
Etichettato: internazionalizzazione yuan
I sogni di gloria dello yuan si confrontano con la realtà del dollaro
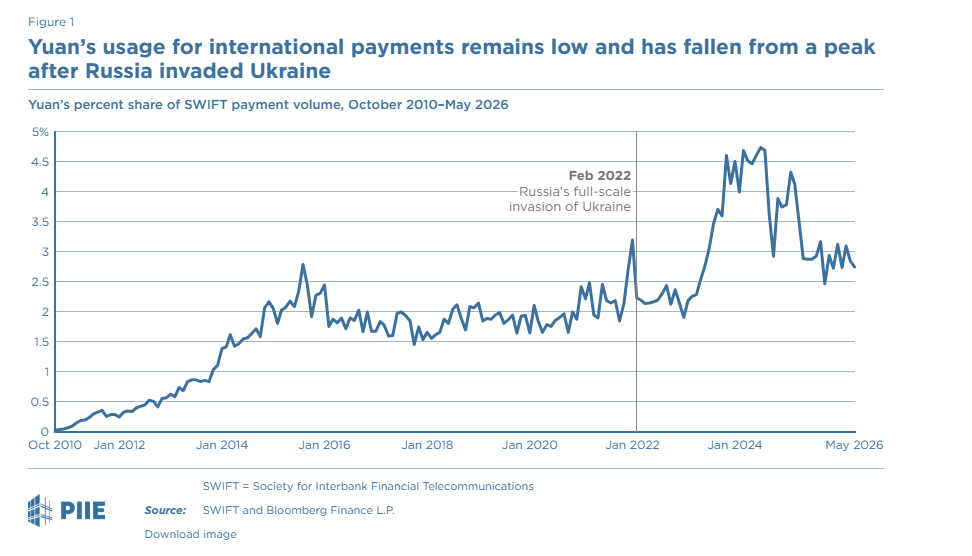
Seguire il denaro aiuta a capire non solo chi prende, quanto e perché, ma anche che valuta usa per i suoi affari, E questo non è un dettaglio da poco. In un’economia monetaria, la valuta che denomina gli scambi ha un significato preciso: ci dice chi riscuota maggiore fiducia. E in una società dove l’economia è una forza organizzativa del dominio, nel nostro tempo addirittura la forza principale, è un indizio molto interessante sugli spostamenti strutturali di fronte ai quali ci troviamo.
Perciò monitorare i flussi dei pagamenti transfrontalieri non è solo un fatto contabile: è uno strumento per comprendere di quale valuta – e quindi di quale paese – si fidano – o sono costretti a fidarsi – compratori e venditori. E quindi, indirettamente, quale sia l’economia – ossia il paese – che sorregge questa fiducia.
Che sia il dollaro, questa valuta, ci sono pochi dubbi, ovviamente. Ma ormai da anni diversi osservatori hanno puntato la loro attenzione sullo yuan cinese, valuta emergente di un’economia emergente che viene sempre più considerata – o sognata – come alternativa al dominio statunitense, che oggi ha peraltro il problema di essere rappresentato da un’amministrazione che ha smarrito il senso e lo scopo delle buone maniere.
Diventa perciò interessante leggere una ricognizione pubblicata qualche settimana addietro dal PIIE proprio sull’evoluzione degli scambi internazionali di valuta cinese, che sfata molti miti, anche se solleva altrettanti interrogativi. La domanda degli analisti riepiloga il senso del pezzo: l’uso dello yuan ha raggiunto il suo plateau?
Le statistiche estratte dallo Swift, la messaggistica di pagamento più utilizzata a livello internazionale, mostra come al picco di utilizzo della valuta cinese seguito all’invasione dell’Ucraina si seguita una certa normalizzazione. Oggi la percentuale di pagamenti denominati in yuan è simile a quella ante invasione. Ma non tutto il mondo viene rappresentato dallo Swift. Com’è noto, la Cina ha sviluppato anche un suo sistema di pagamento di pagamenti transfrontalieri (CIPS) che di recente ha visto aderire diverse nuove banche e ha conosciuto un certo rilancio dopo la crisi di Hormuz.
Questa evenienza, che replica in qualche modo la crisi ucraina quanto ai suoi effetti perturbatori sulle linee di comunicazione – anche monetaria – internazionale, ci dice una cosa precisa: il mondo guarda alla Cina quando l’equilibrio consolidato si perturba. Detto diversamente, si guarda alla Cine coma alternativa solo quando succede qualcosa di brutto.
Ma anche questa osservazione va presa con molte cautele. Esiste ancora un altro strumento per monitorare le transazioni internazionali in yuan, ossia la Clearing House di Hong Kong (CHATS), che gestisce un volume di pagamenti triplo rispetto a quello del CIPS. Ebbene, i dati mostrano che nel sistema CHATS le transazioni in yuan sono crollate rispetto al 2024, con la valuta cinese al sesto posto nella classifica, superata persino dal dollaro canadese. Questo mentre il dollaro statunitense rimane leader incontrastato nei pagamenti internazionali, al punto che il 72% degli scambi internazionali cinesi continuano ad essere denominati in valute estere, col dollaro in prima linea.
Ciò malgrado, la crescita del CIPS lascia immaginare che molta Cina viva ed operi fuori dallo Swift. A conferma del fatto che i sistemi emergenti convivono a lungo con quelli egemoni. Oggi le banche aderenti a CIPS sono 210, quando erano 70 a fine 2023. Questo mostra con chiarezza i progressi degli scambi in yuan nel CIPS, che stranamente hanno un andamento che si discosta da quello osservato nel CHATS e nello Swift.
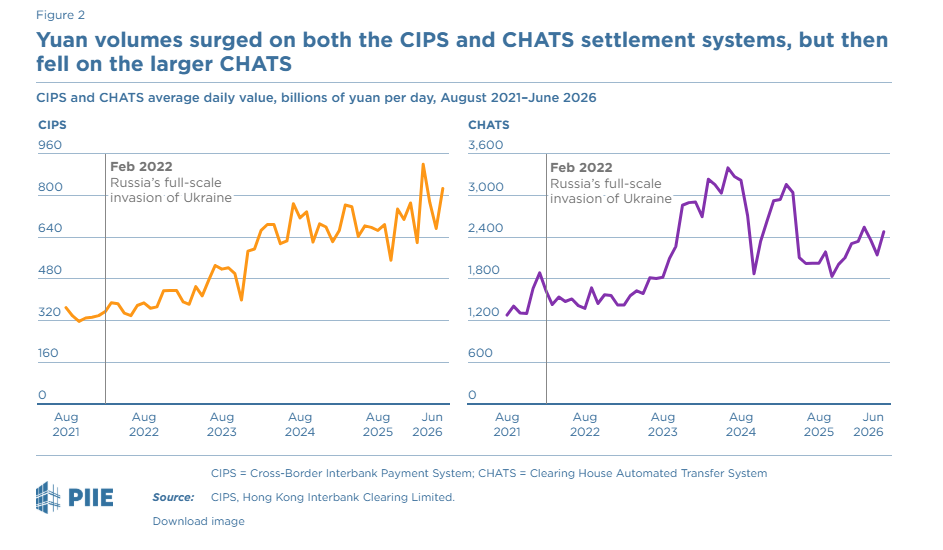
Questa discrepanza suggerisce un’altra cosa: i sistemi emergenti prosperano nell’ombra, anche quando agiscono in pieno sole. Semplicemente i sistemi di osservazione evolvono insieme a loro e quindi non siamo abbastanza attrezzati per conoscerli finché non guadagnano posizioni nello spazio del dominio.
Per cercare di far luce su questa penombra, il PIIE usa un altro set di dati attingendo ai pagamenti in yuan contenuti nella State Administration of Foreign Exchange (SAFE) di Pechino, che registra le transazioni delle banche per conto dei clienti dentro e fuori la Cina. Anche qui si assiste a uno scenario composito. Dopo una crescita iniziale nell’uso della valuta cinese, lo yuan si è poi stabilizzato.
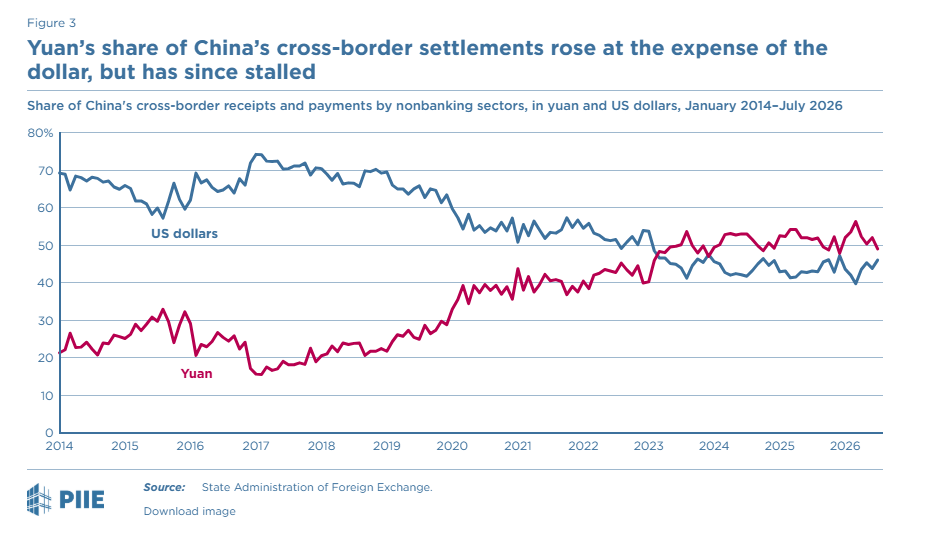
Si ne deduce che la Cina sia riuscita a coinvolgere un numero maggiori di partner nell’uso della sua valuta, fino a raggiungere il 28% degli scambi complessivi a metà dell’anno scorso. La gran parte, degli scambi, però, continua ad essere effettuata con valute estere.
Infine, a livello globale, vale la pena ricordare che “la Banca dei Regolamenti Internazionali riporta che lo yuan è passato dal rappresentare il 2% delle transazioni valutarie globali nel 2013 all’8,5% a metà giugno 2025, ma questa crescita è avvenuta interamente a scapito delle valute diverse dal dollaro. Nonostante tutte le preoccupazioni relative alle sanzioni, la quota del dollaro è aumentata dall’87% all’89%”.
Tanto rumore per (quasi) nulla allora? Non proprio. La Cina è impegnata in un processo di internazionalizzazione valutaria “alla cinese” che è semplicemente diversa da quella che siamo abituati a considerare. Perché in questo consiste l’emergere di un sistema alternativo a quello dominante. Nel replicare e poi mutare sostanzialmente le regole del gioco. E solo il tempo ci dirà se questo è il caso dell’emersione globale della Cina.
Corrispondenza d’amorosi sensi monetari fra Cina e Russia
Se una globalizzazione si compone, fra le altre cose, di rotte commerciali e merci, è fuor di dubbio che la moneta, in quanto denominatore comune degli scambi, sia un’altra componente fondamentale. Nulla di strano perciò che anche su questo fronte avvengano sommovimenti che si annunciano sfidanti per l’egemone statunitense e il suo dollaro, alle prese non soltanto con le valute tradizionali, ma anche con quelle assai più perfide – perché nessuno può davvero dire di cosa saranno capaci – che provengono dai computer e vengono emesse da soggetti non statali, ma con fatturati superiori a quello di molti stati. Alle valuta digitali abbiamo dedicato lunghi approfondimenti, quindi non serve tornarci qui.
Conviene invece occuparci di quel che si agita nel vecchio e rassicurante – ma davvero poi? – mondo delle valute analogiche, quella emessi dalle banche centrali per conto dei loro governi. E in particolare di due di questi paesi che sembrano sempre più esprimere una certa comunanza di intenti, chissà poi quando autentica: la Russia e la Cina.
Lo spunto ce lo offre l’auspicio rivolto qualche giorno fa dal presidente russo Putin nel corso del forum “Russia calling” che Russia e Cina aumentino il livello di scambio reciproco denominato nelle loro valute nazionali. Aggiungendo che i due paesi sono impegnati per trovare punti di contatto fra la BRI cinese e L’Unione economica eurasiatica di Putin, avendo già creato comitati congiunti di esperti per individuare le modalità di questa collaborazione.
Da questo punto di vista la relazione fra Cina e Russia non può certamente evitare la questione monetaria. La Russia, sottoposta da tempo a sanzioni, è alle prese con un lungo e complesso processo di de-dollarizzazione che l’ha condotta non solo a diminuire sostanzialmente le riserve in dollari, ma anche a sperimentare i primi approcci di pagamento in valuta diversa dal dollaro – stavolta in euro – per le sue forniture energetiche. Una prassi, quest’ultima, che potrebbe riservare notevoli sorprese in futuro.
La Cina, dal canto suo, oltre ad aver lanciato ormai da tempo un future sul petrolio denominato in yuan, che vive allegramente nella borsa di Shanghai, è anch’essa impegnata in un ambizioso piano di internazionalizzazione della propria moneta, che trova nei mezzi finanziari messi a disposizione per i progetti della BRI i suoi strumenti ideali di diffusione. Non solo. Anche l’idea di emettere uno yuan digitale, direttamente dalla banca centrale, potrebbe giovare allo scopo. Giova anche ricordare che ormai da anni la valuta cinese è stata inserita nel basket del Fmi che serve a comporre i diritti speciali di prelievo, ossia l’unità di conto del Fondo.
Oltre a questi movimenti, tracciati per grandi linee, che i singoli paesi hanno messo in campo, ci sono anche quelli che sono stati svolti vicendevolmente. O meglio che alcuni paesi emergenti dicono di voler realizzare. Scambi in valuta russa o cinese fra i due paesi ci sono già, come d’altronde avvengono scambi in valute diverse dal dollaro fra Russia e Iran. Ma adesso la collaborazione potrebbe ampliarsi coinvolgendo anche gli altri BRICS. Le cronache raccontano di possibili collaborazioni fra i paesi emergenti per la creazione di un sistema di pagamenti alternativo allo SWIFT, un vecchio pallino russo, magari condito con un po’ di criptovalute per dare appeal alla cosa.
Anche qui, non importa al momento che tutto questo accada sul serio. Quel che conta è osservare questi fenomeni con la consapevolezza che la corrispondenza di amorosi sensi russo-cinese non risparmi neanche il caposaldo monetario della nostra attuale globalizzazione, ossia il dollaro. La storia ci dirà se questi tentativi avranno esito e quali. Intanto ci dice che questo processo, squisitamente ri-globalizzante – è già iniziato. Non è l’unico. E questa è un’altra notizia.

