La ragnatela degli squilibri/3. Il “privilegio” della rendita
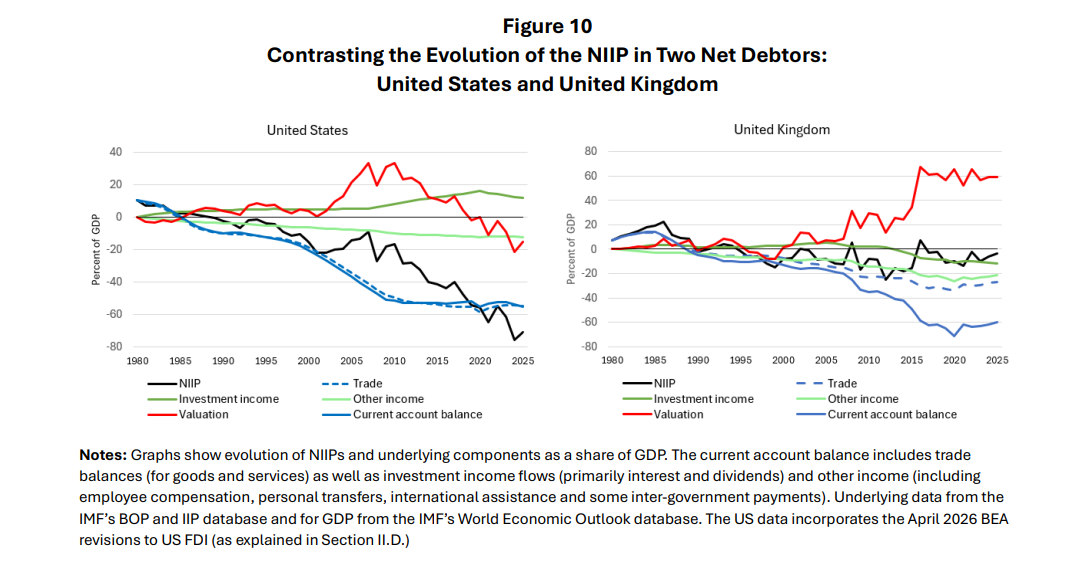
Abbiamo visto che gli squilibri globali sono mossi più dalla finanza che dal commercio, attraverso due canali: gli effetti di valutazione e i redditi da investimento. Il paper della Bis sulla base del quale abbiamo costruito questa serie illustra questa circostanza con due coppie di paesi che si somigliano ma hanno preso strade opposte: Stati Uniti e Regno Unito per il primo canale, Giappone e Brasile per il secondo. Per la prima coppia di paesi è interessante osservare come sia evoluto nel tempo quello che gli autori chiamano il comune “privilegio esorbitante”.

Una precisazione. L’espressione “privilegio esorbitante” nasce negli anni Sessanta per indicare il vantaggio che gli Stati Uniti traevano e traggono dall’emettere la moneta di fatto internazionale, e in questo senso l’abbiamo usata più volte. Gli autori del paper Bis la usano in un senso più ristretto, quello di “privilegio di grande investitore”: un paese debitore netto, come gli Usa e il Regno Unito appunto, ne gode quando i rendimenti e le rivalutazioni del suo portafoglio estero compensano i deficit commerciali e ne stabilizzano la posizione. In sostanza la loro posizione netta non peggiora ma rimane stabile, grazie a questo “privilegio” che deriva di fatto dalle proprie rendite finanziarie estere. Cosa che è accaduta al Regno Unito, ma non agli Usa. Il dollaro è ancora al centro del sistema monetario, ma la posizione netta (NIIP) americana peggiora da tempo.

Stati Uniti e Regno Unito hanno molto in comune. Sono entrambi debitori netti, con enormi attività e passività verso l’estero, e hanno accumulato per decenni deficit commerciali. Per buona parte del periodo osservato, in entrambi i paesi, i guadagni finanziari hanno compensato le perdite del commercio.

Il Regno Unito ha continuato a farlo. Dal 1980 ha accumulato deficit commerciali pari al 27% del pil, ma guadagni di valutazione pari al 60%, e nel 2025 la sua posizione netta era negativa per un modesto 4%.

Gli Stati Uniti hanno invece smesso di godere di questo “privilegio” intorno al 2011. Da allora la loro posizione netta peggiora più velocemente di quanto giustificherebbero i deficit commerciali, e dal 2021 il disavanzo estero è più ampio di quello che si otterrebbe sommando i soli deficit accumulati. Gli autori parlano di un passaggio dal privilegio esorbitante al “regalo generoso”: un trasferimento netto di ricchezza dagli Stati Uniti al resto del mondo.

Le ragioni sono due. La prima è il dollaro che, apprezzandosi dal 2012, ha aumentato il valore delle passività americane rispetto alle attività, visto che le prime sono in larga parte in dollari e le seconde in altre valute. La seconda, più importante, sono i rendimenti relativi. Dal 2019 Wall Street ha corso molto più delle borse del resto del mondo, e poiché una parte consistente delle azioni americane è in mano a investitori esteri, ogni rialzo ha aumentato il debito dell’America verso il mondo.

Il Regno Unito ha vissuto il percorso inverso. La sterlina si è svalutata con la crisi finanziaria e con il referendum sulla Brexit, e azioni e obbligazioni britanniche si sono apprezzate poco. I creditori esteri del paese hanno guadagnato meno, i britannici con investimenti all’estero di più.

Ne viene fuori un paradosso: l’economia che va meglio trasferisce ricchezza a quella che va peggio. Non è “beneficenza”, ma la condivisione del rischio che i mercati integrati producono in modo automatico. E getta una luce diversa su certi racconti. L’Europa che risparmia e presta agli Stati Uniti, per esempio, è stata ripagata in questi anni anche con le rivalutazioni dei suoi investimenti americani. Ci ha guadagnato, insomma, e pure parecchio.

Il secondo canale, quello dei redditi, è meno visibile ma più robusto. Il Giappone è un grande creditore, con una posizione netta positiva dell’81% del pil; il Brasile è un debitore, con un -49%. In entrambi i casi il commercio c’entra poco.

Il Giappone ha accumulato dal 1980 surplus commerciali pari al 23% del pil, circa un quarto della sua posizione creditoria, mentre i redditi da investimento accumulati valgono il 109%. Il Brasile ha una bilancia commerciale sostanzialmente in pareggio nel lungo periodo, ma ha pagato all’estero redditi pari al 62% del pil.

Lo si vede anche nei conti di un solo anno. Nel 2025 il Giappone aveva un deficit commerciale dello 0,6% del pil e un avanzo corrente del 4,9%. Il Brasile aveva un surplus commerciale dello 0,4% e un deficit corrente del 2,9%. Il commercio dice una cosa, il conto corrente (somma algebrica di commercio, redditi e valutazioni) il contrario.

Il motore di questa dinamica è lo stock. Circa metà dei redditi da investimento di entrambi i paesi dipende dalla dimensione delle posizioni accumulate. Il Giappone incassa sui suoi investimenti diretti e sulle obbligazioni estere, e paga poco sul proprio debito anche grazie agli acquisti di titoli della banca centrale. Il Brasile paga interessi e dividendi elevati sugli investimenti che ha attratto e sui suoi titoli. Piove sempre sul bagnato, come insegnano i proverbi.

È la stessa logica che conosciamo dal debito pubblico, applicata a un’intera nazione: il debito genera interessi, gli interessi generano altro debito. Chi è creditore lo diventa sempre di più, chi è debitore anche.

Il fenomeno non riguarda solo il Brasile. Fra il 2010 e il 2025 le economie emergenti del campione hanno visto peggiorare in media la loro posizione di 27 punti di pil per i redditi pagati all’estero, mentre le avanzate ne hanno guadagnati cinque. Il Giappone, da solo, ne ha incassati 71. Ungheria, Repubblica Ceca, Polonia, Nuova Zelanda e Brasile sono i paesi che hanno pagato di più in rapporto al pil.

Mettendo insieme i due canali si ottiene la morale di questa puntata. Le valutazioni rendono gli squilibri volatili: possono crescere e ridursi in fretta, spostando ricchezza da un paese all’altro nel giro di un anno. I redditi li rendono persistenti: una volta formato lo stock, gli squilibri si alimentano da soli. Il valore oscilla, la rendita resta. E’ la rendita, in fondo, l’autentico privilegio. I soldi fanno soldi.

Per questo, avvertono gli autori, gli squilibri possono continuare a crescere anche senza altri cambiamenti. Sono come l’edera, che non ha bisogno di essere seminata di nuovo: le basta un muro su cui arrampicarsi. Di muri, nell’economia globale, ce ne sono in abbondanza. Mancano, semmai, i giardinieri.

(3/segue)
Leggi la puntata precedente

La ragnatela degli squilibri/2. Il “commercio” della finanza

Nella prima puntata abbiamo visto che gli squilibri globali, osservati come stock, sono cresciuti fino al 41% del pil mondiale. Ma qual è stato il fattore che ha condotto a questa evoluzione?

La domanda è meno oziosa di quanto si creda. Solitamente si tende ad attribuire questa crescita agli squilibri commerciali. Facile capire perché: chi esporta troppo accumula crediti, chi importa troppo accumula debiti. Da qui l’attenzione per i saldi commerciali, che ha finito con l’inaugurare una nuova stagione di dazi.

Lo studio della Bis che ha originato questa miniserie propone una risposta diversa, che va analizzata partendo però da una premessa. I risultati che seguono descrivono il paese “tipico” del campione e poggiano su dati limitati dalla difficoltà di misurare i rendimenti degli investimenti diretti, influenzati dalle strategie fiscali delle multinazionali. Vanno letti come ordini di grandezza. E le differenze fra paesi, avvertono gli autori, sono molto ampie.

Detto ciò vediamo le cifre, ma prima serve un po’ di teoria. La posizione netta di un paese (net international investment position NIIP) cambia per tre ragioni. La prima è il commercio: un surplus si traduce in crediti verso l’estero. La seconda sono i redditi da investimento, cioè gli interessi e i dividendi incassati sulle attività estere meno quelli pagati sulle passività. La terza sono gli effetti di valutazione: se le azioni che un paese possiede all’estero salgono, o la valuta in cui sono denominate si apprezza, la sua ricchezza estera aumenta senza che abbia esportato un solo bullone. Le ultime due voci, insieme, formano la componente finanziaria.

Guardando decennio per decennio, il commercio ha dato un contributo abbastanza stabile, fra il 30 e il 40% delle variazioni. Ma la finanza ha pesato più del commercio in ogni decennio, e sempre di più: nel 2010-19 spiegava il 61% delle variazioni. Il contributo degli effetti di valutazione, marginale negli anni Ottanta, si è più che quadruplicato negli anni Dieci del XXI secolo.

Il quadro cambia ancora se muta l’orizzonte temporale. Nel breve periodo, anno su anno, il commercio spiega ormai poco: il suo peso nelle oscillazioni delle posizioni nette è sceso dal 30% degli anni Ottanta al 4% nel decennio 2016-2025. Il resto lo fanno gli effetti di valutazione, cioè i prezzi di azioni, obbligazioni e valute.

Nel lungo periodo la gerarchia si capovolge. Sui livelli accumulati il commercio pesa ancora per il 42%, i redditi da investimento per il 35%, le valutazioni per il 18%. In altre parole: le oscillazioni dei mercati vanno e vengono, mentre i flussi commerciali e i redditi si sedimentano. Le prime rendono gli squilibri fragili, i secondi li rendono duraturi. Il commercio costruisce, la finanza scuote e consolida.

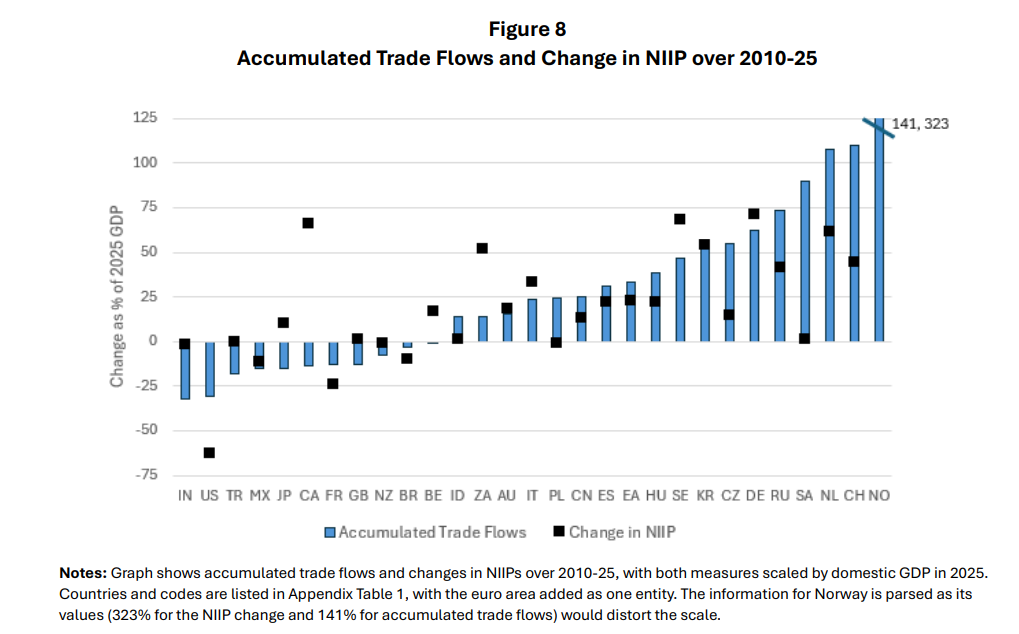
Sono i casi dei singoli paesi a mostrare la distanza fra la vulgata e i numeri. In alcuni, come Corea, Australia e Germania, le posizioni nette seguono abbastanza da vicino i saldi commerciali accumulati dal 2010. Ma sono eccezioni.

Negli Stati Uniti i deficit commerciali spiegano solo metà circa del peggioramento della posizione netta. Il Canada l’ha migliorata di 66 punti di pil interamente grazie alla finanza: con il solo commercio sarebbe finito in rosso. La Norvegia ha accumulato surplus commerciali pari al 141% del pil, ma la sua posizione è migliorata del 323%.

Il caso più interessante è quello dei grandi esportatori. La Cina, con i surplus accumulati dal 2010, avrebbe dovuto migliorare la propria posizione netta del 25% del pil, ma l’ha migliorata solo del 13%. La differenza si spiega con perdite finanziarie e voci statistiche non riconciliate. La Russia ha incassato poco più della metà di quanto il commercio le avrebbe dato. L’Arabia Saudita ha accumulato surplus pari al 90% del pil e ha visto la sua posizione salire dell’1%.

Ne discende un’osservazione che gli autori sottolineano: molti dei paesi accusati di alimentare gli squilibri con i loro avanzi avrebbero posizioni creditorie ancora più grandi, e quindi squilibri globali ancora più ampi, se le perdite finanziarie non avessero eroso i loro guadagni.

Per l’Italia il quadro è diverso. Fra il 2010 e il 2025 la posizione netta è migliorata di circa due punti di pil l’anno: un punto e mezzo è arrivato dal commercio, circa tre quarti di punto dagli effetti di valutazione, mentre i redditi da investimento hanno pesato pochissimo. Siamo fra i paesi in cui il commercio conta ancora parecchio.

Da dove vengono gli effetti finanziari? Il fattore principale sono i rendimenti relativi, ossia quanto rendono le attività che un paese possiede all’estero rispetto a quanto paga su quelle che l’estero possiede in casa sua. Contano poi la composizione dei portafogli, per esempio più azioni all’attivo e più obbligazioni al passivo, e i cambi, soprattutto nel breve periodo. Per i redditi da investimento conta invece soprattutto la dimensione delle posizioni: chi possiede molto incassa molto, chi deve molto paga molto. Un meccanismo che si autoalimenta.

Le conseguenze sono due, per certi versi poco rassicuranti. La prima è che gli squilibri sono diventati sempre più sensibili ai prezzi degli asset rischiosi e ai cambi, quindi potenzialmente volatili. La seconda è che, crescendo le posizioni, crescono anche i redditi che generano, e gli squilibri diventano più persistenti e più difficili da ridurre.

Il che dovrebbe suggerire qualcosa a chi pensa di governarli con le tariffe. Gli autori lo dicono con garbo: chi si preoccupa dei deficit commerciali dovrebbe mettere al centro anche valutazioni e redditi, che possono compensare, e talvolta superare, l’impatto del commercio.

Detto con meno garbo, si guarda la bilancia delle merci perché è quella che si vede dalla dogana. Ma una parte crescente della partita si gioca in borsa e sui mercati valutari, dove i doganieri non hanno “giurisdizione”. Un po’ come curare un’emorragia interna fasciando il braccio: il paziente apprezza, ma intanto continua a dissanguarsi.

C’è un’altra considerazione da fare, che approfondiremo nelle prossime puntate. Se il peso della finanza è in crescita relativa rispetto alle merci nell’aumento degli squilibri è chiaro che è questo il fronte su cui dovrebbe concentrarsi l’attenzione. Con un’avvertenza: è la stessa crescita della finanza che alimentato l’aumento della ricchezza degli ultimi decenni. Simul stabunt, simul cadent.

(2/segue)

Leggi puntata precedente

Una nuova miniserie. La ragnatela degli squilibri globali: dai flussi allo stock

La ragnatela degli squilibri/1. Dai flussi agli stock

Questo post inaugura una nuova miniserie del nostro blog dedicata a un esame aggiornato degli squilibri globali, ossia dei disallineamenti fra debitori e creditori che finiscono con l’avere conseguenze rischiose sulla stabilità economica e finanziaria.

Nel tempo abbiamo seguito i flussi finanziari che rappresentano gli scambi economici fra i diversi paesi, quindi i saldi di conto corrente, che misurano quanto un paese spende o risparmia rispetto al resto del mondo in un anno. Un paper appena pubblicato dalla Bis (“Unraveling the cobweb of global imbalances”, che ha ispirato questa serie, ci consente di aggiornare i dati e di guardare a questi squilibri da una diversa prospettiva osservando gli stock, ossia le posizioni nette sull’estero accumulate nel tempo.

Prima però alcune avvertenze. I dati di bilancia dei pagamenti registrano le posizioni in base alla residenza di chi investe e non alla sua nazionalità, e quindi faticano a seguire i capitali che transitano per i centri finanziari, tanto che il campione esclude Lussemburgo e Irlanda.

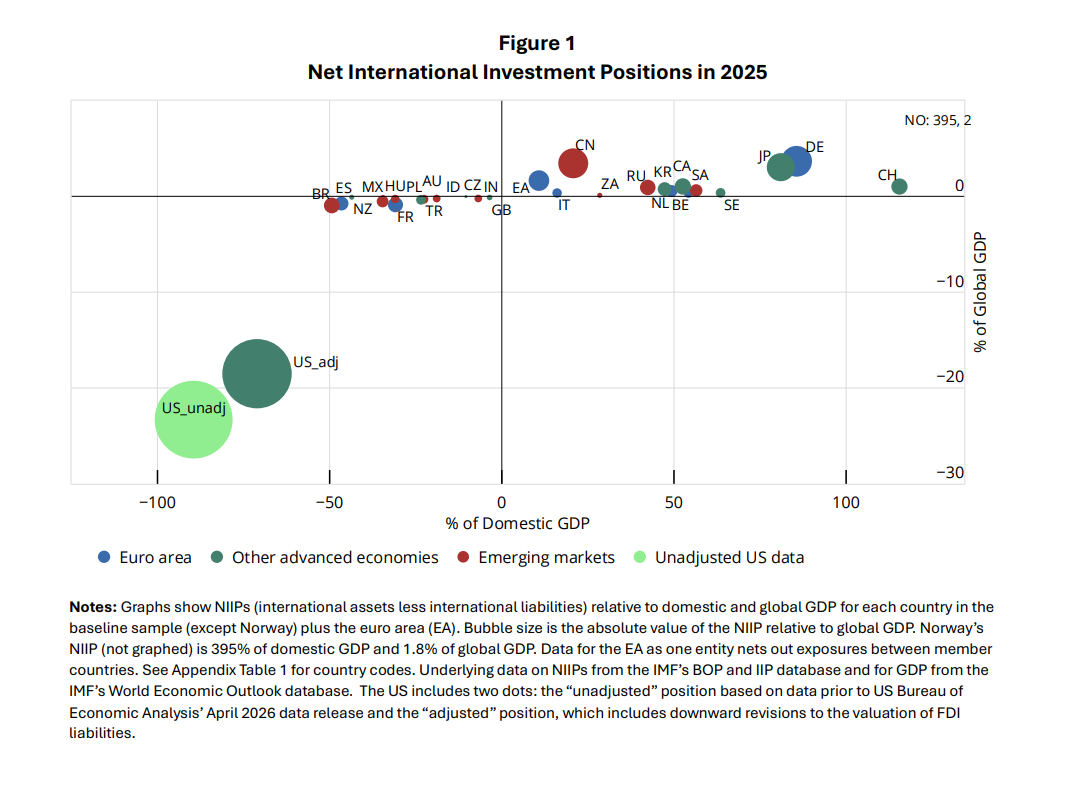
Questi dati, inoltre, sono soggetti a revisioni corpose. L’esempio più clamoroso riguarda proprio gli Stati Uniti: ad aprile di quest’anno l’ufficio statistico americano ha ricalcolato il valore degli investimenti diretti esteri negli Usa, stimato finora seguendo l’andamento di Wall Street, cioè delle azioni tecnologiche, mentre le imprese a capitale estero in America sono per lo più della “vecchia economia”. Risultato: le passività sono scese da 20,3 a 14,5 trilioni di dollari e la posizione netta Usa è passata da un disavanzo pari al 90% del pil a uno del 71%. Quasi seimila miliardi di debito estero “spariti” con un semplice ricalcolo. Aggiungiamo che, secondo alcune stime citate nel paper, il surplus cinese sarebbe sottostimato. Infine gli scenari analizzati servono a capire gli ordini di grandezza, non a fare previsioni.

Fatte le premesse, veniamo alla tesi. Il paper ricostruisce le posizioni nette sull’estero di 28 economie, 17 avanzate e 11 emergenti, che insieme valgono circa l’85% del pil mondiale, dal 1980 al 2025. La posizione netta è la differenza fra ciò che un paese possiede all’estero e ciò che l’estero possiede in quel paese, includendo famiglie, imprese, banche e governo. Non solo il debito pubblico, quindi, ma l’intero bilancio di una nazione nei confronti del resto del mondo.

Il motivo per cui conviene guardare questa grandezza è semplice. Il deficit misura il debito generato nell’anno corrente; lo stock di debito misura l’ammontare totale dei deficit nel tempo. Gli autori usano proprio questo parallelo con la finanza pubblica: nessuno valuterebbe la sostenibilità di un bilancio pubblico guardando solo il disavanzo annuale. Eppure è quello che facciamo abitualmente con gli squilibri esteri.

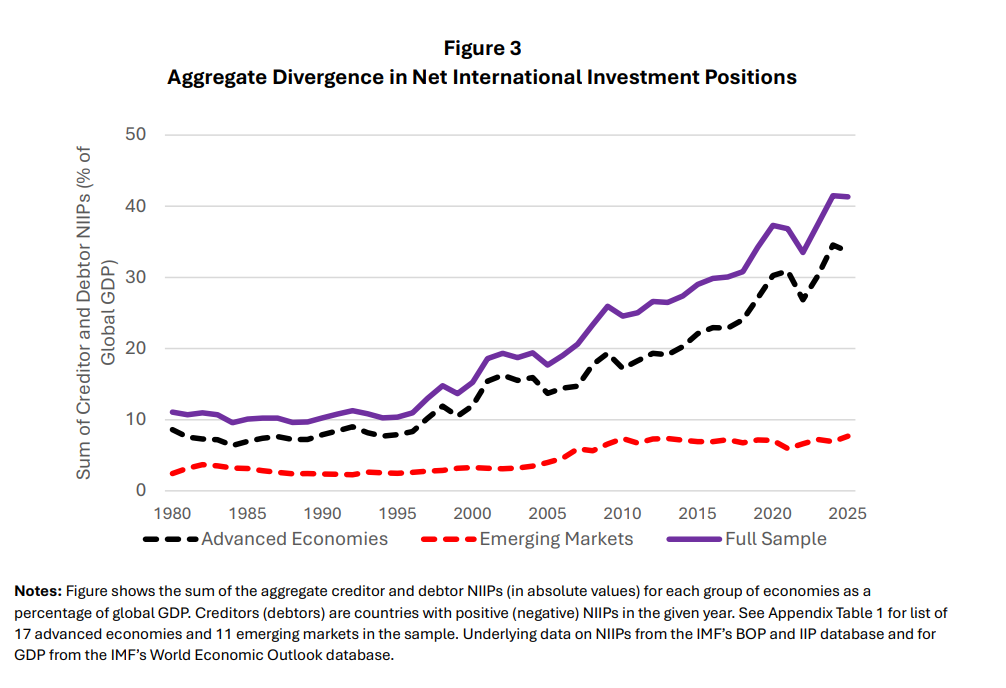
Perciò gli stock raccontano una storia molto diversa dai flussi, per certi versi poco rassicurante. Sommando in valore assoluto le posizioni creditorie e debitorie, gli squilibri globali sono passati dall’11% del pil mondiale nel 1980 al 41% del 2025. La crescita è avvenuta a ondate: una prima alla vigilia del 2000, quando la Cina si preparava a entrare nel Wto, una seconda più lunga dopo la crisi del 2008, e un’ultima, la più brusca dell’intera serie, nel biennio 2023-24.

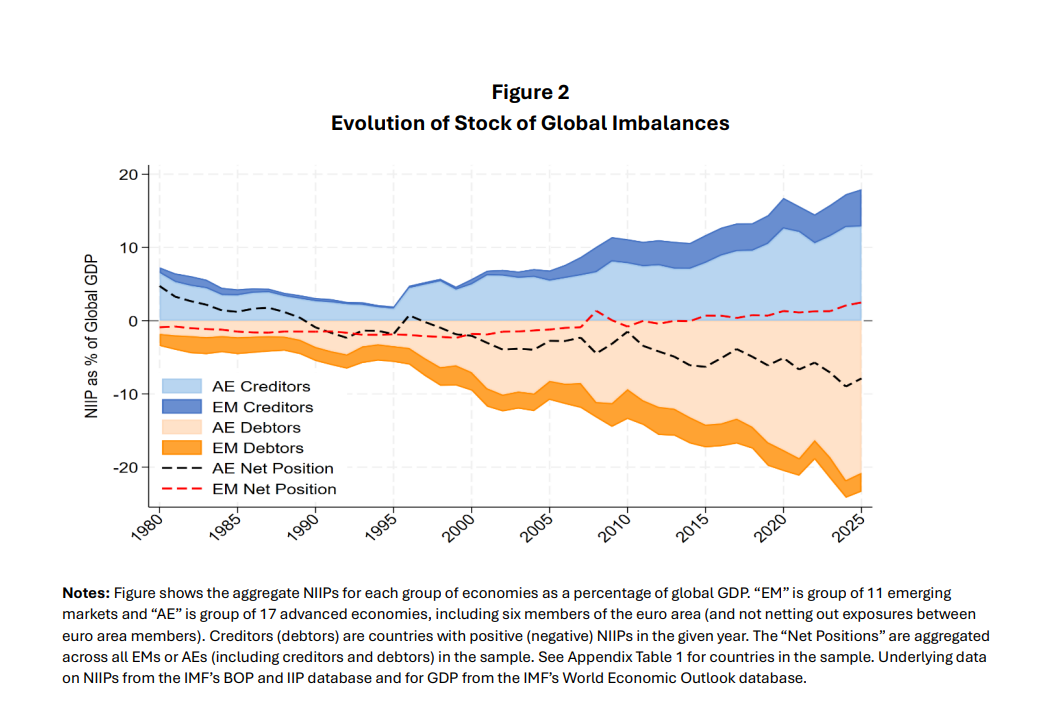
Soprattutto, questa ragnatela ha un centro. Nel 1990 gli Stati Uniti valevano il 6% degli squilibri complessivi, nel 2010 il 15%. Nel 2025 il 45%, e il 79% di tutte le posizioni debitorie del campione. Dopo il 2010 la posizione netta americana è precipitata fino al -20% del pil mondiale nel 2024, per risalire appena al -19% l’anno successivo. Nessun creditore ha un peso paragonabile: Germania, Cina e Giappone, i maggiori, superano di poco il 3% del pil mondiale ciascuno.

Poiché in una ragnatela ogni filo tira un altro filo, il peggioramento americano si è specchiato nel miglioramento di quasi tutti gli altri. Fra il 2010 e il 2025 la posizione Usa è peggiorata di 63 punti di pil americano, mentre 21 paesi del campione hanno visto migliorare la propria in media di 44 punti del loro pil. Per sette di essi, dalla Germania al Canada alla Corea, il guadagno supera i 50 punti.

C’è un secondo mutamento, meno visibile ma non meno importante. Negli anni Ottanta tre quarti delle variazioni delle posizioni nette dipendevano da titoli di debito e prestiti bancari, mentre azioni e investimenti diretti pesavano per il 16%. Nel 2020-25 questi ultimi hanno superato il 50%. È un ricablaggio della finanza internazionale, dal debito al capitale di rischio, che si intreccia con quella Grande Trasformazione che abbiamo raccontato in questi mesi e che ha spostato il baricentro dalle banche verso investitori più sensibili ai prezzi.

Queste cifre hanno conseguenze molto concrete. Gli autori sostengono che la crescita di valore delle attività estere ha sostenuto l’economia di molti paesi fuori dagli Usa, allentando le condizioni finanziarie e generando effetti ricchezza. Un sostegno poco notato, che però ha un rovescio: quello che è stato trasferito può smettere di arrivare, o addirittura tornare indietro. E poiché qualunque riduzione degli squilibri passerà quasi certamente per un ridimensionamento della posizione debitoria americana, a pagarne il conto saranno i creditori.

Nelle prossime puntate vedremo perché la finanza conta ormai più del commercio nel determinare questi squilibri, come l’America abbia perso il suo “privilegio” di grande investitore e come i redditi da capitale rendano gli squilibri persistenti, quali rimedi proposti nel dibattito pubblico funzionano poco e quale aggiustamento, invece, funzionerebbe fin troppo bene.

Per ora basta annotare una cosa. La crescita degli squilibri negli stock si è associata al notevole arricchimento osservato nell’ultimo ventennio che, aldilà di come sia distribuito, è innegabile. Ciò per dire che la nostra crescita si basa su uno squilibrio crescente. La qualcosa dovrebbe farci sorgere più di un interrogativo. Dovrebbe, appunto.

(1/segue)

Cartolina. Il problema

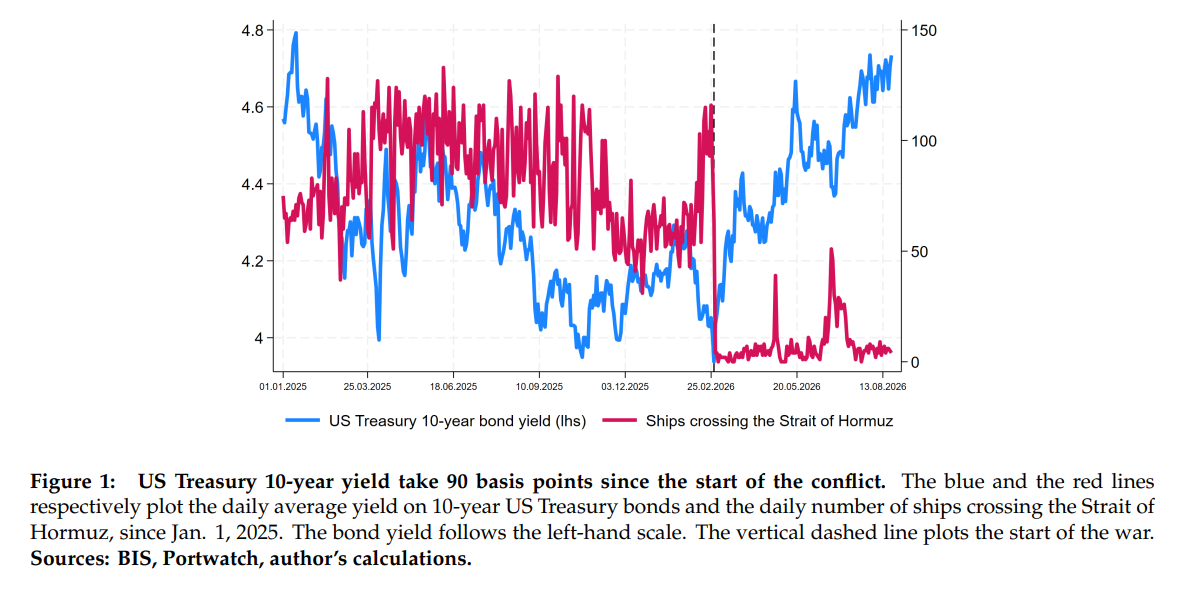
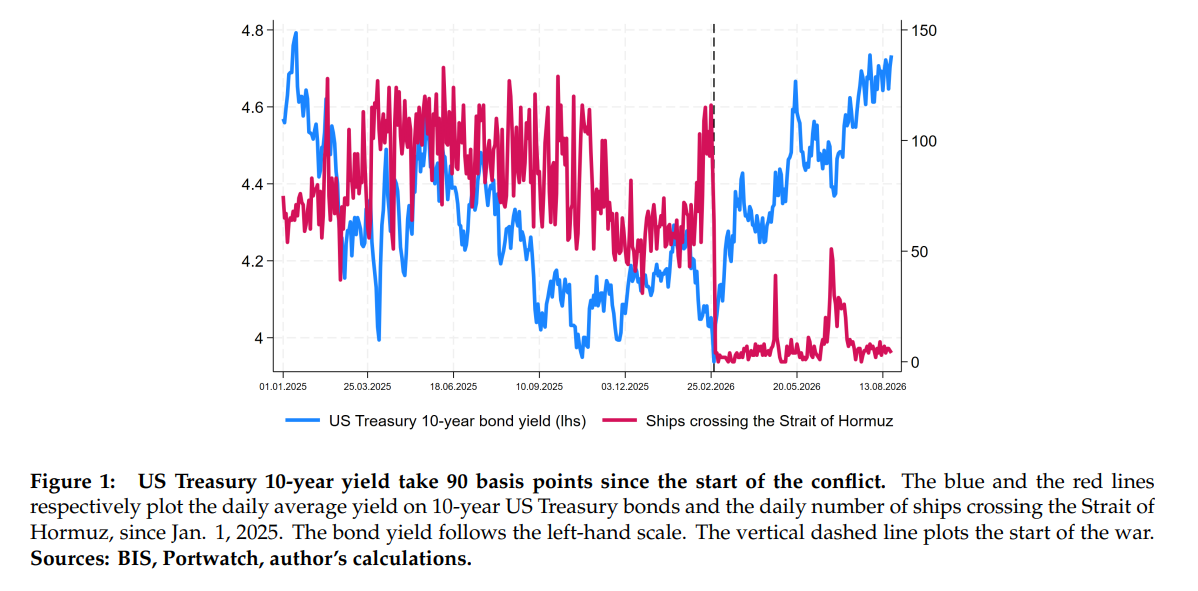
Correva l’aprile scorso quando il ministro della guerra Usa, come sempre molto ispirato, disse al mondo che in fondo Hormuz era un problema per l’Europa, non per gli Stati Uniti. E probabilmente è così. Nel senso che è anche un problema per l’Europa, come abbiamo scoperto durante l’ultimo pieno di carburante o alla cassa del carrello. E tuttavia non sembra sia solo un problema nostro. Gente molto avveduta ha osservato che da quando gli Usa hanno iniziato la guerra in Iran il rendimento del decennale americano è aumentato di 90 punti base. Certo, può essere una coincidenza. Ci può essere una correlazione, ma non vuol dire che sia una causazione, e tutto il solito ritornello. Rimane il fatto che il governo Usa sta spendendo miliardi di dollari al giorno per tenere in piedi una guerra che nessuno capisce, e questo genera deficit che devono essere finanziati. E quando si chiedono più soldi al mercato, il mercato fa i prezzi, com’è noto. E non solo per il debito. Quindi sì: Hormuz adesso è un problema per l’Europa, come dice il ministro guerriero. Ma domani?

Cartolina. Rallentare

Prima che la crescita diventi decrescita si vive sospesi dentro a un periodo, più o meno lungo, di rallentamento. Rallentare è dolce. T’illude che tutto prima o poi tornerà come prima. Che basta poco – semplicemente accelerare – per recuperare quella velocità che riempiva il cuore (e il portafogli). Ma al tempo stesso, rallentare è frustrante. Ostacoli improvvisi s’interpongono davanti al nostro cammino. Ci costringono a frenare ancora. Diventiamo nervosi. Quando siamo nel traffico dentro la nostra auto, molto facilmente perdiamo la pazienza. E oggi, che i carburanti hanno raggiunto livelli storici, ancora di più. Ma soprattutto, iniziamo a credere che prima o poi dovremo fermarci. Comincia a diventare insidiosa l’idea che faremmo bene a tornare indietro. La strada che abbiamo intrapreso ci sembra non conduca da nessuna parte. E allora viva i vecchi tempi, quando correvamo liberi e felici. E’ a questo punto che rallentare diventa qualcos’altro. Diventa retrocedere.

I sogni di gloria dello yuan si confrontano con la realtà del dollaro

Seguire il denaro aiuta a capire non solo chi prende, quanto e perché, ma anche che valuta usa per i suoi affari, E questo non è un dettaglio da poco. In un’economia monetaria, la valuta che denomina gli scambi ha un significato preciso: ci dice chi riscuota maggiore fiducia. E in una società dove l’economia è una forza organizzativa del dominio, nel nostro tempo addirittura la forza principale, è un indizio molto interessante sugli spostamenti strutturali di fronte ai quali ci troviamo.

Perciò monitorare i flussi dei pagamenti transfrontalieri non è solo un fatto contabile: è uno strumento per comprendere di quale valuta – e quindi di quale paese – si fidano – o sono costretti a fidarsi – compratori e venditori. E quindi, indirettamente, quale sia l’economia – ossia il paese – che sorregge questa fiducia.

Che sia il dollaro, questa valuta, ci sono pochi dubbi, ovviamente. Ma ormai da anni diversi osservatori hanno puntato la loro attenzione sullo yuan cinese, valuta emergente di un’economia emergente che viene sempre più considerata – o sognata – come alternativa al dominio statunitense, che oggi ha peraltro il problema di essere rappresentato da un’amministrazione che ha smarrito il senso e lo scopo delle buone maniere.

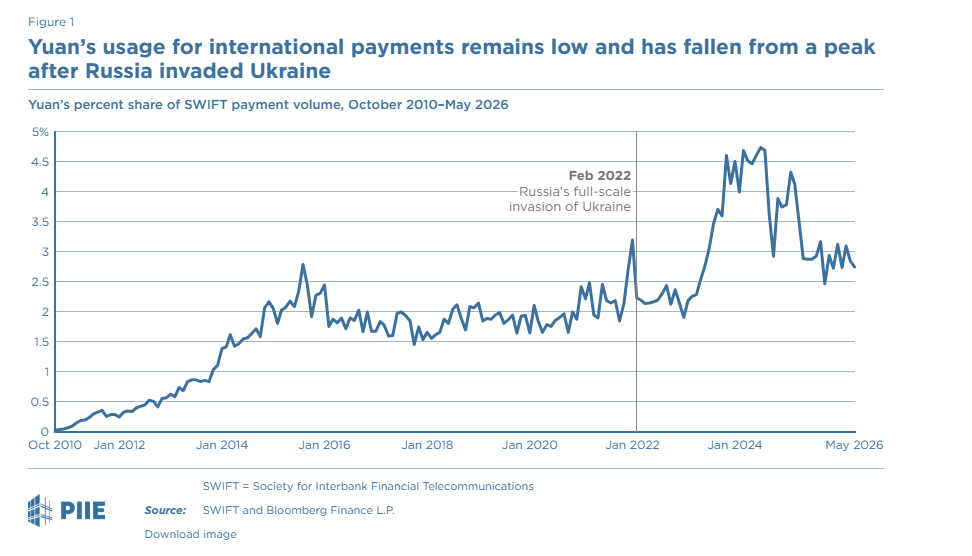
Diventa perciò interessante leggere una ricognizione pubblicata qualche settimana addietro dal PIIE proprio sull’evoluzione degli scambi internazionali di valuta cinese, che sfata molti miti, anche se solleva altrettanti interrogativi. La domanda degli analisti riepiloga il senso del pezzo: l’uso dello yuan ha raggiunto il suo plateau?

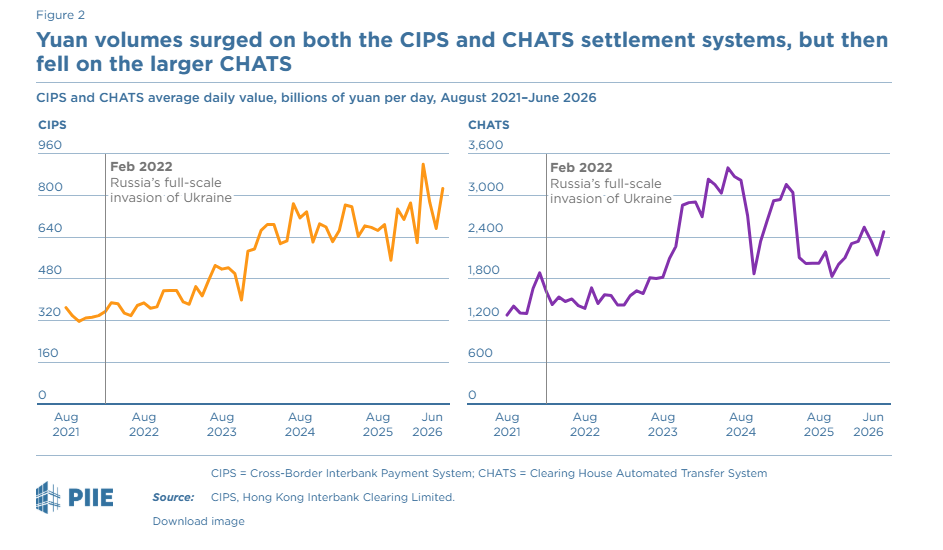
Le statistiche estratte dallo Swift, la messaggistica di pagamento più utilizzata a livello internazionale, mostra come al picco di utilizzo della valuta cinese seguito all’invasione dell’Ucraina si seguita una certa normalizzazione. Oggi la percentuale di pagamenti denominati in yuan è simile a quella ante invasione. Ma non tutto il mondo viene rappresentato dallo Swift. Com’è noto, la Cina ha sviluppato anche un suo sistema di pagamento di pagamenti transfrontalieri (CIPS) che di recente ha visto aderire diverse nuove banche e ha conosciuto un certo rilancio dopo la crisi di Hormuz.

Questa evenienza, che replica in qualche modo la crisi ucraina quanto ai suoi effetti perturbatori sulle linee di comunicazione – anche monetaria – internazionale, ci dice una cosa precisa: il mondo guarda alla Cina quando l’equilibrio consolidato si perturba. Detto diversamente, si guarda alla Cine coma alternativa solo quando succede qualcosa di brutto.

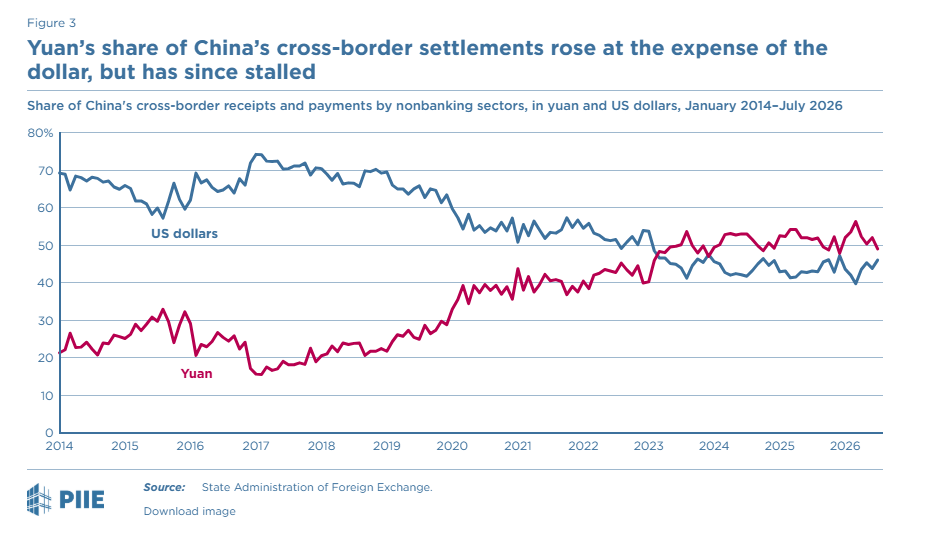
Ma anche questa osservazione va presa con molte cautele. Esiste ancora un altro strumento per monitorare le transazioni internazionali in yuan, ossia la Clearing House di Hong Kong (CHATS), che gestisce un volume di pagamenti triplo rispetto a quello del CIPS. Ebbene, i dati mostrano che nel sistema CHATS le transazioni in yuan sono crollate rispetto al 2024, con la valuta cinese al sesto posto nella classifica, superata persino dal dollaro canadese. Questo mentre il dollaro statunitense rimane leader incontrastato nei pagamenti internazionali, al punto che il 72% degli scambi internazionali cinesi continuano ad essere denominati in valute estere, col dollaro in prima linea.

Ciò malgrado, la crescita del CIPS lascia immaginare che molta Cina viva ed operi fuori dallo Swift. A conferma del fatto che i sistemi emergenti convivono a lungo con quelli egemoni. Oggi le banche aderenti a CIPS sono 210, quando erano 70 a fine 2023. Questo mostra con chiarezza i progressi degli scambi in yuan nel CIPS, che stranamente hanno un andamento che si discosta da quello osservato nel CHATS e nello Swift.

Questa discrepanza suggerisce un’altra cosa: i sistemi emergenti prosperano nell’ombra, anche quando agiscono in pieno sole. Semplicemente i sistemi di osservazione evolvono insieme a loro e quindi non siamo abbastanza attrezzati per conoscerli finché non guadagnano posizioni nello spazio del dominio.

Per cercare di far luce su questa penombra, il PIIE usa un altro set di dati attingendo ai pagamenti in yuan contenuti nella State Administration of Foreign Exchange (SAFE) di Pechino, che registra le transazioni delle banche per conto dei clienti dentro e fuori la Cina. Anche qui si assiste a uno scenario composito. Dopo una crescita iniziale nell’uso della valuta cinese, lo yuan si è poi stabilizzato.

Si ne deduce che la Cina sia riuscita a coinvolgere un numero maggiori di partner nell’uso della sua valuta, fino a raggiungere il 28% degli scambi complessivi a metà dell’anno scorso. La gran parte, degli scambi, però, continua ad essere effettuata con valute estere.

Infine, a livello globale, vale la pena ricordare che “la Banca dei Regolamenti Internazionali riporta che lo yuan è passato dal rappresentare il 2% delle transazioni valutarie globali nel 2013 all’8,5% a metà giugno 2025, ma questa crescita è avvenuta interamente a scapito delle valute diverse dal dollaro. Nonostante tutte le preoccupazioni relative alle sanzioni, la quota del dollaro è aumentata dall’87% all’89%”.

Tanto rumore per (quasi) nulla allora? Non proprio. La Cina è impegnata in un processo di internazionalizzazione valutaria “alla cinese” che è semplicemente diversa da quella che siamo abituati a considerare. Perché in questo consiste l’emergere di un sistema alternativo a quello dominante. Nel replicare e poi mutare sostanzialmente le regole del gioco. E solo il tempo ci dirà se questo è il caso dell’emersione globale della Cina.

Hormuz e gli altri: le conseguenze economiche dei chokepoints

La chiusura di Hormuz, ormai, è molto più che la semplice conseguenza di una decisione politica scellerata. Segnala invece la crisi strutturale delle rotte commerciali marittime orientali e, dietro di essa, il tramonto della capacità americana di garantire la sicurezza dei mari.

Un recente paper della Bis «Maritime chokepoints and the global economy: evidence from the Strait of Hormuz» aggiunge alcuni elementi empirici a questa considerazione costruendo una misura sistematica degli “shock di traffico” a Hormuz e stimandone gli effetti su prezzi delle materie prime, produzione industriale, inflazione globale e spread obbligazionari. Esamina, insomma, le conseguenza economiche della chiusura dello Stretto. E i risultati confermano la premessa: Hormuz segna un punto di rottura profondo. Che si possa sanare è un’eventualità, ma che le cronache rendono al momento molto remote.

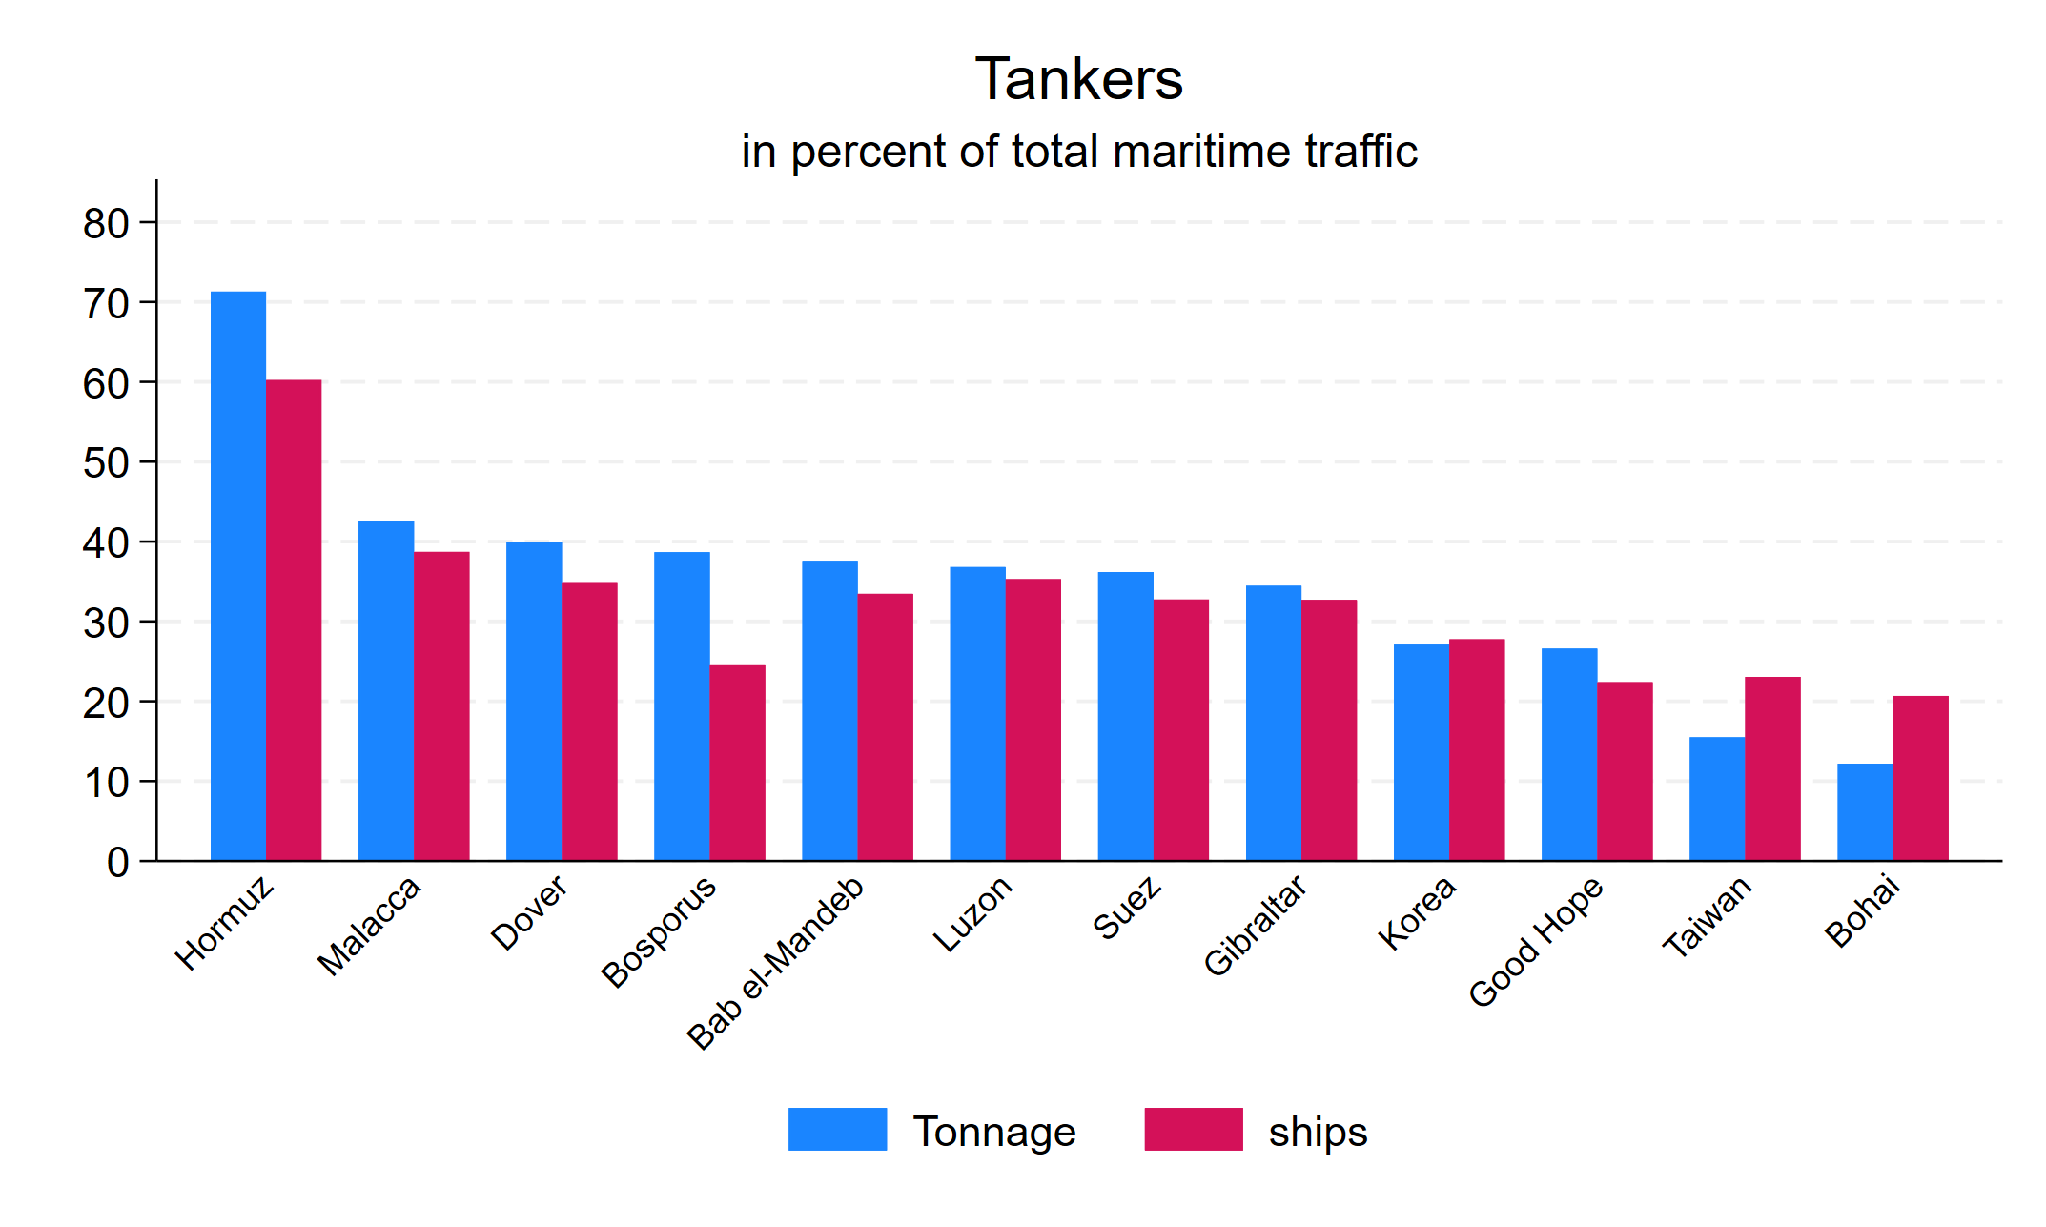
Il paper ha utilizzato i dati Portwatch (Fmi/Università di Oxford) sul traffico marittimo reale — numero di navi e tonnellaggio — attraverso i dodici choke point più trafficati al mondo dal 2019, per osservare lo “shock di traffico” registrato a Hormuz: la deviazione del numero di navi in transito rispetto alla media storica e al traffico degli altri stretti, al netto del tonnellaggio. Poiché il traffico a Hormuz è composto per il 60-70% da petroliere, contro il 40% o meno degli altri choke point, l’autore riesce anche a separare le fluttuazioni “supply-driven” da quelle “demand-driven”.

Figura 2 — la quota di petroliere nel traffico di Hormuz (70% in tonnellaggio, 60% in numero di navi) è nettamente la più alta fra i choke point mondiali. Fonte: Portwatch, elaborazioni Bis.

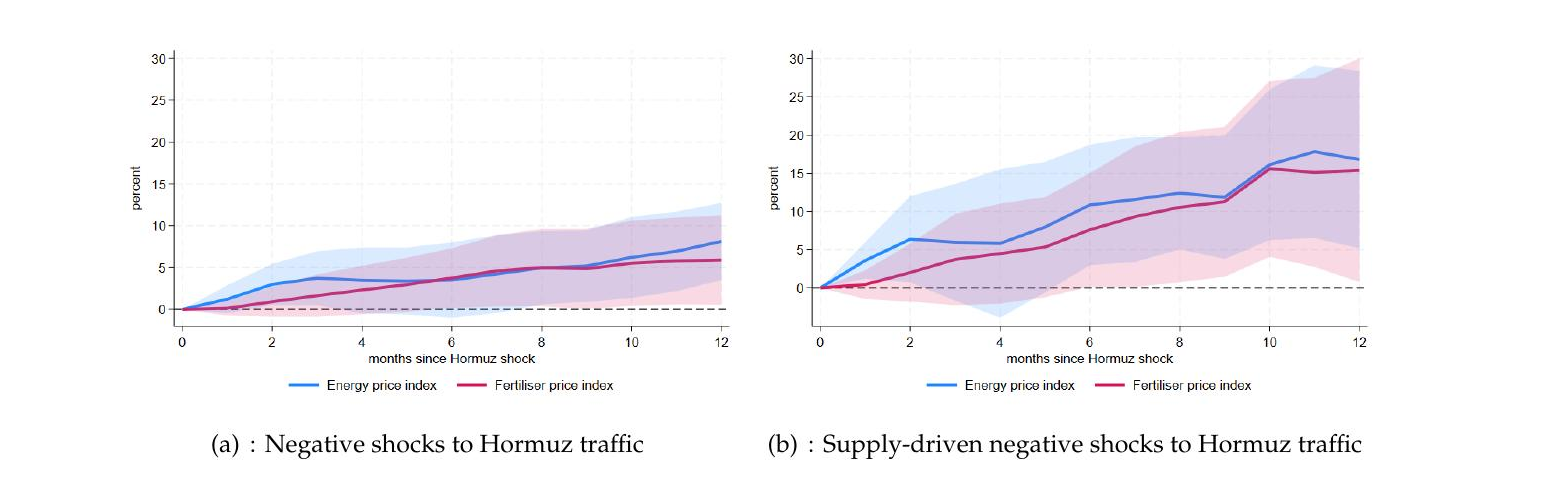
Il cuore empirico del paper conferma che uno shock negativo al traffico di Hormuz produce, dopo 6 mesi, un aumento di circa il 4% dei prezzi reali di energia e fertilizzanti rispetto al Cpi globale, che sale rispettivamente all’8% e al 6% dopo 12 mesi. Se si isola la sola componente supply-driven, l’impatto quasi raddoppia, arrivando al 15-17% dopo un anno.

Figura 7 — risposta dei prezzi reali di energia (blu) e fertilizzanti (rosso) a una riduzione standardizzata del traffico a Hormuz. Pannello (a): tutte le deviazioni di traffico; pannello (b): sole componenti supply-driven. Fonte: Portwatch, World Bank Pink Sheet, elaborazioni Bis.

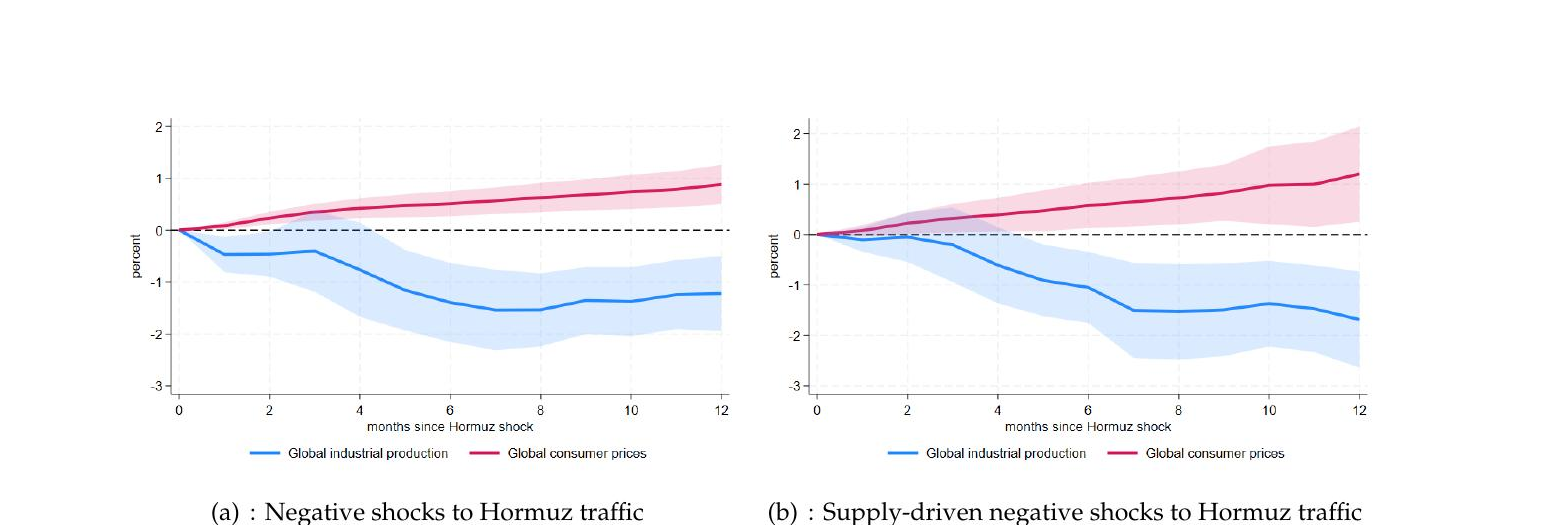
Il dato più interessante, però, riguarda la trasmissione all’economia reale: la Bis stima che una riduzione standardizzata del traffico produca, dopo 12 mesi, un calo della produzione industriale globale di circa l’1,5% e un aumento del Cpi globale di circa l’1%, con effetti statisticamente significativi già a 5 mesi. Il paper mostra che Hormuz è l’unico, fra i dodici choke point analizzati, a comportarsi sistematicamente come un vero e proprio shock di offerta globale, capace di muovere output e prezzi in direzioni opposte — non lo fanno, con la stessa consistenza, né Suez, né Bab el-Mandeb, né Taiwan.

Figura 9 — risposta della produzione industriale globale (blu) e dei prezzi al consumo globali (rosso) a una riduzione standardizzata del traffico a Hormuz, tutte le deviazioni (a) e sole supply-driven (b). Fonte: Fmi, Portwatch, elaborazioni Bis.

Non finisce qui. Lo shock a Hormuz amplifica le tendenza già in atto: l’inflazione alta o produzione debole. In altre parole, agisce come moltiplicatore delle fragilità preesistenti, non come shock neutro.

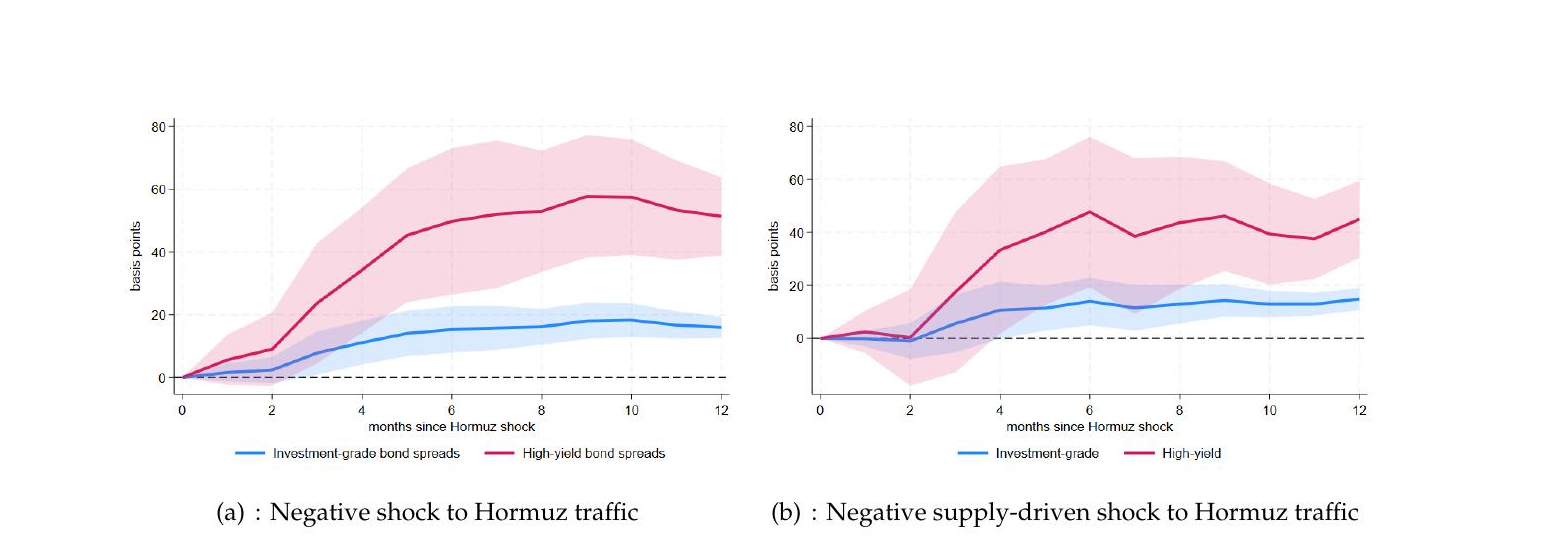
Il paper dedica una parte importante ai mercati finanziari. I dati mostrano che una riduzione standardizzata del traffico a Hormuz fa salire lo spread sulle obbligazioni corporate Usa high-yield di circa 50 punti base dopo 6-12 mesi, e quello investment-grade di circa 15-20 punti, con effetti statisticamente significativi già dopo tre mesi.

Figura 12 — variazione in punti base dello spread sulle obbligazioni corporate Usd investment-grade (blu) e high-yield (rosso) dopo una riduzione standardizzata del traffico a Hormuz. Fonte: Bank of America, Portwatch, elaborazioni Bis.

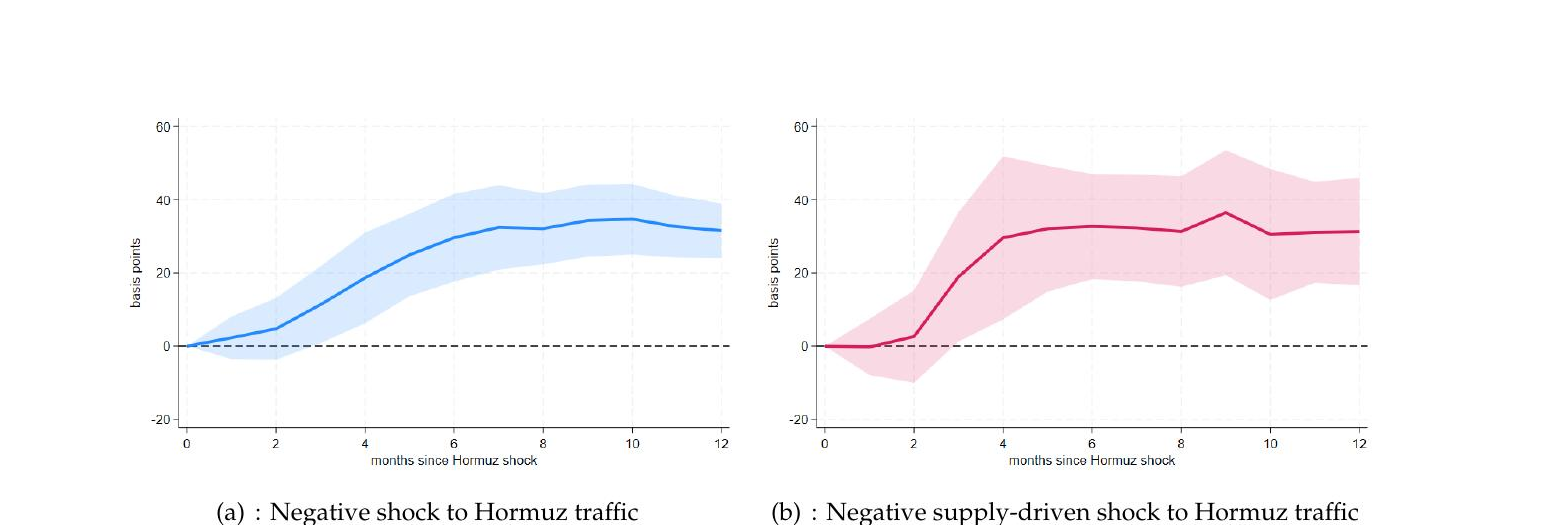
Lo stesso vale, con intensità simile, per lo spread Embi sui titoli sovrani dei mercati emergenti, che si allarga di 20-30 punti base a seconda dell’orizzonte considerato.

Figura 14 — variazione in punti base dello spread Embi dopo una riduzione standardizzata del traffico a Hormuz, tutte le deviazioni (a) e sole supply-driven (b). Fonte: J.P. Morgan, Portwatch, elaborazioni Bis.

L’aspetto più utile per la nostra lettura è la scoperta che questi shock finanziari funzionano come amplificatori: ampliano gli spread soprattutto quando sono già ampi, mentre restano quasi muti quando i mercati sono tranquilli. È una conferma indiretta di quanto scrivevamo a proposito del rapporto crescente fra geopolitica e finanza: le crisi politiche non colpiscono la finanza in modo lineare, ma la rendono più fragile nei momenti in cui è già sotto tensione — esattamente il meccanismo che il paper della Bis quantifica per Hormuz.

Il paper, inoltre, ospita un interessante confronto fra i vari chokepoint. Uno shock di traffico a Malacca, ad esempio, ha effettivamente un impatto significativo su prezzi energetici, produzione industriale e spread di entità comparabile o persino superiore a quella di Hormuz. Dall’altro lato, però, l’autore sottolinea con chiarezza che nessun altro choke point si comporta, con la stessa sistematicità di Hormuz, come un indicatore delle condizioni di offerta globale capace di muovere insieme produzione e inflazione in direzioni opposte: per gli altri stretti, l’effetto o non c’è, o è incoerente, o dipende dal fatto che quelle rotte riflettono più la domanda commerciale globale che vincoli reali di offerta. Si distingue, insomma, fra “chokepoint che generano uno shock di offerta globale” e “chokepoint la cui riduzione di traffico riflette semplicemente un calo della domanda”.

La stagflazione generata da Hormuz, insomma, è un effetto misurabile e persistente, che dura fino a un anno; gli spread finanziari si comportano come amplificatori delle fragilità esistenti, non come sismografi neutri; e soprattutto, Hormuz si conferma un caso a sé fra i choke point mondiali, capace di comportarsi come un vero shock di offerta globale mentre altri stretti — pur importanti — restano prevalentemente specchio della domanda. Resta da capire che effetti avrà sulla “governance” globale la crisi di un sistema di garanzie marittime che ha permesso la globalizzazione degli ultimi trent’anni e che difficilmente tornerà come prima.

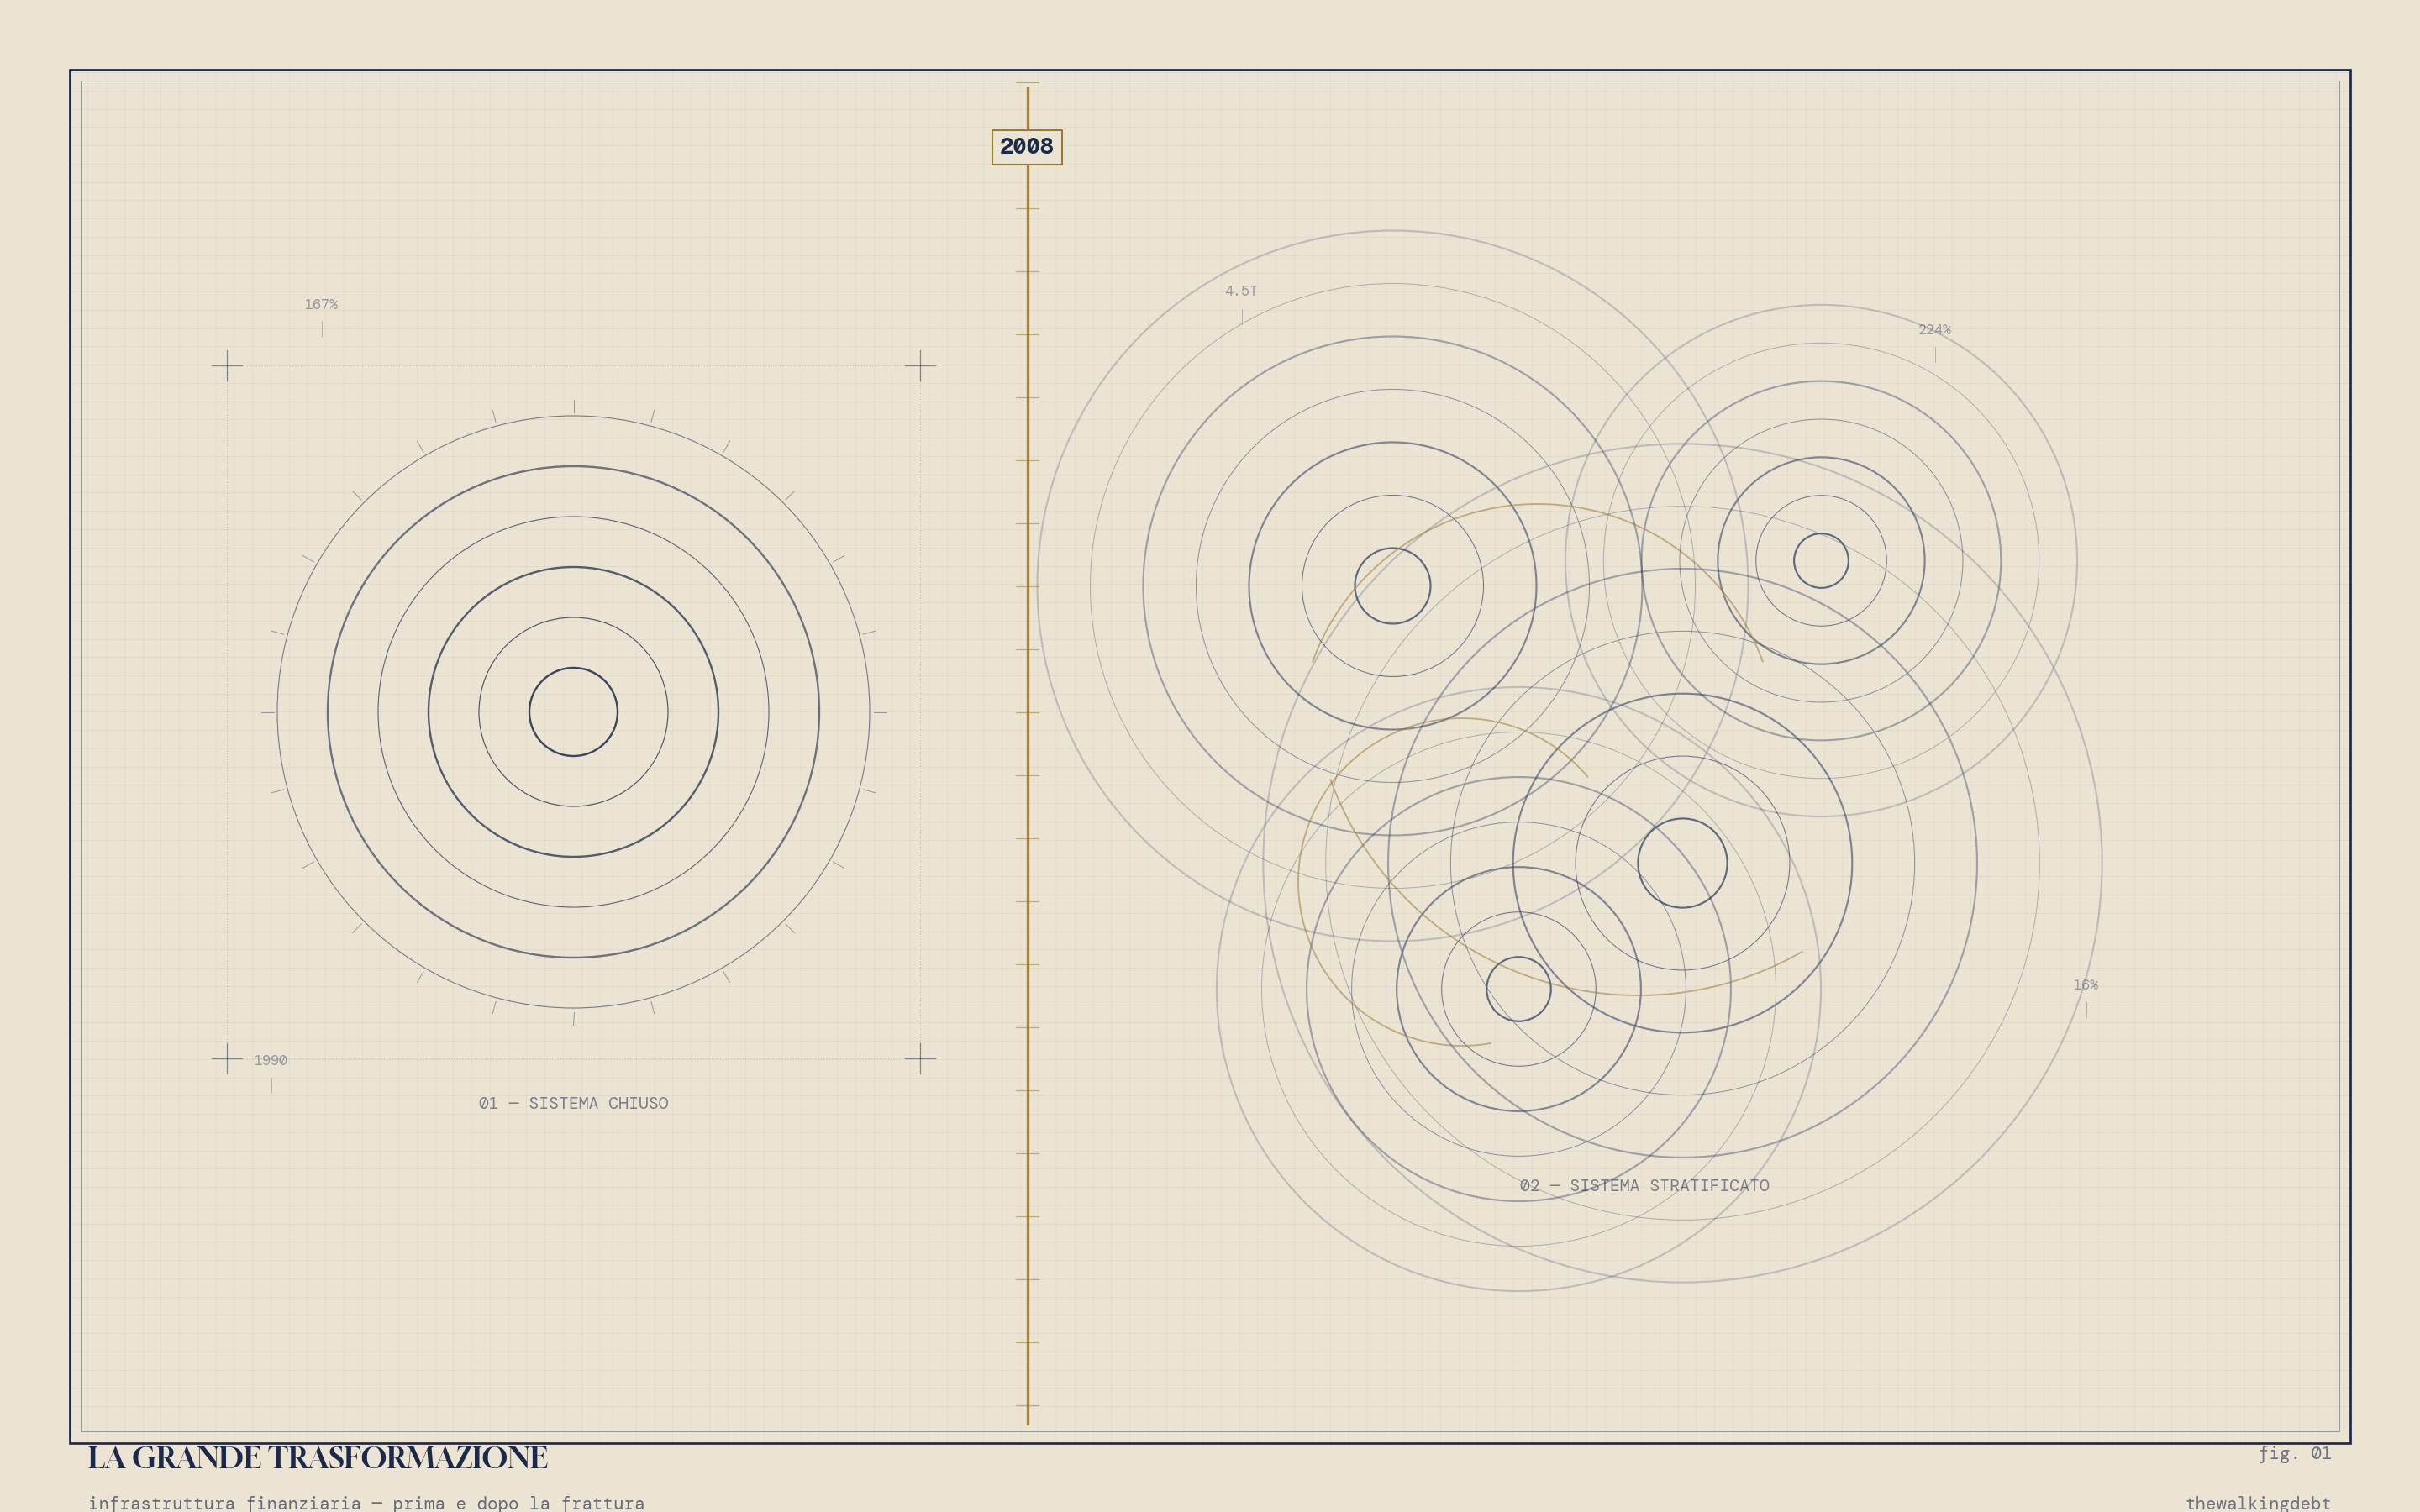
Trilogia della Grande trasformazione della finanza internazionale. Parte I: il prima e il dopo

Il quarto di secolo che ci siamo lasciati alle spalle ha mutato profondamente le strutture che reggono l’economia internazionale. Diversi eventi catastrofici hanno costretto i decisori a percorrere sentieri assai poco battuti o a costruirne addirittura di nuovi – whatever it takes, nella famosissima espressione di Mario Draghi nel contesto europeo – per tenere in piedi l’infrastruttura finanziaria sulla quale si basa la prosperità delle popolazioni. Il prezzo è stato pagato, e senza risparmio. 

L’esito, che nessuno poteva prevedere, ma che adesso possiamo osservare compiutamente, è stato una “Grande Trasformazione” di questa infrastruttura dove operano le banche centrali, le banche commerciali e il vasto mondo degli intermediari. Il loro agire è cambiato profondamente, pure se al prezzo di nuove fragilità sistemiche. La necessità della sopravvivenza ha evoluto i metodi della sopravvivenza, ma non ha eliminato il rischio.

Ci sono un prima e un dopo. Il prima è il mondo anteriore alla Grande Crisi Finanziaria del 2008, che si frantuma nello spazio di pochi mesi, durante i quali vengono rapidamente costruite le risposte istituzionali che preparano il dopo. Il fallimento di Lehman Brothers rende chiaro che era una crisi sistemica. Una sorta di Ragnarok statunitense. 

Il governo americano mette sul piatto una somma gigantesca – fino a 700 miliardi di dollari – per tenere in piedi la fiducia. La Fed riporta rapidamente a zero i tassi di interesse, da dove erano saliti dopo la crisi internet di fine XX secolo, varando insieme un possente programma di quantitative easing (QE), ossia acquisto di titoli sovrani sul mercato secondario, per garantire una costante liquidità a tassi convenienti. Molto rapidamente l’internazionale delle banche centrali si coordina. Tassi a zero e QE diventano parole di uso comune fra gli istituti di emissione. Si alimentano canali sempre più capienti di swap fra le banche centrali, con la Fed a tenere le fila, perché mai arrivino a mancare i dollari sul mercato, visto che la carta statunitense è il carburante finanziario della globalizzazione. 

E poi c’è il dopo, quello degli anni di vacche magre. Gli Stati alzano barriere al commercio e i creditori prestano con diffidenza. L’Europa vive anche una drammatica crisi del debito sovrano, rimasta negli annali delle nostre cronache. Anni difficili. La giostra che fa girare i soldi torna in attività, ma su basi completamente nuove. Le banche centrali, ad esempio, non sono più quelle di prima. I loro bilanci crescono a dismisura. Specchio perfetto di quelli degli Stati, che continuano a indebitarsi. Ma soprattutto riflesso di quelli delle banche commerciali. Il debito pubblico dei governi è un attivo per la banca centrale, che viene bilanciato, al passivo, dalle riserve delle banche commerciali, che questi titoli cedono all’istituto di emissione. Così il denaro di banca centrale diventa denaro di banca commerciale, per giunta moltiplicandosi. La giostra riparte, perciò, e con slancio (…). 

Questo post è stato pubblicato su Aspenia On Line. L’articolo completo è disponibile a questo link.

Cartolina. Piatto ricco

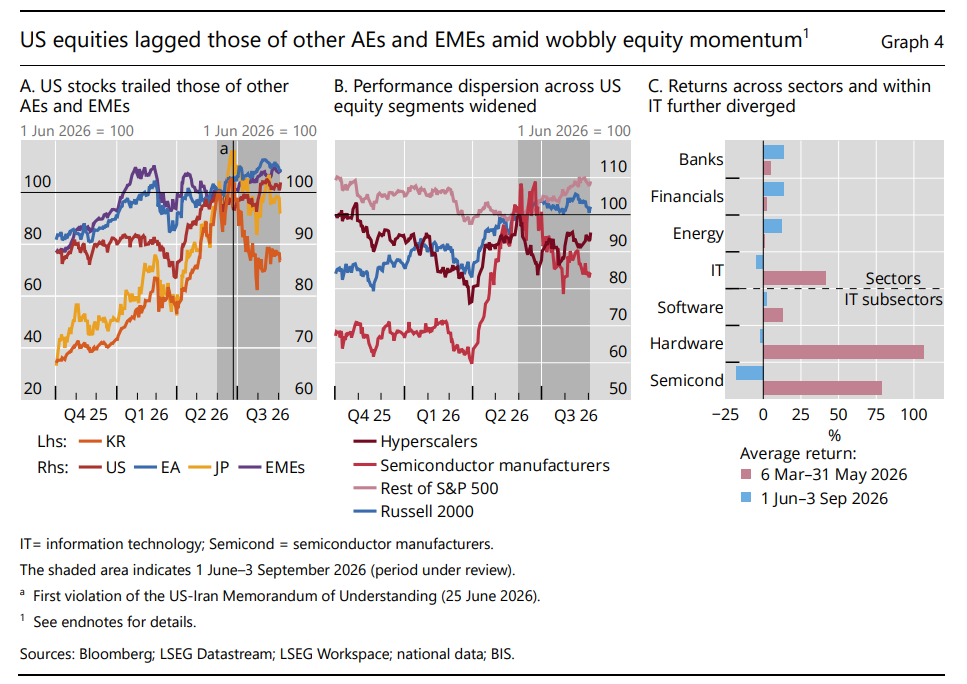
In un contesto a dir poco complesso, dove i timori inflazionistici si associano a quelli sulla sostenibilità fiscale di alcuni governi strategici, lampeggia come una lucciola – o un allarme, fate voi – l’andamento delle borse che malgrado alcuni recenti saliscendi rimangono toniche e orientate al rischio. Il rischio in fondo, ci piaccia o no, è diventato il nostro mestiere, anche se magari la borsa non sappiamo neanche cos’è. Sappiamo però che sale e che salirà finché gli investitori avranno voglia di ficcarsi dentro a un piatto che diventa sempre più ricco, infischiandosene bellamente dei campanelli d’allarme che risuonano per ogni dove. E’ andata sempre così in fondo. Finché la giostra gira falla girare. E domani è un altro giorno.

Cartolina. Addavenì l’AI

È sempre interessante monitorare gli sviluppi dell’escatologia, che racconta molto bene dei nostri desideri e delle nostre speranze, trasfigurate dal fine ultimo che auspichiamo per tutta la nostra esistenza. Per dire: siamo passati dall'”attesa della Sua venuta” al mitico “Addavenì Baffone”, rappresentazione plebea del Sol dell’Avvenire. Ma dopo non è che abbiamo smesso. Ci siamo adeguati. Mentre cambiavamo dio – da quello canonico a quello proletario, arrivando infine al denaro – cambiavamo anche la nostra escatologia. E oggi finalmente ne intravediamo i contorni, nella forma degli utili attesi dagli investimenti per l’AI, soggetto sul quale proiettiamo la nostra vocazione religiosa e dal quale ci attendiamo – letteralmente – miracoli. E i miracoli, nel nostro mondo secolarizzato dal denaro, hanno la forma di utili stratosferici. Nell’attesa della loro venuta, speriamo che l’AI raddrizzi pure il legno storto dell’umanità. Così finalmente saremo felici. Addavenì l’AI.