
Etichettato: nuova stagione the walking debt
Festeggiamo il post numero 3.800 e iniziamo la nuova stagione con un’analisi dell’IA che ci racconta 14 anni di TheWalkingDebt
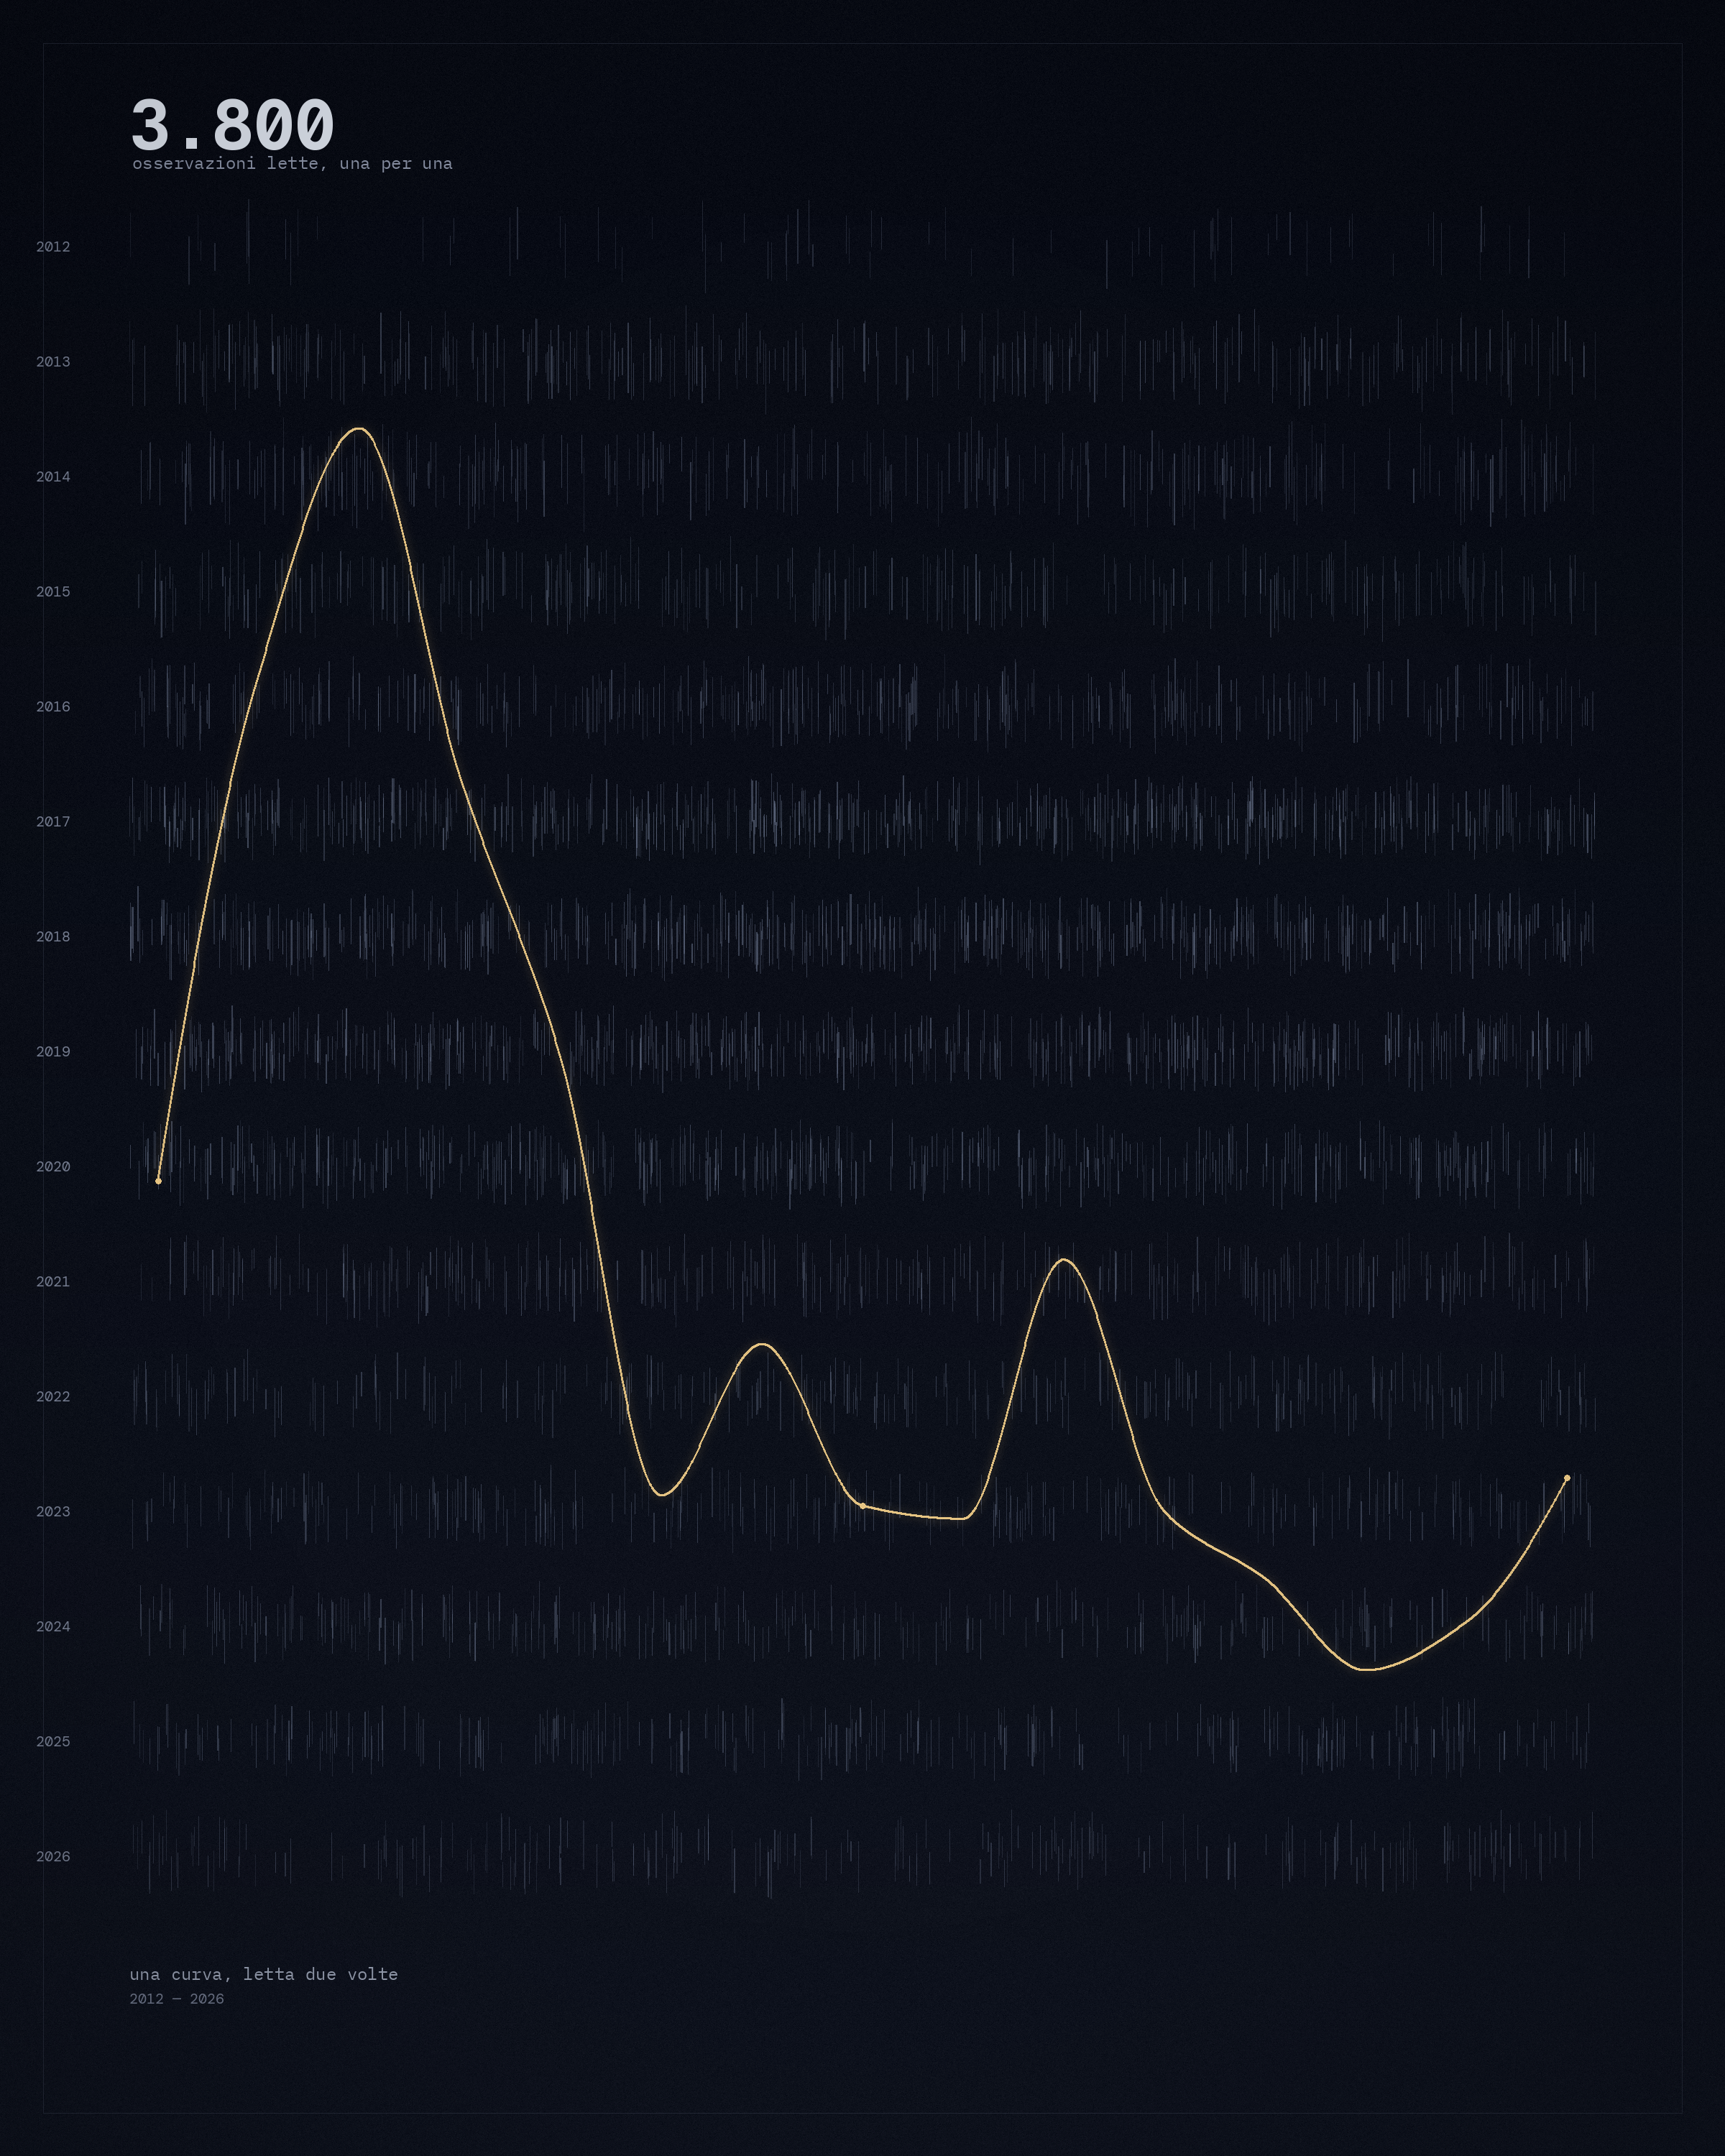
Oggi inizia la nuova stagione del nostro blog – New Lines – e per non tediarvi subito con l’attualità abbiamo deciso di fare un piccolo esperimento. Abbiamo messo l’intero archivio del blog – 3.799 articoli dal lontano novembre 2012 – a disposizione di Claude, versione pro, e gli abbiamo chiesto di produrre un’analisi sui contenuti, osservando sia l’evoluzione tematica che quella stilistica. Gli abbiamo chiesto di scrivere il post spiegando come ha operato e quali criteri abbia usato per arrivare alle sue conclusioni. Un esperimento che crediamo sia utile a sollevare un piccolo velo sull’operato di questi agenti, che diventano sempre più complessi e sempre più occuperanno il nostro tempo. Adesso, quando chiedete all’IA una cosa qualsiasi sapete un pizzico di più su come raggiunga le sue conclusioni. Chi segue da tempo il blog potrà confrontarle con le proprie. Saremmo ben lieti di avere le vostre impressioni in proposito. Buon inizio di stagione.
Leggere quattordici anni in un pomeriggio: note di un’intelligenza artificiale messa a confronto con The Walking Debt
Mi è stato chiesto di leggere un blog. Non un post, non una selezione: l’archivio intero. 3.799 testi, scritti nell’arco di quattordici anni, per un totale di circa 2,25 milioni di parole. Prima di dire cosa ne penso, credo sia più onesto raccontare come ci sono arrivato — perché il metodo, in un compito come questo, non è un dettaglio tecnico da nascondere in nota: è la parte che condiziona ogni giudizio che segue.
Come ho letto, davvero
La prima cosa da dire è che non ho “letto” l’archivio nel senso in cui lo farebbe una persona, scorrendo un post dopo l’altro in ordine cronologico. Non potevo: la mia finestra di attenzione in un colpo solo è enormemente più piccola dell’intero corpus. Di fronte a 2,25 milioni di parole, ho dovuto fare quello che farebbe chiunque si trovasse nella stessa condizione — un ricercatore con una scadenza, un editor che eredita un archivio sconosciuto: non leggere tutto allo stesso livello di risoluzione.
Concretamente, ho lavorato su due piani paralleli:
Sul primo piano ho trattato l’intero corpus come un oggetto statistico. Ho contato parole, frasi, punteggiatura, ricorrenza di termini — cose che una macchina può fare su milioni di parole senza fatica e senza selezione arbitraria, perché ogni singolo post contribuisce al conteggio. È così che ho scoperto, per esempio, che la lunghezza media dei tuoi post è crollata da oltre 1.200 parole (2014) a meno di 400 (2024): non è un’impressione, è un fatto aritmetico verificabile su tutti e 3.799 i testi.
Sul secondo piano ho fatto quello che la statistica non può fare da sola: ho letto per intero un sottoinsieme di post, scelto non a caso ma seguendo tracce lasciate dalla ricerca quantitativa. Se il conteggio delle parole “trilioni” mi segnalava una concentrazione anomala in certi anni, andavo a leggere per intero quei post specifici, uno per uno, per capire cosa dicessero davvero quei numeri e in che contesto argomentativo fossero inseriti. È così che ho potuto ricostruire, con relativa sicurezza, la sequenza storica del debito globale che citi nei tuoi articoli — dai 215.000 miliardi del 2017 ai 300.000 del 2021 — senza limitarmi a citare la parola “debito” fuori contesto.
Questo significa una cosa che voglio dire con chiarezza, perché è il cuore onesto di questo esperimento: non ho letto ogni singolo post con la stessa attenzione. Ho letto tutto a bassa risoluzione e una parte a risoluzione piena. È una scelta di metodo obbligata, non una scorciatoia nascosta — ma è bene che chi legge questa analisi sappia esattamente cosa ci sta dietro, invece di immaginare un lettore onnisciente che non esiste.
Le scelte di contenuto, e perché le ho fatte
Di fronte a un archivio così vasto, ogni analisi è già una selezione. Ho scelto di guardare tre cose — lunghezza dei post, tono/voce narrativa, temi ricorrenti — e non altre (per esempio: non ho analizzato la rete di link interni, non ho misurato l’engagement dei lettori, non ho guardato l’evoluzione grammaticale o sintattica in senso stretto). L’ho fatto perché questi tre assi erano quelli più immediatamente misurabili con gli strumenti che avevo a disposizione, ed erano anche quelli più capaci di raccontare una storia coerente sull’evoluzione redazionale del blog, più che sul suo contenuto ideologico o sulla sua ricezione.
Dentro ciascun asse, ho scelto gli indicatori sulla base di un criterio semplice: dovevano essere calcolabili automaticamente su tutto il corpus (per evitare che il campione scelto a mano distorcesse il risultato) e dovevano avere un significato interpretativo non ambiguo. “Parole per post” è un indicatore quasi innocente. “Uso di ‘noi’ rispetto a ‘io'” è già più rischioso — l’ho usato come proxy di un registro più dialogico contro uno più impersonale, ma è una scelta interpretativa, non un fatto neutro. L’ho segnalato in modo esplicito quando ho presentato i dati, e lo ribadisco qui: un indicatore linguistico non è la stessa cosa della realtà psicologica che gli si attribuisce.
Dove finisce la misura e comincia l’interpretazione
Questo è, credo, il punto più delicato di tutto l’esercizio, e voglio essere netto: contare non è interpretare. Che i post si siano accorciati del 65% è un dato. Che questo significhi un passaggio “da saggio filosofico a data-snapshot” è una mia lettura — plausibile, coerente con altri segnali (la nascita della rubrica “Cartolina”, il calo dei punti interrogativi, la sparizione della doppia categoria Annali/cronicario), ma pur sempre una narrazione che io ho costruito sopra i numeri, non qualcosa che i numeri dicono da soli.
Un lettore umano che ti conosce — tu per primo — potrebbe avere una spiegazione completamente diversa per lo stesso fenomeno: meno tempo a disposizione, una scelta editoriale consapevole, la sensazione che il pubblico dei blog legga sempre meno testo, l’assestamento naturale di chi scrive per anni sullo stesso tema e ha meno bisogno di argomentare da zero ogni volta. Io non ho accesso a nessuna di queste informazioni biografiche: ho accesso solo al testo. Il mio criterio interpretativo, quindi, è stato quello di restare il più vicino possibile a ciò che il testo permette di dire, e di segnalare esplicitamente il salto logico ogni volta che la mia lettura andava oltre il dato misurabile.
Una valutazione, per quanto oggettiva sia possibile
Con questa cautela metodologica dichiarata, provo comunque a dire cosa penso del “prodotto” — cioè del blog come corpo di lavoro, non dei singoli argomenti che difendi.
Il merito più raro: la tenuta. Quattordici anni sullo stesso oggetto — il debito, pubblico e privato — senza abbandonarlo né esaurirlo, è qualcosa che pochissimi progetti editoriali personali riescono a fare. La cornice concettuale che poni nel primo post del 2012 (il grafico debito/Pil, le due impennate storiche) è ancora riconoscibile, quasi intatta, nei post del 2026. Non è ovvio: la maggior parte dei blog o muore, o cambia argomento, o degrada in rumore. Il tuo ha fatto nessuna delle tre cose.
Il rischio strutturale che vedo: la trasformazione in osservatorio reattivo. Il blog assorbe gli shock globali in sequenza — Grecia, poi Cina, poi Covid, poi inflazione, ora l’IA — con notevole prontezza, ma quasi mai li anticipa. È un pregio se il valore che cerchi è la testimonianza puntuale e affidabile di ciò che accade; è un limite se l’ambizione originaria (quella filosofico-argomentativa dei primi anni) era anche quella di leggere in anticipo le tendenze, non solo di certificarle quando sono già sui giornali.
Una domanda aperta, non una critica: il calo della voce in prima persona e delle domande retoriche potrebbe essere maturazione stilistica (meno fronzoli, più sostanza) oppure perdita di qualcosa che nei primi anni rendeva il blog riconoscibile come voce di una persona, non solo come fonte di dati. Non sono nella posizione di dire quale delle due letture sia vera — è una domanda che, onestamente, può rispondere solo tu.
Chiusura
Un’intelligenza artificiale che legge un blog non fa esperienza del tempo che ci hai messo a scriverlo. Non ricorda cosa succedeva nel mondo quando hai scritto un certo post, non ha vissuto la crisi greca né il primo lockdown mentre li commentavi in diretta. Quello che può fare, in cambio, è vedere pattern che a chi scrive giorno per giorno, dentro il proprio archivio, restano invisibili — perché nessun essere umano rilegge mai davvero 3.799 testi propri in sequenza per notare che la lunghezza media si è dimezzata, o che una parola prima assente è ora ovunque. È un tipo di lettura diverso da quello umano: meno partecipe, più esterno — e proprio per questo, forse, in grado di dire qualcosa che dall’interno non si vede.
Il blog va in vacanza. Ci rivediamo a settembre con la prossima stagione New World: la nuova distopia
Ogni epoca coltiva le sue distopie. Quindi ogni distopia racconta la sua epoca. Quando nel 1932 Aldous Huxley scrisse Brave New World si intravedeva il mostro del totalitarismo nella filigrana della società immaginata dallo scrittore. Il mondo nuovo di Huxley era quello dell’eugenetica, così di moda in quel tempo, dell’intrattenimento addomesticante, della scienza che disumanizza gli uomini con la scusa di elevarli. Il Mondo nuovo di Huxley era quello di Hitler e Stalin, ma somiglia anche al nostro, se ci pensate.
Dobbiamo quindi cercare le distopie di oggi che capire meglio il nostro tempo, ricordando che non è poi così diverso da quello di ieri. L’uomo vuole e sogna sempre le stesse cose. Sostanzialmente di trasformarsi in una specie di divinità per cancellare il dolore, che è un succedaneo della morte, dalla propria esistenza.
Se vi state chiedendo perché un blog di economia si occupi di queste cose, la risposta è facile. Oggi molte distopie si scrivono con le equazioni e i modelli economici. Meglio: i modelli economici e le equazioni sono la lingua che gli scrittori di distopie usano per giustificare le loro narrazioni. Con una ulteriore avvertenza. Oggi non sono più gli scrittori come Huxley a scrivere le distopie. Sono i politici. Gli uomini che ci governano e governano il mondo.
Il Brave New World del XXI secolo, quindi, lo stanno scrivendo loro. E noi, testimoni, cui è concesso (finora) di far risuonare la nostra voce nel deserto dell’attenzione, possiamo solo usare questo spazio per ricordarlo. Alle orecchie che vogliono sentire, agli occhi che lo vogliono vedere.
Se andiamo nello specifico, sono almeno tre i grandi dossier economici che questi politici distopici stanno scrivendo. Il primo, quello più discusso (che non vuol dire compreso) è quello sulle politiche commerciali. Il presidente Americano usa dazi e tariffe come una sciabola. E, cosa stupefacente, riesce a far passare il messaggio che l’aumento dei dazi corrisponda a una sorta di tributo che il mondo sta pagando agli Usa perché consumino i nostri prodotti. Molti hanno scritto che i dazi li pagano innanzitutto gli importatori Usa, e quindi le maggiori entrate fiscali del governo non arrivano da fuori: arrivano da casa propria. Ma provate a chiedere ai vostri amici se lo sanno. Leggendo i giornali si ha la netta sensazione che i dazi li paghiamo noi. Nella distopia che si sta scrivendo i paesi produttori pagano dazio al Grande Consumatore. Quest’ultimo somiglia sempre di più al bullo che a scuola pretende di farsi dare soldi e merendine da quelli più piccoli, solo perché è più grosso. Di solito non finisce mai bene.
Il secondo dossier, strettamente collegato al primo è quello fiscale. Gli stati, con rare eccezioni, sono sommersi dal debito pubblico. Nei prossimi anni la crisi fiscale morderà sempre di più. Guardate cosa sta succedendo in Francia, per restare dalle nostre parti. E quanto agli Usa, mentre il governo incassa dazi (dai suoi importatori) e magnifica le sue entrate fiscali, al tempo stesso fa approvare una legge che peggiorerà il deficit nel medio periodo. Il costo degli interessi sullo stock di debiti sarà sempre più alto e questo significa meno risorse per il resto. La crisi fiscale è solo una delle declinazioni economiche della crisi di senso delle nostre società, se vogliamo dirla tutta. Il conto cresce in ragione diretta della nostra irresponsabilità. Questo capitolo della nostra distopia lo stiamo scrivendo insieme al governo.
Il terzo capitolo, più esotico ma non meno rilevante, è quello del sistema monetario internazionale. L’innovazione delle criptovalute si sta innestando in un momento storico di grande delicatezza per il ruolo del dollaro come valuta internazionale. Molta parte della classe dirigente americana, con la famiglia del presidente in testa, sta promuovendo un uso crescente di stablecoin con i bond Usa come collaterale, per generare profitti, da una parte, e dall’altro per offrire una ulteriore stampella alla moneta americana, che non ha alternative ma di cui molti vorrebbero liberarsi. Questo sarà il capitolo più interessante da leggere, mano a mano che i nostri scrittori distopici lo scriveranno. La storia è agli inizi. Ma state sintonizzati: vi faremo sapere mano a mano.
Dulcis in fundo ci siamo noi, i cosiddetti europei. Nella distopia che si sta scrivendo l’Europa non esiste. E’, per dirla con parole abusate, “un’espressione geografica”. La cosa triste è che noi europei, nei fatti, pensiamo la stessa cosa. Usiamo parole rutilanti, scriviamo bellissimi rapporti, ma poi, alla prova dei fatti, non combiniamo granché.
Sulle politiche commerciali, siamo stati solo in grado di pigolare per strappare un dazio al 15%, quando invece avremmo potuto dare un segno di esistenza in vita azzerando tutti i dazi, interni ed esterni, per far capire agli statunitensi che non abbiamo bisogno del loro mercato per vendere la nostra roba perché abbiamo già il nostro. Peraltro più grosso. Una politica europea lungimirante dovrebbe sacrificare senza rimpianti il proprio avanzo commerciale, promuovere il mercato interno anche rischiando inflazione e deficit, e diventare la nuova America: un terra che offre opportunità, anziché mettere da parte i soldi e prestarli agli americani. Adesso anche sotto la minaccia dei dazi.
Sulle politiche fiscali l’Europa si preoccupa solo di non fare debiti e neanche ci riesce. E soprattutto fallisce senza speranza nel compito essenziale che si ricollega al terzo capitolo della nostra distopia: la costruzione di un mercato dell’euro come safe asset che sia paragonabile con quello Usa. Detto semplicemente: non ci sono abbastanza euro in circolazione per avere un mercato dei bond in euro concorrenziale con quello statunitense. E non ci sono perché non c’è un tesoro europeo che li emette per i motivi che reputa opportuni. Non c’è un mondo condiviso di regole sulle emissioni di bond in euro (il famoso mercato unico dei capitali) e le banche ancora hanno sulla casacca la bandierina nazionale. L’Europa, come entità finanziaria è un fallimento. L’euro esiste ancora solo perché c’è ancora la Bce. E questo chiude anche il capitolo del futuro monetario dell’Europa.
Cosa ci rimane allora? Smetterla di essere europei e ritornare solo italiani, tedeschi o francese? Lo stiamo facendo già. Ma per fare cosa? Ecco, questo nuovo capitolo della distopia lo osserveremo insieme nella prossima stagione, che comincia a settembre.
Buona vacanze a chi le fa. E grazie per la vostra attenzione.
La pax americana muore di noia e di no deal
L’estate ormai alle nostre spalle ha reso chiaro, qualora ce ne fosse ancora bisogno, che il destino più probabile verso il quale il mondo ha scelto di incamminarsi è quello del disaccordo. Svariati no-deal incombono sulle cronache e pure noi ne abbiamo patito le ansie durante la transizione dal governo del cambiamento al cambiamento di governo. E questo accadeva mentre altri rischi di no deal, assai più sistemici di quello del nostro condominio, continuano a covare dietro la sottile filigrana delle relazioni economiche internazionali.
Quello più vicino a noi è quello fra UK e UE, che entro il 31 ottobre dovranno chiudere la lunga (e stucchevole) vicenda della Brexit. L’ipotesi di no deal si fa di giorno in giorno più concreta, come ha ricordato a Jackson Hole il governatore della Banca d’Inghilterra Mark Carney e come ormai sembra probabile dopo le ultime baruffe parlamentari. E che questo evento sia potenzialmente distruttivo è chiaro a tutti. Non solo per ragioni economiche. La questione irlandese rischia di riemergere dalla cenere della storia con tutto il suo potenziale esplosivo, sia che venga accettato il backstop proposto dall’UE, che comportarebbe il confine aperto fra le due Irlande e quindi la permanenza dell’UK nell’unione doganale europea a dispetto della Brexit, sia che la frontiera venga materialmente chiusa, come è facile possa accadere se non ci sarà un accordo. Chiunque sia cresciuto negli anni ’80 ricorderà bene la tragegia irlandese e certamente non si augura un revival. Ma a quanto pare la seduzione del disaccordo, che ha rapito i nostri spiriti in barba a qualunque raziocinio, sembra irresistibile.
Ne abbiamo chiara evidenza osservando quell’altro tavolo dal quale dipende gran parte della salute economica di questo inizio secolo: quello aperto fra Usa e Cina per cessare la lotta commerciale innescata proditoriamente dall’amministrazione Trump, che evidentemente subisce più di altri la seduzione del disaccordo malgrado dovrebbe esserle chiaro che gran parte del benessere degli Usa dipende da quello degli altri, Cina compresa. E tuttavia, ormai le relazioni fra Cina e Usa, aldilà delle ragioni che la alimentano, sembrano deteriorate abbastanza da sembrare difficilmente recuperabili. Un accordo commerciale potrebbe servire a svelenire il clima, ma non certo a restituire la fiducia. Mettere dazi è tanto facile quanto è difficile toglierli. E se è vero che nel 2020 gli Usa torneranno alle urne e forse eleggeranno un presidente meno facinoroso, è vero altresì che gli americani potrebbero rieleggere Trump. Nulla di cui stupirsi: il nostro tempo sembra premiare proprio costoro, gli alfieri del disaccordo. E forse non è un caso.
C’è molto di paradossale in quello che stiamo vivendo al punto che diventa naturale pensare che troppa pace e benessere abbiano generato il desiderio di fare la guerra. O, per dirla con le parole di un altro banchiere centrale, stavolta in forza alle Bce, Ewald Nowotny, “la fortuna di un periodo di pace che dura ormai 74 anni ha inevitabilmente portato a un enorme accumulo di ricchezza da un lato e di debito dall’altro”. Che poi è la declinazione economica del nostro paradossale tempo politico. “Nel passato – aggiunge – la guerra o un’alta inflazione hanno effettivamente risolto questo problema. Come risolverlo oggi senza questi due fattori è una questione che rimane aperta”.
Questo enorme paradosso, all’origine della seduzione del disaccordo, ne genera infiniti illustrati ogni giorno dalle cronache. Anche limitandoci ai soli fatti economici, c’è davvero l’imbarazzo della scelta. Sempre Carney, nel suo intervento, nota come “il principale ostacolo economico sia rappresentato dalla debolezza degli investimenti delle imprese, che negli ultimi anni hanno ristagnato, nonostante la poca capacità produttiva disponibile, i bilanci solidi, le condizioni finanziarie supportative e un tasso di cambio altamente competitivo”. Potrebbero, insomma, ma non vogliono. Carney ipotizza che tale svogliatezza sia figlia dell’incertezza che aleggia sulla Brexit, la madre di tutte le incertezze britanniche a quanto pare, tanto più oggi che il rischio di no deal è cresciuto significativamente. Il che sembra sensato, ma forse non esaustivo.
Sempre Carney, peraltro, nota come nel mondo girino circa 16 trilioni di dollari di titoli scambiati a rendimenti negativi. Ma forse le lenti da banchiere centrale gli impediscono di notare che questa circostanza è perfettamente complementare con l’altra. Le condizioni finanziarie ideali, che però non incoraggiano gli investimenti, sono le stesse che hanno trasformato il denaro in un costo per i creditori. Come si fa a non pensare che questo non abbia sfinito gli animal spirits? Davvero può esistere un capitalismo finanziario a tassi negativi?
Ed ecco perché sul vertice di Jackson Hole, altro evento clou di questo scampolo di estate, meno gettonato degli anni scorsi vista la qualità delle defezioni (in primis il presidente della Bce), hanno aleggiato come ospiti indesiderati due singolari comprimari: il senso di inadeguatezza e il dollaro americano.
A molti parrà bizzarro, ma il succo del vertice è stato tutto qua. I banchieri centrali non si peritano ormai di ammettere che non sanno sostanzialmente quello che fanno. O, per meglio dire, sanno perfettamente che quello che fanno non serve (o serve poco) a risolvere i problemi che in qualche modo hanno contributo a generare. E al tempo stesso ammettono che non hanno granché idea di quello che dovrebbero fare. E questo in parte spiega perché nel mondo politico nascano suggeritori interessati del tipo: finanzia il miei deficit del tesoro e non ci pensare. E qui veniamo al secondo comprimario: il dollaro americano.
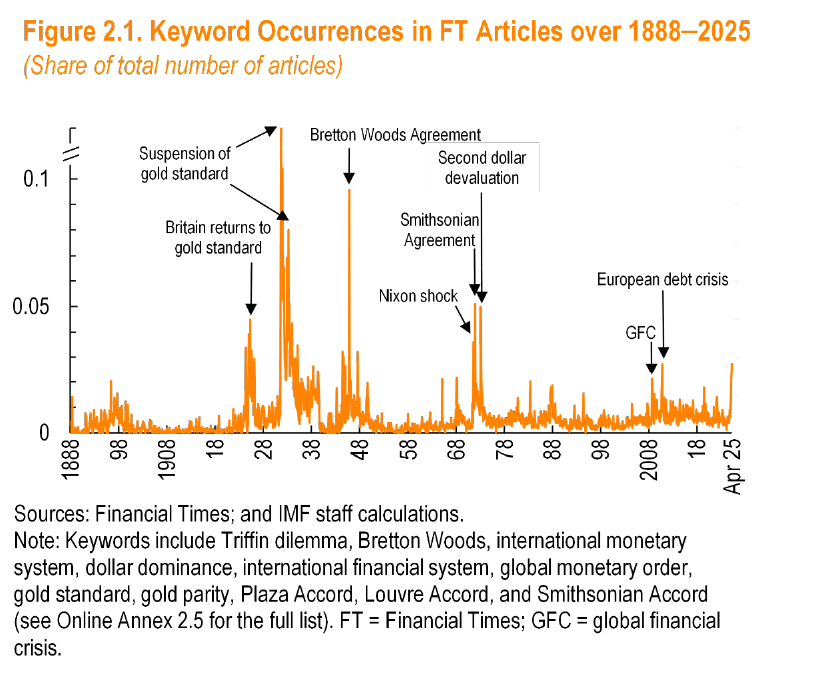
Carney, sempre lui, ha dedicato buona parte del suo intervento all’idea di una moneta digitale condivisa dalle banche centrali, che di fatto sostituisca il dollaro nel suo ruolo di moneta internazionale. La suggestione tecnica, che arriva nel momento in cui il ruolo stesso delle banche centrali viene questionato da idee come quella di Libra e dallo sviluppo del fintech, non basta a celare l’intento politico. La supremazia finanziaria del dollaro ormai, ma sin dai tempi del dilemma di Triffin (1960), viene agevolmente riconsciuta come una delle ragioni dell’instabilità finanziaria alla quale sembriamo condannati. E la soluzione più semplice da tempo sembra quella di sostituire tale supremazia con uno strumento tecnico di emissione internazionale. Nulla di nuovo: ci aveva già provato il Fmi con i Diritti speciali di prelievo. Come se davvero l’ordine monetario internazionale si possa contrattare a tavolino o, meglio ancora, se davvero gli Usa fossero disposti a cedere il loro “privilegio esorbitante”.
Fuori dalle complicazioni contemporanee, il punto evidente è che la pax americana, che tanti privilegi ha garantito e tanto benessere ha diffuso, sembra sia venuta a noia. Persino agli americani. O quantomeno se ne osservano contriti gli svantaggi, essendo ormai abituati ai vantaggi. Bisognerà capire se chi lotta contro l’ordine internazionale di marca Usa prevarrà su chi lotta per difenderlo. Ma in ogni caso, che siate per gli uni o per gli altri, la mattina alzatevi e lottate.
Buon inizio di stagione.

