← Torna alla stagioneThe Walking DebtIndice
Stagione IV · Bad equilibrium
Il diario della stagione10 Marzo 2016

Articolo 116 / 218

L’ascesa secolare del debito privato


A quanto pare c’è poco di nuovo da aspettarsi per il futuro. La prigione del debito nella quale le società si sono infilate non è una semplice circostanza, ma esprime addirittura una tendenza secolare che fa il paio con quella ribassista dei tassi di interesse e con quella del ristagno al quale sembrano condannate le nostre economie. Tutto si tiene d’altronde. E a noi che osserviamo resta solo da capire in che modo le nostre società, con le famiglie, le imprese e gli stati, dovranno rendere questi debiti sostenibili ben sapendo che comunque dovremo pagare il prezzo di una vita economica volatile e squilibrata.

Per il momento l’unica risposta è arrivata dalle banche centrali che, almeno nei paesi più sviluppati, si sono rassegnate a tenere a zero i tassi di interesse, pur sapendo che alla lunga rischiano di creare nuove pressioni sulla stabilità finanziaria. E tuttavia non possono far altro. La prigione del debito, a ben vedere, altro non è che il lato oscuro dell’altra prigione, quella del credito, nella quale le economie occidentali sembrano condannate ad abitare e che trova le sue ragioni nelle tendenze di fondo dell’economia delle quali i boom creditizi sono una manifestazione ineludibile.

Così almeno la racconta Jon Cunliffe, vice governatore della BoE che si occupa principalmente di stabilità finanziaria, al quale dobbiamo uno speech molto interessante dedicato proprio alla deriva creditizia delle nostre società. La prospettiva storica aiuta a comprendere la portata della questione. I dati sono riferiti al Regno Unito, ma il trend somiglia a quello di altre economie. L’UK, insomma, è un ottimo benchmark.

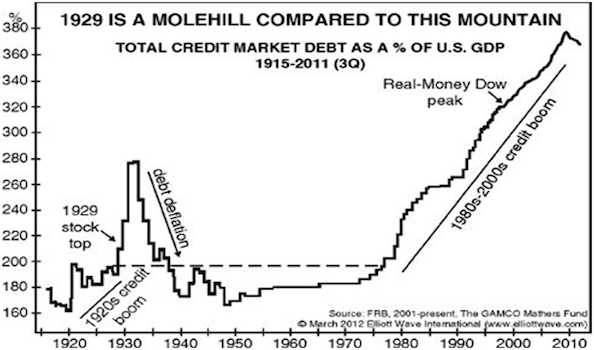
Nel 1880, dice il nostro banchiere, lo stock di debito privato – o, che è lo stesso, di credito concesso dalle banche al settore privato non finanziario – oscillava intorno al 16% del Pil. Da allora questa montagna di credito/debito è cresciuta costantemente, salvo le interruzioni dovute alla guerra, arrivando al 63% nel 1950, rimanendo a quel livello, fra alti e bassi, fino al 1980.

“Il tasso di crescita cambiò marcatamente negli ultimi 20 anni del secolo scorso – dice – che fu un periodo di prima liberalizzazione e globalizzazione del settore finanziario. Il credito iniziò a crescere più velocemente dell’economia e come risultato lo stock passò dal 63% del Pil nel 1980 al 120% dei primi anni ’90. Quindi rallentò alcuni anni a causa della recessione di quel periodo e poi riprese a salire. Nel 2009 aveva raggiunto il 177% del Pil. In aggregato le economie avanzate hanno visto un trend simile”.

Nei dieci anni fra il 1997 e il 2007 il credito è cresciuto in media del 7% l’anno a fronte di una crescita del prodotto del 3%, quindi più del doppio dell’economia. “Se questo trend non si fosse fermato, saremmo arrivati al 200% del Pil nel 2012 e al 300% nel 2023”. E questo meglio di ogni altro ragionamento fotografa ciò di cui siamo capaci.

La crisi interruppe questa ricorsa. Nel 2014 il credito scese dal 177% del Pil al 140, dove si trova adesso, quindi al livello del 2002. Dovrebbe scendere un altro 25% per tornare a livello del 1997 che, giova ricordarlo, non era basso.

La crescita del credito implica quella del debito, ovviamente. E infatti le famiglie britanniche hanno visto i loro debiti seguire lo stesso trend: più o meno intorno al 50% fino al 1980, e poi raddoppiarlo fino a superare il 100% nel 1990, per arrivare al 155% nel 2007. Ora si trova al livello del 2012, al 135%, che poi è lo stesso del 2004.

Comprendere cosa ci sia dietro questa crescita di credito/debito è molto più che un esercizio accademico per il nostro banchiere, tanto più oggi che il credito è tornato a crescere anche se al momento sembra in linea con la crescita economica. Con l’ovvia premessa che “il credito o il debito non sono cattivi”, il nostro sottolinea che questa consuetudine di farli crescere ormai appartiene al nostro costume economico. Non sapremmo fare senza insomma. “La nostra società e la nostra economia – dice – sarebbero molto differenti, e io sospetto a noi meno congeniali se il rapporto fra credito e pil fosse lo stesso del 1880”. Ma questo non vuol dire che questo trend sia inarrestabile: “Gli alberi non possono raggiungere il cielo”, osserva.

In questo esercizio di realtà, nel quale si confrontano l’appetito potenzialmente inesauribile di una società e la capacità di un sistema bancario di sostenerlo, il punto centrale è che “il debito ha reso la nostra economia più vulnerabile”. “Un alto stock di debito nelle famiglie – sottolinea – , specie quando è garantito da asset immobiliari è stato alla radice di molte crisi finanziarie in passato”.

Quindi sembra che tutto cospiri a favorire il credito e al tempo stesso a rendere il debito un pericolo per la società. E non riesco a trovare definizione più precisa per esprimere la trappola paradossale nella quale ci siamo infilati con le nostre stesse mani.

Altre informazioni completano il quadro. Premesso che l’UK si è trovata alle prese con un lungo e tormentato ciclo finanziario, la prima domanda alla quale il banchiere prova a rispondere è dove siano finiti tutti questi soldi che le banche hanno generosamente provvisto. Perché se l’economia è cresciuta assai meno del credito, nel decennio prima della crisi, ciò vuol dire che questo fiume di denaro è finito immobilizzato da qualche parte. Le analisi dicono che in parte è stato utilizzato dalle imprese per i loro affari – circa un terzo – ma il grosso, quindi i due terzi, è finito in pancia alle famiglie in larga parte per comprare casa. Il debito assicurato delle famiglie inglesi è passato dal 70% del reddito degli anni ’90 a oltre il 110% del 2007, con uno stock assoluto passato da 300 miliardi di sterline a 700. “Il driver principale è stata la salita dei prezzi delle case”.

Ma cosa ha determinato il rincaro dei prezzi delle case? Il nostro banchiere ne individua la ragione principalmente nella discesa, anche questa secolare, del tasso di interesse di lungo termine, visto che quest’ultimo “è importante sia per il livello del debito che per il valore degli asset che finanzia”. Con la precisazione che “il tasso di interesse reale è naturalmente dipendente da fattori strutturali non dalle banche centrali”. Col che queste ultime vengono definitivamente assolte. I tassi si abbassano non perché le banche centrali – ed è il caso della Fed e della BoJ – li tengono pressoché a zero da quasi un decennio, ma perché sono all’opera tendenze di lungo periodo.

Negli ultimi 30 anni – guarda caso da quando il debito ha iniziato a crescere senza sosta – il tassi di interesse reale sono diminuti di 4,5 punti in tutti i principali paesi. “Il declino strutturale dei tassi reali ha fatto salire, in particolare, i prezzi delle case, a causa della loro offerta rigida e ha reso i debiti più facili da servire”, dice ancora. In tal senso, quindi, la tendenza delle BC di tenere i tassi nominali a breve a zero non fa altro che obbedire a principi profondi del nostro vivere economico contemporaneo e quindi dovremmo pure essere loro grati per la sollecitudine.

In questa narrazione, in cui sembra che non ci sia nessun colpevole e quindi tutti siamo responsabili – vuoi per la demografia, vuoi per la distribuzione del reddito, vuoi per i debiti che abbiamo cumulato – l’unica controindicazione è che i fattori strutturali sottesi al calo dei tassi, e quindi alle facilitazioni creditizie, sembrano siano in gran parte destinati a durare. E soprattutto una constatazione: ammesso che la crescita del credito sia ineludibile, ciò non vuol dire che non ponga enormi problemi di gestione del rischio e della stabilità finanziaria. Sarà pure più facile fare debiti, perché sarà più facile fare credito, ma questo non vuol dire che poi tali debiti non si debbano pagare. O meglio, almeno servire. Ossia pagare gli interessi.

Da questo punto di vista c’è stato un miglioramento in UK. Nel 2001 lo stock del debito era di 800 miliardi di sterline e i tasso di interesse del 6,7%. Oggi lo stock è raddoppiato a 1,6 trilioni, ma il tasso si è quasi dimezzato al 3,6%, senza includere il credito al consumo.

Ed eccolo qua il capolavoro per il quale cospirano i cambiamenti secolari e l’intelligenza delle banche centrali: rendere una montagna di debito crescente sostenibile abbassandone il costo del servizio.

In questo paradiso del debito, però, si annida un serpente: il debito stesso. Un alto livello di debito, dice lo stesso banchiere, rende comunque un paese fragile perché una famiglia indebitata comprime i consumi per pagare i suoi debiti e inizia quella deriva deflazionaria che conosciamo bene sin dagli anni ’30 e che somiglia tanto a quella vissuta di recente.

Insomma: dobbiamo rassegnarci ai debiti e pensare a come pagarci sopra gli interessi sapendo che ogni crisi è destinata a ripetersi secondo un copione ormai noto. Ma non è colpa di nessuno. Quindi nessuno può far niente.

E’ una tendenza secolare.

◆

Apri l’articolo e i commenti ↗

Stagione IV

Indice del volume

218 articoli · dal primo all’ultimo

Copertina
  1. 1La ricerca dell’equilibrio diventa pratica d’equilibrismo17 Settembre 2015
  2. 2All’origine del bad equilibrium: l’invenzione della reflazione18 Settembre 2015
  3. 3L’emersione degli Emergenti diventa un emergenza21 Settembre 2015
  4. 4La Grecia è entrata prima dell’Italia nell’euro 3.022 Settembre 2015
  5. 5All’origine del bad equilibrium: il ciclo(ne) finanziario23 Settembre 2015
  6. 6La crescita del costo del lavoro non frena il boom tedesco24 Settembre 2015
  7. 7Il bicchiere mezzo pieno (di ketchup) del governatore giapponese25 Settembre 2015
  8. 8La frammentazione del mattone europeo28 Settembre 2015
  9. 9Il ritorno del dollaro cinese29 Settembre 2015
  10. 10All’origine del bad equilibrium: le avversità della demografia30 Settembre 2015
  11. 11Le banche centrali “divergenti” scatenano il carry trade totale1 Ottobre 2015
  12. 12Gli economisti trovano l’elisir di giovinezza2 Ottobre 2015
  13. 13Le banche tedesche fra l’incudine della Fed e il martello della Bce5 Ottobre 2015
  14. 14L’economia ai tempi dello Zero Lower Bound: l’eterno ritorno di Say6 Ottobre 2015
  15. 15I rischi delle assicurazioni inglesi (e delle altre)7 Ottobre 2015
  16. 16Il calo delle commodity affossa gli Emergenti8 Ottobre 2015
  17. 17La liquidità internazionale diventa gassosa9 Ottobre 2015
  18. 18All’origine del bad equilibrium: il mito della Produzione12 Ottobre 2015
  19. 19L’alba di Skynet sui mercati finanziari13 Ottobre 2015
  20. 20L’alba di Skynet sui mercati finanziari: caccia alla balena bianca14 Ottobre 2015
  21. 21L’alba di Skynet sui mercati finanziari: i nuovi Terminator15 Ottobre 2015
  22. 22L’alba di Skynet sui mercati finanziari: l’uomo (economico) dietro (e dentro) il computer16 Ottobre 2015
  23. 23Le sofferenze europee che paralizzano il credito19 Ottobre 2015
  24. 24Sei milioni di salari inglesi sono sotto la soglia di sussistenza20 Ottobre 2015
  25. 25Il circolo vizioso che soffoca l’eurozona21 Ottobre 2015
  26. 26Il tramonto italiano del welfare familiare22 Ottobre 2015
  27. 27Se le borse cadono è colpa della pioggia23 Ottobre 2015
  28. 28L’economia ai tempi dello Zero Lower Bound: l’erosione delle banche26 Ottobre 2015
  29. 29L’abbuffata di debiti che ha affamato gli inglesi27 Ottobre 2015
  30. 30Il mercato dei bond Usa inizia a far paura28 Ottobre 2015
  31. 31Il girotondo di dollari che ha condotto alla crisi29 Ottobre 2015
  32. 32La guerra commerciale nascosta nel crollo del petrolio30 Ottobre 2015
  33. 33Il QE di Draghi porterà un punto di Pil in più in due anni per l’EZ2 Novembre 2015
  34. 34A volte ritornano: i debiti commerciali del governo italiano al livello del 20083 Novembre 2015
  35. 35La moria silenziosa delle banche europee4 Novembre 2015
  36. 36L’irresistibile crescita dello shadow banking europeo5 Novembre 2015
  37. 37Nella ricca Germania uno su cinque è a rischio povertà6 Novembre 2015
  38. 38Il conto del QE europeo lo pagano le banche dei paesi forti9 Novembre 2015
  39. 39Il commercio dell’eurozona e la sindrome cinese10 Novembre 2015
  40. 40Le metamorfosi dell’economia11 Novembre 2015
  41. 41L’unione bancaria non frena la frammentazione del credito nell’EZ12 Novembre 2015
  42. 42Italia fanalino di coda dell’EZ per reddito e consumi13 Novembre 2015
  43. 43L’evoluzione del QE: monetizzare i debiti16 Novembre 2015
  44. 44Evoluzioni del QE: La monetizzazione del Giappone17 Novembre 2015
  45. 45Le metamorfosi dell’economia: la nuova ricchezza18 Novembre 2015
  46. 46Arriva il ministero ombra delle finanze europee19 Novembre 2015
  47. 47Il New World che ci aspetta dietro l’angolo20 Novembre 2015
  48. 48Cresce la montagna di ricchezza dello Shadow Banking23 Novembre 2015
  49. 49L’effimera salute dei fondi pensione24 Novembre 2015
  50. 50Le metamorfosi dell’economia: Il valore delle idee25 Novembre 2015
  51. 51L’Europa mette in comune i debiti. Delle banche26 Novembre 2015
  52. 52Nel mondo misterioso delle dark pools27 Novembre 2015
  53. 53Il Fmi promuove il QE e boccia la svalutazione dei salari30 Novembre 2015
  54. 54L’età e la casa fanno la differenza nel reddito degli italiani1 Dicembre 2015
  55. 55Le metamorfosi dell’economia: la guerra del copyright2 Dicembre 2015
  56. 56I timori degli Emergenti per le politiche divergenti3 Dicembre 2015
  57. 57Gli anziani sono la cassaforte degli italiani4 Dicembre 2015
  58. 58Il bonus Renzi finisce alle famiglie più ricche7 Dicembre 2015
  59. 59Il mattone riparte. In Irlanda8 Dicembre 2015
  60. 60Le metamorfosi dell’economia: le sovversioni della gratuità9 Dicembre 2015
  61. 61I cittadini pagano più tasse, le imprese di meno10 Dicembre 2015
  62. 62Le cronache italiane confermano che il rischio maggiore per l’EZ arriva dalle banche11 Dicembre 2015
  63. 63La fragile calma dei mercati internazionali14 Dicembre 2015
  64. 64Il crepuscolo del capitalismo: l’età dell’acciaio15 Dicembre 2015
  65. 65Le metamorfosi dell’economia: la trasmutazione del denaro16 Dicembre 2015
  66. 66The day after (Fed): conto da dieci trilioni per i debitori in dollari17 Dicembre 2015
  67. 67Lo sterminio bancario provocato dagli immobiliaristi18 Dicembre 2015
  68. 68Il declino secolare del saggio d’interesse21 Dicembre 2015
  69. 69Nell’EZ arriva anche il ministero ombra dell’industria22 Dicembre 2015
  70. 70Le metamorfosi dell’economia: Il tasso di disinteresse23 Dicembre 2015
  71. 71I nuovi dinosauri del mercato: le controparti centrali24 Dicembre 2015
  72. 72Il nuovo lavoratore dell’EZ: precario e qualificato (ma non in Germania)28 Dicembre 2015
  73. 73La domanda debole frena gli investimenti europei11 Gennaio 2016
  74. 74Il capitalismo morirà di vecchiaia12 Gennaio 2016
  75. 75Le metamorfosi dell’economia: Il Capitale vivente13 Gennaio 2016
  76. 76Il QE “regala” al Tesoro Usa oltre 580 miliardi14 Gennaio 2016
  77. 77Gli Usa preparano il Fmi alla crisi degli emergenti15 Gennaio 2016
  78. 78L’irresistibile (e inutile) avanzata del panzer tedesco18 Gennaio 2016
  79. 79L’inquietante (in)stabilità del mattone: crollano i proprietari19 Gennaio 2016
  80. 80Le metamorfosi dell’economia: Il Totem della disuguaglianza20 Gennaio 2016
  81. 81I petrolieri (Usa) e le banche (arabe) iniziano a farsi male21 Gennaio 2016
  82. 82Il mondo ha 877 miliardi di problemi con la Cina22 Gennaio 2016
  83. 83I soldi facili distruggono la crescita25 Gennaio 2016
  84. 84I pensionati pubblici italiani e i tormenti della previdenza26 Gennaio 2016
  85. 85Le metamorfosi dell’economia: Il travisamento del lavoro27 Gennaio 2016
  86. 86La scomparsa dei petrolieri fra i creditori internazionali28 Gennaio 2016
  87. 87Ecco quanto pesa il rischio BRICS sulla crescita globale29 Gennaio 2016
  88. 88L’economia ai tempi dello Zero Lower Bound: Le quattro D dell’apocalisse1 Febbraio 2016
  89. 89Ritorno in grande stile per le cartolarizzazioni Usa2 Febbraio 2016
  90. 90Le metamorfosi dell’economia: la scomparsa della disoccupazione3 Febbraio 2016
  91. 91I crediti bancari italiani (e le banche) continueranno a soffrire4 Febbraio 2016
  92. 92Il calo del petrolio salva (per ora) i conti commerciali italiani5 Febbraio 2016
  93. 93L’instabile liquidità del mercato dei bond8 Febbraio 2016
  94. 94Scompaiono gli investimenti pubblici e i risparmi europei emigrano9 Febbraio 2016
  95. 95Le metamorfosi dell’economia: Lo Stato prenditore10 Febbraio 2016
  96. 96Il “gufo” di Basilea nel nido del cuculo11 Febbraio 2016
  97. 97L’Occidente è finito nella trappola giapponese12 Febbraio 2016
  98. 98Il mondo galleggia sopra un mare di dollari inutili (e gli piace)15 Febbraio 2016
  99. 99Allegria: il mattone italiano crescerà dello zero virgola16 Febbraio 2016
  100. 100Le metamorfosi dell’economia: Le seduzioni del mercato17 Febbraio 2016
  101. 101L’imbattibile bad bank degli Usa: il governo18 Febbraio 2016
  102. 102La miccia corta della Fed innesca la bomba della borsa19 Febbraio 2016
  103. 103L’ultima tentazione dell’Ocse: gli investimenti pubblici22 Febbraio 2016
  104. 104I banchieri inglesi “vedono” il bluff di Brexit23 Febbraio 2016
  105. 105Le metamorfosi dell’economia: L’oligopolio dei monopolisti24 Febbraio 2016
  106. 106Si prepara la prossima socializzazione delle perdite25 Febbraio 2016
  107. 107Il Fmi tira la giacchetta alla Germania (e agli Usa)26 Febbraio 2016
  108. 108Il QE prosciuga le riserve valutarie degli emergenti29 Febbraio 2016
  109. 109I nuovi subprime Usa: gli studenti1 Marzo 2016
  110. 110Le metamorfosi dell’economia: La fine dell’Egonomia2 Marzo 2016
  111. 111I giovani inglesi tornano a vivere con mamma e papà3 Marzo 2016
  112. 112Le onde del listino rafforzano il destino del bail in4 Marzo 2016
  113. 113La bomba a tempo del debito pubblico Usa7 Marzo 2016
  114. 114Le tre mine vaganti sulla strada della crescita8 Marzo 2016
  115. 115Le metamorfosi dell’economia: Economia 2.09 Marzo 2016
  116. 116L’ascesa secolare del debito privato10 Marzo 2016
  117. 117Bitcoin for dummies: Quel che bisognerebbe sapere sulle blockchain11 Marzo 2016
  118. 118Verità nascoste nelle previsioni (e nelle decisioni) della Bce14 Marzo 2016
  119. 119Non ci resta che la politica monetaria: parola di Bce15 Marzo 2016
  120. 120Le metamorfosi dell’economia: Nella testa del Golem16 Marzo 2016
  121. 121L’economia ai tempi dello ZLB: Ecco chi paga il conto dei tassi negativi17 Marzo 2016
  122. 122Bitcoin for dummies: C’è Bitcoin e bitcoin18 Marzo 2016
  123. 123Ue, 43 miliardi di fondi per l’Italia. Se riusciamo a spenderli21 Marzo 2016
  124. 124L’altra faccia delle sofferenze bancarie italiane: i debiti delle imprese22 Marzo 2016
  125. 125Le metamorfosi dell’economia: Il capitale asociale23 Marzo 2016
  126. 126Le sofferenze nascoste delle banche italiane: quelle fiscali24 Marzo 2016
  127. 127Bitcoin for dummies: la sfida di Satoshi25 Marzo 2016
  128. 128Usa e Giappone si “mangiano” il 58% del nuovo debito 201628 Marzo 2016
  129. 129Le imprese americane ora si indebitano in euro29 Marzo 2016
  130. 130Le metamorfosi dell’economia: Il capitale sociale30 Marzo 2016
  131. 131L’altro lato oscuro del QE: la concentrazione della ricchezza31 Marzo 2016
  132. 132Bitcoin for dummies: il fantasma dell’oro1 Aprile 2016
  133. 133In Germania aumentano la ricchezza e la diseguaglianza4 Aprile 2016
  134. 134I nuovi poveri d’inizio XXI secolo: i giovani5 Aprile 2016
  135. 135Le metamorfosi dell’economia: Il nuovo valore del lavoro6 Aprile 2016
  136. 136Il Fmi si candida a salvare il mondo7 Aprile 2016
  137. 137Bitcoin for dummies: i nuovi minatori8 Aprile 2016
  138. 138La Buba smitizza gli effetti della deflazione salariale tedesca11 Aprile 2016
  139. 139L’odissea economica dei Millennials USA12 Aprile 2016
  140. 140Le metamorfosi dell’economia: La riconciliazione di ozio e negozio13 Aprile 2016
  141. 141La buona salute dell’Ue dipende dagli Usa non dalla Cina14 Aprile 2016
  142. 142Bitcoin for dummies: l’eliminazione delle banche15 Aprile 2016
  143. 143L’economia ai tempi dello ZLB: La Bce fa aumentare il credito. In Svezia18 Aprile 2016
  144. 144La finanza europea agisce nell’Ombra19 Aprile 2016
  145. 145Le metamorfosi dell’economia: La democratizzazione dell’ozio20 Aprile 2016
  146. 146Si prepara l’Internazionale delle tasse21 Aprile 2016
  147. 147Bitcoin for dummies: I nuovi capitalisti22 Aprile 2016
  148. 148La battaglia inosservata che cambierà banche e stati25 Aprile 2016
  149. 149Il costo salato del divorzio fra banche e titoli di stato26 Aprile 2016
  150. 150Le metamorfosi dell’economia: Dal denaro al potere di scambio27 Aprile 2016
  151. 151La liberalizzazione dei capitali procede sotto il mare28 Aprile 2016
  152. 152Bitcoin for dummies: Nelle spire della blockchain29 Aprile 2016
  153. 153Abbuffata di dividendi dalle banche europee (e italiane)2 Maggio 2016
  154. 154Le banche cinesi hanno (almeno) 1,3 trilioni di crediti a rischio3 Maggio 2016
  155. 155Le metamorfosi dell’economia: Fra i due litiganti, il terzo settore4 Maggio 2016
  156. 156Il ragno di Undernet sul mercato dei cambi5 Maggio 2016
  157. 157Bitcoin for dummies: Il geroglifico della criptovaluta6 Maggio 2016
  158. 158I tormenti degli anziani tedeschi (e i nostri)9 Maggio 2016
  159. 159Le famiglie italiane hanno 400 miliardi a rischio bail in10 Maggio 2016
  160. 160Le metamorfosi dell’economia: Pesce piccolo mangia (con) pesce grande11 Maggio 2016
  161. 161Le rotaie della globalizzazione finanziaria12 Maggio 2016
  162. 162Bitcoin for dummies: La realtà della moneta virtuale13 Maggio 2016
  163. 163La Bis e i predatori dell’ancora perduta16 Maggio 2016
  164. 164L’economia ai tempi dello ZLB: Il salasso miliardario dei risparmiatori17 Maggio 2016
  165. 165Le metamorfosi dell’economia: La convertibilità del tempo18 Maggio 2016
  166. 166Nel cuore di Undernet: I padroni delle nuove ferrovie19 Maggio 2016
  167. 167Bitcoin for dummies: Dalla blockchain alla DLT20 Maggio 2016
  168. 168La scomparsa del credito dalle economie emergenti23 Maggio 2016
  169. 169L’Italia scopre la Questione settentrionale24 Maggio 2016
  170. 170Le metamorfosi dell’economia: Il lavoro di cittadinanza25 Maggio 2016
  171. 171Nel cuore di Undernet: l’arrivo degli squali26 Maggio 2016
  172. 172Bitcoin for dummies: Le mani dei governi sulla DLT27 Maggio 2016
  173. 173I conti di Bankitalia sui crediti deteriorati30 Maggio 2016
  174. 174La crisi congela i salari nell’eurozona31 Maggio 2016
  175. 175Le metamorfosi dell’economia: Il pensionamento della pensione1 Giugno 2016
  176. 176Caccia al tesoro dei fondi pensione e delle assicurazioni2 Giugno 2016
  177. 177Bitcoin for dummies: Le banche fiutano l’affare3 Giugno 2016
  178. 178I risparmi europei finiscono sempre più all’estero6 Giugno 2016
  179. 179Il mondo sull’abisso del New Normal economico7 Giugno 2016
  180. 180Le metamorfosi dell’economia: Un nuovo benessere8 Giugno 2016
  181. 181Il risparmio previdenziale europeo servirà a farci somigliare agli Usa9 Giugno 2016
  182. 182Bitcoin for dummies: Il dilemma delle banche centrali10 Giugno 2016
  183. 183I successi del QE: I debiti americani tornano al livello del 200813 Giugno 2016
  184. 184Il vento della crisi riporta gli Emergenti agli anni ’9014 Giugno 2016
  185. 185Le metamorfosi dell’economia: Ringraziamenti15 Giugno 2016
  186. 186L’Ocse avvisa l’UK: Brexit costerà tre punti di Pil16 Giugno 2016
  187. 187Cari lettori, è il momento di decidere16 Giugno 2016
  188. 188Bitcoin for dummies: L’abbraccio totalitario della Blockchain17 Giugno 2016
  189. 189Le illusioni perdute dei giovani americani20 Giugno 2016
  190. 190La migrazione dai poveri ai ricchi degli investimenti esteri21 Giugno 2016
  191. 191Il risparmio italiano paga il conto del QE europeo22 Giugno 2016
  192. 192La retromarcia del commercio internazionale23 Giugno 2016
  193. 193Contrordine: il petrolio low cost danneggia l’economia27 Giugno 2016
  194. 194Come sono cambiati i creditori dello stato italiano28 Giugno 2016
  195. 195La moneta cinese diventa fuorimoda29 Giugno 2016
  196. 196Cosa ci insegna la storia del mattone italiano dal 192730 Giugno 2016
  197. 197Quel che bisogna sapere sui bilanci delle banche centrali1 Luglio 2016
  198. 198Tesoretto da 30 miliardi per l’Italia grazie al QE4 Luglio 2016
  199. 199Il balletto misterioso dei tassi che preannuncia bufera5 Luglio 2016
  200. 200Il superdollaro e i nuovi subprime globali6 Luglio 2016
  201. 201Il debito “magico” delle banche centrali7 Luglio 2016
  202. 202Rivalutazione Bankitalia, due conti facili su chi ha guadagnato8 Luglio 2016
  203. 203Il mondo alle prese con la Triade del rischio11 Luglio 2016
  204. 204L’aumento delle vendite non frena il calo del mattone italiano12 Luglio 2016
  205. 205Il mito sfatato della stagnazione secolare13 Luglio 2016
  206. 206I crediti “invisibili” della Banca centrale14 Luglio 2016
  207. 207Più degli shock, sono gli stock che dovrebbero spaventarci15 Luglio 2016
  208. 208Il bail in rischia di costare 30 miliardi ai risparmiatori italiani18 Luglio 2016
  209. 209Un tesoro da sette trilioni nascosto nei paradisi fiscali19 Luglio 2016
  210. 210I controlli sui capitali tornano di moda20 Luglio 2016
  211. 211La socializzazione dei profitti delle banche centrali21 Luglio 2016
  212. 212La sparizione secolare della classe media22 Luglio 2016
  213. 213Comprarsi l’auto ai tempi del QE25 Luglio 2016
  214. 214Il sinistro scricchiolio del mattone inglese26 Luglio 2016
  215. 215La guerra fredda dello shale oil27 Luglio 2016
  216. 216Cosa ci racconta il bilancio di Bankitalia28 Luglio 2016
  217. 217La fine (illusoria) della globalizzazione29 Luglio 2016
  218. 218On line Bad equilibrium, il freebook con tutta la quarta stagione1 Agosto 2016 · Appendice estiva
Nell’archivio

Che cosa ti interessa?

Cerca tra gli articoli, le pagine e le raccolte del blog.

The Walking Debt