
La ragnatela degli squilibri/5. La scelta del disequilibrio
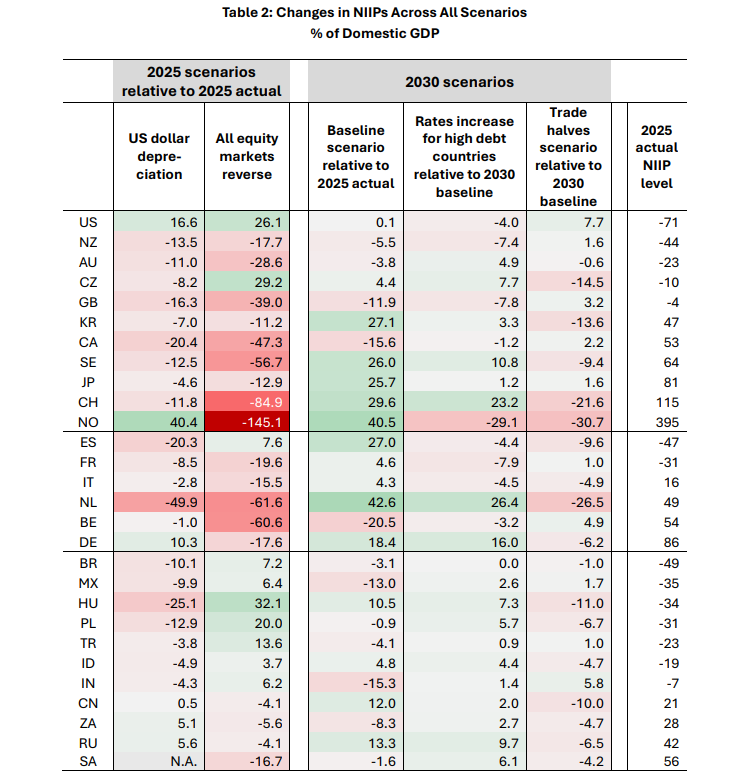
Abbiamo visto che i rimedi più discussi, la svalutazione del dollaro e la compressione del commercio, incidono poco sugli squilibri globali. Lo studio della Bis che ci ha guidato in questa miniserie individua però uno scenario che li ridurrebbe davvero, e anche in fretta. Solo che nessuno se lo augura, visto che somiglia a una mezza catastrofe.
Valgono le avvertenze già fatte: le simulazioni misurano l’effetto immediato sulle posizioni nette dei paesi e trascurano le reazioni a catena. Che stavolta sarebbero la parte più importante.
Lo scenario ipotizzato è una correzione delle borse, guidata da quella americana. Gli autori indicano anche una possibile causa: una revisione delle valutazioni delle società legate all’intelligenza artificiale e alla tecnologia. Il meccanismo è semplice. Gli investitori esteri possiedono una quota consistente delle azioni americane. Il rialzo di Wall Street ha quindi fatto crescere il debito estero degli Stati Uniti, e un ribasso lo ridurrebbe.
Le ipotesi sono due. Nella prima solo la borsa americana perde il vantaggio accumulato sul resto del mondo fra il 2019 e il 2025, cioè circa un quarto del suo valore. La posizione azionaria netta degli Stati Uniti, ossia la differenza fra le azioni estere possedute dagli americani e le azioni americane possedute dagli stranieri, passerebbe dal -25% al -3% del pil. Tutti gli altri perderebbero, in proporzione alla loro esposizione verso l’America: l’Olanda 65 punti di pil, il Canada 48, la Svizzera 44. Gli squilibri globali calerebbero di 9 punti di pil mondiale.
Nella seconda ipotesi tutte le borse annullano i guadagni del 2019-2025. Wall Street perderebbe più della metà del suo valore, le altre meno. Gli squilibri scenderebbero dal 41% al 30% del pil mondiale: un quarto in meno, più che in qualunque altro scenario. Le posizioni dei paesi creditori si ridurrebbero di un terzo. La sola Norvegia, che investe all’estero i proventi del petrolio, perderebbe 145 punti di pil.
Il paradosso è solo apparente. Il miglioramento della posizione estera americana non sarebbe una buona notizia per l’America, perché gran parte delle azioni americane è in mani americane e la ricchezza delle famiglie si ridurrebbe sensibilmente. Per i creditori la notizia sarebbe cattiva due volte: perderebbero una parte rilevante della loro ricchezza estera e, insieme, parte del valore delle azioni di casa. Gli squilibri si ridurrebbero, insomma, perché tutti diventerebbero più poveri.
C’è poi quello che le simulazioni non misurano. Gli aggiustamenti che passano per i prezzi delle attività finanziarie sono spesso rapidi e non lineari, cioè possono accelerare all’improvviso. Le perdite sui portafogli esteri colpirebbero i bilanci degli intermediari internazionali, con il rischio di vendite forzate e di contagio ad altri mercati.
È qui che la ragnatela incrocia la Grande Trasformazione della finanza, di cui ci siamo occupati in questi mesi. Lo spostamento delle posizioni internazionali dal credito bancario verso azioni e investimenti diretti ha portato al centro della scena investitori più sensibili ai prezzi. Alla fine del 2023 gli intermediari non bancari, come fondi e gestori, detenevano circa due terzi dei titoli di debito transfrontalieri, escluse le riserve delle banche centrali. Alcuni operano con molto debito e finanziamenti a breve termine. Sono quelli che, quando i prezzi scendono, vendono per primi.
Ci sono infine gli effetti sui consumi. Il paper attribuisce alla crescita della ricchezza estera un contributo poco notato alla crescita di molti paesi dopo il 2010, perché chi si sente più ricco tende a spendere di più. Vale anche il contrario. L’effetto sarebbe probabilmente contenuto, perché si tratta in gran parte di guadagni non realizzati e concentrati fra i più abbienti. Ma su perdite di queste dimensioni anche un effetto piccolo diventa rilevante. Quello che è stato dato può essere tolto.
E l’Italia? Nel campione il nostro paese ha una posizione netta positiva del 16% del pil, migliorata dal 2010 soprattutto grazie agli avanzi commerciali. Negli scenari le perdite sono contenute, ma ci sono sempre: meno di tre punti di pil con la svalutazione del dollaro, quasi cinque con il dimezzamento dei saldi commerciali, oltre quindici con la correzione globale delle borse. In più l’Italia figura fra i dieci paesi ad alto debito pubblico, e con tassi più alti di quattro punti perderebbe altri quattro punti e mezzo di pil entro il 2030. Creditori verso l’estero, ma con uno dei debiti pubblici più alti del mondo: una doppia esposizione.
La conclusione degli autori è sobria. Gli squilibri non hanno un livello ottimale, e una parte di essi è fisiologica in un’economia integrata. Ma sono persistenti, e i rimedi più discussi hanno effetti limitati. L’unico evento che li ridurrebbe non è augurabile. C’è poi un altro scenario che non è contemplato nell’analisi della Bis ma che possiamo mettere sul tavolo come esperimento mentale: un’ondata di repressione finanziaria che finirebbe col mettere in discussione la liberalizzazione del mercato dei capitali che negli ultimi quarant’anni ha reso possibile uno sviluppo senza precedenti della finanza. Alla lunga avrebbe lo stesso effetto del crash di borsa ipotizzato dagli autori del paper, solo più diluito nel tempo.
Che fare allora? Intanto serve conoscere questa situazione, capire chi, in ciascun paese, detiene le attività e le passività estere e chi sarebbe in grado di assorbire una perdita improvvisa. Ma al termine di quest’analisi rimarrebbe solo la consapevolezza che questi squilibri, di fatto, non sono eliminabili, se non al prezzo di un evento catastrofico. E poi trarre una piccola morale da questa lunga storia: di fronte al bivio fra disequilibrio e catastrofe, chiunque sceglie il disequilibrio. Anzi: lo persegue. Il problema nasce quando la scelta non dipende da noi.
(5/fine)

