
La ragnatela degli squilibri/2. Il “commercio” della finanza
Nella prima puntata abbiamo visto che gli squilibri globali, osservati come stock, sono cresciuti fino al 41% del pil mondiale. Ma qual è stato il fattore che ha condotto a questa evoluzione?
La domanda è meno oziosa di quanto si creda. Solitamente si tende ad attribuire questa crescita agli squilibri commerciali. Facile capire perché: chi esporta troppo accumula crediti, chi importa troppo accumula debiti. Da qui l’attenzione per i saldi commerciali, che ha finito con l’inaugurare una nuova stagione di dazi.
Lo studio della Bis che ha originato questa miniserie propone una risposta diversa, che va analizzata partendo però da una premessa. I risultati che seguono descrivono il paese “tipico” del campione e poggiano su dati limitati dalla difficoltà di misurare i rendimenti degli investimenti diretti, influenzati dalle strategie fiscali delle multinazionali. Vanno letti come ordini di grandezza. E le differenze fra paesi, avvertono gli autori, sono molto ampie.
Detto ciò vediamo le cifre, ma prima serve un po’ di teoria. La posizione netta di un paese (net international investment position NIIP) cambia per tre ragioni. La prima è il commercio: un surplus si traduce in crediti verso l’estero. La seconda sono i redditi da investimento, cioè gli interessi e i dividendi incassati sulle attività estere meno quelli pagati sulle passività. La terza sono gli effetti di valutazione: se le azioni che un paese possiede all’estero salgono, o la valuta in cui sono denominate si apprezza, la sua ricchezza estera aumenta senza che abbia esportato un solo bullone. Le ultime due voci, insieme, formano la componente finanziaria.
Guardando decennio per decennio, il commercio ha dato un contributo abbastanza stabile, fra il 30 e il 40% delle variazioni. Ma la finanza ha pesato più del commercio in ogni decennio, e sempre di più: nel 2010-19 spiegava il 61% delle variazioni. Il contributo degli effetti di valutazione, marginale negli anni Ottanta, si è più che quadruplicato negli anni Dieci del XXI secolo.
Il quadro cambia ancora se muta l’orizzonte temporale. Nel breve periodo, anno su anno, il commercio spiega ormai poco: il suo peso nelle oscillazioni delle posizioni nette è sceso dal 30% degli anni Ottanta al 4% nel decennio 2016-2025. Il resto lo fanno gli effetti di valutazione, cioè i prezzi di azioni, obbligazioni e valute.
Nel lungo periodo la gerarchia si capovolge. Sui livelli accumulati il commercio pesa ancora per il 42%, i redditi da investimento per il 35%, le valutazioni per il 18%. In altre parole: le oscillazioni dei mercati vanno e vengono, mentre i flussi commerciali e i redditi si sedimentano. Le prime rendono gli squilibri fragili, i secondi li rendono duraturi. Il commercio costruisce, la finanza scuote e consolida.
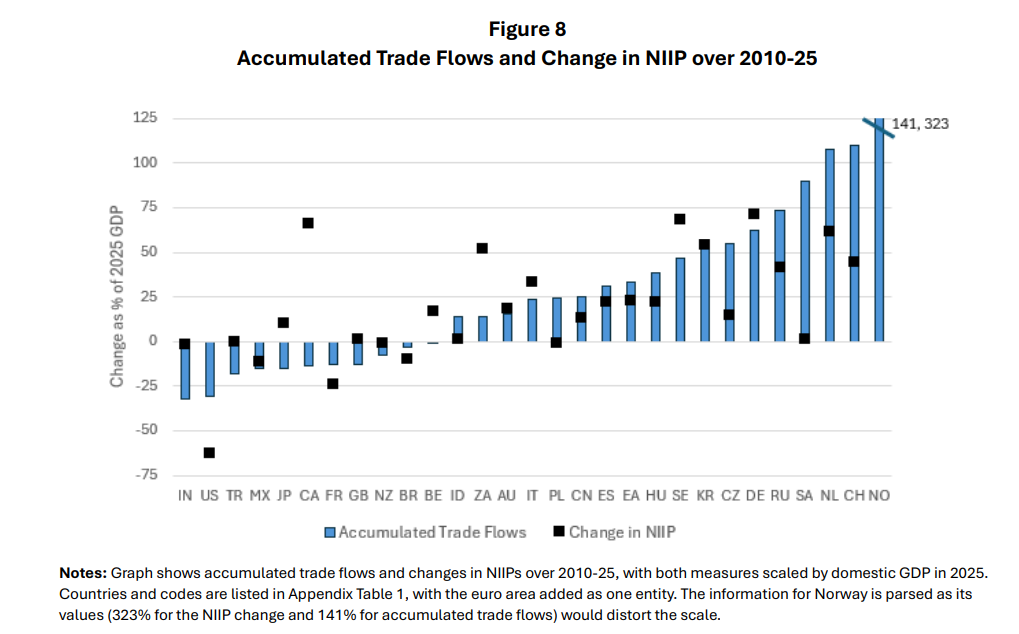
Sono i casi dei singoli paesi a mostrare la distanza fra la vulgata e i numeri. In alcuni, come Corea, Australia e Germania, le posizioni nette seguono abbastanza da vicino i saldi commerciali accumulati dal 2010. Ma sono eccezioni.
Negli Stati Uniti i deficit commerciali spiegano solo metà circa del peggioramento della posizione netta. Il Canada l’ha migliorata di 66 punti di pil interamente grazie alla finanza: con il solo commercio sarebbe finito in rosso. La Norvegia ha accumulato surplus commerciali pari al 141% del pil, ma la sua posizione è migliorata del 323%.
Il caso più interessante è quello dei grandi esportatori. La Cina, con i surplus accumulati dal 2010, avrebbe dovuto migliorare la propria posizione netta del 25% del pil, ma l’ha migliorata solo del 13%. La differenza si spiega con perdite finanziarie e voci statistiche non riconciliate. La Russia ha incassato poco più della metà di quanto il commercio le avrebbe dato. L’Arabia Saudita ha accumulato surplus pari al 90% del pil e ha visto la sua posizione salire dell’1%.
Ne discende un’osservazione che gli autori sottolineano: molti dei paesi accusati di alimentare gli squilibri con i loro avanzi avrebbero posizioni creditorie ancora più grandi, e quindi squilibri globali ancora più ampi, se le perdite finanziarie non avessero eroso i loro guadagni.
Per l’Italia il quadro è diverso. Fra il 2010 e il 2025 la posizione netta è migliorata di circa due punti di pil l’anno: un punto e mezzo è arrivato dal commercio, circa tre quarti di punto dagli effetti di valutazione, mentre i redditi da investimento hanno pesato pochissimo. Siamo fra i paesi in cui il commercio conta ancora parecchio.
Da dove vengono gli effetti finanziari? Il fattore principale sono i rendimenti relativi, ossia quanto rendono le attività che un paese possiede all’estero rispetto a quanto paga su quelle che l’estero possiede in casa sua. Contano poi la composizione dei portafogli, per esempio più azioni all’attivo e più obbligazioni al passivo, e i cambi, soprattutto nel breve periodo. Per i redditi da investimento conta invece soprattutto la dimensione delle posizioni: chi possiede molto incassa molto, chi deve molto paga molto. Un meccanismo che si autoalimenta.
Le conseguenze sono due, per certi versi poco rassicuranti. La prima è che gli squilibri sono diventati sempre più sensibili ai prezzi degli asset rischiosi e ai cambi, quindi potenzialmente volatili. La seconda è che, crescendo le posizioni, crescono anche i redditi che generano, e gli squilibri diventano più persistenti e più difficili da ridurre.
Il che dovrebbe suggerire qualcosa a chi pensa di governarli con le tariffe. Gli autori lo dicono con garbo: chi si preoccupa dei deficit commerciali dovrebbe mettere al centro anche valutazioni e redditi, che possono compensare, e talvolta superare, l’impatto del commercio.
Detto con meno garbo, si guarda la bilancia delle merci perché è quella che si vede dalla dogana. Ma una parte crescente della partita si gioca in borsa e sui mercati valutari, dove i doganieri non hanno “giurisdizione”. Un po’ come curare un’emorragia interna fasciando il braccio: il paziente apprezza, ma intanto continua a dissanguarsi.
C’è un’altra considerazione da fare, che approfondiremo nelle prossime puntate. Se il peso della finanza è in crescita relativa rispetto alle merci nell’aumento degli squilibri è chiaro che è questo il fronte su cui dovrebbe concentrarsi l’attenzione. Con un’avvertenza: è la stessa crescita della finanza che alimentato l’aumento della ricchezza degli ultimi decenni. Simul stabunt, simul cadent.
(2/segue)

