
Una nuova miniserie. La ragnatela degli squilibri globali: dai flussi allo stock
La ragnatela degli squilibri/1. Dai flussi agli stock
Questo post inaugura una nuova miniserie del nostro blog dedicata a un esame aggiornato degli squilibri globali, ossia dei disallineamenti fra debitori e creditori che finiscono con l’avere conseguenze rischiose sulla stabilità economica e finanziaria.
Nel tempo abbiamo seguito i flussi finanziari che rappresentano gli scambi economici fra i diversi paesi, quindi i saldi di conto corrente, che misurano quanto un paese spende o risparmia rispetto al resto del mondo in un anno. Un paper appena pubblicato dalla Bis (“Unraveling the cobweb of global imbalances”, che ha ispirato questa serie, ci consente di aggiornare i dati e di guardare a questi squilibri da una diversa prospettiva osservando gli stock, ossia le posizioni nette sull’estero accumulate nel tempo.
Prima però alcune avvertenze. I dati di bilancia dei pagamenti registrano le posizioni in base alla residenza di chi investe e non alla sua nazionalità, e quindi faticano a seguire i capitali che transitano per i centri finanziari, tanto che il campione esclude Lussemburgo e Irlanda.
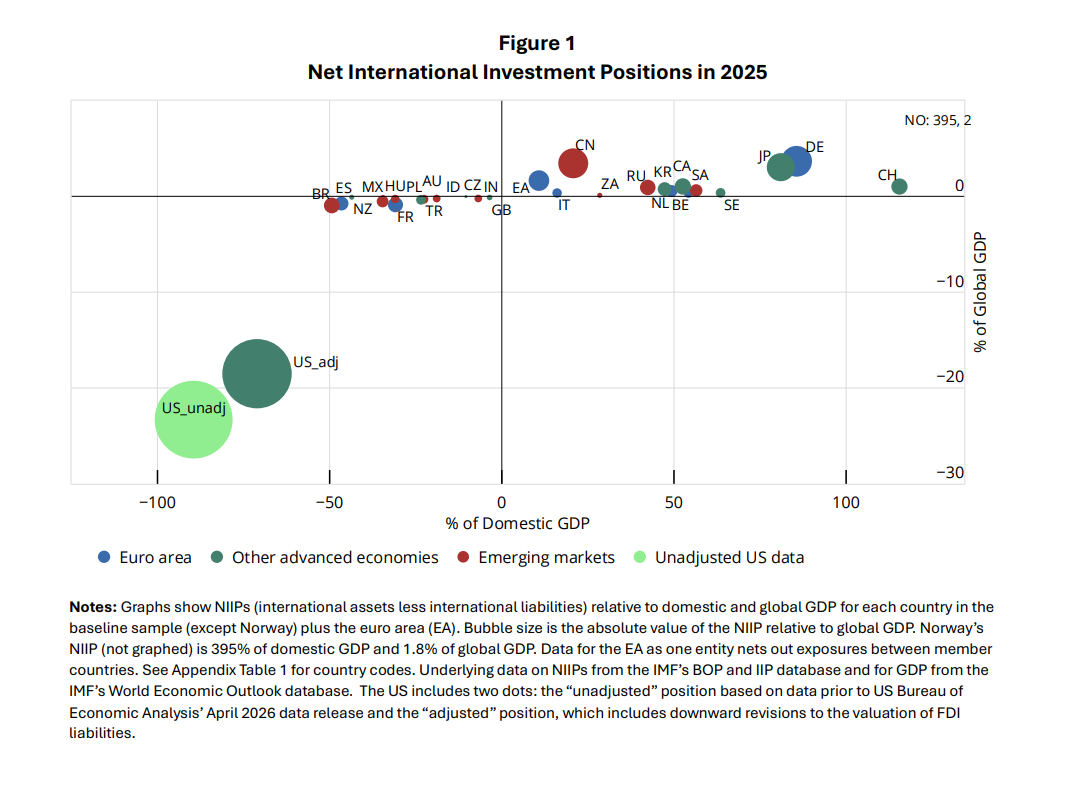
Questi dati, inoltre, sono soggetti a revisioni corpose. L’esempio più clamoroso riguarda proprio gli Stati Uniti: ad aprile di quest’anno l’ufficio statistico americano ha ricalcolato il valore degli investimenti diretti esteri negli Usa, stimato finora seguendo l’andamento di Wall Street, cioè delle azioni tecnologiche, mentre le imprese a capitale estero in America sono per lo più della “vecchia economia”. Risultato: le passività sono scese da 20,3 a 14,5 trilioni di dollari e la posizione netta Usa è passata da un disavanzo pari al 90% del pil a uno del 71%. Quasi seimila miliardi di debito estero “spariti” con un semplice ricalcolo. Aggiungiamo che, secondo alcune stime citate nel paper, il surplus cinese sarebbe sottostimato. Infine gli scenari analizzati servono a capire gli ordini di grandezza, non a fare previsioni.
Fatte le premesse, veniamo alla tesi. Il paper ricostruisce le posizioni nette sull’estero di 28 economie, 17 avanzate e 11 emergenti, che insieme valgono circa l’85% del pil mondiale, dal 1980 al 2025. La posizione netta è la differenza fra ciò che un paese possiede all’estero e ciò che l’estero possiede in quel paese, includendo famiglie, imprese, banche e governo. Non solo il debito pubblico, quindi, ma l’intero bilancio di una nazione nei confronti del resto del mondo.
Il motivo per cui conviene guardare questa grandezza è semplice. Il deficit misura il debito generato nell’anno corrente; lo stock di debito misura l’ammontare totale dei deficit nel tempo. Gli autori usano proprio questo parallelo con la finanza pubblica: nessuno valuterebbe la sostenibilità di un bilancio pubblico guardando solo il disavanzo annuale. Eppure è quello che facciamo abitualmente con gli squilibri esteri.
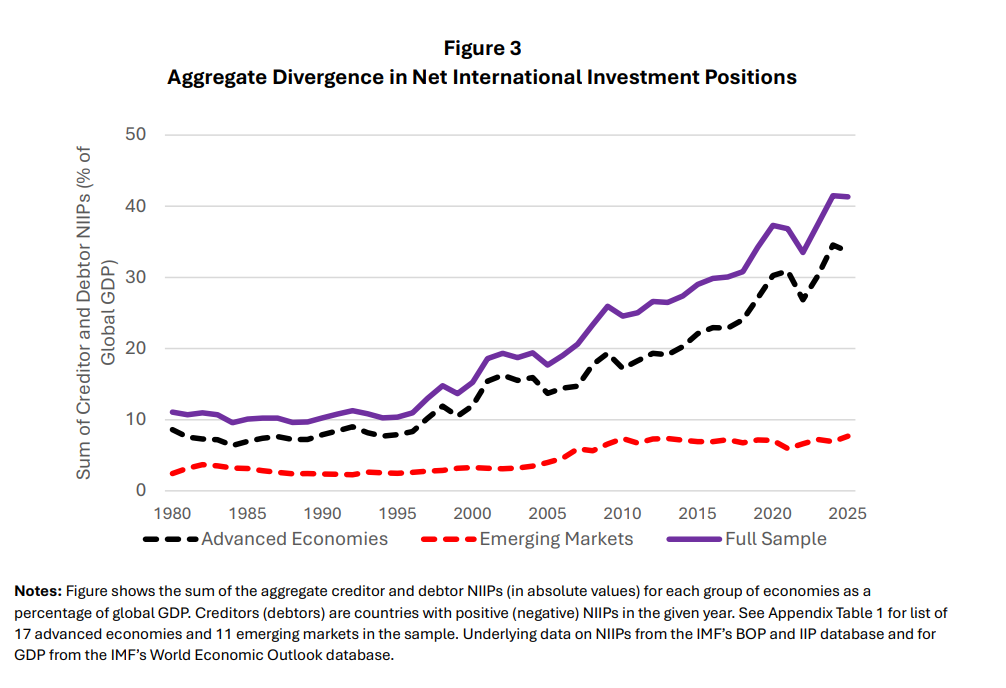
Perciò gli stock raccontano una storia molto diversa dai flussi, per certi versi poco rassicurante. Sommando in valore assoluto le posizioni creditorie e debitorie, gli squilibri globali sono passati dall’11% del pil mondiale nel 1980 al 41% del 2025. La crescita è avvenuta a ondate: una prima alla vigilia del 2000, quando la Cina si preparava a entrare nel Wto, una seconda più lunga dopo la crisi del 2008, e un’ultima, la più brusca dell’intera serie, nel biennio 2023-24.
Soprattutto, questa ragnatela ha un centro. Nel 1990 gli Stati Uniti valevano il 6% degli squilibri complessivi, nel 2010 il 15%. Nel 2025 il 45%, e il 79% di tutte le posizioni debitorie del campione. Dopo il 2010 la posizione netta americana è precipitata fino al -20% del pil mondiale nel 2024, per risalire appena al -19% l’anno successivo. Nessun creditore ha un peso paragonabile: Germania, Cina e Giappone, i maggiori, superano di poco il 3% del pil mondiale ciascuno.
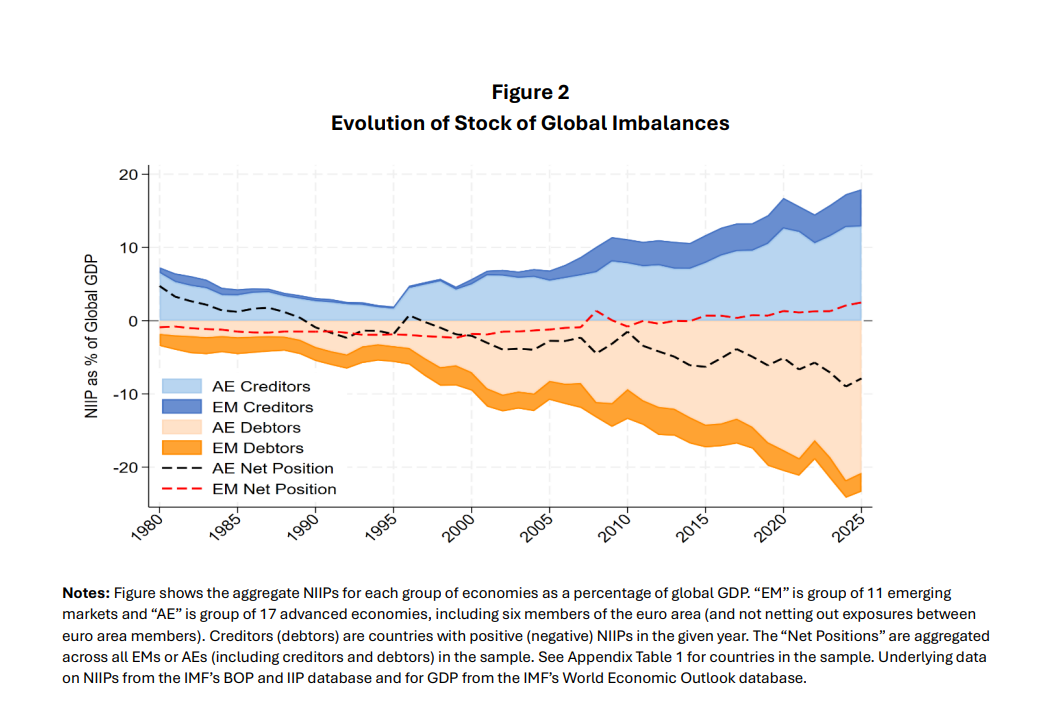
Poiché in una ragnatela ogni filo tira un altro filo, il peggioramento americano si è specchiato nel miglioramento di quasi tutti gli altri. Fra il 2010 e il 2025 la posizione Usa è peggiorata di 63 punti di pil americano, mentre 21 paesi del campione hanno visto migliorare la propria in media di 44 punti del loro pil. Per sette di essi, dalla Germania al Canada alla Corea, il guadagno supera i 50 punti.
C’è un secondo mutamento, meno visibile ma non meno importante. Negli anni Ottanta tre quarti delle variazioni delle posizioni nette dipendevano da titoli di debito e prestiti bancari, mentre azioni e investimenti diretti pesavano per il 16%. Nel 2020-25 questi ultimi hanno superato il 50%. È un ricablaggio della finanza internazionale, dal debito al capitale di rischio, che si intreccia con quella Grande Trasformazione che abbiamo raccontato in questi mesi e che ha spostato il baricentro dalle banche verso investitori più sensibili ai prezzi.
Queste cifre hanno conseguenze molto concrete. Gli autori sostengono che la crescita di valore delle attività estere ha sostenuto l’economia di molti paesi fuori dagli Usa, allentando le condizioni finanziarie e generando effetti ricchezza. Un sostegno poco notato, che però ha un rovescio: quello che è stato trasferito può smettere di arrivare, o addirittura tornare indietro. E poiché qualunque riduzione degli squilibri passerà quasi certamente per un ridimensionamento della posizione debitoria americana, a pagarne il conto saranno i creditori.
Nelle prossime puntate vedremo perché la finanza conta ormai più del commercio nel determinare questi squilibri, come l’America abbia perso il suo “privilegio” di grande investitore e come i redditi da capitale rendano gli squilibri persistenti, quali rimedi proposti nel dibattito pubblico funzionano poco e quale aggiustamento, invece, funzionerebbe fin troppo bene.
Per ora basta annotare una cosa. La crescita degli squilibri negli stock si è associata al notevole arricchimento osservato nell’ultimo ventennio che, aldilà di come sia distribuito, è innegabile. Ciò per dire che la nostra crescita si basa su uno squilibrio crescente. La qualcosa dovrebbe farci sorgere più di un interrogativo. Dovrebbe, appunto.
(1/segue)

