
La ragnatela degli squilibri/3. Il “privilegio” della rendita
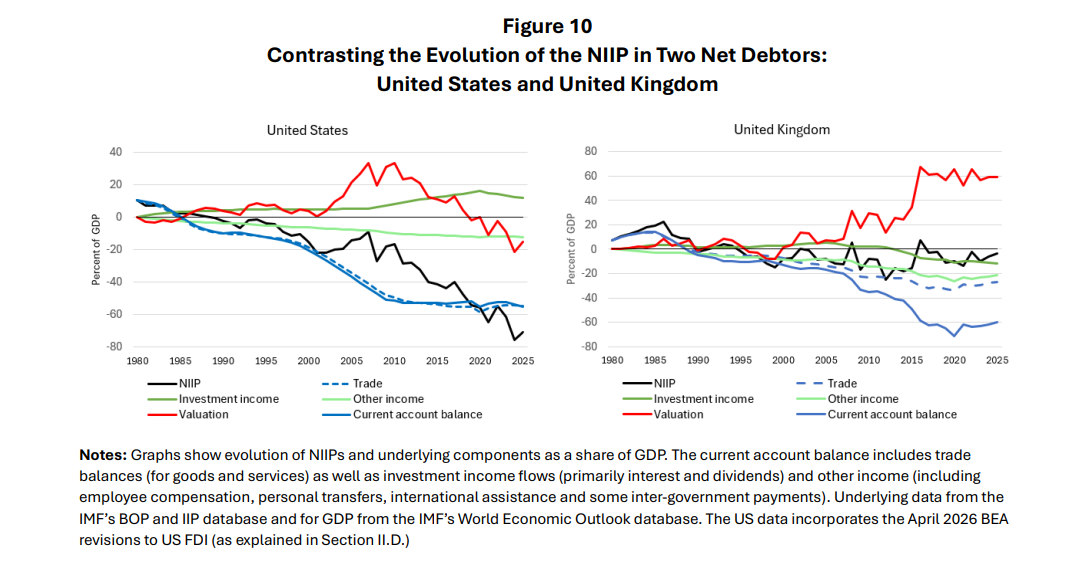
Abbiamo visto che gli squilibri globali sono mossi più dalla finanza che dal commercio, attraverso due canali: gli effetti di valutazione e i redditi da investimento. Il paper della Bis sulla base del quale abbiamo costruito questa serie illustra questa circostanza con due coppie di paesi che si somigliano ma hanno preso strade opposte: Stati Uniti e Regno Unito per il primo canale, Giappone e Brasile per il secondo. Per la prima coppia di paesi è interessante osservare come sia evoluto nel tempo quello che gli autori chiamano il comune “privilegio esorbitante”.
Una precisazione. L’espressione “privilegio esorbitante” nasce negli anni Sessanta per indicare il vantaggio che gli Stati Uniti traevano e traggono dall’emettere la moneta di fatto internazionale, e in questo senso l’abbiamo usata più volte. Gli autori del paper Bis la usano in un senso più ristretto, quello di “privilegio di grande investitore”: un paese debitore netto, come gli Usa e il Regno Unito appunto, ne gode quando i rendimenti e le rivalutazioni del suo portafoglio estero compensano i deficit commerciali e ne stabilizzano la posizione. In sostanza la loro posizione netta non peggiora ma rimane stabile, grazie a questo “privilegio” che deriva di fatto dalle proprie rendite finanziarie estere. Cosa che è accaduta al Regno Unito, ma non agli Usa. Il dollaro è ancora al centro del sistema monetario, ma la posizione netta (NIIP) americana peggiora da tempo.
Stati Uniti e Regno Unito hanno molto in comune. Sono entrambi debitori netti, con enormi attività e passività verso l’estero, e hanno accumulato per decenni deficit commerciali. Per buona parte del periodo osservato, in entrambi i paesi, i guadagni finanziari hanno compensato le perdite del commercio.
Il Regno Unito ha continuato a farlo. Dal 1980 ha accumulato deficit commerciali pari al 27% del pil, ma guadagni di valutazione pari al 60%, e nel 2025 la sua posizione netta era negativa per un modesto 4%.
Gli Stati Uniti hanno invece smesso di godere di questo “privilegio” intorno al 2011. Da allora la loro posizione netta peggiora più velocemente di quanto giustificherebbero i deficit commerciali, e dal 2021 il disavanzo estero è più ampio di quello che si otterrebbe sommando i soli deficit accumulati. Gli autori parlano di un passaggio dal privilegio esorbitante al “regalo generoso”: un trasferimento netto di ricchezza dagli Stati Uniti al resto del mondo.
Le ragioni sono due. La prima è il dollaro che, apprezzandosi dal 2012, ha aumentato il valore delle passività americane rispetto alle attività, visto che le prime sono in larga parte in dollari e le seconde in altre valute. La seconda, più importante, sono i rendimenti relativi. Dal 2019 Wall Street ha corso molto più delle borse del resto del mondo, e poiché una parte consistente delle azioni americane è in mano a investitori esteri, ogni rialzo ha aumentato il debito dell’America verso il mondo.
Il Regno Unito ha vissuto il percorso inverso. La sterlina si è svalutata con la crisi finanziaria e con il referendum sulla Brexit, e azioni e obbligazioni britanniche si sono apprezzate poco. I creditori esteri del paese hanno guadagnato meno, i britannici con investimenti all’estero di più.
Ne viene fuori un paradosso: l’economia che va meglio trasferisce ricchezza a quella che va peggio. Non è “beneficenza”, ma la condivisione del rischio che i mercati integrati producono in modo automatico. E getta una luce diversa su certi racconti. L’Europa che risparmia e presta agli Stati Uniti, per esempio, è stata ripagata in questi anni anche con le rivalutazioni dei suoi investimenti americani. Ci ha guadagnato, insomma, e pure parecchio.
Il secondo canale, quello dei redditi, è meno visibile ma più robusto. Il Giappone è un grande creditore, con una posizione netta positiva dell’81% del pil; il Brasile è un debitore, con un -49%. In entrambi i casi il commercio c’entra poco.
Il Giappone ha accumulato dal 1980 surplus commerciali pari al 23% del pil, circa un quarto della sua posizione creditoria, mentre i redditi da investimento accumulati valgono il 109%. Il Brasile ha una bilancia commerciale sostanzialmente in pareggio nel lungo periodo, ma ha pagato all’estero redditi pari al 62% del pil.
Lo si vede anche nei conti di un solo anno. Nel 2025 il Giappone aveva un deficit commerciale dello 0,6% del pil e un avanzo corrente del 4,9%. Il Brasile aveva un surplus commerciale dello 0,4% e un deficit corrente del 2,9%. Il commercio dice una cosa, il conto corrente (somma algebrica di commercio, redditi e valutazioni) il contrario.
Il motore di questa dinamica è lo stock. Circa metà dei redditi da investimento di entrambi i paesi dipende dalla dimensione delle posizioni accumulate. Il Giappone incassa sui suoi investimenti diretti e sulle obbligazioni estere, e paga poco sul proprio debito anche grazie agli acquisti di titoli della banca centrale. Il Brasile paga interessi e dividendi elevati sugli investimenti che ha attratto e sui suoi titoli. Piove sempre sul bagnato, come insegnano i proverbi.
È la stessa logica che conosciamo dal debito pubblico, applicata a un’intera nazione: il debito genera interessi, gli interessi generano altro debito. Chi è creditore lo diventa sempre di più, chi è debitore anche.
Il fenomeno non riguarda solo il Brasile. Fra il 2010 e il 2025 le economie emergenti del campione hanno visto peggiorare in media la loro posizione di 27 punti di pil per i redditi pagati all’estero, mentre le avanzate ne hanno guadagnati cinque. Il Giappone, da solo, ne ha incassati 71. Ungheria, Repubblica Ceca, Polonia, Nuova Zelanda e Brasile sono i paesi che hanno pagato di più in rapporto al pil.
Mettendo insieme i due canali si ottiene la morale di questa puntata. Le valutazioni rendono gli squilibri volatili: possono crescere e ridursi in fretta, spostando ricchezza da un paese all’altro nel giro di un anno. I redditi li rendono persistenti: una volta formato lo stock, gli squilibri si alimentano da soli. Il valore oscilla, la rendita resta. E’ la rendita, in fondo, l’autentico privilegio. I soldi fanno soldi.
Per questo, avvertono gli autori, gli squilibri possono continuare a crescere anche senza altri cambiamenti. Sono come l’edera, che non ha bisogno di essere seminata di nuovo: le basta un muro su cui arrampicarsi. Di muri, nell’economia globale, ce ne sono in abbondanza. Mancano, semmai, i giardinieri.
(3/segue)

