
La crescita del debito pubblico e delle “non banche” fa scricchiolare la stabilità finanziaria
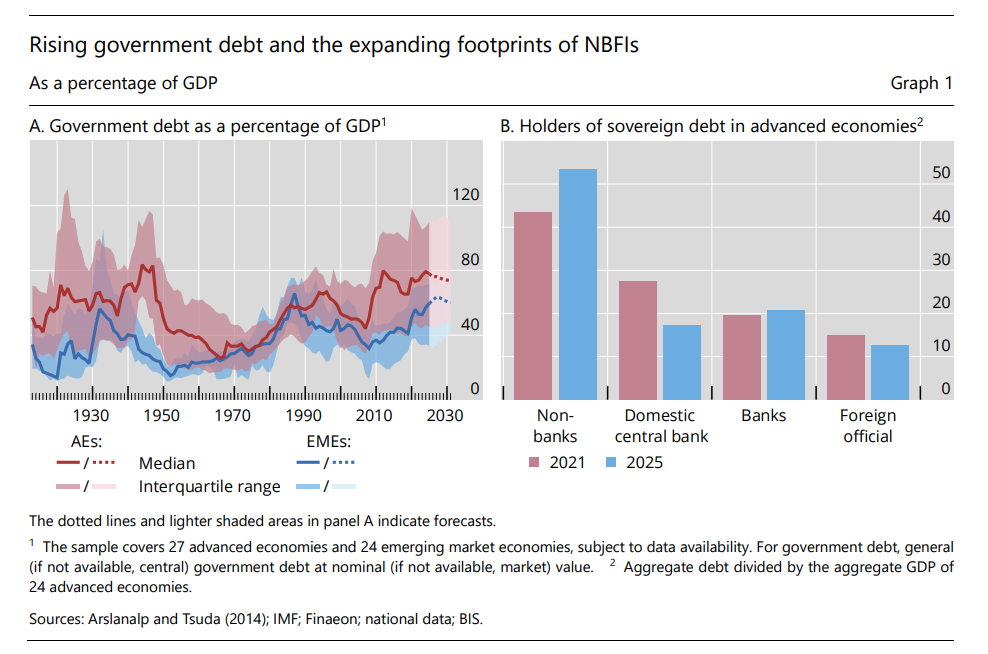
Un interessante bollettino pubblicato di recente dalla Bis di Basilea torna sul tema che abbiamo più volte discusso e definito come la “Grande Trasformazione” della finanza internazionale, che anche di recente ci ha tenuto impegnati. Il succo, e i più curiosi potranno sfogliare il blog, è che questo cambiamento strutturale nelle modalità di finanziamento dei governi passa attraverso il ruolo crescente delle “non banche” (Non Bank Financial Institutions, NBFIs): fondi monetari e d’investimento, fondi pensione, assicurazioni e, con peso crescente, hedge fund. E aumenta di fatto la fragilità finanziaria e con essa il rischio di tensioni sul mercato dei titoli sovrani. Specie in ragione del fatto che le emissioni dei governi aumentano – come i loro debiti – anziché rallentare. E sarà anche un caso, ma si assiste sempre più di frequente a episodi di cattivo funzionamento dei mercati.
Il bollettino della Bis ci consente di fare un passo in più: quantificare questa fragilità e aggiornare le nostre informazioni sul processo in corso. L’analisi, per mancanza di dati, si limita al mercato Usa, che comunque ha un’evidente valenza sistemica, e lascia fuori un protagonista su cui torneremo.
Gli autori utilizzano un indicatore delle condizioni del mercato dei Treasury, che riassume varie misure di liquidità e di disallineamento dei prezzi. L’aumento dell’indice implica un peggioramento delle condizioni monitorate. Al tempo stesso hanno impostato un modello di machine learning per prevederne l’intera distribuzione a tre mesi, aggiungendo alle decine di variabili già note due ingredienti: il rapporto debito/pil e la quota di titoli di Stato detenuta dalle non banche.
Il primo risultato è che quando il rapporto debito/pil è elevato, cioè nel terzo più alto della sua storia recente, l’intera distribuzione delle condizioni di mercato si sposta verso il peggio: la probabilità di superare qualunque soglia di stress è sempre più alta. Quella di rivivere tensioni paragonabili alla fine del 2008 sale al 3%, contro lo 0,02% che si osserva quando il debito è basso. In sostanza, se l’offerta di titoli supera la capacità di assorbimento degli intermediari, i vincoli di bilancio si fanno sentire più spesso e la liquidità si assottiglia.
Il secondo risultato è più sottile. Le “non banche” non “spostano” la distribuzione come fa il debito, ma la allargano. Quando il loro peso specifico sul mercato è alto, la probabilità di condizioni pessime, cioè oltre l’ottantesimo percentile, passa da quasi zero al 12%. Ma cresce anche quella di condizioni ottime, sotto il ventesimo percentile, che arriva al 7%, sempre partendo da quasi zero. La liquidità pro-ciclica, di cui abbiamo parlato più volte, qui diventa un numero. Le non banche non rendono il mercato soltanto più fragile. Lo rendono più estremo: più liquido quando le cose vanno bene, molto meno quando vanno male.
C’è di più: quando gli autori scompongono il contributo delle singole variabili alla previsione degli scenari peggiori, il debito/pil risulta il terzo fattore per importanza, mentre la quota delle “non banche” arriva solo ottava. Il problema principale, insomma, resta il debito. Le “non banche” ne sono la cassa di risonanza.
Il problema è capire fino a che punto la risonanza possa trasformarsi in rumore assordante. La relazione non è lineare: se la quota delle non banche si trova nel dieci per cento più alto della sua distribuzione, la probabilità di uno stress grave sale al 6%, contro l’1,4% che si registra nel terzo più alto. Il rischio cresce più in fretta della presenza di questi operatori. Sono probabilità piccole in valore assoluto, ma nei mercati che fanno da fondamento a tutto il resto sono gli eventi rari quelli che contano.
Il passaggio che più ci interessa, tuttavia, è un altro, perché allarga la nostra prospettiva. Abbiamo sempre raccontato come il debito dei governi abbia trasformato la finanza. Ma vale anche il contrario: la fragilità della finanza finisce col pesare sui conti pubblici. Ogni punto di premio al rischio in più, prima o poi, diventa spesa per interessi, che già oggi grava pesantemente sui bilanci pubblici.
Immaginiamo una cattiva notizia sui conti pubblici. Se il debito è basso, il mercato la assorbe: il governo ha margini. Se è alto, gli investitori chiedono premi al rischio maggiori e i rendimenti salgono. Se poi il rialzo viene amplificato dalle vendite forzate di fondi a leva o con problemi di liquidità, i margini fiscali si riducono ancora, alimentando una spirale. Lo spazio fiscale, detto diversamente, non dipende più solo dai conti pubblici, ma anche dall’idraulica dei mercati che quei conti dovrebbero finanziare. La finanza nata per sostenere il debito finisce per limitarlo.
Resta poi il punto cieco degli hedge fund, gli operatori cresciuti di più. Il modello non li include perché mancano serie storiche adeguate. Eppure dal 2022 la loro esposizione ai Treasury è più che raddoppiata, e in Europa rappresentano oltre metà degli scambi elettronici di titoli di Stato. Il fattore più dinamico è proprio quello che nei numeri non si vede. Viene da pensare che le probabilità stimate possano sottostimare il rischio.
I rimedi proposti dalla Bis sono due, e non sorprendono. Il primo sono quadri fiscali credibili di medio periodo, che rendano effettivo il consolidamento dei conti. Il secondo è una “regolazione congruente”, cioè regole di pari severità per intermediari che generano rischi simili, qualunque sia la loro forma giuridica. In pratica, una stretta coerente su leva, disallineamenti di liquidità e fonti di finanziamento fragili. Ricette sensate. Il guaio è che il mercato conosce anche un’altra ricetta, sperimentata nel 2020 e nel 2022: l’intervento della banca centrale che compra quando tutti vendono. Funziona benissimo nell’immediato. Ed è proprio questo che la rende così difficile da abbandonare.
Le non banche non sono la malattia. Sono il rimedio che rischia di amplificare il malanno. Quest’ultimo, il debito crescente, è tanto noto quanto ignorato.

