
La vendetta dei rendimenti a lungo termine
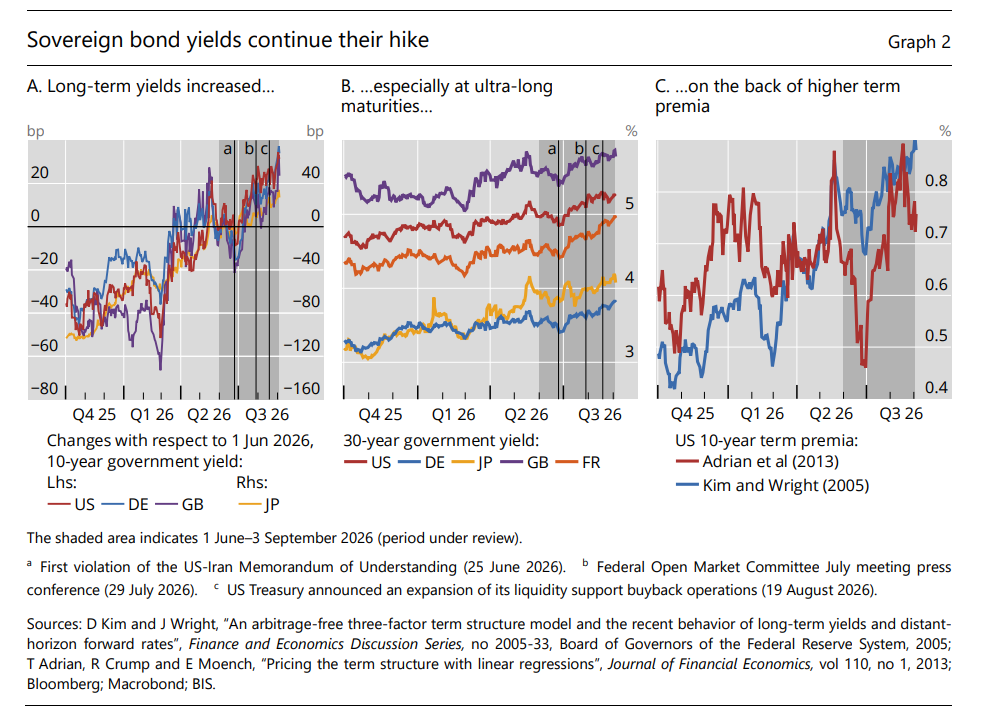
Come in un feuilleton d’altri tempi, l’impennata dei rendimenti somiglia alla vendetta lungamento rimuginata del protagonista, ingiustamente accusato, che torna sul luogo del delitto – che nel nostro esempio è la spesa dissennata dei governi – e finisce col fargliela pagare, questa spesa, agli autentici colpevoli, che sono sempre i governi.
Il fatto che si guardi con preoccupato stupore a questa impennata di costi del debito, racconta solo del mondo rovesciato nel quale abbiamo vissuto dall’inizio del secolo, quando le obbligazioni governative si vendevano a tassi negativi e c’era anche una discreta fila per comprarle. Non perché fossero convenienti, ma perché viviamo in un mondo di carta, dove la carta, e in particolare quella del governo, serve a fare girare altra carta, fino a costruire sofisticati castelli di carte che ondeggiano pericolosamente ad ogni colpo di vento. Quello che i tecnici chiamano volatilità.
Ma quel mondo è finito ormai. I mercati vindici chiedono tassi che sfiorano il proibitivo per i rendimenti, specie quelli a lungo termine. Perché saremo pure tutti morti, in quel tempo, ma i governi no. Saranno ancora qui, carichi fino allo sfinimento di quel debito che non hanno voluto, potuto né saputo ridurre.
Questo spiega perché l’ultima quarterly review della Bis di Basilea dedichi un capitolo a questo tema dei rendimenti di lungo termine, che ormai sulle scadenze trentennali superano il 5% negli Stati Uniti. Un po’ perché i mercati si aspettano nuovi rialzi dei tassi. Un po’ perché il deficit Usa corre come un maratoneta, senza però che ci sia un premio diverso dall’aumento della spesa per interessi sul debito, che nella spesa corrente del governo ormai ha superato addirittura la spesa militare. Col che si delinea l’esatta gerarchia delle forze che tiene in piedi le nostre società: il denaro è semplicemente più rilevante, ai fini strutturali, persino del mestiere delle armi, che storicamente è stato il collante degli stati nazionali.
Questo elemento sociologico, che gli economisti non osservano e gli storici vedranno solo fra cent’anni, è il tessuto connettivo che mette in relazione le cronache del nostro scontento con l’infelicità dei nostri desideri. Infelici perché costretti a fare i conti con una realtà che è tutt’altro che rassicurante. Desideriamo la pace, ma provochiamo continuamente guerre che non siamo in grado di concludere. E i mercati, che hanno memoria di elefante e cuore di farfalla, reagiscono. Ricordano – e perciò nel lungo termine chiedono il conto – e reagiscono caoticamente agli eventi, e perciò le borse rimangono toniche.
Questo spiega il titolo dell’editoriale che apre la QR della Bis: “Yields climb, yet risk appetite holds firm”. Che potremmo tradurre come, “salgono i rendimenti, ma rimane solida la propensione al rischio”. Un squisito paradosso che racconta meglio di ogni altro lo spirito del tempo. I più pessimisti tireranno fuori l’orchestrina che fa ballare gli ignari (futuri) naufraghi dei Titanic. Gli ottimisti ricorderanno che non siamo mai stati così ricchi. Noi, che non siamo né ottimisti né pessimisti, guardiamo fuori dalla finestra e speriamo di cavarcela.
 The Walking Debt
