
Etichettato: hormuz conseguenza chiusura
Hormuz e gli altri: le conseguenze economiche dei chokepoints
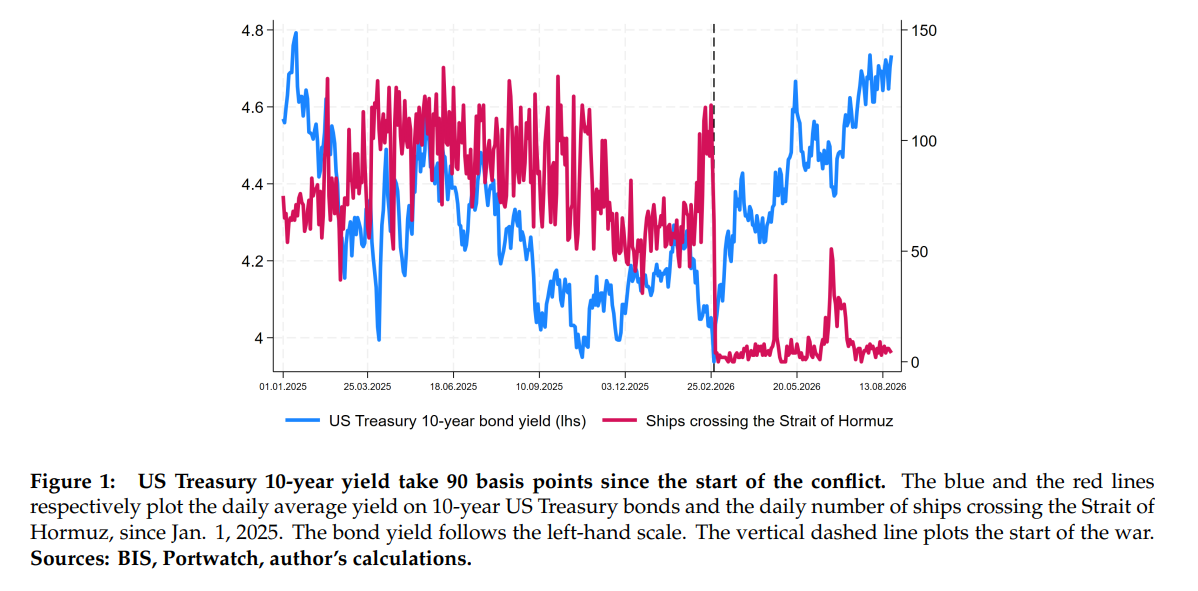
La chiusura di Hormuz, ormai, è molto più che la semplice conseguenza di una decisione politica scellerata. Segnala invece la crisi strutturale delle rotte commerciali marittime orientali e, dietro di essa, il tramonto della capacità americana di garantire la sicurezza dei mari.
Un recente paper della Bis «Maritime chokepoints and the global economy: evidence from the Strait of Hormuz» aggiunge alcuni elementi empirici a questa considerazione costruendo una misura sistematica degli “shock di traffico” a Hormuz e stimandone gli effetti su prezzi delle materie prime, produzione industriale, inflazione globale e spread obbligazionari. Esamina, insomma, le conseguenza economiche della chiusura dello Stretto. E i risultati confermano la premessa: Hormuz segna un punto di rottura profondo. Che si possa sanare è un’eventualità, ma che le cronache rendono al momento molto remote.
Il paper ha utilizzato i dati Portwatch (Fmi/Università di Oxford) sul traffico marittimo reale — numero di navi e tonnellaggio — attraverso i dodici choke point più trafficati al mondo dal 2019, per osservare lo “shock di traffico” registrato a Hormuz: la deviazione del numero di navi in transito rispetto alla media storica e al traffico degli altri stretti, al netto del tonnellaggio. Poiché il traffico a Hormuz è composto per il 60-70% da petroliere, contro il 40% o meno degli altri choke point, l’autore riesce anche a separare le fluttuazioni “supply-driven” da quelle “demand-driven”.
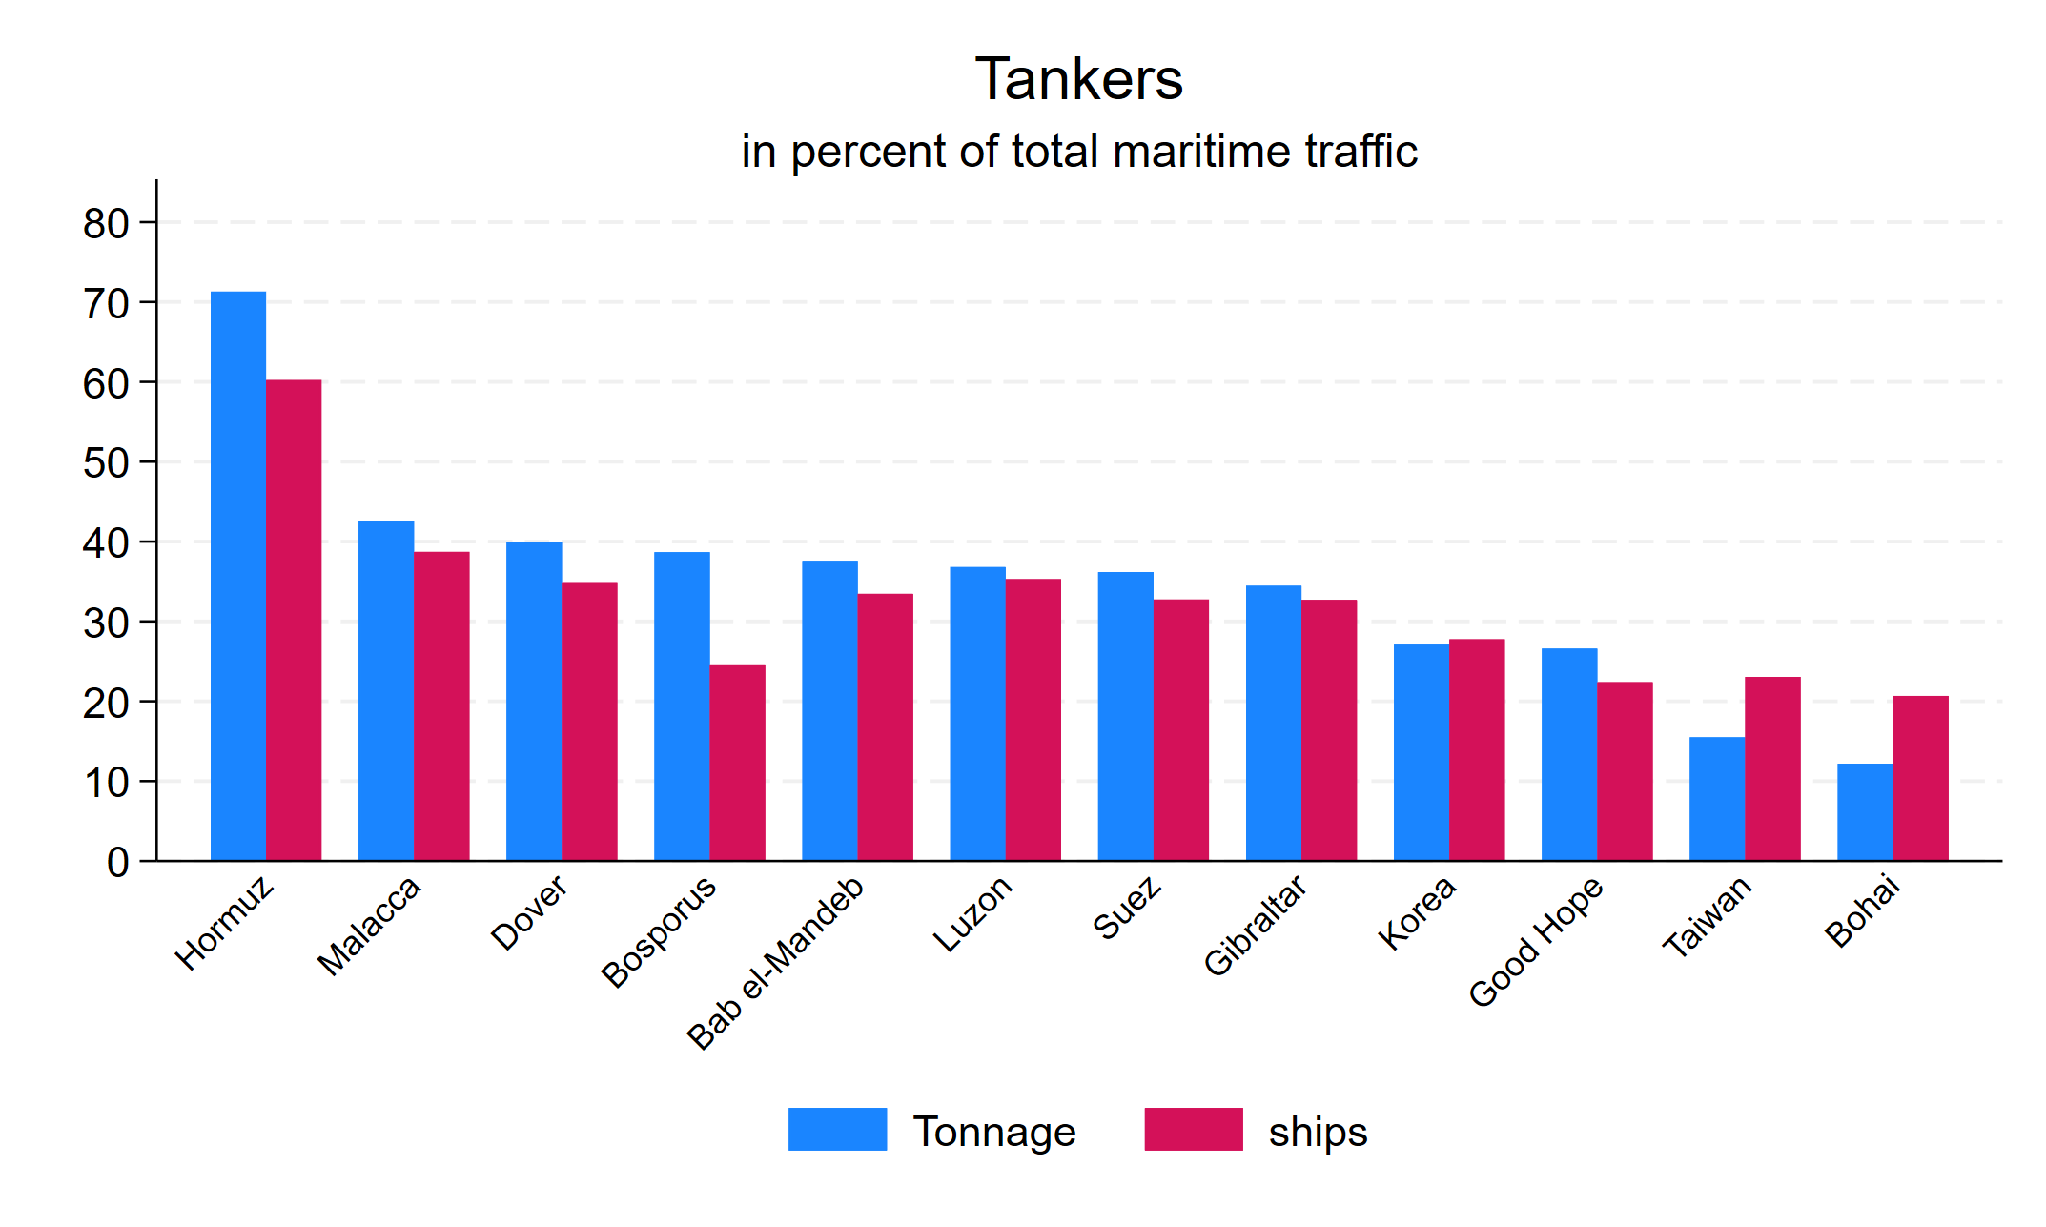
Figura 2 — la quota di petroliere nel traffico di Hormuz (70% in tonnellaggio, 60% in numero di navi) è nettamente la più alta fra i choke point mondiali. Fonte: Portwatch, elaborazioni Bis.
Il cuore empirico del paper conferma che uno shock negativo al traffico di Hormuz produce, dopo 6 mesi, un aumento di circa il 4% dei prezzi reali di energia e fertilizzanti rispetto al Cpi globale, che sale rispettivamente all’8% e al 6% dopo 12 mesi. Se si isola la sola componente supply-driven, l’impatto quasi raddoppia, arrivando al 15-17% dopo un anno.
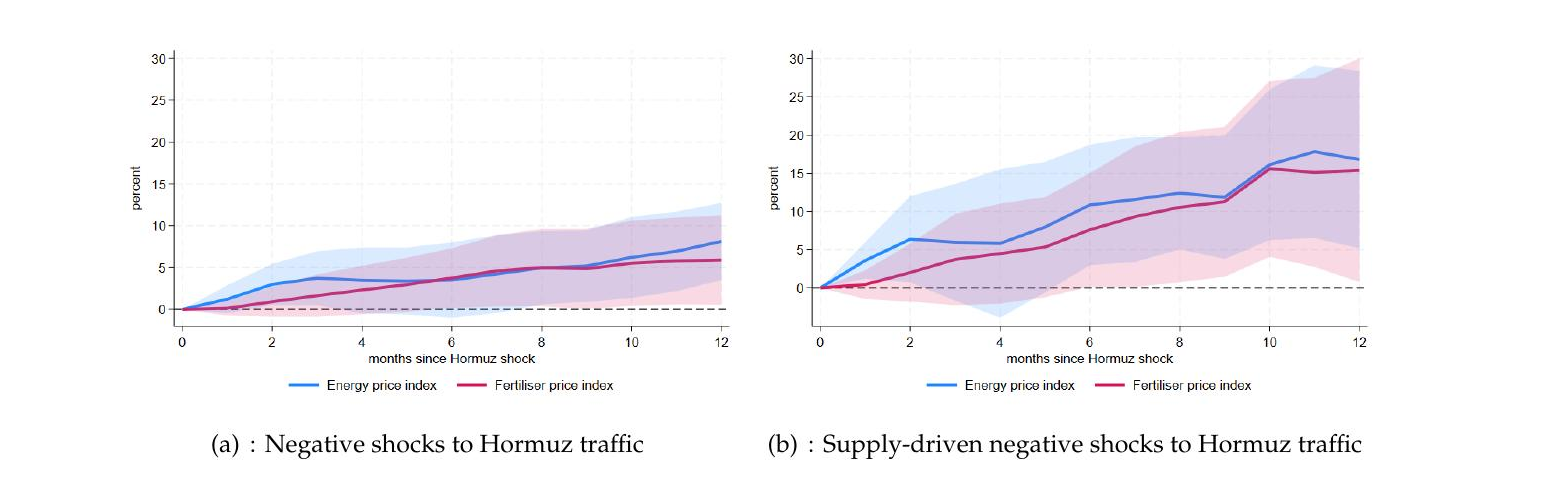
Figura 7 — risposta dei prezzi reali di energia (blu) e fertilizzanti (rosso) a una riduzione standardizzata del traffico a Hormuz. Pannello (a): tutte le deviazioni di traffico; pannello (b): sole componenti supply-driven. Fonte: Portwatch, World Bank Pink Sheet, elaborazioni Bis.
Il dato più interessante, però, riguarda la trasmissione all’economia reale: la Bis stima che una riduzione standardizzata del traffico produca, dopo 12 mesi, un calo della produzione industriale globale di circa l’1,5% e un aumento del Cpi globale di circa l’1%, con effetti statisticamente significativi già a 5 mesi. Il paper mostra che Hormuz è l’unico, fra i dodici choke point analizzati, a comportarsi sistematicamente come un vero e proprio shock di offerta globale, capace di muovere output e prezzi in direzioni opposte — non lo fanno, con la stessa consistenza, né Suez, né Bab el-Mandeb, né Taiwan.
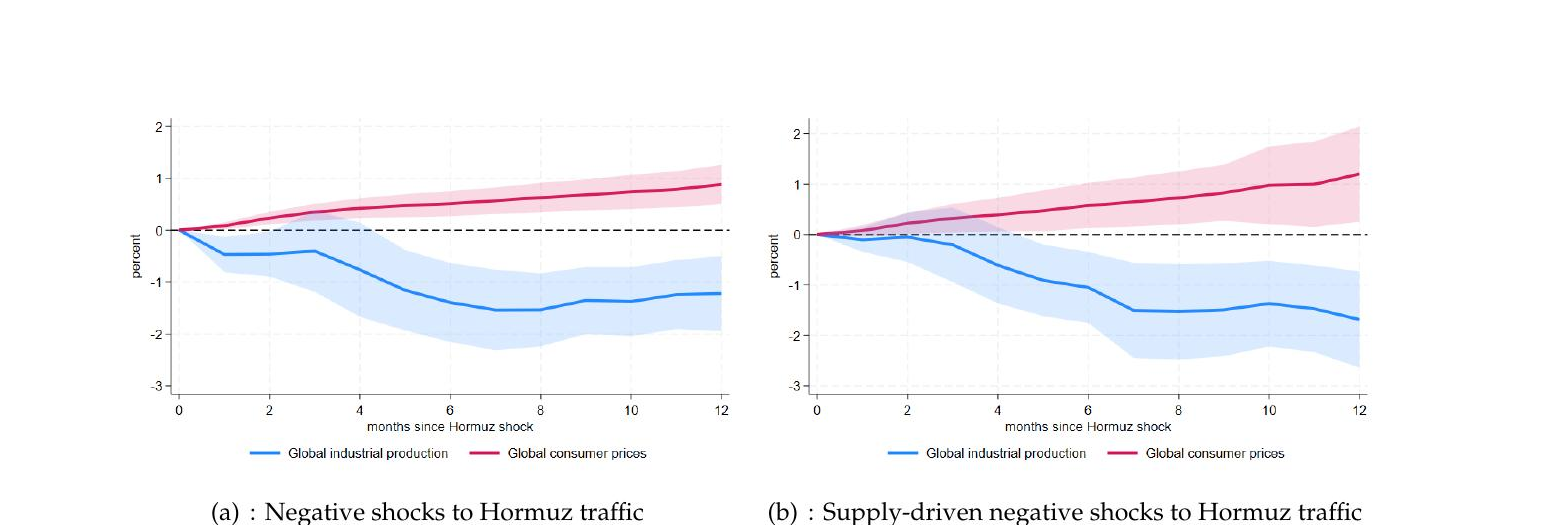
Figura 9 — risposta della produzione industriale globale (blu) e dei prezzi al consumo globali (rosso) a una riduzione standardizzata del traffico a Hormuz, tutte le deviazioni (a) e sole supply-driven (b). Fonte: Fmi, Portwatch, elaborazioni Bis.
Non finisce qui. Lo shock a Hormuz amplifica le tendenza già in atto: l’inflazione alta o produzione debole. In altre parole, agisce come moltiplicatore delle fragilità preesistenti, non come shock neutro.
Il paper dedica una parte importante ai mercati finanziari. I dati mostrano che una riduzione standardizzata del traffico a Hormuz fa salire lo spread sulle obbligazioni corporate Usa high-yield di circa 50 punti base dopo 6-12 mesi, e quello investment-grade di circa 15-20 punti, con effetti statisticamente significativi già dopo tre mesi.
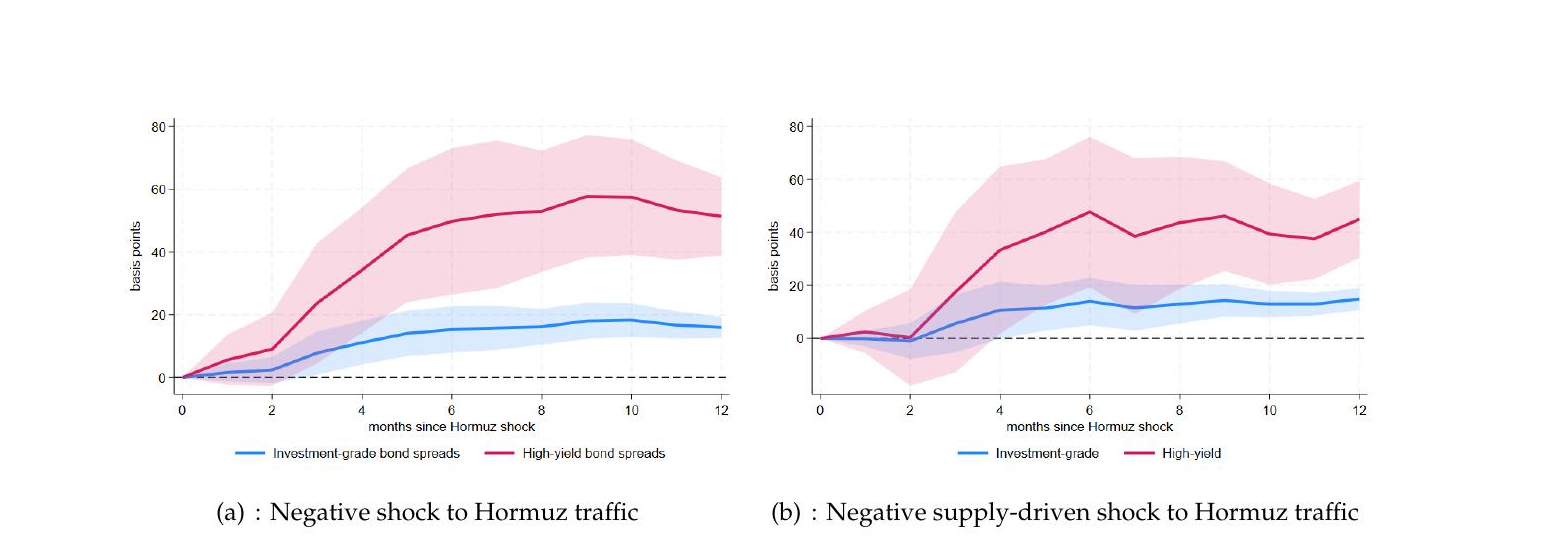
Figura 12 — variazione in punti base dello spread sulle obbligazioni corporate Usd investment-grade (blu) e high-yield (rosso) dopo una riduzione standardizzata del traffico a Hormuz. Fonte: Bank of America, Portwatch, elaborazioni Bis.
Lo stesso vale, con intensità simile, per lo spread Embi sui titoli sovrani dei mercati emergenti, che si allarga di 20-30 punti base a seconda dell’orizzonte considerato.
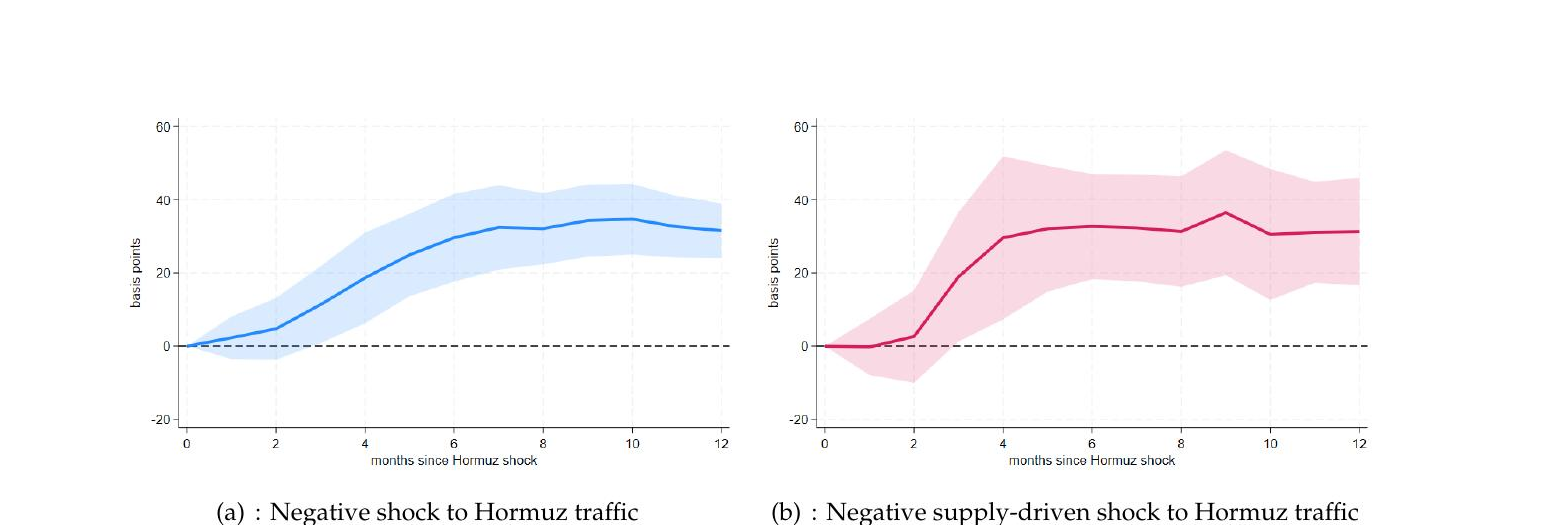
Figura 14 — variazione in punti base dello spread Embi dopo una riduzione standardizzata del traffico a Hormuz, tutte le deviazioni (a) e sole supply-driven (b). Fonte: J.P. Morgan, Portwatch, elaborazioni Bis.
L’aspetto più utile per la nostra lettura è la scoperta che questi shock finanziari funzionano come amplificatori: ampliano gli spread soprattutto quando sono già ampi, mentre restano quasi muti quando i mercati sono tranquilli. È una conferma indiretta di quanto scrivevamo a proposito del rapporto crescente fra geopolitica e finanza: le crisi politiche non colpiscono la finanza in modo lineare, ma la rendono più fragile nei momenti in cui è già sotto tensione — esattamente il meccanismo che il paper della Bis quantifica per Hormuz.
Il paper, inoltre, ospita un interessante confronto fra i vari chokepoint. Uno shock di traffico a Malacca, ad esempio, ha effettivamente un impatto significativo su prezzi energetici, produzione industriale e spread di entità comparabile o persino superiore a quella di Hormuz. Dall’altro lato, però, l’autore sottolinea con chiarezza che nessun altro choke point si comporta, con la stessa sistematicità di Hormuz, come un indicatore delle condizioni di offerta globale capace di muovere insieme produzione e inflazione in direzioni opposte: per gli altri stretti, l’effetto o non c’è, o è incoerente, o dipende dal fatto che quelle rotte riflettono più la domanda commerciale globale che vincoli reali di offerta. Si distingue, insomma, fra “chokepoint che generano uno shock di offerta globale” e “chokepoint la cui riduzione di traffico riflette semplicemente un calo della domanda”.
La stagflazione generata da Hormuz, insomma, è un effetto misurabile e persistente, che dura fino a un anno; gli spread finanziari si comportano come amplificatori delle fragilità esistenti, non come sismografi neutri; e soprattutto, Hormuz si conferma un caso a sé fra i choke point mondiali, capace di comportarsi come un vero shock di offerta globale mentre altri stretti — pur importanti — restano prevalentemente specchio della domanda. Resta da capire che effetti avrà sulla “governance” globale la crisi di un sistema di garanzie marittime che ha permesso la globalizzazione degli ultimi trent’anni e che difficilmente tornerà come prima.

