
Etichettato: la grande trasfornazone della finanza internazionale
Trilogia della Grande trasformazione della finanza internazionale. Parte I: il prima e il dopo
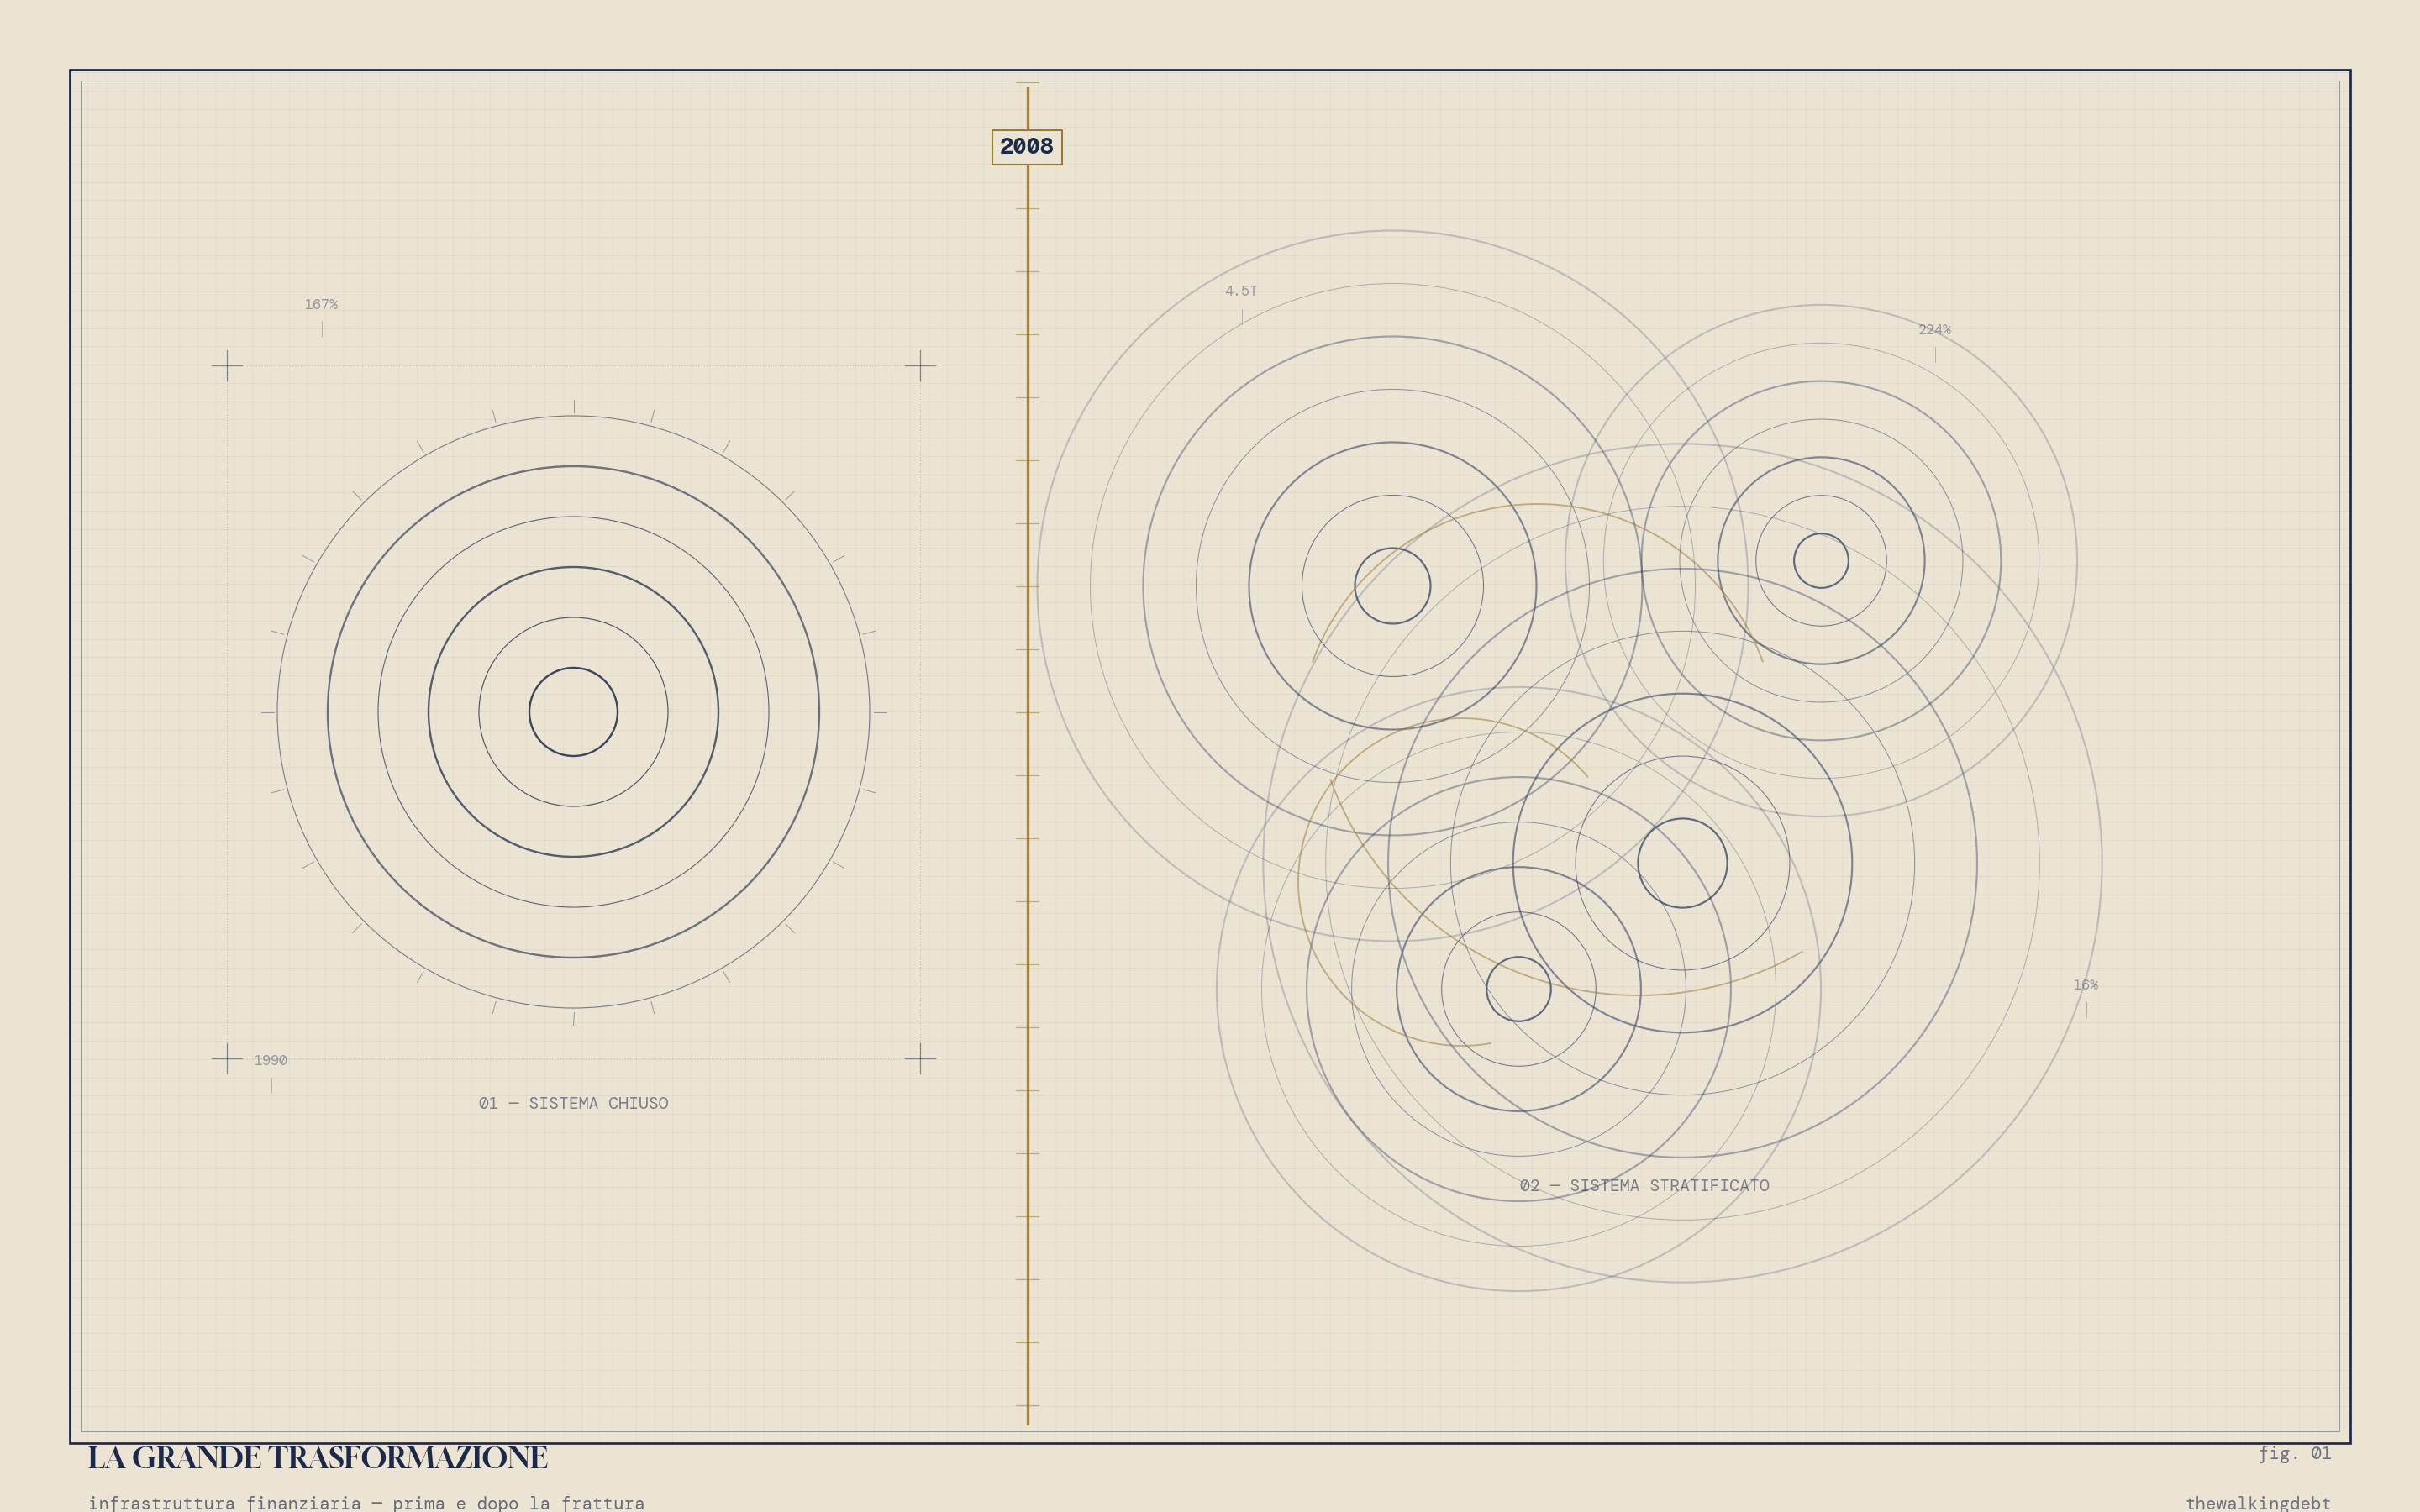
Il quarto di secolo che ci siamo lasciati alle spalle ha mutato profondamente le strutture che reggono l’economia internazionale. Diversi eventi catastrofici hanno costretto i decisori a percorrere sentieri assai poco battuti o a costruirne addirittura di nuovi – whatever it takes, nella famosissima espressione di Mario Draghi nel contesto europeo – per tenere in piedi l’infrastruttura finanziaria sulla quale si basa la prosperità delle popolazioni. Il prezzo è stato pagato, e senza risparmio.
L’esito, che nessuno poteva prevedere, ma che adesso possiamo osservare compiutamente, è stato una “Grande Trasformazione” di questa infrastruttura dove operano le banche centrali, le banche commerciali e il vasto mondo degli intermediari. Il loro agire è cambiato profondamente, pure se al prezzo di nuove fragilità sistemiche. La necessità della sopravvivenza ha evoluto i metodi della sopravvivenza, ma non ha eliminato il rischio.
Ci sono un prima e un dopo. Il prima è il mondo anteriore alla Grande Crisi Finanziaria del 2008, che si frantuma nello spazio di pochi mesi, durante i quali vengono rapidamente costruite le risposte istituzionali che preparano il dopo. Il fallimento di Lehman Brothers rende chiaro che era una crisi sistemica. Una sorta di Ragnarok statunitense.
Il governo americano mette sul piatto una somma gigantesca – fino a 700 miliardi di dollari – per tenere in piedi la fiducia. La Fed riporta rapidamente a zero i tassi di interesse, da dove erano saliti dopo la crisi internet di fine XX secolo, varando insieme un possente programma di quantitative easing (QE), ossia acquisto di titoli sovrani sul mercato secondario, per garantire una costante liquidità a tassi convenienti. Molto rapidamente l’internazionale delle banche centrali si coordina. Tassi a zero e QE diventano parole di uso comune fra gli istituti di emissione. Si alimentano canali sempre più capienti di swap fra le banche centrali, con la Fed a tenere le fila, perché mai arrivino a mancare i dollari sul mercato, visto che la carta statunitense è il carburante finanziario della globalizzazione.
E poi c’è il dopo, quello degli anni di vacche magre. Gli Stati alzano barriere al commercio e i creditori prestano con diffidenza. L’Europa vive anche una drammatica crisi del debito sovrano, rimasta negli annali delle nostre cronache. Anni difficili. La giostra che fa girare i soldi torna in attività, ma su basi completamente nuove. Le banche centrali, ad esempio, non sono più quelle di prima. I loro bilanci crescono a dismisura. Specchio perfetto di quelli degli Stati, che continuano a indebitarsi. Ma soprattutto riflesso di quelli delle banche commerciali. Il debito pubblico dei governi è un attivo per la banca centrale, che viene bilanciato, al passivo, dalle riserve delle banche commerciali, che questi titoli cedono all’istituto di emissione. Così il denaro di banca centrale diventa denaro di banca commerciale, per giunta moltiplicandosi. La giostra riparte, perciò, e con slancio (…).
Questo post è stato pubblicato su Aspenia On Line. L’articolo completo è disponibile a questo link.

