
Etichettato: t-bills cosa sono
Il respiro corto dei buyback di bond sovrani del Tesoro Usa
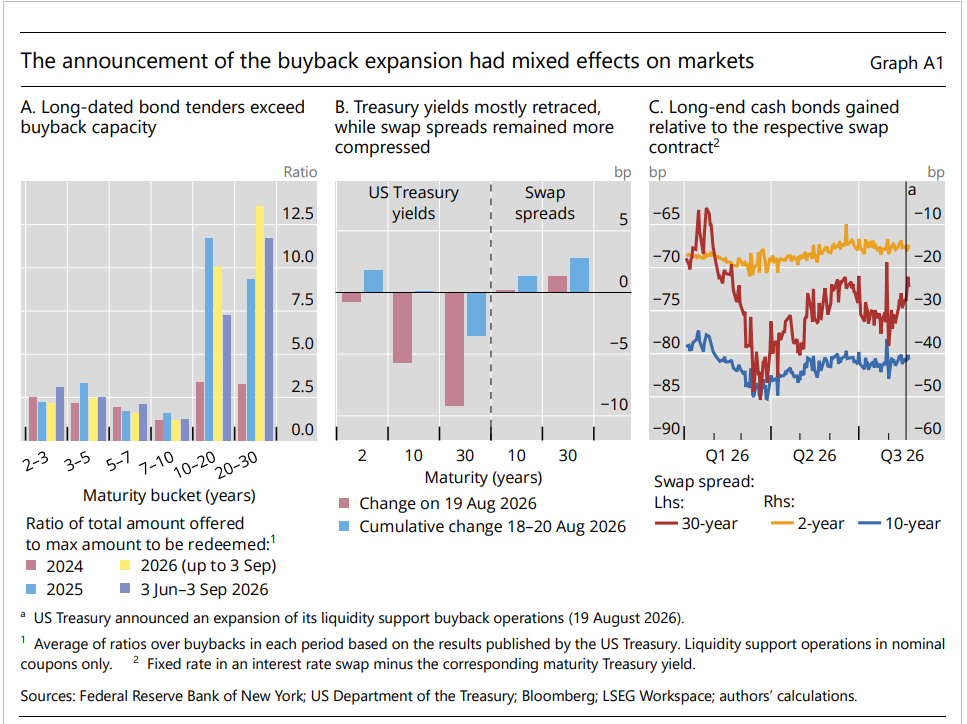
La notizia del buyback di obbligazioni governative USA, annunciato dal Tesoro americano il 19 agosto, ha suscitato una certa attenzione malgrado queste operazioni – spiega la BIS in un approfondimento pubblicato nell’ultimo Quarterly Review – siano abbastanza comuni.
E in effetti non è tanto il buyback in sé ad aver attirato l’attenzione degli osservatori, quanto la sua portata e soprattutto i suoi effetti sui mercati, che risentono indirettamente delle tensioni sul mercato obbligazionario americano. Lì, ormai, le scadenze lunghissime – tipicamente i bond trentennali – esibiscono rendimenti sui livelli più alti degli ultimi anni. Nulla di cui sorprendersi: il governo USA continua a macinare deficit importanti – che aumentano il debito – e al contempo pesano le preoccupazioni sulla sostenibilità fiscale e i rischi di lungo periodo.
In questo contesto non certo semplice, il Tesoro USA si è trovato a dover gestire alcune complessità tecniche che sono alla base dell’annuncio di agosto. La prima è direttamente connessa alla capacità del mercato di assorbire i titoli di Stato a lungo termine. Nelle recenti aste di riacquisto di titoli a lungo termine off-the-run (ossia di vecchia emissione), il Tesoro (Grafico A1.A) si è trovato di fronte a un’offerta di titoli da otto a dodici volte superiore a quella che era disposto a riacquistare. In pratica i grandi investitori istituzionali erano ansiosi di liberarsi di questi vecchi titoli illiquidi, spingendoli a sconto.
E questo ci porta alla sostanza dell’annuncio del 19 agosto. Il Tesoro non ha soltanto confermato l’intenzione di riacquistare titoli off-the-run nei segmenti a lungo termine (10-20-30 anni), dove i problemi di liquidità erano più pronunciati, ma ha anche raddoppiato da 2 a 4 miliardi di dollari la dimensione massima nominale dei riacquisti per singola operazione. Una mossa che mette sul tavolo circa 14 miliardi di dollari di liquidità aggiuntiva nelle prossime settimane.
L’effetto sui mercati è stato immediato, anche se parziale. La vita media ponderata del debito (WAM) – che teoricamente si accorcia togliendo dal mercato i titoli a lungo termine – è scesa appena di tre giorni. È opportuno sottolineare, tuttavia, che questa piccola correzione segue il trend che il Tesoro USA ha intrapreso fin dal 2023: all’inizio di quell’anno la scadenza media del debito era di 6,3 anni, mentre oggi siamo a 5,8. Questo accade a causa della crescente preferenza per l’emissione di T-Bills (titoli a breve termine) a scapito dei bond cedolari a lungo termine. Una strategia che comporta dei rischi, perché espone più rapidamente lo Stato al rincaro dei tassi di interesse.
L’effetto sui rendimenti è stato di breve respiro: i tassi dei trentennali sono scesi di circa 10 punti base nell’immediato, per poi ritracciare velocemente. Più marcato e interessante è stato invece l’impatto sugli swap spread (Grafici A1.B e C), ossia la differenza fra il tasso swap (il costo teorico del denaro nel settore interbancario privato) e il rendimento del bond statale. In condizioni normali, i bond pubblici rendono meno degli swap privati (spread positivo). Prima dell’annuncio, invece, lo swap spread dei trentennali era fortemente negativo (-85 punti base), segno che il mercato prezzava il rischio del privato meglio del pubblico: una chiara distorsione della liquidità.
L’intervento del Tesoro ha ridotto questa anomalia, riportando lo swap spread su livelli meno estremi. Questo scenario ci lascia un indizio importante: i bond a lunghissima scadenza sono sempre meno popolari, sia per gli operatori che per lo stesso Tesoro. È altamente probabile che quest’ultimo proseguirà la tendenza a emettere titoli a breve termine. Un altro tassello della grande trasformazione silenziosa della finanza globale a cui stiamo assistendo, capace di produrre enormi effetti macroeconomici.
.

