
Etichettato: prospettive economiche settembre 2026
L’Ocse e gli alberi storti della resilienza
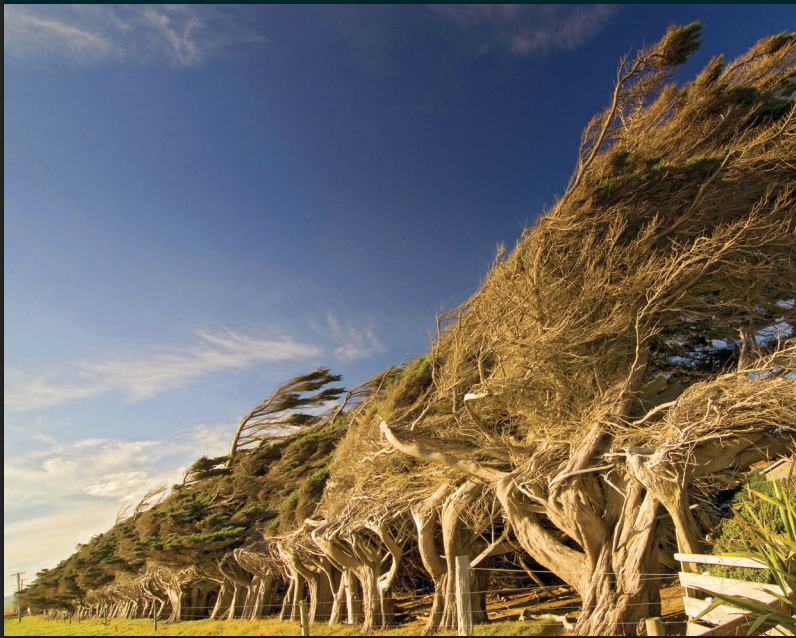
L’immagine che trovate in apertura è la copertina dell’ultimo Interim Report dell’Ocse, “Weathering Successive Shocks”, dedicato alle prospettive economiche di settembre. Una fila di alberi piegati dal vento: non spezzati, ma neanche dritti. Hanno preso la forma del vento. “Scioccati” ma ancora in piedi, pur se storti. E nulla lascia credere che torneranno come prima. È una buona immagine per rappresentare l’economia di questi anni, che ormai incarna una parola decisamente abusata: “Resilienza”.
Lo stesso Ocse l’aveva utilizzata lo scorso dicembre insieme a un’altra: fragilità. Una coppia di fatto, praticamente, che ha generato una prole gracile, cronicamente in debito di crescita. La previsione per il 2026 era di una crescita globale del 2,9 per cento. Da allora sono arrivati una guerra nel Golfo, la chiusura di Hormuz, un nuovo shock energetico, nuovi dazi statunitensi e una risalita dei rendimenti che non si vedeva da quindici anni. Ma la previsione non è cambiata: sempre 2,9 per cento, pur con rischi crescenti. Il numero è lo stesso, ma il mondo è molto cambiato in pochi mesi. Nel primo semestre la crescita globale è scesa al 2,6 per cento annualizzato, dal 3,6 della seconda metà del 2025. Il palloncino bucato che si gonfia e si sgonfia insieme, di cui scrivevamo a dicembre, continua a tenere la stessa forma. Ma chi immette l’aria fa sempre più fatica.
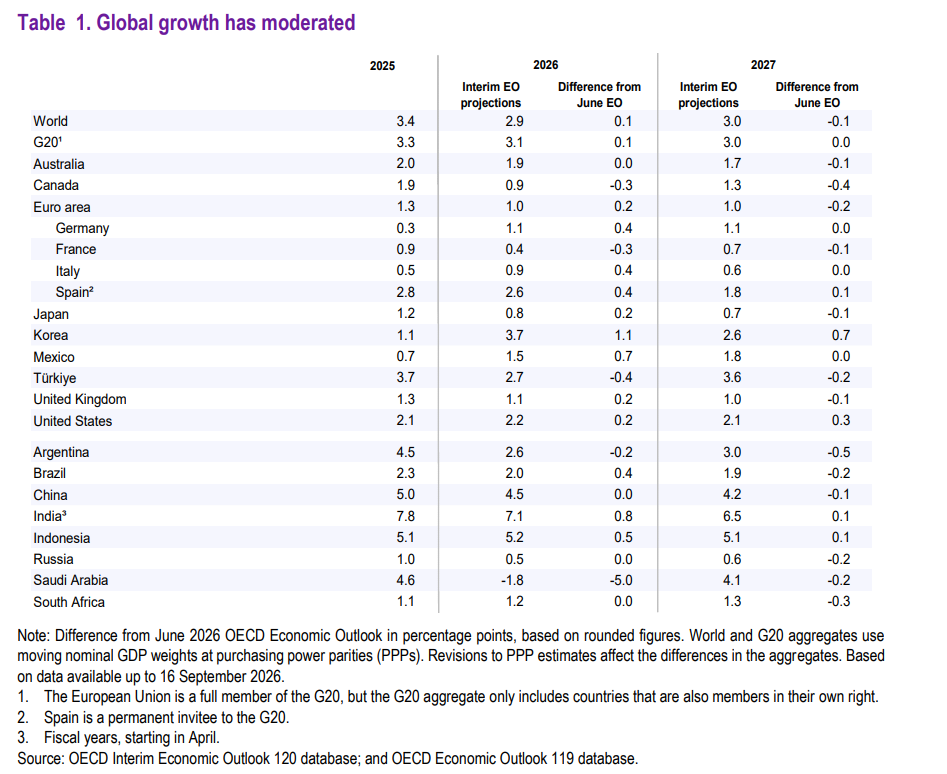
Chi sono questi volenterosi che soffiano nel palloncino? Il rapporto indica due motori. Il primo sono i governi, che hanno reintrodotto misure di sostegno contro il caro energia, affiancati dal ricorso alle scorte di petrolio. Il secondo è l’intelligenza artificiale, che negli Stati Uniti, in Canada e in Australia ha sostenuto il pil del secondo trimestre con gli investimenti in data center, e in Corea, Giappone e Cina ha gonfiato l’export di semiconduttori. Il dettaglio da notare è che entrambi i motori vanno a debito, e che entrambi attingono allo stesso serbatoio.
Il passaggio più interessante del rapporto, infatti, è quello sui tassi a lungo termine, arrivati ai massimi da quindici anni o più nella maggior parte delle grandi economie avanzate. L’Ocse individua due cause: le preoccupazioni sulla sostenibilità fiscale e le massicce emissioni obbligazionarie a lungo termine delle aziende dell’AI. Detto diversamente, gli stati e gli hyperscaler si contendono lo stesso risparmio mondiale, e il prezzo di questa gara lo misura il premio a termine.
Chi segue questo blog riconoscerà la trama. Un anno fa, commentando la relazione annuale della Bis, osservavamo che da tre lustri il settore pubblico aveva superato quello privato nell’emissione di bond. Era la fotografia di un tempo in cui i governi avevano assorbito il credito che prima andava a famiglie e imprese.
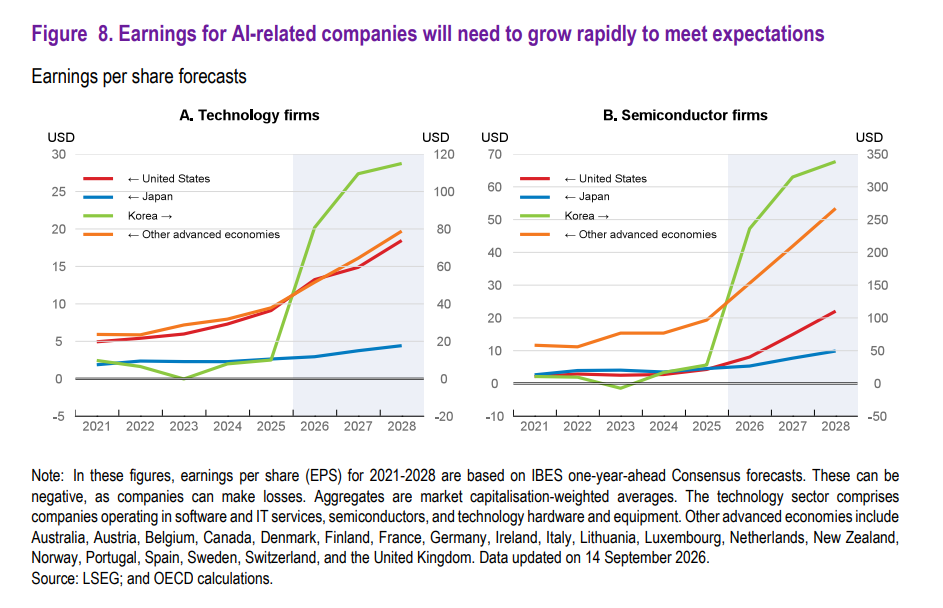
Oggi il privato torna a competere, ma non sono le famiglie e neanche le piccole imprese: sono i costruttori di data center, che si indebitano in parte sui mercati ufficiali, in parte fuori bilancio attraverso il private credit, con quei veicoli che la Bis ha chiamato “prestito ombra“. Quando l’Ocse scrive di una crescente dipendenza delle aziende AI dalla leva e da “strutture di finanziamento sempre più complesse”, con segnali di aumento del rischio di credito, sta descrivendo proprio questo mondo. Il grafico sugli utili attesi, che dovranno crescere rapidamente per giustificare le aspettative degli investitori, dice il resto.
Nel frattempo il fabbisogno dei governi non accenna a diminuire. L’Ocse ci aveva già informato a marzo che i suoi paesi membri hanno cumulato 61 trilioni di debito, e che le scadenze si stanno accorciando. La miccia si sta accorciando. Adesso il rapporto aggiunge che l’aumento dei rendimenti “esacerba le pressioni fiscali” e fa salire i costi di finanziamento per tutta l’economia. Cosa può andare storto?
C’è però una domanda che il rapporto non pone: chi compra tutta questa carta? L’Ocse la sfiora appena, in una sola riga, quando raccomanda di progredire con regole robuste per gli intermediari non bancari e le cripto-attività.
Una riga per definire quella che abbiamo chiamato, la “Grande Trasformazione della finanza”. Le non banche detengono ormai il 53 per cento del debito sovrano mondiale, contro il 44 del 2021, mentre la quota delle banche centrali è scesa dal 27 al 17 per cento fra il 2022 e il 2025. Gli hedge fund a leva, finanziati con repo dalle banche commerciali, sono diventati l’intermediario marginale dei titoli di stato. Il vecchio doom loop fra stati e banche non è sparito: è diventato un triangolo, e il contagio passa ormai attraverso le esposizioni verso le non banche. Per giunta i fondi pensione, passando dalle prestazioni definite ai contributi definiti, hanno ridotto il loro appetito per il debito a lunghissimo termine. E fra i compratori di Treasury è comparso un soggetto che nessuno avrebbe immaginato dieci anni fa: una stablecoin, Tether, che in un anno e mezzo ha comprato più titoli Usa del Giappone.
Ecco una ragione del rialzo dei tassi che il rapporto non elenca. Non conta solo quanto debito si emette, ma chi lo assorbe. Se il compratore di ultima istanza non è più una banca centrale paziente ma un fondo che lavora sui margini con orizzonti di settimane, il premio a termine diventa il prezzo della sua impazienza. Il rischio che l’Ocse indica come “sempre più importante”, cioè un ulteriore aumento dei rendimenti sovrani, ha un’infrastruttura, e questa infrastruttura si è costruita in silenzio negli ultimi quindici anni.
La crepa giapponese lo dimostra. Il rialzo dei rendimenti dei titoli a 40 anni ha inflitto perdite potenziali pesanti agli assicuratori nipponici e può trasmettersi al mercato dei Treasury, visto che il Giappone ne è uno dei maggiori detentori (“Vento freddo in arrivo dall’Est”, 22 aprile 2026). I mercati vivono l’uno dentro l’altro. E soffrono insieme.
Un terzo delle banche centrali ha alzato i tassi da marzo. La Fed, secondo l’Ocse, farà un altro rialzo entro fine anno, portando i fed funds al 4-4,25 per cento. L’Ocse si spinge persino a chiedersi se il tasso neutrale non sia più alto di quanto si pensasse. È la “rinflazione” di cui scrivevamo ad aprile.
Ma qui si apre il dilemma che la Bis aveva messo nero su bianco a febbraio: se il debito è così alto, ogni rialzo dei tassi è anche un rialzo del costo del debito pubblico, e il problema fiscale diventa un problema di politica monetaria. L’Ocse raccomanda alle banche centrali di “guardare oltre” gli shock di offerta finché le aspettative restano ancorate. Peccato che, come riconosce lo stesso rapporto, le aspettative abbiano ripreso a salire negli Stati Uniti, nell’area euro e nel Regno Unito. Guardare oltre funziona finché c’è qualcosa da vedere, oltre.
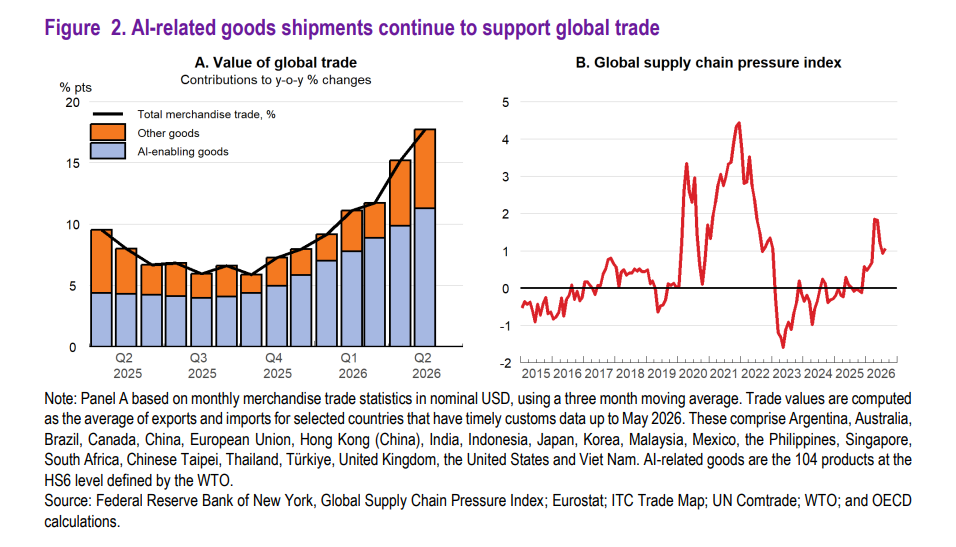
Sul commercio il rapporto offre un grafico che vale più di molte parole. La crescita del commercio mondiale di merci nel secondo trimestre 2026, vicina al 18 per cento in valore nominale, è sostenuta per la parte maggiore dai beni legati all’AI. Il commercio è ripartito, dunque, ma poggia su una gamba sola.
C’è poi la questione delle rotte, ossia dei luoghi da cui passano le merci. Il rapporto Ocse conferma che il traffico da Hormuz resta a livelli molto bassi e che nuove minacce arrivano da Bab al-Mandeb. Quando una rotta smette di essere sicura, economica e praticabile, i mercanti iniziano a guardarsi intorno, i mercanti iniziano a guardarsi intorno.
Un passaggio del rapporto collega le due storie e merita di essere sottolineato: eventuali carenze di energia, scrive l’Ocse, potrebbero essere particolarmente dannose per le industrie in crescita e ad alta intensità energetica, “come l’AI”. Il motore che tiene a galla crescita e commercio è anche il più esposto allo strozzamento degli Stretti. Del costo energetico dell’intelligenza artificiale scrivevamo già nell’aprile 2025, quando sembrava un tema da ingegneri. Oggi è un fattore di rischio macroeconomico..
Quanto ai dazi, il tasso effettivo statunitense è passato dal 9,6 al 10,9 per cento fra giugno e settembre. Un aggiustamento modesto, dice l’Ocse. Ma la Banca d’Italia aveva già osservato che il disavanzo corrente Usa, due terzi del deficit mondiale, si era ridotto appena, a riprova che i dazi non hanno inciso granché sul saldo commerciale. Tanta fatica per (quasi) nulla.
La parte finale del rapporto contiene le solite, inascoltate, prescrizioni. Sostegni energetici mirati, con scadenze chiare, e invece solo metà delle misure attive lo sono. Consolidamento fiscale con strategie credibili pluriennali. Riforme strutturali per aumentare la crescita potenziale. Investimenti nelle competenze, visto che i punteggi Pisa scendono da oltre un decennio. Tutto giusto, tutto già letto. Roba che serve da decenni. Ma non arriva.
Gli alberi resistono al vento, ma solo perché sono cresciuti abbastanza da farsene piegare. Ma cosa diventano quando la piega diviene permanente? Riescono ancora a crescere, o semplicemente resistono? La resilienza, alla fine, è la forma che prende la fragilità quando dura abbastanza. La forma della nostra economia.

