
Etichettato: cartolina the walking debt
Cartolina. The others, 2

Nel lento e inesorabile declino del peso (economico) specifico dei paesi più ricchi nella produzione globale, che fotografa innanzitutto il loro declino demografico, diventa ovviamente sempre più ampio il contributo dei paesi emergenti, alcuni dei quali neanche sappiamo esattamente chi siano, perché la statistica li raggruppa. Singolarmente pesano poco, ma messi insieme colorano l’istogramma verde, sul grafico sopra, che fra poco eguaglierà quello blu dei paesi avanzati, i quali peraltro sono già stati superati dalla sola Cina, a sua volta superata dagli emergenti in seno al G20. Tanti paesi poveri, quindi, sono sempre meno poveri, mentre pochi paesi ricchi diventano sempre meno ricchi. La storia ci dirà l’esito di questa nuova rivoluzione.
Cartolina. Rischiatutto

Poiché grandi rischi nascondono grandi opportunità, non dovremmo stupirci nell’osservare che chi rischia moltissimo, prestando denaro nel settore del private equity in vent’anni abbia visto decuplicare l’indice dei propri rendimenti, cioè due volte quanto accaduto all’indice riferito all’S&P500. Detto diversamente, chi ha prestato i soldi fuori dai mercati regolamentati, quindi assumendosi un notevole rischio di controparte senza alcuna forma di paracadute – tipo l’autorità di borsa – alla fine ha celebrato a champagne. Sempre che sia riuscito a riavere i suoi investimenti indietro, ovviamente. I mercati finanziari di oggi offrono enormi opportunità per chi vuole giocare al magico gioco del denaro facile, che si perde ancora più facilmente. Non è certo una novità. E’ una novità semmai che sia diventato un gioco popolare e aperto a tutti, e ormai da un bel po’. Il gioco era conosciutissimo anche decenni fa. Piaceva molto anche ai più piccoli, che lo guardavano in tv. Si chiamava Rischiatutto.
Cartolina. Gli sbancati

La vera domanda non è tanto come sia possibile che nell’Eurozona, che è una delle regioni più ricche al mondo, un adulto su cinque dichiari di non aver carte né conti di pagamento. La domanda davvero importante è come facciano. Vivere senza mezzi di pagamento bancari, nel XXI secolo in Europa, avendo a che fare con la burocrazia del XXI secolo, che raccoglie dati come una formica impazzita su ogni nostro movimento (anche bancario), somiglia a una straordinaria corsa a ostacoli. Eppure costoro riescono. E sono pure tanti. Sono la vera sorpresa della nostra cronaca. Gli irriducibili del contante. I teorici (e pratici) del soldo sotto al materasso o nell’intercapedine del muro. Una storia che è già un film. Il titolo è già pronto: gli sbancati.
Cartolina. The others

Fra le tante informazioni più o meno notevoli che ci comunicano le statistiche sulle posizioni nette degli investimenti internazionali diffuse dalla Bis, due in particolare vale la pena sottolineare. La prima è il deficit statunitense, che pure se in miglioramento, è l’evento più rilevante dell’ultimo ventennio, e rappresenta la gran parte del totale del deficit complessivo. La seconda, sul lato degli attivi, che a tale deficit corrisponda un credito da parte di Cina, Giappone e Germania che non arriva a un terzo. Il resto appartiene ad altri. Su chi siano questi “others”, come li definisce la tabella. Si accettano scommesse.
Cartolina. Stringere la cinghia
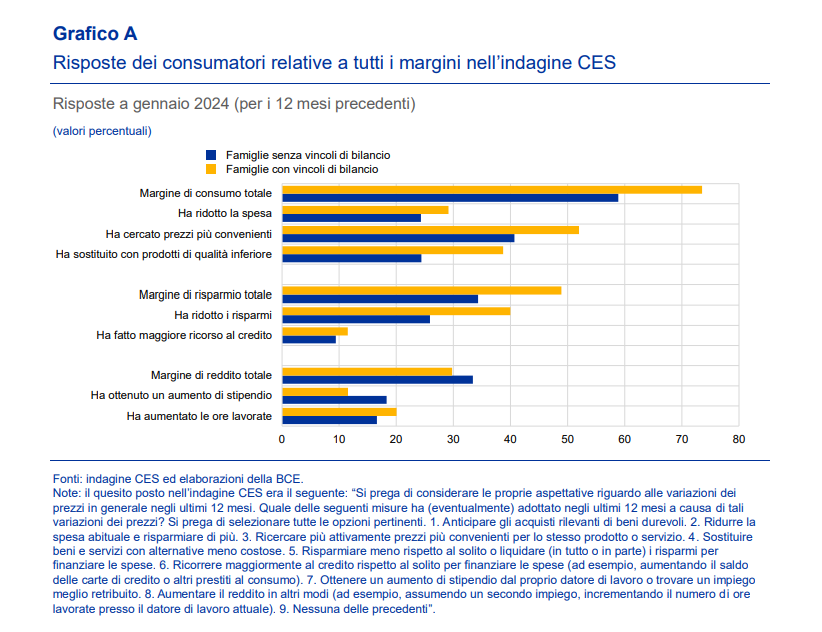
Anche i ricchi stringono la cinghia, a dar retta a una recente indagine della Bce, quando i prezzi mordono più del dovuto, come è successo nell’ultimo biennio. Sicché mentre sembra del tutto naturale che le famiglie che hanno vincoli di bilancio per oltre la metà del campione abbiano cercato prezzi più convenienti, sorprende un po’ che abbia fatto la stessa cosa il 40 per cento di quelli che questi vincoli non li hanno. Nulla di strano che quasi il 40 per cento delle famiglie meno capienti si accontentino di beni di qualità inferiore, ma perché mai, avendo la possibilità di non farlo, si comporta allo stesso modo il 25 per cento di chi questi problemi di capienza non li ha? Soprattutto rimane misteriosa la ragione per la quale solo poco più del 10 per cento delle famiglie con vincoli di bilancio ha avuto un aumento, mentre quelle che non hanno vincoli sono quasi il doppio. Anche i benestanti stringono la cinghia, insomma. Ma sempre un buco di meno. A volte due.
Cartolina. United African Emirates
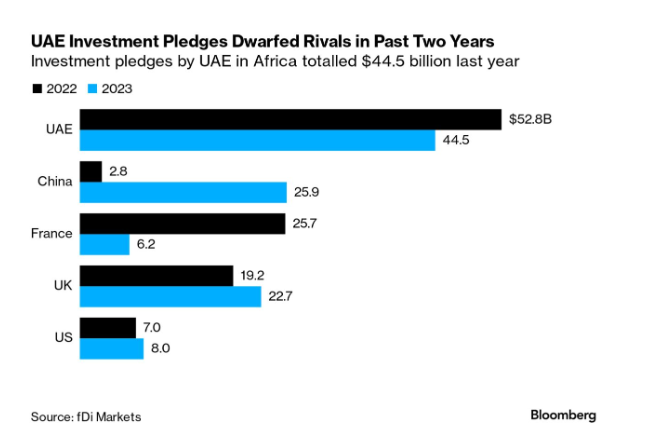
Molto opportunamente Bloomberg ci ricorda la posizione di rilievo che gli Emirati Arabi Uniti – UAE – hanno assunto come investitori nelle terre d’Africa, e in particolare nella zona del Corno d’Africa per loro così importante e nell’Egitto, ma anche in Marocco, Kenya e Sud Africa, dopo che i giganti asiatici e occidentali hanno iniziato a fare le valigie. Non solo la natura ha orrore del vuoto, ma anche l’investimento estero. Specie in un paese come l’Africa che ha bisogno di tutto, pur non mancando di niente, e quindi di tutti, pure se nessuno sembra sforzarsi più di tanto. Salvo il mondo arabo, a quanto pare, nelle sue infinite (ma comunque capienti) sfumature. L’Africa di domani dipenderà anche dai capitali di oggi, ovviamente. E dovremmo sempre ricordare che il capitale non viaggia mai da solo. Porta storia, cultura e solidi interessi. Quindi il capitale di oggi disegnerà anche il volto dell’Africa di domani. E non sembra somiglierà al nostro.
Cartolina. La fine del lavoro (domestico)
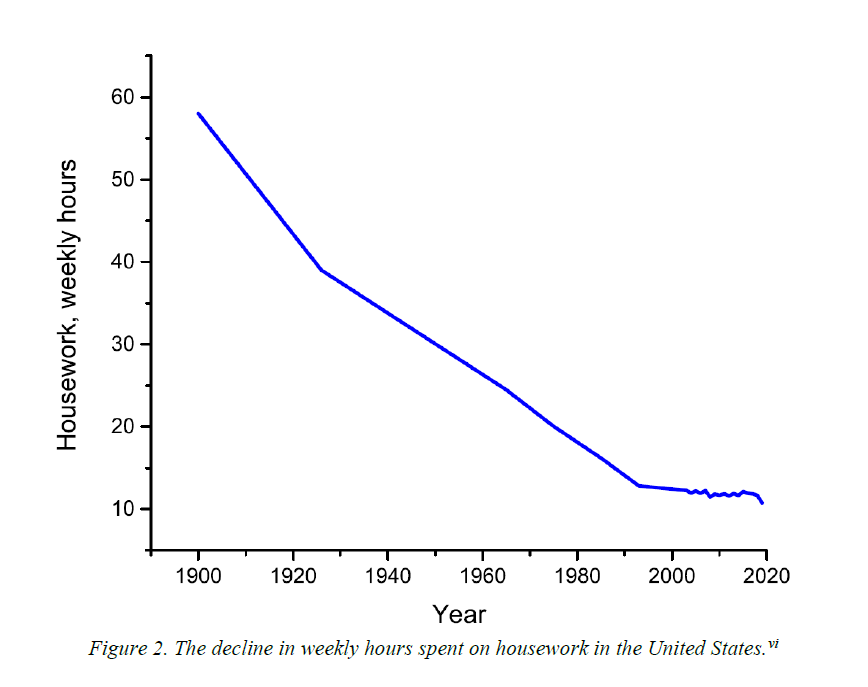
Ci sono voluti 100 anni, dall’inizio del secolo scorso, per ridurre a 15 ore a settimana, dalla sessantina che erano prima, le ore che bisognava dedicare al lavoro domestico negli Stati Uniti. Il calo ha progressivamente rallentato lungo gli anni ’80 fino ad arrivare a una sorta di plateau negli anni ’90, quando si è stabilizzato in una quindicina di ore settimanali. Le famiglie americane sono ampiamente dotate di aspirapolveri, lavatrici, lavapiatti, asciugatrici, frigoriferi e forni a microonde, che fanno tutta la fatica per loro. La fine del lavoro domestico, definitivamente appaltato ai robot, appare adesso davanti ai nostri occhi come una concreta possibilità. E per fortuna. Perché dovremo lavorare parecchio, altrove, per pagare tutta questa roba.
Cartolina. L’ultima giapponese
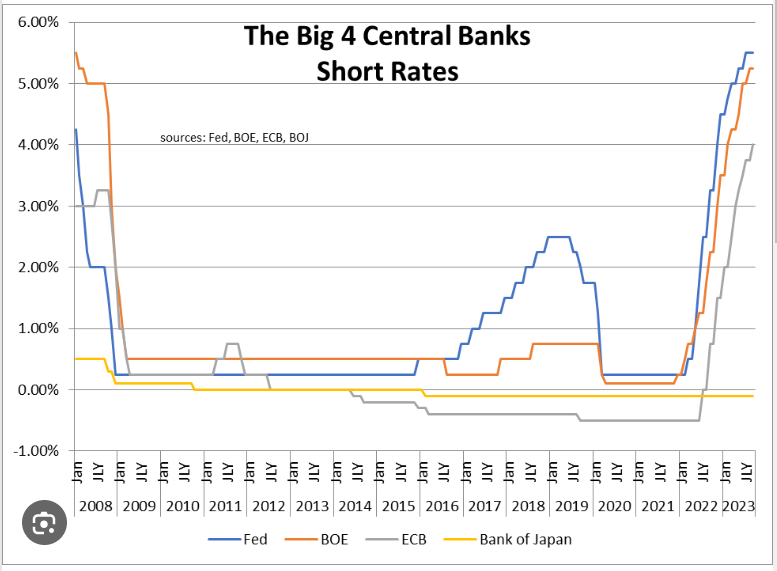
La guerra dei tassi è finita davvero allora, se anche l’ultima grande combattente, ovviamente giapponese, rimasta da sola a difendere i tassi negativi, ha deciso di deporre il bazooka e di affidarsi alle forze elementali del mercato, per le quali un tasso di interesse sotto zero è un puro non senso economico. Certo, la resa non è incondizionata. I tassi “salgono” allo 0% e basta. Però il governatore ha fatto capire che dovrebbero anche smetterla di praticare il controllo dei rendimenti e magari anche l’acquisto di attivi rischiosi che in questi anni di diluvio monetario hanno condotto il bilancio della banca centrale giapponese a superare il pil. Insomma, la guerra è davvero finita. Non c’è nulla di strano che proprio adesso che le altre banche centrali annunciano politiche più rilassate sui tassi di interessi, quella giapponese faccia capire di prendere una direzione opposta. Le ultime, com’è noto, saranno sempre le prime.
Cartolina. Whatever it takes, reloaded
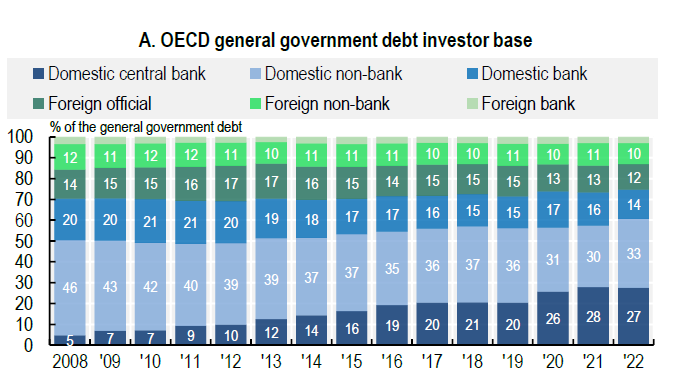
Se il nostro Mario Draghi verrà ricordato per il suo “Whatever it takes”, pronunciato nel momento peggiore della nostra crisi europea per rassicurare il mondo che la Bce avrebbe salvato l’euro, è assai probabile che sarà in buona compagnia. Tutti i banchieri centrali hanno promosso con notevole pervicacia la strategia di fornire denaro di banca centrale a un mondo sempre più a corto di fiducia, nella convinzione che l’uno avrebbe potuto sostituire l’altra. Una convinzione figlia del nostro tempo, che una certa meccanica finanziaria ha comunque ampiamente confermato quanto agli esiti, ma della quale adesso iniziamo a intravedere le conseguenze. Quel denaro non era gratis, anche se i tassi erano negativi. Aveva un costo differito. L’inflazione, che ha provocato una veloce ritirata delle banche centrali, è stata la prima avvisaglia. La seconda la vedremo adesso, quando si tratterà di convincere il mercato a ricomprare la montagna di debito del quale le banche centrali sono state generose (e volenterose) acquirenti e che adesso non comprano più. Anche stavolta bisognerà riuscire a qualunque costo. Con la differenza che stavolta lo pagheremo noi.
Cartolina. Hedge fund, reloaded

Il mondo ha scoperto gli Hedge fund ai primi del 2000, quando un di questi giocattoli finanziari, molto sofisticati e soprattutto ben alimentati da ricchi che vogliono diventare ancora più ricchi, fallì rumorosamente. Poi ci fu un ritorno di fiamma – nel senso di capitali bruciati – dopo la crisi del 2008, quando la qualifica di hedge fund, fra i resoconti di quei giorni convulsi, somigliava a un insulto. Poi improvvisamente sono spariti dai radar. Di tanto in tanto riappaiono, associati a questo o quel personaggio, inevitabilmente ricco e pericoloso – e quindi affascinante per la gran parte del pubblico -, e poi ritornano da dove vengono, ossia il misterioso mondo della finanza, di cui molti parlano senza saperne nulla. Si ignora, ad esempio, che queste entità proliferano e prosperano perché dietro hanno grandi banche che forniscono loro servizi e capitali, ricevendone in cambio lauti guadagni. Perciò gli hedge fund, e non solo loro, sono qui per restare. Perciò riappaiono.

