
Categoria: Annali
Conseguenze impreviste del protezionismo sull’istruzione
Poiché il protezionismo è tornato di moda (ammesso che abbia smesso davvero di esserlo) diventa interessante osservare le tante sfaccettature col quale il fenomeno dei dazi può impattare sulla struttura e l’organizzazione di una società. Si tende a pensare che in fondo proteggere i commerci sia affare che riguardi solo i produttori, o al limite i consumatori che, lo sappiano a meno, saranno chiamati a sostenere il sussidio daziario con una maggiore spesa per consumi. Ma se fosse solo questo il protezionismo potremmo rinchiuderlo nella scatola noiosa delle faccende economiche, che tanto appassionano gli specialisti almeno quanto lasciano indifferenti i comuni cittadini.
E tuttavia non è mai così. Un recente studio pubblicato dalla Banca di Francia osserva l’effetto del protezionismo su uno degli aspetti fondamentali delle nostre società: l’istruzione. “Il costo di lungo termine del protezionismo è difficile da valutare – scrivono gli autori – poiché solo pochi paesi sono tornati verso questa politica dopo un periodo di libero commercio. Uno dei paesi che l’ha fatto è stata a Francia, nel 1892, quando la Camera dei Deputati, incoraggiata dal presidente della commissione dogane Jules Méline, decise di rialzare bruscamente la tariffa sulle importazioni di cereali”.
Fra il 1830 e il 1890, ricordano gli autori, prese piede nel mondo quella che poi è stata chiamata la prima globalizzazione. Questa boom di scambi, incoraggiato dal grande sviluppo del traffico ferroviario finanziato con capitali europei, ebbe un impatto notevole sul traffico di materie prime agricole. L’arrivo nei mercato del grano americano e argentino fece crollare i prezzi spingendo i governi europei ad adottare misure per proteggere i propri produttori. In Francia ciò accadde nel 1892. Fu approvata una tariffa sulle importazioni che pesava circa il 25% del costo del grano acquistato all’estero. La tariffa rimase in vigore fino all’inizio della Grande Guerra.
Lo “shock protezionistico”, come lo chiamano gli autori, arrivò in un momento nel quale lavorare in agricoltura non richiedeva particolari qualificazioni professionali. L’effetto dei dazi fu di aumentare il prezzo relativo del grano rispetto ai prodotti della manifattura, rendendo di conseguenza maggiormente attrattivo il settore primario, sia per i salari che per i profitti, rispetto all’industria. Ciò ha finito con l’avere un ritorno negativo sull’istruzione. Nessuno ha voglia di studiare la meccanica se può guadagnare di più conducendo un aratro. “Questo shock – scrivono – ha abbassato i livelli di istruzione e aumentato i tassi di natalità proporzionalmente alla quota di produzione cerealicola nell’impiego locale”. Osservazione interessante perché ci rivela un’altra conseguenza imprevista del protezionismo: l’aumento della natalità, che evidentemente viene osservato in correlazione col miglioramento delle condizioni economiche degli impiegati nel settore primario.
L’ipotesi sostenuta dagli autori è che la domanda di istruzione sia correlata positivamente col grado di progresso tecnologico. “Poiché all’epoca le fattorie non richiedevano livelli intensivi di conoscenze tecnologiche, il protezionismo ha abbassato il ritorno che si poteva ottenere da una migliore istruzione conducendo a una diminuzione dei tassi di scolarità. “Come conseguenza – scrivono – nel 1906 il 20% dei lavoratori agricoli era analfabeta a fronte del 10% dei lavoratori impiegati nella manifattura e i tassi di analfabetismo erano anche più elevati fra gli agricoltori autonomi”. La Francia aveva conosciuto uno sviluppo sostenuto dell’istruzione fra il 1830 e il 1860, e successivamente, dal 1867 anche grazie all’obbligo di fornire un’istruzione primaria anche alle donne. Le scuole passarono dalle 10 mila del 1830 alle 80 mila del 1880 e nel 1892 tutta la popolazione aveva ottenuto l’accesso all’istruzione. “Tuttavia – sottolineano – lo storico Antoine Prost nota che gli anni fra il 1886 e il 1896 furono un decennio perduto in termini di progresso dell’istruzione a causa del declino dei tassi di iscrizione nelle scuole. La nostra opinione è che ciò sia stato determinato dall’introduzione della tariffa sui cereali”, concludono. “Un corollario in questa caduta dell’istruzione fu un aumento dei tassi di fertilità, come prevede la teoria”.
La conclusione degli autori è che l’istruzione sia un processo reversibile, se si attivano politiche capaci di scoraggiarla. E il protezionismo sembra una di queste, se finisce col favorire attività che richiedono basse qualificazioni professionali. Rimane da chiedersi cosa succederebbe se i dazi volessero favorire settori ad alta qualificazione professionale e poi se davvero siano capaci di aumentare i tassi di fertilità, visto che viviamo società che invecchiano drasticamente. In questo caso qualcuno potrebbe trovarci pure dei vantaggi. A dispetto degli economisti francesi.
Gli squilibri globali aumentano il rischio protezionismo
Ci sono alcune considerazioni interessanti che il Fondo monetario internazionale propone nel suo ultimo External sector report. Il documento fotografa l’andamento degli squilibri globali, rappresentati contabilmente dai flussi delle partite correnti dei paesi analizzati e dagli stock delle posizioni nette sugli investimenti esteri e quindi è un ottimo viatico per capire lo stato delle relazioni internazionali, atteso che i crediti e i debiti reciproci fanno parte della dialettica fra gli stati. Non si capisce l’irritazione statunitense per la Germania se si trascura di osservare che gli Usa sono il paese che più di tutti è debitore, mentre la Germania è fra i primi, se non il primo, creditore globale.
La prima considerazione interessante è che dal 2013 al 2016 i cambiamenti rilevanti degli squilibri globali sono stati pochi. Gli scompensi fra debitori e creditori rimangono rilevanti, essendo semmai mutata parzialmente la titolarità di alcune posizioni. Quella più evidente è quella degli esportatori di petrolio, che hanno subito il crollo dei ricavi a causa del ribasso del greggio e hanno finito col diventare debitori quando prima erano creditori. Questo grafico rappresenta lo stato delle partite correnti dei paesi considerati, e quest’altro il cambiamento intercorso dal 2013 in poi, con in evidenza chi ci ha guadagnano e chi ci ha perso.
Analizzarli ci dice anche altre cose. La prima, più evidente, è la situazione statunitense, drasticamente peggiorata. Non che sia una novità. Gli Usa sono grandi debitori da alcuni decenni, con la peculiare caratteristica di essere al tempo stesso gli emittenti di quella che di fatto se non di diritto è la moneta più utilizzata a livello internazionale. Di recente si osserva che malgrado il miglioramento delle ragioni di scambio Usa, registrato dal Fmi, l’apprezzamento del cambio reale, unito alla forte domanda interna, ha finito con l’aumentare il deficit corrente. Un movimento simile è stato osservato anche nel Regno Unito. Al contrario l’eurozona, ma soprattutto il Giappone, hanno goduto di maggiori surplus. Tanto che ormai rappresentano lo zoccolo duro del club ristretto dei grandi creditori che ospita anche la Svezia, la Corea del Sud, Singapore e la Svizzera.
E questo ci porta alla seconda considerazione, che è squisitamente politica. “Gli squilibri globali persistenti – scrive il Fmi – suggeriscono che i meccanismi di aggiustamento siano deboli”. La rotazione degli squilibri in eccesso verso le economie avanzate “sempre più concentrati negli Usa e nel Regno Unito”, spiega il Fmi, probabilmente avrà effetti benefici sull’equilibrio finanziario – “la riduzione dei rischi di finanziamento del deficit a breve termine” – ma al tempo stesso “la maggiore concentrazione dei disavanzi in pochi paesi comporta un rischio maggiore che vengano adottate politiche commerciali di rottura”. Il rischio protezionismo, insomma, che il Fmi paventa come ormai fanno tutte le grandi organizzazioni internazionali.
Proviamo a dirla in altro modo. Sostenere gli squilibri globali è finanziariamente più semplice, almeno nel breve termine, se questi squilibri si concentrano in paesi che emettono valute di riserva e vengono comunque percepiti come sicuri. Ma al tempo stesso, questi afflussi “fiduciari” sostengono domande interne che andrebbero invece moderate – il Fmi fa esplicito riferimento ad azioni di consolidamento fiscale – e quindi finiscono col creare le condizioni per esasperare questo debito, al punto di far baluginare l’idea di scorciatoie – tipicamente le politiche commerciali protezioniste – per rientrarvi.
Ora, sarà magari un caso, ma i paesi che hanno visto peggiorare le loro partite correnti, ossia gli Usa e l’Uk, sono gli stessi che hanno espresso un’amministrazione con chiare tentazioni isolazioniste. Trump e la Brexit, in tal senso, potrebbero essere la spia di un pensiero politico che trova la sua rappresentazione, e la sua ragione, nella contabilità delle partite correnti. Anche per questo il rapporto del Fmi è un ottimo viatico per le diplomazie.
La ricostruzione dell’economia e la tela di Penelope
Ora che iniziamo un altro anno insieme – il sesto ormai – sarà bene abituarsi all’andamento erratico delle informazioni che arrivano dalle cronache economiche, imparando a distinguere nella filigrana dei fatti la corrente sotterranea che li sostiene e che ormai pochi possono negare. L’economia internazionale è in miglioramento, o almeno così molti osservatori ce la rappresentano. E questo, per coloro che hanno l’udito fine, è il segnale più evidente che si sta facendo strada nella coscienza dei popoli e dei governati un lumicino di fiducia. Il problema è che è flebile e quest’estate ha contributo poco a rafforzarla.
Le tensioni guerresche nel Pacifico – i missili nordcoreani – fra le altre cose hanno complicato le relazioni sino-americane, già gravate dalle minacce daziarie di Trump e dalla crisi dell’acciaio, che già un anno fa segnalavamo in apertura della quinta stagione del nostro blog. Questo, mentre la Cina dovrà pure gestire le relazione con l’Unione Europea, che sta faticosamente elaborando un sistema di dazi in risposta alle istanze cinesi di vedersi concesso lo status di economia di mercato. Peraltro l’Ue è impegnata in un altro negoziato strategico, quello commerciale col Giappone, col quale di recente ha flirtato, con scarso successo, anche Theresa May, alla disperata ricerca di un futuro comprensibile per la Brexit. Tutto ciò solleva molta più prudenza che ottimismo, relativamente al futuro del commercio globale.
Ma le difficoltà degli scambi, a ben vedere, sono solo lo specchio delle difficoltà delle relazioni internazionali fra gli stati. La tensione fra globalismo e localismo non si è smorzata, ma si è solo assopita proprio in ragione del flebile raggio di ottimismo che inizia a penetrare le nubi delle scontento di molte popolazioni. Gli indici di fiducia che abbiamo visto in rialzo alla fine di agosto in molte economie avanzate ed emergenti, non rappresentano che questo, pure al netto delle inevitabili astrazioni di questi indicatori. Sarà interessante provare a capire in questa stagione, dedicata proprio al Rebuilding – la ricostruzione – delle nostre economie, quanto questo recupero di salute sia dovuto all’azione deliberata dei governi, e nel perimetro ricomprendo per necessaria chiarezza anche le banche centrali visto che le politiche monetarie straordinarie realizzate in questi anni, e quanto al semplice esaurirsi della spinta regressiva che ormai data quasi dieci anni, un tempo lunghissimo.
Che il tempo sia la cura migliore per superare una crisi, tuttavia, è solo un’altra congettura. La storia racconta di crisi durate anche il doppio, ad esempio la grande depressione che si registrò nel mondo fra il 1873 e il 1896. All’epoca le società reagirono accentuando il protezionismo, esattamente come si intravede anche adesso e come era accaduto anche dopo la crisi del 1929. Ciò che è interessante ricordare è che la crisi di fine XIX secolo vide originarsi il suo contro movimento nella Germania di Bismarck, che nello spazio di pochi anni passò dall’ideologia del laissez faire, incapace di frenare gli scontenti delle popolazioni e favorire l’edificazione del Reich, a quella interventista e protezionista che creò e in pochi anni cementò il mito dell’organizzazione e della pianificazione statale, che nello spazio di un ventennio, anche in conseguenza della Grande Guerra, conquistò tutto il mondo. La Germania di Bismarck, per dire, fu la stessa che inventò le pensioni.
Ciò per dire che esiste un’altra somiglianza fra ieri e oggi: il ruolo centrale della Germania nel processo di paziente tessitura dell’economia internazionale, che oggi somiglia sempre più alla tela di Penelope. La Germania andrà al voto fra pochi giorni e ci va con un’economia fortissima e un peso politico internazionale ancora poco comprensibile. La Merkel corre per il suo quarto mandato e sarà quello decisivo, ammesso che venga eletta, per capire la visione che la Germania vuole lasciare in eredità ai posteri. Piaccia o no, la Germania ha sempre giocato un ruolo da protagonista nella costruzione dello spirito del tempo. Anche per questo osserveremo sempre più da vicino questo paese, che in un certo qual senso è il portatore di una visione economica molto diversa da quella promossa dal mondo anglosassone, che anche oggi, come in passato, marcia unito. La Brexit e l’elezione di Trump sono gli epifenomeni di un sommovimento simile.
In tutto questo dovremmo parlare anche di noi, del nostro strano paese, che vive con la testa rivolta al Nord e all’Occidente, lo stomaco verso il Sud e il cuore verso Oriente, proprio come suggerisce la nostra geografia. L’Italia si lacera continuamente seguendo queste pulsioni, che ci straziano con eguale forza e si estrinsecano nella rissa collettiva alla quale assistiamo ogni giorno. Anche noi dovremo affrontare un’elezione politica che si preannuncia inconcludente mentre nel frattempo faremo quello che ci viene meglio: vivere con l’animale che ci portiamo dentro, come cantava Battiato.
Auguri, a tutti noi.
Il blog va in vacanza, ci rivediamo a settembre con la sesta stagione: Rebuilding
Anche la quinta stagione del nostro blog è terminata. La consueta pausa estiva, quantomai benvenuta, ci consentirà di ricaricare le batterie alle quali, quest’anno, abbiamo chiesto un sovrappiù di prestazioni col risultato che ormai sono esauste. La quinta stagione era ambiziosa nei propositi – discorrere di globalizzazione – e si è rivelata esserlo ancor più di quanto previsto, vista la quantità di novità che sono intervenute in questi mesi.
Quando abbiamo iniziato la stagione, a settembre 2016, non ci aspettavamo nulla di più di quello che eravamo abituati a fare. E invece, a sorpresa, già un mese dopo è arrivato il Cronicario del pomeriggio, l’economia raccontata con tono semiserio, che si è rivelato essere uno degli appuntamenti più amati dai lettori del blog e che adesso viene ospitato regolarmente su Linkiesta. Poco più tardi sono arrivate le Cartoline, economia in corsivo per chi guarda solo le figure, che adesso viene ospitato sul blog del Foglio Shot Economy. A fine anno il nostro blog ha subito la sua ulteriore innovazione, partecipando la progetto di Crusoe, in collaborazione con gli amici di Slow News, che ormai è un realtà consolidata nel panorama delle newsletter di economia.
Tutto questo attivismo editoriale, ha finito col mutare il senso e il significato dei nostri post. Abbiamo dovuto concentrare l’attenzione sulla regolarità della produzione – in sostanza più che raddoppiata – e abbiamo dovuto sacrificare un po’ di tempo per l’approfondimento. Il prezzo l’hanno pagato le nostre miniserie, che negli anni hanno contribuito ad avvicinare il grande pubblico ad argomenti complessi. Ma contiamo di recuperare l’anno che verrà. La sesta stagione, – Rebuilding – che sarà dedicata alla ricostruzione, partirà da qui e chissà dove ci condurrà. Quello che possiamo dirvi adesso è che ci proponiamo di osservare i tentativi dell’economia globale di rimettersi su un percorso di crescita sostenibile, ammesso che questa espressione abbia senso. Che, vale a dire, sia sensato aspettarsi da un qualunque sistema che cresca all’infinito.
La ricostruzione, i cui tentativi stiamo osservando già da diverso tempo, si basa innanzitutto su una comunicazione diversa della realtà. Molti hanno iniziato a parlare del bicchiere mezzo pieno, anziché di quello vuoto, e così facendo provano ad orientare le aspettative. La consapevolezza che si fa strada è che abbiamo tutte le risorse per avere un’economia sana tranne quella che serve di più: quegli animal spirits che hanno reso celebre Keynes. La voglia di fare, di spendere, di muoversi: questo è quello che serve all’economia per tornare a crescere. Ciò dovendo fare i conti con società che invecchiano e gravate da una quota crescente di indebitamento. La ricostruzione è un sentiero stretto, e sbaglierebbero gli ottimisti tutti i costi. Serve un sano realismo informato con un pizzico di follia a dar sapore, non il contrario. E anche questo farà parte dello spirito della sesta stagione. Sarà bello come sempre scoprirla insieme.
Ci rivediamo a settembre.
Cronicario: Jp Morgan inaugura la Skynet finanziaria
Proverbio del 31 luglio Hai un dente solo? Sorridi almeno con quello
Numero del giorno: 499.000.000 Utile di Poste nel primo semestre secondo analisti
Mi chiedo quale spiritello dispettoso abbia ispirato Eurostat a pubblicare, proprio il 31 luglio, le statistiche sugli europei che non si possono permettere neanche una settimana di vacanze l’anno fuori da casa propria. Addirittura uno su tre, secondo gli eurostatistici. Che diventa il 45,2% della nostra popolazione, trovandosi l’Italia nella parte bassa delle classifiche.

Ora pensate un attimo a tutte le persone che conoscete e poi ditemi se non vi sorge qualche dubbio sulle statistiche, che sono verissime, per carità, ma questo non vuol dire che catturino la realtà. E questo vale anche – e soprattutto – quando le notizie sono buone.
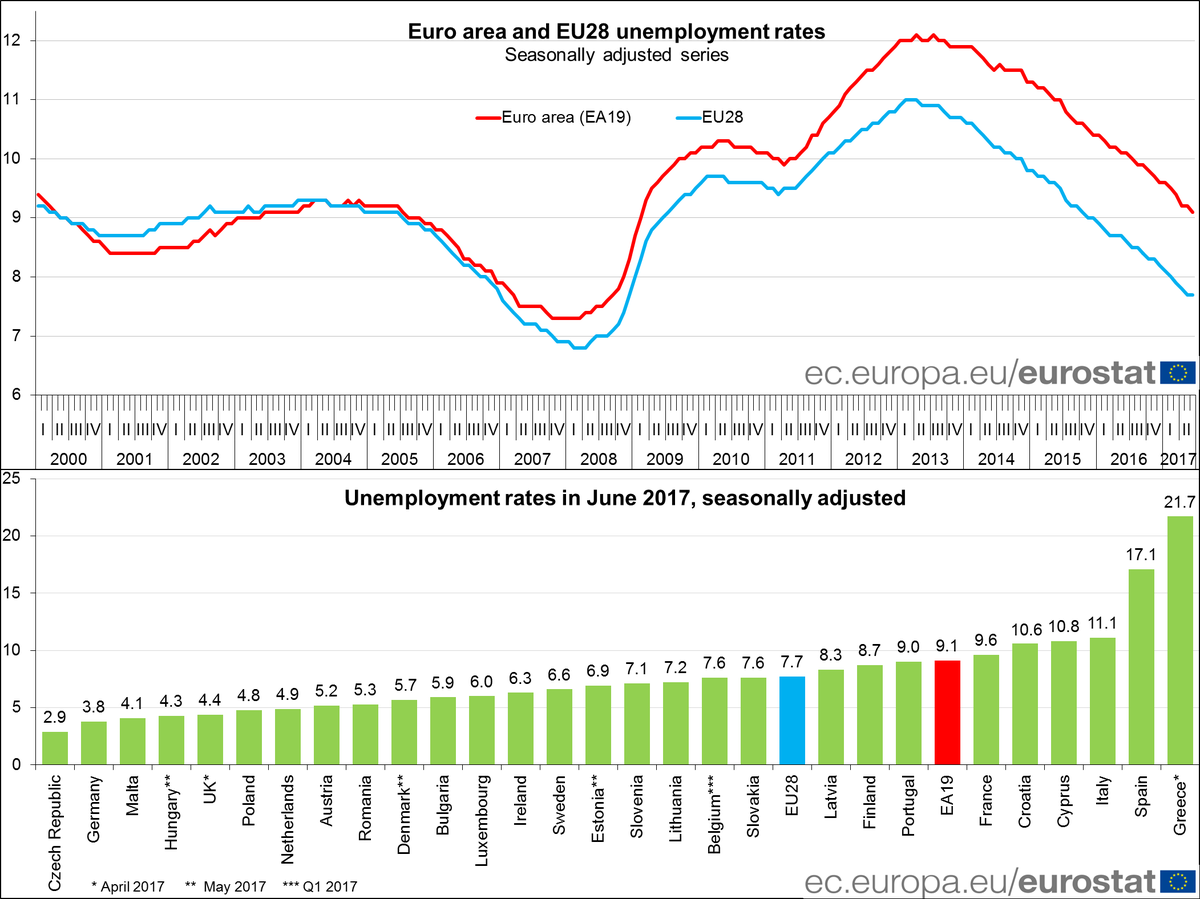
Sempre Eurostat, per dire, ce ne regala una ottima, ossia l’andamento della disoccupazione, che tocca il minimo da febbraio 2009 per l’eurozona, portandosi al 9,1% e addirittura al 7,7% per l’Ue intera, al minimo da dicembre 2008. Come dire, non siamo ancora ai bei tempi, quando la disoccupazione nell’EZ stava sotto l’8%, ma il trend è decisamente ribassista.
Alla festa europea per il calo della disoccupazione partecipa anche l’Italia. Istat ha pubblicato dati quasi rassicuranti, che parlano di un calo degli inattivi, della disoccupazione giovanile e persino di un record dell’occupazione femminile. Peccato che fra i grandi progressi si registri anche quello per i lavori a termine, che riguarda 2,69 milioni di lavoratori, registrando il valore più elevato fra quelli raccolti di recente.
La carrellata statistica non può ignorare il dato sull’inflazione di luglio, che nell’EZ decelera all’1,3% e in Italia all’1,1%. Rimane un mistero inspiegabile:

E tuttavia la notizia più eccitante non arriva certo da Eurostat. Arriva dagli Usa, dove JP Morgan ha annunciato che dopo averlo testato per alcuni mesi in Europa, adesso lancerà sui mercati statunitensi e asiatici LOXM, che non è una supposta, ma il nuovo robot dotato di intelligenza artificiale che prenderà il posto dei vecchi trader umani. Vuoi mettere? LOXM acquista e vende a ritmi disumani e al miglior prezzo, non va in ferie e non si deprime. Al massimo può deprimere i mercati qualora dovesse sbarellare.
Vi sembra d’aver già visto questo film? Vi sembra giusto.
A domani
La paghetta di cittadinanza
Pane e circo usavano gli antichi romani per tenere buona la plebe cittadina. Stomaco pieno e mente distratta, poco ma sicuro, sono il miglior viatico per una società tranquilla. E perciò anche oggi, che il circo del total entertainment è più sfavillante che mai, serve solo un po’ di pane – inteso come tutto ciò che serve per dirsi cittadini del nostro tempo – per impedire che una plebe sempre più hi tech si svegli dal torpore che le regala la rete. Basta guardarsi intorno. Milioni di occhi sono costantemente incollati sugli schermi degli smartphone guardando là dentro anziché la fuori, vittime di un incantamento che è troppo radicale per non essere sospetto. Quando si scopre con raccapriccio che i bambini sono le prede più indifese di questo incantamento – nessuno di loro riesce a sfuggire alla seduzione del telefonino di mamma o papà – diventa subito chiaro che siamo alle prese con qualcosa di più che una semplice tecnologia. Siamo finiti nel vortice di un cambiamento radicale delle nostre consuetudini il cui esito è ignoto a ognuno e però tutti ne subiremo le conseguenze.
A fronte di ciò non sorge alcuna forma di reazione, nemmeno dubbiosa. Digeriamo i nuovi modelli di smartphone con uno sguardo idiotizzato dal desiderio. Ascoltiamo estasiati dei progressi tecnici e non chiediamo altro che aumentino: più potenza di calcolo, più connessione, più, più più. Ma se chiedete a uno qualunque di quelli che vivono con gli occhi attaccati al computer da taschino cosa cerchino esattamente lì dentro, ascolterete solo una risposta: tutto. Ossia niente. La nientificazione del desiderio dissimulata dalla bulimia delle informazioni è l’esito finale di questo accecarsi davanti a schermi sempre più sottili. Volere tutto e saziarsi di questo desiderio, di fatto annichilendolo, al modico costo di un aggeggio e di una connessione, covando la speranza di entrarci dentro sul serio, come Alice dentro lo specchio. Tramutarsi nell’oggetto del desiderio di qualcun altro, sotto forma di bene di consumo, qualunque sia il tipo di consumo: artistico, professionale, sessuale.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Nel giorno dei Pil vince il ministero delle Pol
Proverbio del 28 luglio Nel buio tutti i gatti sono leopardi
Numero del giorno: 0,3 Aumento % delle retribuzioni rispetto a giugno 2016
Oggi è uscita una raffica di dati sui Pil di mezzo mondo che stenderebbe chiunque, anche perché ogni volta costringe i poveri commentatori di cose economiche a farsi un’idea, argomentarla, socializzarla, difenderla, cambiarla, dire il contrario, cambiare di nuovo e poi fare un tweet. Questa faticaccia accade ogni trimestre e quando succede come oggi, che non solo è venerdì ma è anche la fine di luglio e uno vorrebbe solo chiudere il cervello in frigo.
E invece le aride necessità delle statistiche hanno il sopravvento e cominciano subito col dato della Francia, fresca delle liti con gli italiani per vicenda dei cantieri Stx, che esibisce un robusto +0,5% che sicuramente starà facendo rosicare la nostra Istat. Neanche il tempo di festeggiare, per il giovane Macron (o MacroN?) e arrivano i toreri spagnoli che buttano sull’arena il loro +0,9% trimestrale che annualizza un +3,1%: Olé. I francesi abbozzano, e gli spagnoli lanciano la loto muleta in aria.

Inevitabilmente partono le chiacchiere sul miracolo spagnolo, puntuali come le ferie d’agosto. Per fortuna dura poco perché dopo pranzo arriva l’altro dato del pil atteso, che non è quello canadese, che comunque vale il suo onesto +0,6%, ma quello Usa, che è assai più robusto, portandosi al +2,6%, su base annuale, in deciso rialzo rispetto all’1,2% del primo trimestre che così tanto aveva rattristato mister T. Trump, insomma.

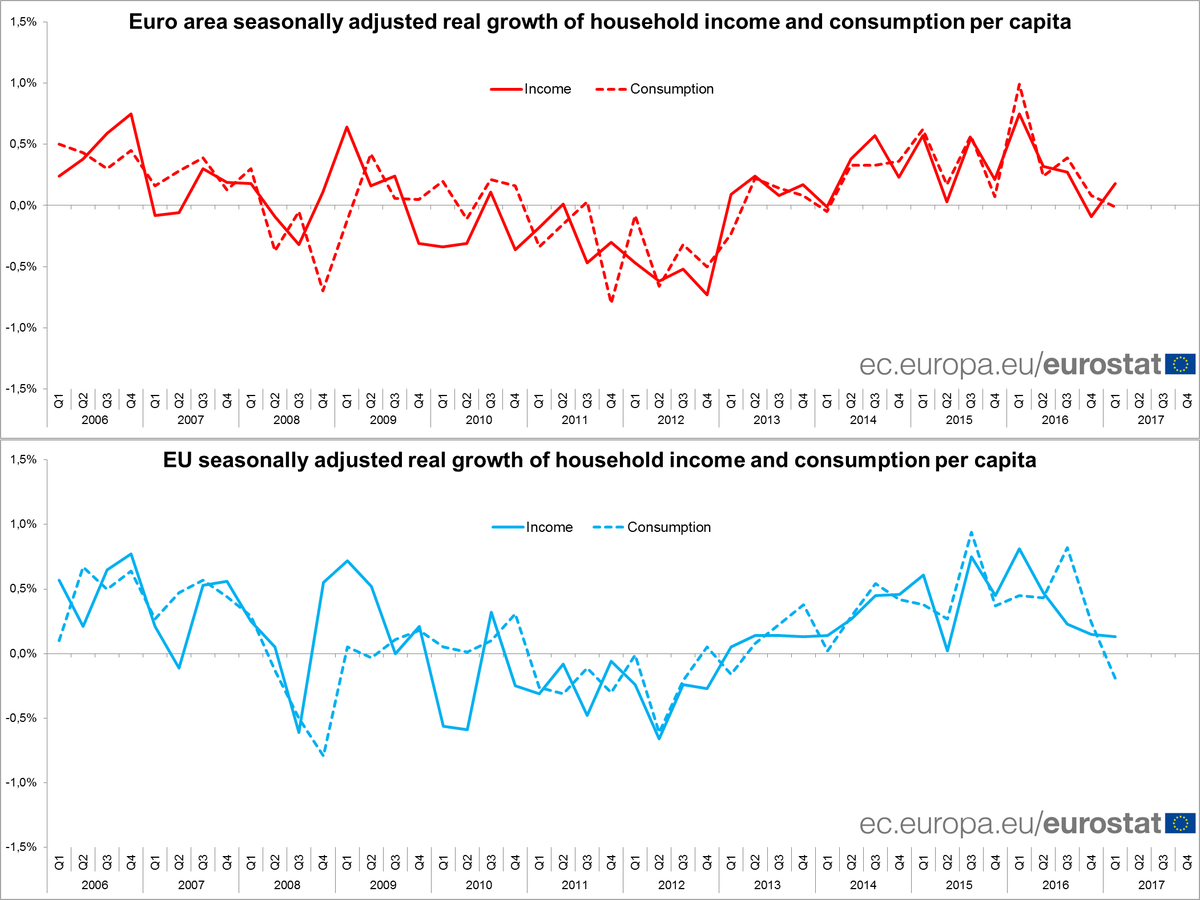
E siccome se gli Usa ridono l’Europa ingrassa, dobbiamo aspettarci che nel secondo quarto di quest’anno la nostra ricchezza familiare, cresciuta come area dello 0,2% nel primo trimestre 2017, migliori ancora un po’. Almeno in teoria.
In pratica intanto succedono altre cose. La più esilarante delle quali la leggo in una nota dell’Inps indirizzata al ministero delle Politiche sociali. Perché esilarante? Semplice, il ministero aveva chiesto all’Inps di quantificare, il 19 giugno, gli effetti finanziari derivanti dall’abolizione dei vitalizi. L’Inps risponde che per calcolare quanto richiesto deve essere fornito di codice fiscale, data di nascita, sesso, stato del vitalizio, decorrenza del vitalizio diretto o al superstite, categoria del vitalizio, aliquota di reversibilità, importo delle trattenute diverse da quelle fiscali, importo del vitalizio lordo e netto. Inoltre per ogni soggetto dovranno pervenire: anno solare di riferimento, numero legislature, giorni di legislature, tipo di istituzione, indicazione delle regioni per i consiglieri, importo dell’indennità e i contributi previdenziali.
Poi dice perché le Pol vincono sempre sul Pil.
A lunedì.
Cartolina: L’unica crescita rigogliosa
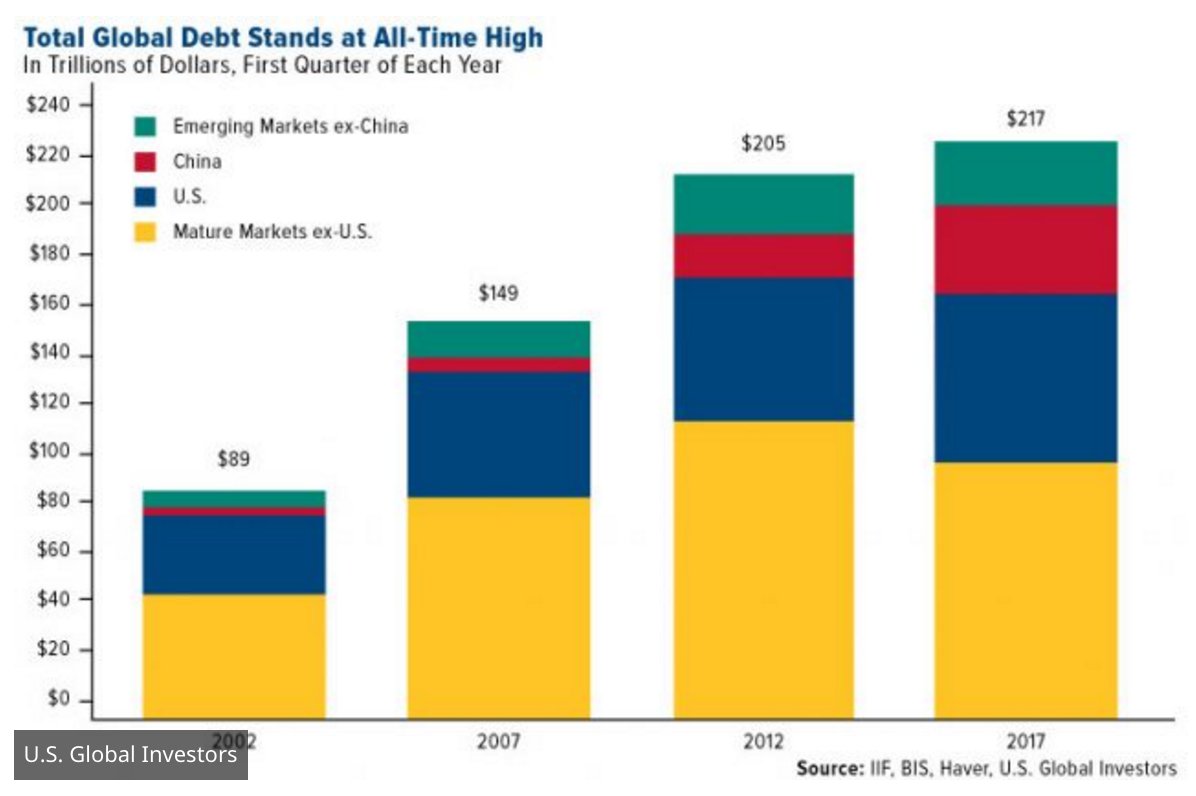
Se fosse prodotto interno lordo, quell’istogramma che cresce rigogliosamente dal 2002 all’inizio del 2017 non saremmo qui a discutere di economia. Quegli 89 trilioni che diventano 217 avrebbero significato una crescita più che raddoppiata in un quindicennio, e quindi benessere sufficiente a relegare l’economia a quella dimensione da tecnici specializzati che J.M.Keynes auspicava nelle sue Prospettive economiche per i nostri nipoti. Invece quell’istogramma misura il debito globale, pubblico e privato, che ormai vale il 327% del pil mondiale, secondo la ricostruzione di un istituto di ricerca, al primo trimestre di quest’anno, e, come si vede, non conosce requie. La fine della crisi, che ormai viene almanaccata sempre più di frequente, non ne ha impedito l’aumento e sembra anzi che sia necessario, questo continuo indebitarsi, al terminare della crisi stessa. Usa e Cina insieme pesano quasi la metà del totale, con le economie emergenti che sembrano aver imparato assai bene la lezione dell’indebitarsi. Ma è più rilevante osservare che a fronte di questa montagna di debiti da 217 mila miliardi di dollari c’è quella uguale e contraria di crediti e quindi dei creditori che ne hanno la proprietà. Come possa un tale flusso di ricchezza teorica non generare dissapori e sospetti, fra gli uni e gli altri, e quindi indebolire la fiducia, che tutti reputano vitale alla nostra economica, è arduo a spiegarsi. Dobbiamo contentarci di credere normale questo debito. E così far finta che non ci sia.
Cronicario: Fra i due litiganti l’Europa rode
Proverbio del 27 luglio A chi mente si crede una volta sola
Numero del giorno: 6,49 Aumento % di Facebook in borsa dopo la trimestrale
Vive la France, malnati francesi. E’ così, in un tripudio di contraddizioni, che l’opinione pubblica europea – ammesso che esista – assiste alla singolar tenzone fra Francia e Italia sulla questione Stx, che non è una marca di autoradio ma un polo cantieristico francese finito agli altari della cronaca perché noi italiani abbiamo provato a comprarlo dopo che i francesi l’avevano venduto ai coreani che però poi sono falliti, senza manco temere che portasse sfiga, quest’azienda.

Dunque dicevo, noi italiani abbiamo provato a comprare un’azienda che fa navi sul suolo francese e quelli sono montati a cavallo lancia in resta: allons enfant. Hanno pensato a un’Opa sull’Eliseo e macché, scherziamo: force de frappe. O almeno di frappé. Non passa lo straniero: zum zum. Macron s’è impuntato e poco fa il suo ministro dell’economia ha detto che il governo eserciterà la sua opzione di acquisto dell’azienda, in pratica nazionalizzandola, ma solo a termine, “il tempo di negoziare nelle migliori condizioni possibili la partecipazione di Fincantieri ai cantieri navali di Saint-Nazaire per costruire un progetto europeo solido e ambizioso”.

Nel meraviglioso mondo delle dispute cantieristiche, insomma, alla fine viene fuori l’Europa, che fra i due litiganti non gode, ma rode. L’idea che i progetti europei funzionino solo se piacciono ai francesi è singolare, ma solo gli ingenui si stupiscono. Tipo noi ad esempio. Nei prossimi giorni il ministro francese incontrerà i nostri, già mi figuro le facce.
Detto ciò segnalo l’inarrivabile Tito Boeri, al secolo presidente Inps, che oggi ci ha regalato un altro capitolo del suo libro imperdibile: La verità vi spiego sull’Inps. E che ha detto Boeri, ormai posseduto dal demone della rivelazione? Che il welfare italiano ha protetto sempre solo gli ultra65enni e se ne è infischiato dei giovani, che perciò rimangono a casa con mamma e papà e non riescono a cogliere le giuste opportunità.

No, scherzi a parte. Sarà pure vero, se lo dice il presidente dell’Inps. D’altronde qualche dubbio c’era venuto pure a noi. Ma non neanche questa la vera tendenza di giornata. La notizia, come dicono i vecchi cronisti, è che Jeff Bezos, dopo il boom di Amazon in borsa che ha fiutato l’andamento della trimestrale, si avvia a superare Bill Gates come il più ricco del mondo – dei più belli del reame non frega più nulla a nessuno – a dimostrazione del fatto che il mondo è cambiato ed è chiaro chi ha vinto.
E noi poveracci? Rassegnatevi. Il Fmi nel suo ultimo staff report dedicato all’Italia dice che in media guadagniamo meno di vent’anni fa, al livello del 1995, e che ci vorrà almeno un decennio per recuperare un livello di reddito pre crisi, col rischio povertà che ormai riguarda quasi un italiano su tre. Che fanno gufano? Nooo: sono andati avanti.
A domani.
Il vero problema economico è quello demografico: lo dice anche la Bce
Il caso vuole che la Bce abbia pubblicato ieri un paper molto interessante che ci riporta all’inizio della quinta stagione di questo blog, al settembre scorso, quando abbiamo cominciato a discorrere di come l’avversa demografia impatti sullo stato di salute di un’economia, fidandoci del (buon) senso comune e dell’esperienza storica, che così tanti esempi fornisce a chi voglia ripercorrerla. Dopo questo lungo anno passato insieme a osservare l’economia, la convinzione che le nostre società cosiddette avanzate patiscano per via economica gli effetti del proprio incipiente invecchiamento si è rafforzata, e chiunque abbia seguito il nostro lungo percorso fino a qui se ne sarà convinto con noi.
Ora, aldilà delle ipotesi che sottostanno alle osservazioni degli economisti – il paper della Bce si rifà alla teoria della stagnazione secolare – tutti coloro che hanno osservato il nesso assai stretto che esiste fra economia e demografia arrivano alla stessa conclusione: la demografia conta. Il tempo ci dirà se la vecchiaia delle nostre società sarà la causa della sua sostanziale estinzione, magari dissimulata da una crescente ondata di migrazioni. Noi osservatori possiamo solo documentare, cominciando proprio dai pensieri di chi si occupa di queste cose e finendo con le statistiche sconsolanti che vedono un’Italia desertificata da Roma in giù.
Non è un problema solo italiano, ovviamente. E’ tutto l’Occidente, ricco e viziato, che ha perso la voglia di vivere – e non saprei come chiamare in altro modo smettere di riprodursi – accecato dalla vanità di una vita vissuta per se stessi, e che incolpa la crisi economica della propria sterilità dimenticando quando eravamo poveri e prolifici, come accade adesso nei paesi cosiddetti emergenti. I tempi cambiano e le nostalgie sono inutili. Nessuno dovrebbe rimpiangere un passato di miseria, quando i bambini morivano di fame e malattia. Ma una società equilibrata dovrebbe essere in grado di perpetuarsi, e il fatto che noi non ci siamo riusciti dovrebbe quantomeno farci interrogare sulle ragioni. Forse, come dice qualcuno, il crollo della natalità nei nostri paesi sarà compensato da altri popoli, che alle porte dei nostri paesi bussano. Ma poi viene fuori che non vogliamo neanche queste popolazioni. Vogliamo invecchiare tranquilli con i nostri benefici, piccoli e grandi, e spegnerci in pace.
Non è intenzione di questo blog occuparsi dell’oscuro desiderio di morte dell’Occidente, dissimulato malamente dalla sua volontà di potenza, pure se ne abbiamo discusso altrove. Qui ci limitiamo a osservare che anche gli studiosi della Bce arrivano alla conclusione che la demografia ha un peso rilevante nei processi economici: ha influenzato dalla metà degli anni ’80 e influenzerà ancora in futuro i tassi di interesse, nominali e reali, contribuendo al loro sostanziale ribassarsi, ed è capace di avere impatti regressivi sulla crescita futura. Vi risparmio le tecnicalità, che potrete leggere sul paper. Vi bastino giusto un paio di suggerimenti rubati fra le righe: gli stati dovrebbero incoraggiare pensionamenti più tardivi e promuovere gli investimenti in ricerca e sviluppo. Vuol dire che dovremmo lavorare sempre di più e a fronte di contesti via via più complessi per far fronte al costo sociale di questo invecchiamento. Dovremo lavorare di più per sostituire i giovani che sono sempre di meno, e imparare costantemente a stare sul mercato del lavoro che richiederà competenze sempre più progredite per fronteggiare l’abilità crescente delle macchine. La lunga vita, promessa dal progresso scientifico e alimentata dal benessere economico, somiglia troppo a un inferno per credere che sarà un paradiso.

