
Categoria: Annali
Cronicario: I tedeschi fanno più figli, noi più pensionati
Proverbio del 26 luglio Chi ha acqua in bocca non soffia sul fuoco
Numero del giorno: 3.600.000.000 Spesa dell’Italia per i migranti nel 2016
Come si può tradurre in italiano childlessness, mi domando mentre scorro una release dell’istituto tedesco di statistica, incerto pure sulla pronuncia, che racconta proprio di come il “final rate” di childlessness non è aumentato. Dunque un dizionario suggerisce senza figli, e fin qua c’ero arrivato pure io. Quello che ignoravo è che esistesse un tasso statistico che misurava la “sfigliolanza”, ecco già così lo capisco meglio.
E scopro, leggendo gli statistici, che il tasso di sfigliolanza fra le donne tedesche è cresciuto dall’11% che si contava per le donne nate nel 1937 al 21% – praticamente in doppio – per quelle nate nel 1967. Talmente radicale questo cambiamento che gli statistici festeggiano il fatto che non sia cresciuto più, questo benedetto tasso, e anzi osservano che fra il 2011 e il 2015 sono nati più bambini in Germania, grazie all’aumento delle donne nell’età più propizia, ossia fra i 25 e i 39 anni e all’aumento degli immigrati. E ciò malgrado non è stato ancora raggiunto il numero di nati registrato a inizio millennio.

Uno si potrebbe chiedere perché mai i tedeschi celebrino risultati così modesti – un tasso di childlessness che ha smesso di crescere e un numero di nati inferiore a quello di quindici anni fa – ma solo se non conosce il mezzo disastro demografico che sta vivendo la Germania. E quando è tempo di magra…

Poi mi capita sotto gli occhi una nota Inps che parla dei casi nostri e che scopro? Che nel 2017 “si registra un numero di liquidazioni di (pensioni di, ndr) vecchiaia, di anzianità e anticipate superiore al corrispondente valore del 2016″. Ora, pure noi abbiamo una situazione demografica disastrata, ma volete mettere? Fra il pensionato e il neonato non abbiamo mai esitato.

Alla fine dei giochi, ogni sistema sociale ha quello che si merita. Di buono c’è che tutto questo pensionarsi giova evidentemente alla fiducia. Istat ci fa sapere che la fiducia dei consumatori, a luglio, cresce da 106,4 a 106,7, mentre quella delle imprese diminuisce.
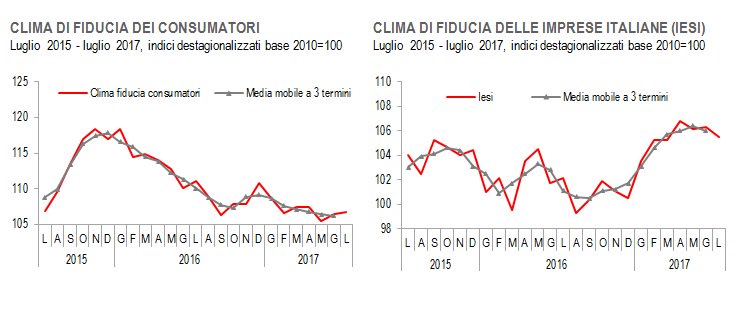
Come spiegare questa differenza è roba da indovini. Come quando Istat scrive che “I giudizi circa la situazione economica del Paese sono in peggioramento mentre le relative aspettative sono in miglioramento”.
Concludo con le ultime dall’UK, sempre più in odore di Brexit.

Come si commenta questo dato? Con le parole dell’istituto statistico che lo ha rilasciato: “La crescita economica britannica ha rallentato, ma l’economia è sopra del 9% rispetto al picco pre crisi”.

A domani
I consigli del Maître: Il successo “fantasma” dell’eurozona e le rendite reali degli italiani
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato. Gli interventi in radio riprenderanno a settembre e quindi anche i nostri consigli del Maître.
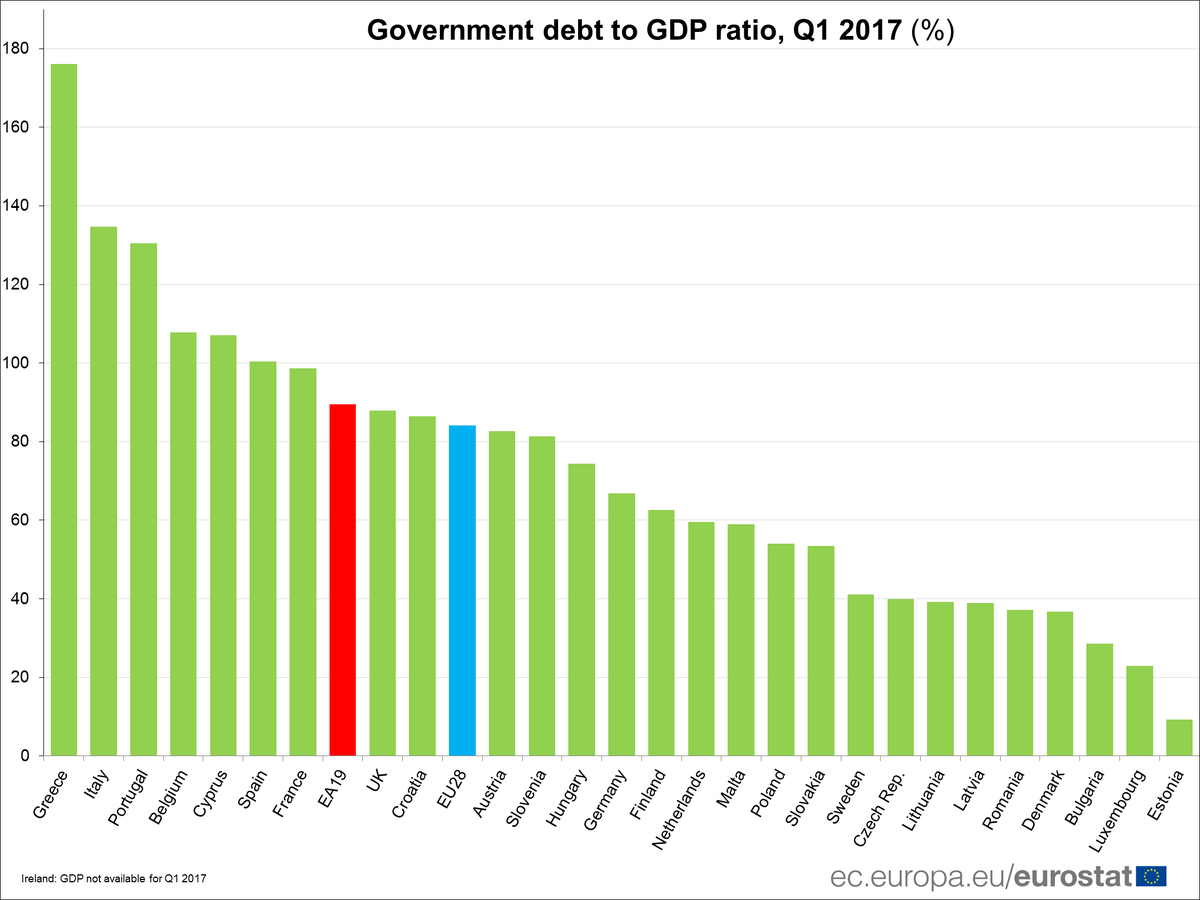
Il successo “fantasma” dell’Eurozona. Alcuni dati recenti pubblicati dalla Bce e da Eurostat sull’Eurozona ci comunicano informazioni moto interessanti sullo stato di salute dell’area, che si presenta decisamente in ottima forma. Il conto corrente della bilancia dei pagamenti, ossia il dare e l’avere degli scambi con il resto del mondo, mostra un surplus superiore al 3% del Pil, che vuol dire che l’area è creditrice del resto del mondo. Da un punto di vista fiscale, l’area ha un deficit sul pil dello 0,9%, peraltro in calo, nel primo trimestre 2017, e un debito pubblico, in leggero rialzo ma comune fermo all’89,5%.
In più la disoccupazione è in calo e la crescita è prevista buona e persino il mercato immobiliare è cresciuto del 4% nel primo quarto del 2017. E’ tutto molto interessante, come direbbe Rovazzi. Peccato che l’eurozona esista solo nella contabilità di Eurostat e della Bce. Nella realtà ci sono 19 paesi ognuno con una storia diversa. Spesso divergente.
Tornano i prestiti in Cina. La Bis ha pubblicato le ultime statistiche bancarie che mostrano una robusta ripresa dei prestiti bancari internazionali verso la Cina. Nel primo quarto del 2017 si è battuto il record degli ultimi tre anni, contrassegnati da diversi trimestri in calo.

In realtà i prestiti sono cresciuti verso tutti i paesi emergenti, ma la Cina, anche in ragione della sua stazza fa la parte del leone. I mercati sembrano aver recuperato la fiducia nei confronti di questi paesi. Speriamo che duri.
Le rendite degli italiani. Bankitalia ha pubblicato gli ultimi dati sulla bilancia dei pagamenti che mostrano una interessante evoluzione dei nostri conti esteri. I pratica i redditi primari, che misurano il saldo fra ciò che incassiamo dall’estero e quello che paghiamo all’estero per gli investimenti di capitale e gli investimenti diretti, sono diventati positivi e anzi aiutano a sostenere i nostri attivi di conto corrente.
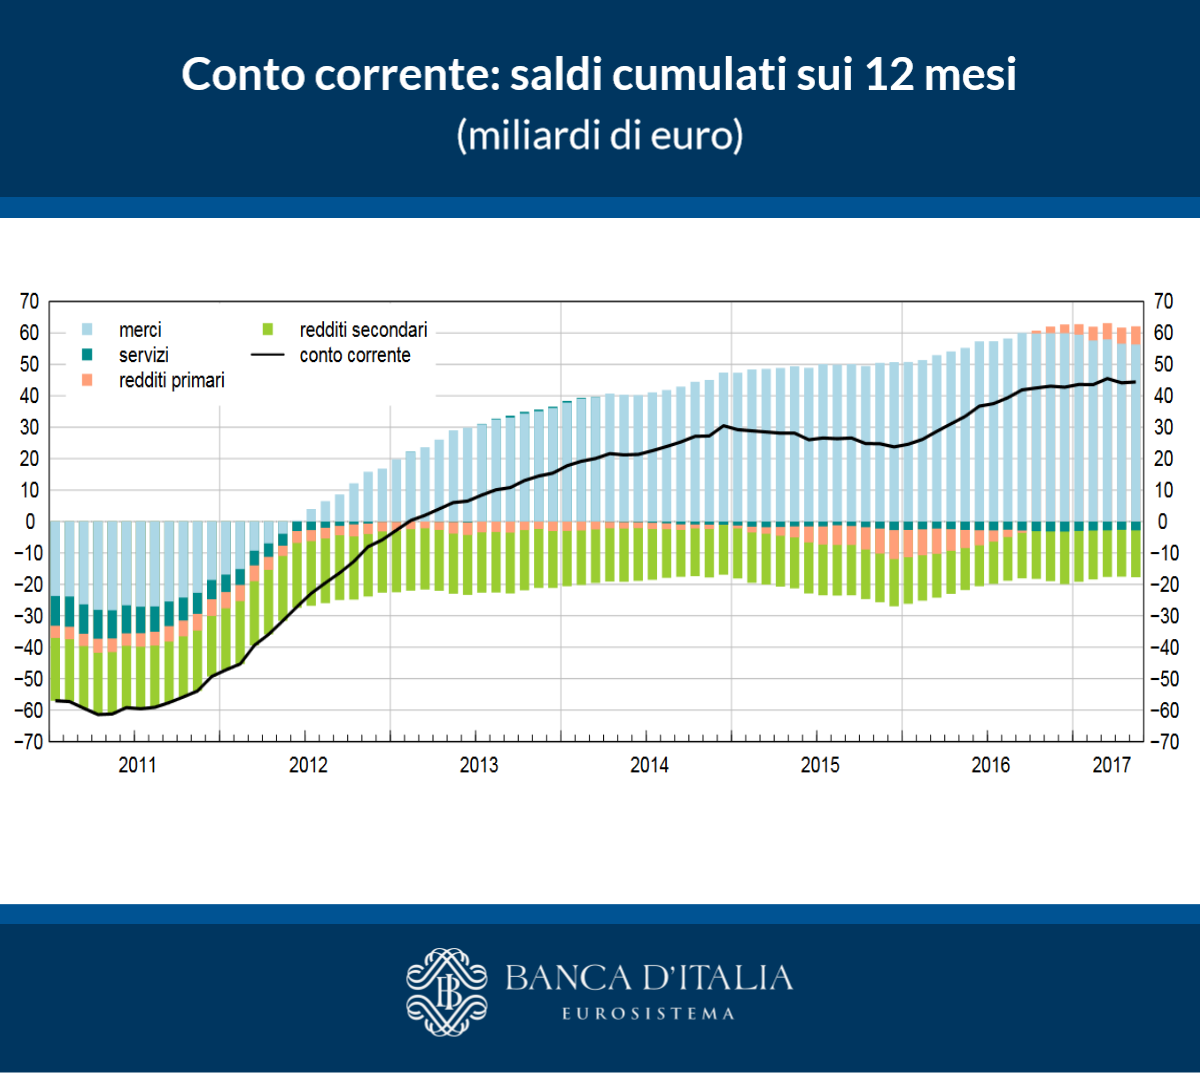
Per l’Italia è quasi un fatto storico ed è una probabile conseguenza del QE della banca centrale che, da un parte ha abbassato il costo degli interessi che paghiamo all’estero, a cominciare da quelli sul nostro debito pubblico detenuto da investitori stranieri, e dall’altra ha spinto gli italiani a investire sempre più all’estero, aumentando quindi gli incassi che da lì provengono. Cosa succederà quando finirà il QE? Cominciamo a pensarci su.
Riapre la lotteria delle pensioni. Il ministro Poletti ha annunciato che domani, 27 luglio, riceverà i sindacati per discutere di pensioni. Di solito finisce sempre nello stesso modo: il governo apre il borsellino e concede ai presenti vantaggi ai danni dei futuri. Il tema più caldo, non a caso, è il blocco dell’innalzamento automatico dell’età pensionabile che, in attesa che Istat aggiorni le tabelle, dovrebbe essere innalzato a 67 anni. Prospettiva che ha generato una pletora di lamentazioni e l’irritazione dei sindacati, malgrado sia stato spiegato che l’innalzamento serve a garantire l’equilibrio del sistema pensionistico, seriamente messo a rischio dalla nostra demografia. L’ossessione delle pensioni, d’altronde, è una caratteristica tutta italiana. Non a caso siamo fra i paesi con meno persone al lavoro dopo il 65 anni come mostra questo grafico preso dall’istituto statistico tedesco.

Dovremmo sempre ricordare che le pensioni sono un costo per la collettività e che solo in parte sono coperte dai contributi, che comunque sono tasse. Ma a quanto pare preferiamo dimenticarlo.
Si prepara il ritornello d’autunno: L’economia va meglio ma non ancora bene
Ci avviciniamo al termine della quinta stagione del nostro blog, che abbiamo dedicato alla globalizzazione, al suo significato più profondo e al modo in cui il mondo la sta interpretando, innanzitutto osservando i legami strettissimi che le nazioni (e gli individui) stanno tessendo grazie soprattutto allo sviluppo della rete globale, che promuove l’internazionalizzazione assai più di quanto si tenda usualmente a considerare. L’infrastruttura di rete, e il suo straordinario progresso, sostengono i flussi di merci, servizi e capitali assai più di quanto fosse possibile in passato e perciò diventa esercizio sempre più complesso osservare l’una senza gli altri. Il sorgere dei giganti di internet, come sostanziali nuovi ricchi e insieme alfieri dell’innovazione, è la rappresentazione icastica di questo processo, che è destinato a proseguire e che osserveremo con crescente interesse negli anni a venire.
Se questo è il quadro, all’interno viene ospitata la rappresentazione che in queste ultime settimane sta assumendo contorni sempre più netti e che titolerà la prossima stagione del blog a cominciare da settembre: la ricostruzione. Ricostruire il tessuto economico significa innanzitutto comunicarne le evidenze e quindi non deve stupire il fiorire di analisi che suonano più o meno sempre lo stesso ritornello che sentiremo con frequenza crescente da settembre in poi: l’economia va meglio, pure se non va ancora bene.
Le ragioni sono diverse, a cominciare da quella che i dati suggeriscono un certo ottimismo. Il Fmi ha rilasciato di recente i suoi ultimi aggiornamenti all’outlook mondiale che mostra un accelerazione dell’Europa e una decelerazione degli Usa. Ma in sostanza il tono è rassicurante. “Stanno cambiando i motori della crescita”, ha detto la Lagarde. Se gli Usa rallentano accelerano altri. Il Canada, ad esempio, ma anche l’Europa. E siccome l’economia è globalizzata, vuol dire che se non andiamo ancora bene – in quel caso anche gli Usa parteciperebbero alla festa – andiamo di certo meglio. Persino la crescita italiana, di solito letargica, viene rivista al rialzo e questo basta a orientare le aspettative verso il bello.
Rimane, fra le esortazioni del Fmi, quella a impedire che la tentazione protezionista, che alligna fra molti, sfrutti l’incertezza del momento economico – migliore ma non ancora buono – per farsi strada fra le coscienze e le policy. In ciò il Fmi ricalca il pensiero già da tempo espresso da molti altri osservatori internazionali, fra i quali si segnala anche la Bis di Basilea, che ha dedicato una parte rilevante della sua ultima relazione annuale proprio al tema della globalizzazione e al rischio del suo contrario. “Le argomentazioni a favore del protezionismo – ha scritto – non hanno smesso di guadagnare terreno e ciò è avvenuto nel quadro di una reazione sociale e politica più generale contro la globalizzazione. Riportare indietro le lancette della globalizzazione infliggerebbe un grave colpo alle prospettive di un’espansione forte e sostenuta. Gli investimenti sarebbero la prima vittima, considerando il loro stretto legame con l’interscambio commerciale, ma il terremoto che colpirebbe gli assetti istituzionali e i regimi di politica economica avrebbe un impatto più ampio e duraturo”.
Ricordare questo monito è fondamentale per l’anno che verrà. Il rebuilding – la ricostruzione – passa per il pensiero condiviso che è più efficiente che gli stati cooperino insieme piuttosto che competere l’uno contro l’altro. Purtroppo tale condivisione di pensiero è alquanto rarefatta. Molto dipenderà da come l’amministrazione Usa finirà con l’orientare la politica internazionale. Noi europei dovremmo essere capaci di avere una visione. Noi italiani pure. Il problema è che il modo condizionale non riesce a diventare indicativo.
Cronicario: Allegria: il Fmi ci stima di più
Proverbio del 24 luglio Ciò che appare bello non è necessariamente buono
Numero del giorno: 225.000.000.000 Risorse mobilitate dal Piano Juncker in 2 anni
Ora che ho scoperto che il Fmi ha alzato le stime sull’Italia sono finalmente felice: il Fmi ci stima di più: addirittura lo 0,5% in più rispetto ad aprile. Grandi cose si preparano per noi. L’1,3% di crescita del pil, nientedimeno e l’1% l’anno prossimo.

Si sì. Credeteci: il mondo va per il meglio e anche il nostro governo si premura di farcelo sapere addirittura con una pubblicazione nella lingua dei mercati, così chi ha orecchie intende.

Ora non so a voi, ma a me una newsletter che si intitola il percorso stretto evoca anfratti bui, fatica, sforzo e peripezie. Ma per fortuna il Fmi ci stima di più ed è ora che cominciamo a farlo anche noi. Ci rimane solo di crederci. E faremmo bene a sbrigarci, perché il mondo, là fuori sta iniziando a trottare – parlare di galoppo è troppo – e nessuno ha voglia di aspettare i nostri comodi.

A proposito, ci sono un paio di cose made in Istat che dovete sapere. La prima riguarda l’aumento delle compravendite di abitazioni, rilevate sulla base delle dichiarazioni notarili, nel primo trimestre 2017 che pesa l’1,8% in più rispetto al IV trimestre 2016, in leggero rallentamento, a dirla tutta. I prezzi sono praticamente fermi, addirittura in lieve calo dello 0,1%, ma le compravendite aumentano. Segno che si è trovato un equilibrio di mercato? Lo scopriremo. Per adesso questa è la situazione:

Altra notizia succosa che arriva da Istat è l’andamento del commercio estero extra Ue, che a giugno mostrano cali dei flussi sia di import che di export. Il nostro saldo, pure se attivo per 3,278 miliardi, è in calo rispetto ai 3,460 di giugno 2016, aumentando del 21,5% la domanda di energia. Interessante osservare che i nostri conti verso i cinesi sono migliorati del 32,9% a giugno rispetto allo stesso mese del 2016, ma ancora di più, ossia il 63,9%, è aumentato l’import dall’India. Il nostro commercio extra Ue è una croce e una delizia insieme.

Ma la notizia del giorno rischia di essere un’altra ancora: il petrolio. Si parlava di tagli oggi al vertice Oec, e i tagli sono arrivati. L’Arabia Saudita ha fatto sapere di essere pronta a prorogare i tagli alla produzione anche dopo il marzo 2018 e anche i russi si sono detti d’accordo. E il petrolio? Si è talmente spaventato, il mercato, che i prezzi sono saliti: da un po’ meno di 46 dollari al barile a 46,18.

A domani.
Cartolina: I soldi fanno soldi

Guardo la geometria dell’istogramma ocra, che a un certo punto spunta sopra quello azzurro e l’unica cosa che mi viene in mente è un vecchio detto di mio padre che diceva che i soldi fanno soldi. La sapienza popolare e la logica della bilancia dei pagamenti, che non potrebbero essere più lontane in teoria, sono vicinissime nella pratica. Il linguaggio astruso dei contabili di mestiere – il miglioramento del surplus di 44,4 miliardi è dovuto soprattutto al passaggio in surplus del saldo dei redditi primari – nasconde in effetti la semplice circostanza che noi italiani, nell’insieme, incassiamo dalle nostre rendite estere assai più di quanto paghiamo ai redditieri che dall’estero prestano i soldi a noi. Un fatto quasi storico. Cosa abbia condotto questo saldo a cambiare di segno, passando da -5,8 miliardi a +5,8 è materia per gli appassionati. Sarà merito dei tassi bassi della Bce, che hanno alleggerito gli interessi che paghiamo all’estero sui nostri debiti e insieme hanno trasformato gli italiani in investitori esteri? Probabile. Ma non è questo il punto. Il punto è che gli italiani hanno imparato talmente bene a far soldi coi soldi che hanno dimenticato il rovescio della medaglia così bene illustrato nel detto popolare della buonanima. Ossia che come i soldi fanno soldi, i pidocchi fanno pidocchi. E temo che il saldo positivo dei redditi primari, a discapito per molti di quelli personali, ne nasconda una terribile proliferazione.
Le rendite (e il QE) aggiustano i conti esteri italiani
Nell’ultimo resoconto di Bankitalia dedicato alla bilancia dei pagamenti si possono osservare due grafici che ci raccontano bene l’evoluzione della nostra contabilità con il resto del mondo, che poi è uno dei motivi per i quali si tiene la bilancia dei pagamenti. Il primo grafico racconta l’evoluzione del saldo di conto corrente, ossia della somma algebrica fra quanti soldi arrivano dall’estero in Italia per scambi di beni e servizi e rendite su investimenti, e quanti soldi escono dall’Italia per la stessa ragione.
Se guardiamo il grafico che mostra il saldo dal 2011, osserviamo la grande cavalcata che abbiamo fatto da un deficit superiore a 60 miliardi a un attivo che a maggio è arrivato a 44,4 miliardi, pari al 2,6% del pil. In sostanza abbiamo capovolto la situazione e il grosso di questo miracolo lo dobbiamo al buon andamento delle vendite delle nostre merci. I servizi, al contrario, pesano ancora negativamente, così come i redditi secondari, che includono alcune partite come le rimesse agli immigrati. In sostanza per queste voci, le nostre uscite superano le entrate.
La cosa interessante da osservare è l’istogramma arancione che si vede spuntare come un fungo già da metà del 2016 e che misura i redditi primari, ossia il saldo degli investimenti esteri degli italiani e dei residenti esteri in Italia. Questo saldo si compone quindi degli incassi che gli italiani realizzano dalle loro rendite estere – sia per investimenti di portafoglio, quindi titoli, sia per investimenti diretti, quindi in aziende estere – e delle spese che il sistema Italia paga all’estero per i soldi che hanno investito su di noi. Una di queste voci, che sicuramente ha un peso, visto la quota rilevante di debito pubblico collocato all’estero, è la spesa per gli interessi passivi che paghiamo a chi all’estero ha comprato questo debito. Spesa che si è ridotta notevolmente grazie al calo dei tassi reso possibile dal QE della Bce.
Ma le politiche monetarie di Francoforte non hanno favorito solo questo. Il crollo dei tassi su tutto il segmento obbligazionario ha spinto molti investitori a cambiare le proprie strategie di investimento, orientandosi sul risparmio gestito e molti italiani hanno finito col portare denaro all’estero di conseguenza. Sicché le rendite che incassano da questi investimenti vanno ad alimentare la voce attiva del saldo dei redditi primari.
Comunque stiano le cose, Bankitalia osserva che è stato proprio il saldo dei redditi primari a garantire, negli ultimi tempi la stabilità del saldo corrente, come peraltro si vede bene dal grafico. Le merci hanno leggermente rallentato e le rendite hanno compensato bene. Tutto ciò ha avuto un effetto positivo sulla posizione netta sull’estero, che misura il saldo fra il valore complessivo dei nostri investimenti all’estero e quello degli investimenti esteri da noi. Il risultato lo potete osservare a questo grafico. La nostra posizione debitoria, che era quasi al 30% del Pil appena pochi anni, è negativa solo per il 13,5% a maggio. E avere una situazione debitoria estera ridotta migliora non poco le condizioni di stabilità di un paese. Anche questo è un effetto del QE? Ci sono tutti i motivi per sospettarlo. E per temere le conseguenze della sua conclusione.
I consigli del Maître: Il credito italiano e gli investimenti cinesi in Africa
Credito italiano? Solo per chi può La Banca d’Italia ha diffuso le statistiche sull’attività bancaria che ci consentono, incrociandole, di avere un’informazione molto interessante. In sostanza, il credito costa più caro alle famiglie che alle imprese e ciò malgrado (o forse proprio per questo) la crescita più rilevante delle erogazioni è per le famiglie e non per le imprese. Tutto ciò è osservabile guardando il grafico del costo dei prestiti, misurato dai tassi di interesse, e quello dell’andamento del credito.
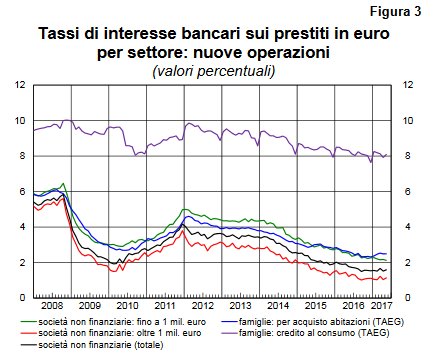
Fonte: Bankitalia
Come dato, basti osservare che i prestiti alle famiglie sono cresciuti del 2,5% su base annua a maggio, a fronte di uno 0,3% alle società non finanziarie, ossia le imprese. In pratica le imprese, che pure hanno condizioni di credito più favorevoli, ne chiedono ancora poco, a differenza delle famiglie, che per lo più acquistano mutui. Come si spiega? Forse col fatto che le famiglie hanno pochi debiti rispetto al reddito, circa il 60%, quindi il credito se lo possono permettere. Le imprese di più.
L’aria che tira in Uk. Il tempo volge all’incerto per l’economia britannica, alle prese con previsioni poco rassicuranti che arrivano dagli osservatori. L’ultima arriva da Standard&Poor. L’agenzia di rating nota che il paese, pure se ha superato brillantemente le fosche previsioni degli economisti all’indomani del referendum, adesso mostra segnali di rallentamento. La disoccupazione di recente ha segnato un suo minimo da quarant’anni a questa parte, ma questo non basta a dissipare le nubi sulla domanda domestica, che si vede al ribasso e che neanche l’export netto, incoraggiato dalla svalutazione della sterlina riesce a compensare.

Le previsioni perciò sono poco rassicuranti. Si stima che l’economia crescerà dell’1,4% quest’anno e dello 0,9 il prossimo, con una media per il 2019-20 dell’1,4%. Questo mentre è ancora incerto il futuro delle negoziazioni. Nessuno sa come si accorderà l’Uk con l’Ue per tutta una serie di partite, a cominciare da quelle sui servizi finanziari. Come dato basta ricordare che la sola Londra, dove si concentra la comunità finanziaria, produce il 42% del totale dell’export di servizi verso l’Ue. Per adesso abbiamo saputo che dovrà pagare all’Ue un conto salato per l’uscita. Non è ancora chiaro quanto.
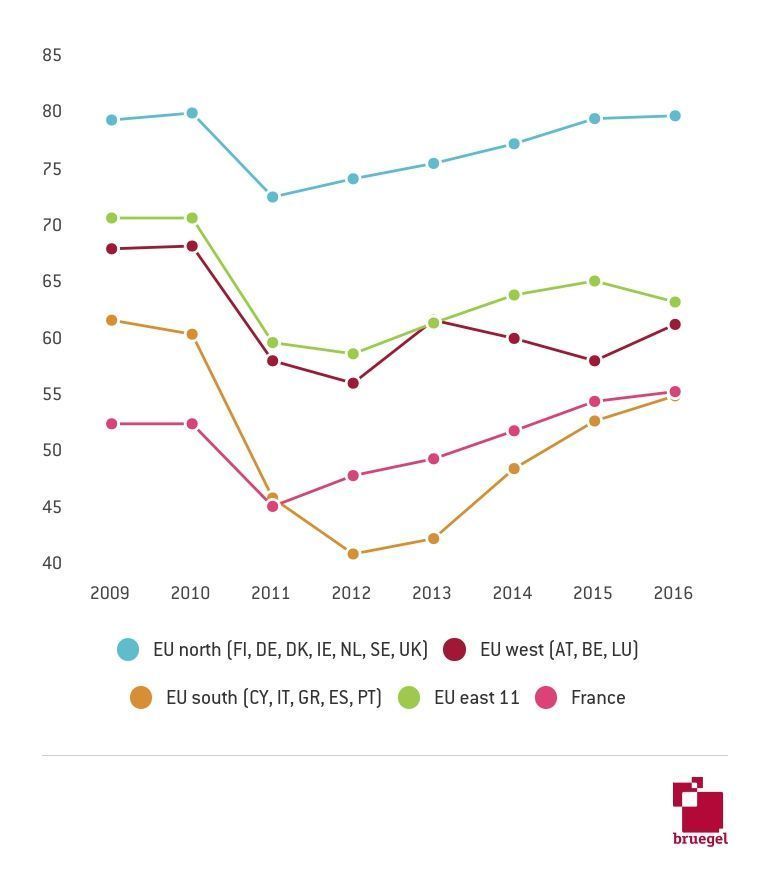
I fan della globalizzazione. L’Istituto Bruegel, un pensatoio europeo che si occupa di economia, ha diffuso una ricerca secondo la quale gli europei stanno riscoprendo l’entusiasmo per la globalizzazione e che i sostenitori più entusiasti sono gli europei del Nord. Queste rilevazioni vanno sempre prese con le pinze. Ma vanno osservate. C’è sempre un pizzico di verità. Si possono fare diverse congetture sul perché i nordici preferiscano la globalizzazione e i latini no. Curioso è il caso della Francia, che non viene considerata né latina né nordica. E questo fa molto riflettere.
Ai cinesi piace l’Africa. Un’analisi di McKinsey mostra il ruolo crescente che la Cina sta giocando nel continente africano. Se ne parla da tempo, ma se si guardano i grandi numeri non si può che rimanere colpiti dal grande progresso dei cinesi nelle relazioni bilaterali con l’Africa, che a dispetto della vulgata. È un paese molto ricco, in risorse naturali e materie prime. Ecco una scheda che mostra come i cinesi, nello spazio di un ventennio, siano diventati i primi partner per scambi bilaterali.
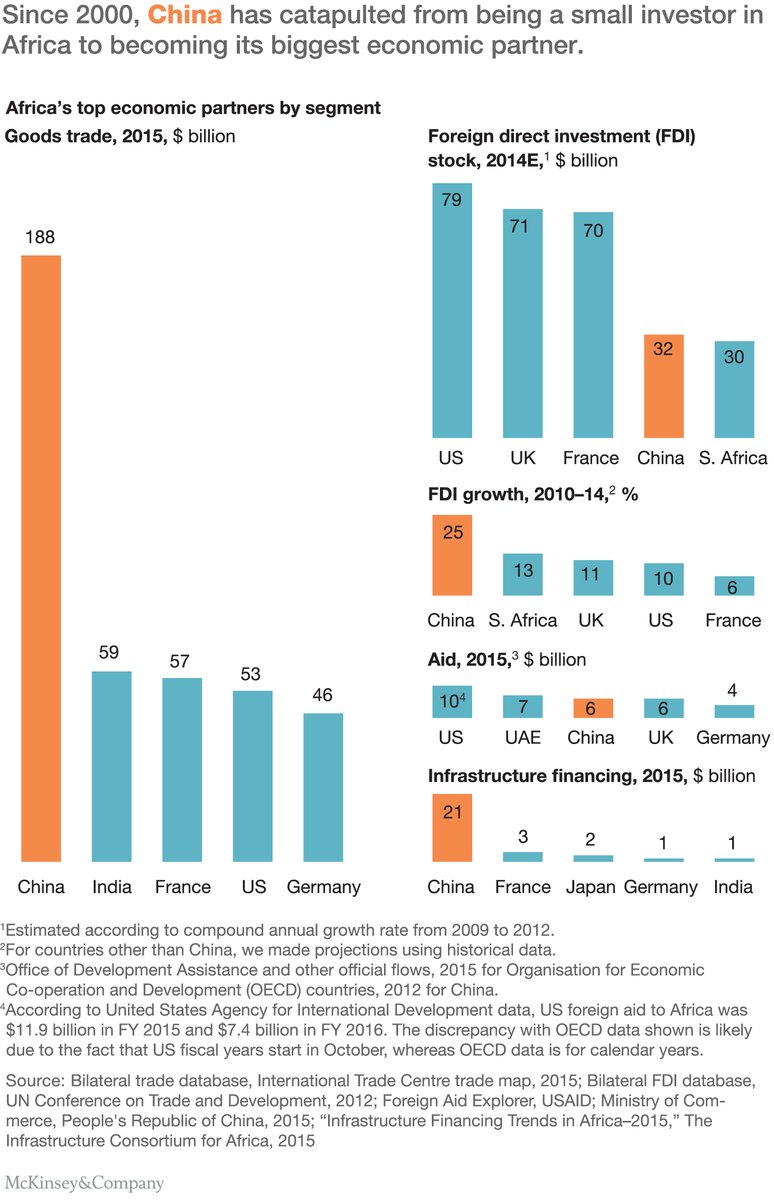
Come si vede i primi investitori diretti sono ancora occidentali, ma la Cina esibisce il tasso di crescita degli investimenti più che doppio rispetto a Uk e Usa. Il nuovo Scipione è nato a Pechino.
La retromarcia (apparente) della globalizzazione finanziaria
Si fa un gran dire, con soddisfazione di alcuni e scontento di altri, dell’arretramento della globalizzazione al quale si assiste ormai da più di un lustro. Si parla del commercio, che langue, e soprattutto si riporta del retrocedere dei flussi finanziari, ancora ben lontani, esattamente come il commercio, dai fasti dei primi sette anni del XXI secolo. Si individua, in questa debolezza, il degno controcanto dell’arrochirsi delle popolazioni, sempre più critiche contro l’internazionalizzazione, accusata insieme a ragione e a torto, di averle impoverite.E così, arguti filologi del cipiglio, ne deducono momenti storici e veri e propri Zeitgeist. Siamo nel tempo del ritorno dell’idea nazionale, dicono, l’economia reale torna a guidare i processi, aggiungono, serve un ragionevole protezionismo, ne deducono.
Come tutte le belle storie, anche questa si presta ad essere falsificata, se uno ha voglia di guardare un po’ più a fondo. E per cominciare può essere un ottimo viatico far riferimento a due documenti pubblicati di recente dalla Bis. Prima la Relazione annuale, incluse le dichiarazioni del Capo della ricerca Hyun Song Shin, e poi un paper uscito poco dopo che dice tutto già dal titolo: Financial deglobalisation in banking? Notate il punto interrogativo.
I tre documenti analizzano il fenomeno del notevole declino dei flussi bancari transfrontalieri, ossia i prestiti bancari internazionali, e arrivano a una sorprendente conclusione: questo fenomeno, che si è verificato, non ha nulla a che vedere con un autentico retrocedere dei prestiti internazionale, ma ha molto a che vedere con quello che sta accadendo in Europa, dove il problema – squisitamente bancario – si concentra. Partiamo dai dati. Questo grafico misura l’andamento del commercio e degli scambi bancari dal 1992 in relazione al pil. Come si può osservare, mentre il commercio in qualche modo oscilla intorno al valore del 2006, dopo il precipizio post 2008, l’attività bancaria globale in grave ritardo.
Ecco come la spiega Shin: “L’approccio tradizionale alla finanza internazionale è di trattare ogni paese quasi fosse un’isola a sé. Si misura il PIL in ciascuna isola e la bilancia commerciale determina le attività nette sull’estero. In pratica, la finanza mondiale è più una matrice di bilanci interbloccati che un gruppo di isole. La matrice non rispetta la realtà geografica. La mappatura fra i nodi della rete rispetto alle isole non è ordinata”. Questa rappresentazione, che a molti suonerà come vagamente filosofica, è probabilmente quella che con più precisione fotografa la realtà finanziaria internazionale e spiega al tempo le nostre difficoltà a comprenderla. Siamo abituati a guardare al mondo come un insieme di isole – le nazioni – i cui confini geografici però non coincidono con i flussi finanziari – e neanche commerciali – che procedono seguendo logiche di organizzazione che con la geografia fisica hanno poco a che spartire. Il principio di nazionalità, riferito ai capitali, si organizza lungo geografie matriciali che trovano i loro punti d’approdo in diversi paesi. Questo grafico aiuterà a spiegarsi.
Come si vede il primo grafico mostra il crollo delle attività transfrontaliere dal 60% del pil del 2007 a meno del 40%. Ma in questo aggregato si nasconde la possibilità di una lettura errata della realtà. “Qualora una banca erogasse un prestito a una compagnia asiatica trasferendo prima i suoi fondi presso la propria filiale di Londra – spiega Shin – ciò produrrebbe una doppia contabilizzazione dell’ammontare del prestito al mutuatario ultimo nelle cifre del settore bancario transfrontaliero in quanto esse comparirebbero nelle statistiche bancarie transfrontaliere due volte, dato che le transazioni vanno da un isola all’altra”. Queste doppie contabilizzazioni vengono definite posizioni infragruppo e nel grafico di sinistra sono quelle in blu. Già ad occhio si vede che sono una quota rilevante del totale.
Serve perciò una visuale differente. La Bis si serve della statistiche bancarie consolidate, che si occupano proprio di contabilizzare le posizioni bancarie a livello di gruppo, e poiché parliamo di gruppi multinazionali, ciò cambia profondamente il significato del dato. Arriviamo così al grafico di destra che contabilizza le attività estere classificandole per paese. ” La visione consolidata – sottolinea – mostra che la contrazione dell’attività bancaria internazionale è ampiamente circoscritta alle banche aventi sede legale in Europa. Negli altri sistemi bancari, in effetti, le attività estere sono cresciute rispetto al PIL mondiale”. Shin si riferisce alle attività estere delle banche giapponesi e Usa. “La lezione da trarre – conclude – non è che la globalizzazione ha raggiunto lo stallo, ma piuttosto che le banche con sede legale in Europa stanno ancora proseguendo il loro processo di consolidamento dopo la crisi. Si tratta più di un aggiustamento ciclico dopo una precedente insostenibile espansione, che di un cambiamento di tendenza”. Per dirla con parole più familiari, la globalizzazione non sta retrocedendo. E’ stata momentaneamente affossata dalle banche europee, il cui peso specifico nell’ecosistema bancario internazionale, è notevole. Queste banche sono ancora alle prese con una correzione – si pensi alla questione Npl – che le ha condotte a raccogliere capitale e insieme diminuire i prestiti, per la semplice ragione che fino al 2007 hanno fatto esattamente il contrario. Anche questa evidenza si può osservare in questo grafico. Non è la globalizzazione a essere entrata in crisi. Ma un certo modo di fare banca.
Cronicario: Non siamo più il paese dello Zeroqualcosa
Proverbio del 14 luglio Se il tuo vicino ti odia, sposta la porta della tua casa
Numero del giorno: 2.278.000.000.000 Debito pubblico italiano a maggio
Splende il sole su di noi, mi viene da pensare mentre leggo il nuovo Bollettino di Bankitalia che racconta le condizioni della nostra economia. E vi dico subito la notizia perché già la sento tambureggiare dovunque: le previsioni di crescita per quest’anno sono state rialzate nientepopòdimenoche dello 0,4%. Dovremmo arrivare all’1,4%. Non siamo più il paese dello Zeroqualcosa, quello che cresce quando ci riesce a spizzichi e bocconi per chiudere l’anno – correva il 2016 – a un risicato +1% di pil in più, che già sembrava una pasqua. Quest’anno e i prossimi cresceremo molto più dell’1%, ma un po’ meno dell’1,5. E alla fine staremo così.
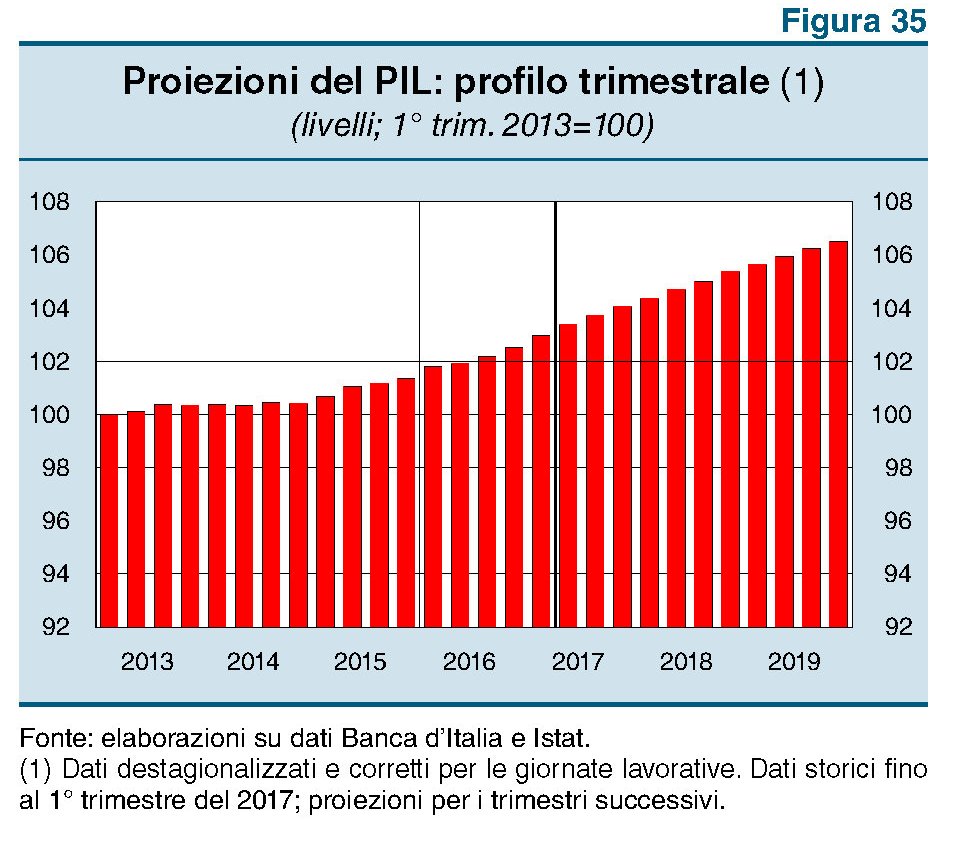
Che in pratica vuol dire un settennio di fatica per guadagnare – forse – più o meno sei punti di Pil.
Dice che uno deve pure essere contento: e vabbé. Però se guardiamo come dovremmo riuscire a compiere questa prodezza, scopriamo un paio di cosette.
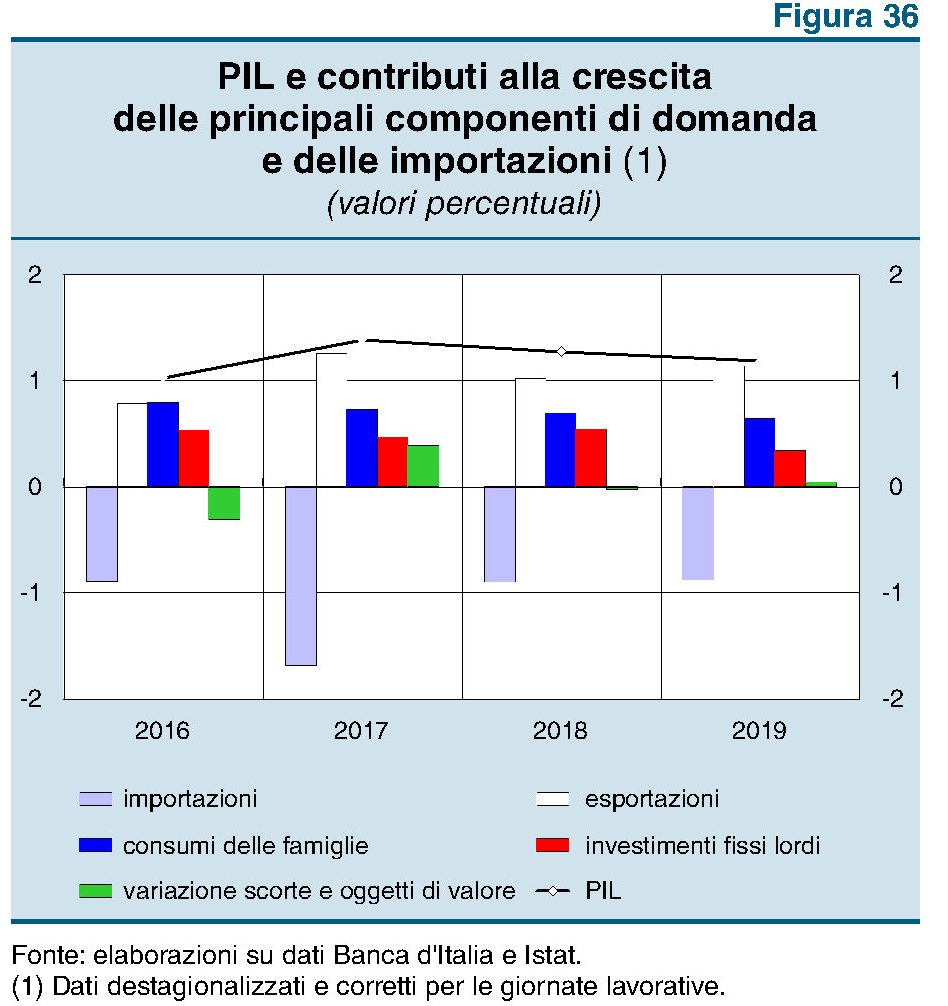
L’istogramma bianco, quello invisibile, è quello che pesa e si chiama export. La domanda delle famiglie rimane inchiodata con tendenza al ribasso, mentre gli investimenti, che poi di solito creano occupazione, sono persino visti in calo.

Ma a parte questi dettagli va tutto meravigliosamente. Guardate come cresce la fiducia.

“Famiglie e imprese hanno rivisto al rialzo le aspettative di inflazione”, aggiunge la Banca centrale e per fortuna, visto che oggi abbiamo raggiunto un altro picco di debito pubblico. L’inflazione per debitori come noi è puro ossigeno. Peccato sia ancora inchiodata all’1,2%. Eh ma c’è un motivo: “I rischi al ribasso dell’inflazione potrebbero derivare da dinamica salariale più contenuta di quanto prefigurato”. Cioè gli stipendi crescono meno di quanto dovrebbero. Almeno per quei fortunati che ne hanno uno.

E come no, guardate che spettacolo occupazione e disoccupazione.
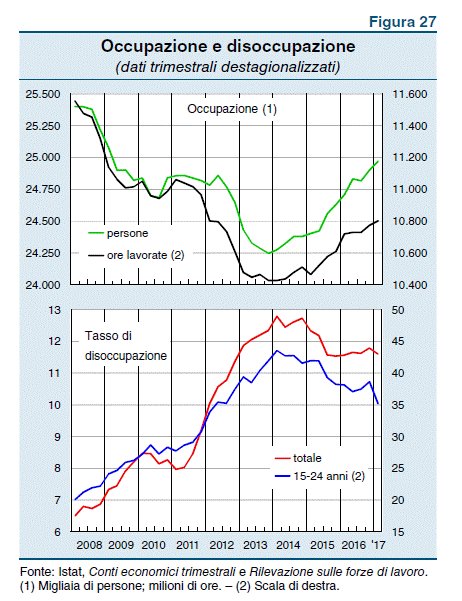
Persino i 15-24enni hanno migliorato al 35% la loro disoccupazione.

La morale della storia mi suona chiara in mente come una marcia nuziale. Non siamo più il paese dello Zeroqualcosa. Ora siamo arrivati a uno.
A lunedì.
Cartolina: Un tuffo nelle Dark pools

Usa sempre meno, in Europa, farsi vedere in giro in borsa quando si decide di vendere o comprare grandi quantità di titoli. Certi affari è meglio farli in stanze chiuse, negli ultimi piani dei grattacieli, dove misteriosi operatori finanziari fanno incontrare, al prezzo di lucrose commissioni, chi vende e chi compra e li tengono al riparo dai predatori. Quelli che scatenano gli algoritmi da mille ordini al secondo. Quelli che campano sulle fughe di notizie. Quelli che le scrivono. Dentro stanze confortevoli con viste meravigliose, ci si concede un tuffo nelle Dark pools, così si chiamano queste entità finanziarie spuntate come funghi, raccontano, dopo la pioggia di nuove regole generata dalla MIFID, la Markets in Financial Instruments Directive, che si proponeva fra l’altro proprio di aumentare la trasparenza nei mercati finanziari. All’azione, come sempre, corrispose una reazione uguale e contraria. Arrivarono le dark room finanziarie per balli spericolati, rese celebri poi da un libro di Scott Patterson. Adesso i regolatori promettono di far meglio con la Mifid II. Ma credendoci poco. Anche uno studio recente della Bce riconosce che l’avvento della nuova direttiva, l’anno prossimo, non cambierà granché. Meglio farseli piacere. Le Dark pools sono qui per restare.

