
Categoria: Annali
Cronicario: Siamo poveri ma giovani
Proverbio del 13 luglio Il rimedio alla tristezza è la bontà
Numero del giorno: 45 Percentuale di lavoratori over 55 nella PA italiana
E alle 10.39 ora di Twitter, l’Istat la racconta così: “Dal 2005 povertà assoluta più che triplicata tra i giovani 18-34 anni (da 3,1 a 10%)”. Boom. E che succede mai? Succede questo:
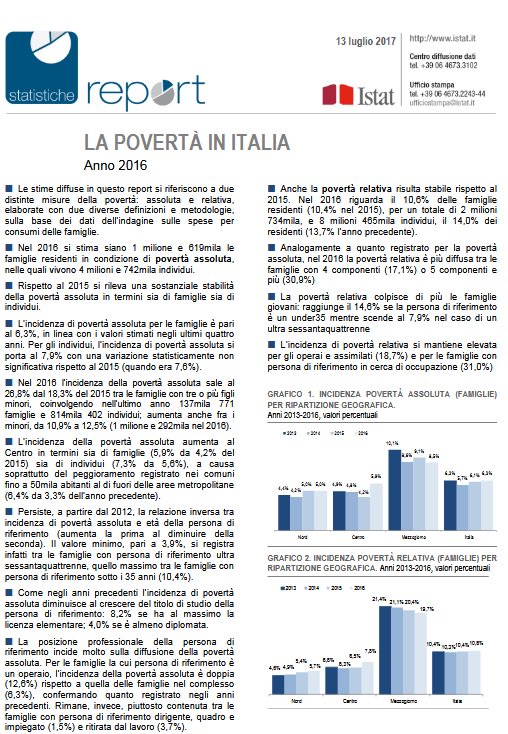
Mi confondo già alla prima riga. Povertà assoluta o relativa: di che parliamo? Subisco come tutti la seduzione d’infischiarmene dei dettagli e unirmi al piagnisteo, che fa tanto comunità. Ma poi un residuo di curiosità annidato fra i miei neuroni superstiti mi spinge a pagina 19 della release dove scopro come viene misurata la povertà.

Non è mica così semplice. Qua si tratta di valutare in moneta un paniere di beni e servizi “considerati essenziali per evitare gravi forme di esclusione sociale”. E che c’è in questo paniere? “I fabbisogni essenziali sono stati individuati in un’alimentazione adeguata, nella disponibilità di un’abitazione – di ampiezza consona alla dimensione del nucleo familiare, riscaldata, dotata dei principali servizi, beni durevoli e accessori – e nel minimo necessario per vestirsi, comunicare, informarsi, muoversi sul territorio, istruirsi e mantenersi in buona salute”. Vitto, alloggio, wi fi e telefonino con tanti giga, insomma.

E’ tutta una questione di soglie, spiega paziente l’istituto. E queste soglie “si differenziano per dimensione e composizione per età della famiglia, per ripartizione geografica e per tipo di comune di residenza”. Beccatevi pure l’esempio: “Per un adulto (di 18-59 anni) che vive solo, la soglia di povertà è pari a 817,56 euro mensili se risiede in un’area metropolitana del Nord, a 733,09 euro se vive in un piccolo comune settentrionale, a 554,03 euro se risiede in un piccolo comune del Mezzogiorno”. La cosa m’intriga. Scopro persino un calcolatore Istat che può farmi conosce la mia soglia. Metto i dati e la trovo: 1760 euro mensili, con i quali secondo il calcolatore dovrei provvedere a tutta quella roba che abbiamo visto per me e il resto della truppa: cinque persone in tutto. In una grande città poi.

Decido di tornare giovane. Fingo di avere vent’anni e nessuno a carico, una bella cellula monofamiliare. E che soglia c’ho? 786 euri. Cioé mille euro meno di prima con quattro persone in meno. Ho il sospetto che i dati sulla povertà siano vagamente discutibili. Ma siccome sono stanco faccio finta di crederci. Anche perché c’è questa tabella che mi perseguita.

I giovani perbacco, se la passano davvero male. Che poi uno a trent’anni non è che sia ‘sto virgulto. Mi figuro quest’orda di 4 milioni 742 mila individui – i poveri assoluti – far la fila alla Caritas o altre amene istituzioni e mi accordo che stiamo parlando di un bel pezzo d’Italia. A queste soglie poi. Sento l’ala della disgrazia sfiorarmi il capo e proprio in quel momento arriva l’Ocse e mi dice: l’Italia è il terzo paese al mondo dopo Giappone e Usa ad essere tartassato dalle calamità naturali.

Già: secondo l’Ocse siamo terzi nella classifica dei danni economici subiti fra il 1980 e il 2016 per disastri vari. Capisco sempre più i giovani italiani, poveri e terremotati, che espatriano. Almeno si risparmiano i terremoti. A proposito, c’è un piccolo cataclisma che si sta consumando dove nessuno lo vede: nel mercato del gas.

Ad aprile, dice l’Iea, per la prima volta gli Usa sono diventati esportatori netti di gas. Non bastava il petrolio, ora pure il gas.
Speriamo.
A domani.
La famiglie italiane trascinano la crescita del credito
L’ultimo rapporto Abi presentato di recente conferma una evidenza già chiara ai lettori delle statistiche bancarie che pubblica la Banca d’Italia: la tenue ripresa del credito, che nell’ultimo anno – dato riferito a maggio – ha visto una crescita dell’1% al settore privato è in larga parte dovuta alle famiglie. Queste ultime hanno visto il credito a loro concesso crescere del 2,5% su base annua a fronte dello 0,3% delle imprese. Una tendenza che il rapporto Abi, malgrado sia aggiornato ad aprile 2017, ci consente di apprezzare in tutto il suo significato.
La tabella degli impieghi mostra che a fine aprile il totale dei prestiti del settore bancario era di 1.797,455 miliardi, dei quali 1.530,319 in capo al settore privato. Famiglie e imprese ne assorbivano quasi 1.400. Se andiamo a vedere le dinamiche, osserviamo però che alla fine del primo quadrimestre 2017, i prestiti alle imprese sono cresciuti dello 0,2% – a maggio come abbiamo visto il dato è leggermente migliorato – a fronte dello sprofondo registrato a novembre 2013, quando si registrò un calo del 5,9%. E interessante però osservare che “sulle determinanti della domanda di finanziamento delle imprese, nel corso del primo trimestre del 2017, si è registrata una flessione della dinamica legata agli investimenti”, mentre c’è stata “una domanda positiva per il finanziamento di scorte e capitale circolante”. Insomma: gli imprenditori mettono fieno in cascina e fanno girare i soldi. Ma gli investimenti sono ancora freddi.
Al contrario l’Abi rileva che è in crescita “la dinamica tendenziale del totale
prestiti alle famiglie (+2,4% ad aprile 2017; -1,5% a novembre 2013)”. Come si può osservare, anche il dato di maggio conferma il trend. Ma questa domanda, in sostanza, dipende in larga parte dai mutui. “Sempre ad aprile 2017 – scrive Abi – l’ammontare complessivo dei mutui in essere delle famiglie ha registrato una variazione positiva del +2,4% nei confronti di fine aprile 2016 (quando già si manifestavano segnali di miglioramento), confermando, anche sulla base dei dati sui finanziamenti in essere, la ripresa del mercato dei mutui, colta inizialmente con l’impennata dei nuovi mutui”. Se guardiamo ai tassi, sempre utilizzando i dati Bankitalia di maggio, osserviamo che c’è stata una certa crescita dei tassi che le famiglie pagano per i i mutui, che rimangono bassi, ma sono in ripresa. La domanda di credito, insomma, favorisce il rialzo dei tassi. Quelli per le imprese al contrario, rimangono depressi.
Se mettiamo insieme i pezzi, risulta che le famiglie italiane, in qualche modo anche stimolate dai tassi bassi, hanno ripreso a comprar casa, come mostra anche l’aumento delle compravendite dell’ultimo anno, e quindi hanno aumentato la domanda di credito. Ma allora perché le imprese, che hanno tassi ancor più bassi non hanno reagito allo stesso modo? Qui le congetture si sprecano. Le imprese forse sono meno fiduciose delle famiglie – che affrontano con più tranquillità un investimento impegnativo come l’acquisto di un’abitazione – o forse semplicemente sono messe peggio, ossia hanno più debiti e peggiori prospettive di reddito.
Sempre Abi nota che “nel quarto trimestre del 2016 il debito delle famiglie italiane in rapporto al reddito disponibile è rimasto pressoché invariato, al 61,7%, mantenendosi ben al di sotto di quello medio dell’area euro (95% circa alla fine di settembre)”. Da fine 2007, quindi prima dell’inizio della crisi, ad oggi, i prestiti bancari all’economia “sono passati da 1673 miliardi a quasi 1.800 miliardi di euro, quelli delle famiglie da 1.270 a 1.400”. In sostanza, questo aumento è dipeso in gran parte da loro. Al di là di quanto costi, insomma, il credito bisogna anche poterselo permettere. Le famiglie evidentemente possono. Le imprese forse no.
Cronicario: Sei una casalinga disperata? Fai un video per la Bce
Proverbio del 10 luglio Un giorno miele, un altro cipolle
Numero del giorno: 14,1 Aumento % dell’export tedesco annuale a maggio 2016
Magari eravate fra quelle che la sera non se ne perdevano una, delle puntata di quella serie di stiratissime attrici americane che si spacciavano per casalinghe disperate. Magari ci credevate pure che erano infelici nelle loro case di svariati ettari in periferie da cartolina, solo perché avevano mariti idioti, figli disfunzionali e vicini sociopatici. E magari quando poi finiva il telefilm e vi ritrovavate nel cantuccio di casa vostra, con la tovaglia a quadretti sul tavolo della cucina comprata a rate e il frigo rumoroso come un aeroplano, maledivate la sorte che vi aveva fatto nascere casalinghe, ma in Italia. Vuoi mettere la disperazione americana con la nostra?
Appunto: lasciate perdere. Siete casalinghe italiane, con gli scarti di fantasia che vi consente la realtà che Istat fotografa col suo solito linguaggio da patologo sociale.
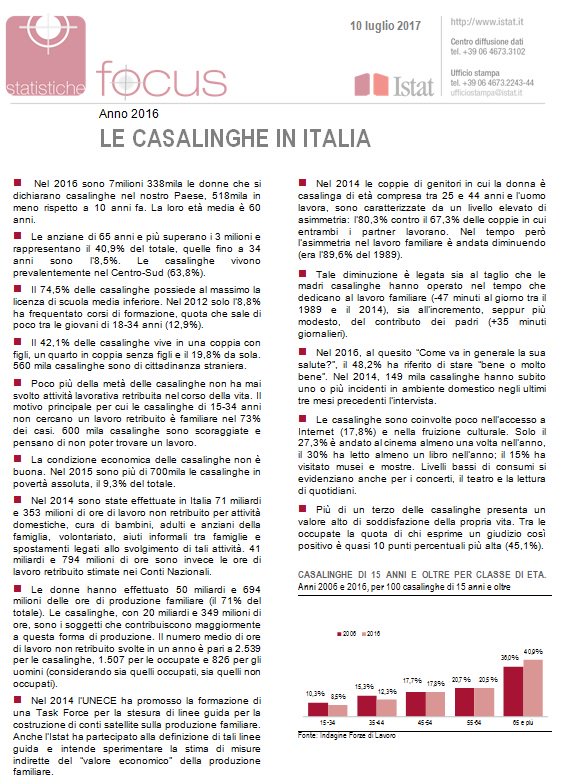
Quest’esercito, che pure ha perso otre 500 mila soldatesse in un decennio, è il vero zoccolo duro del nostro paese. Dopo quello dei pensionati, ovviamente. Una su dieci è in povertà assoluta, quattro su dieci sono ultra 65enni, quindi sono le nostre nonne, mamme e zie e solo per questo dovremmo volergli bene. Tutte lavorano ogni anno 2.539 ore in media senza il becco d’un quattrino in cambio. Il che mi fa sentire peggio di un negriero.
Mi chiedo cosa possa spingere oggi una giovane donna a resistere alla seduzione di una carriera, che pure viene contrabbandata in ogni dove, e fare la casalinga. E mi rispondo che magari deve essere la maternità. Forse queste donne rinunciano al lavoro e stanno a casa per stare con i figli. Ma poi arriva Eurostat e m’infrange il sogno.
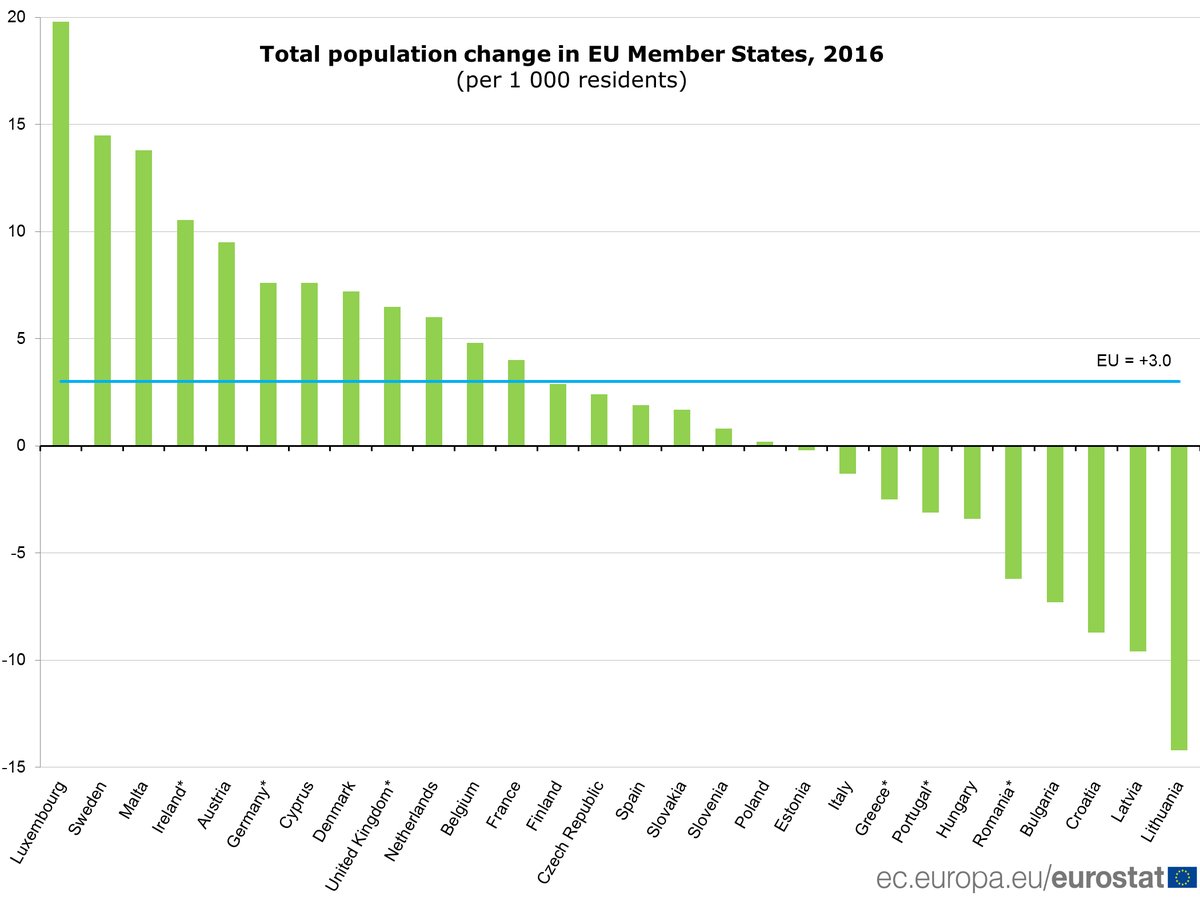
Niente: anche nel 2016 la popolazione italiana è diminuita. Peraltro le donne italiane hanno il peggiore indice di natalità d’Europa. Ma allora, se non è il lavoro e non sono neppure i figli, qual è la forza misteriosa che anima l’esercito delle casalinghe?
In attesa che qualcuno me lo spieghi, ho pensato di dare una dritta almeno alle casalinghe più giovani, che spero le aiuti a essere un po’ meno disperate (anche se poi una su tre dice di essere molto contenta e meno male). Bene, la dritta è questa: la Bce ha lanciato un concorso.
Qua trovate tutte le indicazioni. Pure in italiano. La cosa è facilissima. Dovete illustrare un tema economico in maniera divertente e avere passione per i video. Siccome la condizione delle casalinghe italiane è un tema economico d’eccellenza, è sufficiente che parliate di voi. Non vi fate scoraggiare dal fatto che la vostra storia dovrebbe avere a che fare con quello che fa la Bce. La Bce ormai è immanente. Basta che a un certo punto parlate di QE e tassi di inflazione, e passate il test. Il primo premio è 4.000 euri. Che non vi fa svoltare la vita. Ma almeno pagherà quelle cento-duecento ore gratis di lavoro che farete a casa nelle prossime settimane. E poi volete mettere? Il vostro video comparirà nella bacheca video della Bce, dove donne tailleurizzate e pettinatissime vi vedranno e inizieranno persino a invidiarvi. Altro che casalinghe disperate.
A domani.
Viaggio al termine della globalizzazione
Sono passati quasi vent’anni da quando le cronache iniziarono a riportare delle proteste del nascente movimento no global, che poi nel 2000 trovò nel libro di una giornalista canadese – No logo – il proprio manifesto letterario. Da allora il mondo ha subito almeno un paio di rivoluzioni, quella cominciata sul finire del 2001, quando la Cina entrò nel WTO e quindi fu invitata al grande banchetto del commercio internazionale, e l’altra inaugurata esattamente un settennio dopo, quando la Grande Crisi Finanziaria devastò la trama di questo commercio che pazientemente andava componendosi dal secondo dopoguerra. Non fu una rottura irreparabile come quella seguita alla prima guerra mondiale, che interruppe quella che viene definita dagli storici come la prima globalizzazione e generò un ventennio di instabilità condita da protezionismo e crisi valutarie. Ma fu comunque grave.
Dal 2008, malgrado la crisi sia stata pressoché riassorbita, pure se a macchia di leopardo, i commerci hanno recuperato ma a un ritmo assai più modesto rispetto a quello cui le popolazioni si erano abituate con l’inizio del XXI secolo. Le restrizioni commerciali si sono moltiplicate e oggi la parola protezionismo, che sembrava esser stata squalificata dalla storia, è tornata d’attualità. Ne parlano i politici alla ricerca di ricette facili e scorciatoie, reclama protezione a gran voce molta parte della popolazione, che non era certo no global alla fine degli anni ’90 ma lo è diventata adesso, e alla globalizzazione vengono addebitate colpe gravi, prima fra tutte quella di aver fomentato un aumento della diseguaglianza che praticamente tutti giudicano come fonte di grave nocumento per la crescita ordinata delle nostre economie.
Comprendere la globalizzazione, perciò, è cosa assai utile E non a caso si intitola così uno dei capitoli contenuti nella ultima relazione annuale della Banca dei regolamenti internazionali di Basilea, la Bis in inglese, che ha svolto un’analisi molto accurata di quelle che sono le ragioni e le conseguenza dell’internazionalizzazione, esaminando la parola in tutte le sue sfaccettature, che sono storiche e tecniche insieme.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Il dilemma della diseguaglianza

E allora cosa preferiamo? Preferiamo che ci sia maggiore eguaglianza a casa nostra a danno del resto del mondo, oppure il contrario? Perché questo è il dilemma di fronte al quale ci ha condotti la storia recente. Quello di un mondo dove l’economia ha provocato un maggior benessere globale a danno di una peggiore diseguaglianza locale. Ciò non vuol dire che sia un destino, ma di sicuro è il fatto da cui partire per immaginare un avvenire. Qualunque dibattito sul futuro dell’economia, se debba essere più globale o più locale, concorrenziale o protezionista, liberale o socialista, dovrebbe prima sciogliere questo dilemma, rifuggendo la scorciatoia facile di chi promette più benessere per tutti, indistintamente. L’economia esiste perché le risorse sono scarse, e tale scarsità implica che nel Grande Gioco ci siano comunque vincitori e vinti. Oggi i vincitori sono i paesi poveri, che lo sono meno, e gli sconfitti sono ampie fasce di popolazioni, all’interno dei paesi, poveri e ricchi, che sono retrocesse nella scala della ricchezza. Era meglio il contrario? Nessuno oserebbe dirlo. Però forse lo pensano in molti.
Il mondo in un vortice da 293 trilioni
Sfoglio curioso la nuova Relazione annuale della Bis, alla ricerca di punti di vista originali che mi aiutino a comprendere la nostra attualità e trovo un capitolo molto interessante che improvvisamente mi regala uno squarcio di comprensione. Si parla di globalizzazione, ma sarebbe meglio dire che parliamo di noi stessi, di quello che siamo diventati, ossia atomi che viaggiano a velocità impensabili lungo rotte commerciali, che sono divenute giocoforza anche finanziarie.
In questo nostro viaggiare, che oggi si declina con l’unico verbo davvero globale – acquistare – l’uomo di oggi sembra aver realizzato finalmente la sua dimensione unica della quale già Musil ci raccontava all’inizio del secolo scorso. E sarebbe felice, quest’atomo insaziabile, se al tempo stesso non fosse arrabbiato. Non perché è praticamente costretto a comprare, ma perché non può comprare abbastanza. La critica alla globalizzazione, che agita le nostre cronache in difetto di profondità, sta tutta qua. Non critica la globalizzazione il cinese che fino a ieri mangiava a rate. La critica il ceto medio dei paesi avanzati perché ha visto la sua ricchezza assottigliarsi a vantaggio di pochi che l’hanno vista ispessirsi. E di questo assottigliamento incolpa la globalizzazione anziché come sarebbe più giusto e onesto – e come la Bis rileva – la tecnologia, che ha compiuto questo miracolo.
E’ la tecnologia il driver dell’ondata di globalizzazione che come mai nella storia ha sommerso il mondo. Ed è pro o contro la tecnologia che l’uomo ricco d’Occidente dovrebbe votare, piuttosto che contro la globalizzazione. Perché senza tecnologia non sarebbe stato possibile non solo far viaggiare merci sempre più complesse lungo catene di valore assai intricate, ma neanche tessere quella ragnatela di relazioni finanziarie che la globalizzazione ha originato, finendo col generare un organismo che ormai vive di vita autonoma.
Anche per questo, la relazione Bis è illuminante. Il commercio genera i suoi legami finanziari, esattamente come la matita genera il suo segno. E questi legami, procedendo i commerci su scala sempre più complessa e internazionale, provocano la nascita di entità gigantesche che devono gestire legami finanziari in giro per il mondo che valevano il 36% del pil mondiale nel 1960 e adesso sono arrivati al 400%. Parliamo di 293.000 miliardi di dollari di rapporti finanziari attivi e passivi, che somigliano a una nube invisibile, eppure assai concreta, che avvolge il globo come un’atmosfera. E proprio come l’atmosfera che ci consente di respirare e vivere, questa nube finanziaria ci consente di vivere nella nostra realtà di atomi acquirenti. E sempre come l’atmosfera sopra la nostra testa, quest’altra, che si compone di debiti e crediti, è volatile e facile alle perturbazioni. Appartiene d’altronde alla natura dell’immenso essere pervasivo e instabile. Come un turbine, questi 293 miliardi vorticano in giro per il globo, con l’aggravante di essere in larga parte espressi in valuta statunitense. Che vuol dire che l’atmosfera del mondo dipende dal clima di un solo paese, con i suoi capricci e i suoi mal di pancia.
Anche questo vuol dire globalizzazione. Ma pure qui, questa nube mai sarebbe riuscita a svilupparsi senza il conforto di reti sottomarine di trasmissione dati e interi capannoni carichi di server. La tecnologia, di nuovo, che non fece in tempo a far sorgere il terzo strato di globalizzazione – come lo chiama la Bis – ossia quello squisitamente finanziario prima della Grande Guerra, ma che invece comparve come un lievito miracoloso in tempo per la seconda iniziata negli anni ’50 del secolo scorso. La rivoluzione informatica, i microprocessori, la fabbrica dei cervelli artificiali transistorizzati. Tutto ciò ha congiurato per consentirmi di scrivere e pubblicare questo post senza bisogno di null’altro che una presa elettrica, un cavo di rete e un computer, ormai disponibili a poco prezzo. E’ questa l’autentica globalizzazione per la quale dobbiamo decidere e che dobbiamo giudicare, ammesso che poi davvero possiamo decidere.
Ai protezionisti che sognano frontiere sbarrate e finanza repressa vorrei solo domandare se siano disposti a rinunciare al loro smartphone e alle loro scorribande on line. Purtroppo non è possibile chiederglielo. Ma immagino già la risposta.
I consigli del Maître: Il risparmio italiano e i telefilm di Facebook
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Chi è il primo produttore di petrolio? Anche questa settimana vale la pena dedicare qualche minuto all’andamento del mercato petrolifero, che negli ultimi giorni della settimana scorsa ha mostrato una certa tendenza al recupero, pure se rimanendo ben lontano dal livello dei 50 dollari raggiunto alla fine dell’anno scorso. Gli analisti temono che la spinta propulsiva del taglio deciso da Opec sia terminata e abbia finito col prevalere quella che tende a deprimere il mercato, pure se l’offerta e la domanda dei prezzi sono abbastanza in equilibrio secondo le stime dell’IEA. Proprio l’Agenzia dell’energia, che ha diffuso un mese fa l’ultimo Oil market report, ci consente però di effettuare un’osservazione che ha dello storico.
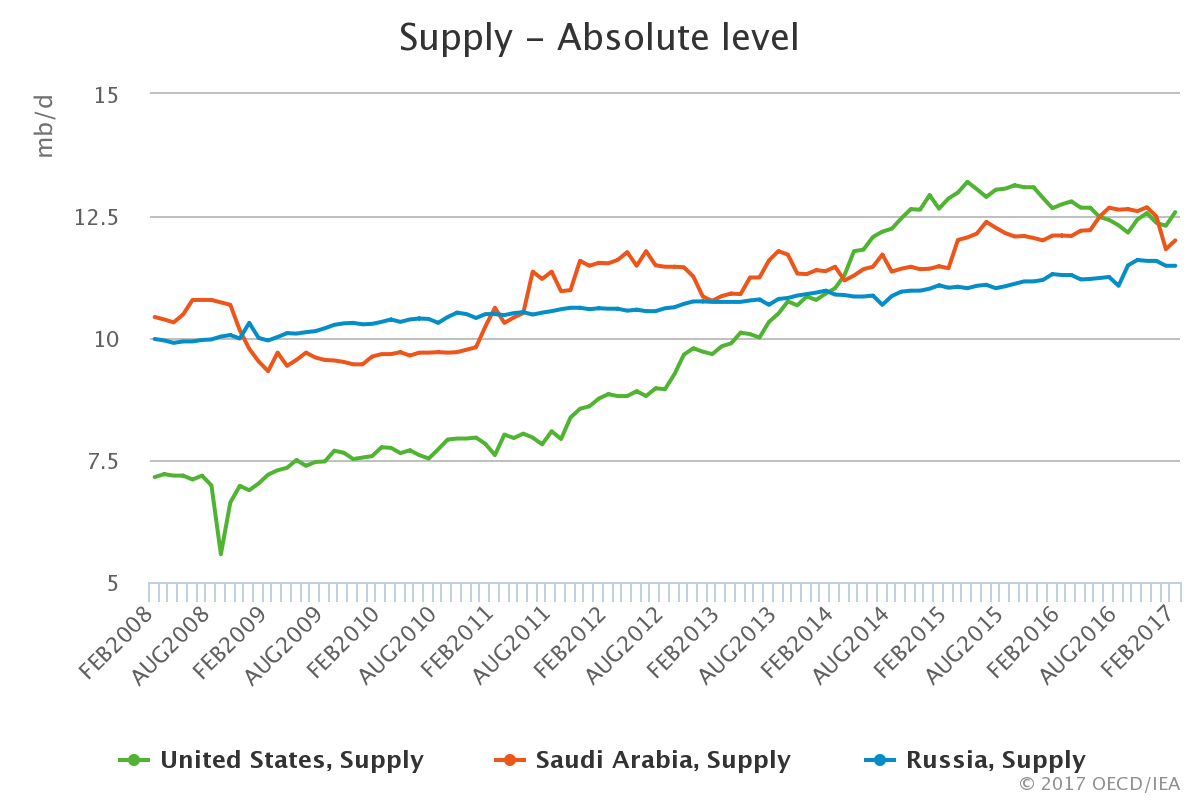
Come si può osservare la produzione globale statunitense ha superato quella di Russia e Arabia Saudita, portandosi oltre i 12 milioni di barili al giorno, grazie soprattutto allo shale oil. Pensate che appena due siti in Texas producono più del Kuwait. Ebbene, questa situazione sta determinando una gran sommovimento nel mercato del petrolio. Cosa succederà se, come ha detto di recente anche Trump, l’America arriverà all’indipendenza energetica? Al momento gli Usa consumano poco più di 19 milioni di barili al giorno e ne producono oltre 12, esportandone pure circa un milione. Se i giacimenti shale continuano a pompare e l’amministrazione Usa partirà alla ricerca di nuovi giacimenti questo traguardo storico potrà essere raggiunto e nulla sarà più come prima.
Che fine ha fatto il risparmio delle famiglie italiane? La relazione annuale di Bankitalia contiene una tabella che ci consente di avere alcuni informazioni interessanti sull’andamento del nostro risparmio nazionale, che è la somma algebrica fra il risparmio del settore pubblico e quello del settore privato, suddiviso fra il risparmio delle famiglie e quello delle imprese.
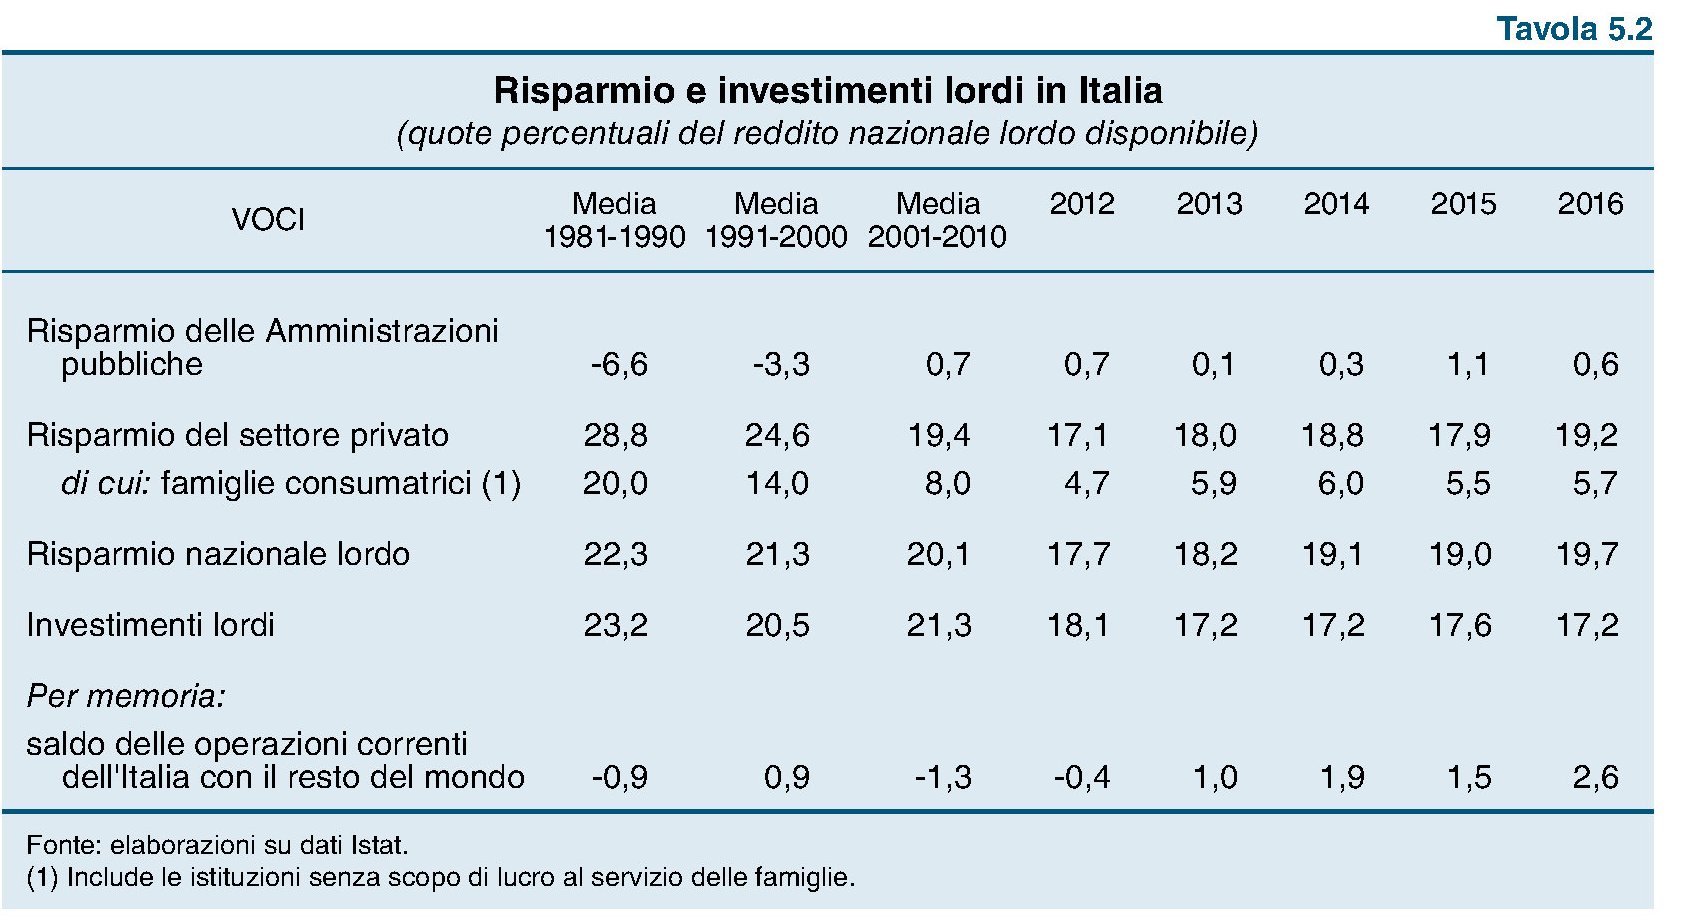
Fonte: Bankitalia
La cosa che salta all’occhio è che l’Italia ha ancora un livello molto basso di investimenti rispetto alla media storica. Ma soprattutto si nota il notevole dimagrimento della quota di risparmio nazionale delle famiglie sul totale del reddito nazionale lordo disponibile. Nel decennio degli anni ’80, quando il settore pubblico provocava in media deficit per il 6,6 del reddito nazionale lordo disponibile, le famiglie risparmiavano uno quota pari al 20% di questa grandezza. Nel 2016 siamo appena al 5,7%. Che fine ha fatto il risparmio delle famiglie italiane? Facile: una parte l’hanno guadagnato le imprese, che hanno visto crescere il risparmio dall’8,8% medio degli anni ’80 a oltre il 13%. Un’altra parte è sparita perché lo stato ha ridotto i suoi deficit, divenuti ormai un attivo. Dal 2000, infatti, il settore pubblico ha avuto una quota positiva, pure se variabile, di percentuale di risparmio sul totale del reddito. Le famiglie risparmiavano tanto perché lo stato spendeva tanto. Oggi non più.
Vacanze al risparmio. L’Istituto tedesco di statistica ha confrontato il costo medio delle vacanze di alcuni paesi rispetto a quello tedesco, considerando quanto bisogna spendere per la base di ogni vacanza, ossia vitto e alloggio.

Come si vede dalla tabella, la destinazione più cara è la Danimarca, dove queste cose arrivano a costare il 50% in più rispetto al livello dei prezzi della Germania. Quella meno cara invece è la Bulgaria, dove si arriva a spendere fino al 56% in meno. Certo, gli importi non dicono nulla della qualità dei servizi offerti né tantomeno della bellezza dei territori. Però, al netto di tutto questo è interessante osservare che anche l’Italia risulta più cara della Germania, sempre in media. In ogni caso i prezzi spiegano molto del successo di una località. Eurostat ha classificato le destinazioni più gettonati dei turisti europei.
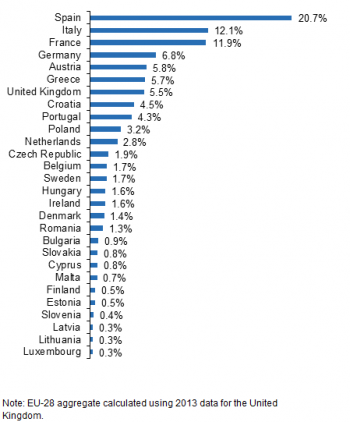
Come si può vedere in testa c’è la Spagna, che costa in media il 12% meno della Germania e quindi il 22 meno dell’Italia, che comunque arriva seconda, mentre in Bulgaria in pratica non va nessuno. Significherà pure qualcosa…
Anche Facebook vuole entrare nel business della tv. La Reuters, riportando un articolo del WSJ, ha scritto qualche giorno fa che Facebook starebbe discutendo con alcuni studi di Hollywood per produrre insieme show televisivi di qualità. Come sanno bene i lettori di Crusoe, la nostra newsletter di approfondimenti socioeconomici, questa tendenza sta letteralmente esplodendo fra i grandi provider di informazioni nati dalla rete. Secondo quanto riporta la Reuters, Facebook avrebbe come target i 13-14 enni, ossia la fascia della popolazione che più di altre solletica i desideri del padroni della rete, ma senza trascurare i 17-30enni, che sono quelli che possono (dovrebbero) spendere di più. In sostanza, il totale entertainment per l’adolescente infinito della nostra industria culturale. L’obiettivo è chiaro: farci stare su Facebook e commentare in diretta mentre magari si guarda un telefilm da 3 milioni a puntata, che poi è quanto Facebook sarebbe disposto a spendere per tenerci incollati davanti ai suoi prodotti. Rimane da chiedersi cosa ci guadagni. E cosa costa a noi.
Cronicario: Boeri e l’Istituto Nazionale PS
Proverbio del 4 luglio Se c’è da andare, vai bene
Numero del giorno: 2.404 Spesa sanitaria pro capite in Italia
E il vincitore è…Tito Boeri. Che ha vinto? Ora ve lo dico. In questo periodo di relazioni annuali, rapporti e resoconti che ogni entità burocratica si premura di presentare, che già ti fa capire che l’anno professionale sta terminando e che si fa verso il cazzeggio estivo, abbiamo pensato di indire il premio Genio al Lavoro, per omaggiare chi la spara più grossa e così facendo aumenta la consapevolezza dei cittadini e focalizza la missione dell’istituto eccetera eccetera
E insomma vince Tito Boeri, al secolo presidente dell’Inps che oggi, mentre presentava il suo bravo rapporto annuale dell’Istituto ha detto una cosa folgorante: dobbiamo cambiare nome all’INPS. Basta col vecchio nome. Niente più Istituto nazionale della previdenza sociale, ma Istituto nazionale della protezione sociale.

Davvero sì. D’altronde manco è la prima volta. Ci sono precedenti illustrissimi. Pensate che nel ’33 il governo Mussolini aveva trasformato la Cassa nazionale per le assicurazioni sociali, che risaliva alla fine del XIX secolo, in Istituto nazionale fascista della previdenza sociale (INFPS). Nel dopoguerra la defascistizzazione dell’Inps fu facilissima: via una F e arriviamo a oggi. Ma da allora a ieri il mondo è cambiato, dice Boeri, ormai l’INPS eroga 440 prestazioni agli italiani, delle quali quelle previdenziali, ossia di natura pensionistica, sono appena 150. Quindi la soluzione non è separare la previdenza dall’assistenza, ossia la madre di tutti i disastri contabili degli ultimi cinquant’anni, ma cambiare nome all’INPS. Che rimane sempre INPS – mica abbiamo più quel piglio anni Trenta – ma la previdenza diventa protezione, anche perché in fondo chi protegge è previdente.

Ora però chi protegge oltre ad essere previdente è anche di solito un tipo pensieroso, preoccupato, ma è capace anche di essere positivo. E’ paziente, pragmatico, ma anche pazzerello. Insomma, la P di INPS è più difficile da trattare della F dell’INFPS. Una P può voler dire tante cose. Perciò ci permettiamo un emendamento all’editto Boeri: Chiamiamolo Istituto Nazionale PS, che evoca anche la sicurezza, che in fondo è una variante della previdenza, ma anche post scriptum, perché in fondo c’è sempre un cavillo e/o un comma che allunga le competenze dell’Istituto al quale le nostre fortune sono affidate da oltre un secolo.
Detto ciò vi do giusto un altro paio di chicche perché oggi Boeri era in splendida forma. La prima sugli immigrati, tema per tutti noi molto caro, anche nel senso di costoso.
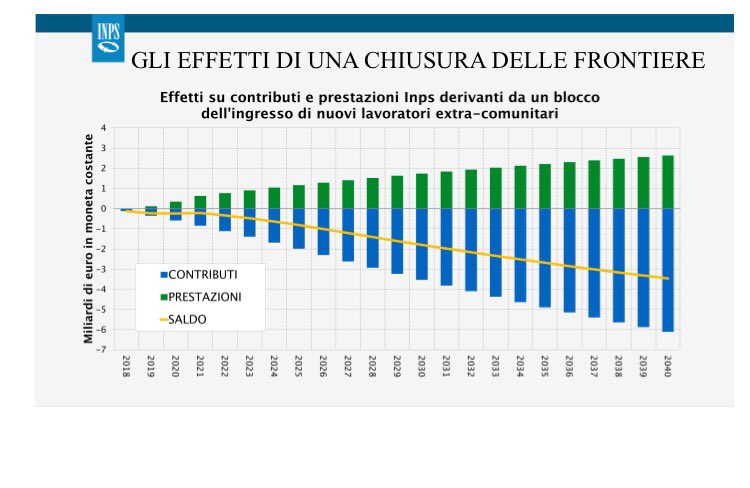
Se bloccassimo gli immigrati da qui al 2040 avremmo 73 miliardi in meno di entrate contributive a fronte di 35 miliardi in meno di prestazioni sociali erogate a loro vantaggio. Traduco: ci perdemmo 38 miliardi. E’ una simulazione, ovviamente. Ma basta a Boeri a dire che ci risparmiamo una manovrina l’anno per tenere in piedi i conti dell’Inps, che non è che siano fantastici. La seconda perla: i tempi sono maturi per l’introduzione del salario minimo. Che sarà pure giusto, se non fosse che da noi rischia di coincidere con quello massimo.

Lascio il Genio al lavoro perché voglio concludere con un’altro conteggio stavolta dell’Istat che ha dissezionato il sistema dei conti sanitari italiani. Viene fuori che la spesa sanitaria totale in Italia è pari a 149,5 miliardi, pari all’8.9% del Pil. Questa spesa viene sostenuta per il 75% dallo Stato – di cui la metà solo gli ospedali – il resto dal privati, che quindi spendono circa 37 miliardi l’anno per curarsi.
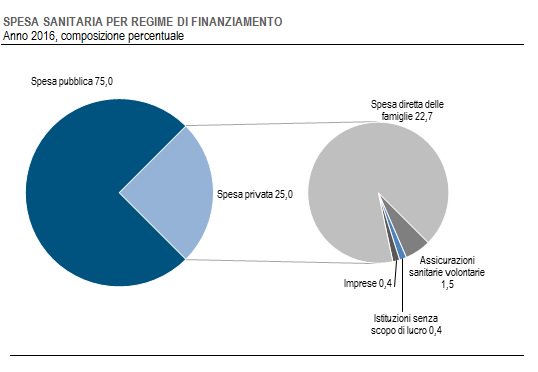
La nostra spesa sanitaria è bassa nel confronto con Francia e Germania. E stendo un velo pietoso sulla qualità. Mica è roba da Cronicario.
A domani.
L’alba dell’America Saudita
Il prezzo del petrolio nei giorni scorsi è tornato al livello precedente l’accordo di Vienna del 30 novembre, col quale l’Opec si impegnava a tagliare al produzione per far salire i prezzi, seguita poco dopo anche dalla Russia. Ma a quanto pare non è servito. D’altronde i mesi che ci separano da allora hanno visto proseguire e consolidarsi la metamorfosi silenziosa, iniziata alla fine del 2010, che sta cambiando la mappa mondiale della produzione petrolifera con ricadute sui prezzi che adesso si fanno visibili. Dalla fine dell’anno scorso e in poi, infatti, è aumentata costantemente la produzione statunitense, fino al punto di vanificare i tagli decisi dopo Vienna, oltre a consolidare la posizione degli Usa di primi produttori al mondo.
Se ne avuta la prima avvisaglia concreta con la pubblicazione, il 16 maggio scorso, dell’Oil Market report dell’IEA, l’agenzia internazionale dell’energia, che ha pubblicato la tabella aggiornata della produzione mondiale. Qui si osserva che già dal 2015 la produzione di greggio dal parte degli Usa supera i 12 milioni di barili al giorno, ponendosi quindi al di sopra non solo dell’Arabia Saudita, che nel 2015 produceva poco più di 10 milioni di barili, ma anche della Russia, che stava intorno agli 11 milioni.
Se guardiamo i trend più aggiornati, abbiamo solo la conferma del nuovo primato Usa. Fra febbraio e aprile di quest’anno la produzione Usa si è collocata fra i 12,8 e i 12,93 milioni di barili, a fronte di un fabbisogno giornaliero di circa 19 milioni di barili, e l’IEA la prevede in crescita per tutto l’anno fino a quota 13,35 milioni di barili al giorno nell’ultimo quarto del 2017. L’Arabia Saudita invece nei primi mesi del 2017 si è mantenuta sotto i 10 milioni di barili e la Russia poco sopra gli 11 milioni. L’accordo di Vienna, quindi, ha finito col fare il gioco degli Usa, che hanno sfruttato il rialzo dei prezzi per estrarre più petrolio. I prezzi infatti salirono all’indomani dell’accordo e sono rimasti intorno ai 50 dollari per alcuni mesi, fino ai cali recenti. Molti analisti osservarono subito che questa ripresa favoriva i produttori statunitensi, che sarebbero stati incoraggiati a produrre di più, forti di una struttura dei costi più efficiente rispetto ai produttori tradizionali. Cosa che puntualmente si è verificata. Ma solo perché tale rivoluzione ha un nome e un cognome: shale oil.
Se allunghiamo lo sguardo, servendoci di un grafico contenuto in un paper pubblicato dalla Banca d’Italia, possiamo osservare che fino al 2010 gli Usa producevano solo pochi milioni di barili. L’impennata arriva a partire dal 2011 ed è proseguita incessantemente fino al 2014, quando gli Usa arrivano a sfiorare l’Arabia Saudita e la Russia che, come abbiamo visto, supereranno l’anno dopo. E che siano le produzioni shale le grandi protagoniste di questo cambiamento ci sono pochi dubbi. Alcuni giorni fa la Fed di Dallas ha pubblicato alcuni indicatori energetici che contengono informazioni aggiornato sullo stato della produzione in alcune aree da dove si estrae shale oil del Texas, prima fra tutte il bacino Permiano, probabilmente quella più nota anche fra i non addetti ai lavori. Come si può osservare dal grafico, ormai il Permian basin da solo pesa 2,34 milioni di barili al giorno, in crescita costante dal 2010 (solo a maggio 2017 ha estratto 53.400 barili in più sul mese precedente), quando ancora ne produceva meno di un milione. Un’altra area, la Eagle Ford, che pure aveva visto declinare la produzione dal 2014 in poi dopo il boom registrato dal 2010, ha ripreso a far crescere la produzione e ha superato il milione di barili al giorno. In pratica solo queste due siti producono più del Kuwait.
La rivoluzione shale ha anche un rovescio della medaglia. Da dicembre 2015 è stato rimosso dall’amministrazione Obama il divieto di esportare greggio e infatti l’export di oil Usa è schizzato alle stelle. E’ esagerato dire che gli Usa finiranno col competere con i grandi esportatori. Ma l’America Saudita, chiamiamola così, è una novità nel panorama del mercato petrolifero. Per averne contezza basta osservare che la destinazione principale del petrolio Usa è l’Europa, con in testa Olanda e Italia, seguita dall’Asia, con la Cina capofila. Tutti ottimi clienti di Arabi e Russi.
Cronicario: Il nuovo boom italiano: l’antiriciclaggio
Proverbio del 3 luglio Conoscere gli altri è intelligente, conoscere se stessi è saggio
Numero del giorno: 9,3 Disoccupazione stabile nell’EZ a Maggio
Mi aggiro sperduto alla ricerca di buone notizie, fedele alla consegna che vuole il Cronicario allegro e scanzonato, ma non ne trovo. Anzi esce una roba deprimente dell’Istat sull’occupazione secondo la quale il numero degli occupati scende dello o,2% a maggio rispetto ad aprile e riguarda tutte le classi d’età a parte i cinquantenni, che perciò, buon per loro, se la cavano.

Mi consola leggere che malgrado il dato mensile sia andato male, c’è il trimestrale marzo-maggio che regge, totalizzando 65 mila occupati in più sul precedente. A parte i cinquantenni, vanno bene tutti tranne i 35-49enni.

Ma se torniamo sul mensile osserviamo un aumento della disoccupazione dello 0,2%, all’11,3, rispetto ad aprile e un aumento di quella giovanile dell’1,8%. Siamo arrivati al 37% di giovani disoccupati. E non mi consola neanche il pensiero che per fortuna si avvicinano le vacanze.
Anche perché esce nel frattempo una ricerca a Milano realizzata dal gruppo Randstad, dall’alta scuola di psicologia Agostino Gemelli e dall’Università Cattolica secondo la quale le aziende assumerebbero pure, ma non trovano persone competenti. I giovani italiani hanno poca esperienza di lavoro (e ti credo) e non sanno le lingue (evviva la scuola pubblica).
Perciò abbandono l’Istat – che (quasi) mai una gioia – e mi decido a leggere l’ultimo Rapporto annuale dell’Unità di informazione finanziaria di Bankitalia, che è una struttura che serve a prevenire riciclaggi vari, partendo dalle segnalazioni dei vari uffici finanziari: poste, banche eccetera. Ed è qui che finalmente mi rinfranco e ritrovo l’eccellenza italiana: il boom del giorno. Nel 2016 sono state superate le 100 mila segnalazioni di attività sospette, per un malloppo da 88 miliardi, il 70% delle quali è stata ritenuta degna di interesse ai fini di indagine.

Ora non è che voglio dire chissacché. Ognuno ha le eccellenze che si merita: tutto qua.
Un paio di mezze buone notizie arrivano da Eurostat. La prima riguarda sempre la disoccupazione che nell’area rimane stabile a maggio (ma non da noi), pure se ancora non riesce a tornare al livello pre crisi.

L’altra riguarda il settore delle costruzioni, forse il più colpito dalla crisi, che vede una leggera ripresa dei permessi di costruire. Ma come si vede dal grafico siamo ancora ben lontani dal 2007.

Stando così le cose, mi tocca consolarmi con i massimi sistemi. E ne trovo uno bellissimo, ai confini della supercazzola.

A domani.

