
Categoria: Annali
Le imprese zombie e il mistero dell’inflazione mancante
Zombie e fantasmi – metafore di cui si fa largo uso nel nostro dibattere economico – sono l’espressione compiuta del film spaventoso che è diventata la nostra economia. A molti parrà strano, ma non dovrebbe. L’innalzamento dell’indice della paura è la logica conseguenza dell’innalzamento del livello del rischio che la stessa economia richiede per essere sostenuta. Quest’impressione emerge prepotente leggendo l’ultima Quarterly review della Bis e soprattutto le dichiarazioni di Claudio Borio, capo del dipartimento economico della banca, che dice alcune parole definitive su uno dei problemi cardine del nostro tempo: l’inflazione che manca e le conseguenze che ciò produce sullo strano momento che sta vivendo il sistema finanziario internazionale.
Prima di indagarlo, questo momento, leggiamo Borio, come sempre molto illuminante. “Una politica monetaria molto accomodante – ha dichiarato commentando l’ultima Rassegna trimestrale – ha avuto il suo ruolo nel determinare questo contesto economico e finanziario. Ciò rende ancora più importante capire l’“inflazione mancante”, dato che l’inflazione è la stella polare per le banche centrali. Sembra di essere in Aspettando Godot. Perché l’inflazione è rimasta così ostinatamente bassa sebbene le economie si avvicinino o sorpassino le stime del pieno impiego e le banche centrali compiano sforzi senza precedenti per farla risalire? Questa è la domanda da mille miliardi di dollari che determinerà il cammino dell’economia mondiale negli anni a venire e, con ogni probabilità, il futuro dell’attuale quadro di riferimento delle politiche. Purtroppo nessuno conosce davvero la risposta”. Ed è questa onesta ammissione di impossibilità di conoscere la ragione profonda di una della stranezze del nostro tempo che dice la parola definitiva sul momento che stiamo vivendo. Siamo avvolti nel buio, ma percepiamo alcune cose che, per diverse ragione, finiscono con lo spaventarci.
Sempre Borio: “Il calo prolungato dei tassi di interesse a livelli insolitamente bassi,
indipendentemente dalla solidità dell’economia sottostante, crea le condizioni che rendono difficile un ritorno a livelli più normali. In questo contesto l’aumento della percentuale delle società incapaci di pagare gli interessi con i propri utili (le cosiddette “società zombie”) non lascia ben sperare”. Ed eccolo qui il grafico che rappresenta questa situazione. Le imprese “morte-viventi” sono più che raddoppiate da inizio secolo negli Usa, dove ormai sfiorano il 16%, Europa e UK. La loro sopravvivenza è legata al fatto che i tassi sono ancora rasoterra. “Gli indicatori della leva societaria hanno raggiunto livelli simili a quelli registrati durante precedenti boom del credito
societario, come quello della fine degli anni ottanta, sebbene gli oneri per il servizio del debito rimangano inferiori a causa del livello storicamente basso dei tassi di interesse”. Ma cosa succederà – perché prima o poi succederà – quando i tassi risaliranno? “Nel complesso – scrive la Bis nella sua Rassegna -, ciò suggerisce che nell’eventualità di un rallentamento o di un rialzo dei tassi di interesse gli elevati pagamenti per il servizio del debito e il rischio di insolvenza potrebbero rappresentare delle criticità per le imprese, e creare quindi ostacoli alla crescita del PIL”.
E questo ci riporta al problema: l’inflazione mancante, il fantasma del nostro tempo. Le banche centrali muovono i tassi (e i loro bilanci) guardando all’inflazione, che rimane ostinatamente bassa. L’inflazione si muove poco e perciò i tassi non aumentano. Ciò incoraggia quella che Borio chiama “la trappola del debito”: i tassi non aumentano, facilitando l’assunzione di debito. I segnali sono numerosi: a parte le imprese zombie, la Bis censisce altre criticità che non dovrebbero essere sottovalutate. Sono cresciuti i volumi di emissioni obbligazionari ad alto grado di leva, i cosiddetti “leveraged loan”, che hanno raggiunto quota 1.000 miliardi secondo le stime di S&P Global market intelligence. E’ cresciuta del 75% la quota di prestiti covenant-lite, che sono prestiti che richiedono meno vincoli al prestatore e quindi favoriscono “un’eccessiva assunzione di rischio da parte dei mutuatari”. Ancora una volta, la giostra favorisce la crescita del debito, che costa poco ed è facile da ottenere. Questa situazione è chiaramente visibile in questo grafico, che, oltre alle imprese zombie, misura anche il degrado del merito di credito fra le aziende che si è registrato nell’ultimo quindicennio.
A fronte di questa situazione dal sapore vagamente horror, c’è un’apparenza insolitamente serena sulla superficie delle cose. I mercati hanno mangiato e digerito le bombe nordcoreane e solo le parole dei banchieri centrali sembrano ancora possedere il dono di spaventarli. Come quando, a fine giugno, le parole del presidente della Bce e della BoE hanno fatto sorgere il sospetto che si fosse agli albori di un inasprimento monetario. I rendimenti dei titoli di stato si impennarono, ma tornarono giù una volta che i dati misero in evidenza l’inflazione debole e subito le banche centrali rilasciarono dichiarazioni accomodanti. “Sospinti dal ridimensionamento delle aspettative di una stretta monetaria negli
Stati Uniti e dalle notizie macroeconomiche positive, i mercati mondiali hanno
segnato un netto rialzo”, scrive la Bis. Sia nei paesi avanzati che in quelli emergenti. Ancora Borio: “Tutto ciò sottolinea quanto i prezzi delle attività finanziarie sembrino dipendere dai rendimenti obbligazionari molto bassi che hanno prevalso così a lungo”. E così lo scenario si raffina e insieme si complica: “Una questione fondamentale per l’economia mondiale è quanto siano vulnerabili i bilanci a tassi di interesse più elevati”, aggiunge. Anche questa domanda è destinata a rimanere senza risposta. Sappiamo solo che la questione non riguarda solo le imprese zombie, ma anche i governi, che, approfittando dei tassi favorevoli, hanno emesso obbligazioni a rotta di collo contribuendo significativamente all’aumento del debito pubblico mondiale. L’Argentina, per fare un esempio che rappresenta bene lo spirito del tempo, ha emesso un bond a 100 anni all’8% di rendimento. Qualcuno, sospinto dall’entusiamo, l’ha comprato. Ma l’entusiasmo non dura per sempre: prima o poi finisce. E i problemi cominciano subito dopo.
Cronicario: Abbiamo rivisto il deficit, sta bene e ci saluta
Proverbio del 22 settembre Corvi con corvi non s’accecano fra loro
Numero del giorno: 682 Morti sul lavoro in Italia nei primi otto mesi del 2017
Abbiamo rivisto il deficit: sta bene e saluta tutti. E’ in forma e promette di mantenere la sua taglia, anche se tende un po’ a ingrassare, e bisogna capirlo, ormai ha i capelli bianchi. Dice pure che è bene intenzionato a rispettare i parametri europei, ma con calma e per favore, perché siamo un grande paese e l’Europa non può trattarci a decimali in faccia. Quindi ha preso e se ne andato tutto contento perché l‘Istat, che ha rivisto oltre al deficit anche il debito del 2016, ha certificato che quest’ultimo è diminuito di una cosetta nel corso dell’anno: dal 132,6 al 132%, nientemeno.

E il deficit? L’hanno rivisto, appunto: è aumentato da -2,4% a -2,5%. Un decimale appunto, giusto un buco in meno sulla cintura del nostro risparmio pubblico.

Nulla, infatti. Vedremo adesso che presentano il DEF, che doveva arrivare oggi ma slitta a domani, che è sabato e la gente è distratta. Intanto ricordo a chi distratto non è, ma magari è smemorato, che il governatore Visco ha detto non più tardi di ieri che se si vuole portare il debito sotto il 100% in dieci anni serve un avanzo primario del 4%, a fronte dell’1,5 attuale.

Mentre il deficit ci girava la spalle, sorridente e ben nutrito, ci siamo trovati di fronte all’ira funesta dei cinesi contro S&P che ieri l’ha declassati e oggi, dopo gli strali del governo di Pechino, ha pure tolto la tripla A ad Hong Kong, che è un po’ la Cina off shore. Una delle poche tripla A rimaste al mondo. Se potessimo parlare ai cinesi diremmo loro di non rimanerci male: quando S&P ti declassa vuol dire che ormai sei entrato a pieno titolo nell’economia internazionale.

La migliore della settimana, però, se l’aggiudica il nostro beneamato Draghi che, parlando a Dublino ed evocando inconsciamente Papa Francesco (d’altronde SuperMario è il Papa laico) ha detto che “i giovani non vogliono vivere con i sussidi, vogliono lavorare e allargare le proprie opportunità” e che i governi devono darsi da fare per “rispondere alle loro richieste”.
Se fossi giovane, tanta attenzione mi spaventerebbe. Per fortuna l’anagrafe è dalla mia.
A lunedì.
Cartolina: The walking firms dead

Chi ricorda la banche zombie giapponesi, rese celebri dallo sboom di oltre vent’anni fa che gettò il paese in una dura e lunga recessione patrimoniale, sorriderà leggendo l’ultima rassegna trimestrale della Bis che nota con sconcerto l’irresistibile crescita delle imprese zombie nelle economie avanzate. Similmente alle cugine banche, i walking dead aziendali sono imprese sostanzialmente fallite che si reggono in piedi grazie a miracolosi espedienti. Per le banche giapponesi era il sostegno del governo. Nel caso delle imprese zombie è il livello ancora basso dei tassi di interesse, che tuttavia non lo è abbastanza da evitare che il totale degli utili di queste aziende sia insufficiente a garantire il pagamento degli interessi sui debiti che hanno contratto nel frattempo. Negli Stati Uniti dall’inizio del XXI secolo la percentuale di imprese morte-viventi è più che raddoppiata, similmente a quanto è accaduto nel Regno Unito e nell’Ue. Quanto la zombizzazione globale del settore corporate influisca sulla nostra vitalità economica è controverso. Possiamo giusto ipotizzare l’effetto nefasto che avrebbe su queste entità un rialzo brusco dei tassi di interesse. Ma chi frequenta la fiorente letteratura sugli zombie una cosa la sa per certo: tendono a divorare i vivi.
I danni prodotti in Asia dai signori del mattone
Gli osservatori di cose immobiliari guardano rapiti all’andamento dei corsi immobiliari in alcune zone dell’Asia. Laggiù, malgrado le autorità monetarie provino in tutti i modi a raffreddare il boom, alimentato da una certa facilità di credito, “i prezzi degli immobili sono rimasti elevati”, come rileva la Bis nella sua ultima Rassegna trimestrale. Anzi “in alcune economie quali la Cina e Hong Kong
SAR, i prezzi delle abitazioni sono aumentati ulteriormente e ciò ha coinciso con un incremento dell’indebitamento delle società di sviluppo immobiliare tramite prestiti bancari e titoli di debito”. Insomma: il boom immobiliare asiatico non rallenta, malgrado la politica monetaria Usa divenuta più guardinga e l’attivazione di misura macroprudenziale a livello locale abbiano un po’ raffreddato il credito. Diventa perciò interessante provare a comprendere cosa alimenti questa crescita dei prezzi.
Uno degli espedienti delle società immobiliari per attrarre compratori, e quindi gonfiare il mercato, è stato quello di offrir loro schemi di finanziamento a base di mutui agevolati. Fra il 2009 e il 2015, l’autorità monetario di Hong Kong (HKMA) ha introdotto misure per provare a limitare questi schemi, che peraltro spesso venivano elaborati senza valutazioni sulle capacità di rimborso di chi prendeva a prestito. La versione asiatica dei subprime Usa. “Vi sono poche informazioni sulle modalità esatte di finanziamento di questi schemi – scrivono gli autori dell’approfondimento-. Ma i prestiti per finanziare lo sviluppo immobiliare sono divenuti il principale fattore che ha contribuito all’accelerazione della crescita del credito immobiliare totale in questo periodo”. E in effetti dal 2016 si è assistiti a un deciso aumento nell’area, come si può osservare da questo grafico.
Notate che la gran parte di questa crescita del credito è legata allo sviluppo immobiliare, ossia ai prestiti concessi alle società che costruiscono. Ciò ha indotto la HKMA a inasprire i limiti sugli importi massimi che le banche possono prestare in rapporto al valore dei terreni. Questi ultimi infatti,come si può sempre osservare dal grafico, sono cresciuti notevolmente, spinti dal flusso crescente dei prestiti e dalla concorrenza fra i costruttori, che contando su una domanda di abitazione sostenuta – il processo di urbanizzazione procede a tappe forza in Asia – si possono permettere di fare offerte molto aggressive sui terreni, scaricando di fatto il costo finale sul prezzo degli appartamenti. “Il premio per il terreno (la differenza tra il prezzo d’asta e l’offerta iniziale) pagato dalle società di sviluppo immobiliare per i lotti nelle principali città cinesi è stato alquanto elevato dalla metà del 2015. In passato, tale premio tendeva a essere un indicatore anticipatore dell’inflazione degli immobili residenziali”, spiegano gli economisti della Bis.
Si potrebbe pensare che in fondo sono problemi di Hong Kong, ma si sbaglierebbe. “L’espansione all’estero delle società di sviluppo immobiliare potrebbe aggiungere una dimensione internazionale al fenomeno”, spiegano. Viene fatto l’esempio di Singapore, che illustra come tali società, in prevalenza di proprietà estera, hanno fatto offerte molto aggressive alle aste dei terreni pagando in media il 29% in più per i lotti residenziali rispetto a cinque anni prima. Anche lì, l’autorità monetaria ha avvertito che “il rischio di un nuovo incremento insostenibile dei prezzi immobiliari non è trascurabile”. E in effetti qualora la domanda rallentasse, tutto il fragile castello messo in piedi dai signori del mattone potrebbe franare rovinosamente. “Nel 2015 un ministro di Singapore ha avvertito i residenti locali del rischio di offerta eccedente in relazione agli investimenti negli imponenti progetti residenziali allora in costruzione
nella confinante Malaysia. Le società di sviluppo (dominate da alcune imprese cinesi) prevedevano di creare un totale di 336 000 nuove unità residenziali, poco più dell’intero stock di abitazioni private di Singapore nel 2015”.
C’è dell’altro. Queste società immobiliari hanno aumentato notevolmente l’indebitamento in valuta estera. “Per le 106 società immobiliari quotate di proprietà cinese, molte delle quali sono state attive al di fuori della Cina, le emissioni lorde di obbligazioni sono aumentate significativamente dal 2012, raggiungendo un massimo di circa $25 miliardi per trimestre tra la fine del 2015 e gli inizi del 2016”. La quota di questi prestiti in dollari, che era molto elevata, si è ridotta fra il 2015 e il 2016 ma è tornata ad aumentare nel 2017, come si può osservare sempre dal grafico di prima. Anche per questo le autorità cinesi hanno inteso frenare, con un provvedimento dell’agosto scorso, le attività di investimento all’estero degli immobiliaristi. La stalla è stata chiusa. Ma intanto i buoi passeggiano fuori.
I consigli del Maître: L’export in euro dei tedeschi e il costo del protezionismo
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato. Gli interventi in radio riprenderanno a settembre e quindi anche i nostri consigli del Maître.
Il protezionismo può costare caro all’istruzione. Un recente studio pubblicato dalla Banca di Francia osserva l’effetto del protezionismo su uno degli aspetti fondamentali delle nostre società: l’istruzione. “Il costo di lungo termine del protezionismo è difficile da valutare – scrivono gli autori – poiché solo pochi paesi sono tornati verso questa politica dopo un periodo di libero commercio. Uno dei paesi che l’ha fatto è stata a Francia, nel 1892, quando la Camera dei Deputati, incoraggiata dal presidente della commissione dogane Jules Méline, decise di rialzare bruscamente la tariffa sulle importazioni di cereali”.

Lo “shock protezionistico”, come lo chiamano gli autori, arrivò in un momento nel quale lavorare in agricoltura non richiedeva particolari qualificazioni professionali. L’effetto dei dazi fu di aumentare il prezzo relativo del grano rispetto ai prodotti della manifattura, rendendo di conseguenza maggiormente attrattivo il settore primario, sia per i salari che per i profitti, rispetto all’industria. Ciò ha finito con l’avere un ritorno negativo sull’istruzione. Nessuno ha voglia di studiare la meccanica se può guadagnare di più conducendo un aratro. “Questo shock – scrivono – ha abbassato i livelli di istruzione e aumentato i tassi di natalità proporzionalmente alla quota di produzione cerealicola nell’impiego locale”. Osservazione interessante perché ci rivela un’altra conseguenza imprevista del protezionismo: l’aumento della natalità, che evidentemente viene osservato in correlazione col miglioramento delle condizioni economiche degli impiegati nel settore primario.
Quanto è servito il bonus degli 80 euro? Uno studio pubblicato pochi giorni dalla Bce “Household spending out of a tax rebate: Italian €80 tax bonus” ha provato a calcolare come sia stato utilizzato il bonus fiscale da coloro che ne hanno avuto accesso e soprattutto osservarne l’impatto macroeconomico. Il provvedimento ha avuto un costo stimato dal governo di 5,9 miliardi, pari allo 0,4% del Pil. In media, sugli 80 euro incassati dagli aventi diritto, a giovare dell’aumento della spesa sono stati beni alimentari (20 euro) e mezzi di trasporto (30 euro). Quanto all’aspetto distributivo, il quintile più povero degli aventi diritto ha assorbito circa il 10% delle somme disponibili, mentre il quintile più ricco il 17%.

Da un punto di vista macroeconomico i risultati “suggeriscono che il bonus abbia avuto un impatto significativo”. I consumi “sono cresciuti di circa 3,5 miliardi, che corrispondono al 40% dell’incremento totale della spesa delle famiglie nel 2014”: Incremento, quindi, che è dipeso proprio dal bonus fiscale. Ricordo che nel 2014 il Pil crebbe dello 0,1%, a fronte di una spesa delle famiglie cresciuta dello 0,3%, mentre l’anno prima si era contratta del 2,5%. L’anno successivo il pil crebbe dello 0,8, spinto dalla ripresa degli investimenti fissi lordi (+1,6), dalla spesa delle famiglie (1,6) e soprattutto dall’export (+4,4%), ma anche l’import conobbe una sostanziale ripresa (+6,8%). Avere più soldi in tasca non vuol dire spenderli tutti in Italia. Insomma, alla fine dei conti, la sensazione è che il bonus sembra abbia aiutato la nostra crescita, pure se non è facile capire quanto. Rimane il dubbio se spendere lo 0,4% del pil sia stato un buon affare.
Il supereuro e l’export tedesco. Molti analisti pensano che la fiammata che ha acceso il supereuro, che ha superato quota 1,2 sul dollaro nei giorni scorsi, sia un fenomeno transitorio, in parte legato alla forza dell’economia dell’eurozona, in parte dall’andamento di quella americana, che mostra qualche incertezza. Intanto però anche la Bce, di recente, ha fatto sapere di monitorare con una certa preoccupazione gli andamenti del cambio. I motivi sono diversi, ovviamente. Ma gran parte riguardano il settore esportatore. Un semplice esempio basterà ad intendersi. L’istituto tedesco di statistica ha rilasciato un dato molto interessante relativo ai pagamenti delle esportazioni tedesche verso i paesi terzi, ossia esterni all’Unione europea. Risulta infatti che il 59% dei pagamenti di queste esportazioni avvenga in euro a fronte del 27,7% delle transazioni che avvengono in dollari e le altre valute assorbono solo il 12,9%. L’andamento dell’euro, quindi, ha un peso relativo molto rilevante sulla domanda di esportazioni che arriva fuori dall’Ue. Vale per la Germania, ma molto anche per noi.
L’occupazione nell’Ue e le riforme. Eurostat di recente ha diffuso i dati sull’occupazione in Europa sottolineando come il numero delle persone che hanno un lavoro, sia a livello Ue che di EZ è ai massimi. In sostanza, abbiamo superato il livello del 2007, quando l’indice dell’occupazione era il 5% sopra la base 100 del 2005 e il trend sembra in crescita.

Le ragione di questa ripresa sono diverse ma in sostanza la ripresa dell’occupazione dipende dal fatto che l’economia europea sembra uscita dal cono d’ombra nel quale l’avevano gettata la doppia crisi del 2008 e del 2010. Peraltro molto mercati del lavoro sono stati interessati da profonde riforme, si pensi alla Spagna, alla Grecia, al Portogallo e anche all’Italia e perciò ha senso chiedersi quanto questi processi di riforma abbiano contributo al miglioramento del numero degli occupati. Se lo chiede anche la Bce che ha pubblicato uno studio sul tema secondo il quale i paesi che hanno intrapreso riforme hanno aggiustato con maggiore facilità il mercato del lavoro.

Forse era facile immaginarlo. Diverso sottolineare che questo aggiustamento è stato pagato con una minore sicurezza dei lavoratori. Ma qui si entra già nel novero delle opinioni.
Un fascio di luce illumina il pil cinese
Nel fantasmagorico mondo della ricerca economica non mancano mai le curiosità come quella illustrata in un post pubblicato di recente dalla Fed di St. Louis. Quest’ultima da qualche tempo è impegnata nel difficile compito di provare a portare un po’ di luce nella contabilità cinese, in particolare quella sul prodotto interno lordo, che diverse evidenze rendono quantomeno sospetta, relativamente alla sua accuratezza. La statistica, come ogni altra cosa, non è una semplice articolazione di procedure codificate. E’ una prassi che deve fare i conti con la realtà di chi la utilizza e questa realtà è sostanzialmente diversa sia che si faccia riferimento a un’economia pianificata o una di mercato. Lo stesso funzionario può vedere dati diversi, a seconda delle lenti di osservazione che indossa per le sue rilevazioni.
Sicché per illuminare con qualche oggettività la quantità reale della crescita cinese, i ricercatori della banca hanno usato un espediente: le osservazioni satellitari delle illuminazioni notturne registrate nel corso del tempo, forti della convinzione secondo la quale le luci notturne siano un indicatore più credibile dell’attività economica rispetto ai dati contabili raccolti da misteriosi funzionari governativi. Una fabbrica, se è accesa, è probabile che stia producendo qualcosa, mentre è molto facile affermarlo, dati alla mano, pure se è vero il contrario. Le luci di notte sono una spia di un mondo che si agita, produce, spende e se può sembrare ardito trarne un indicatore statistico dipende solo dal fatto che trascuriamo i miracoli che possono compiere le astrazioni matematiche dei ricercatori. “A differenza degli indici prodotti dalle persone – ha spiegato l’economista Michael Owyang – questi dati (luminosi, ndr) sono esenti da falsificazione o errori”.
Gli autori dello studio hanno spiegato che i dati sulle luci notturne sono stati raccolti dai satelliti dell’Air Force che hanno girato intorno al mondo quattordici volte al giorno a partire dal 1970 e si son ispirati a un lavoro pubblicato nel 2012 (“Measuring Economic Growth from Outer Space“) secondo il quale anche il consumo di beni, quando è sera, richiede la luce, non solo la produzione. Chi dorme non piglia pesci, ma neanche produce o consuma reddito. Partendo da qui gli autori della Fed hanno pensato che questa intuizione poteva essere utilizzata per calcolare l’attività economica di paesi con una scarsa esperienza statistica e si sono inerpicati nello stimare l’attività economica di 188 paesi fra il 1992 e il 2008.
Nel dettaglio, le statistiche ufficiali cinesi riportano che nel periodo fra il 1992 e il 2006 la crescita reale è stata del 122%. I dati ricavati dall’osservazione delle luci notturne invece la calcolano al 57%. “Il notevole gap – scrivono gli economisti – suggerisce che la crescita negli anni possa essere sovrastimata almeno del 65%”. Solo il Myanmar ha mostrato un gap superiore. In particolare viene osservato che il grosso di questa sovrastima sia anteriore al 1996. Dopo infatti gli autori notano che i valori ufficiali iniziano a diventare coerenti con quelli delle osservazioni satellitari. La conclusione perciò è che la Cina abbia sovrastimato i dati del pil nel periodo della transizione fra economia pianificata ed economia di mercato, pure se alla cinese. Adesso le statistiche cinesi sembrano più credibili, o almeno sembra vadano nella giusta direzione. Ma di strada da percorrere ce n’è molta. E i cinesi lo sanno.
Cronicario: Aiuto mi s’è ammosciato il commercio
Proverbio del 18 settembre E’ con le proprie parole che si entra nei pensieri altrui
Numero del giorno: 23 mld Recupero evasione fiscale nel 2017 secondo la Boschi
Con grande cinismo, il vostro Cronicario riapre i battenti postando questa roba lanciata da Istat stamattina.
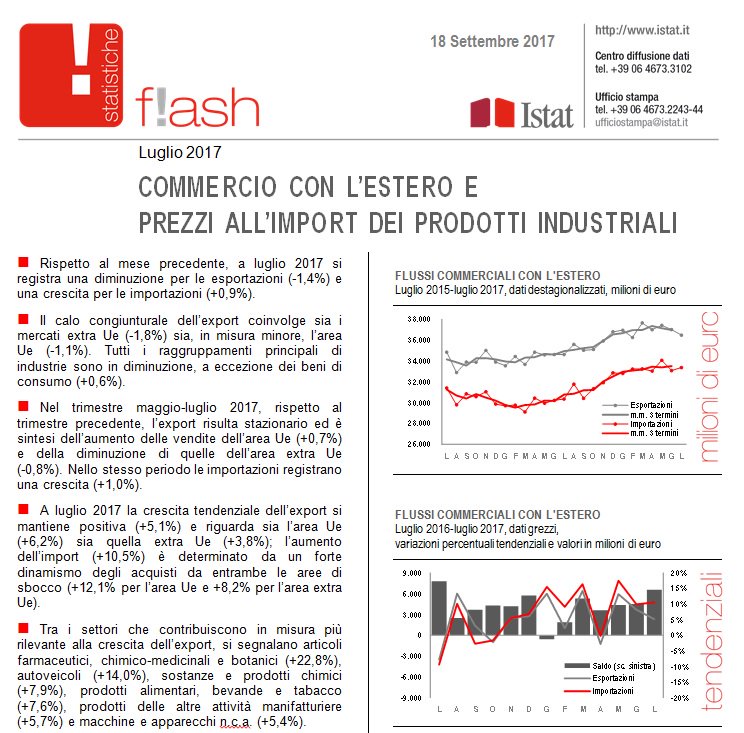
Capirete che m’è passata la voglia. Come si fa a riaprire bottega e dare notizie tristi come questa? L’ammosciamento del nostro commercio estero, in sostanza l’ossigeno della nostra economia, arriva proprio alla vigilia di una legge di stabilità che minaccia di diventare un’acquasantiera.

E tuttavia dovremo accontentarci. Fra gennaio e luglio l’avanzo commerciale ha superato i 25,6 miliardi, che sarebbero stati 45,2 se non avessimo dovuto pagare la nostra bolletta energetica, ancora sostenibile perché il petrolio non si decide a risalire. Rimane il fatto che l’export si sta raffreddando, sia verso l’area Ue che extra Ue, mentre l’import si surriscalda. L’ammosciamento fa temere che dobbiamo aspettarci sempre meno dal nostro commercio estero, e mi domando come faremo a reggere insieme un potenziale aumento dei tassi e un calo degli incassi dall’estero.
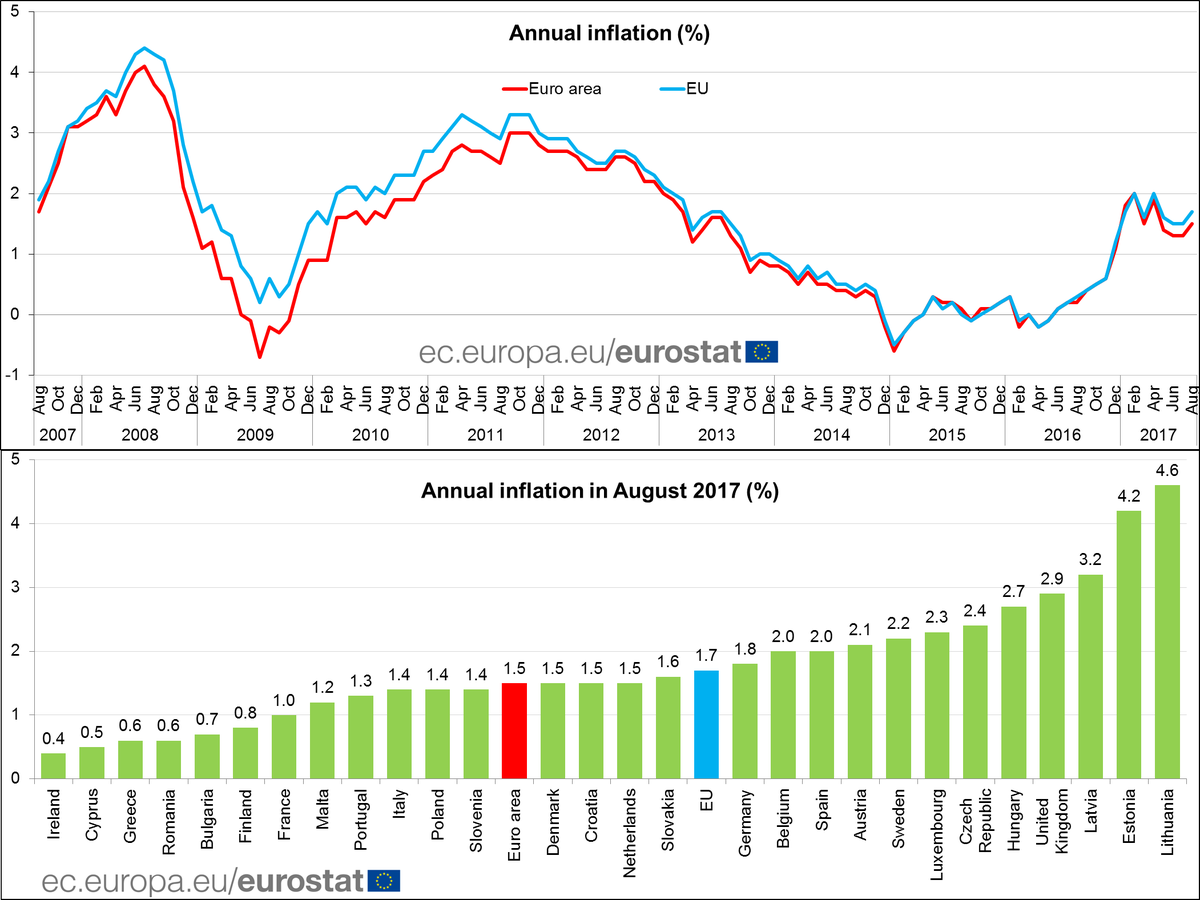
Per fortuna l’inflazione rimane bassa. Nel senso che finché rimane all’1,5%, come è stato ad agosto – in lieve accelerazione rispetto a luglio – pure se in deciso aumento rispetto a un anno fa, quando era allo 0,3%, la Bce ci penserà parecchio prima di iniziare a normalizzare la politica monetaria.
Ciò non vuol dire che non se ne parli. Proprio oggi Jens Weidmann, boss della Bundesbank, ha graziosamente ricordato al board della Bce, di cui fa parte e che potrebbe guidare dopo il nostro Supermario, che non dovrebbe perdere “il giusto momento per normalizzare la politica monetaria”. E quale sarebbe questo giusto momento?

Nel frattempo che ce lo fanno sapere, godiamoci uno dei più illustri primati italiani, che si premura di farci sapere l’istituto tedesco di statistica.
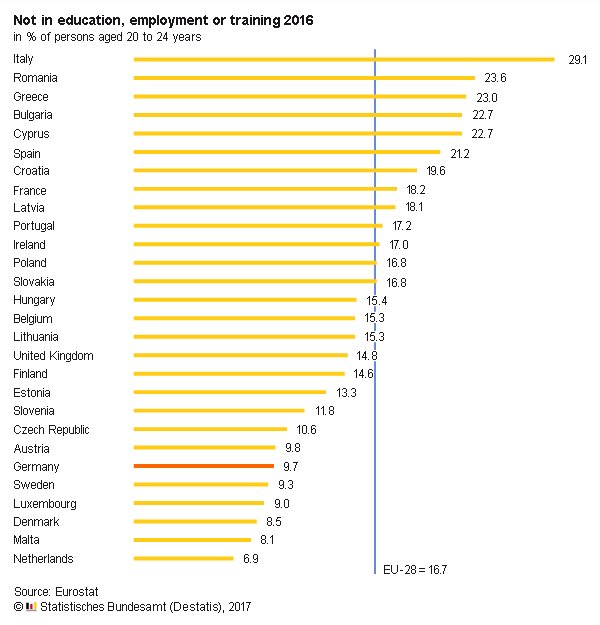
Il 29,1% di giovani italiani fra i 20 e i 24 anni non studia né lavora. Che cosa fanno tutto il giorno?
Beati loro.
A domani.
Il nuovo numero di Crusoe: Il miraggio del lavoro autonomo
Questa settimana abbiamo scelto un tema che sta a cuore a tutti noi, per la semplice ragione che ne derivano conseguenze importanti per il nostro stare al mondo: il lavoro. Non si tratta soltanto di provare a capire come e quanto il progresso tecnico cambierà il nostro modo di lavorare e soprattutto inciderà sulla quantità di lavoro a disposizione di ognuno di noi. Il punto centrale è osservare come sta già cambiando il nostro modo di vivere il lavoro. Per raccontare questa storia abbiamo deciso di partire da alcuni dati Eurostat che mostrano come noi italiani, dopo i greci, abbiamo la quota più alta di lavoratori autonomi nell’Ue, con oltre uno su cinque. E da lì siamo partiti per un viaggio nella nostra contemporaneità. Per stringere il focus su di noi, abbiamo proposto nella nostra rubrica Parole famose estratti dell’ultima release Istat sui dati trimestrale del nostro mercato del lavoro. La lettura consigliata riguarda lo Stato dell’Unione dell’Unione Europea, che questa settimana è stato celebrato a Bruxelles con un discorso del presidente Juncker accompagnato da diversi materiali di approfondimento che servono a capire come si stia evolvendo il dibattito sul futuro dell’Ue che, piaccia o meno, ci riguarda tutti. Concludono la nostra newsletter la selezione dei fatti economici principali della settimana e le nostre notizie invisibili, quelle che si trovano solo su Crusoe. Buona lettura. Ci rivediamo il 22 settembre.
Crusoe è una newsletter settimanale di informazione e approfondimento che tratta di temi economici e sociali. Per leggere tutto il nuovo numero clicca qui.
Cartolina: La solitudine dei francesi
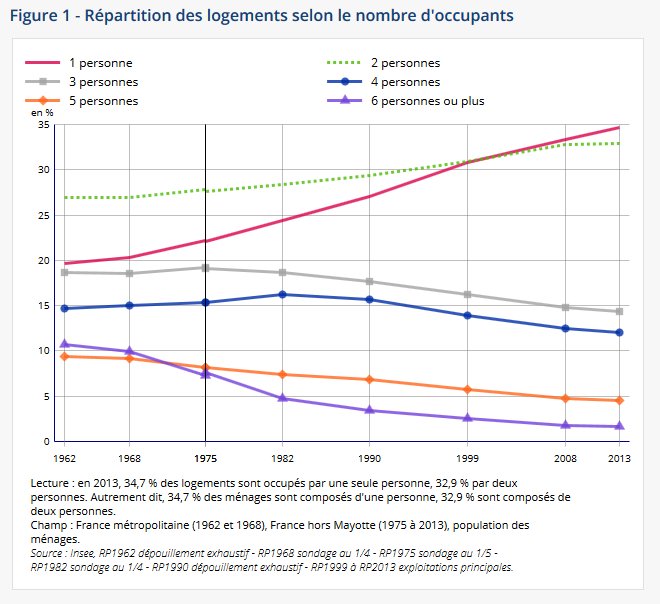
Le case si sono svuotate in Francia. In poco più di mezzo secolo i single, come si chiamano oggi coloro che vivono da soli, che erano uno su cinque nel ’62, sono diventati più di uno su tre . Oggi le famiglie francesi composte al massimo da due persone sono il 67,6% del totale, e parliamo della Francia, ossia uno dei paesi a demografia più favorevole. Ciò non ha impedito il declino delle famiglie numerose. Il progresso, che oggi si misura anche nella quantità di metri quadri a disposizione di ognuno, ha aumentato il numero delle abitazioni e perciò le opportunità di occuparle. Ciò che una volta era normale – ad esempio tenere in casa i vecchi genitori – oggi non lo è più. I vecchi stanno da soli, e chi può si paga una badante, mentre i figli diminuiscono. La nostra ricchezza nutre molte solitudini e se ne compiace, ritenendole l’espressione di una libertà finalmente compiuta. Solo di tanto in tanto, quando i nostri passi risuonano falsi lungo i corridoi di abitazioni più o meno grandi e vuote, ci consentiamo il lusso di un dubbio. Ma lo obliteriamo subito. Accendiamo la tv.
Gli esiti economici del bonus degli 80 euro
Non si parla più degli 80 euro che il governo ha elargito ad alcuni contribuenti nel 2014, e quindi è un ottimo momento per fare due conti e cercare di capire se questa misura, parecchio costosa, sia servita e, semmai, a cosa. Una buona occasione ci è fornita da uno studio pubblicato pochi giorni dalla Bce “Household spending out of a tax rebate: Italian €80 tax bonus”. In sostanza siamo diventati un caso di scuola. L’analisi ha provato a calcolare come sia stato utilizzato il bonus fiscale dal coloro che ne hanno avuto accesso e soprattutto osservarne l’impatto macroeconomico.
Lo studio parte ricordando che nel 2014 il governo, tentando di invertire l’andamento declinante della nostra economia, approvò una misura di credito fiscale al fine di aumentare il consumo delle famiglie. Secondo le stesse stime del governo, il pacchetto di stimolo fiscale avrebbe avuto un costo di 5,9 miliardi, equivalenti allo 0,5% della ricchezza disponibile delle famiglie e allo 0,4% del pil. Il bonus fu concesso ai contribuenti compresi nella fascia di reddito fra gli 8.145 i i 26.000 euro lordi, risultando in un bonus medio di circa 80 euro per chi guadagnava fino a 24.000 euro, per poi decrescere fino ai 26.000 e quindi azzerarsi superata questa soglia.
Per osservare gli effetti di questo bonus, gli economisti della Bce hanno utilizzato i dati della Italian Survey on Household Income and Wealth (SHIW), indagine condotta da Banca d’Italia, osservando come questo bonus si sia ripartito fra beni non durevoli, principalmente cibo, e durevoli. Le risultanze mostrano come circa il 50-60% del bonus sia stato speso in beni di consumo, percentuale che è arrivata all’80% per i soggetti a minor reddito o ricchezza disponibile. Non sono state invece osservate differenza di comportamento fra coloro che immaginavano il bonus permanente e chi invece pensava il contrario: pochi, maledetti e subito, gli 80 euro sono stati utilizzati senza pensarci troppo su dai circa 10 milioni di contribuenti che ne hanno avuto diritto in prima battuta, salvo poi, per un milione e mezzo di contribuenti, essere chiamati alla restituzione. In media a giovare dell’aumento della spesa sono stati beni alimentari (20 euro) e mezzi di trasporto (30 euro). Quanto all’aspetto distributivo, il quintile più povero (vedi grafico) ha assorbito circa il 10% delle somme disponibili, mentre il quintile più ricco il 17%.
Da un punto di vista macroeconomico i risultati “suggeriscono che il bonus abbia avuto un impatto significativo”. I consumi “sono cresciuti di circa 3,5 miliardi, che corrispondono al 40% dell’incremento totale della spesa delle famiglie nel 2014”: Incremento, quindi, che è dipeso proprio dal bonus fiscale. Ricordo che nel 2014 il Pil crebbe dello 0,1%, a fronte di una spesa delle famiglie cresciuta dello 0,3%, mentre l’anno prima si era contratta del 2,5%. L’anno successivo il pil crebbe dello 0,8, spinto dalla ripresa degli investimenti fissi lordi (+1,6), dalla spesa delle famiglie (1,6) e soprattutto dall’export (+4,4%), ma anche l’import conobbe una sostanziale ripresa (+6,8%). Avere più soldi in tasca non vuol dire spenderli tutti in Italia.
Insomma, alla fine dei conti, la sensazione è che il bonus sembra abbia aiutato la nostra crescita, pure se non è facile capire quanto. Rimane il dubbio se spendere lo 0,4% del pil sia stato un buon affare. Ma su questo ognuno avrà le sue opinioni.

