
Categoria: Annali
I contratti precari deprimono le retribuzioni
Il Fmi ha pubblicato un capitolo molto interessante nel suo ultimo World economic outlook che analizza lo strano puzzle del mercato del lavoro contemporaneo in diverse economia avanzate. L’osservazione di partenza è che a fronte di un andamento dell’occupazione che, in alcuni casi, è persino migliorata rispetto al periodo pre crisi, la crescita delle retribuzioni è rimasta lenta, quando non addirittura depressa. Contraddicendo ogni abito mentale consolidato, la tensione sul mercato del lavoro, derivante da situazioni vicine alla piena occupazione – si pensi al caso giapponese – non ha generato pressioni sulle retribuzioni. E questo, secondo i molti che ancora venerano il feticcio della curva di Phillips, spiega anche l’andamento stracco dell’inflazione.
Il Fmi non può fare a meno di notare una tendenza che è emersa con prepotenza nell’ultimo decennio: l’aumento del numero dei lavoratori parti time che non sono affatto felici di trovarcisi, nel senso che potendo scegliere vorrebbero lavorare di più, e quello dei lavoratori temporanei, inquadrati in forme contrattuali la più disparate, come i contratti cosiddetti a zero ore diffuse nel Regno Unito. Lo sviluppo di queste forme contrattuali e del part time porta con sé il vantaggio di alzare gli indici di occupazione e far scendere quelli della disoccupazione, ma al prezzo di sollevare forti dubbi sull’effetto che svolgono sulla crescita della produttività, che infatti rimane depressa, e soprattutto sul livello delle retribuzioni. Questi lavori, più o meno precari, sono fortemente indiziati di deprimere le retribuzioni totale almeno quanto fanno con la produttività.
Al fine di testare questa ipotesi, il Fmi ha svolto un’analisi che confronta l’evoluzione della contrattualistica del lavoro con quella delle retribuzioni, prendendo spunto da tre survey redatte fra il 2007, il 2010 e il 2014. I contratti di lavoro sono stati classificati in tre categorie: a tempo indeterminato e a tempo pieno, a tempo indeterminato parti time, a tempo determinato. La prima osservazione è che “lo schema visto nel settore non manifatturiero diverge da quello osservato in quello manifatturiero”. Un grafico aiuta a visualizzare gli esiti. Come si può vedere, la quota di lavoratori a tempo pieno e indeterminato è diminuita assai meno rispetto ad altri settori come i servizi non di mercato o le costruzioni, dove per converso sono cresciute moltissimo parti time e lavori temporanei.
Detto in cifre, i lavoratori full time e a tempo indeterminato nei settori non manifatturieri, fra il 2007 e il 2014, sono diminuiti dall’81,8% al 77,3, mentre quelli del settore manifatturiero son passati dall’87,2 all’85,9%. A fronte di questi andamenti, si è assistito a una notevole crescita di contratti part time e temporanei nei settori non manifatturieri. I part time son passati dal 9,5 all’11,8%, mentre nel manifatturiero crescevano di appena lo 0,8%, passando dal 5,6 al 6,4%. Quanto al lavoro temporaneo, nel settore non manifatturiero gli addetti sono cresciuti dall’8,6 al 10,3%, a fronte di un +0,5 (da 7,1% al 7,6%) nel manifatturiero.
Questi dati generali vanno letti tenendo conto che si tratta di medie. Il declino di lavoratori a tempo pieno e indeterminato è stato molto pronunciato nei paesi che oggi sperimentano un tasso di disoccupazione ancora sopra il livello degli anni 2000-7, al contrario di quanto accaduto nei paesi dove oggi la disoccupazione è più bassa di allora. Ciò a sostegno dell’ipotesi che la tenuta dei lavori a tempo pieno e indeterminato giovi all’occupazione. Anche qui, ci sono differenze settoriali importanti che si possono osservare su questo grafico.
A fronte di ciò, il Fmi ha svolto una ricognizione sull’andamento delle retribuzioni. L’analisi è stata svolta su circa 20 mila aziende ed è emerso che “i settori con una quota elevata di contratti temporanei tendono ad avere tagli più elevati delle retribuzioni o blocchi”. In sostanza il trend tende ad estendersi a tutto il settore. Il Fmi ha individuato una relazione positiva fra la quota si lavoratori con contratto temporaneo e le aziende che riportano andamenti declinanti nelle retribuzioni. al contrario più elevata è la quota di lavoratori a tempo pieno e indeterminato, più le retribuzioni tengono. “Il pattern – conclude il Fmi – suggerisce un’associazione fra il tipo di contratto del lavoratore e il settaggio delle retribuzioni: i settori con una quota maggiore di lavoratori con contratti tradizionali (a tempo indeterminato e full time) tendono a sperimentare meno tagli alle retribuzioni o loro congelamenti”. Potremmo dire, parafrasando una nota legge economica, che la retribuzione cattiva scaccia quella buona. Il problema è che il contrario non vale.
I consigli del Maître: Le retribuzioni “cattive” e le povere famiglie numerose
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
L’età dei tassi di interesse bassi e quella del debito. Il declino dei tassi di interesse negli ultimi decenni è uno dei grandi temi del nostro tempo, almeno a giudicare dalla quantità di pagine scritte per provare a spiegarne le ragioni. Una delle ipotesi, portata avanti da una ricerca pubblicata dalla Fed di San Francisco, è che tale andamento dipenda da quello demografico. Ecco come sono andati i tassi nell’ultimo ventennio.
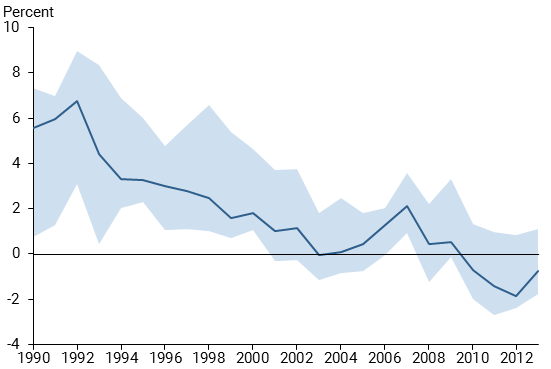
L’ipotesi è che l’invecchiamento coincida con un aumento del risparmio e quindi freni la spesa, finendo col rallentare l’economia e quindi generando l’abbassamento del tasso naturale di interesse. Ipotesi, quindi, che fa riferimento a quella più ampia della stagnazione secolare. Sia come sia, è interessante notare come al calo dei tassi abbia corrisposto un notevole aumento del livello totale del debito.

Qualunque sia la ragione, l’età dei tassi bassi ha finito col caratterizzarsi come quella del debito alto. E non è una caratteristica da sottovalutare.
I contratti che deprimono le retribuzioni Il Fmi ha pubblicato un approfondimento molto interessante nel suo ultimo WEO, World economic outlook, nel quale mostra come l’aumento notevole registrato dal dopo crisi dei contratti parti time e a termine abbia finito col provocare una crescita al rallentatore dei salari, pure a fronte di un aumento dei tassi di occupazione e della diminuzione di quelli di disoccupazione. L’analisi del Fondo è stata fatta anche nei diversi settori dell’economia e in diverse economie avanzate.

In cifre, i lavoratori full time e a tempo indeterminato nei settori non manifatturieri, fra il 2007 e il 2014, sono diminuiti dall’81,8% al 77,3, mentre quelli del settore manifatturiero son passati dall’87,2 all’85,9%. A fronte di questi andamenti, si è assistito a una notevole crescita di contratti part time e temporanei nei settori non manifatturieri. I part time son passati dal 9,5 all’11,8%, mentre nel manifatturiero crescevano di appena lo 0,8%, passando dal 5,6 al 6,4%. Quanto al lavoro temporaneo, nel settore non manifatturiero gli addetti sono cresciuti dall’8,6 al 10,3%, a fronte di un +0,5 (da 7,1% al 7,6%) nel manifatturiero. A fronte di questi numeri viene fuori una relazione che mostra come i cali delle retribuzioni siano più sensibili nei settori che hanno meno lavoratori a tempo pieno e indeterminato. Le retribuzioni cattive scacciano quelle buone.
L’occupazione in Italia: solo per gli over 50. Istat, insieme con il ministero del lavoro e l’Inps ha rilasciato i dati del secondo trimestre 2017 sull’occupazione che sono positivi. Nel senso che sono stati creati 437 mila posti, 329 mila dei quali però sono a termine. Inoltre, dopo l’eliminazione dei voucher, si è registrato un aumento del lavoro a chiamata di ben il 73,7%. Ma no nè tutto oro quello che riluce. I dati mostrano un’altra caratteristica.
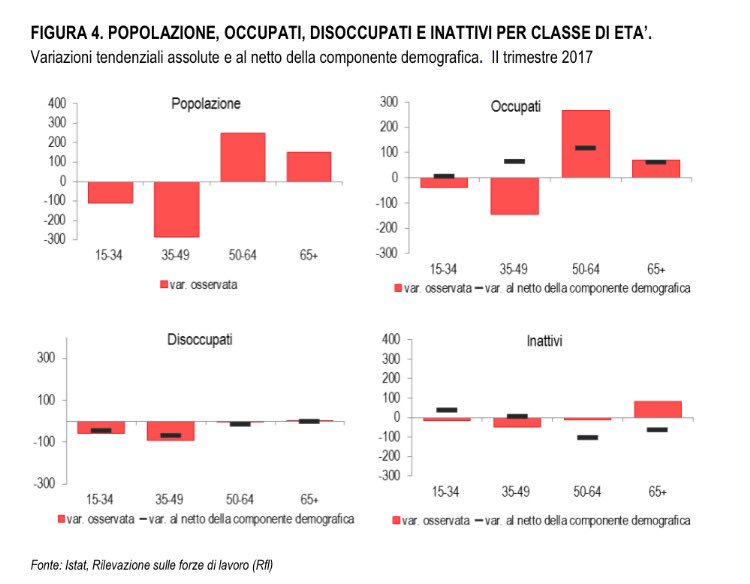
Come si può vedere la crescita dell’occupazione si è concentrata sugli over 50 e soprattutto degli over 65. Il che fa riflettere. Si capisce bene perché il presidente Istat, nel corso della Giornata della famiglia che si è svolta la scorsa settimana abbia accennato al notevole problema dell’erosione della quota della popolazione 0-24 anni, poco più del 24% della popolazione, che si è dimezzata rispetto al 1926. La denatalità è il principale fattore di squilibrio della nostra società. E l’andamento del mercato del lavoro lo mostra con chiarezza.
Le povere famiglie italiane. La giornata delle famiglie è stata anche l’occasione per avere alcuni dati aggiornati sull’evoluzione dei nuclei familiari nel nostro paese che, in linea con quanto accade anche in altri paesi, stanno mutando profondamente.

Come si vede, le famiglie tradizionali sono in forte decrescita, a vantaggio delle persone sole o dei monogenitori. Ma quello che è interessante osservare è che l’incidenza della povertà è molto aumentata nelle famiglie più numerose.

I numeri sono sconfortanti. Il 26,8% delle famiglie con tre o più figli si trovano in condizioni di povertà assoluta. A fronte di tutto questo, il governo pensa alle pensioni.
Cronicario: Il governo fa il pieno di cazziatoni per il DEF
Proverbio del 3 ottobre La mela non cade mai lontano dall’albero
Numero del giorno: 19.600.000.000 Valore della manovra finanziaria italiana
Voi che v’aspettereste se dessero un’occhiata ai vostri affarucci, nell’ordine, l’Istat, Bankitalia e la Corte dei Conti?

Ecco, appunto. E siccome c’è quella robetta della Nota di aggiornamente al Documento di economia e finanza del governo che gira come una trottola sui tavoli parlamentari, oggi è toccato nell’ordine a Istat, Bankitalia e Corte dei Conti, con un dulcis in fundo dell’Ufficio parlamentare di Bilancio, fare passarella in Senato dove una commissione congiunta si è potuta godere la lunga sfilza di cazziatoni toccata al governo. Cazziatoni bonari, ovviamente. Di quelli che ti dicono che sei bravo pure se non ti applichi abbastanza, ma che comunque sei bravo e che la puoi fare.

Il sipario si apre con Istat. Prima di dar voce al suo presiedente, l’Istituto ha rilasciato un paio di cosette niente male. Prima la revisione dei conti trimestrali, che fra le altre cose certifica il congelamento dei redditi reali degli italiani nel secondo trimestre a causa del rialzo dell’inflazione. Il potere d’acquisto perciò rimane lo stesso del primo trimestre e rispetto al I trimestre 2016 perde lo 0,3%. La propensione al risparmio, di conseguenza si affossa.

Con queste premesse il presidente Alleva si esibisce in un dignitosissimo peana sulle conseguenza nefaste dell’economia sommersa che viene quotata un centinaio di miliardi in tre anni – stima del MEF anni 2012/14 – 90 dei quali per mancati introiti tributari e un’altra decina di entrate contributive. Dal che deduco che siamo come la Svizzera e meglio della Germania, solo che la statistica non se ne accorge.
E che dice allora il presidente Istat? Che “le politiche di contrasto all’evasione assumono una valenza strategica anche per aumentare il potenziale di crescita e la competitività del sistema produttivo”. Prima cazziata e sottotitolo per il governo.
Poi arriva Bankitalia che col tono delle grandi occasioni cazzia il governo: “E’ imperativo ridurre il debito pubblico” e guai a tornare indietro sulle pensioni. Semplifico, ma il succo è questo. Cazziatone, ma sempre sottolineando che “una significativa riduzione del debito pubblico nel medio termine è possibile”.

Quando è il turno della Corte dei Conti, i contabili togati affondano l’aratro nel solco tracciato dai banchieri centrali: “Ogni arretramento” sul fronte pensioni “esporrebbe il comparto e quindi la finanza pubblica in generale a rischi di sostenibilità”. E come se non bastasse, nel conto del cazziatone ci mettono pure la spending review che in questi anni è stata condotta con criteri di emergenza che hanno penalizzato gli investimenti e i servizi dei cittadini. Maddai.
Per vie traverse mi è arrivato il pensiero silenzioso che ha formulato il governo al termine delle audizioni, che il vostro Cronicario vi rivela in esclusiva.

Tenetelo a mente.
A domani.
Miti del nostro tempo: Il tasso (ir)reale d’interesse
Dobbiamo esser grati a chi contribuisce alla nostra comprensione della silenziosa mitologia che forgia il nostro pensare economico, e, di conseguenza, l’agire dei policy maker. Costoro, chissà quanto consapevolmente, si abbeverano a tale mitologia e finiscono col trarne decisioni che riguardano tutti noi. Ma poiché di mitologia si tratta e quindi – letteralmente – di narrazione relativa all’ambito di una determinata tradizione, costoro possono solo sperare di fare meno danni possibili, sapendo in cuor loro di agire sostanzialmente alla cieca.
Fa opera meritoria, perciò, chi svela il nocciolo di tale mitologia consentendoci di comprenderne i presupposti, specie adesso che questa narrazione si sta dimostrando parecchio inadeguata a spiegare cosa stia accadendo nelle nostre economie. Un contributo molto importante alla nostra opera di apprendimento è arrivato da Claudio Borio, capo del dipartimento economico e monetario della Bis, che ha il talento dell’osservatore acuto e incontentabile e il vezzo di scrutare criticamente il pensiero comune che informa la nostra mitologia economica, traendone persino dei punti di vista originali. Borio ha tenuto una lecture molto illuminante a Londra lo scorso 22 settembre dal titolo di per sé provocatorio – Through the looking glass – almeno quanto i contenuti, visto che viene questionato il pensiero di fondo sul quale sono costruiti alcuni importanti arnesi dei policy maker. L’ago della bussola, come lo chiama, che guida le banche centrali, ossia il tasso d’inflazione e il suo gemello diverso: il tasso di interesse che con l’inflazione si deve accordare per consentire alla banca centrale di raggiungere il suo target.
E’ proprio la questione del tasso di interesse che nasconde la prima mitologia. C’è il tasso di interesse che fissa la banca centrale, che agisce nel breve termine, c’è quello di mercato, che si forma sulla base delle aspettative e delle azioni degli operatori economici. Ma cosa ci assicura che questo tasso sia quello che serve per avere un’economia equilibrata? La risposta è facile a dirsi: il tasso di interesse deve essere quanto può vicino possibile al tasso “naturale” di interesse. Ed ecco la mitologia apparire in tutta la sua potenza. Il tasso naturale di interesse, infatti, non è osservabile: è un tasso irreale. E’, come spiega Borio, il “tasso di interesse reale che sarebbe prevalente se l’economia fosse in pieno impiego”, e quindi capace di mettere in equilibrio il risparmio con gli investimenti, nonché il tasso “verso il quale i mercati tendono gravitare”. Questo tasso naturale è coerente con una visione teorica secondo la quale la politica monetaria non ha effetti, nel lungo periodo, sull’economia reale. E in questo lungo periodo che si forma il tasso di interesse naturale che perciò non viene influenzato dalla politica monetaria. “Attraverso questa logica – sottolinea – uno può arrivare alla conclusione che il tasso reale di mercato tenda a seguire il tasso naturale di interesse, al netto delle variazioni cicliche. La visione è così radicata che, nelle discussioni, l’argomento è spesso un cortocircuito: viene semplicemente affermato che i saldi fra risparmi e investimenti determinano tassi di interesse reali”. Ed ecco la mitologia all’opera. Un concetto astratto diventa la guida di una realtà che fondamentalmente non comprendiamo, ma dalla quale siamo suggestionati.
Fin qui potremmo pure infischiarcene. In fondo sapere se la politica monetaria è neutrale, come dicono i modelli teorici, rispetto all’economia reale è affare degli economisti non dei comuni cittadini. E tuttavia sbaglieremmo, perché la questione dei tassi di interesse – ossia tentare di farli arrivare al punto giusto per non avere un’economia depressa né euforica – è uno dei compiti delle banche centrali. Tale compito viene declinato nel controllo dell’inflazione, che è il compito ufficiale. Il tasso di interesse è lo strumento, però, che serve a raggiungere l’obiettivo. Quindi le banche centrali devono riuscire a “indovinare” il tasso di interesse giusto, ben sapendo che possono agire solo sui quelli a breve, per avvicinarlo il più possibile, in un periodo lungo, verso quello “naturale” – la mitologia – in modo da garantire l’equilibrio economico. E qui sorgono le domande di Borio: “Che bussola guida le banche centrali e i partecipanti del mercato per garantire loro che i mercati stanno seguendo il tasso naturale? E come possiamo affermare che i due tipi di tassi tendano a coincidere in media nel tempo? Dopotutto il tasso naturale è una grandezza astratta, inosservabile e dedotta da un modello analitico”. E’ irreale, appunto.
La risposta alla seconda domanda è “con grande difficoltà”. In sostanza non possiamo affermare questa vicinanza dei due tassi, quello effettivo e quello naturale, se non a prezzo di un atto di fede. Gli studiosi approcciano questo problema in due modi, uno più strettamente analitico e uno più pragmatico che “cerca di filtrare i tassi naturali non osservabili dai tassi di mercato”. Ed è qui che la cosa si fa interessante. “Poiché il tasso naturale è definito come il tasso di interesse reale che sarebbe prevalente in piena occupazione, o quando l’output è pari all’output potenziale, un segnale fondamentale arriva dall’andamento dell’inflazione”. Ciò in quanto “la curva di Phillips ci dice che quando l’output è al di sopra del suo potenziale l’inflazione sale; quando è sotto, l’inflazione cade. Quindi se ne deduce che ogni volta che l’inflazione sale, il tasso di mercato è troppo basso, cioè sotto il tasso naturale, e viceversa quando è sopra. Questo in quanto il tasso di interesse reale è una variabile chiave
influenzando la domanda aggregata”. In sostanza, l’inflazione è l’ago della bussola “che dovrebbe dirci dove si trovi il tasso naturale di interesse”, e questo risponde alla prima domanda. Ed ecco l’Eldorado delle banche centrali: “Controlla l’inflazione è saprai che hai raggiunto la tua destinazione”. Nel caso delle BC un’inflazione al 2% è la metafora di un’economia moderatamente surriscaldata. E quindi raggiungere il target implica che la macchina economica stia girando nell’orbita del suo potenziale, al netto del ciclo economico. Quindi un arco di tempo lungo, che poi è quello che i modelli chiamano long run.
Quali sono le conseguenze di questa costruzione mentale? “Se si considera vero il modello – spiega – diventa quasi una tautologia affermare che, poiché l’inflazione non sta aumentando e l’economia è vicina al pieno impiego, il tasso naturale deve essere diminuito”. Tutto ciò ha precise implicazioni di policy. “Non è raro fra i policymaker – nota – rivedere la proprie stime dell’ouput potenziale e del NAIRU, altre due variabili non osservabili, presumendo che la relazione della curva di Phillips regga, ossia che se l’inflazione non riesce a salire, l’output potenziale viene rivisto verso l’alto e il NAIRU in discesa”. Ma c’è un ma. “L’inconveniente principale di questo approccio è che la curva di Phillips è sua una componente chiave. Eppure è proprio questo il rapporto (fra inflazione e disoccupazione, ndr) che si è rivelato così sfuggente. Basta ricordare come l’inflazione sia rimasta notevolmente sottotono anche se le economie sembrano essere vicine alla piena occupazione o al di là di essa, se si utilizzano parametri diversi dall’inflazione stessa”. Che vuol dire tutto questo? Che la mitologia è una cosa bellissima. Fino a quando la realtà non bussa alla porta.
(1/segue)
Cronicario: Il motivo della disoccupazione giovanile? L’età
Proverbio del 2 ottobre Il problema non è quando si va piano, ma quando ci si ferma
Numero del giorno: 56.3 Indice manifatturiero in Italia di settembre
E poi arriva l’Istat, in formissima già di lunedì mattina con una notizia che è meglio del quinto caffé del giorno.
E che dice la nostra portatrice di fiducia nazionale? Dice che il mercato del lavoro va alla grande, altroché. Ad agosto gli occupati crescono su base mensile di 36 mila unità e su base annuale di 375 mila.
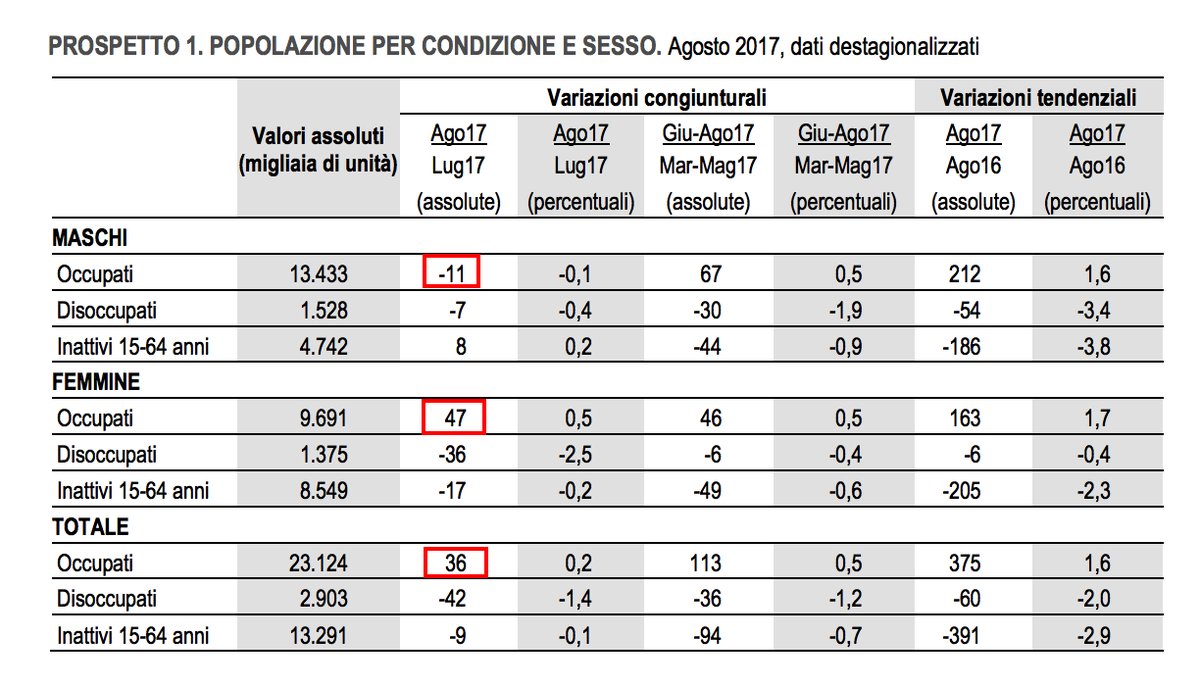
Ma non c’è solo questo. Date un’occhiata.

Per dire, ci sono ottime notizie per l’occupazione femminile e persino per quella giovanile, diminuita dello 0,2%. Il tasso di occupazione è tornato ai livelli del 2008, al 58,2%. Il grosso del miglioramento è dovuto ai contratti a termine, cresciuti in un anno del 14,3%, pari a 350 mila unità, mentre quelli a tempo indeterminato sono pressoché stabili, con un +0,4%, pari a 66 mila posti.

Ma ancora più interessante è osservare che la disoccupazione giovanile, quella dei 15-24 rimane ancora al 35,1%, pure è se migliorata in un anno di 2,2 punti percentuali.
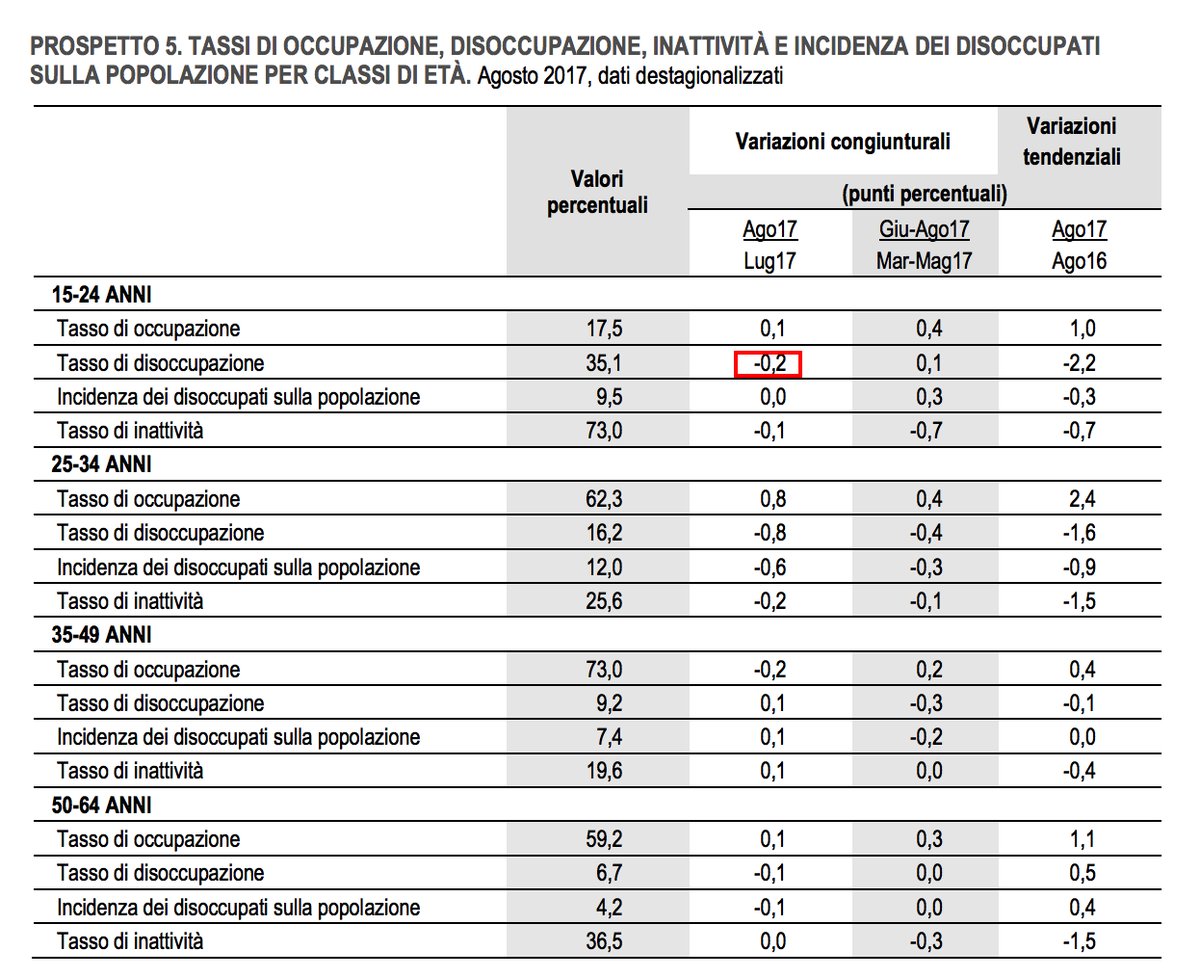
Mi accorgo scrutando la tabella che i tassi di disoccupazione più bassi in Italia ce li hanno i 50-64enni. E allora finalmente capisco qual è il problema della disoccupazione giovanile: l’età.

A domani.
Cronicario: Allegria, calano inflazione e debito estero
Proverbio del 29 settembre Un uomo senza sorriso non apre un negozio
Numero del giorno: 5 mld Stanziamento del governo per le famiglie nel 2017-8
E’ venerdì e quindi oggi solo buone notizie, sennò v’intristite il fine settimana e con lui deprimete i consumi e l’economia. Ricordate: per essere felici e fare felici gli altri dovete spendere e spandere.
Allora: la prima buona notizia è che è diminuita l’inflazione. Ovviamente la buona nuova arriva da Istat, noto fornitore ufficiale di fiducia.

Ora vi chiederete: ma perché l’inflazione che cala è una buona notizia? Ci hanno detto in lungo e largo che è una iattura. Lo so, lo so. Ma un bel calo d’inflazione in Italia, a fronte di un andamento dell’inflazione stazionaria nell’eurozona

è un’ottima notizia. Specie quando si legge che in Germania nel frattempo è arrivata all’1,8%. Il motivo è presto detto: l’inflazione che rimane bassa è l’unico freno alle voglie di normalizzazione della politica monetaria – ieri per dire il governatore della banca centrale francese ha detto che bisogna ridurre “pragmaticamente il QE – che dopo il risultato le elezioni in Germania partiranno a razzo. E sappiamo bene cosa rischi l’Italia, col suo debituccio pubblico da rifinanziare ogni anno, se i tassi torneranno a crescere.
La seconda buona notizia è ancora meglio. La Banca d’Italia ha rivisto i dati delle statistiche sull’estero. In sostanza – e ve la faccio semplice – la nostra posizione netta sull’estero, un indicatore che misura il saldo fra il valore dei nostri investimenti all’estero e quello degli investitori esteri da noi, è migliorato. A fine 2016 avevamo un deficit di 251 miliardi, ma in realtà, dopo aver rifatto i conti, sono 165. Un miglioramento di 86 miliardi dovuto in larga parte alle famiglie e poi alle imprese, che si è scoperto hanno fuori dai patri confini 68 miliardi in più di quanto si pensava prima, allocati in fondi esteri.
E che volete fare: da quando Supermario fa il fenomeno alla Bce, è diventato conveniente spostare all’estero i quattrini. Ecco la situazione dal 2010. Prima lo stock complessivo di fondi all’estero.

Poi la posizione netta sull’estero

Abbiamo 674 miliardi là fuori e una posizione netta al 9,8 di deficit, al suo minimo. Non siete felici?

A lunedì.
Cartolina: L’interesse per il debito
Ecco un bellissimo dilemma per chi si diletta di economia: sono i tassi bassi che fanno salire il debito globale, oppure è il debito che, aumentando, schiaccia i tassi? Viene prima l’uovo dell’interesse, o la gallina del debito? Difficile rispondere. E tuttavia bisogna pur provare a spiegarsi perché nel 1986 i tassi reali fossero al 4 per cento e il debito di poco superiore al 150 per cento del pil del G7 più la Cina, mentre oggi, che i tassi sono a zero, il debito supera il 270 per cento. Potremmo farcene una ragione raccontando che in questi trent’anni ci sono state mille crisi, più o meno gravi, che ogni volta hanno costretto i governi, per il tramite delle loro banche centrali, a dare sempre un po’ di più chiedendo in cambio sempre un po’ di meno. Oppure scegliere la versione secolarista, secondo la quale forze profonde concorrono a deprimere i nostri tassi e ci spingono ad accumulare debiti, che a ben vedere sono anche crediti e perciò non è detto facciano male. Nel dubbio accolgo la spiegazione più didascalica: in questi decenni di turbolenze, è aumentato l’interesse per il debito. Quello sui debiti seguirà.
La strana love story fra tassi bassi e assicurazioni tedesche
E’ sempre istruttivo osservare al rallentatore le forze che fanno battere il cuore dei mercati finanziari. Capire cosa li animi e in cosa consistano, al fondo delle cose, questi spiriti animali resi celebri dagli economisti. Come abbiamo più volte osservato, sotto la superficie più o meno crespa delle cronache – le quotazioni e i listini – si agitano motivazioni misteriose che solo pochi spiegano e ancor meno sono in grado di farci capire. Una di queste rarissime guide nel labirinto è Hyun Song Shin, capo della ricerca della Bis, che pochi giorni fa ha raccontato una storia molto interessante alla seconda conferenza annuale di ricerca organizzata dalla Bce. Mettiamoci comodi perché sarà necessario prestare attenzione.
Gli osservatori di cose economiche sono costantemente ossessionati dai segnali che provengono dal mercato, dai quali traggono motivi e ispirazioni per le loro previsioni e le loro teorie. Ma, si chiede Shin, “cosa succede se i segnali di mercato non rappresentano ciò che dovrebbero essere?”. Se, insomma, covassimo terribili fraintendimenti? Dopotutto, sottolinea, i mercati non sono persone, con le quali puoi sederti e ragionare, ma interazioni fra una indefinita pluralità di attori con motivazioni spesso diverse e i prezzi sono solo il risultato di queste interazioni, non il frutto di decisioni della persona-mercato. Il prezzo contiene l’informazione finale, non racconta la strada che il mercato ha fatto per raggiungerla. E questo genera non pochi problemi, quando si tratta di interpretarne il significato.
La storia raccontata da Shin parte dai tassi di interesse a lungo termine, che rimangono bassi, e dall’andamento del mercato dei bond con durata lunga, quindi almeno ventennali e si basa sull’osservazione del comportamento delle assicurazioni tedesche relativamente a questi asset. Ecco il grafico. Come si può osservare l’acquisto di bond ultraventennali è cresciuto in corrispondenza del calo dei tassi di interesse, ma tale comportamento ha riguardato solo le assicurazioni. Gli altri soggetti del mercato, a cominciare dalle famiglie, hanno venduto questi bond. Le assicurazioni, quindi hanno fatto esattamente l’opposto di quello che hanno fatto banche e famiglie. Le prime hanno trovato questi bond convenienti, le seconde no. Perché?
Il dato ci racconta che le compagnie assicurative hanno più che quadruplicato la quota di bond a scandenza molto lunga sin dal 2008, quando vale a dire, iniziò la crisi finanziaria. Al contrario, le banche li hanno ridotti da 9,8 miliardi a quattro, sempre di valore nozionale, non quindi di mercato. “Il notevole incremento di acquisti di questi bond da parte degli assicuratori ha coinciso con il declino dei tassi a lungo termine”, nota Shin. Va detto, per completare il quadro, che le compagnie di assicurazioni sulla vita interpretano un ruolo molto importante in Germania, ma anche in Europa, perché forniscono prodotti di risparmio a lungo termine. Per tale ragione esse, dal lato delle proprie obbligazioni, hanno debiti a lungo e lunghissimo termine che corrispondono agli impegni che hanno preso con i loro sottoscrittori. “Il concetto chiave – spiega Shin – è la duration“.
Quest’ultima è, in sostanza, un numero che rappresenta il tempo entro il quale il sottoscrittore di un titolo rientrerà in possesso del suo capitale, includendo nel calcolo anche le cedole. La duration, spiega Shin è intrinsecamente legata alla maturity, ossia alla sostanziale data di scadenza dell’obbligazione, con la differenza che la duration è essa stessa un prezzo, in quanto dipende dal tasso di interesse. “La duration – spiega – misura anche quanto i valori di mercato siano sensibili ai cambi dei tassi di sconto”. Un esempio aiuterà a comprendere. Se i tassi di interesse salgono, un titolo obbligazionario subirà una perdita che sarà tanto maggiore quanto più elevata sarà la sua duration. Viceversa, un ribasso di tassi provocherà un guadagno, anch’esso direttamente proporzionale alla duration di un titolo. E questo ci riporta alla logica con la quale operano le compagnie assicurative: “Una gestione prudente del rischio impone di adeguare le proprie attività in modo da minimizzare l’impatto degli shock a tasso di interesse futuri”. La questione diventa interessante quando si osserva che gli obblighi assicurativi hanno generalmente un profilo di maturity più lungo degli asset che le compagnie detengono per sostenere queste obbligazioni.
Quest’altro grafico, costruito sugli stress test svolti dall’EIOPA (European Insurance and Occupational Pension Authority) nel 2013 mostra sul lato sinistro la duration delle compagnie assicurative europee. Si osserva che le compagnie tedesche hanno la duration dei debiti più elevata, intorno ai vent’anni, a fronte di una duration degli asset di circa 10. In pratica vuol dire che una compagnia tedesca ci metterà dieci anni a rientrare da un investimento, mentre dovrà garantire flussi di pagamenti per venti. Una situazione vagamente squilibrata. “Significa che il valore dei debiti è molto più sensibile ai cambiamenti dei tassi di interesse rispetto al valore degli asset”. Una gestione prudente del rischio, perciò, “induce le compagnie assicurative a prendere ulteriori asset a reddito fisso per equilibrare il bilancio in corrispondenza di un ribasso dei tassi”: E questo spiega il grafico di destra, dove si osserva l’incremento degli acquisti di bond ultra lunghi da parte delle assicurazioni tedesche fra il 2013 e il 2016.
Il problema si genera perché “quando i tassi di interesse scendono la duration dei debiti aumenta più velocemente di quella degli asset”. Chiudere questo gap implica aggiungere più bond a scadenza lunga sul lato degli asset e riequilibrare il saldo. “Quindi, quando i tassi scendono, aumenta la domanda di obbligazioni a lungo termine”. Un prezzo più elevato, che implica rendimenti inferiori, “richiede ulteriori acquisti”. Ecco la risposta del mercato: “Una risposta perversa”, sottolinea Shin.
Rimane in sospeso una domanda chiave, ossia se la “risposta perversa” sia forte abbastanza da provocare dei feedback tra rendimenti dei titoli ed eventuali aggiustamenti di portafoglio. Detto in parole semplici se il comportamento delle assicurazioni sia capace di orientare il prezzo di mercato di questi titoli. Se così fosse il prezzo sarebbe fonte di grandi fraintendimenti. E questo ci riporta all’osservazione iniziale. La love story fra le assicurazioni tedeschi, i bond ultralunghi e i bassi tassi di interesse rischia di comunicare al mercato un prezzo “sbagliato”.
Da questa storia Shin trae tre lezioni che vale la pena sottolineare. La prima è che i tassi nominali contano per l’equilibrio nel mercato dei bond. “Se i ritorni promessi da un investimenti sono in termini nominali,la domanda dipendere dai tassi nominali”. La seconda è che anche piccoli cambiamenti nelle quantità possono avere effetti sui prezzi. E questa è una lezione che le banche centrali dovranno tenere particolarmente a mente, adesso che stanno pensando di alleggerire i propri bilanci. Terza lezione, bisogna imparare a comprendere meglio alcuni meccanismi di amplificazione per i tassi a lungo termine. Il caso che abbiamo visto è collegato ad altri fenomeni che accadono nei mercati finanziari e riguardano altre entità e altri prodotti finanziari. I mercati celano i loro battiti cardiaci sotto la superficie delle cose e non è facile comprendere il loro movimento semplicemente dal rumore di fondo. Quel che emerge è l’aumentata sensibilità dei mercati, specie nei segmenti di lungo termine, e quindi il crescere del rischio di shock. I tassi potrebbero rispondere disordinatamente senza troppo preavviso. I più superstiziosi potranno tenere le dita incrociate.
Cronicario: L’Istat vuol dire fiducia
Proverbio del 27 settembre Per chi è affamato il pane cuoce sempre lentamente
Numero del giorno: -0,382 Rendimento dei bot a sei mesi in Italia all’ultima asta
Io ho fiducia, tu hai fiducia, egli/ella ha fiducia. Noi abbiamo fiducia, voi avete fiducia, essi hanno fiducia. Ma soprattutto c’è l’Istat, che ormai ha strappato il posto alla vecchia Galbani.
Proprio così: Istat vuol dire fiducia. Ormai da un pezzo, leggo le note Istat e rido. Vuol dire che le cose vanno bene? No: vuol dire che io ho più fiducia (nell’Istat per cominciare), tu hai più fiducia, eccetera. E infatti che ci racconta oggi la nostra produttrice di latticini statistici?
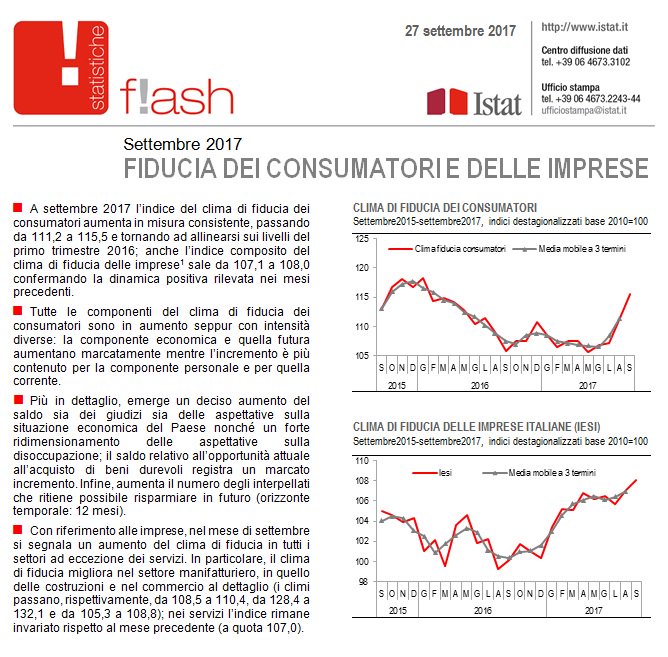
Che siamo tutti fiduciosi. Allegria. I consumatori hanno talmente fiducia che Federconsumatori parla di “un forte ottimismo, forse eccessivo”. Le imprese sono addirittura ai massimi della fiducia dal 2007. In quell’agosto l’indice era arrivato a 109,6, poi non si è più sentito bene. Da un annetto a questa parte, invece, ecco lì che sale, sale e non si fa male. Siamo diventati fiduciosi.
E ci vuole davvero fiducia a leggere senza incazzarsi dell’accordo fra Fincantieri e Stx. Ricorderete le tante lacrime d’inchiostro digitale e non versate in estate, perché i francesi volevano dare ai cattivoni italiani il 51% delle azioni Stx, mentre non avevano avuto alcun problema a darne assai di più alla Corea del Sud. Oggi qualcuno scrive che alla fine l’intesa si farà con il 50% del pacchetto agli italiani che avranno la maggioranza perché la Francia ci presterà un altro 1% per 12 anni.
E sempre per tenere al caldo la vostra fiducia, sappiate pure che Ryanair non presenterà offerte per Alitalia, forse in conseguenza del fatto che la compagnia irlandese lascerà a piedi 400 mila passeggeri fra novembre e marzo 2018. Ci mancavano pure quelli di Alitalia. Ma abbiate fiducia: la nostra (ex?) compagnia di bandiera ci porterà lontano.
E per concludere un’altra bella notizia che scalderà i vostri cuori e vi farà guardare al futuro con occhio lieto e consumistico: la crescita dei salari nelle economie avanzate resta inferiore ai livelli precedenti alla Grande Recessione del 2008-2009. Lo dice il Fmi che se la prende con i lavori part time e temporanei, che hanno sui salari l’effetto del bromuro.

Ecco: le soluzioni si trovano. Basta aver fiducia.
A domani.
I consigli del Maître: Le note dolenti di Ocse e i “poveri” porti italiani
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Due o tre cose che l’Ocse ci fa sapere. L’Ocse ha rilasciato le sue previsioni per quest’anno e il prossimo che sono buone, almeno nel breve periodo, ma meno buone se guardiamo alla sostanza dei problemi ancora irrisolti che gravano sulle prospettive di una crescita robusta. I dati sulle previsioni sono questi in tabella.
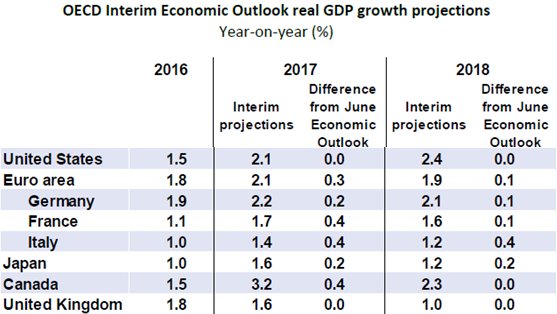
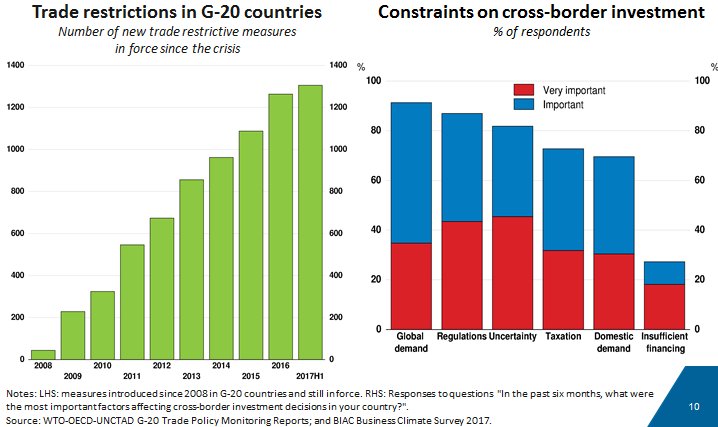
E come si può vedere sono state quasi tutte riviste al rialzo con l’eccezione non indifferente di USA e UK. Il problema è che molte situazioni che zavorrano l’economia rimangono ancora irrisolte. A cominciare dal livello di investimenti privati, ancora basso

Le restrizioni commerciali, che impediscono la crescita dei traffici internazionali.
E, per alcuni stati, le politiche fiscali, che hanno finito con lo scoraggiare la crescita è peggiorato l’equità. Purtroppo nella lista nera ci siamo anche noi italiani.
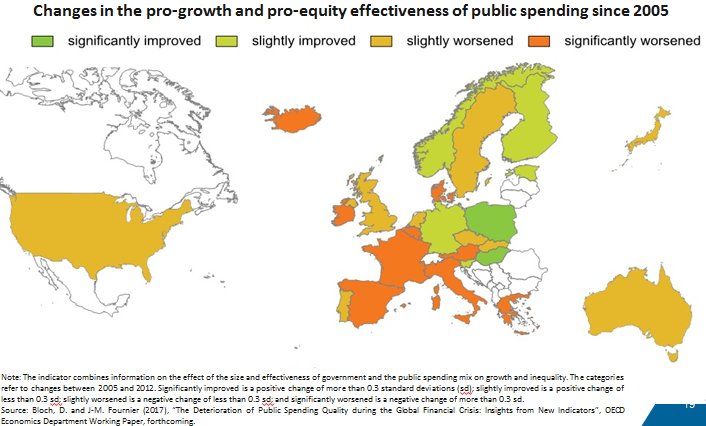
Siamo in buona compagnia, con Francia e Spagna, ma faremmo bene a ricordarcelo, visto che si discute di legge di stabilità.
L’irresistibile aumento degli zombie La Bis, la banca dei regolamenti internazionali di Basilea, ha pubblicato la sua Quarterly review trimestrale nella quale, fra le altre cose, osserva la crescita preoccupante delle cosiddette imprese zombie, ossia entità che con gli utili non riescono neanche a soddisfare il pagamento degli interessi sui debiti.
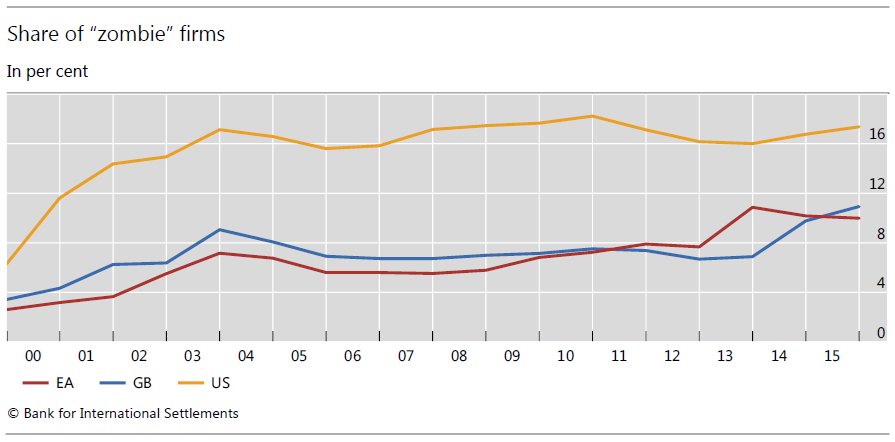
Fonte: Quarterly review Bis
La banca nota che questo peggioramento – in un quindicennio sono più che raddoppiate sia negli Usa che in Europa e Uk – fa il paio con il drastico peggioramento del merito di credito del settore corporate nell’ultimo quindicennio e con l’aumento notevole delle assunzioni di rischio nel settore finanziario. Cosa succederà quando i tassi di interesse torneranno a crescere? Oltre alla sorte delle imprese zombie, dovremmo anche ricordarci che in questi dieci anni il debito pubblico è notevolmente cresciuto, quindi a rischio non ci sono solo le imprese. Ma anche i governi.
Quanto lavorano gli europei. Eurostat ha rilasciato dei dati molti interessanti sulla durata prevista della vita lavorativa nei diversi paesi dell’Ue all’anno 2016.
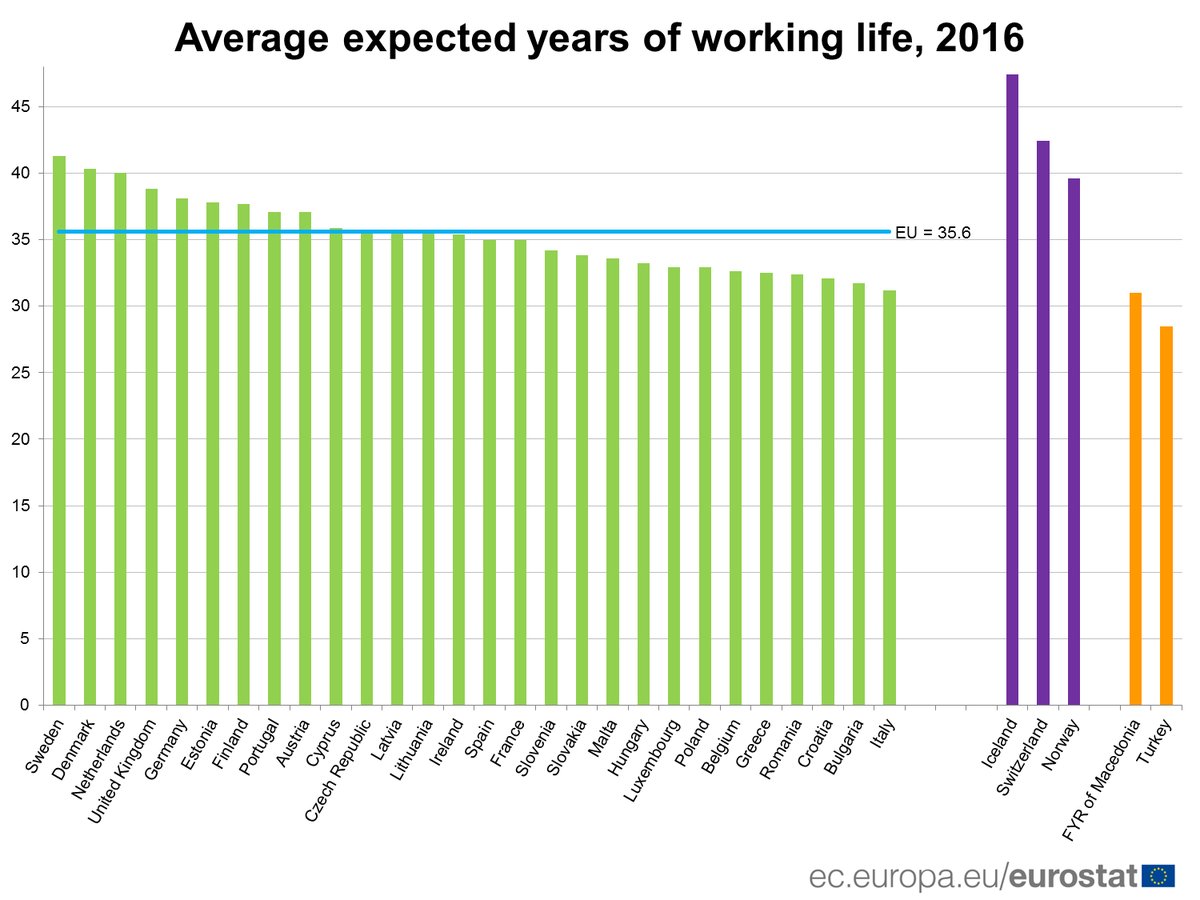
Come si vede, l’Italia è quella con la durata media più bassa, con poco più di trent’anni, a fronte dei 41,3 della Svezia. Ricordo che ce la durata della vita lavorativa è da intendersi come il numero di anni che una persona, dell’età di 15 anni, può aspettarsi di essere attiva sul mercato del lavoro, sia come occupato che come disoccupato, nel corso della sua vita. Nel tempo questa durata è cresciuta significativamente. Nel 2016 la media Ue era di 35,6 anni, in crescita di 1,8 anni rispetto al 2006. Eurostat sottolinea che questa crescita dell’età media è stata guidata in gran parte dai cambiamenti nella durata del lavoro femminile, quindi nelle riforme previdenziali. Il dato italiano probabilmente risente della partecipazione ancora relativamente ridotta delle donne al mercato del lavoro.
I “poveri” porti italiani. Sempre Eurostat ha diffuso i dati sui trasporti marittimi e aeroportuali nell’Ue, notando, in particolare per i porti, la straordinaria supremazia di quello di Rotterdam, in Olanda, sul resto dei porti europei.

Il grafico riporta la quantità di carichi marittimi che transitano nei vari porti. Rotterdam, come si può osservare, è un notevole crocevia di scambi extra Ue. Ma soprattutto, scorrendo l’elenco, si osserva che ci sono solo due italiano, quello di Genova, che peraltro è quello che ha la quota più elevata di traffici interni, e quello di Trieste. L’Italia, malgrado sia un paese costiero affacciato sul Mediterraneo e verso l’est europeo non riesce a valorizzare i propri porti. Certo non è semplice. Ma forse serve anche qualche buona idea.

