
Etichettato: the walking debt
Cartolina: Il vero costo della vita negli Usa

Appartiene ai misteri socioeconomici la ragione per la quale la speranza di vita negli Usa sia la più bassa fra i principali paesi avanzati. E s’infittisce persino, questo mistero, osservando come laggiù si sperasse di arrivare a quasi 70 anni nel 1960 e da allora siano arrivati poco sopra i 78, nel 2015, malgrado gli straordinari progressi realizzati per ogni dove. In Giappone, ad esempio, ultimo nel 1960 con 67,6 anni e oggi a sfiorare gli 84, poco sopra di noi. Capire perché invece negli Usa il trend abbia iniziato a rallentare a partire dagli anni ’80 fino a diventare oggi il paese più ricco del mondo e insieme quello con la speranza di vita più bassa è molto difficile. Forse è colpa del cibo, come ipotizzano gli economisti della Fed, o magari dello stress, della mancanza di esercizio fisico o dell’assunzione di tossine. Ma, “anche se conoscessimo le ragioni precise, oggi le condizioni sarebbero diverse?”, si domandano. Probabilmente no. Il vero costo della vita negli Usa non ha a che fare col denaro. Riguarda il tempo.
Produttività: quello che la macroeconomia non vede
Semplificare troppo confonde, viene da pensare leggendo l’intervento di Claudio Borio, capo del dipartimento economico e monetario della Bis, alla conferenza organizzata da Bis, Ocse e Fmi sul tema “Produttività debole: il ruolo dei fattori finanziari”. Argomento per palati fini, sicuramente, e tuttavia di vitale importanza per comprendere, o almeno provare a farlo, le ragioni che rallentano da un ventennio la produttività nei paesi avanzati e che hanno alimentato le più diffuse teorie. Mettere al centro i fattori finanziari, per esaminarne gli effetti relativamente alla crescita del prodotto è di per sé un evento straordinario, come sa bene chi segue le questioni della macroeconomia. I modelli più diffusi fra i policy maker, infatti, dalle banche centrali al Fmi, sono costruiti sulla base di ipotesi che si rivelano sempre più inconsistenti, alla prova dei fatti, fra le quali spicca quella della neutralità della moneta nei processi dell’economia reale. In tal senso, mettere al centro delle ricerche sulla produttività i fattori finanziari suona di per sé eretico, o quantomeno segnala un’importante inversione culturale nel paradigma corrente.
La presenza di Borio alla conferenza, perciò, non è casuale. Borio ormai da tantissimo tempo studia gli effetti del ciclo finanziario e soprattutto è impegnato in una sapiente opera di smitizzazione dai tanti luoghi comuni che ancora insistono nella nostra visione delle cose economiche. La conferenza è l’occasione per puntarne un altro: ossia che la cattiva allocazione delle risorse non abbia conseguenze sull’output di un’economia. Mito che è frutto di una semplificazione che, a furia di essere utilizzata, è stata dimenticata: l’uso degli studiosi di considerare l’economia come un sistema dove una singola impresa produce un singolo bene, quando la realtà si compone di tante imprese che operano in settori diversi e che sono molto diverse anche all’interno dello stesso settore. Ciò impedisce di valutare le ricadute che una cattiva allocazione inter e intrasettoriale può avere sulla produttività e quindi sul prodotto finale. E’ questo il “punto cieco” della moderna macroeconomia, che titola l’intervento di Borio. Viene da domandarsi se questa cecità non appartenga proprio alla logica del ragionamento macroeconomico che privilegia gli aggregati piuttosto che alle ipotesi che la sorreggono. Ma questo discorso ci porterebbe troppo lontano. Meglio perciò seguire Borio nel suo ragionamento.
Il primo punto è osservare come il ciclo finanziario, ossia l’alternarsi di boom e bust creditizi, impatti sulla produttività. “La grande crisi finanziaria ha fatto risuonare il messaggio che il ciclo finanziario può causare grandi danni economici”, specialmente quando “si verificano crisi bancarie”, dice Borio. “Nel tentativo di spiegare questi fatti gli economisti si sono concentrati sul lato della domanda e inoltre hanno avuto la tendenza a trattare l’economia come se producesse un singolo bene. In altre parole si sono concentrati sull’output gap come se la sua composizione non importasse”. Ma è davvero così? Non può darsi che una cattiva allocazione delle risorse abbia giocato un ruolo, magari “interagendo strettamente con i risultati macroeconomici attraverso la loro influenza sul potenziale produttivo e sul loro legame con la domanda aggregata”?
La domanda sembra astratta, ma in realtà è assai concreta. Esaminando l’evoluzione della produttività del lavoro e lasciando per il momento quella del capitale, che pure si riconosce rilevante ai fini dell’analisi, si osserva come tale componente sia influenzata dai boom creditizi e poi da altri fattori, anche in corrispondenza di eventuali crisi bancarie. L’osservazione viene condotta su un campione di 21 economie avanzate (non a caso) nel periodo 1969-2013. Ed ecco il risultato.
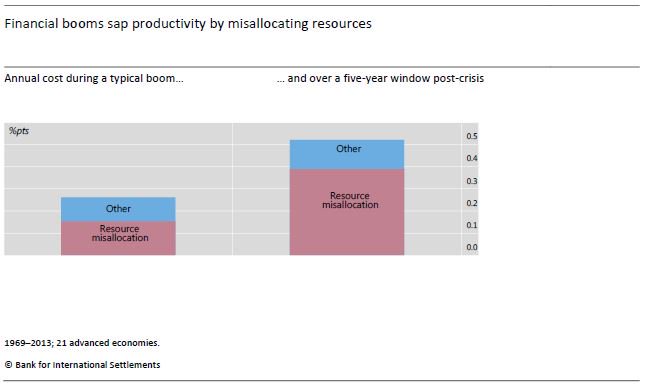
La produttività del lavoro viene indebolita da una cattiva allocazione delle risorse finanziarie sia durante il boom creditizio, ma soprattutto assai più quando il boom si esaurisce per un tempo che può arrivare e superare i cinque anni. E tale effetto si amplifica quando al boom segue una crisi bancaria. “La perdita media annua di produttività nei cinque anni dopo una crisi è più del doppio se si verifica una crisi bancaria”, spiega. Non si dovrebbe giocare col credito, insomma, esattamente come col fuoco. Anche perché gli effetti di un incendio durano a lungo, esattamente come accade in natura.
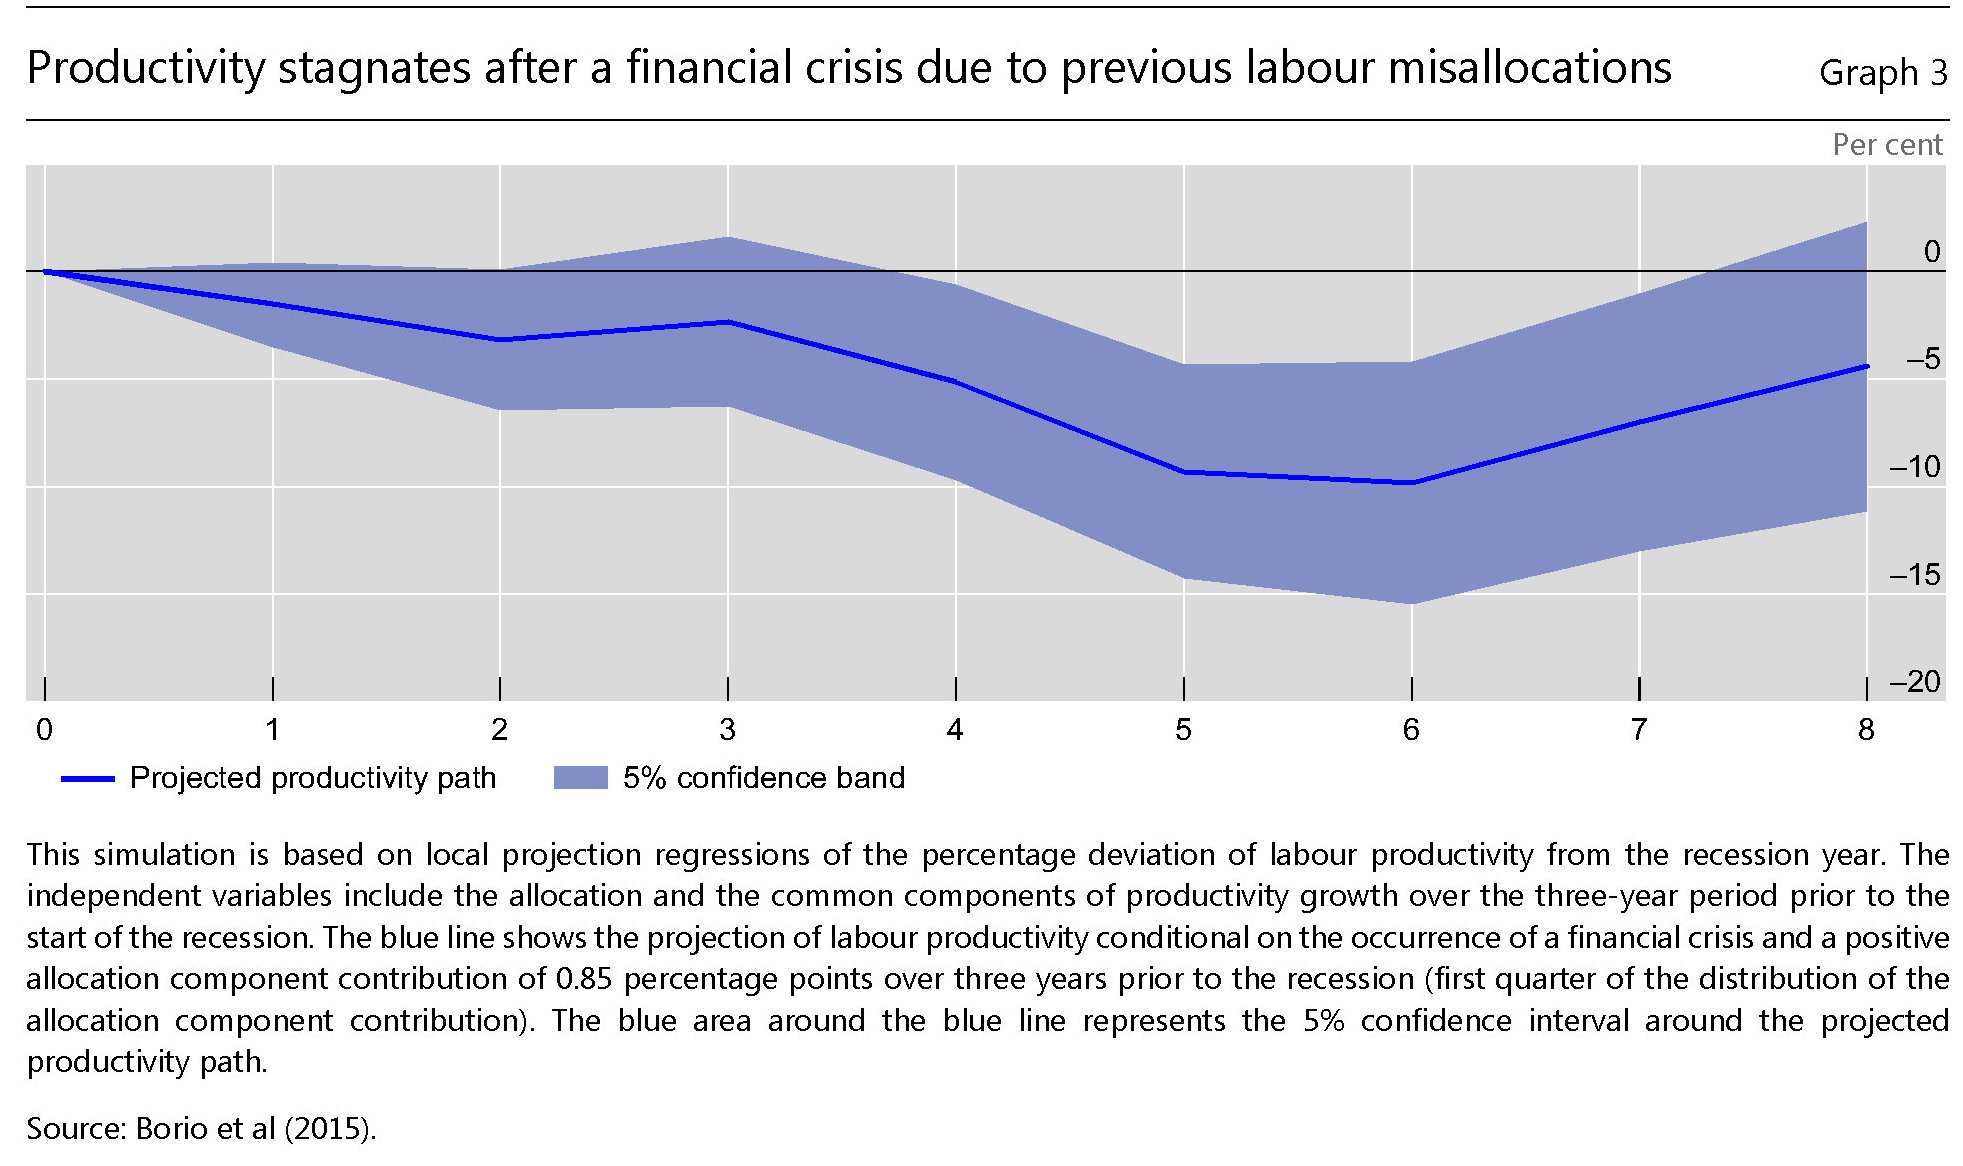
Se proviamo a tradurre in cifre questo effetto, la simulazione calcola che negli anni 2008-13 la produttività del lavoro nelle economie avanzate ha perduto circa lo 0,6% l’anno, che equivale circa alla stessa crescita che nel frattempo queste economie hanno registrato su questo versante. In pratica, la produttività è stata la metà di quella potenziale. “Il punto – avvisa Borio – non è tuttavia considerare questi numeri per il loro valore, ma notare che questi fattori sono materiali e quindi dovrebbero ricevere una maggiore attenzione”. Cosa che sembra ovvia, ma solo per chi di mestiere non si occupa di macroeconomia.
Un’altra cosa che suona come evidente per il senso comune, ma assai meno per l’accademia, è il link fra la produttività e i tassi di interesse, e in particola con un “persistente livello basso di tassi di interesse”, come sottolinea Borio. Il mainstream non nega che tale link possa esistere, ma eventualmente solo fra la produttività e i tassi di interesse reali. Ciò in quanto prevale l’ipotesi (mitologica) che la politica monetaria non abbia effetti nel lungo periodo sull’economia reale. Quella che in gergo viene chiamata l’ipotesi della neutralità della moneta, che già altrove lo stesso Borio ha egregiamente confutato. Il tema è che non solo i tassi reali possono influenzare la produttività, ma anche quelli nominali, con un nesso causale che parte proprio da questi ultimi, tramite l’interazione fra i tassi di interesse e il ciclo finanziario. Una cattiva allocazione delle risorse finanziarie, che viene favorita da una fase di tassi di interesse tenuti bassi per lungo tempo, può influenzare negativamente la produttività e per averne contezza si può osservare un fenomeno che di recente sta ricevendo – e non a caso – una crescente attenzione: quello delle cosiddette imprese zombie, ossia quelle che non riescono con i profitti neanche a pagare gli interessi sui debiti. La logica del ragionamento è chiara: “Tassi persistentemente bassi – spiega Borio – possono interagire con la debolezza di una banca e ritardare la risoluzione dei problemi di bilancio sottostanti. È più facile portare avanti cattivi prestiti quando il loro costo opportunità si abbassa. Ed è più difficile discriminare tra i mutuatari quando i tassi di interesse sono molto bassi. In definitiva, le imprese non redditizie potrebbero sopravvivere più a lungo, sottraendo le risorse alle altre”. Spiazzare le altre aziende, magari più produttive, a vantaggio di quelle zombie, che lo sono meno, non può far altro che diminuire la produttività globale.
Per dare sostanza al ragionamento si osserva che le imprese zombie sono notevolmente cresciute in numero negli ultimi decenni e soprattutto al declinare del tasso di interesse nominale.
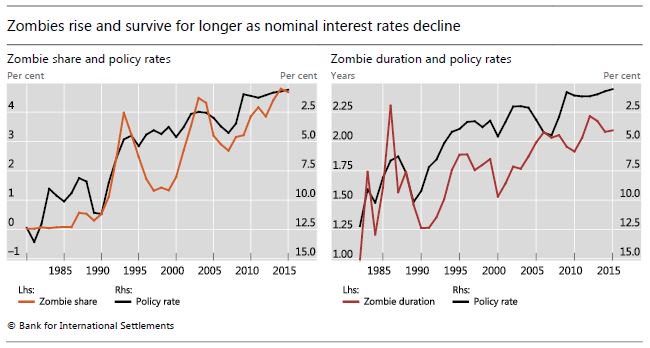
E soprattutto che la loro non-vita si è allungata al calare dei tassi di interesse. Forse sono coincidenze, ma il buon senso suggerisce il contrario. Soprattutto è interessante osservare che col passare del tempo (e il ribassare dei tassi) il comportamento delle aziende zombie e quello delle aziende normali tende a somigliarsi.

La scelta di usare il 2000 come anno di svolta non sembra casuale. E’ da quell’anno, per reagire alla bolla internet, che iniziano le politiche monetarie aggressive che alimenteranno il nuovo ciclo finanziario Usa che culmina con crash subprime.

con conseguenze devastanti sulla produttività pro capite del lavoro Usa.

Perciò se Borio ha ragione quando dice che guardare la macroeconomia senza osservare il ciclo finanziario è come guardare Amleto senza il principe, allora è vero altresì che bisogna esser disposti a rinunciare alle mitologie per vedere bene. Ma a quanto pare non siamo ancora pronti.
Anche la demografia impatta sulla produttività
Poiché la produttività declinante sembra la caratteristica del nostro evo economico, almeno nei paesi avanzati, è assai utile osservare cosa gli economisti tirino fuori dal loro cilindro per spiegare questo andamento che fa temere per la buona salute delle nostre economie. Fra le tante suggestioni diffuse di recente ne ho trovata una che vale la pena riassumere in poche righe perché mette al centro l’andamento demografico – il che di per sé non è una novità – ma in maniera controintuitiva: collega vale a dire la prevalenza di lavoratori in giovane età al declinare della produttività.
La studio è stato proposto dalla Fed di S.Louis che ipotizza una relazione fra il baby boom iniziato nel dopoguerra e durato per gran parte degli anni ’50, quando negli Usa il tasso di nascite crebbe del 20%, e il calo robusto della produttività registrato nella prima metà degli anni ’70, ossia quando la generazione dei baby boomers entrò in attività. “L’ipotesi non è che il baby boom sia interamente responsabile – precisa l’autore – piuttosto che vi abbia contribuito”. D’altronde come sa chi si occupa di queste cosa, la produttività è un concetto complesso. Innanzitutto perché si tratta di un rapporto che coinvolge categorie molto articolate, come quella di capitale e lavoro. Nel caso in esame, si analizza il concetto di prodotto pro capite, che si può definire come il rapporto fra le quantità prodotte e il numero dei lavoratori impiegati. I dati mostrano che questo indicatore oggi è tornato al minimo già visto proprio negli anni ’70. Da qui l’idea che la componente demografica abbia svolto un ruolo.
L’ipotesi alla base di questa teoria è che i lavoratori giovani siano meno produttivi in quanto meno dotati di capitale umano, ossia di ciò che deriva insieme dall’esperienza e dall’istruzione, che secondo le più diffuse teorie cresce da inizio carriera, raggiunge il picco fra i 50 e i 60 anni e poi inizia a declinare. Un lavoratore con maggiore capitale umano è più produttivo di uno che ne abbia meno, e quindi i più giovani sono meno produttivi dei lavoratori più attempati.
Se si ammette come vera questa ipotesi, qualora la quota dei giovani sia relativamente maggiore dei più adulti nel numero degli occupati la produttività pro capite tende a diminuire. Per testare questa ipotesi, l’autore ha confezionato un grafico che mette in relazione la quota di lavoratori più giovani con la produttività.

Come si osserva, al crescere della quota dei 25-33enni la produttività tende a declinare. La relazione è particolarmente visibile a partire dagli anni ’70, quando la generazione dei baby boom entrò nella popolazione attiva crescendo in percentuale parecchio rispetto al totale. Meno visibile, ma comunque presente, tale relazione sembra verificarsi anche negli anni più vicini a noi, quando la quota di giovani sul totale della popolazione attiva è tornata a crescere, anche se il trend declinante della produttività sembra risalire ad almeno un decennio prima. Sarà per questo che il nostro autore non si sbilancia troppo nel trarre conclusioni.
Rimane il fatto che osservare la composizione dell’età della forza lavoro può rivelarsi una buona intuizione, specie in società che invecchiano come le nostre. Perché se è vero che i giovani sono poco produttivi, anche gli anziani lo sono. E questi, a differenza dei giovani, sono destinati ad aumentare in futuro assai più di adesso.
Cronicario: MAlitalia crescerà ancora malgrado la Fornerò
Proverbio dell’8 gennaio Non è il sapere che è difficile, ma il fare
Numero del giorno 233.000.000.000.000 Debito globale al III trimestre 2017
Tornare dalle vacanze e leggere Padoan che promette a un noto quotidiano milanese che “L’Italia crescerà ancora”, mi provoca una reazione automatica poco onorevole.
Specie dopo aver scorso l’intervista insieme al programma economico dei tre poli, e vi faccio grazie di una “l”, che si contendono i nostri voti per l’imminente elezione parlamentare. Siccome non riesco a scriverle, queste perle di politica economica, anche perché sorprendentemente simili, ve le faccio vedere.

Questa è la versione sovranista. Notate l’effendi, che sta a significare che coi soldi nostri siamo padroni a casa nostra. E apprezzate la tonalità vagamente anni ’70 alla quale tale nostalgia palesemente s’ispira.

Questa invece è la versione ‘sticazzista, nel senso di “chissenefrega di quanto mi costa, intanto io spendo”. A differenza di quella sovranista, che appare cupa e retrò, la versione ‘sticazzista si denota per una coloritura soave che lascia trasparire il gusto per l’effimero tipico di una certa Italia da bere che abbiamo conosciuto un trentennio fa. Un’Italia da cocktail e da show.
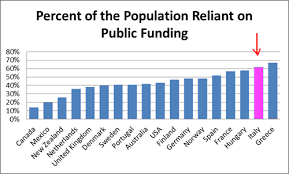
Questa invece è la versione trumpiana, limite per x che tende a infinito dell’allegria di bilancio d’invenzione keynesiana, che soddisfa il doppio requisito di spendere e insieme far crescere, e quindi rimuove pericolose crisi di coscienza del tutto nocive in campagna elettorale. La nouvelle vague del XXI secolo. Questa seduzione alligna specie fra i politici di più buone maniere. Capirete che tragedia. Le tre anime, che diventano una nel segreto dell’urna, si contendono la platea degli elettori, elencando le più fantasiose motivazioni di spesa, dalla rimozione delle tasse universitarie a quella del canone Rai, a quella della legge Fornero, detta anche Fornerò perché in un modo o nell’altro la riforma delle pensioni tornerà a galla alla prima crisi. Altre amenità ve le risparmio perché tanto ce le proporranno in tutti i modi da qui al 4 marzo, quando finalmente convoleremo a elezioni. Vi chiederete perché mai da noi le elezioni suscitino così tante attenzioni. Io un sospetto ce l’ho.
Poi magari mi sbaglio. Ma su una cosa covo una ragionevole certezza: l’Italia crescerà ancora, proprio come dice Padoan. Almeno quella dei debiti. Quanto al resto, chissà. Per dirne una, il ministro Calenda ci ha fatto sapere che sono rimasti in gara tre soggetti per conquistare Alitalia e che a giorni si deciderà con chi convolare, stavolta in trattativa esclusiva per le nozze. Un dossier che certo qualche danno può provocare, sempre ricordando le imminenti idi di marzo del governo e l’indotto politico della ex compagnia di bandiera. Alitalia, d’altronde, è uno dei malanni cronici del nostro paese che perciò a buon diritto merita di essere ricordato nel nostro cronicario.

Esattamente come merita di essere altrettanto ricordato, in questa alba di nuovo anno, il notevole contributo che la Cina ha dato alla crescita globale.

Sempre quella del debito, intendevo. Se vi spaventa il fatto che siamo passati dal 246% di debiti sul pil del 2002 al 327% nel 2017 vuol dire che non avete abbastanza fegato per l’attualità. Viviamo tempi frizzanti.
E se non vi sta bene, fatevi un drink liscio.
Buon 2018.
La rivoluzione Usa dello shale oil spiazza Russia e Opec
La rivoluzione dello shale oil ha trasformato gli Usa in un serio concorrente di Russia e Opec talché i vecchi produttori hanno finito col trovarsi spiazzati di fronte all’incredibile accelerazione statunitense.
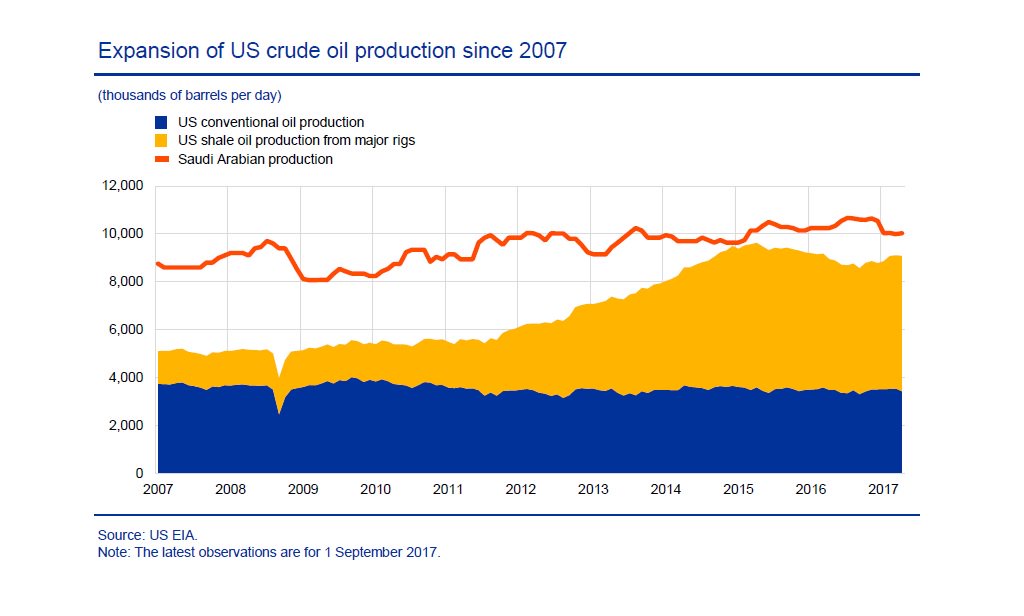
Questo grafico è più che sufficiente a dare un’idea di quello che successo in questi ultimi dieci anni. E serve anche a capire perché la Bce abbia deciso di dedicare alla rivoluzione dello shale made in Usa una approfondimento nel suo ultimo bollettino economico. Il prezzo del petrolio, infatti, è una delle componenti più volatili che influenza l’inflazione, ossia ciò di cui la banca centrale dovrebbe occuparsi. Sicché capire in profondità la rivoluzione della shale, che influenza decisamente il prezzo del petrolio, serve a fare previsioni ragionevoli sull’andamento generale dei prezzi. Abbiamo visto all’inizio di quest’anno come l’accordo del 30 novembre 2016 siglato all’interno dell’Opec e poi accettato dalla Russia sui tagli di produzione sia servito a rimettere in equilibrio la domanda e l’offerta di petrolio divenuta sovrabbondante. Nei primi mesi di quest’anno l’effetto sui prezzi del petrolio, cresciuti rapidamente, è stato rilevante e quello sugli indici di inflazione altrettanto, anche se poi si è esaurito. E tuttavia il fatto che l’accordo fra Opec e Russia sia stato prolungato a tutto il 2018 dimostra che l’ingresso degli Usa fra i grandi produttori, ormai anche esportatori (vedi grafico), abbia costretto Opec e Russia a rivedere sostanzialmente le loro strategie.

Oggi gli Usa rivaleggiano con l’Arabia Saudita quanto a capacità produttiva e dopo la rimozione del ban sull’export di greggio iniziano a rivaleggiare anche sui mercati internazionali, che nel caso del petrolio non vuol dire solo scambio di merce per denaro, ma anche peso geopolitico. E così lo shale oil, che nasce come fenomeno prettamente domestico, nell’arco di pochi anni è diventata una rivoluzione globale, come spesso accade con le cose statunitensi. Tanto è vero che “le decisioni dell’Opec – riporta il bollettino Bce – sono state particolarmente influenzate dall’evoluzione delle condizioni di offerta negli Stati Uniti”. A novembre del 2014, ad esempio, l’organizzazione rimosse le quote nel tentativo di recuperare spazi di mercato, riuscendoci ma al costo di un crollo delle quotazioni del greggio arrivate quasi alla metà di prima. Il costo di questa politica fu gravoso per il paesi Opec, la cui economia dipende sostanzialmente dalla vendita di risorse energetiche, al punto che si arrivò praticamente per sfinimento all’accordo di novembre 2016 non a caso appoggiato anche dalla Russia, anch’essa notevolmente danneggiata dal calo dei prezzi. Anche i produttori di shale statunitensi, dal canto loro, subirono danni, ma complessivamente riuscirono a sostenerli. Il grafico ci consente di osservare il calo della produzione lungo tutto il 2015, nel tempo che si consumava la deflazione petrolifera, e la conseguente ripresa dal finire del 2016, quando l’accordo di Vienna del 30 novembre si materializzò. In sostanza, come nota anche la Bce, i produttori di shale si sono dimostrati resilienti alla crisi dei prezzi e fortemente reattivi al suo terminare. E questo conferma che gli Usa sono entrati pesantemente nel grande gioco dell’energia spiazzando Russia e Opec che di questo gioco erano i mazzieri.
Prima dell’epoca shale, infatti, il boccino stava in mano ai produttori tradizionali. Il grande rialzo dei prezzi osservato dal 2003 al 2008, quando il petrolio passò da 23 dollari al barile a 145, fu causato secondo l’analisi della Bce dalla circostanza che mentre la domanda aumentava, spinta dai consumi (cinesi e non solo) in crescita, l’offerta rimaneva tirata. “La preferenza dell’Opec – riporta il bollettino – secondo alcune analisi empiriche era di mantenere il mercato teso per sfruttare il suo rinnovato potere di influenzare l’equilibrio del mercato”. Questo mentre i paesi produttori non Opec “provavano a seguire il passo dei consumi crescenti”. Il rialzo dei prezzi ebbe come conseguenza non intenzionale un generoso flusso di capitali verso l’industria dello shale, che a quelle quotazioni risultava molto conveniente. Tanto da fare entrare nel gioco anche compagnie di taglia media che contribuirono a far decollare la produzione.
La crisi fece crollare l’attività economica e di conseguenza la domanda di greggio. Le quotazioni scesero sotto i 40 dollari all’inizio del 2009. La risalita del greggio su favorita dal taglio sostanziale della produzione Opec, circa tre milioni di barili al giorno, che fu completamente eliminato solo nel 2012. Ma nel frattempo l’età dello shale, come la chiama la Bce, stava saldamente mettendo radici. L’epopea della shale si può dividere in tre fasi, quella da gennaio 2011 alla metà del 2014, quella che seguò da allora all’ottobre del 2016 e quella iniziata a novembre 2016 fino all’aprile di quest’anno e che in qualche modo prosegue ancora. “A ognuno di questi periodi – spiega il bollettino – corrisponde un cambiamento importante delle posizioni Opec e dei prezzi del petrolio”. Ciò a dimostrazione del fatto che fra i due litiganti che si disputavano l’egemonia sul mercato, ossia l’Opec sostanzialmente guidato dall’Arabia Saudita, e i paesi produttori non Opec, con la Russia capofila, si è insinuato un terzo – gli Usa – che di fatto hanno goduto i vantaggi di questa straordinaria rivoluzione.
Il primo periodo dei tre considerati vede la quota della produzione Usa su quella globale crescere da 7 al 12%, con un incremento del 54% dei barili pompati: erano 5,4 milioni al giorno all’inizio del 2010, diventano 9,5 milioni alla fine del 2014. Gran parte di questo progresso si deve ai siti Eagle Ford e della regione Permiana, noti alle cronache specialistiche. Nel frattempo i paesi non Opec diminuivano la produzione, in particolare Norvegia, Messco e Regno Unito, mentre l’Arabia Saudita la aumentava compensando anche i cali di alcuni paesi mediorientali afflitti da tensioni politiche. L’impatto dei produttori shale sulle dinamiche globali del mercato, in questa prima fase rimane contenuta. I produttori Opec puntano a mantenere il prezzo intorno ai 100 dollari al barile, almeno in Europa.
Alla fine del 2013 l’espansione della produzione shale era alle stelle. Come conseguenza le riserve esplosero dai due miliardi di barili del 2011 agli 11,6 miliardi di barili nel 2015. I produttori tradizionali si rendono conto che una nuova variabile è entrata nel grande gioco e l’opec, in particolare, vede un attore emergente che minaccia di scompaginare equilibri pazientemente perseguiti. Peraltro, sempre nel 2014, altri produttori non Opec, Brasile, Russia e Canada, aggiunsero un altro mlioni di barili di produzione sul mercato. ciò produsse due conseguenze: l’opec perse quote di mercato e la offerta superò ampiamente la domanda.

Ciò indusse l’Opec a cambiare nuovamente strategia. Gli esperti avevano sotto stimato non solo il livello di produzione dello shale, ma anche la durata di questa rivoluzione che secondo le ultime proiezioni ora sarebbe dovuta durare almeno fino al 2030. “Lo shale oil ha modificato il mercato permanentemente”, sottolinea il bollettino. I produttori tradizioni si rendono conto che tenere i prezzi alzi avrebbe continuato a favorire lo sviluppo di questa tecnologia. Così l’Opec, nel novembre 2014, decide di abbandonare le quote di produzione nel tentativo di recuperare quote di mercato. Ciò aggiunse pressioni al ribasso ai prezzi col risultato di scoraggiare gli investitori sullo shale. Ma se il pensiero era quello di metterli fuori mercato, il risultato fu molto differente. Qualcuno fu espulso, ma altri impararono ad efficientare i costi di produzione, La politica dei bassi prezzi è servita in sostanza a insegnare ai produttori shale a tagliare i costi. “L’industria shale è sopravvissuta attraverso fusioni e acquisizioni, con la compagnie più piccole assorbite da quelle grandi”, spiega la Bce. e così che lo shale è sopravvissuto anche a prezzi arrivati a 30 dollari al barile. e così si arriva al terzo periodo, da metà 2014 a metà 2017, quando sono i fattori dell’offerta a guidare i prezzi. I paesi Opec, pressati dalle tensioni fiscali patite a causa dei bassi prezzi, devono di nuovo cambiare strategia. E si arriva così all’accordo di novembre 2016 per il taglio della produzione.
Alla fine di questa storia, arriviamo a settembre 2017, con l’Opec che ancora quota il 42% dell’offerta globale di petrolio e l’industria Usa dello shale che ha recuperato e poi superato il record di produzione del 2014. Per i produttori shale il petrolio a 50 dollari e già un ottimo affare. Per questo lo shale “rimarrà un fattore importante nella produzione di petrolio anche in futuro”, osserva la Bce. Gli investimenti sono previsti in aumento rispetto al passato, quando già erano stati rilevanti.
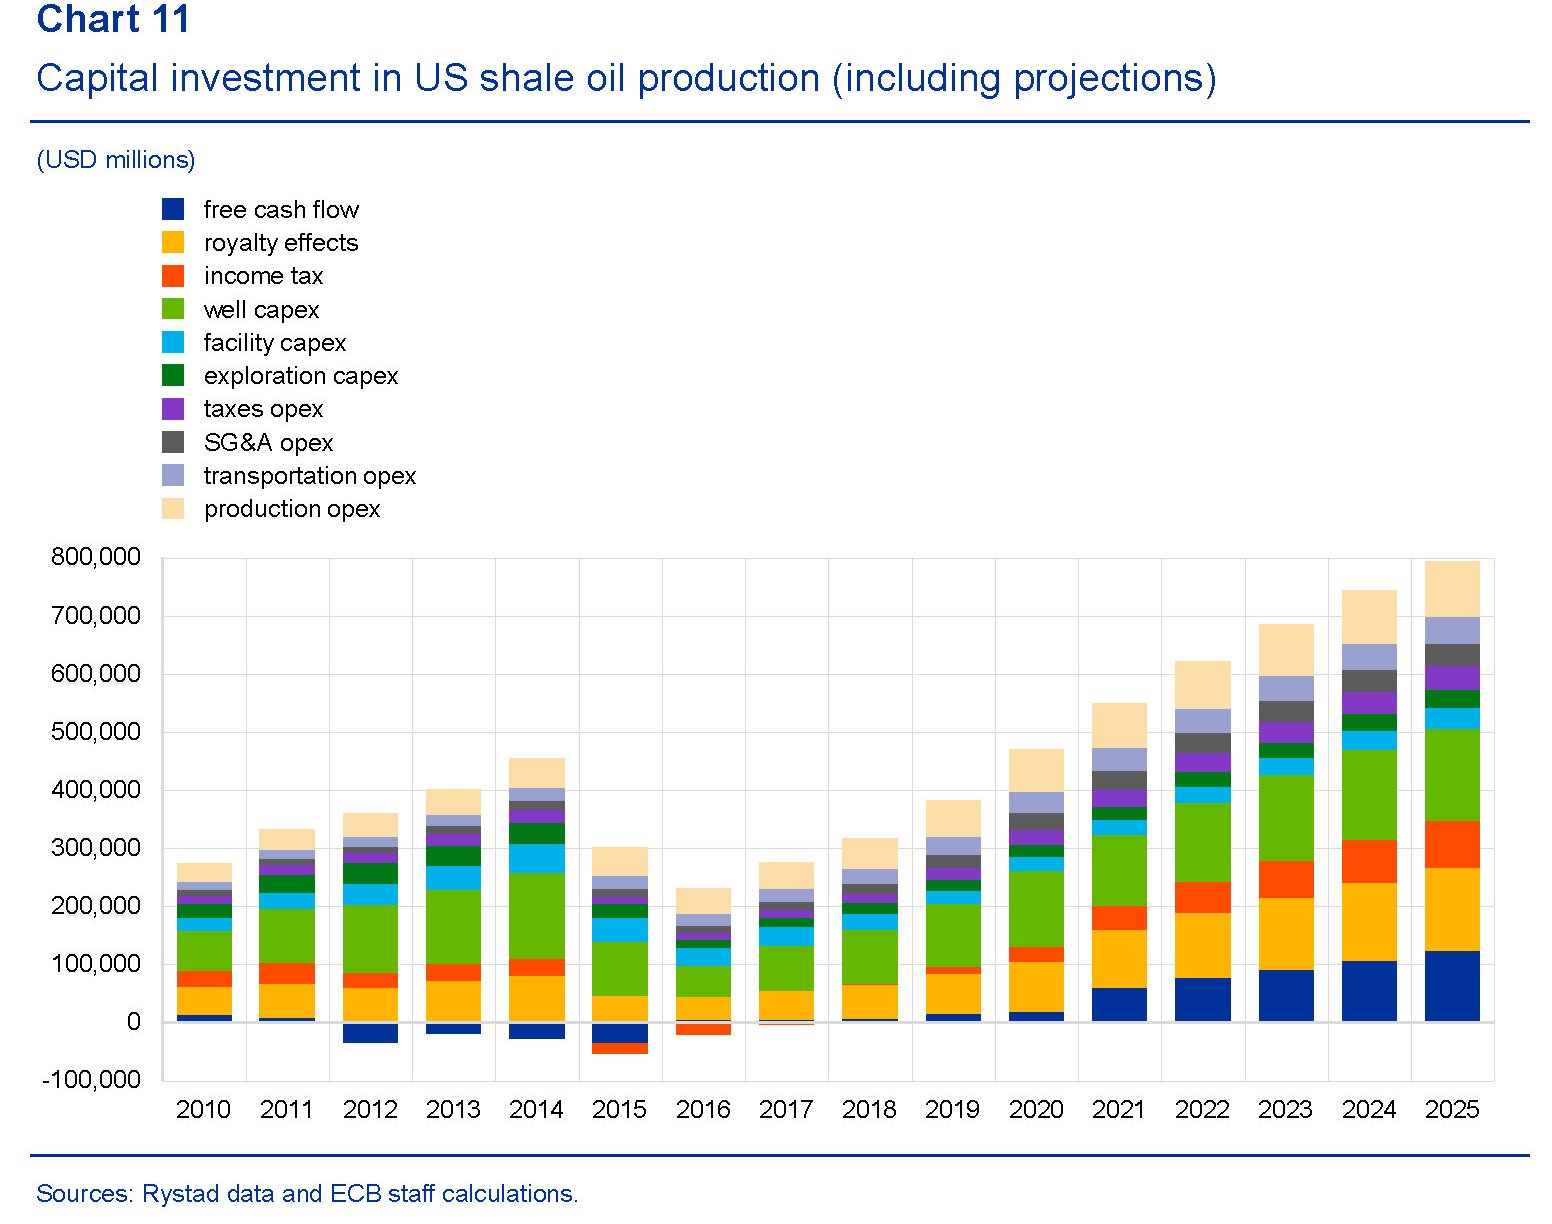
e la produzione è prevista in aumento. Questa piccola rivoluzione dovrebbe proseguire almeno per i prossimi quindici anni, almeno finché non si prevede che la produzione raggiunga il picco negli Usa. In ogni caso, nulla sarà più come prima.
Cronicario: Caro Babbo Natale, ti regalo un anno di successi
Proverbio del 22 dicembre Non c’è medicina per uno sciocco
Numero del giorno: 21 Perdita % di Bitcoin negli ultimi giorni
Caro Babbo Natale,
io lo so che ti sei scocciato di trainare pacchi con le renne manco fossi un corriere mistico di Amazon. So benissimo che sei un lavoratore precario a chiamata – lavori una volta l’anno – e che non andrai mai in pensione perché neanche in questi centinaia di anni di lavoro parasubordinato a progetto a collaborazione occasionale o come si chiama – e comunque avventizio e sottopagato – sei riuscito a raggranellare i contributi che servono ad andare in pensione. E infatti si capisce dalla barba bianca e dal pancione, sintomo di disordini alimentari e di stress, che sei vecchietto abbastanza e tuttavia stai sempre lì a smazzare pacchi e a leggere lettere illeggibili di bambini smaniosi di avere in regalo l’universo mondo.

Caro Babbo Natale, io lo so che ti sei scocciato di fare il postino e di fingere pure che te ne freghi qualcosa. Di fare il faccione sorridente e distribuire carezze. Di ridere di pancia quando qualche moccioso fa le smorfie, di mostrarti sempre solerte, attento e comprensivo, ben sapendo inoltre che quelli che credono in te sono sempre di meno, visto che i bambini si stanno lentamente estinguendo per la gioia dei millenaristi.
Ma soprattutto, caro Babbo Natale, io lo so che ti sei scocciato di portare pacchi e fare auguri mentre a te nessuno regala mai nulla, un po’ come accade ai contribuenti italiani col fisco. Di auguri, poi, manco a parlarne perché la gente, là fuori, si fa solo i fatti propri e di te si ricorda solo quando ha bisogno. Si e no una volta l’anno e per poco. E questo spiega perché ogni tanto ti senti triste e bevi.
Perciò, caro Babbo Natale, quest’anno ho pensato di scriverti la solita letterina – visto che non ho mai smesso di credere in te – non per chiederti qualcosa come faccio sempre, ma per offrirtene una. Un bell’augurio di un anno pieno di successi, alla faccia nostra che dovremo pure eleggere un nuovo parlamento, fare i conti con la Bce che smette di comprarci i titoli di stato, mentre l’universo mondo continua a rimproverarci i nostri debiti. Quest’anno invece sarà il tuo anno: un anno fortunatissimo e ricco. Anzi: opulento. Tanto che potrai concederti finalmente una vacanza per il prossimo Natale, visto che non riesci mai a festeggiarlo a casa con i tuoi amici cornuti. Per l’anno prossimo non serve che vieni a trovarci. Non servono i tuoi pacchi. Abbiamo imparato a farceli da soli. E ce li scambiamo volentieri.
Tanti auguri dal Cronicario.
Ci rivediamo nel 2018.
Cronicario: Se questo è il lavoro, W le pensioni
Proverbio del 21 dicembre L’aceto regalato è più dolce del miele
Numero del giorno: 1.920.000 Produzione Eni di barili di petrolio nel 2017
Poi dice che uno vuole la pensione. E ti credo. E’ un inferno là fuori. Il lavoro intendo. E se non ci credete, date un’occhiata alle cronache che hanno ispirato il vostro Cronicario di oggi.
Nei primi 11 mesi di quest’anno l’ispettorato del lavoro ha effettuato oltre 150 mila controlli in aziende di casa nostra trovando irregolarità nel 65% dei casi, che sembra un tantino esagerato anche in un paese devastato dalla burocrazia come il nostro. Fra questi 150 mila sono stati trovati quasi 44 mila lavoratori in nero, che magari hanno pure i vantaggi statali riservati ai poveracci senza lavoro, oltre a far salire i tassi di disoccupazione, il numero degli inattivi e tutte quelle mestizie che ci raccontano.

E stendiamo un velo sulle condizioni di lavoro di questi “neri”, ferie, malattia e altre amenità, per la semplice ragione che non le conosciamo. Allora un dice: vabbé il nero è l’eccezione, per fortuna c’è la regola. Nel senso di quelli messi in regola. E come no, fatevi due risate.
L’Osservatorio del precariato Inps ci regala alcune perle di saggezza che vi faranno passare un sereno Natale. Nei primi dieci mesi del 2017 sono stati attivati 1,33 milioni di contratti a tempo indeterminato, in calo del 2,7% rispetto all’anno scorso nello stesso periodo, visto che le cessazioni sono state 1,343 milioni nel frattempo. Complessivamente i posti di lavoro sono aumentati di 729 mila unità, ma solo perché sono cresciuti quelli a termine (+28%) e dell’apprendistato (+26,3%) che hanno compensato il calo di quelli a tempo indeterminato.
E anche qui stendiamo un velo pietoso sulle condizioni di questo lavoro perché non è abbastanza natalizio raccontare di part time a termine pagati a 400 euro al mese. Meglio quindi tenersi sulle generali e raccontare dell’autentico boom del nostro mercato del lavoro: quello dei contratti a chiamata. Da quando hanno abolito i voucher sono cresciuti del 126%.
Di fronte a questo teatrino vagamente scoraggiante capite bene perché risulti così seducente l’isola felice della pensione pure a vent’anni. Per farvi un’idea di come vadano le cose laggù, leggetevi l’ultima release di Istat dedicata proprio ai nostri cari, nel senso di amati e dispendiosi, pensionati.
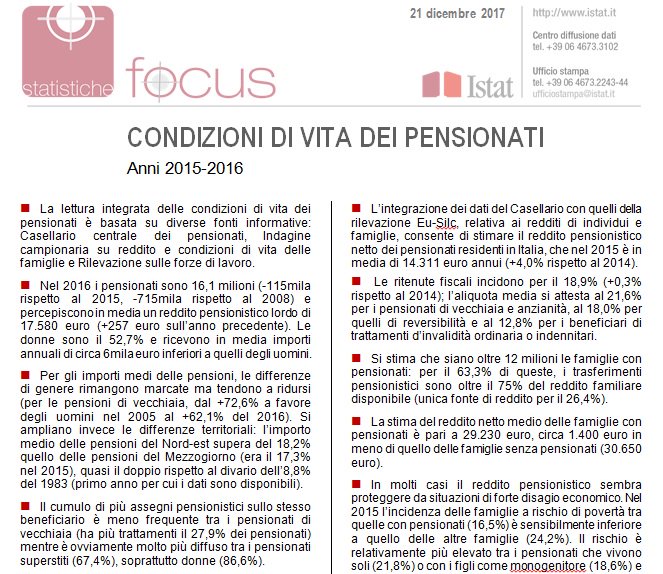
Ma non illudetevi, anche il paradiso non è più quello di una volta. Perché è pur vero che in media aumenta il reddito, ma i pensionati diminuiscono e con loro anche la pensione dei nuovi arrivati rispetto a quelli che ce l’hanno già. E’ un paradiso che si avvia a diventare un purgatorio. Meglio godersi il nostro piccolo inferno quotidiano, quindi. Almeno da vecchi e (im)probabili pensionati saremo abituati.
A domani.
Gli Usa e la seduzione ingannevole delle barriere commerciali
Può sembrare ozioso ripetere cose che a molti sembrano ovvie, ossia che l’apertura commerciale favorisca un’economia aldilà dei deficit che può originare, esattamente come l’apertura agli scambi interpersonali genera più vantaggi degli indubitabili fastidi che pure ne derivano, ma ciò dipende dal fatto che oggi l’ovvio è diventato elitario mentre furoreggiano seduzioni ingannevoli divenute assai popolari da quando illustri uomini politici li hanno messi alla base delle loro campagne elettorali. Una di queste seduzioni ingannevoli, dalla quale si pensava di essere guariti dopo il disastro degli anni ’30 del secolo scorso, ma che evidentemente abbiamo rimosso, è quella del nazionalismo economico di stampo mercantilista, ossia il pensiero che un’economia dovrebbe trovare in se stessa la forza e la capacità necessaria ad assicurarsi il benessere senza dover ricorrere alle merci altrui, o quantomeno esporti assai più di quanto importi, che in quel tempo disgraziato nutrì ambizioni autarchiche e molte rovine.
Tale pensiero è diventato quasi un’ossessione negli ultimi anni. Alcuni ipotizzano che a scatenare certe nostalgie sia stata la crescente diseguaglianza che per una serie di ragioni viene associata alla globalizzazione, e quindi alla aumentata mobilità di cose e persone. Questa almeno è la tesi di un ricercatore della Fed di S. Louis che ha pubblicato un post che contiene una domanda molto interessante: “Il nazionalismo economico beneficerebbe gli Usa?”. Domanda attuale, peraltro, visto che il presidente statunitense non perde occasione per lamentare la situazione commerciale Usa, pesantemente deficitaria, e accusare i partner eccedentari di scarso fairplay. Questo grafico ci ricorda quale sia la situazione commerciale statunitense.
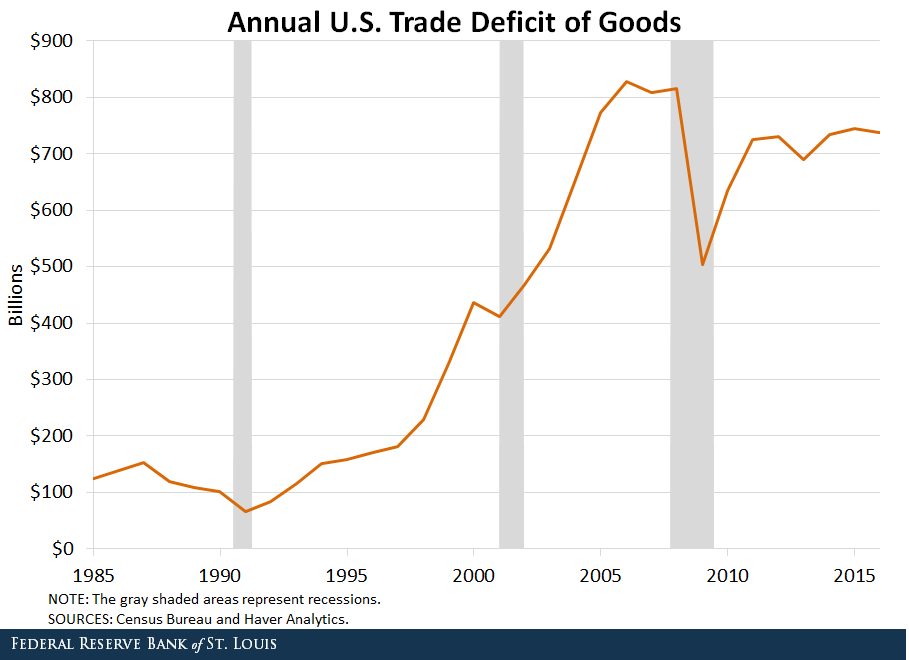
Notate che l’impennata del deficit Usa si osserva negli anni ’90 e nei primi anni Duemila. Casualmente (?) il primo periodo di crescita del deficit coincide con il più lungo periodo di crescita del pil registrato dal dopoguerra negli Usa. Il secondo periodo di aumento del deficit commerciale con un altro periodo di espansione, durato oltre sei anni che ha coinciso con l’ingresso della Cina nel WTO e quindi con l’internazionalizzazione delle sue merci. Notate altresì come il deficit abbia ripreso a crescere dal 2009, ossia da quando gli Usa hanno ripreso il loro percorso di crescita che ormai ha superato i 100 mesi consecutivi.
Gli Usa, come si può osservare, hanno un deficit significativo sulla bilancia delle merci. Ma questo, sostiene il nostro economista, non è necessariamente un problema. Oltre ad essere associato con periodi di crescita, come abbiamo visto, il deficit è anche associato “con una maggiore vitalità degli Usa, con consumi e investimenti al rialzo e una crescita dell’ottimismo”. Ed è anche facile capire perché: “Import ed export sono due facce della stessa medaglia, quanto più l’uno si espande, tanto deve espandersi anche l’altro. Questo è un processo critico per guadagnare dal commercio”. Il problema è quando l’export non tiene il passo dell’import. Ma anche qui bisogna capirsi. “Uno studio recente – scrive – mostra che i guadagni che il mercato del lavoro Usa ha ricavato dall’export hanno superato le perdite causate dall’import fra il 1995 e il 2011”. Argomento che certo non piacerà a chi sogna barriere commerciali contro la disoccupazione. Ma ancor di meno piacerà la considerazione che queste barriere possano essere inefficaci contro la disoccupazione. “Il progresso tecnologico e l’automazione incentiveranno i datori di lavoro a diminuire i posti di lavoro che possono essere facilmente sostituiti da macchine”. Infine, piacerà ancor meno la considerazione del nostro economista secondo il quale “invece di attribuire i deficit commerciali all’apertura commerciale dovremmo guardare ai fattori macroeconomici dietro questi deficit”. Anche perché questa osservazione richiede pazienza, riflessione e obiettività. E viviamo pur sempre nel periodo dell’emozione social.
I patrimoni esteri pagano la dolce vita dell’UK
Ora che fischia sempre più forte il vento della Brexit, val a pena spendere un po’ di tempo a interrogarsi sui possibili sviluppi futuri dell’economia britannica partendo da un dato che giustamente è stato messo in rilievo in una recente analisi pubblicata dagli economisti della Banca d’Inghilterra: il deficit del conto corrente UK nelle sue transazioni con l’estero. Ricordo che ogni paese, effettuando scambi col resto del mondo, genera attivi e passivi, sotto forma di crediti e debiti che possono riguardare merci, servizi o semplicente trasferimenti di denaro per investimenti diretti o di portafoglio. In generale questi flussi, sommandosi algebricamente, generano un saldo che può essere un surplus o un deficit. In quest’ultimo caso questo deficit, che in sostanza implica un consumo superiore alle proprie entrate, genera obbligazioni – e quindi debiti – che devono essere finanziati.
In tal senso gli osservatori guardano a un deficit di conto corrente eccessivo e persistente come a una possibile causa di instabilità finanziaria, esponendo il paese al rischio dei cosiddetti sudden stop: improvvise interruzioni di finanziamenti dall’estero che scompensano la stabilità finanziaria di un paese. Noi italiani abbiamo visto qualcosa di simile all’opera sul finire del 2011, quando esplose la crisi dello spread. La mancanza di denaro, è chiaro, fa salire il costo per il paese che ne abbisogna.
Il dato britannico espone un deficit del 5,9% del pil nel 2016, il più ampio da quando sono cominciate le raccolte ufficiali dei dati nel 1948, che in teoria sottopone l’UK alla “generosità degli stranieri”, ossia di coloro che questo deficit devono finanziarlo con i loro prestiti. La dolce vita dei britannici ha un costo salato e notoriamente non esistono pasti gratis. Senonché, nota il nostro autore, “se guardiamo ai flussi lordi anziché a quelli netti di capitale si osserva che dal 2012 gli afflussi di capitali dall’estero sono stati molto limitati in confronto con i livelli passati”. Emerge infatti che l’UK abbia beneficiato “da crescenti guadagni di capitale sui passati investimenti esteri e li ha usati per finanziarie le sue spese”. Insomma, i rentier inglesi, che certo hanno una tradizione antichissima alle spalle, sono stati capaci di finanziare con il ricavato dei propri investimenti esteri il deficit di partite correnti, un po’ come accadeva un secolo fa. Questo consumo di risorse accantonate ha il vantaggio, scrive il nostro economista, di portare assai meno rischi per la stabilità finanziaria rispetto al confidare sui prestiti esteri. Ma soprattutto ci dice molto sulla fisionomia dell’economia britannica. “Piuttosto che un povero che si affida alla carità degli stranieri, – scrivono gli autori – l’UK è come un membro della nobiltà terriera che usa i suoi investimenti esteri per finanziare gli eccessi del suo lifestyle”. Peccato ci siano già passati i gentiluomini inglesi. E non è finita bene.
Qualche dato in più aiuterà a dimensionare al meglio la questione. Il conto delle merci britannico, che è una delle componenti del conto corrente della bilancia dei pagamenti, è in deficit dal 1998, e per giunta consistentemente. Il saldo primario dei redditi, che è un’altra componente del conto corrente, si è deteriorato sensibilmente a partire dal 2011, forse a causa di un calo dei profitti delle compagnie multinazionali che fanno base a Londra. Un modo per finanziare questi investimenti è che l’estero compri asset fisici o finanziari in Uk per far entrar la valuta che serve a pareggiare i conti. Ma questo non si è verificato per i britannici. “Infatti – sottolinea – fra il 2012 e il 2016 non c’è stata alcuna generosità da parte degli stranieri: il deficit di conto corrente in quel periodo è stato di 480 miliardi di sterline e i flussi dall’estero sono stati negativi per 82 miliardi. In altre parole i non residenti hanno abbassato la quota di beni britannici in loro possesso anziché aiutare a finanziare il deficit”.
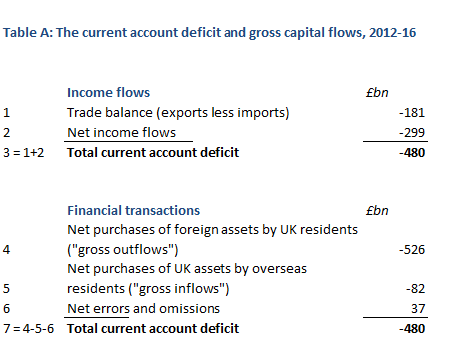
Come si può osservare dai conti finanziari della bilancia dei pagamenti, ciò che è accaduto è che i residenti hanno diminuito di 526 miliardi i loro stock di investimenti all’estero, circa il 6% del pil, più che finanziando così il deficit corrente. E’ ovvio chiedersi, sottolinea l’autore, per quanto tempo i ricchi britannici potranno continuare a finanziare con i propri patrimoni esteri i deficit correnti. La risposta è che “c’è un ampio stock di asset all’estero, pari al 420% del Pil”, quindi in teoria questo salasso potrebbe durare per decenni. Anche perché malgrado la vendita di questi 526 miliardi di asset, il valore complessivo di questi asset non è caduto dello stesso importo nel periodo considerato, grazie soprattutto al cosiddetto effetto di rivalutazione. Il valore degli asset, in sostanza, è aumentato nel tempo. Sicché alla fine la posizione netta degli investimenti esteri (NIIP), che dal 2012 si era molto deteriorata, a fine 2016 è arrivata di poco sotto lo zero.
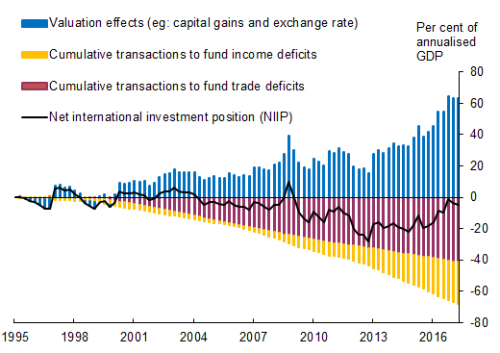
Che vuol dire tutto ciò? Che i britannici, oltre ad essere rentier molto dotati, sono stati anche molto bravi, o fortunati. Nel 2016, osserva l’autore, la crescita delle barre blu, quindi del valore dei patrimoni esteri, è stata spinta dai movimenti valutari, sostanzialmente la svalutazione della sterlina, ma non solo: anche l’aumento di valore degli asset all’estero ha contribuito. Sulle ragioni di questo aumento, gli autori svolgono alcune congetture, ipotizzando che agli effetti valutari si siamo sommati anche capital gain. Ma la questione rilevante di policy è un’altra: l’Uk è ben attrezzata per affrontare gli eventuali venti finanziari contrari della Brexit?
Prima della crisi del 2008 l’Uk è stata destinataria di rilevanti flussi lordi di capitali dall’estero che hanno raggiunto il 60% del Pil prima della crisi. Dopo il crollo questi flussi si sono prosciugati e adesso dall’estero questi finanziamenti lordi non hanno superato il 4% del pil negli ultimi tre anni.
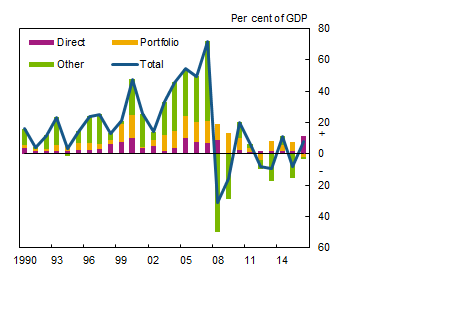
Abbiamo visto che per compensare questi minori afflussi i britannici hanno attinto ai loro capitali esteri, capienti abbastanza anche grazie all’aumento di valutazione determinato dalla svalutazione e ai capital gain. Ma ciò vuol dire semplicemente che la “resistenza” dell’Uk a un persistente deficit di conto corrente dipende da quella dei sui patrimoni esteri, che dipendono come abbiamo visto sia da questioni valutarie che finanziarie, sulle quali il paese può intervenire fino a un certo punto. Quindi alla domanda se l’Uk può permettersi la Brexit sarebbe saggio rispondere sì. Per adesso.
Cronicario: E per regalo di natale, iniziamo a dare i numeri
Proverbio del 15 dicembre Un ospite lieto non grava su nessuno
Numero del giorno: 339.000.000.000 Entrate fiscali italiane genn/ott 2017
La sentite, sì, quest’arietta frizzante da ultimo week end prima del Grande Month End natalizio? C’è quell’odorino di festa per le strade dove si mischiano i vapori seducenti del torrone con quelli delle carte di credito surriscaldate. E così tuttoduntratto anche il cronicario globale, dove presto leggeremo solo di cenoni e panettoni, diventa frizzante regalandoci gli ultimi brividi del 2017. L’Ocse, per dire, arriva a consigliare a noi italiani, notoriamente santi e navigatori, ma soprattutto poeti, di studiare più matematica e informatica per catturare le opportunità offerte dal progresso come se a) ci fregasse qualcosa del progresso e b) si potesse convincere un vegetariano a mangiare bistecche crude, che è più o meno quello che si chiederebbe a un poeta proponendogli di scrivere un algoritmo.

Ora sarà pure vero, come dice sempre l’Ocse che i nostri laureati sono in gran parte sovraistruiti (di cose futili) e così finiscono sottopagati (perché futile rima con inutile). Però è vero pure che noi italiani siamo bravissimi quando si tratta di dare i numeri. Prendete Bankitalia. Oggi, nel pieno dell’entusiasmo pre natalizio ne ha sparati alcuni belli grossi.
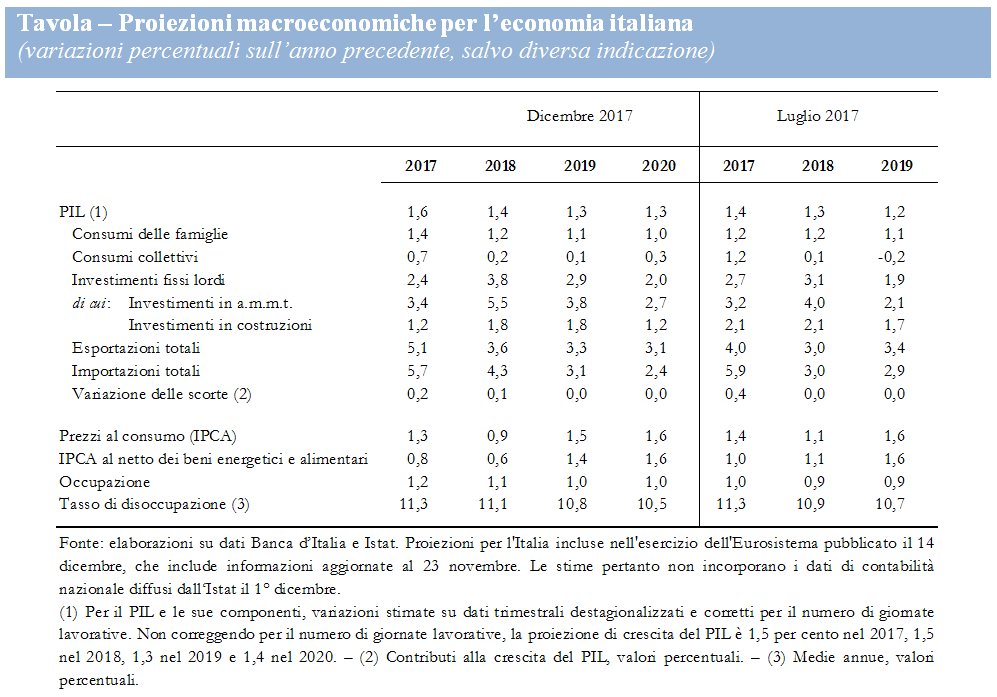
I più ottimisti noteranno che le previsioni di fine anno sono migliorate rispetto a quelle d’inizio autunno, e sarà sicuramente merito dell’entusiasmo col quale sono state preparate. Ma anche, sospetto, di una certa invidia sociale derivante dal fatto che poco prima la Bundesbank aveva sparato le sue, di previsioni, secondo le quali l’economia tedesca crescerà il 2,6% nel 2017 e il 2,5% nel 2018, aumentandole parecchio dall’1,9 e 1,7 delle stime precedenti.

Il secondo numeretto niente male è il grande protagonista delle nostre cronache politico-economiche: il debito pubblico, senza il quale è impossibile immaginare l’Italia. Bene, a ottobre è arrivato a 2.289,7 miliardi, 5,8 in più del mese prima. Il che ci fa capire che godiamo di ottima salute – pensate a quanti creditori si preoccupano per noi là fuori – e che ci possiamo godere le feste senza troppi patemi. Anche perché poi ci sono le elezioni di primavera e lo sappiamo tutti che significa.
Non dovremmo preoccuparci del debito, infatti, che tanto sta lì e chi l’ammazza, ma del fatto che a parte l’eccesso di poesia che ci candida a ruoli improduttivi, ci stiamo pure guastando il carattere, a furia di guardarci in cagnesco l’un l’altro. Ecco un esempio: oggi Istat ha discusso la sua ultima fatica, il rapporto sul benessere equo e sostenibile, che non ho ancora capito che significa, ma dove leggo che “il 2016 restituisce l’immagine di un tessuto sociale che presenta criticità: scende la soddisfazione per le relazioni familiari (dal 34,6% al 33,2%) e per le relazioni amicali (dal 24,8% al 23,6%). La fiducia negli altri si mantiene piuttosto bassa, con solo una persona su cinque ritiene che la maggior parte della gente sia degna di fiducia”.

La dismissione della fiducia reciproca mi spiace persino più del nostro insuccesso economico, produttivo e magari anche matematico. Ma poi capisco che è la solita esagerazione della stampa. Non siamo diventati stronzi. Stiamo dando i numeri.
A lunedì.

