
Etichettato: the walking debt
I consigli del Maître: Il mistero sugli effetti della svalutazione Usa e la cannabis canadese
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Il dollaro debole? Forse fa bene ai commerci. Le polemiche seguite all’intervento di Draghi che senza troppi giri di parole ha ricordato che le svalutazioni competitive sono fuori dalle regole del Fmi, riferendosi chiaramente agli statunitensi, hanno acceso un faro sulla notevole svalutazione della valuta Usa da quando si è insediato Trump.

L’idea che una svalutazione, in questo caso del dollaro, avrebbe dovuto favorire l’export Usa, fa a pugni però con la realtà dei numeri.

E se guardiamo all’andamento del nostro export commerciale verso gli Usa, ne abbiamo piena conferma.

Sembra proprio che la svalutazione del dollaro abbia giovato al commercio internazionale, anziché danneggiarlo e che ciò abbia favorito i paesi a valuta forte, tutto il contrario di quello che suggeriscono i manuali di economia. Come mai? Uno studio della Bis ipotizza che per il dollaro, che non è una valuta come tutte le altre visto che nomina gran parte delle transazioni commerciali, il canale finanziario giochi un ruolo importante. Al punto che una dollaro debole favorisce i commerci anziché deprimerli. Tutto il contrario di quello che insegnano i manuali. Che a questo punto forse dovrebbero essere rivisti.
Economia della cannabis canadese. L’istituto statistico canadese ha rilasciato una interessante release che fornisce per a prima volta un ordine di grandezza sull’economia della cannabis, che pur essendo illegale nel paese, a meno che non sia per uso medico, esprime un giro d’affari tre volte più grande di quello del tabacco e gareggia quello della birra. Ciò dipende da fatto che, a differenza di tabacco e birra, che vengono importati, la cannabis canadese viene prodotta in gran parte in casa, per un valore della produzione stimato di 3,4 miliardi nel 2014, diminuito a 3 miliardi nel 2017 ma solo perché nel frattempo si sono abbassati i prezzi. All’inizio della serie statistica, nei primi anni ’60, non era così: il Canada importava dall’estero il 40% della sua canapa illegale, oggi siamo appena all’8%. Il fenomeno del consumo di canapa riguarda 4,9 milioni di persone che nel 2017 hanno speso circa 5,7 miliardi per consumare questo prodotto, il 90% di costoro per scopi ricreativi, ossia non medicali, e quindi fuori dalla legge. La spesa per alcool è stata di 22,3 miliardi e per il tabacco di 16 miliardi. Ma questi due settori, a differenza di quello della canapa, generano introiti per il fisco. Ciò malgrado il consumo di canapa sia cresciuto in media del 6% fra il 1961 e il 2017 e la produzione di oltre il 7%.
Il razzismo delle paghe Usa. La Fed ha rilascia una interessante ricognizione che mostra come persistano a distanza di quarant’anni grandi gap notevoli fra le retribuzione delle persone di colore e i bianchi negli Stati Uniti. Il gap è più ampio fra gli uomini rispetto alle donne, e non accenna a diminuire. I maschi neri guadagnano in media un quarto in meno rispetto ai bianchi e tale differenza non si riesce a spiegare con nessuno dei parametri usati nelle normali analisi econometriche sui mercati del lavoro.
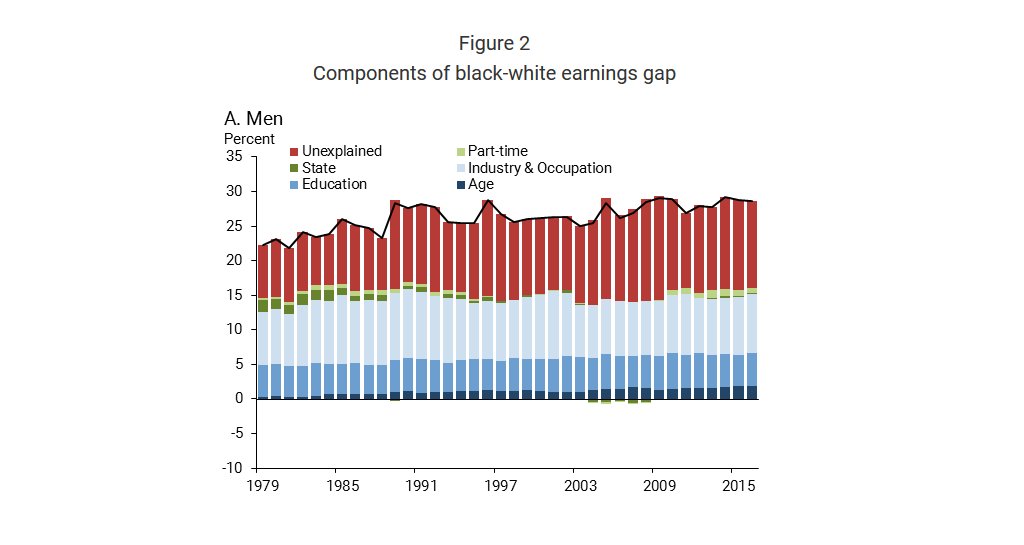
Forse la spiegazione più semplice – una questione di razzismo – è quella che non si può dire.
Le ore di lavoro degli italiani. Eurostat ha diffuso i dati delle settimana lavorativa degli europei, con contratti a tempo indeterminato dalla quale emerge che l’Italia è penultima dopo la Danimarca per ore di lavoro totali.
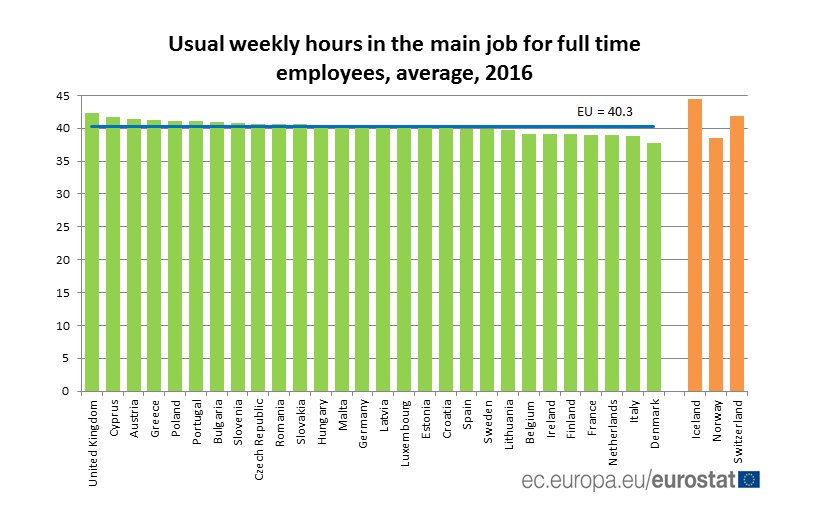
Ora il problema non ci sarebbe se compensassimo il numero delle ore con una produttività più elevata. La settimana più lunga ce l’hanno i britannici. Per fortuna adesso hanno deciso di lasciare la Ue.
Ecco perché l’euro è tornato a crescere sul dollaro
E se fosse tutta una questione di fondamentali? Il brusco apprezzamento dell’euro sul dollaro, che gli analisti hanno imputato al clima politico che da un annetto spira di là dall’Atlantico, forse è debitore degli andamenti macroeconomici assai più di quanto non dipenda dalla cattiva digestione dei politici, e in particolare quelli statunitensi che nei giorni scorsi hanno voluto far credere prima di essere contenti che il dollaro si indebolisse, suscitando le proteste dei banchieri centrali europei, e poi sono tornati al più confortevole ritornello, tipicamente yankee, di volere un dollaro forte.
Ma forse ai giorni nostri, ad alto tasso di internazionalizzazione dei capitali, i desiderata politici sono anch’essi ostaggio delle quantità economiche che miriadi di operatori compulsano freneticamente per decidere cosa comprare. E siccome anche il cambio obbedisce alla legge della domanda e dell’offerta, se gli acquirenti comprano più Europa che Usa, ecco che il cambio ne risente né più né meno di come accadrebbe se invece della valuta fossero sul piatto due diversi tipi di autovetture.
La domanda quindi da porsi è: gli acquirenti hanno più ragione di chiedere euro rispetto a dollari di quante ne avessero in passato? A guardare i dati qualche ragione in più sembra proprio ce l’abbiano. Una recente pubblicazione dell’European political strategy centre, pensatoio di stanza presso la Commissione Ue, fornisce alcuni elementi che confortano l’ipotesi secondo la quale l’Europa va bene, per certi versi meglio degli Usa, e questa è una ragione sufficiente a spiegare la forza dell’euro rispetto al dollaro. Vi do giusto alcuni numeri su cui riflettere. Il primo riguarda la crescita reale, che nell’UE a 27 è stabilmente intorno al 2% dal 2014, sorpassando con ciò sia il Giappone che gli Usa, con prospettive buone anche per quest’anno e il prossimo. L’andamento soddisfacente dell’indice PMI, che ha raggiunto il suo massimo nel 2017, conferma la ripresa degli investimenti, più robusta di quella Usa.

L’UE a 27 si conferma anche più attrattiva per gli investimenti diretti dall’estero rispetto agli Usa (424 miliardi nel 2016 versus 391 per gli Usa), ma soprattutto l’Unione si conferma una superportenza dell’export, con un valore che vale il 50% del pil, 30 punti in più rispetto ai partner Usa.

A ciò secondo gli esperti hanno contributo i 45 accordi di commercio che l’Ue ha concluso con 76 paesi che hanno molto favorito le esportazioni. Questo risultato ne porta con sé un altro che insidia uno dei grandi primati del dollaro (e che concorre al suo successo): l’utilizzo come valuta internazionale per scambi commerciali e finanziari. Il 36% dei pagamenti globali sono ormai conclusi in euro a fronte del 39% in dollari. Il dollaro è ancora sul podio, ma c’è un concorrente di tutto rispetto.

Notate che nel dicembre 2012 l’euro aveva già sorpassato il dollaro come quota sui pagamenti globali ma poi era intervenuta la crisi dell’euro che solo un paio di anni dopo ha iniziato a mitigare i suoi effetti. L’Ue ha pure notevolmente migliorato la propria produttività, raggiungendo il livello di Usa e Giappone, e gode di una posizione fiscale invidiabile, con un debito del governo assai inferiore al 100% del pil (83%), a differenza di quanto accade negli Usa (108%) e soprattutto in Giappone (240%) nel 2017. Migliorato drasticamente anche il tasso di occupazione, che dal 2013 ha superato quello Usa grazie alla creazione di 9 milioni di posti di lavoro che si prevede saranno 12 nel 2019.
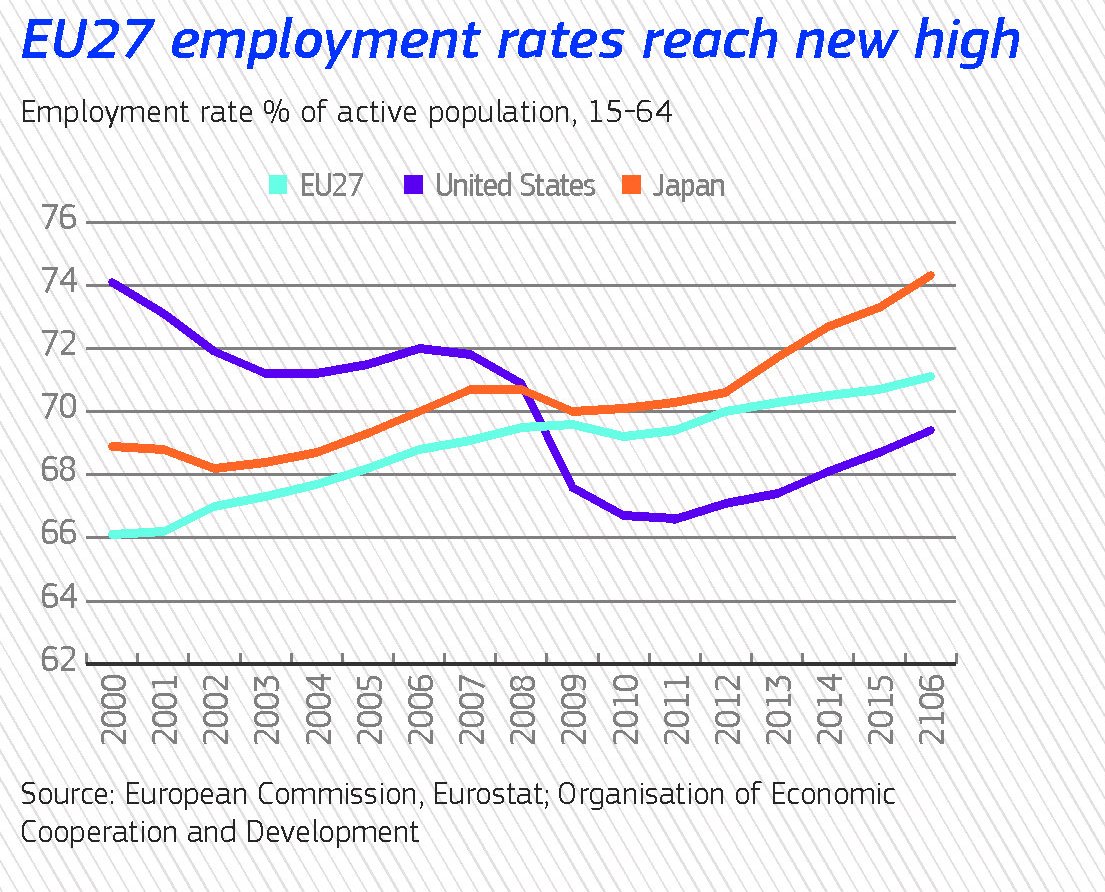
Insomma se è vero che l’Europa è tornata, come si intitola icasticamente lo studio degli esperti di Bruxelles, la forza dell’euro trova molte ragioni in questi andamenti, anche se certo bisogna ricordare un paio di circostanze. La prima è che l’euro non è la valuta dell’UE a 27 ma solo quella dell’UE a 19, anche se di sicuro la valuta europea gioca un ruolo importante nei paesi europei che non l’hanno adottato. Peraltro non è chiaro quali saranno le conseguenze dell’uscita dell’UK dall’UE. Di questo lo studio non parla e d’altronde sarebbe chiedere troppo a un pensatoio che ama l’Europa per mestiere. Ma pure al netto di queste avvertenze, i progressi dell’area europea sono visibili e innegabili. E quanto pare i mercati ne sono consapevoli.
La crisi del mattone? Conta pure il pre-giudizio dei proprietari
Gli amanti delle quantità osservabili, fra i quali s’iscrivono d’ufficio anche gli economisti, guardano con una certa difficoltà a ciò che si fatica a impacchettare in un modello matematico. Per costoro, far riferimento a categorie sfuggenti come il giudizio, l’umore, la percezione e cose simili svilisce il rigore formale al quale ambiscono e così dimenticano, specialmente gli economisti, che sono amenità siffatte a informare il nostro essere uomini e quindi il nostro agire economico. Per un Keynes che è riuscito a far digerire agli economisti un concetto tutto sommato banale come quello delle aspettative, ci sono milioni di economisti formali che storcono il naso quando ad esempio si prova a capire, come ha fatto di recente la Fed di Boston, quanto i giudizi confusi sui valori immobiliari di proprietà impattino negativamente sull’economia reale e quella finanziaria. Per noi italiani la questione dovrebbe riservare un sicuro interesse. Specie adesso che gli ultimi dati Eurostat hanno certificato che l’andamento deludente dei nostri corsi immobiliari, in decrescita anche a novembre sia su base congiunturale che tendenziale, sia una nostra poco felice peculiarità, visto che nell’eurozona i prezzi sono saliti in media di oltre il 4%. Le domande che dovremmo porci sono semplici: aldilà dei fondamentali quanto pesa la percezione sbagliata dei nostri valori immobiliari sulla circostanza che questi ultimi abbiano andamenti poco soddisfacenti? E soprattutto che influsso ha tale cattiva percezione sul comportamento della domanda e dell’offerta?
In attesa che qualcuno risponda con una ricerca analitica dedicata al nostro paese, possiamo farcene un’idea scorrendo quella della Fed, che ha il pregio di quantificare qualcosa – sempre economisti sono – e soprattutto di far venire dei dubbi in un mondo che millanta troppe certezze. E dubitare del nostro giudizio quando valutiamo la casa in cui abitiamo è un atto di puro buon senso, visto che su tale valutazioni tendiamo a costruire importanti decisioni di consumo, risparmio e investimento. Ad esempio quando pensiamo di comprare una nuova abitazione, il primo passo è fare una valutazione della nostra per capire quale sia la base di partenza. Quindi ciò che pensiamo della nostra proprietà condiziona la ricerca di quella nuova. Tutto ciò è perfettamente naturale. Il problema è che è altrettanto naturale, almeno secondo quanto racconta la Fed, che tendiamo a sbagliarci. Gli autori, infatti, mostrano che nel periodo 1984-2013, circa la metà delle famiglie americane censite nel campione ha sistematicamente calcolato male il vero valore attuale della propria casa. Il 25% di queste famiglie lo ha sottovalutato dell’11% o più, mentre il 25% lo ha sopravvalutato di almeno il 9%. Il problema nasce dal fatto che poi la teoria economica, semplificando come fa su ogni cosa, genera equivoci. La maggior parte degli studi sulle scelte nella gestione dei portafogli individuali, infatti, presuppone che le famiglie abbiano una conoscenza accurata del valore di mercato della loro casa, e quindi non considerano in che modo le convinzioni imprecise sui valori delle case potrebbero distorcere le altre scelte di portafoglio.
Introdurre la realtà nella congettura della perfetta conoscenza del valore dei propri asset conduce al alcune scoperte poco gradevoli. Ne elenco solo alcune perché in fondo è il principio che è interessante prima delle sue conseguenze quantificabili. La prima scoperta interessante è che quelle famiglie che hanno acquistato una casa durante periodi in cui i prezzi delle case sono in calo tendono a sottostimare il valore della loro casa, mentre le famiglie che hanno acquistato una casa durante periodi di crescita positiva dei prezzi delle case tendono a sopravvalutare il valore della loro casa. Inoltre i valori soggettivi delle case, sottostimati o sopravvalutati che siano, tendono a rimanere fermi per circa sei o sette anni, in media. Quindi le famiglie rivedono solo raramente le loro convinzioni sul valore di mercato della casa. E anche la durata del possesso influenza la correttezza delle valutazioni. All’inizio, infatti, i proprietari tendono a conoscere con precisione il valore dell’abitazione, se non altro perché l’hanno comprata. Ma poi l’informazione, che ha un costo di aggiornamento come ogni cosa, tende a sbiadire e con essa il nostro giudizio.
Oltre a questi aspetti ce ne sono altri, che non vanno ignorati: l’influenza sulle altre scelte di investimento. “Un aumento dell’1% nella misura dell’errata percezione dei prezzi delle abitazioni riduce la quota media di altre attività rischiose dell’1,76% per tutte le famiglie, una diminuzione media di 4,56 per i partecipanti al mercato azionario e una diminuzione media del consumo non domestico del 2,72%. Un aumento dell’1% della sopravvalutazione porta, in media, a una diminuzione del 7,91% della probabilità di investire nel mercato azionario”. Ed ecco come il giudizio sbagliato influenza l’economia finanziaria e quella reale. Anche qui, non è tanto la correttezza dei numeri che interessa, ma il loro significato.

Se torniamo a guardare al mattone italiano è esercizio di puro buon senso chiedersi in che misura la nostra stagnazione immobiliare dipenda dai pre-giudizi dei proprietari. In attesa che qualcuno faccia i conti, contentiamoci di chiedercelo. Già è un notevole passo in avanti.
Perché all’Italia serve una strategia per esportare più servizi
Siamo in campagna elettorale, mi dico, e le cronache dimostrano con quanta facilità i nostri politici promettano le cose più fantasiose per accaparrarsi un voto, salvo poi dimenticarsene subito dopo. E poiché promettere è gratis, mi aspetterei di trovare uno qualunque di costoro almanaccare le folle con un giuramento solenne: venderemo più servizi e così facendo miglioreremo non solo la nostra posizione estera, ma anche la nostra produttività. Troppo complicato? Ok, proviamo così: dobbiamo migliorare i nostri servizi per avere un’economia più moderna e maggior benessere.
Purtroppo di tale argomento non trovo traccia nel nostro dibattito elettorale, che ha poche idee ma confuse su roba tipo flat tax, euro, pensioni, e altre amenità ma si guarda bene dall’osservare la realtà aldilà dei (presunti) desideri di chi vota. Un vero peccato perché la realtà offre tantissime occasioni di riflessione che purtroppo molto difficilmente riescono a guadagnarsi la ribalta della pubblica attenzione, completamente invasa dalle notizie futili. Come accade alla moneta, l’informazione cattiva scaccia quella buona.
Vale la pena tuttavia fare un tentativo assolutamente inattuale come in fondo è tutto questo blog. E per l’occasione decido di servirmi di un grafico pubblicato sull’ultimo bollettino economico di Bankitalia che contiene numerosissimi spunti di analisi.
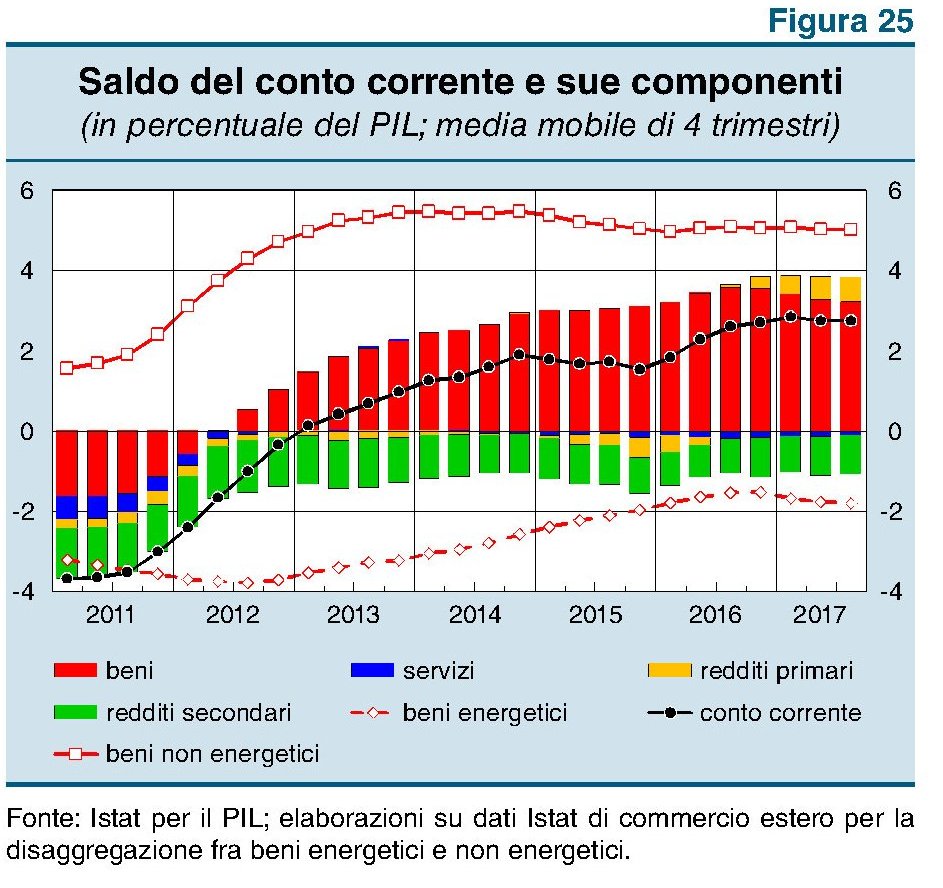
Come si può osservare il saldo del conto corrente (linea nera) si è stabilizzato a poco meno del 3% sul pil da circa un anno. A questa stabilizzazione ha contribuito il saldo dei redditi primari, cresciuto nel corso del 2017, che ha compensato la diminuzione del saldo delle merci. Su quest’ultimo ha sicuramente pesato l’aumento della nostra bolletta energetica (linea rossa tratteggiata con i rombi) che come si può osservare si avvia a pesare il 2% del pil e peggiora da fine 2016, quando l’Opec e la Russia hanno inaugurato la politica dei tagli. Col petrolio ai livelli attuali non c’è da aspettarsi miglioramenti. Noterete che nel 2012 questa bolletta pesava il 4% del pil e se guardate alle quotazioni potete anche farvi un’idea di che livello di prezzi serve per arrivare grossomodo a questo risultato.
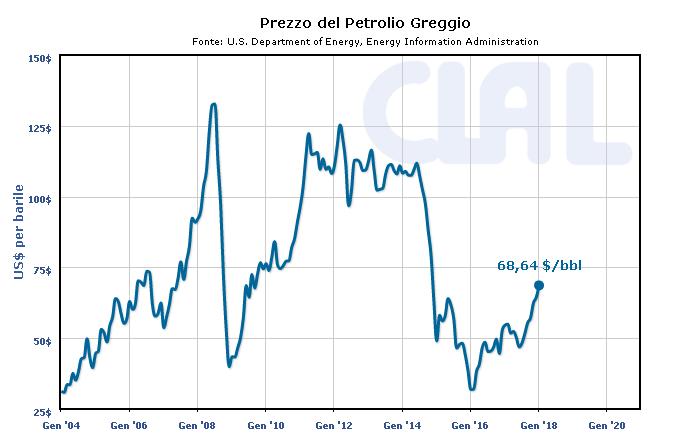
Pure ammettendo che il prezzo del petrolio rimanga ai livelli attuali, per mantenere il nostro livello attuale di saldo corrente, il cui attivo ci garantisce una importante stabilità finanziaria, dobbiamo continuare a esportare come stiamo facendo, e possibilmente anche meglio, sperare che i cambiamenti annunciati di politica monetaria impattino poco sui nostri investimenti esteri, dai quali dipendono i redditi primari, e soprattutto dovremmo provare a invertire alcune partite storiche sulle quali siamo ancora deficitari (lo eravamo anche sui redditi primari). La candidata naturale a questa inversione è quella dei servizi, visto che è improbabile cambiare segno a quella dei redditi secondari, dove si racchiudono ad esempio le rimesse degli immigrati.
L’economia dei servizi, peraltro, è quella dove si concentrano possibilità e aspettative di crescita. In un articolo pubblicato alcuni mesi fa trovo un grafico che rappresenta bene la situazione del nostro paese nel confronto internazionale.
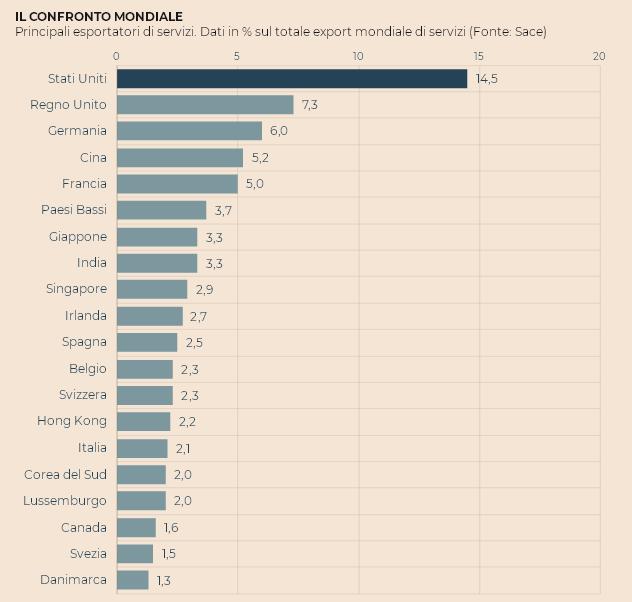
Come si può osservare il nostro export di servizi pesa poco più del 2% del totale globale e non basta neanche a evitarci una posizione deficitaria. In sostanza mentre siamo i decimi esportatori al mondo di bene, non riusciamo a superare il quindicesimo posto in quella dei servizi che pesano circa il 18% del nostro export complessivo a fronte di una media internazionale del 23. Le prospettive, secondo Sace, sono tuttavia in miglioramento. L’istituto stima una crescita annua dell’export di servizi al 4,3% a fronte del 4% per i beni da qui al 2020. Dal 2019 il valore dell’export dei servizi, attualmente intorno ai 95 miliardi, dovrebbe superare i 100. Ma certo sarebbe interessante capire se oltre a questi andamenti “prevedibili” fosse possibile imprimere una spinta a un settore che si dimostra sempre più vitale nelle economie moderne. Peraltro sembra che abbiamo anche le carte in regola per provarci. Basti considerare che circa il 40% dei nostri attuali introiti sui servizi deriva dal turismo.
Tuttavia è chiaro che occorrerebbe una robusta analisi preliminare, per capire ad esempio dove si collochino i nostri deficit sui servizi – alcuni puntano l’indice sul settore finanziario – e quali potrebbero essere eventuali punti di forza da sviluppare, ricordando che i paesi emergenti, India e Cina in testa, stanno approfittando delle opportunità offerta dallo sviluppo digitale per far salire rapidamente la loro quota di export di servizi sul totale del loro commercio estero. Trattandosi in molti casi di produzioni ad alto valore aggiunto, peraltro, puntare sui servizi farebbe bene alla nostra produttività complessiva e quindi alla crescita.
Ecco, di tutto questo mi piacerebbe si parlasse in campagna elettorale, almeno quando si parla del futuro del paese, invece che dell’ennesima bufala fiscale. Ma temo che dovrò rassegnarmi a parlare da solo.
Il sentiero stretto delle banche centrali
Il buio oltre la ripresa: I subprime a quattro ruote
Tornare dove tutto è cominciato, ormai oltre dieci anni fa, e trovare che tutto è ricominciato, come dieci anni fa, è conferma sicura del fatto che tendiamo a dimenticare le lezioni della storia. Tornare negli Usa, da dove la Grande Recessione si è originata, e trovare di nuovo parole dimenticate dalle cronache come subprime, cartolarizzazioni, ABS, e tutta la paccottiglia che ritmò le cronache di allora, potrà suscitare sconforto e preoccupazione, ma di sicuro non fra coloro che conoscono i meccanismi lungo i quali la rinascita dell’economia si è articolata in questi anni. Oltre la ripresa, diligentemente rendicontata dai volenterosi statistici dell’economia e dai policy maker, ci sono ampie zone oscure che crescono all’ombra della disattenzione dell’opinione pubblica. Ne abbiamo già osservata una, adesso scrutiamone un’altra: il boom dei debitori suprime nel settore dei prestiti auto.
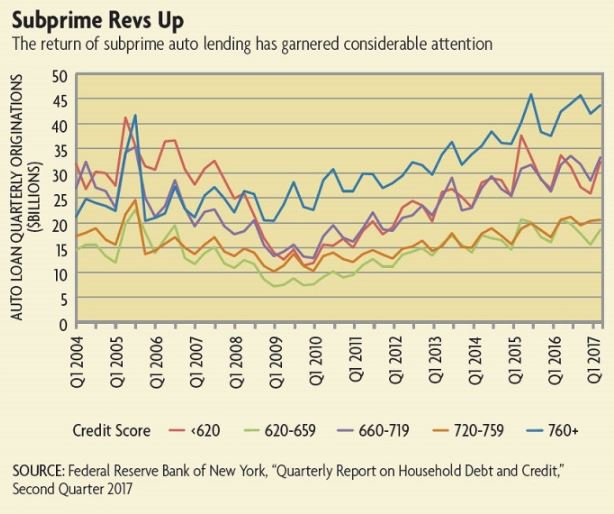
Per apprezzare questo grafico dovete sapere che la linea ocra indica l’ammontare di prestiti concessi a debitori con merito di credito basso, inferiore a 620, i cosiddetti subprime. Un articolo molto informato della Fed di Richmond riporta che tale crescita ripida, che solo di recente è stata vagamente frenata da misura macroprudenziali, ha portato la quota totale di debito per prestiti auto alla somma di 1.200 miliardi, il terzo dopo quello per i mutui (8.700 miliardi) e quello dei prestiti agli studenti (1.300 miliardi). La pendenza della curva dei prestiti ai subprime mostra che il tasso al quale questi prestiti crescono è paragonabile a quello delle altre categorie di debitori, sfiorando quello dei superprime, ossia i prestiti sicuri. Sicuri per modo di dire, ovviamente. Questi ultimi sono addirittura cresciuti in percentuale meno degli altri, ma hanno superato il picco del 2006 già da inizio 2015.
Gran parte di questi andamenti si deve alla forte competizione fra le società finanziarie collegate alle case automobilistiche e quelle indipendenti, che ha finito col proporre credito anche a chi rischia di non poterlo ripagare. Anno 2007, reloaded. Questa evoluzione si percepisce nella sua profondità facendo un po’ di storia. L’invenzione della finanza automobilistica si deve alla Generale Motor e risale al primo dopoguerra. Fra le altre cose la produzione di massa di auto rese necessario disporre di una rete di concessionari capaci di acquistare grandi quantità di prodotto dalla fabbrica e quindi di poterli rivendere agevolmente. Questo in un periodo dove le banche erano ancora molto restie a concedere credito per l’acquisti di automobili a scopo ricreativo, un bene che i risk manager di allora non sapevano ancora valutare. Sicché GM produsse l’innovazione di cui il mercato aveva bisogno: creò una società finanziaria, la General Motors Acceptance Corporation (GMAC) allo scopo di fornire ai suoi concessionari credito sufficiente per comprare le auto dalla casa madre, e potendo contare su rapporti con le banche che le garantivano tutte le risorse finanziarie che le abbisognavano. L’uovo di Colombo: mi indebito per te, visto che posso permettermelo, e poi ti presto i soldi a tasso più elevato e ci guadagno pure. Ovviamente il costo più salato sul prestito lo pagava l’acquirente dell’auto. Vendere un prestito insieme alle quattro ruote aveva persino il vantaggio di poter agire sulla scontistica o sul versante finanziario o su prezzo dell’auto.
Il sistema, come sa chiunque abbia comprato di recente un’automobile, è sostanzialmente lo stesso che funziona oggi. La differenza rispetto ad allora è che nel mercato sono entrati altri soggetti che offrono credito cercando sempre più di attirare clienti, più o meno solvibili, sia per il nuovo che per l’usato. GM vendette la quota di maggioranza della GMAC nel 2006, prima che nel 2008 il governo intervenisse con un investimento da 17 miliardi per tenerla in piedi. E tuttavia il gigante automobilistico Usa è rimasto nel giro della finanza automobilistica, con una nuova compagnia. Nel 2010, fra le altre cose, ha acquistato l’azienda specializzata in subprime AmeriCredit. L’aria è cambiata e nessuno vuole perdersi un buon affare.
Oggi la Fed ipotizza che i prestiti ai subprime a quattro ruote abbiano raggiunto il picco. Il flusso di prestiti su base trimestrale a questa categoria, infatti, ha rallentato a 30 miliardi nel 2016. E forse a tale rallentamento ha contributo la crescita dal 2,5 al 4,3% del tasso di delinquency sui debitori subprime. Un livello più elevato di quello raggiunto nel 2008, secondo i dati di S&P Global. Il problema è che, proprio come accadeva allora per qualunque categoria di prestiti, si è assistito a una notevole crescita delle cartolarizzazioni dei prestiti per auto, cresciute parecchio fin dal 2000. I dati mostrano che gli asset-backed securities (i famigerati ABS) crebbero fra il 2000 e il 2005 da 70 a 106 miliardi l’anno, portandosi a un totale che crebbe dai 185 ai 280 miliardi di dollari. L’emissione di Abs crollò dopo il 2008, ma dal 2010 in poi questi strumenti sono tornati ad essere molto popolari. Si è passati dal 45 ai 96 miliardi l’anno e oggi gli Abs con auto come sottostante rappresentano il 45% del totale degli ABS emessi.
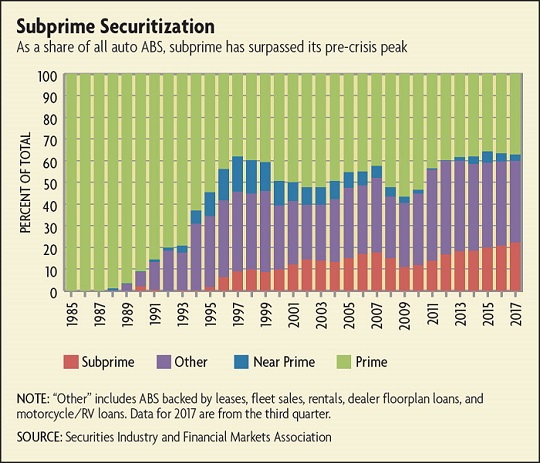
Il grafico ci consente di osservare come le emissioni di ABS spiccati su debiti subprime abbiano superato di 4,5 punti il picco del 2007, portandosi al 22,5% del totale, e questa è l’ennesima conferma che questo mercato è fonte di potenziale instabilità. Un altro dato vi convincerà: la percentuale di “deep suprime”, debitori da profondo rosso diciamo, sul totale dei prestiti subprime cartolarizzati è passata dal 5% del 2010 al 33% del 2017. Chi ricorda la crisi dei mutui subprime sa bene che all’epoca bastarono alcuni pagamenti saltati per generare il panico.
A qualcuno questi campanelli d’allarme sembrano esagerati. In caso di crisi, ha detto Christopher Killian, managing director and head of the securitization group alla SIFMA, “ci sarebbero perdite, non perdite a cascata”. Sarà, ma la storia (dimenticata) ci insegna un’altra cosa: nessuno può mai sapere con certezza cosa accadrà nel circuito finanziario quando si verifica uno shock, prima che lo shock si sia verificato. E la cronaca ce ne insegna un’altra, raccontata proprio dalla Fed. A marzo 2017 la sussidiaria Usa del banco spagnolo Santander, la Santander Consumer USA, specializzata in finanza automobilistica ha firmato un accordo per pagare 26 milioni di dollari così come previsto dalle autorità del Massachusetts e del Delaware che hanno accusato il colosso bancario sostanzialmente di drogare il mercato e raggirare i poveri debitori. Tanto è vero che ben 19 milioni di questi 26 sono stati versati a circa 2.000 di loro. Molti si sono allarmati, di conseguenza. Ma quello che di più dovrebbe allarmare è un altro grafico diffuso sempre dalla Fed.

Le vendite di veicoli, infatti, sono ben lontane da quelle degli anni d’oro e sono sostanzialmente stagnanti dal 2015, nonostante la crescita dei prestiti subprime. Il cavallo bene poco. Anche quello a motore.
(2/segue)
Il buio oltre la ripresa: Il tarlo che rosicchia il mercato del lavoro Usa
Ora che la congiuntura volge al bello e le nebbie della crisi sembrano dissolte dal sole della fiducia e della ripresa, finalmente sorto, è cosa saggia andare a scrutare negli angoli oscuri che il rinnovato entusiasmo dei partecipanti all’economia non riesce a illuminare per la semplice ragione che sono rimaste irrisolte molte delle questioni che pure la ripresa avrebbe dovuto risolvere. Ne faremo un’ampia rassegna nei mesi venturi, visto che la bella stagione distrarrà molti facendo sbiadire il ricordo dell’inverno alle nostre spalle. Se non altro perché è dalle molte debolezze che nutrono questa ripresa che sorgerà il suo inevitabile tramonto.
La prima storia che voglio raccontarvi riguarda la curiosa evoluzione del mercato del lavoro americano. Questa scelta si motiva per un duplice ordine di ragioni. Innanzitutto perché l’andamento dell’occupazione fa parte del mandato della Fed, e quindi motiva la politica monetaria Usa la quale a sua volta, ci piaccia o meno, ha effetti globali evidenti a tutti. Poi perché il pattern che vediamo all’opera nel mercato del lavoro Usa somiglia notevolmente a quello che abbiamo osservato in altre economie avanzate, a tal punto che non è esagerato considerarlo un case history. Siamo tutti americani, in un modo o in un altro. Anche questo, ci piaccia o meno.
Qualunque ragionamento sul mercato del lavoro non può che partire dal tasso di disoccupazione, ossia il numeretto che i policy maker mettono alla base delle loro politiche economiche, basandosi sulla semplice assunzione che un calo della disoccupazione sia una cosa positiva. Senonché tale affermazione auto-evidente nasconde alcune complessità che tendono ad essere sottovalutate dai titoli dei giornali. E il caso americano ne è un chiarissimo esempio. Il tasso di disoccupazione negli Usa, infatti, è arrivato ai suoi minimi di questo secolo dopo la straordinaria impennata che lo aveva condotto a superare il 10% con l’esplodere della grande crisi del 2008.
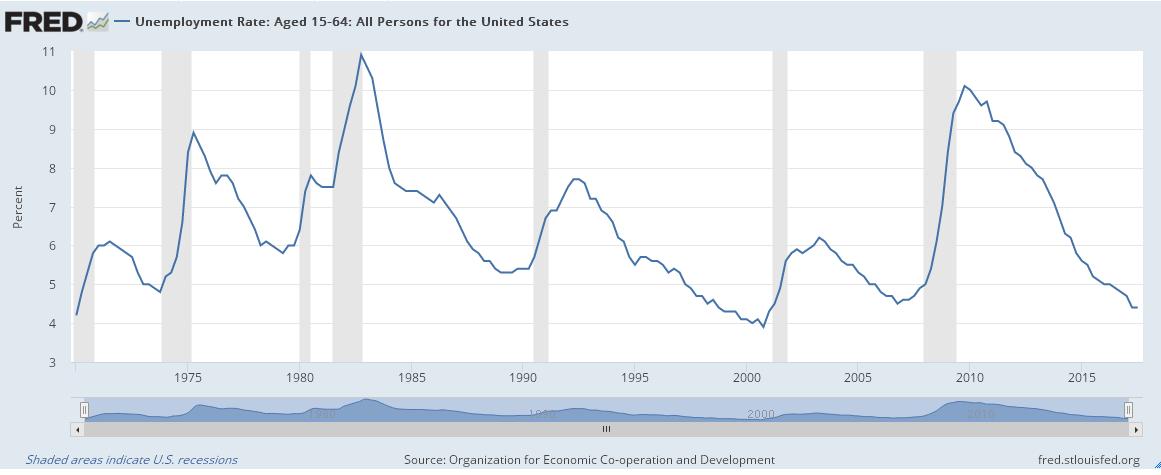
Sul finire del 2017 il tasso di disoccupazione era ben sotto il 5% (4,4%), poco sopra il minimo toccato agli inizi degli anni 2000 (3,9%), all’incirca al livello di fine 2006 (4,5%). Se andiamo alla coda della serie, notiamo che tale indice è all’incirca al livello del 1970. Se fosse tutto qua potremmo semplicemente complimentarci con la Fed, che è riuscita a centrare il primo dei suoi obiettivi (per l’inflazione il giudizio è ancora sospeso). Ma siccome il diavolo si annida nei dettagli, usualmente trascurati dalle cronache, vale la pena leggere il dato della disoccupazione associandolo con un altro, quella della partecipazione.
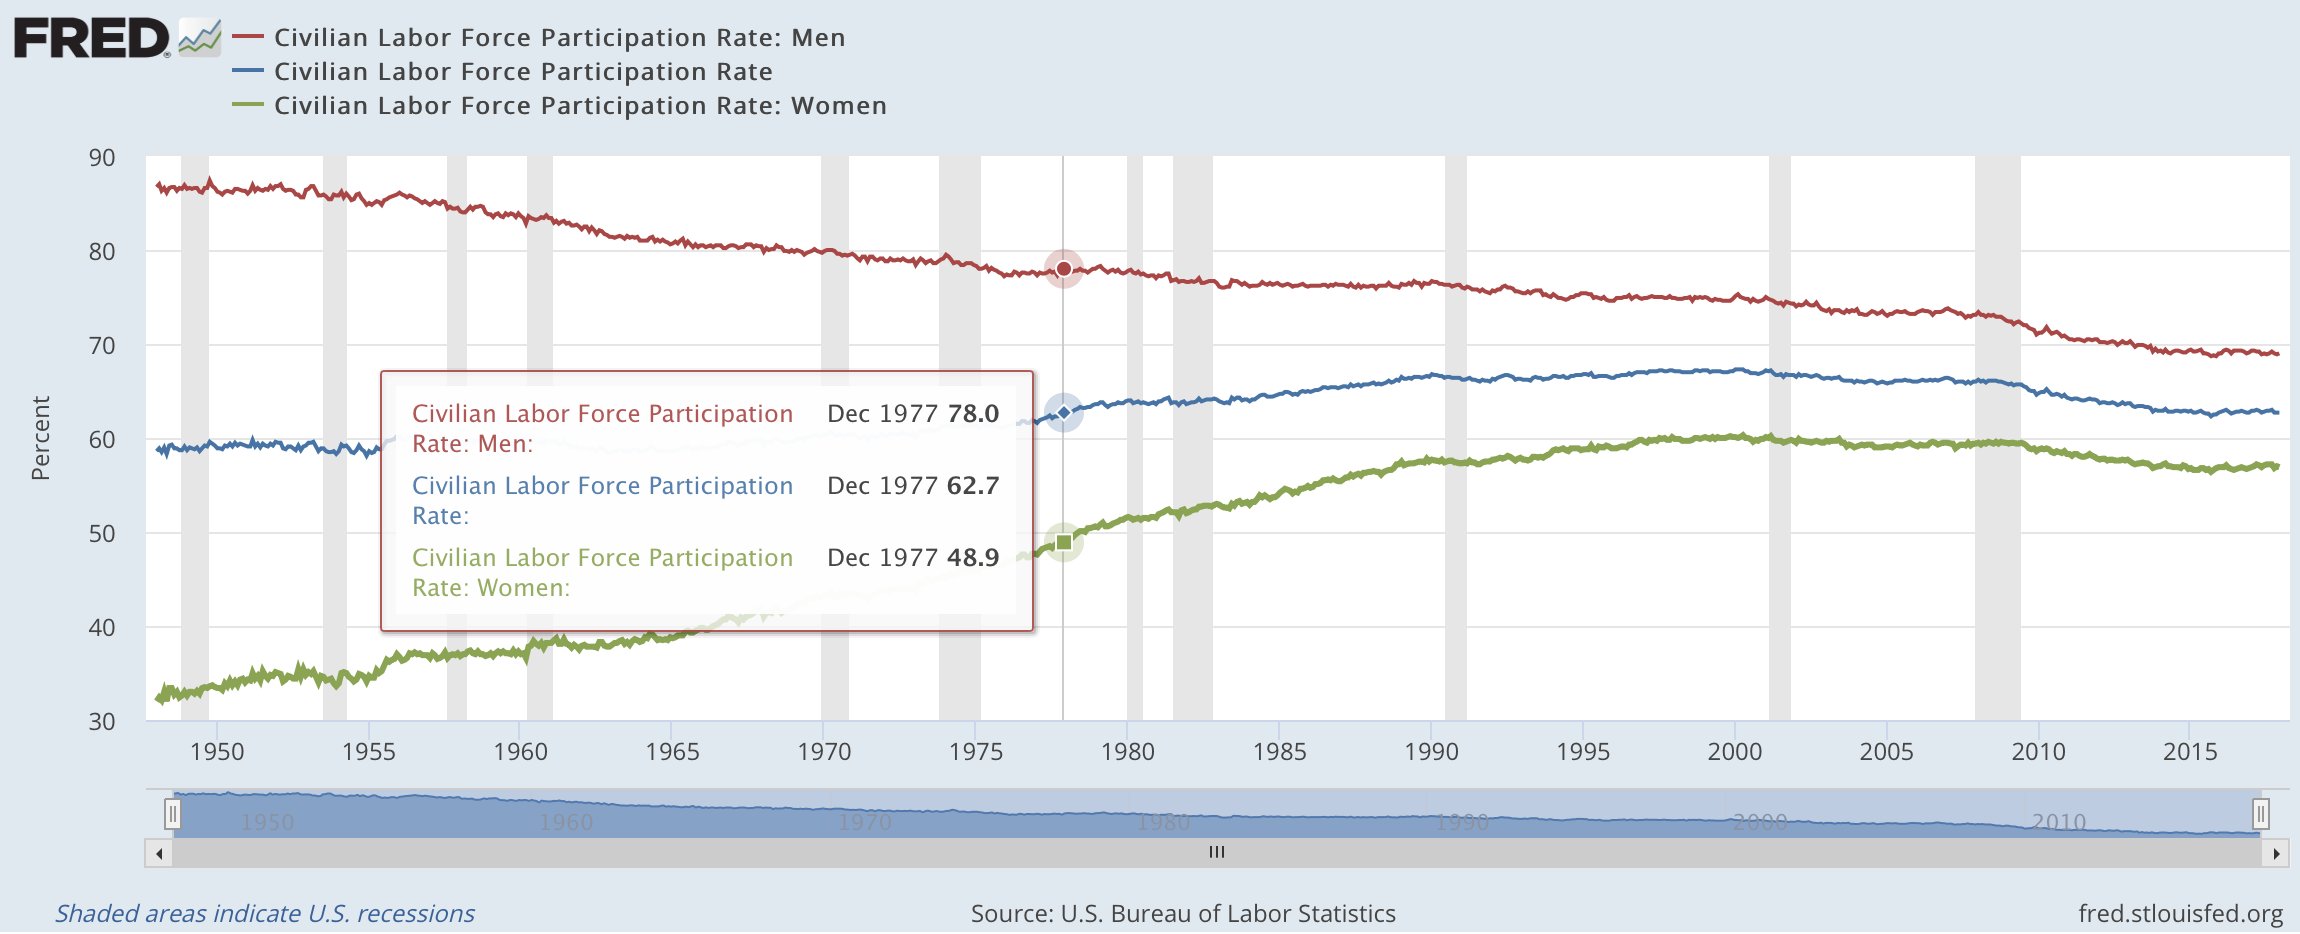
Questo grafico mostra come a dicembre del 2017 il tasso di partecipazione fosse lo stesso di quarant’anni fa, ossia il 62,7%. Con un’importante differenza: rispetto al 1977 è aumentata la partecipazione delle donne ed è diminuita quella degli uomini. Lo stesso numero fotografa due società molto diverse. E c’è un’altra importante differenza che dobbiamo osservare fra il dicembre 1977 e quello 2017: il tasso di disoccupazione di allora era al 6,7%.
Per apprezzare il significato di questi dati è bene ricordare che il tasso di partecipazione misura il rapporto fra la forza lavoro di un paese e la popolazione civile in età lavorativa. A sua volta la forza lavoro è la somma di lavoratori occupati e lavoratori in cerca di occupazione (e quindi disoccupati). Altrettanto importante ricordare che il tasso di disoccupazione è il rapporto fra il numero dei disoccupati e la forza lavoro. Trattandosi perciò di un rapporto, il suo valore può cambiare o perché muta il numeratore o perché cambia il denominatore, anche se è probabile che cambino entrambi. Nel caso del tasso di partecipazione le variabili che dobbiamo osservare sono la forza lavoro e la popolazione in età lavorativa. Per conoscere la forza lavoro dobbiamo sommare gli occupati (oltre 147 milioni di persone a dicembre 2016) ai senza lavoro (circa 6,5 milioni sempre a dicembre). E quindi, per calcolare il tasso di partecipazione, rapportare questa somma alla popolazione in età lavorativa.
E così arriviamo alla terza differenza fra il dato del 1977 e quello del 2017. Avere una disoccupazione più bassa a parità di tasso di partecipazione è possibile a patto che aumentino coloro che non cercano lavoro pur essendo in età lavorativa, ossia i cosiddetti inattivi. E in effetti i dati confermano questa tendenza.
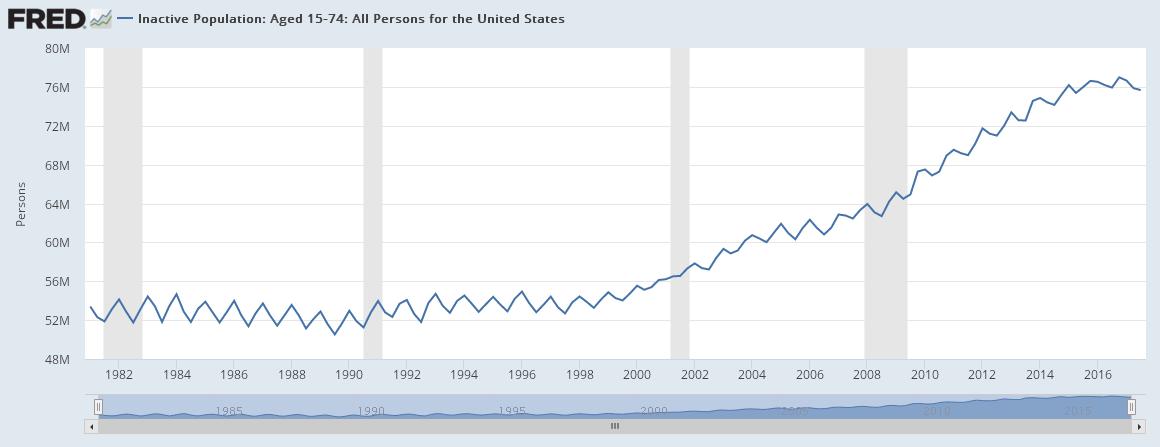
Pure ammettendo che una parte di questa notevole crescita del tasso di inattività dipenda dal fatto che molti preferiscono continuare gli studi, è curioso osservare che il numero degli inattivi è sostanzialmente stabile lungo gli anni ’80 e ’90 per cominciare a impennarsi a partire dagli anni 2000, un arco di tempo troppo breve per pensare che in qualche modo non sia connesso a fenomeni tendenziali. La stranezza si amplifica se questo grafico si confronta con quello che misura l’andamento della popolazione in età lavorativa.

Come si può osservare nell’ultimo ventennio del XX secolo la popolazione in età lavorativa è aumentata di quasi 40 milioni di unità senza che a ciò abbia corrisposto un sostanziale aumento degli inattivi. Al contrario, dal 2000 in poi la popolazione in età lavorativa è aumentata di circa 25 milioni di unità quasi quanto gli inattivi, passati dai 56 milioni dei primi anni 2000 a oltre 76 milioni. Non essendo entrati nella forza lavoro, questi inattivi non risultano disoccupati né occupati. E questo spiega perché il tasso di disoccupazione sia molto basso oggi mentre era più alto nel 1977, quando gli inattivi erano circa 52 milioni.
Questo curioso esito – ossia una ripresa del mercato del lavoro con bassa partecipazione a causa di elevata inattività – sembra dia nutrimento al vero tarlo che rode dall’interno la ripresa Usa (e non solo quella degli Usa): la bassa produttività. Anche qui c’è una curiosa similitudine con gli anni ’70: il tasso di crescita del pil pro capite per lavoratore è tornato al livello di quegli anni.

Se tale andamento dipenda da questioni demografiche, dall’alto debito, dal ciclo finanziario o dalla conformazione stessa del mercato del lavoro Usa – part time e lavoro autonomo – è questione aperta. Sappiamo solo che non si intravedono spiragli di miglioramento. La ritrovata fiducia potrà pure far dimenticare questa evidenza. Ma non per sempre.
(1/segue)
Cronicario: L’Italia in rosso che se ne infischia di Moody’s
Proverbio del 15 gennaio La carta non può riavvolgere il fuoco
Numero del giorno: 291 Prodotti agroalimentari italiani con certificazione Ue di qualità
Siccome la sfiga ci vede benissimo, come ricorda il contro-proverbio sulla fortuna cieca, mi sorprendo poco osservando come la notizia che a novembre il debito pubblico italiano sia sceso (per modo di dire) di 14,7 miliardi, collocandosi all’invidiabile livello di 2.275 miliardi, esca in contemporanea con il vaticinio di Moody’s dedicato ai debiti sovrani dell’eurozona, che esibisce questa perla.

Non vi consumate gli occhi cercando di capirci qualcosa: noi siamo l’unico rosso che agita il toro della speculazione, passata, presente (anche se sonnacchia) e soprattutto futura, specie adesso che stiamo vedendo una campagna elettorale con dei programmi economici stellari.
Promesse talmente farlocche che ci credono tutti, e anche Moody’s a quanto pare – e poi dice che solo i fessi danno retta ai politici – tanto è vero che il nostro paese, secondo la nota agenzia, rimane l’unico con una prospettiva negativa sul rating proprio perché riflette il rischio che “le future politiche del governo non affrontino il maniera sostenibile le sue vulnerabilità a shock economici o finanziari”.

Personalmente l’unico shock non è tanto scoprire che persino la Grecia, secondo i fenomeni di Moody’s, ha prospettive migliori delle nostre sul suo rating sovrano. Quanto scoprire che l’Italia in rosso – finalmente dirà qualcuno – se ne infischia di Moody’s. Per dire, ecco come la vede il nostro ministro dell’Economia: “L’Italia ha dimostrato di avere una classe dirigente in grado di mettere i conti in ordine e allo stesso tempo di promuovere la crescita”.

Se questa è l’aria che tira, allora fa bene la Commissione Ue a lanciare la sua consultazione pubblica per trovare la soluzione al vero fenomeno del nostro tempo.
Che fare? Facile: non date retta ne a Moody’s né a Padoan. Leggete il Cronicario.
A domani.
Il mattone italiano s’è ammalato di vecchiaia
L’ultima release Istat sui prezzi delle abitazioni sottolinea una caratteristica purtroppo poco osservata nelle cronache immobiliari, ossia il crescente dualismo nei prezzi fra le abitazioni nuove e quelle esistenti. Eppure il dato è drammaticamente evidente, pure se celato dal dato aggregato dell’Ipab (indice prezzi abitazioni). Quest’ultimo, nel terzo trimestre del 2017 è diminuito dello 0,5%, che però è il saldo approssimato della diminuzione dei prezzi delle abitazioni esistenti, scese dello 0,7, e dell’aumento dei prezzi di quelle nuove (+0,3%).
Il dato congiunturale viene confermato anche da quello tendenziale, che si può osservare da questo grafico.

In sostanza il 2017 è stato l’anno in cui la divergenza fra le due classi di abitazioni si è confermata e si è ampliata. “Su base annua – scrive Istat – persiste la diminuzione dei prezzi (-0,8%), che si accentua rispetto al trimestre precedente (era -0,2%). La flessione tendenziale e il suo ampliamento sono imputabili esclusivamente ai prezzi delle abitazioni esistenti (-1,3%, da -0,5% del secondo trimestre 2017), mentre quelli delle abitazioni nuove salgono dello 0,6% (da +0,3%). Pertanto, il differenziale tra la variazione tendenziale dei prezzi delle abitazioni esistenti e quella dei prezzi delle abitazioni nuove si conferma negativo e si amplia portandosi a -1,9 punti percentuali (da -0,8)”.
Se allunghiamo lo sguardo il problema è ancora più visibile. “Rispetto alla media del 2010, primo anno per il quale è disponibile la serie storica dell’IPAB – scrive Istat – nel terzo trimestre 2017 i prezzi delle abitazioni sono diminuiti del 15,2% (-2,0% le abitazioni nuove; -20,5% le esistenti)”. Quindi il problema del nostro mercato immobiliare, che non riesce a superare una fase di stagnazione vagamente regressiva, dipende in larga parte dal patrimonio più datato, che evidentemente non riesce a vincere la sfida del mercato. Il mattone italiano s’è ammalato di vecchiaia e non si riesce bene a capire come dovrebbe ringiovanire.
Questa osservazione, ovviamente, si focalizza sui problemi dell’offerta. Ma qualcosina dev’essersi inceppato anche sul lato della domanda, visto che sempre Istat rileva come le compravendite del settore residenziale, pure se in aumento, abbiano ridotto la loro ampiezza per il quinto trimestre consecutivo, e ciò malgrado la “generosità” delle banche e i tassi rasoterra. Il picco si è raggiunto nel secondo trimestre 2016, quando le compravendite aumentarono del 23,2%. Nel terzo trimestre 2017 sono cresciute appena dell’1,5%, segno che anche la domanda sta rallentando. Forse qualche responsabilità in questa situazione ce l’ha l’andamento dei redditi, che malgrado sia in ripresa è ancora vagamente depresso.
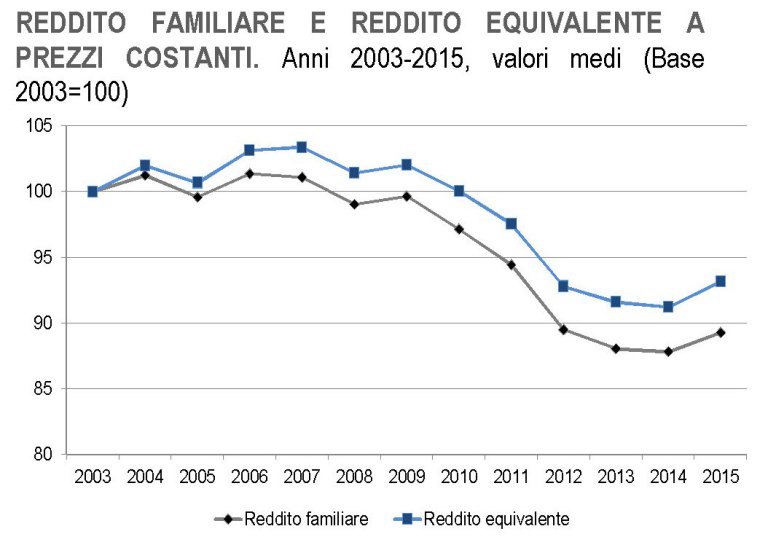
In ogni caso rimane il fatto: il mercato immobiliare italiano è ancora stagnante. E questo non fa bene a nessuno. A cominciare dalle banche.
Cronicario: Il quarto segreto di Anghela provoca un’eurezione
Proverbio del 12 gennaio Il destino è un mare senza sponde
Numero del giorno: 6,3 Incremento % produzione auto in Italia a novembre 2017
Dopo lo svelamento del terzo segreto di Fatima non ci resta che attendere quello del quarto segreto di Angela, che si legge Anghela, all’origine di grandi stupori nelle cancellerie europee, testimoni attonite del nuovo matrimonio del barbutissimo socialdemocratico Herr Schulz, che ha ceduto, alla faccia di chi ne dubitava, alle grazie della matrona Mutti.

E pensare che solo a novembre scorso…
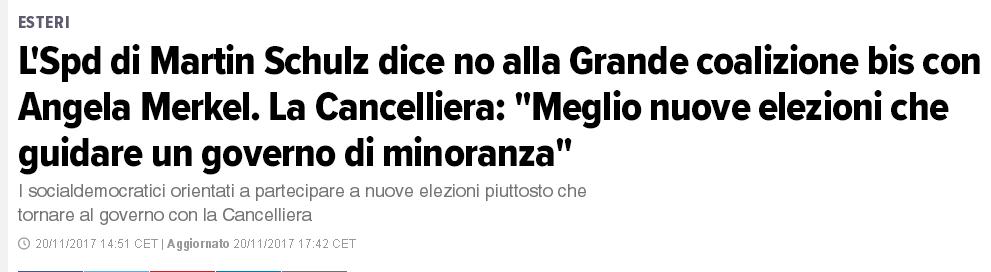
E vabbé. Oggi il nostro Schulz celebra la ritrovata armonia coniugale parlando di “un risultato eccezionale”, come uno sposino dice di sé stesso dopo la prova del talamo. E come ha fatto Anghela, si chiedono basiti i corvacci che già ne disegnavano il tramonto, a fargli cambiare idea? Qual è il suo segreto?

Ma siccome un segreto è un segreto, probabilmente non lo sapremo mai. Contentiamoci del miracolo di un accordo sul quale nessuno avrebbe scommesso e che somiglia e un gigantesco salvagente per i destini dell’eurozona. Vi do giusto un paio di elementi su cui riflettere. Una delle prime dichiarazioni della neonata grande coalizione ha riguardato l’intenzione di voler aumentare i fondi destinati all’Unione europea “in modo che possa mettere in pratica meglio i suoi compiti”, pure a costo di “contributi maggiori della Germania nel bilancio europeo”.
Il secondo elemento è l’impennata dell’euro, ormai in fase eurone.
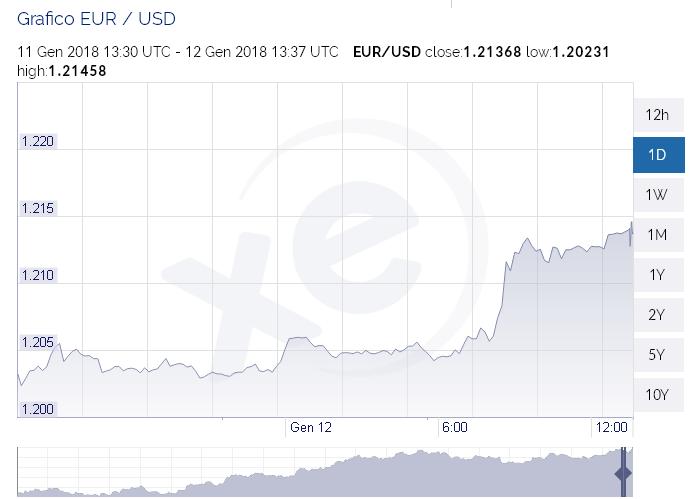
Notate l’eurezione all’orario in cui le agenzie battevano la notizia dell’accordo. Poi siccome sono notoriamente sadomaso mi dilungo persino a leggere i dettagli del contratto matrimoniale e scopro che fra le tante cose che han messo d’accordo moglie e marito ci sono anche robusti aumenti di paghetta per i figli, ossia i bambini tedeschi. Non dico per dire: aumenterà l’ammontare della Kindergeld, la somma che le istituzioni fanno arrivare ogni mese nelle tasche delle famiglie per ognuno dei figli, al momento poco meno di 200 euri a bambino. E poi ci saranno contributi per il doposcuola, gli asili nido gratuiti e tutte quelle cose meravigliose e perfettamente logiche in un paese che ha un enorme problema di natalità come si può vedere in questo grafico.
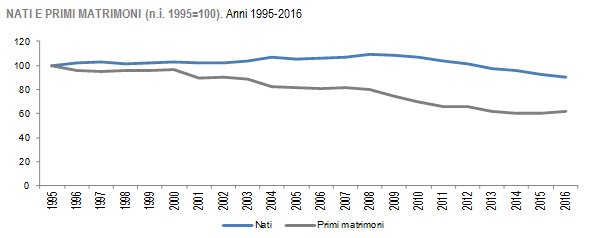
Come dite? Quello è il grafico della natalità in Italia? Caspita è vero. Infatti noi abbiamo il bonus bebé che dura un anno e l’Ape social per i nonni baby sitter.
Ora i saputelli dicono che bisognerà aspettare pasqua per vedere il nuovo governo tedesco in tutto il suo splendore, visto che serviranno più di due mesi, oltre ai quattro già trascorsi dalle elezioni finora per trovare un accordo, per individuare chi ne farà parte. Caso vuole che anche da noi la pasqua dovrebbe servire a far resuscitare un governo dopo le elezioni marzoline. Una vera rimpatriata.

Ma lasciamo da parte la politica, che già ce n’è fin troppa in giro, e torniamo un attimo a farci due conti perché c’è un’altra controindicazione in agguato, oltre a quella sulla bilancia delle merci, nel ritorno dell’eurone. Guardate qua.

Come vedete, le famiglie eurodotate risparmiano in media il 12% del loro reddito lordo e ne investono poco più dell’8%. Che ci fanno col resto?
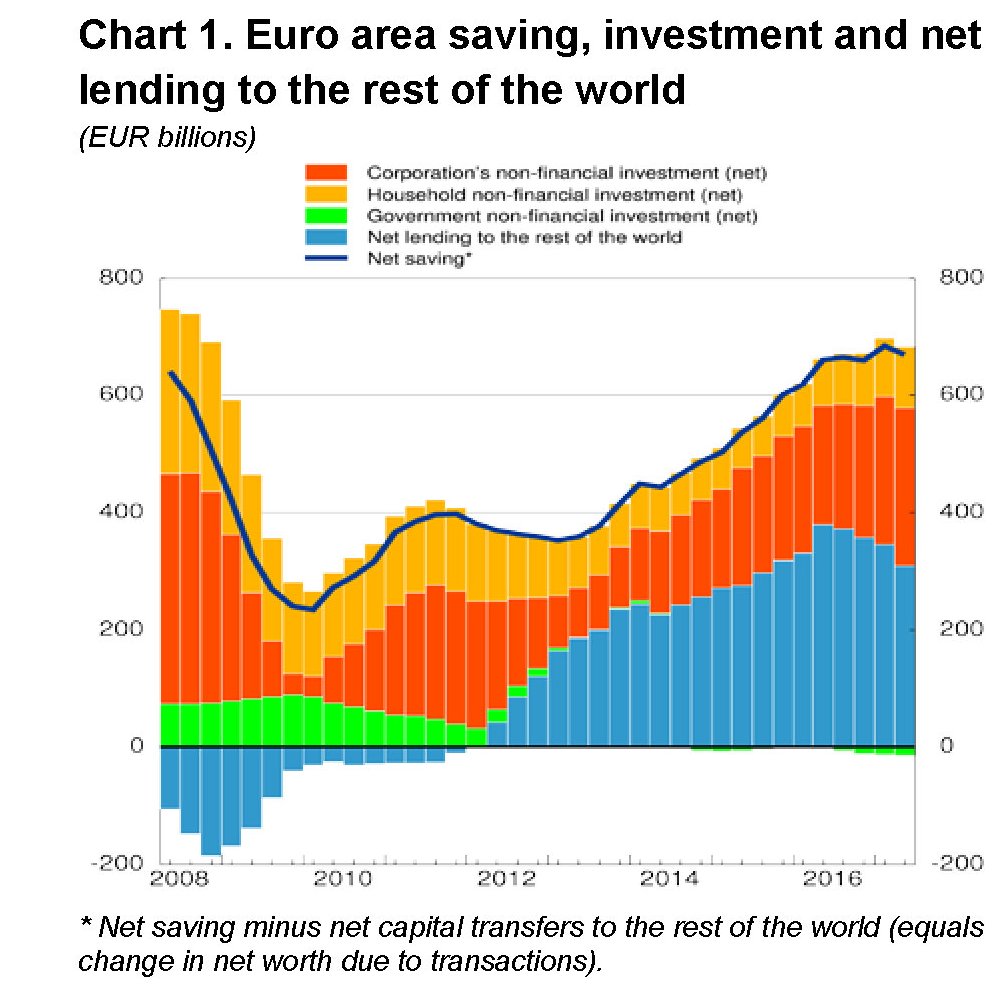
Ecco, questo non è un segreto: lo prestano al resto del mondo. E ci guadagnano pure bei soldini. Il saldo dei redditi primari, che misura la somma algebrica fra le rendite che l’eurozona incassa dall’estero e quelle che paga all’estero, nel terzo trimestre del 2017 è stato positivo per 38,7 miliardi, proseguendo una serie positiva che dura ormai da anni. I ricchi sono sempre tirchi, lo sanno tutti. E noi rischiamo di diventarlo sempre di più. Saluta Anghela.
A lunedì.

