
Etichettato: cartolina the walking debt
Cartolina. Back to work

A quanto pare la gente ha deciso di tornare a lavorare, oppure, più semplicemente, ha trovato più conveniente farlo, dopo l’infarto della produzione generato dalla pandemia. La Great Resignation, che ha tenuto impegnate le migliori intelligenze del nostro tempo per almeno quindici minuti, sembra insomma, che si stia consegnando alla storia delle nostre mitologie. Persino i salari, cresciuti bruscamente – vuoi per risposta all’inflazione, vuoi perché l’offerta di lavoro scarseggiava mentre la domanda delle imprese si risvegliava – iniziano a mostrare segni di normalizzazione, e peggio per chi, come noi italiani, ha perso questo treno. Torniamo più o meno mestamente alle nostre abitudini, e ci convinciamo che si debba lavorare per vivere. Almeno per i prossimi quindici minuti.
Cartolina. Piccoli subprime crescono
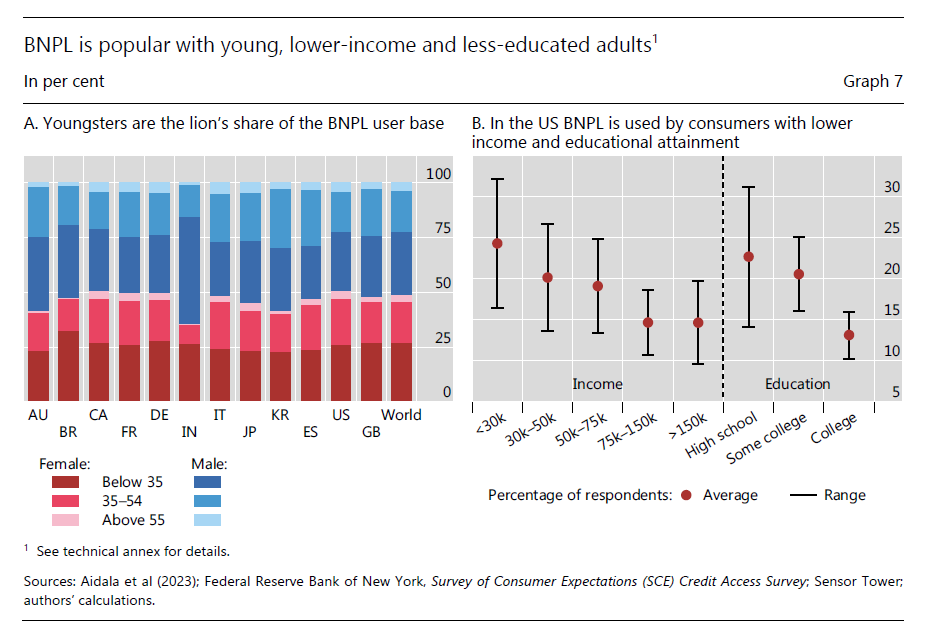
Si osserva una straordinaria coerenza nel nostro mondo, dove nuove forme di credito subprime, ossia prestiti a chi non se li può permettere, nascono e si sviluppano mano a mano che aumentano, proprio grazie alla fisionomia della nostra economia, i soggetti immeritevoli di credito. Il debito è la migliore forma di inclusività che siamo stati in grado di immaginare. Perciò nulla di strano che le le nuove forme del suo svolgersi – ad esempio il buy now, pay later (BNPL) – si indirizzino sempre più ai giovani, che sono quelli meno attrezzati, per reddito e conoscenza della vita, a valutarne le complessità. Far crescere giovani subprime, d’altronde, ha il vantaggio di addestrarli al pensiero che non avranno mai abbastanza reddito per poter soddisfare i loro desideri, visto quant’è malpagato il lavoro, e insieme che questo non è un problema, perché qualcuno gli presterà il denaro di cui hanno bisogno. Due piccioni con una fava.
Cartolina. L’inflazione del governo

“L’aumento dell’inflazione nel 2022 è stata accompagnato da un importante aumento delle unità di profitto”, scrive l’Ue in uno dei suoi ultimi rapporti, utilizzando il grafico che vedete sopra dove il contributo dei profitti aziendali si osserva declinante a partire dal 2022, dopo un notevole incremento nei periodi precedenti. Quindi sì: l’inflazione “è stata accompagnata” dai profitti delle imprese, ma non solo. Si osserva altresì che questo accompagnamento è stato molto ben secondato dal contributo delle tasse del governo, che dopo la moderazione del periodo Covid sono diventate gagliarde, e dal costo unitario del lavoro. Di quest’ultimo la Commissione scrive che “tende ad essere la componente più persistente dei cambiamenti nel deflatore del pil”. Nel senso che l’inflazione da costo del lavoro ce la teniamo più delle altre. E l’inflazione del governo? Di ciò di cui non si può parlare si deve tacere, diceva il filosofo.
Cartolina. La crescita degli altri
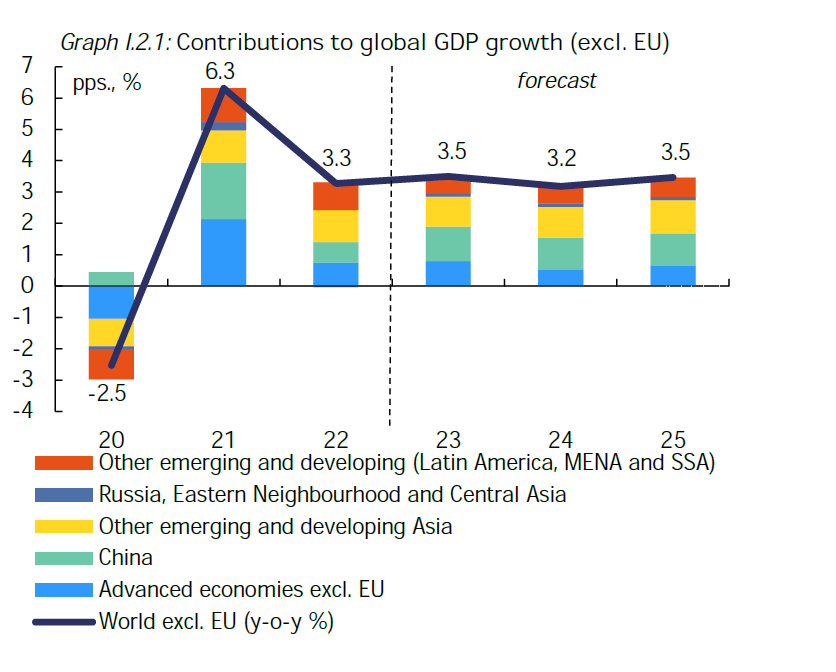
Il grosso della crescita mondiale, un po’ meno dei due terzi, oramai arriva dai paesi cosiddetti emergenti, che messi insieme emergono benissimo. Da noi arriva la differenza, che ormai conta poco, anche perché siamo sempre meno, e tuttavia pesa tanto. Una contabilità appena più avveduta di quella che può essere contenuta nello spazio di un grafico metterebbe facilmente in evidenza che molto dell’emersione degli emergenti viene alimentata dai capitali degli avanzati, ormai declinanti. Per cui sarebbe giusto dire, una volta per tutte, che l’economia è qualcosa di più della somma della nostra crescita con quella degli altri. E’ una cosa che ci riguarda tutti nello stesso modo. Questo non vuol dire che siamo tutti uguali. Vuol dire che l’economia siamo tutti noi. Far crescere questa consapevolezza e quella economica è praticamente la stessa cosa.
Cartolina. La Cina resta vicina

Per fortuna ogni tanto ci ricordano che le passioni si pagano, in un modo o nell’altro. O, per dirla in maniera diversa, che ogni inclinazione conduce necessariamente laddove prevede la misteriosa forza di gravità che regola le relazioni sociali. Sicché non dovremmo stupirci più di tanto che il trascorso innamoramento europeo per la Cina – ma dovremmo dire dell’intero Occidente – rimanga visibile nei collegamenti che ancora ci legano al gigante asiatico, come accade in un matrimonio che si sogna di interrompere, ma non si può. Che si voglia o non abbracciarla, la Cina resta vicina.
Cartolina. Caro affitto

Mentre sappiamo tutto del caro mattone, inteso come andamento dei costi per l’acquisto di un’abitazione, sappiamo assai meno, perché fa meno notizia, sull’andamento dei canoni d’affitto, che in teoria sono l’alternativa per chi non ha abbastanza risorse da impegnarsi in una compravendita. In teoria. Perché se guardiamo cosa è successo negli Usa, dove i canoni di locazione, non appena la pandemia ha iniziato a mordere meno, sono aumentati del 16 per cento in un anno, c’è da dubitare che l’affitto sia una soluzione facile a un problema difficile. Poi certo i canoni si sono raffreddati, ma nel frattempo avevano offerto un notevole contributo alla crescita dell’inflazione. In Europa, guardando alla Germania come punto di riferimento, la situazione non sembra meno preoccupante. I canoni sono cresciuti fra il 3 e il 4 per cento l’anno negli ultimi dieci anni, con picchi a sfiorare il 6 per cento nella seconda metà degli anni Dieci. Avere un tetto sulla testa, insomma, è sempre più un affare da benestanti. Si fa per dire.
Cartolina. C’era una volta il mattone

I prestiti al settore privato ormai resistono solo negli Stati Uniti, che hanno notoriamente mandibole robuste quando si tratta di sgranocchiare debiti. In Europa ormai sono a zero, in Gran Bretagna addirittura decrescono. No c’è da stupirsi che i prezzi del mattone, che tanto devono al credito generoso, siano collassati ovunque. Semplicemente, il mattone, complice le politiche sparagnine delle banche centrali e i tassi ormai proibitivi, saluta e se ne va. Un lungo ciclo, per quanto altalenante, iniziato nei primi Duemila sembra essersi definitivamente chiuso. E poiché l’inflazione sembra assai resiliente, bene che vada ci terremo i tassi a questo livello assai più a lungo di quello che si pensava anche solo sei mesi fa. Conclusione: meno mattone per tutti. A meno che i prezzi non scendano talmente da compensare i rincari del credito. Ma bisognerebbe sempre pensare bene a cosa si desidera. Potrebbe realizzarsi.
Cartolina. Cresceremo meno, cresceremo tutti
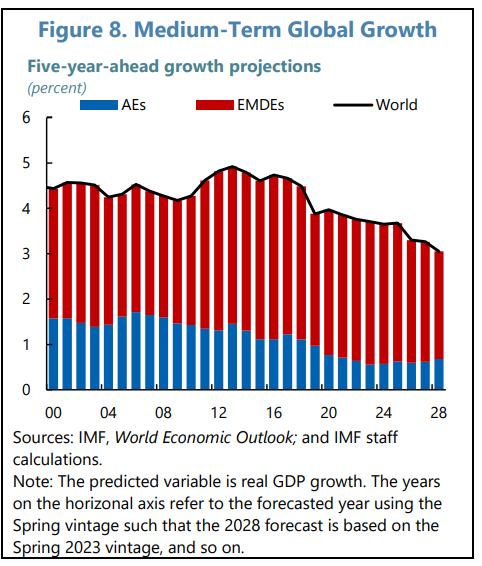
Bisognerà pur decidersi a guardare il bicchiere mezzo pieno, visto che la consuetudine a fare il contrario conduce solo a uno sterile malumore. E perciò cominciamo subito: sappiate che secondo il Fmi la crescita globale declinerà per i prossimi cinque anni, però – ed ecco la buona notizia – ci sarà. Certo non saranno i bei tempi (ma poi lo erano davvero?) dei primi Duemila, quando il mondo galoppava a oltre il 4 per cento di crescita l’anno. Ma in fondo non ce la caveremo così male, visto che comunque dovremmo (dovremmo) rimanere sopra il 3 per cento. Non era quello che volevano tutti? Rallentare intendo. Smetterla di correre. Il mondo al 4 per cento peraltro ci ha portato guerre, pandemie, conflitti commerciali, rancori per la globalizzazione. Forse camminando al tre per cento impareremo a volerci più bene. Sennò bisognerà far di meglio. Magari scendere al due.
Cartolina. Banche o non Banche?
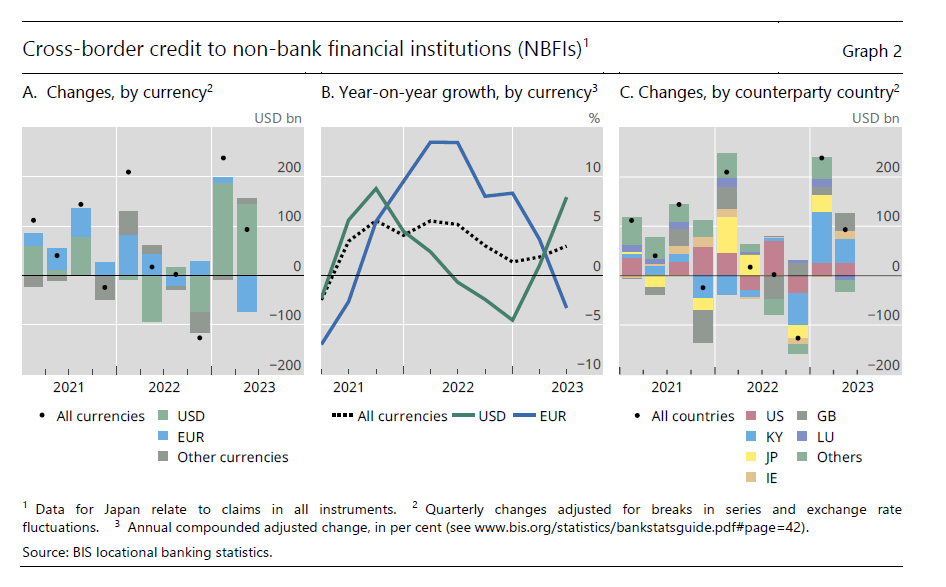
I prestiti delle banche alle non banche, ossia quelle istituzioni finanziarie che non sono banche ma che si comportano come banche, sono ancora in crescita nella prima metà del 2023. Addirittura di 331 miliardi, per lo più finiti nei grandi centri finanziari nel mondo. Lo dico meglio. Le banche hanno prestato 331 miliardi alle non banche nei primi sei mesi del 2023 finendo in qualche modo per sostenere la loro propensione a fare le banche – prestare soldi a qualcuno – anche se non lo sono. Questo qualcuno, chiunque esso sia, dovrà pagare quanto basta per garantire un guadagno sia alle banche che alle non banche. Sull’identità di questo qualcuno si accettano scommesse.
Cartolina. Deflussi Emergenti
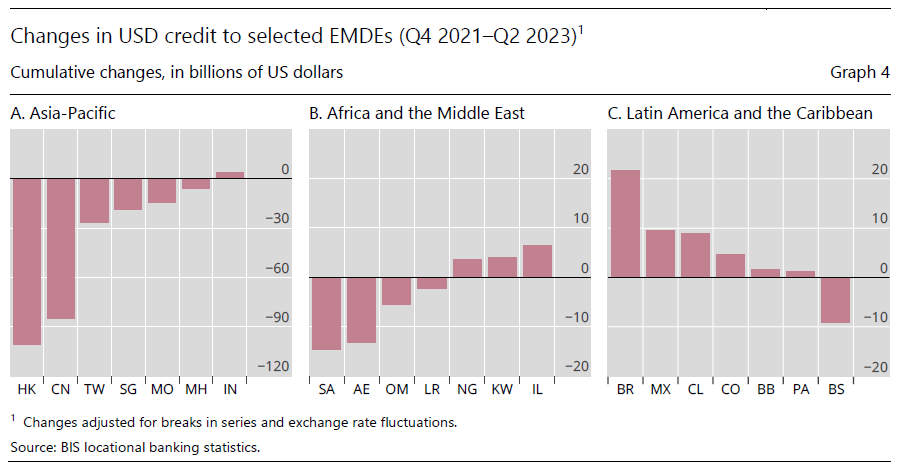
In questo mondo che cambia una cosa non cambia affatto: piove sempre sul bagnato. Parafrasando il proverbio, piove sempre denaro dove c’è già, a danno di chi ne ha sempre meno. Perciò, ora che la globalizzazione cerca nuove strade, con la conseguenza che i prestatori si fanno guardinghi, accade che gli afflussi finanziari verso le economie avanzate rimangano sostanzialmente stabili, mentre aumentano i deflussi (4 per cento in un anno) a danno dei paesi Emergenti che ne avrebbero un gran bisogno per irrobustire la loro economia, e quindi noi la nostra. Abbiamo sentito tutti ripetere che i paesi emergenti hanno bisogno di sostegno da parte dei paesi forti per non diventare un loro problema. Ma il denaro è sordo. In compenso ci vede benissimo.

