
Etichettato: cartolina the walking debt
Cartolina: I salari Usa crescono, ma anche no

Viviamo immersi in un mondo di narrazioni, la cui fondatezza è basata esclusivamente sul numero di persone che le condividono, scritte apposta per costruire certezze. Per cui suscita scontento chi dubita, chi offre strapuntini di ragionamento, chi – semplicemente – cerca dimostrazioni. Una delle storielle più ripetute in queste settimane, nelle quali le borse rifiatano dopo aver corso fino all’inevitabile infarto, è che la crescita dei salari Usa abbia acceso il motore dell’inflazione, che da anni gira a bassa intensità, e ciò potrebbe indurre la Fed a fare più di ciò che sta facendo per alzare i tassi di interesse, con conseguenze potenzialmente distruttive sui mercati finanziari. Gli osservatori più occhiuti e consapevoli sanno bene quanto fragile sia questa catena di ragionamenti, ma tanto basta ad accendere il dibattito, e così sia: l’inflazione sale per colpa della crescita dei salari, le borse calano per la paura della Fed. Facile e rassicurante. Rimane poca attenzione per chi voglia sapere oltre a credere. Giusto due righe per guardare ai dati che mostrano come, nel migliore dei casi, prendendo a esempio il dato sui guadagni orari, l’aumento reali dei salari al novembre 2017 sia stato di circa il 4% rispetto al livello di giugno 2009. Scusate se è poco.
Cartolina: La Grande Trasformazione dei media
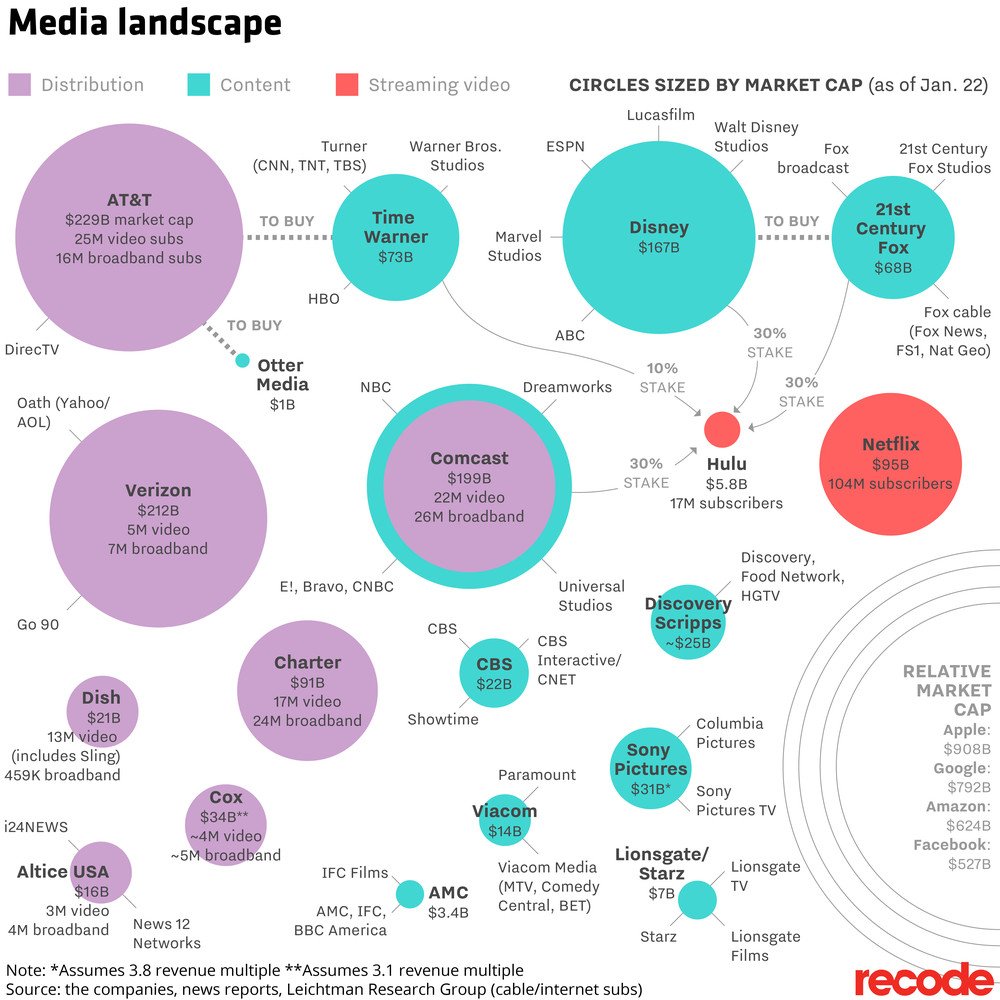
Provare a capire che sarà di quel piccolo mondo antico di giornali, radio, televisioni, con i suoi riti e le sue insopportabili manie, una volta che la Grande Trasformazione iniziata negli Usa sarà portata a compimento è esercizio arduo anche per i previsori più spericolati. E’ difficile far congetture che non siano distopiche: i media, ormai strutture complesse con le radici in forma di cavi sottomarini che fioriscono sul nostro smartphone, grazie al quale ci trasformano in user onnivori e saccenti. Stomaci parlanti. Media noi stessi infine, sempre da soli pure se con milioni di follower. Ma poiché nessuno conosce il futuro, per adesso possiamo solo osservare Netflix, che ha creato dal nulla un mercato gigantesco usando le tecnologie di streaming, mentre At&T prova a conquistare Time Warner e la Disney compra la 21 Century Fox. I distributori di dati tentano di integrare i creatori di contenuti per realizzare il veicolo perfetto per l’intrattenimento digitale, il grande business del XXI secolo. Sullo sfondo s’intravedono i giganti del web. La capitalizzazione di uno solo di loro è superiore a quella di tutti i soggetti tradizionali messi insieme e già questo basta a valutarne il peso specifico in questo particolarissimo ecosistema. Facebook, Apple, Google e gli altri nascono già integrati. Sono nativi digitali. Stanno in cima alla catena alimentare. Nessuno conosce il futuro. Ma si può coltivare qualche sospetto.
Cartolina: La pace costa più della guerra

Quasi nove anni son trascorsi da quando l’allora presidente Obama promulgò uno degli stimoli fiscali più costosi della storia recente Usa per rianimare un’economia ancora profondamente prostrata dal crack del 2008. Gli americani non fecero in tempo a digerire il maxi salvataggio da 700 miliardi del loro sistema finanziario (poi ne verranno impiegati solo 450), deciso nel 2008 col programma Tarp, che il nuovo governo dovette farsi carico di sovvenzionare una straordinaria quantità di misure per stroncare la recessione e la sfiducia che stavano divorando il paese. Il Congresso approvò misure per 787 miliardi, mostrando ancora una volta di non badare a spese. Dentro c’erano tagli fiscali per 288 miliardi, benefit per i disoccupati per altri 224, e 275 di fondi per contratti federali, forniture e prestiti. La ripresa arrivò e tutto è bene quel che finisce bene. Pure se a conti fatti l’ufficio del Congresso ha scoperto che l’American Recovery and Reinvestment Act, questo il nome del gigantesco provvedimento, è costato al contribuente più di quanto previsto: 840 miliardi in nove anni. Per avere un termine di paragone, le operazioni militari in Iraq, fra il 2002 e il 2014, sono costate meno, “appena” 812 miliardi. La pace è più costosa della guerra. Adesso l’hanno scoperto anche gli americani.
Cartolina: Il vero costo della vita negli Usa

Appartiene ai misteri socioeconomici la ragione per la quale la speranza di vita negli Usa sia la più bassa fra i principali paesi avanzati. E s’infittisce persino, questo mistero, osservando come laggiù si sperasse di arrivare a quasi 70 anni nel 1960 e da allora siano arrivati poco sopra i 78, nel 2015, malgrado gli straordinari progressi realizzati per ogni dove. In Giappone, ad esempio, ultimo nel 1960 con 67,6 anni e oggi a sfiorare gli 84, poco sopra di noi. Capire perché invece negli Usa il trend abbia iniziato a rallentare a partire dagli anni ’80 fino a diventare oggi il paese più ricco del mondo e insieme quello con la speranza di vita più bassa è molto difficile. Forse è colpa del cibo, come ipotizzano gli economisti della Fed, o magari dello stress, della mancanza di esercizio fisico o dell’assunzione di tossine. Ma, “anche se conoscessimo le ragioni precise, oggi le condizioni sarebbero diverse?”, si domandano. Probabilmente no. Il vero costo della vita negli Usa non ha a che fare col denaro. Riguarda il tempo.
Cartolina: Little (debt) Italy
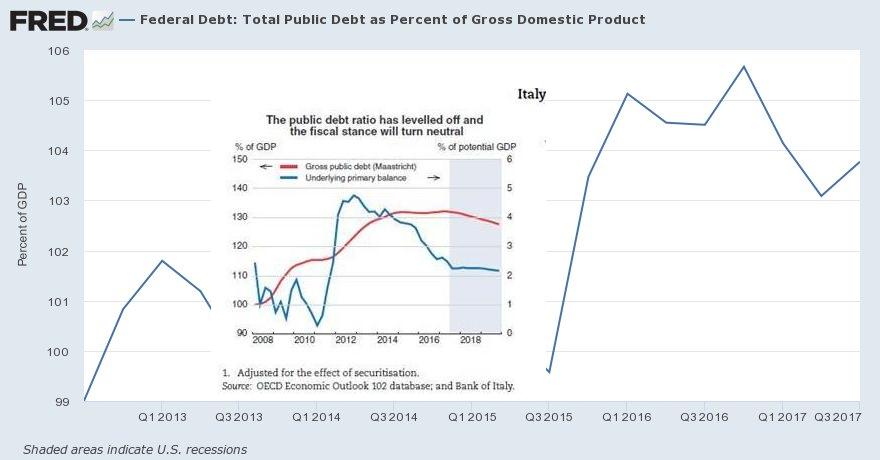
Il debito pubblico totale degli Stati Uniti, nota la Fed, è ormai stabilmente sopra il 100 per cento del pil dalla fine del 2012, dopo una lunga corsa in salita iniziata col nuovo secolo, quando i guasti della cosiddetta new economy, lo condussero dal 54 al 60 per cento in un paio d’anni. Fu un’anteprima del grande spettacolo andato in scena dal 2007 in poi, quando la consapevolezza di dover salvare da se stesso il sistema finanziario Usa, e quindi quello globale, condusse il governo a non risparmiarsi, e quindi non risparmiare. Sicché dal sonnacchioso 65 per cento di fine 2007 si arrivò all’80 per cento di fine 2009 e da lì, gradino dopo gradino ben oltre il tetto del 100 per cento del pil, che noi italiani frequentiamo da un ventennio abbondante. Eravamo più o meno da quelle parti prima del 2008. Ma mentre gli Usa arrivavano, noi stavamo già ritornando da dove venivamo: lassù e sempre più in alto, ormai a circa il 130 per cento del pil, prosciugando il nostro avanzo primario per servire le nostre mille prebende. La Little Italy (dal grande debito) fa tendenza negli Usa, tuttavia. E d’altronde è sempre stato così.
Cartolina: Le signorie dell’effimero (e del fatturato)

Sono bastati un pugno di anni alle compagnie che vivono del web per raddoppiare i ricavi. Più che raddoppiarli. Gli altri settori, quelli che amministrano le noie della nostra vita quotidiana, vivacchiano. Ma i padroni del websoft, che amministrano le gioie dell’effimero, prosperano. Gli analisti di Mediobanca ci dicono infatti che queste compagnie devono il loro successo principalmente a due fattori: l’e-commerce e la gestione delle piattaforme social, metafore neanche troppo celate del desiderio compulsivo e del narcisismo che albergano in ognuno di noi. E subito si capisce che parliamo di giganti del calibro di Amazon o Facebook, ma anche del più recente Netflix che, sempre in un pugno di anni, ha quasi decuplicato il suo valore di borsa. Queste società nuotano letteralmente nella liquidità, che tengono immobilizzata nei loro forzieri. Alcune, come Facebook, non hanno neanche debiti. Altre, come la capofila di Google, Alphabet, hanno un capitale netto tangibile pari a 30 volte i debiti finanziari. In sostanza sono grossi e invincibili come tirannosauri. Il nostro bisogno ossessivo d’esser connessi e zuppi di informazioni più o meno futili consente loro di lucrare persino sui nostri dati personali. Sicché i loro profitti crescono ripidamente, mentre il loro talento fiscale per l’elusione gli evita di pagare tutte le tasse che dovrebbero. Soprattutto, più che società sarebbe più corretto chiamarle signorie, visto che gran parte di queste entità sono legate col filo doppio delle azioni privilegiate ai fondatori, che con un pugno di azioni controllano come signori rinascimentali le loro comunità. Il cittadino digitale del XXI secolo abita le signorie dell’effimero (e del fatturato). E lì vive, a caro prezzo, inconsapevole e felice.
Cartolina: La sfiducia dei benestanti
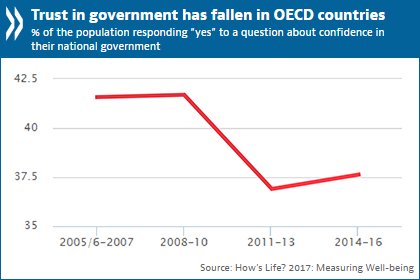
La fiducia nei governi è caduta nei paesi Ocse, dice l’organizzazione parigina, in uno dei suoi tanti studi che provano a fotografare lo spirito del tempo. E chissà perché mi sembra del tutto ovvio che sia così, né mi stupisce che questa caduta di fiducia nei paesi benestanti del mondo, ché tali in gran parte sono i partecipanti all’Ocse, si sia consumata fra il 2008 e il 2011, quando l’economia diede prova così cattiva di sé e i governi di conseguenza. Malgrado si tenda a dimenticarlo, dall’economia alla politica il passo è brevissimo e le popolazioni ci mettono poco ad accusare il governo ladro, quando piove. Perciò nessuno stupore che al picco del malumore, intorno al 2011, appena poco più del 35 per cento rispondesse sì alla domanda se avesse fiducia nel proprio governo. Ossia che più di due cittadini su tre non ne avessero affatto. Lo stupore semmai è che prima del disastro la quota di popolazione fiduciosa nel governo fosse di poco superiore al 40 per cento. Mi domando di cosa si fidino, queste popolazioni benestanti e li sospetto di una certa ingratitudine nei confronti del sistema che li ha coccolati per così tanti decenni. Ma in fondo non è questo il punto. Il problema è che la sfiducia è una malattia che dal capro espiatorio politico finisce col contagiarsi al sentimento economico. Dall’economia alla politica il passo è brevissimo, abbiamo detto. Vale anche il contrario.
Cartolina: Il disinteresse “imperiale” verso il costo del denaro
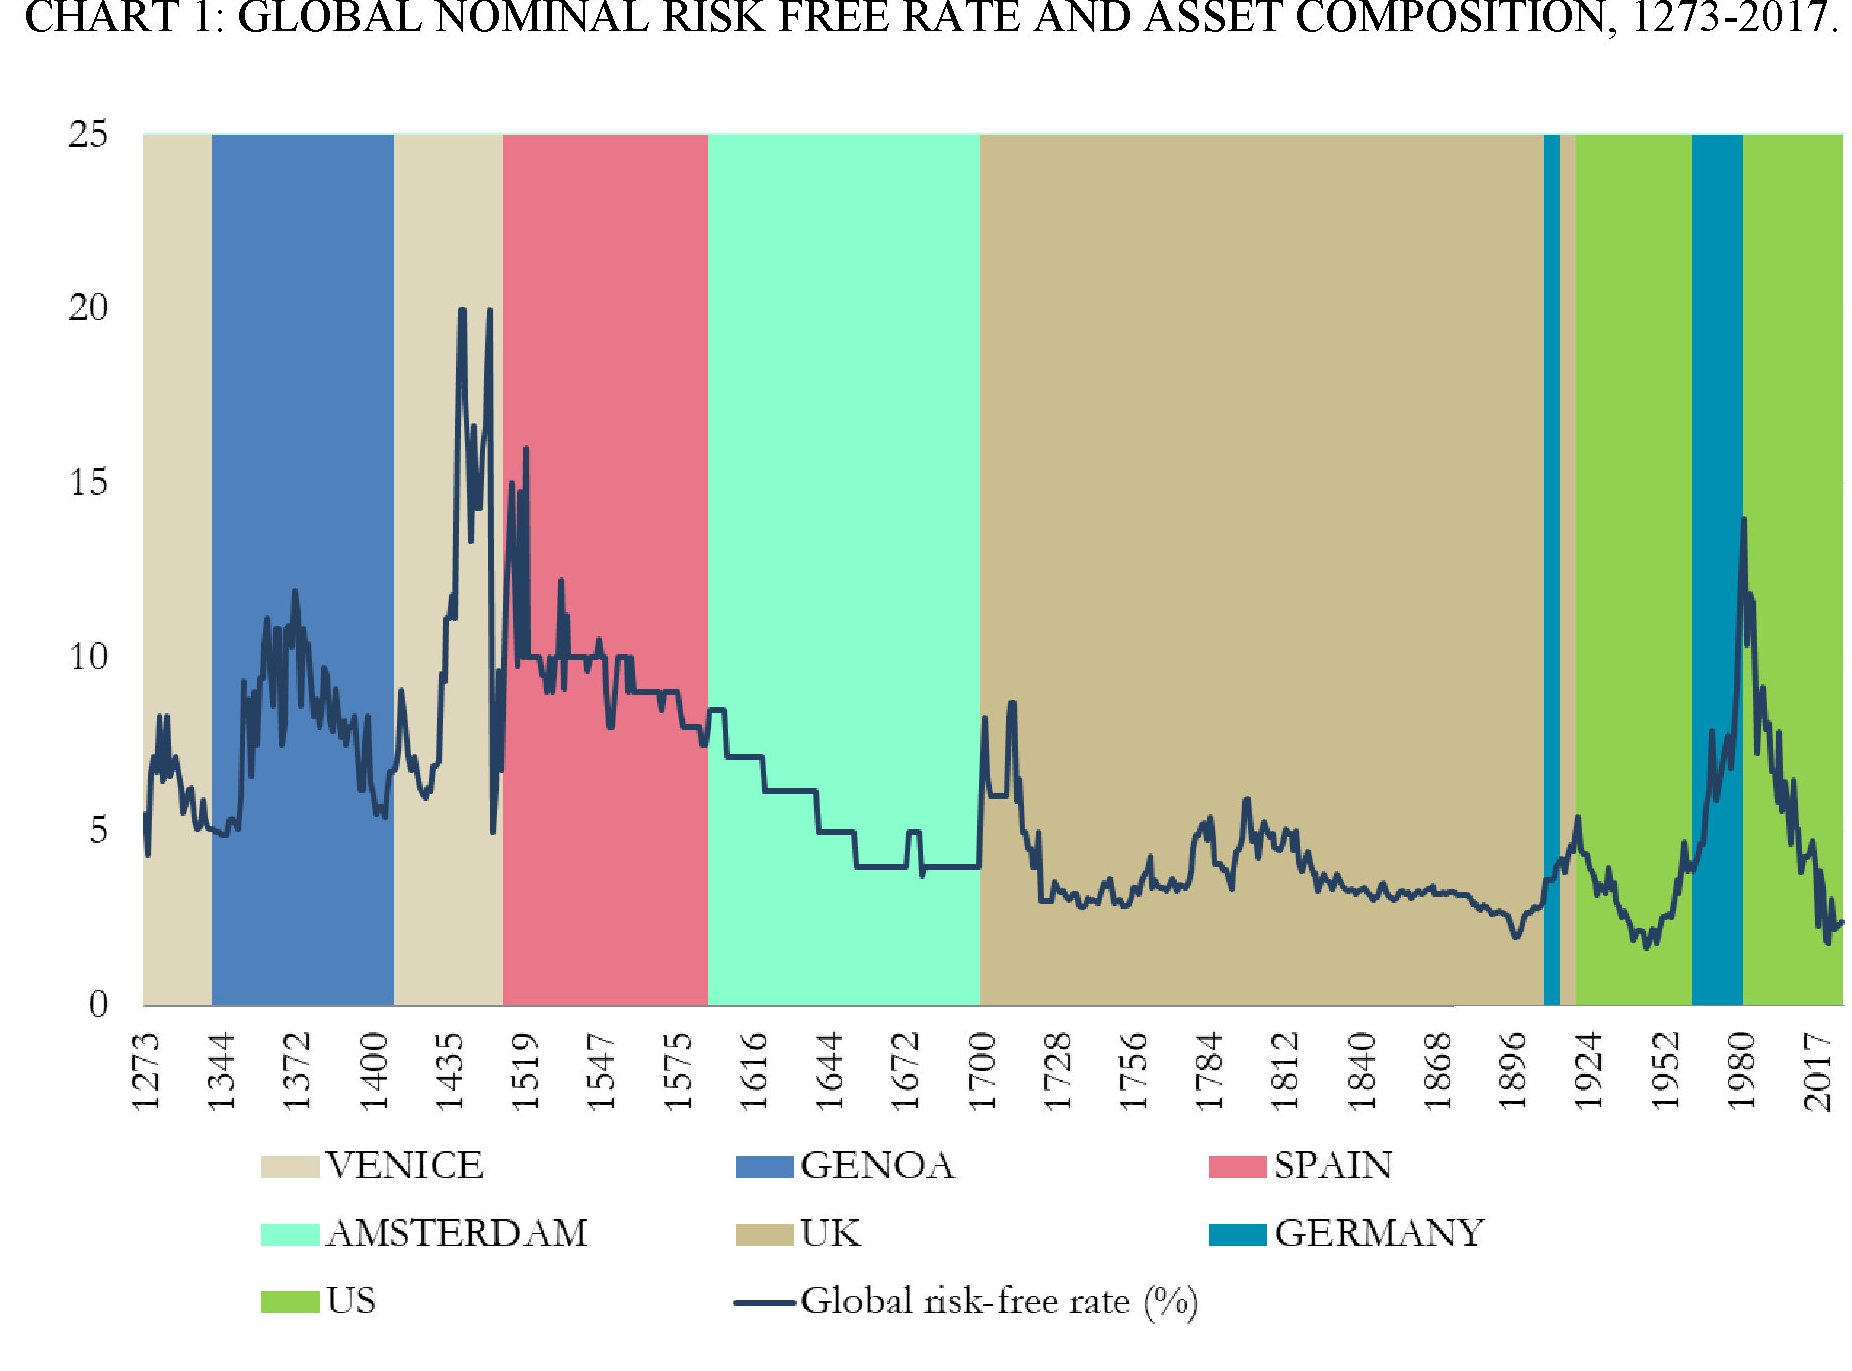
Sfoglio un bel paper della BoE che racconta sette secoli di tasso di interesse, letti attraverso la lente del cosiddetto tasso risk free, ossia quello che si assegna ad asset considerati privi di rischio, ruolo ai quali si candidano naturalmente i bond dei governi. Di alcuni almeno. E osservo che la storia e la geografia di questi tassi illustra ogni volta un racconto simile: una nazione diventa finanziariamente dominante, e quindi i suoi bond vengono considerati risk-free, e da quel momento in poi i tassi cominciano a calare. Si osserva con chiarezza nel passaggio dal periodo veneziano a quello olandese, così come in quello da quest’ultimo a quello britannico, e persino nel piccolo intervallo fra il 1961 e il 1980, quando il bund tedesco surclassò per un breve periodo come asset risk free il treasury Usa, sconvolto dall’inflazione, almeno fino a quando Paul Volcker, all’epoca presidente della Fed, non decise di dichiararle guerra. Ma pure da allora, ossia da quando gli Usa riaffermarono il loro dominio imperiale sui mercati finanziari, il tasso non ha mai cessato di scendere, arrivando oggi al suo minimo da settecento anni. Sia colpa di quella che i teorici chiamano stagnazione secolare o di un abuso di manipolazioni monetarie, come sospettano altri, non lo sappiamo. Sappiamo solo che gli imperi hanno la tendenza a disinteressarsi del costo del denaro. E si vede.
Cartolina: Quando eravamo azionisti
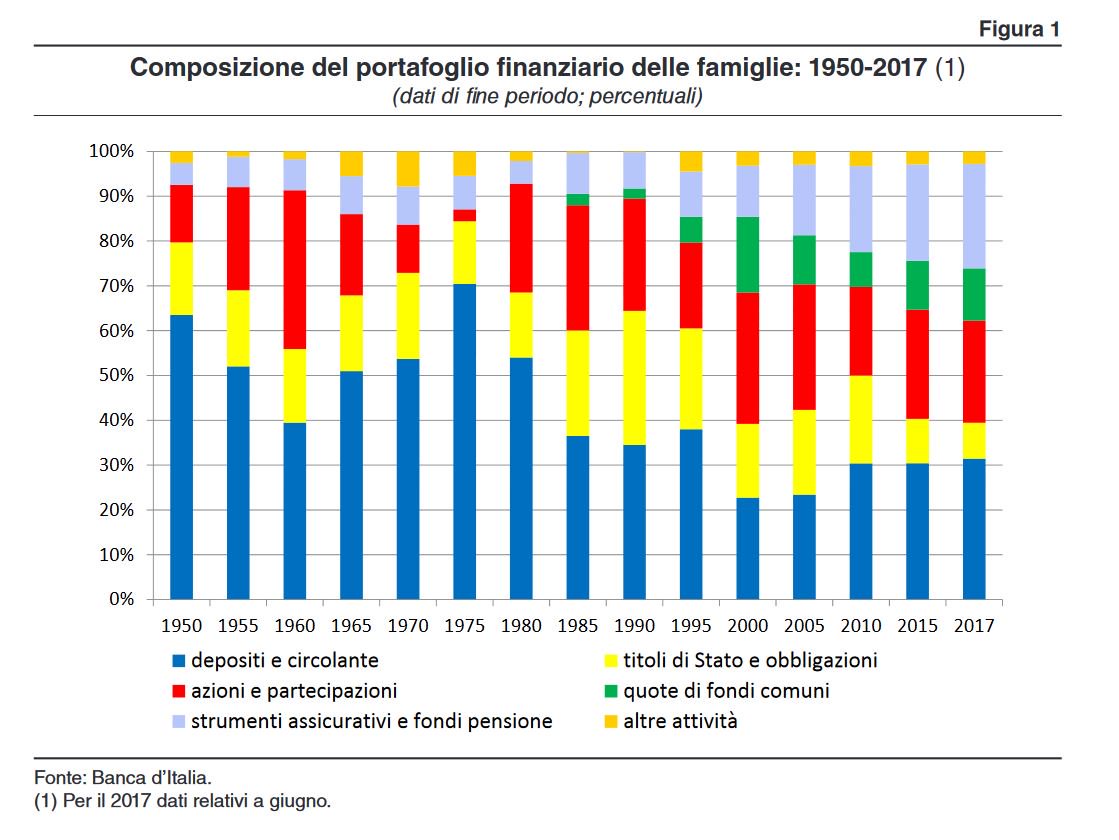
Guardo la composizione degli asset delle famiglie italiane dal 1950, illustrata di recente dalla Banca d’Italia, e noto con sorpresa che mai più, dopo il 1960, gli italiani ebbero una quota così rilevante di azioni sul totale dei loro attivi. Dopo il 1950, quando, ancora poveri e di cultura contadina, tenevamo più del 60 per cento dei nostri risparmi in banca, il capitalismo ben temperato del dopoguerra trasformò gli italiani in impavidi azionisti che spostavano il denaro dalle banche e lo portavano in borsa. Sono i miracoli della crescita di quegli anni, che non rivedremo più. Poi l’incantesimo si rompe. Già nel 1965 la quota di azioni sul totale crolla e risalgono i depositi. Eppure erano ancora gli anni del boom, mi dico. Ma poi mi torna in mente un vecchio libro che raccoglie le memorie di Guido Carli, dove l’ex governatore della Banca d’Italia, lamentava la nazionalizzazione dell’energia elettrica e la nascita dell’Enel che, a suo dire, aveva distrutto il nascente mercato azionario italiano, trasformando di fatto l’impavido piccolo investitore in qualcos’altro. Forse aveva ragione forse no. Ma d’altronde quelli erano anche gli anni dell’Iri di Giuseppe Petrilli e dello Stato interventista. Il mercato diventava fuori moda e così la passione per il capitalismo. E così, dieci anni dopo, gli italiani, nel pieno della bufera dell’inflazione a due cifre, tornavano a investire il loro risparmio per il 70 per cento nei conti correnti o lo tenevano liquido. Più di quanto facessero nel 1950. La passione per il capitalismo dura poco se lo Stato gli fa concorrenza.
Cartolina: Casa dolce casa

Cosa rimane del ciclo immobiliare espansivo che ha investito tutto il mondo, travolgendolo all’inizio del XXI secolo? Rimane una notevole ricchezza patrimoniale che nell’ultimo quindicennio è cresciuta per tutti e che per molti, dove l’espansione dura ancora, continua ad aumentare. La ricchezza è cresciuta anche per coloro che hanno riempito di cronache piagnucolose gli anni delle vacche magre, quando sono arrivate le perdite. Il calo spagnolo, uno fra i più vistosi e commentati, è stato di un robusto 33 per cento, ma a fronte di guadagni che hanno sfiorato il 150 per cento nei primi otto anni del secolo. L’Irlanda, altro caso di scuola, ha perduto il 36 per cento, ma ha guadagnato il 102 per cento quando il mattone volava. E persino noi italiani abbiamo spuntato un guadagno reale netto del 45 per cento sull’intero periodo. Certo spaventa quel 150 per cento di crescita del mattone neozelandese, di sicuro eccezionale, così come stupisce la deflazione immobiliare del Giappone, che ha perso il 27 per cento di valore nei tempi buoni e ha guadagnato un povero 1 per cento mentre i prezzi calavano un po’ ovunque. Ma aldilà degli estremi, la storia ci dice che in media, e quindi al lordo di tante eccezioni, i paesi avanzati hanno avuto rendimenti reali dal mattone del 7 per cento l’anno negli ultimi 45 anni. Il mattone, nel lungo periodo, resiste a tutto. Salvo che ai terremoti, ovviamente. E al Fisco.

