
Etichettato: maurizio sgroi
Le ragioni dietro il miglioramento dell’export italiano
Gli ultimi dati di Bankitalia sull’andamento dei nostri conti con l’estero confermano il buon andamento del nostro saldo corrente, che ormai trova alimento anche nei redditi primari, ma soprattutto confermano il ruolo rilevante che il commercio internazionale ha avuto nella ripresa dell’economia italiana. Le merci, che erano diventate fonte di deficit, sono diventate di fatto il nostro salvagente dalla metà del 2012 e gradualmente si sono trasformate in un agile vascello che ci ha condotto fuori dai marosi della crisi. Certo grazie anche a una congiuntura particolarmente favorevole – si pensi ai costi declinanti dell’energia – ma una buona parte del merito ce l’ha anche il nostro settore esportatore, che evidentemente ha saputo affrontare un cambiamento a dir poco epocale.
Trovo conferma di questa ipotesi in un paper diffuso di recente sempre dalla Banca d’Italia (Back on track? A macro-micro narrative of Italian exports) dedicato proprio all’analisi, sia a livello micro che macro, delle esportazioni italiane negli ultimi vent’anni. In estrema sintesi, emerge che la crisi vissuta dall’export italiano già nel periodo precedente la crisi del 2008-9, quando la performance è ulteriormente peggiorata a causa del collasso internazionale degli scambi, è il frutto dell’interazione di tre fattori: l’apprezzamento del cambio reale effettivo, la notevole specializzazione settoriale in ambiti molto più esposti alla concorrenza dei paesi emergenti e l’elevata incidenza di esportatori di piccole dimensioni. Lo studio osserva che a partire dal 2010, probabilmente anche a causa del miglioramento del ciclo economico, inizia un miglioramento strutturale dell’export italiano, che inizia a focalizzarsi su produzioni meno esposte alla concorrenza estera e a maggiore valore aggiunto, e lascia ipotizzare che il processo di selezione innescato dalla crisi abbia “rafforzato in modo strutturale la popolazione degli esportatori italiani, rendendola maggiormente in grado di fronteggiare shock negativi e di tenere il passo con la domanda estera”.
Per arrivare a queste conclusioni sono necessarie lunghe premesse – l’analisi è basata sulle merci e non sui servizi, dove l’Italia è molto cresciuta meno che altri paesi – e una gran mole di dati, l’ultimo dei quali è il più eloquente. Dal 2010 l’export italiano è cresciuto in media di mezzo punto percentuale più velocemente della domanda estera e la quota sul commercio mondiale è rimasta sostanzialmente stabile, dopo un lungo declino. Inoltre “si è ridotto il gap nei confronti della Germania”, ossia del campione di questi venti anni di commercio internazionale. E’ terminato un ciclo negativo che si trascinava da un decennio abbondante e che aveva visto peggiorare drasticamente le nostre esportazioni.
Bankitalia isola tre periodi di osservazione. Il primo fra il 1999 e il 2007, quindi appena prima dell’ingresso dell’euro e alla vigilia della grande crisi. Poi fra il 2007 e il 2010, ossia al culmine della crisi. E infine dal 2010 al 2016, quando inizia la ripresa. In sostanza, quindi si osserva un arco di tempo lungo quasi vent’anni. Questi andamenti sono visualizzabili da questi grafici e da questa tabella.
Gli anni neri dell’export italiano, come abbiamo visto, sono stati determinati da almeno tre fattori che hanno a che vedere con la competitività di prezzo – peggioramento del REER – e di prodotto, con i nostri esportatori molto esposti alla concorrenza dei paesi emergenti, Cina in particolare, che dal 2001 in poi, data di ingresso nel WTO, iniziava a inondare il mercato con le sue merci. Questo grafico ci consente di apprezzare quanto fossimo esposti (e non preparati quindi) a questa concorrenza. Per dirla con le parole degli economisti autori dello studio, “il segmento caratterizzato da un’alta esposizione alla pressioni che arrivavano dalla Cina ha pesato per più della metà nel calo complessivo della quota dell’Italia nel mercato estero fra il 1999 e il 2015” circa “un decimo del peggioramento della performance italiana rispetto a Germania e Spagna”. Il cambiamento valutario e l’apertura dei mercati ai cinesi, insomma, non sono stati un buon viatico per la salute del nostro settore esportatore, popolato fra l’altro da piccole imprese che non avevano la forza per affrontare fenomeni globali di questa portata, dovendo pure fare i conti con la concorrenza “interna” all’eurozona di paesi come la Germania e la Spagna, nei confronti dei quali l’Italia perdeva quote di mercato.
Questo trend, aggravato dal collasso globale post 2008, ha iniziato ad invertirsi a partire dal 2010, anche se i suoi effetti sul Pil sono stati affievoliti dal calo della domanda interna registrato fra il 2012 e il 2013. E ciò malgrado “l’export italiano ha significativamente supportato la crescita del Pil”. Le nostre imprese esportatrici “si sono dimostrate capaci di aggiustamento in accordo con le condizioni esterne più efficacemente di prima e di affrontare la fase recessiva”. Da qui la domanda se tale aggiustamento sia strutturale o semplicemente frutto delle circostanze mutate. La risposta è si e no. “I fattori ciclici e temporanei possono aver giocato un ruolo: a competitività di prezzo è stata favorita dal deprezzamento dell’euro così come anche alcuni aggiustamenti di prezzi relativi nei confronti della Germania e alcuni sviluppi di breve termine della domanda globale in alcuni settori che hanno dato un contributo favorevole alla specializzazione italiana. Ma questi effetti positivi sono stati controbilanciati dalla debolezza della domanda domestica”. Aldilà dei fattori temporanei, è interessante osservare che “la specializzazione del settore esportatore si è spostata verso settori (veicoli e farmaceutica) meno esposti alla pressioni dei competitori cinesi e verso produzioni che sono particolarmente efficaci nell’attivare valore aggiunto domestico (cibo e bevande). Inoltre, il processo di selezione scatenato dalle eccezionali difficoltà incontrate da micro e piccole imprese, sia prima che durante la crisi finanziaria globale, potrebbe avere rafforzato strutturalmente la popolazione degli esportatori italiani, rendendola più resistente a shock negativi e più capace di sfruttare nuove opportunità”. Le crisi, insomma, al netto dei disastri che provocano nascondono anche opportunità, almeno per chi riesce a coglierle.
E tuttavia, alla fine dei conti, considerando l’intero periodo (1999-2016), e avendo come punto di riferimento il commercio di beni valutato a prezzi correnti (alcune questioni metodologiche legate al deflatore degli scambi suggeriscono di preferirli ai prezzi costanti), emerge che il commercio italiano è stato significativamente sotto-performante sia nei confronti della Spagna che della Germania, mentre è andato meglio nel confronto con la Francia, malgrado un peggioramento della competitività di prezzo, migliorata solo verso la Spagna.
Rimane da capire se stiamo ben attrezzati ad affrontare il commercio del futuro, che si annuncia sempre più sbilanciato verso i servizi nei confronti dei quali siamo ancora deboli, a differenza di quanto si è registrato nel settore delle merci. In tal senso, lo studi suggerisce di spostare l’attenzione sul miglioramento della produttività, piuttosto che sul cambio nominale e la competitività di prezzo. Poi c’è la questione della geografia delle nostre esportazioni, che potrebbe continuare ad avere un impatto negativo, anche se diminuito rispetto al passato. Abbiamo la fortuna, poi di non aver profondi rapporti commerciali con l’UK – a differenza ad esempio della Germania – e quindi la vicenda Brexit almeno su questo versante non dovrebbe riservarci brutte sorprese. Mentre sul versante dei prodotti, risultiamo ancora abbastanza esposti alle pressioni competitive che arrivano dalla Cina e gli altri paesi che usano pagare poco i lavoratori. Non dovrebbe esserci un altro “shock cinese”, ma comunque sia i produttori italiani “molto probabilmente continueranno a soffrire più di quelli di altri paesi europei”. Fanno eccezione quelli specializzati in settori ad alta tecnologia. Complessivamente, insomma, non c’è da trastullarsi troppo.
La tiepida primavera dell’economia italiana
Viviamo, noi italiani, questa costante sensazione di precipizio. Il dover ogni giorno scalare ripidi appuntiti solo per trovarci arrampicati col fiatone lungo terrazze che affacciano sull’abisso, dove risuonano le voci che abbiamo imparato a riconoscere non appena iniziamo la vita pubblica. Voci che raccontano storie assai poco edificanti di inefficienza, corruzioni, spreco di risorse e di talenti, con la politica a condire di malversazione ogni autentico slancio di purezza che nasca dal cuore di un popolo che lentamente ha smesso di credere in se stesso, perché ama raffigurarsi assai peggio di quello che è, un po’ per vezzo, un po’ per abitudine, un po’ per colpa di una storia che ha tradito se stessa. Senonché, aldilà delle esagerazioni, che nutrono narrazioni giornalistiche e intellettuali grottesche, dove c’è spazio solo per le varie Gomorra della nostra società e mai per il talento e la capacità di stupire che ancora allignano fra noi, l’Italia comunque cova grandi inquietudini che derivano da scelte scellerate del passato che oggi domandano di essere ripagate. Sicché la tiepida primavera della nostra economia, che l’ultimo bollettino della Banca d’Italia fotografa in tutta la sua complessa articolazione, s’incrocia con uno dei vari approfondimenti che gli organismi internazionali ci dedicano – in questo caso Ocse – che racconta del triste primato della nostra senescenza sociale, che cova diseguaglianze crescenti, destinate a popolare di anziani poverissimi – i giovani di oggi – l’Italia di domani. La tiepida primavera italiana annuncia un inverno a venire freddo per molta parte della popolazione, atteso che gli anziani saranno sempre più numerosi.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Il problema dei giovani italiani è che sono troppo educati
Proverbio del 27 ottobre Chi prende più di quello che gli serve ruba a un altro
Numero del giorno: 3 Crescita % Pil Usa nel terzo trimestre
Lo so che educated in inglese significa istruito, e quindi so pure che overeducated vuol dire troppo istruito, ma quando leggo nell’ultimo capolavoro dell’Istat che i nostri giovani sono overeducated, prevale il false friend tipico dell’italiano undereducated e perciò equivoco: i giovani italiani sono troppo educati: per questo non trovano lavoro.

Anzi peggio. Nel 2016 il 38,5% dei giovani diplomati o laureati di 15-34 anni, parliamo di 1,5 milioni di ragazzi, hanno dichiarato che per svolgere adeguatamente il proprio lavoro sarebbe sufficiente un più basso livello di istruzione. Addirittura il 41,2% dei diplomati. Quindi delle due l’una: o abbiamo una scuola che sforna cervelloni, e non ce ne siamo mai accorti, o abbiamo una scuola inutile.
Se poi andiamo a vedere i dettagli, fra gli stranieri gli overeducated che si percepiscono tali sono il 69,1%. Dal che deduco che esiste anche una terza possibilità: che molti giovani facciano un lavoro poco qualificato.

Comunque sia, mi rimane fisso in testa che questo esercito di ragazzi soffra davvero di troppa educazione, più che di sovraistruzione. E se date un’occhiata al resto della release capirete anche voi il perché.

Parliamo di un 21% della popolazione che quando gli dice bene diventa celebre tre quattro volte l’anno – oggi è uno di quei giorni – per lo più quando si frigna sul tasso di disoccupazione giovanile, e dei quali ci si occupa con raro menefreghismo nei palazzi che contano. E soltanto la buona educazione, penso io, impedisce a questi 12 milioni 681 mila giovani di intonare una pernacchia all’unisono al Palazzo ogni volta che sentono parlare di riforma delle pensioni, come sta succedendo in questi giorni, che inevitabilmente scarica i costi peggiori su di loro.
E sempre la buona educazione frena questi ragazzi dal mandare a quel paese chi, commentando i dati, nota come solo quattro su dieci si dicono disposti ad emigrare, come se ormai non avessero altra scelta.
Per non parlare dell’opinione che dovrebbero coltivare (e manifestare con forza) di un paese le cui strutture pubbliche, elefantiache e costose, sono appena in grado di aiutare a trovar lavoro appena l’11,9% di chi lo cerca. Gli altri per una robusta maggioranza (quasi il 40%), si affidano a parenti e amici, altri ancora fanno da soli. Molti non ce la fanno e rimangono a spasso, senza manco avere più voglia di studiare, perché tanto sono già overeducated.

Ma no. Forse invece, cari ragazzi, dovreste iniziare a incazzarvi. Ma mi rendo conto che è venerdì e dovete affrontare il week end che è sempre impegnativo.
Ne riparliamo lunedì.
Egonomia – Il Secolo economico: Introduzione e indice
Questo è un nuovo progetto che cerca partecipanti e soprattutto sostenitori. Si tratta di un lungo viaggio nella storia economica dell’ultimo secolo, motivato dalle ragioni che trovate in questa introduzione e sulle quali perciò non mi dilungo. E’ un progetto ambizioso che richiede la risorsa più preziosa di cui disponiamo: il tempo. E, per conseguenza, il suo succedaneo più conosciuto: il denaro. Si tratta di un libro che segue idealmente la traccia iniziata con Tedioevo e precisata con le Metamorfosi dell’economia, usciti entrambi a puntate in questo blog. Cerchiamo sostenitori, quindi anche editori disposti a investire su una strategia di medio termine. Chiunque voglia dare una mano è benvenuto. Può contattarmi qui sul blog e studieremo insieme il da farsi. Grazie.
Introduzione – Fuori dal labirinto
Dobbiamo riavvolgere il filo per uscire dal labirinto. Sbrogliare la ragnatela della storia, intricata e naturalmente fraintesa, che ci imprigiona in ragionamenti sterili e prospettive false: nebbie sul nostro cammino che finiscono col confonderci. Ci smarriamo nel garbuglio della cronaca, di per sé caotica, immemori delle radici che hanno fiorito la trama del presente. E così perdiamo noi stessi.
Riavvolgere il filo significa trasformarsi in cacciatori di tartufi. Usare l’olfatto invece della ragione. Cercare la suggestione invece della spiegazione. Tornare da dove tutto è cominciato – senza pretese storiografiche, che sarebbero insensate – e da lì tracciare un affresco sulla parete del presente. Trasformare la scrittura in pittogramma.
La traduzione di tale geroglifico è affidata all’anima, non al pregiudizio della mente, perché l’anima comprende senza sapere ed è capace di rigenerare il nostro tessuto interiore, guastato dalle cicatrici della storia.
Uscire dal labirinto vuol dire smascherare l’Egonomia, grave malattia dello spirito, ossia del principio ordinatore della nostra realtà. Tale malanno, degenerato in ossessione maligna, risulta dal proliferare del capitale fittizio, ormai fuori controllo, manifestazione materica e insieme astratta del desiderio di eternità che maschera la nostra paura della morte. Questo travestirsi illusorio trova fondamento politico nella forza di pochi e nella debolezza di molti: masse omologate e complici senza più fisionomia che non sia quella di una bocca spalancata; pronte ad ingoiare i frutti velenosi di un benessere economico purchéssia. L’uomo economico, concepito secoli fa, è diventato l’individuo comune di oggi che misura egonomicamente tutte le cose. Un calcolatore a-relazionale. Misuriamo il mondo e noi stessi col metro monetario. Ciò che vale genera una corrispettivo o non vale. Quindi non è. L’avere
è diventato l’essere e il non avere implica il non essere. La riduzione dell’essere
all’economico è il peccato compiuto in un passato lontano ed ereditato dal nostro tempo, ignaro persino di doverlo espiare e anzi compiaciuto della sua maestosità.
La bulimia di oggetti coi quali ci circondiamo testimonia della nostra ansia di esistenza che sublimiamo con desideri effimeri, sapientemente indotti, che durano il tempo di essere esauditi, possibilmente a debito, giacché il sistema richiede di non poter essere limitato dalla finitezza delle risorse. Se il capitale fittizio fosse finito, noi saremmo finiti. Ossia proprio ciò che l’economania vuole celare e l’egonomista dimenticare. Pure a costo di vivere un simulacro di vita.
Dobbiamo perciò affilare i sensi per ritrovare il filo, tornare all’ingresso del labirinto e
lasciarcelo alle spalle, incamminandoci lungo una nuova storia che sia caotica ma vitale, fidando nel potere magico e taumaturgico della parola, principio risanatore perché creatore di logos.
Questo cammino inizia qui.
Indice
Definizioni
Introduzione- Fuori dal labirinto
Parte I Illustrazione
Puzzle (1918-2018)
Parte II Via coi Venti
Prove generali (1919-1929)
Parte III I Trenta ingloriosi
Echi del presente (1930-1939)
Parte IV L’economia in guerra
Le nuove armi dell’economia (1940-1945)
Parte V I Trenta (in)gloriosi
Ouverture: Exit strategy (1946-1951)
Andante: Ripartenza (1952-1957)
Allegresse: Boom (1958-1967)
Grave: Bust (1968-1971)
Furioso: Redde rationem (1972-1979)
Parte VI Il ciclo(ne) degli Ottanta
Danni collaterali (1980-1989)
Nel cuore del Regno (1990-1993)
La quieta tempesta (1994-2007)
Spiaggiamento (2008-2018)
Conclusione: La fine del Secolo economico
Cartolina: L’inflazione francamente se ne infischia

Hiroshi Nakaso non tradisce mai, neppure per un attimo, la sua fede granitica nella teoria del central banking, mentre racconta l’epopea della politica monetaria del Giappone durante un seminario alla Fed di New York. Rivendica con patriottico orgoglio, lui che da vent’anni lavora nella banca centrale di cui è vicegovernatore, che la sua BoJ, prima al mondo, ha sperimentato lo zero lower bound – i tassi a zero – nel 1999 e il QE nel 2001, aprendo la via alla nostra contemporaneità. E illustra con grande compiacimento le ultime diavolerie messe in campo dalla sua banca, che hanno nomi astrusi come Yield curve control o inflation-overshooting commitment. In pratica vogliono solo dire che la BoJ non si risparmierà, né risparmierà moneta, per trasportare un’inflazione riluttante verso l’agognata soglia del 2% che in Giappone non si vede da vent’anni, ossia da quando sono iniziati gli sforzi eroici della BoJ. L’ultimo dei quali risale al settembre 2016, quando la banca ha annunciato che avrebbe aumentato la base monetaria finché l’indice dei prezzi al consumo (CPI) non avesse accelerato ben oltre il 2% di target su base annua per un periodo prolungato, aprendo di fatto le porte alla nouvelle vague delle moderne banche centrali: alzare i target che non riescono a raggiungere. Come un centometrista che si proponga di raddoppiare la velocità che non riesce a raggiungere. Tale eroismo non ha impedito che il CPI si affossasse. E solo quando ammette che il target sui prezzi non è stato ancora raggiunto che il nostro banchiere sembra dubitare della sua medicina. Ma è solo un attimo. La BoJ continuerà a fare quello che ha sempre fatto, e con sempre maggiore impegno e fantasia, per far risalire l’inflazione. La quale, purtroppo, francamente se ne infischia.
Cronicario: L’Odissea dell’altro Supermario: quello della Bce
Proverbio del giorno Un piccolo tarlo può far cadere un grande albero
Numero del giorno: 150 Numero dei comuni italiani che si sono uniti
Sarà capitato anche a voi di avere a che fare con un moccioso sotto i dieci (o sopra i trenta oggi tutto è possibile) che fa il conto alla rovescia nell’attesa di un nuovo videogioco, questa peste internazionale che ormai non risparmia (e non fa risparmiare) più nessuno. Per cose che succedono, a me è capitato di finire in un giro di comunicazioni informali – diciamo così – che conteggiavano alla rovescia l’uscita del prossimo Supermario che io, deviato da questioni noiose come quelle economiche, ho subito scambiato per il solo e l’unico: quello che abita a Francoforte. Mi sbagliavo.
Era questo Supermario che aspettavano tutti. E l’ho capito solo perché a un certo punto è venuto fuori che sarebbe uscito domani, mentre io facevo la fila già da stamattima per il Supermario che oggi deve spiegare il futuro del QE. Ho sbagliato di poco però. Con l’originale, il mio Supermario ha in comune di dover affrontare un’odissea niente male: il viaggio di ritorno verso la normalità monetaria, la sua Itaca.
La prima tappa dell’Odissea di Supermario di Francoforte è cominciata oggi con l’annuncio dei tassi fermi “ben oltre l’orizzonte del QE” e dell’acquisto di titoli dimezzato da 60 a 30 miliardi al mese da gennaio a settembre prossimi. Ma hai visto mai, possono pure cambiare idea se lo cose vanno male. Gli acquisti di titoli potranno aumentare o essere prolungati anche dopo settembre, dice il consiglio della Bce, che conferma che reinvestirà i titoli in scadenza in strumenti di pari durata e quantità. Investimenti che a un certo punto saranno “massicci”, dice Draghi.
Ovviamente seguendo la stella cometa dell’inflazione, il mitico target del 2%: la bussola sulla cui sensatezza è ragionevole nutrire ampi dubbi.
Una cosa sulla quale non dovremmo dubitare, invece, è che la pacchia monetaria sta finendo. L’Eurosistema ha 300 miliardi di titoli di stato italiano in pancia, l’80% dei quali nel bilancio della Banca d’Italia, di fatto divenuta l’investitrice di ultima istanza del nostro governo al posto delle banche commerciali, che infatti stanno lentamente cedendo titoli di stato. Su cosa ci aspetta dal 2018 e soprattutto dal 2019, specie se l’inflazione torna a salire, ci sono ben pochi dubbi.
Anche per noi si prepara una bella Odissea, se ci pensate: dovremmo imparare a far quadrare i conti senza l’auto di mamma Bce. La normalità fiscale è la nostra Itaca, popolata da eserciti di proci affamati di prebende da dare e da avere. Non a caso Draghi, nel corso della conferenza stampa, ha ribadito l’importanza che i paesi adottino comportamenti coerenti con i loro obblighi europei, a cominciare dal rispetto dei trattati. Voi ci credete?
Perciò sia che vi abbeveriate alle parole del Supermario di Francoforte, sia che aspettiate di giocare (da domani) col Supermario di Nintendo, chiedetevi quale sia la vostra personalissima Odissea, visto che a quanto pare ci tocca a tutti.

A domani.
Le colpe del fisco nella diseguaglianza Usa
Abbiamo già accennato a come le scelte fiscali contribuiscano non poco a determinare, almeno secondo quanto dice il Fmi, i trend crescenti di diseguaglianza che affliggono molti paesi avanzati. Un’analisi recente pubblicata dalla Fed di S.Louis ci consente di stringere il fuoco sul caso statunitense che ha il pregio di manifestare alcune particolarità che contraddicono alcune evidenze empiriche abbastanza assodate. Una delle quali mostra una sorta di correlazione fra il livello del reddito pro capite e il tasso di diseguaglianza all’interno di un paese. Per dirla in altro modo, i paesi più ricchi tendono ad avere tassi di diseguaglianza minori di quelli più poveri per una serie di ragioni, non ultima i sistemi di redistribuzione più efficienti.
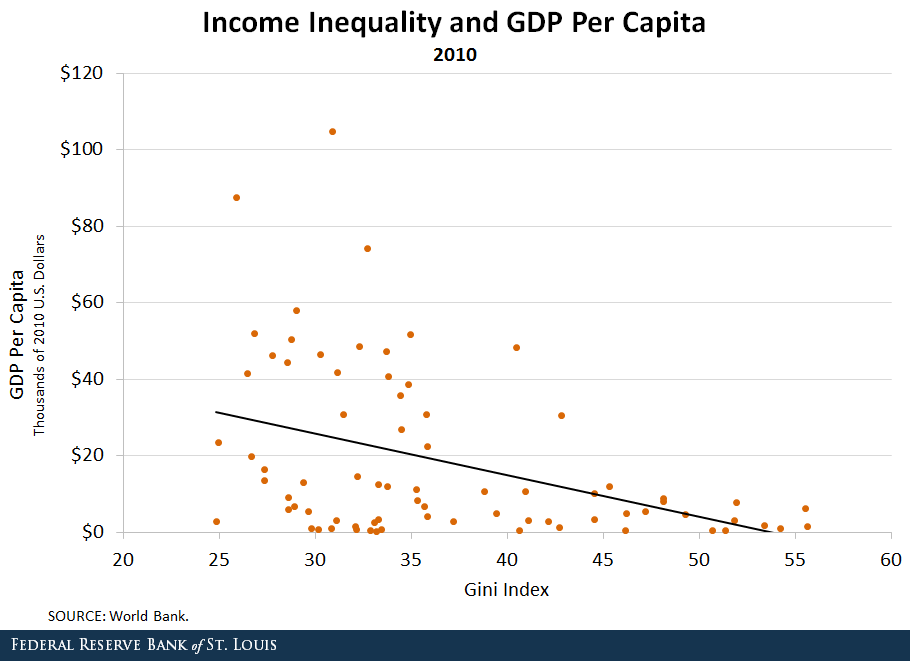
Come si può osservare dal grafico, c’è una relazione indiretta fra il pil pro capite e l’indice di Gini, un indicatore statistico che si utilizza per misurare la distribuzione della ricchezza all’interno di una società. Più l’indice è elevato, più la distribuzione è diseguale. La pendenza della curva mostra con chiarezza questa relazione. Per testarne la robustezza, oltre che osservare come sia distribuita nel mondo tale diseguaglianza, i ricercatori hanno isolato i paesi in regioni.

Emerge perciò che America Latina e Africa siano le regioni più affette da diseguglianza mentre curiosamente l’indice più basso si registra nell’Asia centrale nell’est Europa, che non si possono certo considerare paesi avanzati, ma tant’è: il bello delle costruzioni mentali è che sono rassicuranti, al netto delle eccezioni.
Ma non è tanto questo il punto, quanto l’ulteriore disaggregazione che gli economisti della Fed fanno dei dati della regione Usa e Canada, dalla quale emerge che gli Usa hanno un indice di 40,46, un pugno di punti sotto la media africana. Al contrario, in alcuni paesi europei come la Finlandia e la Svezia, dove il reddito pro capite è simile a quello statunitense, la diseguaglianza è molto più bassa, forse perché in questi paesi il sistema garantisce, per via fiscale, un’ampia redistribuzione dei servizi. Ma soprattutto, gli autori ricordano un paper del 2013 che mostrava come il top tax rate declinasse al crescere dal reddito prima delle tasse “supportato dalla convinzione che premiare chi guadagna di più avrebbe condotto a più crescita e stimolato l’imprenditoria”.
Sarà pure vero, ma rimane il fatto che così facendo si è nutrita la diseguaglianza nazionale. A ciò si aggiunga il progresso tecnologico, che ha aumentato la produttività e diminuito il prezzo relativo del capitale, e quindi favorito la sostituzione di lavoro con capitale. L’assottigliamento della labor share, in declino ultradecennale, ha fatto il resto. Ma il Fisco ha fatto la sua parte.
I consigli del Maître: Chi guadagna col monopolio e chi dà i numeri sul lavoro
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Come eravamo. Gli ultimi dati diffusi da Bankitalia sulla nostra bilancia dei pagamenti sono utili a ricordare come è cambiata la nostra situazione nello spazio di pochi anni sul versante dei nostri rapporti con l’estero, quindi i pagamenti correnti per merci, servizi e redditi, e l’ammontare della nostra posizione netta, che ricordo misura il saldo fra il valore dei nostri investimenti all’estero e quello degli investimenti esteri da noi. In sostanza il nostro debito nei confronti dell’estero. Il combinato disposto ci comunica alcune informazioni importanti, che riguardano l’equilibrio finanziario – uno sbilancio persistente di conto corrente rende un’economia fragile perché esposta ai cosiddetti sudden stop, ossia l’essiccarsi improvviso degli afflussi di capitali di cui queste economia necessita per finanziare i propri sbilanci correnti con l’estero – e l’equilibrio patrimoniale. Ecco come siamo cambiati.

Se guardiamo questi dati diventa molto chiaro perché a fine 2011 abbiamo subito una grave crisi finanziaria, che si sostanzia nell’aumento degli spread. E perché adesso siamo questa situazione è molto migliorata. Sbaglieremmo a pensare che ciò duri in eterno. Dipende da eventi che solo in parte dipendono dalle nostre scelte. Noi intanto faremmo bene a ragionare su quelle giuste.
Chi paga il costo del monopolio. L’Ocse ha diffuso uno studio molto interessante che prova a quantificare chi fruisce, a seconda del livello di reddito, di un dollaro di profitto generato dal monopolio.

In pratica il profitto di monopolio si redistribuisce dal 90% più povero della popolazione al 10% più ricco. Paradossalmente molto spesso sono proprio le fasce più povere della popolazione a difendere il monopolio, anche inconsapevolmente, quando chiedono maggiore protezione dal commercio estero.
L’aria che tira in Cina. La settimana scorsa, che ha visto andare in scena anche il diciannovesimo congresso del partito comunista, sono uscite molti dati sulla Cina, a cominciare dal Pil del terzo trimestre (+6,8% in calo rispetto al secondo dello 0,1%) che certificano che l’economia del gigante asiatico mostra segni rassicuranti, pure se al lordo di alcune problematiche del sistema bancario. Almeno così sembra se guardiamo ai flussi di prestiti transfrontalieri fotografati nelle ultime statistiche bancarie diffuse dalla Bis.

La seconda informazione interessante arriva invece da alcuni ricercatori, che osservano il buon andamento del saldo commerciale malgrado il robusto aumento delle importazioni.
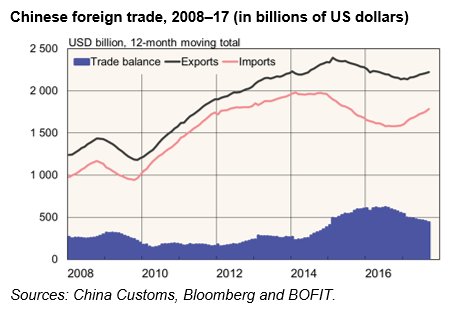
Il saldo commerciale in salute vuol dire fieno in cascina, e quindi pazienza se le banche sono pericolanti e la crescita del credito, guidata dai trend immobiliari, non smette di correre. D’altronde il presidente l’ha detto nel suo discorso di svariate ore al congresso: la Cina è intenzionata a diventare una potenza mondiale nello spazio di pochi decenni, e di giocare un ruolo crescente nel sistema internazionale, a cominciare da quello monetario. Cosa volete che siano un po’ di debiti?
Sul lavoro in Italia qualcuno dà i numeri. L’Osservatorio del Precariato dell’Inps ha diffuso gli ultimi dati sul mercato del lavoro che fotografo una situazione di crescita costante dei contratti a tempo determinato a fronte del constante retrocedere di quelli a tempo indeterminato. Ecco una tabella.

Ecco un altro indizio: le assunzioni a tempo indeterminato sono calate del 30,7% fra gennaio/agosto 2016 su gennaio/agosto 2015, e di un altro 3,5% nello stesso periodo di quest’anno rispetto all’anno scorso. Al contrario, le assunzioni a termine sono cresciute del 4,8% nel 2016 e del 26,3% nel 2017. Eppure qualcuno ha detto ai giornali che in tre anni sono stati creati quasi un milione di posti di lavoro il 61% dei quali a tempo indeterminato e oggi il governo ne promette altri 980 mila in tre anni. Ma come insegna la statistica, dipende sempre da come si contano. Se in un anno prendo quattro contratti da tre mesi, l’Inps mi conta quattro rapporti di lavoro. Ma la persona è la stessa. Quindi attenzione quando danno i numeri. Spesso li danno letteralmente.
La sparizione della classe media dipende pure dal fisco
Nel grande libro della nostre cronache economiche cresce di volume il capitolo dedicato al tema assai popolare della diseguaglianza al cui interno occupa uno spazio crescente un’altra questione ad esso correlata: la sparizione della classe media, o quantomeno il suo assottigliamento, alla quale stiamo assistendo da almeno un paio di decenni. Sulle ragioni di tale tendenza sono stati versati i canonici fiumi d’inchiostro, con la globalizzazione grande indiziata nel processo intentato dalle opinioni pubbliche di mezzo mondo.
Mezzo mondo letteralmente, visto che la globalizzazione trova illustri difensori fra i campioni dei paesi emergenti, e non a caso. Il teorema dell’aumento della diseguaglianza, del quale la sparizione della classe media è un corollario, cela infatti una natura bifronte che viene messa bene in evidenza nell’ultimo Fiscal Monitor del Fmi. L’analisi cela in sostanza un dilemma di difficile scioglimento, visto che, come si può osservare da questo grafico, la diseguaglianza è diminuita globalmente mentre è aumentata all’interno dei paesi. In sostanza l’indice di Gini, che lo ricordo è uno degli indicatori statistici utilizzati per misurare l’equità della distribuzione di reddito e ricchezza all’interno di una società, è diminuito di alcuni decimi di punto negli ultimi trent’anni su scala globale, mentre è aumentato all’interno di alcuni paesi a partire dal XXI secolo. In sostanza, la diminuzione della povertà globale, guidata dai progressi registrati in Cina e in altri paesi emergenti, è stata in qualche modo associata a una maggiore diseguaglianza a livello locale, con i paesi avanzati a guidare la classifica per la semplice ragione che qui la classe media è cresciuta e ha prosperato a partire dal secondo dopoguerra. Quindi chi dice che la diseguaglianza è aumentata dice una mezza verità e una mezza bugia, dipende da come la si vede.
Se focalizziamo la nostra attenzione sull’aumento della diseguaglianza all’interno dei singoli paesi, ci ritroviamo nel pieno nella narrazione che va per la maggiore, con i ricchi che diventano più ricchi e i poveri che aumentano. Questo effetto è la conseguenza oppure la causa, dipende sempre da come la si veda, proprio dell’assottigliarsi della classe media. L’analisi del Fmi diventa interessante allorquando prende in esame un altro possibile indiziato in questo processo: il declino pluridecennale della progressività fiscale, associato al suo compagno di ventura: la liberalizzazione dei flussi di capitale. Ecco come la racconta il Fondo.

In sostanza, ci viene raccontato che c’è stato un notevole calo delle imposte sui redditi elevati dall’inizio degli anni ’80. Questo viene associato al fatto che oggi il 10% più ricco detiene il 50% della ricchezza globale, mentre si nota che ci sono poche prove che un aumento delle tasse scoraggi la crescita. Se unite i fili, il sottotesto è molto chiaro. I policymaker dovrebbero prendere in considerazione l’idea di tornare a far crescere le tasse sui redditi più elevati, che però, nota il Fondo, appartengono ai grandi influencer della vita pubblica. E questo rende l’opzione politicamente poco praticabile. Vale la pena ricordare tuttavia che all’inizio degli anni ’80 in alcuni paesi (il Giappone) l’aliquota più alta sfiorava il 90%, come si può vedere da questo grafico. Si tratta di un’informazione ormai acquisita da un pezzo nel dibattito pubblico. “La progressività è molto diminuita negli anni ’80 e negli anni ’90 ed è rimasta sostanzialmente stabile da allora”, scrive il Fmi. Sappiamo dunque cosa successe negli anni ’80: nei tre decenni trascorsi da allora il top income tax rate, ossia l’aliquota più elevata, nella media dei paesi Ocse è passata dal 62% del 1981 al 35% del 2015.
Al contrario si tende a dimenticare quello che è successo negli anni ’90. “Molte riforme fiscali fin dagli anni ’90 – scrive il Fmi – hanno riguardato un aumento delle soglie di esenzione, associato a un minor tasso di progressività, causando uno spostamento nel peso della tassazione dai redditi molto bassi e molto alti a quelli medi”. La famosa classe media. I ricchi sono diventati più ricchi e i poveri meno poveri, solo che al contempo, anche per le varie crisi che si sono succedute, è iniziato quel processo di scivolamento di molti della classe media che si trovavano ai margini e che hanno finito col far aumentare il numero complessivo dei poveri. Come dire: i poveri sono diventati meno poveri, ma più numerosi. E questo non è accaduto solo per colpa della globalizzazione o dei capitalisti, ma anche per precise scelte dei governi. Questo mutamento è osservabile dal grafico che abbiamo visto prima: l’indice di Gini all’interno dei paesi inizia a peggiorare proprio dagli anni ’90, in confronto alla fine degli anni ’60, e poi di nuovo agli inizi del XXI secolo, mentre la crisi del 2008 non l’ha mutato.
Il Fmi non analizza le ragioni di questa scelta, che ha riguardato pressoché tutti i paesi avanzati. Però osserva un’altra caratteristica di questo trentennio: lo spostamento crescente della tassazione sul lavoro a vantaggio del capitale, motivata in parte con l’esigenza della competizione in un mondo dove i capitali venivano lasciati sempre più liberi di circolare. Sia come sia, il risultato è chiaro. La diseguaglianza all’interno di molti paesi paesi è aumentata. Molto sarà dipeso dalla crisi, o dall’internazionalizzazione, come dicono i No global. Ma pure il Fisco ha fatto a sua parte.
Cronicario: Redditieri di tutta Italia, unitevi!
Proverbio del 20 ottobre Un oggetto rubato non dà gioia al cuore
Numero del giorno: 0,5 Stima crescita pil secondo Bankitalia nel III trimestre
Prima che chiudo bottega, visto che è venerdì e per 48 ore sparisco, devo dirvi un paio di cose che non potete ignorare. Ecco la prima:
Che vuol dire? Che siamo diventati dei discreti redditieri che incassano un dignitosissimo gruzzoletto dai propri investimenti esteri (e vi risparmio quello che incassiamo da quelli patriottici). L’istogramma ocra misura proprio i redditi primari della bilancia dei pagamenti, che da una vita registravano deficit e adesso hanno segnalato un surplus di quasi dieci miliardi in un anno contribuendo al miglioramento del saldo di conto corrente. In pratica vuol dire che dall’estero sono arrivati più soldi di quanti gliene abbiamo mandati noi.
Esagero? Ma avete visto come stavamo nel 2011? Avevamo un saldo negativo per 60 miliardi. Bastava lo starnuto di un pigmeo e rischiavamo l’apocalisse. E in effetti ci siamo andati vicini. Com’è successo ‘sto miracolo è materia per i secchioni, categoria alla quale mi guardo bene dall’iscrivermi, però qualche sospetto ce l’ho…
Prima che corriate a toccare ferro vi do un’altro possibile candidato.
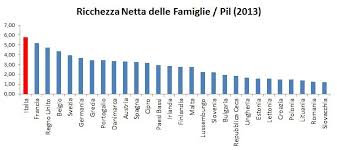
Il dato è vecchiotto, ma la dice lunga. Oggi le famiglie italiane contano più di 4.000 miliardi di ricchezza finanziaria che genera belle rendite, che diventano bellissime se ci mettete dentro anche quelle che ricavano dagli immobili. Ecco i dati più aggiornati diffusi da Consob.

In pratica siamo seduti sulla nostra fortuna. E non è tanto strano che siamo diventati redditieri, ma che non lo fossimo prima. Come sia possibile che un paese ricco come il nostro abbia un’economia anemica è un mistero, ma una cosa possiamo dirla, per rinsaldare lo spirito di corpo: redditieri di tutta Italia, unitevi!!

Potrebbe pure bastare per oggi, mi dico, ma poi mi casca davanti agli occhi uno di quei grafici che ti fanno venire voglia di studiare (ma solo per un minuto) Lo metto qui, magari viene a voi (ma non credo).
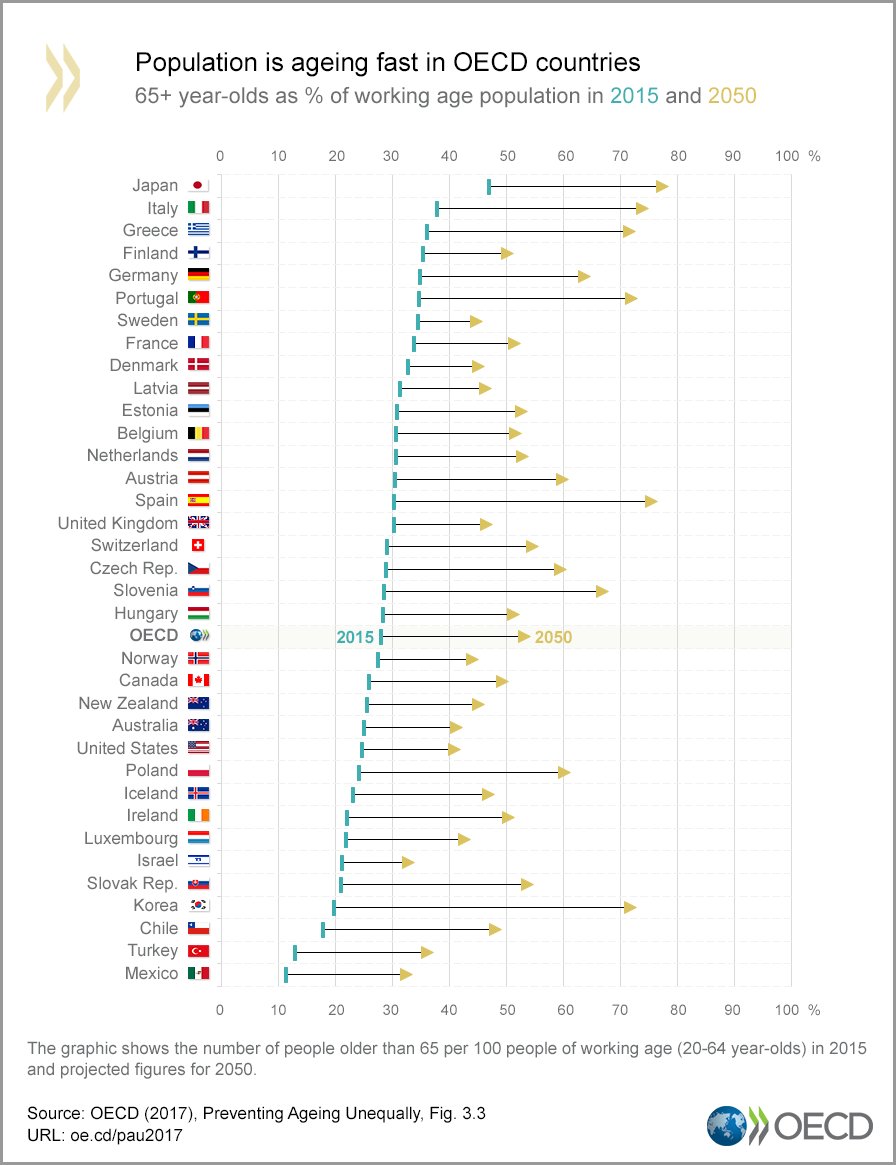
Osservo alquanto scioccato quell’esercito di giapponesi di oltre 65 anni che pesa quasi il 50% sul totale della forza lavoro, e a seguire vedo il nostro quasi 40%, avviato a diventare un buon 75%, quasi quanto il Giappone, nel 2050.
E allora mi sorge il sospetto che sia questa demografia l’autentica protagonista della nostra economia, che somiglia sempre più a quella del Giappone: ricca e pigra. Ma è tardi per cercare una risposta.
A lunedì.
 The Walking Debt
