
Etichettato: maurizio sgroi
Gli Ogm non ci piacciono, però li importiamo e progettiamo i nostri
Un interessante rapporto sull’uso delle biotecnologie agricole in Italia rileva una curiosa caratteristica del nostro paese, che così tanto fieramente avversa l’introduzione di coltivazioni Ogm, ossia la circostanza che importiamo significative quantità di commodity biotech, per lo più soia, sotto forma di mangimi per animali visto che non riusciamo a produrne abbastanza. Ciò malgrado “l’attitudine generale verso le coltivazioni ogm rimanga ostile”. I finanziamenti, pubblici e privati, a queste ricerche si sono sostanzialmente azzerati, mentre al contempo l’aumento del costo dei mangimi rende la scelta italiana, che ha precise ragioni economiche legate soprattutto alla difesa delle nostre specificità locali prima che ai timori sulla pericolosità di queste colture, alquanto onerosa.
Ciò determina che mentre in Italia non si è sviluppata alcuna coltivazione Ogm a fini commerciali, “i prodotti animali italiani sono probabilmente derivati da animali nutriti con ingredienti Ogm ed è probabile che anche alcuni prodotti siano processati con ingredienti Ogm”. L’Italia infatti importa fra l’85 e il 90% di soia e farina di soia. Nel 2016, in particolare, abbiamo acquistato 1,3 di MMT (milioni di tonnellate) di soia, per lo più dal Brasile (536,24), dagli Stati Uniti (272,375 MT) e dal Canada (172,793 MT). Sempre nel 2016 abbiamo importato 2,1 MMT di farina di soia, in gran parte dall’Argentina (1.425 MT), dal Paraguay e sempre dal Brasile. Poiché la soia Ogm “rappresenta una porzione significativa dell’offerta globale, l’Italia sta probabilmente usando soia Ogm nei suoi mangimi”.
Il rapporto ricorda che nel nostro paese vige il divieto di coltivazioni Gm fin dal luglio 2013 e che nel 2015 il nostro ministro dell’agricoltura comunicò all’Ue la decisione del governo di non voler adottare coltivazioni del genere sul territorio. Ci furono anche alcuni strascichi giudiziari. Alcuni coltivatori furono perseguiti dai magistrati di Udine per aver coltivato sui propri terreni il mais Monsanto 810, violando la legge del 2013. Il procedimento finì davanti alla Corte di Giustizia europea che nel settembre scorso ha accolto la tesi degli agricoltori concludendo che gli stati membri non possono adottare misure d’emergenza riguardanti cibo e semi Ogm, visto che “non è evidente che i prodotti autorizzati costituiscano un rischio per la salute e l’ambiente”. Ciò malgrado l’orientamento nei confronti di queste colture rimane fortemente restrittivo. “Il dibattito sui media – commenta l’autrice del rapporto – sulle coltivazioni e le sperimentazioni ha reso politicamente insostenibile il sostegno alla ricerca”. E ovviamente anche la pratica. Nel 2008, ricorda il rapporto, le regioni Toscana e Marche avevano approvato nove siti a coltivazione GM dove sperimentare alcune colture (kiwi, fragole, olive, pomodori e altre), ma dal ministero dell’agricoltura nonè mai arrivati il decreto necessario ad autorizzare queste attività. Nello stesso periodo altre 16 regioni (Valle D’Aosta, Piemonte, Emilia Romagna, Toscana, Lazio, Marche, Umbria, Abruzzo, Campania, Basilicata, Puglia, Sardegna, Alto Adige, Friuli Venezia Giulia, Liguria, e Molise), 41 province e 2.350 comuni si dichiaravano Ogm-free “ostacolando ulteriormente la possibilità di nuove ricerche e piantagioni”.
Ciò non vuol dire che la nostra tecnologia agricola rifiuti l’innovazione. Solo che invece dell’approccio Gm, che implica l’ingegnerizzazione del genoma con geni anche distanti da quelli originali, preferisce quello cisgenico o del genoma editing, che sostanzialmente arriva allo stesso risultato – la modifica del patrimonio genetico di un organismo – ma utilizzando il patrimonio genetico di un organismo simile. E proprio su questo approccio si conta per “superare una forte dipendenza dall’approvigionamento di materiali genetici dall’estero anche attraverso la valorizzazione della agrobiodiversità”, come si legge in un documento depositato in Senato.
Di recente infatti la Commissione parlamentare dell’agricoltura ha dato parere positivo a uno schema di decreto del ministero delle politiche agricole per finanziare con 21 milioni un piano triennale di ricerca proprio sul genoma editing e le cisgenica da realizzarsi in collaborazione con il CREA, Consiglio per la ricerca in agricoltura e l’analisi dell’economia agraria. Parere che contiene alcune informazioni interessanti. La prima riguarda il fatto che ” il confine tra il genoma editing e le tecniche di ricerca che comportano la modificazione genetica degli organismi non è ancora chiaro”. La seconda che ” il Parlamento ha da sempre espresso una posizione nettamente contraria all’uso delle tecniche di modificazione genetica in campo agroalimentare, non tanto per ragioni ideologiche, quanto perché la distintività dei prodotti italiani viene preservata proprio evitando contaminazioni con prodotti modificati geneticamente, a difesa, quindi, del valore commerciale del Made in Italy e del suo marchio distintivo nel mondo”. Il che ha il merito di riportare la questione nel suo alveo naturale: l’interesse economico e, in subordine, quello ambientale.
L’obiettivo della ricerca, tuttavia, è lo stesso degli Ogm: creare organismi più resistenti, ma i problemi sono analoghi. Bisognerà innanzitutto convincere l’Ue che questa tecnologia non deve essere considerata alla stregua degli Ogm. Ed è di pochi mesi fa l’iniziativa della Società italiana di genetica e della Federazione Italiana Scienza della vita di lanciare una campagna-appello per promuovere il genoma editing, dove al punto 1 si legge che “La Storia è cominciata con il miglioramento genetico delle piante” e al punto 6 che “il miglioramento genetico è stato sempre sicuro” e al punto 12 che “il genoma editing ci permette di scegliere una via italiana al nuovo miglioramento genetico”. Insomma, gli organismi geneticamente non ci piacciono, ma li importiamo per nutrire gli animali che alimentano anche molte produzioni DOP. E nel frattempo ci facciamo i nostri. Chissà se la “via italiana” alla modifica genetica convincerà l’Ue. E soprattutto i consumatori.
La rivoluzione finanziaria dei robot “intelligenti”
Procede silente, eppure inesorabile, la rivoluzione dell’intelligenza artificiale che ormai interessa aree sempre più estese della nostra società. Ai molti timori di pochi, anche se illustri, fanno eco le tante pratiche più o meno conosciute che lentamente iniziano a pervadere ogni ambito delle nostre attività e che ovviamente non potevano risparmiare il settore finanziario, che sullo straordinario sviluppo tecnologico ha costruito le sue tante fortune nell’ultimo ventennio. Fortune altalenanti, certo, ma che comunque si fondano sempre più sulla gestione di quantità crescenti di dati trasmessi ed elaborati a grande velocità lungo tutto il pianeta. Ogni tanto questa attività silente, che si svolge lungo cavi interrati negli oceani e in asettiche e sorvegliatissime data room, si manifesta in eruzioni sorprendenti, che le cronache finanziarie descrivono come flash event, o flash crash. Situazioni che si esauriscono nello spazio di millesimi di secondo durante i quali questo o quel titolo, o quella valuta, subiscono andamenti che l’intelligenza umana non è in grado di comprendere e che riesce a rilevare solo perché l’occhio dei calcolatori che misurano la temperatura delle borse è sempre aperto e registra ogni cosa. Possiamo vedere questi eventi perché le stesse macchine che li provocano ne sono testimoni.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Il disinteresse “imperiale” verso il costo del denaro
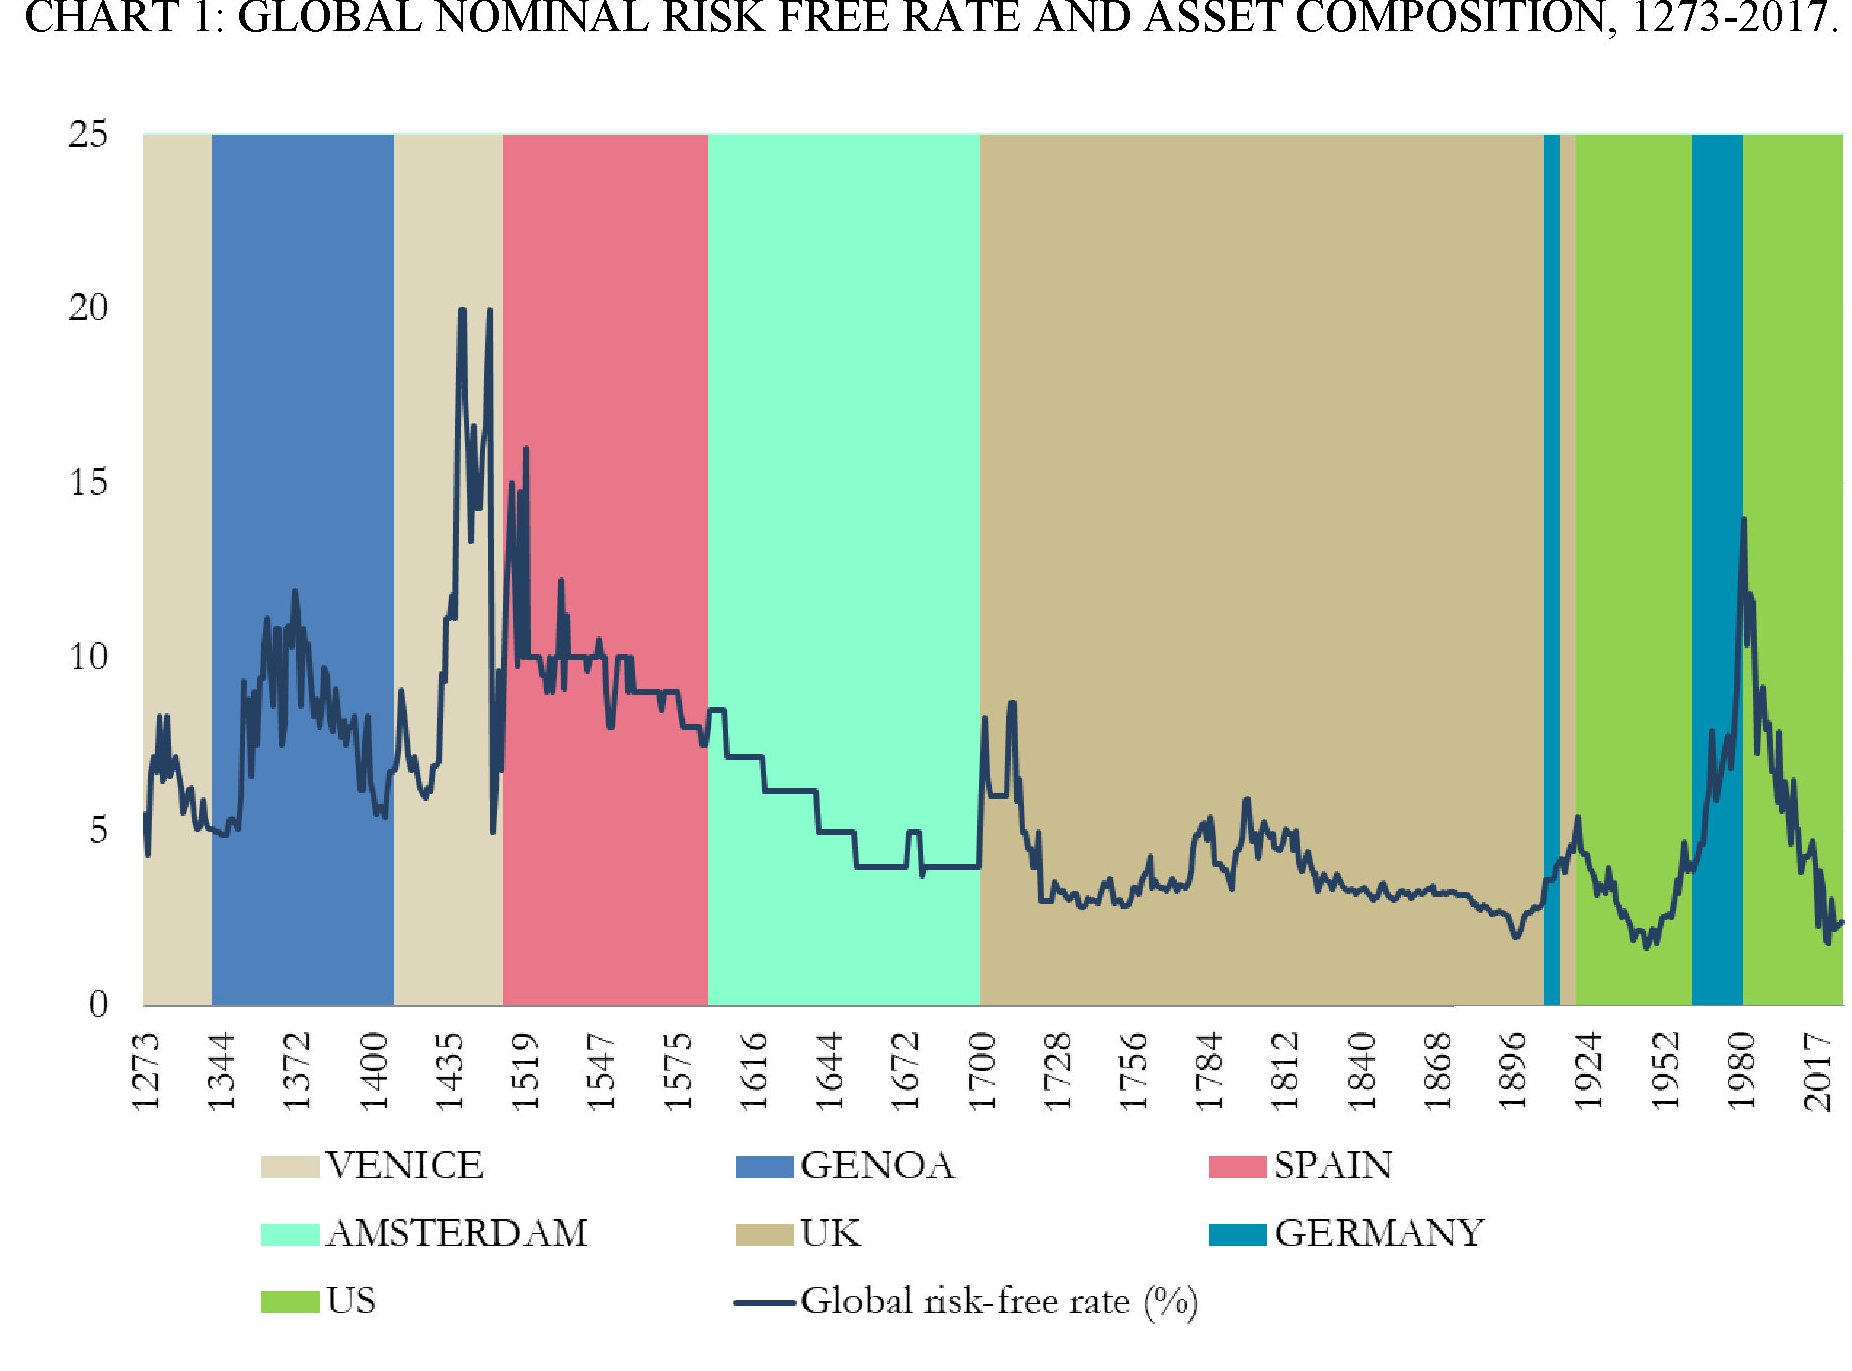
Sfoglio un bel paper della BoE che racconta sette secoli di tasso di interesse, letti attraverso la lente del cosiddetto tasso risk free, ossia quello che si assegna ad asset considerati privi di rischio, ruolo ai quali si candidano naturalmente i bond dei governi. Di alcuni almeno. E osservo che la storia e la geografia di questi tassi illustra ogni volta un racconto simile: una nazione diventa finanziariamente dominante, e quindi i suoi bond vengono considerati risk-free, e da quel momento in poi i tassi cominciano a calare. Si osserva con chiarezza nel passaggio dal periodo veneziano a quello olandese, così come in quello da quest’ultimo a quello britannico, e persino nel piccolo intervallo fra il 1961 e il 1980, quando il bund tedesco surclassò per un breve periodo come asset risk free il treasury Usa, sconvolto dall’inflazione, almeno fino a quando Paul Volcker, all’epoca presidente della Fed, non decise di dichiararle guerra. Ma pure da allora, ossia da quando gli Usa riaffermarono il loro dominio imperiale sui mercati finanziari, il tasso non ha mai cessato di scendere, arrivando oggi al suo minimo da settecento anni. Sia colpa di quella che i teorici chiamano stagnazione secolare o di un abuso di manipolazioni monetarie, come sospettano altri, non lo sappiamo. Sappiamo solo che gli imperi hanno la tendenza a disinteressarsi del costo del denaro. E si vede.
Il declino delle riserve cinesi è una preoccupazione in più per la Fed
Celebrate come leggendarie, le riserve cinesi, che nel 2014 avevano raggiunto l’apice dei 3.800 miliardi, declinano incessantemente da allora interrompendo un percorso di crescita che durava dall’inizio del XX secolo.

Tale accumulazione ha trovato negli attivi correnti cinesi, ossia il saldo fra le entrate dall’estero e le uscite di denaro cinese verso l’estero, il suo driver principale, anche quando, a partire dalla grande crisi finanziaria, questi attivi hanno iniziato a diminuire bruscamente.
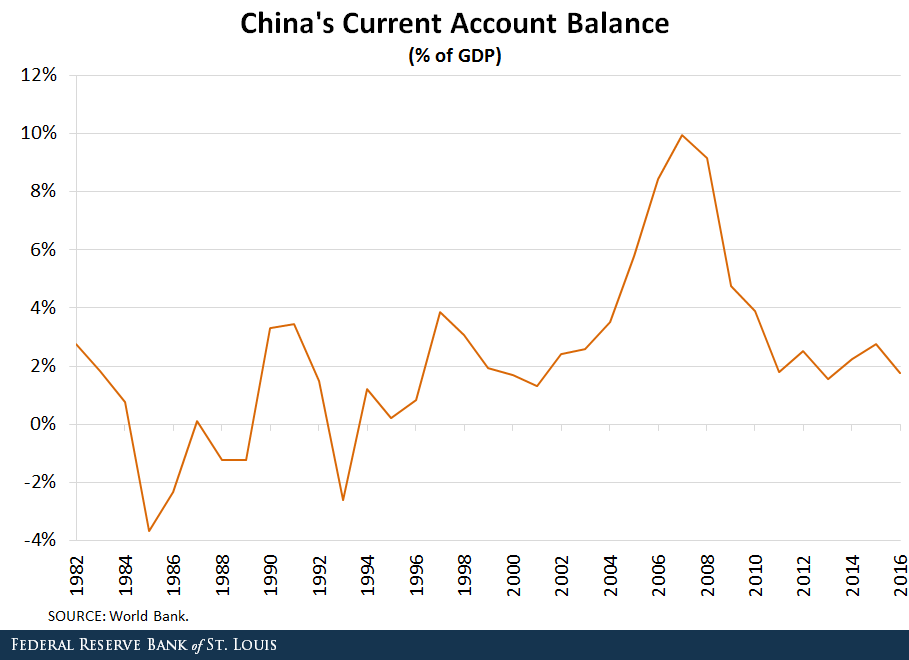
Poiché questi attivi equivalgono a un risparmio, la Cina, come notano due economisti della Fed di S.Louis, “è stata una prestatrice netta al resto del mondo fin dal 1994”, ossia da quando i saldi correnti sono diventati stabilmente positivi. La questione è cosa sarà di questi prestiti globali – e quelli agli Usa sono ovviamente i primi della lista – adesso che la Cina ha ridotto i suoi attivi correnti a meno del 2% del pil. Ma soprattutto cosa ne sarà delle riserve cinesi, potente fattore di stabilizzazione valutaria, oltre che riserva di munizioni del governo nell’epoca che dovrebbe segnare l’ingresso definitivo della Cina nell’economia internazionale con l’apertura del suo conto capitale, ancora prudentemente blindato.
La spiegazione proposta dagli economisti della Fed è che il calo delle riserve sia conseguenza della normalizzazione dell’economia internazionale, oltre che della politica monetaria statunitense. I capitali esteri, che avevano trovato in Cina riparo e rendimento nei tempi brutti della crisi, hanno iniziato a guardarsi intorno e a volare via dal celeste impero. Il che, sommandosi al calo dei surplus correnti, ha condotto a una diminuzione del valore della moneta cinese, costringendo la banca centrale a vedere riserve per impedire un deprezzamento troppo repentino della valuta nazionale.
Ovviamente si tratta di una congettura. Così come gli studiosi possono solo immaginare la composizione delle riserve cinesi, uno dei segreti meglio custoditi dell’economia internazionale. Un segreto di Pulcinella, viene da dire, visto che tutti scommettono su una presenza massiccia di titoli statunitensi. Da qui deriva il timore che proseguendo la tendenza a vendere riserve, la politica cinese possa finire con l’interferire con quella statunitense, e in particolare con la curva dei rendimenti dei titoli pubblici statunitensi, ossia ciò di cui (in teoria) si deve (pre)occupare la Fed, a sua volta impegnata in un difficile processo di normalizzazione monetaria. Creditori e debitori stanno sempre a braccetto d’altronde. E questo tendiamo a dimenticarlo.
Cronicario: Banche, c’è chi ci crede e c’è chi ci Creval
Proverbio dell’8 novembre Chi dice la verità non sbaglia
Numero del giorno 800.000 Posti di lavoro persi fra il 2007 e il 2015 secondo Confindustria
Lo dicevamo ieri: non c’è più trippa per banche. E oggi puntuale la conferma: non si finisce mai di soffrire. Sotto a chi tocca perciò.
E oggi è toccato al Creval che ha comunicato al mercato la buona novella di aver rettificato crediti per 386 milioni – le mitiche sofferenza bancarie – generando un bel buchetto da 402,6 nella sua ultima trimestrale, dopo aver scritto nel suo piano industriale fino al 2020 che servirà un ricapitalizzazione da 700 milioni per rimediare a questo capolavoro. Sempre nel piano c’è scritto pure che è prevista ancora pulizia sui crediti deteriorati fino a un massimo di 772,5 milioni. Grande successo in borsa: le azioni sono arrivate a perdere un 30% teorico. Le sofferenze sono sempre dolorose. Quelle bancarie in più costano un patrimonio. Peccato che non ce lo dicano mai.
Non c’è niente da ridere. Le banche sono come la squadra del cuore: ci si crede.
Per chi non crede c’è sempre il Creval. A questi dico: #statesereni: le sofferenze delle banche ci faranno compagna a lungo sfinendo quel che resta della nostra capienza fiscale. A proposito di sfinimento fiscale, grandi trame si tessono all’ombra dell’altro Grande Tema Nazionale che finirà col provocarci un altro salasso:
Mica avrete pensato che il Grande Tema fosse investire in intelligenza artificiale vero? Certo che no: sono le vecchie, carissime, pensioni che ogni anno da quando ho memoria fanno parlare di sé e ci regalano enormi soddisfazioni. E anche quest’anno non fa eccezione. Ho letto da qualche parte che la Camusso è infuriata col governo perché non si sbriga a concedere quello che i sindacati vogliono:
ma che in fondo vuole anche la politica.
Ma quello che dovete sapere è che ci sono persone che hanno idee diverse. Ad esempio oggi ho letto con grande piacere l’opinione di un eminente giurista che ha motivato con un argomento finalmente non economico perché è contrario alle pensioni. Mica perché mettono a rischio la sostenibilità del nostro debito pubblico, argomento che fa orrore a tante anime belle che teorizzano l’infinita disponibilità di denaro, ma perché – udite udite – mettono a rischio il matrimonio.
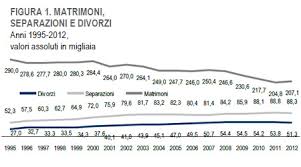
Così dice Sabino Cassese, intercettato a margine di un incontro alla Scuola S.Anna di Pisa: “Io sono convinto che nessuno dovrebbe andare in pensione. Mai. Ciò farebbe bene alle famiglie e ai matrimoni, ridurrebbe i litigi tra marito e moglie. Quando il marito sta a casa a lungo comincia a dare fastidio alla moglie e dunque ritengo che la pensione rovina i matrimoni. Mi rendo conto che questa mia posizione è piuttosto singolare, ma sono convinto che sia utile che ciascuno si mantenga costantemente in attività”. Neanche il vostro Cronicario sarebbe stato capace di tanto.
A domani.
Cronicario: Non c’è più trippa per banche
Proverbio del 7 novembre Ciascuno conosce il proprio dolore
Numero del giorno: 109.000.000.000 Costo del welfare per le famiglie italiane
Tenetevi forte che oggi si balla. Anzi: si banca. Complice un Forum sulla vigilanza bancaria a Francoforte i capoccioni della Bce hanno lanciato un paio di siluri che di sicuro faranno venire un rush cutaneo al nostro sistema bancario, che ha la pelle resa sensibilissima a causa delle elevate sofferenze provocate dalla crisi. Le famose sofferenze bancarie, avete presente?
Il primo siluro l’ha sganciato Mario Draghi che pur riconoscendo che la via del dolore ha finito col ridurre le sofferenze bancarie dal 7,5% 2015 al 5,5% di adesso, ha sottolineato che “il problema non è ancora stato risolto”. Le banche stanno soffrendo ancora e per giunta, ha sottolineato che “non c’è spazio per compiacersi”, mostrando così il nostro beneamato un suo lato nascosto vagamente veterotestamentario.
Il secondo siluro l’ha sganciato la Madonna che vigila sul nostro sistema bancario, al secolo meglio conosciuta come Daniéle Nouy, presidente del Consiglio di Vigilanza della Bce, oggi in versione Madonna incazzata.
E dice Madame? Che “le banche devono smettere di negare la realtà. Quando lo fanno siamo in grado di affrontare i problemi”. E lo dice proprio nel giorno in cui la Federazione bancaria europea scrive una lettera accorata alle istituzioni e autorità europee lamentando che le nuove regole sugli Npl – quelli che hanno provocato una levata di scudi tanto rumorosa quanto inutile qui da noi – aumentano l’incertezza regolamentare. Figuratevi le risate a Francoforte. Tanto più forti, non appena hanno cominciato a circolare le agenzie di stampa dove si leggeva che domani mattina arriverà dai servizi legali del Parlamento europeo il parere sui limiti dell’attività normativa della vigilanza della Bce. Una di quelle trovate geniali che solo a un italiano potevano venire in mente (il presidente dell’europarlamento Tajani) per provare a infilare una zeppa all’addendum varato dalla vigilanza proprio sulla gestione degli Npl (nome in codice delle sofferenze).
Prima che vi impicciate con questi sofismi, come vanno le cose ve lo dico io che pure non so nulla: non c’è più più trippa per gatti. O per le banche, se preferite. Alla fine mamma Bce le metterà in riga una per una, con tanti saluti pure a Padoan che, a valle di tutto questo chiacchiericcio ha dichiarato di aver ribadito all’Eurogruppo i dubbi sull’addendum Bce.

E visto che siamo in giornata di buone notizie, vi do anche gli ultimi aggiornamenti Istat sulla nostra economia.
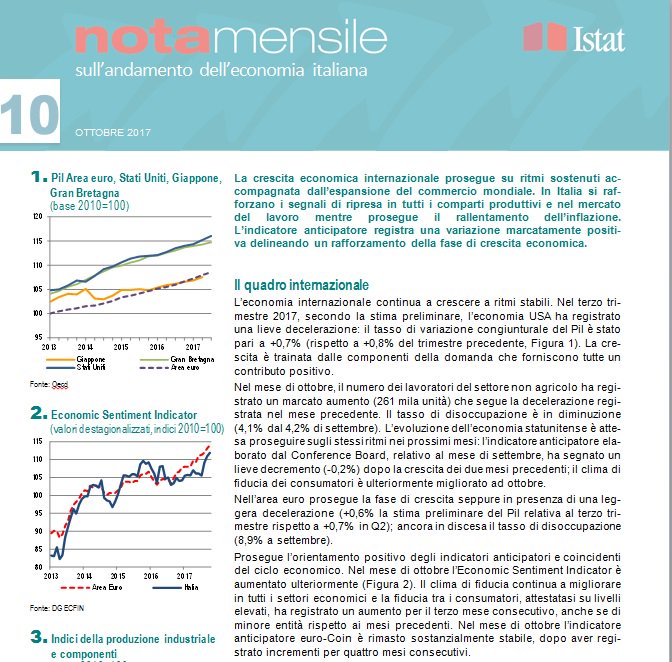
Va tutto talmente bene che a settembre sono pure aumentate le vendite al dettaglio del 3,4% su base annuale. Abbiamo smesso di soffrire allora?

A domani.
Cronicario: Allegria, saremo tutti più ricchi. Di debiti
Proverbio del 6 novembre Chi non ha un passato non ha un futuro
Numero del giorno: 2,9 Andamento % prezzi produzione a settembre su anno nell’EZ
E dai che diventiamo tutti ricchi. Tempo un decennio e la ricchezza mondiale raddoppierà secondo quanto dicono i cervelloni dell’Associazione italiana private banking e del Boston consulting group. Anzi meno di dieci anni: una mezza dozzina scarsa, se considerate che il decennio fa data dal 2011, quando la ricchezza globale quotava 101 trilioni di dollari, che sono 101 mila miliardi che sarebbero, 100 milioni di milioni, che sarebbero non so quante volte quei dieci euri che tengo in tasca…
ma comunque non è questo il punto. Il punto è che nel 2021 arriveremo a 192 trilioni, che sono 192 mila miliardi, equivalenti a 192 milioni di milioni, che sarebbero non so quante volte quei dieci euri che ancora tengo in tasca, ma che nel frattempo dovrebbero raddoppiare a venti, facendo di me un uomo più ricco dei debiti di qualcun altro. Non lo sapevate?

Debiti e crediti globalmente si equivalgono e generano un meraviglioso saldo zero. Perciò quando vi dicono che la ricchezza aumenterà è solo il modo ottimista per ricordarvi che altrettanto faranno i debiti. E magari mettervi sull’avviso: cercate di stare dalla parte giusta del bilancio.

Mentre che attendo che i miei dieci euri raddoppino decido di occuparmi per un attimo di cose serie – solo un attimo giuro – perché nel frattempo mi è caduto sotto gli occhi un grafico che racconta una storia incredibile.
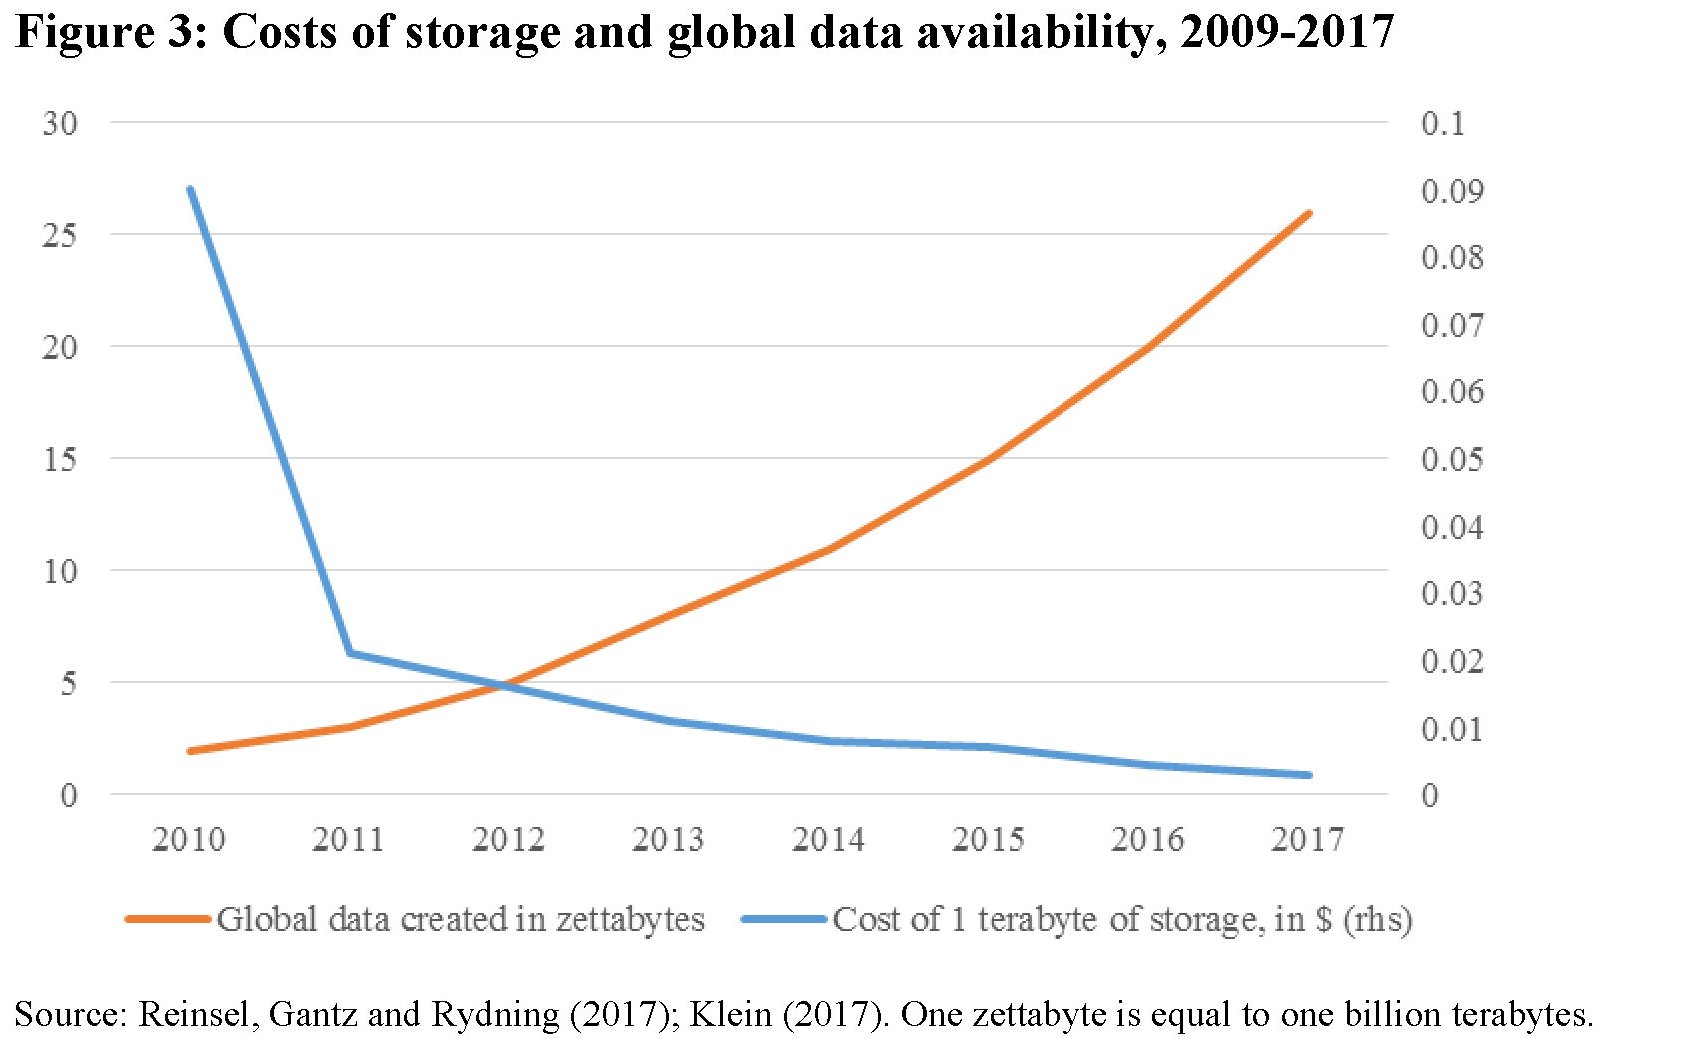
Dal 2010 il costo dello storage di un TB, che sarebbero 1024 Giga, che sarebbero un milione e spicci di mega, ossia di quei dischetti di plastica che i vecchietti come me maneggiavano negli anni ’90, è crollato peggio dei mutui subprime Usa nel 2008. Che cavolo è capitato al mercato dello storage per passare da quasi 10 centesimi al Tera a meno di uno?

Vabbé, non c’avete torto, Però magari vi interessa sapere che da allora la creazione di dati globali è passata a poco più di zero zettabyte, che sono un miliardo di terabyte, e quindi un trilione e spicci di gigabyte e non so quanti dischetti,a più di 25…non osservate questa strana correlazione fra l’aumento dei debiti e quello dei terabyte?
E’ chiaro che troppi zeri fanno male e che devo prendere le mie medicine. Ma prima ho ancora altre due importanti novità che domani troverete sui giornali ed è sempre meglio saperle dal vostro Cronicario che almeno la prendete sul ridere. La prima è che è partito il tavolo tecnico a palazzo Chigi sulle pensioni. Se pensate che non toccherà mettere mano al vostro portafoglio, vuol dire che siete convinti di abitare chessò: in Svizzera. Poi che l’Istat, per bocca del suo presidente, ha fatto sapere che l’economia a ottobre sta avendo un andamento “marcatamente positivo”.
A domani.
Il vero dualismo italiano: quello generazionale
In ogni epoca ci sono vincitori e vinti che alimentano le narrazioni lungo le quali si articola il discorso sociale. Nel nostro tempo, ove tutto è ridotto all’economico, questa dialettica si è ridotta a quella fra ricchi e poveri, ma pure questa caratterizzazione è andata modificandosi. Una volta i ricchi erano i cosiddetti possidenti – grandi proprietari terrieri – poi sono diventati i padroni del vapore, quando il mondo si innamorò delle ferrovie, e oggi, che il mondo ha perso la testa per la realtà digitale, sono i padroni dell’hi tech. Per converso, una volta i poveri erano i contadini, poi divenuti manovali, e oggi eserciti di persone più o meno alfabetizzate che devono concorrere a suon di costosissime competenze per ricavarsi uno strapuntino che si affacci lungo l’arena dei servizi in un mondo sempre più digitalizzato. Questa dinamica sociale cela una interessante evoluzione probabilmente senza precedenti nelle società, frutto della notevole crescita che si è sviluppata a partire dal secondo dopoguerra e che ha nutrito come mai prima nella storia un’intera generazione – quella nata fra il 1940 e il 1950 circa – a suon di opportunità e diritti. Questa tendenza storica ha generato che per la prima volta oggi non sono gli anziani la fascia sociale più a rischio povertà, ma le nuove generazioni. E questo non è successo solo in Italia, ma anche in paesi molto diverso dal nostro, come gli Stati Uniti.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Quando eravamo azionisti
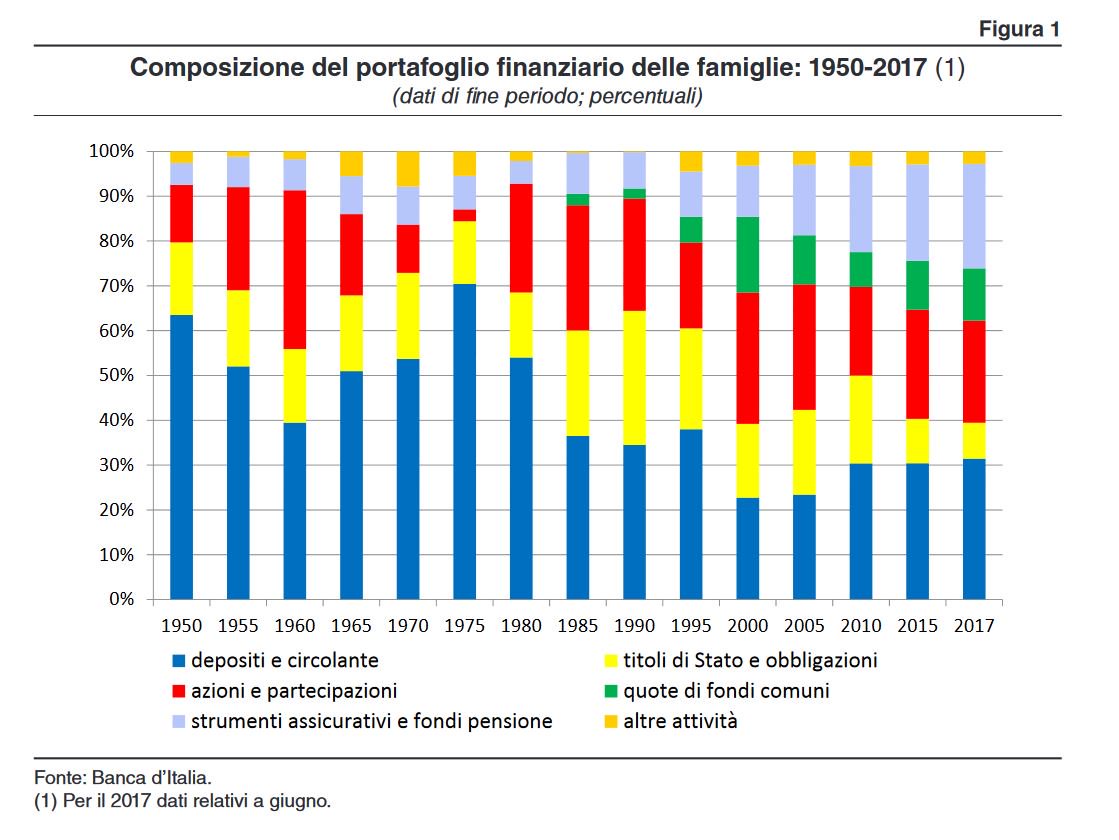
Guardo la composizione degli asset delle famiglie italiane dal 1950, illustrata di recente dalla Banca d’Italia, e noto con sorpresa che mai più, dopo il 1960, gli italiani ebbero una quota così rilevante di azioni sul totale dei loro attivi. Dopo il 1950, quando, ancora poveri e di cultura contadina, tenevamo più del 60 per cento dei nostri risparmi in banca, il capitalismo ben temperato del dopoguerra trasformò gli italiani in impavidi azionisti che spostavano il denaro dalle banche e lo portavano in borsa. Sono i miracoli della crescita di quegli anni, che non rivedremo più. Poi l’incantesimo si rompe. Già nel 1965 la quota di azioni sul totale crolla e risalgono i depositi. Eppure erano ancora gli anni del boom, mi dico. Ma poi mi torna in mente un vecchio libro che raccoglie le memorie di Guido Carli, dove l’ex governatore della Banca d’Italia, lamentava la nazionalizzazione dell’energia elettrica e la nascita dell’Enel che, a suo dire, aveva distrutto il nascente mercato azionario italiano, trasformando di fatto l’impavido piccolo investitore in qualcos’altro. Forse aveva ragione forse no. Ma d’altronde quelli erano anche gli anni dell’Iri di Giuseppe Petrilli e dello Stato interventista. Il mercato diventava fuori moda e così la passione per il capitalismo. E così, dieci anni dopo, gli italiani, nel pieno della bufera dell’inflazione a due cifre, tornavano a investire il loro risparmio per il 70 per cento nei conti correnti o lo tenevano liquido. Più di quanto facessero nel 1950. La passione per il capitalismo dura poco se lo Stato gli fa concorrenza.
I consigli del Maître: I cambiamenti del lavoro e la lotteria delle pensioni
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Il lavoro com’era e com’è. Eurostat ha pubblicato una ricognizione molto interessante sull’evoluzione dei posti di lavoro per settori nell’eurozona fra il 1996 e il 2016.

Come si può osservare, i settori dove si è più di tutti concentrato l’aumento dell’occupazione negli ultimi vent’anni sono quelli del commercio, dei trasporti e dell’industria del cibo e del turismo, il settore ad alto valore aggiunto, quindi servizi tecnico-professionali e il settore pubblico, anche qui molto orientato verso i servizi. La cosa interessante è che non si tratta di una tendenza solo dell’eurozona. Anche negli Usa si è assistito a un trend simile.

Che significa tutto ciò? Che servono lavoratori sempre più qualificati e quindi sistemi di istruzione e formazione sempre più efficienti per rispondere alle esigenze del mercato del lavoro. Il mito dell’operaio è definitivamente tramontato da un ventennio, ora dobbiamo coltivare quello del cervellone.
Un allagamento di dollari (ed euro). La Bis ha aggiornato le statistiche sulla liquidità internazionale, che mostrano una crescita ulteriore dei crediti (e quindi debiti) denominati in dollari fuori dagli Usa, ormai arrivati a quota 10,8 trilioni.

La questione diventa interessante se si ricorda che tale esposizione è in larga parte da ricondurre ai paesi emergenti, che ormai detengono 3,4 trilioni di questi debiti. Altresì interessante osservare la notevole crescita dell’utilizzo dell’euro.
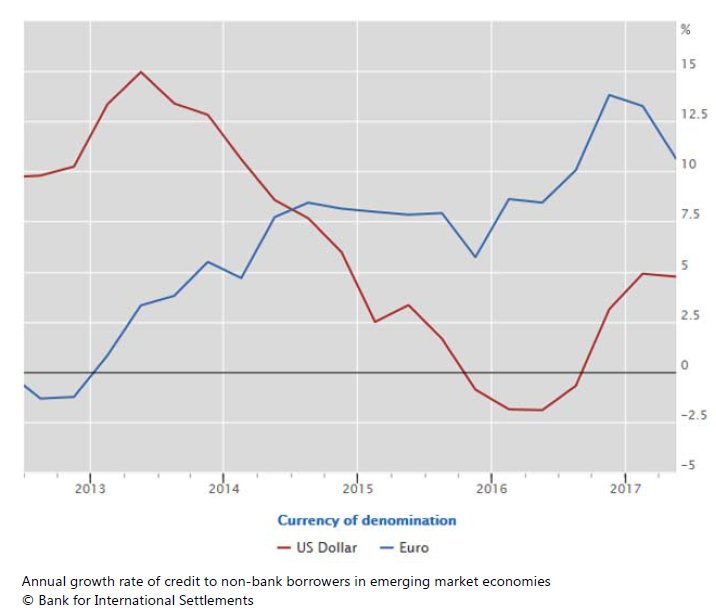
Evidentemente è sempre più conveniente indebitarsi nella valuta europea, almeno da quando la Fed ha iniziato ad alzare i tassi.
Come è cambiato l’export italiano. Bankitalia ha pubblicato uno studio molto interessante che misura l’evoluzione del nostro settore esportatore, uscito più forte – ma non sappiamo ancora quanto resistente – dalla terribile crisi iniziata alla fine degli anni ’90 quando, complice il cambio valutario e la concorrenza cinese, che impattava su molte nostre imprese, peraltro non abbastanza grandi da potersi difendere, ha provocato il crollo delle nostre esportazioni. L’Italia infatti risultava essere molto più esposta di altri paesi alle merci low cost che arrivavano dalla Cina.
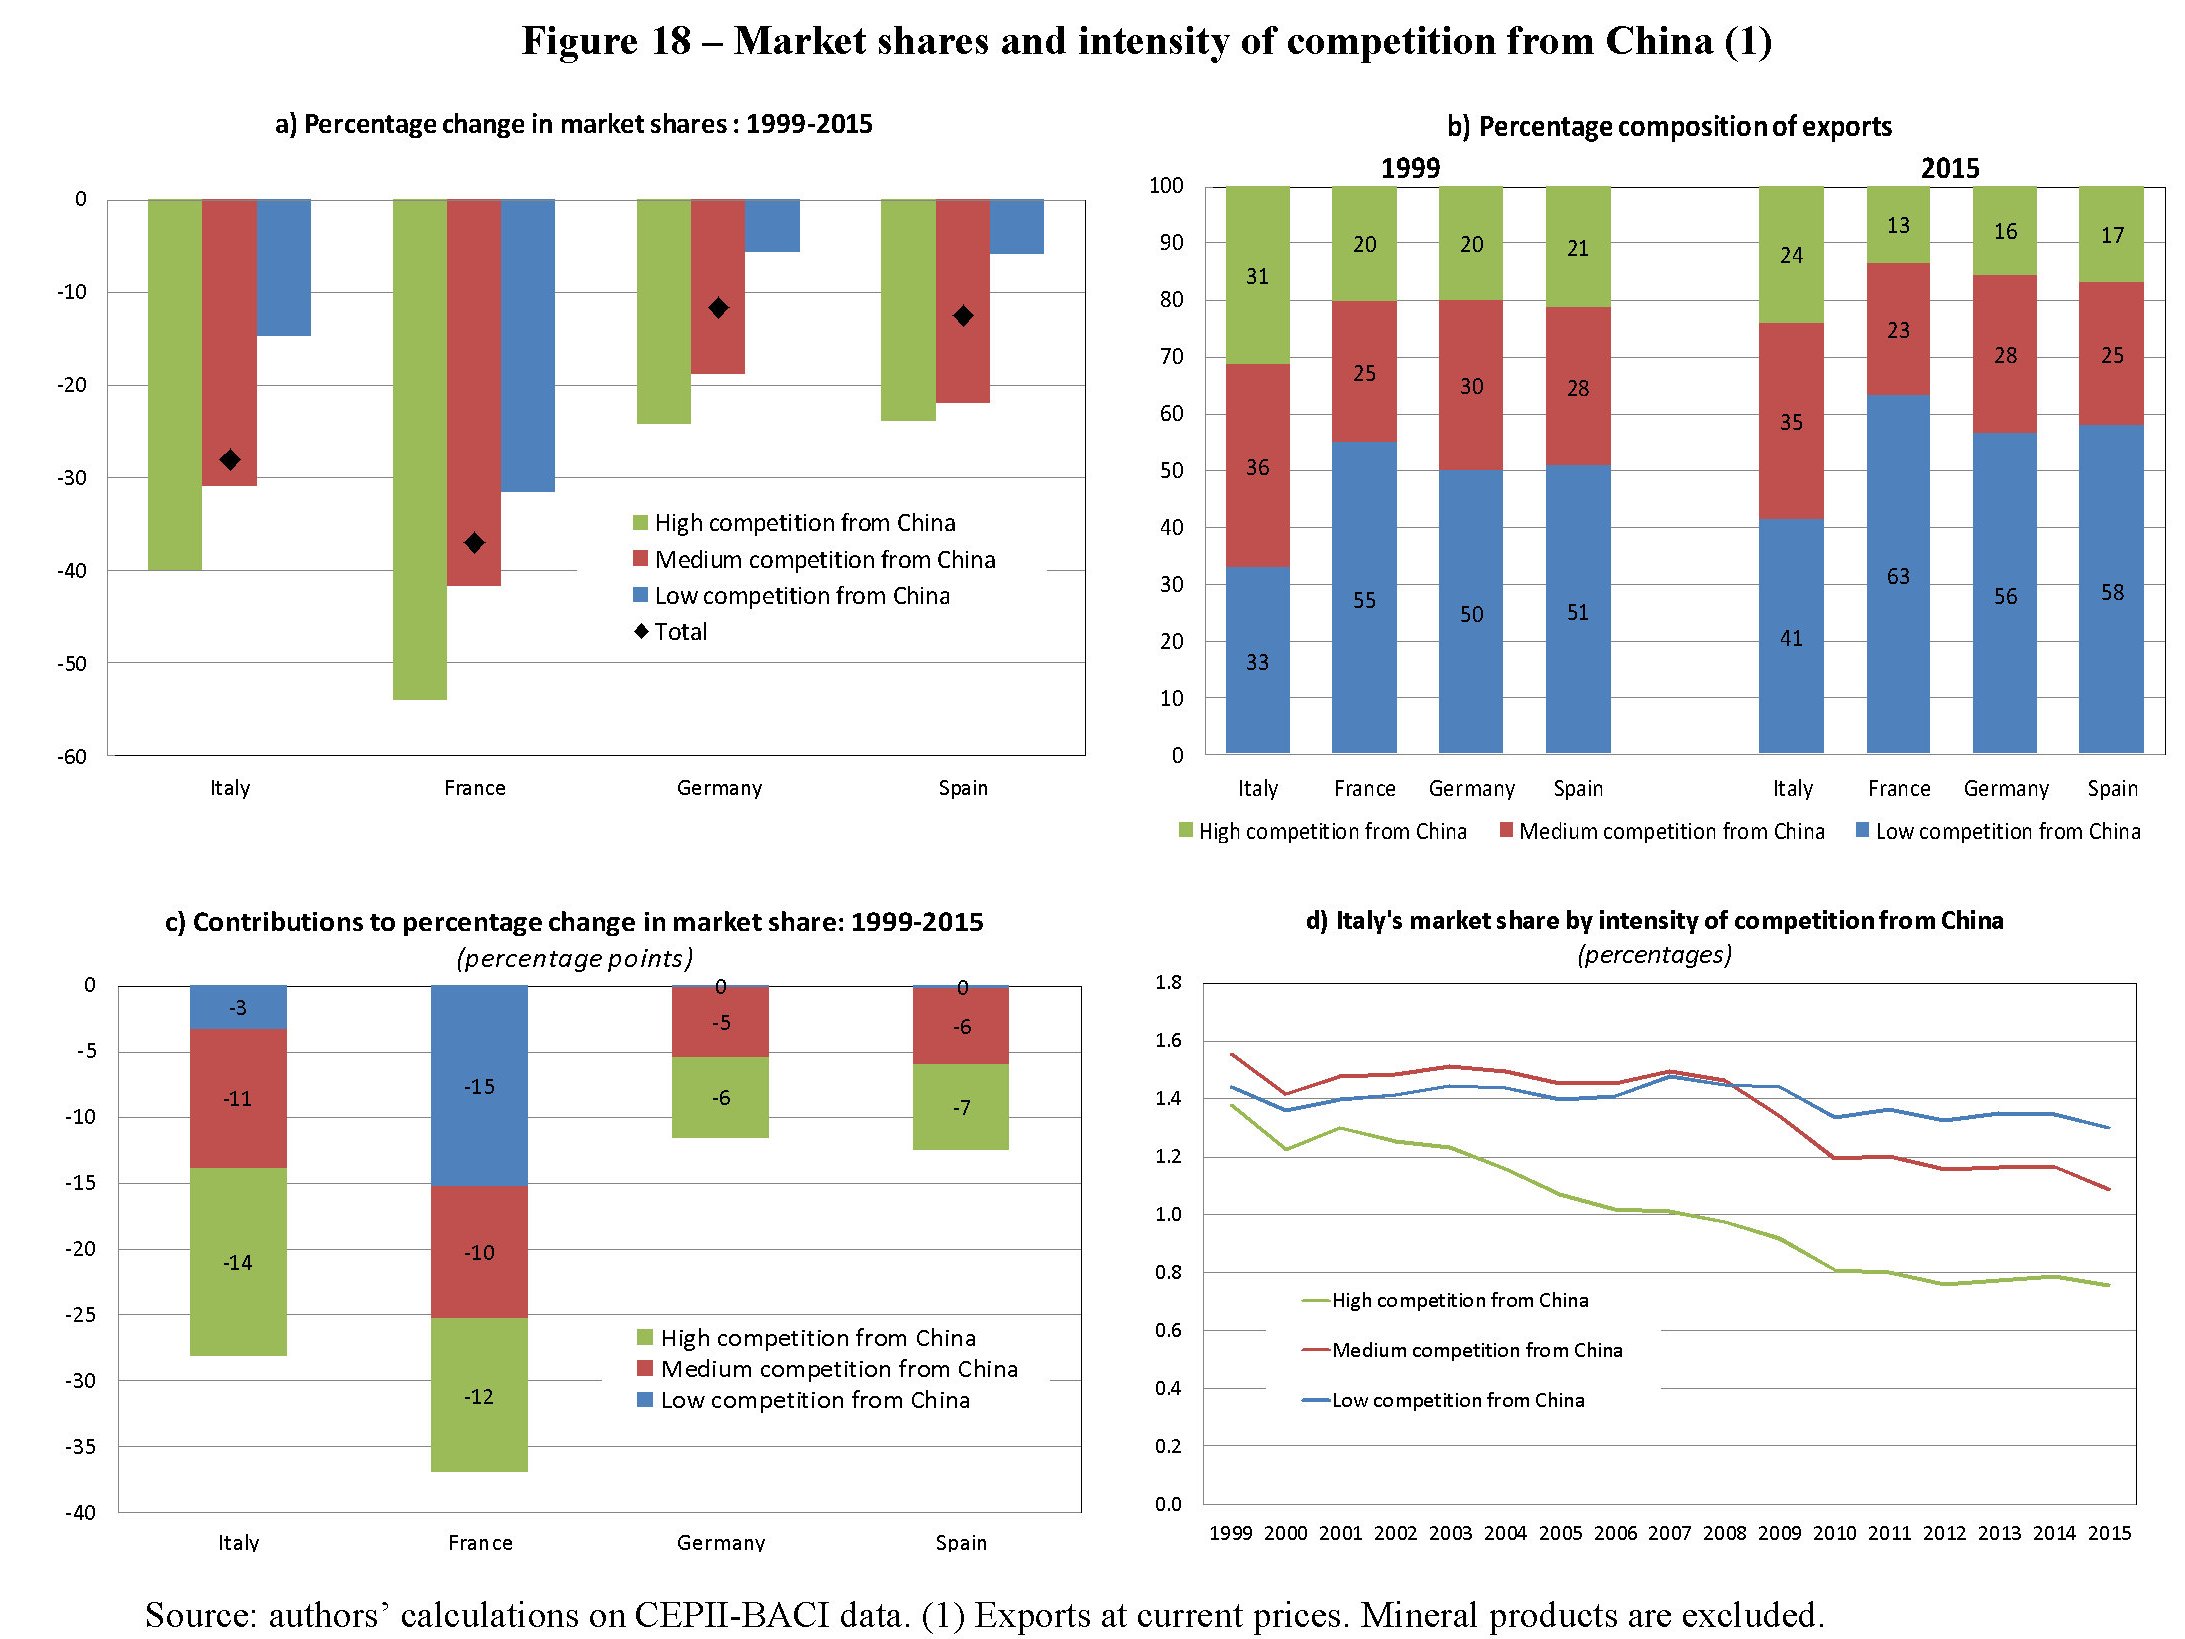
Dal 2010 le nostre esportazioni, favorite anche da fattori internazionale, sono tornate a migliorare e hanno contribuito sostanzialmente alla ripresa della nostra economia. Abbiamo imparato a esportare merci a maggior valore aggiunto e in qualche modo ricomposto il dimensionamento aziendale. Ma sarebbe sbagliato brindare allo scampato pericolo. La concorrenza cinese e degli altri paesi emergenti farà soffrire noi più di altri esportatori europei, e siamo ancora deboli nel settore dei servizi, che è quello che ha mostrato maggiori capacità di crescita negli anni recenti. E questo si ricollega al tema di cui abbiamo parlato prima: istruzione e formazione.
La lotteria delle pensioni. Complice la pubblicazione dell’aumento della speranza di vita, è ripartito come nelle migliori occasioni il dibattito pubblico sulle pensioni con (pochi) a difendere lo status quo della riforma Fornero, fra i quale spicca il presidente dell’Inps, e i tanti, politici di governo in primis e poi i sindacati, a chiedere o far credere che le regole potranno essere allentate, ignorando l’avviso che a pagarne il conto saranno i più giovani di oggi. Come d’altronde si è sempre fatto. Di questa trascorsa settimana previdenziale è opportuno ricordare almeno due notizie, passate sotto silenzio. La prima: l’avvocato dell’Inps, audito dalla Consulta nell’ambito del procedimento sulla legittimità della perequazione pensionistica approvata nel 2015 dal governo, che ridusse il conto a circa 4 miliardi dagli oltre 17 miliardi a carico del fisco per la sentenza della consulta che bocciò il Salva Italia di Monti che aveva disposto il blocco dell’adeguamento automatico per le pensioni superiori a tre volte il minimo. L’avvocato ha ricordato che pensioni baby sono costate alla collettività 150 miliardi fino al 2012, e quindi ancor di più se le calcoliamo fino a oggi. La seconda l’ha rivelata l’Inps, parlando di distribuzione delle pensioni. La spesa pensionistica si distribuisce per il 50,7% al Nord, per il 28 a Sud e Isole, per il 21,3% al centro. E non c’è da aggiungere altro.
 The Walking Debt
