
Etichettato: the walking debt
Il mercato degli smartphone ormai è saturo
Un approfondimento pubblicato sull’ultimo WEO del Fmi ci consente di osservare lo stato di salute del mercato degli smartphone, che negli ultimi anni ha dato grandi soddisfazioni ai suoi operatori, pure se adesso inizia a mostrare segni di incertezza malgrado la domanda rimanga robusta. Nel 2017 sono stati venduti 1,5 miliardi di telefonini, praticamente uno ogni cinque abitanti, confermandosi lo smartphone il succedaneo preferito dei consumatori del personal computer, ormai in evidente declino.

Ma il dato più eloquente è quello del peso specifico dell’economia degli smartphone sull’economia globale. La tecnologia dei telefoni mobili, scrive il Fmi, e dei servizi ad essi correlati ha contribuito per 3,6 trilioni alla crescita globale del Pil nel 2017, una percentuale del 4,5%. “L’enorme domanda globale di smartphone ha creato supply chain complesse attraverso l’Asia”. Anche qui, le cifre parlano da sole. “Nel 2017 la Cina ha esportato smartphone per un valore di 128 miliardi di dollari, che equivalgono al 5,7% del suo export”. In Corea del Sud, che è il maggiore fornitore di componenti per gli smartphone, l’export di semiconduttori pesa il 17,1% del suo export totale. Un livello vicino a quello della Malesia (17,4%) e di Singapore (15,9%). Per Taiwan tale voce pesa addirittura un terzo del suo export globale.
E’ interessante osservare che nei cinque paesi più coinvolti nel ciclo di produzione degli smartphone (Cina, Corea, Malesia, Singapore e Taiwan) l’export globale è aumentato del 6,7% e pure se le esportazioni collegate all’hi tech pesano meno del 10% dell’export totale, quelle collegate agli smartphone hanno contributo per un terzo alla crescita globale delle vendite.
A livello di commercio globale, gli smartphone pensano circa un sesto dell’incremento degli scambi registrati nel 2017. Una crescita che però è dipesa più dall’aumento del valore per unità di prodotto che dalla crescita dei volumi esportati, che anzi sono diminuiti. “Come conseguenza il prezzo medio di vendita di un IPhone è aumentato dai 618 dollari del 2016 ai 798 del 2017”. Il riferimento all’IPhone non deve stupire: il peso specifico che il device di Cupertino ha sul mercato degli smartphone ha trasformato questo prodotto in una sorta di indice degli andamenti globali. Così come non deve stupire che l’Irlanda sia, insieme ai paesi asiatici, l’unico paese europeo che gode dei vantaggi del nuovo ciclo hi tech collegato agli smartphone, visto che in Irlanda l’Apple ha delocalizzato parte dell’attività di produzione degli IPhone. Ma “allo stesso tempo – osserva il Fmi – è importante notare che il reddito generato dalla vendita degli smartphone non contribuisce pienamente all’economia irlandese. L’acquisizione dei diritti intellettuali esteri lascia il livello domestico di occupazione pressoché invariato”. In Corea in compenso la produzione di smartphone ha contribuito a circa un terzo della crescita del tasso del pil 2017 e a Taiwan addirittura il 40%.
Se questi sono i numeri, è ragionevole chiedersi quanto sia sostenibile un settore così esuberante e come funzioni il ciclo economico che lo esprime. Una delle caratteristiche peculiari osservata è che la data di rilascio degli IPhone influenza la domanda globale di smartphone. E questo dipende innanzitutto dal fatto che gli IPhone ormai sono al top delle vendite.

Nell’ultimo quarto del 2017, infatti, i melafonini hanno superato per vendite i Samsung mostrando un andamento di vendite stupefacente: dai 35 milioni di device del 2012 agli oltre 78 milioni alla fine del 2016. Proprio per questa ragione è ragionevole chiedersi quanto sarà possibile reggere ancora questo livello prima che il mercati si saturi. Alcuni segnali lasciano ipotizzare che quel momento sia più vicino di quanto si pensi. Nel 2017 le spedizioni globali di telefonini sono diminuite per la prima volta e alcune analisi mostrano che il mercato potrebbe aver raggiunto il suo picco nel settembre 2015, per cui adesso la nuova domanda sarebbe guidata più dalla necessità di sostituire i device che di aggiungere di nuovi. Tutto ciò a fronte di una domanda, questa sì crescente, di semiconduttori per altre applicazioni hi tech, a cominciare da quelle collegate alle automobili. Lo smartphone ha ucciso il pc. Qualche altra diavoleria ucciderà lo smartphone.
I consigli del Maître: Il “miracolo” demografico tedesco e quello cinese dell’hi tech
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Effetti della politica migratoria tedesca. L’istituto tedesco di statistica ha diffuso i dati dell’aumento della popolazione straniera in Germania negli ultimi dieci anni, che mostrano un deciso aumento degli immigrati. A fine 2017 l’anagrafe conta 10,6 milioni di residenti stranieri.
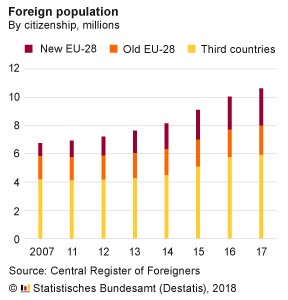
E’ interessante osservare che molto dell’aumento dal 2007,quando i residenti stranieri erano circa 7 milioni, riguarda i cittadini di paesi extra Ue. Si tratta in gran parte del milione di siriani che il governo ha fatto entrare negli anni scorsi anche se adesso l’incremento degli ingressi si è normalizzato. E’ interessante osservare però che questa “normalizzazione” ha avuto effetti notevoli dal punto di vista demografico. Guardate i tassi di natalità in Germania di dieci anni fa.

E quelli del 2016.
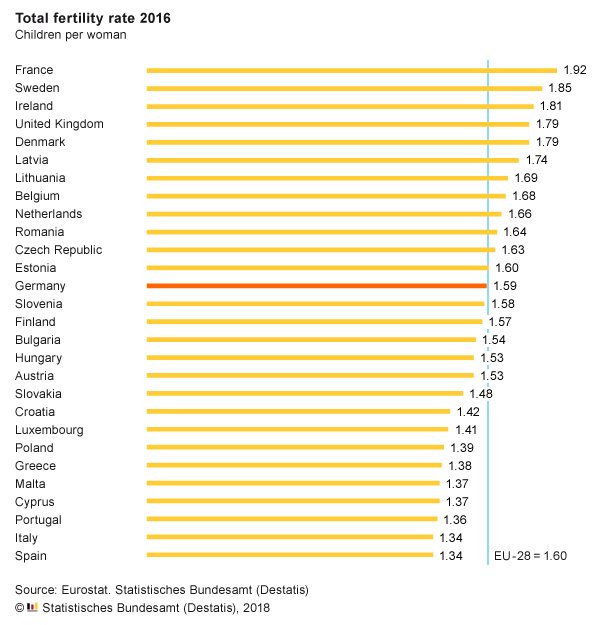
In qualche modo la decisione di far entrare i profughi siriani ha cambiato la demografia tedesca. E la cosa merita di essere messa in evidenza.
Le conseguenze non intenzionali del QE della Fed. La Fed di S. Louis ha pubblicato un paio di interessanti ricerche che ci consentono di osservare una delle tante conseguenze non intenzionali, seppure ampiamente prevedibili, del QE messo in campo dalla Fed nel 2008. Per fornire liquidità al sistema la banca centrale ha dovuto ampliare le riserve della banche commerciali espandendo di conseguenza il proprio bilancio. Le riserve delle banche sono cresciute notevolmente.
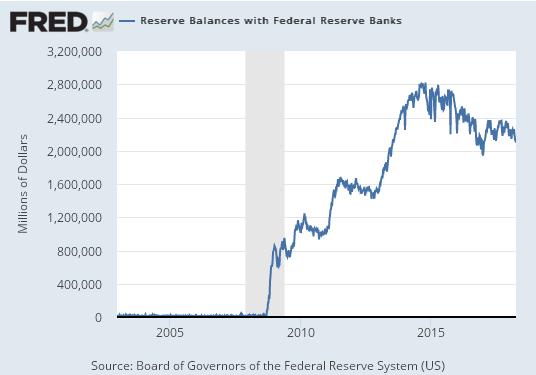
Senonché i banchieri si resero conto subito di avere un problema. “”È stato necessario pagare gli interessi su tali depositi al fine di evitare un’eccessiva crescita monetaria unicamente a seguito dell’iniezione temporanea di liquidità nel sistema bancario durante la crisi finanziaria”, come ha spiegato David Wheelock, della Fed di S. Louis. Prima di allora infatti la banca centrale pagava zero interessi sulle riserve bancarie, mentre da quel momento in poi questo asset ha iniziato ad essere remunerato.

Quindi ha Fed ha generato un utile alle banche commerciali pagando loro un notevole tasso di interesse che ha reso conveniente alle banche tenere le riserve bancarie ferme anziché creare depositi emettendo prestiti. Il trend di rialzo del tasso di remunerazione dei depositi segue logicamente quello dei rialzi dei tassi di interesse, necessario per evitare che all’alzare dei tassi le banche inizino a prestare anziché tenere fermi i soldi nelle riserve. Conclusione: l’inflazione è rimasta bassa – fin troppo – e le banche commerciali hanno guadagno interessi pagati dal governo. Dai contribuenti, sarebbe più giusto dire.
La svalutazione del dollaro e lo yuan. Sempre la Fed di S. Louis ha pubblicato alcuni grafici che ci consentono di osservare la notevole svalutazione del dollaro che si è registrata nel corso del 2017 rispetto a tutte le principali valute. E’ interessante osservare in particolare, visto l’acuirsi delle tensioni commerciali fra i due paesi, il cambio nei confronti dello yuan, che gli Usa sostengono da sempre essere sottovalutato.

Prima ancora che scoppiasse la guerra dei dazi, sembra fosse scoppiata quella valutaria. Solo che è stata una guerra assai più silenziosa. Il che non vuol dire che non sia stata efficace, visto che la svalutazione del dollaro rispetto allo yuan si è tradotto in un notevole salasso per il governo cinese, che ha più di 1.100 miliardi di dollari investiti in titoli di stato Usa.
Se la Cina diventa una potenza digitale. Una interessante analisi pubblicata dal World economic forum prendendo spunto da un’analisi McKinsey mostra la straordinaria evoluzione registrata dall’economia digitale cinese che si può rappresentare con questo grafico, che ormai si avvia a superare quella Usa.

La Cina in pratica è il primo mercato per le transazioni commerciali digitali, passando dallo 0,6% del valore del 2005 a oltre il 42% nel 2016, supera di 11 volte il valore dei pagamenti digitali che si fanno con tecnologia mobile gli Usa e soprattutto li ha superati per numero di “unicorni”, ossia le compagnie private valutate un miliardi di dollari o oltre, per lo più a vocazione hi tech. Certamente la quantità di popolazione aiuta. Ma non c’è solo questo. I cinesi erano tanti pure prima.
Il denaro italiano continua a migrare all’estero
L’ultimo bollettino economico di Bankitalia contiene un interessante aggiornamento sulla nostra contabilità che conferma non solo il buono stato di salute dei nostri conti con l’estero, ma anche il trend iniziato nel 2014, quando i capitali italiani hanno iniziato la loro migrazione fuori dai confini nazionali, spinti dalla fame di rendimento e anche dalla crescita del surplus delle partite correnti, ossia del saldo degli scambi con l’estero.
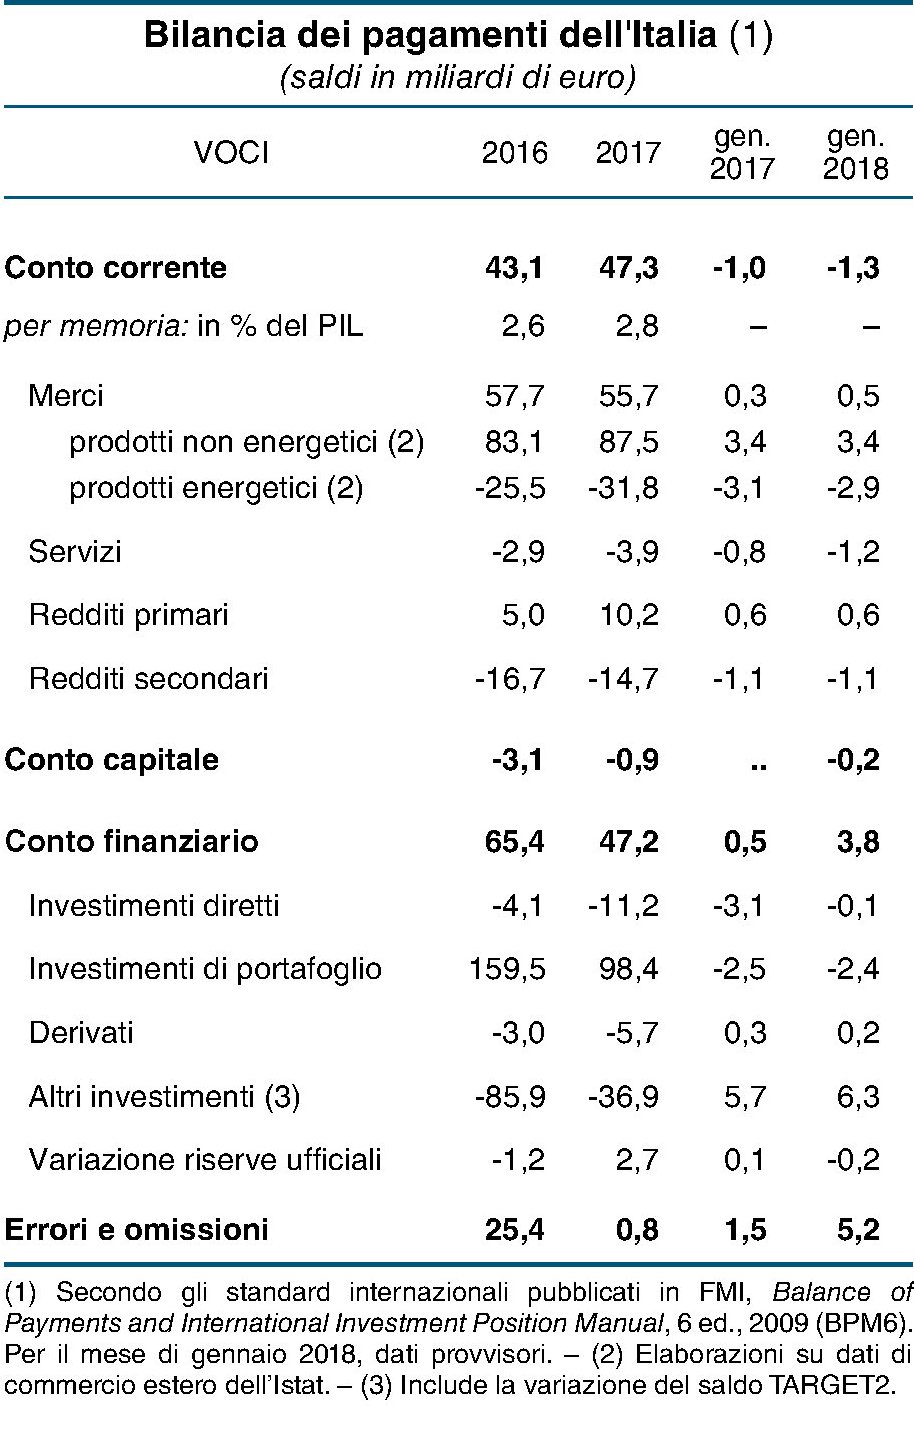
A tal proposito va segnalato che il buon andamento delle esportazioni, cresciute del 5,4% complessivamente nel 2017 a fronte di un +2,4% nel 2016, deve molto alle performance del settore farmaceutico e dei mezzi di trasporto. Purtroppo tale andamento positivo ha iniziato a dimostrare qualche incertezza a inizio di quest’anno, nel corso del quale l’export si è ridotto sia verso Ue che extra Ue. In ogni caso nel 2017 il conto corrente ha registrato un surplus di 47,3 miliardi, pari al 2,8% del pil (era il 2,6% nel 2016).
Il surplus strettamente commerciale si è ridotto, a causa dell’andamento della spesa energetica, ma il calo è stato compensato dall’incremento degli afflussi sui redditi primari, conseguenza fra le altre cose proprio dell’attività di investimento estero dei residenti italiani. Questo andamento è chiaramente visibile da questo grafico.
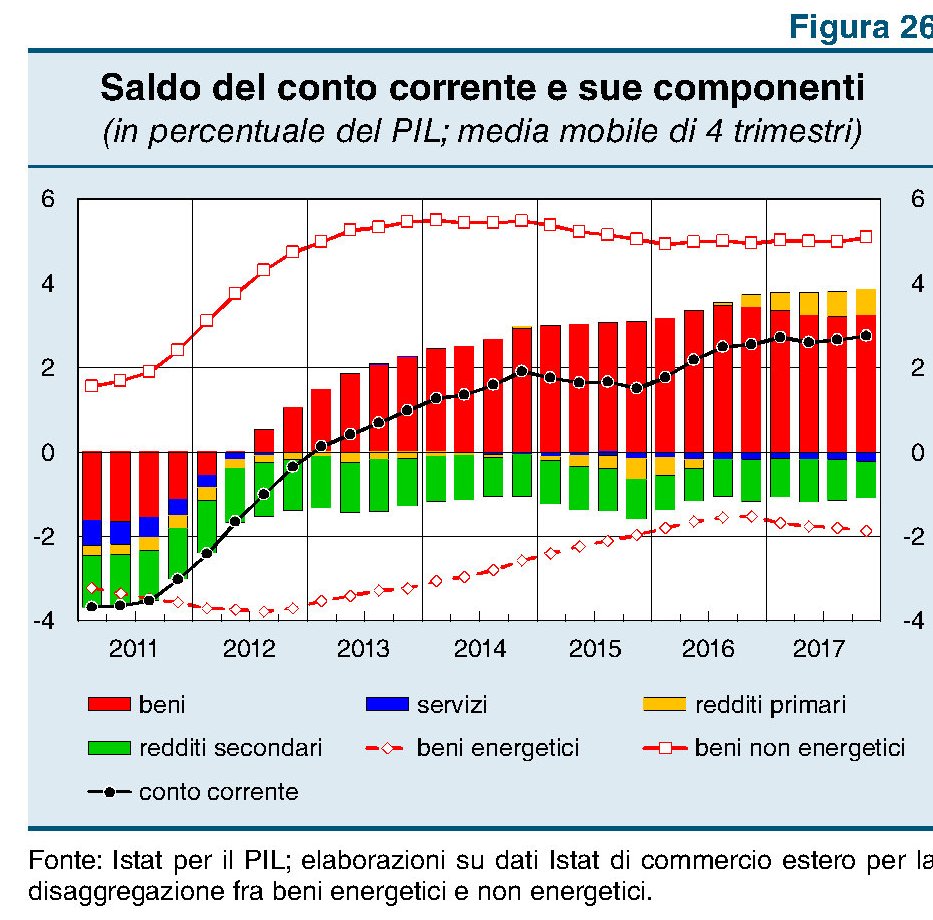
Nella sua osservazione, Bankitalia nota che “l’ampliamento del disavanzo dei servizi sono stati più che compensati dal miglioramento del saldo dei redditi primari; quest’ultimo ha interessato soprattutto la componente dei redditi da capitale,
in particolare quelli relativi agli investimenti di portafoglio”. Le rendite estere, insomma, compensano il maggior costo che il sistema paese ha dovuto sostenere per beni energetici e servizi. Un settore, quest’ultimo, nel quale l’Italia non riesce a esprimere una capacità soddisfacente malgrado alcuni miglioramenti, registrati per lo più nel settore legato al turismo.
Se i redditi derivanti dall’investimento dei capitali italiani ci hanno aiutato a chiudere bene il 2017, ciò dipende dal fatto che anche l’anno scorso è proseguita la “transumanza” di risorse nazionali all’estero. Prima di guardare i numeri però è interessante osservare che anche l’estero si è dimostrato interessato ai nostri titoli, visto che complessivamente sono stati acquistati dai non residenti 28,7 miliardi di titoli di portafoglio, 3,6 miliardi dei quali sono titoli pubblici.
Dal canto loro, gli italiani hanno continuato ad acquistare titoli esteri. Le attività hanno raggiunto i 127,1 miliardi “proseguendo il processo di diversificazione internazionale del portafoglio in atto dal 2014”. Gli investimenti hanno interessato per lo più quote di fondi comuni (91.5 miliardi). Sono ripresi gli acquisti di azioni mentre sono diminuiti quelli di debito.
Questi andamenti hanno migliorato significativamente la nostra posizione netta sull’estero. Alla fine del quarto trimestre i debiti complessivi verso l’estero sono diminuiti al 6,7% del pil “un valore di quasi 18 punti percentuali inferiore rispetto
al picco registrato a marzo del 2014”. Un elemento di stabilità del nostro quadro macroeconomico “comprato” coi soldi degli italiani portati all’estero. Finché dura.
L’Ue è servita al commercio italiano quanto a quello tedesco
Seducente come può esserlo solo una congettura controfattuale, un paper della Banca di Francia prova a stimare il costo della non Europa, ossia la perdita per il commercio e il benessere che i paesi europei avrebbero subito qualora non si fosse sviluppata la cornice istituzionale che conosciamo oggi come Unione europea. Come tutte le simulazioni, va presa col dovuto beneficio d’inventario. Ma al netto di ciò, le conclusioni a cui arrivano gli economisti francesi meritano di essere illustrate e discusse perché fanno mostrano una disarmante evidenza: l’Ue è convenuta ai commerci italiani almeno quanto a quelli tedeschi, mentre ha influito meno per il nostro livello di benessere rispetto alla Germania.
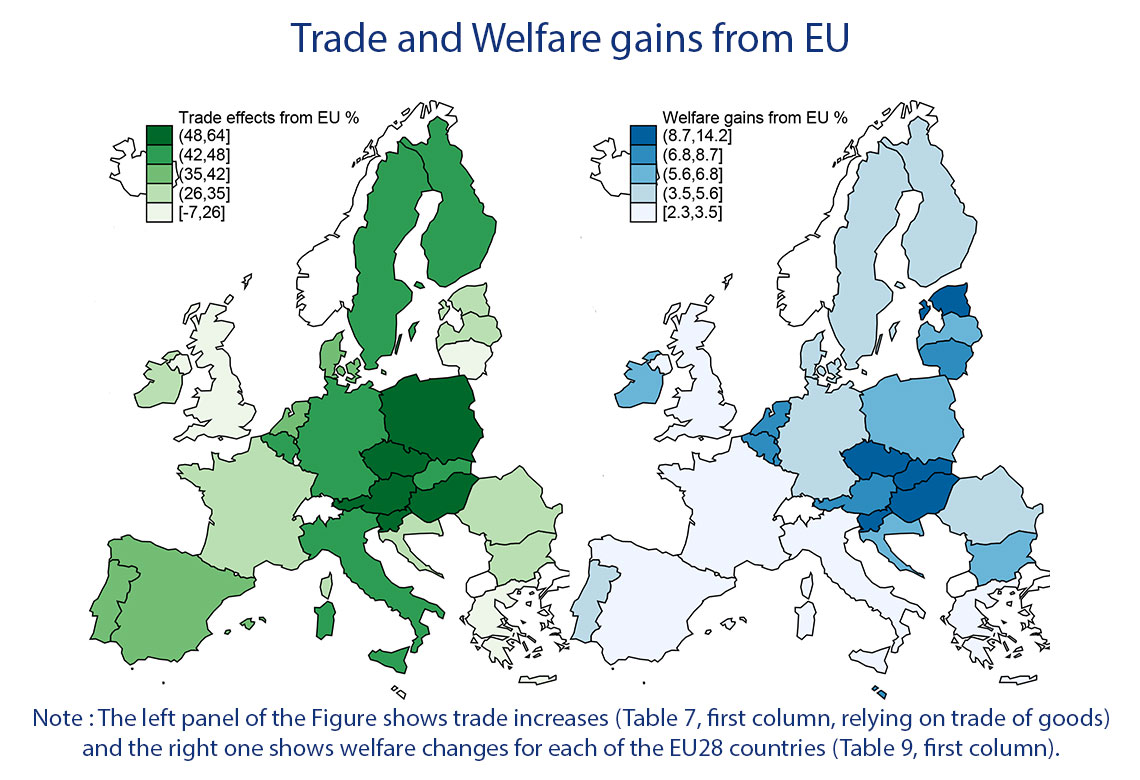
Al tempo stesso di osserva che i benefici commerciali sono stati minori per la Francia, che quindi avrebbe diritto a lamentarsi un po’ di più, e ancora meno per il Regno Unito. Risultato interessante in tempi di Brexit.
Per apprezzare queste conclusioni, tuttavia, tocca inerpicarsi lungo le colline dell’analisi sviluppata dalla Banca, se non altro per comprenderne la robustezza. Si parte ricordando che sono passati quasi venticinque anni da quando è stato realizzato il mercato unico (single market program, SPM) al quale si decise di dare il via nel 1987 per arrivare nel 1993 alla sua costruzione istituzionale. “Viviamo in un’era – scrivono gli autori – dove un possibile scenario futuro è quello della frammentazione del mercato unico, azzerando uno dei più profondi e prolungati processo di liberalizzazione commerciale della storia”. In tal senso la Brexit e i ripensamenti su Schengen vengono interpretati come segnali che validano questo scenario. Perciò “può essere un buon momento per rivisitare i guadagni che l’Ue ha raggiunto grazie all’integrazione commerciale iniziata nel 1957 e quale sarebbe il costo del tornare indietro”. Le stime sono state in qualche modo favorite dall’evoluzione delle tecniche econometriche che nel 1988, quando il costo della non Europa fu stimato per la prima volta, non erano ancora disponibili. Ciò ha consentito di elaborare diversi scenari di “disintegrazione” della Ue ancorati ai diversi regimi commerciali che si andrebbero a delineare, oltre che gli effetti che la Brexit avrà sugli altri paesi in termini di guadagni commerciali.
La prima conclusione è che l’Ue non fornisce solo una profonda integrazione commerciale. Aldilà e oltre le tariffe il mercato unico ha favorito gli scambi commerciali fra gli stati membri accrescendoli del 109% in media per i beni e del 58% per i servizi. “I benefici per il benessere associati derivanti dall’integrazione commerciale dell’UE sono stimati a 4,4% per il paese europeo medio”.
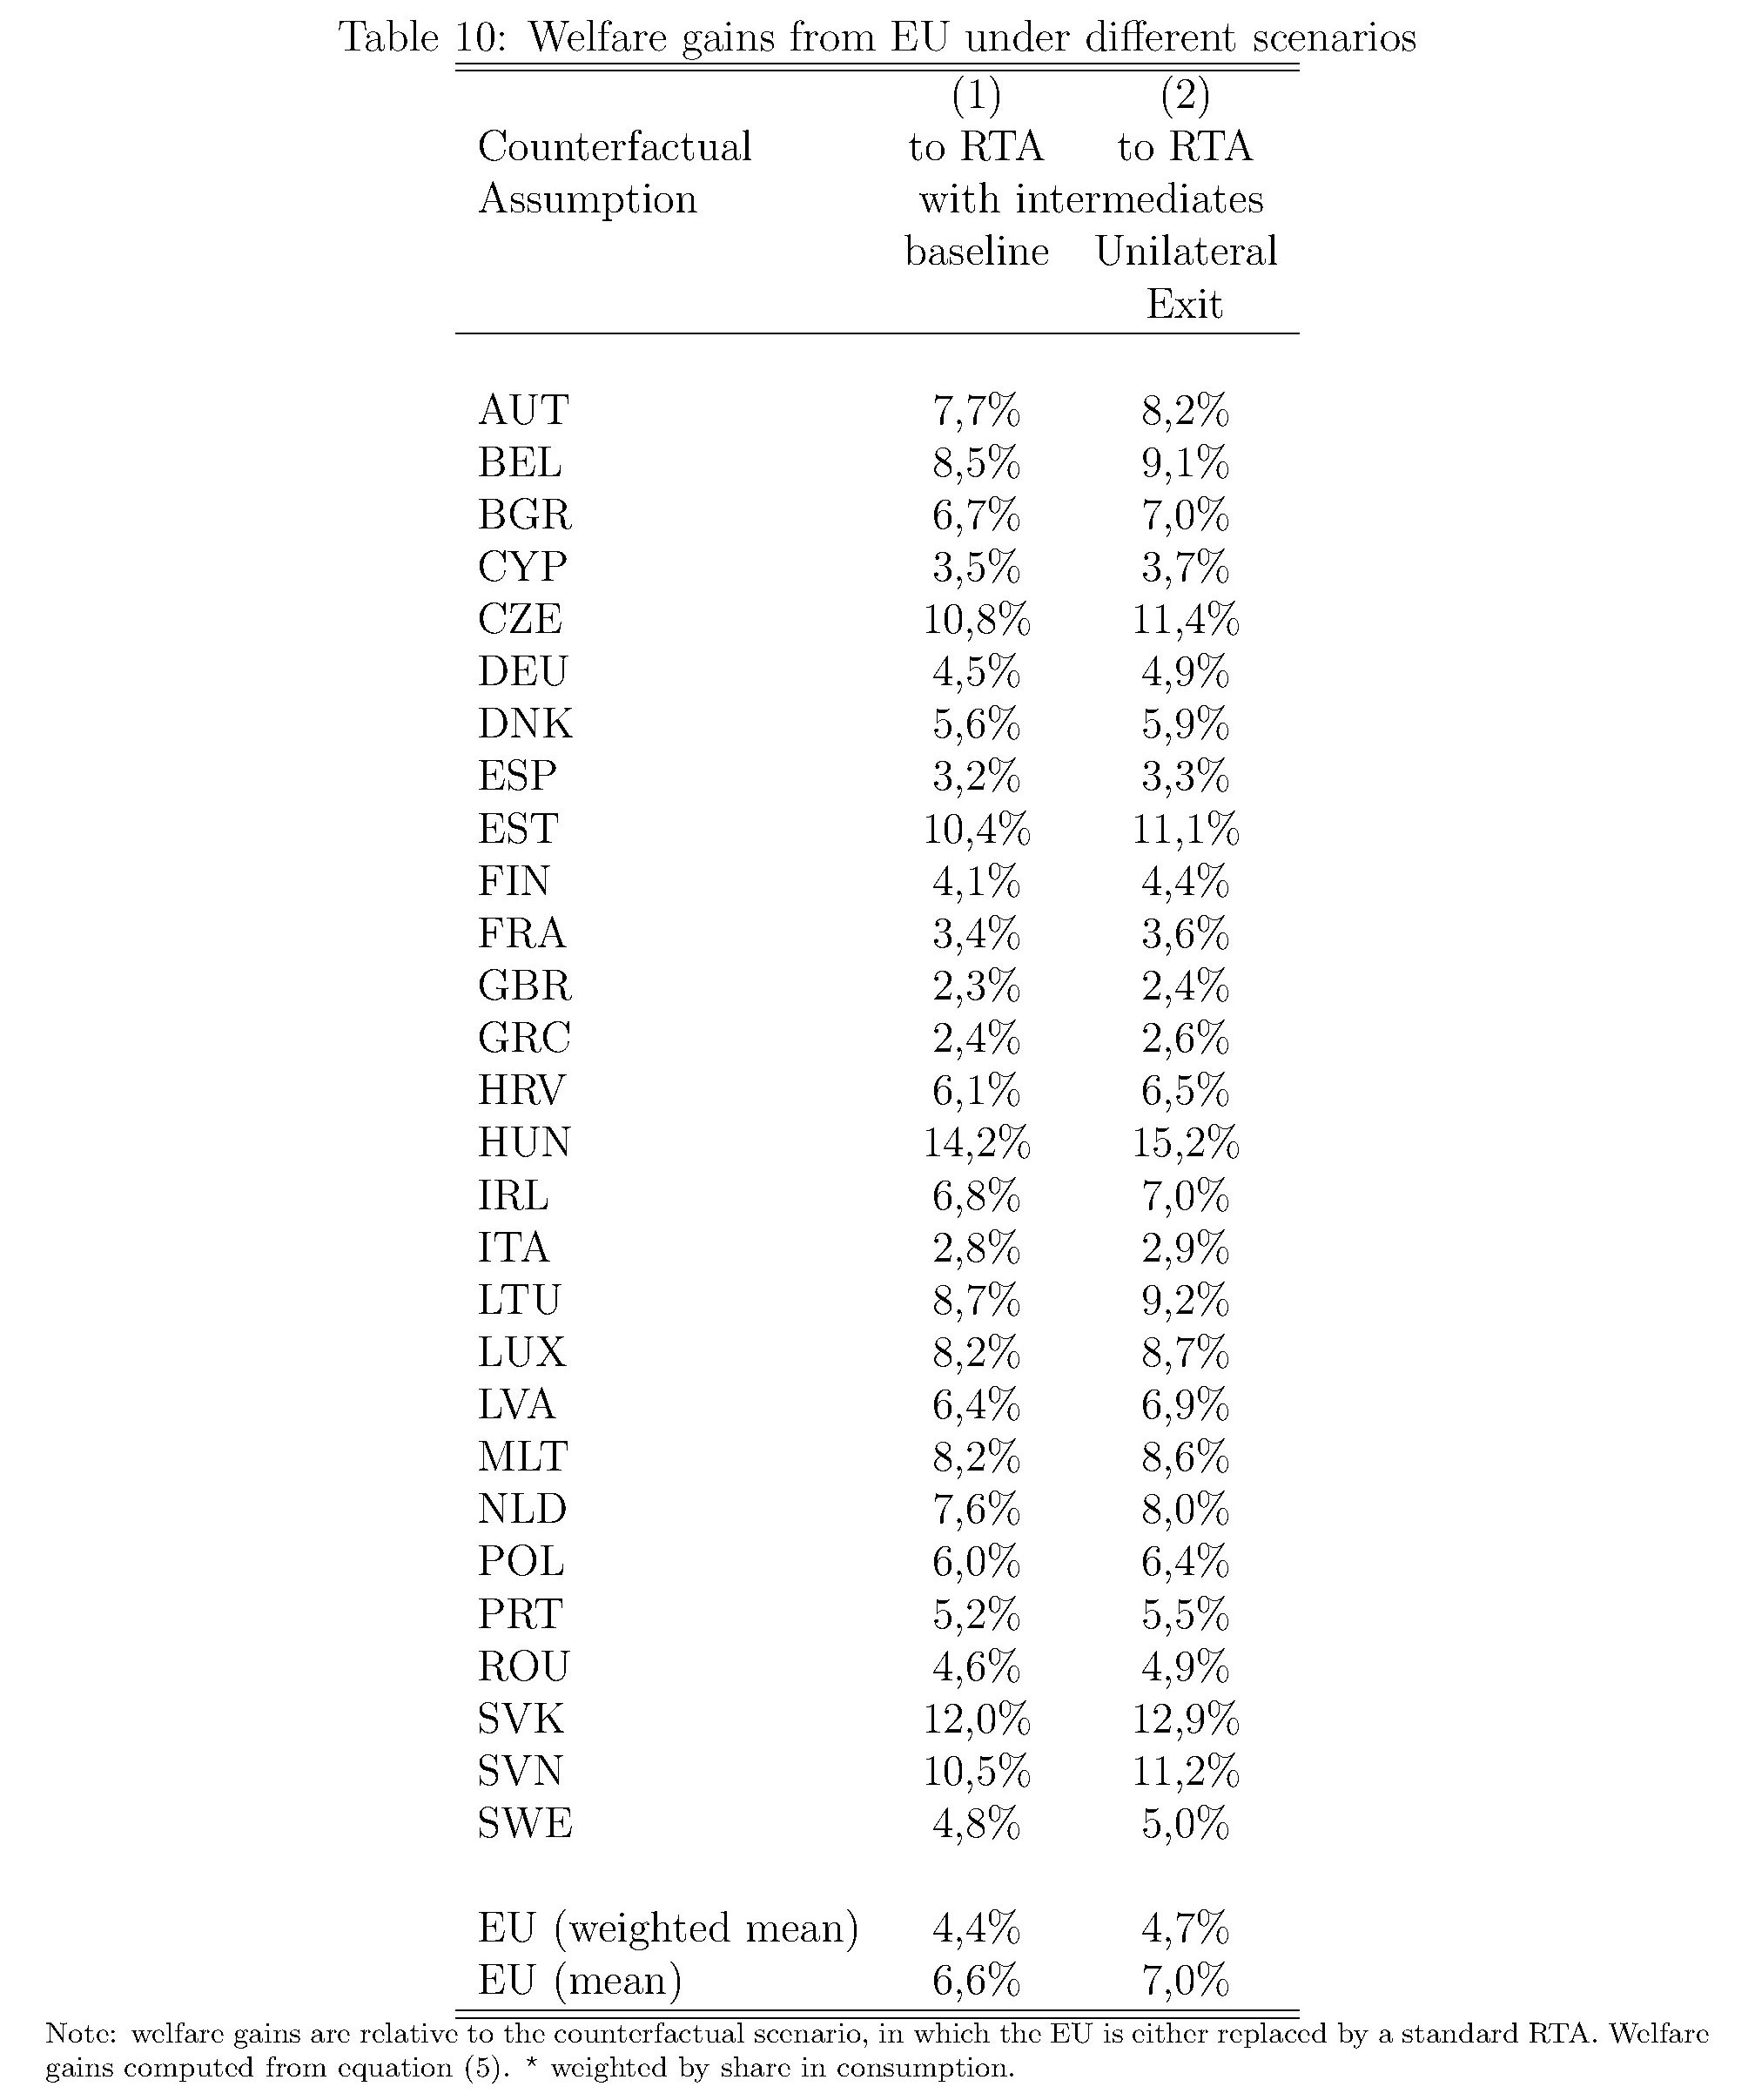
Come abbiamo visto però entrambi i guadagni si son distribuiti in maniera diseguale. Per stimare in numeri i guadagni per il commercio derivanti dall’Ue viene sviluppato un modello che contempla diversi scenari. Nel primo si ipotizza che l’Unione venga rimpiazzata da accordi regionali (Regional trade agreement, RTA). Nel secondo, peggiore, che gli accordi fra i paesi europei vengano disciplinati dalla regola della nazione maggiormente favorita in uso nel WTO. Questa tabella riepiloga alcuni esiti.
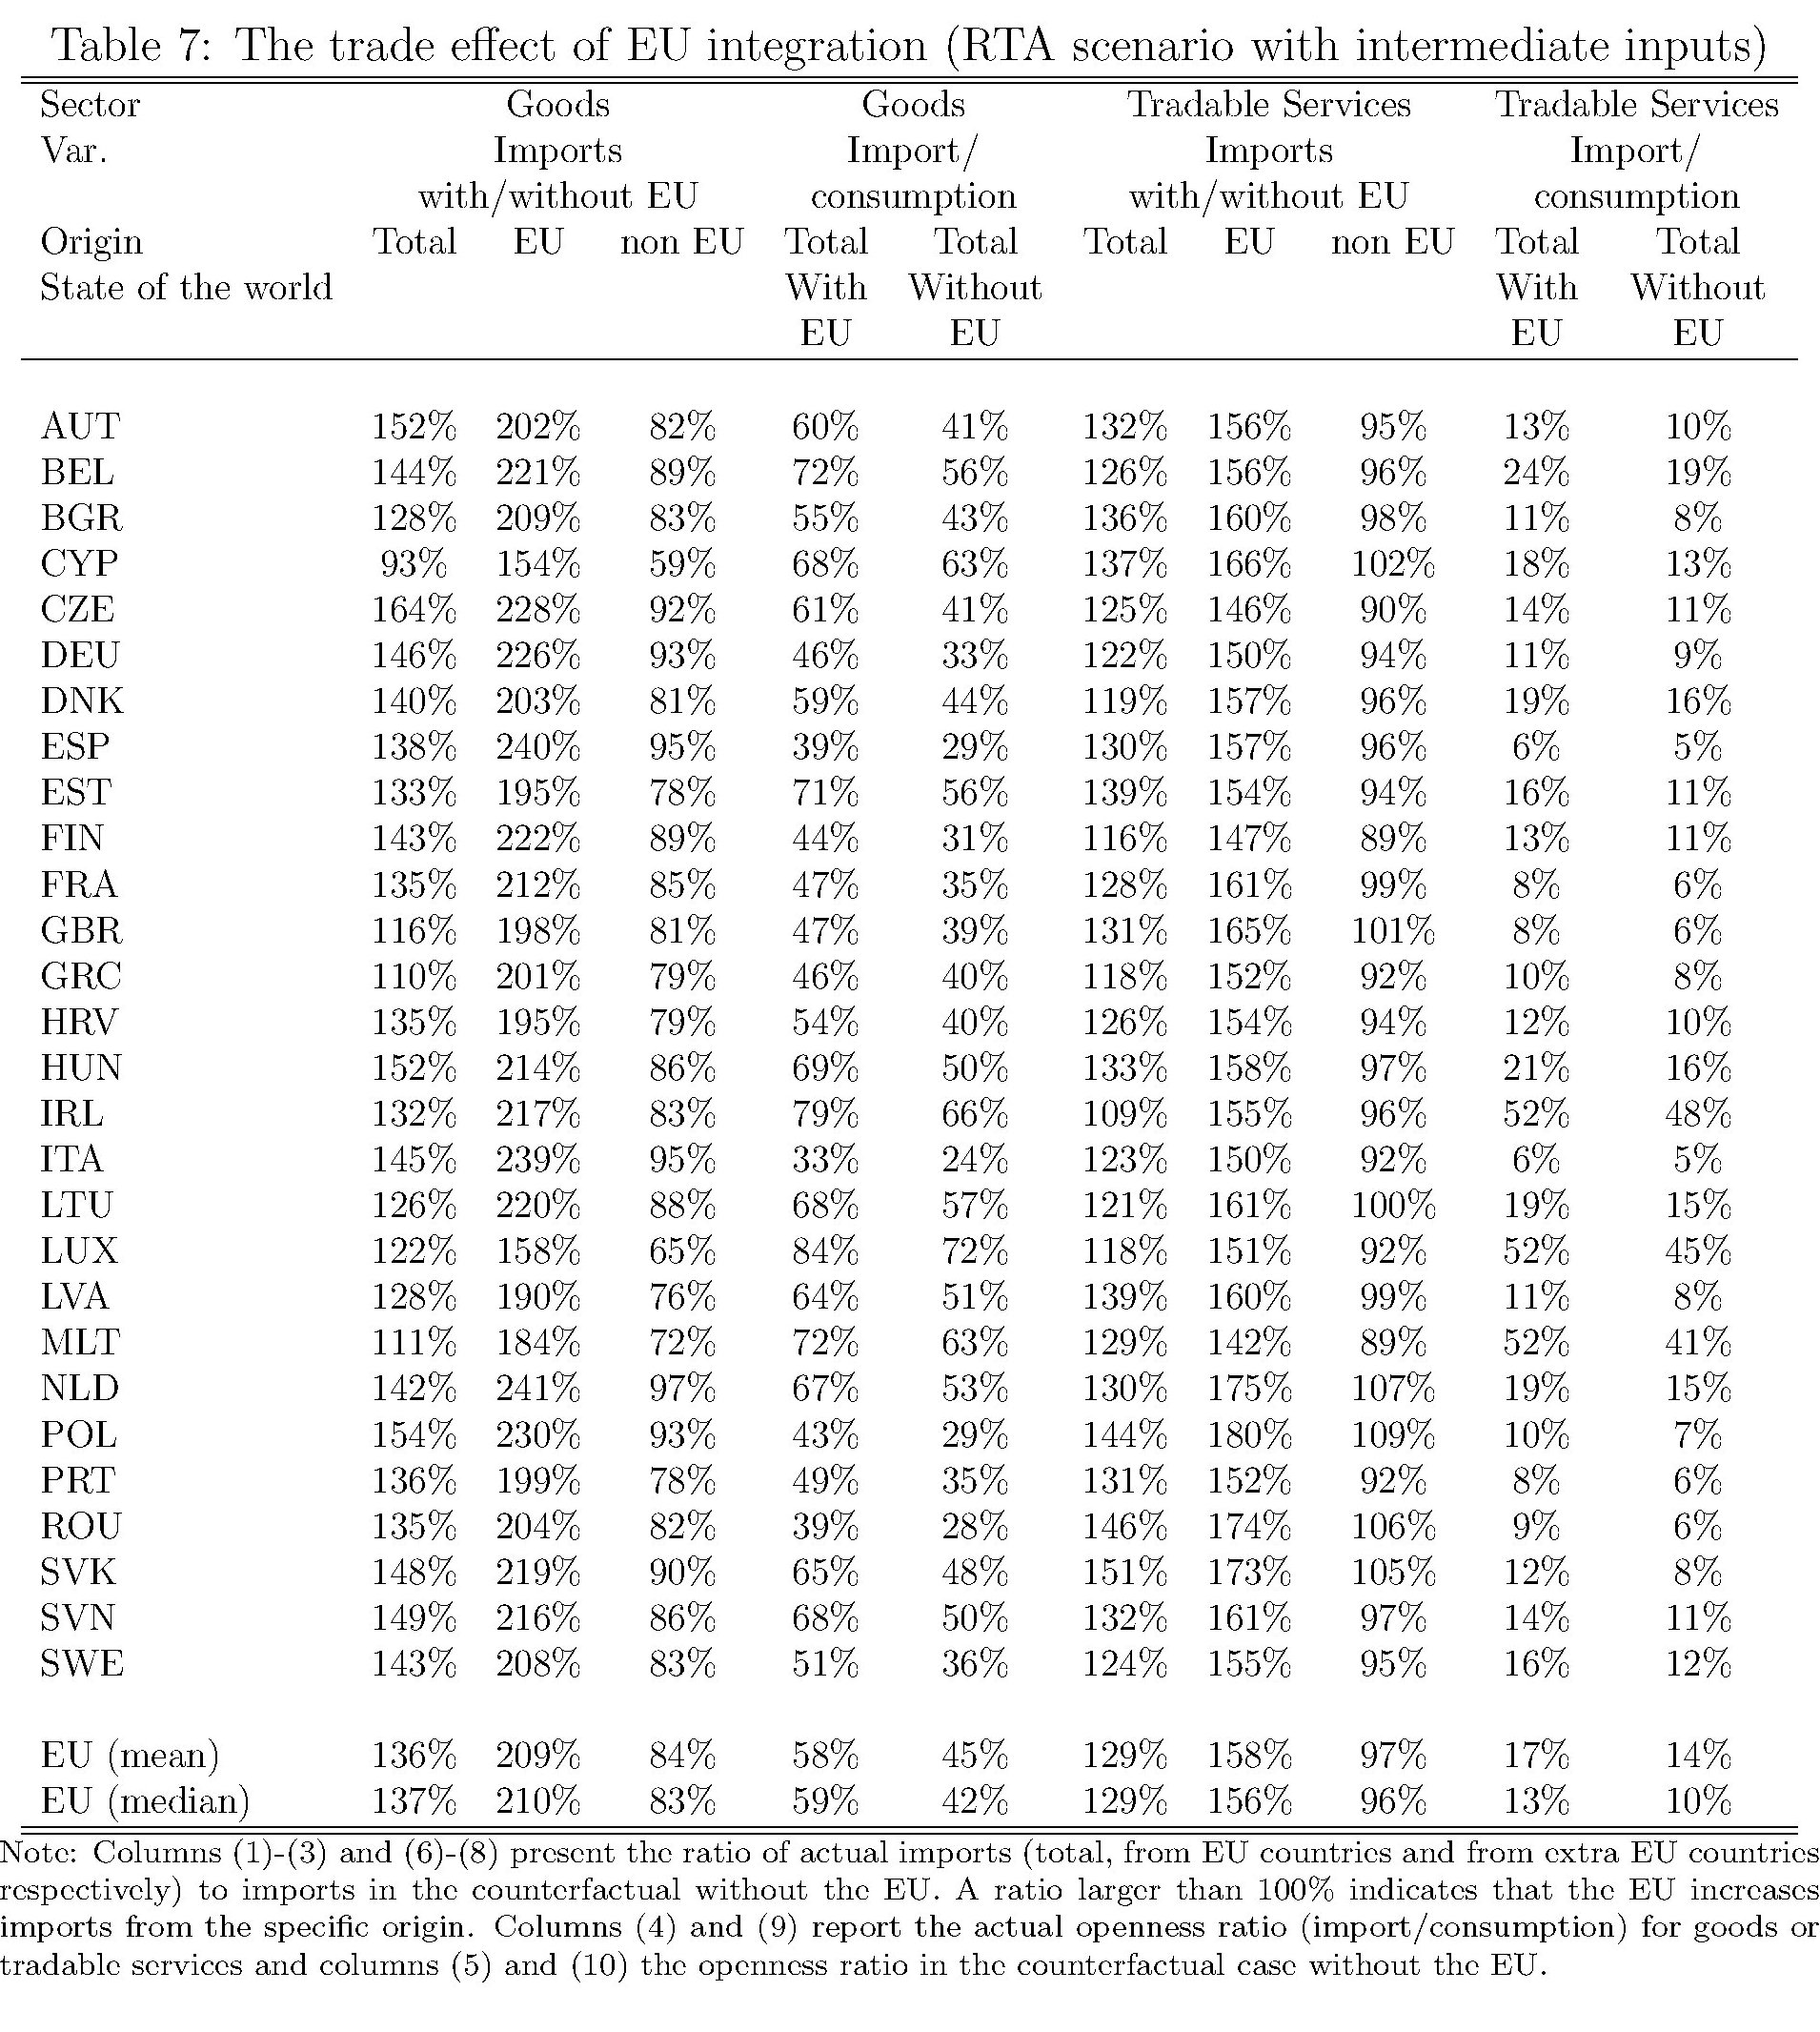
Notate che una percentuale superiore al 100% nella prima riga dei totali, implica che l’Ue ha stimolato le importazioni dal paese di origine. Se prediamo i casi Germania e Italia, osserviamo che la prima arriva a 146% totale, mentre l’Italia a 145%, con l’import dall’interno al 226% per la Germania e addirittura al 239% per l’Italia e l’extra Ue rispettivamente al 93 e al 95%. Italia e Germania, fra le grandi economie europee, sono quelle che guadagno di più in questo scenario.
Se guardiamo adesso al livello generale del benessere, vengono elaborati due scenari che però conducono a una conclusione simile: “Tutti i paesi membri hanno ottenuto inequivocabilmente considerevoli guadagni di benessere dall’UE così com’è. Il guadagno medio varia dal 2,3% all’8,2%”. Noi italiani stiamo nella parte bassa della forchetta.
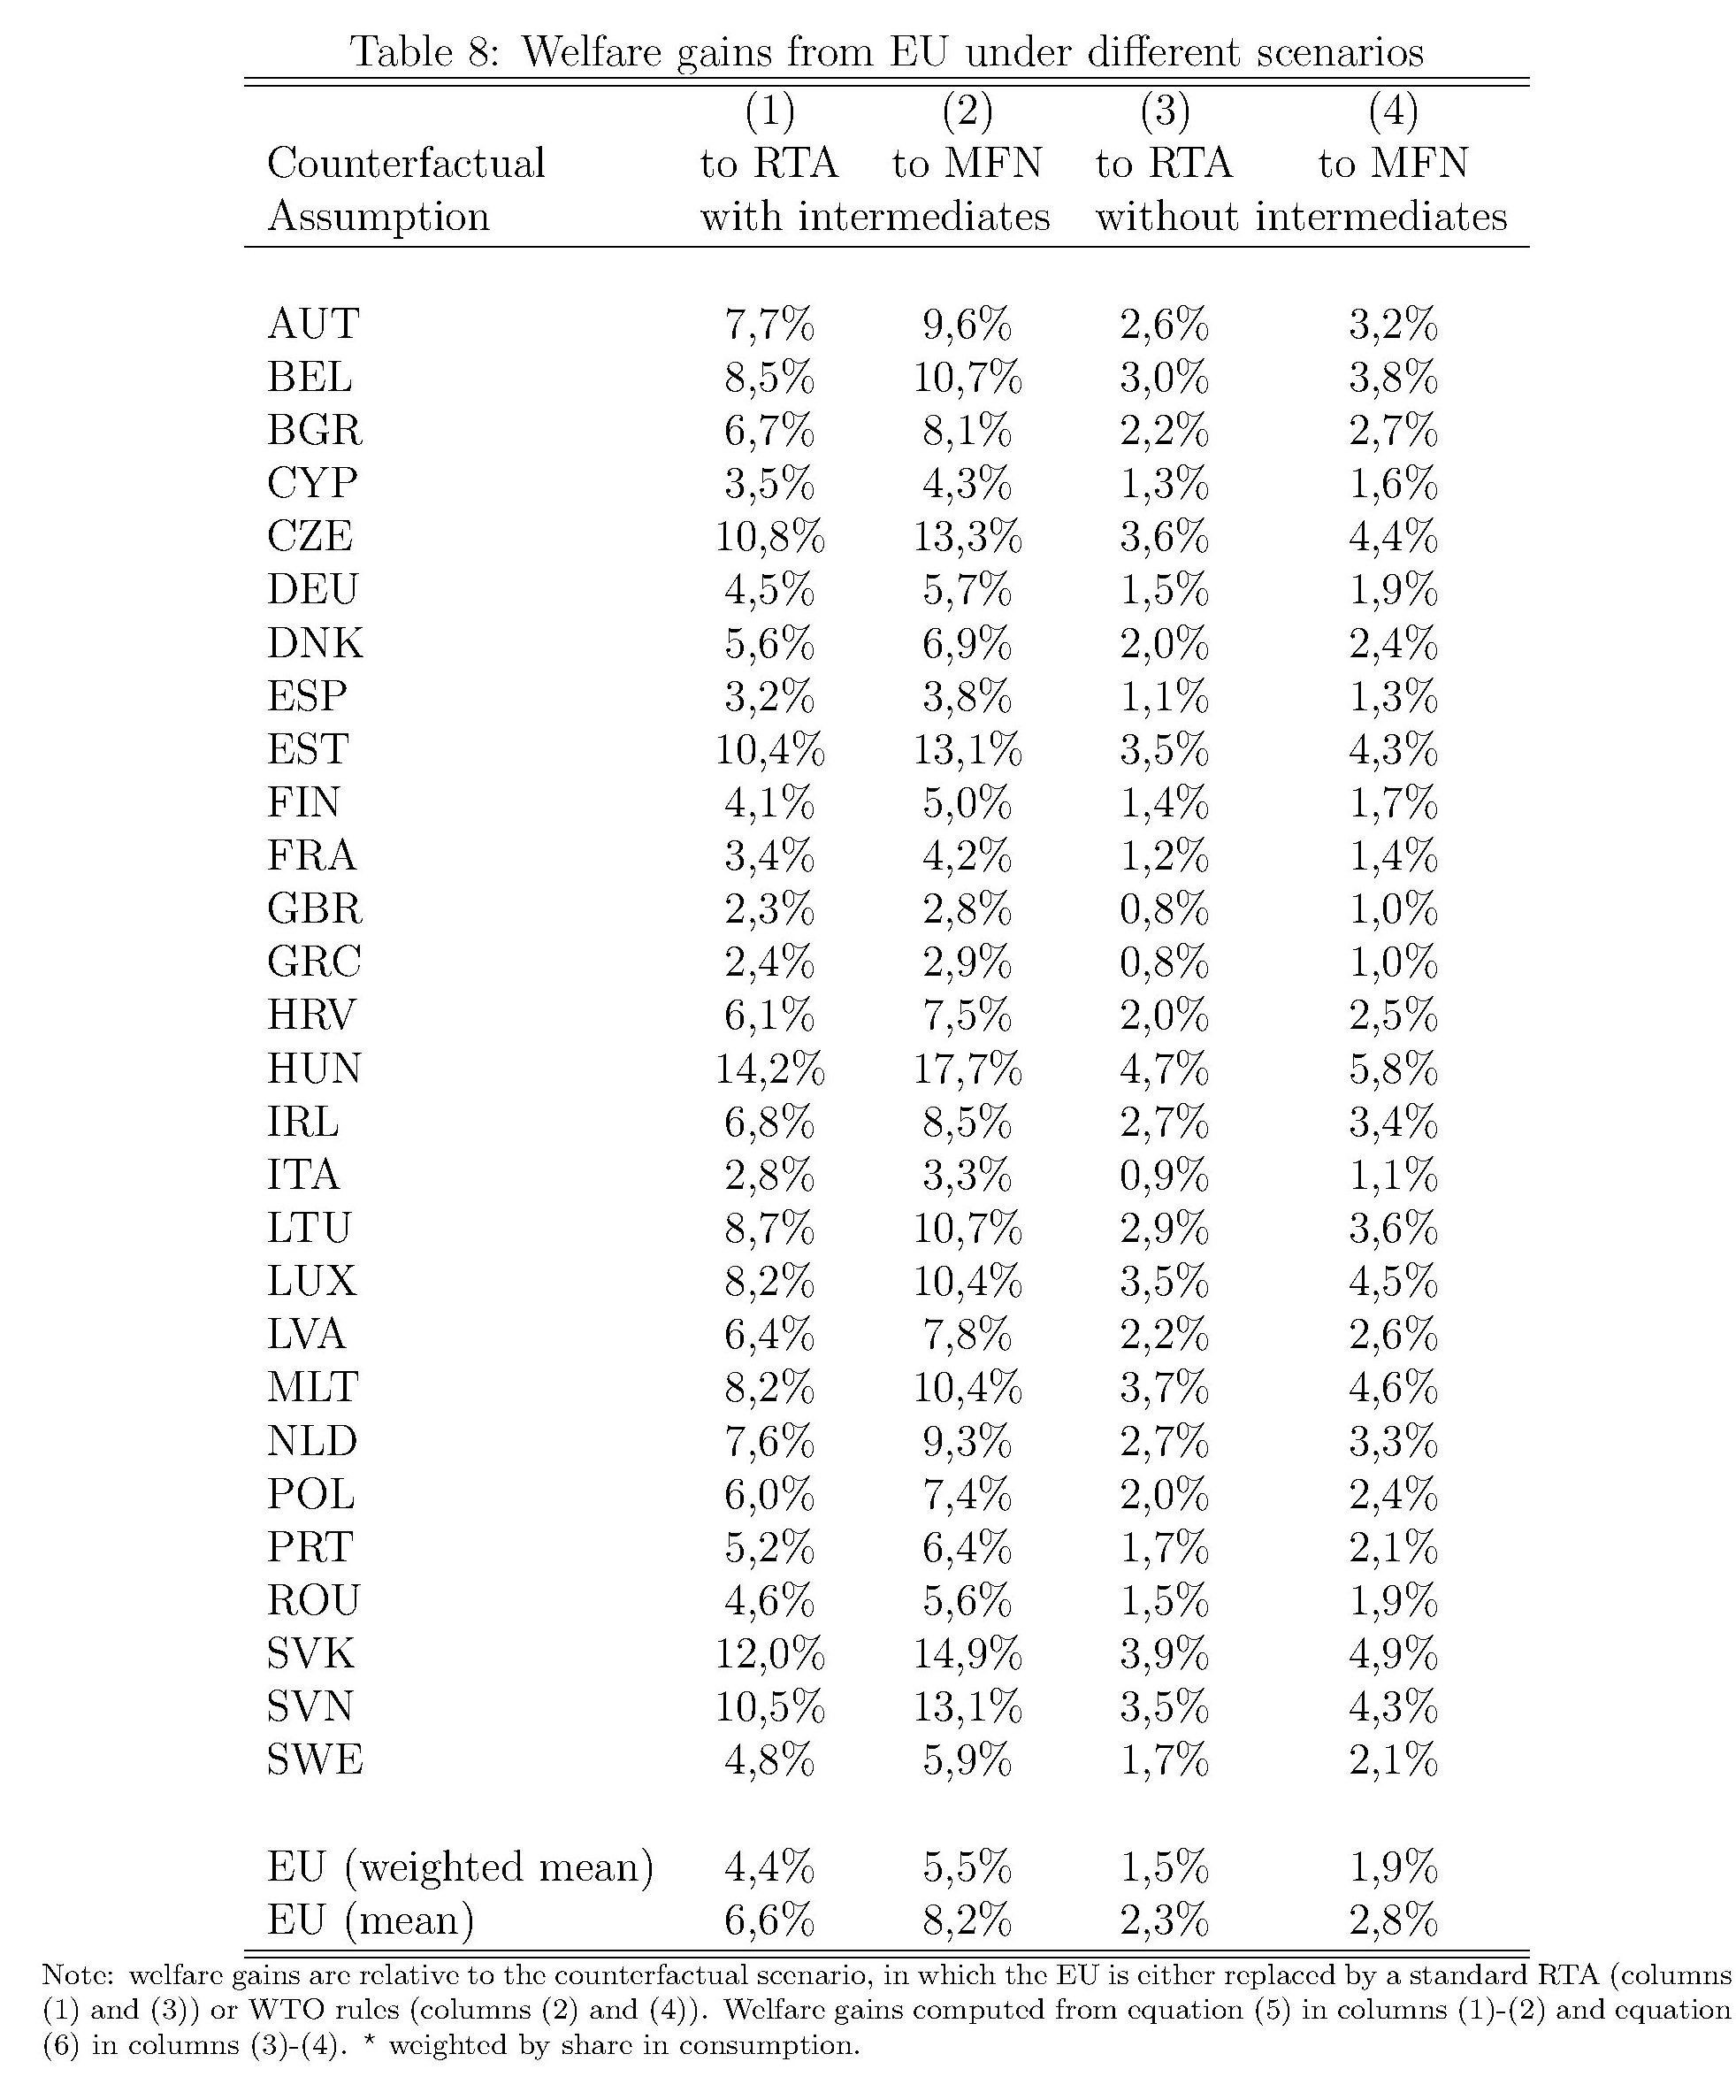
Tralasciamo gli scenari ulteriori mentre è utile osservare quest’altro, ossia quello derivante dall’uscita unilaterale in un contesto in cui l’Ue ancora esiste, in uno scenario di RTA. “Nel complesso, le perdite derivanti dalle uscite unilaterali sembrano marginalmente più grandi delle perdite derivanti dall’eliminazione completa dell’UE, specialmente per i piccoli paesi”.
Vale la pena anche dedicare un po’ di attenzione alla stime del costo della Brexit, sia per il Regno Unito che per gli altri ex partner. “I risultati – scrivono – mostrano sostanziali perdite di benessere per il Regno Unito da -0,8% a -2,9% del Pil a seconda dello scenario e delle ipotesi di modellizzazione. Le perdite sono maggiori in uno scenario post-Brexit governato dalle regole del WTO. E’ interessante notare che circa l’80% delle perdite proviene dall’uscita dal mercato unico. Quindi non sono correlate alla re-installazione di dazi o tariffe, che rimangono a zero nello scenario di un accordo RTA standard. Brexit impone anche perdite ad altri membri dell’Unione europea, ma questi sono generalmente un ordine di grandezza inferiore a quello del Regno Unito. Il Pil diminuisce dallo 0,2% allo 0,6% per il paese medio dell’UE. L’Irlanda, a causa dei suoi stretti legami geografici e storici con il Regno Unito rappresenta un’eccezione con perdite paragonabili a quelle del Regno Unito”. Per l’Italia la perdita oscilla fra lo 0,1 e lo 0,2%, per la Germania fra lo 0,1 e lo 0,3.
In conclusione, il costo della non Europa è alquanto elevato per i singoli paesi dell’Ue. “Smantellare l’Ue, in parte o completamente, avrebbe notevole effetti negativi sul benessere”, sottolineano gli economisti francesi che sottolineano di aver lavorato su conseguenze di lungo periodo e non di breve. Purtroppo come diceva qualcuno, nel lungo periodo saremo tutti morti. E nel breve non è detto che prevalga il buon senso.
Cronicario: E anche oggi la Cina dice Yi (stavolta al Fmi)
Proverbio dell’11 aprile Non si conosce il valore dei denti finché durano
Numero del giorno: -0,3 Calo % prezzi case in Italia nel IVQ 2017 rispetto al 2016
Non so voi, ma io mi sto ammazzando di pop corn mentre mi gusto in salotto il teatrino sinoamericano che recita a soggetto La Grande Guerra Commerciale, che agita i sonni di mezzo mondo proprio alla fine del primo trimestre 2018. Mezzo mondo che poi dovremmo essere noi europei, visto che siamo letteralmente nel mezzo di questa Grande Guerra, e spuntiamo begli attivi commerciali dai nostri cugini americani. A proposito…
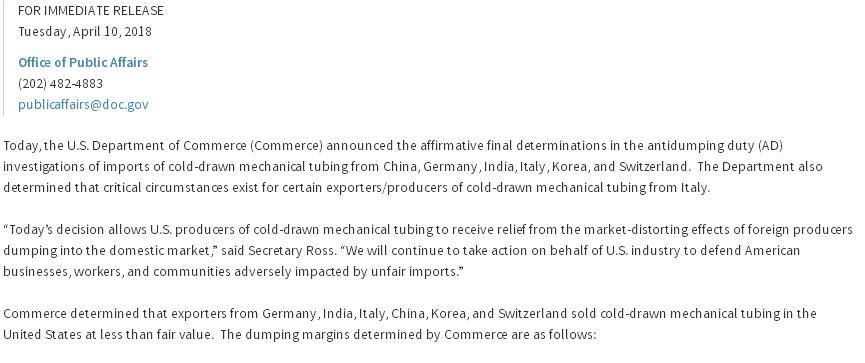
Non lo sapevate eh? Eccerto, solo il vostro Cronicario qui vi dice quello che serve sapere, pure sboccato com’è. E infatti dovete sapere che il verdetto su questa indagine che noi italiani vale un export di poco più di venti milioni di dollari – una lenticchia nel mare dell’import Usa, arriverà duro e implacabile e di sicuro ne preannuncia altri.
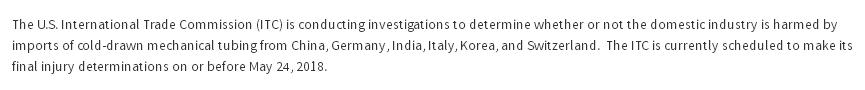
Ne riparliamo a fine maggio insomma, quando scopriremo anche che fine farà la momentanea sospensione dei dazi all’Ue su acciaio e alluminio.
Vengo al punto. Ricorderete che ieri il presidente cinese Xi, parlando dal forum di Boao ha detto che sì: abbasserà i dazi sulle importazioni di auto, rispondendo così all’ennesima cazziata via social di Mister T(weet). e poi che sì: aprirà a sua economia in lungo e largo. E infine che sì: vuole commerciare con chiunque, pure a patto di perderci qualche tallero. E perciò sì: allargherà anche le maglie della sua rete finanziaria per consentire ai non cinesi di iniziare a farsi le ossa nei mercati finanziari cinesi. I mondialisti di tutto il mondo ringraziano.
Passa la nottata e al risveglio le agenzie battono forsennate le dichiarazioni di Miss Fmi, meglio conosciuta come Madame Lagarde. che dice due paroline due sui brutti tempi che stiamo vivendo:
1) Il protezionismo è un fallimento collettivo. I dazi non risolvono gli squilibri commerciali. I paesi dovrebbero innanzitutto fare politiche fiscali per contenere le spese e correggere i bilanci pubblici e privati.

2) Il debito, pubblico e privato, è arrivato a 164 mila miliardi che non so bene con quanti zeri si scriva. Mai vista una roba del genere in tempo di pace, e adesso avete anche scoperto perché questo blog si chiama The Walking Debt dal 2012.
Manco il tempo di digerire la soddisfazione che la Cina si rifà viva. E dice di nuovo Yi. Scusate: dice di nuovo sì. Stavolta per bocca del nuovo governatore della banca centrale cinese che dettaglia le apertura di credito della futura Cina capitalista dove le società cinesi e straniere opereranno in un ambiente con le stesse condizioni. Sì: fermo questo e altro ancora. Addirittura alla fine dell’anno ci sarà il collegamento fra le borse cinesi e il London Stock Exchange.

Che volete di più?
A domani.
Cronicario: La Cina dice Xi a Mister T(weet)
Proverbio del 9 aprile L’uomo saggio non sa molte cose. Chi sa molto non è saggio
Numero del giorno: 0,8 Incremento costo del lavoro in Italia nel 2017
Allora ero rimasto a ieri, quando il ministero degli esteri cinese diceva per bocca altrui che non avrebbe più rivolto la parola agli Usa, quando oggi d’improvviso mi son caduti gli occhi sulle dichiarazioni che il Figlio de Cielo Xi Jinping ha rilasciato al Forum di Boao, che non è una nuova marca di bagnoschiuma, ma una pregevole località cinese che si candida a diventare la Davos asiatica senza la vista sulle Alpi, ma in compenso con un ottimo affaccio sul Mare Cinese Meridionale, che la Cina considera il suo Mare nostrum ed è un filino più strategico delle Alpi per il futuro della globalizzazione. E chissà perché.

Quindi ieri ero rimasto al ministero degli esteri che diceva essere “impossibile avviare negoziati commerciali e gli attriti sono responsabilità degli Usa”. E già mi figuravo gli sfracelli per noi europei che sull’export verso gli Usa ci campiamo mica male.

Quando tutto d’un tratto il davosiano Xi, molto applaudito nella sua versione alpina,
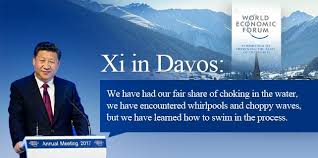
ha fatto una delle sue migliori performance mondialistiche che quasi quasi risalgono le borse. Almeno per oggi. Ma per apprezzarla serve una premessa. Anzi, una promessa. Che ovviamente non poteva che provenire da lui: Mister T.
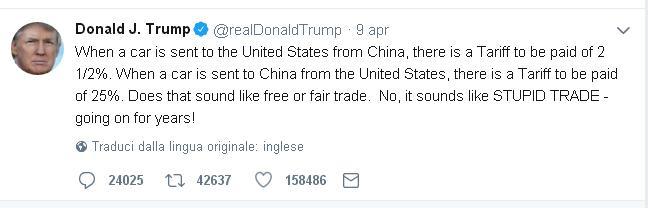
Ora il nostro Mister T. stavolta in versione Twitter, deve a tal punto aver ispirato il presidente cinese che nel suo discorso al forum asiatico il Figlio de Cielo ha detto Xi. Scusate: ha detto sì. La Cina allenterà i limiti agli investitori stranieri nel settore dell’auto e taglierà “significativamente” i dazi all’import di veicoli. Ma mica solo questo. Xi ha promesso più apertura dei mercati, ambiente più attrattivo per gli investimenti esteri, protezione effettiva della proprietà intellettuale e ampliamento delle importazioni. Questo per confermare che la porta della Cina “non sarà chiusa, ma aperta di più”.
E mica solo alle automobili. La Cina ha annunciato misure nel 2017 che avrebbero portato gli investitori stranieri ad aumentare le quote nei settori finanziari, come banche e assicurazioni, e ora “garantiremo che queste misure si materializzino”. Mister Tweet sarà di sicuro soddisfatto. I cinesi anche.
Indovinate chi paga.
A domani.
I prezzi immobiliari dell’eurozona iniziano a surriscaldarsi
L’ultimo rapporto annuale della Bce contiene un approfondimento sull’andamento del mercato immobiliare che vale la pena scorrere perché fa il punto su uno dei settori più strategici della crescita presente, e soprattutto futura. Il 2017 è stato un anno buono, si potrebbe dire semplificando, perché ha confermato un’espansione ciclica iniziata già da qualche anno che si sta svolgendo sotto l’egida di prezzi che, nell’aggregato dei paesi EZ, crescono in maniera frizzante iniziando a mostrare segnali di sopravvalutazione. Non siamo ai livelli pre crisi, ma il trend sembra accelerare di anno in anno.

Tale accelerazione, tuttavia, non sembra preoccupare la Bce, che nota come “pur registrando un’accelerazione tendenziale fino a oltre il 4 per cento nel terzo trimestre del 2017, la crescita nominale dei prezzi degli immobili residenziali è rimasta al di
sotto della sua media storica e ben al di sotto dei valori precedenti la crisi”. A guidare l’andamento dei prezzi è stata ovviamente la forte domanda “sostenuta in
misura crescente dall’aumento del reddito delle famiglie” supportata anche dall’aumento dei prestiti per l’acquisto delle abitazioni che ha superato il 3% su base annua a fine 2017. A ciò si è aggiunto il calo dell’indebitamento delle famiglie, arrivato al 58% del pil nel terzo trimestre 2017.
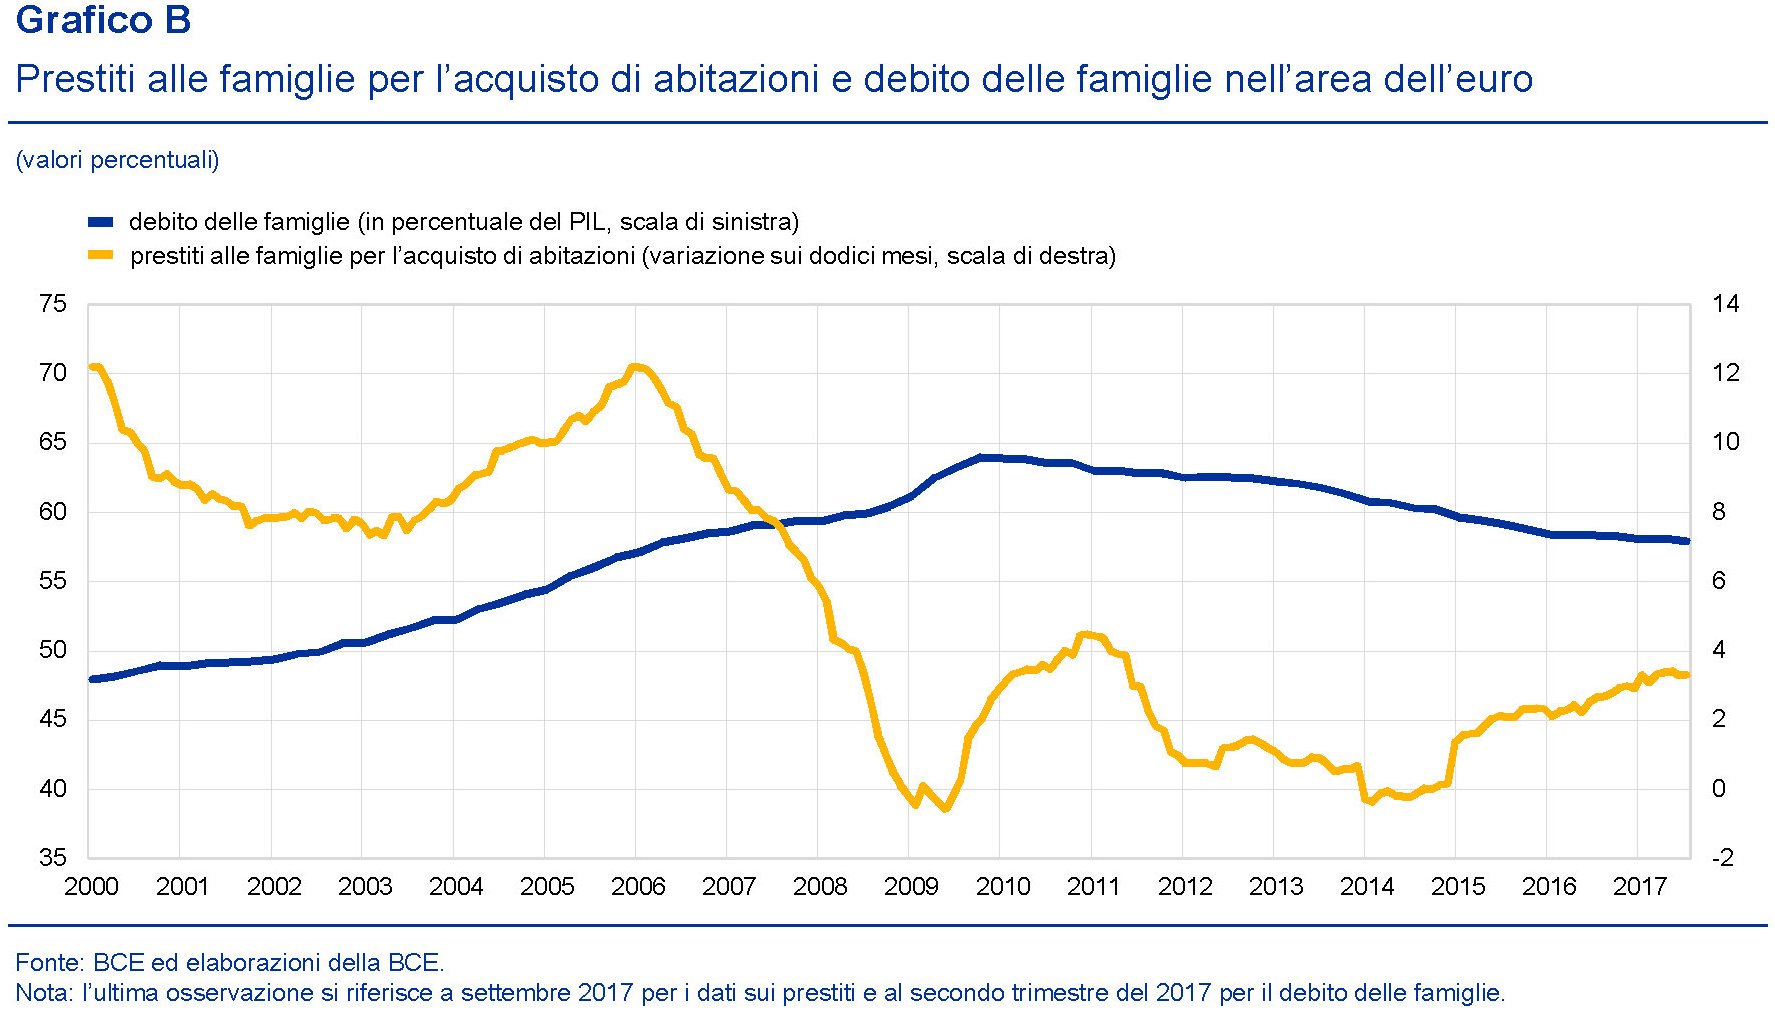
Più credito, meno debito e più reddito sono la trinità magica che ha permesso al mercato immobiliare, e in particolare a quello residenziale, di trovare la strada per una ripresa robusta che però si caratterizza per una notevole eterogeneità all’interno dell’area. Ciò che vale per il tutto, insomma, non vale per l’ognuno.
Nel corso del 2017, infatti, nell’ambito della sua funzione macroprudenziale, ossia di osservatrice degli equilibri macro in chiave preventiva, ha rivolto alcune raccomandazioni mirate propri a far fronte ad alcune criticità che stavano emergendo in alcuni paesi che hanno condotto a decisioni in Finlandia, Lituania, Belgio, Irlanda e Slovacchia, tutti paesi che mostrano un andamento dei prezzi giudicato evidentemente troppo esuberante. L’Italia non è stata interessata da misure macroprudenziali perché il nostro mercato soffre del problema opposto: è ancora in panne.
Sul versante degli immobili commerciali, qui il surriscaldamento dei prezzi è stato ancora più pronunciato. “Nel 2016, il tasso di crescita sui dodici mesi dei
prezzi degli immobili commerciali nell’area è salito al 5,1 per cento, dal 3,8 del 2015 e dall’1,9 per cento del 2014. Tale aumento dei prezzi è stato trainato dal segmento primario del mercato immobiliare commerciale (in cui i prezzi hanno registrato una crescita tendenziale del 18 per cento nel 2016, rispetto al 14 per cento dell’anno precedente) e, in particolare, dal segmento primario degli esercizi commerciali, in cui i prezzi hanno continuato a salire anche nel 2017.
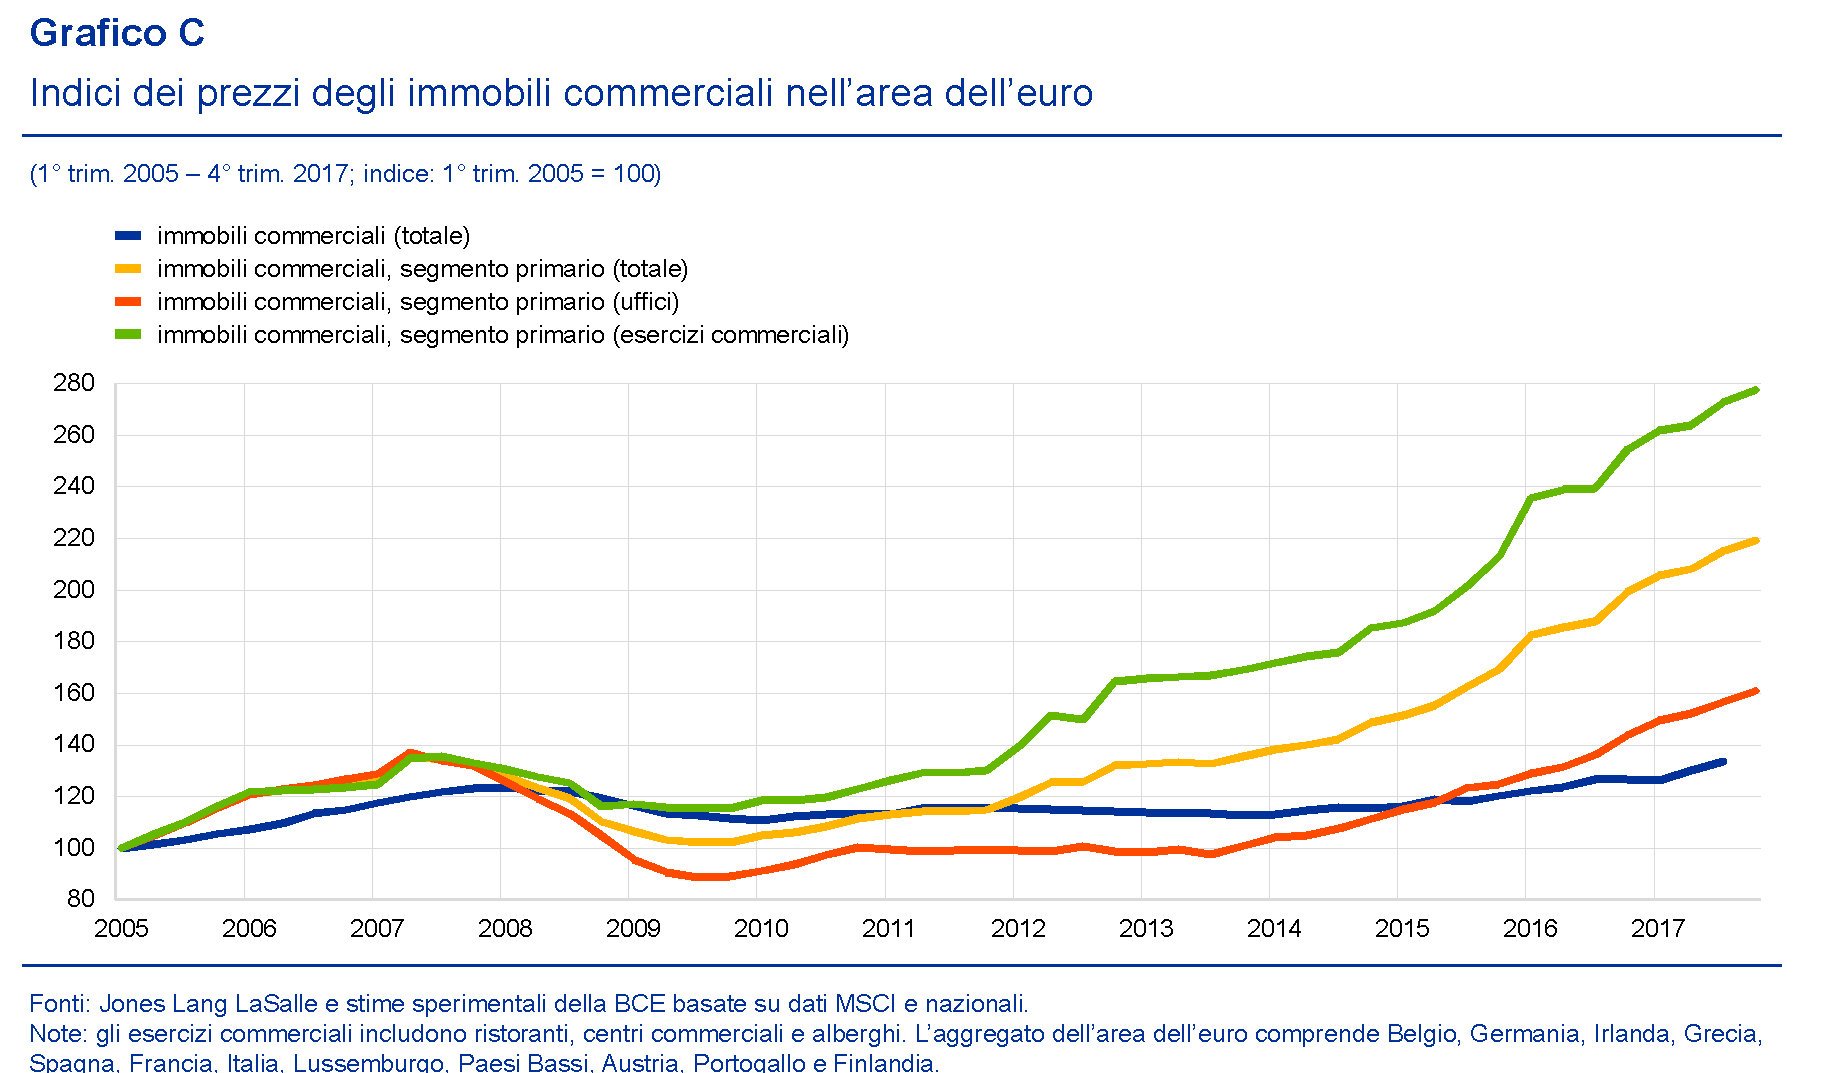
La Bce sottolinea che “in molti dei paesi che nel 2017 hanno registrato i più significativi incrementi dei prezzi degli immobili commerciali, questo settore è stato principalmente finanziato con investimenti diretti da parte di fondi e investitori istituzionali e meno sostenuto dai prestiti bancari. I fondi di investimento e i fondi
comuni immobiliari hanno acquisito importanza come strumenti attraverso i quali i gestori patrimoniali statunitensi e gli altri investitori esteri in cerca di rendimenti in un contesto di bassi tassi di interesse veicolano i propri investimenti nel settore”.
Ultima considerazione interessante: “Sebbene il credito bancario al settore degli immobili commerciali non sia in espansione, in alcuni paesi il settore bancario mantiene ampie esposizioni creditizie verso questo segmento del mercato immobiliare, rendendosi quindi vulnerabile a potenziali correzioni di prezzo negative. È evidente che, in ragione della sua natura e delle sue dimensioni, il settore degli immobili commerciali non è sistemico quanto il settore degli immobili residenziali”. Insomma, il pericolo non arriva da lì. Almeno non subito.
Ecco perché la monetizzazione Usa non genera inflazione
Questa storia si racconta meglio partendo dalla fine, ossia da un grafico pubblicato dalla Fed di S.Louis che ci consente di scovare il dettaglio dove si annida la spiegazione della debole pressione sui prezzi nonostante il diluvio monetario piovuto sugli Usa.
Le due curve rappresentano il livello del rendimento del titolo annuale del Tesoro, che cresce mano a mano che la Fed alza i tassi di riferimento, e il tasso che la Fed paga alle banche sulle riserve bancarie. Notate che la Fed ha iniziato a remunerare questo tasso solo di recente, visto che storicamente è stato sempre intorno allo zero.

Perché mai la Fed, che ha sempre tenuto la remunerazione della riserve bancarie a zero o quasi ha iniziato a pagare un rendimento alle banche?
Diamo per scontato che sappiate già come funziona il rapporto fra una banca centrale e una banca commerciale (ma se così non fosse qui trovate una guida facile per orientarvi), ma per farla breve, ricordo che queste ultime tengono le loro riserve presso la banca centrale. A sua volta la BC quando ad esempio acquista titoli pubblici, lo fa aumentando le riserve della banche commerciali, di fatto accrescendo potenzialmente la liquidità del sistema. Le banche commerciali infatti, sulla base della quantità di riserve di cui dispongono, decidono se e quanto dare a prestito all’economia, “creando” la moneta bancaria che poi genera i depositi di conto corrente sotto forma di prestiti a famiglie e imprese. Ma tutto questo accade potenzialmente, appunto. Le banche, essendo imprese come le altre, daranno a prestito se troveranno conveniente farlo. Quando ad esempio, come si vede nel grafico sopra, lo spread fra i ricavi dei prestiti a breve e la remunerazione delle riserve era ampio, le banche erano di sicuro stimolate a trasformare le proprie riserve in crediti all’economia, e in tal modo aggiungendo pressione inflazionistica al sistema. Una situazione che quest’altro grafico rappresenta bene.
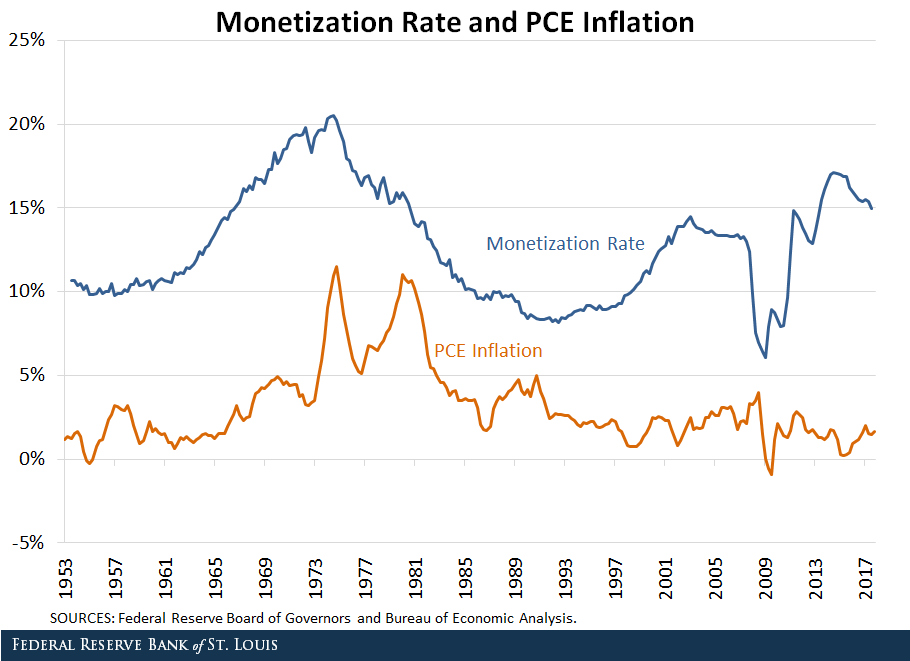
La monetizzazione viene definita come l’attitudine della banca centrale a trasformare i debiti ad alti interessi del governo in moneta, ossia o contante vero e proprio oppure riserve bancarie, che al contante sono assimilate in quanto non generano interessi. O meglio, non generavano interessi. Notate dal grafico sopra come negli anni ’70 la notevole monetizzazione del debito ebbe un effetto chiaro sulle dinamiche inflazionistiche che invece non si osserva negli anni più vicino a noi, dove a un tasso di monetizzazione persino più intenso di quello degli anni ’70, corrisponde un’inflazione fredda. Perché? La risposta più facile forse è quella giusta. Alle banche commerciali è risultato maggiormente conveniente incassare il rendimento sulle riserve invece che quelli del mercato monetario. In sostanza la Fed, alzando i tassi di remunerazione della riserve, è come se avesse “sterilizzato” l’aumento dei tassi di interesse che avrebbe allargato lo spread fra il tasso delle riserve e quello di mercato, e così facendo può aver raffreddato l’intenzione delle banche di dare a prestito. Queste ultime troveranno di sicuro più conveniente incassare i soldi sicuri della Fed piuttosto che avventurarsi concedendo prestiti, almeno finché gli spread stanno vicini. L’unica differenza è che nel secondo caso i profitti bancari li paga il mercato. Nel primo i contribuenti. Ma tanto neanche lo sanno.
Le banche cinesi diventano protagoniste in Asia
Un approfondimento molto interessante contenuto nell’ultima rassegna trimestrale della Bis ci consente di osservare un altro pezzo del puzzle nel quale si compone la nostra contemporaneità. E mano a mano che l’immagine si mette a fuoco, ciò che emerge in bella vista è l’irresistibile ascesa del potere cinese che, dalla Mainland, si irradia sempre più verso la regione dell’Asia e da lì chissà. La Cina ha detto e ripetuto che ambisce a recitare un ruolo da protagonista nel sistema globale, e questo significa insediare supremazie finora senza rivali, ossia quelle statunitensi. Vale per i mari, per la ricerca scientifica, e perché non dovrebbe valere per il sistema finanziario?
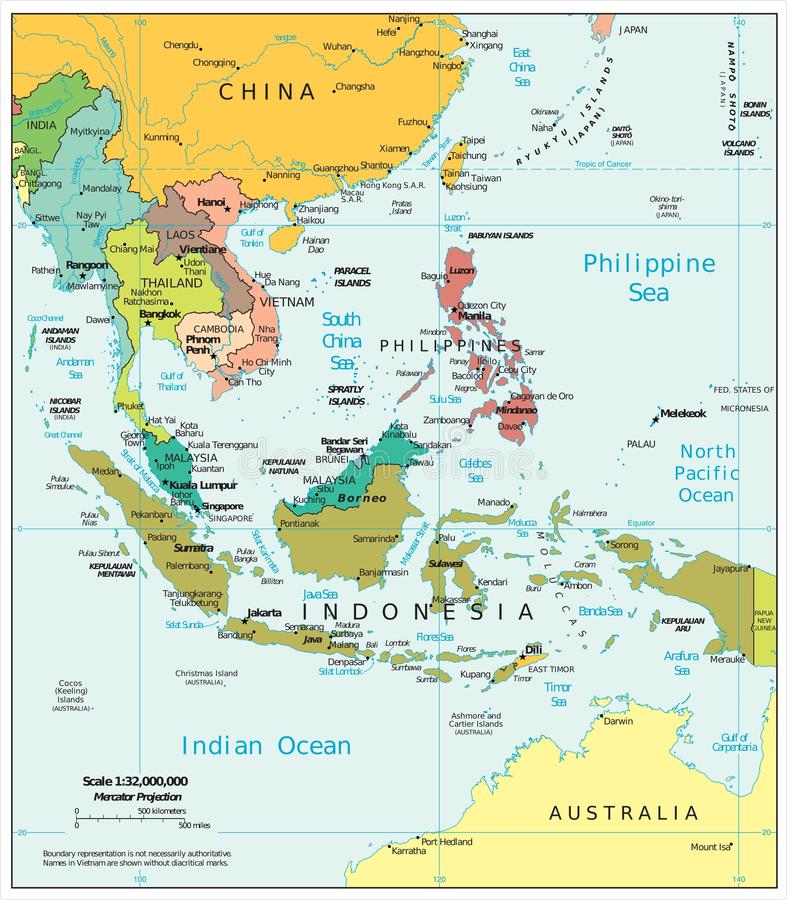
Proprio notare il ruolo crescente globale del sistema bancario cinese, a cominciare ovviamente dall’Asia, dove insidia innanzitutto la supremazia giapponese, è l’osservazione conclusiva dei ricercatori della Bis che in realtà focalizzano l’attenzione su quello che viene definito il “canale del prestatore comune”, ossia il meccanismo di propagazione di una crisi in virtù de quale una banca che subisce uno shock nel suo paese o in altri verso i quali è esposta, finisce col far pagare il conto anche ad altri paesi, che vedono ridursi i prestiti bancari anche se il loro paese non aveva subito alcuna crisi. Il meccanismo l’abbiamo visto all’opera tantissime volte, e per l’occasione gli studiosi della Bis fanno riferimento alla zona dell’Asia emergente, ossia quel gruppo di paesi che divennero improvvisamente celebri sul finire degli anni ’90 quando scoppiò la crisi delle cosiddette tigri asiatiche. Nel dettaglio, i paesi considerati sono la Corea del Sud, le Filippine, l’Indonesia, la Malaysia e la Thailandia che nel 2017 hanno assorbito prestiti per circa 2.000 miliardi di dollari. Questi cinque paesi rappresentavano il “69% del credito transfrontaliero totale della regione nel 2° trimestre 1997 e il 24% nel 3° trimestre 2017. Il calo considerevole della quota regionale rispecchia l’emergere della Cina come il maggior prenditore della regione dalle banche dichiaranti alla BRI”. Prima di inoltrarci nell’analisi dei flussi bancari, è meglio riportare una cartina che fotografa questa zona del mondo, che ci aiuta a capire di che mondo parliamo.
Come in ogni storia, anche in questa c’è un prima e un dopo. Il prima è quello antecedente alla crisi di fine anni ’90. Nel 1997 i paesi dell’Asia emergente sono grandi clienti della banche giapponesi, che hanno in attivo il 42% del totale dei prestiti a quest’area, seguite da quelle dell’aria euro, con il 36, dei quali gran parte in pancia a banche tedesche e francesi, e quella del Regno Unito con il 7%.
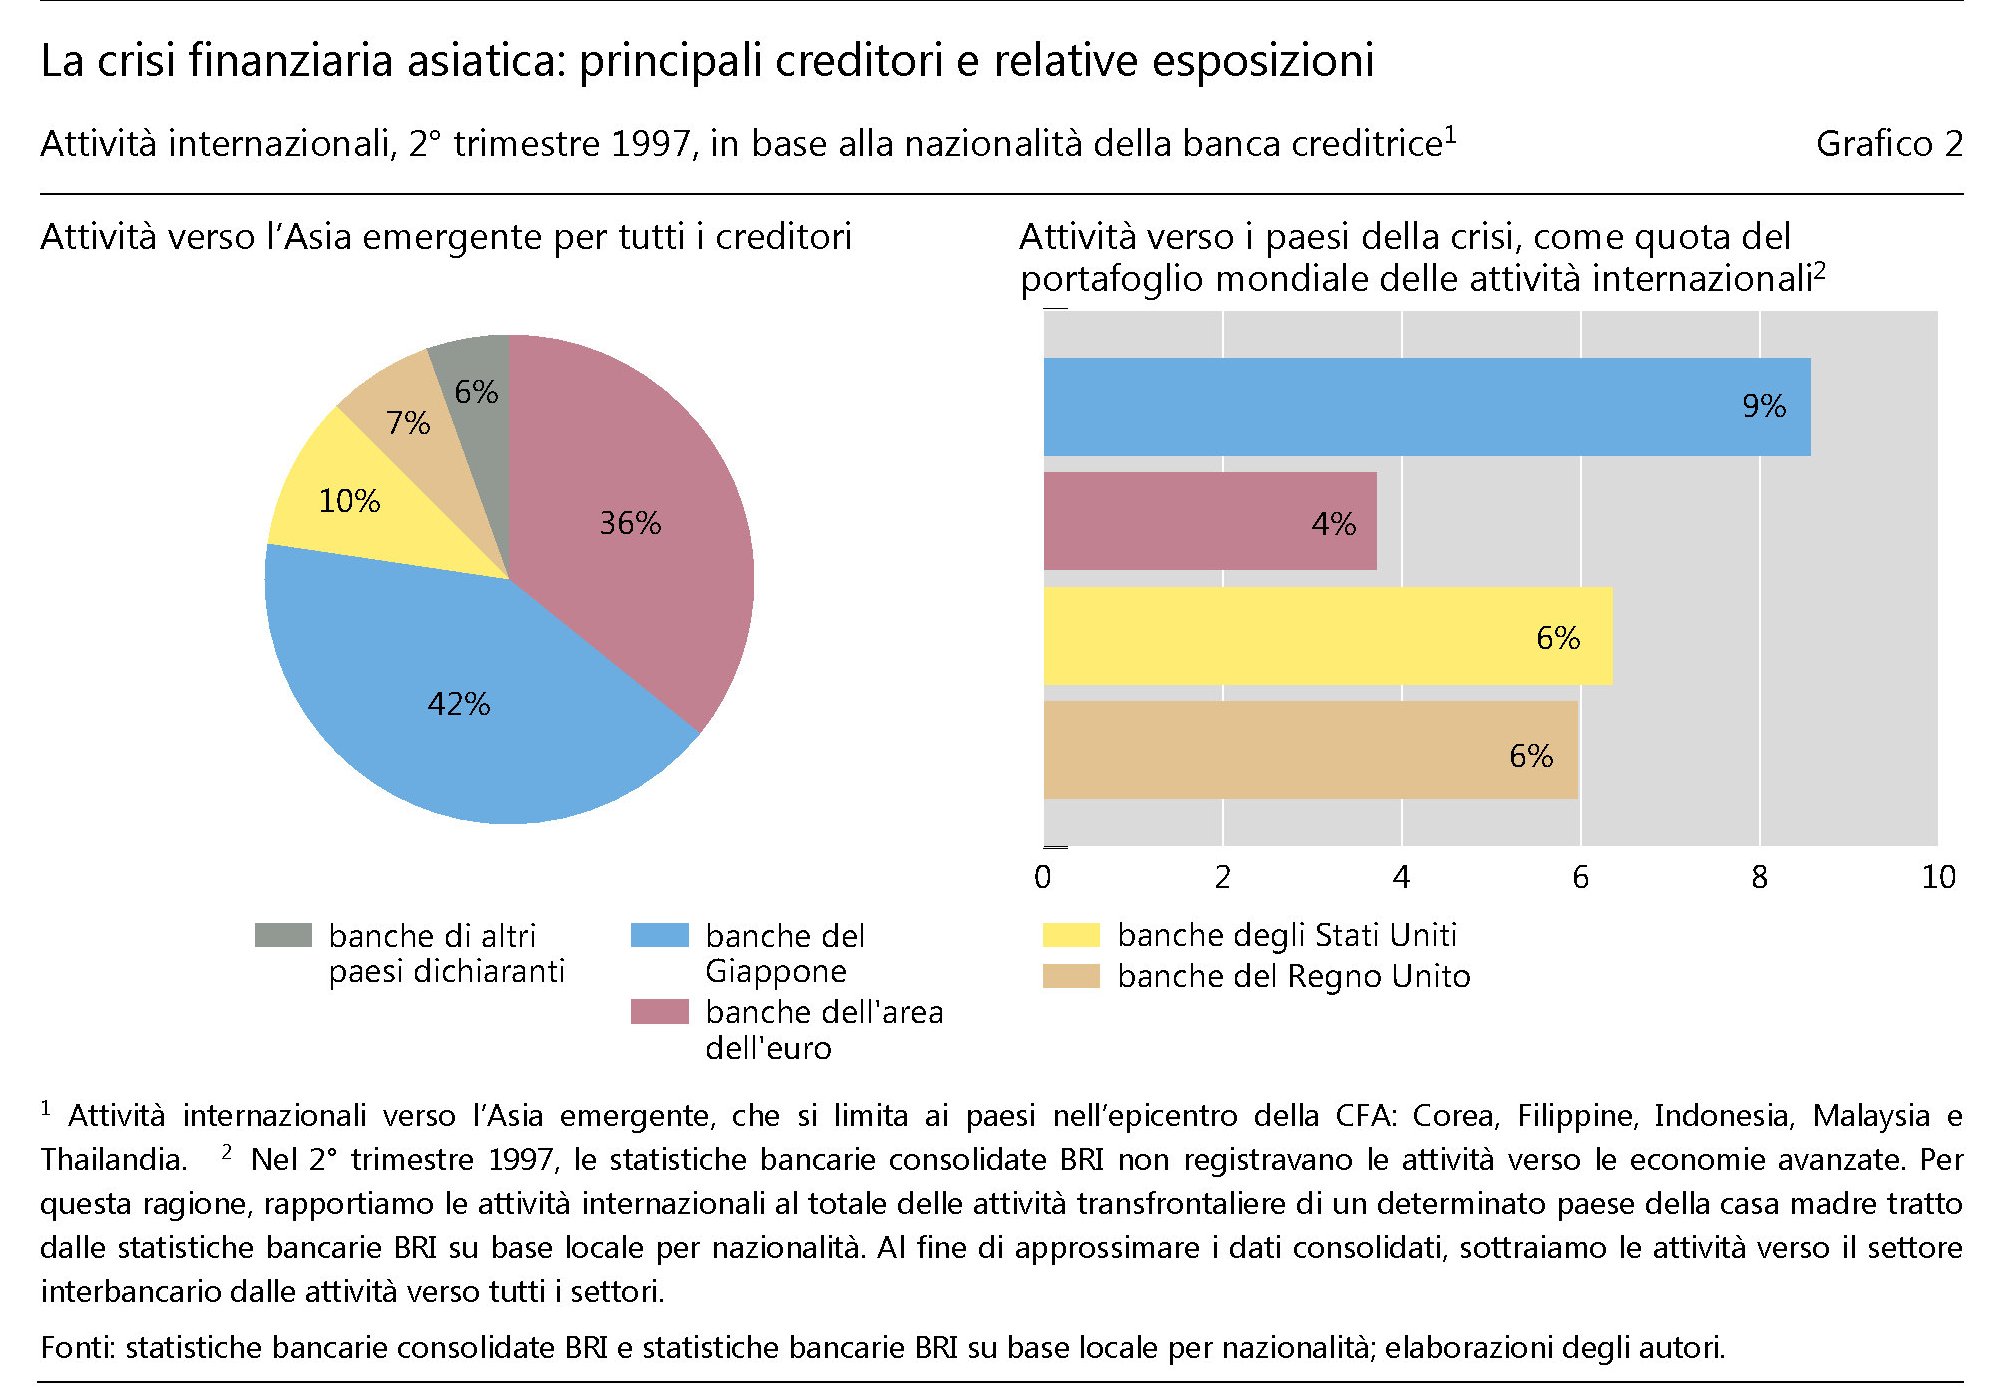
Notate (grafico a destra) che il peso specifico dell’esposizione giapponese era molto più elevato di quello europeo, e ciò spiega perché le banche di quel paese, a crisi consumata e peraltro avendo alle spalle quella del crash di fine anni ’80, si affrettarono a ritirare i prestiti non solo dall’Asia emergente, ma anche da altre economie emergenti che nulla avevano a che fare con l’Asia. Ecco il “canale del prestatore comune all’opera”. A conti fatti il credito giapponese all’Asia emergente crollò del 72% in sette anni, e scese del 36% anche quello verso altri paesi sparsi in Africa, Medio Oriente, America Latina e persino Europa. Ne risultò una ricomposizione dei flussi finanziari, che evidentemente implicano una diversa rete di influenze, come sa chiunque abbia dimestichezza con la diplomazia dei prestiti esteri, che spesso vanno di pari passo con gli accordi commerciali. La crisi del ’97 segnò la fine del dominio delle banche giapponesi a vantaggio sostanzialmente di quelle occidentali, con le europee in testa seguite da quelle britanniche e statunitensi.
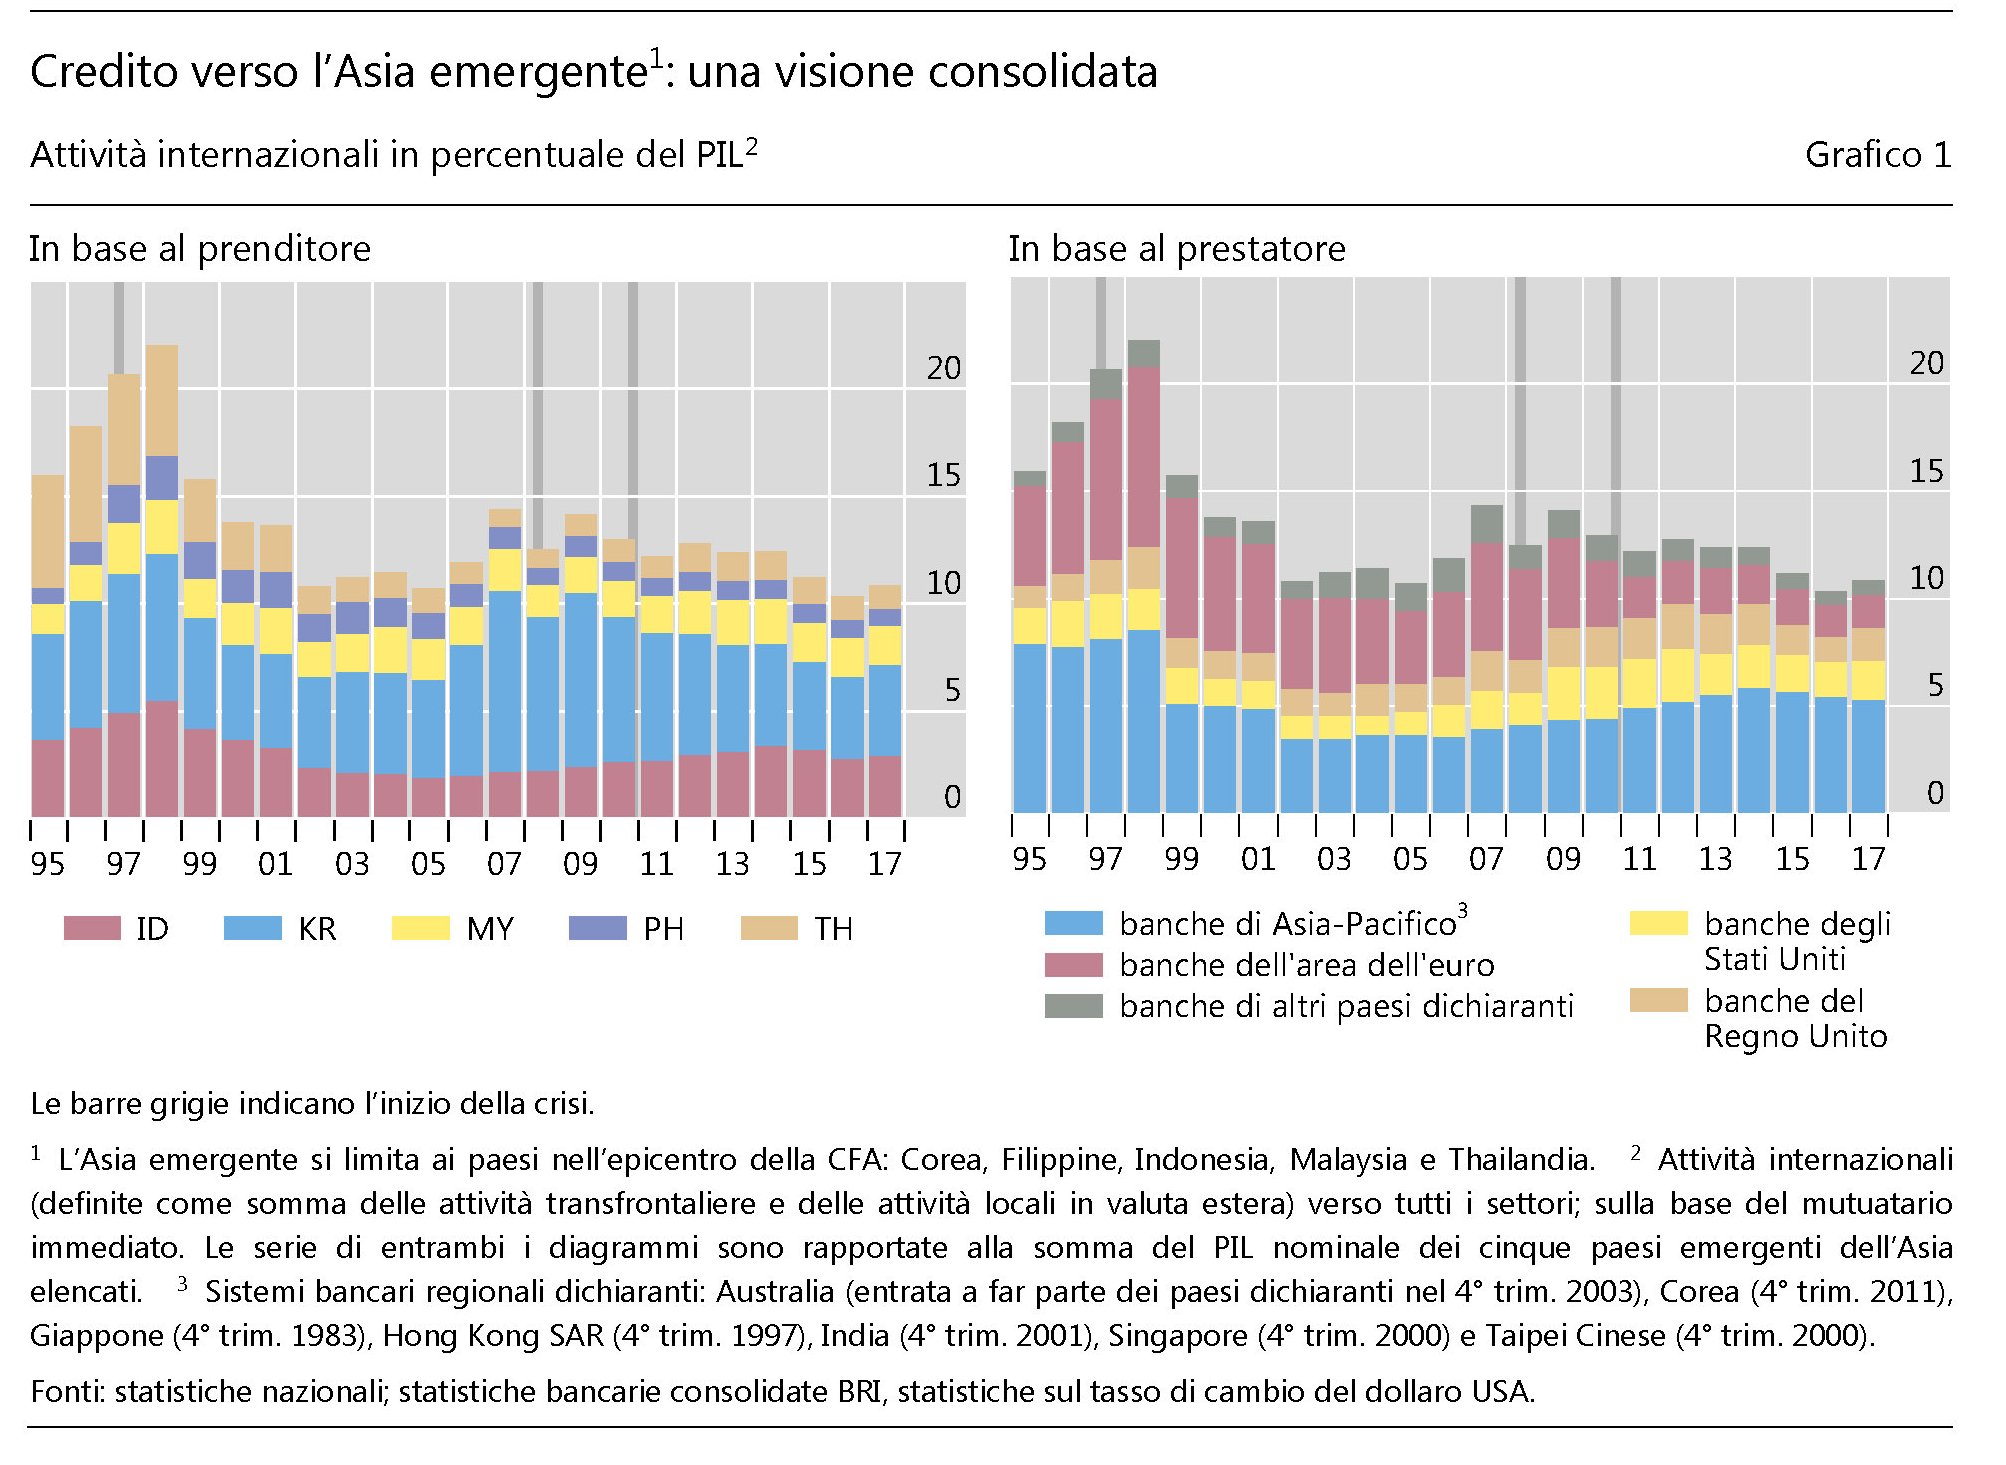
E così sarebbe rimasto, lo scenario, se non fosse capitato al mondo uno scossone ancora peggiore della cirisi di fine anni ’90: quella dei subprime, seguita da quella del debito sovrano nell’eurozona che ha coinvolto diversi paesi fra i quali il nostro. “Con l’inizio della crisi del debito sovrano europeo nel 2010, altre banche della regione Asia-Pacifico hanno avuto l’opportunità di farsi strada. A fine 2010, la quota complessiva delle banche giapponesi e delle banche regionali dei centri offshore e delle EME dell’Asia rappresentava quasi il 32% di tutte le attività internazionali. La
quota delle banche dell’area dell’euro e del Regno Unito era pari rispettivamente al
24 e al 15%”. In sostanza noi europei abbiamo tagliato i fondi a quell’area, applicando alla lettera la teoria del “prestatore comune”.

Ed ecco la situazione oggi. Il Giappone è tornato a investire nell’Asia emergente, anche se assai meno di prima: appena il 3% dei suoi attivi bancari. Ciò anche in conseguenza del fatto che l’Asia emergente sta contraendo meno prestiti rispetto al passato. Eè interessante osservare quel 29% di prestiti che fa riferimento ad altre banche dichiaranti, tuttavia. “La spinta verso un’integrazione bancaria regionale da parte dei paesi membri dell’ASEAN porterà probabilmente a un ulteriore aumento delle attività creditizie infraregionali” ricordano gli autori, che sottolineano anche come alcuni osservatori sostengano che “le banche cinesi ubicate in centri offshore come Hong Kong SAR contribuiscono significativamente all’attività creditizia di questi nuovi prestatori nell’Asia emergente”. D’altronde risulta ormai evidente che le banche cinesi “sono diventate dei fornitori sempre più importanti di credito
bancario internazionale, per prenditori sia all’interno sia all’esterno dell’Asia”. La Cina ancora non comunica le attività bancarie consolidate. Ma basandosi sulle informazioni disponibili si può stimare che le banche cinesi abbiano attivi transfrontalieri, ossia prestiti esteri, per circa 2.000 miliardi e che “si posizionano oggi al sesto posto nella classifica dei più grandi gruppi creditori del mondo”. Alcuni studi, inoltre, rilevano che “le banche cinesi sono creditori netti all’interno del sistema bancario internazionale” e che “per i prestiti all’estero, le banche cinesi utilizzano principalmente i dollari USA. In termini assoluti, le banche cinesi sono oggi i terzi maggiori fornitori di dollari USA nel sistema bancario internazionale”. Armata di dollari e dei suoi attivi commerciali, la Cina può essere un prestatore assai scomodo e tuttavia seducente per i paesi dell’Asia emergente che sovente coltivano con l’ingombrante vicino rapporti non facilissimi. Si pensi alle questioni legati alla sovranità sulle isole del Mare cinese meridionale. E tuttavia questa la conclusione della nostra storia. L’Oriente sino-giapponese ha scalzato l’Europa bancaria da una delle zone più strategiche del pianeta. Colpa della crisi, senza dubbio. Ma a volte le crisi nascondono opportunità. E i cinesi sembra ne abbiano colta una.
Cronicario: Solo pochi fortunati pagano le tasse in Italia
Proverbio del 3 aprile Acqua che non devi bere, lasciala scorrere
Numero del giorno: 448.000.000 Valore export cibo italiano in Cina nel 2017
Capisco d’improvviso perché in Italia ci sia tanto malcontento mentre scorro vecchie cronache su un ministro assai famoso ai suoi tempi che dice le tasse cosa bellissima, e poi leggo una ricognizione da azzeccarbugli della fiscalità, e infatti l’han prodotta i commercialisti, dove si osserva con grande disincanto che la vera ingiustizia del nostro paese non è la diseguaglianza patrimoniale, ma quella fiscale. I fortunatissimi che hanno il privilegio di pagare una quota dignitosa di tasse sono meno di uno su quattro. Tutti gli altri non arrivano al 15% del loro reddito, quando non sono direttamente tanto sfortunati da non contribuire in alcun modo. E davvero non riesco a pensare punizione peggiore per un cittadino che ama il suo paese non potere godere di una cosa bellissima come le tasse.

Ripeto perché forse vi è sfuggito il punto. Tre contribuenti Irpef su quattro pagano meno del 15% del reddito dichiarato, che peraltro è una delle varie soglie proposte per la “flat tax”. Il Consiglio nazionale dei commercialisti (anno d’imposta 2016) ha calcolato che il 30,78% dei contribuenti (12,6 milioni di persone) ha un Irpef a zero.

Questo mentre il 44,3% (18,1 milioni di persone) paga un’Irpef inferiore al 15% del reddito. Solo meno del 25% del totale (10,2 milioni di persone su 40,9 contribuenti complessivi) paga un’imposta sul reddito della persona fisica superiore al 15%.

Tutto ciò grazie all’attuale sistema di aliquote e scaglioni di reddito, deduzioni dal reddito, detrazioni dall’imposta e tutte le altre diavolerie che consentono agli italiani di riempire i ristoranti mentre piangono disperati. D’altronde bisogna capirli. Non pagano le tasse.
A domani.

