
Etichettato: the walking debt
I consigli del Maître: L’Europa diseguale e la spesa pro capite per i farmaci
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
L’Europa diseguale. La diseguaglianza è aumentata in quasi tutti i paesi europei, dice Eurostat in una recente ricognizione che misura la differenza nei redditi fra il 20% più ricco della popolazione eil 20% più povero. Ma laddove è aumentata non è cresciuta per tutti con la stessa intensità.

Rispetto al 2008, la Lettonia ha registrato il più grande calo del rapporto disuguaglianze di reddito (da 7,3 nel 2008 a 6,3 nel 2017, un calo di 1), seguita dal Regno Unito (-0,5), Belgio e Polonia (entrambi -0,3). L’aumento maggiore è stato registrato in Bulgaria (da 6,5 nel 2008 a 8,2 nel 2017, o +1,7), Italia (+1,1), Spagna e Lituania (entrambe +1,0). In Italia, al netto delle inevitabili distorsioni generate dall’economia sommersa, risulta che il 20% più ricco della popolazione ha un reddito (la ricchezza è un’altra cosa) 6,3 maggiore del 20% più povero. Non siamo la Bulgaria, ma poco ci manca.
Il costo dei farmaci: gli Usa e noi. Negli Usa il dibattito è sempre più scatenato relativamente al costo dei farmaci che le statistiche mostrano essere ben superiore a quello di altri paesi.
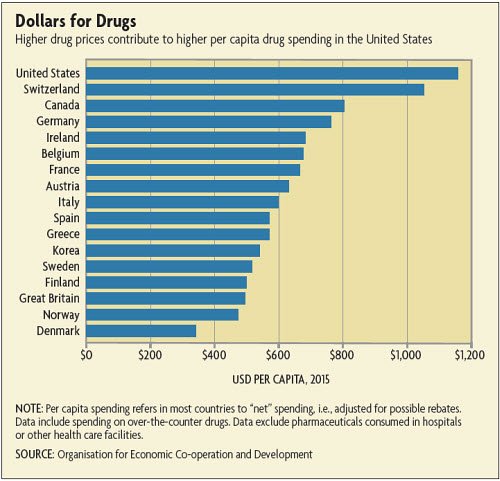
Sbaglierebbe chi pensasse che l’elevato costo dei farmaci dipende dal fatto che il governo non contribuisce alla spesa sanitaria. Negli Usa, infatti la spesa per farmaci con obbligo di prescrizione è stata pari a circa 330 miliardi di dollari nel 2016, l’1,8% del PIL, e il governo ne ha pagato più del 40%. La spesa sanitaria è pari al 18% del PIL e l’assistenza sanitaria è il terzo settore di occupazione. Ciò malgrado molti cittadini sono costretti a scegliere fra mangiare e curarsi a causa dell’alto costo dei farmaci che non è soggetto ad alcuna regolazione.
Le banche giapponesi battono tutti. La Bis di recente ha diffuso le statistiche bancarie che mostrano come le banche giapponesi siano diventate le prime prestatrici al mondo per asset totali. Ormai siamo oltre i 4 trilioni di dollari, ben sopra la Gran Bretagna, le cui banche sono le second prestatrici al mondo. La lunga marcia delle banche giapponesi è cominciata all’indomani della crisi, complice anche il QQE varato dalla BoJ che ha aumentato notevolmente le riserve delle banche commerciali dotandole perciò di enormi risorse per prestiti potenziali.
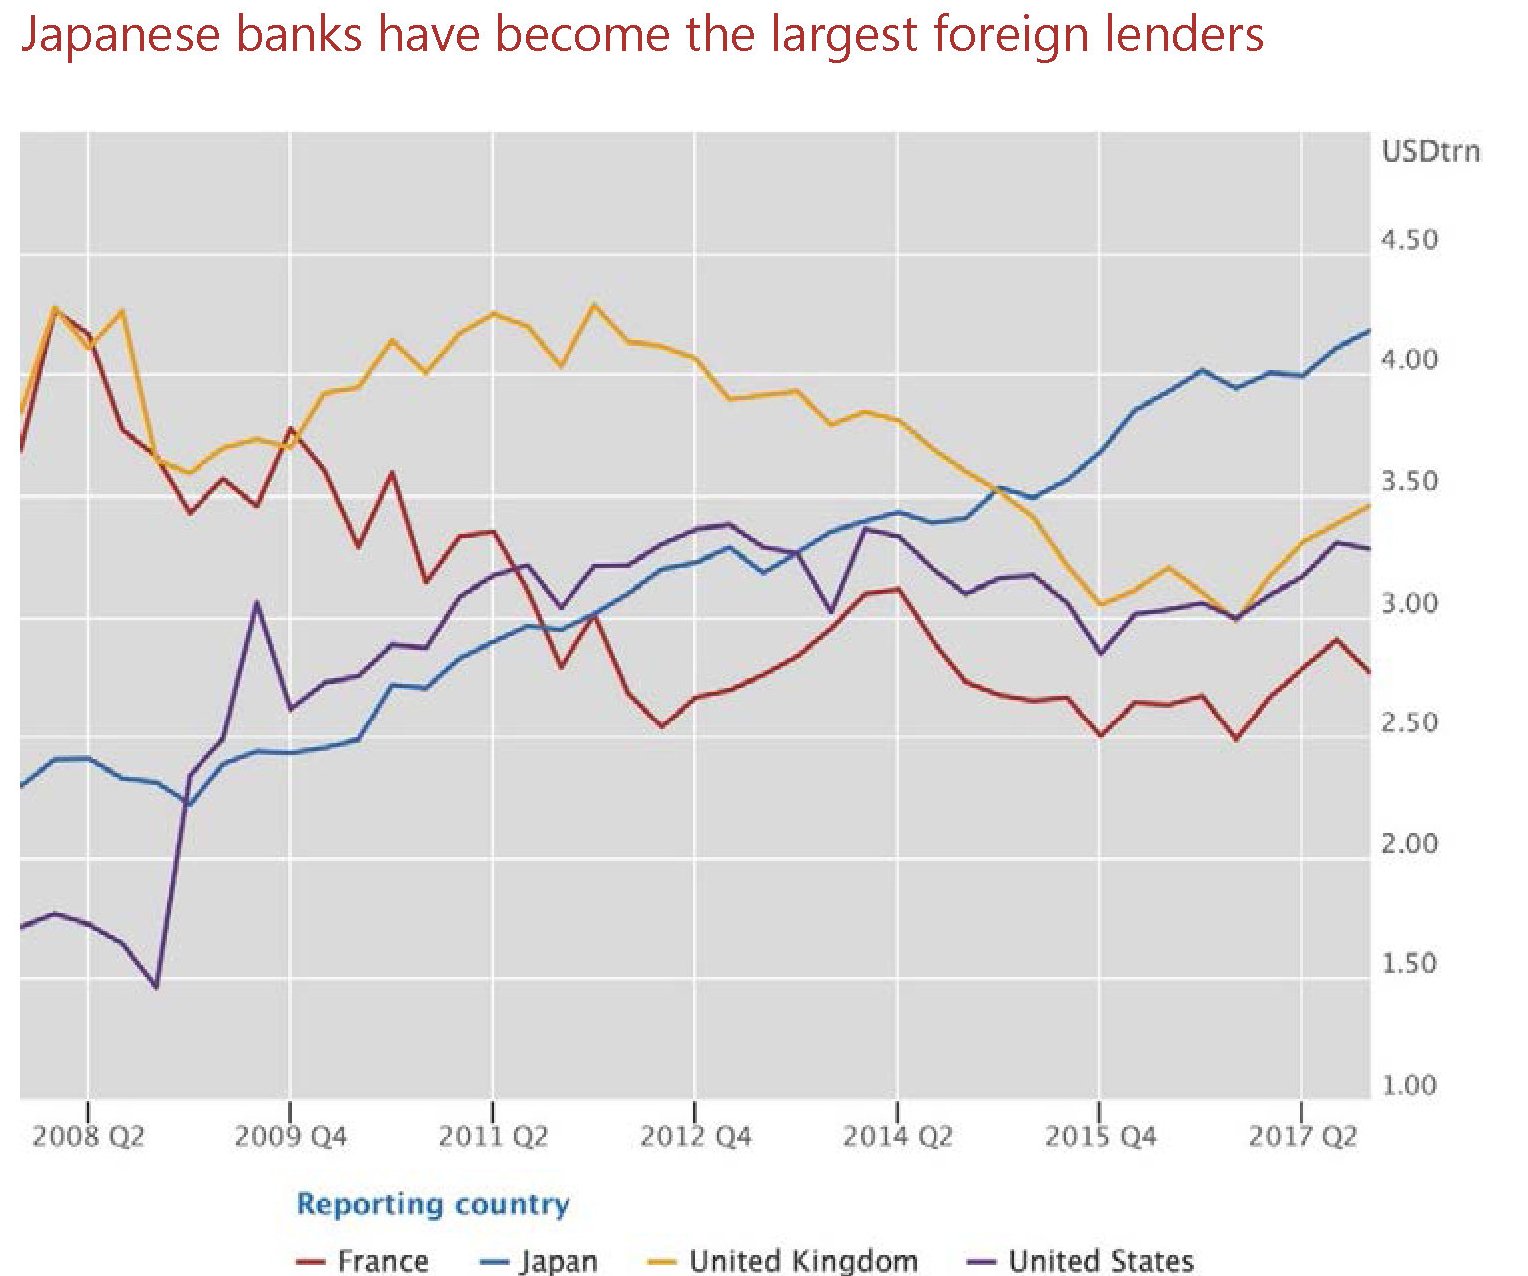
Dal 2008 in poi le banche giapponesi hanno superato prima quelle francesi e poi quelle statunitensi e ormai sono stabilmente in testa alla classifica. Rimane la grande incognita delle banche cinesi, che ancora non dichiarano i propri attivi alla Bis, ma alcune studi osservano che il sistema bancario cinese è in grande crescita nella sua dimensione estera. Un altro segnale della supremazia incipiente dell’Oriente sull’Occidente. Anche per i prestiti.
Il boom dello shadow banking cinese. La Banca di Francia ha svolta una interessante ricognizione sull’andamento globale dello scado banking, ossia il proliferare di quelle entità che non sono banche ma che si comportano come banche perché prendono a prestito indebitandosi e danno a prestito a loro volta. Si tratta delle entità che hanno concorso alla grande crisi finanziaria del 2008, a causa delle loro pratica vagamente anarchiche, visto che, non essendo propriamente anarchiche, non sono soggette alla stessa regolazione. Il fenomeno più interessante è il caso cinese, dove le banche ombra, pressoché inesistenti fino a pochi anni fa hanno visto una crescita spettacolare.

Sappiamo già che la Cina è in cima alla lista per quantità di debito privato, ormai superiore al 200% del pil. Il proliferare delle non banche ha sicuramente incoraggiato questa crescita dell’indebitamento. E si capisce perché gli osservatori siano sempre più in quieti al riguardo. Ciò anche in conseguenza del fatto che le non banche sono legate a filo doppio alle banche tradizionali, che in larga misura accordano loro i prestiti necessari alla loro attività.
Proprio come accadeva nel 2008 nel settore dei mutui subprime.
La marina cinese scava il solco di un’altra via della seta
Aprile 2018 sarà ricordato nell’annalistica cinese come il mese in cui nell’affollato Mare Cinese meridionale è apparsa la prima portaerei cinese nell’ambito di una straordinaria esibizione di forza marinara che ha coinvolto oltre 10 mila uomini, fra i quali, impettito e in divisa, anche il presidente Xi, 76 jet da combattimento e 48 fra navi e sottomarini. La più grande esercitazione navale nella storia cinese. Un colpo d’occhio notevolissimo in una zona pure usa ad essere teatro di esercitazioni cinesi. Una mobilitazione di forza armate così imponente, dicono alcuni osservatori, non si vedeva dalla fine degli anni ’40, e la circostanza che si sia conclusa con una esercitazione proprio nello stretto davanti a Taiwan la dice lunga sul senso politico di questa performance.
La Cina ha voluto mostrare al mondo non solo la straordinaria crescita della sua marina militare, la metà dei 48 vascelli utilizzati nella parata sono stati costruiti dopo il 2012, ossia dopo che Xi si è insediato al potere, ma anche confermare di essere disposto a usarla per tutelare le sue prerogative territoriali, fra le quali primeggiano, oltre a Taiwan, proprio il Mare cinese meridionale al centro di una disputa internazionale e fonte di tensione per tutta la regione. Pechino lo considera una sorta di mare nostrum cinese. Il tribunale dell’Aja, che si è pronunciato sulla questione nel 2016, lo considera come territorio internazionale. Gli Usa ogni tanto si fanno vedere nella zona con le loro portaerei in nome, dicono, del diritto alla libera circolazione nella acque internazionali, mentre i paesi che gravitano attorno al mare, quindi Vietnam, Malesia, Filippine, Brunei, tentano con poco successo di convincere il gigantesco e scomodo vicino cinese a concordare un codice di condotta per l’utilizzo del mare, che oltre ad essere un notevole serbatoio di risorse naturali, petrolio e gas, ma anche pesci, è uno dei luoghi centrali delle rotte commerciali marittime internazionali che collegano la Cina agli Stati Uniti lungo il Pacifico del Nord, e poi con l’Europa, attraverso lo stretto delle Molucche, dove passa gran parte del petrolio diretto in Cina, e poi l’Oceano Indiano e da lì verso Suez o attraverso l’Africa fino all’Atlantico.
La disputa sul Mare cinese meridionale si alimenta costantemente di momenti di tensione – pochi giorni fa l’Australia ha lamentato che alcune navi cinesi hanno fronteggiato alcuni loro vascelli che navigavano in zona – ma ciò non ha impedito ai cinesi di installare apparecchiature militari su alcune isolette, alcune poco più di scogli peraltro rivendicati da altri paesi, garantendosi un notevole vantaggio strategico. Questa pratica, secondo quanto raccontato dall’ammiraglio Philip Davidson al Senato Usa, è iniziata a dicembre 2013, quando ormai Xi era Presidente da oltre un anno, ed è cominciata nella Spratly Islands, un gruppo di piccole isole che ha la ventura di trovarsi proprio nel cuore del Mare cinese meridionale. Ciò ci permette di comprendere con quanta pervicacia la Cina persegua la sua intenzione di “riappropriarsi” di questa porzione di mare e al tempo stesso suggerisce di prendere molto sul serio quanto dichiarato a proposito del futuro delle forze armate cinesi, sempre dal Presidente Xi al congresso del partito comunista dell’ottobre scorso. Ossia la circostanza che entro il 2035 si sarebbe arrivati alla completa modernizzazione delle forze armate e che entro il 2050 sarebbero stati forze armate di livello globale. Tale miglioramento non può che passare dalla marina militare, non a caso destinataria di grandi quote di investimenti da parte del governo. La Cina deve recuperare il proprio deficit di tonnellaggio di navi militari, dicono gli esperti, mentre è ampiamente in cima alla catena alimentare quando si tratta della marina mercantile. E tuttavia buona parte del gap più rilevante con la marina militare Usa, quello legato alla tecnologia e alla capacità di operare, è stata in buona parte colmato.
La Cina insomma ha reso chiaro al mondo, partendo proprio da un disputa insieme territoriale e strategica – quella sul Mare cinese meridionale – che ha intenzione di assumere un ruolo di portata globale lungo le rotte commerciali oceaniche, che sono nientemeno che vitali per un paese che basa buona parte della sua economia sul commercio e che ambisce a giocare un ruolo di player globale. Non a caso, evidentemente, la State Oceanic Administration cinese ha definito il XXI secolo come “il secolo degli oceani”. Per interpretare questo ruolo al meglio è necessaria una marina militare che scavi il solco dove far viaggiare senza troppe perturbazioni le navi mercantili. Questo scenario ha impatti molto rilevanti per l’Europa, come viene molto opportunamente messo in evidenza in un policy brief pubblicato di recente dall’European Council on foreign relations, dove si osservano le notevoli implicazioni che possono derivare da una crescita ulteriore dell’economia cinese legata all’utilizzo degli oceani che, secondo alcune stime che risalgono al 2014, valeva già quasi 240 miliardi di pil e impiegava nove milioni di persone. Già nel dodicesimo piano quinquennale la Cina aveva fissato come obiettivo di sviluppare l’economia degli oceani, che fa il paio con l’impegno più volte ribadito di far crescere la cosiddetta blue economy, ossia un’economia legata a uno sfruttamento sostenibile delle acque.
Nella sua analisi l’Ecfr stima che oggi la blue economy cinese valga già il 10% del pil e osserva come l’intenzione della Cina di investire sulle “vie della seta marittime” è il segno di una chiara volontà di contare nei consessi internazionali, con l’Europa a dover fare i conti con una evoluzione dello scenario che sarà sfidante non solo per gli equilibri di politici, ma anche per quelli economici. Il cammino cinese per diventare una nuova superpotenza marinara impatterà sul commercio marittimo, ma anche nel settore della costruzione degli scavi e nelle varie nicchie produttive che si stanno formando nella blue economy globale. E soprattutto apre diverse incognite sulle conseguenze che ciò potrà determinare sugli equilibri globali. Come sarà un mondo sempre più popolato da navi che battono vessillo cinese? Probabilmente più complicato.
(1/segue)
Puntata successiva: La ragnatela cinese che avvolge gli oceani
La vita (lavorativa) inizia a 50 anni
Una illuminante ricognizione della Banca di Francia ci consente di comprendere con una semplice occhiata la tendenza più autentica che da un decennio, ossia da quando è esplosa la crisi subprime, informa gli andamenti del mercato del lavoro nell’eurozona. Ossia la circostanza che, da allora, gli ultra50enni sono l’unico gruppo che ha visto crescere l’occupazione, al contrario di quanto è avvenuto per i più giovani.

Il grafico misura il numero delle persone al lavoro nell’eurozona diviso per gruppo di età. Sulle ordinate, in migliaia di unità, si registra il cambiamento intervenuto nel numero degli occupati. Questa curiosa circostanza, che sembra fatta apposta per dare corpo alle più esilaranti distopie – chi non ha sognato di iniziare a lavorare a 50 anni dopo essersi goduto la vita fino ad allora? – diventa interessante in quanto mostra che sono all’opera forze profonde che stanno cambiando seriamente la fisionomia delle nostre società. La demografia, senza dubbio, ma anche i cambiamenti sostanziali che stanno avvenendo nell’organizzazione del mercato del lavoro che in qualche modo vedono i più giovani penalizzati nel confronto con i più attempati.
Nella loro analisi gli economisti francesi spiegano questo andamento, oltre che osservando l’invecchiamento della popolazione – e quindi anche quella in età lavorativa – anche con l’aumento effettivo dell’età nella quale si va in pensione. Ma questo forse non ci dice tutto. L’allungamento della vita lavorativa, in qualche modo coerente con quello della speranza di vita, non spiega perché mai il numero dei lavoratori under 50 “sia diminuito marcatamente”, malgrado di recente il trend si sia stabilizzato, né la ragione per la quale gli over 60 non abbiano goduto di miglioramenti nelle loro retribuzioni fra il 2010 e il 2014, altra peculiarità osservata dagli economisti della Banca.
Partiamo dai dati. Fra il 2008 e il 2017 la forza lavoro dell’eurozona, quindi il gruppo delle persone di età comprese fra i 15 e i 74 anni sia che risultino occupati o disoccupati, è aumentata del 3%, a fronte di un aumento del numero totale di questa popolazione dell’1%. Ciò significa in pratica che è aumentato il tasso di partecipazione al lavoro, ossia che soggetti che prima risultavano inattivi adesso o hanno trovato un’occupazione o sono iscritti alle liste come disoccupati. Questo fenomeno – l’aumento della partecipazione – è comune in vari paesi pure se a diversa intensità.
“Quest’andamento moderato – osservano gli economisti – maschera un notevole incremento nel tasso di partecipazione nella classe d’età dei 50-74enni, aumentata dal 41% del 2008 al 49% del 2017”. Tale aumento è stato particolarmente rilevante in Germania, dove la partecipazione è cresciuta del 14% fino ad arrivare al 58% nel 2017 e anche in Italia, dove si è registrato un aumento dell’11%. con la differenza che la Germania partiva già da un tasso di partecipazione superiore alla media e l’Italia da uno inferiore.
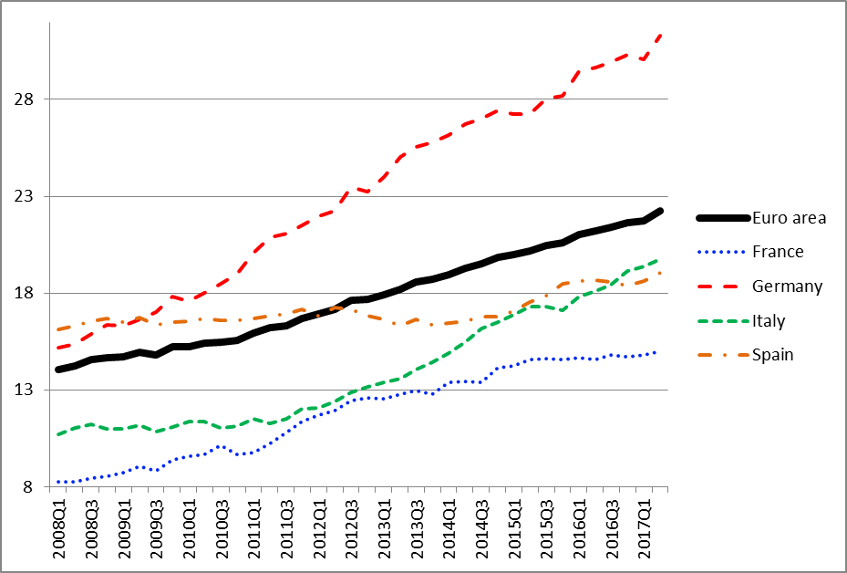
Il grafico riporta sull’asse delle ordinate il tasso di partecipazione al lavoro nel gruppo di età compresa fra i 60 e i 74 anni, come percentuale del numero totale delle persone di questa classe d’età. Qui si osserva che l’aumenta del tasso di partecipazione della classe più anziana è stato superiore alla media. In Germania addirittura del 16%: dal 15% del 2008 al 31% del 2017, con l’Italia a inseguire: +9%, dall’11% del 2008 al 20% del 2017. Al contrario in Francia gli over 60 hanno aumentato il tasso di partecipazione di circa 7 punti, collocandosi fra i più bassi dell’area. Non a caso. La Francia, infatti, mantiene un’età effettiva di pensionamento fra le più basse, come mostrano i dati Ocse.

In effetti, “il tasso di partecipazione più elevato riflette essenzialmente le riforme pensionistiche realizzate nell’ultimo decennio che hanno innalzato l’età”. Tali riforme sono state particolarmente efficaci in Germania e in Italia dove, sempre secondo Ocse, l’età di pensionamento è aumentata notevolmente, specialmente fra le donne.
Ma l’aumento della partecipazione dei senior è anche l’effetto dell’invecchiamento della popolazione. “In tutta l’eurozona, ma specialmente nelle tre economie più grandi (Francia, Germania e Italia) l’aumento nel numero dei senior occupati fra il 2008 e il 2017 coincide quasi completamente con l’aumento della forza lavoro di questa età. Ciò riflette l’aumento dell’età pensionabile accoppiato con l’ingresso della generazione dei baby boomers nella classe dei 60-74enni. Anche questo andamento è visibile grazie a questo grafico.

In pratica, nel periodo considerato si osserva, specialmente nel caso tedesco, che la crescita della forza lavoro over 60 ha coinciso esattamente con quello dei posti di lavoro di questa classe d’età. Ciò si potrebbe semplificare così: chi aveva un lavoro ha continuato a lavorare, pure se invecchiato, principalmente a causa dell’allungamento dell’età lavorativa. E’ probabile che questi lavoratori godessero di forme contrattuali che in qualche modo hanno reso possibile questa prosecuzione. Avere un lavoro stabile in tal senso ha sicuramente aiutato. e questo può spiegare anche perché l’andamento dell’occupazione in fasce d’età diverse, dove magari prevalgono diverse forme contrattuali magari meno stabili, non sia stato analogo. E’ interessante osservare che in Italia e in Francia i senior over 60 hanno contribuito meno alla crescita dell’occupazione rispetto alla Germania. E questo se tornate a vedere il grafico Ocse sull’età effettiva delle pensioni, dipende dal fatto che, aldilà di ciò che dicono le leggi, l’Italia ha un’età di pensionamento effettivo più vicino alla Francia che alla Germania.
C’è un’altra circostanza che merita di essere sottolineata. “Il cambiamento nella composizione dell’età nella forza lavoro può avere avuto un effetto sulla crescita delle retribuzioni medie”. Alcuni studi infatti che osservano il legame fra inflazione salariale e tasso di partecipazione degli anziani ipotizzano che quest’ultimo abbia un impatto negativo sula crescita dei salari. ” L’indagine quadrimestrale Eurostat sulla struttura dei guadagni nell’area dell’euro – sottolineano gli economisti francesi – mostra che le retribuzioni orarie lorde tendono ad essere in media più elevate per i lavoratori anziani, ma aumentano solo in misura minima. Al contrario, i lavoratori più giovani hanno generalmente salari orari più bassi, ma vedono una forte crescita dei salari nelle fasi iniziali e intermedie delle loro carriere”. E in effetti l’analisi dei dati mostra che nel periodo 2010-2014 le retribuzioni sono aumentate per tutti i gruppi di età tranne che per gli over 60, per i quali sono declinate dello 0,8%. “Con l’eccezione di Italia e Francia – spiegano – questo andamento può essere osservato in tutti i paesi dell’area”. In Spagna il calo è stato addirittura del 9,8%.
Ricapitoliamo. La crescita dell’occupazione ha riguardato principalmente gli over 50, con un picco per i senior over 60, probabilmente anche in virtù delle forme contrattuali più stabili di cui mediamente godono che hanno generato un effetto di “trascinamento”, pure se questo gli economisti francesi non lo dicono. L’aumentata partecipazione al lavoro dei più anziani è dovuto alle riforme pensionistiche, dove sono state effettive (Germania) e all’invecchiamento della popolazione. E ha avuto come controindicazione che la crescita complessiva delle retribuzioni ha subito un rallentamento, frenando quindi la componente inflazionistica dei salari. In questo scenario i grandi assenti sono i più giovani, che sembra vivano ai margini del mercato del lavoro. Ma forse questo è l’ennesimo segno dei tempi.
I consigli del Maître: I cinesi vincono il gran prix del debito privato
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
India, Cina e la diseguaglianza. L’istituto Bruegel ha svolto un’interessante ricognizione che mostra come l’ingresso della Cina e dell’India nell’economia globale abbia modificato sostanzialmente il livello di diseguaglianza nel mondo.
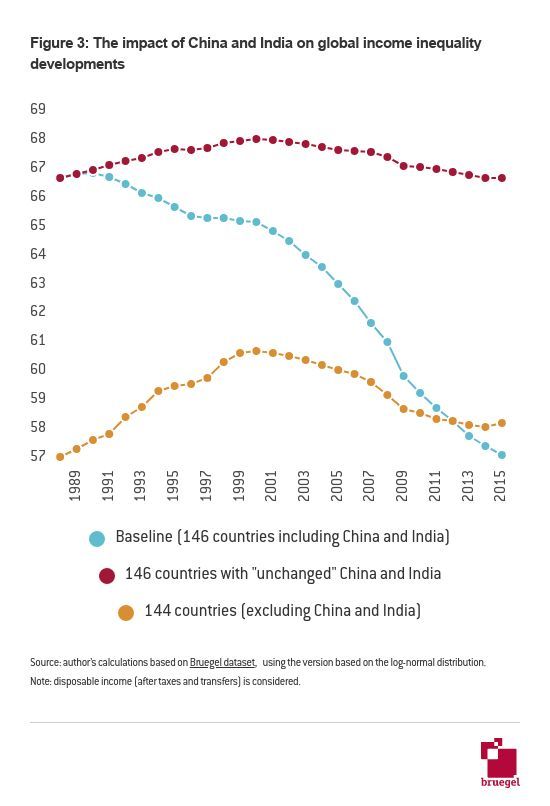
L’analisi ha misurato il livello di diseguaglianza in 146 paesi, che pesano per il 95% della popolazione, osservando che il miglioramento dei redditi in India e Cina è stato il fattore che ha contribuito maggiormente al notevole calo della diseguaglianza, misurato con l’indice di Gini, che si è registrato fra il 1989 e il 2015. Questa osservazione magari non consolerà chi nota come spesso la diseguaglianza sia aumentata all’interno dei paesi è aumentata, ma rimane un fatto.
Chi trova lavoro nell’eurozona? La Banca di Francia ha pubblicato un articolo molto istruttivo che mostra come l’aumento dell’occupazione nell’area euro dal 2008 in poi sia dipeso dagli over50.
I particolare, si è notato un notevole aumento del tasso di partecipazione al lavoro da parte dei senior, ossia gli over60 che, spiegano gli autori, hanno prolungato la loro vita lavorativa in gran parte in conseguenza delle riforme pensionistiche, particolarmente efficaci in Germania, meno in Italia e in Francia, dove l’età effettiva di pensionamento rimane più bassa. Altro fattore determinante per questo curioso sviluppo del mercato del lavoro è l’invecchiamento della popolazione. La generazione nata durante il baby boom sta diventando anziana e forse anche in conseguenza del fatto che gode di contratti più stabili, riesce a conservare il proprio posto di lavoro, a differenza di quanto accade ai più giovani, entrati nel lavoro con forme contrattuali diverse. E questo spiega perché le classi under 50 abbiano contribuito praticamente nulla alla crescita dell’occupazione nell’eurozona.
Quanto pesa il commercio con gli Usa per l’Ue. Eurostat ha diffuso un grafico molto eloquente ce mostra quanto sia rilevante per l’UE il commercio con gli Usa, che sono il primo acquirente per i produttori europei e il secondo venditore dopo la Cina.

Questo risultato è certo frutto della lunga consuetudine commerciale che lega i due continenti e che perciò rimane un asset per entrambi che dovrebbe essere valorizzato e non messo in pericolo. Questa affermazione sembra scontata, ma non è affatto in un periodo in cui si parla prepotentemente di dazi che non risparmiano neanche l’Ue. Ricordiamo che gli Usa hanno solo sospeso fino ai primi di maggio i dazi su acciaio e alluminio imposti a tutto il mondo, e che di recente è fallita la trattativa Usa col Giappone che si proponeva di essere esentato. Il grafico Eurostat ci consente di capire da dove partiamo.
La grande crescita del debito privato cinese. Il Fmi ha pubblicato il suo rapporto sulla stabilità finanziaria dove fra le altre cose si osserva la straordinaria crescita dei debiti privati che si è registrata in tutte le economie, che ha contributo a condurre il debito globale a superare i 160 trilioni di dollari. La Cina ha dato un contributo notevole a tale accumulazione.

La Cina è riuscita a strappare tanti primati alle economie avanzate nell’ultimo decennio, forse non dovremmo stupirci più di tanto che primeggi anche per i suoi debiti.
Cronicario: Cala la fiducia, anzi trasloca
Proverbio del 24 aprile Non si può applaudire con una mano sola
Numero del giorno: 1.400.000 Posti di lavoro attivabili in Italia entro giugno secondo Unioncamere
E proprio mentre col fiato sospeso l’Italia si chiede, metà preoccupata e metà ilare, se davvero le capiterà di avere un governo Fico, l’Istat cala inesorabile la sua notizia del giorno. La fiducia è in calo.
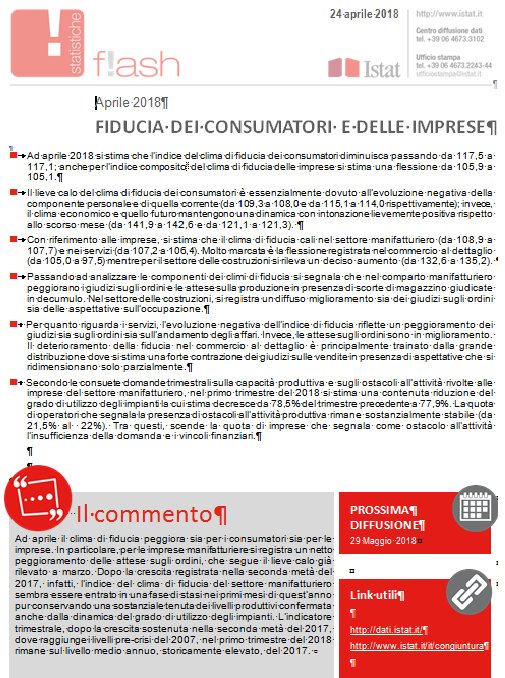
Ora non mi fate i qualunquisti che dicono che è colpa della politica. Cosa volete che importi a famiglie e imprese se a quasi due mesi dalle elezioni non abbiamo non dico un governo, visto che uno in carica ancora c’è per quanto fantasma, ma neanche uno straccio di idea su che governo avremo? La politica non c’entra nulla. O almeno non ancora. Perché a un certo punto la fiducia servirà eccome, specie se dovremo battezzare il governo Fico. E allora vedrete cosa succederà alla riserva nazionale di fiducia.
L’Istat dovrà aspetta che Montecitorio le ridia indietro la fiducia, una volta che l’avrà votata, e intanto noi dovremo farci bastare i dati del commercio estero extra ue nazionale, che sempre Istat, oggi in grande spolvero, ha pubblicato per tirarci su di morale.

Tirarsi su di morale forse è un po’ esagerato, visto l’aria che tira. Ma d’altronde un trimestre nero capita a tutti. E se non ci credete, chiedete all’uomo del Colle, che intanto riflette.

Buon 25 aprile.
Il gas cinese vola con lo shale
Se la tecnologia del fracking ha fatto miracoli negli Usa, divenuti grandi produttori di shale oil&gas, esiste qualche possibilità che accada qualcosa di simile anche in Cina? La domanda parrà peregrina e tuttavia è giusto farsela, specie dopo aver letto l’ultimo rapporto di Wood Mackenzie, una società di consulenza energetica che dedica proprio allo shale gas cinese un corposo approfondimento, secondo il quale la produzione è destinata a raddoppiare nel prossimo triennio.
Certo, siamo ben lontani dal livello Usa. Ma rimane la previsione che si basa su un semplice dato: la Cina è riuscita a produrre 9 miliardi di metri cubi di gas l’anno scorso. Utilizzando i progressi nell’estrazione i miliardi di metri cubici potranno diventare 17, raddoppiando quasi, entro il 2020 mettendo a punto tecnologie ritagliate sulle caratteristiche del territorio cinese. Anche qui, il confronto con gli Usa serve a farsi un’idea di quanto siano lontani i due paesi quanto a potenzialità di produzione. Sempre nel 2017, gli Usa hanno prodotto 474,6 miliardi di metri cubici di gas dallo shale. Ma aldilà dei volumi molto diversi, per la Cina avrebbe molto senso investire su questa tecnologia – l’obiettivo è arrivare a 30 miliardi di metri cubi entro un decennio – per ridurre la dipendenza ancora molto forte nei confronti dei carbone. E si tratta di un obiettivo estremamente sfidante per le aziende energetiche cinesi, malgrado queste ultime abbiano sviluppato tecnologie che hanno consentito di tagliare i costi di esplorazione ed estrazione, addirittura del 40% rispetto al 2010, e sfruttare al meglio il bacino Sichuan, che si trova nella Cina sud-occidentale, dove lavorano la Sinopec e la PetroChina. E pare che ci sia spazio per ulteriori risparmi: si punta a tagliare di almeno il 20% i costi del 2017, che comunque sono elevati rispetto al livello Usa.
Rimangono aperte una serie di questioni legate alla peculiarità del territorio cinese. I bacini shale cinesi, innanzitutto, si trovano i regioni montagnose remote, totalmente prive di infrastrutture per il trasporto delle risorse, come i gasdotti. Ciò obbliga i produttori a sopportare costi gravosi di spedizione, oltre che di preparazione dei pozzi. Inoltre le formazioni shale cinesi sono più profonde di quelle Usa, il che richiede perforazioni più difficoltose, che sono più costose sia da realizzare che da gestire. Infine ci sono le differenze squisitamente istituzionali. I produttori Usa di shale hanno potuto godere di un ambiente favorevole al business e alla competizione, che ha finito col giovare alla produzione. Nel curioso capitalismo cinese, ancora basato sullo società possedute dallo stato (SOEs) tale dinamismo è difficilmente replicabile. Almeno finora.
Cronicario: Vinco anch’io, no tu no
Proverbio del 23 aprile Un buon insegnante è meglio di una cassa di libri
Numero del giorno: 4.600.000.000.000 Dollari depositati presso paesi off shore
Si potrebbe andare tutti su al Quirinale, mi trovo a canticchiare vagamente stupito mentre osservo la nostra situazione politica degradare verso il definitivo non sense alla Jannacci. Mi dovrei stupire, ma perché? In politica vincono tutti, e quindi tutti vogliono governare, com’è noto. Perdono quelli che hanno votato: mica tutti, certo, ma una buona maggioranza che sarà ottima per la prossima volta. E perciò dismetto lo stupore persino mentre osservo che il Molise – il Molise –
diventa per un giorno il centro della nostra tormentata attualità solo perché ripropone il refrain già ascoltato nel dopo voto, coi 5 stelle a cantare vinco anch’io e il centro destra a fargli il verso ribattendo no tu no, in un tripudio di insulti reciproci. Questo mentre i leader rispettivi, più o meno autoproclamati, minacciano di sedersi attorno a un tavolo per salvare l’Italia.
Dulcis in fundo arriva Mattarella che convoca Fico alle 17 al Quirinale per dirgli chissà cosa…
In questo meraviglioso circo si staglia come una meravigliosa meteora il contratto con i partiti che ci vogliono stare, versione a cinque stelle del contratto con gli italiani di ben altro imbonitore, che in dieci punti prescrive la diagnosi e la prognosi del nostro paese malconcio e cerca partner, promettendo sostanzialmente una cura a suon di deficit ricostituenti, potendo persino esibire l’ultimo rapporto Istat che certifica come nel 2017 abbiamo speso 800 milioni in meno di interessi sul debito monstre che abbiamo sulle spalle, – abbiamo spazio fiscale insomma – pagando appena il 3,8% del pil di interessi. Che magari non lo sapete ma sono una sessantacinquina di miliardi, che detto così fa più effetto. Se poi volete uno shock, sappiate che dal 2014 al 2017 abbiamo pagato quasi 275 miliardi di interessi passivi, una decina di redditi di cittadinanza.

Ora io mi metto nei panni di Mattarella che alle cinque deve incontrare il presidente della Camera e che poco fa ha tessuto un peana commosso dedicato a Guido Carli, che tutto era tranne che Fico ma che comunque ha contribuito a far crescere e a tenere l’Italia in ordine quando era necessario. Quant’era fico Guido Carli o quanto sarà Carli Roberto Fico?
No tu no.
A domani.
Una blockchain russa per le banche euroasiatiche
E’ chiaramente un segno dei tempi, questo voler rifondare – strappandosene – consuetudini e burocrazie, con ciò volendo significare insieme rinnovamento e autonomia. Succede nel discorso politico, che si nutre di parole d’ordine vagamente retrò come sovranità e dazi tariffari, ma anche nei circuiti più esotici che pochi conoscono come lo Swift, che potremmo definire come il sistema attraverso il quale le banche di tutto il mondo si scambiano messaggi per regolare le loro operazioni. Una piattaforma che serve oltre 11.000 istituzioni finanziarie attraverso 200 paesi, attraverso la quale questi soggetti condividono informazioni di pagamento e tutto ciò che serve nella loro attività quotidiana. Parliamo di miliardi di messaggi che vengono trasmessi ogni anno. Si tratta di una delle tante istituzioni a vocazione internazionale, create per facilitare la globalizzazione dell’economia, che oggi vengono in qualche modo questionate dopo una lunga storia di onorato servizio.
Swift fu realizzato addirittura nel 1973 quando 239 banche appartenenti a 15 diversi paesi si posero il problema di come comunicare fra loro per regolare i pagamenti transfrontalieri. Fu fondata una cooperativa, che oggi agisce sotto la legislazione belga e nel 1977 Swift iniziò ad operare, sviluppando uno standard di trasmissione dati capaci di superare gli ostacoli burocratici e linguistici, fino ad arrivare a quello che è oggi: uno strumento oscuro ma efficace che contribuisce al funzionamento dell’economia internazionale.
Senonché lo spirito del tempo non poteva risparmiare Swift. Da diversi anni, almeno dal 2014, da quando le relazioni fra la Russia e l’Occidente hanno iniziato a deteriorarsi a causa della crisi della Crimea, si parla della possibilità che le sanzioni arrivino al punto da “staccare” la Russia dalla rete Swift, in qualche modo isolandola dalla comunità finanziaria internazionale. Una ipotesi che i vertici del provider anche di recente hanno fatto capire di non gradire, visto che la neutralità rispetto alle vicende politiche è uno dei valori aggiunti del sistema. Ma si tratta di un’eventualità alla quale credono poco anche i banchieri russi se è vero, come riporta la Tass, che anche il CEO della Sberbank, una delle principali banche russe, ha detto di recente che crede poco a questa eventualità.
E tuttavia, in tempi di piani B, anche la Russia sembra averne ideato uno. La banca centrale russa starebbe considerando la possibilità di usare una blockchain basata sulla tecnologia di ethereum, una Masterchain sviluppata dalla Fintech association russa insieme con banche e banca centrale per creare uno spazio di pagamenti comune all’interno dell’Unione economica euroasiatica, lo strumento istituzionale attraverso il quale Putin sogna di organizzare lo spazio economico e politico del continente. Un sistema della messaggistica dei pagamenti proprietario è solo uno strumento, evidentemente. Ma il fine è chiaro.
Cronicario: Dall’Opec+ al governo-
Proverbio del 20 aprile Non c’è medicina per uno sciocco
Numero del giorno: 53,6 Quota % energia importata da Ue su totale consumato
E’ tutta colpa del venerdì, mi ripeto sconsolato osservando con quanta lungimiranza pre festiva vengono ignorate alcune informazioni strategiche per il futuro del nostro paese che il cronicario globale dissemina qua e là fidando nel fatto che nessuno è talmente disturbato da metterle insieme. E anche se ci fosse, ‘sto fenomeno, il pubblico se ne infischierebbe, essendo impegnato in ben altre osservazioni.
E tuttavia il vostro Cronicario preferito è disturbato al punto da giudicare assolutamente necessario farvi sapere due-tre cosette, prima di abbandonarvi al cazzeggio compulsivo generato dall’accoppiata irresistibile primaveraincipiente+doppioponte. Ed ecco la prima.
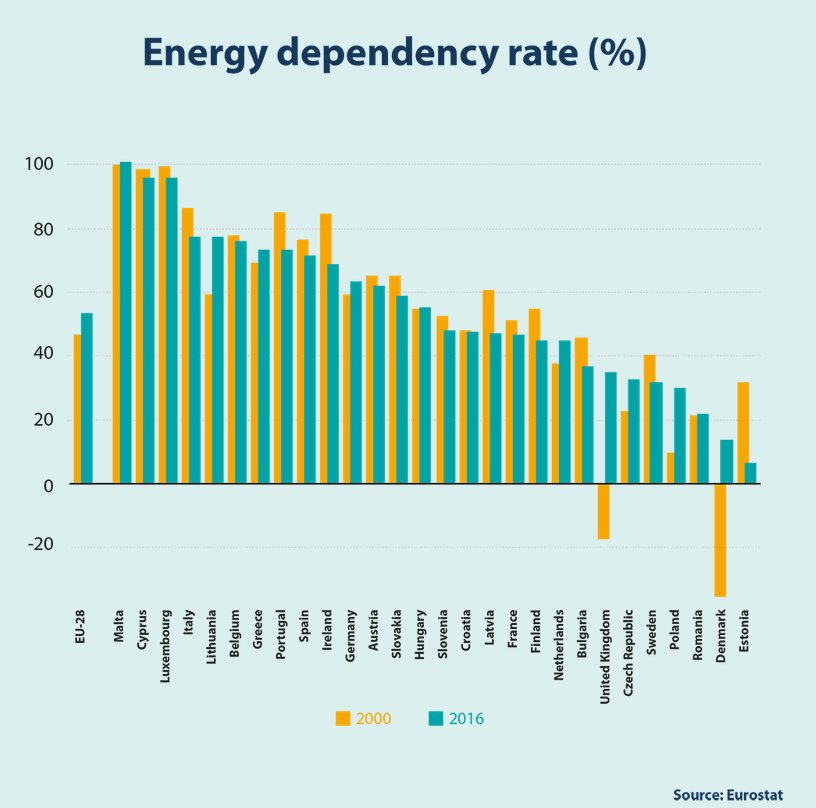
Questo bel grafico misura in sostanza l’indice di dipendenza energetica dei vari paesi europei, ossia il rapporto fra l’energia che importiamo e quella che consumiamo. Notate che noi italiani siamo un po’ sotto l’80% e siamo pure migliorati negli ultimi quindici anni. Tenete a mente questo disegnino perché adesso facciamo un salto a Jeddah, nella ridente Arabia Saudita, dove stamane si è riunita quella che ormai si chiama Opec+, ossia il cartello dei produttori tradizionali di petrolio più la Russia, un’innovazione nel grande gioco del petrolio generata dalla rivoluzione dello shale oil Usa che ha costretto i concorrenti a diventare praticamente soci per tenere i prezzi a galla. Si doveva discutere di confermare i tagli, e magari pure il futuro dell’Opec+ ancora per il 2019. Tutto sembrava deciso e anche i petrolieri si preparavano non dico al ponte, ma almeno al week end. Quando d’improvviso…
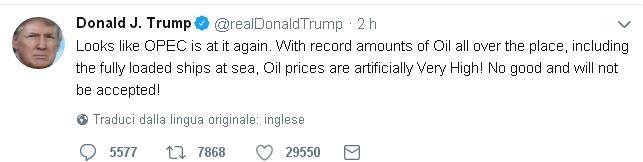
Ancora lui: Mister T(weet) entra a gamba tesa e rimbrotta sceicchi e russi, col risultato che il petrolio inizia a perdere quasi un punto sul WTI. Che dite, a noi che dipendiamo per quattro quinti dall’import energetico questa storia ci dovrebbe dire qualcosa?

Vabbé, capito. Allora visto che state andando tutti in vacanza vi farà piacere sapere che i nostri conti turistici vanno alla grande: a gennaio 2018 abbiamo un saldo positivo fra spese nostre all’estero e spese dell’estero da noi di 222 milioni.

I turisti vengono sempre più in Italia ma anche noi non scherziamo: a gennaio i nostri viaggi all’estero sono aumentati dell’8,1%. E poiché oggi qualcuno ha pure detto che si prevedono otto milioni di italiani in vacanza in questo ponte e nel prossimo, ecco che mi sorge l’italico dilemma:
 ????
Perso in questi pensieri, quasi mi dimentico che oggi scadeva l’incarico.co.co. La giovine esploratrice ha riferito al capo dello stato che in pratica non ha concluso un piffero. Si delineano scenari fantasiosi, con governi di minoranza che cercano maggioranze in aula. Un nuovo colpo del genio italico: il governo-
Il capo dello stato, nella sua infinita saggezza ha preso atto, facendo sapere alla stampa della sua importante decisione conseguente alla fine delle consultazioni: prendersi due giorni di riflessione.
Si chiama week end, presidente.
A lunedì (chi c’è).
Cronicario: Anno 2028, odissea nel pannolone
Proverbio del 19 aprile L’umiltà conduce alla grandezza
Numero del giorno: 2,2 Crescita % Pil tedesco prevista nel 2018
Chissà quanto c’è rimasto male il vecchio Abe, mi chiedevo leggendo del fallimento dell’intesa con gli Usa per rimuovere i dazi al Giappone su acciaio e alluminio, quando d’improvviso i pensieri elevati che m’ispirano i vertici commerciali…
sono stati interrotti da una notizia deflagrante diffusa dal Rapporto Osservasalute, che fra le altre cose osserva che fra dieci anni, cioé domani, avremo 6,3 milioni di persone anziani non autosufficienti, a occhio e croce il 10% della popolazione. Ora se vi ricordate che in Italia il numero degli abitanti diminuisce da anni e che il 20% della popolazione ha già più di 65 anni, cominciate a inquadrare il disastro che si va preparando per il nostro sistema di assistenza pubblica. Specie se ricordate pure che il 30% questi anziani ha già adesso grosse difficoltà persino a usare il telefono. Se allunghiamo lo sguardo e ci spingiamo ancora più avanti, questo è il paese che si prepara.

Quindi un ospizio a cielo aperto che dovrà dissanguarsi per pagare pensioni e pannoloni, con i parenti a badare ai nonni, in un tripudio di legge 104.
In attesa che si compia la beata speranza di andare all’altro mondo, dove di sicuro non esistono la partita doppia né il debito pubblico, decido di rifocalizzare l’attenzione sulle imperscrutabili decisioni di Mister T(weet) visto che nel frattempo Eurostat ha pubblicato una ricognizione che mostra come il precedente giapponese, ossia il mancato accordo sui dazi, dovrebbe toglierci qualche ora di sonno.
Ve la faccio facile: gli Usa sono i primi nostri compratori e i secondi fra nostri venditori, dopo la solita Cina. Non c’è bisogno di conoscere la teoria del commercio internazionale per fiutare l’armageddon potenziale che potrebbe scatenarsi a casa nostra qualora il pettinatissimo presidente Usa decidesse di daziarci come fa coi cinesi. A proposito, ricordo che ai primi di maggio dovrebbe arrivare la decisione Usa sui dazi su acciaio e alluminio, al momento sospesi.
E poiché siamo in vena di ottimismo, vi saluto con gli ultimi dati sulla nostra bilancia dei pagamenti, e in particolare l’andamento della nostra posizione netta, che misura in sostanza come stiamo messi coi debiti esteri.
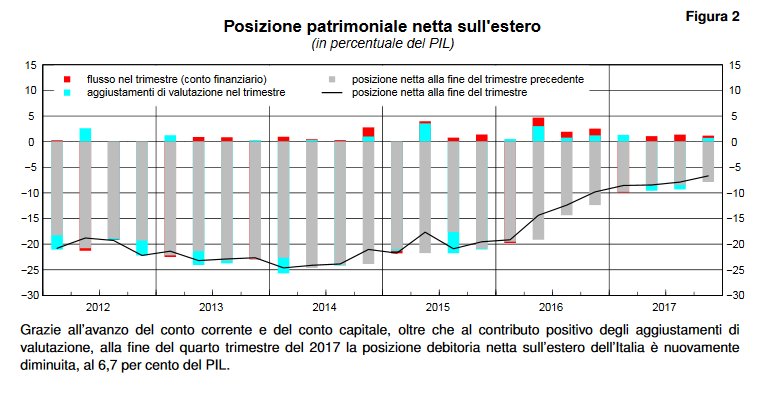
In sostanza abbiamo un deficit diminuito al 6,7% del pil e per apprezzare come stavamo messi nel 2014 ricordatevi che eravamo al 25%. Ora magari vi chiederete cosa abbia provocato ‘sto miracolo. Ve lo dico un’altra volta.
A domani.

