
Etichettato: the walking debt
Il problema dell’eurozona non è il lavoro, ma il reddito da lavoro
La lettura dei dati contenuti nell’ultimo bollettino economico della Bce conferma l’impressione che ormai da tempo va consolidandosi nel giudizio di molti osservatori. Ossia che la ripresa dell’eurozona, che si manifesta con una crescita robusta, mantenga un elemento di fragilità che non deriva dalla mancanza di lavoro ma dalla debolezza del reddito che arriva dal lavoro, e in particolare quello dipendente. Le circostanza si sono combinate in modo tale che al costante miglioramento dell’occupazione, che si è registrato in questi ultimi anni, non si associata una crescita del reddito altrettanto robusta. E questo può risultare problematico nel momento in cui si riconosce che buona parte della crescita si basa proprio su quella domanda interna che i redditi dovrebbero sostenere.
Il di partenza non può che essere l’analisi dell’andamento del prodotto interno lordo nelle sue componenti.
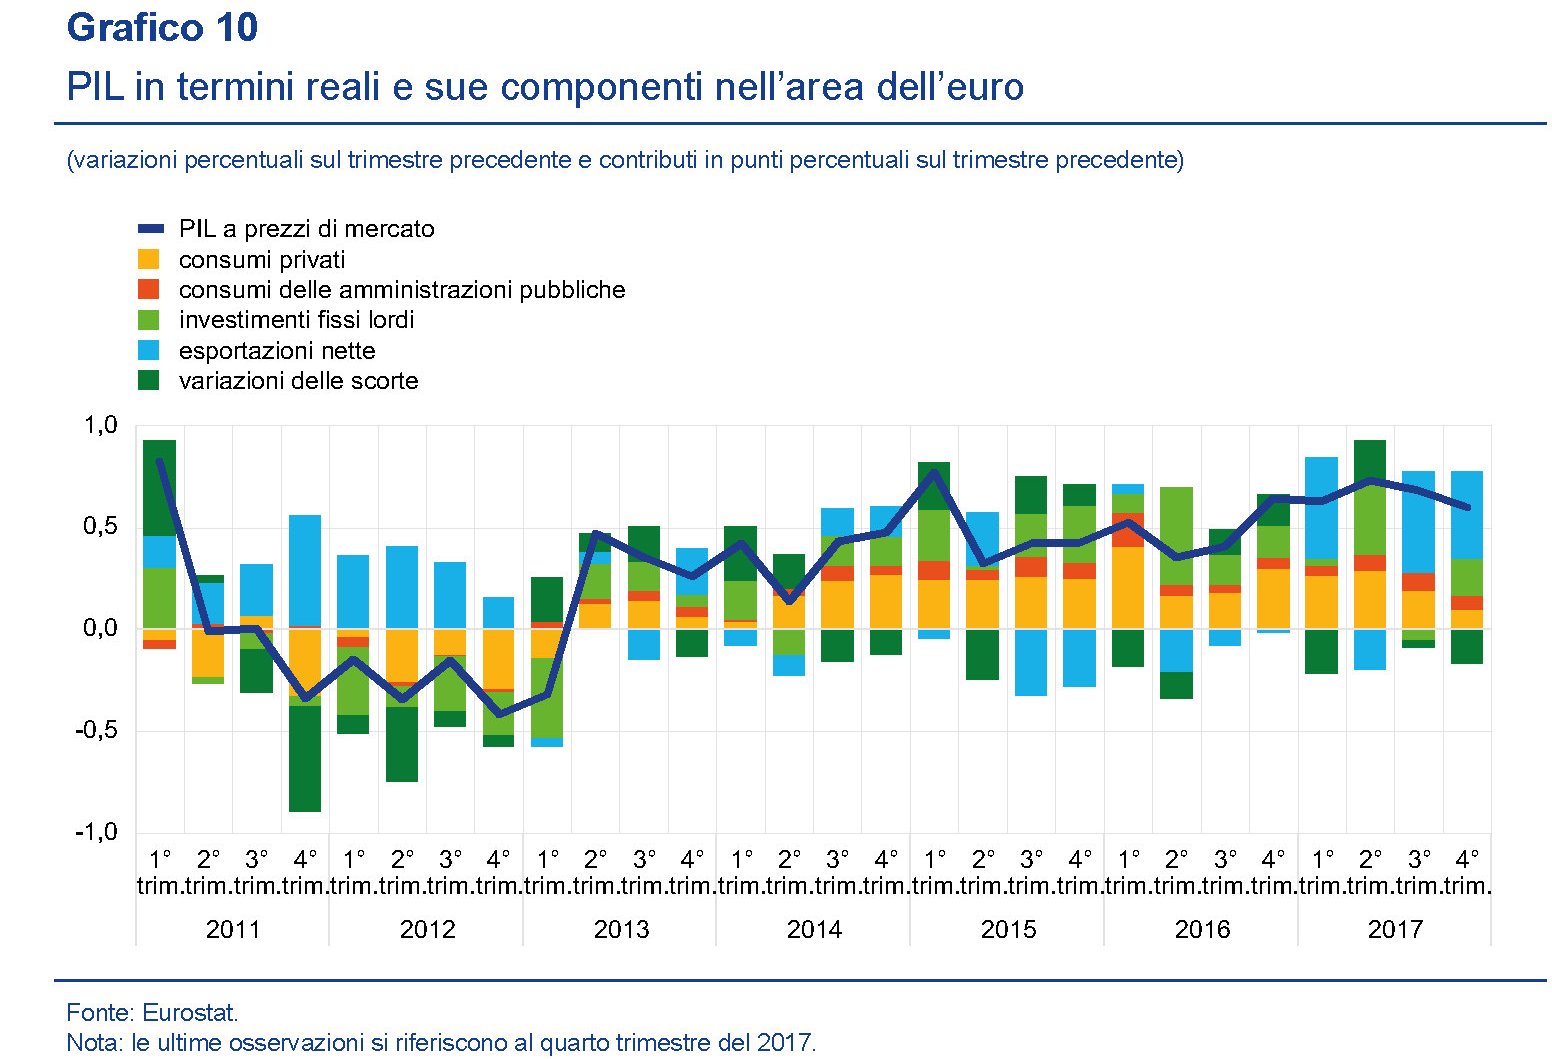
Aldilà degli andamenti stagionali, si osserva con chiarezza il rilevante peso specifico che i consumi privati (istogramma giallo) hanno finito con l’assumere nella determinazione del pil già dalla fine del 2013. Se a questi aggiungiamo la domanda pubblica e gli investimenti, notiamo che la ripresa si è basata in larga parta su quella delle domande interne dei paesi dell’area. Il peso dell’export netto (istogramma azzurro) è ancora degno di nota, ma il suo peso specifico è chiaramente diminuito, e non è detto che sia un male, in tempi in cui si paventano guerre commerciali.
Di sicuro questa dinamica è stata favorita anche dal mercato del lavoro. “Nel terzo trimestre del 2017 – spiega il bollettino – l’occupazione è aumentata di un ulteriore 0,4 per cento sul periodo precedente, portando l’incremento annuo all’1,7 per cento. L’occupazione si colloca attualmente a un livello dell’1,2 per cento superiore al massimo pre-crisi registrato nel primo trimestre del 2008”.

A gennaio di quest’anno il tasso di disoccupazione dell’area era arrivato all’8,6%, il livello più basso osservato da dicembre 2008. Si osserva che il calo della disoccupazione ha riguardato tutte le fasce di età e che anche la disoccupazione di lunga durata ha iniziato a diminuire, “pur rimanendo ben al di sopra del livello pre crisi”.
E qui arriviamo alla questione del reddito. “Nel terzo trimestre 2017 – spiega – la crescita dei redditi è rimasta sostenuta. I consumi privati, nel quarto trimestre, sono aumentati dello 0,2% portando l’incremento annuo all’1,5%”. E tuttavia, “nel terzo trimestre del 2017 il tasso di risparmio rispetto al reddito disponibile da parte delle famiglie è rimasto contenuto, toccando il minimo storico dal 1999, e ha continuato a supportare i consumi privati”. Anche le misure di politica monetaria allentate “hanno continuato a sostenere le spese delle famiglie”. Ma rimane il fatto che “i redditi dei lavoratori dipendenti rimangono il motore principale della crescita dei consumi privati” e che quindi questa crescita “continuerà ad essere sostenuta dall’incremento dei redditi reali”.
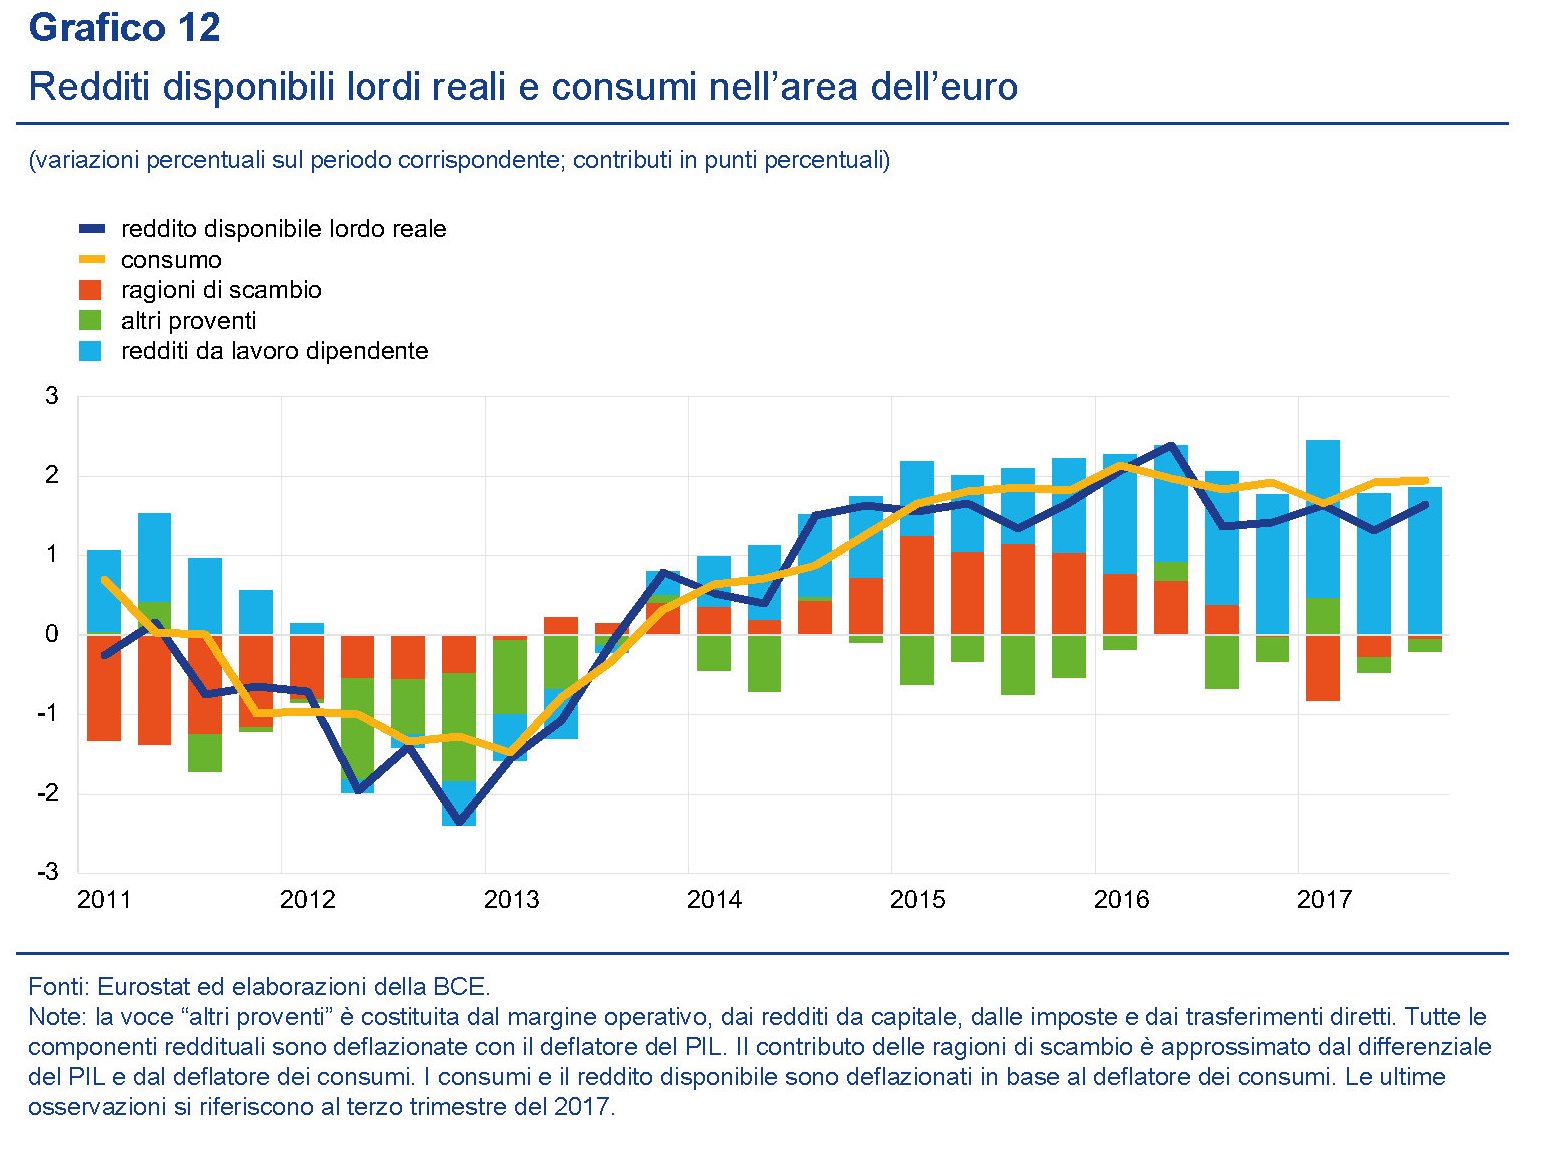
In sostanza, la crescita dei redditi, e in particolare quelli da lavoro dipendenti, deve esser tale, se si vuole continuare a sostenere la crescita, da poter gradualmente sostituire il venir meno degli stimoli monetari, una volta che la politica della Bce tornerà a normalizzarsi e sempre nell’ipotesi che i risparmi continuino a sostenere i consumi che continuano ad essere sopra la curva dei redditi. Ma quant’è probabile questo scenario?
La Bce prevede dinamiche salariali in accelerazione, che alla lunga dovrebbero finire con generare un po’ di pressione al rialzo sull’inflazione. Ma al momento i dati ci dicono che nel terzo trimestre 2016 la crescita del reddito per occupato è stata solo dell’1,6%, dal minimo del +1.1% registrato nel terzo trimestre 2016. A fronte di ciò si è osservata una crescita delle retribuzioni contrattuali dell’1,5% nei dodici mesi nel terzo trimestre 2017 e dell’1,6% nel quarto. Andamenti positivi ma non certo esaltanti. Giocoforza chiedersi quanto su tutto ciò abbia influito l’evoluzione del mercato del lavoro, che negli ultimi anni si è contraddistinto, fra le altre cose, per una notevole crescita dell’occupazione a tempo parziale. Lo stesso bollettino osserva che “la quota di lavoratori part-time è al momento pari al 22 per cento circa dell’occupazione complessiva e l’occupazione part-time ha rappresentato circa un quarto della crescita netta dell’occupazione nell’ambito della ripresa del mercato del lavoro nell’area dell’euro, a partire dal secondo trimestre del 2013”. Una buona parte di questi part time sono definiti sotto occupati, ossia persone che vorrebbero lavorare di più, ma non riescono. “Nell’area dell’euro, la sottoccupazione è aumentata sia nella prima fase della Grande recessione sia in seguito alla crisi del debito sovrano e, pur essendo diminuita di recente, rimane ancora al di sopra dei livelli pre-crisi”.
E questo ci porta al tema di fondo: essere occupati non implica che si abbia reddito a sufficienza, come mostra anche l’andamento crescente del numero di lavoratori in povertà censito da Eurostat.

Se guardiamo in casa nostra, osserviamo come l’Italia, insieme alla Spagna sia stato uno dei paesi in cui si è registrato un notevole aumento della sotto occupazione.

“In Italia, la sottoccupazione potrebbe aver risentito delle misure introdotte dal Governo a supporto della riduzione delle ore. Nonostante il calo recente, la sottoccupazione rimane al di sopra del livello pre-crisi in Italia e in Spagna, mentre si colloca ben al di sotto di tale livello in Germania”. E questo chiude il cerchio. Lavoratori sotto occupati, e per giunta impiegati in larga maggioranza con contratti a termine non sembrano un buon viatico per la stabilizzazione globale dei redditi. Il rischio più grosso per l’eurozona è che inciampi sul segreto del suo successo: la flessibilizzazione dei redditi.
Cronicario: L’instancabile petroyuan ispira i giovani lavoratori italiani
Proverbio del 30 marzo Parole sdolcinate delizie degli sciocchi
Numero del giorno 1.669 Sportelli bancari chiusi in Italia nel 2017
Zitto zitto il Petroyuan di Shangai, ossia il giovanissimo future sul petrolio in yuan, presunto spauracchio del Petrodollaro di New York e Londra, ha concluso oggi la sua prima settimana di vita non solo in buona salute, ma anche prendendosi qualche soddisfazione sugli anziani Brent e WTI. Stamattina la quotazione del future cinese ha superato quello dei signori del barile, probabilmente perché i trader internazionali si sono lasciati sedurre dai vantaggi fiscali promessi dai cinesi a chi fa capolino a Shangai, e quindi hanno comprato più contratti. O forse perché una vocina maliziosa e vagamente interessata ha fatto circolare la notizia che i cinesi starebbero preparando il terreno per concludere il loro primo acquisto di petrolio direttamente in yuan, che suona come l’annuncio dell’ormai imminente l’invasione aliena del Petroyuan nei mercati finanziari globali.

Se ricordate che qualche mese fa i cinesi hanno aperto un sistema di pagamento con i russi per regolare i flussi monetari bilaterali in yuan e rubli, e ci mettete dentro che la Russia è ancora la prima fornitrice di petrolio dei cinesi, potete persino arrivarci da soli alla conclusione su chi accetterà l’eventuale primo pagamento in yuan di petrolio, finendo di scombinare un mercato già frizzantino a causa del petroyuan.

Esatto. E da qui in poi lasciate spazio alla fantasia, se proprio non avete di meglio da fare durante il pontone pasquale. Ad esempio ricordando che fra i grandi fornitori dei cinesi c’è l’Angola, che magari qualche yuan se lo intasca volentieri e soprattutto c’è l’Arabia Saudita, che hai visto mai…Ma, fantasie a parte sappiate che la rivoluzione del future cinese procederà silenziosamente nottetempo anche mentre voi mangiate la colomba, la pastiera o quello che vi piace, perché il petroyuan non si fermerà certo per una bagattella come le vacanze di pasqua. Lunedì mattina sarà di nuovo pronto a scombinare la pasquetta dei trader distratti, perché il future cinese sul petrolio non riposa mai. Un po’ come accade ai giovani europei che secondo quanto ci racconta Eurostat lavorano in gran parte – ovviamente quelli che lavorano – durante il week end.
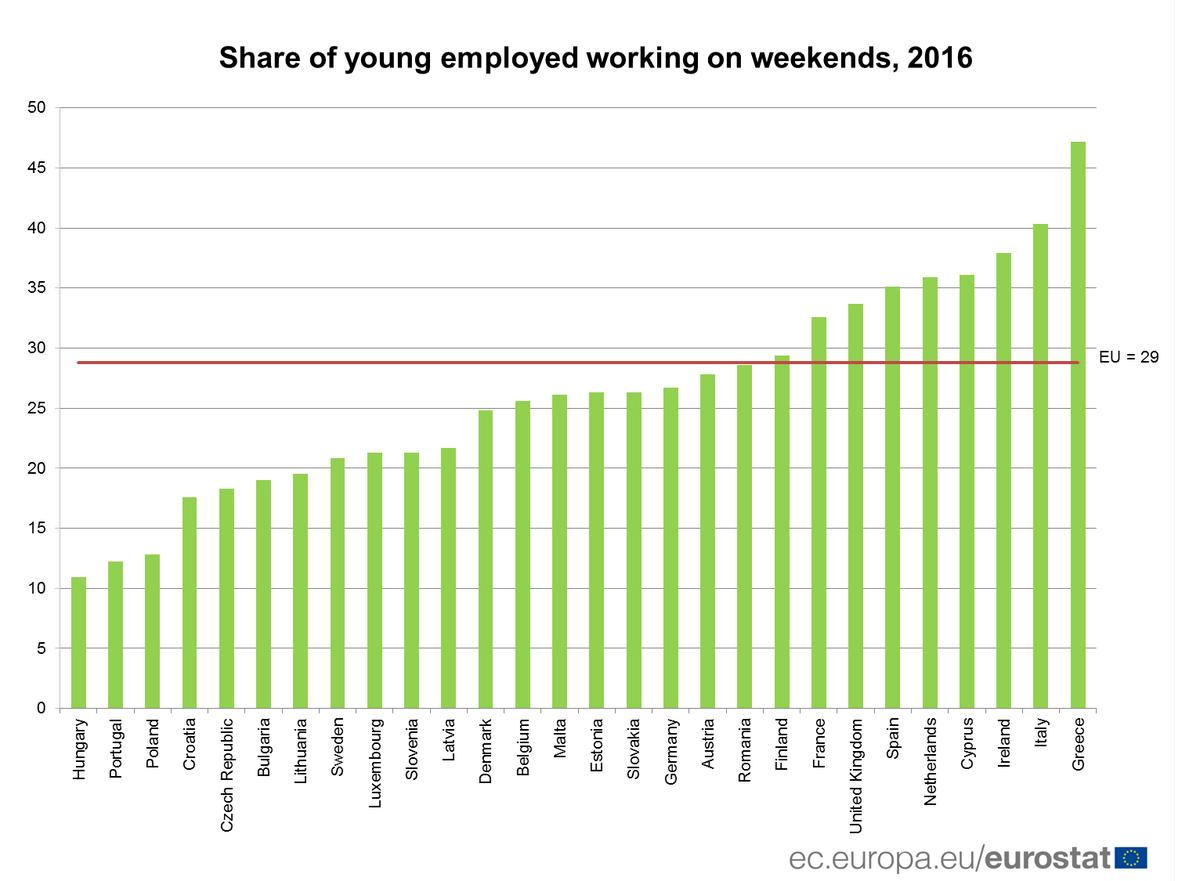
Ora a parte il dettaglio che quelli che lavorano sono praticamente dei superstiti

fa un certo effetto scoprire che un bel 40% dei giovani lavoratori del nostro paese lavorano nel week end. Peggio di loro solo i greci. Ne deduco che i nostri giovani sono maturi per la competizione con i cinesi, ed era pure ora. Manca solo che vengano pagati in yuan. Ovviamente non convertibile.
Buona vacanze. Anche a chi non le fa.
Ci vediamo dopo Pasqua.
Cronicario: Arrivano i soldoni dal bilancione di Bankitalia
Proverbio del 29 marzo I furfanti non ascoltano i discorsi sull’onestà
Numero del giorno: 907.000.000 Banconote prodotte da Bankitalia nel 2017
E adesso venitemi a parlare male del QE, ora che grazie alla Bce il bilancione di Bankitalia è diventato una cornucopia che genera superdividendi al governo. Non ci credete? Leggetevi che dice il governatore Visco mentre presenta il bilancio della banca ai suoi partecipanti – non chiamateli azionisti per carità – che peraltro grazie alla nota riforma di qualche anno fa portano a casa un bel 218 milioni di euro di dividendo.

Aspetta perché allo stato è andata meglio: fra tassi e dividendi, ha incassato 4,9 miliardi, che servono come il pane quando devi fare un governo.

L’utile 2017 è più alto di 1,2 miliardi di quello 2016. Persino Visco si è stupito: “”E’ il risultato più elevato mai raggiunto dall’istituto” ed è stato spinto “dalle misure di politica monetaria di natura straordinaria”. Inoltre “il margine di interesse beneficia dei più elevati interessi attivi sui titolo di Stato acquistati per finalità monetaria”.

Vabbé, traduco. Il QE di Francoforte ha riempito di titoli di stato, per lo più italiani, il bilancio di Bankitalia. Mica pensavate davvero che li comprava Francoforte? Oddio si, li ha comprati, ma il minimo sindacale. Il grosso se l’è incollati la Banca d’Italia, con la conseguenza che le banche commerciali hanno scaricato i titoli sul bilancio di Bankitalia.

Così il bilancio di via Nazionale è diventato un bilancione da 931 miliardi (+20% sul 2016) che tiene in pancia 358 miliardi di titoli (+45% nel 2017 pari a 112 miliardi), 289 dei quali sono titoli di stato italiani acquistati per il QE. Cosa sarà di tutto questo quando finirà il QE?

Non voglio rovinarvi la sorpresa. Preferisco intrattenervi con le ultime nuove – visto che è tempo di bilanci – che arrivano sul fronte delle pensioni, una delle nostre fissazioni che è necessario nutrire come si addice a ogni vizio. L’Inps ha dato i numeri. Tecnicamente, non in senso figurato. Ve li riepilogo con due infografiche gentilmente offerte dall’istituto.


Ora ne sapete abbastanza. Scatenatevi
A domani.
Cronicario: Per lavorare al MEF serve l’inglese, ma la scuola se ne infischia
Proverbio del 28 marzo Se vuoi imparare qualcosa ascolta i bambini
Numero del giorno: 1,4 Crescita pil prevista nel 2018 da Prometeia
Visto che dovete fare un governo, che uno s’immagina serva a qualcosa, vorrei farvi sapere, cari signori della politica, che il MEF, ossia il ministero dell’economia e finanze che qualcuno di voi andrà ad occupare ha indetto un concorso per 400 funzionari ai quali si richiede, oltre alla laurea, anche la conoscenza dell’inglese.

Ora va bene la laurea: ci mancherebbe altro che un funzionario del MEF non abbia studiato almeno una ventina d’anni. Quello che fa specie è che si pretenda la conoscenza di una lingua che il sistema scolastico pubblico non è stato in grado di insegnare.
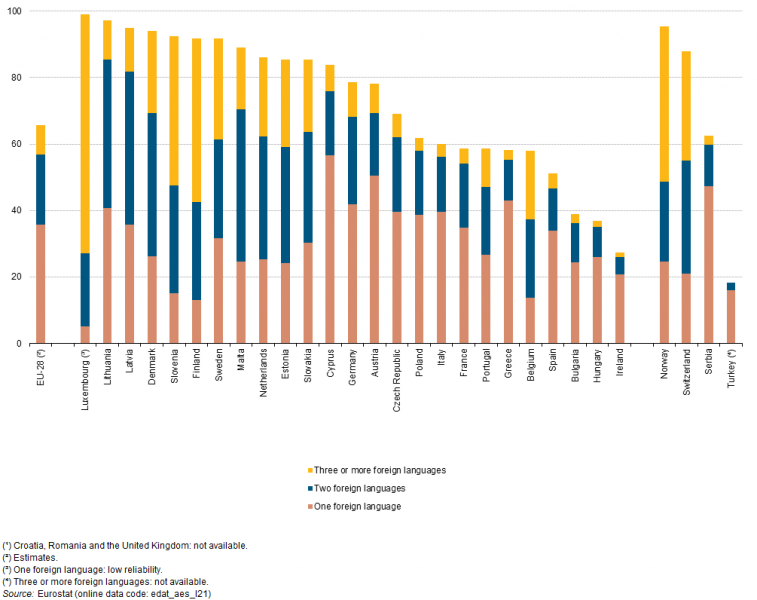
In pratica il 40% della popolazione italiana conosce almeno una lingua, e sorvoliamo sul come la conosca. E pure ipotizzando che sia l’inglese, il bando del MEF sancisce una chiara discriminazione aggravata dal fatto che in settant’anni di istruzione pubblica non siamo stati neanche in grado di insegnare agli italiani a parlare bene l’italiano, figuriamoci l’inglese. Con la conseguenza che chi ha potuto si è pagato i corsi privati e ha svoltato. Gli altri si sono arrangiati cantando Let it be e speriamo che se la cavano a orecchio, visto che, oltre alla scuola carente, siamo cresciuti pure sotto il tallone di ferro della consorteria dei doppiatori, che impedisce tuttora al pubblico italiano di godersi un film o una serie tv in lingua originale – che di certo avrebbe giovato all’apprendimento linguistico – con i sottotitoli come accade in gran parte del mondo, avanzato ed emergente. Per dire mi è capitato di vedere in Nordafrica un film in inglese sottotitolato in francese e arabo. Poi vai a stupirti che laggiù parlino più lingue di noi.

Di buono c’è che qualche progresso l’abbiamo fatto.

Nella scuola primaria, dice Eurostat, più di nove bambini su dieci studiano una lingua straniera. Magari sarà un’ora a settimana, ma vabbé: è il pensiero che conta. Perciò non state a preoccuparvi, cari politici. Non sforzatevi a pensare di farci studiare l’inglese dall’asilo, visto che l’italiano è una lingua morta che non basta manco per il ministero. Male che vada il concorso al MEF lo vinceranno gli alunni delle elementari. Fra trent’anni.
A domani.
I consigli del Maître: Le banche cinesi internazionali e l’Opec plus
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
La globalizzazione delle banche cinesi. La settimana scorsa abbiamo parlato delle rotte della globalizzazione, che sono quelle degli oceani lungo le quali viaggia la stragrande maggioranza delle merci che si muove vorticosamente da Oriente a Occidente, e viceversa. Oggi parliamo di globalizzazione finanziaria, che è l’altra faccia di quella di beni e servizi. E osserviamo un grande cambiamento che si è verificato in Asia, in particolare nella cosiddetta Asia emergente, dove dall’esplodere della crisi finanziaria c’è stato un sostanziale passaggio di testimone fra le banche europee, fino ad allora grandi protagoniste dei prestiti esteri ai questi paesi, a quella giapponese e soprattutto cinesi. Per le giapponesi si tratta di un ritorno di fiamma, visto che erano loro le grandi protagoniste degli anni ’90 almeno fino a quando la crisi asiatica esplosa nel ’97, aggravando le difficoltà nelle quali le banche giapponesi si agitavano già dall’esplosione della bolla di fine anni ’80, che le ha costrette a una fuga precipitosa. La vera novità sono le banche cinesi, che proprio dall’Asia hanno iniziato a muovere i passi verso la parte di globalizzazione che ancora le vede in fasce: quella finanziaria.

La Bis calcola che la Cina abbia circa 2.000 miliardi di prestiti esteri e che il sistema bancario cinesi paese è il sesto nella classifica dei paesi creditori. Un buon inizio.
Divergenza monetaria o trivergenza? La Bce ha pubblicato di recente il suo bollettino economico dove fra le altre cose mostra l’intonarsi dei rendimenti del decennale europeo, e in particolare quello tedesco, a quello statunitense. Circostanza strana solo che uno pensi che mentre la Fed ha da poco effettuato il suo ennesimo rialzo, la Bce ha ribadito che i tassi rimarranno fermi a lungo.
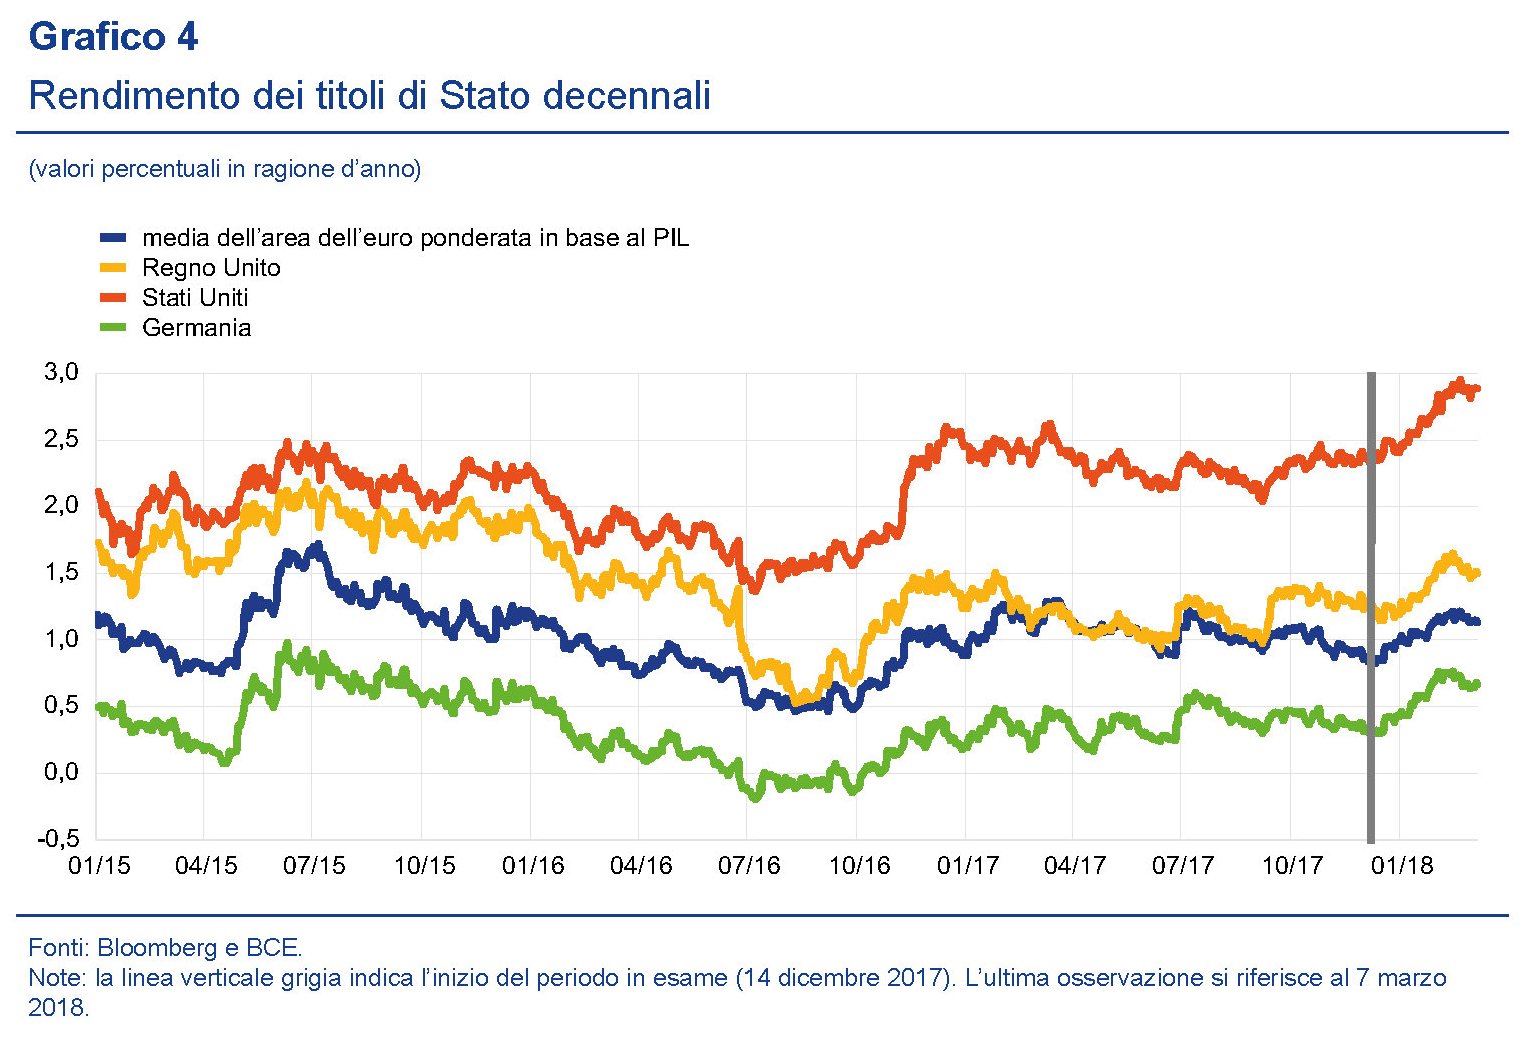
Sembra proprio che gli Usa generino una certa attrazione verso i paesi europei talché la cosiddetta divergenza monetaria, espansiva l’EZ restrittivi gli Usa, sembra che esista solo nella letteratura economica. La divergenza diventa trivergenza se guardiamo ai rendimenti del decennale giapponese, che rimane ostinatamente a zero, in conseguenza probabile delle politiche messe in campo dalla BoJ che fra le altre cose puntano proprio a tenerlo a quel livello. In tal modo sembra che il Giappone sia immune all’attrazione Usa. Ma è davvero così? E fino a quando?
L’EZ ha un problema: i redditi. Un grafico contenuto nell’ultimo bollettino della Bce ci mette di fronte al problema che l’EZ deve affrontare per incardinare al meglio il suo futuro: quello dell’andamento dei redditi.
Per usare le parole della Bce, “dal momento che i redditi dei lavoratori dipendenti rimangono il motore principale della crescita dei consumi privati, questa continuerà ad essere sostenuta dall’incremento dei redditi reali”. E a tal proposito serve anche ricordare come si compone il pil dell’EZ.
Come vedete, se i redditi non crescono, finiamo col dipendere sempre più dalle esportazioni nette, con tutto ciò che ne consegue in un tempo in cui il commercio estero viene messo a rischio da un clima internazionale poco propizio. E questo ci conduce al vero problema: il lavoro.
Lo sgambetto Usa all’Opec Ormai è chiaro a tutti che l’aumento della produzione petrolifera da parte degli Usa ha praticamente vanificato il taglio deciso dall’Opec, che ormai si avvia a diventare Opec plus con la Russia– si vocifera anche dell’ingresso dell’Azerbaijan nel cartello – per far fronte al crollo delle quotazioni petrolifere. L’effetto è chiaramente visibile da questo grafico estratto dal bollettino Bce.
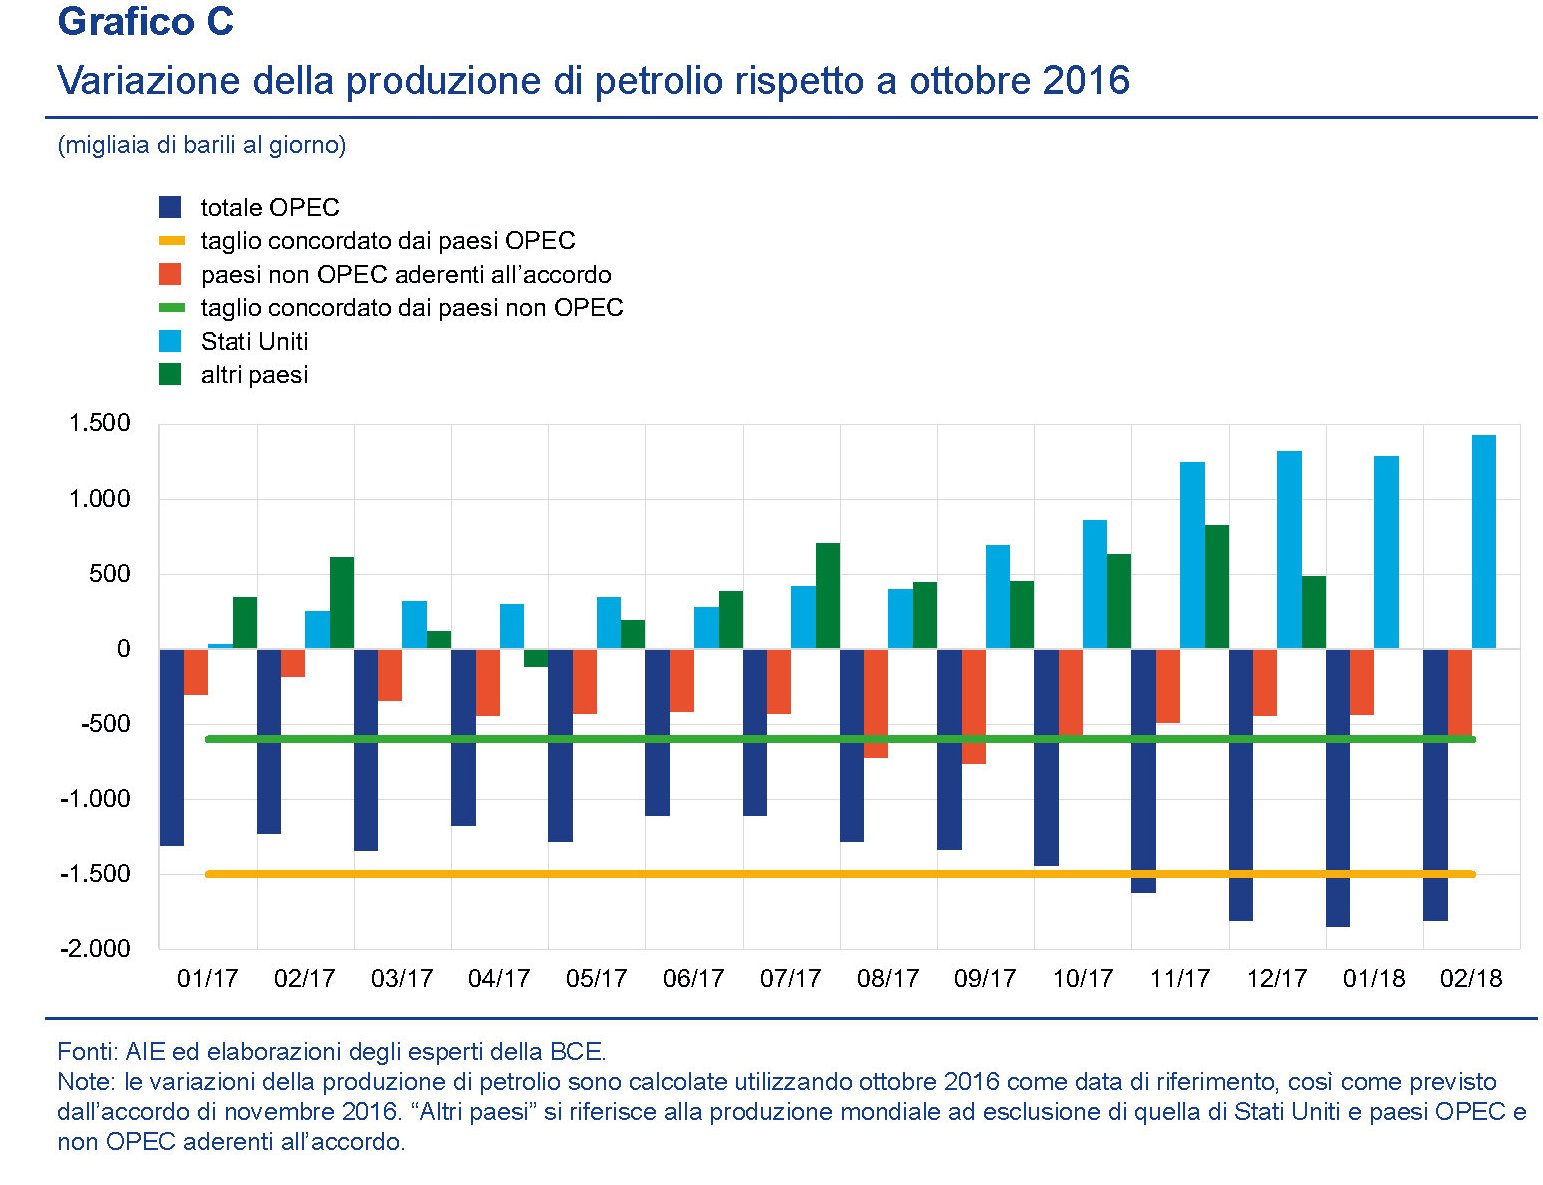
Resta da vedere che conseguenze avrà questa politica sugli equilibri internazionali, in uno scenario dove si intersecano fenomeni complessi – come la vicenda del nucleare civile saudita al centro dei colloqui del principe Salman con Trump, e questioni finanziarie, come la quotazione del petroyuan partita proprio questa settimana. Il mondo si sta trasformando e le politica del petrolio gioca la sua partita.
Il contante conta, altro che Bitcoin
A tutti coloro che lamentano che l’uso di Bitcoin possa favorire l’economia illegale è utile ricordare che il notevole aumento dei pagamenti elettronici si è accompagnato a un uso del contante ancor più rimarchevole, e in particolare di quello di grosso taglio. Chi pensa che le criptovalute alimentino i traffici irregolare, dovrebbe perciò dedicare un poco della sua attenzione a tentare di capire come mai, e specialmente dopo la grande crisi finanziaria, si chiedano sempre più banconote. E non solo in Italia, che notoriamente è nella parti alte della classifica dei paesi che usano di più il contante. Ma anche in paesi insospettabili come il Giappone, che nella ricognizione che ha fatto la Bis nella sua ultima rassegna trimestrale è risultato il paese che, fra quelli considerati, ha visto crescere maggiormente l’utilizzo del contante negli ultimi anni.
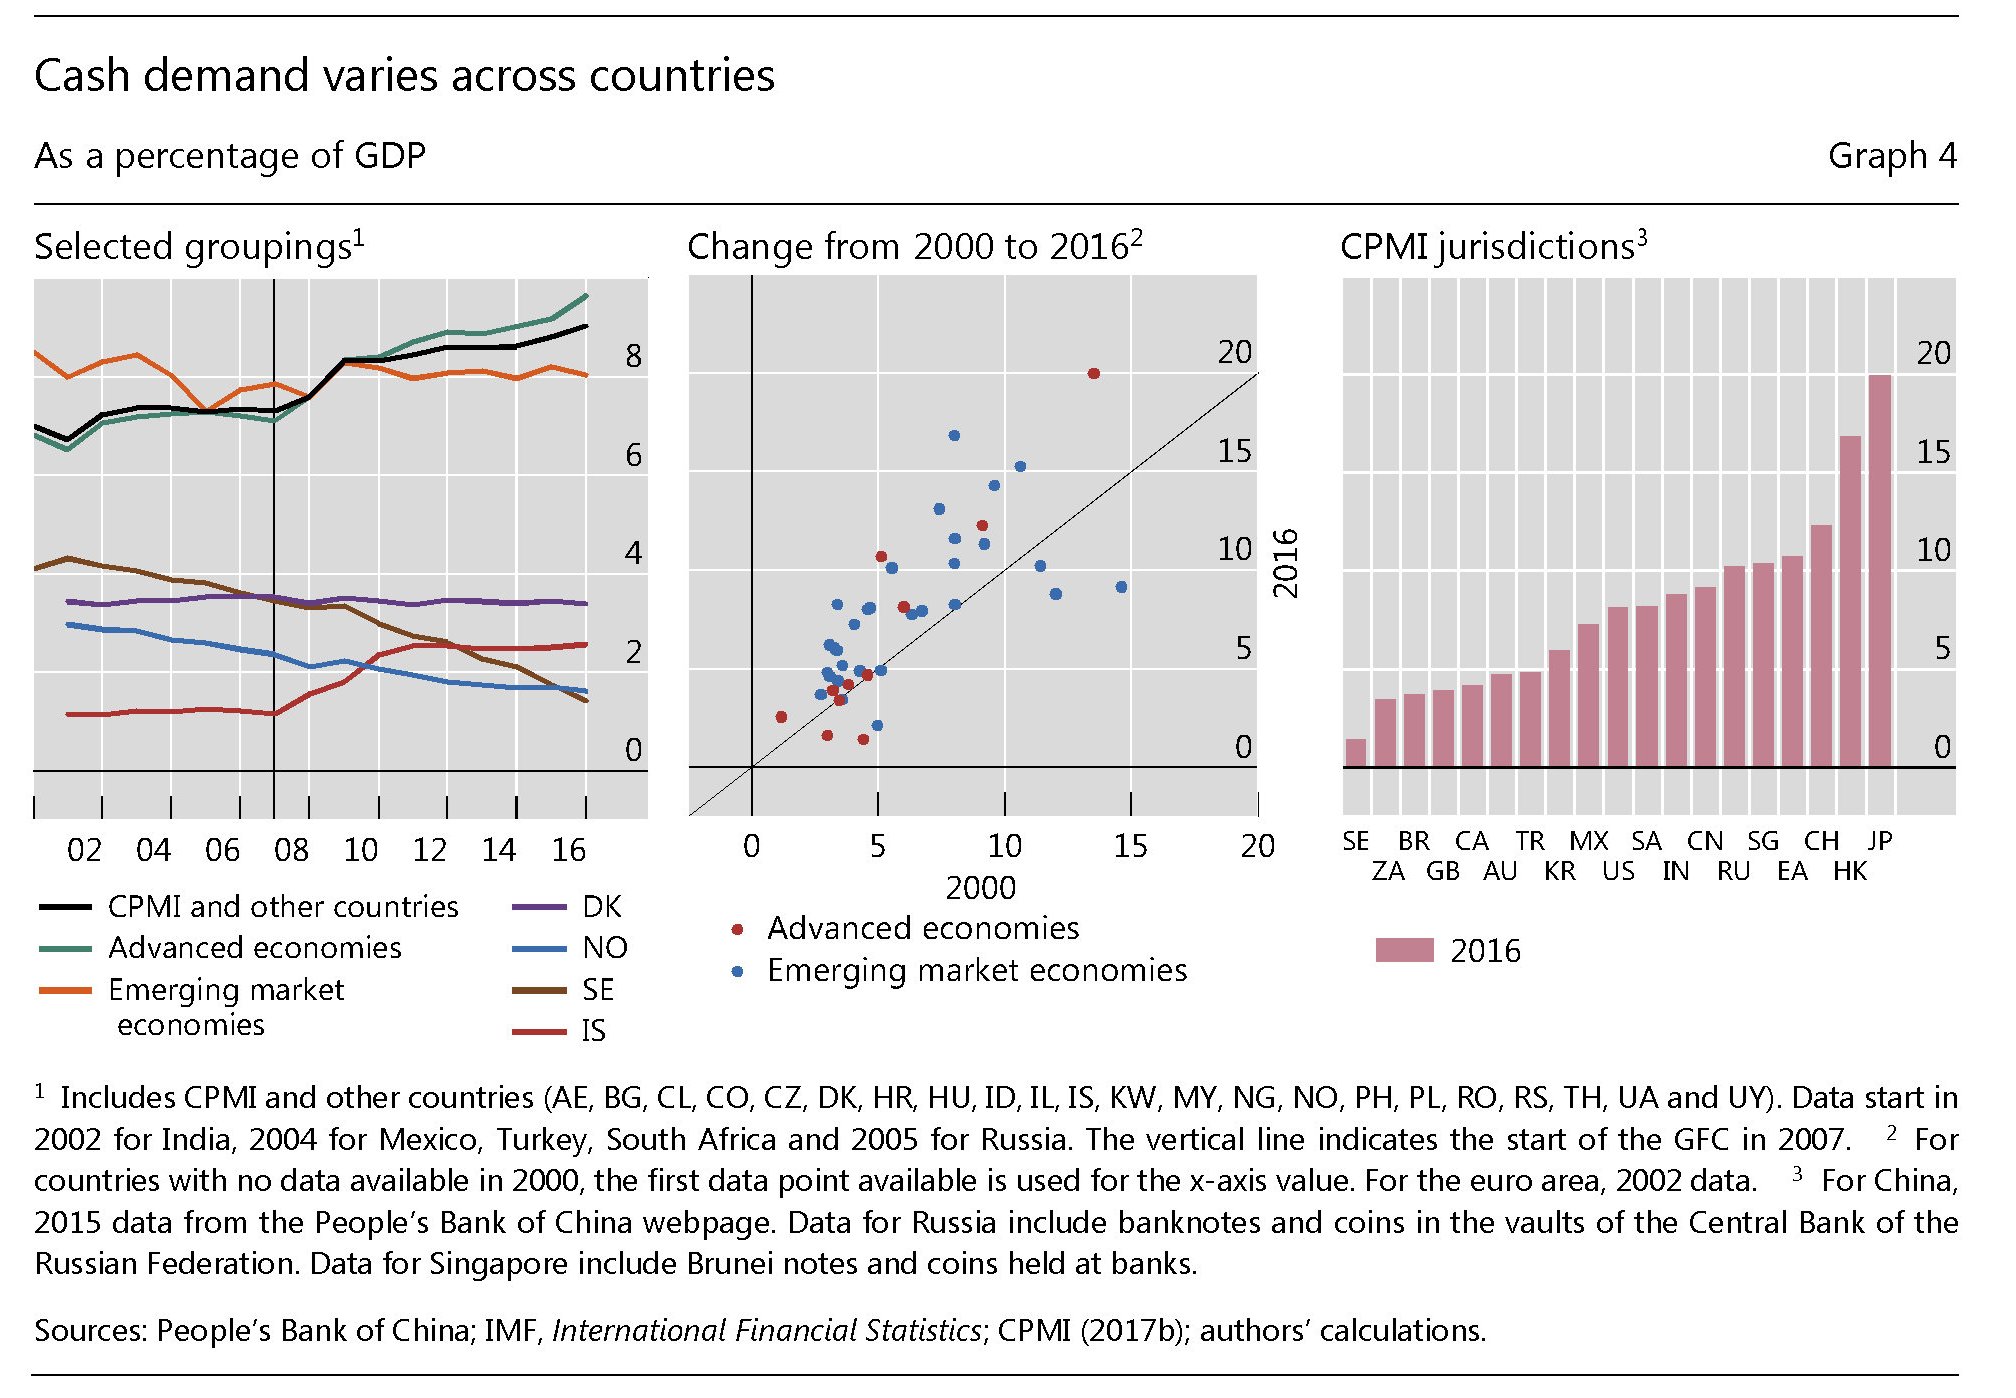
E’ interessante osservare che la crescita più rilevante di questa domanda di cartamoneta ha riguardato il denaro di grosso taglio, quello che normalmente non si vede in giro.

E anche qui i primato nell’uso delle banconote di grosso taglio spetta al Giappone e ha conosciuto un notevole incremento all’indomani della crisi, quindi dal 2007 in poi.
Prima di provare a comprendere cosa alimenti la domanda di cartamoneta da parte del pubblico – l’economia illegale può spiegare molto, ma non tutto – è interessante osservare come questa tendenza vada di pari passo con il diffondersi dei pagamenti elettronici, che ogni paese interpreta a modo suo, con le tradizionali card, ma anche con tutte le nuove possibilità offerte dalla tecnologia. In Danimarca, per esempio, è possibile è possibile lasciare le offerte in chiesa utilizzando i pagamenti mobili, e altrettanto avviene addirittura per gli oboli agli artisti di strada. In Cina alcuni fast food accettano i pagamenti che utilizzano la tecnologia del riconoscimento facciale. Negli Usa gli studenti possono comprare pizza e birra con app che si premurano persino di farlo sapere al loro circuito sociale di amici. In generale, spiegano gli economisti della Bis, “l’innovazione sta mettendo pressione al sistema tradizionale dei pagamenti basato sulle banche, sia all’interno che all’estero”. Non c’è soltanto bitcoin, insomma, che insidia l’egemonia del sistema bancario su quello dei pagamenti. Lo sviluppo tecnologico offre soluzioni di pagamento in continua evoluzione e questo non succede solo nei paesi avanzati, ma anche in quelli emergenti. In Kenya ad esempio, è possibile fare pagamenti mobili senza avere conti correnti bancari. “Le criptovalute, così come le applicazioni fintech probabilmente innoverà ulteriormente i modelli di business esistenti”.
In ogni caso, la voglia di smaterializzare i pagamenti è intensa almeno quanto quella di affidarsi alle vecchie banconote. Il valore dei pagamenti elettronici, rispetto al pil, oscilla molto, dal 10% in Germania, Giappone e Messico, a oltre il 40% in Corea del Sud, l’Arabia Saudita e il Regno Unito. “Le persone hanno più carte elettroniche e le usano più spesso”, nota la Bis. E al tempo stesso le usano più di frequente. Il numero delle transazioni, infatti, è cresciuto parecchio nell’ultimo quindicennio,, ovviamente con differenza profonde di paese in paese In Australia, Svezia, Corea e Usa, in media una persona una carta di pagamento 300 volte l’anno. In India e Messico appena 25. A tale frequenza di utilizzo si è associato un calo del valore relativo del pagamento, da circa 60 dollari a 40.

L’aumento dei pagamenti elettronici però non è andato a detrimento di quelli tradizionali. Il totale delle banconote in circolazione il relazione al pil, un modo comunemente usato per misurare la domanda di cash, è cresciuto dal 7 al 9% del pil nel panel dei paesi considerati. A guidare tale crescita sono stati proprio i paesi avanzati all’indomani della crisi finanziaria, con Hong Kong e il Giappone con gli incrementi più significativi registrati (dal 9 al 7% del pil rispettivamente). Al contrario l’uso del contante è diminuito in Cina del 5%.
Contrariamente a quanto si potrebbe pensare, non sono i paesi emergenti a guidare la domanda di cash. E anche all’interno dei paesi avanzati ci sono ampie differenza. A fronte del Giappone, dove circolano banconote per un importo pari al 20% del pil, c’è a Svezia dove il cash arriva appena al 2%. In Islanda, dove il cash era poco sopra l’1% (1,2%) nel 2000, la domanda di contante è praticamente raddoppiata dopo la crisi che ha sconvolto l’isola nel 2008, e adesso ha superato il livello che si osserva in Norvegia e Svezia. Il motivo precauzionale, insomma, che fa leva sulla funzione di riserva di valore a poco costo garantita dal cash, può spiegare molto di questo amore per il contante, che resiste a qualunque tipo di innovazione. Ma certo, anche le tradizioni contano e probabilmente anche la composizione della popolazione. Forse non è un caso che il Giappone, come d’altronde l’Italia, sia un paese molto anziano. Poi succede che anche lo sviluppo tecnologico faccia crescere, paradossalmente, la diffusione del contante. E’ il caso della diffusione di bancomat (ATM terminals) che sono aumentati del 50% dal 2007 a oggi, portandosi complessivamente da 0,4 terminali ogni mille abitanti a 0,6. Nello stesso tempo, l’ammontare di contante prelevato è crescito dal 12 al 20% del pil. Insomma: è più facile avere denaro cash, costa poco o nulla conservarlo, conferisce una certa sicurezza e piace inevitabilmente ai più anziani, che sono sempre più numerosi e hanno meno dimestichezze con il fintech. Il contante conta e probabilmente conterà ancora parecchio in futuro. Altro che Bitcoin.
Un altro fronte di tensione fra Usa e Cina: l’industria dei microchip
Il futuro sarà sempre più popolato da cervelli automatici: quadratini di silicio dove vengono stampate miriadi di informazioni che trasformano questo pezzo di materia morta in una vita animata da procedure logiche. Questa raffinatissima calcolatrice, che promette di divenire intelligente, è al centro dell’industria dei semiconduttori e dei microchip. Questa produzione, come quella dell’acciaio, dell’energia e delle armi – e per ragioni identiche – è un’altra tessera dell’intricatissimo mosaico che compone le nostre relazioni internazionali, dove le ragioni dell’economia si incrociano con quelle della politica, mescolandosi insieme concretissimi interessi finanziari a questioni legate alla sicurezza degli stati. Ne abbiamo avuto l’ennesima conferma ai primi di marzo, quando Trump ha bloccato la Broadcom di Singapore nella sua corsa all’acquisizione ostile della americanissima Qualcomm. Un affare da 117 miliardi sfumato dopo i primi rilievi del Committee on Foreign Investment statunitense per nulla favorevole all’idea che alcuni investitori esteri diventassero proprietari di un asset come Qualcomm, specie quando si stanno definendo le specifiche tecniche della prossima generazione di microprocessori tarati sulle reti a 5G, ossia il futuro delle comunicazioni mobili che gli Usa giudicano estremamente strategici. Gli appassionati ricorderanno la polemica – l’ennesima – esplosa poche settimane dopo che i servizi segreti Usa avevano detto al Congresso che fare entrare smartphone stranieri nel territorio Usa poteva essere pericoloso. Una polemica che a molti sembrò costruita ad personam contro la cinese Huawey.
La fabbrica dei cervelli, d’altronde, produce il chip del nostro smartphone, ma anche quello di un sistema missilistico. E soprattutto, sul crinale di queste produzioni vivono relazioni economiche fra gli stati che sono anche squisitamente politiche. E come esempio vale quello delle tensioni fra Cina e Stati Uniti – ancora loro e ancora un volta – dopo che gli asiatici avevano annunciato diversi mesi fa di voler mettere in cantiere un piano di investimenti da 150 miliardi in dieci anni proprio per il settore dei semiconduttori, suscitando commenti alquanto piccati da alcuni esponenti politici Usa evidentemente sobillati dall’industria. La Cina, difatti, è una grande consumatrice di chip made in Usa, ma al tempo stesso le grandi compagnie Usa hanno notevolmente dislocato in Cina. Quindi da una parte abbiamo un gigante emergente a cui – caso più unico che raro – è stato impedito dall’amministrazione Obama di comprare una compagnia Usa di microprocessori, e dall’altro le corporation Usa che vendono ai cinesi una quota rilevante dei 228 miliardi di dollari di importazioni collegate ai semiconduttori che i cinesi hanno speso nel 2016.
Queste cronache sono spia di una realtà economica sostanziale che purtroppo rimane confinata nelle letture degli specialisti e perciò poco conosciuta malgrado sviluppi un mercato di tutto rispetto per volumi di produzione e di ricavi. Gli ultimi dati diffusi dalla World Semiconductor trade statistics, associazione che monitora il settore, vede una crescita rilevante del mercato quest’anno e il prossimo, che fanno seguito a un’espansione che prosegue senza sosta da oltre un decennio.

Un andamento che si prevede sarà positivo anche quest’anno, nel quale è prevista una crescita del mercato del 7%.
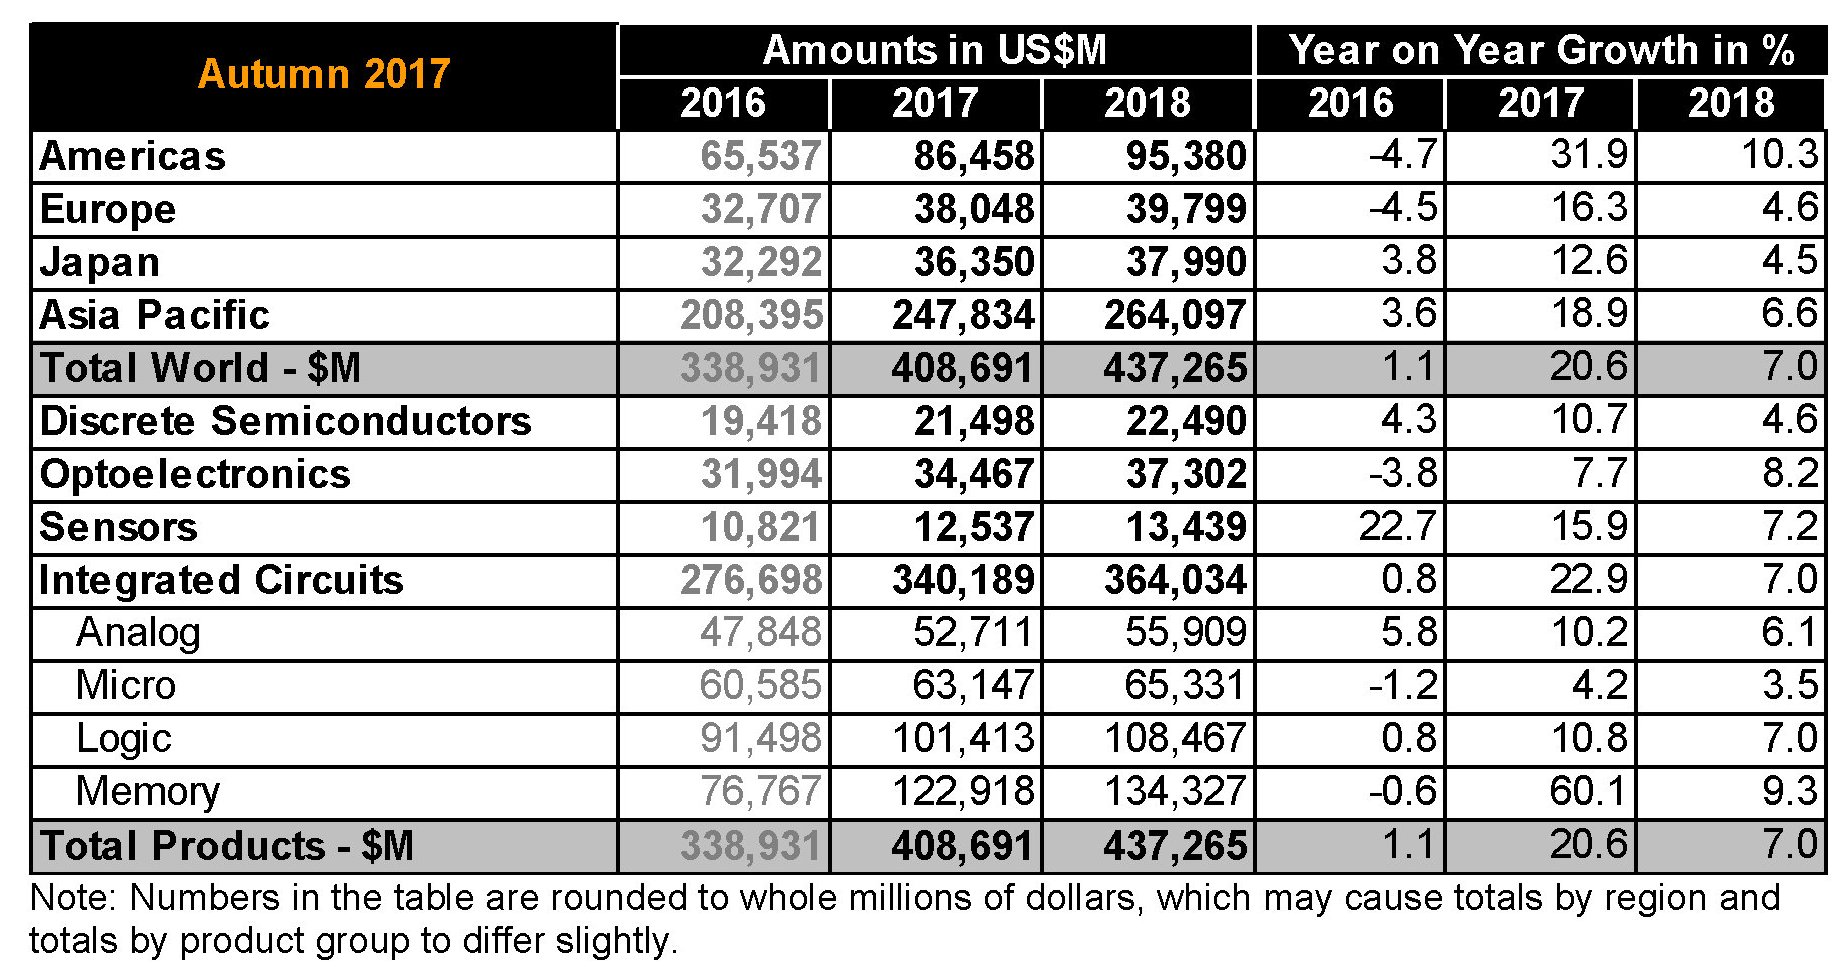
Quest’andamento assai vispo è una delle caratteristiche salienti di quest’industria che, seppure fra i normali alti e bassi, ha visto crescere regolarmente i suoi ritorni economici. Dalla metà degli anni ‘90 a oggi, infatti, i ricavi sono più che raddoppiati a livello globale e sarebbe strano il contrario, visto che la nostra fame di cervelli automatici cresce di continuo.

Per entrare un po’ più nel dettaglio e vedere chi si spartisce questa torta, può essere utile scorrere una pubblicazione diffusa dal Dipartimento del commercio internazionale Usa. Se vi chiedete perché mai il governo Usa si preoccupi di monitorare questo settore, è sufficiente osservare che gli Usa sono i primi fornitori al mondo non solo di semiconduttori ma anche di attrezzature per la produzione di chip, settore nel quale gli statunitensi pesano il 47% del mercato. “Oltre l’80% della produzione Usa di semiconduttori viene venduta all’estero, così come l’84% delle attrezzature”, spiega il Dipartimento. “Per competere in questa industria – sottolinea lo studio – le compagnia che producono chip e attrezzature devono esportare”. E i principali mercati di riferimento sono la Cina, l’Ue, il Giappone, la Corea del Sud e Singapore.
Il mercato asiatico, peraltro, è diventato una delle principali fabbriche di chip sia in conseguenza degli investimenti diretti delle compagnie Usa, sia per le decisioni dei governi di spingere sul pedale della produzione. Questa tabella riepiloga i principali mercati delle esportazioni Usa per chip e attrezzature.


Quest’altro grafico invece misura le quote di produzione degli stati interessati.
Come si può osservare, la produzione Usa è preponderante, anche se non mancano le sorprese. L’Olanda, ad esempio, è la terza produttrice di attrezzature per costruire chip, un mercato che vale circa 37 miliardi, mentre la Cina, nonostante i timori Usa e i massicci investimenti fatti in questi anni, pesa appena il 4% del totale della produzione di chip, poca cosa rispetto all’11% del Giappone o al 17% della Corea del Sud, che sono in questa industria da decenni. Anche qui come altrove, insomma, la Cina si trova a inseguire, ma lo fa con assoluta decisione e mal sopportata dai leader del mercato: gli Usa.
“Le politiche opache della Cina e gli investimenti massicci e senza precedenti della compagnie cinesi pubbliche per sviluppare aziende indigene” sono infatti in cima alle preoccupazioni del governo Usa, assai più di quanto accada per l’Ue o il Giappone che malgrado le dimensioni giocano all’interno delle regole del WTO, e quindi sono estremamente permeabili alla produzione Usa, esattamente come accade per la Corea del Sud, mentre Taiwan, che è uno dei pezzi forti dell’industria asiatica delle attrezzature per chip, è praticamente la porta d’ingresso per la Mainland cinese, oltre ad essere anch’essa nel WTO e perciò non impone dazi all’import dagli Usa. Questo scenario, ovviamente, è molto fragile e dipende in grandissima parte dall’evoluzione delle tensioni commerciali fra Cina e Usa. L’introduzione dei dazi sull’acciaio e i malumori che hanno provocato, sono capaci di cambiare la geografia della produzione.
Dal canto suo, la Cina sta facendo grandi sforzi per emanciparsi dal suo status di grande consumatore. Si calcola che la sua domanda di chip pesi il 45% di quella globale e oltre il 90% di questa domanda dipenda dalle importazioni. La decisione annunciata di investire nell’industria, perciò, mette a serio rischio quel 29% di vendite che la Cina rappresenta sul totale delle vendite estere Usa. Anche per questa ragione il governo ha ideato il piano da 150 miliardi che si propone di contribuire a trasformare la Cina da economia a basso valore aggiunto, che quindi guadagna sulla quantità dei prodotti, a paese che vende merci di qualità, essendo persino disposta a utilizzare la regolazione per spiazzare l’import. La forza della Cina, infatti, è il suo mercato interno e la sua fame davvero insaziabile di semiconduttori. Il piano del governo ha una durata prevista di dieci anni e il paese ha già cominciato ad attuarlo seguendo la strada delle fusioni e acquisizioni internazionali pure se fra mille difficoltà.
E’ chiaro che in prospettiva l’industria Usa è quella che rischia di patire i danni peggiori, vista la sostanziale esposizione delle fabbriche statunitensi alla domanda cinese, oltre a dover fare i conti con le perdite – 7,5 miliardi l’anno secondo alcune stime – provocate dal mercato dei chip contraffatti. Al momento la cinese Lenovo, così come la Huawei, stanno fra i 10 top buyer globali di semiconduttori, precedendo di poco altre grandi compagnie come la ZTE, la Datang Telecomm, e la Xiaomi and Hailer. Non c’è da stupirsi insomma, se proprio in questi giorni la Cina abbia ospitato anche quest’anno la Semicon, la grande fiera dei semiconduttori a Shanghai alla presenza di un notevole parterre de roi, fra i quali spiccava Ding Wenwu, presidente del China National IC Industry Investment Fund, che poi è una delle entità chiamata a guidare il piano di investimenti da 150 miliardi.
Se la Cina è la potenza emergente dell’industria, l’Asia, vista come un tutto, è l’autentica rivale degli americani, visto che sommati tutti i produttori asiatici arrivano a quotare il 38% della produzione di chip. La crescita della Cina, in tal senso, potrebbe far pendere definitivamente l’ago della bilancia verso l’Asia, che non solo ha le risorse per aumentare l’offerta, ma può contare soprattutto su una domanda molto forte. Forse anche considerazioni di questo genera hanno guidato la scelta di Trump di impedire l’acquisto di Qualcomm, malgrado Broadcom avesse proposto di spostare la sede centrale negli Stati Uniti, che peraltro ha fatto seguito allo stop imposto a un altro accordo scattato il settembre scorso, con il no alla proposta di un fondo di private equity di Pechino all’acquisto dell’americana Lattice Semiconductor.
L’Europa in questa partita fa l’ago della bilancia. Con il suo 10% circa di quota di mercato, l’Ue rappresenta al tempo stesso un mercato privilegiato della produzione americana, almeno finora, con la Germania in testa, seguita dalla Francia, l’Olanda, la Repubblica Ceca e l’Ungheria. Complessivamente l’Ue ha importato circa 28 miliardi di semiconduttori nel 2015, con la Germania a fare la parte del leone (18,1 miliardi) e seguita dall’Olanda con 7,8 mld. Il primato della Germania si spiega con la circostanza che il paese è un forte produttore di automobili, macchinari industriali e elettromedicali, ossia industrie ad alto contenuto di semiconduttori. Un mercato importante, ma maturo, che ospita ben 40 fabbriche di semiconduttori, alcune delle quali sono frutto di investimento diretto statunitense (ad esempio la Globalfoundries e la Texas Instruments). Anche la Francia, che pure rappresenta la seconda industria elettronica del continente, non ha certo volumi comparabili, malgrado sia molto forte nell’industria delle comunicazioni, fisse e wireless, nel settore dei radar della navigazione e della difesa elettronica.
Ma i numeri europei pesano poco nella partita globale. E’ evidente che la sfida dell’industria si combatterà ad Oriente, non certo in Europa. Non a caso il Dipartimento individua innanzitutto nel Giappone “un importante mercato e competitore per gli Usa”, patria di due delle più grandi compagnie che trattano chip, ossia la Sony e la Toshiba, ossia grandi produttori di apparecchiature elettriche che fanno uso intensivo di semiconduttori. Il Giappone infatti, che nel passato aveva un’industria formidabile poi duramente colpita da varie crisi, rimane comunque il terzo produttore al mondo e tiene relazioni commerciali con i cugini cinesi e sudcoreani che limitano a poco più del 38% la quota di mercato Usa al suo interno. Anche per i semiconduttori gli spazi di collaborazione fra queste economie, che sono molto simili, si stanno ampliando.
Infine, è interessante osservare il ruolo che Taiwan si è ritagliato nell’industria, divenendo il primo mercato per le attrezzature e il sesto per i semiconduttori, ma soprattutto perché ospita le principali manifatture delle attrezzature elettroniche che poi vengono assemblate in Cina, con la quale l’industria taiwanese dei semiconduttori tiene profonde relazioni commerciali. A Taiwan hanno trovato casa l’Acer, la AsusTek e l’HTC, e anche la Foxconn/Hon Hai leader nei servizi Ems (electronic manufacturing services). Al tempo stesso a Taiwan operano importanti compagnie di semiconduttori, Taiwan Semiconductor Manufacturing Company (TSMC) e la United Microelectronics Company (UMC), che sono importanti interfacce per le compagnie Usa. Insomma, Taiwan si è ritagliato il ruolo di perfetto ponte fra l’industria dei semiconduttori occidentale a guida Usa e quella asiatica, con la Cina a candidarsi al ruolo di leader. La piccola isola ha un grande ruolo strategico nell’alba del secolo asiatico dei semiconduttori. Anche per questo, probabilmente, Pechino non smette mai di ricordare al mondo che esiste una sola Cina.
Cartolina: Il futuro del future cinese sul petrolio

La Storia, di tanto in tanto, si annida nei dettagli di una piccola storia, come quella che inizierà lunedì prossimo, 26 marzo, quando allo Shanghai International Energy Exchange, unità del più ampio Shanghai Futures Exchange, vedrà la luce il primo future sul petrolio quotato in yuan. Una storia che fa Storia per la semplice ragione che tale obiettivo viene perseguito con cinese pazienza fin dal lontano 1993, quando il future cinese che si propone di gareggiare con quello angloamericano del Brent e del WTI, nacque e morì in poco tempo, stravolto dal volatilità. Ma era un altro mondo, ed era un’altra Cina. Oggi la nuova Cina, che, come riporta Bloomberg, importa più petrolio degli Usa, è accorta e metodica e c’è da credere che non si sarebbe lanciata in questa storia, l’ennesima a insidiare primati consolidati nella Storia, se non avesse già pensato alle contromisure. La storia entra nella Storia anche perché è la prima volta che i cinesi invitano gli stranieri a partecipare al grande gioco finanziario nel loro mercato delle commodity, uno dei più frizzanti al mondo: pensate che gli speculatori cinesi sono riusciti a tradare 11 miliardi di future sulle mele in quattro ore, all’inizio di questo mese al Zhengzhou Commodity Exchange, costringendo la borsa, dopo pochi giorni, ad alzare i margini per i future sulla frutta. Perché la nuova Cina somiglia alla vecchia America. Per questo l’incontro della storia cinese con la Storia americana rischia di propiziarne un’altra che potrebbe cominciare già da lunedì: quella di una nuova rivalità.
Cronicario: Daziamo la spia di Mister G perché Mister T intenda
Proverbio del 22 marzo Quando si muove il salice, arriva la primavera
Numero del giorno: 22,7 Paga oraria media di un lavoratore italiano nel 2017
Se vi suona esagerata la notizia che il nostro amatissimo Mister T stia pensando di scaricare sulla spalle capienti dei cinesi una cinquantina di miliardi di danni, fra dazi e altro, è perché magari vi è sfuggito questo Tweet che disegna bene il carattere del nostro uomo a Washington.

Perché Trump fa Trump, come sottolineano estasiati gli eredi di monsieur Lapalisse che si ergono a suoi ermenuti. E poiché il popolo (e non certo Facecook) l’ha voluto presidente del paese più potente del mondo, ecco che improvvisamente il mondo gli s’intona per simpatia e parte la rissa collettiva.

E infatti la Cina continua a ripetere da giorni – l’ha fatto pure oggi dal sito del ministero del commercio estero – che si difenderà. “La Cina – scrivono – non si siederà pigramente a vedere i suoi legittimi interessi danneggiati”.
Tutto questo mentre si moltiplicano gli allarmi sui rischi di una guerra commerciale – oggi è toccato alla Bce, che ne ha accennato nel suo Bollettino – e gli scambi internazionali, che sono uno dei motori della crescita, già rallentano.

Anche noi europei, lo sapete sì, siamo in corsa per finire nella tagliola di Mister T, e non a caso.

Per questo i nostri politici europei stanno negoziando a rotta di collo per trovare un accordo con il daziator scortese. Girano pure pallide speranze. La sora Cecilia Malmstroem dice che oggi stesso Mister T potrebbe dire che l’Ue nel suo insieme non ci rientra, nei dazi sull’acciaio, ma per non sapere leggere né scrivere, come dicevano i miei avi, bisognerebbe portarsi avanti e colpire Mister T dove fa più male: Mister G.

Ora non fraintendetemi. Non amo la rissa. A scuola i bulli, che c’erano come ci sono sempre stati pure se ancora non facevano notizia, li rabbonivo raccontando barzellette. Però oggi mi è cascato l’occhio sulla notizia che dal prossimo 27 marzo nei negozi italiani saranno in vendita gli assistenti digitali di Google, che manco a sforzarsi troppo si chiamano Google home.

Ora trovo fantastico che questi aggeggi che costano fra i 59 e 149 euri, entrino in casa nostra dissimulando il loro essere spie al soldo del Made in Usa comportandosi come servizievoli maggiordomi. Per dire: vi accendono la tv con un tono di voce, la luce con uno schiocco di dita, vi sintonizzano su Netflix – basta la parola – oppure vi lanciano l’ultima minchiata su Youtube, magari passando da Chromecast (che sempre roba Google è). E così facendo, mentre vi blandiscono obbedendo ai (pochi) comandi che capiscono, raccolgono dati su di voi e li spediscono alla casa madre, che vi iconizza in User e sa sostanzialmente tutti i cazzi vostri e può farci ciò che vuole. Ora dovreste pure aver imparato qualcosa dal caso Facebook, che almeno era gratis. Ma adesso dobbiamo pure pagare per aver le spie in casa?

Vabbé. Siamo irrecuperabili. E allora almeno daziamo la spia di Mister G. Vederete che Mister T non ci dazia, ma ci grazia.
A domani.
Chi sono e cosa hanno vinto i campioni della globalizzazione
Lasciamo da parte per un attimo i discorsi, ormai notori, su come la globalizzazione abbia contribuito a diminuire la diseguaglianza mondiale al prezzo di un aumento di quella locale, e concentriamoci su un altro aspetto: quali paesi e quali attori economici hanno tratto maggior vantaggio dell’infittirsi delle relazioni commerciali e finanziarie dell’ultimo ventennio.
Per arrivare al punto serve una breve premessa. I processi di internalizzazione hanno provocato una sostanziale mutazione delle posizioni estere in alcuni paesi, talché è accaduto che le rendite estratte dagli investimenti esteri, conseguenze della delocalizzazione, ha compensato il calo degli attivi puramente commerciali. Usando il linguaggio della bilancia dei pagamenti si potrebbe dire che il conto dei redditi primari ha compensato il conto delle merci. Questo andamento è chiaramente visibile per alcuni paesi ad alta vocazione di internazionalizzazione,

ed è una conseguenza del fatto che negli ultimi vent’anni c’è stata una notevole accelerazione degli investimenti diretti dai paesi avanzati e dai centri finanziari, che generano i relativi rendimenti ai proprietari delle azioni.
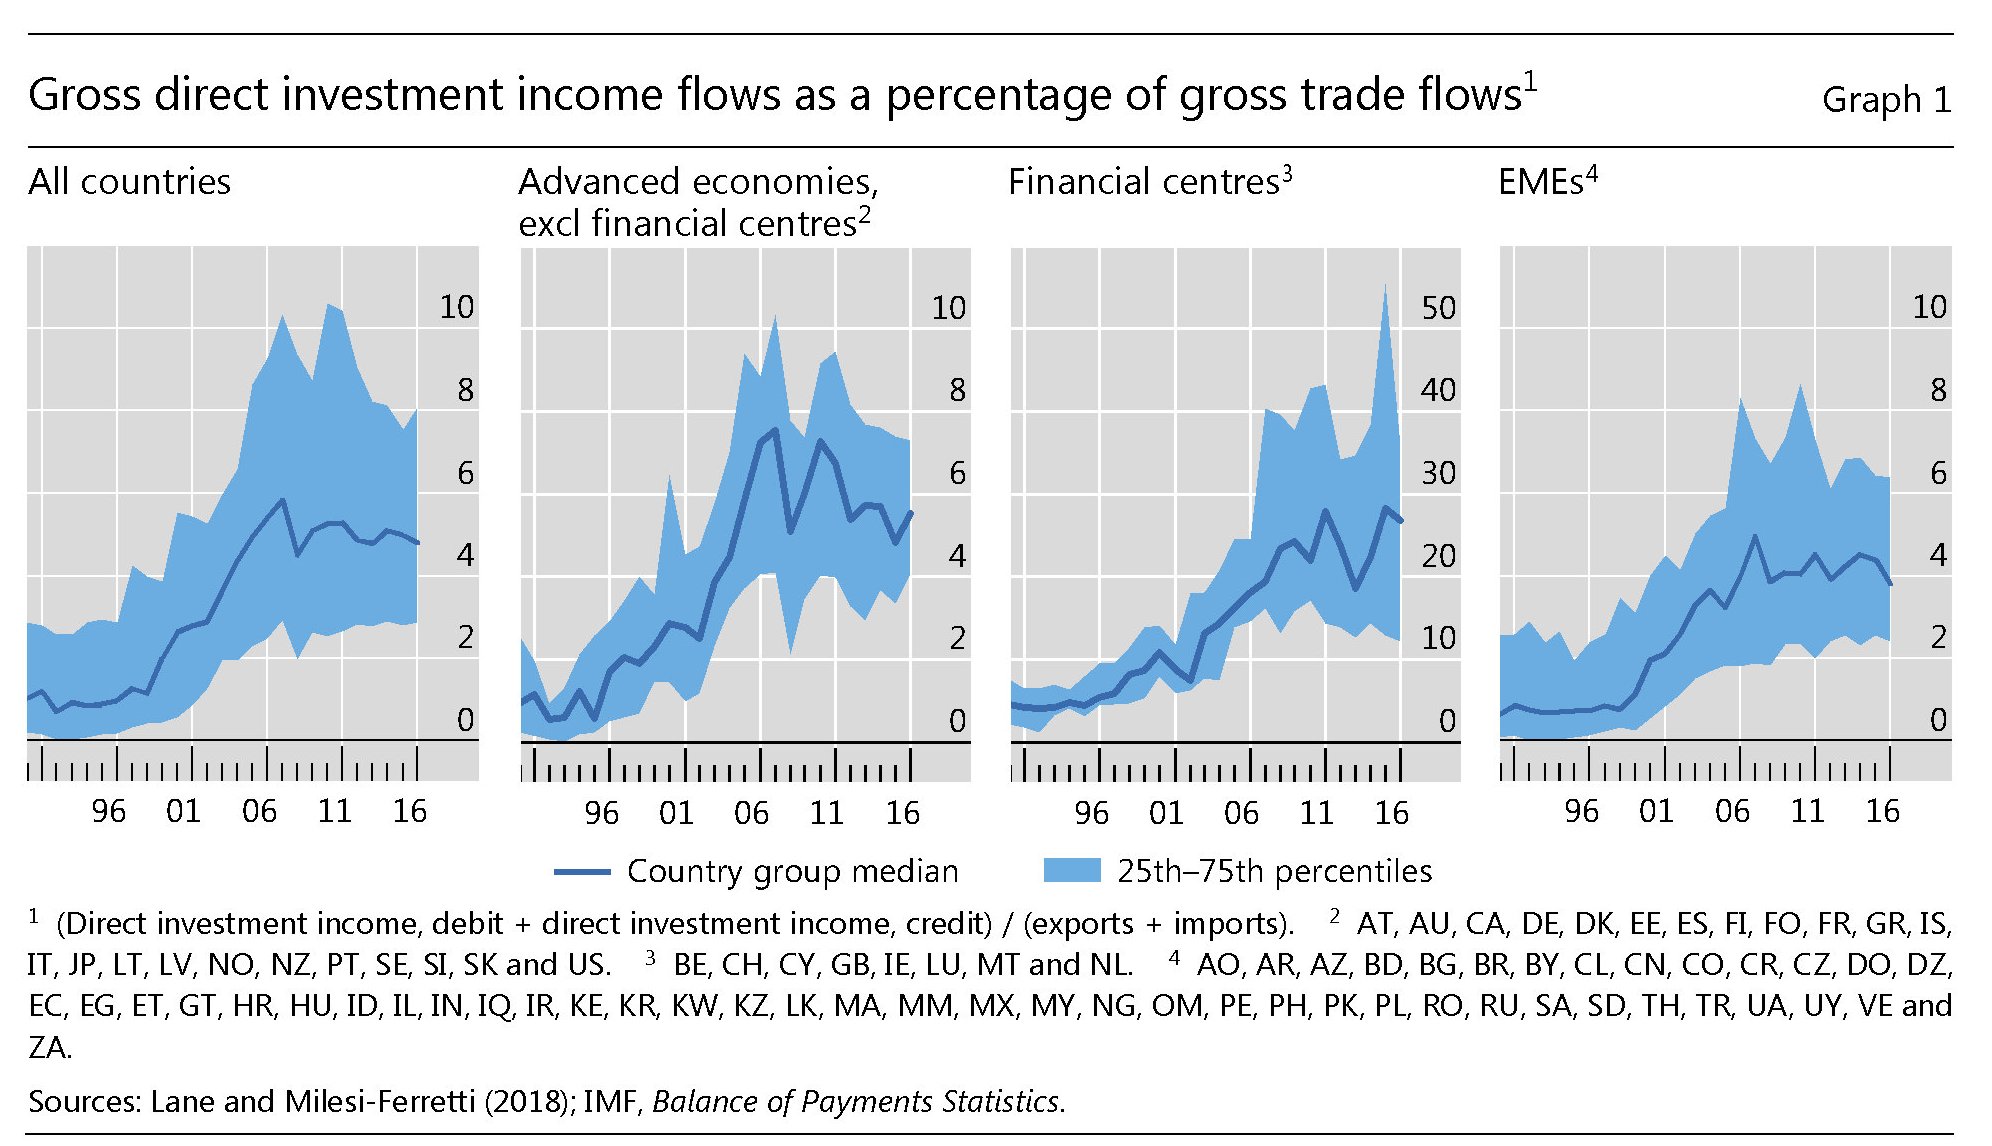
In fondo l’andamento della globalizzazione si può misurare anche da questo punto di vista. Per dare l’idea di quanto questo processo sia stato pervasivo, basta considerare che, secondo l’analisi fatta dalla Bis nel suo ultimo quarterly report, fra la metà degli anni ’90 e l’inizio della crisi il totale di asset e debiti esteri sono passati da meno del 150% del pil globale nel 1995 a oltre il 400% nel 2007. Ciò che ha determinato una crescente importanza relativa del peso dei flussi (ossia i redditi) di questi stock rispetto a quelli delle merci e dei servizi nella bilancia dei pagamenti. “Questo trend – spiega la Bis – è stato molto più pronunciato per i centri finanziari dove il rapporto fra i redditi primari lordi e i flussi commerciali lordi sono più che quadruplicati, dal 14% nel 1995 al 65% nel 2007”. Ma soprattutto, “l’importanza relativa dei redditi primari è cresciuta considerevolmente anche per le economie avanzate non sede di centri finanziari, dal 12% al 23%”, nello stesso arco di tempo. Anche dopo la crisi, che ha stoppato il processo di internazionalizzazione, tali rapporti sono rimasti elevati.
E qui veniamo al punto: questi redditi, che entrano nella contabilità nazionale aumentando il reddito nazionale lordo, chi beneficiano? Risposta facile: agli azionisti. In fondo si tratta di profitti realizzati dalle aziende che hanno delocalizzato. Risposta più ragionata: dipende. E in particolare dipende dalla configurazione che ha preso la delocalizzazione.
Vediamo il caso più semplice: un’azienda che agisce dentro il suo paese. In questo caso i suoi profitti impattano sia sul prodotto interno lordo che sul reddito nazionale lordo, senza che però abbiano conseguenze sul conto corrente. In sostanza non c’è stata internazionalizzazione. Diversamente, se l’azienda di un paese A sposta la sede centrale nel paese B. In questo caso i profitti partecipano al reddito nazionale lordo ma non al prodotto interno lordo. Nella bilancia dei pagamenti vengono registrati come un credito da investimento diretto e fanno salire il saldo corrente. Poi c’è un terzo caso, ossia quello di un’azienda del paese B che realizza profitti nel paese A. In quest’ipotesi il paese A conteggia i profitti all’interno della sua ricchezza domestica ma i risultati positivi non fanno parte del reddito nazionale. Sulla bilancia dei pagamenti sono registrati come debito da investimento diretto e hanno un impatto negativo sul conto corrente. In sostanza gli investimenti diretti riducono il conto corrente dei paesi che l’hanno generato e aumentano quello dei paesi i cui residenti possiedono le aziende che operano laggiù. Gli azionisti quindi sono i grandi protagonisti. Ma non gli unici. Per un’asimmetria nel funzionamento dei flussi contabili sulla bilancia dei pagamenti, alla quale abbiamo già accennato, l’impatto positivo dei flussi di reddito in entrata viene suddiviso fra i paesi che ne sono destinatari in due gruppi, uno che riceve il frutto dei propri investimenti diretti e un altro che riceve il rendimento di quello che viene classificato come investimento di portafoglio e quindi genera flussi di reddito solo in determinati momenti mentre il resto viene classificato come profitto non distribuito, che viene addizionato alla liquidità corrente della multinazionale.
Questa pratica “contabile” genera effetti rilevanti, sia per i paesi, visti come entità economiche, che per le aziende. Quanto ai primi, ci sono paesi come la Svizzera, l’Olanda e il Regno Unito, che, essendo sede di multinazionali e “trattenendo” quote di investimenti diretti vedono gonfiarsi gli attivi di conto corrente. Poi ce ne sono altri, come Germania, Svezia e Danimarca, che si godono flussi analoghi, ma in qualità di investimenti di portafoglio. E poi ci sono quelli che vedono i loro conti correnti prosciugarsi, dovendo pagare i redditieri, come il Sud Africa, la Turchia e il Brasile.
Ma l’aspetto più interessante da osservare riguarda le imprese. L’aumento dei profitti globali non distribuiti ha manifestato i suoi effetti anche nel possesso di liquidità delle grandi multinazionali non finanziarie, che sono cresciuti notevolmente.
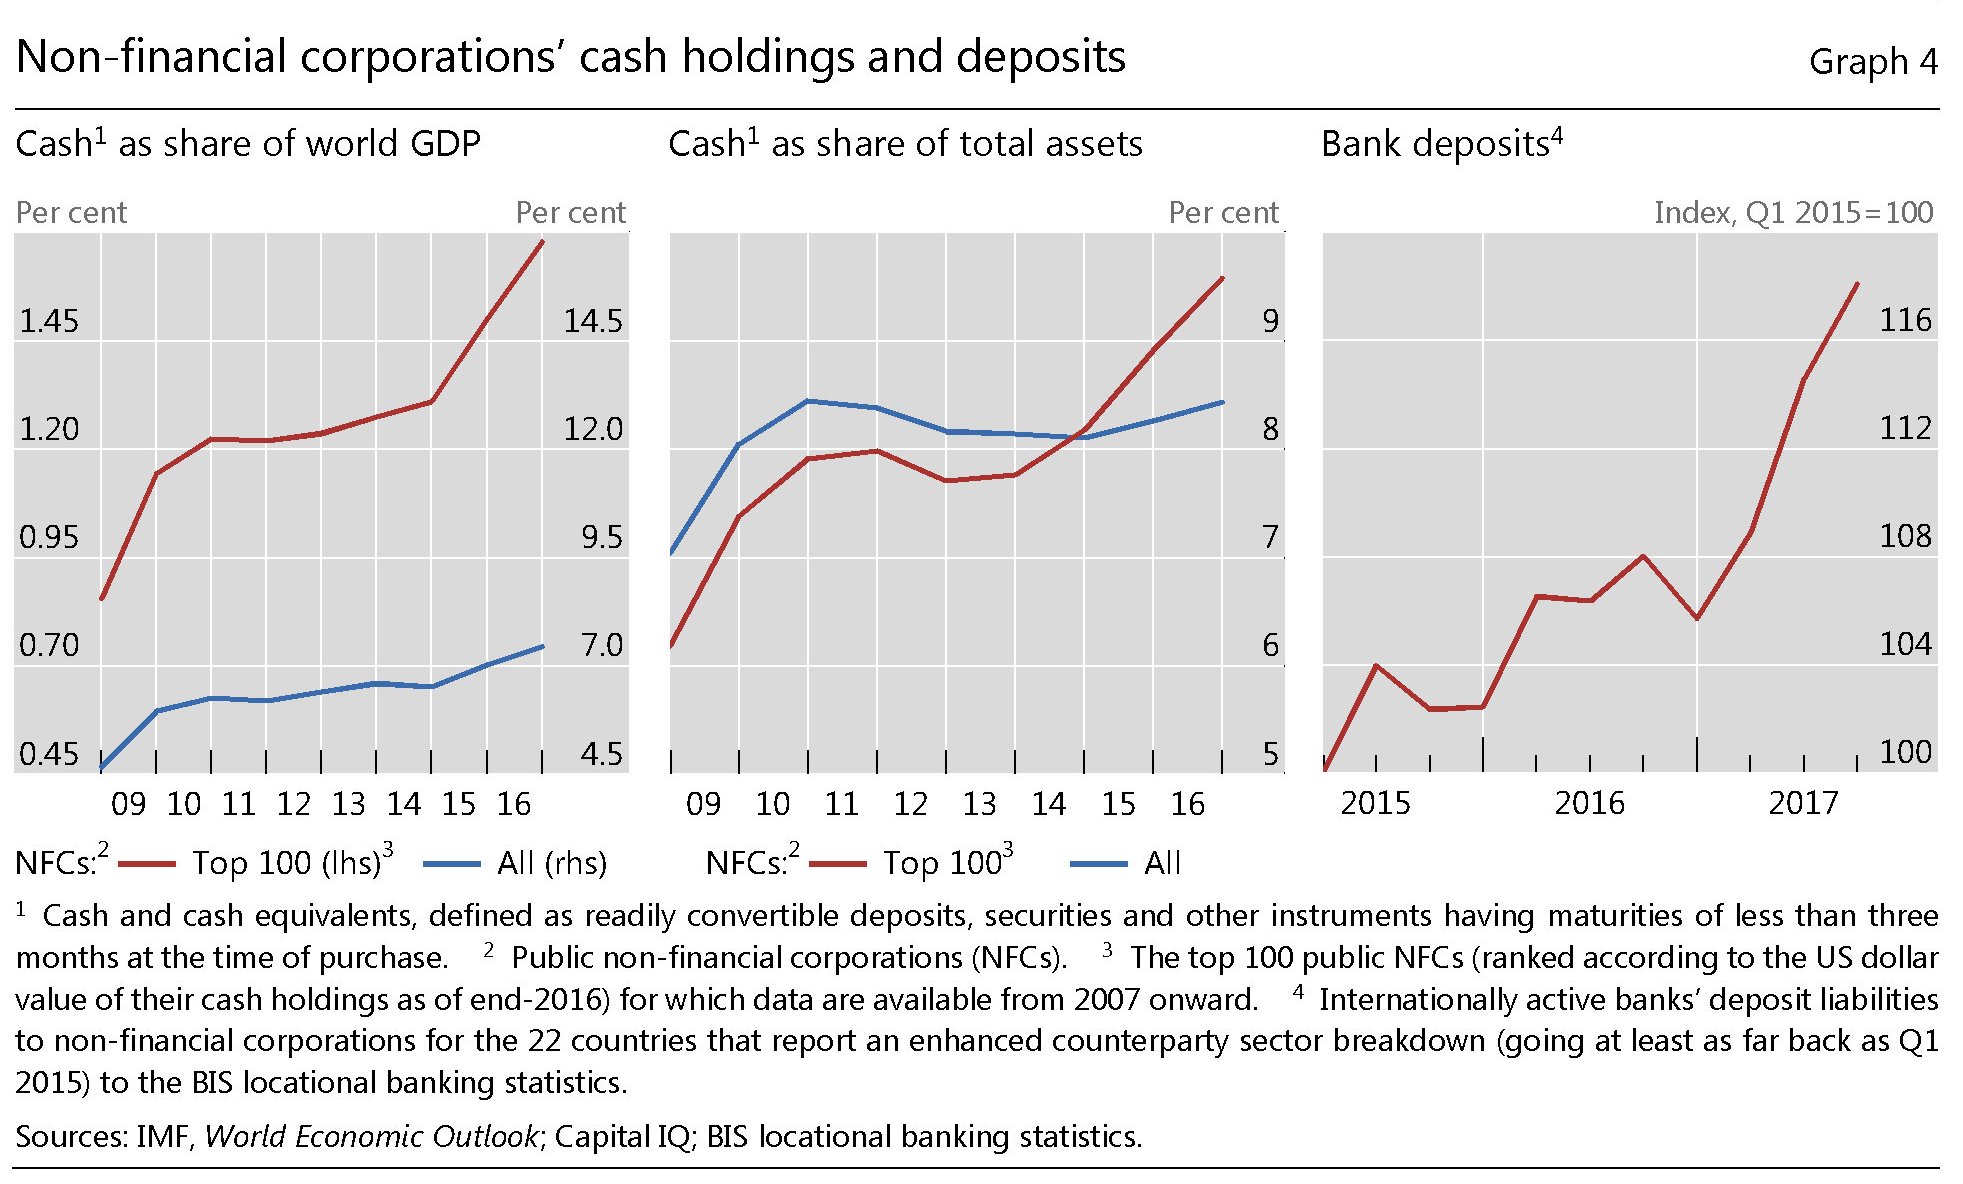
Notate che la linea rossa riguarda le prime 100 aziende globali: sono loro le vere vincitrici della globalizzazione. “Come risultato – scrive la Bis – le aziende sono diventate importanti prestatrici per un certo numero di settori importanti”. Una volta si diceva che le aziende agissero come prenditori dai mercati finanziari, accendendo prestiti. Ma la globalizzazione, che le ha riempite letteralmente di soldi, ha cambiato tutto ciò. “Ad esempio – scrivono – forniscono credito agli stati e alle altre aziende attraverso l’acquisto di bond”. E non solo “le NFCs (non financial corporation) sono anche importanti fornitrici di fondi per le banche. Al punto che si è osservato un notevole aumento di depositi in dollari fuori dagli Usa che ha addirittura compensato la fuga dal mercato degli eurodollari osservata nel 2016”. Questa enorme riserva di liquidità sta mantenendo i mercati finanziari provvisti e quindi sta contribuendo al mantenimento delle politica accomodante delle banche centrali.
Ora a questo punto sarebbe troppo facile limitarsi a osservare che queste super multinazionali hanno semplicemente guadagnato molto, specie dopo la crisi. La cosa interessante è che sono diventate entità che prestano agli stati e “collaborano” più o meno intenzionalmente con le banche centrali e sovvenzionano quelle commerciali. Non hanno semplicemente guadagnato denaro. Hanno guadagnato potere.
(3/fine)

