
Etichettato: the walking debt
Chi sono e cosa hanno vinto i campioni della globalizzazione
Lasciamo da parte per un attimo i discorsi, ormai notori, su come la globalizzazione abbia contribuito a diminuire la diseguaglianza mondiale al prezzo di un aumento di quella locale, e concentriamoci su un altro aspetto: quali paesi e quali attori economici hanno tratto maggior vantaggio dell’infittirsi delle relazioni commerciali e finanziarie dell’ultimo ventennio.
Per arrivare al punto serve una breve premessa. I processi di internalizzazione hanno provocato una sostanziale mutazione delle posizioni estere in alcuni paesi, talché è accaduto che le rendite estratte dagli investimenti esteri, conseguenze della delocalizzazione, ha compensato il calo degli attivi puramente commerciali. Usando il linguaggio della bilancia dei pagamenti si potrebbe dire che il conto dei redditi primari ha compensato il conto delle merci. Questo andamento è chiaramente visibile per alcuni paesi ad alta vocazione di internazionalizzazione,

ed è una conseguenza del fatto che negli ultimi vent’anni c’è stata una notevole accelerazione degli investimenti diretti dai paesi avanzati e dai centri finanziari, che generano i relativi rendimenti ai proprietari delle azioni.
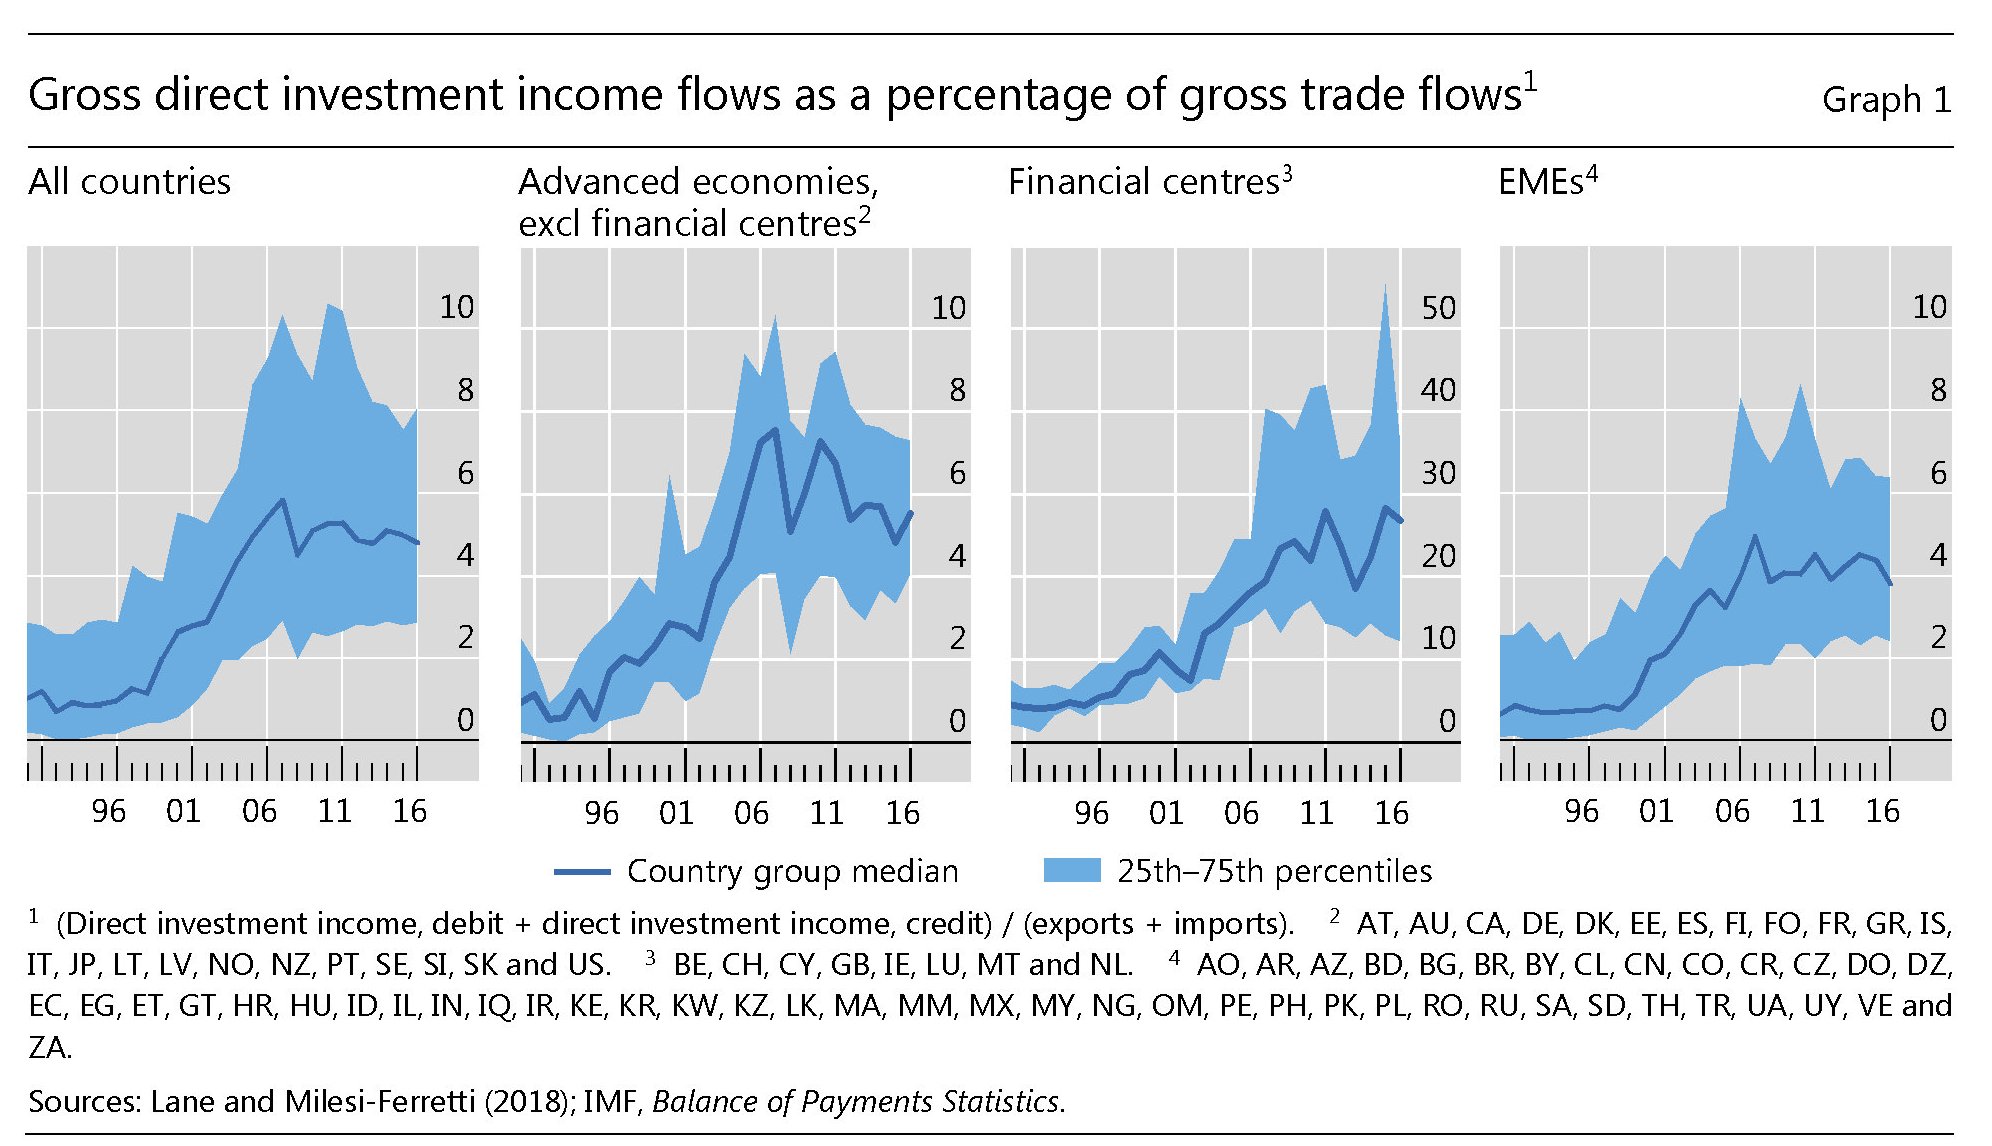
In fondo l’andamento della globalizzazione si può misurare anche da questo punto di vista. Per dare l’idea di quanto questo processo sia stato pervasivo, basta considerare che, secondo l’analisi fatta dalla Bis nel suo ultimo quarterly report, fra la metà degli anni ’90 e l’inizio della crisi il totale di asset e debiti esteri sono passati da meno del 150% del pil globale nel 1995 a oltre il 400% nel 2007. Ciò che ha determinato una crescente importanza relativa del peso dei flussi (ossia i redditi) di questi stock rispetto a quelli delle merci e dei servizi nella bilancia dei pagamenti. “Questo trend – spiega la Bis – è stato molto più pronunciato per i centri finanziari dove il rapporto fra i redditi primari lordi e i flussi commerciali lordi sono più che quadruplicati, dal 14% nel 1995 al 65% nel 2007”. Ma soprattutto, “l’importanza relativa dei redditi primari è cresciuta considerevolmente anche per le economie avanzate non sede di centri finanziari, dal 12% al 23%”, nello stesso arco di tempo. Anche dopo la crisi, che ha stoppato il processo di internazionalizzazione, tali rapporti sono rimasti elevati.
E qui veniamo al punto: questi redditi, che entrano nella contabilità nazionale aumentando il reddito nazionale lordo, chi beneficiano? Risposta facile: agli azionisti. In fondo si tratta di profitti realizzati dalle aziende che hanno delocalizzato. Risposta più ragionata: dipende. E in particolare dipende dalla configurazione che ha preso la delocalizzazione.
Vediamo il caso più semplice: un’azienda che agisce dentro il suo paese. In questo caso i suoi profitti impattano sia sul prodotto interno lordo che sul reddito nazionale lordo, senza che però abbiano conseguenze sul conto corrente. In sostanza non c’è stata internazionalizzazione. Diversamente, se l’azienda di un paese A sposta la sede centrale nel paese B. In questo caso i profitti partecipano al reddito nazionale lordo ma non al prodotto interno lordo. Nella bilancia dei pagamenti vengono registrati come un credito da investimento diretto e fanno salire il saldo corrente. Poi c’è un terzo caso, ossia quello di un’azienda del paese B che realizza profitti nel paese A. In quest’ipotesi il paese A conteggia i profitti all’interno della sua ricchezza domestica ma i risultati positivi non fanno parte del reddito nazionale. Sulla bilancia dei pagamenti sono registrati come debito da investimento diretto e hanno un impatto negativo sul conto corrente. In sostanza gli investimenti diretti riducono il conto corrente dei paesi che l’hanno generato e aumentano quello dei paesi i cui residenti possiedono le aziende che operano laggiù. Gli azionisti quindi sono i grandi protagonisti. Ma non gli unici. Per un’asimmetria nel funzionamento dei flussi contabili sulla bilancia dei pagamenti, alla quale abbiamo già accennato, l’impatto positivo dei flussi di reddito in entrata viene suddiviso fra i paesi che ne sono destinatari in due gruppi, uno che riceve il frutto dei propri investimenti diretti e un altro che riceve il rendimento di quello che viene classificato come investimento di portafoglio e quindi genera flussi di reddito solo in determinati momenti mentre il resto viene classificato come profitto non distribuito, che viene addizionato alla liquidità corrente della multinazionale.
Questa pratica “contabile” genera effetti rilevanti, sia per i paesi, visti come entità economiche, che per le aziende. Quanto ai primi, ci sono paesi come la Svizzera, l’Olanda e il Regno Unito, che, essendo sede di multinazionali e “trattenendo” quote di investimenti diretti vedono gonfiarsi gli attivi di conto corrente. Poi ce ne sono altri, come Germania, Svezia e Danimarca, che si godono flussi analoghi, ma in qualità di investimenti di portafoglio. E poi ci sono quelli che vedono i loro conti correnti prosciugarsi, dovendo pagare i redditieri, come il Sud Africa, la Turchia e il Brasile.
Ma l’aspetto più interessante da osservare riguarda le imprese. L’aumento dei profitti globali non distribuiti ha manifestato i suoi effetti anche nel possesso di liquidità delle grandi multinazionali non finanziarie, che sono cresciuti notevolmente.
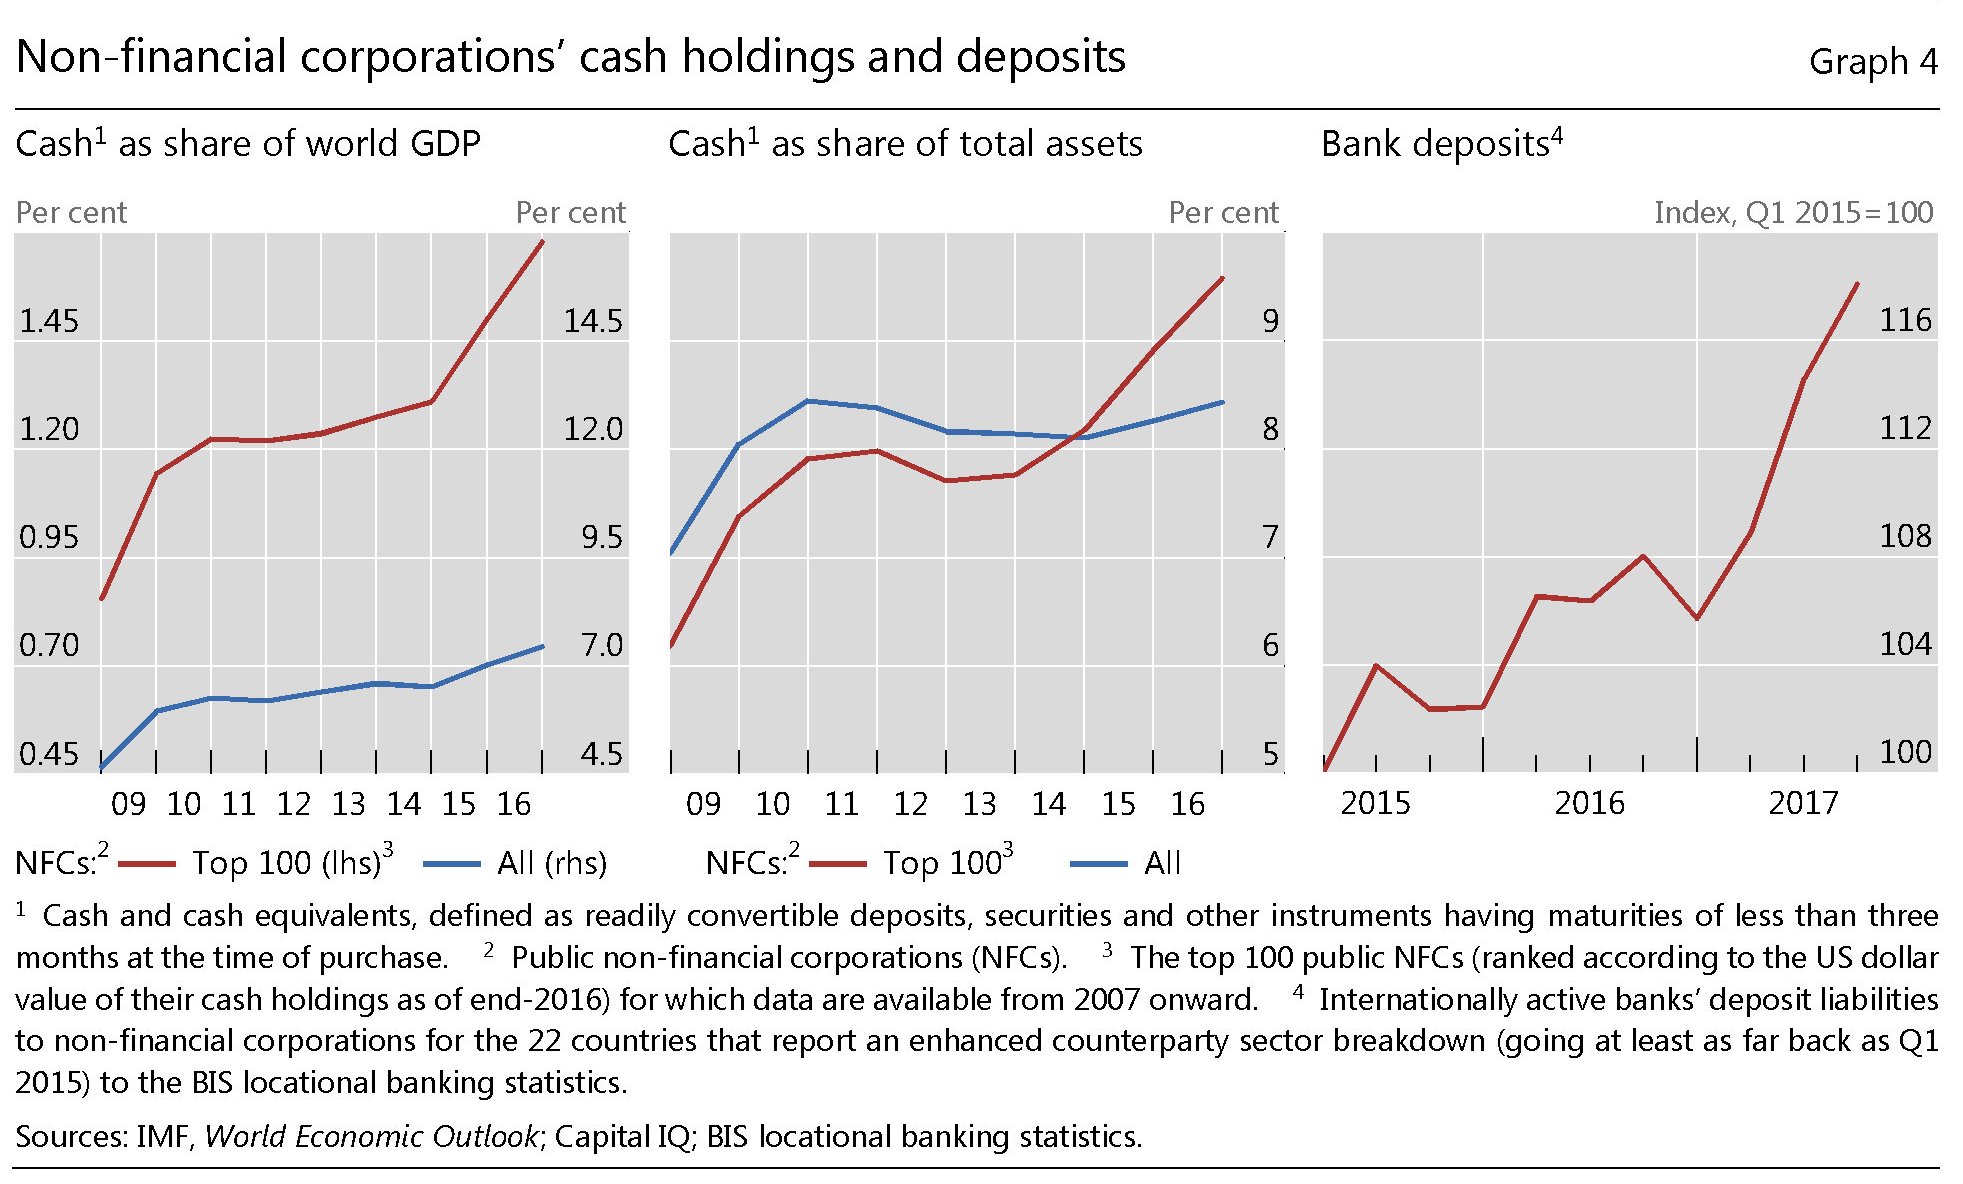
Notate che la linea rossa riguarda le prime 100 aziende globali: sono loro le vere vincitrici della globalizzazione. “Come risultato – scrive la Bis – le aziende sono diventate importanti prestatrici per un certo numero di settori importanti”. Una volta si diceva che le aziende agissero come prenditori dai mercati finanziari, accendendo prestiti. Ma la globalizzazione, che le ha riempite letteralmente di soldi, ha cambiato tutto ciò. “Ad esempio – scrivono – forniscono credito agli stati e alle altre aziende attraverso l’acquisto di bond”. E non solo “le NFCs (non financial corporation) sono anche importanti fornitrici di fondi per le banche. Al punto che si è osservato un notevole aumento di depositi in dollari fuori dagli Usa che ha addirittura compensato la fuga dal mercato degli eurodollari osservata nel 2016”. Questa enorme riserva di liquidità sta mantenendo i mercati finanziari provvisti e quindi sta contribuendo al mantenimento delle politica accomodante delle banche centrali.
Ora a questo punto sarebbe troppo facile limitarsi a osservare che queste super multinazionali hanno semplicemente guadagnato molto, specie dopo la crisi. La cosa interessante è che sono diventate entità che prestano agli stati e “collaborano” più o meno intenzionalmente con le banche centrali e sovvenzionano quelle commerciali. Non hanno semplicemente guadagnato denaro. Hanno guadagnato potere.
(3/fine)
Cronicario: Salvate il soldato Facecook
Proverbio del 21 marzo Chi frena la lingua ha somma prudenza
Numero del giorno: 10 Aumento % compensi capi aziende Usa nel 2017
Lo stanno proprio cuocendo a puntino, il povero Facebook, che per anni ha coccolato e ancora adesso solletica la vanità di quegli stessi che lo mettono all’indice, accusandolo di aver sovvertito la democrazia, provocato la fame nel mondo e magari anche l’estinzione dei rinoceronti bianchi, per colpa dei suoi post. Anche oggi la borsa lo punisce. E così il povero Facebook, stracotto al punto da esser diventato Facecook, trascina nella sua ombra anche i suoi cugini social, che improvvisamente vengono riconosciuti per ciò che sono: fabbriche di dati personali (i nostri) estorti subdolamente manovrando la debolezza della nostra vanità, usati a fini più o meno leciti, a cominciare da quello basico di fare soldi.

Tralascio il fatto che questa storia è troppo ridicola persino per il vostro amato Cronicario: pensare che i voti della gente possano essere deviati subdolamente da un post di Facecook è la versione 2.0 della tivvù brutta e cattiva che faceva vincere Berlusconi, ma su scala globale. Segno evidente che il rincitrullimento italiano ormai è pandemico.

Il ridicolo diventa tragico quando leggo che alcuni leader del mondo occidentale, che poi sarebbero quelli che hanno tratto vantaggio dal dataleak di Facecook, sono indignati, e che il popolo bue come sempre social-reattivo, posta a rotta di collo su questa straordinaria fesseria. Sicché, vittima anch’io della pulsione cliccarola, conio un hashtag: #SalvateIlSoldatoFacecook (a seguire una foto dei tempi buoni, così vi commuovete).
Perché in fondo il giovane Zuckenberg è soltanto un soldato eroico del nostro tempo, dove il denaro ha assunto la sua forma più pura, quella dell’informazione, finendo col confondersi con essa. E soprattutto ha usato la nostra vanità, e soprattutto quella del potere, per avere potere. Esattamente come fanno molti di quelli che oggi ipocritamente lo criticano e lo accusano di nefandezze che sono anche le loro. Per dire: mentre i socialesagitati postano contro Facecook, o annunciano che si cancelleranno, finiscono nell’ombra notizie un filo più interessanti, come quella rilanciata dal Financial Times, secondo cui nel 2017 le fusioni e acquisizioni di imprese globali hanno superato i mille miliardi di dollari. D’altronde mai come oggi le multinazionali sono state così gonfie di liquidità.
Prendersela con Facecook, che è solo uno di queste entità, e dargli la colpa, come suggerisce il linciaggio mainstream, dell’avanzata del populismo, che dipende da fattori un filo più complessi di un quelli che possono entrare fra le righe di un post, serve ad assolvere le altre 99 grandi imprese rappresentate nella linea rossa di questo grafico, che hanno raccolto ampie messi di denaro dalla globalizzazione e fatto incazzare alcuni decine di milioni di cittadini che si sfogavano sui social. Poveracci loro e poveraccio Facecook. E chissà chi sarà il prossimo.
A domani.
I consigli del Maître: Le rotte e i vincitori della globalizzazione
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Da dove passa la globalizzazione. Nel gran parlare che si fa della globalizzazione, si dimentica sempre di sottolineare come praticamente questo processo si sviluppi nella pratica e in cosa consista. Ci sono molti modi per raccontare le rotte della globalizzazione, ma uno di solito poco frequentato è quello che mette in evidenza le rotte commerciali, ossia le linee di trasporto attraverso le quali ogni giorno si spostano milioni di tonnellate di merci di ogni tipo. Gli esperti ci dicono che la stragrande maggioranza di questo traffico merci passa dal mare. Ossia dagli oceani. Ecco quali sono le rotte principali.

Noterete che gran parte delle rotte dei container, tramite i quali avviene gran parte della spedizione merci, passano dal mare meridionale della Cina, una delle zona più calde del pianeta della quale si parla molto poco al di fuori dei circuiti specializzati. Eppure laggiù si sta consumando un confronto silenzioso altamente strategico per il futuro della globalizzazione, con la Cina a far la voce grossa, visto che rivendica la sovranità su una parte ampia di questo mare, e i paesi vicino che protestano, con il supporto degli Usa che ogni tanto fanno vedere da quelle parti le loro portaerei. Una storia da seguire con grande attenzione.
Chi ha guadagnato dalla globalizzazione. Un articolo pubblicato dalla Bis, la Banca dei regolamenti internazionali di Basilea, monitora con chiarezza che i soggetti economici che più di altri hanno tratto giovamento dalla globalizzazione sono le grandi imprese multinazionali, che hanno potuto sfruttare tutti i vantaggi, fiscali e regolatori e perfino statistici, per gonfiare i propri ricavi e la loro ricchezza finanziaria.

L’articolo ci fa sapere altre informazioni assai utili. La prima è che quest’oceano di liquidità che ha gonfiato le casse delle multinazionali contribuisce a tenere distesa la situazione nei mercati monetari, da una parte, e poi serve non solo a finanziari i governi ma anche le stesse banche. Le multinazionali non sono diventate solo più ricche: sono diventate sistemi e quindi più potenti.
I numeri dell’economia digitale Usa. Nel gran parlare che si fa dell’economia digitale si omette sempre di ricordare quanto sia difficile quantificare il suo impatto nell’economia tradizionale, ossia sulla produzione globale. Per questo è molto istruttiva la lettura di un paper del Bureau of economic analysis Usa dedicato proprio al peso specifico di questo settore nell’economia americana. Se ne traggono alcuni interessanti elementi. Il primo lo vediamo da questo grafico:

Come si può osservare, l’economia dei bit ormai ha un peso specifico rilevante nella composizione del pil, pari al 5,9%, che equivale a 1.102 miliardi di produzione in dollari correnti. Ma il secondo grafico aggiunge un altro elemento.

Il contributo all’occupazione di questa economia è alquanto modesto: parliamo di 5,9 milioni di posti di lavoro, il 3,9% del totale dell’occupazione. Quindi devono essere molto produttivi. Al contrario di quelli del governo, che occupano il 18% dei posti lavoro e sviluppano meno del 15% del pil.
Bitcoin? Macché: banconote! L’odore (o il colore) dei soldi batte la tecnologia. Secondo gli ultimi dati diffusi dalla Bis, sono aumentati i pagamenti elettronici, ma con essi sono cresciuti anche quelli che utilizzano le vecchie banconote, che evidentemente non passano mai di moda.

E’ interessante osservare altresì che questa crescita è andata di pari passo con quella dell’aumento di richiesta di banconote di grosso taglio.

E questo andamento è cresciuto con l’incedere della crisi. Si potrebbe pensare che tutto ciò sia determinato dall’economia illegale. Ma forse il dato del Giappone, che ha registrato un notevole aumento della domanda di banconote, dovrebbe farci riflettere. Il Giappone è il paese più anziano del mondo. Forse la demografia, che nel caso di una maggioranza relativa di anziani implica il prevalere delle consuetudini, spiega molto di questi andamenti. Dovremmo considerarlo.
Il miracolo contabile del boom irlandese
La tensione, come la chiamano gli autori di uno studio molto interessante pubblicato nell’ultimo quarterly report della Bis, fra le regole di contabilità nazionali e la realtà globalizzata dell’economia genera fenomeni molto curiosi da osservare che sollevano dubbi sull’adeguatezza del nostro apparato statistico che, in ultima analisi, determina la nostra conoscenza del mondo economico.
Per apprezzare questo discorso, che può apparire sofisticato mentre in realtà è molto semplice, serve ricordare alcune definizioni di contabilità nazionale di uso comune nei discorsi economici ma che spesso vengono equivocati. Il prodotto interno lordo (gross domestic product, Gpd) che misura l’attività economica di un paese, si determina sommando il consumo di beni e servizi del settore privato e quello del settore pubblico e aggiungendo il totale degli investimenti e l’export netto. Accanto a questa definizione c’è quella di reddito nazionale lordo (gross national income, Gni) che si ottiene sommando i redditi guadagnati dai residenti del paese, compresi quelli generati all’estero. In sostanza si tratta di aggiungere al pil la voce dei redditi primari netti (net primary income, Npi), ossia la differenza fra i flussi di reddito che i residenti ottengono dai non residenti e i deflussi che i residenti pagano ai non residenti. Tali flussi sommano retribuzioni per impiegati, reddito da investimenti esteri e altri redditi. L’export netto e i redditi primari netti sono componenti del conto corrente (current account, CA), che misura l’interscambio di beni e servizi, dei redditi e dei trasferimenti di un determinato paese verso tutti gli altri. Il conto corrente si compone anche della voce dei redditi secondari. Il saldo di conto corrente è associato dinamicamente con l’acquisizione netta o la vendita di asset esteri, ossia la posizione netta degli investimenti esteri (net international investment position, NIIP). Un CA positivo implicherà che la NIIP di oggi sarà maggiore di quella di ieri, se mettiamo per ipotesi che gli aggiustamenti di valutazione (stock flow adjustment, SFA) siano pari a zero. Questi ultimi misurano i cambiamenti di valore degli asset determinati dai prezzi e dai movimenti valutari, ma anche la rilocalizzazione della proprietà degli asset intangibili di capitale e gli asset finanziari fuori dai confini. La NIIP a sua volta si compone di investimenti diretti (direct investment, DI), investimenti di portafoglio, altri investimenti, asset di riserva e derivati finanziari. In dettaglio, gli investimenti diretti rappresentano interessi di lungo periodo di un soggetto di un paese A che investe in un paese B. Si definiscono tali quando l’investitore acquisisce almeno il 10% di azioni con diritto di voto o anche meno a patto però di avere voce in capitolo nella gestione. In alternativa si parla di investimento di portafoglio, ai quali sono assimilati anche gli acquisti di obbligazioni o strumenti del mercato monetario. Queste definizioni, che sono ampiamente condivise a livello internazionale, nascondono notevoli complessità. Gli studiosi della Bis osservano che ormai risulta chiaro che il concetto del conto corrente (CA) non è abbastanza illustrativo dei collegamenti che insistono nella trama delle relazioni economiche internazionali e gli esempi addotti nell’articolo ne danno un’ampia prova.
Il primo caso da esaminare è quello dell’offshoring, che si verifica quando un processo economico viene spostato da un paese a un altro o tramite l’avvio di una controllata estera o attraverso un contratto con un’azienda estera. Questa tabella esemplifica cosa accade alle grande di contabilità che abbiamo osservato.
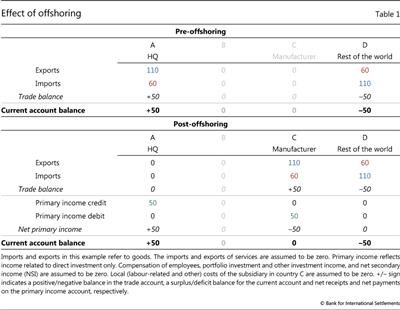
Prima dell’offshoring il paese che produceva ed esportava in eccedenza otteneva un attivo di conto corrente che derivava dal conto merci. Nel secondo caso il pese dove si svolge la produzione registra un’eccedenza sul conto merci e un debito sul conto dei redditi primari, che corrisponde all’attivo sullo stesso conto del paese che ha esternalizzato la produzione. Rimane l’attivo di conto corrente per il paese A, ma muta la natura: dalle merci ai redditi.
Se adesso ripetiamo l’esempio ponendo come punto di osservazione non più la residenza del paese produttore, ma il domicilio del quartier generale della ditta che produce, osserviamo un notevole cambiamento.

L’azienda del paese A ha tessuto relazioni economiche con i paesi B e C. In particolare ha deciso di domiciliare la sua sede nel paese B. Ciò non produce alcuna attività economica reale nel paese B, ma legale sì. E la conseguenza si vede nella tabella. Mentre prima della nuova domiciliazione il paese A incassa tutto il reddito dell’investimento estero, dopo il reddito per il paese A si riduce a un quinto, mentre i quattro quinti rimangono nel paese dove è stata domiciliata la società, malgrado non abbia prodotto nulla. Ciò dipende dalle regole con le quali vengono contabilizzati gli investimenti diretti e quelli di portafoglio e questo “distorce la misura del reddito nazionale lordo (GNI) e del conto corrente”. Tale effetto è conseguenza del fatto che gli azionisti dell’azienda che lavora nei tre paesi continuano a risiedere nel paese A, ma quello che prima era un credito che derivava da un investimento diretto del paese A verso il paese adesso diventa un investimento di portafoglio di A verso B e quindi i flussi di reddito fra i due paesi sono limitati al pagamento dei dividendi. “Questo riduce il saldo di conto corrente per il paese A perché alcuni profitti sono trattenuti e vanno ad alimentare gli utili non distribuiti”. Al contrario accade per il paese B che riceve tutto il frutto degli investimenti di A derivanti da C e restituisce solo la quota di dividendi ad A e perciò “gonfia” di attivi, che di fatto non sono suoi, il conto corrente del paese. Evidenze di questo tipo sono state osservate, ad esempio, in Svizzera, dove i robusti attivi correnti dipendono in buona parte proprio dalla presenza di multinazionali estere. Ma tale meccanismo è ancor più visibile in Irlanda. Nel decennio scorso diverse aziende britanniche e statunitensi hanno spostato il domicilio aziendale laggiù determinando un notevole incremento alla voce centrate da redditi di capitale per il paese che a sua volta ha guidato l’incremento dei redditi primari e quindi del conto corrente.
Un altro fronte di complessità risiede nella gestione dei diritti di proprietà intellettuale come capital asset, che hanno un ruolo crescente nella misurazione e interpretazione del pil. Secondo le regole del 2008 del System of national account (SNA) l’assegnazione alla categoria di importazione o esportazione dipende dalla proprietà economica del diritto di proprietà intellettuale (Intellectual property, IP). Anche qui, questioni di convenienza fiscale spingono le multinazionali a delocalizzare anche questi diritti e con ciò contribuendo ad annebbiare una corretta rappresentazione della realtà. Un’altro esempio mostrerà con chiarezza questa situazione.
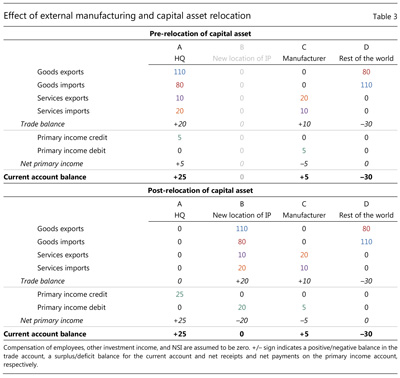
Come si vede, il paese A, che ha trasferito al paese B non solo il domicilio ma anche i diritti di proprietà intellettuale, incassa sempre 25 ma tutto sulla voce dei redditi, quindi senza alcun effetto sulla bilancia commerciale, quattro quinti dei quali derivanti da proprietà intellettuale e un quinto in qualità di profitto estratto dal paese produttore C. Ciò significa che il paese B accumula debiti verso il paese A che corrispondono a un aggiustamento di valutazione (SFA) per il paese che lo decide. Ciò in quanto il diritto trasferito viene trascritto come attivo nella contabilità dell’azienda estera domiciliata in B e come debito per la sussidiaria che risiede nel paese A, che corrisponde a sua volta a un aumento degli investimenti diretti del paese A tramite la componente SFA.
Ancora una volta, si apprezza questo meccanismo all’opera osservando il caso dell’Irlanda. La rilocalizzazione delle aziende unita a quella degli asset intangibili e la notevole globalizzazione dei processi produttivi, ha significativamente modificato i conti nazionali. A luglio del 2016 “i dati delle entrate e delle uscite del 2015 hanno registrato una crescita del PIL reale del 26% e una crescita reale dell’RNL (GNI) del 19%”. Ciò costrinse l’ufficio di statistica irlandese a pubblicare una serie di indicatori economici modificati che spiegassero “le distorsioni derivanti dalla natura globalizzata dell’economia irlandese”. Il miracolo economico irlandese c’era. Ma solo nella contabilità.
(2/segue)
L’ultima frontiera del conflitto fra sovranisti e mondialisti: la contabilità
Leggo l’abstract di un bell’articolo pubblicato sull’ultimo quarterly report della Bis e improvvisamente mi compare l’ultima frontiera lungo la quale si articola il conflitto, chiamiamolo così, fra i sovranisti e i mondialisti che tratteggia la nostra contemporaneità: la contabilità. Vale la pena riportarlo pressoché integralmente: “Man mano che l’economia globale diventa più integrata, aumenta la tensione tra la natura dell’attività economica e il sistema di misurazione che tenta di adeguarvisi. Molte politiche sono ancora determinate misurando l’attività economica a livello nazionale. Ma, sempre più, le aziende e la loro proprietà sono globali, e l’attività economica si svolge in modo geograficamente sparpagliato. Analizziamo diversi problemi importanti creati da questa tensione”.
Una tensione innocua, per carità. Roba da studiosi dei flussi finanziari. Epperò fonte di preoccupazione perché le rappresentazioni che arrivano dalle contabilità nazionali, che come abbiamo già intuito sono in qualche modo distorte dalla realtà della mondializzazione, sono poi la base dati sulla quale vengono costruite le politiche economiche. Un esempio chiarirà subito la complessità della questione. Nelle sue dichiarazioni rilasciate in occasione della presentazione del rapporto, Hyun Song Shin, capo della ricerca della Bis, ha ricordato il caso dell’Irlanda che “nel 2015 ha registrato una crescita del 26% del pil sebbene l’attività economica interna sottostante fosse rimasta invariata”. Questo risultato è conseguenza proprio del modo in cui la contabilità nazionale misura i flussi globali.
“I conti nazionali – spiega Shin – si basano sulla nozione di residenza, ma “residenza” è un concetto giuridico che non coincide sempre con la localizzazione fisica dell’attività di produzione di una società e con il luogo dove i suoi dipendenti lavorano”. La conseguenza di questa impostazione, che deriva dalla consuetudine di analizzare i dati economici degli stati come se fossero isole, frutto della tradizione che vuole lo stato come unità economica, porta con sé alcune conseguenze importanti nel momento in cui le unità economica agiscono su base globale. “Una società che delocalizza la produzione in centri offshore e che vende ai consumatori di tutto il mondo è spesso considerata come esportatrice di beni dal paese di origine, specie quando sono usati apporti di proprietà intellettuale. La rilocalizzazione del domicilio legale può provocare una serie di cambiamenti nella bilancia dei pagamenti di quei paesi che fanno parte della catena di approvvigionamento. Nelle economie aperte di piccole dimensioni, le partite correnti e il PIL sono sensibili alla rilocalizzazione delle multinazionali”. E qui arriviamo al caso dell’Irlanda, dove molte multinazionali hanno delocalizzato e che quindi è un laboratorio ideale per osservare le distorsioni che la “tensione” fra le pratiche di contabilità nazionale e la realtà multinazionale.
Un altro semplice esempio servirà a illustrare tale complessità. Un’azienda residente in uno stato A – gli autori parlano di isola, riferendosi all’unità economica ma il senso è quello di una singola nazione – può siglare un contratto con uno stato B per produrre dei beni e poi può vendere questi beni a uno stato C. “Il bene viene spedito da B a C – spiegano – senza mai toccare le coste di A. La vendita sarebbe comunque considerata come un’esportazione dell’isola A ed entrerebbe nelle sue statistiche commerciali e del PIL. Il PIL dell’isola A salirà anche se nessun lavoratore è impiegato sull’isola”. Questa situazione viene determinata dall’applicazione del concetto di residenza che, riferito a un’azienda, vuol dire per grandi linee che questa azienda ha un forte connessione con un territorio che sta al centro del suo predominante interesse.
Se prendiamo in considerazione il caso del domicilio, somiglia a quello di residenza, ma se ne distingue perché indica la permanenza di un soggetto in un determinato territorio. Per un’azienda di solito si intende il luogo dove tiene la sua sede centrale. E questo non è un semplice dettaglio, visto che tutte le relazioni giuridiche che legano all’azienda le sue filiali e i subappaltatori fanno riferimento proprio al domicilio. “Quando un’azienda cambia il suo domicilio, ne derivano una serie di altri cambiamenti”.
Il punto è che, secondo gli autori, in un contesto globale le due tipologie residenza/domicilio generano due diverse prospettive contabili, statistiche, legali e regolatorie. “Nel quadro statistico internazionale, la vista sulle isole assegna gli agenti economici al paese in cui si ritiene risiedano. Un approccio alternativo è quello di assumere una visione consolidata, che assegna entità economiche al paese di sede dell’istituzione madre. Quest’ultimo approccio è, quindi, più strettamente allineato con la nozione di domicilio. In un quadro consolidato, l’intero gruppo aziendale è assegnato al paese dove si trova il quartier generale, indipendentemente da dove possano risiedere le sue unità operative costitutive”.
E’ utile ricordare che il sistema dei conti nazionali su sviluppato negli anni ’30 e ’40, quindi in un’epoca in cui la mondializzazione era terminata da un pezzo e prevaleva l’idea degli stati nazionali. Da allora il mondo è molto mutato e non è certo un caso che il Fmi abbia più volta aggiornato il manuale della bilancia dei pagamenti (il cosidetto BPM6, del 2009) che ha proprio lo scopo di creare una cornice di regole comuni alle quali i paesi possono far riferimento per redigere la loro contabilità estera. Senza regole comuni sarebbe impossibile qualunque confronto, evidentemente. Ma evidentemente la globalizzazione è stata più veloce di quanto si potesse prevedere, “aumentando la tensione fra la natura dell’attività economica e la sua misurazione”. L’economia si disperde in diversi paesi, lungo i quali si articolano le proprietà delle imprese e la loro produzione e questo “richiede di riorganizzare le unità istituzionali disperse intorno al mondo”.
Osservare il mondo attraverso le nuove lenti globali può condurre a scoperte stupefacenti. Ma soprattutto genera un’altra tensione assai più difficile da distendere: quella fra ciò che crediamo di sapere, e sulla cui base prendiamo decisioni, e ciò che ignoriamo, che perciò non viene considerato e quindi aumenta le probabilità di commettere errori di valutazione. E questo, in un momento nel quale l’economia genera molti problemi, non è il miglior viatico per la loro risoluzione.
(1/segue)
Il futuro della globalizzazione passa dal Mare Cinese meridionale
Lunedì mattina, 5 marzo, la portaerei Usa Carl Vinsom si è fatta vedere nel porto vietnamita di Da Nang. Fatto storico, visto che è la prima portaerei americana a costeggiare il Vietnam dal 1975, quando terminò il conflitto, e insieme simbolico, visto che il Vietnam è uno degli stati impegnati nella lunga tenzone che da anni si combatte silenziosamente, a suon di isole artificiali e insediamenti militari, nel mare meridionale della Cina. Ovviamente i cinesi sono stati i primi a reagire. Il ministro degli esteri cinese, parlando dopo pochi giorni a una conferenza stampa a margine del National People’s congress, la sessione annuale del parlamento cinese, ha detto genericamente che “poteri esteri” stanno mostrando i muscoli e creando grandi disturbi nella regione del Mare cinese meridionale. E così, d’improvviso, la questione del conflitto silenzioso è tornata attuale, proprio nel momento in cui l’amministrazione Trump svela il suo piano di dazi sulle importazioni di acciaio e alluminio che sembra fatto apposta per penalizzare, oltre all’industria europea, quella cinese.
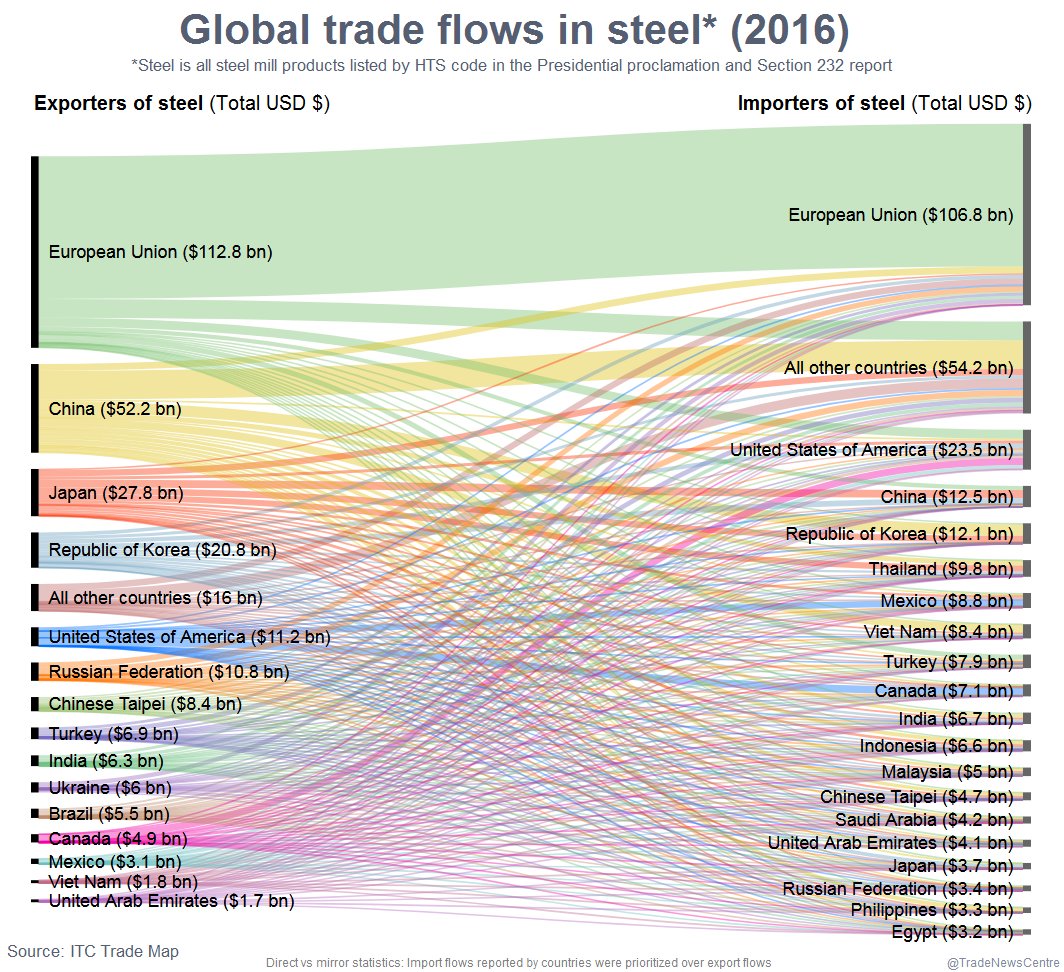
I dazi, che certo non lasceranno indifferente Pechino, sono solo l’ultimo fronte di tensione che gli Usa dovranno affrontare con i cinesi. Ma probabilmente il caso della portaerei in Vietnam ha creato maggiore nervosismo al governo cinese per la semplice ragione che si tratta di una interferenza in un processo assai complesso che Pechino sta portando avanti da anni con i paesi dell’Asean e che dovrebbe condurre alla redazione di un codice di condotta, annunciato nel novembre scorso, per la gestione della regione del Mare cinese meridionale, zona tanto contesa quanto strategica. Le ragioni sono molteplici. I fondali sono molto pescosi e si pensa contengano anche importanti riserve di idrocarburi. Ma soprattutto è una zona da dove si dipanano importanti rotte commerciali, attraversate da numerose navi piene di container, ossia l’ossigeno che alimenta l’economia esportatrice della Cina.
Come si può osservare dal grafico, oltre alla linea diretta di trasporto marittimo verso gli Usa attraverso il Nord Pacifico, esistono almeno quattro rotte che attraversano il Mar cinese meridionale che sono vitali per i traffici diretti verso l’Europa, l’Africa e il Sud America. Alcuni specialisti stimano che attraverso il Mare cinese meridionale passi la metà del traffico merci del mondo. In sostanza, si tratta di una regione altamente strategica per il futuro della globalizzazione, che com’è noto procede innanzitutto per mare, con la stragrande maggioranza delle merci trasportate su container e cargo. Un grafico tratto dall’ultima Review of maritime transport dell’Unctad illustra benissimo questa situazione.

Come si può osservare, l’andamento del trasporto marittimo di merci segue pressoché quello del commercio internazionale. E non è certo un caso che la Cina possegga (insieme alla Germania e alla Grecia) il 39% delle flotte commerciali del mondo. Si stima che Pechino disponga di 5.000 navi mercantili e abbia costruito, insieme a Giappone e Corea del Sud, le navi sulle quali ha il 92% delle merci nel 2016.

Al tempo stesso, lungo il Mare cinese meridionale transitano un terzo dei trasporti di greggio globale e la metà del gas naturale destinati alla Cina, ma anche alle altre potenze asiatiche. E la Cina, in particolare, vede passare il 70% dei suoi acquisti di petrolio attraverso lo stretto di Malacca.
L’economia del mare, per la Cina, è a dir poco vitale, e perciò non deve stupire che qualche anno fa, nell’ambito del tredicesimo piano quinquennale, gli estensori abbiano ribadito che una delle priorità assolute è diventare una “potenza marittima”, attraverso la modernizzazione della flotta e insieme tramite l’occupazione di territori strategici nel Mar Cinese meridionale e orientale. In uno dei libri bianchi della difesa pubblicato dal governo cinese, si legge che Pechino conferisce “grande importanza alla gestione dei mari e degli oceani e alla protezione dei diritti e degli interessi marittimi”. Ecco perché la Cina deve rafforzarsi e “costruire una marina da combattimento efficiente e multifunzionale”. Il passaggio dalla marina commerciale a quella militare spiega bene il notevole incremento nella spesa militare, che abbiamo già osservato, e insieme ricorda l’epopea della marina tedesca prima della Grande Guerra, che la Germania di allora creò per insidiare la supremazia inglese sui mari, prima commerciale e poi militare per soddisfare le sue velleità coloniali. La storia tende a ripetersi, pure se cambiano i personaggi e gli interessi.
Questa chiave di lettura spiega perché Pechino da parecchio tempo abbia tracciato la sua linea immaginaria, conosciuta come Linea dei nove trattini, lungo il Mare Cinese meridionale e anche perché, come di recente è stato documentato, vi abbia costruito intorno delle isole artificiali dove ha installato infrastrutture militari che hanno mandato su tutte le furie gli altri paesi che insistono sul Mare, fra i quali il Vietnam, appunto, e anche le Filippine. Tale modo di fare è proseguito noncurante anche di una sentenza della Corte dell’Aja, richiesta proprio dalle Filippine, che nel luglio 2016 stabilì che le acque rivendicate dai cinesi erano acque internazionali, che però è rimasta lettera morta. E spiega anche perché gli Usa, sostenuti anche da altri paesi come la Gran Bretagna e l’Australia, si erigano a paladini della libera navigazione dei mari e ogni tanto facciano capolino nel Mare cinese meridionali esibendo l’artiglieria. Perché la diplomazia è una bella cosa, ma alla fine è la spada che traccia il solco dove passano i mercati. La Cina lo sa e gli Usa meglio di lei. E non c’è rischio che lo dimentichino.
(2/fine)
Cronicario: Anche Supermario s’appella a San Precario
Proverbio del 14 marzo L’avidità sminuisce ciò che si raccoglie
Numero del giorno: 3,14 Oggi si festeggia il pi greco
Mi ero ripromesso di parlare solo della giornata del pi greco oggi, perché nella mia sostanziale devianza economica avevo capito che era la giornata del pil greco, che in Grecia va come va anche se ormai non ne parla più nessuno perché la Grecia è demodé come il ghigno di Varoufakis.

Ma poi mi è cascato l’occhio sulla locandina delle festa ed è stato ancora più esaltante: festeggiare il pi greco, senza l, è addirittura geniale: il numero più bello e sconclusionato del mondo che se ve lo chiedo a bruciapelo manco vi ricordate cos’è.
Tranquilli, neanche ve lo dico. Sappiate solo che la comunità statistico-scientifica internazionale si è mobilitata per celebrare questo numeretto, peraltro approssimato, che sta alla base di una miriade di applicazioni tecnologiche che se ve le dicessi rimarreste a bocca aperta. Ma tranquilli, non vi dico neanche questo perché il mio proposito di fare un giorno di vacanza e trasformarmi in Piero Angela ha cozzato duramente con la realtà. E non mi riferisco al fatto che proprio nel giorno del pi greco è morto Stephen Hawking, ma che sempre nella giornata del pi greco un altro grande scienziato ha rivelato al mondo una dura verità:

Antefatto. Oggi il nostro Supermario Draghi si è trovato a parlare a un convegno a Francoforte dove ha detto un sacco di cose bellissime. Tipo che entro il 2020 la Bce stima che la disoccupazione arriverà al 7,2% e che da metà 2013 sono stati creati 7,5 milioni di posti di lavoro. Meglio ancora: “Tutti i posti di lavoro persi durante la crisi sono stati recuperati e il tasso di disoccupazione è ai minimi da dicembre 2008”.
Ma poi, mentre gli ascoltatori pendevano dai suoi occhiali, lui li ha fulminati con una scioccante rivelazione: “Ci sono interrogativi sulla qualità di questi posti di lavoro” con “un aumento del part-time e di quelli a termine”.

Ma chi l’avrebbe mai detto?
Lo choc della rivelazione dura finché non mi ricordo che anche il nostro Supermario è un precario. Gli hanno fatto un contratto a otto anni, ma fra poco termina e chissà che gli riserverà il futuro.
Lui si che ci capisce.
A domani.
I consigli del Maître: Il governo che non c’è e il duopolio cinese di Internet
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Il governo che non c’è. Il 2018 sarà un anno positivo per la nostra economia, o almeno dovrebbe esserlo, stando alle previsioni effettuate da Ref ricerche, che individua nell’effetto di trascinamento del pil 2017 un’eredità statistica che porta a circa lo 0,5% la crescita acquisita per quest’anno.

Se l’inflazione dovesse migliorare, il pil nominale potrebbe trarne giovamento e così la sostenibilità dei nostri conti pubblici. Rimane il fatto che la nostra crescita resta lenta e ci sono molte criticità nel nostro mercato del lavoro che si ripercuotono sulla domanda interna. Il costo unitario del lavoro è decresciuto dello 0,3% per l’intera economia e questo ha congelato i redditi e perciò limitato le possibilità di sviluppo della domanda interna. Per affrontare questa complessità serve un buon governo, non un governo tanto per fare. E viste le prospettive, forse non è esagerato dire che per noi il governo migliore è quello che non c’è.
I dazi di Trump. La settimana si è conclusa con l’annuncio tanto atteso dei dazi che l’amministrazione Trump imporrà su acciaio e alluminio, per tanti ma non per tutti. Esclusi (poer ora) Canada e Messico, forse in ragione del fatto che con loro il presidente vuole ridiscutere il trattato Nafta, e saranno esclusi anche gli altri paesi che, stando a quanto ha detto il presidente, si comportano lealmente con gli Usa, sia sul versante economico che quello militare. Fatti i dovuti conti, sembra che rimanga solo la Cina, a dover pagare dazio, che infatti dice subito che non rimarrà a guardare. E d’altronde la Cina è pur sempre il primo produttore di acciaio al mondo dopo l’Ue, che però è anche una forte importatrice.
Rimane il fatto che il precedente di Trump, che ha tirato in ballo la sicurezza nazionale e la perdita di posti di lavoro (54 mila nell’industria dell’acciaio e 40 mila in quella dell’alluminio) per giustificare la scelta di mettere i dazi, rischia di non rimanere isolato. E rimangono altrettanto incerte le conseguenze che tale atteggiamento potrà avere sul commercio internazionale. La storia ci fornisce qualche indicazione. L’ultima volta che gli Usa provarono a daziare l’acciaio, stavolta l’idea fu del presidente Bush ed era il 2002, la Ue reagì con fermezza costringendo gli Usa a una rapida retromarcia. Altri tempi certo. Oggi potrebbe finire molto peggio.
Gli studenti Usa subprime La Fed ha diffuso i dati al quarto trimestre 2017 dei debiti delle famiglie Usa, che ormai hanno superato il livello del 2008. Fra i vari trend si conferma quello crescente del debito degli studenti, che ormai sfiora il 10% del totale, pari a oltre 13 trilioni, superando quindi i 1.300 miliardi.

Il problema è che circa l’11% di questa cifra, quindi circa 140 miliardi sono andati in default o hanno ritardi nei pagamenti superiori ai 90 giorni. I più giovani, insomma, mai come prima nella storia, si trovano a dover fare i conti con una situazione finanziaria che renderà molto difficile la loro vita adulta. Senza considerare l’effetto che questa montagna di obbligazioni può avere sulla stabilità finanziaria. La Fed ha lanciato l’allarme, ma questi allarmi di solito non li ascolta nessuno.
Il duopolio cinese di Internet. Il protezionismo del governo fa bene ai giganti cinesi di Internet, che, non a caso, sono sostenitori del Presidente Xi, al suo secondo mandato e in predicato di rimanere a vita nel suo incarico, visto che il partito comunista cinese ha cambiato la costituzione proprio per rimuovere il limite dei due mandati.

La storia, che viene analizzata da Bloomberg, ci consente di apprezzare in che modo il progresso tecnologico stia diventando uno straordinario mezzo di conservazione del potere come mai prima nella storia. Oggi chi controlla la rete può offrire al governo un supporto e una quantità di informazioni che nessuno nel passato si sarebbe mai sognato di possedere. E questo dovrebbe metterci sull’avviso, specie quando questa evoluzione riguarda regimi che stanno pericolosamente sbandando verso l’autocrazia. Ma ovviamente non sarà così.
La volatilità e il sentiero stretto delle banche centrali
Proprio come i governi – quello italiano l’ha trasformato addirittura in uno slogan – anche le banche centrali sono costrette a camminare lungo un sentiero stretto per gestire il nostro tempo straordinario. Un tempo molto difficile da comprendere, come riconosce Claudio Borio, Capo del Dipartimento monetario ed economico nel suo commento alla ultima rassegna trimestrale della Bis. Borio si riferisce agli andamenti del dollaro, vieppiù erratici e poco decifrabili, ma potremmo per analogia estendere questa considerazione agli andamenti di questi primi mesi del 2018 dai quali emerge giusto una chiara evidenza: è tornata la volatilità e con essa la paura. Che non dipende dalla volatilità, sia chiaro. Semmai il contrario. E tuttavia, “un certo livello di volatilità può essere anzi di aiuto”, osserva Borio, riferendosi allo scrollone salutare che certi saliscendi possono dare al nostro insensato desiderio che le cose vadano sempre bene: che l’economia cresca indefinitamente e si possa solo guadagnare passeggiando fra i mercati. Cosa che non è, ovviamente. I mercati, al contrario, nascondono trappole, disseminate fra le promesse di profitto che la pubblicistica commerciale assegna a ognuno dei suoi prodotti. I quali, peraltro, sono sempre più fantasiosi, e quindi complessi e perciò pericolosi. L’esempio degli strumenti finanziari che scommettono proprio sulla volatilità, e che sono stati duramente penalizzati dai torbidi borsistici che hanno sconvolto i mercati azionari Usa a inizio febbraio è quello più calzante.
Non è la volatilità a generare la paura, ma semmai l’essere nel tempo finanziario, per prendere a prestito una bella espressione di Heidegger. Dimentichiamo la paura quando guadagniamo per riscoprirla d’improvviso quando perdiamo. Sicché la volatilità è la conseguenza delle ondate di panico, e non il contrario. Esiste addirittura un indice, l’indice VIX, soprannominato l’indice della paura proprio perché monitora la volatilità.
Ma se il problema è la gestione della paura, si capisce perché l’evoluzione istituzionale delle nostre società abbia consegnato ai governi ieri e alle banche centrali oggi così tanto potere per gestire le nostre faccende, in questo caso economiche. Senonché questa delega è scomoda a riceversi, oltre che piacevole. I governi, che il sentiero stretto lo frequentano da molto più tempo, lo stanno scoprendo con crescente raccapriccio, osservando l’evolversi degli umori delle loro popolazioni, che votano e fanno sbiadire i vecchi protagonisti. Emergono movimenti che con poco discernimento vengono degradati a populismi, mentre in altre latitudini, si pensi alle recenti modifiche costituzionali cinesi che revocano il limite di due mandati per il presidente, fioriscono nuove autocrazie superpotenziate dall’ibridazione tecnologica.
Le banche centrali sono nuove a questa costrizione che nasce dal desiderio, nel loro caso dei mercati. La crisi, che le ha costrette alle politiche monetarie straordinarie, ha tracciato il sentiero stretto sul quale sono costrette a camminare: devono insieme rassicurare, attraverso la forward guidance, e rieducare. Innanzitutto al rischio. Che significa ricollegare il rendimento ai normali tassi di interesse – rialzandoli – invece che ai funambolismi dell’ingegneria finanziaria. Tornare alla normalità vuol dire ricordare che la paura è salutare. Che il rischio si paga (con l’interesse) e che non esistono pasti gratis, tantomeno quelli pagati dalle banche centrali. Perché chi crede che i debiti delle banche centrali non lo riguardino ha una percezione confusa di come funzionino le nostre società.
Non c’è nessuna certezza che nel percorrere questo sentiero stretto, le banche centrali non pagheranno pegno, esattamente come è accaduto ai governi che hanno perso consenso. In un tempo che sembra sbiadire sempre più in narrazioni favolose dove prevale il pensiero magico, le banche centrali rischiano di apparire come residuati bellici di un periodo razionalista, e perciò rottamabili. Il rischio della fiscal dominance incombe su di loro e quindi su di noi. Ma fino ad allora: festa!
In Italia serve subito un governo, ma anche no
Eletto finalmente il nuovo Parlamento, ci aspetta una maratona chissà quanto lunga prima che i partiti riescano a trovare un accordo che consenta al paese di avere un governo. La prospettiva che potrebbe volerci molto tempo spaventa molti, ma forse a torto. La situazione economica del paese, che può contare su una riserva di energia frutto del buon andamento del 2017 e insieme è ancora alle prese con gravi difficoltà, consiglia di prendersi tutto il tempo necessario per arrivare a un esecutivo ben congegnato. Un buon governo tardivo è sicuramente meglio di un brutto governo balneare. E d’altronde non mancano i precedenti. Gli appassionati di vicende politiche ricorderanno, negli ultimi anni, il caso belga, quello olandese, quello spagnolo e adesso quello tedesco, dove il governo deve ancora arrivare dopo oltre sei mesi dalle elezioni.
Questa riflessione la suggerisce una recente analisi di Ref ricerche, basata sull’osservazione dei dati di contabilità nazionale diffusi alla fine dell’anno scorso che consentono di farsi un’idea chiara dello stato generale della nostra economia. La diagnosi è presto fatta: “Il quadro congiunturale si presenta in recupero. Resta però aperta la doppia chiave di lettura già da tempo evidenziata, ovvero il fatto che la nostra crescita si è rafforzata contestualmente a un quadro internazionale in deciso miglioramento. Il gap di crescita fra l’Italia e gli altri paesi dell’eurozona resta però ampio e questo conferma la nostra vulnerabilità rispetto all’eventualità di un contesto internazionale meno favorevole”. Insomma, stiamo andando meglio ma non stiamo ancora bene. E questo si intravede confrontando gli andamenti della nostra crescita con quelli degli altri paesi europei.

L’economia italiana “ha acquisito maggiore vivacità”, ma sono rimaste criticità che hanno impedito al nostro tasso di crescita di convergere verso quello di altri paesi dell’area: “L’Italia resta indietro a fronte di una ripresa che sta raggiungendo
ritmi significativi anche in alcuni paesi periferici, come Irlanda, Spagna e Portogallo”. Una “devianza” che potrebbe risultare problematica qualora la congiuntura dell’eurozona dovesse perde slancio. Con un gap di crescita di circa l’1%, secondo i calcoli dell’istituto, ci si mette poco a tornare a una crescita zerovirgola, specie se l’inflazione non aiuta il pil nominale. E i prezzi sono ancora freddi, al netto delle variazioni collegate alle dinamiche petrolifere.
La buona notizia è che l’anno trascorso lascia in dota una buona eredità che consente di stimare una dinamica di crescita già acquisita di quasi mezzo punto,
che gli indicatori congiunturali, ad esempio il clima di fiducia delle imprese e delle famiglie, sembrano sostenere. Il 2017 peraltro ci consegna anche il quadro di un’economia trainata dall’industria e soprattutto dalle esportazioni, cresciute del 6% agganciandosi molto bene alla ripresa del commercio mondiale e superando anche i tassi di crescita dell’export di altre economie dell’euro. Ciò può esser dipeso dal “graduale miglioramento della posizione competitiva dell’industria per effetto dell’apertura del differenziale nelle dinamiche salariali rispetto ai partner europei”.

L’altra buona notizia è che il ciclo dei investimenti, spinto notevolmente da quelli in macchinari e mezzi di trasporto, è ripartito, e si vede qualche spiraglio di miglioramento anche nel settore delle costruzioni, che agonizza da anni.


Questo ciclo probabilmente è stato favorito anche dagli incentivi fiscali per l’acquisto di macchinari, concessi nel 2016, che fanno il paio con quelli triennali concessi sul versante contributivo a partire dal 2015, quando fu approvata la normativa sui contratti a tutela crescente, che ha attuato il cosiddetto Jobs Act. Peraltro proprio quest’anno scadono i primi incentivi concessi nel 2015 e sarà interessante osservare che effetto avrà sul mercato del lavoro.
Un’altra buona notizia riguarda il settore dei servizi, nel quale l’Italia ha uno storico deficit con l’estero e che perciò dovrebbe sforzarsi di migliorare, per sostenere i nostri attivi di conto corrente.
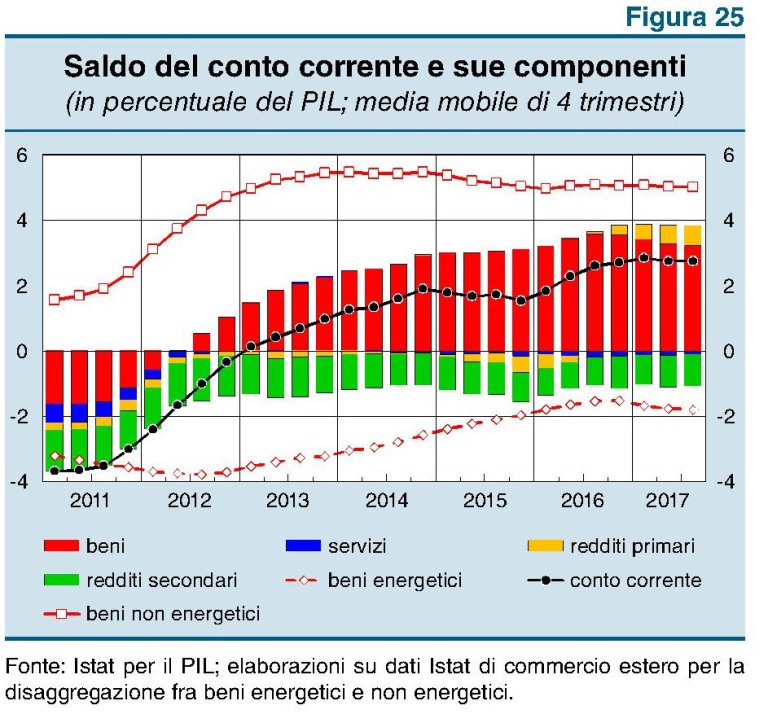
Anche nel 2017 la dinamica della crescita nel settore dei servizi è stata più debole di quella dell’industria, con l’eccezione però di quelli legati al turismo, che ha goduto del notevole aumento della crescita delle spese dei non residenti. Complessivamente il nostro saldo estero è in ottima forma, avendo ormai un attivo consolidato pari a circa il 3% del pil.
I segnali di debolezza semmai arrivano dall’interno. “La ripresa degli investimenti è molto legata alle condizioni favorevoli dal lato delle tassazione, e non sono esclusi contraccolpi in negativo quando gli incentivi si esauriranno. D’altra parte, la ripresa dei consumi si è materializzata contestualmente a una crescita ancora molto debole dei redditi delle famiglie, soprattutto a causa della protratta fase di stagnazione dei salari”. Finite le buone notizie, iniziano quelle cattive, che in qualche modo ad esse sono conseguenti. Così come la crescita degli investimenti dipende dagli incentivi (e chissà che accadrà quando finiranno), il miglioramento dei differenziali di competitività dipende dalla stagnazione dei salari che a sua volta indebolisce la domanda interna. Quest’ultima subisce anche il lieve aumento dell’inflazione, cresciuta lentamente di circa l’1% riflettendo “l’assenza di tensioni sul versante del mercato del lavoro”. Un’inflazione insufficiente a dare una sterzata al pil nominale, che avrebbe aiutato la nostra contabilità pubblica, ma più che sufficiente per abbattere i redditi privati, cresciuti assai meno
Proprio sul lavoro si concentrano le maggiori criticità. Nel 2017, per l’intera economia, il salari nominali sono cresciuti in media dello 0,2% “cui corrisponde una contrazione in termini reali di circa l’1%”, scrivono gli studiosi. La domanda di lavoro delle imprese è stata vivace, e per la prima volta dopo tre anni di stagnazione la produttività del lavoro ha mostrato un modesto incremento. Ma questo incremento ha avuto un costo. “Dato il recupero della produttività e tenendo conto della stagnazione del costo del lavoro, la crescita del costo unitario del lavoro è risultata di segno negativo (-0.3 per cento per l’intera economia, anche questo un minimo storico). La (poca) inflazione dell’anno è quindi andata interamente a beneficio dei margini delle imprese”. Quindi ancora meno reddito (e risparmio) per i lavoratori. Non finisce qui. Il lavoro italiano si caratterizza sempre più per l’elevato numero di contratti a termine “che potrebbero avere favorito la formazione di uno stock di lavoratori con contratto a termine relativamente ampio e di carattere permanente”. Non a caso in Italia è molto elevato il numero di lavoratori che risultano in povertà.
Di fronte a questo scenario a dir poco complesso la cosa peggiore sarebbe semplificare. Non serve un governo frettoloso. Ne serve uno paziente.

