
Categoria: Annali
Cronicario: L’Ocse vota il governo italiano che non c’è
Proverbio del 13 marzo Il cielo ha lo stesso colore ovunque tu vada
Numero del giorno: 5.700.000 Stima aumento poveri in Italia nel 2050
Fermi tutti non toccate niente. Adesso che anche l’Ocse ha detto di infischiarsene del futuro politico italiano – visto che le sue ultime previsioni non ne tengono conto – la cosa migliore che potete fare – dico a voi, signori della politica – è continuare con tutta la lentezza del caso le vostre consultazioni. Litigate con calma. Non ci corre appresso nessuno, nè tantomeno qualcuno si aspetta che da voi provenga qualcosa di risolutivo. Tanto per la cronaca, la situazione vista dai parigini di Ocse è la seguente:

Vedete quell’uguale accanto alle previsioni per quest’anno e il prossimo? Bene, ecco come lo spiegano: “L’esito delle elezioni non ha un impatto sulle nostre previsioni di crescita”. Così il capo economista ad interim Ocse, Alvaro Pereira, che, non pago, sottolinea che lassù, fra i boulevard, sono “piuttosto positivi sull’Italia”. E perché mai, ‘sto miracolo? “Da quando c’è l’euro – spiega – vediamo per la prima volta tassi di crescita fino all’1,5%”. E inoltre “i mercati hanno reagito bene alle elezioni, ed è in corso una ripresa del mercato del lavoro grazie alle riforme fatte”. L’Italia “beneficerà” dal buon andamento in Europa.

Perciò, cari politici, prendetevela con calma e per favore, esercitando appieno il vostro notorio senso di responsabilità, che in tempi normali è sinonimo di rilassatezza e in tempi straordinari di immobilità. Persino dall’Istat arrivano consigli alla prudenza. Guardate le nuova release sul mercato del lavoro:

Ora non stiamo a guardare i dettagli, che com’è noto sono affari da azzeccagarbugli, mentre a noi piacciono le emozioni. L’occupazione aumenta e la disoccupazione scende: è questo che fa titolo. Chi volete che legga fra le righe che l’occupazione è in gran parte a termine (+298 mila a fronte di 73 mila permanenti) e che abbiamo ancora un sacco di inattivi che diminuiscono al rallentatore. Prima bisognerebbe sapere di cosa stiamo parlando. E anche questo esercizio è decisamente fuorimoda nel mondo del paste&click.

C’è giusto un problema che complica le cose. Sempre l’Ocse ci ricorda che viviamo una certa congiuntura storica che non è roba da mammolette. Guardate quest’altro disegnino
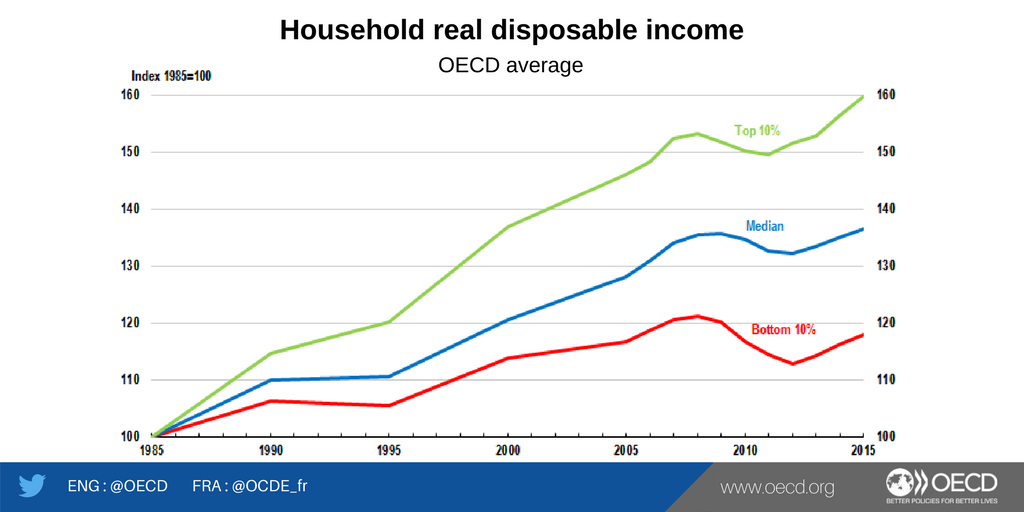
Traduco per i daltonici e i presbiti: negli ultimi trent’anni, a livello Ocse, quindi in 17 paesi fra i quali il nostro, i redditi più elevati sono cresciuti del 60%, quelli mediani del 40% e quelli più bassi del 20. Il che fa il paio con quanto ci ha ricordato ieri Bankitalia, riferito espressamente al nostro paese.
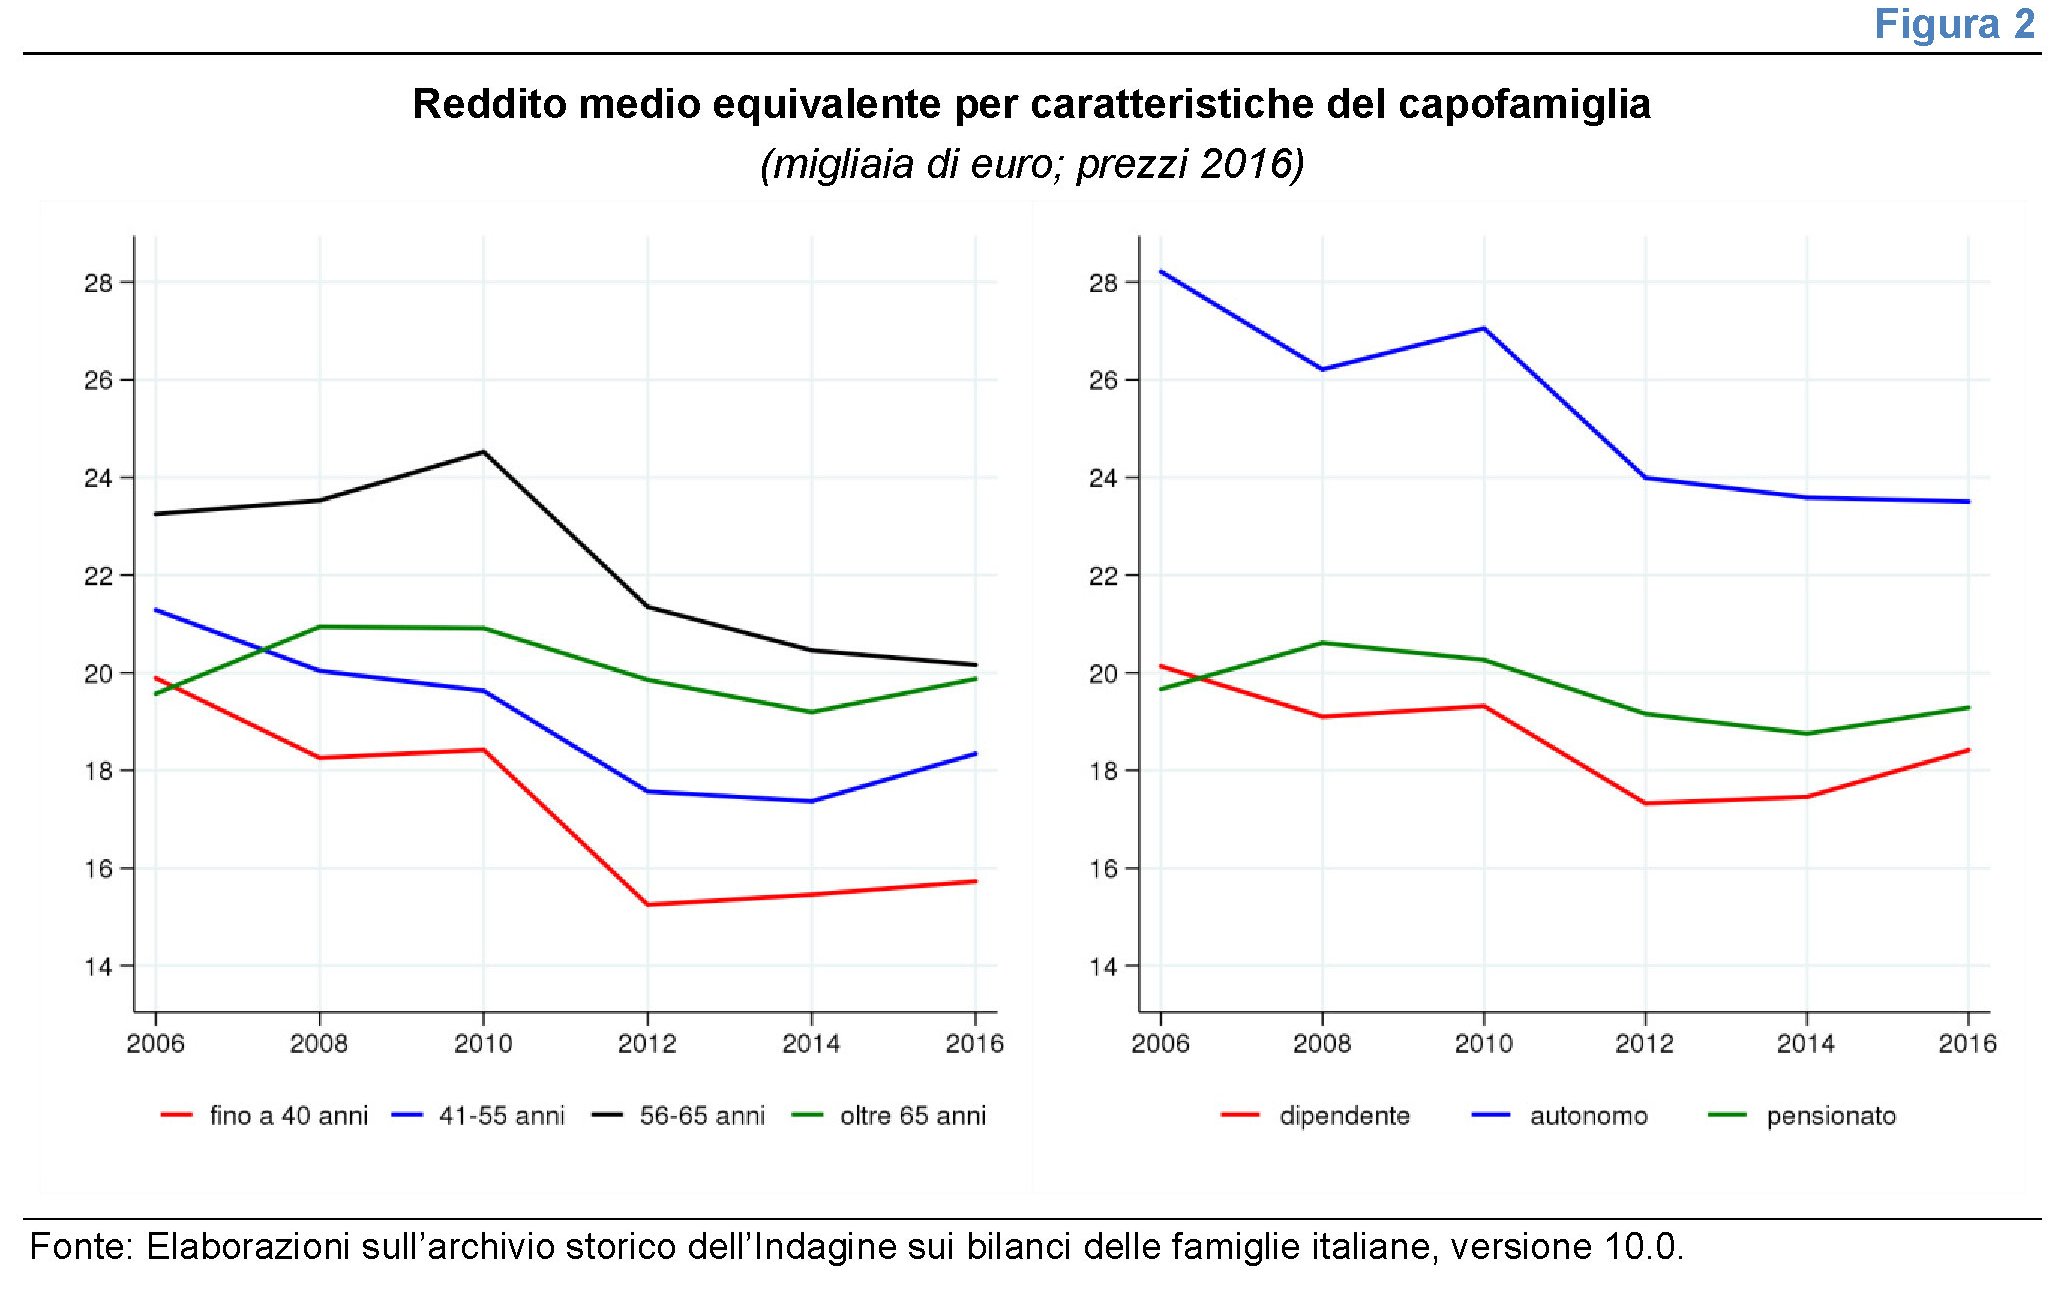
Ve la faccio semplice: se continua così, cari politici, non servirete più voi per risolvere i problemi. Servirà la forza pubblica.
A domani.
La volatilità e il sentiero stretto delle banche centrali
Proprio come i governi – quello italiano l’ha trasformato addirittura in uno slogan – anche le banche centrali sono costrette a camminare lungo un sentiero stretto per gestire il nostro tempo straordinario. Un tempo molto difficile da comprendere, come riconosce Claudio Borio, Capo del Dipartimento monetario ed economico nel suo commento alla ultima rassegna trimestrale della Bis. Borio si riferisce agli andamenti del dollaro, vieppiù erratici e poco decifrabili, ma potremmo per analogia estendere questa considerazione agli andamenti di questi primi mesi del 2018 dai quali emerge giusto una chiara evidenza: è tornata la volatilità e con essa la paura. Che non dipende dalla volatilità, sia chiaro. Semmai il contrario. E tuttavia, “un certo livello di volatilità può essere anzi di aiuto”, osserva Borio, riferendosi allo scrollone salutare che certi saliscendi possono dare al nostro insensato desiderio che le cose vadano sempre bene: che l’economia cresca indefinitamente e si possa solo guadagnare passeggiando fra i mercati. Cosa che non è, ovviamente. I mercati, al contrario, nascondono trappole, disseminate fra le promesse di profitto che la pubblicistica commerciale assegna a ognuno dei suoi prodotti. I quali, peraltro, sono sempre più fantasiosi, e quindi complessi e perciò pericolosi. L’esempio degli strumenti finanziari che scommettono proprio sulla volatilità, e che sono stati duramente penalizzati dai torbidi borsistici che hanno sconvolto i mercati azionari Usa a inizio febbraio è quello più calzante.
Non è la volatilità a generare la paura, ma semmai l’essere nel tempo finanziario, per prendere a prestito una bella espressione di Heidegger. Dimentichiamo la paura quando guadagniamo per riscoprirla d’improvviso quando perdiamo. Sicché la volatilità è la conseguenza delle ondate di panico, e non il contrario. Esiste addirittura un indice, l’indice VIX, soprannominato l’indice della paura proprio perché monitora la volatilità.
Ma se il problema è la gestione della paura, si capisce perché l’evoluzione istituzionale delle nostre società abbia consegnato ai governi ieri e alle banche centrali oggi così tanto potere per gestire le nostre faccende, in questo caso economiche. Senonché questa delega è scomoda a riceversi, oltre che piacevole. I governi, che il sentiero stretto lo frequentano da molto più tempo, lo stanno scoprendo con crescente raccapriccio, osservando l’evolversi degli umori delle loro popolazioni, che votano e fanno sbiadire i vecchi protagonisti. Emergono movimenti che con poco discernimento vengono degradati a populismi, mentre in altre latitudini, si pensi alle recenti modifiche costituzionali cinesi che revocano il limite di due mandati per il presidente, fioriscono nuove autocrazie superpotenziate dall’ibridazione tecnologica.
Le banche centrali sono nuove a questa costrizione che nasce dal desiderio, nel loro caso dei mercati. La crisi, che le ha costrette alle politiche monetarie straordinarie, ha tracciato il sentiero stretto sul quale sono costrette a camminare: devono insieme rassicurare, attraverso la forward guidance, e rieducare. Innanzitutto al rischio. Che significa ricollegare il rendimento ai normali tassi di interesse – rialzandoli – invece che ai funambolismi dell’ingegneria finanziaria. Tornare alla normalità vuol dire ricordare che la paura è salutare. Che il rischio si paga (con l’interesse) e che non esistono pasti gratis, tantomeno quelli pagati dalle banche centrali. Perché chi crede che i debiti delle banche centrali non lo riguardino ha una percezione confusa di come funzionino le nostre società.
Non c’è nessuna certezza che nel percorrere questo sentiero stretto, le banche centrali non pagheranno pegno, esattamente come è accaduto ai governi che hanno perso consenso. In un tempo che sembra sbiadire sempre più in narrazioni favolose dove prevale il pensiero magico, le banche centrali rischiano di apparire come residuati bellici di un periodo razionalista, e perciò rottamabili. Il rischio della fiscal dominance incombe su di loro e quindi su di noi. Ma fino ad allora: festa!
Cronicario: Il nuovo governo prepara la riscossa dei redditi. Però parla tedesco
Proverbio del 12 marzo Per il cavallo pigro il carro vuoto è pesante
Numero del giorno: 23 Quota % di italiani a rischio povertà secondo Bankitalia
Se vi piacciono i precipizi, godetevi la panoramica da questo dirupo che m’appare d’improvviso in una piovosa mattinata di marzo sul sito di Bankitalia, opportunamente dissimulato.
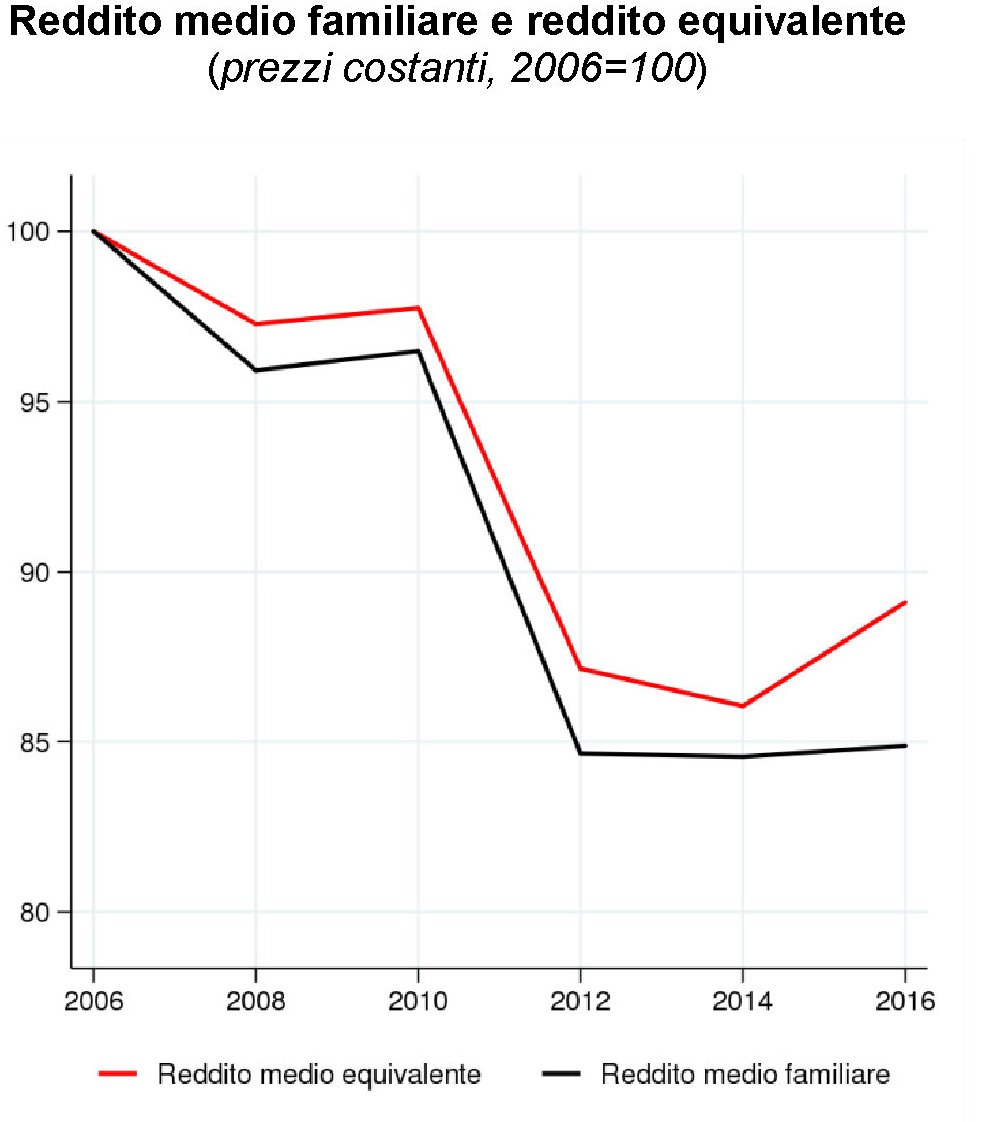
Ecco, questo ripido a pendenza che sfiora i 90 gradi mostra l’andamento del reddito delle famiglie italiane, a prezzi costanti, a partire dal 2006. Così finalmente sapete perché non arrivate a fine mese. E non dipende dal fatto che si è allungato il mese.

“Il reddito è ancora inferiore di circa il 15 per cento a quello registrato nel 2006, prima dell’avvio della crisi finanziaria globale”, nota Bankitalia. Epperò è salito del 3,5% il reddito medio equivalente, che è una diavoleria statistica usare per misura il benessere e nel nostro grafico è la linea rossa. Che come vedete non è che se la passi tanto meglio. Vabbé, uno si potrebbe pure accontentare. Senonché leggo che anche l’età fa la differenza, e non serve che vi spieghi perché.
E per finire con le buone notizie, abbiamo pure che nel frattempo è pure aumentata la diseguaglianza nella distribuzione dei redditi, misurata secondo l’indice di Gini: “Nei dieci anni precedenti, seguiti alla crisi finanziaria globale, il livello della disuguaglianza, misurato dall’indice di Gini, è aumentato di 1,5 punti percentuali riportandosi in prossimità dei livelli toccati alla fine degli anni novanta del secolo scorso (34,3 per cento); per effetto della prolungata caduta dei redditi familiari, il rischio di povertà è più elevato rispetto a quel periodo, ma inferiore per i nuclei il cui capofamiglia ha più di 65 anni o è pensionato”.

Quanto alla ricchezza media, immobiliare e finanziaria, siamo sotto di un quasi dieci per cento rispetto al 2014 (218.000 euro procapite) e ci troviamo intorno ai 206.000, con un valore mediano che “riflette la forte asimmetria nella distribuzione”. E qui viene fuori un altro ripido.
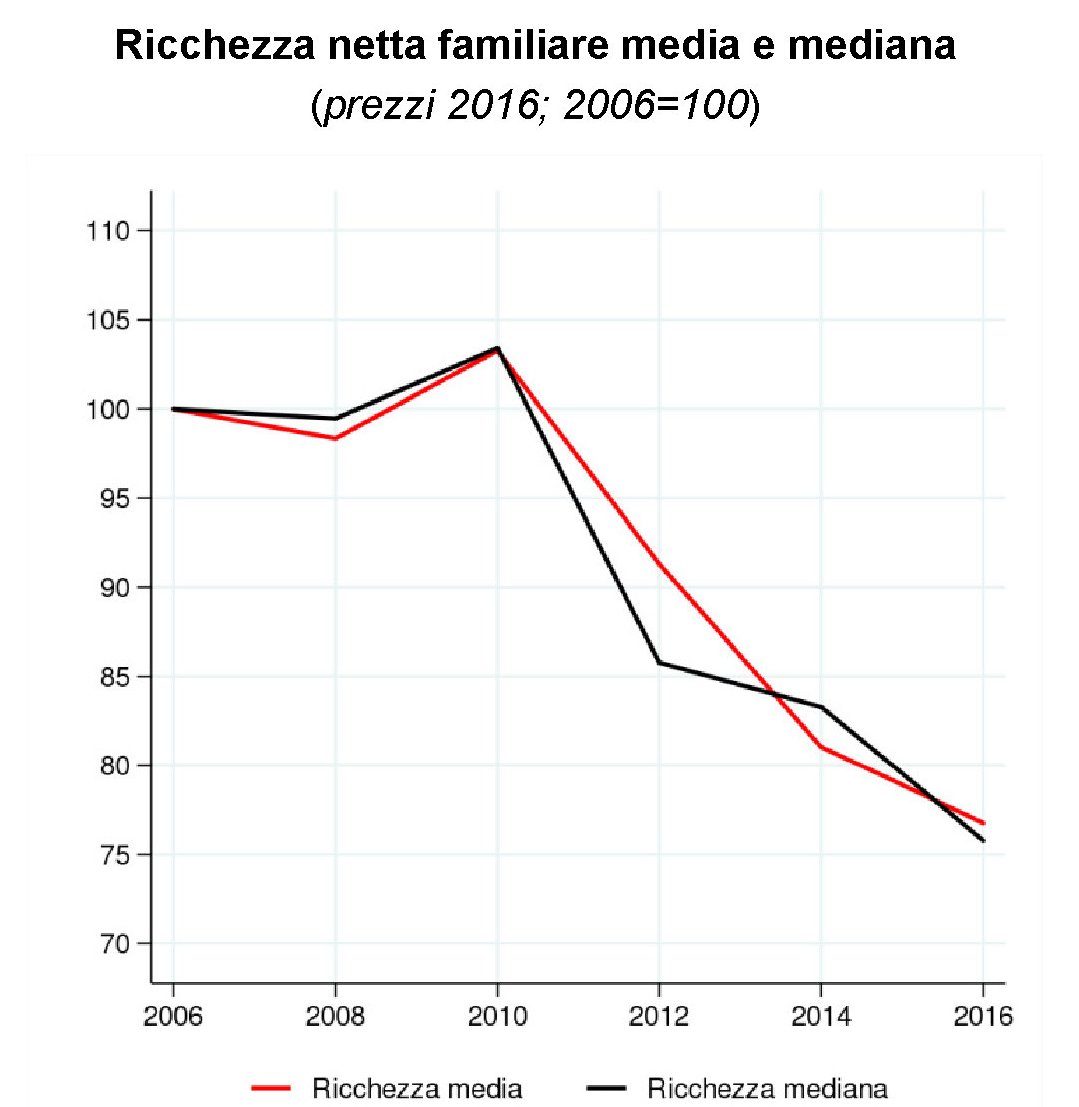
“La quota di ricchezza netta detenuta dal 30 per cento più povero delle famiglie, in media pari a circa 6.500 euro, è l’1 per cento”, mentre “il 30 per cento più ricco delle
famiglie, di cui solo poco più di un decimo è a rischio di povertà, detiene invece circa il 75 per cento del patrimonio netto complessivamente rilevato, con una ricchezza netta media pari a 510.000 euro”, con la sottolineatura che “oltre il 40 per cento di questa quota è detenuta dal 5 per cento più ricco, che ha un patrimonio netto in media pari a 1,3 milioni di euro”.
La buona notizia dopo tutto questo è che oggi finalmente è stato firmato l’accordo per il nuovo governo. Dicono che il nuovo esecutivo abbia un programma formidabile e che sia animato delle migliori intenzioni. L’unico problema è che parla tedesco e quindi non ci capiremo granché. Toccherà fidarsi. Ma in fondo ci siamo abituati.
A domani.
In Italia serve subito un governo, ma anche no
Eletto finalmente il nuovo Parlamento, ci aspetta una maratona chissà quanto lunga prima che i partiti riescano a trovare un accordo che consenta al paese di avere un governo. La prospettiva che potrebbe volerci molto tempo spaventa molti, ma forse a torto. La situazione economica del paese, che può contare su una riserva di energia frutto del buon andamento del 2017 e insieme è ancora alle prese con gravi difficoltà, consiglia di prendersi tutto il tempo necessario per arrivare a un esecutivo ben congegnato. Un buon governo tardivo è sicuramente meglio di un brutto governo balneare. E d’altronde non mancano i precedenti. Gli appassionati di vicende politiche ricorderanno, negli ultimi anni, il caso belga, quello olandese, quello spagnolo e adesso quello tedesco, dove il governo deve ancora arrivare dopo oltre sei mesi dalle elezioni.
Questa riflessione la suggerisce una recente analisi di Ref ricerche, basata sull’osservazione dei dati di contabilità nazionale diffusi alla fine dell’anno scorso che consentono di farsi un’idea chiara dello stato generale della nostra economia. La diagnosi è presto fatta: “Il quadro congiunturale si presenta in recupero. Resta però aperta la doppia chiave di lettura già da tempo evidenziata, ovvero il fatto che la nostra crescita si è rafforzata contestualmente a un quadro internazionale in deciso miglioramento. Il gap di crescita fra l’Italia e gli altri paesi dell’eurozona resta però ampio e questo conferma la nostra vulnerabilità rispetto all’eventualità di un contesto internazionale meno favorevole”. Insomma, stiamo andando meglio ma non stiamo ancora bene. E questo si intravede confrontando gli andamenti della nostra crescita con quelli degli altri paesi europei.

L’economia italiana “ha acquisito maggiore vivacità”, ma sono rimaste criticità che hanno impedito al nostro tasso di crescita di convergere verso quello di altri paesi dell’area: “L’Italia resta indietro a fronte di una ripresa che sta raggiungendo
ritmi significativi anche in alcuni paesi periferici, come Irlanda, Spagna e Portogallo”. Una “devianza” che potrebbe risultare problematica qualora la congiuntura dell’eurozona dovesse perde slancio. Con un gap di crescita di circa l’1%, secondo i calcoli dell’istituto, ci si mette poco a tornare a una crescita zerovirgola, specie se l’inflazione non aiuta il pil nominale. E i prezzi sono ancora freddi, al netto delle variazioni collegate alle dinamiche petrolifere.
La buona notizia è che l’anno trascorso lascia in dota una buona eredità che consente di stimare una dinamica di crescita già acquisita di quasi mezzo punto,

che gli indicatori congiunturali, ad esempio il clima di fiducia delle imprese e delle famiglie, sembrano sostenere. Il 2017 peraltro ci consegna anche il quadro di un’economia trainata dall’industria e soprattutto dalle esportazioni, cresciute del 6% agganciandosi molto bene alla ripresa del commercio mondiale e superando anche i tassi di crescita dell’export di altre economie dell’euro. Ciò può esser dipeso dal “graduale miglioramento della posizione competitiva dell’industria per effetto dell’apertura del differenziale nelle dinamiche salariali rispetto ai partner europei”.

L’altra buona notizia è che il ciclo dei investimenti, spinto notevolmente da quelli in macchinari e mezzi di trasporto, è ripartito, e si vede qualche spiraglio di miglioramento anche nel settore delle costruzioni, che agonizza da anni.


Questo ciclo probabilmente è stato favorito anche dagli incentivi fiscali per l’acquisto di macchinari, concessi nel 2016, che fanno il paio con quelli triennali concessi sul versante contributivo a partire dal 2015, quando fu approvata la normativa sui contratti a tutela crescente, che ha attuato il cosiddetto Jobs Act. Peraltro proprio quest’anno scadono i primi incentivi concessi nel 2015 e sarà interessante osservare che effetto avrà sul mercato del lavoro.
Un’altra buona notizia riguarda il settore dei servizi, nel quale l’Italia ha uno storico deficit con l’estero e che perciò dovrebbe sforzarsi di migliorare, per sostenere i nostri attivi di conto corrente.
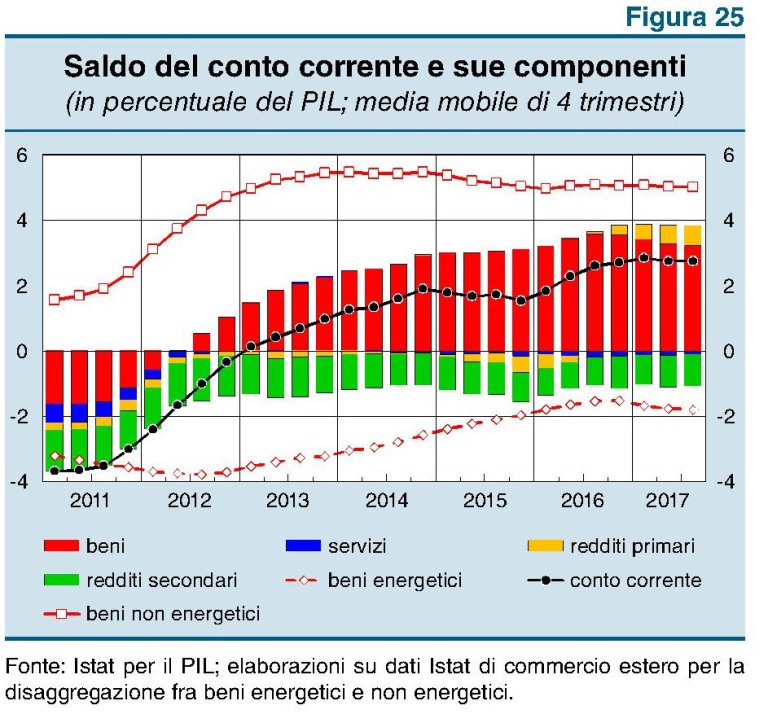
Anche nel 2017 la dinamica della crescita nel settore dei servizi è stata più debole di quella dell’industria, con l’eccezione però di quelli legati al turismo, che ha goduto del notevole aumento della crescita delle spese dei non residenti. Complessivamente il nostro saldo estero è in ottima forma, avendo ormai un attivo consolidato pari a circa il 3% del pil.
I segnali di debolezza semmai arrivano dall’interno. “La ripresa degli investimenti è molto legata alle condizioni favorevoli dal lato delle tassazione, e non sono esclusi contraccolpi in negativo quando gli incentivi si esauriranno. D’altra parte, la ripresa dei consumi si è materializzata contestualmente a una crescita ancora molto debole dei redditi delle famiglie, soprattutto a causa della protratta fase di stagnazione dei salari”. Finite le buone notizie, iniziano quelle cattive, che in qualche modo ad esse sono conseguenti. Così come la crescita degli investimenti dipende dagli incentivi (e chissà che accadrà quando finiranno), il miglioramento dei differenziali di competitività dipende dalla stagnazione dei salari che a sua volta indebolisce la domanda interna. Quest’ultima subisce anche il lieve aumento dell’inflazione, cresciuta lentamente di circa l’1% riflettendo “l’assenza di tensioni sul versante del mercato del lavoro”. Un’inflazione insufficiente a dare una sterzata al pil nominale, che avrebbe aiutato la nostra contabilità pubblica, ma più che sufficiente per abbattere i redditi privati, cresciuti assai meno
Proprio sul lavoro si concentrano le maggiori criticità. Nel 2017, per l’intera economia, il salari nominali sono cresciuti in media dello 0,2% “cui corrisponde una contrazione in termini reali di circa l’1%”, scrivono gli studiosi. La domanda di lavoro delle imprese è stata vivace, e per la prima volta dopo tre anni di stagnazione la produttività del lavoro ha mostrato un modesto incremento. Ma questo incremento ha avuto un costo. “Dato il recupero della produttività e tenendo conto della stagnazione del costo del lavoro, la crescita del costo unitario del lavoro è risultata di segno negativo (-0.3 per cento per l’intera economia, anche questo un minimo storico). La (poca) inflazione dell’anno è quindi andata interamente a beneficio dei margini delle imprese”. Quindi ancora meno reddito (e risparmio) per i lavoratori. Non finisce qui. Il lavoro italiano si caratterizza sempre più per l’elevato numero di contratti a termine “che potrebbero avere favorito la formazione di uno stock di lavoratori con contratto a termine relativamente ampio e di carattere permanente”. Non a caso in Italia è molto elevato il numero di lavoratori che risultano in povertà.
Di fronte a questo scenario a dir poco complesso la cosa peggiore sarebbe semplificare. Non serve un governo frettoloso. Ne serve uno paziente.
Cronicario: Dalla Cina con furore contro i dazi di Mister T.
Proverbio del 9 marzo Chi vuole fare qualcosa trova sempre il modo
Numero del giorno: 2,7 Crescita % annua credito ai privati in Italia a gennaio
Un applauso al nostro beneamato Mister T, che con la sua idea di daziare l’import di acciaio (al 25%) e di alluminio (al 10%) ha fatto incazzare mezzo mondo, che poi è quello che si arricchisce anche grazie agli Usa. Per farvene un’idea, guardate questa agile rappresentazione.
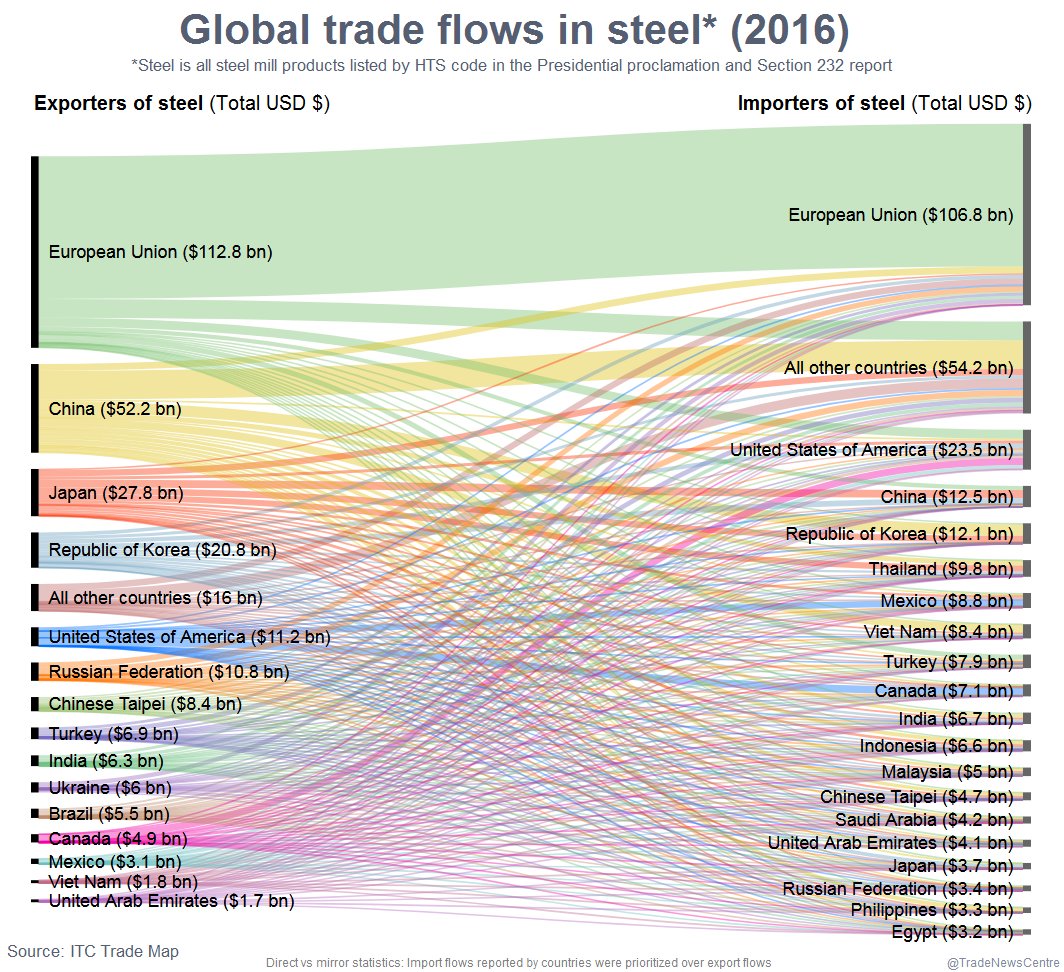
Ecco, ora provate a graduare l’incazzatura misurandola col metro dell’attivo commerciale. Cominciamo dall’Unione europea. I diplomatici reggitori del moccolo di Bruxelles cercano ancora di capire se il principio di esentare gli amici, la dottrina Trump diffusa su Twitter,
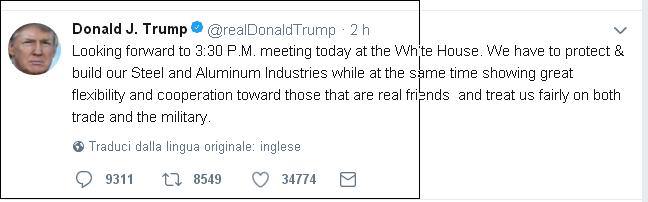
varrà anche per i disponibilissimi europei.
Almeno fino a quando dalla Germania non arriva la Confindustria tedesca che parla di “affronto” e a ruota la ministra tedesca dell’economia che accusa gli Usa di protezionismo e promette reazioni. A quel punto anche la Francia “deplora la decisione di Trump” costringendo l’Ue, per bocca del vicepresidente Katainen a dire di esser pronta a portare gli Usa davanti al WTO.
La Cina, per questione di fuso orario, ha reagito prima, ma il tono era simile: “Difenderemo i nostri diritti e interessi”, ha detto il ministro del commercio cinese, mentre l’associazione cinese dei produttori ha chiesto misure contro l’import di prodotti made in Usa.
La Corea del Sud, anche lei diuturna per i nostri standard, annuncia che potrebbe rivolgersi al WTO anticipando di qualche ora la trovata Europea, mentre il Giappone, assai più mansueto, chiederà a Trump di essere esentato. In conferenza stampa i giapponesi hanno detto che le loro esportazioni non costituiscono un problema per gli Usa e anzi aiutano l’occupazione americana.
A seguire le associazioni di produttori e poi direttamente i produttori, come la divisione olandese della Tata Steel (che è indiana) hanno rivolto accorati appelli agli americani perché non li penalizzino. Eurofer, l’associazione europea, parla di decine di migliaia di posti di lavoro a rischio nell’Ue, facendo senza saperlo il verso alla Casa Bianca che ieri ha diffuso questa tabella.
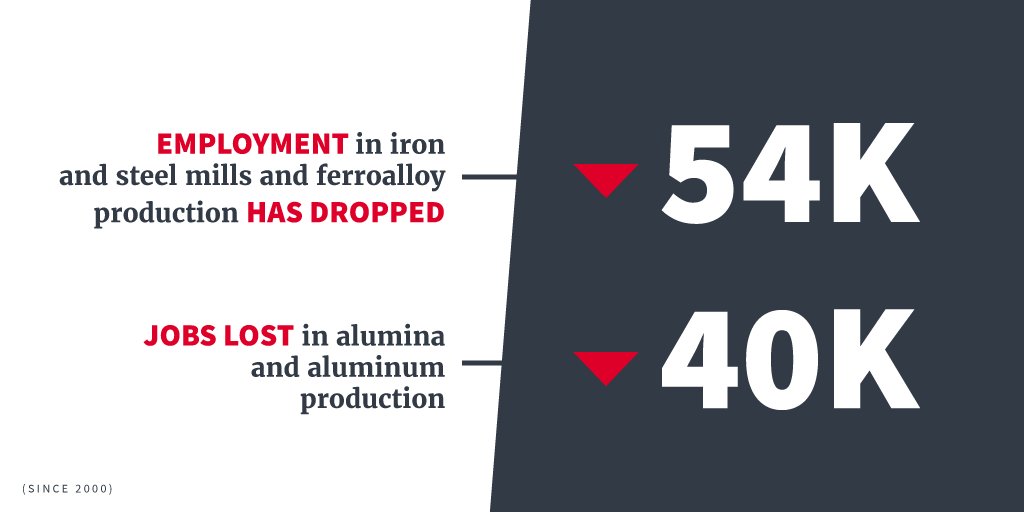
E così discorrendo. La paura dei dazi si è diffusa come una pestilenza in tutto il mondo. Persino Federalimentare, che al massimo produce broccoletti, a un certo punto si è sentita in dovere di ricordare che i dazi fanno male al commercio e quindi all’economia. “Bisogna tuttavia riconoscere che Trump ha ragione quando afferma la necessità di difendersi”, ha chiosato il presidente. I dazi sono come le seccature. Sono inevitabili. Ma solo per gli altri. O almeno uno ci spera.
A lunedì.
Cartolina: Era meglio indebitarsi da piccoli

Ora che il debito delle famiglie Usa ha finalmente superato il livello pre crisi, affermandosi così la definitiva normalizzazione delle pratiche che pure a tale crisi hanno condotto, val la pena osservare il mutamento antropologico di questo debito, nel suo distribuirsi all’interno della società per capire dove si annidino le prossime linee di faglia. Così facendo scopriremo che addirittura il 10 per cento di questi 13,15 trilioni di debiti, contati al quarto trimestre 2017, erano prestiti per gli studenti, che perciò devono badare ad oltre 1.300 miliardi di obbligazioni, quasi quanto il nostro pil, senza che ci riescano troppo bene. E’ una novità assoluta, figlia della crisi: mai i debiti studenteschi sono cresciuti così tanto in così poco tempo nella storia americana. Il problema è che “non solo i debiti aumentano – nota una banchiera della Fed – ma aumentano anche le insolvenze”. Ben l’11 cento di queste obbligazioni, infatti, ha generato ritardi nei pagamenti superiori a 90 giorni o è finito in default. Parliamo di oltre 130 miliardi, più del pil dell’Ungheria. Molti di questi giovani iniziano la loro vita adulta già falliti, e tuttavia sono loro il futuro del paese. Forse per questo è meglio indebitarli da piccoli.
L’ascesa discreta della potenza militare cinese
La Cina ha annunciato un nuovo aumento della sua spesa militare nel 2018, proseguendo un trend che ormai va avanti da diverso tempo, in coerenza con gli annunci del presidente Xi Jinping e del Premier Li Keqiang. In dettaglio, quest’anno la Cina conta di spendere circa 173 miliardi di dollari in armamenti, ossia l’8% in più di quanto non abbia fatto nel 2016, quando le spese militari erano cresciute del 7%. Segni evidenti che il new normal cinese, ossia la via verso la sua affermazione come potenza, passa per un investimento costante e crescente in armamenti, anche per contenere le tensioni nell’area: si pensi alle dispute nel mar Cinese meridionale. In più si parla di progetti sulle portaerei a propulsione nucleare entro il 2030 e di super caccia e i missili balistici intercontinentali. “Continueremo a riformare difesa nazionale e forze armate, e a costruire una forte e solida difesa a tutela dei confini terresti, costieri e aerei”, ha detto Li. Ed ecco spiegato perché le spese militari cinesi sia cresciute così tanto, come illustra bene questo grafico pubblicato da Bloomberg.

Meno noto, ma altrettanto interessante è notare che la crescita straordinaria della spesa per armamenti non riguarda solo la Cina, ma è comune a territori che nessuno immaginerebbe mai impegnati in un procacciamento attivo di materiale bellico. Il Qatar, ad esempio, fra il 2007 e il 2011 ha aumentato del 245% le sue importazioni di armi, ben al di sopra della media dell’86% riportata dai paesi del Medio Oriente nello stesso periodo. Il mestiere delle armi, per ricordare un bellissimo film di Ermanno Olmi, seduce ancora i governanti di tutto il mondo. Ma il mestiere di mercati di armi ancor di più.
Il Sipri, lo Stockholm International Peace Research Institute, mostra con chiarezza il trend crescente degli ultimi anni dei trasferimenti di grandi armamenti.

Come si può notare, neanche gli anni della crisi hanno invertito l’andamento positivo dei trasferimenti transfrontalieri di armi. Il mercato delle armi è probabilmente uno dei pochi settori sopravvissuto al crollo del commercio globale del 2009. La crisi, anzi, se possibile, gli ha pure giovato. Le vendite, dopo esser declinate per buona parte degli ‘80 e il ‘90, si sono stabilizzate nei primi anni 2000 per inaugurare un percorso di crescita che dura ininterrotto dal 2004. Anzi, “i trasferimenti di grandi armamenti nel quinquennio 2012-16 hanno raggiunto il loro volume più elevato per un quinquennio dai tempi della guerra fredda”, sottolinea il Sipri. E questo suona vagamente inquietante.
Ma la gran parte di questo aumento si deve alla straordinaria domanda arrivata proprio dalla regione di Asia e Oceania, che ha più che compensato il calo di domanda dell’Europa. La Cina si è segnalata come una delle importatrici più attive, ma in cima alla classifica degli acquirenti troviamo l’India, che, sempre nel quinquennio, ha assorbito il 13% dell’import globale, aumentando del 43% i suoi acquisti e ponendosi ben oltre i suoi rivali regionali, ossia Cina e Pakistan. La Cina è solo quarta per acquisti di armi, preceduta dall’Arabia Saudita, che pesa l’8% dell’import globale, e dagli Emirati Arabi Uniti. Ma la Cina si segnala anche per un’altra ragione, più sistemica: non è soltanto un’avida acquirente, ma anche una grande esportatrice. Ed è qui che il discorso si fa interessante.
In un un mondo ancora prepotentemente dominato dagli Usa, che negli ultimi cinque anni hanno conquistato il 33% del mercato delle esportazioni, mentre la Russia ha visto ridursi la sua quota al 23%, la Cina ha visto crescere il suo export di armi del 74% dal quinquennio 2007-11 a quello 2012-16. Sicché oggi è proprio la Cina ad aver conquistato il posto di terzo grande esportatore dopo Usa e Russia, con il 6% di quota di mercato, aggiungendo questo risultato al suo già nutrito medagliere. Un risultato che ha importanti ricadute geopolitiche. Vendere armi, così come anche vendere petrolio, non è – o almeno non soltanto – un affare economico. Si tratta di strumenti di potere, che cementano alleanze o dissensi.
Non è certo un caso, ad esempio, che un terzo dell’export cinese vada al Pakistan, che non è certo il miglior amico dell’India, e un altro quinto lo venda al Bangladesh, che pur poverissimo trova sempre il denaro per le armi, e poi al Myanmar. Così come non è certo un caso che la Cina veda crescere rapidamente le proprie esportazioni verso l’Africa, un paese col quale i cinesi stanno allacciando relazioni commerciali profonde e che, dal lato dell’export di armamenti, ormai vale il 22% del totale. Il Sipri ha accertato che la Cina ha venduto armi a 44 paesi, negli ultimi anni, alcuni dei quali ricadenti nell’orbita dell’Unione sovietica, e questo rischia di innervosire la Russia, che infatti ha perso quote di mercato. Anche su questo fronte, come su quello delle grandi rotte commerciali e la vendita di tecnologia nucleare, i rapporti fra le due potenze sono segnati dalla coincidenza di competizione e collaborazione con costanti sbilanciamente verso l’una o l’altra che rendono molto difficile capire quali saranno i loro sviluppi futuri.
Anche sulle armi, questa contraddizione è evidente. La Cina infatti, mentre concorre con la Russia per le esportazioni, importa dalla Russia il 57% delle sue armi. Il 16% arriva dall’Ucraina e il 15% dalla Francia. Quest’ultima appartiene al club ristrettissimo di paesi – appena cinque – che fanno da soli il 74% dell’export globale Abbiamo già detto del primato degli Usa, seguiti dalla Russia, quindi dalla Cina. La Francia precede di poco la Germania che chiude il quintetto e disegna un profilo geopolitico complesso, connotandosi il mercato delle armi per un’accesa concorrenza che non è semplicemente economica, ma soprattutto di influenza. Questo grafico offre una vista più ampia.

Il mestiere di fare affari con le armi, insomma, ha più a che fare con la politica estera che con la politica economica, anche se quest’ultima, certo, ha il suo peso. Basta ricordare l’entusiasmo che hanno scatenato in un mondo di produttori ancora saldamente in maggioranza statunitensi le dichiarazioni di Trump di voler aumentare la spesa militare.Ecco quali sono le dieci principali compagnie produttrici.

Come vedete c’è anche la nostra Finmeccanica, ma come si osserva dalla quota di profitti, è un nano che si accompagna con giganti, a cominciare da quelli statunitensi, che hanno visto crescere il loro export del 21% nell’ultimo quinquennio rispetto al precedente, con quasi la metà di queste esportazioni acquistate dal Medio Oriente. Ma non solo: gli Usa forniscono armi ad almeno 100 paesi, secondo il Sipri.
Questo può aiutarci anche a capire perché gli statunitensi guardino con un certo nervosismo all’epopea militare cinese che, sempre il Sipri, vede in crescita tale da poter a breve rivaleggiare, almeno sui mercati, con gli Usa e gli altri paesi esportatori occidentali. Non a caso l’amministrazione Trump ha già lanciato diversi segnali di attenzione. Il Dipartimento della Difesa Usa, ad esempio, ha fatto un ampio riferimento al crescente potere di influenza della Cina, al quale certo non è estraneo il notevole investimento in armamenti, nel suo ultimo National Defense strategy pubblicato a inizio d’anno. “La Cina sta sfruttando la modernizzazione militare, le operazioni di influenza e l’economia predatoria per mettere alle strette i paesi vicini e riordinare la regione indo-pacifica a suo vantaggio”, scrivono gli estensori. Questo il clima che sta maturando oltreoceano.
Noi europei stiamo nel mezzo di questa storica ricomposizione del potere mondiale. I nostri investimenti in armi sono diminuiti l’anno scorso, mentre alle proposte di un rilancio europeo che passi proprio dallo sviluppo della difesa comune fanno eco rinascenti nazionalismi che indeboliscono la prospettiva strategica continentale. Come tessere di un puzzle, gli stati europei rischiano di finire divorati dai due blocchi atlantico e russocinese. Ma a quanto pare non ci importa. Osserviamo con un certo distacco le zone di tensione lungo le quali il confronto fra il potere dominante degli Usa e quello emergente della Cina si accende e si spegne con allarmante frequenza, come un allarme silenzioso, pure quando le conseguenza possibili di tali conflitti a bassa intensità ci riguardano da vicino. Il caso del mare meridionale della Cina è un esempio tanto chiaro quanto poco conosciuto al di fuori del circuito degli specialisti, che per questo merita un approfondimento a parte.
(1/segue)
I debiti delle famiglie Usa superano il livello 2008
Gli appassionati delle ricorrenze osserveranno con un certo sconcerto la curva dei debiti delle famiglie Usa superare ampiamente il picco del terzo trimestre 2008, all’esplodere della crisi, quando avevano raggiunto i 12,68 trilioni di dollari, 2,69 dei quali erano debiti non collegati alle abitazioni a differenza del resto (9,99 trilioni). Crisi che ormai è stata dimenticata, a quanto pare, visto che al quarto trimestre 2017 il debito totale si collocava 13,15 trilioni di dollari, dopo un anno di crescita straordinaria.
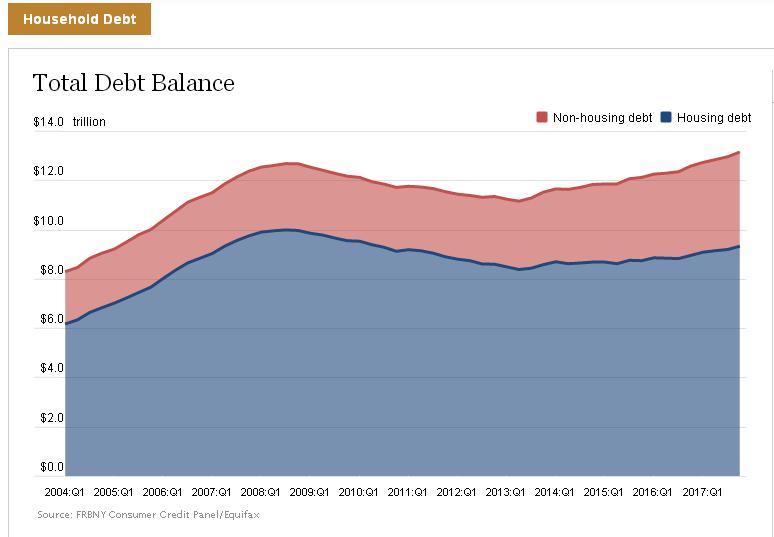
In sostanza, dal secondo trimestre 2013, quando il debito totale giunse al suo picco più basso, la crescita è stata a dir poco rigogliosa: in poco più di quattro anni il debito totale è cresciuto del 17,9%, connotandosi per una crescita relativa del debito non housing più elevata rispetto al passato.
Relativamente al quarto trimestre, si osserva una notevole aumento dei mutui immobiliari, dove si è concentrata la crescita del debito. Prosegue anche l’aumento delle obbligazioni collegate alle auto e ai prestiti agli studenti, dove circa l’11% del totale registra ritardi nei pagamenti superiori ai 90 giorni o addirittura default.
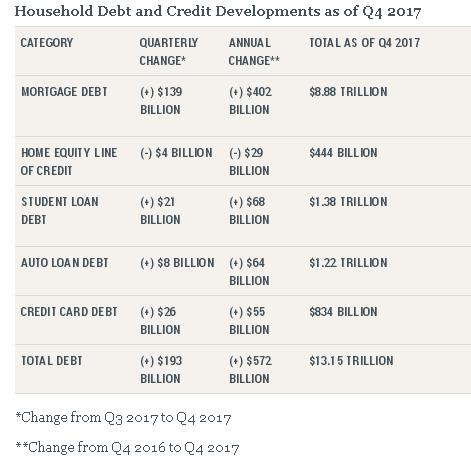
D’altronde proprio il debito degli studenti è una delle categoria non housing dove si è concentrato l’incredibile aumento dei debiti privati Usa.

Il concentrarsi di debiti così rilevanti (1,38 trilioni) sui più giovani potrebbe provocar loro parecchie difficoltà nel momento in cui si troveranno a dover affrontare la vita adulta. I debiti sulle spalle rendono più difficile pianificare il futuro. E forse Trump dovrebbe pensare a questo, più che ai dazi.
Cronicario: Fate l’amore, non il governo
Proverbio del 6 marzo I saggi si accontentano di poco
Numero del giorno: 17.000.000 Barili di petrolio prodotti negli Usa nel 2023
In pieno delirio lisergico, i nostri analisti politici, sempre più calati nel loro ruolo di osservatori di buchi neri, stanno provando a miscelare in tutti i modi possibili le sigle dei partiti pur di tirare fuori una qualche poltiglia governativa da servire agli elettori, che tanto comunque saranno scontenti, perché siamo scontenti per principio e chi dice il contrario dice una fesseria. Siamo arrivati al punto che sogniamo un salvatore della patria per poterlo prima adorare e subito dopo lapidare. Solo che invece di curarci coi farmaci, o almeno coi rimedi omeopatici, pensiamo di usare le urne.

Detto ciò, siccome esattamente come voi sono soggetto al rincoglionimento post-elettorale ho passato le ultime 24 ore ad ascoltare/leggere/discutere dei 5S che si dovrebbero alleare col Pd, ma anche con LeU oppure con la Lega senza FI, ma chissà se anche con Fratelli d’Italia, e peccato che Potere al popolo non ha preso seggi sennò era l’ideale visto che i 5S sono quelli del potere al popolo del web. Qualcuno ha disegnato come scenario probabile un’alleanza di pezzi del centrodestra con pezzi del centrosinistra e altri pezzetti dei 5S e trasformare questo spezzatino in un governo, col povero Mattarella a ruminare ‘sta minestra, visto che tutti si aspettano che faccia il miracolo di sposare l’acqua con l’olio, con rischio di saltare dalla finestra di nuove elezioni.

Poi a una cert’ora, proprio mentre qualcuno vagheggiava un monocolore a 5Stelle con l’appoggio esterno del PD, che intanto continuava a spaccarsi, ma anche della Lega e pure no, è arrivata l’Istat che ha pubblicato la sua nota mensile sull’economia: un raggio di sole nella nebbia del dopovoto.
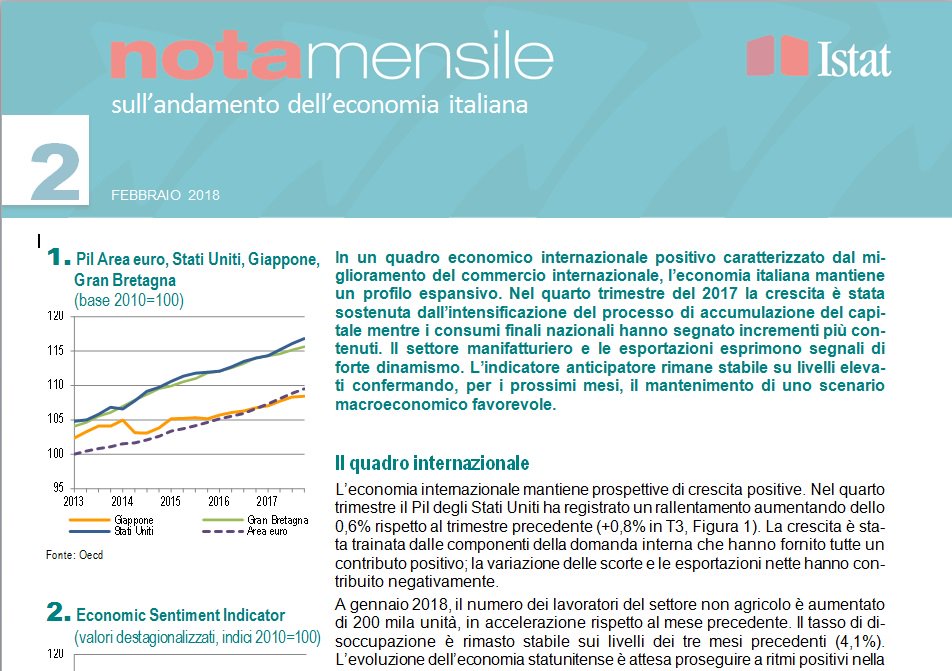
Eccole, proprio nelle prime righe, le paroline magiche, che hanno acceso dentro di me la luce della speranza e finalmente dissipato il rammarico della confusione post elettorale: “Per i prossimi mesi si conferma uno scenario espansivo”. Boom. E il caso vuole che mentre leggo queste parole profetiche, trovi quest’altra perla in uno studio.
In perfetta coerenza col costume nazionale, ci salva l’eredità. Quella statistica intendo, almeno per quest’anno. E siccome partiamo da un +0,5 di Pil, a occhio e croce, e c’è pure un profilo espansivo la cosa migliore che possano fare, i fortunatissimi eletti di Camera e Senato, è assolutamente nulla. Lasciate che l’Italia superi il Belgio che qualche anno fa rimase senza governo per più di 500 giorni mentre l’economia macinava buone notizie. O almeno provi ad imitare l’Olanda, che ci ha messo un po’ più di 200 giorni prima di averne uno, mentre il pil galoppava, esattamente come la Spagna, dove dopo un anno senza ministri è finita con un governo di minoranza, anche se il mio sogno proibito è la Germania che ha votato a settembre e forse il governo arriverà dopo Pasqua, mentre il paese chiudeva il 2017 con il pil al suo massimo e in surplus fiscale per oltre 36 miliardi.

Insomma, nel mio viaggio al termine delle elezioni sono arrivato a una decisione: rivolgere un appello ai 945 fortunatissimi che per i prossimi cinque anni non avranno il problema di lavorare, venendo peraltro remunerati in maniera signorile (capite l’invidia): “Cari deputati e senatori, non abbiate fretta. Prendetevi tutto il tempo che vi serve per conoscervi, iniziare a volervi bene, scambiarvi opinioni e punti di vista su ciò che serve al paese senza neanche provare a realizzarlo. Abbiamo sperimentato sulla nostra pelle che un governo è capace di fare danni straordinari. Fatelo per noi, ma soprattutto per voi stessi, che poi una volta che il governo è fatto vi tocca giocare a maggioranza e opposizione, prendervi gli insulti dei cittadini e recitare a soggetto davanti alla stampa. Una prospettiva che spaventerebbe chiunque. Ora che siete eletti riposatevi. Fate l’amore, non il governo. Noi ce la caviamo benissimo senza.
A domani.
La Germania ha un surplus pubblico più alto del nostro deficit
La Germania è riuscita a chiudere il 2017 con un surplus di bilancio record, persino più elevato del nostro deficit pubblico. Si tratta del risultato migliore della sua storia post unificazione: 36,6 miliardi di attivo, l’1,1% del Pil. Ciò è stato ottenuto riuscendo nel frattempo a concedere generosi aumenti degli stipendi pubblici (+4,2%) e dei trasferimenti sociali (+4%), con particolare riferimento a quelli per i bambini. E’ facile essere generosi quando hai i soldi.
Può sembrare inelegante accennare ai successi fiscali di un paese lontano dovendo fare sempre i conti con i deficit nostrani. E tuttavia vale la pena riportare questi dati perché mostrano come conti pubblici in salute siano un buon viatico per una società.
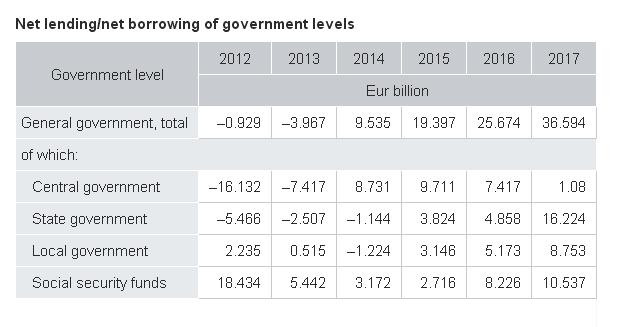
Il surplus è stato ottenuto malgrado maggiori spese cui ha dovuto far fronte il governo federale, fra le quali spiccano i 7,3 miliardi che ha dovuto restituire alle imprese dopo che la corte Costituzionale tedesca ha giudicato illegittima la tassa sui combustibili nucleari. Senza questa decisione l’attivo di bilancio avrebbe superato di molto i 40 miliardi.
Altro dettaglio non trascurabile, il surplus finanziario non è stato fatto solo dal governo federale, ma anche dai governi statali e da quelli locali. E’ tutto il perimetro dello stato che, ormai da anni, sta suonando lo stesso spartito di un consolidamento che adesso inizia a restituire risorse alla collettività. Il fatto che il 2017 sia stato insieme l’anno del surplus fiscale record e della crescita altrettanto record del 2,9% è una coincidenza troppo suggestiva per essere ignorata.
A questa specie di miracolo hanno concorso ovviamente anche i risparmi sul pagamento degli interessi sul debito, scesi del 6,4% rispetto al 2016, che in parte sono stati erosi dai minori dividendi incassati dalla Bundesbank, i cui profitti sono molto diminuiti. Alla crescita degli incassi ha contribuito anche l’aumento degli incassi da tassazione su reddito e patrimonio, cresciuti del 6,4%. Sicché il totale degli incassi pubblici, pari a 1.476 miliardi di euro, è stato in eccesso di circa 37 miliardi rispetto ai 1.438 miliardi di spese pubbliche.
La buona performance del mercato del lavoro, infine, ha fatto sentire i suoi effetti non solo incrementando gli incassi da tassazione sui redditi, ma anche quello contributivo, con al conseguenza che anche i fondi della social security hanno generato un surplus di oltre 10 miliardi. Insomma, la Germania è uno dei pochi paesi dell’eurozona ad avere un notevole spazio fiscale per manovre espansive. Una dotazione non da poco che sicuramente faciliterà l’operato del governo a venire. Anche trovare gli accordi sulle cose da fare è più facile quando ci sono i soldi. Al contrario la scarsità di risorse favorisce la litigiosità. E noi lo sappiamo bene.

