Cronicario: E tutti vissero felici e Conte..nti

Proverbio del 1 giugno Lavora quando sorge il sole, riposa al tramonto

Numero del giorno: -5,5 Calo % pil italiano dal III Q 2008

Quant’è bello il governo verdolino, mi dico oggi che la borsa cresce del duessei e lo spread torna ramengo da dov’era venuto, più o meno dalle parti di chissà. Finalmente respiro un senso di ritrovata concordia che dev’esser merito del governo X, quello del pareggio, che messo d’accordo gli italien, sostenitori del governo 1, e gli spreadator, tifosi del governo 2, che si sono dovuti accontentare delle pregevoli allocuzioni del premier che ci sarebbe potuto essere ma che non ci sarà più che insieme al trolley tanto celebrato dai palazzinari dell’informazione si è fatto vedere al festival dell’economia di Trento per allietare i suoi numerosi sostenitori.

Sicché mentre il migliore dei governi impossibili rassicurava tutti noi, regalandoci finalmente un week end pacifico fra i baci e gli abbracci del Gatto e la Volpe col Mangiafuoco sul Colle, il premier che ci sarà più ci regalava alcune perle che avrebbero potuto essere il programma del governo che non ci sarà ma che avrebbe potuto esserci, e perciò è meglio ricordarle, queste perle, perché prima o poi le ritroveremo fra le glosse del mitico contratto del nuovo governo, ma sotto mentite spoglie. E vediamo se sbaglio.

Cominciamo dalle buone nuove: “Partire con un governo tecnico che avrebbe portato alle elezioni, con lo spread molto elevato, senza una maggioranza parlamentare sarebbe stato molto difficile, mentre adesso questa estate sarà un po’ più tranquilla”.

Già il fatto di aver salvato le sacre ferie degli italiani è motivo sufficiente per amare questo governo. Ma poi c’è quello che poteva succedere col governo 2. Il premier che non c’è più definisce “un errore” la pace fiscale vergata nel contratto degli italieni, che non è altro che “un condono e peraltro molto generoso”, un errore l’uscita dall’euro dell’Italia, proprio come la flat tax, e suggerisce persino di innalzare la tasse di successione, considerando che “non possiamo spendere di più”. Il quasi premier infatti avrebbe puntato sulla riduzione del deficit. Quanto allo spread, “il problema sarà fra un anno o due”, non appena l’economia dovesse mettersi male. Ma per allora chissà, il governo verdellino potrebbe aver cambiato colore.

C’è pure una nota politica rilevante, quando Mr Spending Review dice che l’unica spesa che non si deve tagliare è quella per la scuola pubblica perché l’Italia ha bisogno di capitale umano.

Ma soprattutto la notizia più rilevante: “Le prossime elezioni ci saranno penso fra cinque anni, quindi c’è tempo per pensarci. Ho sempre pensato che per fare il politico vero e proprio ci vuole stomaco più forte del mio”.

Sicché il governo verdolino ce lo terremo cinque anni, e per fortuna. Avremo tutto il tempo di farcelo piacere. Pinocchio in versione 2018 è finita col lieto fine delle favole. E tutti vissero felici e Conte..nti.

A lunedì.

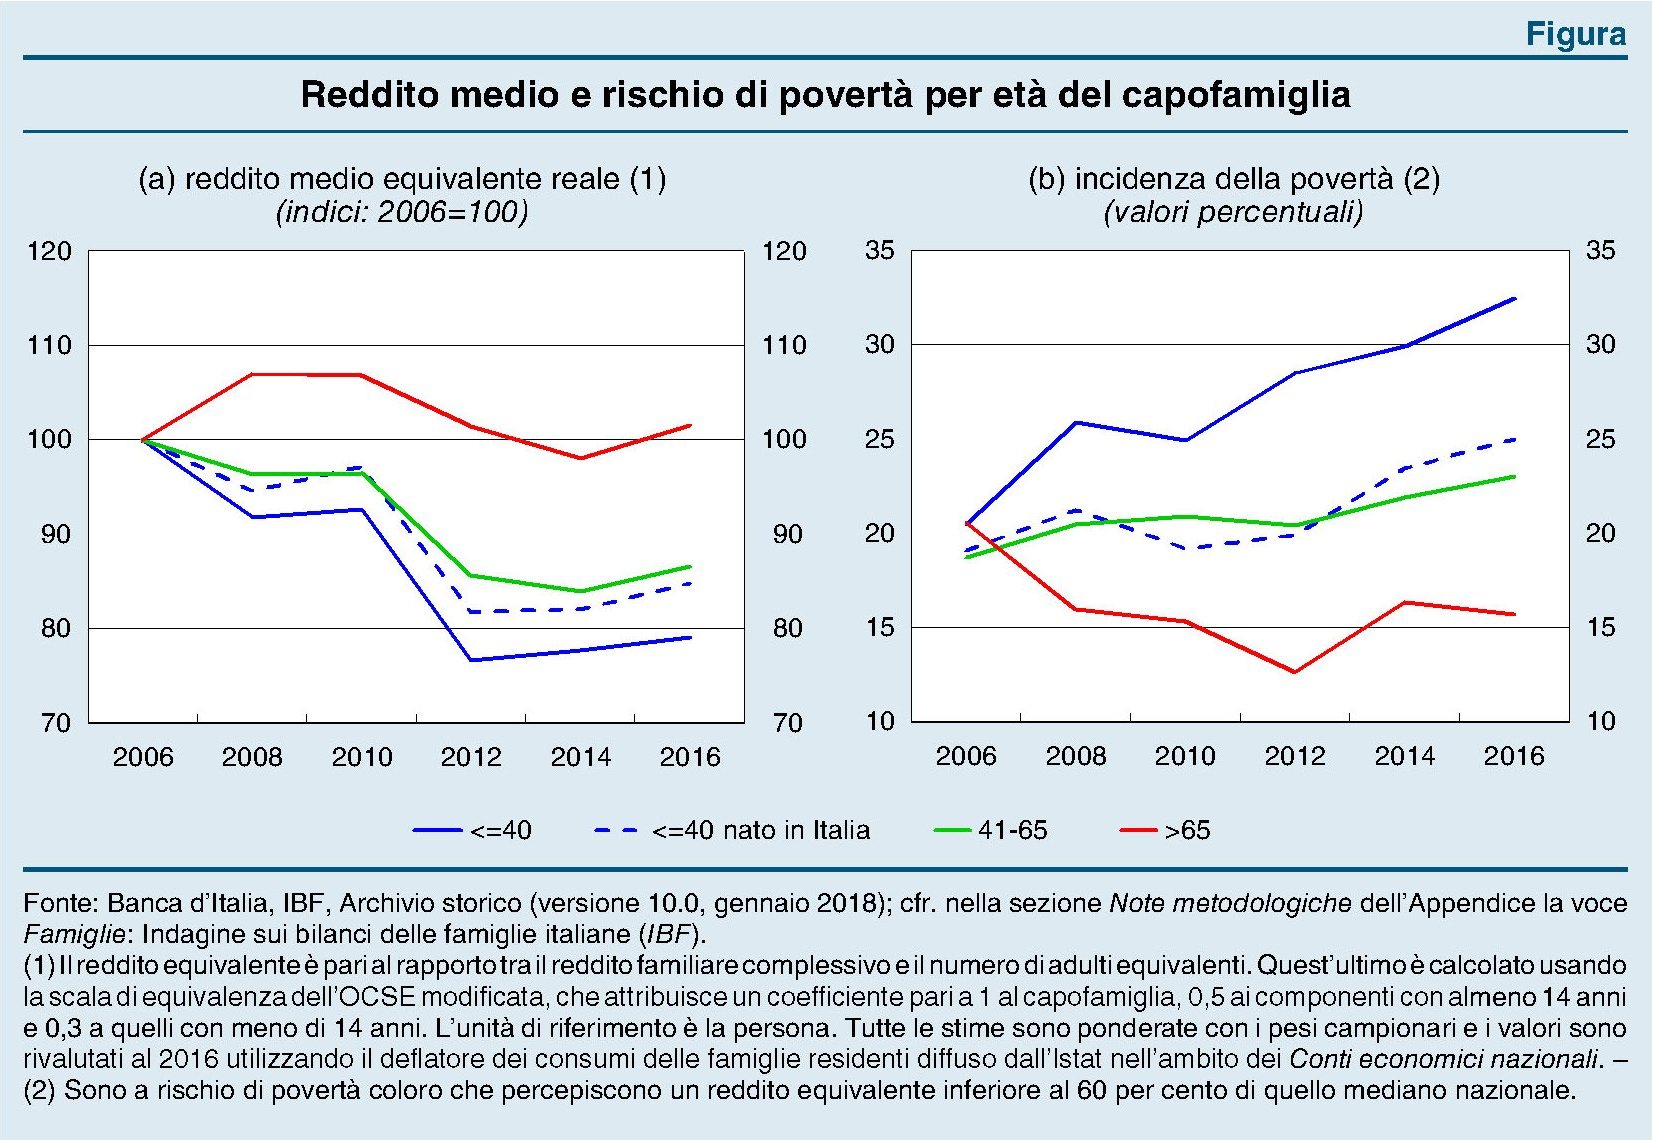
Cartolina: L’invecchiamento del reddito italiano

Chi parla di guerra generazionale, osservando la grande disparità dei redditi fra vecchi e giovani italiani specie all’indomani della crisi, trascura di sottolineare che nei dieci anni trascorsi dal 2008 non è semplicemente aumentato il reddito equivalente dei ultra65enni. La notizia è che sono aumenti gli ultra65enni. La guerra, se così vogliamo chiamarla, l’hanno vinta da un pezzo. I giovani sono sempre meno e per giunta vengono puniti da una congiuntura economica che ormai si orienta verso i bisogni degli anziani, che sono sempre più. Questa maggioranza relativa ha un potente effetto di attrazione gravitazionale, orientando l’offerta politica e il dibattito pubblico. Ai giovani viene riservata l’attenzione distratta di qualche titolo di giornale ogni volta che la statistica fotografa la loro povertà. E poi via a parlare di pensioni. L’invecchiamento della popolazione genera quello dello spirito. Si cerca sempre meno l’avventura e si preferisce la stabilità. Gli slanci spericolati del cuore cedono alla seduzione del riposo. L’economia invecchia con la popolazione. E perciò anche il reddito.  

Cronicario: Uno, due, tre prova. A governare

Proverbio del 31 maggio Troppa oppressione può produrre un’esplosione

Numero del giorno 7.000.000 Morti per sigarette ogni anno secondo l’Oms

Vabbé è troppo persino per il vostro Cronicario qui, che pure non arretra mai davanti al cazzeggio. Ma quando il cazzeggio diventa la cifra della politica, che dovrebbe essere una cosa seria, allora l’unica cosa che rimane da fare è diventare seri. E dirlo con tutta la serietà possibile. Finalmente è stato delineato il perfetto identik del premier del nuovo governo.

Non vi sarà sfuggito che si procede a tentativi vero? Prima i due incarichi da esploratori, vabbé ci stanno. Poi il Gatto e la Volpe, con loro contratto, che impongono il loro Pinocchio a Mangiafuoco, scatenando l’epico scontro Italien vs Spreadator nel nome dell’eretico Savona-rola, in fretta bruciato sull’altare della stabilità, che uno se ne frega finché i bot semestrali non finiscono venduti all’1,2% e il rendimento del Btp biennale superare quello del decennale, che se non sapete che significa vuol dire che vivete meglio di me.

Dopo che il Gatto e la Volpe sdegnosamente rifiutano il Verbo costituzionale, arriva l’incarico a Mr Perfetto, buttato nella mischia del panico da spread, sperando con ciò di spingere i responsabili che a parole popolano questo paese a fare un governo balneare. Invece tutti pensano ai casi propri e così l’uomo del Colle rimane col cerino di un incarico che diventa un’incaricatura.

La situazione si sospende in un limbo nebuloso, che dura ormai da due giorni, durante i quali la notizia più divertente – e per giunta seria – è il ritorno del Gatto e la Volpe che minacciano di tornare al contratto ma senza Savona-rola all’economia, che è troppo eretico.

Il duo potrebbe diventare un trio con l’aggiunta di una Sorella d’Italia, coi suoi Fratelli Bandiera, che completerebbe il meraviglioso circo che ha fatto strame dei nostri Btp e dei guadagni azionari del 2018 nel nome di una concezione confusa dell’interesse nazionale. E tutto questo per riportarci a una settimana fa, da dove eravamo partiti, dopo quasi tre mesi di cazzeggio post elettorale.

Intanto fa notizia chi smentisce di parteciparci a questo governo. Una volta si faceva la fila per uscire fra i papabili ministeriali, ora manco se li paghi, i nostri notabili. Figuratevi fare il premier. E tuttavia i palazzinari dell’informazione confermano che il momento è prossimo. Al terzo tentativo, come con le macchine ingolfate. Forse.

E allora via. Uno, due, tre prova. A governare.

A domani


Le banche cinesi diventano più sistemiche di quelle europee

Fra le tante eredità della Grande Crisi Finanziaria con le quale dovremo fare i conti, a parte l’incredibile crescita del debito globale e i bilanci gonfiati delle banche centrali, c’è quella altrettanto difficile da gestire che deriva da una notevolissima penetrazione delle economie emergenti nella ragnatela del sistema finanziario. Gli operatori di questi paesi, bancari e non, hanno infittito le loro relazioni finanziarie con i paesi avanzati. Un elemento che svolge egregiamente il ruolo di cartina tornasole è l’ammontare di debito denominato in dollari emesso da non residenti negli Usa, che ormai ha superato gli 11 trilioni di dollari, almeno tre dei quali sono stati emessi da paesi emergenti. Si tratta di un debito che, di conseguenza, è particolarmente esposto ai capricci del dollaro. La crisi valutaria vissuta di recente dalla Turchia, che cumula disavanzi correnti da anni e molto debito estero in moneta Usa, annovera fra le sue ragioni anche la forza del dollaro.

L’approfondirsi delle relazioni finanziarie fra paesi emergenti e paesi avanzati diventa oggetto di particolare interesse nel momento in cui arriva a un livello tale poter generare minacce alla stabilità finanziaria globale. Per questo di recente la Bce di recente ha giudicato opportuno dedicare un approfondimento alla questione nel suo ultimo rapporto sulla stabilità finanziaria, concentrando però l’attenzione sul campione di queste economie emergenti, ossia la Cina, che per dimensioni e capacità di influenza è assurta a un ruolo di potenza finanziaria sistemica. Ossia pericolosa.

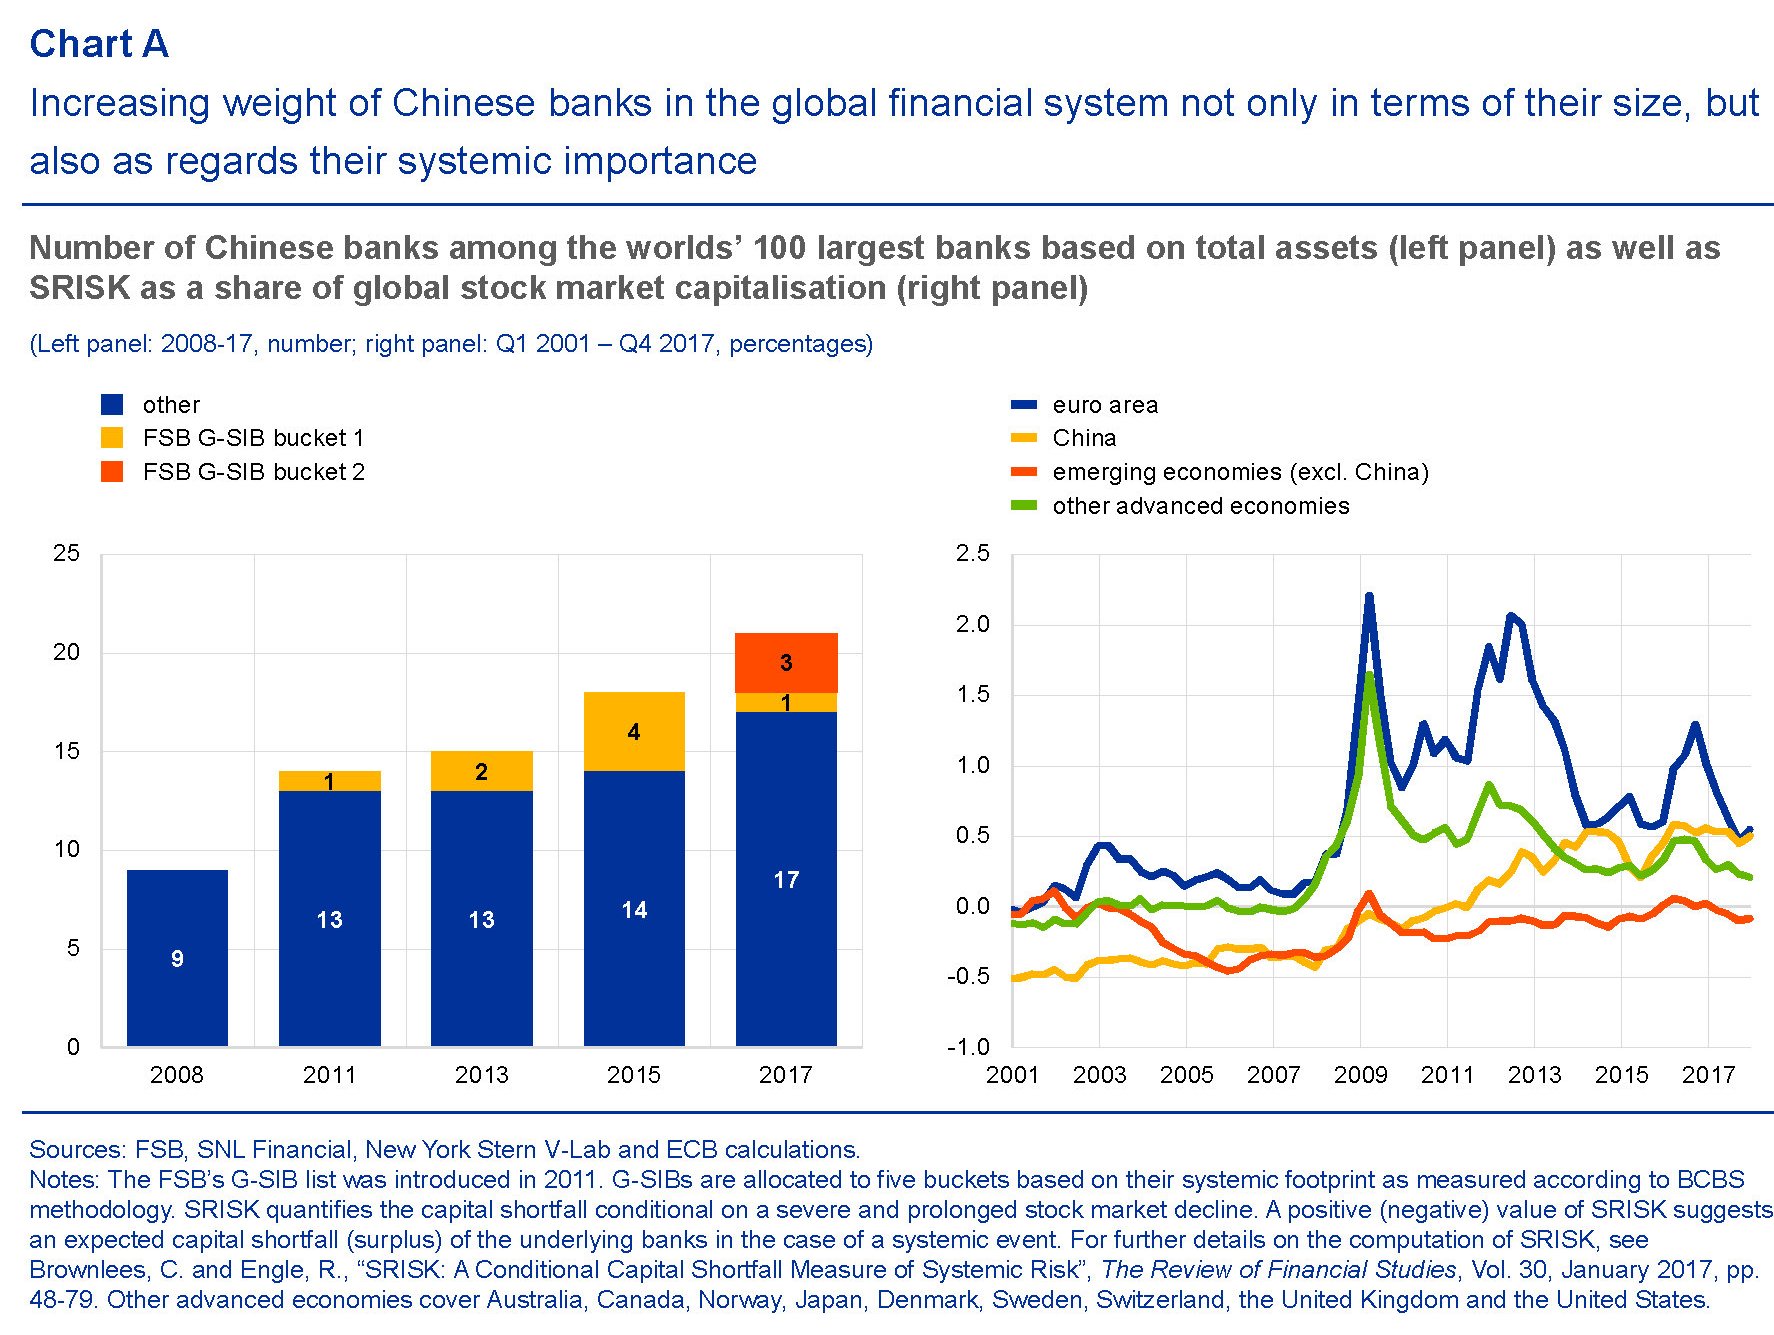
Il sistema bancario cinese (e il sistema bancario cosiddetto “ombra” non fa eccezione) “ha accresciuto il suo peso e la sua rilevanza sistemica fin dal 2008”. Le ragioni sono note. Il governo ha voluto imprimere all’economia, sotto shock dopo il crollo degli scambi internazionali provocato alla crisi, uno stimolo fiscale le cui conseguenze sono ancora visibili sulle contabilità pubbliche e private cinesi. Le banche, ad esempio, hanno visto crescere i propri asset (ai quali è bene ricordare corrispondono debiti dall’altra parte del bilancio) dal 205 al 305% del pil cinese nello spazio scarso di un decennio. A ciò ha corrisposto un aumento della capitalizzazione delle banche sui mercati finanziari cinesi, arrivata nello stesso arco di tempo dal 13 al 20%.

Questa corsa alla crescita, chiamiamola così, ha provocato un aumento di stazza di molte banche cinesi che sono divenute sempre più numerose nella classifica delle 100 banche più grandi al mondo, nonché sempre più presente nei board delle banche sistematicamente più rilevanti.

Il grafico sulla sinistra mostra che fra le prime 100 banche per capitalizzazione, 17 sono cinesi e altre quattro hanno influenze in banche sistemiche. Ma soprattutto rileva, sulla destra, che il rischio sistemico di queste banche è cresciuto al punto da superare quelle europee. L’indicatore SRISK per le banche cinesi, infatti, che misura il contributo di una banca alla sottocapitalizzazione del sistema bancario complessivo in caso di stress, è cresciuto senza sosta proprio a partire dal 2008, indicando un ruolo crescente del sistema bancario cinese in quello globale. “Le banche cinesi sono diventate più interconnesse con il resto del mondo, direttamente o indirettamente, tramite il canale commerciale e quello finanziario”. Se ancora la chiusura del conto capitale cinese rende alla banche di questo paese difficoltoso effettuare transazioni di portafoglio a livello internazionale (azioni e obbligazioni), è stato loro reso più agevole fare prestiti e investimenti, i cui effetti ormai sono molto visibili, specie nella regione asiatica.

Se guardiamo nell’eurozona, l’esposizione diretta delle banche europee verso le colleghe cinesi rimane ancora contenuta, all’incirca all’1% del totale degli asset, “nonostante sia aumentata considerevolmente negli ultimi anni sia in termini assoluti sia rispetto al totale attivo”. Questa esposizione è concentrata in Francia e Germania. Preoccupa di più la Bce la cosiddetta esposizione indiretta. Quando nel 2015 le borse cinesi entrarono in fibrillazione, anche i mercati europei ne subirono le conseguenze. I danni cinesi si trasmisero indirettamente all’Europa. L’influenza cinese, insomma, “potrebbe aver aumentato le implicazioni di stabilità finanziaria per le banche dell’area dell’euro”. E questa infuenza sembra destinata ad approfondirsi mano a mano che la Cina entrerà con sempre maggiore decisione nel sistema finanziario globale. L’elefante cinese nella delicata cristalleria della finanza europea e made in Usa non passerà certo inosservato.

Cronicario: Governo uno, governo due, governo X

Proverbio del 30 maggio Il bruco la chiama fine del mondo, il mondo farfalla

Numero del giorno: 51,6 Percentuale pensioni di anzianità sul totale liquidato

Lo vedete che avevo ragione a invitare i nostri eroi della politica a non avere fretta a fare il governo? Appena è uscita l’ipotesi del governo uno, quello degli italieni, i mercati hanno iniziato a riscaldare lo spread. Poi è arrivato il governo due, quello degli spreadator, e abbiamo pagato il bot semestrale all’1,2% in asta. Poi viene fuori che neanche questo governo vedrà mai la luce e che arriverà invece il governo X, il governo che ha quel pizzico di fascino in più che serve a conquistare la fiducia.

E chi sarà mai questo mister X capace di salvare capre, cavoli e la pace nel mondo visto che il caso Italia è finito pure al G7 canadese?

Vabbé, non esageriamo. Al massimo a noi ci capita mister X.

In attesa che arrivi il governo che siglerà il pareggio della partita fra italien e spreadator, quello del gentile Gentiloni minaccia di essere il primo governo della repubblica a durare per tre legislature, come notava qualcuno ieri molto argutamente, e questo ci riporta all’invito che vostro Cronicario aveva rivolto ai cervelloni in tempi non sospetti.

Anche perché oggi in asta abbiamo venduto il decennale al 3%, più o meno il doppio di aprile e il quinquennale al 2,32, quasi quattro volte. Quindi più parlate più ci costate. Il silenzio è d’oro. Il vostro è denominato in euro.

A domani.


I consigli del Maître: L’occupazione precaria nell’EZ e il rischio Iran per l’Italia

Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.

Come va l’occupazione in Italia? Gli ultimi dati diffusi dall’Osservatorio sul Precariato Inps confermano l’andamento stabile della nostra occupazione, che non cresce a ritmi giapponesi, ma comunque ha imboccato un trend di miglioramento, seppure con caratteristiche peculiari, fra le quali spicca la grande quantità di lavoro a tempo determinato.

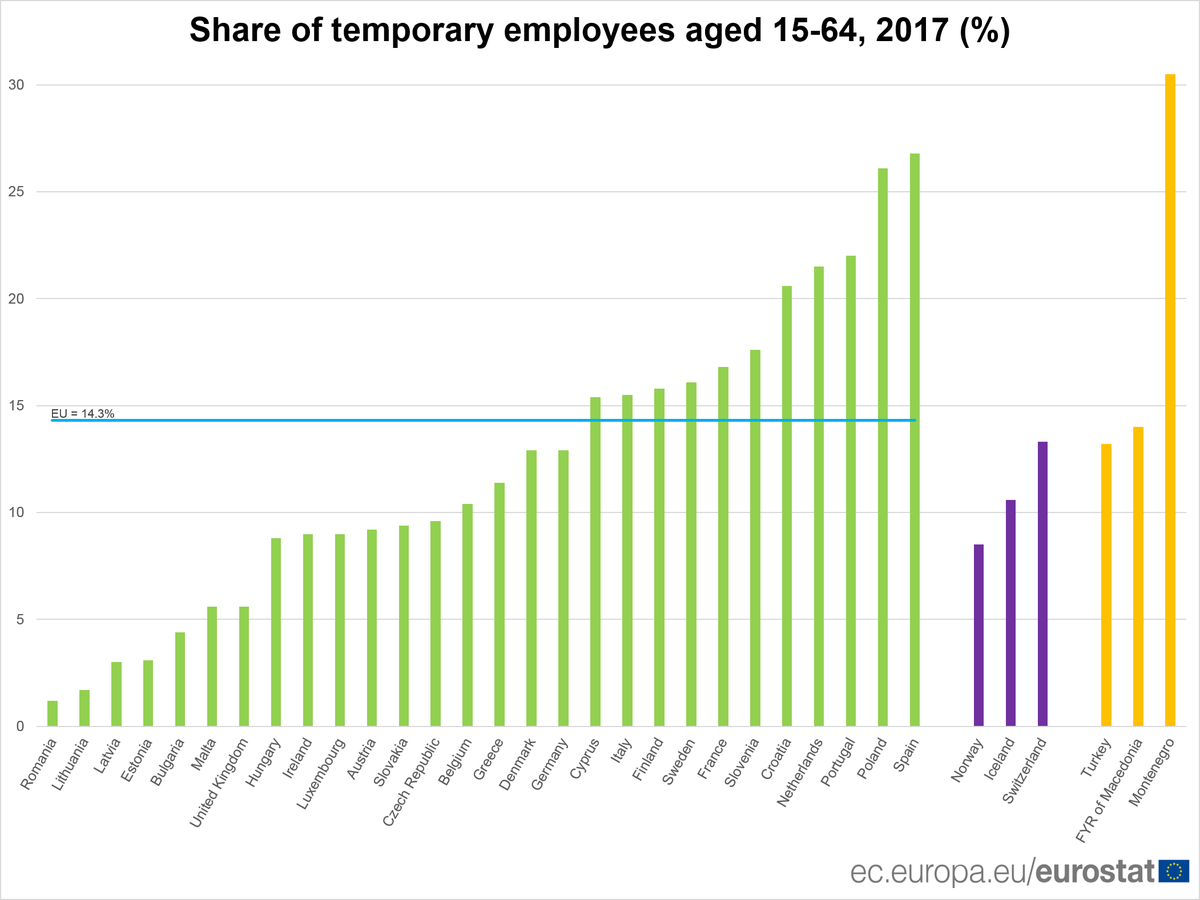
Si tratta di un tendenza peraltro molto comune. Se guardiamo ai dati Eurostat osserviamo in effetti che l’Italia ha una quota di lavoratori temporanei solo leggermente superiore alla media, che è al 14,3%.

Il precariato è molto più che un fenomeno italiano. E’ quanto meno europeo. O più probabilmente globale, conseguenza di decenni di politiche economiche che oggi chiedono il conto e che si manifestano con l’esplosione del populismo e dei redditi di cittadinanza. Con un’avvertenza: i lavori precari sono un fenomeno assai più diffuso fra i giovani che fra i più adulti. Quindi è in queste classi di età assai più che in altre che si annida l’insoddisfazione che genera le spinte populiste. Da ciò ne deriva che questi spinte sono destinate a durare.

Noi e l’Iran. Pochi giorni fa la cancelliera Merkel si è recata in visita in Cina a discutere fra le altre cose con il suo omologo dell’atteggiamento da tenere sul dossier dell’accordo nucleare italiano, dopo la decisione Usa di ritirarsene. La Merkel ha detto con chiarezza che la Germania (ma anche la Cina) preferisce un accordo anche se imperfetto a nessun accordo. Una dichiarazione di buon senso che fa molto bene anche al nostro paese, che con l’Iran ha una lunga storia di rapporti commerciali, e dovrebbe far capire che una voce europea autorevole, anche se tedesca, può essere capace di difendere anche i nostri interessi oltre i propri. Una collaborazione imperfetta, insomma, è sempre meglio di nessuna collaborazione. Per dare un’idea di quanto profonde siano le relazioni fra noi e l’Iran è interessante osservare questa infografica prodotta dall’ISPI.

Il grafico mostra che l’Italia ha un interscambio commerciale notevolissimo con la repubblica islamica, ma non c’è solo questo.

L’Italia è il secondo partner europeo per importazioni dall’Iran, con 1,7 miliardi di beni italiano esportati in Iran. Il primo è la Germania, con 2,9 miliardi di esportazioni. Un primato, quello tedesco, che prosegue da tempo e che spiega bene le dichiarazioni della Merkel. Ma l’Italia ha un altro primato, nei confronti di Teheran, quello di primo partner commerciale, ossia del valore di import ed export sommati insieme. Gli scambi fra i due paesi valgono il 24,3% del totale degli scambi fra Ue e Iran. Non c’ solo questo. Nel gennaio 2016, subito dopo l’entrata in vigore dell’accordo, Italia e Iran avevano firmato Memorandum of Understanding (MoU) per un totale stimato di circa 20 miliardi di euro. Tra i grandi gruppi coinvolti, Pessina, Saipem, Danieli, Fincantieri, Gavio Group, COET, Vitali, SEA. Enel, Belleli, Stefano Boeri architetti, Itway, Italtel, Marcegaglia, Fata Spa, IMQ, e ancora il Sistema Moda Italia. Altri accordi sono seguiti nei mesi successivi, come quello da 1,2 miliardi di euro tra Ferrovie dello stato e le ferrovie iraniane per la costruzione della linea ad alta velocità tra Qom e Arak, o quello tra Ansaldo e sussidiarie della National Iranian Oil Company per lo sviluppo del giacimento di gas naturale South Pars. Altri accordi sono seguiti a questo. L’Ispi stima che siano a rischio attorno ai 30 miliardi di euro, composti dai quasi 2 miliardi di export e dai 27 miliardi di investimenti attesi. Quindi chi fa male all’Iran fa male innanzitutto a noi italiani.

I Grandi Debitori al potere. Il Fmi ha costruito un nuovo strumento, il Global Debt Database, che ci consente di ricostruire l’andamento dei debiti, privati e pubblici, di 190 paesi risalendo fino al 1950. Una visione lunga che ci consente di ricavare alcune interessanti osservazioni. La prima è che il debito totale non è mai stato così alto in tempo di pace, parliamo di 164 trilioni pari al 225% del pil mondiale. La seconda è che i paesi più indebitati sono quelli che si contendono l’egemonia.

I debiti, oltre a poterli fare, bisogna pure permettersi di poterli sostenere. E sarà un caso, ma il vero potere oggi è in mano ai paesi più indebitati.

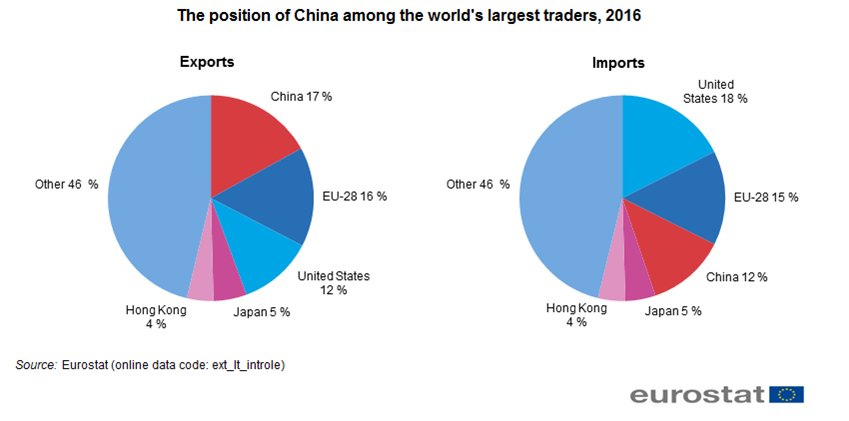
Un’occhiata al commercio internazionale. Eurostat ha pubblicato due grafici che letti insieme ci consentono di ricavare alcune informazioni molto utili sul commercio internazionale che spiegano anche molte delle tensioni per lo più alimentate dagli Stati Uniti. Cominciamo dalla posizione della Cina, che rimane la prima grande economia esportatrice mentre gli Usa sono i primi importatori.

Il secondo grafico ci illustra anche l’importanza della Cina nel commercio europeo.

La Cina è il primo esportatore in Europa, gli Usa sono il primo importatore. E se guardiamo al caso delle automobili, adesso al centro delle nuove minacce di Trump, scopriamo un’altra cosa: il 53% delle importazioni di auto dalla Cina arriva dall’UE. Solo la Germania, con 12,7 miliardi vale quasi quanto tutti gli Usa, con 12,8. Il nervosismo di Trump si capisce meglio se si parte da queste cifre.

Cronicario: E il naufragar m’è dolce in questo mare (di Btp)

Proverbio del 29 maggio Se vuoi arrivare primo, corri da solo. Se vuoi camminare lontano, cammina insieme 

Numero del giorno: 113,7 Indice fiducia consumatori Istat a maggio, in calo da 116,9

A un certo punto il Bot semestrale, che fino a un mese fa si comprava a tassi negativi, viene venduto in asta all’1,2% di rendimento. Centosessanta punti base in più in trenta giorni. Poco prima avevo visto il rendimento del biennale superare quello del decennale, a manifestare la convinzione degli investitori che il breve termine sia più rischioso del lungo. E in effetti là fuori fischia il vento e soffia la bufera, con toni tonitruanti che nemmeno nel ’48. Altrove, nel luogo senza tempo di un salone pieno di stucchi e arazzi a via Nazionale, mentre legioni di risparmiatori sperimentano il panico, il governatore di Bankitalia recita compassato le sue tradizionali considerazioni finali, titolo che suona particolarmente sinistro in questa mattina di tregenda.

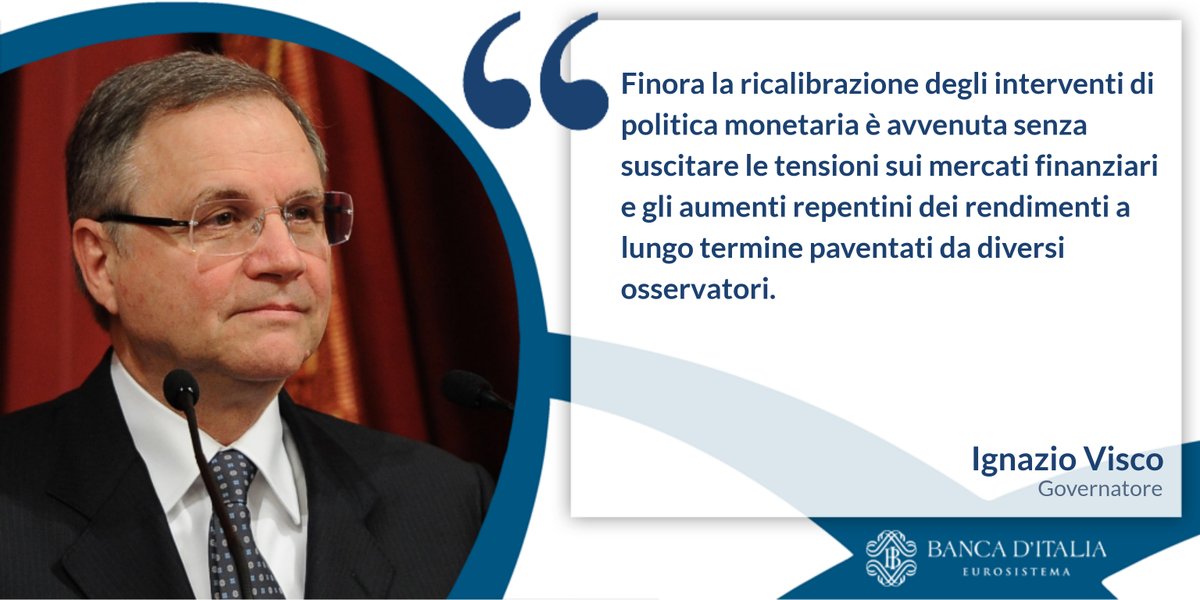
in questa scena da fine del mondo la voce di Visco suona insieme rassicurante e grottesca quando dice che

senza dimenticare di ricordare che

La borsa di Milano intanto arriva a cedere il 3%, avendo già azzerato ieri i guadagni da gennaio. Mi consola poco ascoltare il nostro impavido governatore che ricorda come “preservare la fiducia di famiglie, imprese e investitori è condizione necessaria per il proseguimento della crescita dell’economia. È cruciale che le condizioni sui mercati finanziari si mantengano favorevoli”.

Arrivando persino, il buonuomo (Visco) a sottolineare che “la crisi ha accentuato il disagio sociale”. E mica solo quello sociale.

La diretta dal sito di Bankitalia mi regala panoramiche meravigliose sull’uditorio, in grisaglia blu finanziario, facce tirate e teste bianche. Un ex governatore una volta famoso in prima fila, bello abbronzato, discute serioso con un altro ex pezzo grosso dell’istituto che fu anche premier. Roba da far scatenare i twittatori molesti di questi giorni da guerra civile, se vedessero questi presunti poteri forti far la cerimonia nel giorno peggiore dei nostri Btp da più di un lustro. E vorrei dire a questi bravehearth da tastiera: comprateveli voi i nostri Btp, se avete coraggio. Visco alza il tono di voce dicendo a labbra serrate che “non sono le regole europee il nostro vincolo ma la logica economica”, ma il monito del governatore mi suona remoto. I misteriosi meccanismi della mente lo hanno sostituito con le parole del Poeta che emergono dall’abisso delle mie memorie da liceale.

Sempre caro mi fu quest’ermo colle,
E questa siepe, che da tanta parte
Dell’ultimo orizzonte il guardo esclude.

Alla fine del canto, dimenticato Visco, lo spread e gli italieni, scopro anch’io quanto sia dolce naufragare in questo mare. Solo che il mio è pieno di Btp.

A domani.

La lunga marcia del debito che ha arricchito il mondo

Ci sono due modi per raccontare la lunga epopea economica iniziata nel secondo dopoguerra che ha condotto il mondo a sottoscrivere 164 trilioni di debiti, fra settore privato e settore pubblico, equivalenti all’incirca al 225% del pil globale. Si potrebbe rappresentare questa crescita inusitata, mai registrata in tempi di pace, come la deriva naturale di società sempre più complesse e quindi costose, per i diritti che richiedono e la voracità consumistica che esprimono. Oppure si potrebbe guardare l’altro lato della medaglia: è vero che mai il mondo è stato tanto indebitato in tempo di pace perché mai, al tempo stesso, gli abitanti del mondo sono stati tanto ricchi.

I 164 trilioni di debiti, infatti, corrispondono ad altrettanti crediti e sono la manifestazione più eclatante di come la ricchezza sia diffusa ormai capillarmente, seppure nelle indubitabili differenze distributive, in gran parte del mondo. Non solo l’Occidente, quindi, che di sicuro è stato l’apripista di un modello economico basato sul benessere diffuso, ma anche i paesi cosiddetti emergenti, che lentamente, già dagli anni ’70 e sempre più con l’inizio del nuovo secolo – si pensi ai paesi dei gruppo dei Bric – hanno iniziato a partecipare al banchetto dell’economia trainata dai debiti che oggi celebra la sua epifania.

Questa sensazione viene ampiamente confermata scorrendo il paper del Fmi che illustra il nuovo Global Debt Database costruito dal Fondo che raccoglie la storia dei debiti mondiali per 190 paesi a partire dal 1950. Una buona approssimazione, seppure economicistica, della storia che abbiamo alle spalle e che merita di essere ben conosciuta, e quindi illustrata, perché non racconta solo del nostro passato, ma soprattutto del nostro presente e molto probabilmente anche del futuro che ci aspetta. “La prima osservazione – scrive il Fmi – è che quasi dieci anni dopo il collasso di Lehman Brothers il debito globale (164 trilioni di dollari, ndr) ha raggiunto nuovi livelli record”.

Il Fmi trova del tutto naturale che “le economie più ricche siano le più indebitate”, con ciò confermando lo squisito paradosso in virtù del quale siamo costretti a convivere con economie fortemente stressate dai debiti per riuscire ad assicurare alle società che li sottoscrivono la ricchezza che desiderano. Per dirla in altro modo, la volontà di potenza degli stati trova nella loro capacità di far debito, ma senza soccombervi, la cartina tornasole della loro potenza effettiva. E basta vedere chi siano i paesi più indebitati per avere contezza di questa evidenza.

Evidenza che diventa ancora più informativa se guardiamo l’evoluzione dei debiti di queste aree geografiche da inizio XXI secolo.

La potenza emergente, ossia la Cina, ha quintuplicato i suoi debiti nello spazio di un decennio che ha segnato il suo esordio nel palcoscenico del mondo quale competitore se non concorrente, del Grande Debitore statunitense che con i suoi dollari alimenta (e denomina) sin dal dopoguerra l’economia internazionale. “Dall’inizio del millennio – scrive il Fmi – la quota della Cina del debito globale è cresciuta da meno del 3% del totale a oltre il 15%, mostrando la rapida crescita del credito all’indomani della grande crisi finanziaria”. Ed eccolo qua, il nostro rovescio della medaglia: la crescita del credito, che è insieme una benedizione e una dannazione per le economie, ma che, chissà perché, fa meno paura del suo gemello diverso, ossia la crescita del debito.

Dall’altra parte della medaglia ci sono le popolazioni che mai come prima nella storia sono diventati correntisti, titolari di polizze assicurative, quote di fondi pensione o di fondi di investimento, acquirenti di azioni ed obbligazioni, portando allo stremo una novità che già Ludwig Von Mises notava nella sua Azione Economica, un libro scritto prima che iniziasse la lunga marcia del debito di cui ci racconta il Fmi nel suo puntuale database, “In questo nostro tempo, – scriveva Von Mises – caratterizzato da prestiti e da obbligazioni, da muti ipotecari e casse di risparmio i creditori sono piuttosto rappresentati dalle masse popolari con un reddito modesto”. E perciò quando ci si lamenta delle fortune stratosferiche di pochi e si invocano provvedimenti per cancellare i debiti che gravano sulle spalle di molti, col sottotitolo che così si sanzionerebbero questi capitalisti mostruosi, si dovrebbe ricordare che “domandando l’espropriazione dei creditori le masse attaccano inconsapevolmente i loro stessi interessi”. Purtroppo però tale finezza non appartiene a un mondo che si nutre si slogan grevi facili a ripetersi.

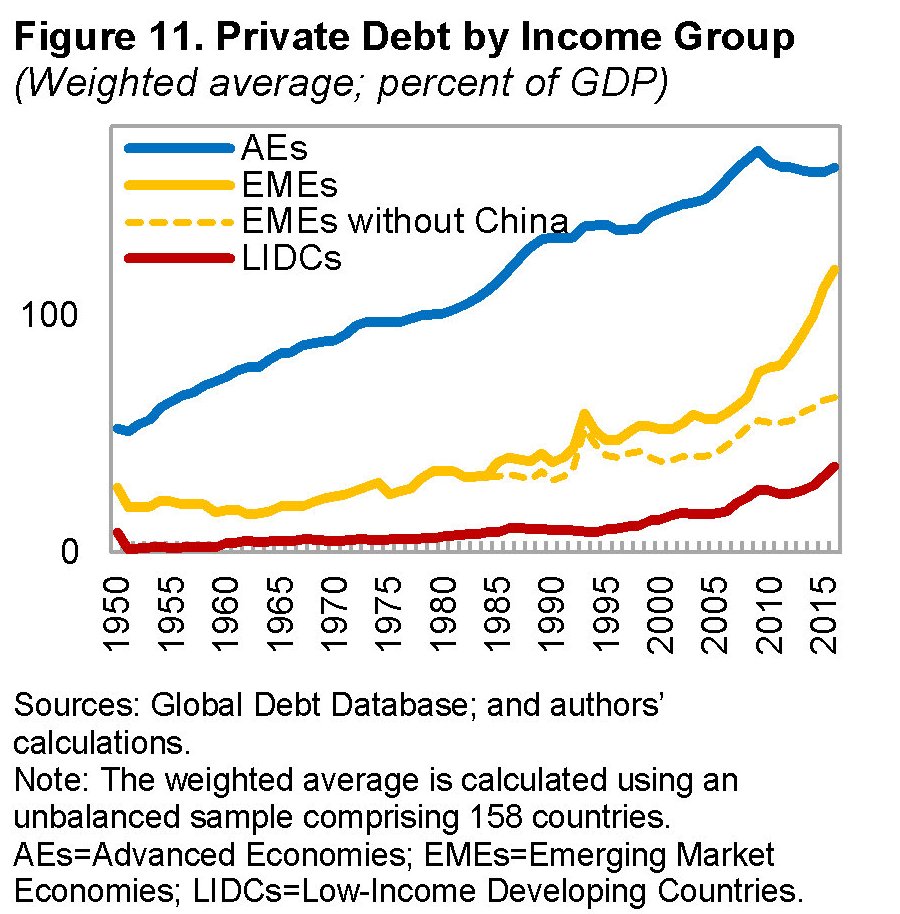
Vale la pena sottolineare ancora alcune informazioni. “Rispetto al picco del 2009 il debito globale sul pil (e quindi il credito, ndr) è adesso il 12% più alto”. E questo si riflette sia nel settore pubblico che in quello privato, ma con differenze fra i paesi. I debiti pubblici sono cresciuti di più nelle economie avanzate mentre il debito privato in quelle emergenti.

La seconda osservazione è che la forza principale che ha guidato la lunga marcia del debito è scaturita dal settore privato, e in particolare dal settore privato non finanziario. Quindi le imprese, che poi sono state un grande motore dell’occupazione e di conseguenza del benessere diffuso. Malgrado siamo abituati a pensare al debito quasi come sinonimo del debito pubblico, è quello privato “quasi triplicato dal 1950” che ha fatto la storia.

“Il ciclo globale di indebitamento – sottolinea il Fmi – è stato dominato dalle economie avanzate per quasi sei decenni, con il debito del settore privato non finanziario che ha raggiunto il picco del 170% del pil nel 2009, seguito da un leggero deleveraging”. Ma dal 2009 è stato il settore privato dei paesi emergenti a guidare questa crescita. “Gli indici del debito privato sono raddoppiati in un decennio, raggiungendo il 120% del pil nel 2016”. La Cina da sola pesa i tre quarti di questo aumento, come abbiamo già visto.

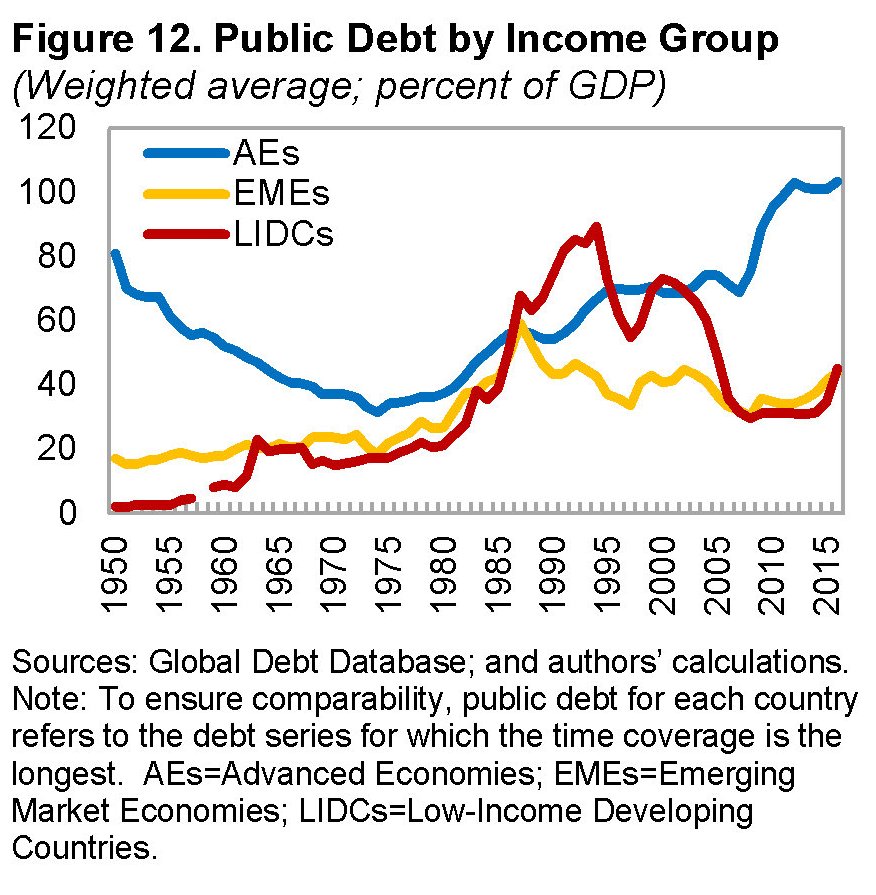
Ciò non vuol dire che il debito degli stati non abbia giocato un ruolo. Al contrario. Fino alla metà degli anni ’70 i debiti pubblici sono rimasti moderati, grazie all’inflazione e alla repressione finanziaria. Poi i trend, seppure con molte differenze geografiche, diventano ascendenti.

Anche qui, i paesi avanzati hanno visto la crescita maggiore dei debiti pubblici, ormai superando il 100% del pil persino superiore a quello anteriore al 1950, quando ancora gli stati avevano sul groppone i costi della guerra. I paesi emergenti raggiunsero il picco negli anni ’80, al 63% del pil e da allora hanno compiuto, spinti anche dalle varie crisi, grandi sforzi di consolidamento per riportare i ratios sotto controllo.
Nord America e Asia (Cina e Giappone in particolare) sono i signori del debito globale. Insieme pesano il 60% del totale. L’Europa “appena” il 33%. E all’interno dell’Europa c’è un fenomeno interessante da osservare, ossia il comportamento della Germania, che anche di recente ha affermato il suo impegno a riportare il debito pubblico al 60% del pil, e per questo continua a cumulare surplus fiscali record, in qualche modo dimostrando di interpretare il ruolo dell’eretica in un mondo in cui prevale la religione del debito (e del credito). Sarà interessante osservare lo sviluppo di questa eresia nei prossimi anni. Potrebbe rimanere una specificità locale. O forse no.


Cronicario: Dal governo che non c’era a quello che non ci sarà

Proverbio del 28 maggio Gli dei non possono aiutare chi non coglie le occasioni

Numero del giorno: 210 Aumento % vendite speaker da salotto nel IQ 2018

Siccome siamo un paese che guarda con fermezza al futuro, nello spazio di una afosa domenica di maggio siamo passati dal governo che non c’era al governo che non ci sarà. Come nei bei tempi andati, ai quali si ispira senza neanche nasconderlo troppo la narrazione edificante degli italieni, tornano in auge i mitici governi balneari che alcuni di voi, nati nei tempi dello smartphone, non hanno avuto ancora il pregio di conoscere.

Perché l’uomo indicato dal Colle l’ha già detto: se non c’è la fiducia dopo agosto si torna a votare. Così completiamo l’opera, aggiungo io.

Siccome già tre quarti del parlamento ha detto al nuovo incaricato del Colle che non gliela voterà, ‘sta benedetta fiducia, tiro fuori dall’abum dei ricordi il governo balneare e ci trovo dentro anche le lire fuori corso che m’erano rimaste impigliate dentro, che metto religiosamente da parte, hai visto mai. Solo che mentre riguardo la faccia ingiallita di Buonarroti sulle diecimila lire, mi sorge la preoccupazione assai poco patriottica sulla sorte dei quattro euri che mi sono rimasti dopo la conversione delle lirette che avevo e un quindicennio buono di spremute fiscali al grido impavido di Vinceremo. In questo caso sullo spread. Costui, evidente strumento della cattiveria del dio mercato, ormai sempre più vindice, si presenta a metà mattinata infilandosi con la ben nota perfidia nel nostro dibattere politico sovrano, che se ne infischia del dio mercato perché venera quell’altro dio, quello del conio, e lotta per avere un mondo dove fare debiti non costi nulla. Anzi: ti regalano proprio i soldi.

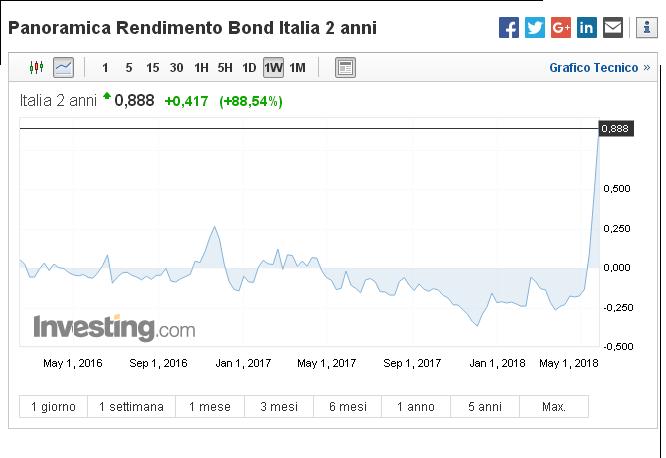
Com’è, come non è, per tutta la mattinata il cronicario globale pullula di dichiarazioni degli italien che litigano con gli spreadator. La borsa caracolla e il futuro diventa sempre più incerto. E questo si vede dai tassi di interesse che salgono minacciosi coma mai dal 2015, ossia da quando il nostro Supermario da Francoforte ha steso sulla nostra economia piena di buchi un confortevole tappeto di denaro di banca centrale. Il migliore. Inquietante, questa ricorsa dei tassi, perché si concentra sulle scadenze brevi che si vendono come se non ci fosse un domani. Guardate qua.

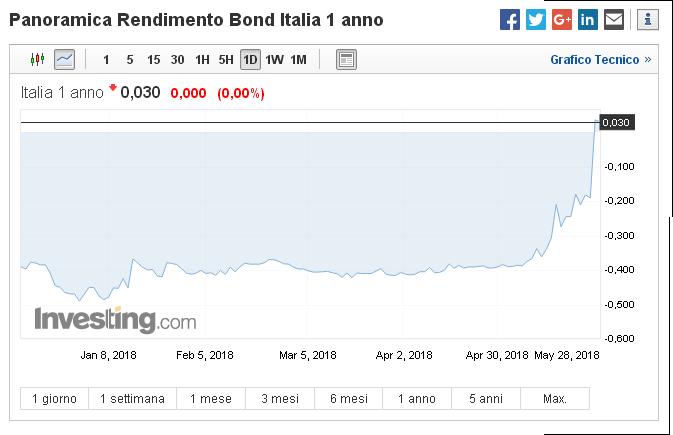
All’ora in cui ho stampato questo grafico il rendimento del Btp biennale era aumentato di quasi il 90% (il novanta per cento). Come se lo spread sul decennale passasse da 200 punti a 380 in una mattina. Ora se guardate bene, scoprirete che a gennaio scorso il rendimento sul biennale era negativo per circa lo 0,20%. Fatevi da soli i conti di quello che è successo solo nella giornata di oggi. Oppure guardate quest’altro.

Questo è il rendimento dell’annuale. Notate che pagavamo interessi negativi fino praticamente all’altro ieri. Ora so bene che di queste brevi evidenze se ne fregano i patrioti del conio. Però intanto da ieri l’altro tutto il credito all’Italia (e quindi anche a loro) rischia di costare più caro. Il governo balneare può far poco per fa scendere la febbre. Al massimo può mandarci tutti in vacanza. Poi a settembre, in tempo per la fine del QE, ci manderà alle urne. E da lì in poi…

A domani.

Le nuove rotte dell’economia: L’industria della longevità

Sapevamo per certo di dover morire e pagare le tasse. Il XXI secolo ci ha regalato un’altra certezza: diventeremo sempre più vecchi. Chiunque ci scommettesse sopra vincerebbe. Tutte le proiezioni demografiche, soprattutto nei paesi più ricchi, disegnano società popolate da anziani divenuti ormai maggioranza relativa, con i giovani (sempre meno) a doversene far carico, sostenendo con il loro lavoro sistemi previdenziali e sanitari che rischiano di esplodere sotto la pressione del silver tsunami, come lo chiama un consorzio di ricercatori che di recente ha pubblicato un’analisi notevole su quella che è stata definita l’industria delle longevità.

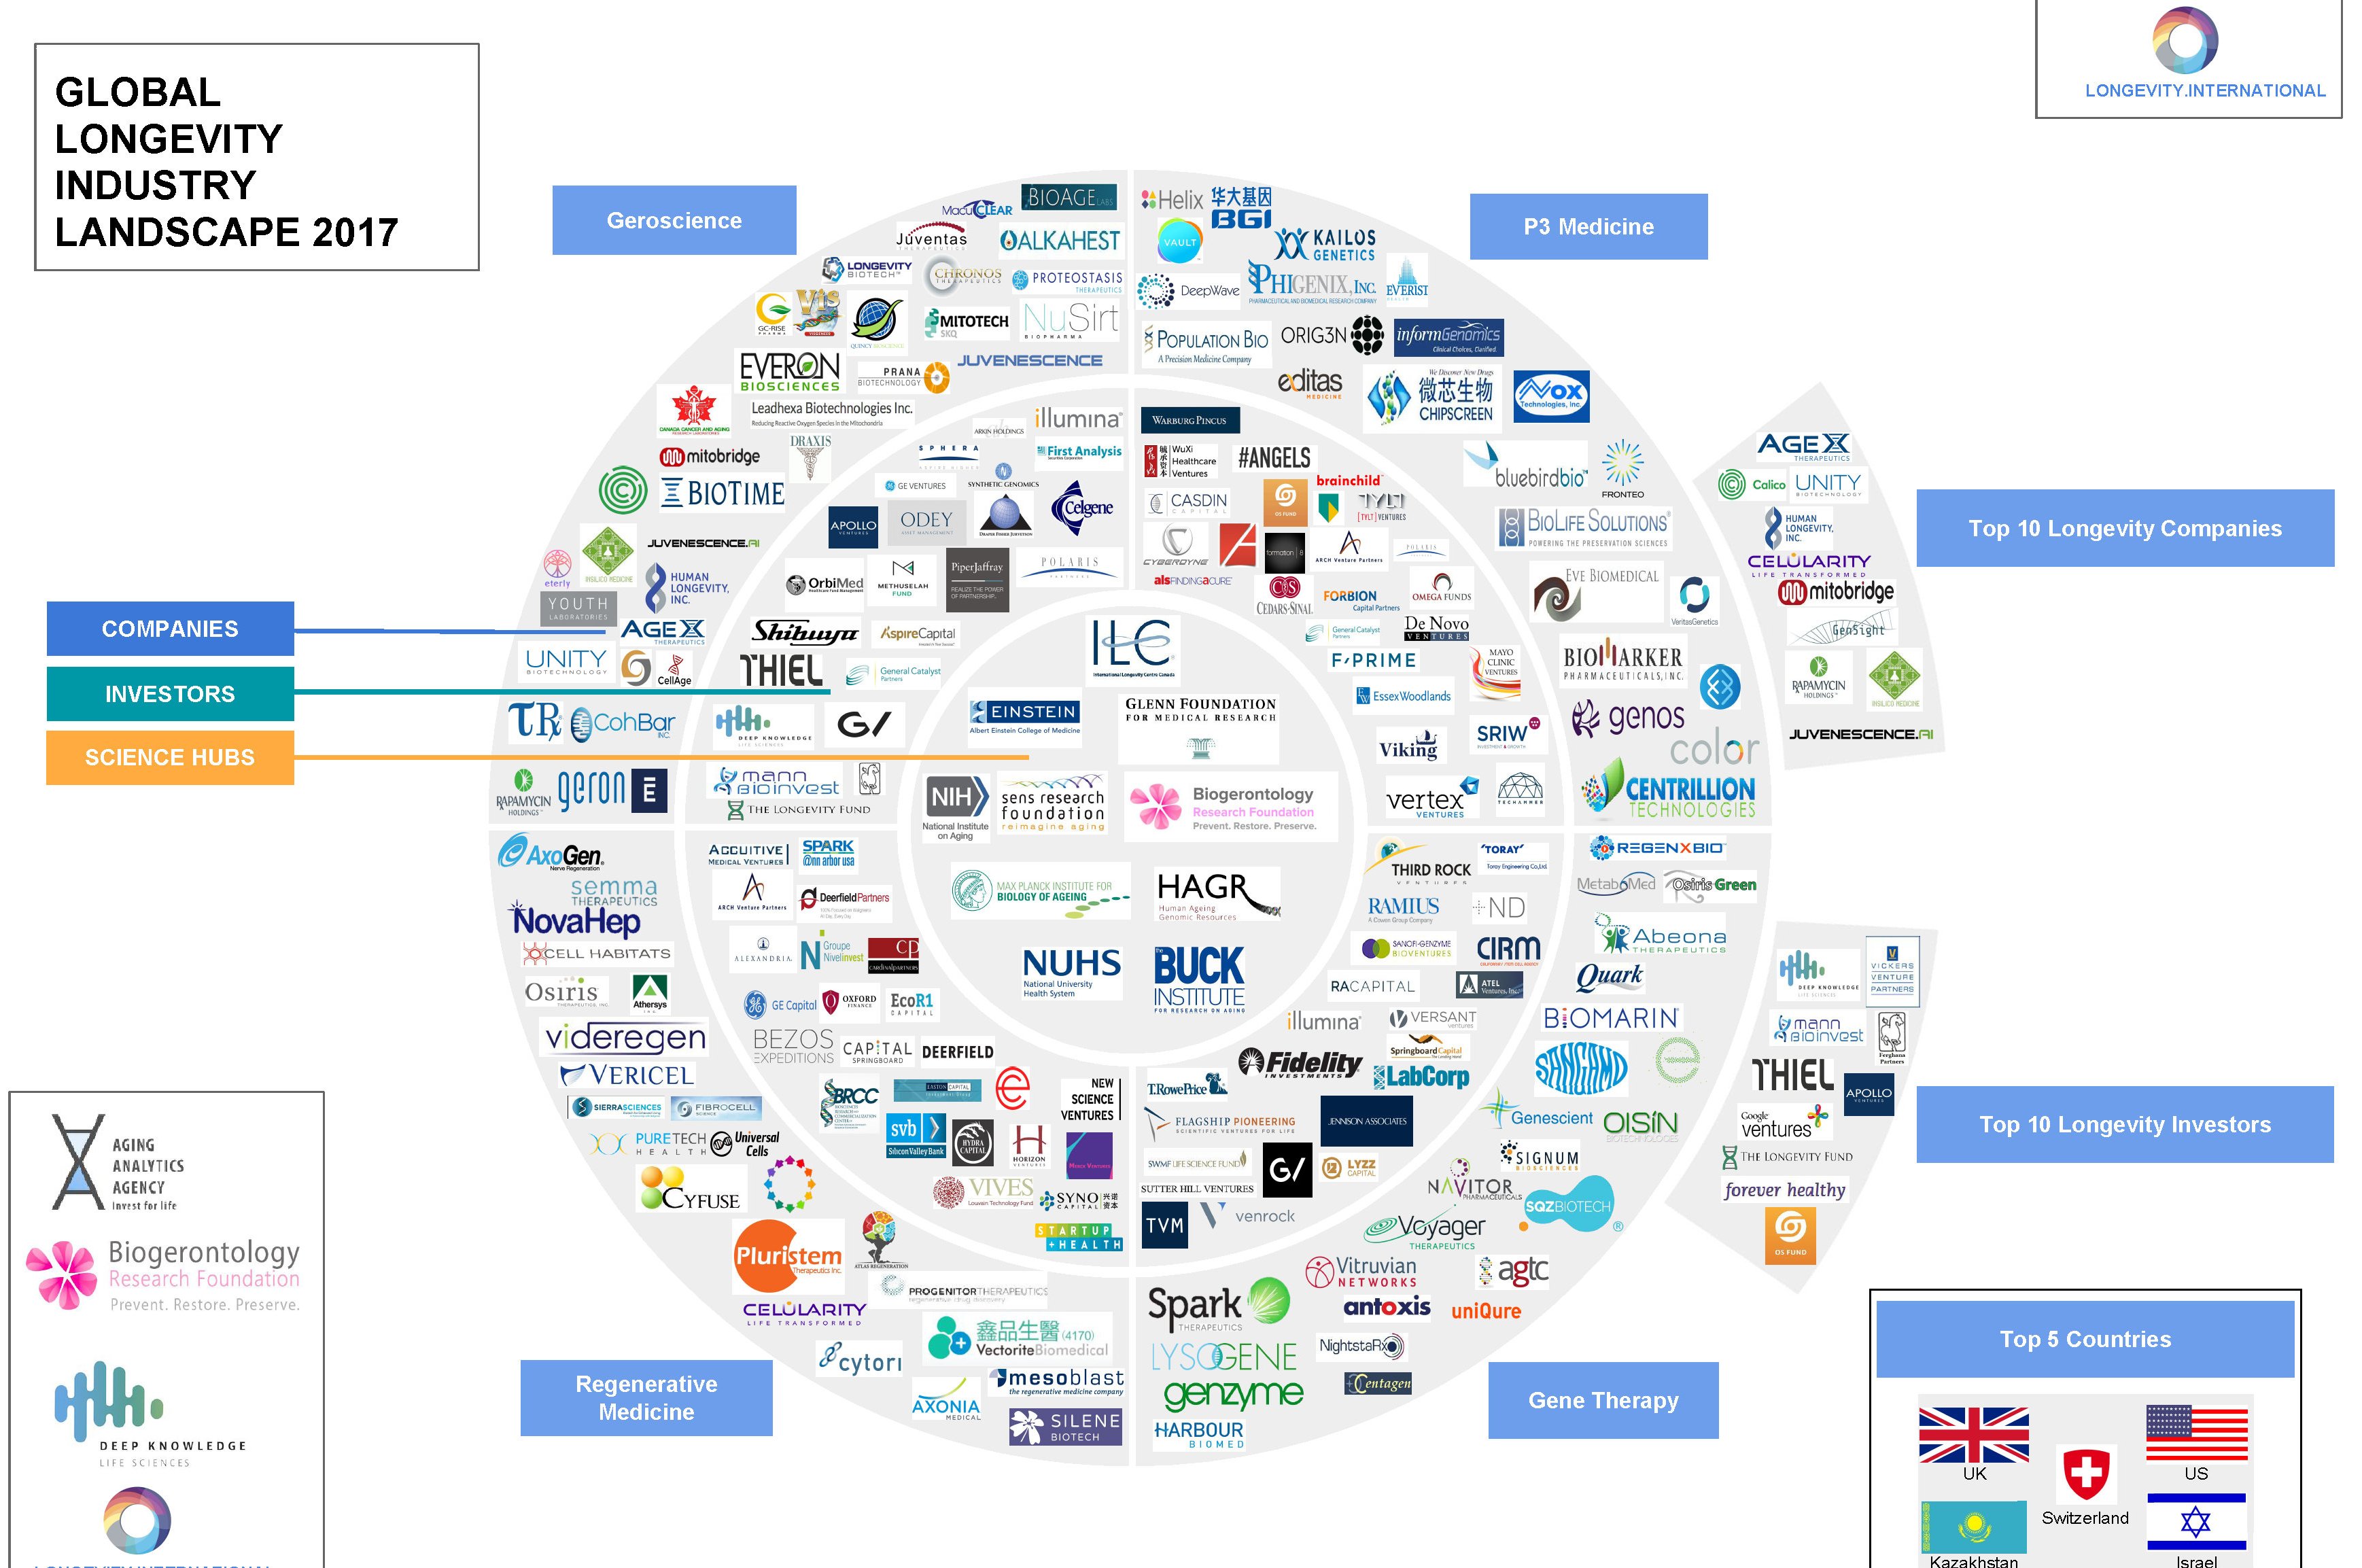
Appunto perché è una scommessa che si vince facilmente, quella sul futuro delle società occidentali ha già attratto una legione di amanti del rischio che da diversi anni investono più o meno massicciamente su una serie di prodotti e servizi che spaziano dalla medicina alla finanza e che hanno in comune un pensiero molto semplice: far corrispondere all’allungamento della vita un aumento degli anni in cui si vive in salute. Ciò allo scopo di favorire una profonda riconfigurazione non solo dei sistemi sanitari, ma anche di quelli finanziari, passando dai mercati del lavoro, che certo non rimarranno indenni dagli effetti del silver tsunami. Per dare un’idea di quanto sia popolata l’industria della longevità, non c’è nulla di meglio di questo colpo d’occhio.

La gran parte di questi operatori hanno a che fare con la ricerca genetica. Aziende di confine, in gran parte startup, che ibridano spregiudicatamente gli ultimi ritrovati delle biotecnologie con le tecnologie informatiche più avanzate, dall’intelligenza artificiale alle blockchain per servire il sogno più antico e riverito dell’uomo: la vita eterna. O almeno una sua ragionevole interpretazione. All’elisir di lunga vita, che già i sumeri celebrarono nel mito di Gilgamesh, si è sostituita la scienza, ma il sogno è rimasto intatto e anzi vuole diventare realtà, potendo contare su notevoli risorse finanziarie e parecchie intelligenze.

La nascita dell’industria della longevità merita di essere raccontata, se non altro perché segnerà il nostro futuro assai più del presente. Diverse circostanze cospirano per questo esito. La demografia, intanto: il silver tsunami è praticamente una certezza. E poi il progresso tecnologico, che tale demografia ha favorito e che adesso chiede il conto. Vivere di più, infatti, non avrebbe senso, esistenziale né economico, se alla longevità non corrispondesse la salute. Nessuno vuole vivere a lungo in malattia o in sofferenza. Per questo la scommessa dell’industria della longevità, per vincere la quale sono state mobilitate tante risorse, è quella di allungare la vita, ma in salute, potendo rimanere quindi anche produttivi e perciò remunerativi.

Questo intento è rimasto confinato nello spazio dei sogni a lungo. Le geroscienze sono state considerate una branca minore della medicina sin dagli anni ’40 del XX secolo, quando iniziò la ricerca genetica, e così rimase per diversi decenni. La ricerca scientifica, aveva già fatto importanti passi in avanti, ma solo di recente la tecnologia è stata in grado di far corrispondere alla teoria alcune realizzazioni pratiche , immaginando terapie basate sulla rigenerazione cellulare. Ma siamo praticamente già ai giorni nostri. Il 2013 vede il primo colosso hi-tech investire in grande stile sulle biotecnologie. L’idea venne a Google, che quell’anno presentò Calico, un acronimo che sta per California Live company, una società espressamente dedicata all’allungamento della vita umana grazie allo sviluppo della tecnologia. L’avvento di Google dette un’improvvisa aria di ragionevolezza a un obiettivo fino ad allora confinato nelle frange più visionarie delle aziende biotecnologiche. La copertina di Time del settembre 2013 rende bene la portata dell’evento.

La morte come problema da risolvere è una esemplare sintesi giornalistica del retropensiero inconfessabile di queste tecnologie. L’anno successivo, il 2014, viene considerato quello in cui l’industria della longevità esce dalla fase puberale della ricerca scientifica astratta, per entrare in quella adulta del business concreto. Quell’anno fu istituito il Palo Alto Longevity Prize e molti scienziati iniziarono a guardare con occhi molto diversi alla geroscienza, improvvisamente divenuta una cosa “seria”. Un anno dopo la fondazione di Calico, la società annunciò una partnership con AbbVie, una multinazionale biofarmaceutica, per la costruzione di un centro di ricerca e sviluppo sul quale investire 500 milioni di dollari e poco dopo annunciò una partnership con UT Southwestern Medical center per sviluppare attivatori per i disturbi neurovegetativi.

Il sogno dell’industria della longevità inizia ad avverarsi. Il panorama si popola di aziende sempre più vocate alla realizzazione di prodotti e servizi. Non per caso, ovviamente. Già un anno prima di Calico, nel 2012 la Darpa (Defense Advanced Research Projects Agency), ossia l’agenzia governativa che sviluppa tecnologie a uso militare, celebre per essere stata la mamma di Internet negli anni ’60, aveva assunto come CEO una manager dal venture capital specializzata in compagnie che operavano nella ricerca medica e nei servizi medici sviluppati su base IT. Un segnale molto chiaro dell’interesse crescente che anche i poteri pubblici iniziavano a coltivare per un’industria ancora alquanto esotica. E interesse pubblico vuol dire innanzitutto finanziamenti.

Sempre nel 2014 si svolse la prima Rejuvenation Biotechnology conference a
Santa Clara, in California, il primo meeting focalizzato sulla longevità e le biotecnologie ad essa correlate, alla quale parteciparono oltre 350 fra ricercatori, accademici, esponenti dell’industria farmaceutica, regolatori pubblici e venture capitalist. La promessa di un’industria comincia sempre con una comunità che condivide un interesse. E quanto più questa comunità si ingrandisce, tanto più è capace di attrarre l’interesse di altri, anche fra coloro che fino ad allora erano rimasti scettici. Nel 2015 si assiste a un piccolo boom delle industrie biotech, cui ne seguì un altro nel 2017 guidato dagli investimenti sulla medicina per la longevità. Un boom probabilmente esagerato, come sempre accade, tanto è vero che l’indice di settore (NASDAQ Biotechnology) perse circa il 37% dal picco raggiunto a luglio del 2015 riportandosi a un livello pari all’inizio del 2014. L’anno successivo ci fu una ripresa dei corsi e poi di nuovo una correzione. Nel 2017 si è assistito di nuovo a un rinnovato interesse degli investitori. L’industria della longevità, insomma, è entrata a pieno titolo nel gioco dell’economia globale, riuscendo nello spazio di pochi anni a ritagliarsi una nicchia di mercato popolata insieme da piccole aziende e grandi colossi con i nomi più conosciuti della rivoluzione hi tech del nostro tempo.

Nel biennio 2016-17 il business della medicina rigenerativa, il nome moderno dell’eterna giovinezza, diventa molto concreto. I venture capitalist, secondo un report di Goldman Sachs, vi avevano investito oltre 800 milioni nel 2016, quattro volte in più rispetto al 2011 con una crescita annua del 34%. “Questi trattamenti – spiega il report – se funzionano possono rivoluzionare il modo in cui invecchiamo, aiutando potenzialmente gli esseri umani a vivere più a lungo e più in salute”. Di sicuro funzionano benissimo per chi ci investe e ci fa affari. Nel 2016 il tema della longevità sbarca anche al forum di Davos, quindi nel tempio del moderno capitalismo. Esce anche un libro che fa un certo scalpore, The Ageless generation, che vuole illustrare come i progressi nella biomedicina cambieranno l’economia globale. L’autore è uno scienziato Alex Zhavoronkov che al culmine dell’entusiasmo fa una scommessa con un capitalista di ventura, Dmitry Kaminskiy, mettendo sul tavolo un milione di dollari che incasserà chi sopravviverà all’altro. Poco dopo, sempre Kaminskiy, promette un milione di dollari al primo uomo o donna che arriverà a compiere 123 anni, superando il corrente record di longevità. Che potrà farsene di un milione di dollari una persona di 123 anni è una domanda che probabilmente si faranno in pochi.