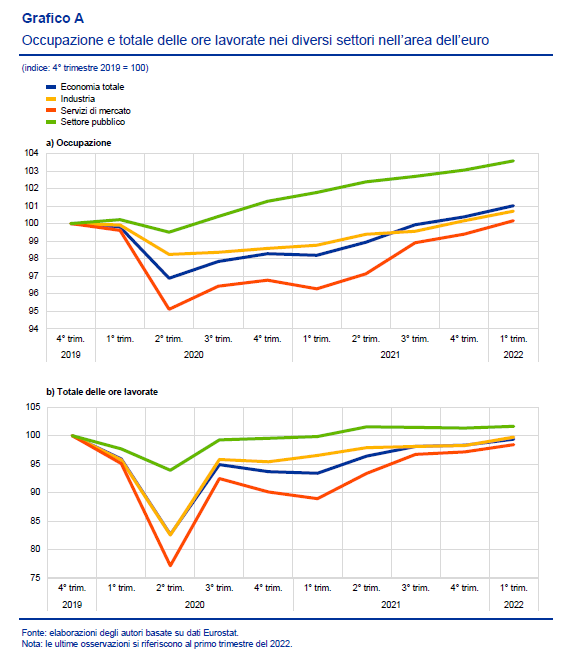
Come spesso accade durante una crisi, e anzi ancor di più, durante il caos provocato dalla pandemia il pubblico impiego ha svolto un ruolo da mattatore nel mercato del lavoro, risultando in crescita, nel primo trimestre 2022, addirittura del 3,5 per cento rispetto al livello pre-pandemia in termini di occupati. Un trionfo, rispetto al privato, che esibisce un modesto aumento dello 0,6 per cento nell’industria e un timidissimo 0,2 per cento nei servizi di mercato. E’ sempre cosi, almeno da quando abbiamo imparato a usare il bilancio pubblico a fini di stabilizzazione. Appena il tempo volge al brutto, il governo ci mette una toppa. Il pubblico impiego diventa un pubblico rimedio. Senonché si osserva che il numero complessivo delle ore lavorate è arrivato a superare dell’1,7 per cento il livello pre-pandemia, mentre quello dell’occupazione cresceva del doppio. Ci sarà sicuramente un’ottima ragione. Non è detto che a un certo aumento di occupazione corrisponda un esatto aumento di ore lavorate. Specie se il pubblico impiego diventa un pubblico ripiego.
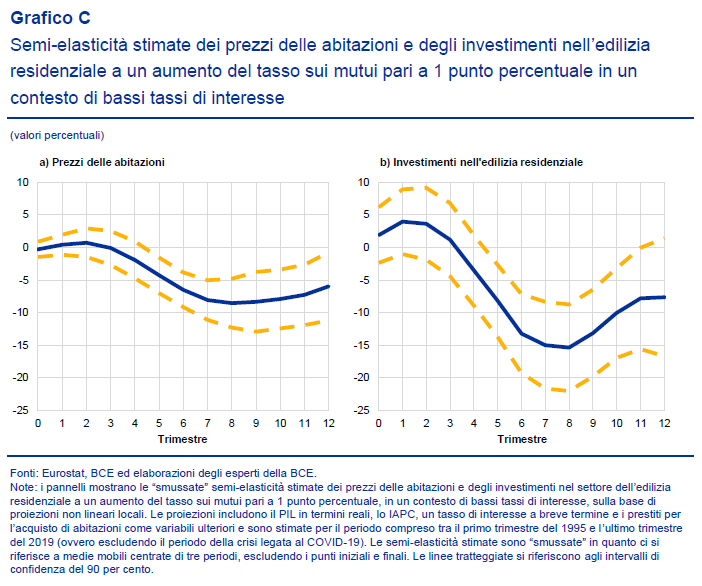
Non faremo in tempo ad alzare i calici per festeggiare la ripresa dei corsi immobiliari, che quelli già si organizzeranno per deprimersi. Di nuovo. E neanche poco. La Bce, nel suo ultimo bollettino, stima che ogni punto di rialzo dei tassi fa scendere i prezzi del mattone del 5 per cento nei due anni successivi, e ancor peggio è l’effetto che la stretta monetaria ha sugli investimenti, che diminuiscono addirittura dell’otto. Non fasciatevi la testa: sono solo previsioni. Quindi può andar meglio. O anche peggio. Sempre la Bce, infatti, osserva che “i prezzi delle abitazioni e gli investimenti nel settore dell’edilizia residenziale risentono maggiormente dell’aumento dei tassi sui mutui in un contesto di bassi tassi di interesse”. Che sembra una straordinaria nemesi.
Infatti, raffinando il modello, viene fuori che un rialzo dei tassi deciso in un contesto di bassi tassi può condurre a un calo dei corsi residenziali del 9 per cento, sempre dopo due anni, e degli investimenti del 15. Non esistono pasti gratis, in nessun senso.
Sicché chi ha comprato rischia di veder dimagrire il valore del suo immobile, e potrà appena consolarsi notando che nel frattempo il costo reale del suo debito è diminuito. Ma non esistono solo le spinte ribassiste. L’inflazione, specie se prolungata, potrebbe spingere molti risparmiatori a rivalutare l’investimento immobiliare. Il mattone, a ragione o a torto, viene sempre percepito come un bene rifugio. La depressione dei corsi immobiliari, insomma, è sicuramente possibile. Ma non sappiamo ancora quanto probabile.
Se tutto andrà bene, ossia come immaginano i previsori professionisti di cose economiche, l’inflazione tornerà intorno al 2 per cento, ossia nei limiti del target Bce, entro un paio d’anni. Il tempo di far sgonfiare i rialzi indotti dai noti problemi che non serve qui riepilogare. A quel punto molti festeggeranno per lo scampato pericolo. Le banche centrali la smetteranno di alzare i tassi, la giostra potrà ripartire e vivremo felici e contenti. Se succederà quello che ci si aspetta, le aspettative di inflazione rimarranno ancorate al target e non partiranno spirali distruttive fra salari e prezzi. Insomma, se tutto andrà bene, non finiremo rovinati. L’inflazione buona prenderà il posto di quella cattiva. Ma il calo dell’inflazione non vuol dire che i prezzi torneranno quelli di prima. Semplicemente aumenteranno di meno. Chi ha avuto, ha avuto. E chi ha dato dovrà continuare a dare. Solo un po’ meno.
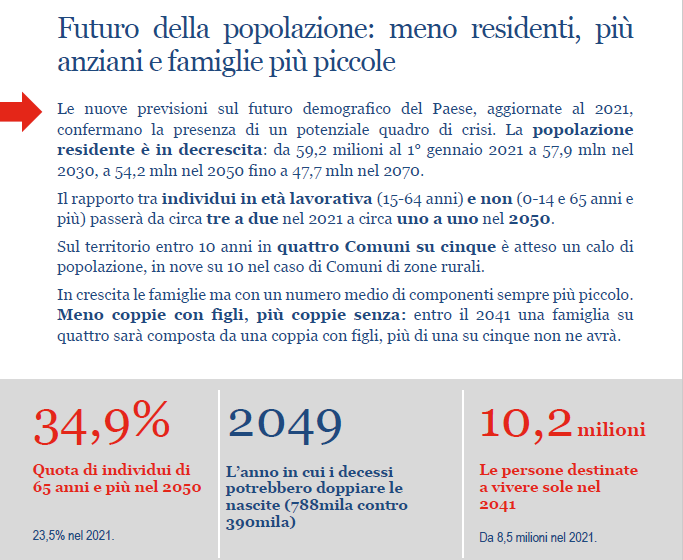
Fra le tante cose che difficilmente si leggeranno altrove, vi segnalo giusto una banale considerazione dell’Istat, che riguarda il 2050, momento topico del nostro lungo e irrefrenabile inverno demografico. Quell’anno ci saranno una persona al lavoro e una no, proprio come oggi ce ne sono due che lavorano e una no. Questo storico one to one cela un’evidenza che nessuno si premurerà di sottolineare, specie prima di un’elezione politica dove la questione pensionistica è stata dissennatamente agitata allo scopo di suscitare consensi nell’unico ceto emergente della nostra società: i pensionandi. Ossia il fatto che in un sistema dove c’è uno che lavora e uno no, non può più esistere l’istituto della pensione. A meno che chi lavora non lavori almeno per due o chi non lavora mangi la metà. Voi cosa preferite?
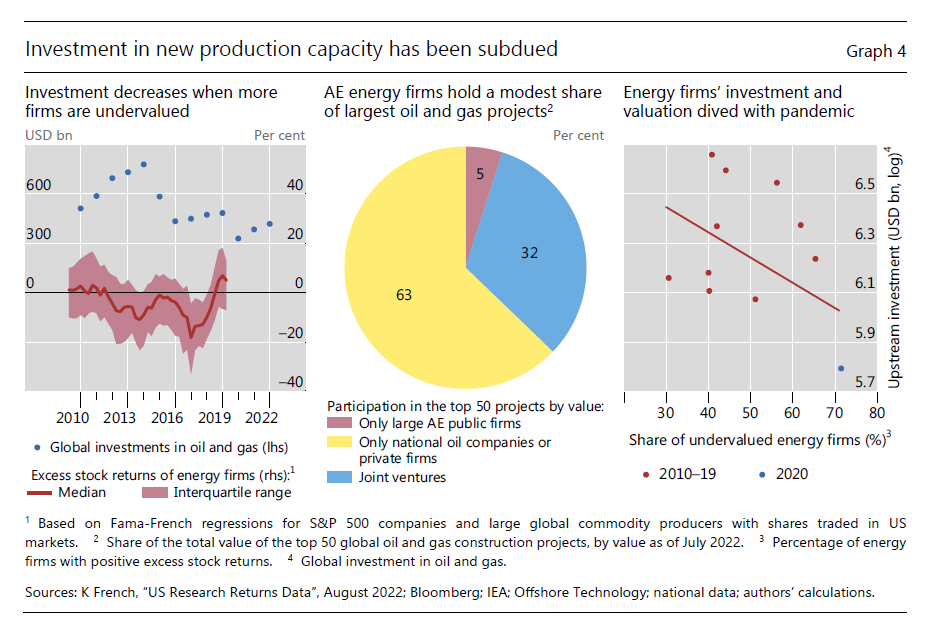
L’ultimo bollettino della Bis racconta che malgrado la crisi energetica provocata dall’attacco russo in Ucraina, le compagnie energetiche delle economie avanzate non sono ancora riuscite a recuperare un livello soddisfacente di investimenti, che pure dovrebbero servire a generare flussi di produzione alternativa a quella russa, che tutti dicono di voler sostituire.
Gli economisti della banca hanno calcolato che gli investimenti nell’upstream, ossia quelli per esplorazioni e sviluppo di nuove fonti, sono in media più bassi del 30 per cento rispetto al 2019, e rappresentano una quota marginale del flusso globale di investimenti che le prime 50 compagnie energetiche mondiali hanno svolto nel mondo. E questo malgrado i costi dell’energia in crescita, che pure dovrebbero stimolare gli investimenti per la produzione.
In qualche modo questa disaffezione viene spiegata con la ricerca di nuove politiche di produzione energetica che tengano conto della questione climatica. Ma certo esiste un chiaro conflitto fra le esigenze del presente e le speranze per il futuro. Sarebbe bello avere energia illimitata e pulita. E invece dobbiamo vedercela con energia limitata e in gran parte sporca, prodotta anche in posti complicati. Ci agitiamo insomma, fra sogni e realtà. E intanto dormiamo.
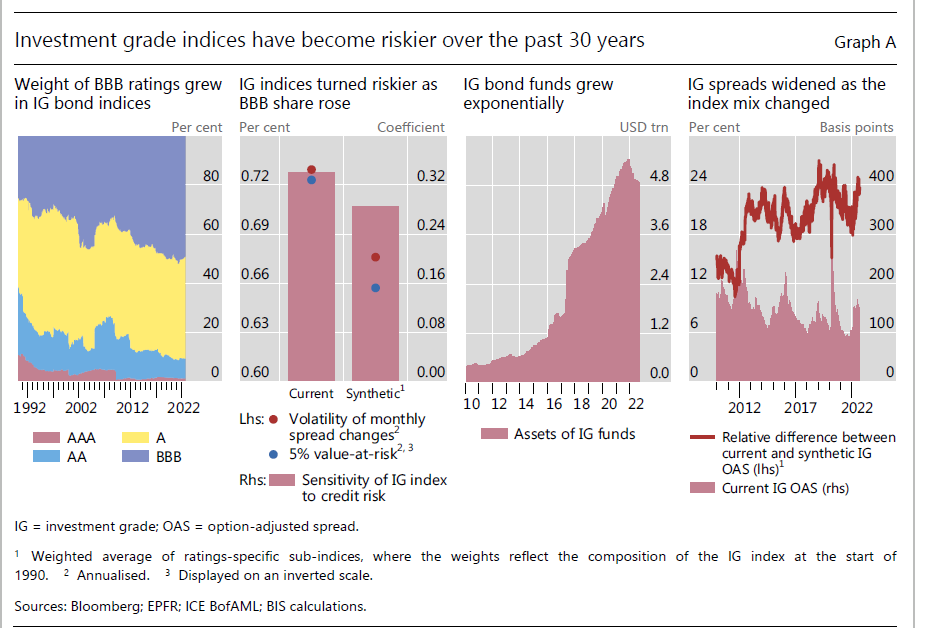
Quando scriveranno la storia, che ci sembrerà incredibile, del mondo a tassi zero, qualcuno si ricorderà di quando il collasso dei rendimenti aveva trovato il suo perfetto completamento in una gagliarda crescita dei rischi. Questo appetito, fra le altre cose, aveva condotto alla sostanziale scomparsa delle obbligazioni di buon rating nel settore dei corporate bond. E’ solo un esempio, che potremmo replicare anche fra i bond sovrani. Il credito facile nutriva debitori difficili, cullandoli dolcemente in un mare di liquidità. Così l’investment grade si deteriorava mentre aumentavano i volumi di questa carta incendiaria. Scriveranno, gli storici, che una scintilla fece scoppiare l’incendio. Ma il fuoco già ardeva. Adesso però lo vediamo.
C’era una volta il bond, si potrebbe dire, leggendo certe cronache preoccupate che calcolano perdite a due cifre per il valore delle obbligazioni nell’ultimo anno, funestato da aumento di tassi di interesse e di tassi di inflazione, che per un povero bond – povero letteralmente di rendimenti – degli anni Dieci, è peggio di un destro e di un sinistro insieme. E fosse solo questo. Altrove ci informano che le emissioni di nuovi bond sono crollate, specie a livello corporate, probabilmente perché i nuovi tassi non consentono certe frivolezze da parte di soggetti già dotati, quanto a debiti pregressi. E così il povero bond, vessato e sempre più ignorato, finisce nella periferia della finanza. Insieme a tutti noi.
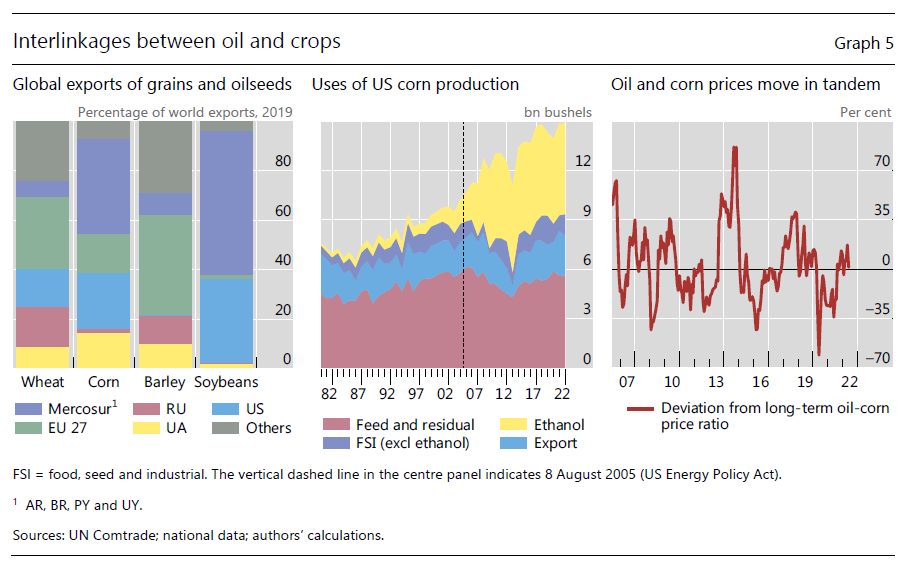
Doveva succedere, prima o poi, che ci saremmo trovati di fronte al dilemma se nutrire le macchine oppure noi stessi. E dovremmo persino esser lieti che questo bivio si manifesti ancora in versione leggera, travestito dal trade off fra la produzione di etanolo per i motori e quella di mais per uomini e animali. Chissà domani. Intanto speriamo che le macchine finiscano davvero col diventare intelligenti. Almeno potranno apprezzare il sacrificio dei nostri pop corn ai loro pop oil.E magari ci ringrazieranno.
Dovremo rapidamente riprogrammare molti dei nostri ragionamenti, adesso che è tornata l’inflazione a due cifre. Ad esempio l’idea che i debiti si pagano. Che è giustissima, per carità. Ma vuoi mettere la gioia di pagarli con moneta svalutata? Molti governi si staranno fregando le mani. Hanno venduto per anni bond a tassi negativi, e adesso arriva pure l’inflazione al dieci per cento, e chissà per quanto tempo, che se li rosicchia per bene. Pensate che ne sarà di un decennale che pagava zero con un’inflazione al dieci per cento durevole abbastanza. E mica solo per quello: pensate che ne sarà del vostro fondo pensione, del conto corrente, dell’assicurazione non indicizzata. La festa del debitore. Che prima alzava i calici perché i tassi erano bassi. Oggi perché sono alti quelli dell’inflazione. Prima per il boom del debito. Oggi per lo sboom.
Per capire meglio le conseguenze non intenzionali dell’impennata inflazionistica in corso, basta scorrere un agile articolo pubblicato dalla Fed di S. Louis qualche tempo fa, che pur essendo dedicato all’economia statunitense dice molto anche di quello che sta succedendo nelle altre.
Si tratta di osservazioni ovvie, per chi mastichi di cose economiche, ma che vale la pena ricordare perché confermano che l’inflazione sta semplicemente proseguendo una tendenza osservabile da almeno un ventennio, che pur procedendo per vie diverse da quella odierna, ha svolto gli stessi effetti: il trasferimento di ricchezza dai creditori ai debitori.
L’inflazione, infatti, non si limita ad erodere il potere d’acquisto, diminuendo il valore reale di salari, pensioni e rendite, ma rende sempre più conveniente indebitarsi, specie se le aspettative si disancorano dai target delle banche centrali.
La furiosa reazione di queste ultime, con la Bce a replicare sostanzialmente il notevole irrigidimento mostrato dalla Fed, serve proprio ad evitare questo rischio, che mai come in questi mesi è sembrato concreto. Sembra appartenere a un’altra era il pensiero che i prezzi fossero congelati al ribasso, come è stato fino a prima della pandemia.
La perdita di potere d’acquisto, inoltre, non si limita all’erosione dei redditi, ma riguarda direttamente i patrimoni. Quindi gli asset finanziari – a cominciare dal conto corrente – che insieme a quelli reali compongono la ricchezza delle famiglie. Questi asset, che sono crediti dei titolari, corrispondono ad altrettanti debiti da parte di chi è obbligato a restituirli – le banche, nel caso del conto corrente – e perciò il protrarsi del movimento inflazionistico favorisce i debitori a danno dei creditori.
Per farsi un’idea di quanto pesi la “tassa” inflazione sui conti correnti, è sufficiente confrontare gli attuali tassi di inflazione con i rendimenti
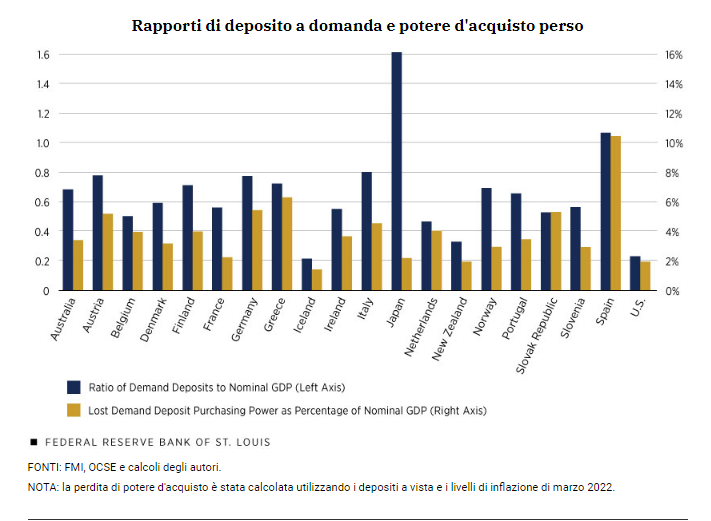
Se si confronta il potere d’acquisto perduto dai depositanti con il pil del paese, scopriamo che in alcuni posti, come il Giappone, dove i depositi bancari sono 1,6 volte il valore del pil, i correntisti hanno perso il 2 per cento del loro potere d’acquisto, visto che laggiù l’inflazione è assai più bassa che nel resto del mondo. In Italia invece le perdite di potere d’acquisto per i correntisti, malgrado i depositi complessivi corrispondano a 0,8 volte il pil, la perdita ha superato il 4 per cento. In Spagna è andata ancora peggio: l’erosione del potere d’acquisto dei depositi ha superato il 10 per cento del pil.
Lo stesso ragionamento si può estendere al valore di un’obbligazione o del risparmio previdenziale.
Ovviamente alla perdita di potere d’acquisto sui depositi, quindi dei crediti, ha corrisposto un guadagno sul lato dei debiti. Le famiglie, come le imprese, sono insieme creditrici e debitrici quindi il saldo dovrebbe farsi considerando l’intera situazione patrimoniale dei soggetti economici considerati. Se poi consideriamo il debito pubblico, che viene sostenuto con le tasse, una diminuzione del valore dei bond pubblici potrebbe generare persino benefici per i contribuenti, se lo stato adotta una politica fiscale prudente. Circostanza assai poco probabile, quando si sviluppa inflazione, visto che gli stati tendono a coprire le perdite di potere d’acquisto dei cittadini con la spesa pubblica.
Il punto rimane. Dopo un decennio a tassi negativi, che implicavano rendimenti pressoché assenti per gli asset più sicuri, adesso l’inflazione provoca un aumento dei tassi, che però non compensa quello dei prezzi. I rendimenti reali, quindi rimangono negativi. Per la gioia dei debitori.