
Etichettato: the walking debt
Alla scoperta del magico mondo delle obbligazioni cinesi
Dire che il mercato obbligazionario cinese sfiora ormai il 100% del pil per un valore superiore agli 85 trilioni di yuan è un dato suggestivo ma ancora poco informativo. Abbiamo visto che questa montagna di carta si distribuisce in due mercati, uno interbancario, dove ne risiede la grande maggioranza, e uno quotato. E abbiamo imparato come sono organizzati questi mercati. Sappiamo altresì che qui vengono scambiati bond del governo, delle imprese non finanziarie e di quelle finanziarie. Per grandi linee, il mercato obbligazionario cinese non è così diverso da quello Usa. Ma dietro l’apparenza si celano molte differenze. E per scoprirle dobbiamo andare a vedere, aldilà delle macroaree, il dettaglio delle varie tipologie di obbligazioni. Non saremmo in grado di capire la complessità del sistema finanziario cinese, del quale l’obbligazionario è quota assai importante, se non lo facessimo. E quindi non saremmo neanche in grado di valutarne la rischiosità.
La prima categoria che andiamo ad osservare è quella dei bond del governo (Treasury Bonds, 国债) emessi dal ministero delle finanze e che quindi hanno come sottostante sostanzialmente il prelievo fiscale e godono del merito di credito del governo. Ci sono due tipi principali di titoli che fanno parte di questa categoria. I book-entry treasury bond, titoli dematerializzati che possono essere scambiati e trasferiti sul mercato e certificati di buoni del tesoro che non possono essere scambiati e quindi utilizzati principalmente come veicolo di risparmio, e poi i certificati di buoni del tesoro che non possono essere scambiati e che quindi vengono in gran parte utilizzati come veicolo di risparmio. In entrambi i casi di tratta di asset estremamente importanti per il sistema finanziario, trattandosi peraltro dello strumento principe attraverso il quale la banca centrale svolge le sue operazioni di mercato aperto. Il mercato dei bond sovrani cinese ha un mercato secondario molto liquido e voluminoso. Alla fine del 2018 i bond del Tesoro quotavano 15 trilioni di yuan, circa il 17% del mercato complessivo. Una quota inferiore rispetto al confronto con gli Usa (46%). Il tasso di interesse di questi prestiti viene determinato da aste cui partecipano gli operatori finanziari, per lo più banche commerciali.
Un gradino più sotto ai bond del Tesoro troviamo quelli municipali (Municipal Bonds, 地方政府债), al centro della recente manovra espansiva del governo. Questi titoli vengono emessi dai governi locali. Si tratta di un mercato che praticamente non esisteva prima del 2009, nato come conseguenza allo straordinario stimolo fiscale che Pechino volle dare all’economia per bilanciare la crisi internazionale. La gestione di questo debito è stato sempre problematica, con le autorità centrale impegnate in un costante tira e molla con i governi locali che hanno preso sempre più gusto nell’emettere debito per finanziare i loro investimenti tramite appositi veicoli governativi (Local Government Financing Vehicles, LGFVs, 地方政府融资平台). Nel 2015, ad esempio, ci fu una notevole impennata nelle emissioni, che arrivarono a 2,8 trilioni di yuan, due dei quali sono stati usati come swap di debito emesso proprio da questi veicoli. Alla fine del 2018 il valore delle obbligazioni municipali aveva superato i 18 trilioni di yuan, superando quindi quelle del governo centrale. La maturità media di questi debiti è di 6,4 anni e a loro è stata assegnata una rischiosità pari a zero. Sono di fatto assimilati a titoli del governo. E questo spiega perché siano detenuti in larga parte (l’85%) dalle banche commerciali.
Al gradino successivo troviamo i bond emessi dalla grandi banche strategiche del governo. Parliamo dei Policy Bank Bonds (政策银行债). Come già sappiamo la Cina ha tre grandi policy bank che stanno alla base dei disegni strategici di Pechino, a cominciare dalla Bri: la China Development Bank, l’Export-Import Bank of China e l’Agricultural Development Bank of China. Queste banche furono istituite nel 1994 come strumenti tecnici per i prestiti governativi, quindi i bond che emettono per finanziare questi prestiti hanno la garanzia implicita del governo e sono considerati quasi bond sovrani e quindi esenti da rischio. Per questo le banche commerciali assegnano rischio zero a queste obbligazioni quando le tengono nel loro bilancio.
Alla fine del 2018 c’erano 14 trilioni di yuan di obbligazioni delle policy bank, con una maturità media di 8,1 anni. I grandi possessori di questa carta sono le grandi banche commerciali nazionali e i fondi assicurativi. Il 55% di queste obbligazioni è stato emesso dalla China Development Bank (CDB, 国家开发银行). Addirittura risulta che i titoli emessi da questa banca risultano più liquidi di quelli del Tesoro, con i titoli del quale gareggia come collaterale. Ci sono altri titoli di natura governativa, come quelli emessi dalla banca centrale, che però sono ormai divenuti residuali.
Dopo i titoli più o meno governativi diamo un’occhiata a un’altra categoria di bond molto importante: quelli emessi da soggetti finanziari. Quindi banche commerciali, assicurazioni eccetera. Si tratta di un’industria altamente strategica per l’economia e che tutt’oggi rimane largamente sotto il controllo dello stato, godendo quindi di garanzia implicita del governo. Per questa ragione il profilo di rischio di queste obbligazioni è considerato migliore di quelle che stanno immediatamente sotto di loro, ossia le obbligazioni del settore corporate. E questo spiega perché il merito di credito dei financial bonds (FB, 金融债) sia migliore.
Al primo posto dei FB troviamo i certificati di deposito negoziabili Negotiable Certificates of Deposit (NCDs, 同业存单). Si tratta di strumenti solitamente del mercato monetario, quindi a breve termine, emessi da da banche nel mercato interbancario. Prima del 2013 questi titoli neanche esistevano. Ma dalla loro nascita, a dicembre di quell’anno, hanno conosciuto uno sviluppo notevolissimo arrivato a fine 2018 a un volume di 9,8 trilioni di yuan, soprattutto grazie al merito di credito degli emittenti e alla buona liquidità del mercato secondario. I tassi dei NCD seguono da vicino la Shanghai Interbank Offered Rate (Shibor, 上海 银行 间 业 业 利率), con un premio di 80 punti base rispetto alle obbligazioni della China Development Bank (CDB) nel 2018.
Conoscere questi titoli è interessante perché gli emittenti sono in larga parte le piccole banche (joint-stock commercial banks) e le credit unions cittadine mentre gli acquirenti sono le cosiddette Big Five, ossia le grandi banche pubbliche (Bank of China, Construction Bank of China, Commercial and Industrial Bank of China, Agricultural Bank of China, Bank of Communications), che li acquistano direttamente o tramite i loro Wealth Management Products (WMPs, 理财产品), ossia veicoli di investimento. Si tratta di soggetti che si indebitano a basso prezzo e investono a più alto rendimento per lucrare la differenza. Quindi incorporano maggior rischio potendo contare su una sostanziale garanzie pubblica. Non certo il massimo per l’azzardo morale. Per motivi simili, anche i mutual funds, le banche commerciali del governo e i fondi del mercato monetario investono in questi NCD.
Al secondo post fra i bond finanziari troviamo svariate tipologie di titoli obbligazionari senior o subordinati emessi dalle grandi banche commerciali, le compagnie di assicurazioni e gli altri soggetti che operano nel mercato. Complessivamente i bond finanziari pesano circa il 7% del mercato obbligazionario (dato fine 2018).
Rimane da analizzare il più complesso universo obbligazionario cinese, quello delle imprese non finanziarie. Il settore corporate, è bene ricordarlo, è stato protagonista del grande aumento dell’indebitamento dell’economia. Fra i vari strumenti finanziari che esprime questo mercato uno dei principali sono gli Enterprise Bonds (EB, 企业债) già in circolazione nei primi anni ’80 come mezzo non bancario utilizzato dalle imprese per avere credito. Abbiamo visto, ancora oggi, quanto possa essere difficile per un’impresa cinese avere credito bancario. E questa è una delle ragioni per le quali questo mercato è così strategico per l’economia cinese. Va ricordato che dal 1997, quando è stato istituito il mercato interbancario dei bond, quest’ultimo era l’unico nel quale i bond venivano emessi e scambiati. Questo spiega perché nei primi anni la gran parte degli emittenti fossero le aziende pubbliche cinesi, per lo più non quotate (SOEs). Dal 2005 tuttavia anche il mercato borsistico (exchange market) è diventato concorrente dell’interbank market e perciò ci ha consentito alle aziende di vendere le propri obbligazioni in entrambi i mercati. Al momento si stima che circa un terzo dei bond in circolazione siano scambiati nel mercato borsistico e il resto in quello interbancario. L’emissione dei bond è regolata dalla National Development and Reform Commission (NDRC, 国家发展改革委员会), e si calcola che al momento il mercato valga circa tre trilioni di yuan. I principali investitori sono banche e mutual fund.
Una componente importante di questi strumenti sono i Municipal Corporate Bonds (MCB, 城投债), che pesano circa il 75% dei bond in circolazione. Si tratta di strumenti emessi dal imprese statali (Local government financing vehicles (LGFVs) per supportare sia a livello provinciale che municipale gli investimenti infrastrutturali. Come viene opportunamente notato dagli economisti autori dello studio pubblicato dal NBER che ha ispirato questo approfondimento, “sono uno degli esempi perfetti della miscela tra pianificazione e mercato nell’odierna economia cinese: sono implicitamente sostenuti dal corrispondente governo locale, ma in senso strettamente giuridico sono emessi dalle LGFV che sono imprese come le altre”. La Cina insomma usa la tecnica del mercato, ma col cervello socialista.
Altrettanto importanti, se non di più, è un’altra categoria di bond, ossia gli Exchange-Traded Corporate Bonds (ETCB, 公司债). Si tratta di obbligazioni emesse e scambiate sui mercati finanziari. Quando furono istituiti, nel 2007, erano ammesse solo le quotazioni di imprese pubbliche quotate. Nel 2015 il regolatore ampliò significativamente i soggetti ammessi. E’ sufficiente che gli emittenti siano imprese per essere titolari di obbligazioni. E questo spiega bene perché si sia arrivati a un valore di carta, a fine 2018, che ormai ha raggiunto i sei trilioni di yuan. Assai più di nicchia, ma molto utilizzate dalle grandi imprese pubbliche, ci sono poi le Medium-Term Notes (中期票据) che vengono emesse nel mercato interbancario con una maturità fra varia fra i tre e i cinque anni e ormai si stima valgano circa 5,7 trilioni di yuan.
Fra le obbligazioni di breve termine occorre menzionare la Commercial Papers (compresa la Super Commercial Paper, 短融及超短融), sostanzialmente cambiali che scadono entro un anno mentre la super scade a 270 giorni. Lanciate entrambi nel 2005, a fine 2018 quotavano 1,9 trilioni di yuan. Quindi ci sono anche gli Asset-Backed Securities (ABS, 资产支持证券), istituiti anch’essi nel 2005 e in crescita al ritmo del 49% l’anno da allora. Questi titoli possono essere scambiati sia sul mercato che nell’interbancario. Le banche commerciali li usano per portare fuori dai propri bilanci alcuni asset. Nel 2018 il mercato degli Abs valeva 2,6 trilioni di yuan, il 13% del mercato dei bond corporate e il 3% di tutto il mercato dei bond.
Chiudono la nostra breve ricognizione le Private Placement Notes (PPN, 定向工具),lanciate nel 2011 all’interno del mercato interbancario sono una sostanziale mescolanza fra debito privati e bond pubblico. Ciò in quanto le imprese non finanziarie possono vendere questi titoli solo a un gruppo selezionato di investitori che possono anche scambiarli fra loro nel mercato interbancario. Nei pochi anni trascorsi dalla loro invenzione, questi titoli hanno già raggiunto i 2 trilioni di yuan, che sono il 2,3% del mercato. Infine ci sono, ma poco diffusi, gli International Institution Bonds (国际机构债) e i Railway Bonds. Insieme quotano appena lo 0,5% del mercato.
Completata l’anagrafica, che ricorda molto da vicina quella dei paesi occidentali, adesso bisogna fare solo l’ultimo passo: vedere come funziona questo straordinario organismo nella pratica. E qui serve ancora un po’ di pazienza.
(4/segue)
Puntata precedente: Come funziona il mercato dei bond quotati in Cina
Il mondo gira intorno a una bomba obbligazionaria da 13 trilioni di dollari
Poiché viviamo tempi esagerati, e non è detto che sia cosa di cui andar fieri, dobbiamo esser grati all’Ocse che di recente ha pubblicato una ricognizione aggiornata sul settore obbligazionario corporate internazionale che ci lascia capire come il boom cinese, che abbiamo osservato, non sia un incidente della storia, ma una semplice circostanza comune. Semplicemente, la crescita vertiginosa delle obbligazioni corporate cinesi è parte di un movimento globale – anzi, del movimento globale – al quale Pechino partecipa in ragione diretto del peso specifico della sua economia, ormai pienamente inserita in quella internazionale.
Il dato parla da solo e non ha bisogno di molti commenti. In dieci anni il valore delle obbligazioni globali è pressoché raddoppiato in termini reali, portandosi a 13 trilioni a valore di fine 2018. Una rivoluzione internazionale che vede gli Usa nel ruolo di avanguardisti, atteso che le loro emissioni di corporate bond, sempre nel decennio 2008-18, sono arrivate a quotare 1,7 trilioni di dollari l’anno, a fronte della media di 864 miliardi di dollari annui che si registrava prima della crisi. Le imprese, insomma, hanno raddoppiato le loro emissioni, vendendo quindi crescere il loro debito.
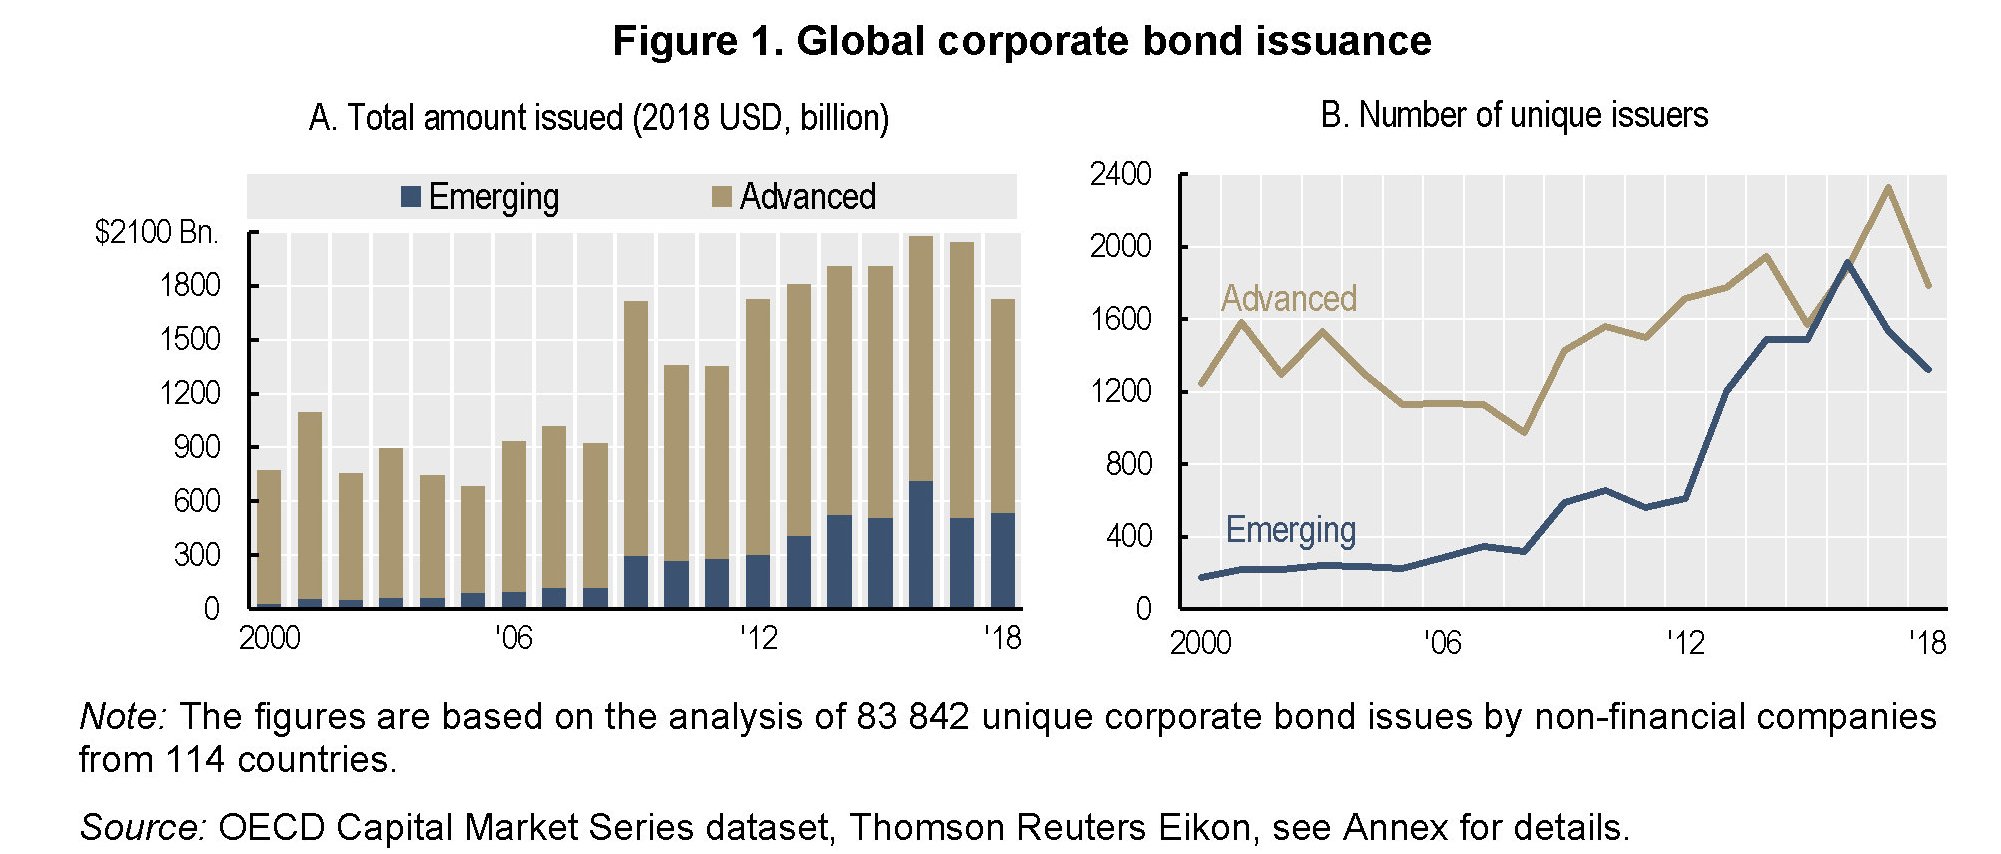
Il grafico sopra mostra questa evoluzione e guardando quello di destra possiamo anche notare un’altra cose: ad aumentare non è stato solo il valore delle emissioni, ma sono cresciuti, specie nei paesi emergenti (e questo ci riporta alla Cina) gli emittenti. Le due cose evidentemente solo collegate. Addirittura nel 2016 il numero dei soggetti emittenti dei paesi emergenti aveva superato quello dei paesi avanzati. Oggi la situazione è diversa. Ma abbiamo comunque un numero più che raddoppiato di emittenti nei paesi avanzati, dai 1.133 del 2007 ai 2.327 del 2017 (divenuti 1.789 nel 2018) mentre negli Emergenti abbiamo un aumento di 5 volte e mezzo fra il 2007 (347 emittenti) e il 2016 (1917 emittenti).
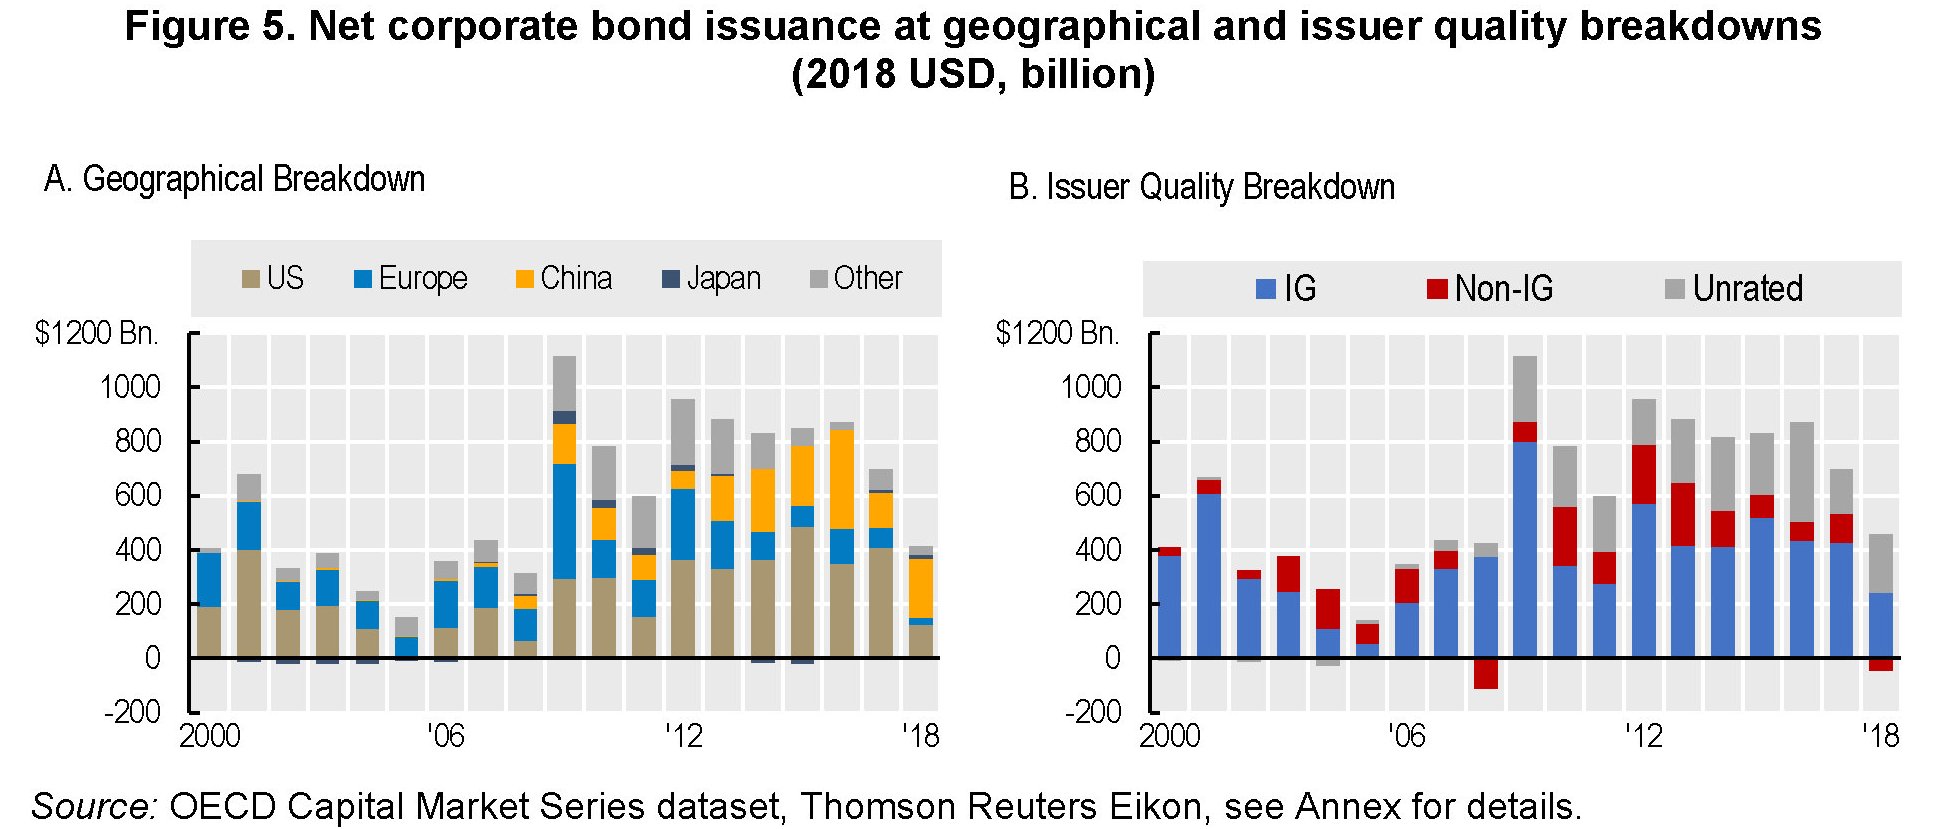
Bisogna tenere a mente questi numeri per una semplice ragione: nei prossimi tre anni le imprese non finanziarie dovranno rinnovare circa quattro trilioni di dollari di bond in scadenza, che equivalgono all’incirca all’intero bilancio della Fed. E questo si prepara in un mondo dove esistono già dei competitori affamati di finanziamenti – in particolare gli stati sovrani che nel 2019 si prevede emetteranno oltre 11 trilioni di dollari di bond – e soprattutto in un contesto di riduzione dell’appetito per il rischio. Basta ricordare che nel 2018 le emissioni di bond corporate sono diminuite del 41% rispetto all’anno precedente, con emissioni nette divenute negative. Il che, secondo Ocse, è un buon indicatore della riduzione dell’appetito degli investitori per questa categoria di obbligazioni.
Tale riduzione di appetito, sottolinea Ocse, può essere in qualche modo collegata all’aumento dei bond con merito di credito basso. Le obbligazioni con rating BBB, che stanno giusto un gradino sopra il non investment grade sono aumentate costantemente in questi anni. In particolare i bond BBB erano il 30% del totale nel 2008 e adesso sono arrivati al 54%. La storia ci ricorda che c’è un evidente collegamento fra la diminuzione della qualità dei rating e l’aumento dei default. Peraltro il diminuire delle emissioni di qualità elevata fa parte di un trend iniziato negli anni ’80. Il global corporate rating index sta sotto il livello BBB+ da nove anni consecutivi. Questo trend va a braccetto con un altro: il costante indebolimento delle clausole di protezione degli investitori (covenant protection).
Il rovescio della medaglia di questo aumento di rischio per l’investitore è ovviamente il maggior costo che il debitore deve sostenere per collocare il suo debito. Pure in periodo di tassi rasoterra. Nell’ipotesi di un ciclo avverso molti debitori BBB scenderebbero facilmente sotto la soglia investment grade, e quindi il loro debito diverrebbe assai più costoso dovendo trovare nuovi investitori che prendano il posto dei molti che dovrebbero disfarsi di obbligazioni divenute troppo rischiose. Si pensi ad esempio a certe categorie di investitori professionali che non investono sotto il livello investment grade. Per fare un confronto col passato, nel 2009 il 7,5% dei bond BBB furono declassati a non investment grade entro la fine di quell’anno. Se si considera che lo stock dei bond BBB in circolazione è di circa 3,6 trilioni di dollari, se ci fosse un livello di downgrade analogo a quello del 2009 avremmo 274 miliardi di bond “degradati” sul mercato in cerca di compratori. Se alle imprese non finanziarie aggiungessimo anche quelle finanziarie, stima Ocse, arriveremmo facilmente a 500 miliardi.
Per dare una visione più ampia, può essere utile dare un’occhiata alla geografia di questo debito corporate. Nel 2018 le compagnie Usa hanno emesso il 35% del totale dei bond e quelle europee il 20%. L’Occidente, insomma, primeggia.

Ma fra i paesi emergenti, che non si sono risparmiati in questi anni, è la Cina a far la parte del leone. Prima della crisi le emissioni di bond corporate erano quasi nulla, ma sono esplose subito dopo, fino ad arrivare a 590 miliardi di dollari nel 2016. E abbiamo visto anche perché nella nostra miniserie sul mercato obbligazionario cinese.
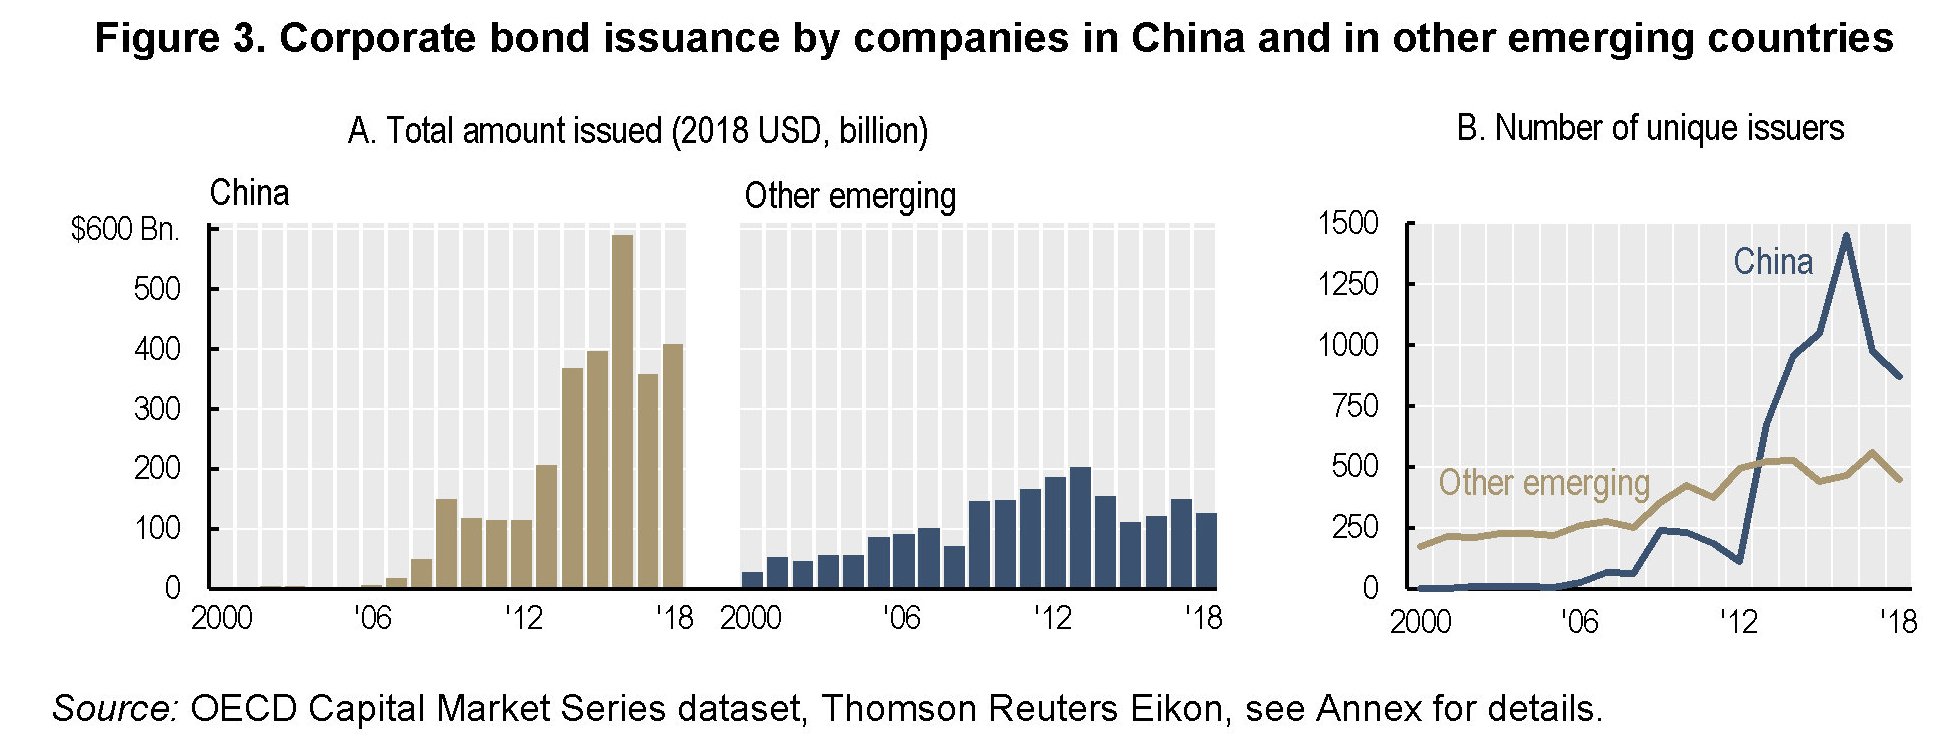
Quest’altro grafico ci consente di avere una visione di insieme non soltanto relativamente alla geografia degli emittenti, ma anche della loro qualità.
E qui arriviamo alla conclusione. A fine 2018 il totale dello stock dei bond corporate quota quasi 13 trilioni di dollari. Le compagnie dei paesi avanzati oggi ne hanno emesso il 79% del totale, cresciuto del 70%: dai
5,9 trilioni di dollari nel 2008 a 10,17 trilioni di dollari nel 2018. Nei paesi emergenti il mercato obbligazionario è trainato principalmente dalla crescita in Cina.
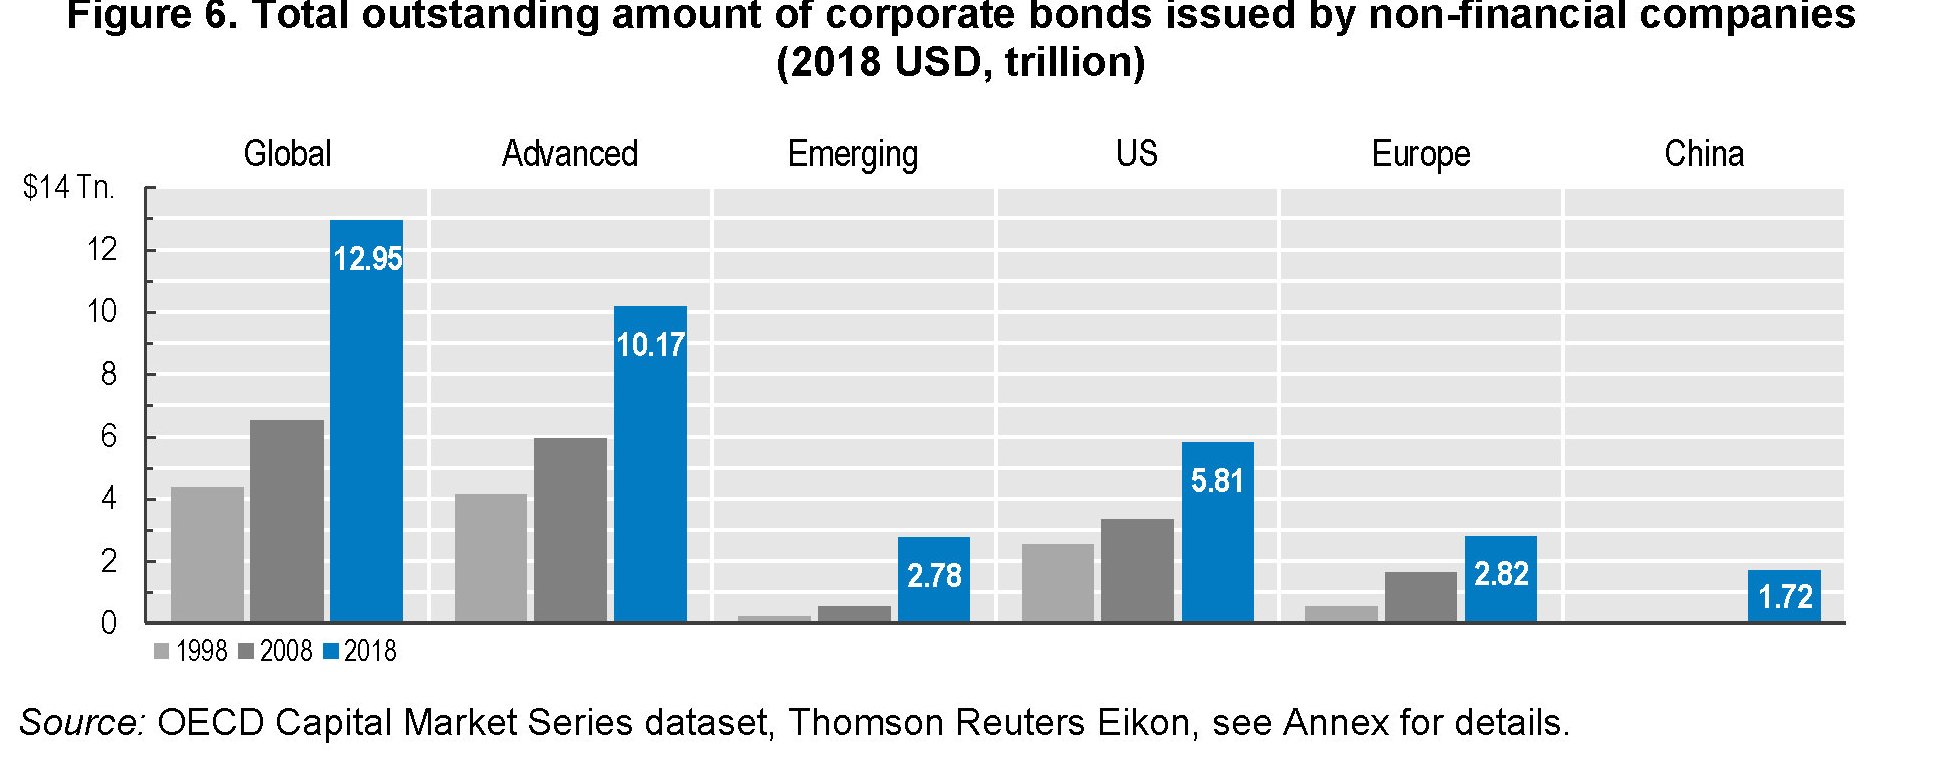
Questa piccola rivoluzione che si è consumata in un decennio, durante il quale il peso specifico dei bond corporate sul credito internazionale è cresciuto dal 48 al 57%, quindi sostituendosi ad altre forme di finanziamento, a cominciare dal credito bancario. Detto in parole semplici, il mondo gira attorno a questa montagna di soldi che abbiamo già visto che tipi di rischi incorpora. Speriamo di rimanere in orbita.
Come funziona il mercato dei bond quotati in Cina
Il fratello minore del gigantesco mercato interbancario dei bond cinesi, che vive in gran parte di transazioni over the counter, quindi non regolamentate, è quello quotato che opera all’interno delle borse di Shanghai e di Shenzen istituite intorno al 1991 come compagnie pubbliche. Fin dal ’95 l’unico mercato borsistico legale di bond ruotò attorno a queste due borse. All’epoca fu un grande successo. Al punto che, come abbiamo visto, nel 1997 la banca centrale, preoccupata dall’esuberanza degli investitori – l’uso abbondante di bond come collaterali per repo finalizzati al procacciamento di liquidità da investire sulle borse – ordinò alle banche commerciali di portar via la loro carta dal mercato quotato e istituì il mercato interbancario che da quel momento in poi conobbe una straordinaria fioritura.
Ciò malgrado, il mercato quotato non scomparve, anzi. Nel tempo ha tenuto seguito il passo di crescita dell’intricatissimo sistema finanziario cinese. Alla fine del 2018 il valore dei bond in circolazione in questo segmento della borsa aveva raggiunto i 9,2 trilioni di yuan, con un valore di emissioni annue che nello stesso anno aveva raggiunto i 2,5 trilioni. Il mercato è regolato dalla China Security Regulatory Commission (CSRC, 证监会), l’agenzia cinese che ha anche la responsabilità dei mercati borsistici cinesi, mentre fra i partecipanti si annoverano gli investitori istituzionali e quelli retail. Le operazioni di settlement e di gestione degli scambi sono gestiti dalla China Security Depository & Clearing Co. Ltd (CSDC, 中证登).
I bond scambiati in questo mercato sono distinti a seconda dell’emittente: il governo, le imprese non finanziarie o le istituzioni finanziarie. E’ uso classificare i bond di imprese finanziarie e non finanziarie sotto l’etichetta comune di “Credit bonds”. Ma aldilà delle tassonomia, ciò che conta sottolineare è che gli emittenti sono in larghissima parte, oltre al governo, entità governative: sia imprese (SOEs) che banche. Per avere un’idea del peso specifico delle diverse classi di bond nel mercato, anche nel confronto con quello Usa, si può osservare il grafico sotto.

Come si può osservare i bond del governo primeggiano in entrambi i paesi, più negli Usa che in Cina, ma comunque le quote delle obbligazioni financial e corporate sono simili. Nel mercato obbligazionario cinese la quota di bond è più concentrata nel mercato interbancario, mentre in quello quotato sono preponderanti i bond corporate.

Chi volesse una visione di dettaglio, può far riferimento alla tabella sotto, che riepiloga le cifre del mercato dei bond nelle sue diverse articolazioni e nel confronto 2008-2018, che ha segnato una straordinaria crescita del settore.

Mentre le due tabelle a seguire con consentono di confrontare in dettaglio i volumi dei due mercati (interbancario e quotato) e anche le diverse istituzioni che li regolano e li gestiscono. Un po’ di anagrafica che serve a prendere confidenza con le istituzioni cinese, assai poco conosciute da noi.
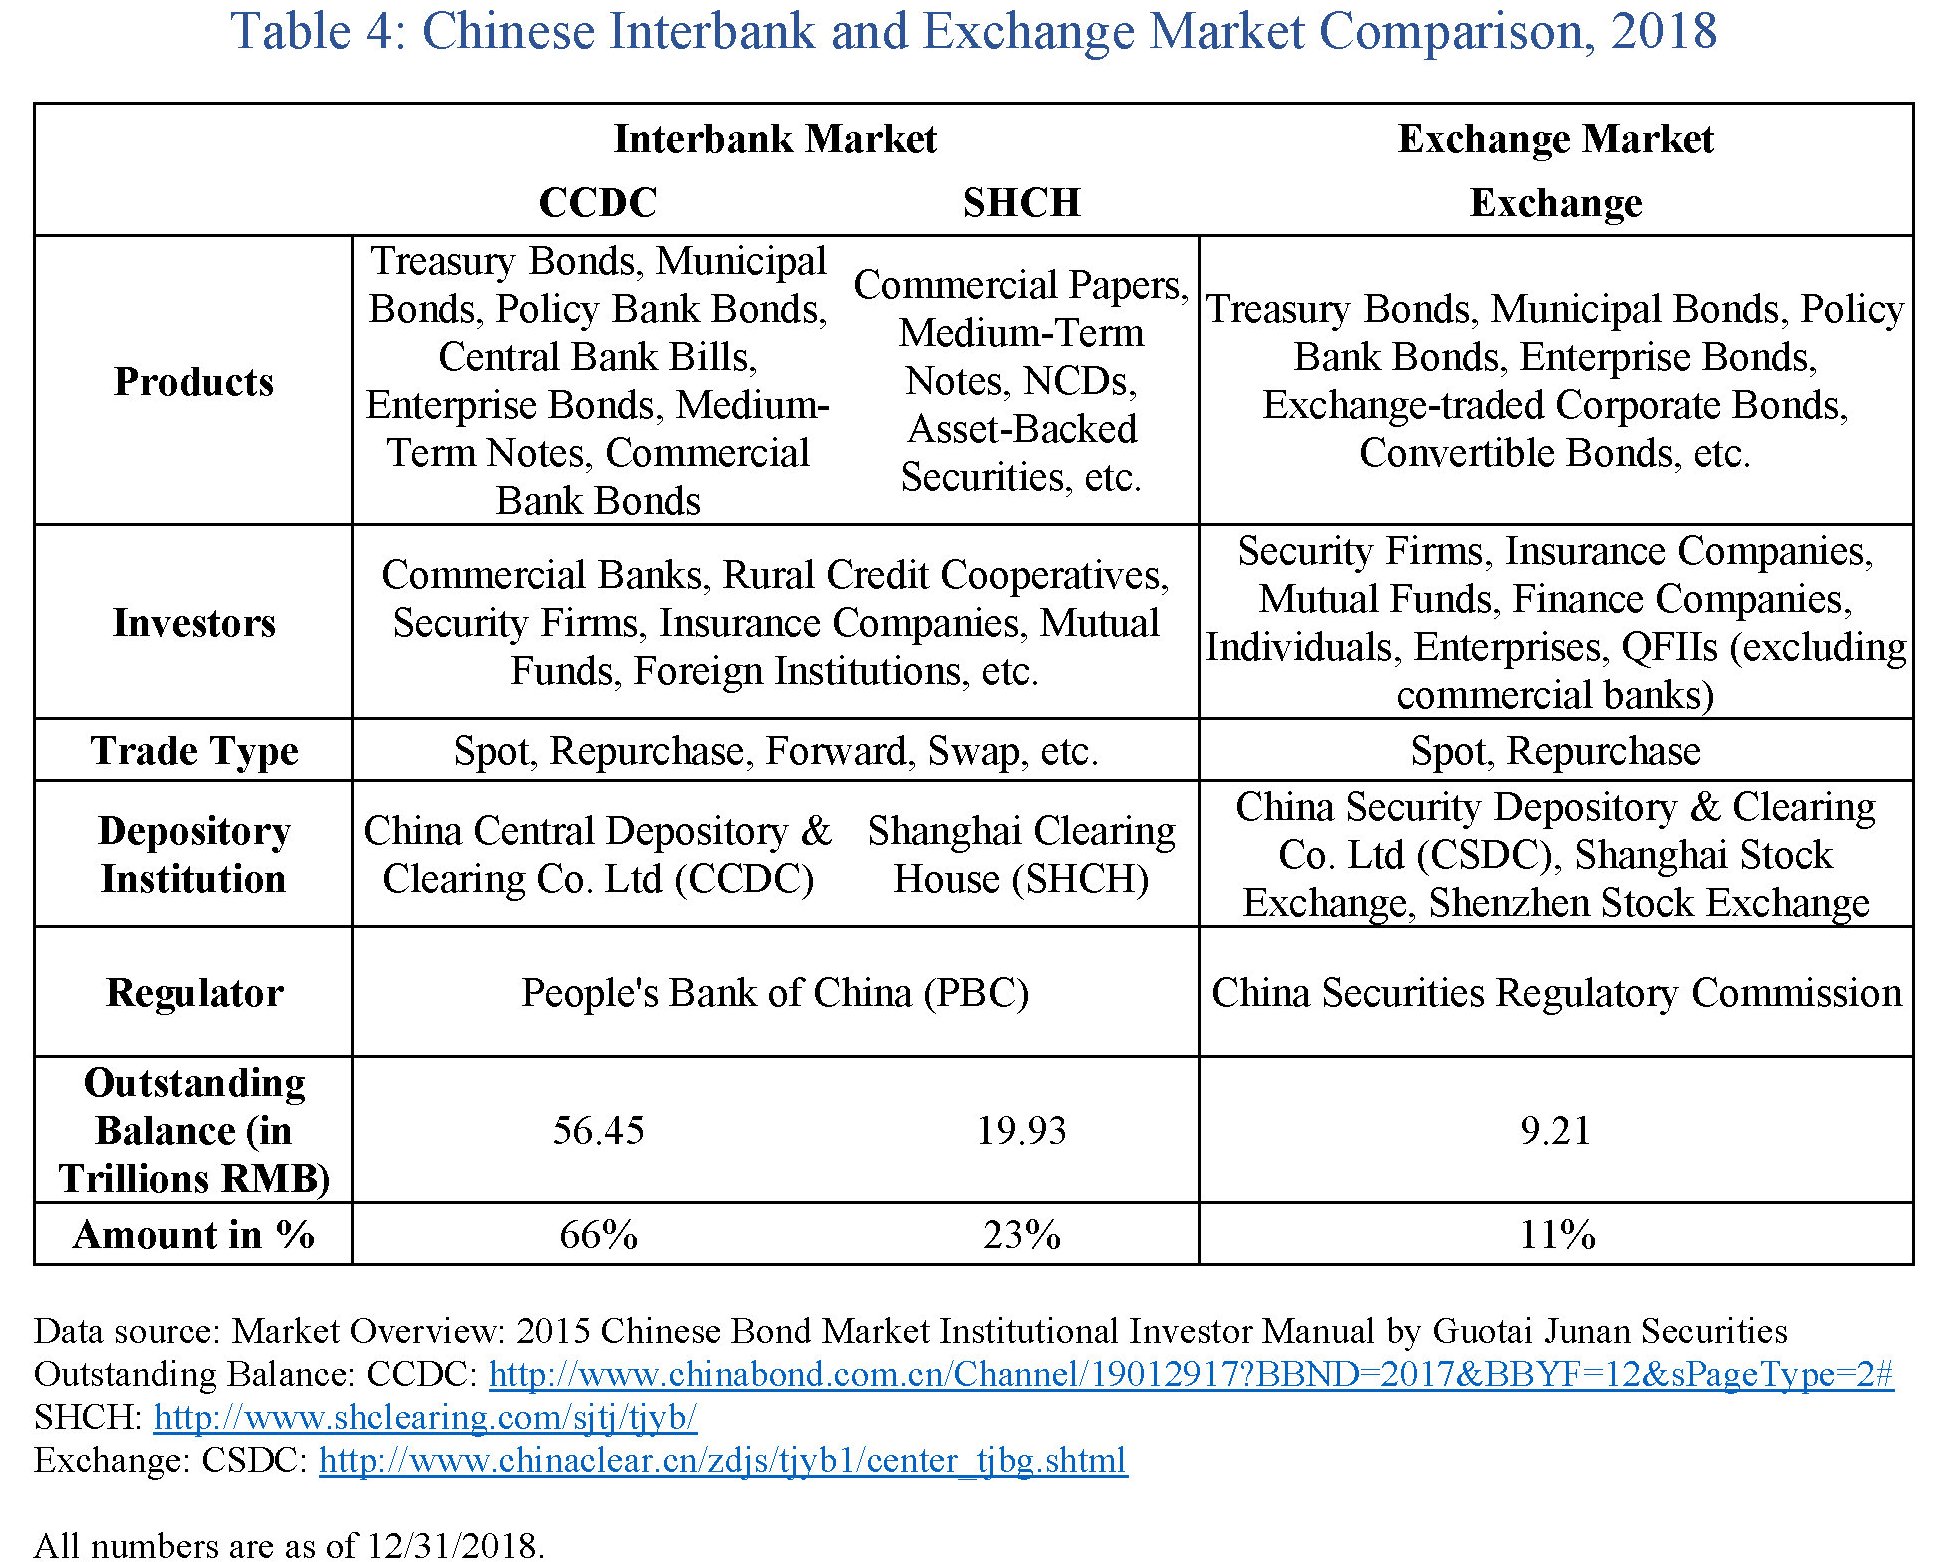
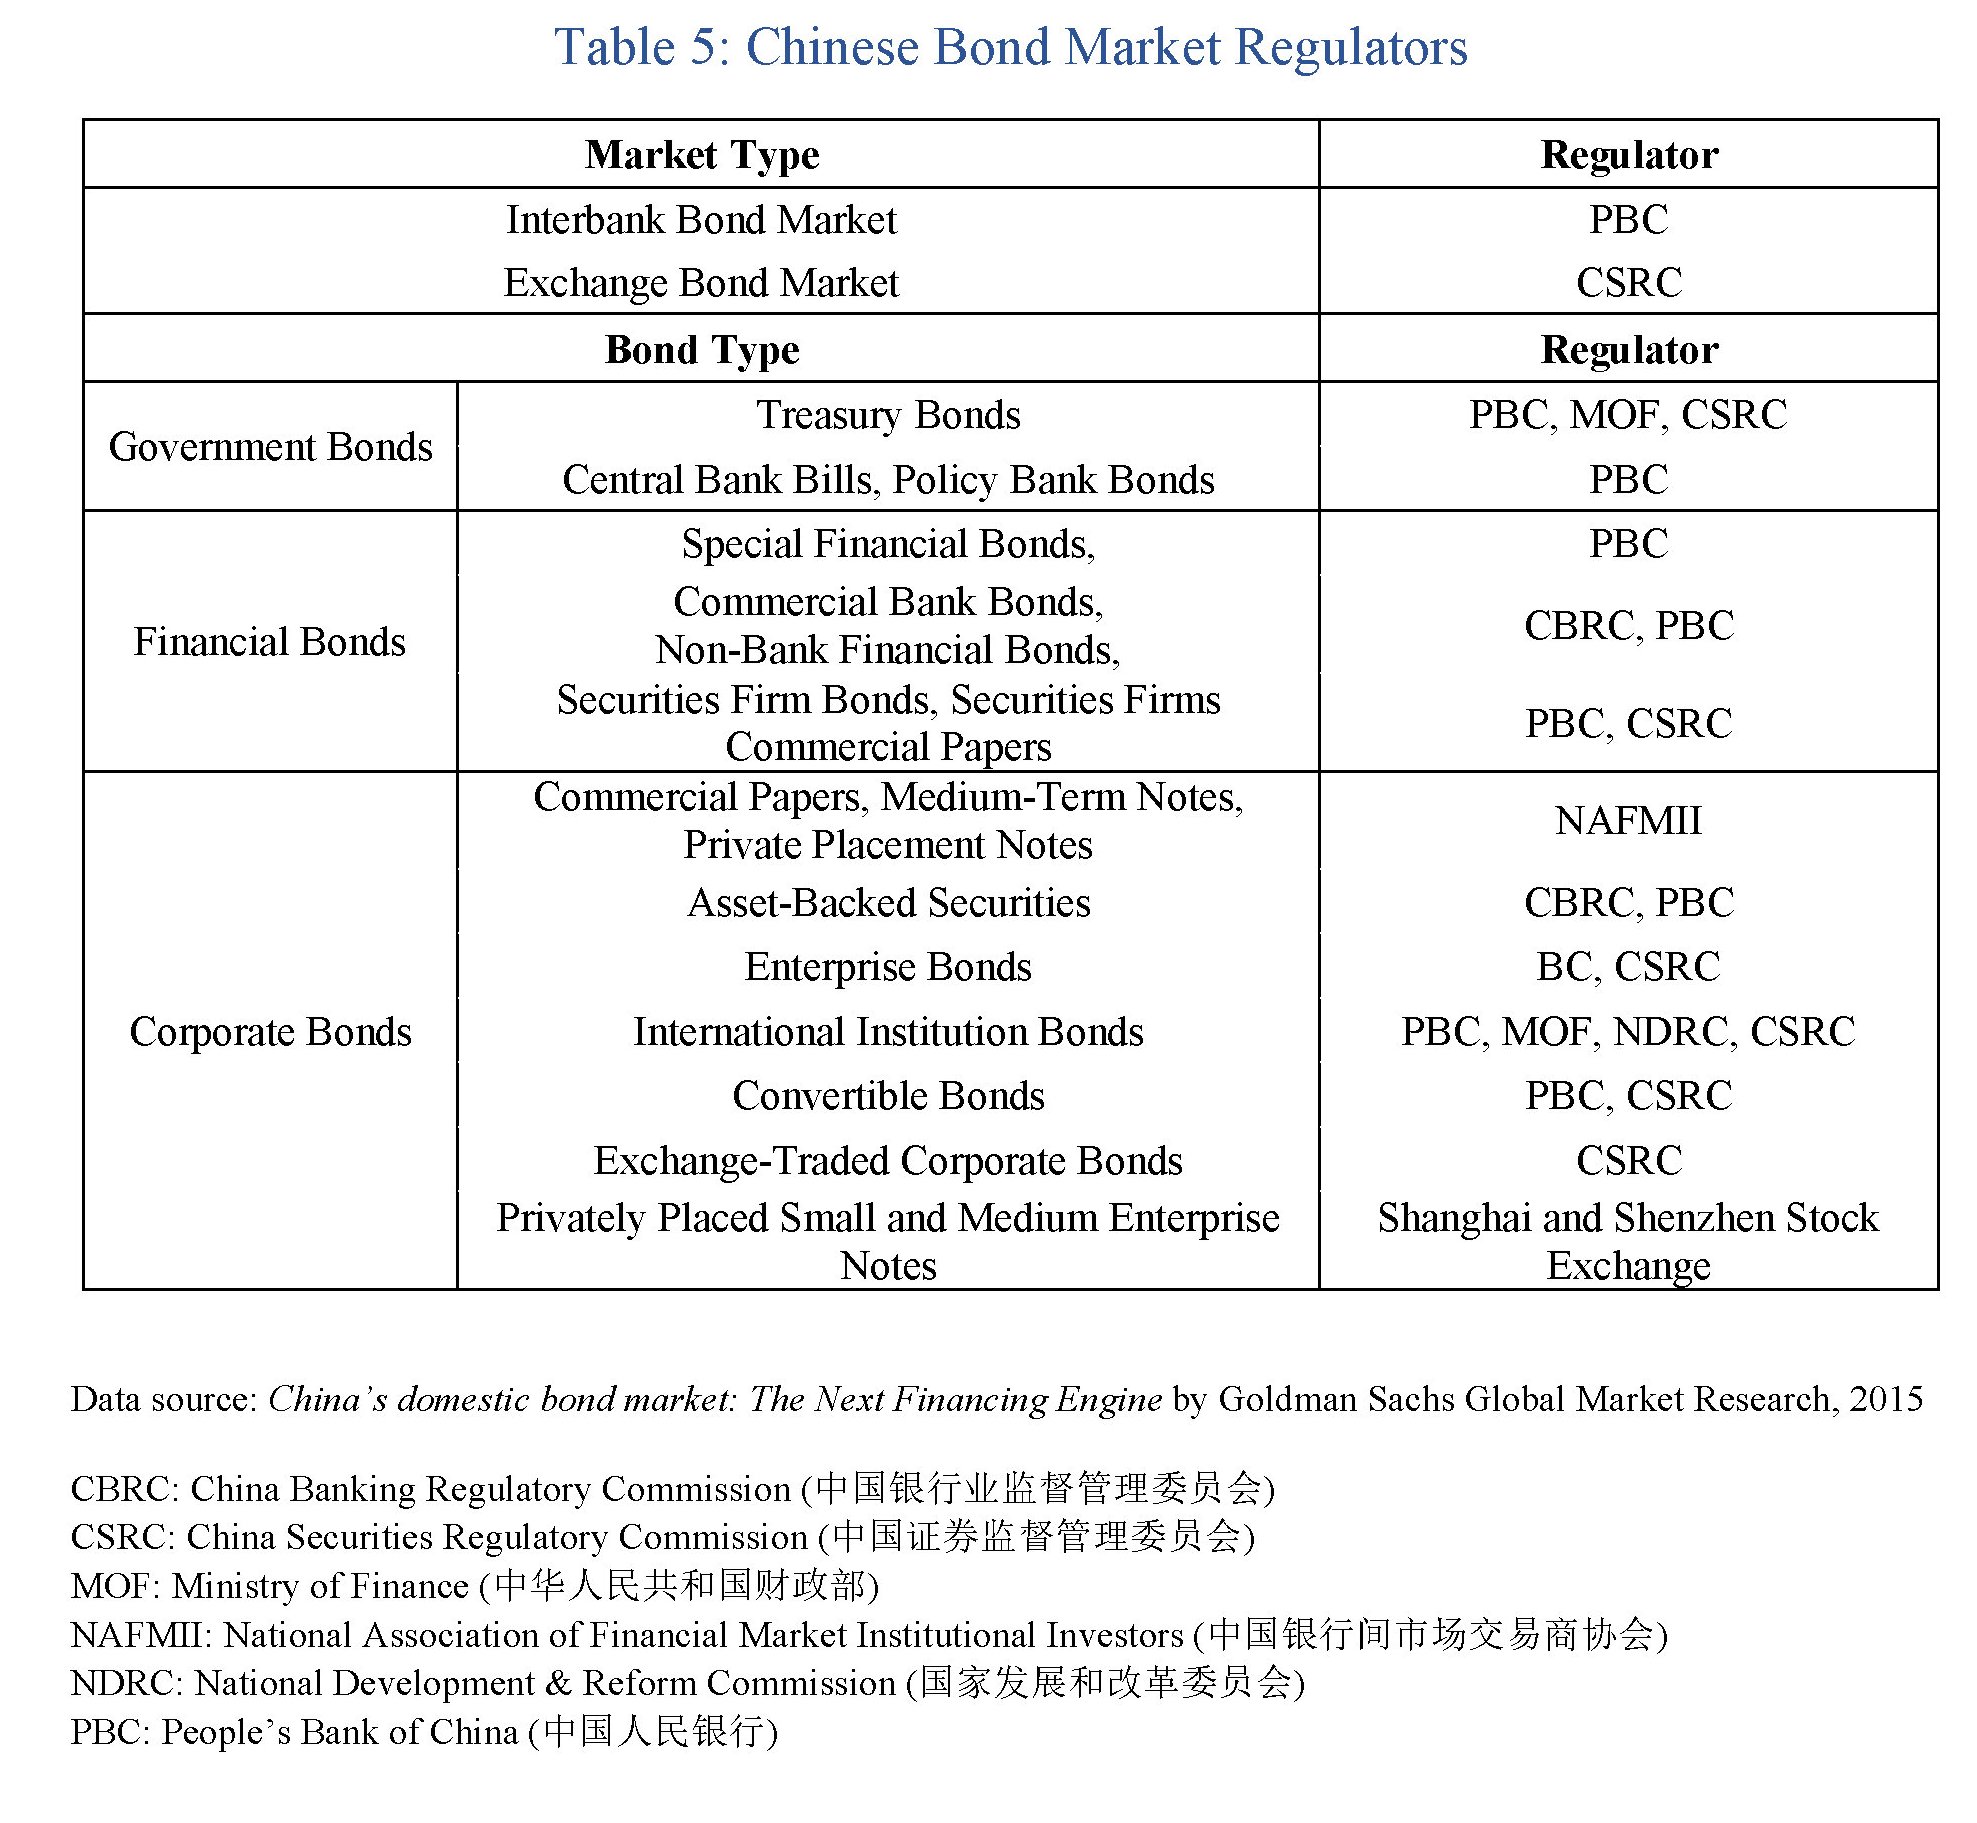
Adesso che sappiamo quali sono e come sono organizzati i mercati dei bond, dobbiamo fare il passo successivo: conoscere che tipo di bond vengono scambiati in questi mercati. Ed è qui che si svela l’intrico della finanza cinese.
(3/segue)
Puntata precedente: Il gigante della finanza cinese: il mercato interbancario dei bond
Puntata successiva: Alla scoperta del magico mondo delle obbligazioni cinesi
Cronicario: Sbagliare tutte le previsioni di governo: fatto
Proverbio dell’1 marzo Si ama di più chi si vede poco
Numero del giorno: 250.000.000 Minusvalenza potenziale per CdP sulle azioni Tim
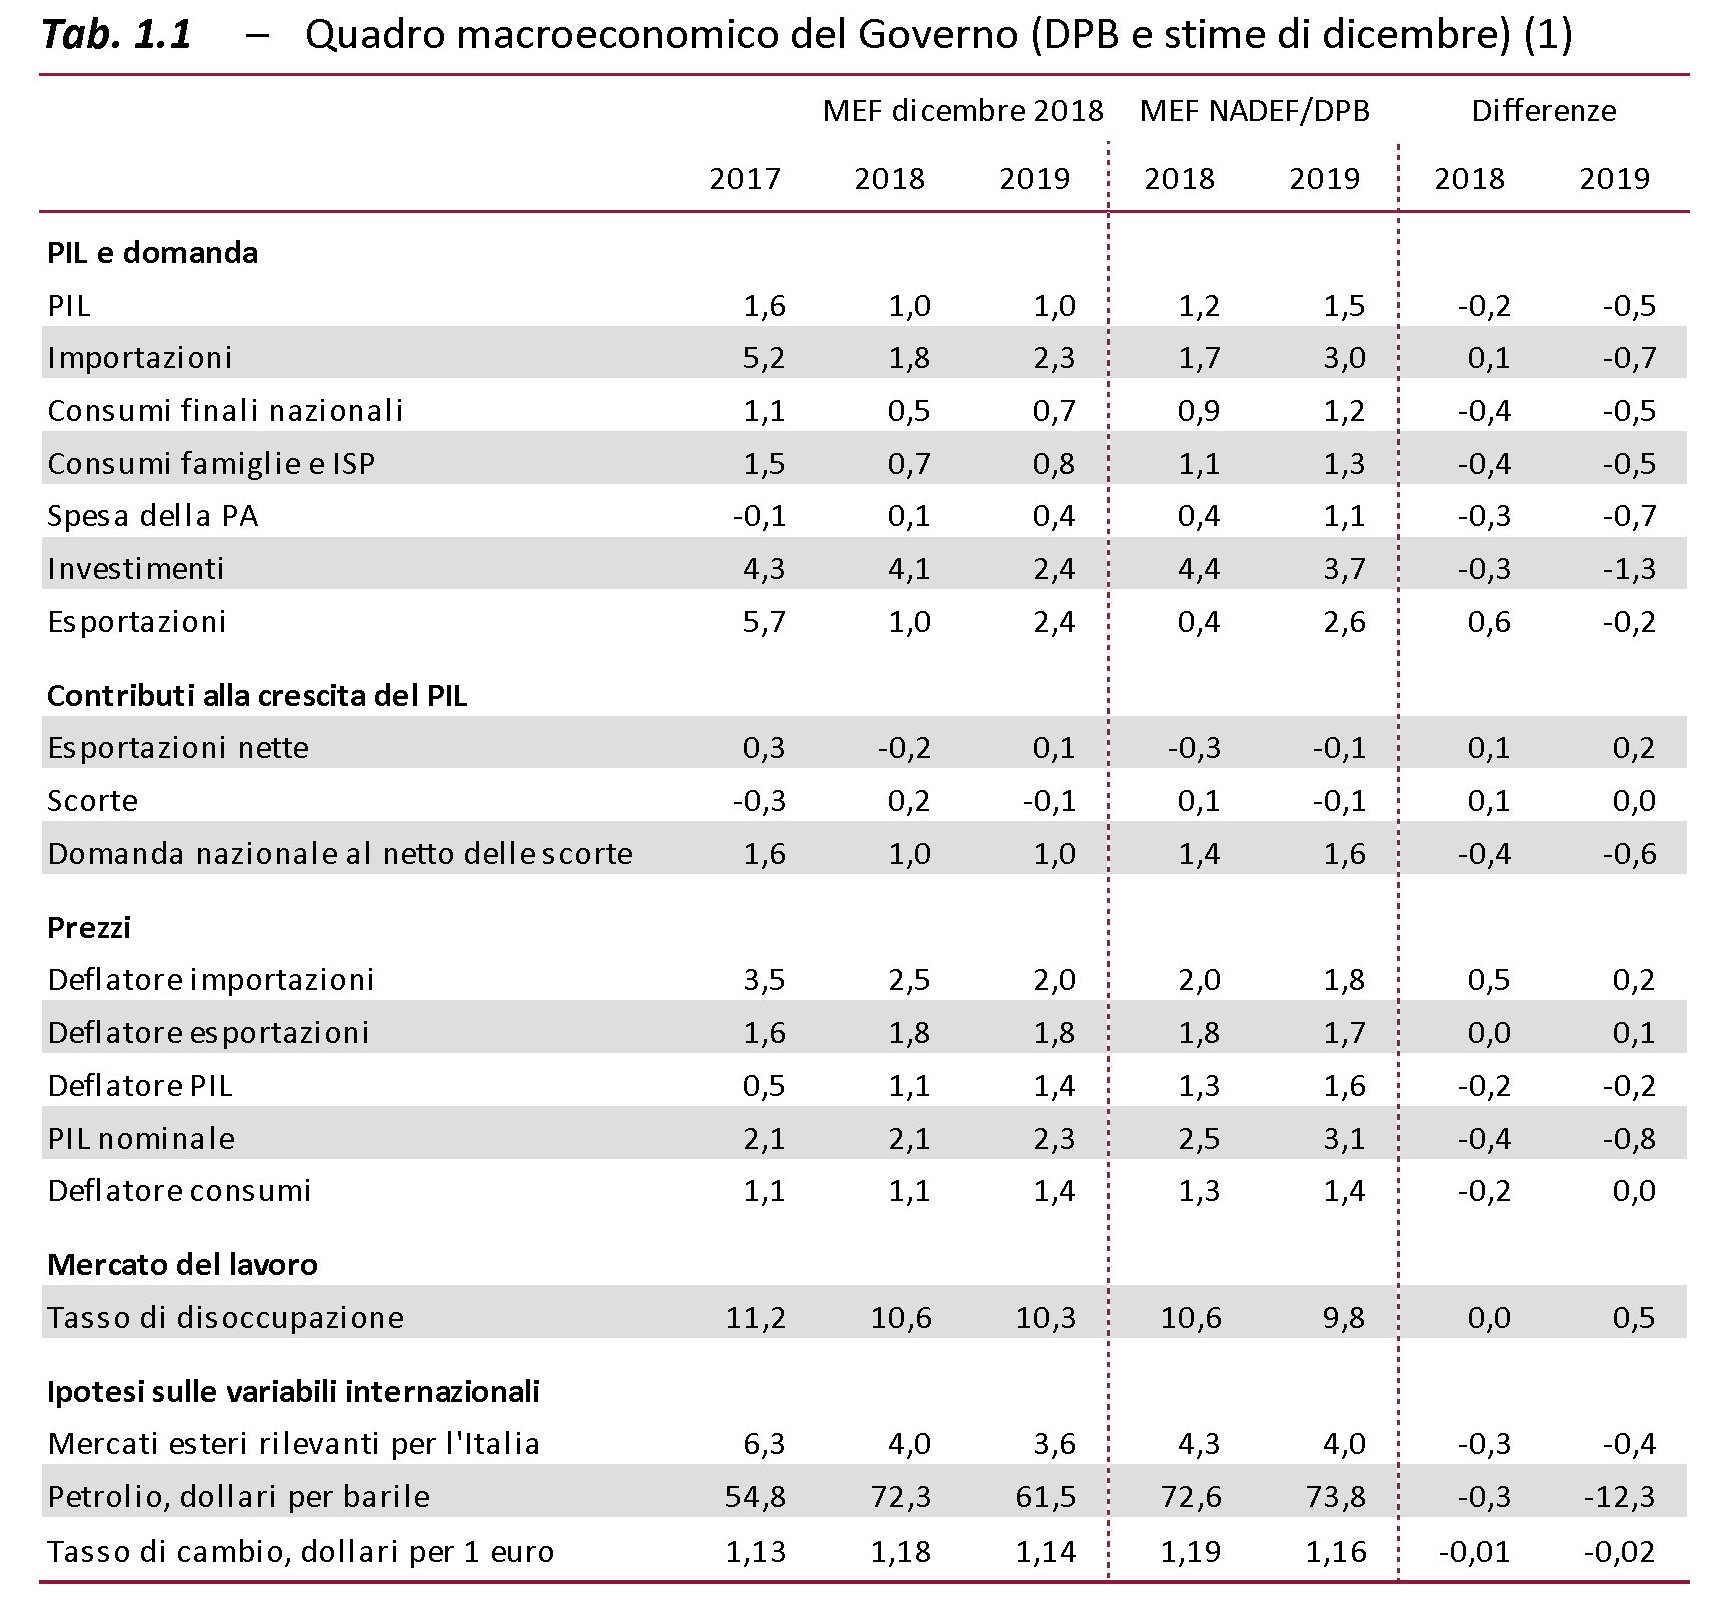
Se proprio dovessimo muovere un rimprovero, al nostro amato governo del cambiamento, potremmo fargliene uno solo: è troppo pessimista. Per dire, a dicembre scorso aveva rilasciato le ultime previsioni, che erano già belle tristi, ma evidentemente non abbastanza. Un eccesso di ottimismo, perdonabile vista la giovane età. I numeri rilasciati oggi da Istat fotografano per la nostra gioia numeri ben peggiori che confermano il meraviglioso percorso di felice descrescita nel quale ci siamo infilati..
Ecco il quadro diffuso a dicembre dal governo. Dicembre 2018. Ieri insomma.

mentre sul debito si pensava che…
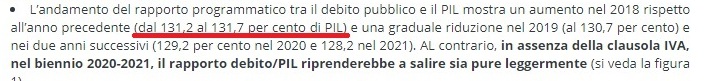
Ed ecco i dati Istat.

Quanto ai contributi per la crescita del Pil, eccoli qua.
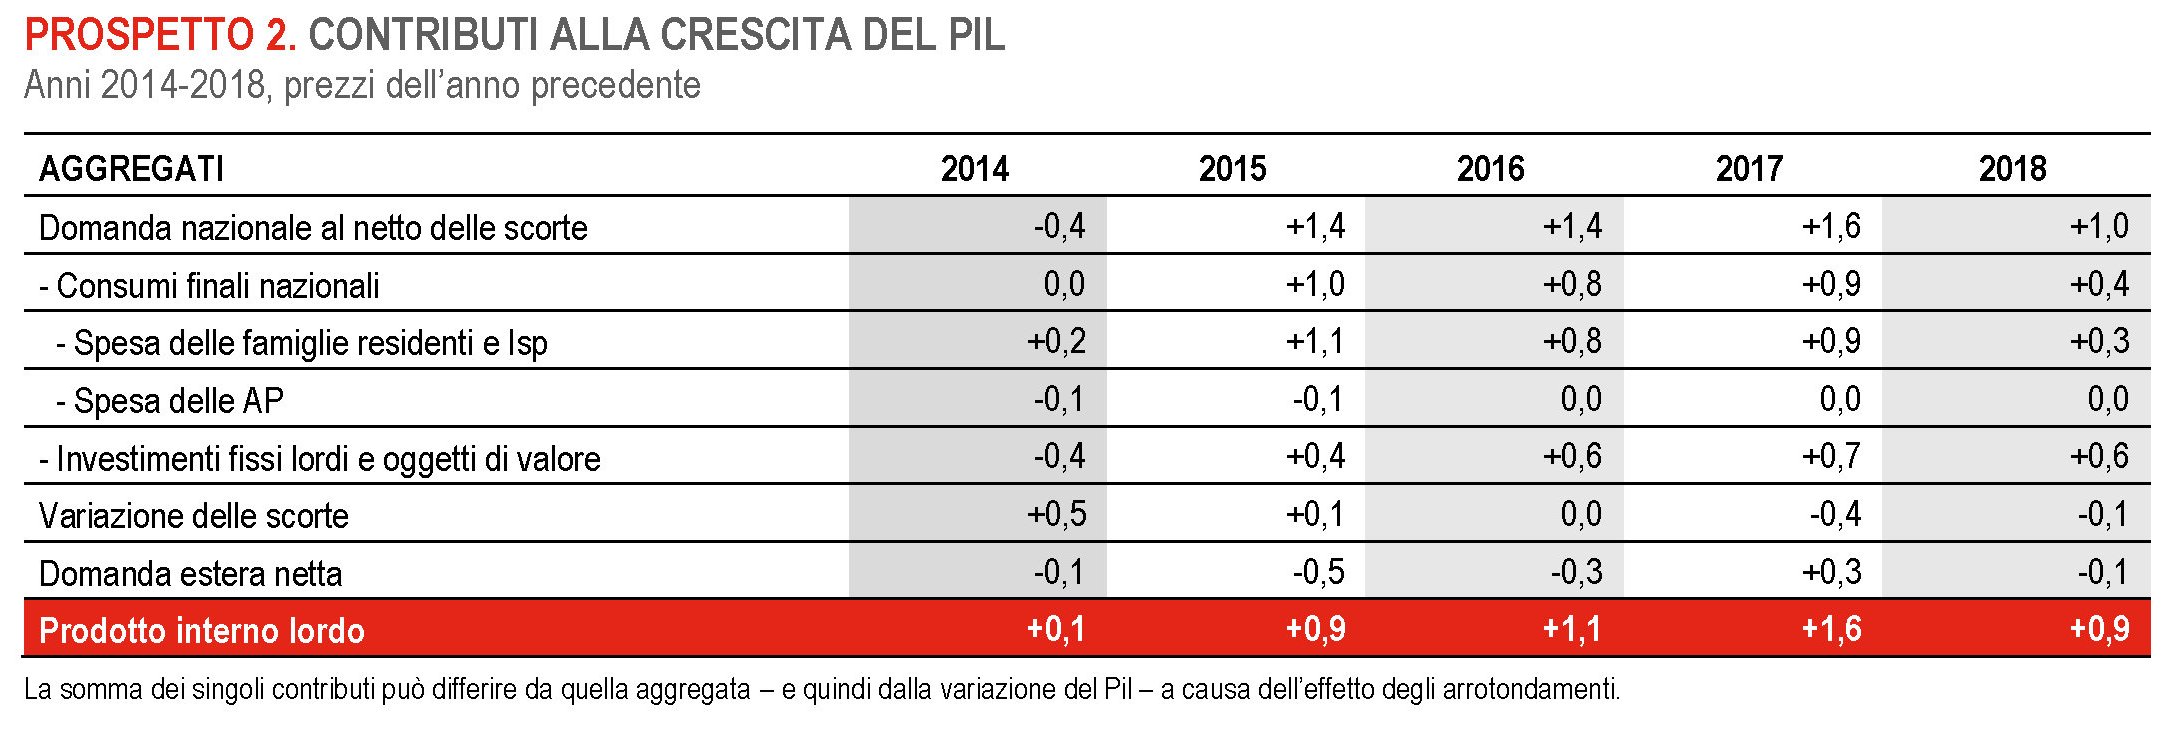
E stendiamo un velo pietoso sulla stima dei deflatori (leggetevi le note metodologiche sennò vi viene il mal di testa).

Non era facile sbagliarle tutte. Ma fortunatamente abbiamo governanti di talento. E se qualcuno critica, dite che ha sbagliato l’Istat.
Buon week end.
Cartolina: I cinesi che vennero dal freddo

Si temono i cinesi specie quando portano doni, potremmo dire, vista la diffidenza che suscita l’ampia disponibilità di Pechino a concedere prestiti. Sarà perché il capitale dei cinesi è onnipresente come i loro ristoranti. Oppure perché non piace che ci sia un altro paese a praticare la politica di potenza. In Groenlandia ad esempio. La grande isola artica, già colonia danese ma ancora gravitante fra un’autonomia concessa e un’indipendenza agognata, ha bussato a denari a Pechino, per finanziare la costruzione di un aeroporto. La Cina, già proprietaria di miniere in zona, ha subito aperto le porte. Si è avuta così la conferma che i cinesi amano le latitudini fredde. Possiamo immaginarne la ragione. Nel profondo Nord sono custoditi tesori in risorse energetiche e si delineano inedite rotte commerciali. E possiamo pure immaginare perché gli Usa, che in quell’isola hanno una base militare d’epoca nazista dal nome assai evocativo di Thule, ci abbiano messo lo zampino. Alla fine dicono che il prestito sarà concesso dalla madrepatria danese, che prima non ne aveva voluto sapere, con tanto di aiutino Usa. Il capitale cinese è rimasto fuori dalla porta. Ora proverà con la finestra.
Cronicario: Porti aperti alla Renault
Proverbio del 28 febbraio L’ottimismo è un dono di Dio, il pessimismo dell’uomo
Numero del giorno: 2,1 Andamento % inflazione carrello della spesa a gennaio in Italia
Ancora con questa storia dei porti chiusi? Mai porti sono aperti, anzi apertissimi, dice vicepremier Uno (o Due, fate voi) sempre che chi entra porti cose belle che piacciono agli italiani…
perché abbiamo ricchi premi e cotillons, per chi porta soldi mica andiamo a vedere da dove venga.
Per usare le parole del nostro illuminato Vicepremier Due (o Uno, fate voi) , “per gli investimenti stranieri che danno lavoro in Italia e portano ricchezza in Italia i porti italiani sono apertissimi”. Peraltro il Nostro Onnisciente, Onnipotente e Onnidichiarante indossatore sa pure che “le navi hanno bisogno di porti” e come se non bastasse ci ha rivelato che ci sono porti in Italia. Si, e pure che “si trovano in situazioni drammatiche da anni. Penso a Gioia Tauro e altre realtà, che vanno dragate, sistemate e rilanciate”. E come si fa?
“Il business cinese, è assolutamente da considerare, ne sappiamo qualcosa anche per quello che riguarda il porto di Trieste e i suoi dintorni”. Quindi porti apertissimi a chi ha i soldissimi.
Altro che twittare cabine telefoniche. Cambi una vocale e il gioco è fatto. Come si dice Renault in cinese?
A domani.
Mattone: l’Italia lascia la Germania raddoppia
Non è certo un caso che il boom del mattone tedesco, cresciuto notevolmente anche nel 2018, sia ormai ospite fisso nelle ricognizioni della Bundesbank. Se ne era già occupato il rapporto sulla stabilità finanziaria, nel novembre scorso, dove si osservava il cumularsi di rischi negli istituti bancari provocato dal notevole aumento dei mutui per abitazione a fronte di un potenziale aumento dei tassi di interesse. E adesso tocca al bollettino mensile di febbraio, che al tema ha dedicato un titolo che dice tutto quello che c’è da sapere: “Forte aumento dei prezzi delle abitazioni nel 2018”. In particolare, l’anno scorso, secondo le stime degli economisti della banca, i prezzi degli immobili residenziali sono cresciuti dell’8,5% nelle aree urbane, in linea con quanto si è registrato nei tre anni precedenti, mentre nelle sette città principali (Berlino, Colonia, Düsseldorf, Amburgo, Francoforte sul Meno, Monaco e Stoccarda) sono aumentati addirittura del 9,5%.
Il problema è tutto qua. I prezzi hanno continuato a galoppare e non più ormai solo nelle prime sette città, dove ormai l’indice – fatto 100 il valore degli immobili residenziali nel 2010 – è praticamente raddoppiato, ma anche nelle municipalità minori. E non solo: “Mentre si stava attenuando la pressione ascendente, ancora molto forte, sui prezzi degli alloggi nelle città tedesche, – spiega il bollettino – quelli delle proprietà al di fuori delle aree urbane stavano aumentando ad un ritmo più veloce rispetto agli anni precedenti”.

Complessivamente le 127 municipalità incluse nell’indicatore hanno visto prezzi in crescita di quasi l’80% dal 2010. E pure se è vero che l’economia – e quindi i redditi – hanno fatto notevoli progressi in quest’arco di tempo è del tutto logico, oltre che saggio, chiedersi quanto sia sostenibile questa corsa dei prezzi adesso che l’economia mostra segni di rallentamento.
La forte domanda di immobili è stata sostenuta dall’outlook positivo delle famiglie sui redditi futuri e dalle condizioni “estremamente favorevoli” del mercato del lavoro. Ma anche la politica monetaria molto distesa ha fatto la sua parte. “Il 2018 non ha visto quasi nessun aumento dei tassi di interesse sui prestiti per gli acquisti di abitazioni”, scrivono gli economisti della banca.
Che il settore sia ormai molto surriscaldato lo conferma un’altra circostanza. “Malgrado l’offerta aggiuntiva di alloggi l’anno scorso sia cresciuta in misura considerevole, non è stata ancora in grado di tenere il passo con la forte domanda. Ciò è stato evidentemente dovuto anche in parte al crescente interesse per le abitazioni fuori città”. Conseguenza quest’ultima del notevole prezzo delle abitazioni in città che ha finito con lo spostare la domanda verso le aree circostanti. Effetti simili si sono osservati anche nel segmento degli affitti, che sono cresciuti assai più che negli anni passati non solo nelle aree urbane, ma anche al di fuori. Tutto ciò spiega perché gli economisti non esitino a parlare di crescita esagerata dei prezzi. “I prezzi delle abitazioni nelle città sono ancora ben al di sopra del livello che appare giustificato dalle determinanti economiche e demografiche a lungo termine”. In particolare viene stimata una deviazione dai livelli “normali” fra il 15 e il 30%.
Gli andamenti esuberanti del mercato tedesco sembrano un assurdo economico se li confrontiamo con quelli del nostro paese, malgrado con la Germania condivida i lineamenti della politica monetaria che implicano un costo assai ridotto del credito e nonostante certe somiglianze negli andamenti demografici. Gli ultimi dati pubblicati da Istat infatti, relativi al terzo trimestre 2018 sono poco esaltanti.
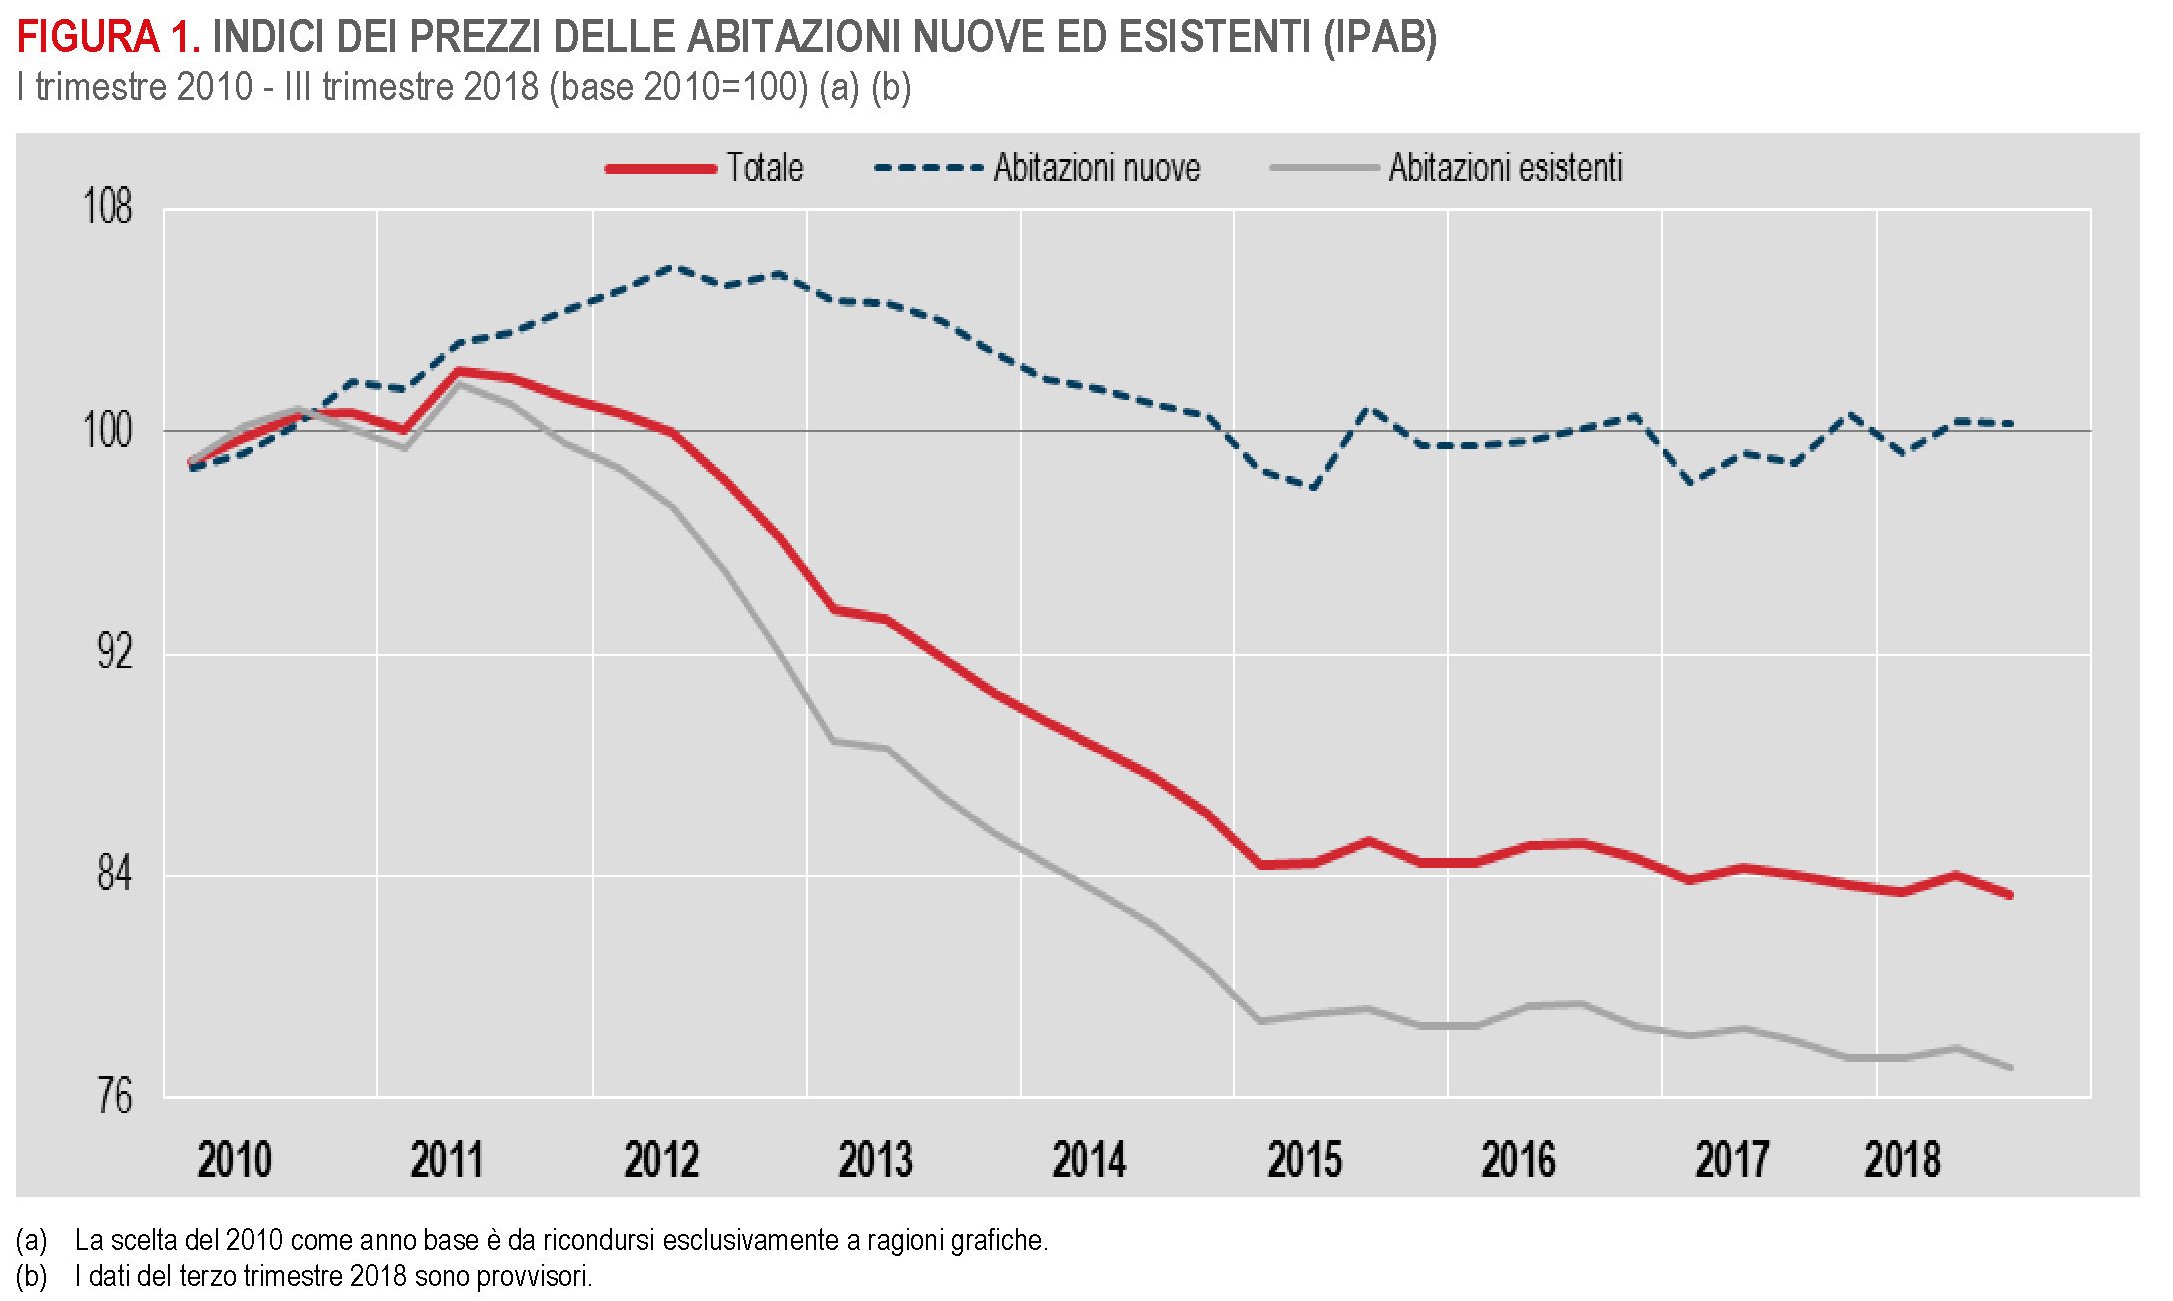
Sempre su base 2010 (indice 100) da noi i prezzi complessivi sono diminuiti di oltre il 15%, ma solo perché quelli delle abitazioni nuovi sono riusciti a rimanere stabili. Perché se guardiamo all’andamento dei prezzi nel campione più ampio dell’immobiliare italiano, ossia le case esistenti, il confronto con la Germania è addirittura scoraggiante. I prezzi infatti sono scesi di quasi il 25% in media. Mentre la nostra ricchezza immobiliare si bruciava per un quarto, quella tedesca quasi raddoppiava. Dovremmo farci qualche buona domanda, prima di pensare di avere la risposta.
Il petrolio low cost spiazza i produttori tradizionali non gli Usa
Non è stato mai facile analizzare gli andamenti, piuttosto erratici, del mercato del greggio, esposto com’è ai capricci della politica e alla complessità intrinseca di un settore ad alta intensità di capitale. Ma di recente a tali difficoltà se ne sono aggiunte di nuove. L’innovazione tecnologica, legata sostanzialmente alle produzioni shale Usa ha di fatto cambiato notevolmente la geografia dei produttori internazionali.
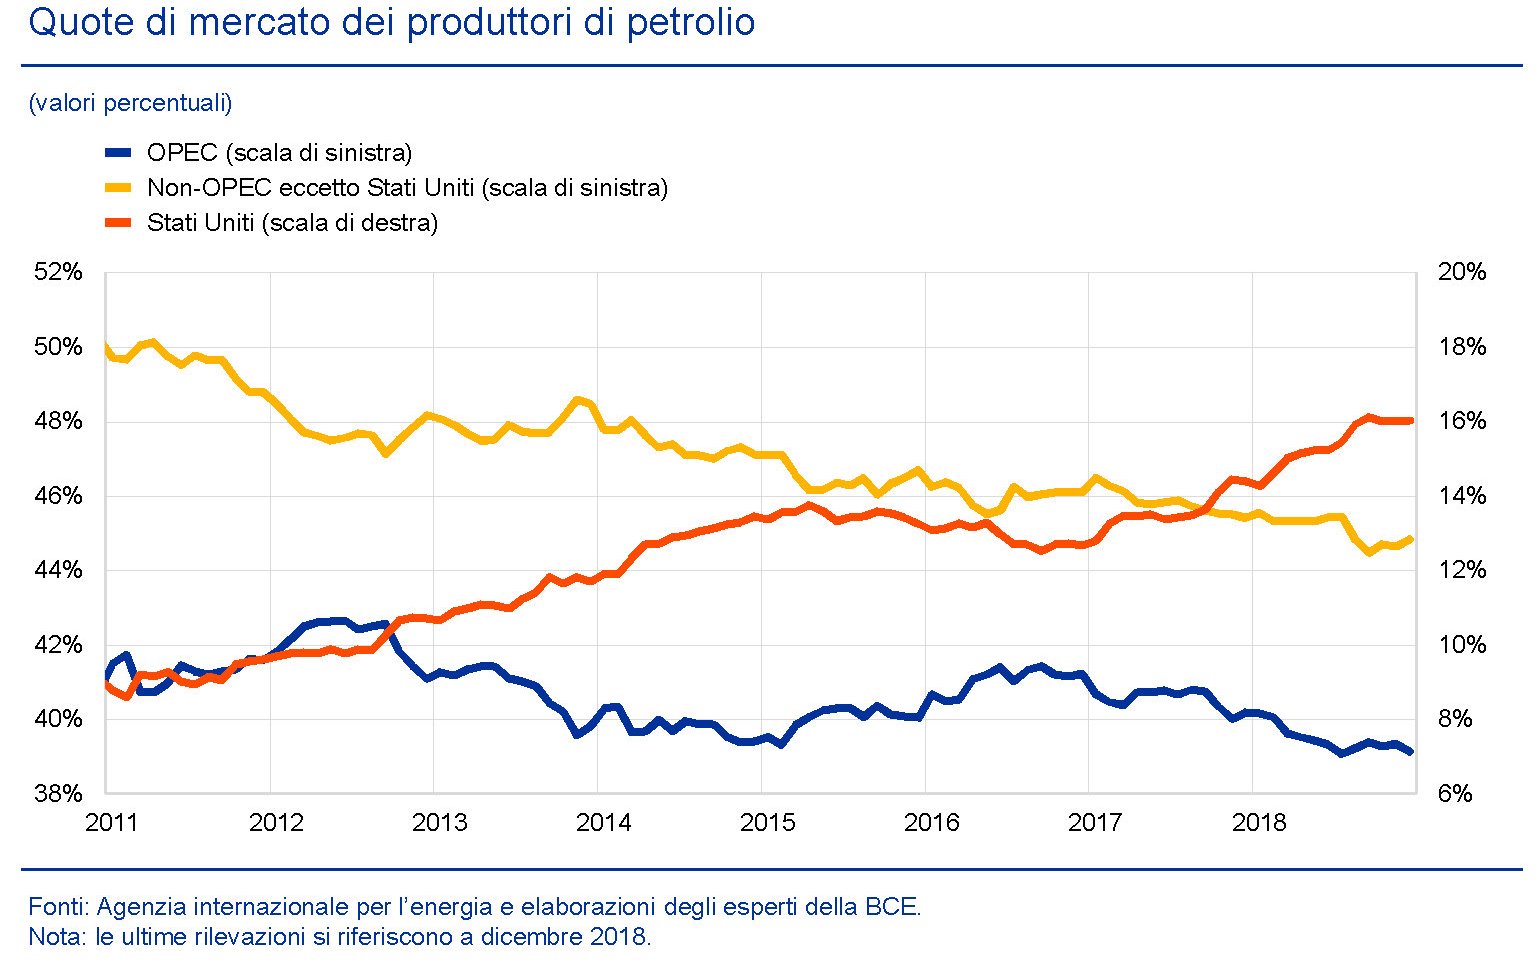
Si apprezza meglio il significato di questo grafico se si allunga lo sguardo.
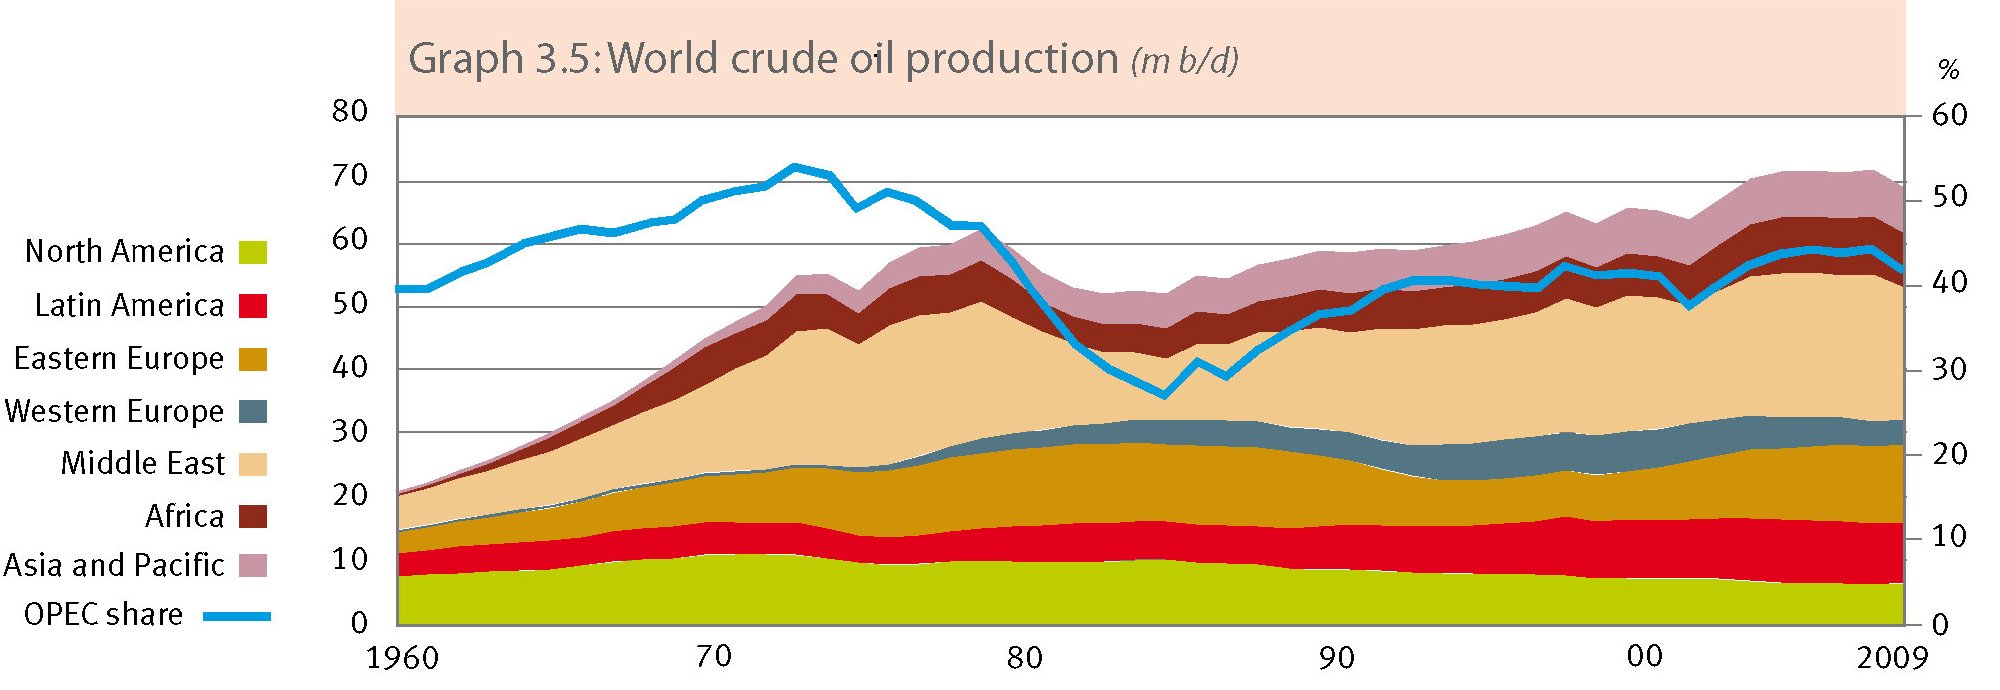
Nel 2009, anno cui il grafico sopra estratto dal Bollettino Opec di quell’anno fa riferimento, gli Usa producevano circa 5 milioni di barili di greggio al giorno. L’ultimo bollettino Opec disponibile (2017) stima la produzione 2016 degli Usa a quasi nove milioni nel 2016. E sappiamo dai dati dell’Agenzia internazionale dell’energia che gli Usa ormai hanno superato gli 11 milioni di barili a inizio di quest’anno.

Questo progresso, rapido e inaspettato, è diventato uno dei motivi per i quali capire gli andamenti dei prezzi del petrolio è diventato esercizio estremamente complesso. E spiega anche perché nell’ultimo decennio i prezzi abbiano subito notevoli altalene che implicano aumenti altrettanto significativi della volatilità implicita dei prezzi.
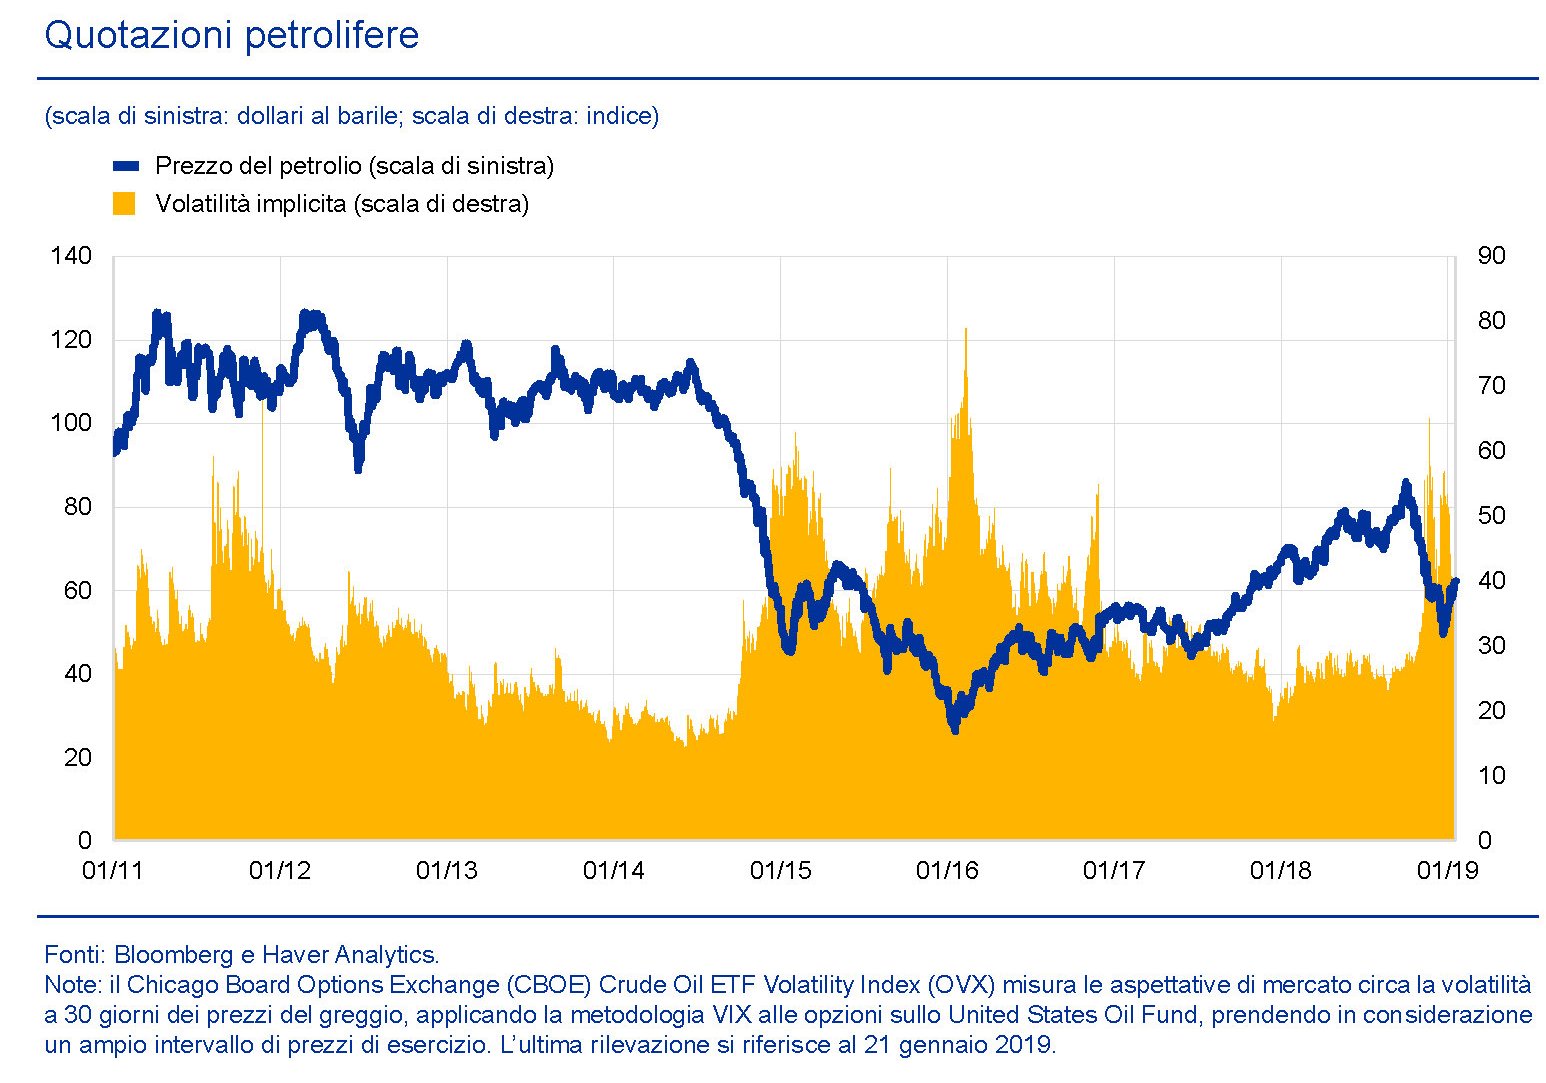
Tutto ciò conduce a una conclusione che, pur avendo cause economiche ha profonde ripercussioni politiche. In sostanza, come ha notato la Bce nel suo ultimo bollettino, il ruolo dell’Opec nella determinazione dei prezzi si è ridimensionato, pure se rimane un “fattore importante nella dinamica dei corsi petroliferi”. I produttori tradizionali hanno provato a mettere fuori gioco i produttori shale Usa provocando un aumento di offerta per far scendere i prezzi. Ma alla fine il gioco si è ritorto contro di loro. “Tali azioni – sottolinea la Bce – hanno portato soltanto a una riduzione di breve durata della produzione di petrolio da scisti. Alla fine del 2016 l’Opec è stato costretto a riesaminare il proprio approccio, poiché le preoccupazioni relative al livello della domanda globale hanno portato a ulteriori ribassi dei corsi petroliferi. Inoltre, la strategia dell’Opec ha gravato sulle finanze pubbliche dei suoi membri e gli indicatori sulla loro sostenibilità sono peggiorati bruscamente fra il 2014 e il 2016 per la maggior
parte dei paesi membri”. La retromarcia dei produttori tradizionali ha avuto inoltre come effetto che “quando i corsi petroliferi hanno ripreso ad aumentare nel 2017, i produttori statunitensi hanno rapidamente recuperato le loro quote di mercato”. Questo effetto lo si può osservare agevolmente nel grafico dell’Eia sopra.
La questione adesso è capire quanto sia strutturale questo cambiamento delle quote di mercato, specie adesso che il petrolio sembra avviato a una stabilizzazione dei prezzi. Anche qui per provare a rispondere dobbiamo partire da un dato industriale. Per essere sostenibile, una produzione deve essere remunerata dal prezzo. Quindi un buon indicatore per provare a indovinare gli sviluppi può essere guardare i punti di pareggio delle produzioni Usa rispetto a quelli tradizionali. Quelli dei paesi mediorientali possiamo ricavarli da un’analisi del Fmi.

I dati relativi all’industria shale Usa li propone invece la Bce.
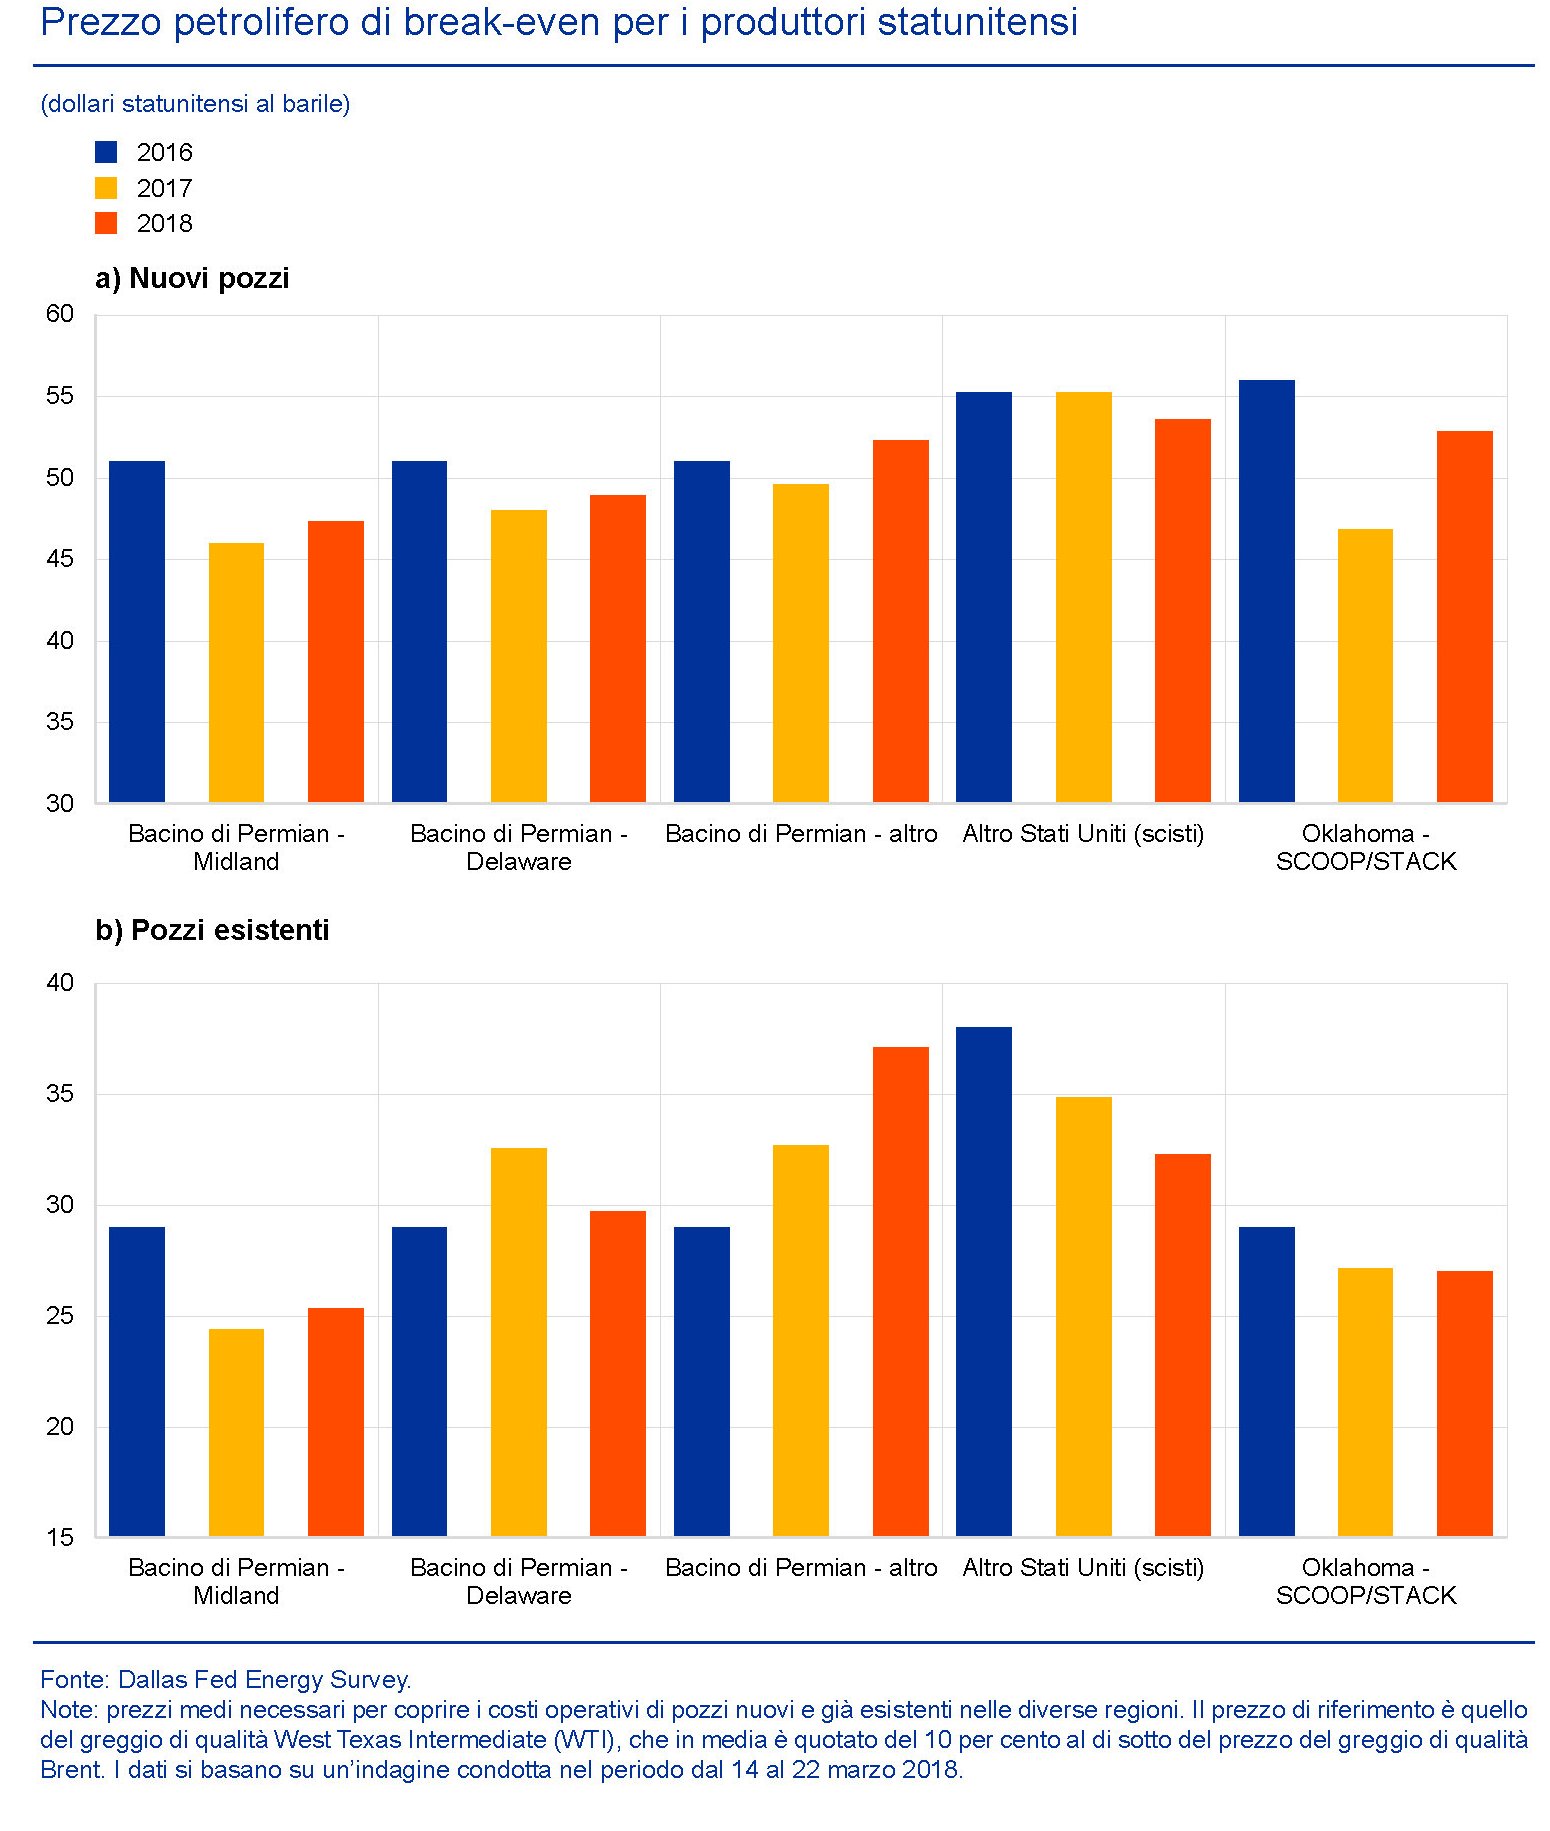
Come si può osservare, i prezzi di pareggio delle produzioni Usa esistenti sono anche inferiori ai 30 dollari, mentre quelli nuovi sono di poco superiori ai 50. Ai prezzi attuali quindi rimangono competitivi. Al contrario i produttori mediorientali hanno punti di pareggio più elevati e questo spiega perché di recente l’Opec sia nuovamente intervenuta annunciando tagli di produzione. Ma è lecito dubitare che ciò sia sufficiente per riuscire a orientare i prezzi. “La rivoluzione del petrolio da scisti – sottolinea la Bce – ha modificato la struttura del mercato petrolifero. Le strategie Opec ora devono considerare la reazione endogena dei produttori di petrolio da scisti. La concorrenza del petrolio da scisti può ridurre il potere dei tradizionali produttori di petrolio di innalzare i prezzi oltre un
dato livello nell’orizzonte di lungo periodo”.
Sarà per questo che la Russia, notoriamente dipendete dall’export di petrolio per il suo equilibrio economico, si è data una regola, di cui discute l’ultimo staff report del Fmi dedicato al paese, che prevede un saldo fiscale a zero del bilancio primario con un prezzo del greggio a 40 dollari al barile. La regola prevede che gli incassi derivanti da un prezzo superiore a quello di benchmark siano indirizzati verso un fondo, il National Welfare Fund, che funziona sostanzialmente come uno stabilizzatore. Ma non è tanto questo che interessa qui. Ciò che conta è il livello di benchmark scelto, che implica una visione sui prezzi che può definirsi prudenziale, o più semplicemente realistica. Lo shale oil ha finito con l’impostare al ribasso i prezzi del petrolio. E i produttori tradizionali, chi più chi meno, sono stati spiazzati. Ora quelli che erano i padroni del mercato devono giocare in difesa.
Cronicario: Nella vecchia fattoria, (T)ria ia ohhh
Proverbio del 26 febbraio Alla volpe addormentata non cade niente in bocca
Numero del giorno: 67.738 Domande arrivate all’Inps per Quota 100
Nella commedia orwelliana nella quale ci agitiamo felici come bambini tristi a un certo punto si presenta nientemeno in onda che il ministro Mammamia, che guardacaso rima con economia e infatti dicono che se ne occupi.
Lo so, sembra un’esagerazione, ma così dice il governo del cambiamento e quindi sarà sicuramente vero. E che mi combina il ministro? Inizia a dire delle cose assurde, tipo che “bisogna portare avanti l’economia italiana”. Peggio ancora, che bisogna stare ai patti, compreso quelli fiscali, immagino, perché sennò “nessuno viene ad investire in Italia”.

E, dulcis in fundo, che l’oro della Patria è di Bankitalia e l’Alitalia “deve trovare una soluzione di mercato”. Mercato e Bankitalia capito?
Vi potete immaginare cosa si è scatenato nella politica italiana.

Addirittura si è fatto sentire Vicepremier Uno (o Due, fate voi) che ha detto che “si fa quel che dice il contratto” e poi ha convocato un vertice. Appuntamento fra poco nella vecchia fattoria Chigi: il Gatto, la Volpe e il ministro Mammamia, ia, ia ohhhh.
A domani.
Norvegia e Finlandia diventano il ponte nord europeo della Cina
Dovremmo guardare di più a ciò che accade lassù, al Nord estremo. Perché fra i ghiacci artici che si stanno sciogliendo si stanno delineando nuove rotte commerciali assolutamente inedite che metteranno in relazione – e lo stanno già facendo – paesi finora lontanissimi. La Norvegia e la Cina, per esempio. Chi avrebbe mai pensato fino a un ventennio fa che una sperduta cittadina norvegese avrebbe dedicato un festival di cinque giorni al tema “La Cina più settentrionale del mondo”?
Proprio negli stessi giorni, in Norvegia si scatenava una polemica furiosa sui rischi di spionaggio rappresentati dalla Cina per il paese nord europeo, prendendo a pretesto il probabile ingresso nel 5G norvegese della Huawei cinese, operatore primario della digital silk road cinese. Peraltro il primo operatore norvegese di telefonia, Telenor, ha rapporti contrattuale con la Huawei sin dal 2009. E anche qui, abbiamo già visto quanto pesi l’Artico nella singolar tenzone che molte potenze stanno disputando per l’egemonia digitale.
Proprio nell’ottobre scorso i reali norvegesi, con seguito governativo, sono andati a trovare il presidente cinese Xi a Pechino, e pure se con qualche imbarazzo – le differenze culturali sono più persistenti dei ghiacci artici, evidentemente – la visita ha segnato un progresso importante nel rapporto bilaterale. Giocoforza chiedersi quale sia la ragione di questa improvvisa passione che ha rapito vicendevolmente i freddi vichinghi e gli enigmatici mandarini. Il commercio, certo. Ma c’è altro?
Un primo indizio di risposta lo possiamo trovare scorrendo un bell’intervento di Oystein Olsen, governatore della banca centrale norvegese che ci offre alcune informazioni molto interessanti sulla Norvegia e sulla Cina, che lette insieme alle cronache consentono di intravedere la fisionomia del puzzle.
Quel che bisogna sapere della Norvegia ha il pregio di entrare in una frase incastonata nell’intervento del governatore norvegese: “Abbiamo bisogno degli altri paesi più di quanto gli altri paesi ne abbiano di noi”. La Norvegia, infatti, è un’economia aperta che esporta molto, ma poche cose, e quindi ne importa altrettante, ma di diverso tipo.

Dal canto suo la Cina notoriamente esporta tante cose, ma soprattutto esporta moltissimi beni di tecnologia avanzata. Chi pensa che i cinesi esportino ancora solo cianfrusaglie ha perso il treno della storia.

E la Norvegia, pur avendo l’Ue come partner principale, ha una quota rilevante delle sue importazioni di provenienza cinese.

Quindi il commercio è di sicuro un potente incentivo allo sviluppo delle relazioni bilaterali. E abbiamo già visto che questo include anche partnership in settori strategici come le telecomunicazioni. Ma guardando più a fondo, possiamo provare a scorgere altre motivazioni, che hanno più a che fare con le vocazioni, presenti e soprattutto future, della Norvegia.
Negli ultimi cinquant’anni il paese ha potuto contare sulle materie prime energetiche come solido fondamento della sua economia. “I ricavi da questa industria hanno migliorato il benessere dei cittadini di oggi e di domani”, dice il governatore. Peraltro il settore è alle prese con una interessante trasformazione che questo grafico riassume egregiamente.
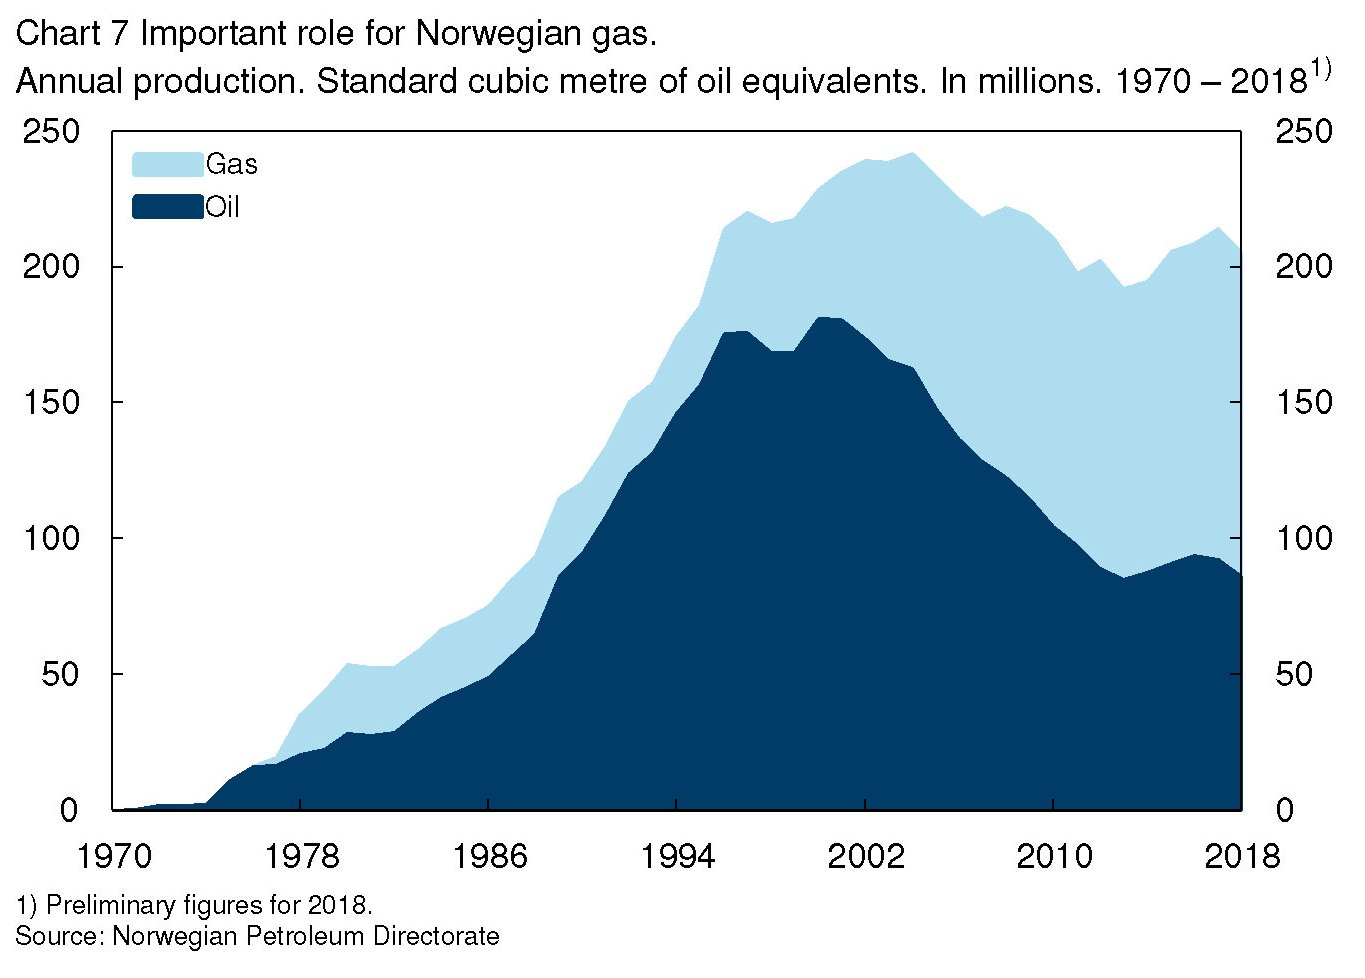
“Ma – avverte il nostro banchiere – dobbiamo essere preparati per quando l’industria non si espanderà più e inizierà a declinare. Avremo bisogno di crescere in altri settori”. Obiettivo ambizioso. Ma alcune classi dirigenti riescono persino a fare programmazioni di lungo termine. Incredibile vero?
“Le imprese devono guidare il cambiamento strutturale e l’innovazione, ma le autorità possono fornire condizioni operative favorevoli per promuovere un settore imprenditoriale innovativo e sostenibile”. E la Norvegia, fin da tempi non sospetti, ha dimostrato di essere in grado di riuscirci. “La storia – sottolinea – ha dimostrato che le imprese e l’industria norvegesi hanno una forte capacità di adattamento. Molti degli odierni operatori petroliferi hanno avuto una lunga storia in altri settori prima di entrare nel settore energetico. Un primo esempio è l’industria della costruzione navale, che negli anni ’70 ha subito un forte calo della domanda di navi. L’industria aveva risorse e abilità che potrebbero essere ri-orientate alla produzione di piattaforme e altri input”. Soprattutto, la Norvegia ha un asset che il tempo, a differenza del petrolio, non consuma: la posizione geografica. Ecco dove si trova Kirkenes, la cittadina sul mare di Barents che ha festeggiato la Cina.
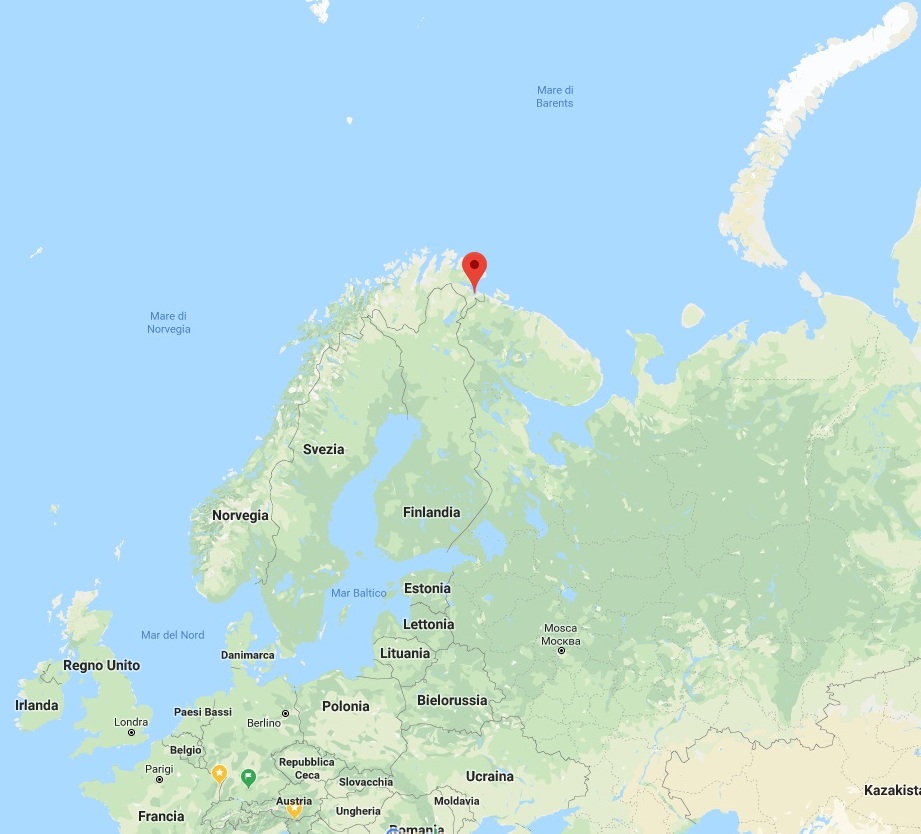
Una posizione invidiabile. Vicino sia al confine russo che a quello finlandese, un altro paese che di recente ha visto fiorire una corrispondenza di amorosi sensi con la Cina che trova il suo viatico proprio nello sviluppo di piattaforme logistiche.
Norvegia e Finlandia insieme sono un’ottima porta d’ingresso del commercio cinese in Europa. La Norvegia dal mare, che potrebbe tornare ad essere l’autentica vocazione di questo paese, la Finlandia via terra. Peraltro nella seconda metà di quest’anno la Finlandia sarà di turno nella presidenza Ue e il primo ministro finlandese, in visita a Pechino nel gennaio scorso, ha dichiarato che approfitterà di questa occasione per provare a rafforzare i legami fra Europa e Cina. Il commercio, quindi, genera, come sempre ha fatto nella storia, legami politici che sono vitali per tutte le economie, come quella norvegese o cinese, che vivono degli scambi con l’estero.
La penetrazione commerciale cinese in Europa, quindi,potrà avvenire da sud, lungo i porti greci e spagnoli, per cominciare, e da nord, lungo le rotte artiche, tramite il corridoio scandinavo, somigliando così a una confortevole tenaglia. I problemi non sorgono mai quando la tenaglia avvolge. Ma quando stringe.

