
Categoria: Annali
Cronicario: E siccome non succede nulla mi consolo col Bilderberg
Proverbio del 5 giugno Il raccolto di un anno dipende dalla semina estiva
Numero del giorno: 3,7 Incremento % compravendite abitazioni in Italia nel 2017
Checché vi dicano i gazzettieri del cronicario globale, che oggi non danno tregua, l’unica notizia interessante la trovate solo qui:
Si vabbé il discorso del premier alle Camere, per la fiducia: che volete che sia? Ha promesso tutto e anche di più, come farebbe qualunque altro primo ministro che chiede la fiducia. L’opposizione si è opposta e la maggioranza ha applaudito. Questa roba piace solo agli sfaccendati, quindi cambio subito argomento. Anzi cambio paese: vado a Bruxelles. Lassù trovo un paio di cose che non sono successe che potrebbero persino interessarvi. La prima: la riforma del regolamento di Dublino sui profughi. Doveva esserci la discussione sulla riforma, ma gli europei hanno litigato ancora prima di cominciare e quindi non è successo niente per la gioia dei difensori del suolo patrio.
La seconda cosa che non è (ancora) successa e che probabilmente neanche succederà è la riforma dell’eurozona. Dombrovskis, che fra le altre cose è pure vicepresidente della commissione Ue, ha detto queste parole da scolpire sulla rocce. Anzi, sulle pietre miliari: “E’ tempo di muoverci dalle discussioni alle decisioni sull’Unione economica e monetaria, perciò vediamo Ecofin e summit di giugno come pietre miliari”.

In tutto questo parapiglia, dove i neo potenti italiani promettono di cambiare le regole Ue e l’Ue pure, minacciando quindi di volere la stessa cosa senza saperlo, si staglia come una certezza l’unica cosa che non è successa ma che succederà di sicuro. Il Bilderberg, l’associazione definita a seconda della digestione coacervo di massime intelligenze o di rettiliani, si riunirà a Torino dal 7 al 10 giugno. Il primo tema del convegno supersegreto che ha alimentato speculazioni più ardite di quelle di X files, e che peraltro riunisce anche alcuni nostri connazionali ritenuti illustri, è dedicato a “Populismo ed Europa”. Questo nel giorno il Governo si presenta alle Camere. Non può essere un caso. Anzi, è sicuramente un complotto.
A domani
I timori crescenti annidati nel mercato dei prestiti più rischiosi
Nel bassifondi del mercati, dove difficilmente si avventura lo sguardo dei viaggiatori occasionali, nascono, crescono e prosperano le creature dell’esotismo finanziario che godono di fortuna pari alle disgrazie che potenzialmente possono provocare. Tutti ne conoscono le potenzialità, benigne per il rendimento e maligne per il rischio che portano con sé e questi fini conoscitori non si peritano di sperimentarsi nella pratica di questi strumenti per la semplice circostanza che sono chiamati a tirar denaro dalla rapa sempre più asciutta dei rendimenti ufficiali, ai minimi storici per ragioni note e meno note, ma comunque non sufficienti a saziare la fame di rendimento che cresce insieme alla quantità di denaro in circolazione, com’è naturale che sia.
Noi viaggiatori occasioni scopriamo questi mercatini esclusivi del rischio, che però sono capaci di far deragliare mercati assai più nutriti, leggendo rapporti istruttivi come l’ultimo sulla stabilità finanziaria proposto dalla Bce che è servito a farci conosce meglio il cuore del leveraged loan, che potremmo tradurre all’impronta come prestito a leva, nella consapevolezza che peraltro i signori della finanza non hanno ancora prodotto una definizione univoca che per capire esattamente cosa si annidi dietro questa definizione. Contentiamoci perciò del breve bugiardino messo a disposizione dalla Bce, che sottolinea come “ci sia una condivisione generale sul fatto che un leveraged loan è un prestito garantito emesso da una società molto indebitata (levered)”. L’industria tende ad attribuire questi prestiti a imprese sotto l’investment grade, ossia il livello di rating sotto il quale non dovrebbero mai avventurarsi gli investitori tradizionali perché considerato, proprio perché remunerativo, estremamente rischioso. Ma poi va a vedere se è davvero così. Decifrare i geroglifici di un gestore di fondi è impresa che richiede ben più di una semplice stele di rosetta.
Fatte queste premesse, che serviranno agli altri viaggiatori occasionali come me, va subito detto che “il mercato dei leveraged loan è significativo e alcuni sviluppi recenti possono generare rischi per la stabilità finanziaria”. Per dare un’idea, in Europa e negli Usa, dove tali esotismi allignano innanzitutto, questo mercato è circa cinque volte quello dei bond high yield, ossia ad alto rendimento perché sul crinale dell’investment grade. Nel 2017 gli Usa hanno visto questa nicchia superare in valore quello pre crisi con un’emissione lorda che, a seconda delle metriche usate, varia dai 500 ai mille miliardi di euro. L’Ue, più moderata, oscilla fra i 120 e i 320 miliardi, ma anche da noi è stato praticamente raggiunto il livello del 2007.

La domanda degli investitori per questa specie di roulette russa del credito ha spinto aziende già molto indebitate a offrire al mercato i loro carissimi debiti. Un atteggiamento parecchio ottimistico che presuppone un “rilassamento dei standard di sottoscrizione” che anche i viaggiatori occasionali come me ricordano bene essere l’ingrediente comune dei disastri finanziari che tutti noi ricordiamo. In concreto ” il livello di protezione degli investitori previsto nei contratti con prestito a leva è basso: le operazioni di covenant lite (cov-lite) rappresentano circa l’80% dell’emissione in entrambi i mercati, rispetto a meno di un terzo durante il periodo pre-crisi”. Emissione cov-lite significa solo che le clausole a tutela dell’investitore sono ridotte all’osso. E poiché “gli investitori hanno meno mezzi di intervento tempestivo per limitare i comportamenti dei debitori, ciò aumenta la probabilità che le inadempienze vengano ritardate e che i tassi di recupero si abbassino”.

Ci si potrebbe chiedere a ragione perché mai allora i creditori sottoscrivano questa roba. Ma la risposta è facile: ci guadagnano tanto. Che siano disposti a perderci altrettanto se l’aria girerà è un altro paio di maniche.
In Europa pare sia meno di interesse per le banche, che dal 2007 in poi sono uscite gradualmente da questo segmento. La Bce tuttavia sospetta un recente ritorno di fiamma guidato dalle banche francesi e tedesche. In ogni caso i leveraged loan trovano fan molto motivati nei cosiddetti investitori non banking, le banche ombra insomma; fondi e quant’altro.

Questi soggetti sono meglio attrezzati delle banche a gestire eventuali disordini di mercato? La storia suggerisce di no, ma speriamo di non scoprirlo mai.
Cronicario: La flat tax del Renzi bis
Proverbio del 4 giugno Chi non capisce quando ha abbastanza rimane povero
Numero del giorno: -1,2 Calo % prezzi abitazioni Italia secondo Fimaa nel IQ 2018
Mi sveglio un lunedì nel paese del governo del cambiamento e mi ritrovo nel Renzi bis. Per dire, sento l’occhiutissimo ministro dell’interno dire che il suo predecessore ha fatto un discreto lavoro per cui “non smonteremo nulla di ciò di positivo che è stato realizzato”. La qualcosa mi sembra straordinariamente intelligente, alla faccia del cambiamento. Poi leggo su un giornale di un altro esperto, in odore di incarico ministeriale, che discorre di previdenza e della mitologica separazione fra previdenza e assistenza per pagare le pensioni a quota 100 dopo aver tagliato qua e là dove non serve, e ho la conferma che l’ossessione pensionistica che ci ha inflitto gravi scocciature nell’ultimo quinquennio (e vi faccio grazia per i quaranta prima) è ben lungi dall’esser terminata. Al tempo stesso il nostro cervellone osserva che per sostenere il reddito di cittadinanza verranno riordinati “gli ammortizzatori sociali introdotti col jobs act”. “Inutile tenere in piedi Naspi, Discoll, Asdi, reddito di inserimento. Della Naspi manterrei solo il décalage e lo applicherei al Reddito di cittadinanza. Per spronare chi lo riceve ad attivarsi per un lavoro”. D’altronde Reddito di cittadinanza suona meglio di Naspi, ne converrete.
Ma nulla di fronte al vero colpo di teatro recitato a soggetto da un’altra testa d’uovo nonché potenziale punta di lancia del governo del cambiamento al ministero dell’Economia, un gradino sotto al ministro, che durante una trasmissione televisiva dice che c’è “un accordo sul fatto di far partire la flat tax sui redditi di impresa a partire dall’anno prossimo, poi a partire dal secondo anno si prevede di applicarla alle famiglie”.

Apriti cielo. Passi che m’ero addormentato venerdì con un ministro che diceva di voler fare subito la flat tax per le famiglie con più di tre figli, e ci avevo talmente creduto da portare la famiglia a cena fuori. Ma soprattutto mi ha guastato la digestione leggere quelli di prima che ci hanno consegnato al governo del cambiamento rampognare il probabile esponente del governo suddetto ricordandogli che la flat tax per le imprese c’è già e si chiama Ires, mentre quella sulle società di persone si chiama Iri. Dimostrando con ciò di non capire, questi illustri sconfitti, lo spirito profondo del governo del cambiamento, ossia la circostanza che Flat tax sulle imprese suoni meglio di Ires.

Peraltro il governo che non c’è più le aveva pure ridotte, le tasse alle imprese. E infatti siamo quasi al livello della Spagna.

Che se poi volessimo dare un’occhiata più approfondita, non siamo proprio messi malissimo in Europa se uno dà retta ai calcoli che fa la Banca mondiale.

Ma non è questo il punto. A parte che Flat tax alle imprese suona meglio di Ires, proprio come Reddito di cittadinanza suona meglio di Naspi, rimane il fatto che il governo del cambiamento prosegue una tendenza iniziata nel 2003 dando priorità fiscale alle imprese piuttosto che alle famiglie, che probabilmente hanno la fastidiosa controindicazione di costare troppo. Almeno per quest’anno. Il prossimo si vedrà. Ma poiché oggi è solo lunedì e ancora il governo del cambiamento deve avere la fiducia, non scoraggiamoci.

Anche l’aumento dell’Iva, state sereni, non passerà. L’ha detto sempre la testa d’uovo con una fermezza che neanche l’ex ministro Padoan. Se poi a fronte di tutto ciò avete la sensazione che il governo del cambiamento sembri un Renzi bis, dipende dal fatto che siete prevenuti e distratti. Anche perché Conte suona meglio di Renzi.
A domani.
Fabbriche, porti e yuan: l’amichevole conquista cinese dell’Africa
Il secolo cinese trova nell’Africa il laboratorio ideale per sperimentare insieme la sua visione globale e le sue tentazioni egemoniche, replicando con ciò i comportamenti che il ricco Occidente esercita laggiù da secoli. L’Africa, con la sua immensità ricca di risorse e uomini, rimane terra di conquista pure se nella forma assai più presentabile del soft power del quale i cinesi ormai sono diventati esperti manovratori. E’ noto da anni lo sforzo economico e finanziario che la Cina ha dedicato all’Africa, e finalmente, dopo quasi un decennio di politiche di investimenti esteri, il quadro comincia a diventare chiaro. La Cina molto silenziosamente ma con grande efficacia, sta conducendo una campagna “amichevole” di conquista dell’Africa.
L’ultima notizia, che aggiunge un dettaglio importante alla nostra rappresentazione, è arrivata a fine maggio dalla capitale dello Zimbawe, dove i rappresentanti delle banche centrali e del governo di 14 paesi africani si sono riuniti per discutere della possibilità di utilizzare lo yuan nelle riserve ufficiali. Il forum, ospitato nel seno del MENFI (Macroeconomic and Financial Management Institute of Eastern and Southern Africa) aveva come tema l’evoluzione dei trend nella gestione della riserve sovrane ed era di particolare interesse nel momento in cui molte nazione africane, che detengono riserve per lo più denominate in dollari, si trovano a dover gestire al tempo stesso debiti crescenti denominati in yuan, cumulati grazie alla “generosità” degli investitori cinesi. Per questi paesi avrebbe perfettamente senso iniziare a usare valuta cinese nelle riserve per ripagare direttamente i prestiti di Pechino, anche considerando la circostanza che la valuta cinese denomina molti scambi commerciali fra Africa e Cina.
Se a ciò si aggiunge che lo yuan è stato inserito ormai da anni all’interno del basket degli diritti speciali di prelievo (SDR), ossia l’unità di conto gestita dal Fmi, l’idea dei banchieri centrali africani è perfettamente coerente nei confronti di un mondo che sta cambiando tanto profondamente quanto velocemente e che ormai parla sempre più la lingua dei mandarini. Per la cronaca, il MENFI è un istituto al quale partecipano 14 paesi africani, e in particolare Angola, Botswana, Burundi, Kenya, Lesotho, Malawi, Mozambico, Namibia, Rwanda, Swaziland, Tanzania, Uganda, Zambia e Zimbabwe. Tutti paesi che, chi più chi meno, hanno stretto legami profondissimi con la Cina grazie a una politica molto pervasiva di prestiti portati avanti dai cinesi.
Il caso dell’Angola è forse il più rappresentativo. Qualche tempo fa un giornale angolano titolò sul fatto che ogni abitante del paese avesse un debito di 745 dollari con la Cina. L’Angola ha una lunga consuetudine con i prestiti cinesi, che dura da oltre trent’anni. Si calcola che da allora nel paese siano arrivati ameno 60 miliardi di dollari. L’Angola peraltro è il secondo produttore di petrolio in Africa, un grande esportatore di greggio verso la Cina e potrebbe persino essere uno dei primi paesi a vendere il proprio prodotto direttamente in yuan, approfittando del lancio, il 26 marzo scorso, del primo future in valuta cinese. Ciò specie considerando che sempre l’Angola ha firmato, nell’agosto 2015, un accordo con la Cina per consentire l’uso reciproco delle due valute nei loro scambi commerciali.
Più di recente, a marzo scorso la Nigeria ha firmato un accordo per scambiare valuta con la Cina per un ammontare da 2,4 miliardi di dollari, replicando quanto aveva fatto nel 2016 il Sudafrica, che aveva lanciato una piattaforma di scambio iniziale tra yuan e rand, per facilitare gli scambi tra le due valute. In precedenza, il Ghana, la Nigeria, le Mauritius e lo Zimbabwe avevano accettato lo yuan per i pagamenti e le riserve, e la banca centrale nigeriana avrebbe già più del 10% delle sue riserve estere in valuta cinese.
Anche il Kenya annovera la Cina fra i suoi grandi creditori esteri. Alcune fonti stimano che che circa il 55% del suo debito estero estero sia nei confronti di Pechino. E in situazioni analoga si trovano anche altri grandi paesi africani come l’Uganda, il Mozambico e la Tanzania. Tutti questi paesi hanno trovato nella capienza finanziaria cinese una fonte straordinaria che certo non è rimasta senza contropartita. In alcuni casi in cambio dei prestiti sono state fatte concessioni, ad esempio concessioni minerarie in Congo per lo sfruttamento di rame e cobalto. Altre volte i cinesi hanno assunto la proprietà delle infrastrutture che hanno contributo a costruire, ossia porti e ferrovie. Altre volte i cinesi hanno ottenuto di poter delocalizzare in Africa le loro fabbriche replicando laggiù quello che l’Occidente ha fatto in Cina. Tutto ciò ha consentito a Pechino non solo di poter fare leva su un’economia debole ma ricca di risorse, ma anche di costruire avamposti commerciali lungo un continente altamente strategico per le rotte marittime che la Cina deve percorrere per portare le sue merci in Occidente.

Per avere un’idea dell’ordine di grandezza economico con il quale è stata portata avanti la politica cinese, perfettamente coerente con la logica del colonialismo 2.0 che caratterizza il nostro tempo, è molto istruttivo leggere una ricerca pubblicata dal Russian International Affairs Council (RIAC) secondo la quale il totale delle risorse investite dai cinesi in Africa aveva raggiunto la cifra di 220 miliardi di dollari alla fine del 2014, fra investimenti diretti e di portafoglio.
Nel 2017, sempre secondo la nostra ricerca, la Cina era diventata il massimo prestatore ai paesi africani con un ammontare di prestiti che sfiorava i 100 miliardi, e di conseguenza un grande partner per mezzo continente, dal Marocco, al Chad fino al Camerun. Gli investimenti cinesi hanno trasformato l’Africa in una grande fabbrica cinese che secondo alcuni osservatori, nel 2017, ha prodotto per la “madrepatria” 11 mila camion, 300 mila condizionatori, 540 mila frigoriferi, 390 mila televisioni e 1,6 milioni di tonnellate di cemento. E questi risultati sono il frutto degli appena 3,2 miliardi di investimenti del China-Africa Development Fund. Al tempo stesso la Cina negli ultimi dieci anni ha contribuito alla costruzione di oltre 100 zone industriali in Africa, il 40% delle quali sono divenute operative, alla costruzione di 5.756 km di ferrovie, 4.335 km di autostrade, nove porti (fra i quali spicca quello di Gibuti), 14 aeroporti, 34 centrali elettriche e circa 1.000 piccole centrale idroelettriche. E questo ci consente anche di capire perché l’Africa sia entrata pienamente nella visione della Belt and road initiave cinese sin dall’inizio.
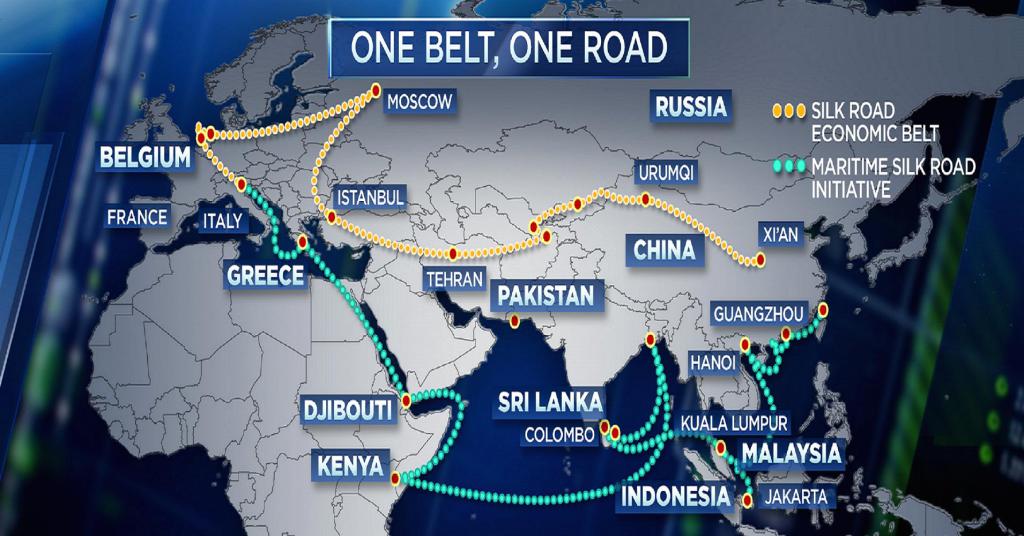
E’ sicuramente vero, come scrivono i media cinesi, che “la cooperazione fra Cina e Africa è fra due fratelli”. Vero almeno quanto il fatto che esiste Babbo Natale.
Cartolina: L’invecchiamento del reddito italiano
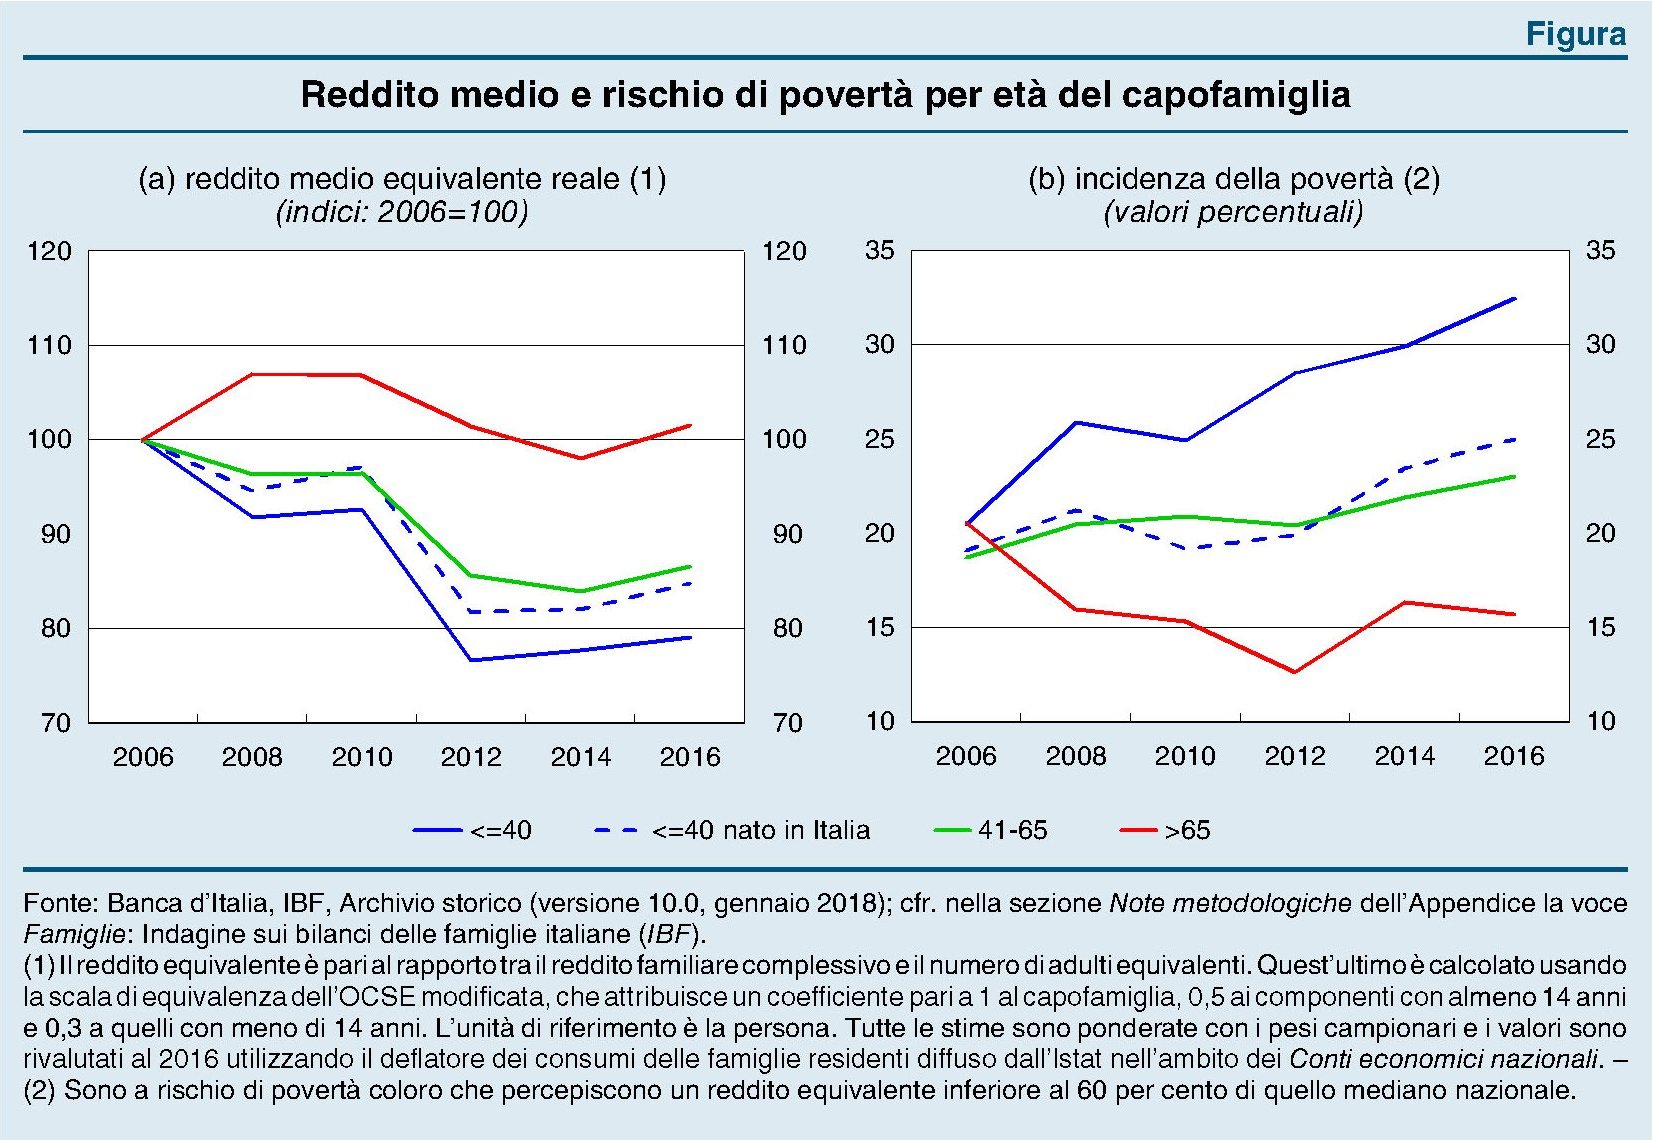
Chi parla di guerra generazionale, osservando la grande disparità dei redditi fra vecchi e giovani italiani specie all’indomani della crisi, trascura di sottolineare che nei dieci anni trascorsi dal 2008 non è semplicemente aumentato il reddito equivalente dei ultra65enni. La notizia è che sono aumenti gli ultra65enni. La guerra, se così vogliamo chiamarla, l’hanno vinta da un pezzo. I giovani sono sempre meno e per giunta vengono puniti da una congiuntura economica che ormai si orienta verso i bisogni degli anziani, che sono sempre più. Questa maggioranza relativa ha un potente effetto di attrazione gravitazionale, orientando l’offerta politica e il dibattito pubblico. Ai giovani viene riservata l’attenzione distratta di qualche titolo di giornale ogni volta che la statistica fotografa la loro povertà. E poi via a parlare di pensioni. L’invecchiamento della popolazione genera quello dello spirito. Si cerca sempre meno l’avventura e si preferisce la stabilità. Gli slanci spericolati del cuore cedono alla seduzione del riposo. L’economia invecchia con la popolazione. E perciò anche il reddito.
Cronicario: Uno, due, tre prova. A governare
Proverbio del 31 maggio Troppa oppressione può produrre un’esplosione
Numero del giorno 7.000.000 Morti per sigarette ogni anno secondo l’Oms
Vabbé è troppo persino per il vostro Cronicario qui, che pure non arretra mai davanti al cazzeggio. Ma quando il cazzeggio diventa la cifra della politica, che dovrebbe essere una cosa seria, allora l’unica cosa che rimane da fare è diventare seri. E dirlo con tutta la serietà possibile. Finalmente è stato delineato il perfetto identik del premier del nuovo governo.
Non vi sarà sfuggito che si procede a tentativi vero? Prima i due incarichi da esploratori, vabbé ci stanno. Poi il Gatto e la Volpe, con loro contratto, che impongono il loro Pinocchio a Mangiafuoco, scatenando l’epico scontro Italien vs Spreadator nel nome dell’eretico Savona-rola, in fretta bruciato sull’altare della stabilità, che uno se ne frega finché i bot semestrali non finiscono venduti all’1,2% e il rendimento del Btp biennale superare quello del decennale, che se non sapete che significa vuol dire che vivete meglio di me.

Dopo che il Gatto e la Volpe sdegnosamente rifiutano il Verbo costituzionale, arriva l’incarico a Mr Perfetto, buttato nella mischia del panico da spread, sperando con ciò di spingere i responsabili che a parole popolano questo paese a fare un governo balneare. Invece tutti pensano ai casi propri e così l’uomo del Colle rimane col cerino di un incarico che diventa un’incaricatura.

La situazione si sospende in un limbo nebuloso, che dura ormai da due giorni, durante i quali la notizia più divertente – e per giunta seria – è il ritorno del Gatto e la Volpe che minacciano di tornare al contratto ma senza Savona-rola all’economia, che è troppo eretico.

Il duo potrebbe diventare un trio con l’aggiunta di una Sorella d’Italia, coi suoi Fratelli Bandiera, che completerebbe il meraviglioso circo che ha fatto strame dei nostri Btp e dei guadagni azionari del 2018 nel nome di una concezione confusa dell’interesse nazionale. E tutto questo per riportarci a una settimana fa, da dove eravamo partiti, dopo quasi tre mesi di cazzeggio post elettorale.
Intanto fa notizia chi smentisce di parteciparci a questo governo. Una volta si faceva la fila per uscire fra i papabili ministeriali, ora manco se li paghi, i nostri notabili. Figuratevi fare il premier. E tuttavia i palazzinari dell’informazione confermano che il momento è prossimo. Al terzo tentativo, come con le macchine ingolfate. Forse.

E allora via. Uno, due, tre prova. A governare.
A domani
Le banche cinesi diventano più sistemiche di quelle europee
Fra le tante eredità della Grande Crisi Finanziaria con le quale dovremo fare i conti, a parte l’incredibile crescita del debito globale e i bilanci gonfiati delle banche centrali, c’è quella altrettanto difficile da gestire che deriva da una notevolissima penetrazione delle economie emergenti nella ragnatela del sistema finanziario. Gli operatori di questi paesi, bancari e non, hanno infittito le loro relazioni finanziarie con i paesi avanzati. Un elemento che svolge egregiamente il ruolo di cartina tornasole è l’ammontare di debito denominato in dollari emesso da non residenti negli Usa, che ormai ha superato gli 11 trilioni di dollari, almeno tre dei quali sono stati emessi da paesi emergenti. Si tratta di un debito che, di conseguenza, è particolarmente esposto ai capricci del dollaro. La crisi valutaria vissuta di recente dalla Turchia, che cumula disavanzi correnti da anni e molto debito estero in moneta Usa, annovera fra le sue ragioni anche la forza del dollaro.
L’approfondirsi delle relazioni finanziarie fra paesi emergenti e paesi avanzati diventa oggetto di particolare interesse nel momento in cui arriva a un livello tale poter generare minacce alla stabilità finanziaria globale. Per questo di recente la Bce di recente ha giudicato opportuno dedicare un approfondimento alla questione nel suo ultimo rapporto sulla stabilità finanziaria, concentrando però l’attenzione sul campione di queste economie emergenti, ossia la Cina, che per dimensioni e capacità di influenza è assurta a un ruolo di potenza finanziaria sistemica. Ossia pericolosa.
Il sistema bancario cinese (e il sistema bancario cosiddetto “ombra” non fa eccezione) “ha accresciuto il suo peso e la sua rilevanza sistemica fin dal 2008”. Le ragioni sono note. Il governo ha voluto imprimere all’economia, sotto shock dopo il crollo degli scambi internazionali provocato alla crisi, uno stimolo fiscale le cui conseguenze sono ancora visibili sulle contabilità pubbliche e private cinesi. Le banche, ad esempio, hanno visto crescere i propri asset (ai quali è bene ricordare corrispondono debiti dall’altra parte del bilancio) dal 205 al 305% del pil cinese nello spazio scarso di un decennio. A ciò ha corrisposto un aumento della capitalizzazione delle banche sui mercati finanziari cinesi, arrivata nello stesso arco di tempo dal 13 al 20%.
Questa corsa alla crescita, chiamiamola così, ha provocato un aumento di stazza di molte banche cinesi che sono divenute sempre più numerose nella classifica delle 100 banche più grandi al mondo, nonché sempre più presente nei board delle banche sistematicamente più rilevanti.
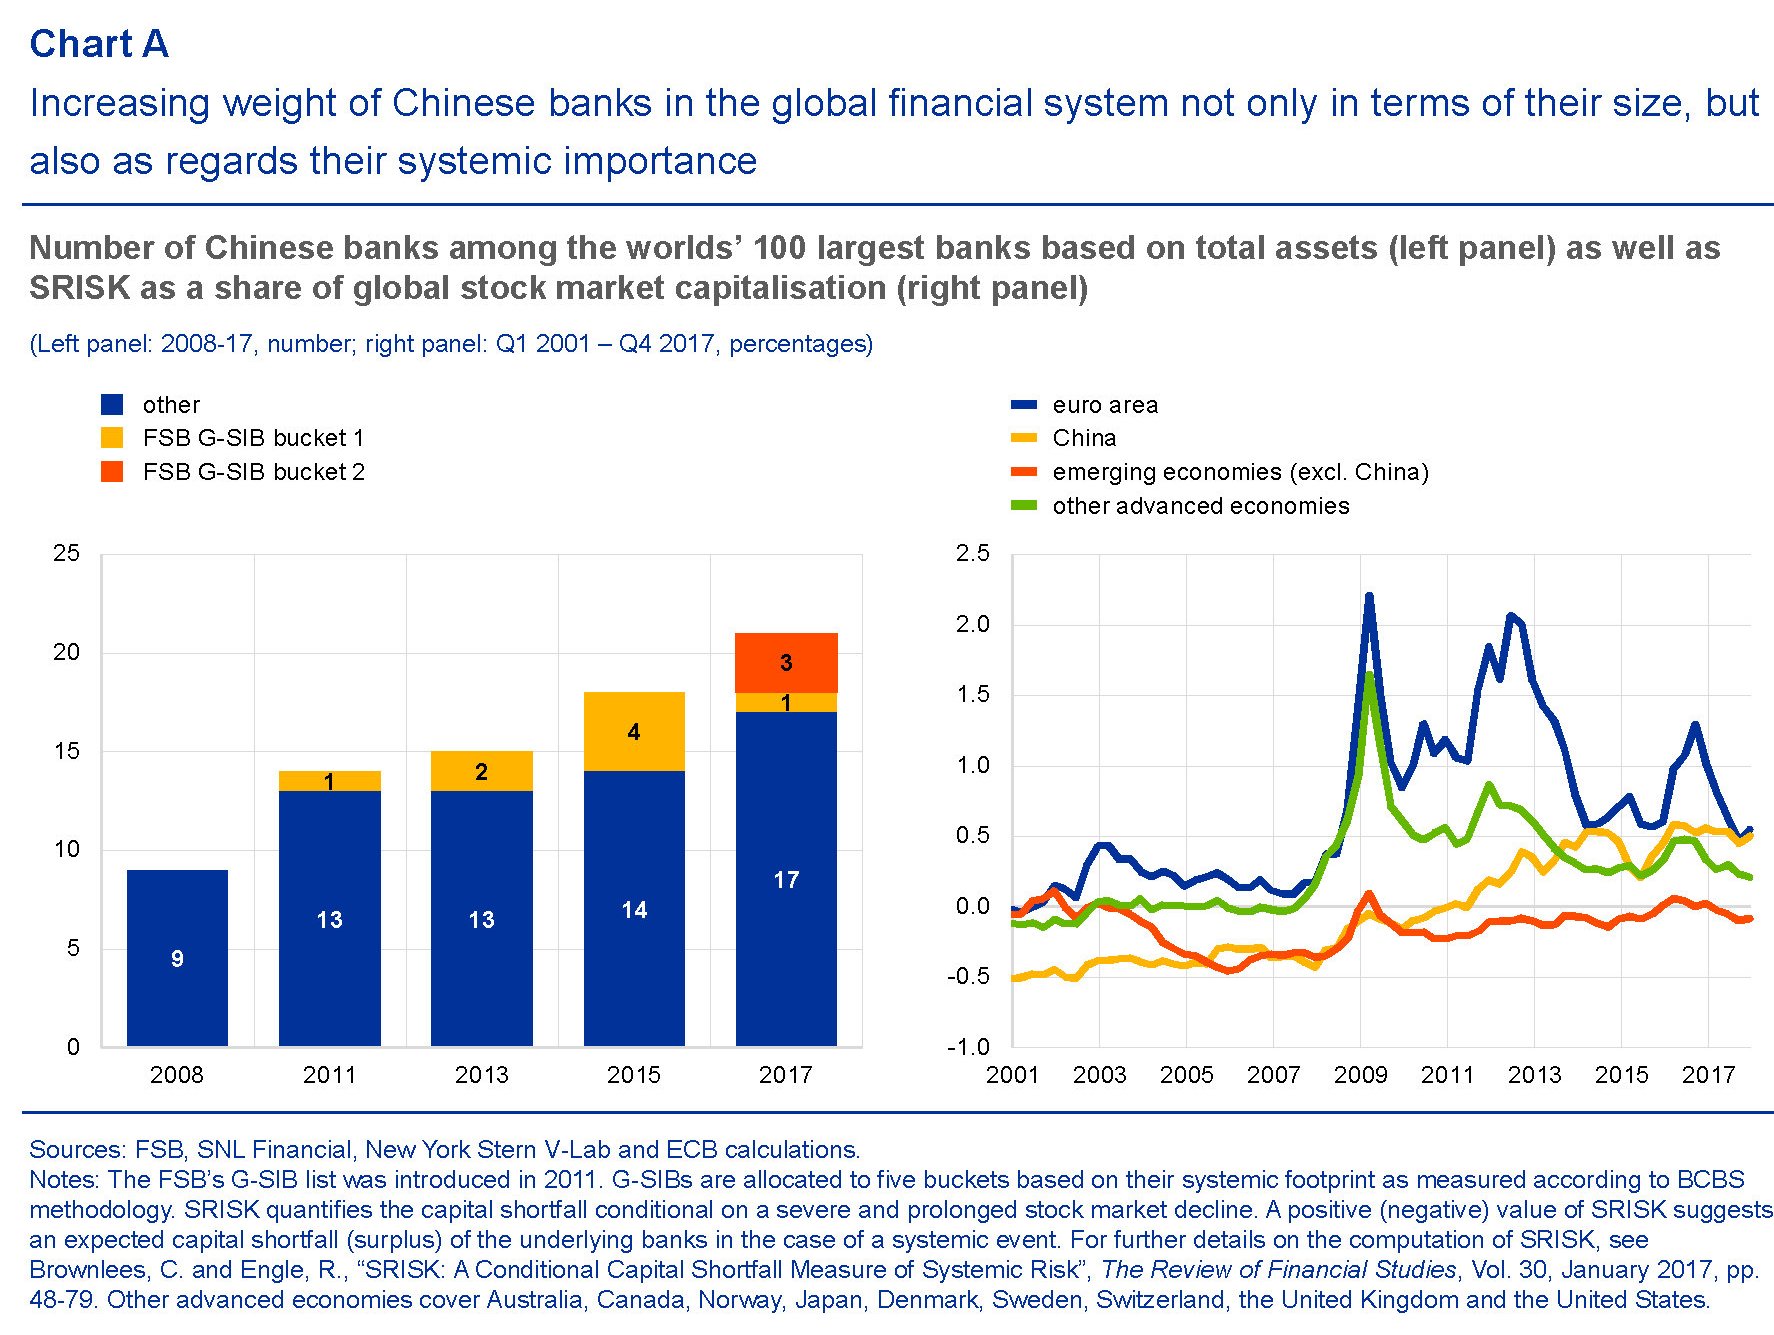
Il grafico sulla sinistra mostra che fra le prime 100 banche per capitalizzazione, 17 sono cinesi e altre quattro hanno influenze in banche sistemiche. Ma soprattutto rileva, sulla destra, che il rischio sistemico di queste banche è cresciuto al punto da superare quelle europee. L’indicatore SRISK per le banche cinesi, infatti, che misura il contributo di una banca alla sottocapitalizzazione del sistema bancario complessivo in caso di stress, è cresciuto senza sosta proprio a partire dal 2008, indicando un ruolo crescente del sistema bancario cinese in quello globale. “Le banche cinesi sono diventate più interconnesse con il resto del mondo, direttamente o indirettamente, tramite il canale commerciale e quello finanziario”. Se ancora la chiusura del conto capitale cinese rende alla banche di questo paese difficoltoso effettuare transazioni di portafoglio a livello internazionale (azioni e obbligazioni), è stato loro reso più agevole fare prestiti e investimenti, i cui effetti ormai sono molto visibili, specie nella regione asiatica.
Se guardiamo nell’eurozona, l’esposizione diretta delle banche europee verso le colleghe cinesi rimane ancora contenuta, all’incirca all’1% del totale degli asset, “nonostante sia aumentata considerevolmente negli ultimi anni sia in termini assoluti sia rispetto al totale attivo”. Questa esposizione è concentrata in Francia e Germania. Preoccupa di più la Bce la cosiddetta esposizione indiretta. Quando nel 2015 le borse cinesi entrarono in fibrillazione, anche i mercati europei ne subirono le conseguenze. I danni cinesi si trasmisero indirettamente all’Europa. L’influenza cinese, insomma, “potrebbe aver aumentato le implicazioni di stabilità finanziaria per le banche dell’area dell’euro”. E questa infuenza sembra destinata ad approfondirsi mano a mano che la Cina entrerà con sempre maggiore decisione nel sistema finanziario globale. L’elefante cinese nella delicata cristalleria della finanza europea e made in Usa non passerà certo inosservato.
La lunga marcia del debito che ha arricchito il mondo
Ci sono due modi per raccontare la lunga epopea economica iniziata nel secondo dopoguerra che ha condotto il mondo a sottoscrivere 164 trilioni di debiti, fra settore privato e settore pubblico, equivalenti all’incirca al 225% del pil globale. Si potrebbe rappresentare questa crescita inusitata, mai registrata in tempi di pace, come la deriva naturale di società sempre più complesse e quindi costose, per i diritti che richiedono e la voracità consumistica che esprimono. Oppure si potrebbe guardare l’altro lato della medaglia: è vero che mai il mondo è stato tanto indebitato in tempo di pace perché mai, al tempo stesso, gli abitanti del mondo sono stati tanto ricchi.
I 164 trilioni di debiti, infatti, corrispondono ad altrettanti crediti e sono la manifestazione più eclatante di come la ricchezza sia diffusa ormai capillarmente, seppure nelle indubitabili differenze distributive, in gran parte del mondo. Non solo l’Occidente, quindi, che di sicuro è stato l’apripista di un modello economico basato sul benessere diffuso, ma anche i paesi cosiddetti emergenti, che lentamente, già dagli anni ’70 e sempre più con l’inizio del nuovo secolo – si pensi ai paesi dei gruppo dei Bric – hanno iniziato a partecipare al banchetto dell’economia trainata dai debiti che oggi celebra la sua epifania.
Questa sensazione viene ampiamente confermata scorrendo il paper del Fmi che illustra il nuovo Global Debt Database costruito dal Fondo che raccoglie la storia dei debiti mondiali per 190 paesi a partire dal 1950. Una buona approssimazione, seppure economicistica, della storia che abbiamo alle spalle e che merita di essere ben conosciuta, e quindi illustrata, perché non racconta solo del nostro passato, ma soprattutto del nostro presente e molto probabilmente anche del futuro che ci aspetta. “La prima osservazione – scrive il Fmi – è che quasi dieci anni dopo il collasso di Lehman Brothers il debito globale (164 trilioni di dollari, ndr) ha raggiunto nuovi livelli record”.

Il Fmi trova del tutto naturale che “le economie più ricche siano le più indebitate”, con ciò confermando lo squisito paradosso in virtù del quale siamo costretti a convivere con economie fortemente stressate dai debiti per riuscire ad assicurare alle società che li sottoscrivono la ricchezza che desiderano. Per dirla in altro modo, la volontà di potenza degli stati trova nella loro capacità di far debito, ma senza soccombervi, la cartina tornasole della loro potenza effettiva. E basta vedere chi siano i paesi più indebitati per avere contezza di questa evidenza.

Evidenza che diventa ancora più informativa se guardiamo l’evoluzione dei debiti di queste aree geografiche da inizio XXI secolo.

La potenza emergente, ossia la Cina, ha quintuplicato i suoi debiti nello spazio di un decennio che ha segnato il suo esordio nel palcoscenico del mondo quale competitore se non concorrente, del Grande Debitore statunitense che con i suoi dollari alimenta (e denomina) sin dal dopoguerra l’economia internazionale. “Dall’inizio del millennio – scrive il Fmi – la quota della Cina del debito globale è cresciuta da meno del 3% del totale a oltre il 15%, mostrando la rapida crescita del credito all’indomani della grande crisi finanziaria”. Ed eccolo qua, il nostro rovescio della medaglia: la crescita del credito, che è insieme una benedizione e una dannazione per le economie, ma che, chissà perché, fa meno paura del suo gemello diverso, ossia la crescita del debito.
Dall’altra parte della medaglia ci sono le popolazioni che mai come prima nella storia sono diventati correntisti, titolari di polizze assicurative, quote di fondi pensione o di fondi di investimento, acquirenti di azioni ed obbligazioni, portando allo stremo una novità che già Ludwig Von Mises notava nella sua Azione Economica, un libro scritto prima che iniziasse la lunga marcia del debito di cui ci racconta il Fmi nel suo puntuale database, “In questo nostro tempo, – scriveva Von Mises – caratterizzato da prestiti e da obbligazioni, da muti ipotecari e casse di risparmio i creditori sono piuttosto rappresentati dalle masse popolari con un reddito modesto”. E perciò quando ci si lamenta delle fortune stratosferiche di pochi e si invocano provvedimenti per cancellare i debiti che gravano sulle spalle di molti, col sottotitolo che così si sanzionerebbero questi capitalisti mostruosi, si dovrebbe ricordare che “domandando l’espropriazione dei creditori le masse attaccano inconsapevolmente i loro stessi interessi”. Purtroppo però tale finezza non appartiene a un mondo che si nutre si slogan grevi facili a ripetersi.
Vale la pena sottolineare ancora alcune informazioni. “Rispetto al picco del 2009 il debito globale sul pil (e quindi il credito, ndr) è adesso il 12% più alto”. E questo si riflette sia nel settore pubblico che in quello privato, ma con differenze fra i paesi. I debiti pubblici sono cresciuti di più nelle economie avanzate mentre il debito privato in quelle emergenti.

La seconda osservazione è che la forza principale che ha guidato la lunga marcia del debito è scaturita dal settore privato, e in particolare dal settore privato non finanziario. Quindi le imprese, che poi sono state un grande motore dell’occupazione e di conseguenza del benessere diffuso. Malgrado siamo abituati a pensare al debito quasi come sinonimo del debito pubblico, è quello privato “quasi triplicato dal 1950” che ha fatto la storia.
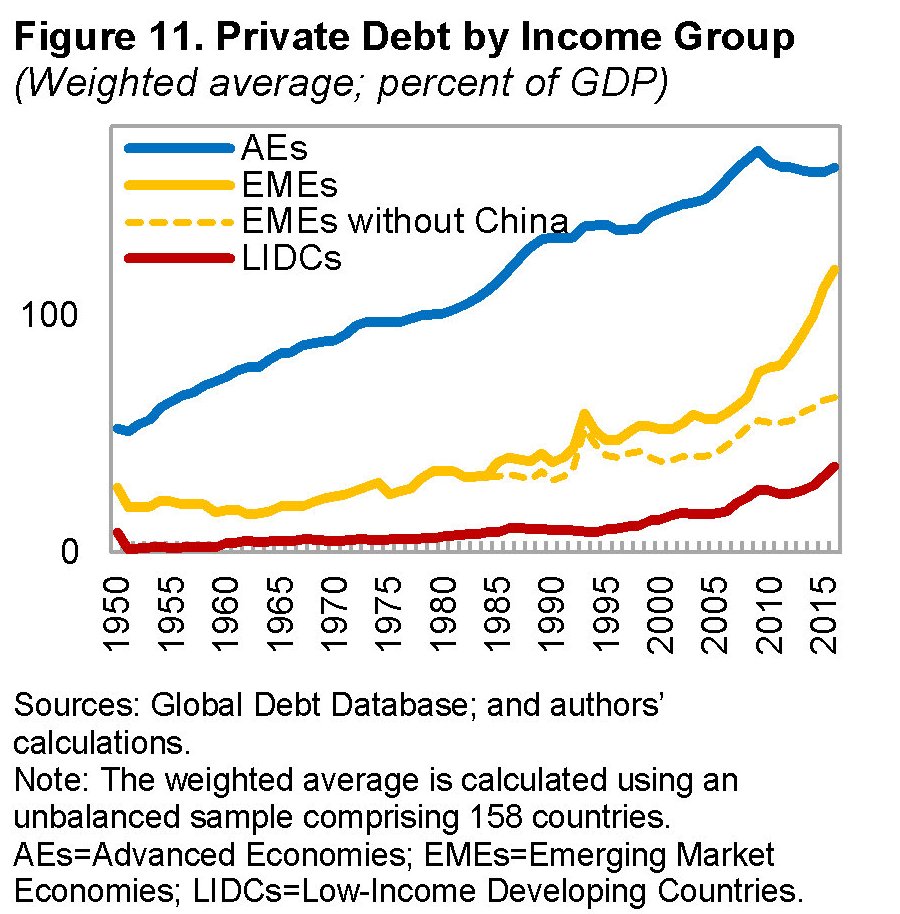
“Il ciclo globale di indebitamento – sottolinea il Fmi – è stato dominato dalle economie avanzate per quasi sei decenni, con il debito del settore privato non finanziario che ha raggiunto il picco del 170% del pil nel 2009, seguito da un leggero deleveraging”. Ma dal 2009 è stato il settore privato dei paesi emergenti a guidare questa crescita. “Gli indici del debito privato sono raddoppiati in un decennio, raggiungendo il 120% del pil nel 2016”. La Cina da sola pesa i tre quarti di questo aumento, come abbiamo già visto.
Ciò non vuol dire che il debito degli stati non abbia giocato un ruolo. Al contrario. Fino alla metà degli anni ’70 i debiti pubblici sono rimasti moderati, grazie all’inflazione e alla repressione finanziaria. Poi i trend, seppure con molte differenze geografiche, diventano ascendenti.
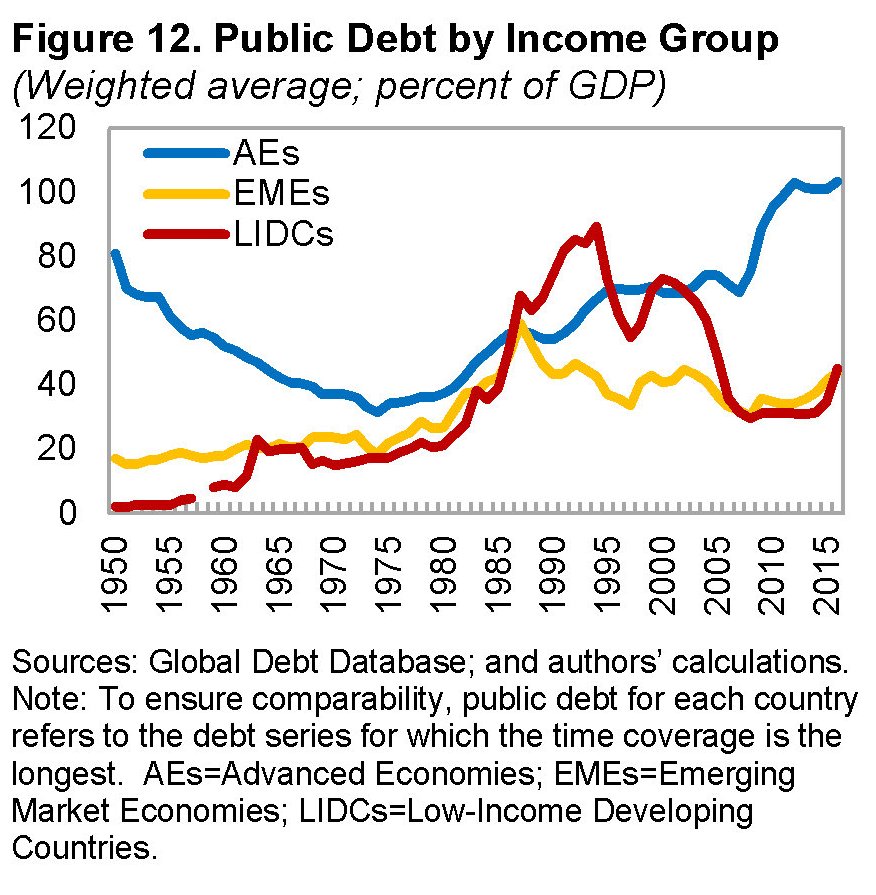
Anche qui, i paesi avanzati hanno visto la crescita maggiore dei debiti pubblici, ormai superando il 100% del pil persino superiore a quello anteriore al 1950, quando ancora gli stati avevano sul groppone i costi della guerra. I paesi emergenti raggiunsero il picco negli anni ’80, al 63% del pil e da allora hanno compiuto, spinti anche dalle varie crisi, grandi sforzi di consolidamento per riportare i ratios sotto controllo.
Nord America e Asia (Cina e Giappone in particolare) sono i signori del debito globale. Insieme pesano il 60% del totale. L’Europa “appena” il 33%. E all’interno dell’Europa c’è un fenomeno interessante da osservare, ossia il comportamento della Germania, che anche di recente ha affermato il suo impegno a riportare il debito pubblico al 60% del pil, e per questo continua a cumulare surplus fiscali record, in qualche modo dimostrando di interpretare il ruolo dell’eretica in un mondo in cui prevale la religione del debito (e del credito). Sarà interessante osservare lo sviluppo di questa eresia nei prossimi anni. Potrebbe rimanere una specificità locale. O forse no.
Le nuove rotte dell’economia: L’industria della longevità
Sapevamo per certo di dover morire e pagare le tasse. Il XXI secolo ci ha regalato un’altra certezza: diventeremo sempre più vecchi. Chiunque ci scommettesse sopra vincerebbe. Tutte le proiezioni demografiche, soprattutto nei paesi più ricchi, disegnano società popolate da anziani divenuti ormai maggioranza relativa, con i giovani (sempre meno) a doversene far carico, sostenendo con il loro lavoro sistemi previdenziali e sanitari che rischiano di esplodere sotto la pressione del silver tsunami, come lo chiama un consorzio di ricercatori che di recente ha pubblicato un’analisi notevole su quella che è stata definita l’industria delle longevità.
Appunto perché è una scommessa che si vince facilmente, quella sul futuro delle società occidentali ha già attratto una legione di amanti del rischio che da diversi anni investono più o meno massicciamente su una serie di prodotti e servizi che spaziano dalla medicina alla finanza e che hanno in comune un pensiero molto semplice: far corrispondere all’allungamento della vita un aumento degli anni in cui si vive in salute. Ciò allo scopo di favorire una profonda riconfigurazione non solo dei sistemi sanitari, ma anche di quelli finanziari, passando dai mercati del lavoro, che certo non rimarranno indenni dagli effetti del silver tsunami. Per dare un’idea di quanto sia popolata l’industria della longevità, non c’è nulla di meglio di questo colpo d’occhio.
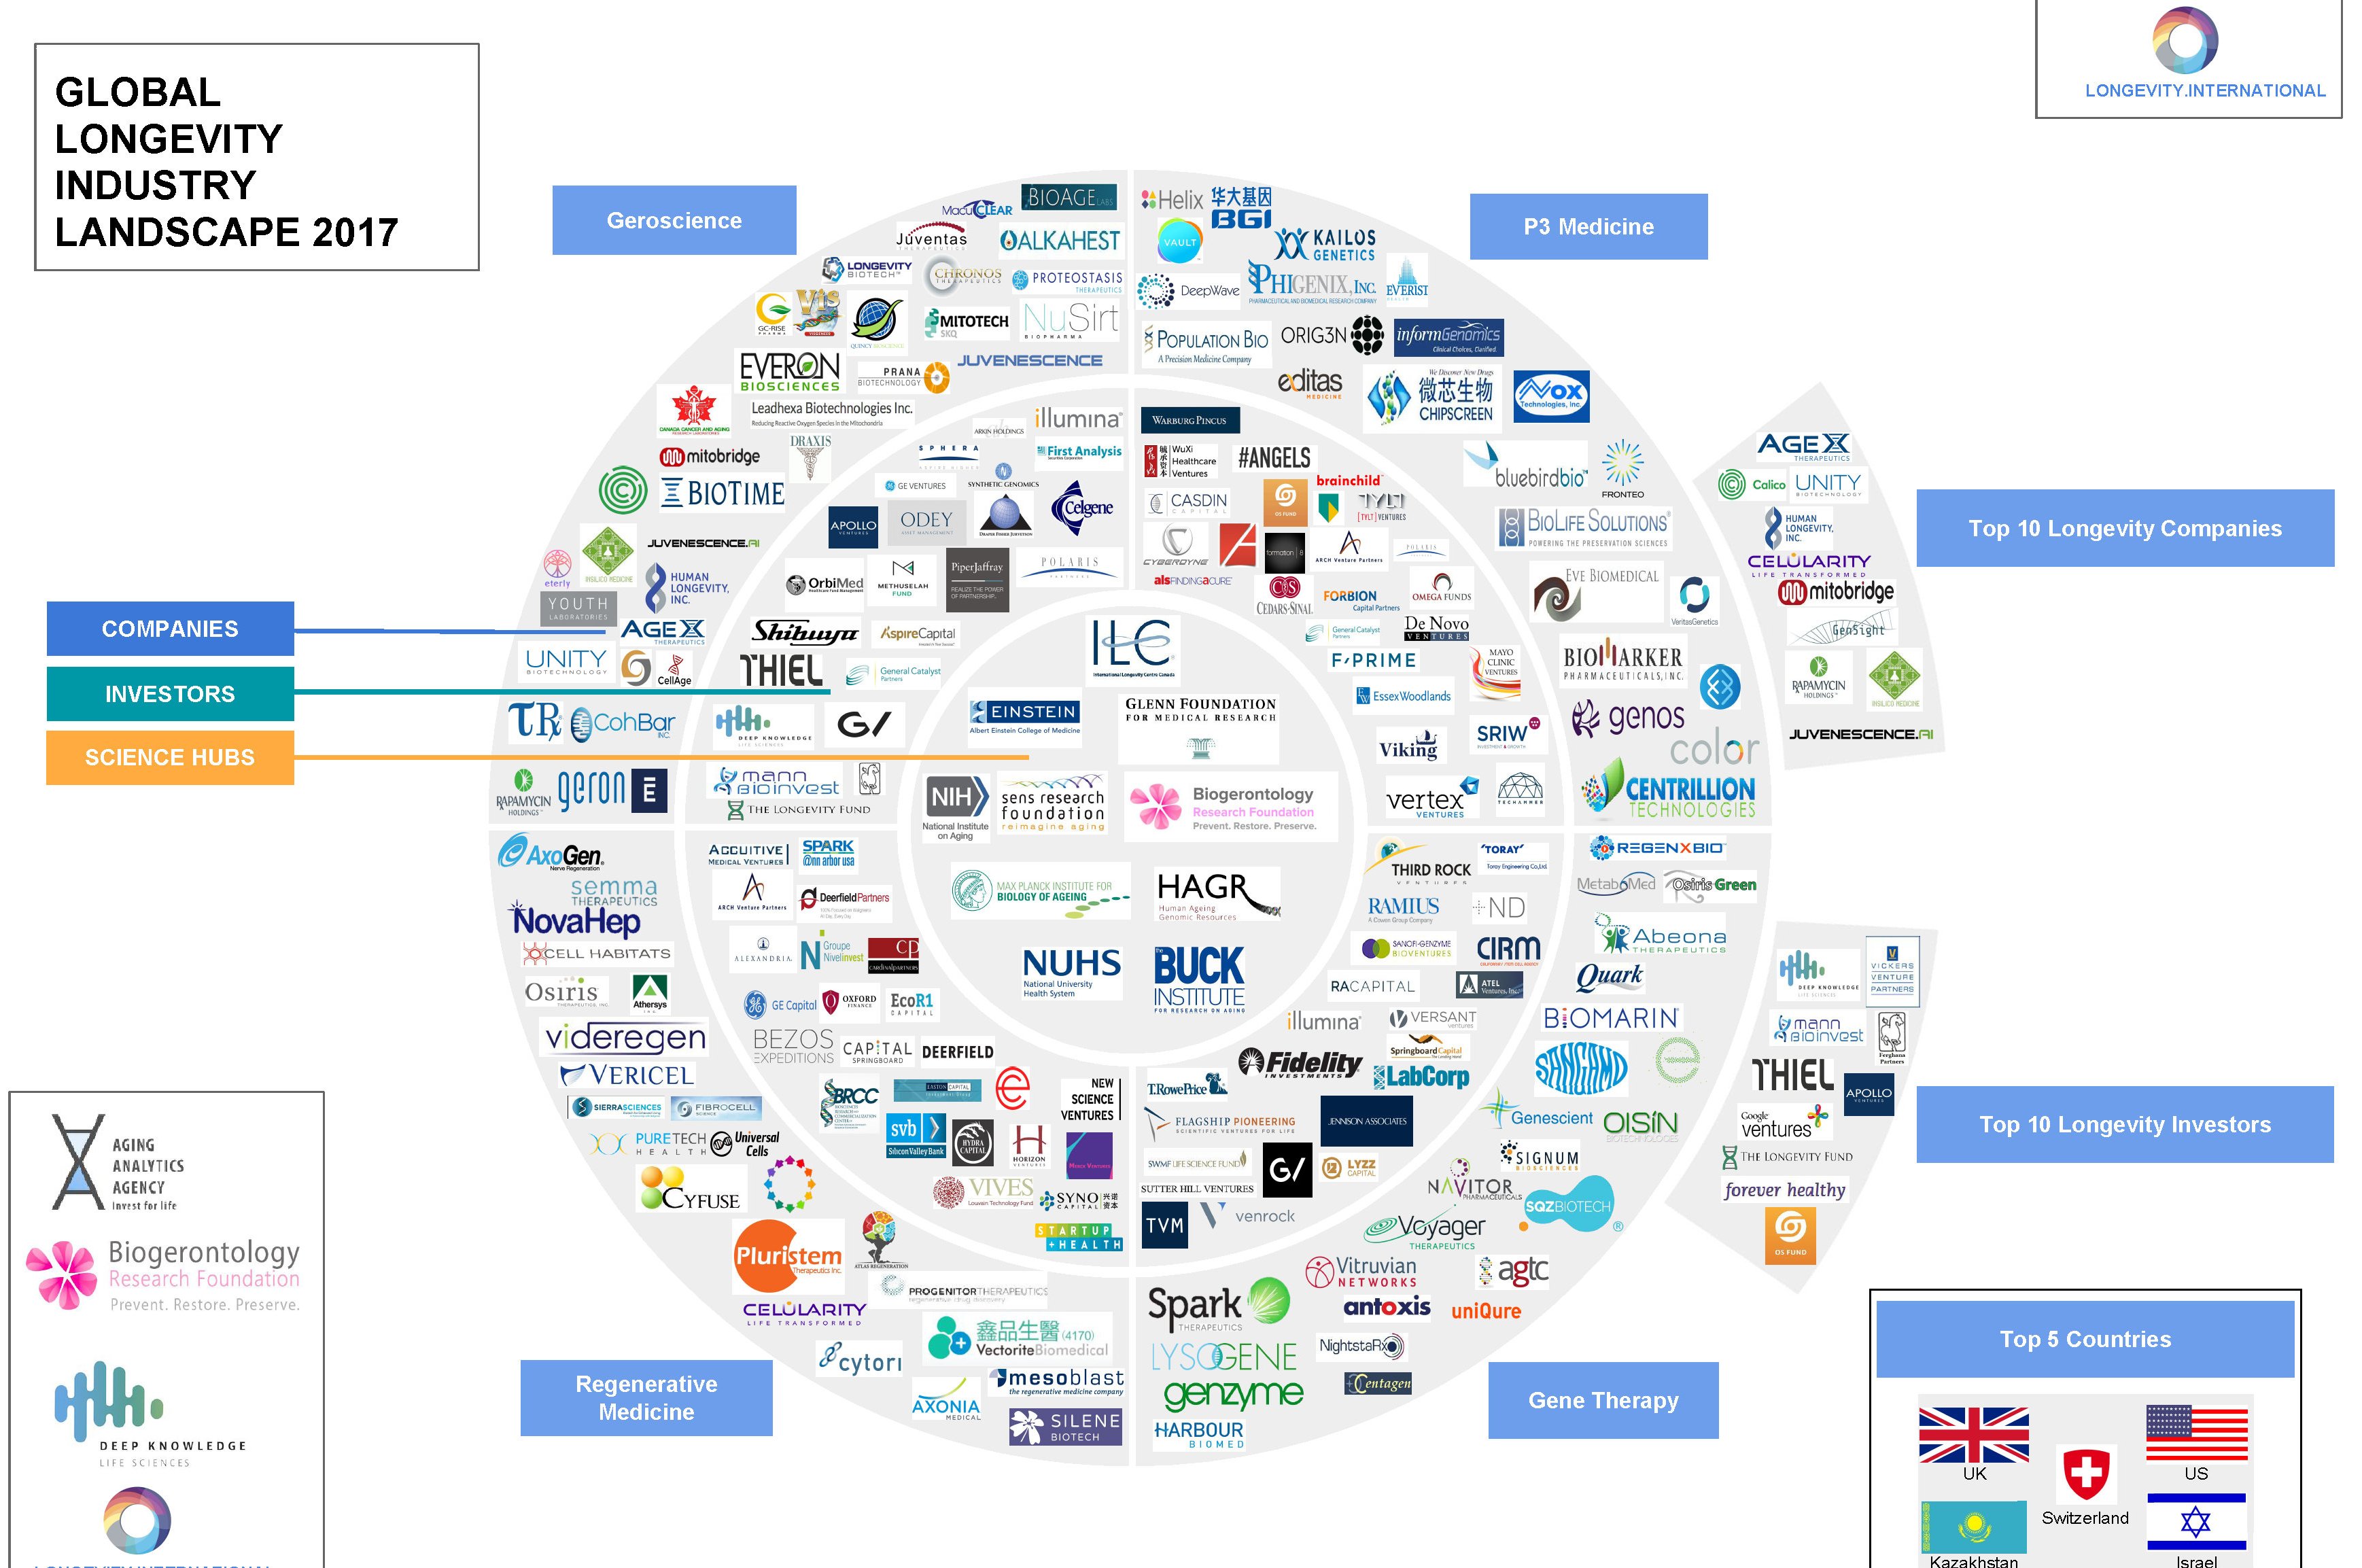
La gran parte di questi operatori hanno a che fare con la ricerca genetica. Aziende di confine, in gran parte startup, che ibridano spregiudicatamente gli ultimi ritrovati delle biotecnologie con le tecnologie informatiche più avanzate, dall’intelligenza artificiale alle blockchain per servire il sogno più antico e riverito dell’uomo: la vita eterna. O almeno una sua ragionevole interpretazione. All’elisir di lunga vita, che già i sumeri celebrarono nel mito di Gilgamesh, si è sostituita la scienza, ma il sogno è rimasto intatto e anzi vuole diventare realtà, potendo contare su notevoli risorse finanziarie e parecchie intelligenze.
La nascita dell’industria della longevità merita di essere raccontata, se non altro perché segnerà il nostro futuro assai più del presente. Diverse circostanze cospirano per questo esito. La demografia, intanto: il silver tsunami è praticamente una certezza. E poi il progresso tecnologico, che tale demografia ha favorito e che adesso chiede il conto. Vivere di più, infatti, non avrebbe senso, esistenziale né economico, se alla longevità non corrispondesse la salute. Nessuno vuole vivere a lungo in malattia o in sofferenza. Per questo la scommessa dell’industria della longevità, per vincere la quale sono state mobilitate tante risorse, è quella di allungare la vita, ma in salute, potendo rimanere quindi anche produttivi e perciò remunerativi.
Questo intento è rimasto confinato nello spazio dei sogni a lungo. Le geroscienze sono state considerate una branca minore della medicina sin dagli anni ’40 del XX secolo, quando iniziò la ricerca genetica, e così rimase per diversi decenni. La ricerca scientifica, aveva già fatto importanti passi in avanti, ma solo di recente la tecnologia è stata in grado di far corrispondere alla teoria alcune realizzazioni pratiche , immaginando terapie basate sulla rigenerazione cellulare. Ma siamo praticamente già ai giorni nostri. Il 2013 vede il primo colosso hi-tech investire in grande stile sulle biotecnologie. L’idea venne a Google, che quell’anno presentò Calico, un acronimo che sta per California Live company, una società espressamente dedicata all’allungamento della vita umana grazie allo sviluppo della tecnologia. L’avvento di Google dette un’improvvisa aria di ragionevolezza a un obiettivo fino ad allora confinato nelle frange più visionarie delle aziende biotecnologiche. La copertina di Time del settembre 2013 rende bene la portata dell’evento.

La morte come problema da risolvere è una esemplare sintesi giornalistica del retropensiero inconfessabile di queste tecnologie. L’anno successivo, il 2014, viene considerato quello in cui l’industria della longevità esce dalla fase puberale della ricerca scientifica astratta, per entrare in quella adulta del business concreto. Quell’anno fu istituito il Palo Alto Longevity Prize e molti scienziati iniziarono a guardare con occhi molto diversi alla geroscienza, improvvisamente divenuta una cosa “seria”. Un anno dopo la fondazione di Calico, la società annunciò una partnership con AbbVie, una multinazionale biofarmaceutica, per la costruzione di un centro di ricerca e sviluppo sul quale investire 500 milioni di dollari e poco dopo annunciò una partnership con UT Southwestern Medical center per sviluppare attivatori per i disturbi neurovegetativi.
Il sogno dell’industria della longevità inizia ad avverarsi. Il panorama si popola di aziende sempre più vocate alla realizzazione di prodotti e servizi. Non per caso, ovviamente. Già un anno prima di Calico, nel 2012 la Darpa (Defense Advanced Research Projects Agency), ossia l’agenzia governativa che sviluppa tecnologie a uso militare, celebre per essere stata la mamma di Internet negli anni ’60, aveva assunto come CEO una manager dal venture capital specializzata in compagnie che operavano nella ricerca medica e nei servizi medici sviluppati su base IT. Un segnale molto chiaro dell’interesse crescente che anche i poteri pubblici iniziavano a coltivare per un’industria ancora alquanto esotica. E interesse pubblico vuol dire innanzitutto finanziamenti.
Sempre nel 2014 si svolse la prima Rejuvenation Biotechnology conference a
Santa Clara, in California, il primo meeting focalizzato sulla longevità e le biotecnologie ad essa correlate, alla quale parteciparono oltre 350 fra ricercatori, accademici, esponenti dell’industria farmaceutica, regolatori pubblici e venture capitalist. La promessa di un’industria comincia sempre con una comunità che condivide un interesse. E quanto più questa comunità si ingrandisce, tanto più è capace di attrarre l’interesse di altri, anche fra coloro che fino ad allora erano rimasti scettici. Nel 2015 si assiste a un piccolo boom delle industrie biotech, cui ne seguì un altro nel 2017 guidato dagli investimenti sulla medicina per la longevità. Un boom probabilmente esagerato, come sempre accade, tanto è vero che l’indice di settore (NASDAQ Biotechnology) perse circa il 37% dal picco raggiunto a luglio del 2015 riportandosi a un livello pari all’inizio del 2014. L’anno successivo ci fu una ripresa dei corsi e poi di nuovo una correzione. Nel 2017 si è assistito di nuovo a un rinnovato interesse degli investitori. L’industria della longevità, insomma, è entrata a pieno titolo nel gioco dell’economia globale, riuscendo nello spazio di pochi anni a ritagliarsi una nicchia di mercato popolata insieme da piccole aziende e grandi colossi con i nomi più conosciuti della rivoluzione hi tech del nostro tempo.
Nel biennio 2016-17 il business della medicina rigenerativa, il nome moderno dell’eterna giovinezza, diventa molto concreto. I venture capitalist, secondo un report di Goldman Sachs, vi avevano investito oltre 800 milioni nel 2016, quattro volte in più rispetto al 2011 con una crescita annua del 34%. “Questi trattamenti – spiega il report – se funzionano possono rivoluzionare il modo in cui invecchiamo, aiutando potenzialmente gli esseri umani a vivere più a lungo e più in salute”. Di sicuro funzionano benissimo per chi ci investe e ci fa affari. Nel 2016 il tema della longevità sbarca anche al forum di Davos, quindi nel tempio del moderno capitalismo. Esce anche un libro che fa un certo scalpore, The Ageless generation, che vuole illustrare come i progressi nella biomedicina cambieranno l’economia globale. L’autore è uno scienziato Alex Zhavoronkov che al culmine dell’entusiasmo fa una scommessa con un capitalista di ventura, Dmitry Kaminskiy, mettendo sul tavolo un milione di dollari che incasserà chi sopravviverà all’altro. Poco dopo, sempre Kaminskiy, promette un milione di dollari al primo uomo o donna che arriverà a compiere 123 anni, superando il corrente record di longevità. Che potrà farsene di un milione di dollari una persona di 123 anni è una domanda che probabilmente si faranno in pochi.
Russia, Cina e Iran: il triangolo dell’oro nero
La decisione di Donald Trump di uscire dall’accordo sul nucleare iraniano ha agitato i mercati petroliferi provocando un prevedibile aumento delle quotazioni, da un livello già “tirato” dai tagli alla produzione voluti dall’Opec e dalla Russia. Non a caso l’Arabia Saudita si è affrettata a ribadire che assicurerà la stabilità negli approvvigionamenti, potendo contare su circa due milioni di barili di ulteriore capacità produttiva potenziale, secondo le stime di Platts. Anche la Russia, dal canto suo, potrebbe aumentare senza troppe difficoltà la produzione di 100-150 mila barili al giorno, secondo le stime di alcuni analisti. Più che sufficienti a coprire la perdita di petrolio iraniano a causa delle sanzioni.
Per avere un’idea di quanto possa pesare la mossa di Trump in termini di produzione, si può ricordare che quando entrarono in vigore le sanzioni nel 2012 la produzione iraniana si contrasse per circa un milione di barili, come si può osservare dal grafico sotto elaborato da Platts.

Al momento l’Iran esporta circa 2,5 milioni di barili a giorno. Le sanzioni collegate al business energetico avranno effetto immediato per i nuovi contratti, e nell’arco di circa sei mesi per quelli in corso. In pratica le compagnie internazionali che faranno affari energetici con l’Iran si troveranno sbarrate le porte del sistema bancario Usa. Una notevole complicazione, se non altro per l’esigenza di ottenere dollari con cui fare acquisti internazionali”. Secondo alcuni calcoli degli analisti, l’Iran rischia di perdere subito 200 mila barili di export e fino a 500 mila nello spazio dei prossimi sei mesi. Le stime più pessimistiche arrivano a quotare un milione di barili la perdita di export per la repubblica islamica, come nel 2012. Ma si tratta di una perdita di barili di petrolio per il mercato internazionale che l’Opec e la Russia, se lo vorranno, potranno tranquillamente compensare.
Ciò quindi rende poco comprensibile la ragione dello strappo dei prezzi sui mercati, a meno di non considerarli una semplice espressione di volatilità. Il nervosismo dei prezzi si capisce meglio, tuttavia, se si ricorda che l’aumento delle tensioni attorno alla penisola arabica mette in fibrillazione un’area dove, fra lo stretto di Hormuz e quello di Bab-el-Mandeb, fra il Golfo Persico e il Mar Rosso, viene trasportato circa il 35% del petrolio mondiale che viaggia per mare. Parliamo di oltre 23 milioni di barili al giorno che alimentano il commercio internazionale di tutti i paesi della regione – oltre naturalmente a sostenere l’economia globale. Molti ricorderanno che l’Iran in passato ha già minacciato di chiudere lo stretto di Hormuz, su cui si affaccia la sua costa meridionale, di fronte a Doha, Abu Dhabi e Dubai, in risposta all’aumentare delle tensioni con l’Occidente, e questo basta a riscaldare i prezzi dei future. Ma da allora lo scenario è mutato. E i fatti nuovi hanno cambiato sostanzialmente le regole del gioco.
Il primi di questi fatti nuovi è il peso specifico della Cina, sia nel mercato energetico che in quello finanziario. La Cina ormai da mesi è diventato il primo importatore di greggio, superando gli Usa, che possono contare sulla produzione di shale oil per il loro fabbisogno. Nel mese di aprile 2018 le importazioni cinesi avrebbero superato i 39 milioni di tonnellate. Un chiaro segnale di come la domanda cinese, pur nella sua stagionalità, sia candidata ad essere il vero game changer del Grande Gioco energetico globale, sul petrolio come sul gas. La Cina, come abbiamo visto sul grafico, è il primo importatore del petrolio iraniano, e non è certo un caso che all’indomani della decisione di Trump si sia affrettata a rassicurazione la repubblica islamica che i suoi contratti sarebbero proseguiti regolarmente. Ma la Cina è anche una grande acquirente di petrolio russo. La Russia infatti, seguita dall’Arabia Saudita, l’Angola e l’Iraq, il primo fornitore di greggio di Pechino (5,67 milioni di tonnellate a gennaio 2018, pari a 1,34 milioni di barili), potendo contare anche sul recente potenziamento delle infrastrutture di trasporto grazie alla messa in servizio di un secondo oleodotto dell’Est Siberia-Oceano Pacifico (ESPO). L’oro nero, insomma, lega come un immaginario triangolo la Cina, la Russia e l’Iran, la cui importanza strategica è ancora celata dalla circostanza che queste transazioni commerciali avvengono l’ambito del mercato petrolifero globale quotato in dollari. Ed è questo scenario usuale che ha subito una ulteriore evoluzione.
L’articolo completo è stato pubblicato sull’edizione on line di Aspenia a questo link.

