
Etichettato: cartolina the walking debt
Cartolina: Il ritorno dell’età dell’oro
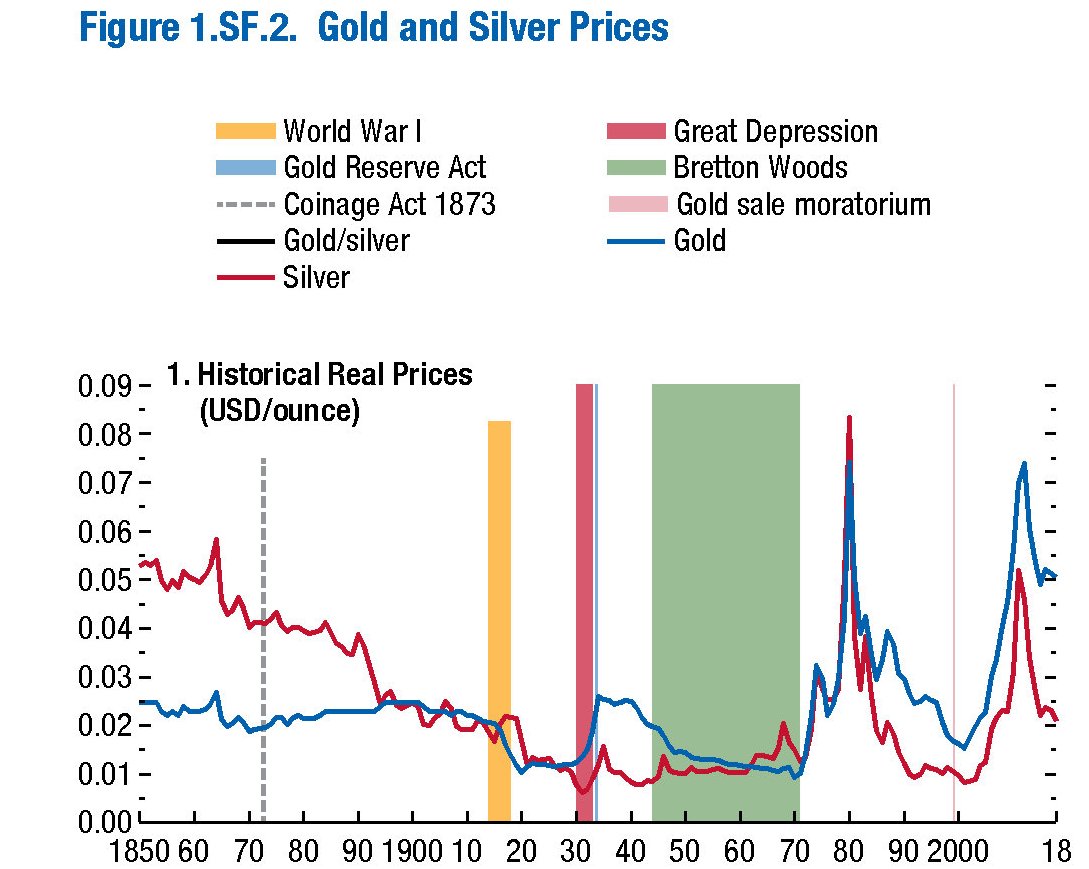
Chi volesse nutrire certe suggestioni mitologiche, potrebbe trarre ispirazione dagli andamenti secolari del prezzo dell’oro, che a dispetto di quanto si potrebbe credere, ha più valore oggi di quanto ne avesse un secolo fa, quando pure denominava la moneta (o forse proprio per questo). L’ultimo cinquantennio, poi, potremmo chiamarlo senza tema d’esagerare come la nuova età dell’oro, visto che il prezzo del metallo giallo è praticamente raddoppiato, in valore reale, rispetto a quello del dollaro, che perciò ha più che dimezzato il suo prezzo relativo. Con ciò osservando che nel picco massimo faustiano della moneta fiduciaria, che oggi ispira nuove mitologie digitali, l’oro suscita un apprezzamento crescente. E quindi, silenziosamente, si apprezza.
Cronicario: L’ultima frontiera del debito: risparmiare sul deficit
Proverbio del 30 ottobre L’adulatore offre bocconi amari ricoperti di miele
Numero del giorno: 942.000.000 Perdita di Deutsche Bank nel IIIQ 2019
Non so voi, ma ho tirato un sospiro di sollievo quando mi hanno spiegato che nella manovra c’è il freezing.
Anzi i freezing sono addirittura due, ideati per il nobilissimo obiettivo della “tenuta dei conti pubblici”.

Vengo e mi spiego. Poiché abbiamo avuto la brillante idea di aumentare il deficit per garantire a un pugno di giovani anziani di andare in pensione con quota 100, il governo ha deciso di congelare non solo un miliarduccio di spese varie, ma anche un accantonamento di 1,7 miliardi per la suddetta quota che deriverebbero dal risparmio previsto da qui al 2022 sulle spesa (in deficit).

Quindi risparmio sul deficit e così garantisco la tenuta dei conti, diminuendo il debito meno di quanto previsto, e magari “salvo intese”.
Dulcis in fundo, si prevedono poi due monitoraggi l’anno, entro il 15 marzo ed entro il 15 settembre, per liberare i fondi accantonati una volta perseguiti i risparmi.
Meno deficit fai prima più spendi poi: l’uovo di Colombo. Infatti era genovese. E poi italiano.
A domani.
Cartolina: Chi risica poi rosica

Per quanto di tanto in tanto si odano le voci allarmate degli osservatori, che sottolineano la costante crescita dei rischi nel sistema finanziario, la reazione più comune ormai è lo sbadiglio. Tutti abbiamo capito di vivere in un mondo pericoloso. Ma soprattutto ci siamo convinti che non c’è limite alla buona volontà dei governi di metterci una toppa, quando l’ampliarsi dei buchi sul tessuto della finanza dovesse rendere troppo chiaro che ormai il re è nudo. L’azzardo morale paga sempre. Salvo poi scoprire che a furia di whatever it takes il denaro non vale più nulla – e anzi molti creditori pagano per darlo a prestito – l’economia diventa svogliata e la fame fiscale dei governi insaziabile. Sicché le perdite escono dalla finestra anziché dalla porta. Chi risica poi rosica. In un modo o nell’altro.
Cartolina: I privilegi del capitalismo 2.0
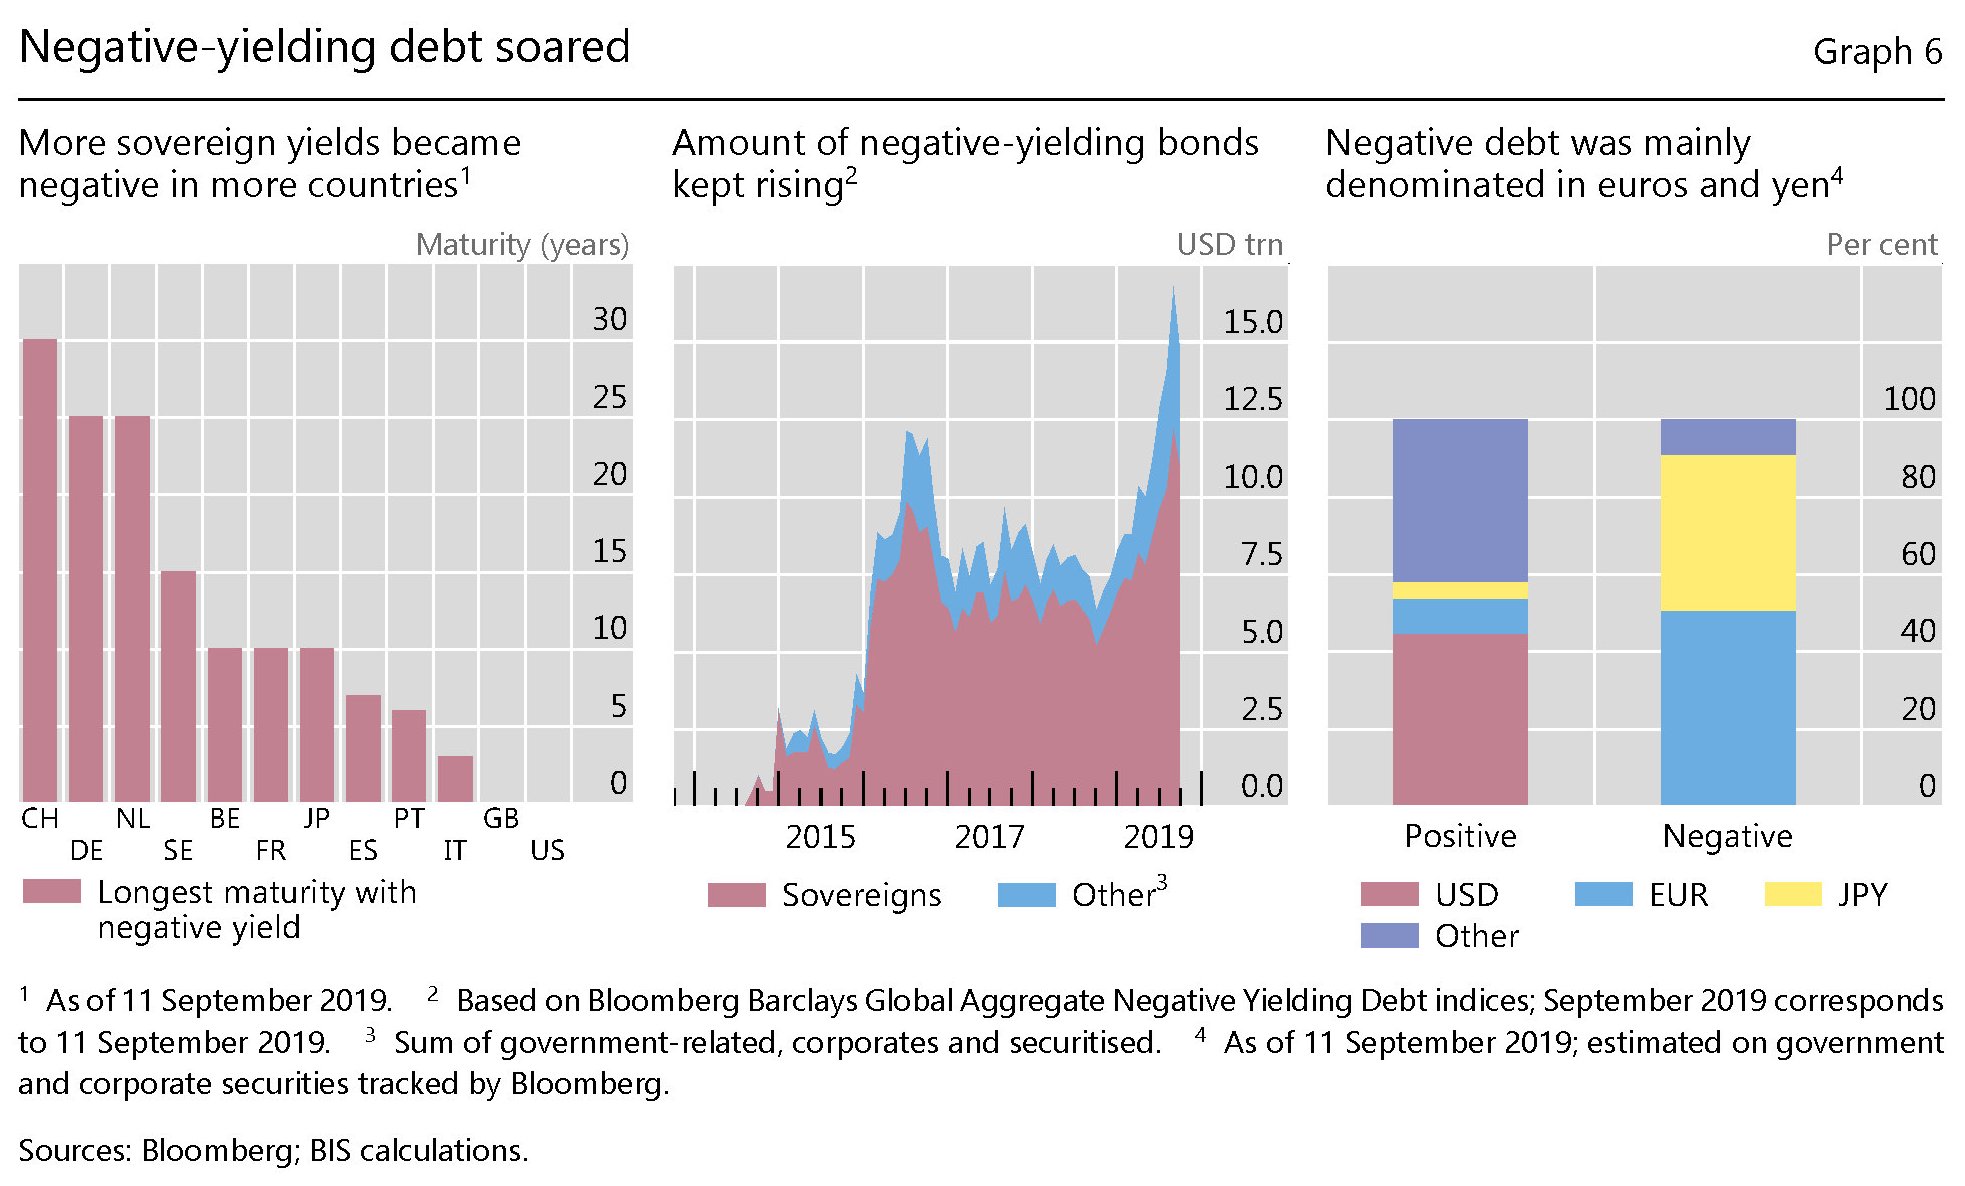
“A growing number of investors are paying for the privilege of parting with their money”, dice chissà quanto ironicamente Claudio Borio, capo del dipartimento monetario della Bis, commentando gli esiti dell’ultima rassegna trimestrale della banca. Si calcola che 17 trilioni di obbligazioni, sovrane e corporate, viaggino a tassi negativi, all’incirca il 20% del pil globale. Ormai il vecchio capitalismo che prestava a interesse si è evoluto in un sistema che fa pagare i prestiti ai creditori. Lo dimostra l’apparizione di certi “privilegi” che “sarebbero stati impensabili anche all’apice della grande crisi del 2007-09”. “There is something vaguely troubling when the unthinkable becomes routine”, conclude Borio. E’ il capitalismo 2.0, bellezza.
Cartolina: Obbligazioni o verità?
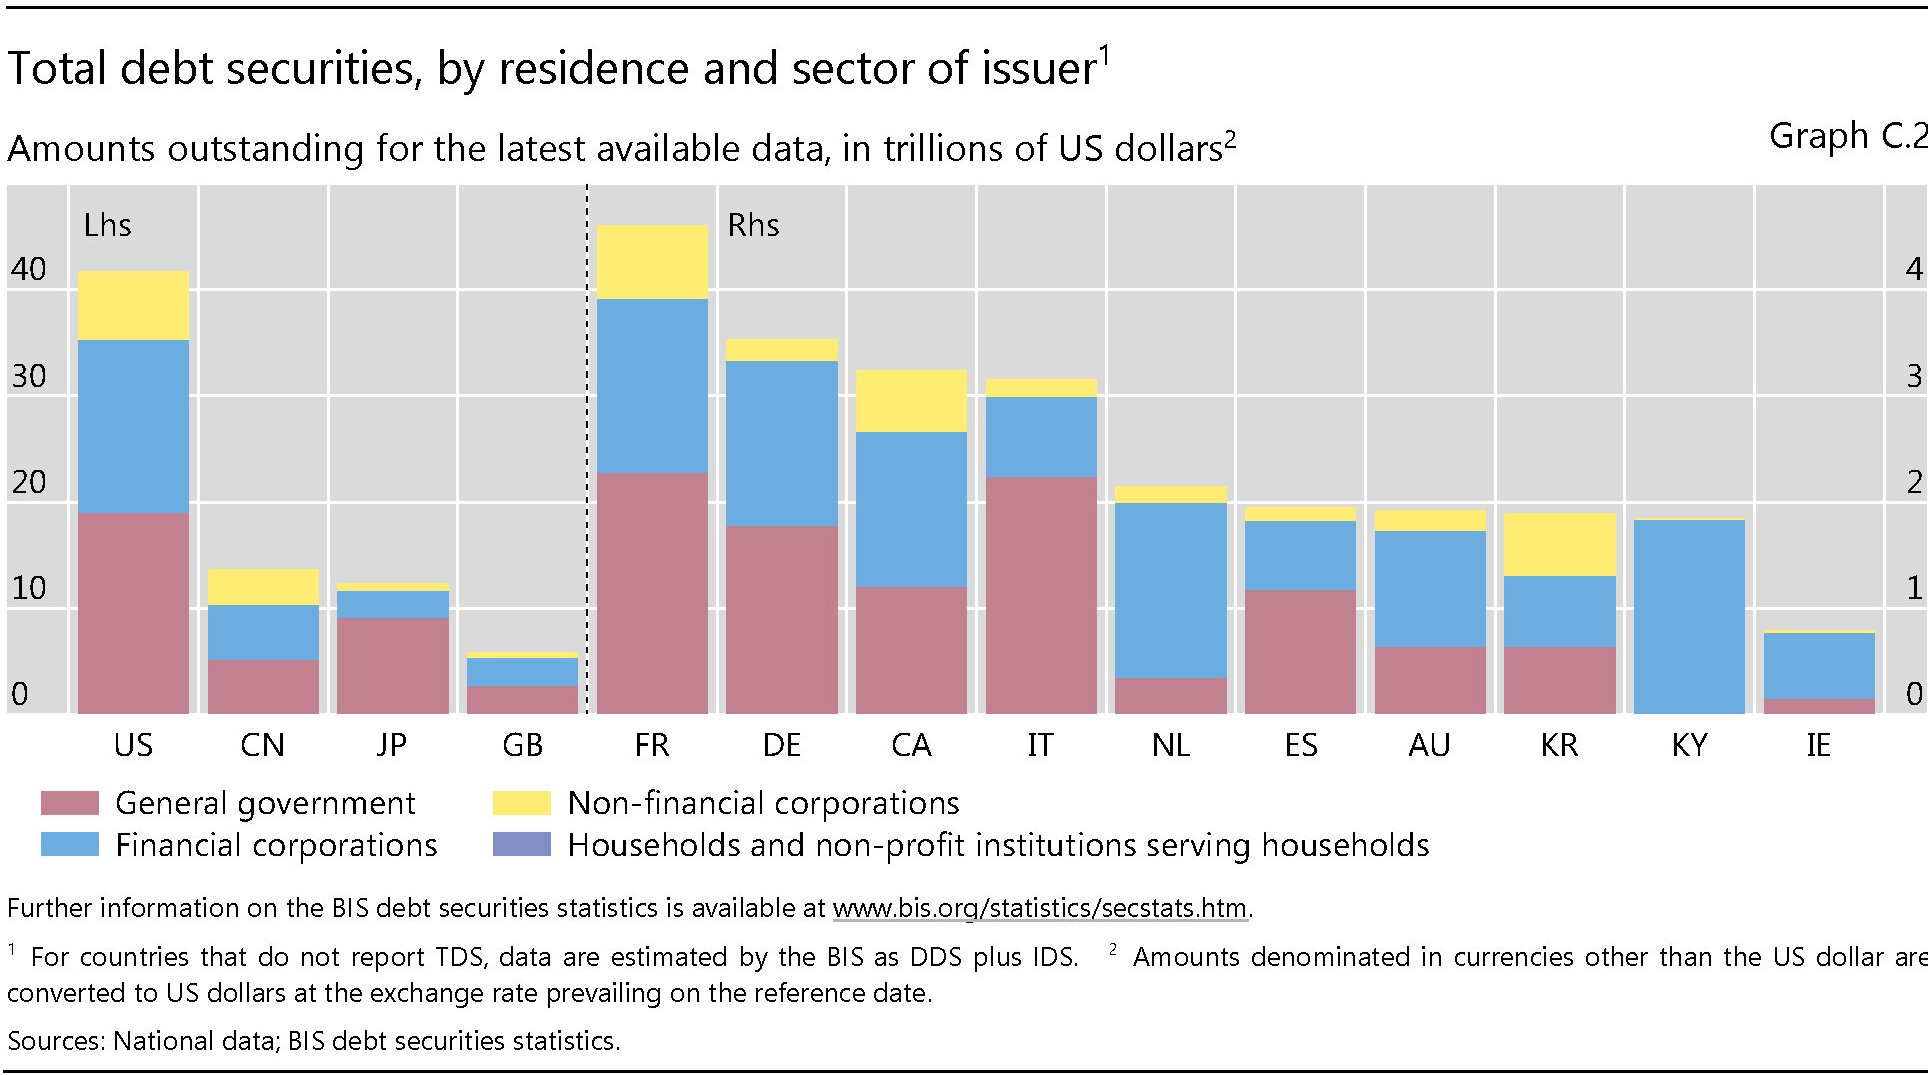
Dovrebbe quantomeno suscitare stupore che l’economia americana, nel suo insieme, covi obbligazioni finanziarie per oltre 40 trilioni di dollari. Invece non si stupisce nessuno, e ancor meno si preoccupano. D’altronde il debito è l’oro del nostro tempo, ha scritto qualcuno. E perciò più ne circola più diventiamo ricchi, dovendo al massimo decidere – i governi – chi dovrà averne di più o di meno di questa ricchezza. C’è un problema di redistribuzione quindi, non di debito, nelle nostre economie, giurano tutti. Quindi va benissimo che Cina e Giappone insieme cumulino quasi altri 25 trilioni di debiti e un’altra quindicina di trilioni ne abbiano fatti i principali paesi dell’eurozona. Dicono, sempre gli stessi, che non siamo mai stati tanto ricchi quanto oggi, che soffochiamo, letteralmente, fra gli obblighi delle obbligazioni. Poi, un giorno, ci diranno la verità.
Cartolina: Le irresistibili seduzioni di CoCo Bond

Non c’è da stupirsi a leggere degli straordinari successi dei CoCo Bond. Con quel nome a metà fra Belle époque e secret service, il CoCo Bond ha fatto strame di cuori, oltre che di portafogli, con gli investitori adescati e poi sedotti col vecchio trucco di un rendimento succulento. Peccato che poi, raffreddata la passione, abbiano letto le clausole in piccolo scoprendo che CoCo era un acronimo (Contingent Convertible) per nulla vezzoso. E soprattutto che il Bond poteva stritolarli. Quest’arnese, infatti, è stato progettato per mutare da obbligazione in azione qualora le avversità finanziarie colpiscano la banca che l’ha emesso. Come se una farfalla diventasse un bruco. Serve difatti alle banche a raccogliere capitale che in caso di disgrazie viene forzatamente convertito in equity. Con buona pace dei creditori, trasformati d’improvviso da pacifici rentier a capitalisti, con tutto quel che ne consegue quanto alle possibilità di perdite. Ma mentre CoCo Bond svelava il suo vero volto, il mercato ne comprava a barili. Centinaia di miliardi di questa carta si è annidata in fondi pensione, fondi di investimento e persino fra gli investitori retail, che notoriamente non sanno quello che fanno. Ma il mercato ovviamente non li perdona.
Cartolina: Il tramonto dei creditori
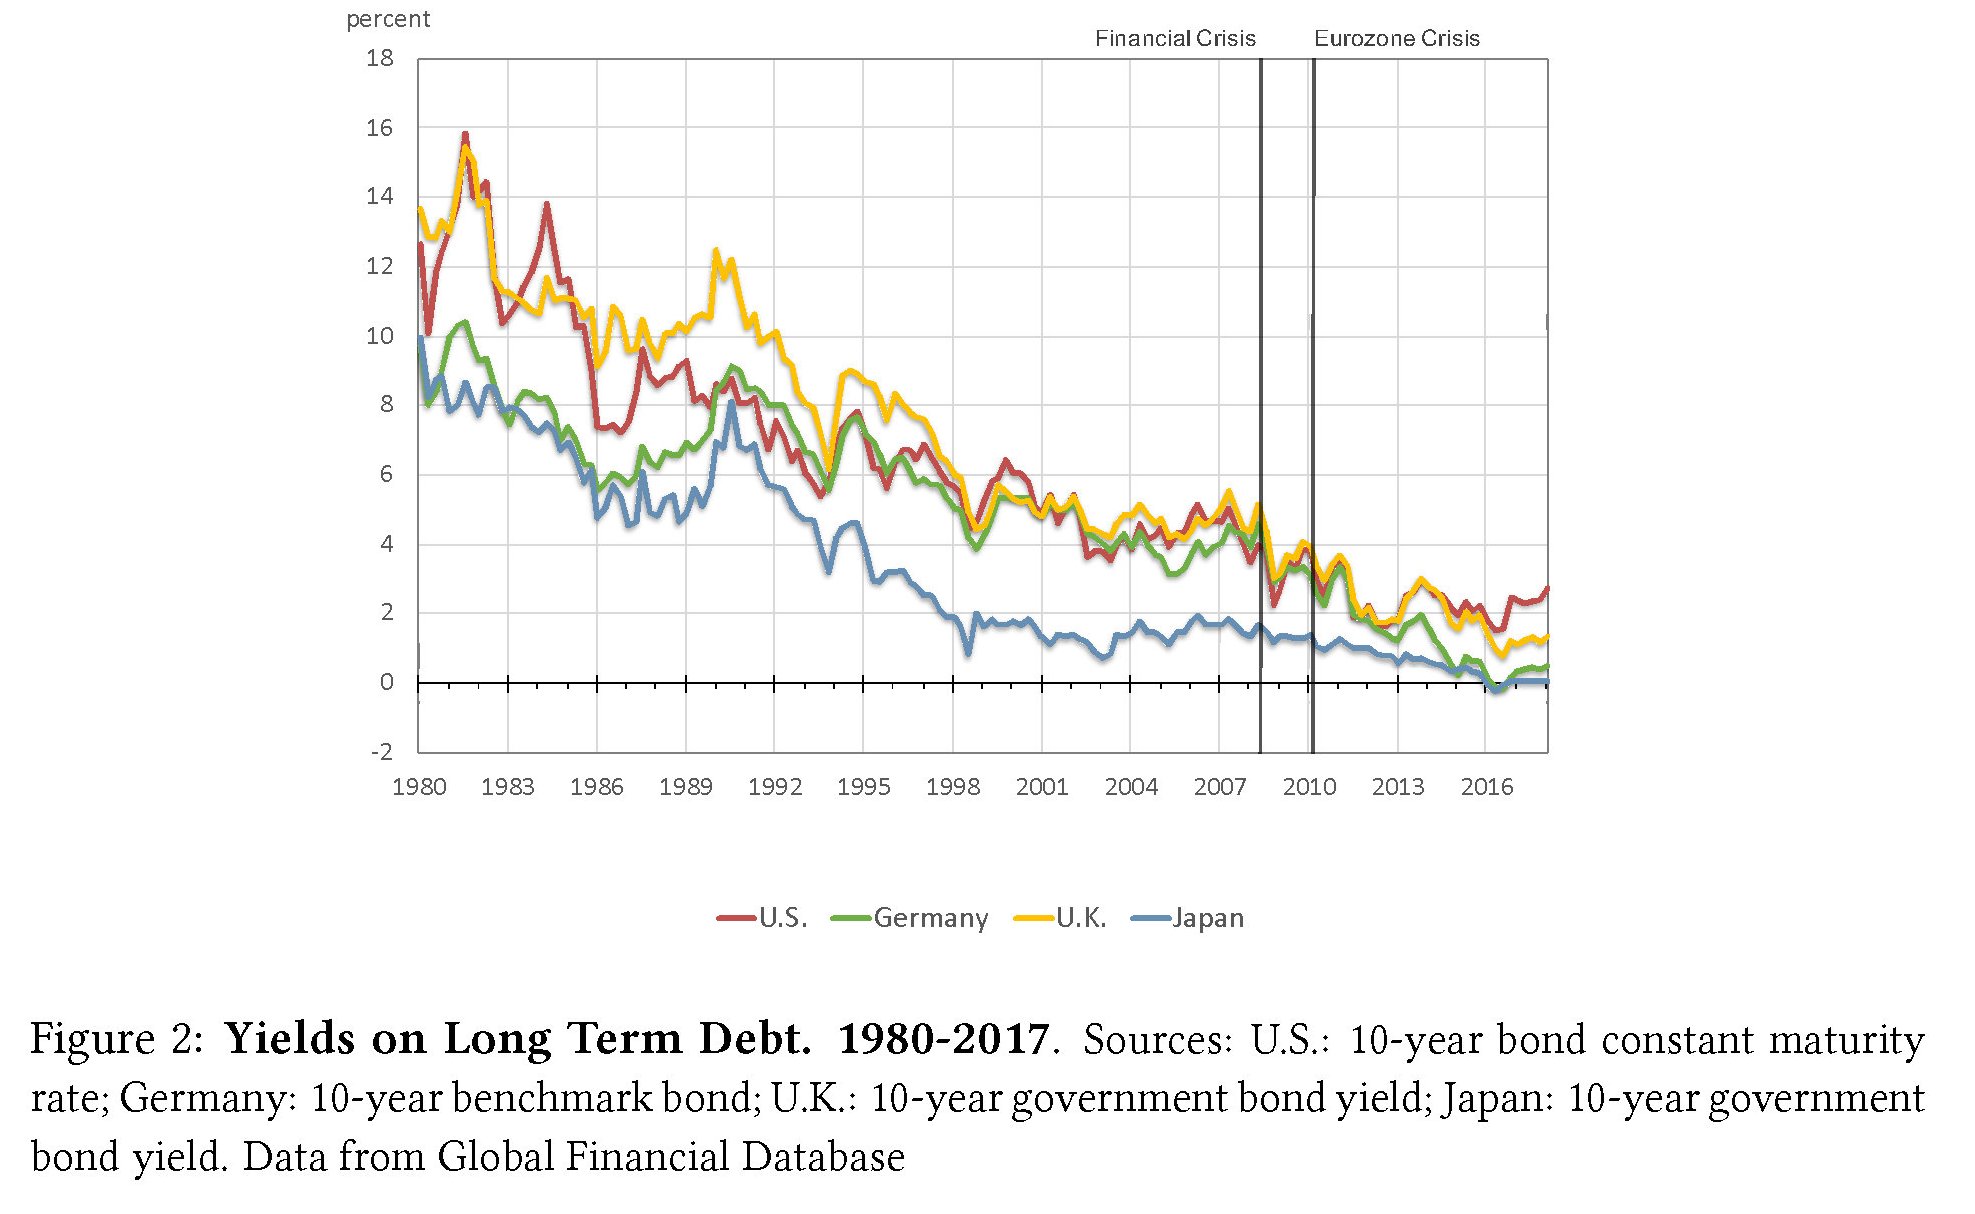
Chissà se hanno ragione gli economisti della Bis di Basilea, che individuano nei cambiamenti demografici e di produttività, ma soprattutto negli effetti del ciclo finanziario, ossia l’alternarsi più o meno distruttivo di boom e boost, la discesa ormai consolidata dei tassi di interesse. Quel che è certo, perché si vede, è che da quasi quarant’anni i rendimenti declinano, per la gioia dei debitori. Come sia possibile parlare di capitalismo in un mondo che contraddice uno dei suoi principi fondamentali – ossia che il denaro debba avere un costo -, è argomento da filosofi. Gli osservatori possono soltanto rilevare che il momento del massimo valore del debito ha finito col coincidere con quello del minimo valore del credito. L’esito del tramonto dei creditori è incerto. Ma di sicuro è iniziato.
Cartolina: La Giovine Italia

Se fosse vera la realtà fotografata dalla statistica, dovremmo credere che un giovane italiano su quattro non solo non abbia la minima idea del suo futuro, ma che neanche se ne curi, visto che non studia né lavora, né impara un mestiere. E che quindi sia possibile, in questo paese che invecchia riccamemente, mantenere un quarto dei nostri giovani mentre si cullano nell’idea di una vincita alla lotteria o, che è lo stesso, di un’improvvisa celebrità che li esima dal tormento di una vita normale, fatta di lavoro e bollette da pagare. Se fosse reale, questa verità dei numeri, dovremmo pensare che l’Italia giovane sia come quella vecchia, che sogna la pensione e se ne infischia del resto. Ma la statistica per fortuna vede solo quello che le fanno vedere. Il problema è che la Giovine Italia ancora non si vede.
Cartolina: In Fed we trust
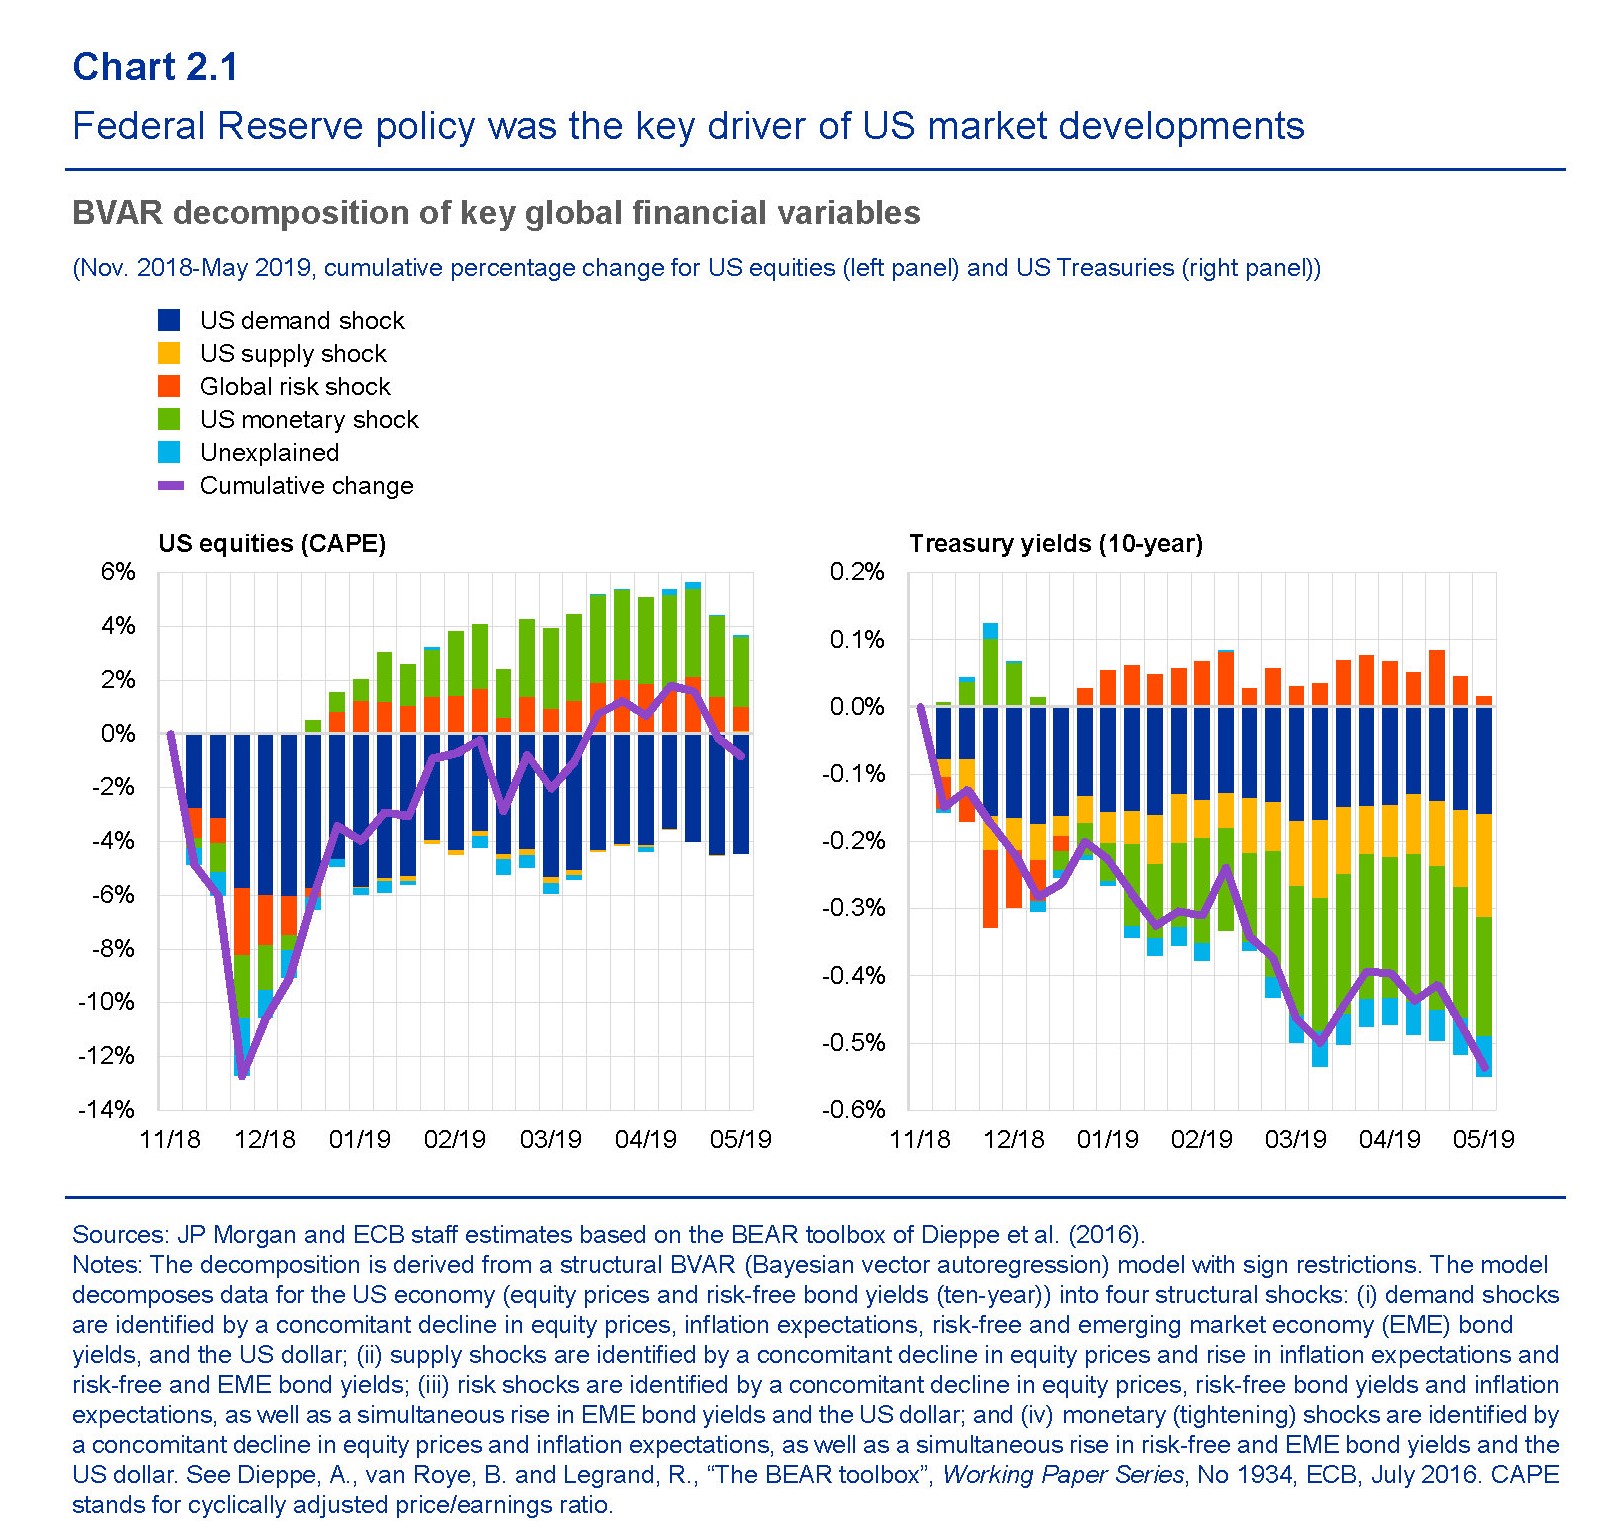
Nulla di strano che nel nostro evo ormai disperatamente secolarizzato, i mercati abbiano assegnato attributi sovrannaturali a un’entità per molti oscura, in sospetto di onnipotenza e in predicato di onniscienza. La banca centrale, già prestatore di ultima istanza, è divenuta salvatrice di ultima istanza e, perché no, anche euforizzatrice di ultima istanza, ossia l’unico soggetto capace di moltiplicare i pani e i pesci, prosaicamente rappresentati dai valori azionari, semplicemente con la la sua parola. Anche con cospicue elargizioni di denaro scritturale, a dirla tutta, ma sono dettagli da specialisti. I più, ossia tutti noi, ascoltano la banca centrale dire che la politica monetaria rimarrà accomodante e si accomodano, in borsa o altrove, compiendo ogni giorno il miracolo della proliferazione borsistica del denaro. Una volta ci si raccomandava a Dio per avere la prosperità. Poi abbiamo scoperto che si fa prima con la Fed.
Cartolina: Zombienomics

L’emersione delle imprese zombie, ossia quelle che con gli utili non riescono a coprire neanche il costo del servizio del debito, è solo uno degli effetti di un’economia dove l’incertezza viene annacquata col denaro a basso costo, pure se al prezzo di esiti vagamente spaventosi. Il credito generoso, infatti, contribuisce a tenere in vita imprese morte, con quelle vive a soffrirne le conseguenze, banche incluse. Dagli anni ’80, infatti, la crescita delle imprese zombie è andata di pari passo col deterioramento degli istituti di credito, mentre le imprese sane devono subire la concorrenza di imprese che, pure se “morte” divorano parecchio credito – la Bis ha calcolato che sono indebitate in media il 40% in più di quelle non zombie – e soprattutto zavorrano la produttività globale. Peraltro, sono pure tante. Si stima che circa il 6 per cento del totale delle aziende non quotate siano morte-viventi e che abbiano “sequestrato” il 2,5 per cento dell’intero stock di capitale. Quest’orda sembra invincibile. E probabilmente lo è.

