
Etichettato: cartolina the walking debt
Cartolina: La banca che verrà

Nella sua ultima relazione annuale la Bis di Basilea ci ricorda il futuro prossimo venturo che si prepara per i giganti dell’hi tech e, di conseguenza, per tutti. Dopo aver coltivato per anni la voglia vagamente patologica di miliardi di users di farsi vedere/ascoltare/leggere, ed aver così cumulato miliardi di terabyte di informazioni su ognuno di loro, le grandi internet company si preparano al passo successivo: raccogliere i soldi di queste persone digitali e farli circolare. I servizi finanziari sono ancora una piccola porzione del business di queste entità. Ma se guardiamo quanto pesino insieme l’information tecnology e i servizi di comunicazione, e ci ricordiamo che dietro ogni bene di consumo venduto c’è uno scambio monetario, ecco che abbiamo lo strumento perfetto dove i bisogni, o anche i semplici desideri, vengono palesati, analizzati, organizzati, indirizzati e trasformati in moventi economici che generano una circolazione di beni e servizi e quindi, per pura partenogenesi, la sua controparte finanziaria. Già oggi le Big Tech offrono non solo scambi valutari o monete virtuali, ma anche app per investire e persino per gestire i portafogli. Il tutto fuso all’interno di un contenitore a vocazione pandemica. Il marketplace globale integrato nell’autentica banca universale. La banca che verrà.
Cartolina: Lavorare meno, ma con Dignità

Non basta la forza della legge, a quanto pare, a garantire un lavoro dignitoso. Ciò che la dignità imposta per decreto ha realizzato, col contributo dell’ennesimo rallentamento ciclico, è la diminuzione dal 51 al 48 per cento della probabilità di rimanere occupato per chi aveva iniziato un rapporto di lavoro a termine nei dodici mesi precedenti. “Al calo – scrive Bankitalia nella sua relazione annuale – avrebbero contribuito, in parti uguali, il peggioramento delle condizioni cicliche e i nuovi vincoli”. Il vincolo della Dignità per decreto ha generato un nuovo diritto. Quello di lavorare meno.
Cartolina: Il tramonto della globalizzazione

Se fosse il commercio internazionale il miglior strumento per misurare la globalizzazione, potrebbe dirsi, osservando i resoconti diffusi da Ocse, che quest’ultima sta lentamente tramontando. Ciò che ancora oggi tiene in piedi il commercio sono certe consuetudini di cui i comportamenti distruttivi di certa politica, continuando così, molto presto avranno ragione. Oggi con i dazi, domani con il bando di un’azienda perché ha una bandiera che non piace. L’esito comunque cambierà poco. Saremo meno interconnessi – anche da un punto di vista digitale – e quindi pagheremo di più prodotti di qualità inferiore, se volessimo ridurre solo a questo i vantaggi del commercio internazionale. Ma c’è dell’altro che rende ancor più mesto questo imbrunire. La globalizzazione non è (era?) solo comprare telefoni Usa prodotti in Cina con licenze irlandesi. Era (è?) imparare a conoscere gli Usa, la Cina e l’Irlanda. E tutti gli altri. Ma a quanto pare non importa più a nessuno.
Cartolina: Il futuro della globalizzazione è scritto sull’acqua

Se davvero, come stimano alcuni osservatori, la quantità di tonnellate per chilometro di merci trasportate per mare è destinata a triplicare da qui al 2050 sarebbe saggio iniziare a chiedersi quanto saranno affollati i nostri mari e, soprattutto, se questo enorme traffico di cargo e petroliere non finirà in un gigantesco ingorgo. A ben vedere quello che si prevede succederà entro i prossimi trent’anni è già successo nei precedenti cinquanta e ciò che ne abbiamo tratto è uno straordinario aumento della ricchezza collettiva e un altrettanto straordinario aumento delle tensioni internazionali, che ha vari nomi – populismo, sovranismo, multipolarismo, secolo asiatico – ma la stessa sostanza: una globalizzazione crescente che fatica a trovare un equilibrio. Il passato ci racconta di tante globalizzazioni finite male e anche quella attuale non se la passa troppo bene. Forse la storia si ripeterà e forse no. Il futuro è scritto sull’acqua del mare.
Cartolina: I tormenti del connubio fra banche e Btp
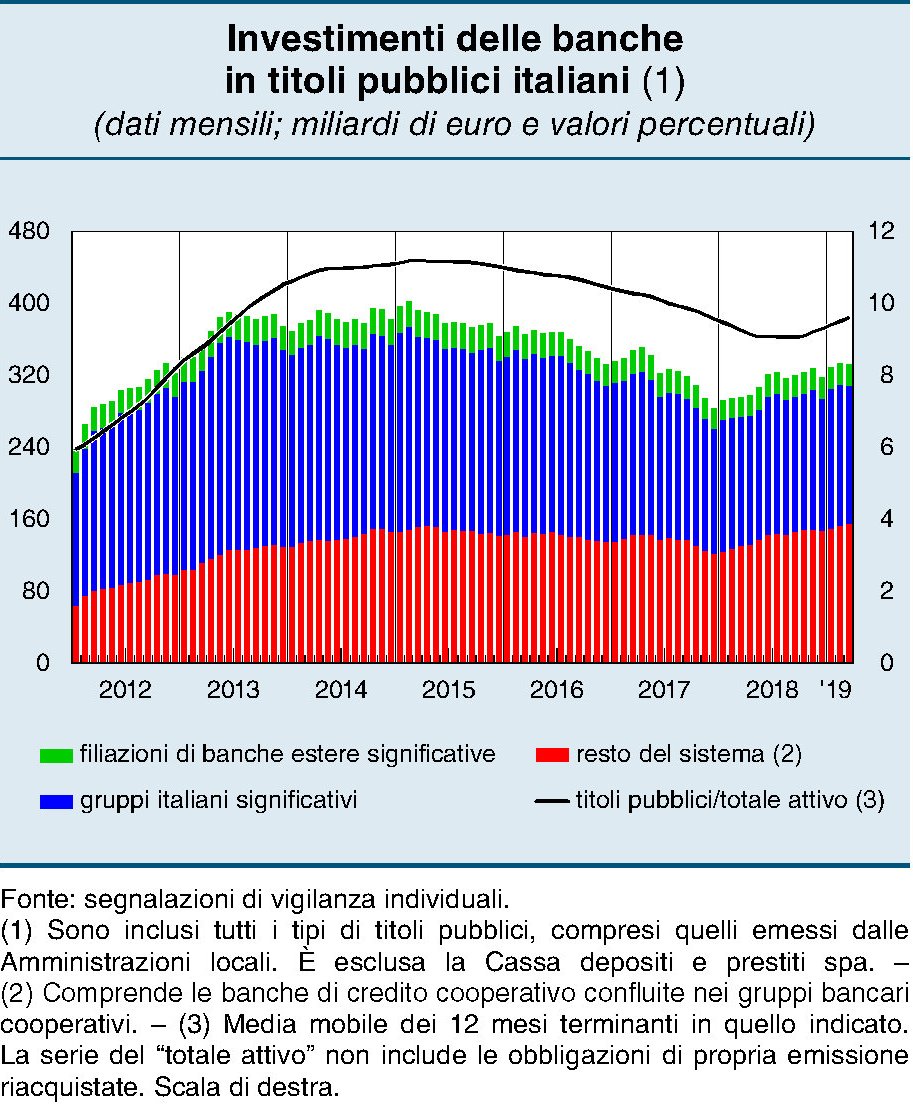
A fine marzo, dice Bankitalia, le banche italiane avevano in bilancio 332 miliardi di titoli pubblici italiani, quasi il 10 per cento del loro attivo. Dal 2012, quando erano circa 240 miliardi, è un bel progresso. Una conferma del connubio fra banche e Btp che ormai caratterizza la nostra finanza, pubblica e privata. E che sia tormentato, questo connubio, ce lo suggeriscono un paio di circostanze purtroppo passate inosservate. La prima è che nel primo trimestre 2019 le banche, profittando di una lieve ripresa dei corsi dei titoli di stato, ne hanno venduti complessivamente per tre miliardi, dopo esser state “costrette” dal carospread a comprarne per 14 miliardi nei quattro mesi precedenti. La seconda, più da intenditori, riguarda la classificazione di questi titoli nei bilanci bancari. Gli istituti hanno inserito il 54% di questa carta fra le attività valutate al costo ammortizzato. Si tratta di una tipologia di investimenti che vengono considerati come immobilizzazioni di medio e lungo termine e perciò le loro variazioni di valore – sempre per il famoso spread – non incidono sul patrimonio di vigilanza. In sostanza hanno sterilizzato l’effetto dello spread rispetto ai loro bilanci. Non fidarsi è meglio, dice il proverbio. Questa prudenza, tuttavia, ha un costo: vincola questi attivi per tutta la loro durata. Le banche, vale a dire, non possono liberarsene. Tenersi i Btp non avrà un costo per gli istituti. Lo avrà per chi ha bisogno di credito.
Cartolina: Il costo persistente della demagogia
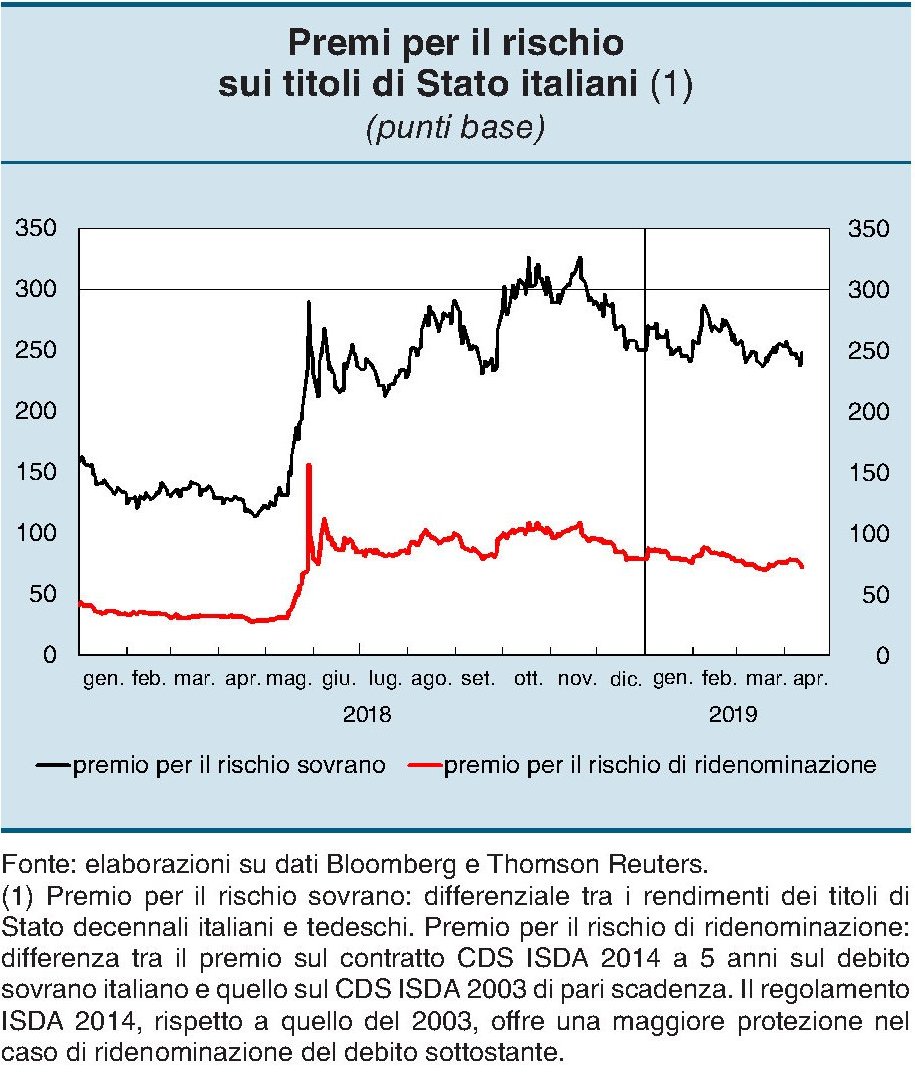
Chi pensa che le parole in libertà paghino dazio solo al ridicolo dovrebbe dedicare due minuti ad osservare la curva che misura il rischio di ridenominazione dei titoli di stato italiani, ossia il corrispettivo in più che gli investitori chiedono al Tesoro, e quindi a noi tutti, per comprare i nostri bond dovendo prezzare la possibilità che cambi la valuta di riferimento. Per dirla in maniera chiara: siccome ci sono persone che minacciano di far uscire l’Italia, e quindi il suo debito, dall’euro i creditori chiedono più soldi al governo italiano per prestarci i loro. Questo capolavoro di comunicazione politica, che certo ha costruito molte carriere e continua a farlo, ha un costo stimato di una settantina di punti base, più o meno la metà di maggio 2018, quando le cronache raccontavano con dovizia di piani B e altre amenità, ma comunque assai elevato. Se gli investitori non covassero certe paure, il famigerato spread si abbasserebbe, e di conseguenza il costo del nostro debito, che Bankitalia di recente ha calcolato in parecchi miliardi in più, se manterrà i livelli attuali. Dovremmo fare una class action contro quelli che hanno rilasciato certe dichiarazioni temerarie. Invece li abbiamo eletti in parlamento.
Cartolina: La crescita persistente del debito italiano

Leggo vagamente preoccupato Bankitalia sottolineare come “l’aumento dei tassi all’emissione osservato dal
maggio dello scorso anno non si è ancora riflesso in un aumento dell’onere medio del debito pubblico”. E capisco che il futuro del debito italiano, in tempi in cui si ipotizzano crescite dello 0,2 per cento, dopo aver vaticinato improbabili boom in arrivo, è quello di una crescente persistenza. Nulla che la storia non ci abbia già insegnato. Negli ultimi quindici anni se ne contano appena un paio nei quali l’andamento del debito fosse visibilmente declinante e le varie curve che ne disegnano i destini lasciano poche speranze pure agli osservatori distratti. Sempre Bankitalia ricorda che ad aprile scorso il governo ha aumentato le stime dell’indebitamento netto da 2% al 2,4% del pil mentre il rapporto debito/pil arriverebbe al 132,6 per cento malgrado privatizzazioni (assai presunte) per l’1 per cento del prodotto. Il governo promette che il debito calerà entro il 2022. Ma per allora l’avremo dimenticato tutti.
Cartolina: Le metamorfosi dei padroni del debito italiano

Dieci anni fa l’Italia aveva la metà del suo debito pubblico all’estero. Le famiglie ne avevano un altro 20 per cento, banche e assicurazioni poco meno del resto, con la Banca d’Italia a chiudere l’elenco dei creditori. Dieci anni fa il debito dello stato italiano era distribuito equamente all’esterno e all’interno, e quello detenuto dai soggetti interni era diviso fra il settore retail e quello finanziario. Dieci anni (e un QE) dopo, l’estero ha ceduto buona parte del suo debito italiano, che ormai supera di poco il 30% del totale. Le famiglie, ormai intorno al 5%, altrettanto. Banche, assicurazioni e Banca d’Italia quotano insieme la differenza, all’incirca il 65%. Ciò significa che il rischio, ossia il gemello diverso del rendimento, si è concentrato in pochi soggetti finanziari che tengono sostanzialmente in piedi il debito pubblico. Si potrebbe discettare a lungo se stavamo meglio quando stavamo peggio oppure no. Ma è preferibile concentrarsi sul fatto che quest’anno si prevedono emissioni del Tesoro per 380 miliardi di euro di debito. Il Qe è terminato però. Ciò significa che mentre ancora nel 2016 la Banca d’Italia comprava sul mercato secondario il 45% delle emissioni, quest’anno si stima arriverà al 9,5%. “Questo significa che il mercato dovrà assorbire una quota maggiore di debito pubblico”, dice Ocse. Meglio prepararsi.
Cartolina: L’anticipo finanziario della Brexit
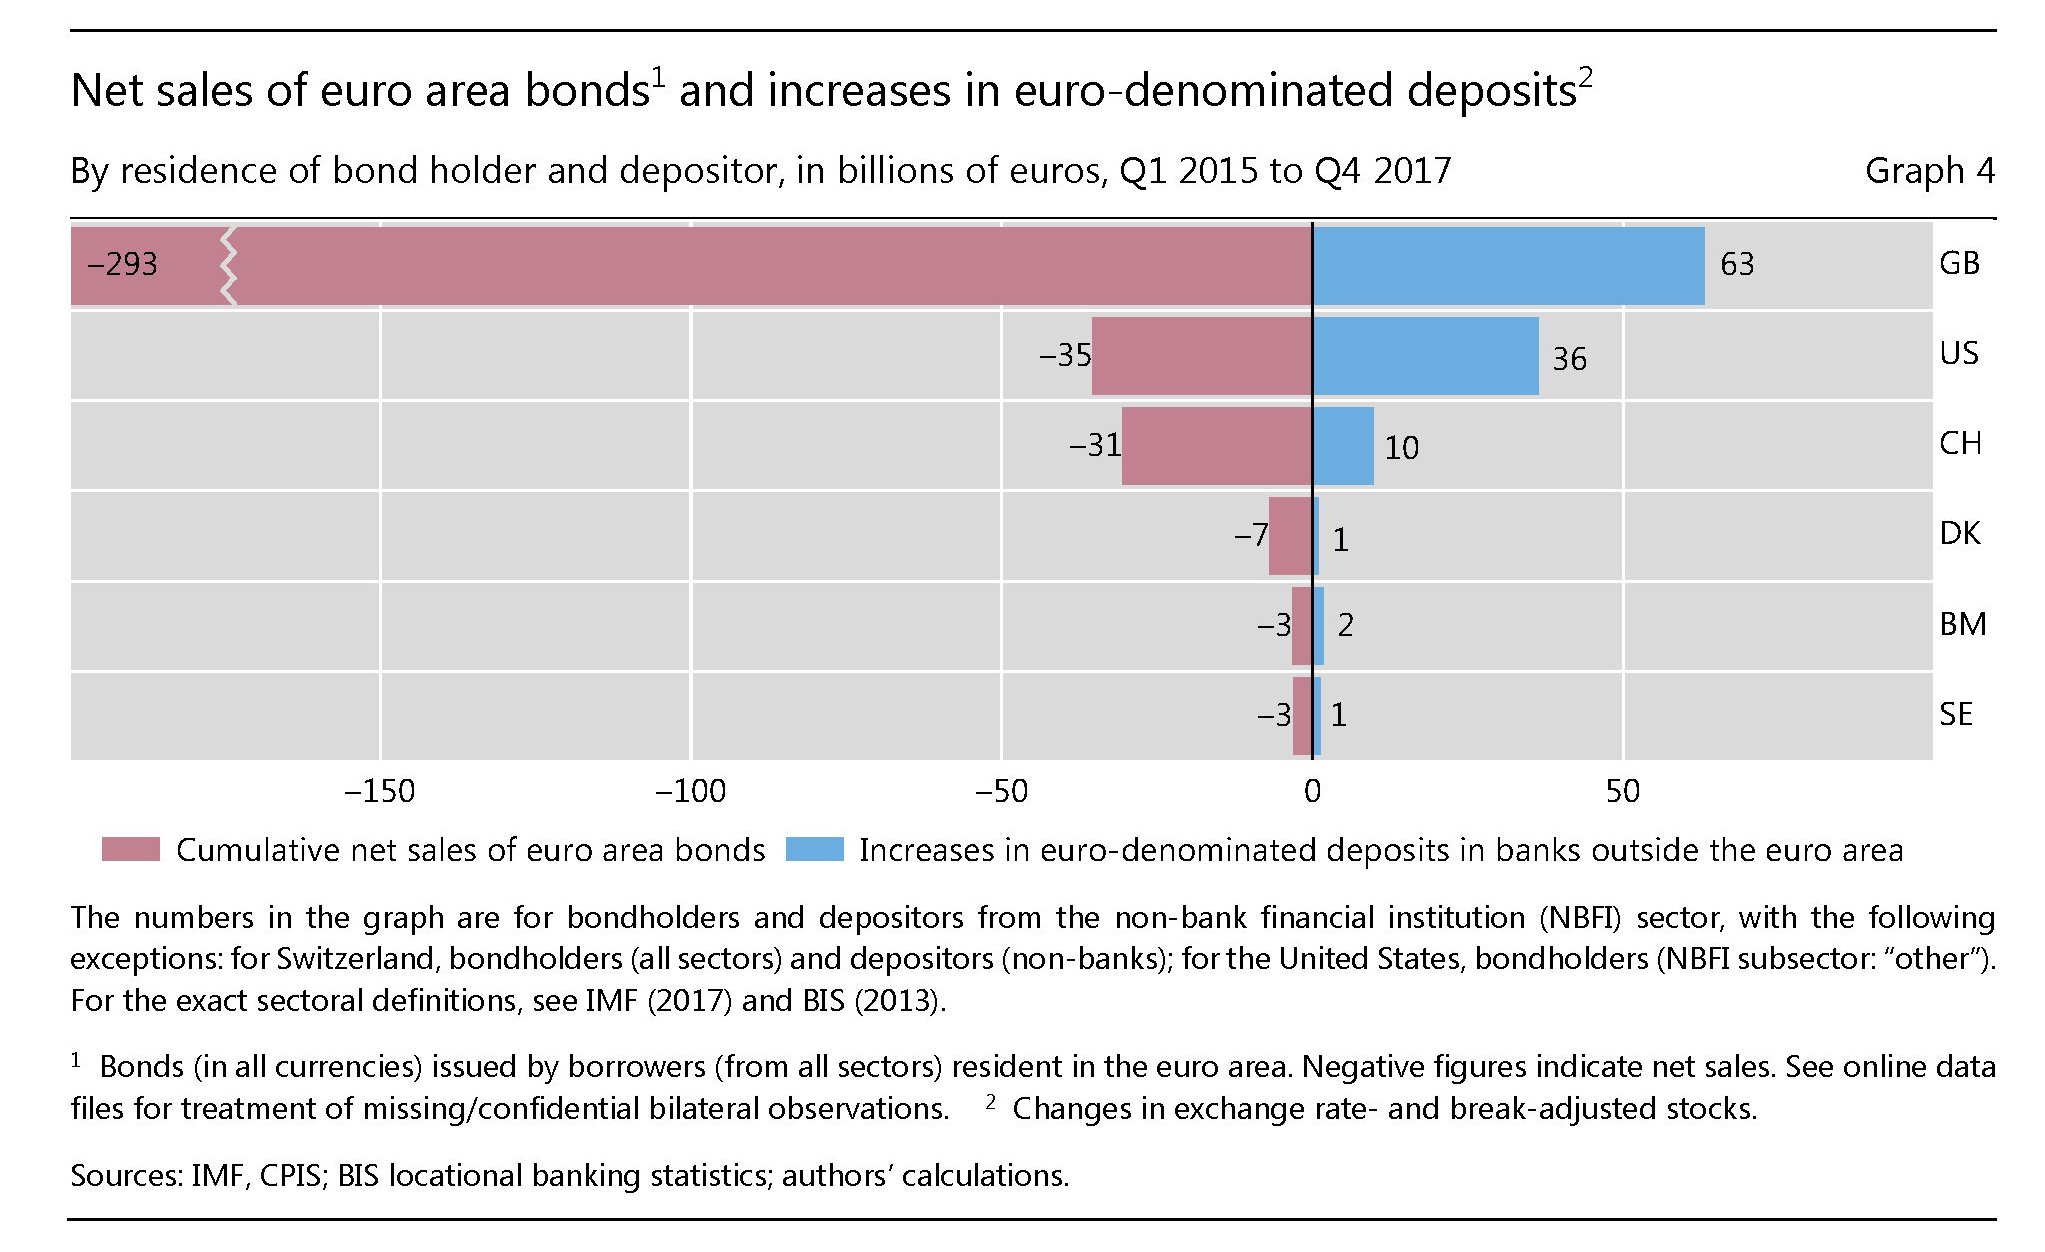
Non sarà più il 29 marzo, ma il 12 aprile o, al limite, il 22 maggio. Insomma entro un paio di mesi sapremo se l’UK uscirà o no sbattendo la porta dall’Uk. Intanto che aspettiamo, vale la pena osservare cosa è successo nel frattempo nel silenzioso mondo della finanza londinese, fino a oggi principale piazza finanziaria d’Europa. Dalle ricognizioni che ha svolto la Bis di Basilea viene fuori che dal 2015, ossia da quando la Bce lanciò il suo QE dando il via a un regolare acquisto di titoli sovrani (fra gli altri) i più attivi venditori di bond sovrani dell’eurozona siano stati proprio i nostri cugini britannici. Nel dettaglio, le istituzioni finanziarie non bancarie si sono disfate di quasi 300 miliardi di euro di obbligazioni statali denominate in euro, vendendole alla Bce, e li hanno trasformati in buona parte in depositi bancari finiti in pancia a banche fuori dall’eurozona. Non è sfiducia, per carità. E’ un esperimento sociale.
Cartolina: Alla fiera dell’Est Europa
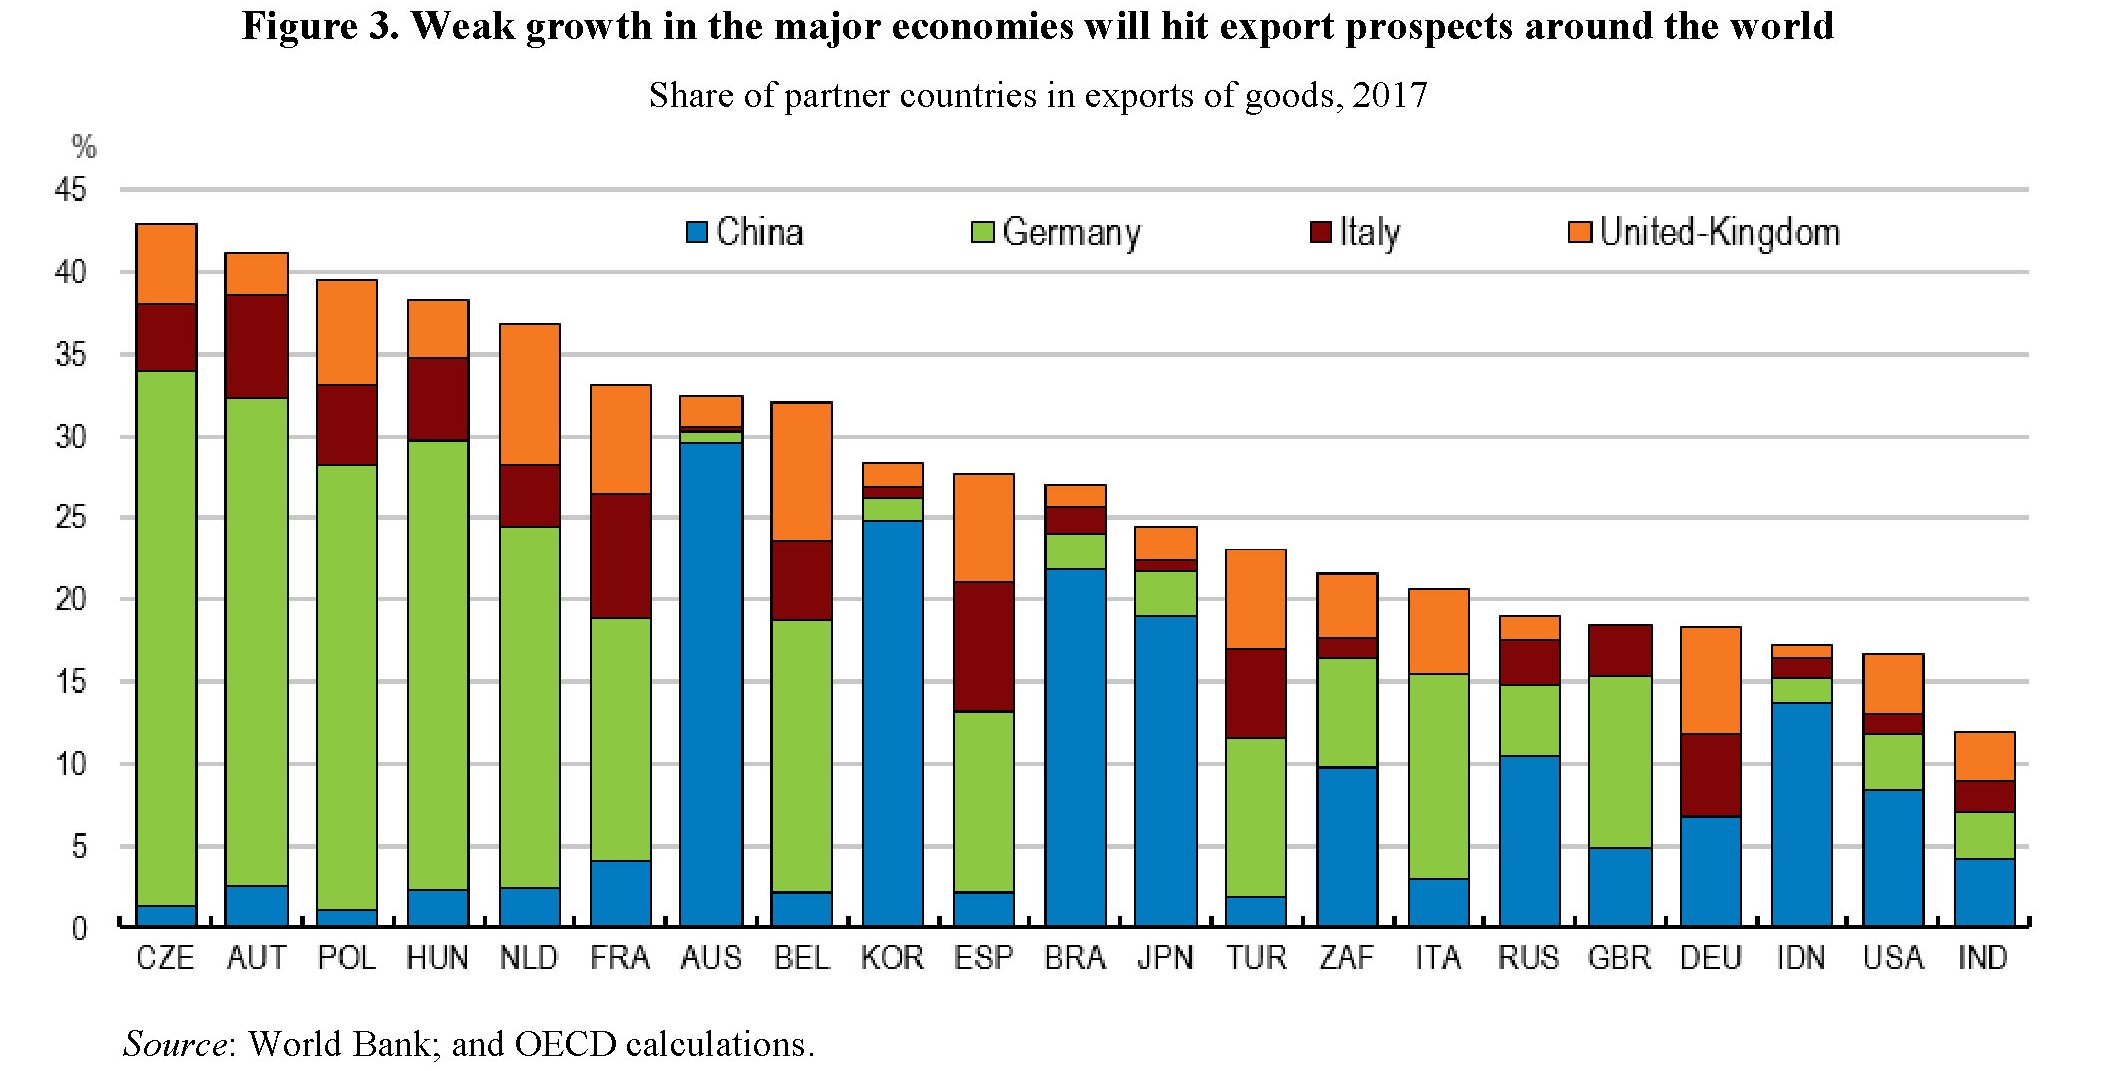
Ora che l’autunno economico si affaccia sull’Europa, minacciando anche le regioni più fertili, sarebbe puro esercizio di buon senso domandarsi che ne sarà dei fieri nazionalismi dell’Est europeo, che hanno nutrito interessanti esercizi polemici, come quelli che ispirati dal gruppo di Visegrad, una volta che il gigante tedesco dovesse di colpo ammalarsi per il freddo. Forse i mercanti dell’Europa orientale scopriranno che senza la confortevole (e generosa) cornice dell’Unione Europea, che ha consentito di estendere fino a loro le catene internazionale del valore, come le chiamano gli economisti, non sarebbe stato così facile diventare economie capaci di esportare buona parte delle loro produzioni negli accoglienti mercati dei partner, con ciò suonando quello spartito che ha talmente arricchito l’Europa da essergli infine venuto a noia. Le fiere dell’Est europeo, e non solo loro, dovrebbero temere l’autunno tedesco e quindi dell’Europa. Per loro è un preannuncio di inverno.

