
Etichettato: maurizio sgroi
Cronicario: Un Visco maschio senza rischio (con il fisco)
Proverbio del 19 dicembre Il vuoto dà la strada al pieno
Numero del giorno: 77.9 Aumento % lavoro a chiamata in Italia nel terzo trimestre
E adesso possiamo pure chiuderla questa benedetta commissione degli orrori bancari? Che tanto adesso va in vacanza e poi ci sono le elezioni. Dopo la rutilante audizione del Governatore di oggi, che altro c’è da dire? Ma poi soprattutto, che c’è da ascoltare? Il Governatore si è dimostrato maschio come deve esserlo un governatore, e vigile come deve esserlo il vigilante bancario. Nemico del rischio, come deve essere un buon padre di famiglia, e soprattutto del fischio, nel senso di spiffero maldicente, avendo cura delle risorse del fisco, che non a caso rima con Visco, e in ogni caso ripiana quando serve.
L’ultima performance di un vigile all’altezza di quella di oggi, non a caso rimasta nelle leggenda, è quella che vedete sopra, nel caso (improbabile) l’abbiate dimenticata. Ma nel caso rivedetela qua. Ha persino il vantaggio di durare meno di quella del vigile generale di Bankitalia. Che in compenso è assai più interessante, ça va sans dire, se vi piacciono le storie horror. Vi faccio giusto una rapida rassegna di alcuni titoli delle agenzie di stampa, nel caso (improbabilissimo) che evitiate di leggere integralmente l’intervento sul sito di Bankitalia.
Visco, agito con impegno, dolore perdite risparmiatori. Superate tante difficoltà nei limiti mandato;
Visco, mai da Bankitalia pressioni per Popolare Vicenza;
Visco, mai detto che andava tutto bene;
Visco, in 120 anni nessun ispettore Bankitalia colpevole;
Visco: vigilanza riduce probabilità crisi,non può annullarla;
Visco,su crisi banche non vigilanza disattenta ma malagestio;
Ha pesato anche peggiore crisi economica nella storia Italia;
Visco, crisi sette banche senza mala gestione si risolvevano;
Visco: con Consob collaborazione leale e costante;
Visco, in 2013 resistenza banche a rafforzare capitale: riunione tesa con manager su rischi npl;
Visco, mai telefonate con Zonin su Veneto Banca;
Visco,mai incontri banchieri da solo,ho registri telefonate;
Visco,su Etruria nessuna indicazione,recepito interesse Bpvi;
Visco, Vigilanza non può intervenire su base di ipotesi;
Visco, mai screzi con presidenti consiglio;
Visco, a governo spiegato bene problema bond 4 banche;
Visco: Renzi mi chiese di Etruria, io non risposi;
Visco, Boschi a Panetta, preoccupata crisi Etruria;
Visco, su vigilanza banche parlato solo con ministro economia;
Visco, sbagliata idea preservare banche del territorio;
Visco, da Boschi nessuna richiesta interventi Etruria;
Visco, anche a Bruxelles capito flessibilità crisi banche.

Perché se dopo tutto questo non avete ancora capito a che serve la commissione bankhorror siete senza speranza. Anzi siete maturi per Babbo Natale.

A domani.
I patrimoni esteri pagano la dolce vita dell’UK
Ora che fischia sempre più forte il vento della Brexit, val a pena spendere un po’ di tempo a interrogarsi sui possibili sviluppi futuri dell’economia britannica partendo da un dato che giustamente è stato messo in rilievo in una recente analisi pubblicata dagli economisti della Banca d’Inghilterra: il deficit del conto corrente UK nelle sue transazioni con l’estero. Ricordo che ogni paese, effettuando scambi col resto del mondo, genera attivi e passivi, sotto forma di crediti e debiti che possono riguardare merci, servizi o semplicente trasferimenti di denaro per investimenti diretti o di portafoglio. In generale questi flussi, sommandosi algebricamente, generano un saldo che può essere un surplus o un deficit. In quest’ultimo caso questo deficit, che in sostanza implica un consumo superiore alle proprie entrate, genera obbligazioni – e quindi debiti – che devono essere finanziati.
In tal senso gli osservatori guardano a un deficit di conto corrente eccessivo e persistente come a una possibile causa di instabilità finanziaria, esponendo il paese al rischio dei cosiddetti sudden stop: improvvise interruzioni di finanziamenti dall’estero che scompensano la stabilità finanziaria di un paese. Noi italiani abbiamo visto qualcosa di simile all’opera sul finire del 2011, quando esplose la crisi dello spread. La mancanza di denaro, è chiaro, fa salire il costo per il paese che ne abbisogna.
Il dato britannico espone un deficit del 5,9% del pil nel 2016, il più ampio da quando sono cominciate le raccolte ufficiali dei dati nel 1948, che in teoria sottopone l’UK alla “generosità degli stranieri”, ossia di coloro che questo deficit devono finanziarlo con i loro prestiti. La dolce vita dei britannici ha un costo salato e notoriamente non esistono pasti gratis. Senonché, nota il nostro autore, “se guardiamo ai flussi lordi anziché a quelli netti di capitale si osserva che dal 2012 gli afflussi di capitali dall’estero sono stati molto limitati in confronto con i livelli passati”. Emerge infatti che l’UK abbia beneficiato “da crescenti guadagni di capitale sui passati investimenti esteri e li ha usati per finanziarie le sue spese”. Insomma, i rentier inglesi, che certo hanno una tradizione antichissima alle spalle, sono stati capaci di finanziare con il ricavato dei propri investimenti esteri il deficit di partite correnti, un po’ come accadeva un secolo fa. Questo consumo di risorse accantonate ha il vantaggio, scrive il nostro economista, di portare assai meno rischi per la stabilità finanziaria rispetto al confidare sui prestiti esteri. Ma soprattutto ci dice molto sulla fisionomia dell’economia britannica. “Piuttosto che un povero che si affida alla carità degli stranieri, – scrivono gli autori – l’UK è come un membro della nobiltà terriera che usa i suoi investimenti esteri per finanziare gli eccessi del suo lifestyle”. Peccato ci siano già passati i gentiluomini inglesi. E non è finita bene.
Qualche dato in più aiuterà a dimensionare al meglio la questione. Il conto delle merci britannico, che è una delle componenti del conto corrente della bilancia dei pagamenti, è in deficit dal 1998, e per giunta consistentemente. Il saldo primario dei redditi, che è un’altra componente del conto corrente, si è deteriorato sensibilmente a partire dal 2011, forse a causa di un calo dei profitti delle compagnie multinazionali che fanno base a Londra. Un modo per finanziare questi investimenti è che l’estero compri asset fisici o finanziari in Uk per far entrar la valuta che serve a pareggiare i conti. Ma questo non si è verificato per i britannici. “Infatti – sottolinea – fra il 2012 e il 2016 non c’è stata alcuna generosità da parte degli stranieri: il deficit di conto corrente in quel periodo è stato di 480 miliardi di sterline e i flussi dall’estero sono stati negativi per 82 miliardi. In altre parole i non residenti hanno abbassato la quota di beni britannici in loro possesso anziché aiutare a finanziare il deficit”.
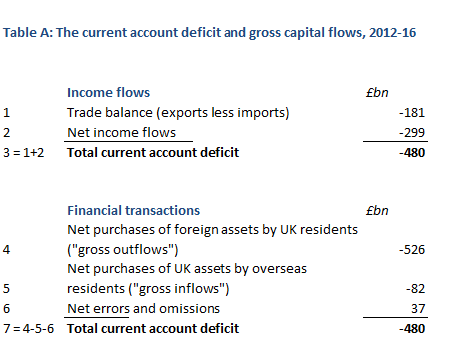
Come si può osservare dai conti finanziari della bilancia dei pagamenti, ciò che è accaduto è che i residenti hanno diminuito di 526 miliardi i loro stock di investimenti all’estero, circa il 6% del pil, più che finanziando così il deficit corrente. E’ ovvio chiedersi, sottolinea l’autore, per quanto tempo i ricchi britannici potranno continuare a finanziare con i propri patrimoni esteri i deficit correnti. La risposta è che “c’è un ampio stock di asset all’estero, pari al 420% del Pil”, quindi in teoria questo salasso potrebbe durare per decenni. Anche perché malgrado la vendita di questi 526 miliardi di asset, il valore complessivo di questi asset non è caduto dello stesso importo nel periodo considerato, grazie soprattutto al cosiddetto effetto di rivalutazione. Il valore degli asset, in sostanza, è aumentato nel tempo. Sicché alla fine la posizione netta degli investimenti esteri (NIIP), che dal 2012 si era molto deteriorata, a fine 2016 è arrivata di poco sotto lo zero.
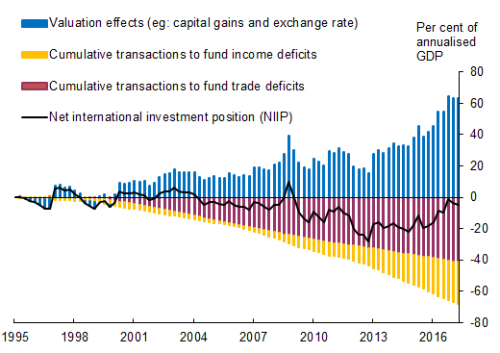
Che vuol dire tutto ciò? Che i britannici, oltre ad essere rentier molto dotati, sono stati anche molto bravi, o fortunati. Nel 2016, osserva l’autore, la crescita delle barre blu, quindi del valore dei patrimoni esteri, è stata spinta dai movimenti valutari, sostanzialmente la svalutazione della sterlina, ma non solo: anche l’aumento di valore degli asset all’estero ha contribuito. Sulle ragioni di questo aumento, gli autori svolgono alcune congetture, ipotizzando che agli effetti valutari si siamo sommati anche capital gain. Ma la questione rilevante di policy è un’altra: l’Uk è ben attrezzata per affrontare gli eventuali venti finanziari contrari della Brexit?
Prima della crisi del 2008 l’Uk è stata destinataria di rilevanti flussi lordi di capitali dall’estero che hanno raggiunto il 60% del Pil prima della crisi. Dopo il crollo questi flussi si sono prosciugati e adesso dall’estero questi finanziamenti lordi non hanno superato il 4% del pil negli ultimi tre anni.
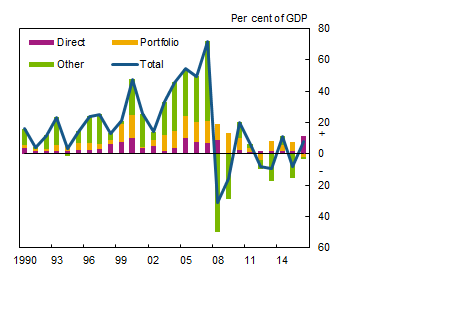
Abbiamo visto che per compensare questi minori afflussi i britannici hanno attinto ai loro capitali esteri, capienti abbastanza anche grazie all’aumento di valutazione determinato dalla svalutazione e ai capital gain. Ma ciò vuol dire semplicemente che la “resistenza” dell’Uk a un persistente deficit di conto corrente dipende da quella dei sui patrimoni esteri, che dipendono come abbiamo visto sia da questioni valutarie che finanziarie, sulle quali il paese può intervenire fino a un certo punto. Quindi alla domanda se l’Uk può permettersi la Brexit sarebbe saggio rispondere sì. Per adesso.
Cronicario: L’Ape s’impenna, Mps va alla Grande Guerra
Proverbio del 18 dicembre Chi vede il leone corre più veloce di chi l’ha solo sentito
Numero del giorno: 5.000.000.000 Surplus commercio estero Italia a ottobre
Ognuno festeggia quel che può di questi tempi. E siccome viviamo tempi vagamente grami, ecco che tocca accontentarsi di quel che passa il convento politico, di questi tempi grami in grande spolvero per i saldi finanziari di fine anno.
E’ così: è il bello della politica e chi dice il contrario è un moralista fegatoso oppure uno che non è mai finito all’attenzione amorevole del governo e dei suoi derivati. Quindi peggio per lui e meglio per quegli altri. A cominciare da quei 20 mila che grazie a due spicci messi sul piatto – un piatto di lenticchie secondo il Baffino nazionale – andranno in pensione anzitempo caricandosi in massa sull’Ape social, il marchingegno per il quale gli altri vanno in pensione e noi più o meno giovinastri paghiamo. L’Ape ha festeggiato con una bella impennata: doveva portare 31.000 passeggeri nel 2018 e invece saranno 50.800, il 64% in più.

Ora non date retta, perché la vera notizia del giorno è l’audizione del beneamato Padoan, la nota evoluzione del ministro Padoa, che è stato ascoltato a labbra pendule dai parlamentari che indagano sull’orrore bancario dell’ultimo decennio. E qui il nostro ha dato il meglio di sé. Per dire: eh sì, sulle banche venete la vigilanza è stata insufficiente, ma ha agito in un contesto difficile, mentre il paese non poteva andare contro la Ue. Essì è vero che non è andato tutto bene però abbiamo fatto del nostro meglio…
No davvero sono good fellas questi banchieri. Sentite che dice l’Ad di Mps – la nostra banca – relativamente al percorso di recupero di redditività dell’istituto senese: “E’ come la guerra del 15-’18, si sposta il sacco di pochi metri e poi magari si torna indietro”.
Capito l’andazzo. Ma state sereni: con Mps lo stato farà un ottimo affare. Chi lo dice? sempre lui, l’uomo dal Monte. All’anagrafe Piercarlo.
A domani.
Cronicario: Trump+Superciuk=SuperTramp
Proverbio del 14 dicembre L’uomo senza libri è cieco
Numero del giorno: 10,2 Incremento % vendite al dettaglio in Cina a novembre
Leggo compiaciuto che il governo di Parigi vuole accelerare la creazione di un nuovo regime fiscale per attirare i manager finanziari pagati a sei zeri in fuga da Londra, dopo la Brexit, ed entrare così in competizione con Francoforte, che evidentemente ha già fatto la stessa cosa, forte anche della circostanza che sarà pur vero che sul Meno ci sono le banche, la Bce e la borsa, ma sulla Senna s’insedierà a breve l’Eba, altra vittima illustre della Brexit, che i francesi hanno vinto al sorteggio con l’Irlanda. Finalmente, mi dico, si sta compiendo e soprattutto globalizzando la visione di uno degli eroi preferiti della mia infanzia.

L’etilista che rubava ai poveri che sono brutti per dare ai ricchi che sono belli mi appare lo spirito guida della nostra illuminata contemporaneità, ispirata con tutta evidenza dal principio che guidava gli atti eroici dello spazzino supereroe dalla fiatata alcolica creato dal genio di Max Bunker. E infatti il campione contemporaneo di questa genìa ispiratrice è persona ricchissima e soprattutto bellissima: il nostro beneamato Mister T.

No, non questo. Quest’altro:
Mi domando se Trump conosca Superciuk e mi rispondo che comunque gli sarebbe piaciuto osservando gli effetti stimati della sua riforma fiscale, che dopo l’accordo di ieri fra Camera e Senato si avvia a diventare legge.

Notate che molto abilmente i più poveri vengono tosati, secondo gli economisti dell’EPI, che lo pensano in buona compagnia. Sono tutti odiatori professionisti di Trump? Può darsi. Ma d’altronde ci siamo già passati: le riforme reaganiane degli anni ’80 che tagliarono le tasse ai ricchi non hanno certo migliorato la distribuzione del reddito negli Usa e non è affatto vero che si ripagarono da sole come anche oggi si dice a proposito dei tagli di Mister T. Ho il sospetto invece che la somma di Superciuk e Trump avrà straordinari effetti di crescita per i Super Tramp.

No, non questi. Questi altri.

Sperando che l’aumento dei barboni affretti l’evoluzione della società in Morlock ed Eloi preconizzata da un altro genio, H.G. Wells, decido di infischiarmene della deriva fiscale contemporanea perché nel frattempo è arriva una notizia vera dagli Usa – per i tagli fiscali serviranno ancora un paio di mesi – ossia l’acquisizione che vale oltre 60 miliardi di dollari da parte della Disney di pezzi importanti dell’impero dell’ex squalo Murdoch, Dalla 21th Century Fox a Sky, che come tutti i predatori finì predato.
Che fine farà il vecchio Murdoch al momento non è noto, ma certo non c’è da preoccuparsi, vista la dote. E poi già si dice che lui (o il figlio) punti al posto di Iger, ad Disney. Ma certo è un bel cambio per lo scenario media Usa, dove i colossi tradizionali sembra si siano maritati per dare filo da torcere agli emergenti sgomitanti come Netflix e Amazon. Sempre che l’Antitrust, che già sta facendo penare AT&T che voleva fondersi con Time Warner, non ci metta lo zampino.

Qui da noi, che dei francesi ce ne infischiamo e abbiamo pure dimenticato Superciuk, l’unica cosa che fa cassetta, nel magico mondo del cronicario italiano, è la storia delle pensioni che oggi si arricchisce di un nuovo capitolo: è uscito sulla Gazzetta ufficiale il decreto che fissa a 67 anni e a oltre 43 anni di contributi per gli uomini, poco meno per le donne, la soglia del pensionamento.

Nella speranza (fondata) che una qualche Ape social ci salvi da noi stessi, vi saluto con un’altra speranza che sento risuonare nelle parole di un altro Super:

Nella usuale conferenza stampa del giovedì post meeting Bce, dopo aver lasciato tutto il mondo monetario com’era, Draghi ha ricordato che il QE dimezzato da 30 miliardi al mese continuerà da gennaio a settembre 2018, o anche oltre se necessario. “Condizioni finanziarie molto favorevoli sono ancora necessarie” per l’inflazione, che com’è noto serve ad alleviare il paccone di debiti che abbiamo sulle spalle. Non c’è da preoccuparsi: l’Europa mostra una forte tendenza alla crescita che aiuterà l’inflazione a risalire, conclude speranzoso Draghi.

E chi campa di speranza…
A domani.
La lezione Usa del Tarp sui salvataggi governativi
Ricordo bene quel tormentato 2008, divenuto ormai letteratura e racconto cinematografico, col faccione dell’ex banchiere di Goldman Sachs, Henry Paulson, divenuto segretario del Tesoro Usa nel peggiore momento della storia recente del suo ministero, a spiegare ai suoi stupiti contribuenti che bisognava mettere sul tappeto una vagonata di miliardi di denaro pubblico per evitare che i bancomat smettessero di funzionare. Così, semplicemente. Sembra assurdo a dirlo oggi, a quasi dieci anni da quel terribile autunno che seguì al fallimento di Lehman Brothers, eppure all’epoca era questo il clima che si respirava in giro per il mondo e che tutti noi abbiamo volenterosamente dimenticato per quella strana forma di superstizione che teme il ricordo perché lo sospetta gravido del futuro, ignorando il monito che spesso siamo costretti a rivivere ciò che dimentichiamo.
All’epoca il governo mise sul tappeto un arsenale di contromisure, fra le quali c’era anche il Tarp, acronimo di Troubled asset relief program, che potremmo tradurre con programma di recupero di asset in sofferenza, come erano gran parte di quelli custoditi nelle pance delle banche americane, e non solo delle banche, che improvvisamente scoprirono di non riuscire più a quotare il valore di moltissima della carta che avevano accumulato. Il governo, come sempre di manica larga, fece il prestatore di ultima istanza, svelando ancora una volta la finzione che vuole la banca centrale candidata a questo ruolo, e stanziò la cifra stellare di 700 miliardi per comprare tutta questa carta tossica col proposito di rivenderla appena le cose si fossero normalizzate, convinzione che all’epoca denotava un cero ottimismo tipicamente yankee.
Per capire come sia andata a finire ciò vale la pena leggere l’ultimo Agency financial report pubblicato per l’anno fiscale 2017 dall’Office of financial stability statunitense, creato insieme al Tarp, dedicato proprio ai rendiconti dell’operazione.

Nel suo messaggio di presentazione il CFO, Chief financial officer, spiega che i 412 miliardi effettivamente usati per sostenere banche e altri soggetti finanziari sono stati recuperati al 103%, quindi il governo ha riavuto indietro circa 425 miliardi, frutto della somma dei circa 376 miliardi effettivamente incassati dalla dismissione degli investimenti più i 48 miliardi derivanti dal frutto di questi investimenti nel corso degli anni e al netto dei 35 miliardi di perdite per svalutazioni o annullamento di titoli. In sostanza questi 35 miliardi rappresentano la perdita effettiva sugli asset comprati dal governo, più che compensata come abbiamo visto dalle rendite degli investimenti. Nessuno può sapere quanto sarebbe stata questa perdita se il governo non fosse intervenuto, ma chi ricorda quei tempi non avrà dubbi che sarebbe stata assai peggiore.
Dei dieci programmi iniziali varati nell’ambito del Tarp otto sono chiusi. I due che rimangono in piedi valgono insieme un centinaio di milioni. Oltre all’investment program il Tarp finanziò per oltre 26 miliardi anche un Housing program che ha consentito di dare assistenza finanziaria a più di 2,9 milioni di americani e che è ancora in attività. Ciò ha portato a 438 miliardi il totale impiegato nei vari programmi, dei quali come abbiamo visto ne sono stati recuperati oltre 425, che sarebbero 442 se si considerassero anche i 17,5 miliardi di valore azionario del Tesoro dentro AIG, American international group.
A conti fatti l’avventura del Tarp si può dire conclusa positivamente. E non solo perché il Tesoro, e quindi i contribuenti, hanno recuperato i loro soldi e anche qualcosina in più (anche se si potrebbe discutere a lungo sulla provenienza del denaro che ha ripagato quegli investimenti) ma soprattutto perché è servito allo scopo che si prefiggeva: tenere in piedi il sistema finanziario Usa e quindi quello globale. Un buon risultato pagato al prezzo di una pesante invasione del settore statale nell’economia finanziaria statunitense, che ancora oggi gode di garanzie pubbliche per oltre il 60% dei suoi debiti, e di un notevole aumento del debito pubblico. Il che non è certo un buon viatico contro l’azzardo morale. La lezione va ricordata, perciò. Perché dimenticarla rischia di renderla nuovamente necessaria.
Cronicario: Un’Ape ci salverà, alla faccia dei derivati
Proverbio del 13 dicembre Solo ciò per cui combatti è duraturo
Numero del giorno: 1,8 Accelerazione % inflazione a novembre in Germania
Oggi che è una giornata meravigliosa, in cui l’occupazione europea cresce come la produzione industriale – quella italiana di auto persino dell’11,7 a ottobre – e Calenda ed Emiliano se le suonano su Twitter per la storia dell’Ilva, facendoti sognare una vera classe politica, e Confindustria aumenta la stima del pil per il 2018 all’1,5%, mentre paventa i rischi di caos post elettorale, e nel Regno Unito si verifica un altro miracolo statistico, per cui l’occupazione cala insieme con la disoccupazione…
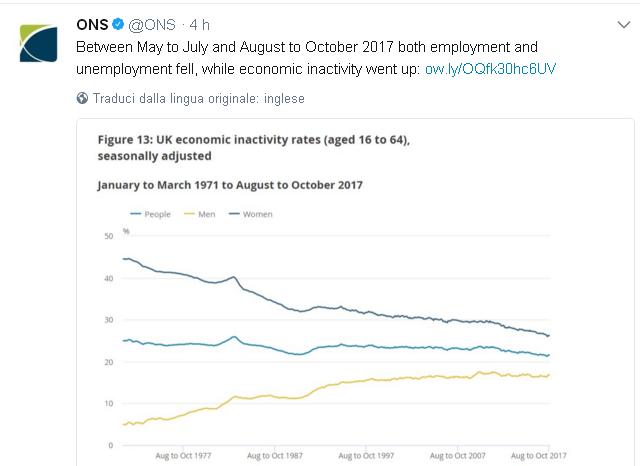
oggi dicevo, che in quella galleria degli orrori finanziari che è la commissione parlamentare di inchiesta sulle banche si è manifestato un pubblico ministero della Corte dei Conti che ha sparato a zero contro il ministero del Tesoro per la storia dei derivati del 1994, costati finora almeno quattro miliardi alle casse dello stato, sostanzialmente sputtanando tutta la classe politico-burocratica, che ha fatto girare i soldi negli ultimi vent’anni in Italia – ve le raccomando le esternazioni del pm: sono un campionario assai istruttivo sullo stato della nostra macchina pubblica – e mettendo in croce la povera dottoressa Cannata, che già cognome omen e per giunta è chiamata a tenere in piedi quel mostro che si chiama debito pubblico…
oggi quindi che nel mentre l’Istat e il Cnel firmano un accordo per misurare congiuntamente il benessere equo e sostenibile del paese – che chissà cos’è – e il cronicario globale torna a parlare di Giampiero Fiorani, indimenticato protagonista dell’estate dei furbetti del quartierino nonché banchiere popolari di Lodi, baciafronte del governatore di via Nazionale dell’epoca, presentandolo come il manager che guiderà la riscossa dell’holding Orlean Invest di Gabriele Volpi, petroliere nonché azionista di Carige, che finirà in borsa non oggi ma domani e comunque presto…insomma

è sbarcato in commissione bilancio alla Camera l’emendamento che allarga l’Ape social a 15 categorie di lavoratori, comprese quindi le 4 decise dopo l’accordo con i sindacati, per cui per tutti costoro potranno andare in pensione prima a spese dello stato. Con l’occasione è stato pure creato un fondo per eventuali proroghe anche a dopo il 2018.

L’Ape social ci salverà. #StateSereni.
A domani.
I consigli del Maître: Le esportazioni dell’America Saudita e le imprese zombie italiane
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Pensioni: gli italiani predicano bene ma… Ocse ha pubblicato i dati aggiornati sulla previdenza globale nel suo recente “Pension at glance”, che contiene analisi sui diversi paesi dell’organizzazione e li confronta. Una lettura senz’altro utile per tutti coloro che seguono le tormentate vicende previdenziali della contemporaneità e che in Italia sono numerosissimi, almeno a giudicare l’ampiezza del nostro dibattito pubblico sul tema. I dati sul nostro paese, peraltro, sono molto interessanti.
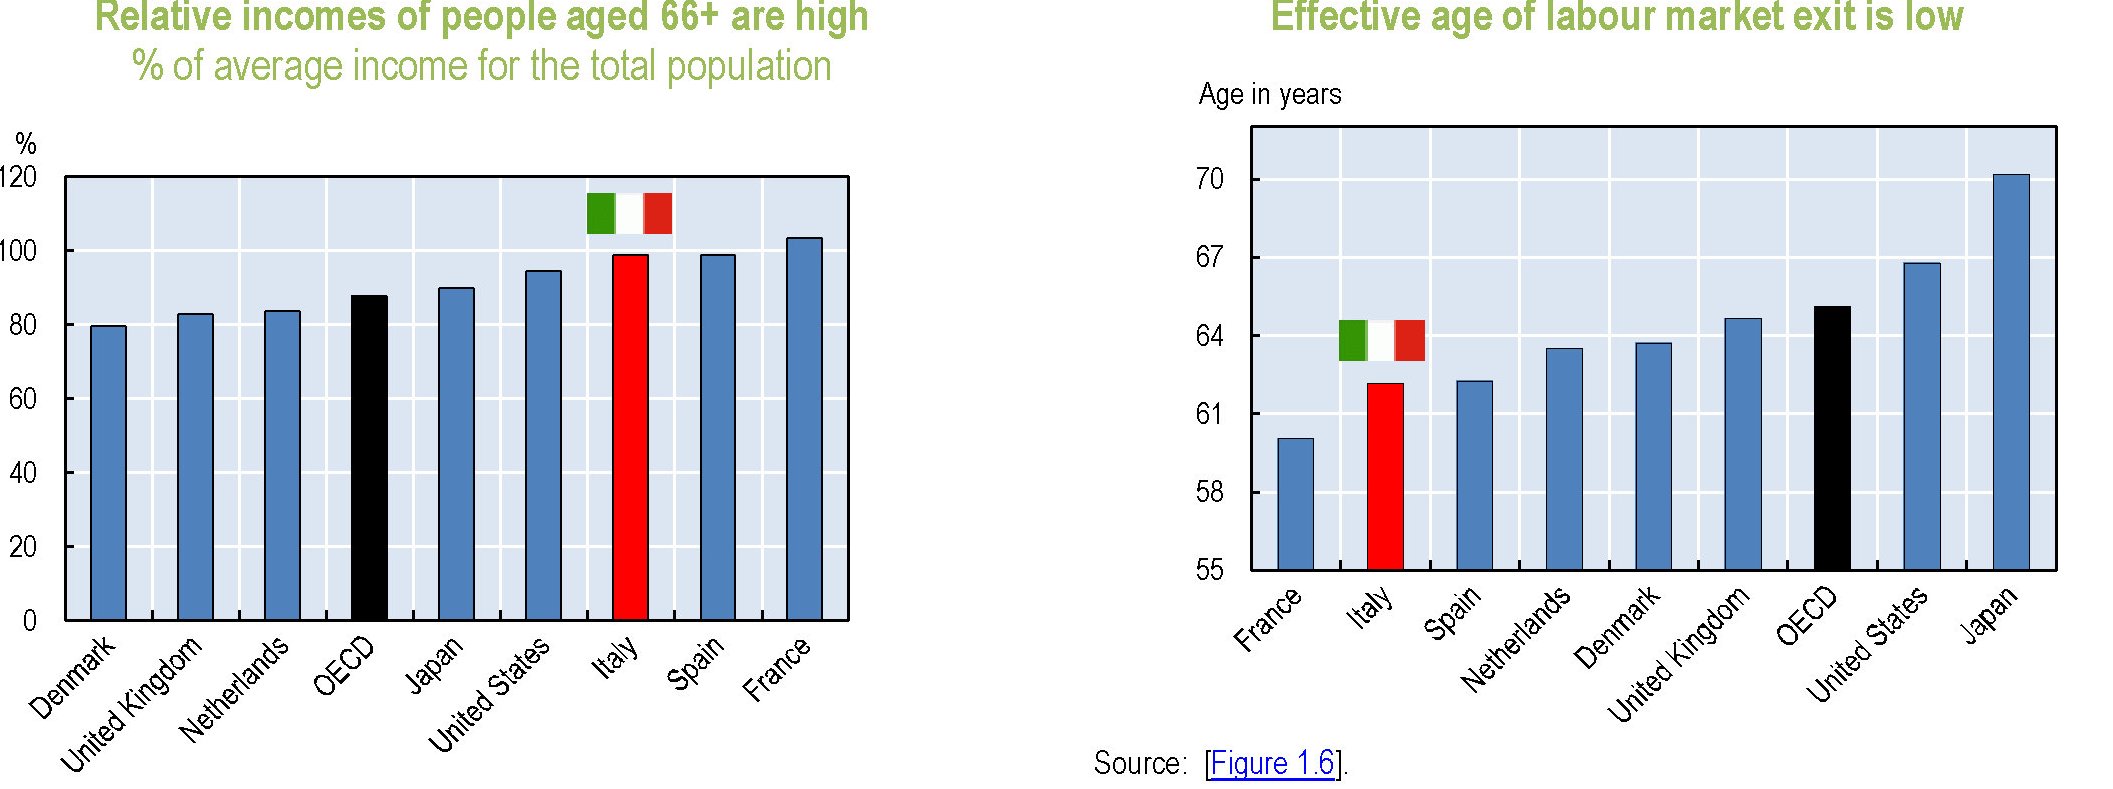
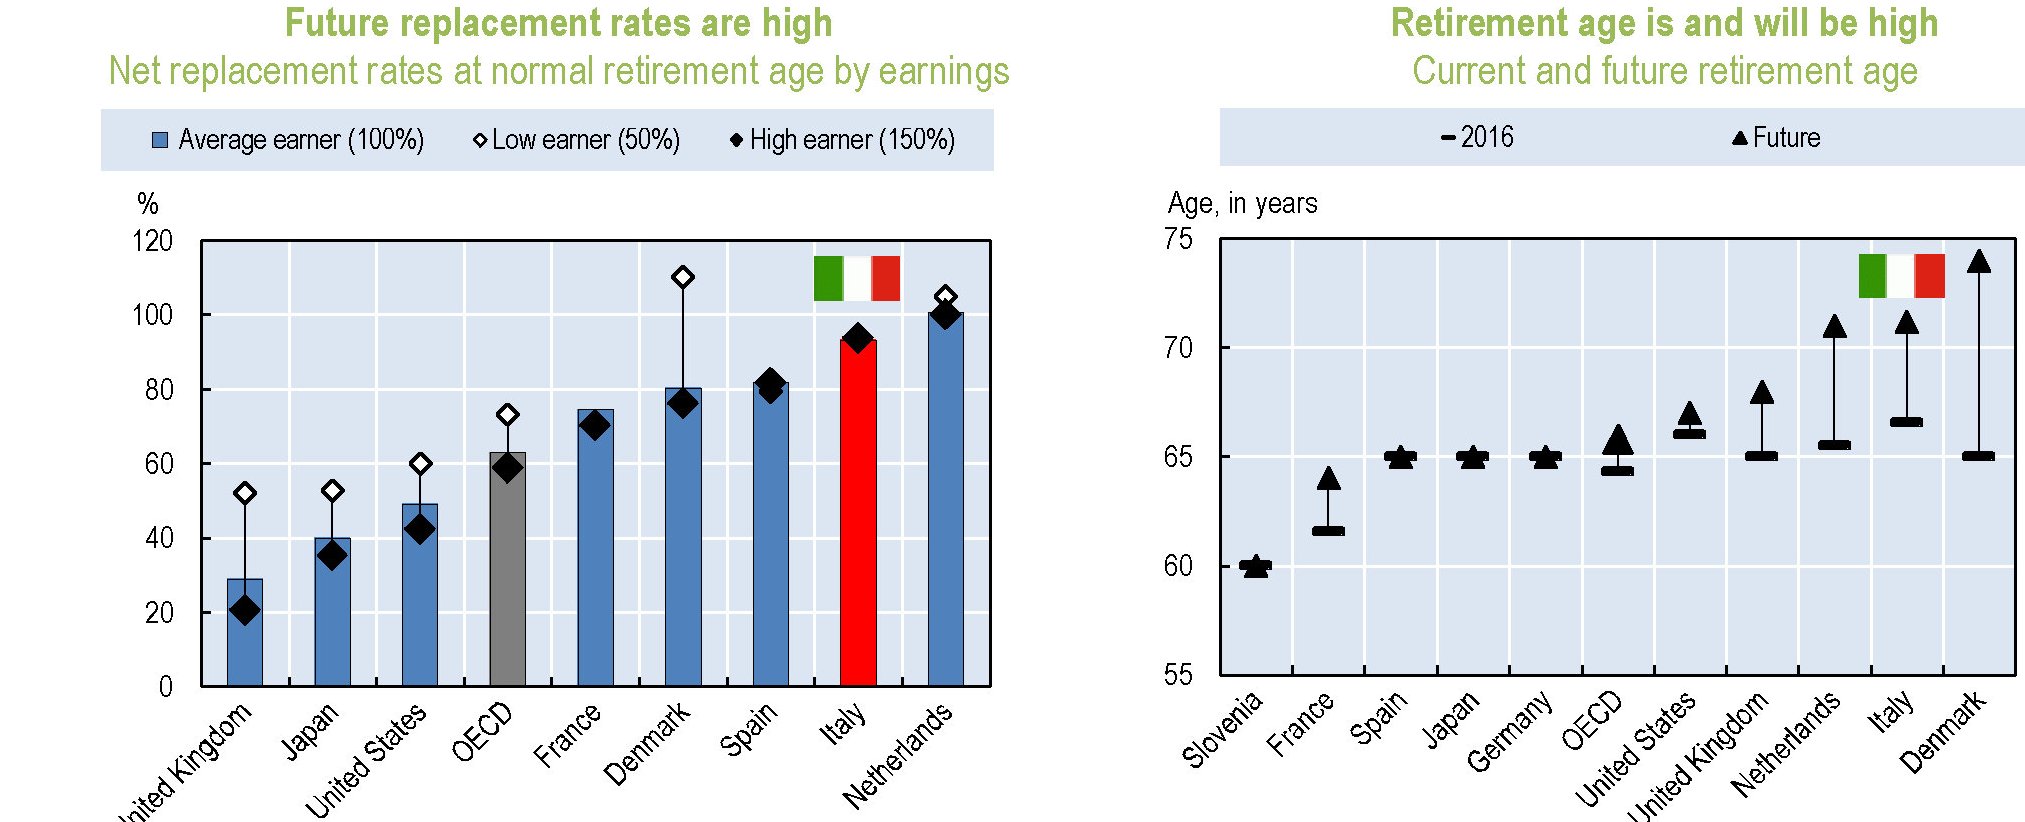
Cosa dicono questi grafici? Il replacement rate italiano, ossia quello che noi chiamiamo tasso di sostituzione che misura la percentuale della pensione in relazione all’ultima retribuzione lavorativa, in Italia si stima sarà l’83% per un lavoratore che vada in pensione con piena carriera, ossia col massimo dei contributi. Senonché la stessa Ocse ammette che gli alti tassi di disoccupazione giovanile renderanno molto difficile che i pensionati di domani avranno una carriera completa. C’è il rischio insomma di profonde discontinuità. L’età pensionabile per gli italiani si allungherà sempre più: si stima che un nato nel 1996 andrà in pensione a oltre 71 anni. Senonché questa previsioni teorica cozza col dato che l’Italia ha l’età effettiva di uscita dal lavoro fra le più basse dell’area. La differenza fra l’età programmata e quella teorica, al momento, è di 4.4 anni per gli uomini, 4.2 per le donne. Età effettiva attorno ai 62 anni e 61.

Predichiamo benissimo, ma razzoliamo maluccio.
L’export dell’America Saudita. Sappiamo già che grazie allo shale oil gli Usa sono diventati grandi produttori di petrolio e anche di gas, e che hanno persino surclassato i produttori tradizionali. Di recente, inoltre, è stato tolto il divieto di esportare all’estero prodotti petroliferi, con la conseguenza che gli Usa sono entrati nel grande gioco delle esportazioni.

Certamente, gli Usa sono ancora lontani dall’insediare i primati dei produttori tradizionali, ma non è di poco conto che le loro esportazioni siano più che triplicate in un anno. E buona parte le assorbe la Cina.
Trump non migliora il deficit commerciale Usa. L’antipatia di Trump per il deficit commerciale Usa è stato uno dei cavalli di battaglia del neo presidente che poco più di un anno fa assumeva l’incarico col fermo proposito di abbattere gli squilibri commerciali statunitensi, pure mettendo a brutto muso i partner eccedentari di fronte alle proprie responsabilità. Si è discusso molto delle politiche commerciali intraprese dall’amministrazione Usa che certo non sono state morbide, ma i risultati sono ancora poco coerenti con i propositi.

A ottobre 2017, infatti, il deficit è arrivato a 48,7 miliardi, il peggiore da nove mesi. E se guardiamo i dati dell’anno trascorso non ci sono segnali di un’inversione di tendenza. Forse il deficit commerciale Usa è una cosa troppo seria perché se ne occupino i presidenti.
Le imprese zombie in Italia. Ocse ha pubblicato uno studio dedicato al fenomeno sempre più diffuso delle imprese zombie, ossia quelle entità che con i profitti non riescono neanche a pagare gli interessi sui debiti.
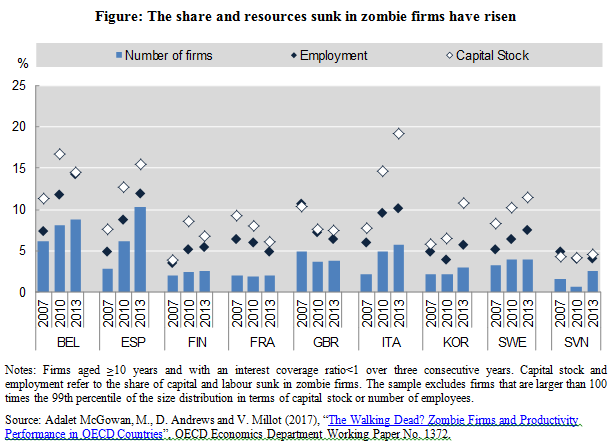
Come si può osservare, noi italiani abbiamo una situazione abbastanza complessa, con un numero di aziende zombie raddoppiate dal 2010 e soprattutto un 20% del nostro stock di capitale imprigionato in questa aziende morenti, che impiegano circa il 10% della nostra forza lavoro. Non è così strano che la nostra produttività sia al lumicino.
Cronicario: La disoccupazione scende, i disoccupati no
Proverbio del 12 dicembre Se incontri qualcuno senza sorrisi regalagliene uno
Numero del giorno: 7,3 Incremento % export Italia nei primi nove mesi del 2017
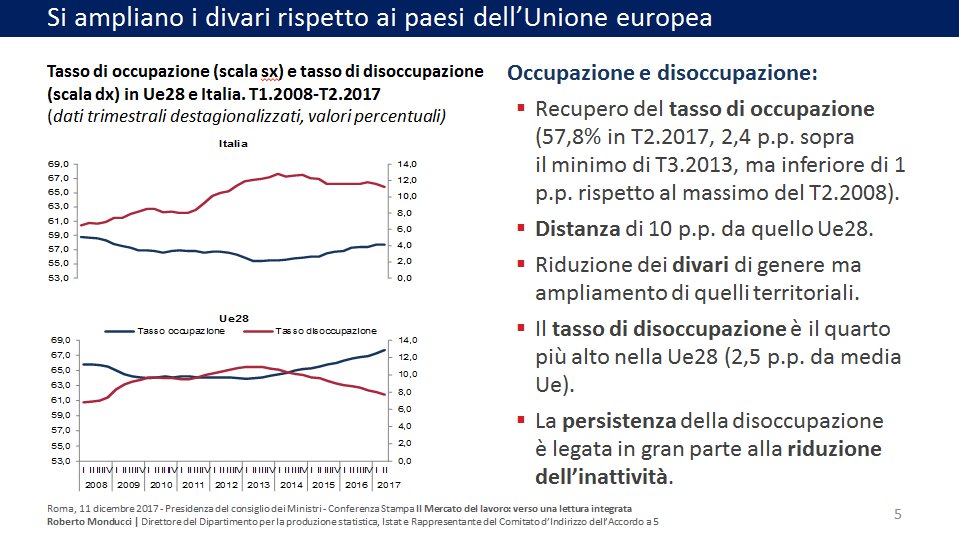
Ora ditemi voi se uno deve essere triste o felice: la disoccupazione è diminuita dello 0,1% a ottobre 2017 nell’area Ocse, riportandosi al 5,6%, il livello di aprile 2008, prima della Grande Catastrofe, ma i disoccupati sono ancora 35,1 milioni, 2,5 milioni in più dell’epoca. Credere che la disoccupazione scenda e i disoccupati no richiede un chiaro atto di fede o un viaggio defatigante negli abissi dell statistica, che sono sicuro interessi a molti di voi.
Perciò sorvolo, anche perché tante altre sono le cosette gustose che ho piluccato oggi sul cronicario globale che dovete assolutamente sapere. La prima riguarda la nostra Bankitalia, che oggi è un po’ l’eroina del giorno. Intanto perché ha pubblicato alcuni dati aggiornati che fotografano con grande chiarezza perché via Nazionale, come la chiamano gli habitué, è così importante per noi.

Vedete quel grigino nell’istogramma, così discreto, quasi anonimo? Ecco quello è una cosa che abbiamo imparato a conoscere bene: è la spia del bilancione di Bankitalia, che ormai a occhio ha in pancia una quantità di titoli pubblici pari a quella del sistema bancario. Il che dovrebbe far felici tutti quelli che dicono che la banca centrale dovrebbe comprare debito pubblico e che invece se la prendono con la Bce che l’ha permesso.
Ma oggi molti scettici hanno pure scoperto che oltre al bilancione, Bankitalia dispone di un fine bilancino, di cui ha dato prova il capo della vigilanza, Carmelo Barbagallo audito nella fantasmagorica commissione di inchiesta sulle banche diventata ormai più avvincente di Star Trek.
E che dice Barbagatto? Che la vigilanza è stata incalzante sulle quattro banche marcite come i loro crediti, all’anagrafe Banca Etruria, Banca Marche, Cariferrara e Carichieti. E poi che “le irregolarità sono state portate tempestivamente a conoscenza dell’autorità giudiziaria”, e che nel frattempo “le autorità di vigilanza non possono sostituirsi ai soggetti vigilati per evitare che la situazione degeneri”. Salvo poi risolvere le situazioni con una bella risoluzione bancaria, che comunque è il male minore, giura Barbapapà. Potevamo andare molto peggio.
Sorvolo sul resto perché tanto è la solita solfa. Le banche appartengono al nostro tormentario quotidiano che adesso si è arricchito di un altra scocciatura: il bitcoin.

Anche oggi due palle con quelli che avvertono dei rischi – nell’ordine Blackrock e UBS – e quelli che urlano al gomplotto sperticandosi nelle lodi della criptovaluta che fa figo pronunciare. Poi magari i criticoni ci fanno i soldi grazie a noialtri fessi che ne parliamo, ma pure questo è un segnale dello spirito del tempo.
Sicché ho pensato di chiudere parlandovi di soldi veri, visto che tutti si ostinano a sognare i soldi falsi. E ne ho trovato un campione interessante nei 47 miliardi che secondo Assofondipensione raccolgono i risparmi previdenziali di quelli che li hanno versati nei fondi pensione negoziali credendo al fatto che un giorno quei soldi verranno restituiti in una qualche forma.

E come ti adescano questi simpatici fondi, che adesso sognano di investire nell’economia reale? Col rendimento: “La media dei rendimenti degli ultimi 5 anni è stata del +29,1% contro l’8,9% di rivalutazione del Tfr”, dicono astuti. Manco fossero minatori di Bitcoin.
A domani
La fuga dei giovani dall’ospizio Italia
Non riesco a dar torto a quei 38 mila giovani adulti, il 28,5% dei quali laureati, che nel 2016 hanno abbandonato l’Italia secondo quanto ci racconta Istat. Questo dato, che fa riferimento alla classe d’età dei 25-39enni, è solo la punta di un iceberg sul quale la nostra già periclitante demografia rischia di andare a sbattere, affrettando quella trasformazione dell’Italia in un gigantesco ospizio a cielo aperto, visto che sempre nel 2016 i dati Istat ci dicono che sono nati circa 12 mila bambini in meno.
Non riesco a dar loro torto per la semplice ragione che molto probabilmente là fuori troveranno quello che qui non c’è, malgrado se parli tantissimo. Un lavoro decente, quindi, ma soprattutto le grandi assenti nel nostro paese: le opportunità. Noto peraltro che questo pensiero sembra essere sempre più diffuso visto che Istat nota con un certo sconcerto che il saldo demografico dei residenti, ossia la differenza fra gli italiani che rientrano dall’estero e quelli che si cancellano dall’anagrafe per andare all’estero, è in costante peggioramento da dieci anni, passando da praticamente zero a 80 mila.
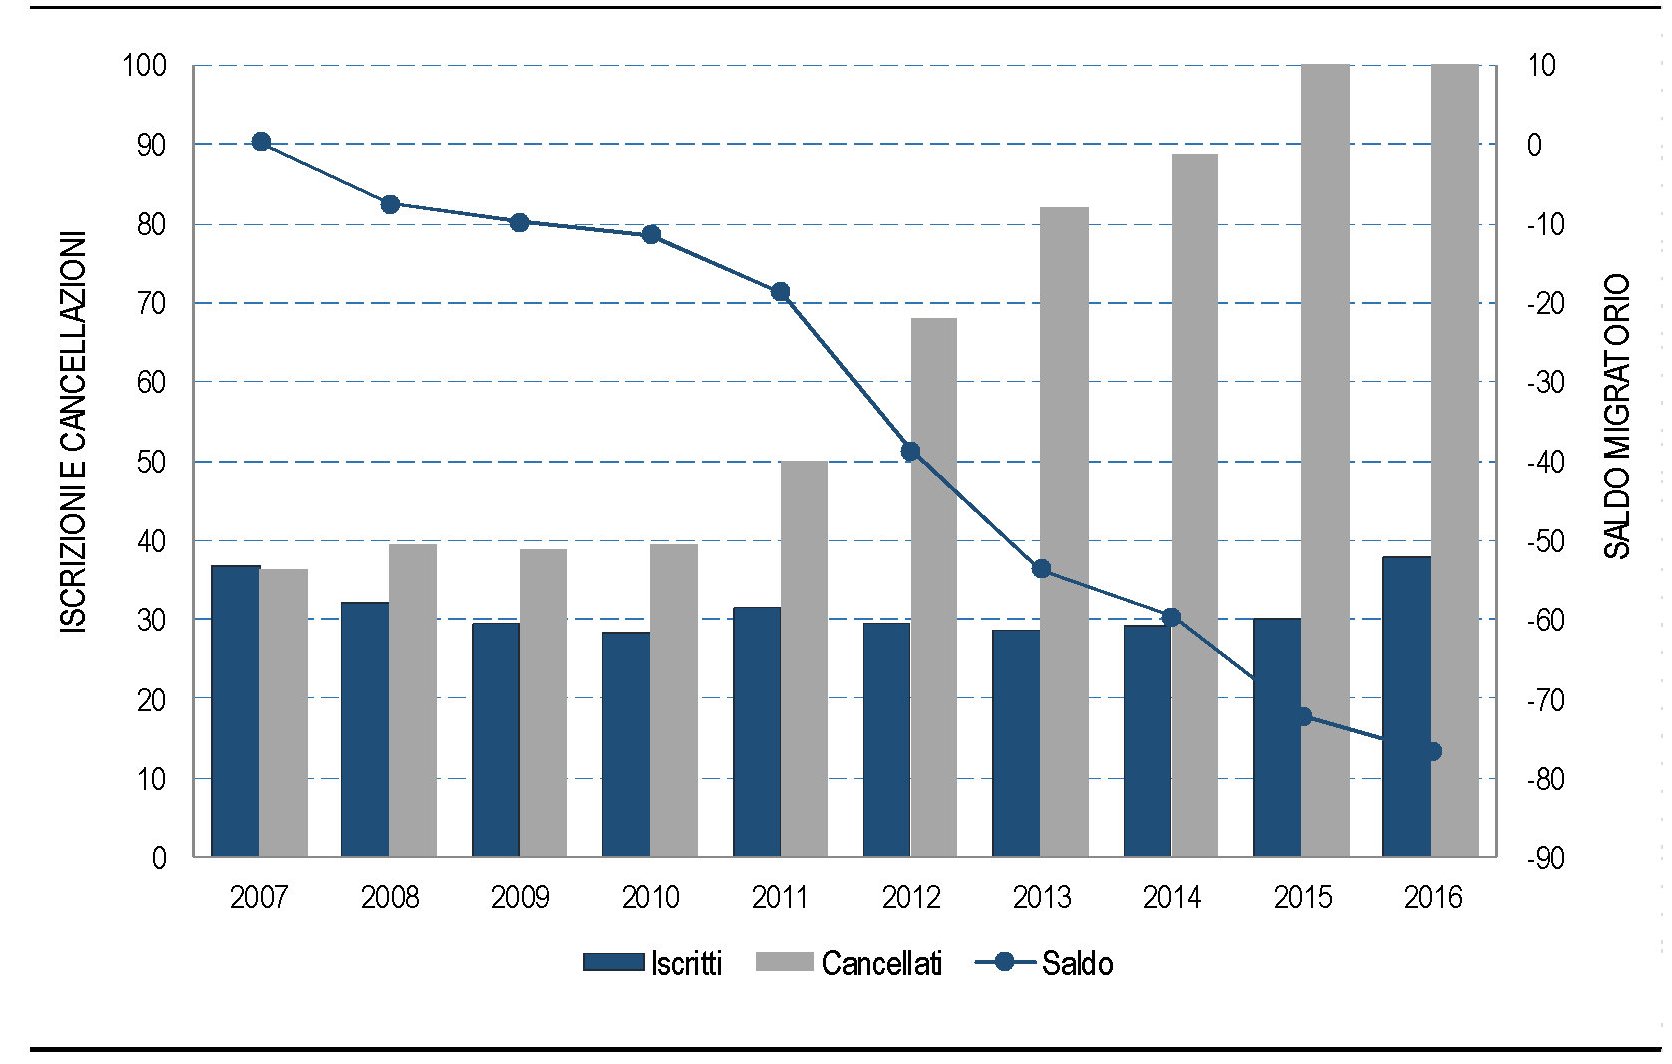
Per essere ancora più precisi, “sono 81 mila gli emigrati italiani con più di 24 anni nel corso del 2016, l’11% in più rispetto all’anno precedente. Di questi, quasi 25mila posseggono la laurea (31%)”, Parliamo quindi di tutte le classi di età superiori ai 24 anni. Complessivamente gli italiani finiti all’estero sono stati 115 mila, il 73% del totale delle emigrazioni dall’Italia per l’estero. “Il numero degli emigrati italiani si è più che triplicato rispetto a dieci anni prima passando da 36mila del 2007 a 115mila del 2016. Le immigrazioni, d’altro canto, interessano i nostri connazionali solo nel 13% dei casi (38mila). I due flussi danno origine così a un saldo migratorio dei soli cittadini italiani di -77mila unità”. Quanto alle destinazioni, il 2016 è stato l’anno del Regno Unito, probabilmente perché molti hanno pensato di farsi registrare laggiù nel timore che la Brexit chiudesse i cancelli di accesso. Ma poi rimangono le destinazioni classiche, nell’ordine la Germania, la Svizzera e la Francia, con la Spagna a chiudere la classifica dei principali paesi di arrivo. Quanto alle regioni di provenienza, si segnalano i movimenti migratori di confine, ossia dalle regioni del nord verso i paesi limitrofi, e poi dalla Sicilia. E’ interessante poi osservare che la voglia di stare in Italia scema anche fra gli stranieri.
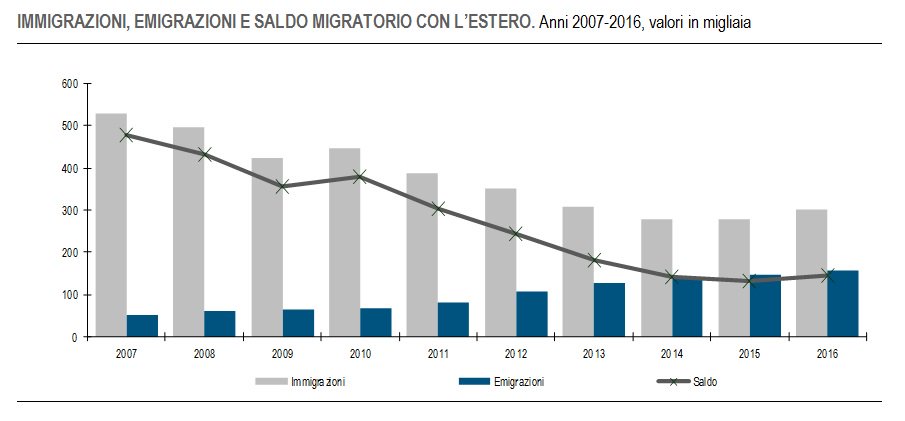
Arrivano sempre meno persone dall’estero, mentre aumentano sempre più le emigrazioni, in gran parte italiane, come abbiamo visto. Tutto ciò, che rende vagamente surreale il dibattito sull’immigrazione, non fa altro che peggiorare la nostra piramide demografica, ormai sempre più sbilanciata verso la cima (gli anziani) a scapito della base (i giovani). A fronte di questi numeri è più che legittimo chiedersi quanto il recente miglioramento della disoccupazione giovanile, registrato sempre da Istat negli ultimi dati relativi al mercato del lavoro in ottobre, dipenda dall’emigrazione piuttosto che dal miglioramento del mercato del lavoro. Cancellarsi dall’anagrafe italiana porta con sé anche la cancellazione dalle liste di disoccupazione, evidentemente.
Ma aldilà di questa circostanza, non riesco a dar torto a questi giovani più o meno adulti e istruiti che hanno la (s)ventura di esser nati in un paese che ormai, per evidenti ragioni di senilità incipiente, volge la sua attenzione alla popolazione anziana assai più che a quelli che lo diventeranno. Basti ricordare l’ossessione del nostro dibattito pubblico per le pensioni che anche in occasione della ultima legge di bilancio ha dato ampia prova di sé. E’ sufficiente un semplice esperimento per verificarlo. La voce “pensioni”, ricercata in una agenzia di stampa, ha originato 920 record dall’1 novembre all’1 dicembre. La voce “lavoro giovani” più o meno la metà, circa 500. La voce bebé 217. Per quanto rudimentale, questo metodo consente di misurare l’attenzione della stampa e della politica su questi argomenti in occasione del Grande Dibattito che si sta consumando sulla manovra finanziaria. E se andiamo a vedere gli stanziamenti osserviamo anche come questa differenza si replichi nelle risorse che queste categorie mobilitano. L’ennesima riforma delle pensioni, che allarga la platea dell’Ape social, costerà circa 250 milioni in più di spesa pensionistica fino al 2020. Costi che certo non si esauriscono in un triennio. Al contrario durerà solo un triennio il bonus bebé per il quale sono pure stati ridotti i fondi. Ciò a fronte di una situazione di grave denatalità.
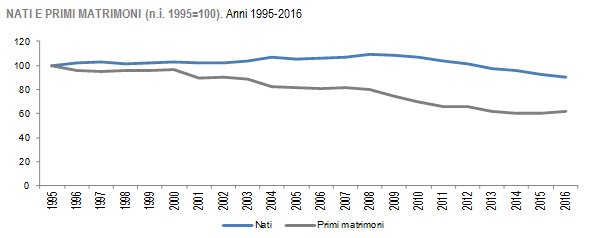
Ce n’è abbastanza per comprendere chi decida di tentare la fortuna fuori dall’ospizio Italia. Si comprende un po’ meno come sia possibile che tutto ciò non susciti granché attenzione: nel migliore dei casi, una rassegnata alzata di spalle.
Cronicario: Le banche soffrono meno, beate loro
Proverbio dell’11 dicembre Una freccia, quando è lanciata, non torna indietro
Numero del giorno: 16.700 Picco della quotazione in dollari raggiunto da Bitcoin dopo quotazione future a Chicago
E’ lunedì, giorno da cani notoriamente, specie dopo il ponticello immacolato. E perciò solo i sadici possono tirare fuori notizie amarostiche come ha fatto Istat che neanche il tempo di digerire il caffé della colazione, ha sparato una delle sue release insolitamente depressiva.
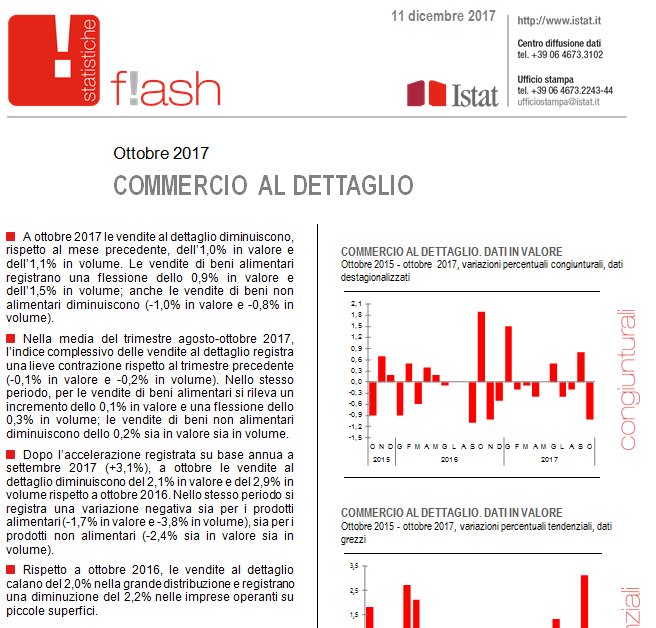
E che sarà mai successo ai nostri consumatori? Si saranno mica dimenticati di fare la spesa?
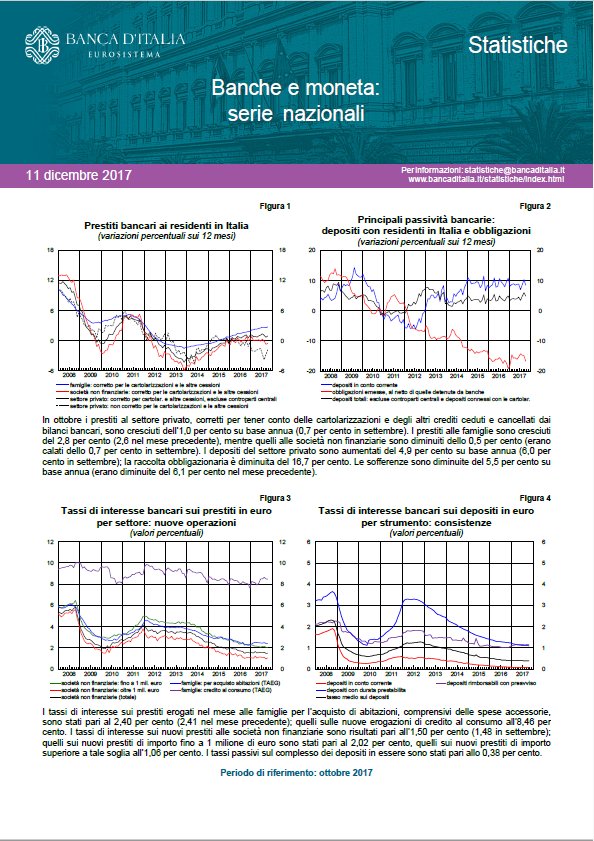
Maddai, ma chi ci crede. C’è gente che fa la fila per comprarsi i bitcoin, figuratevi. Poi però esce un’altra notizia da lunedì, stavolta da Bankitalia. E cosa dice? Che sempre a ottobre le sofferenze lorde sono aumentate di un’anticchia, dai 173 di settembre a 173,8 miliardi. Ma non preoccupatevi: su base annua le sofferenze sono scese del 5,5%, comunica senza indugio la Banca d’Italia.
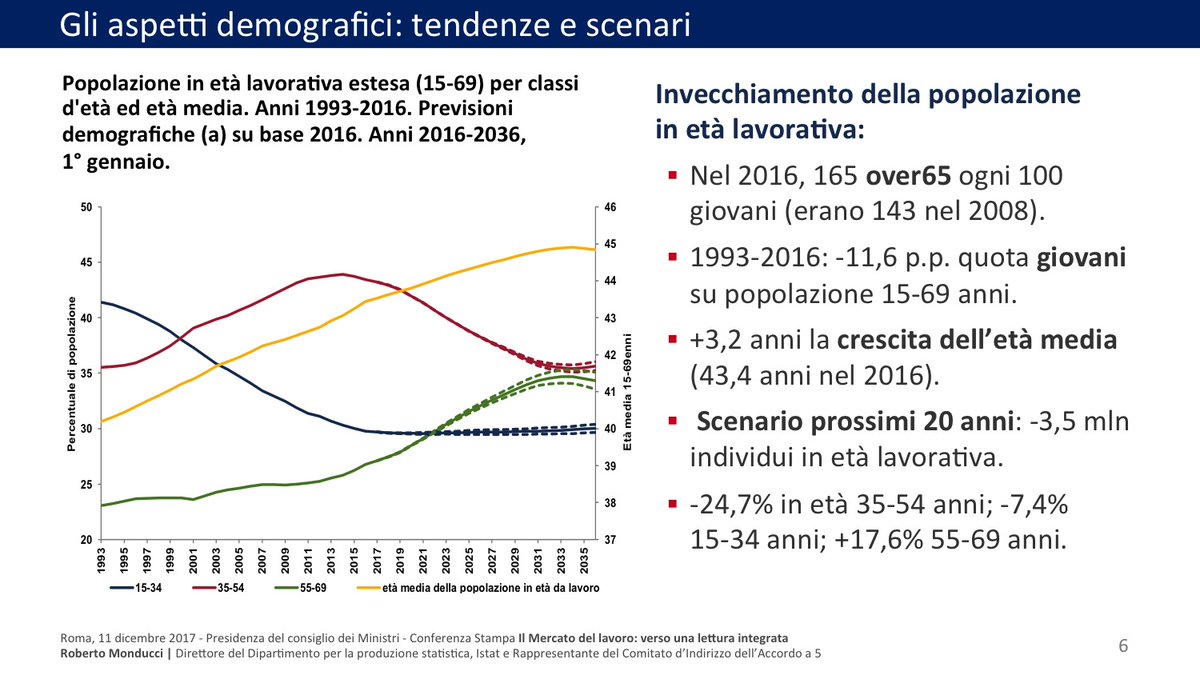
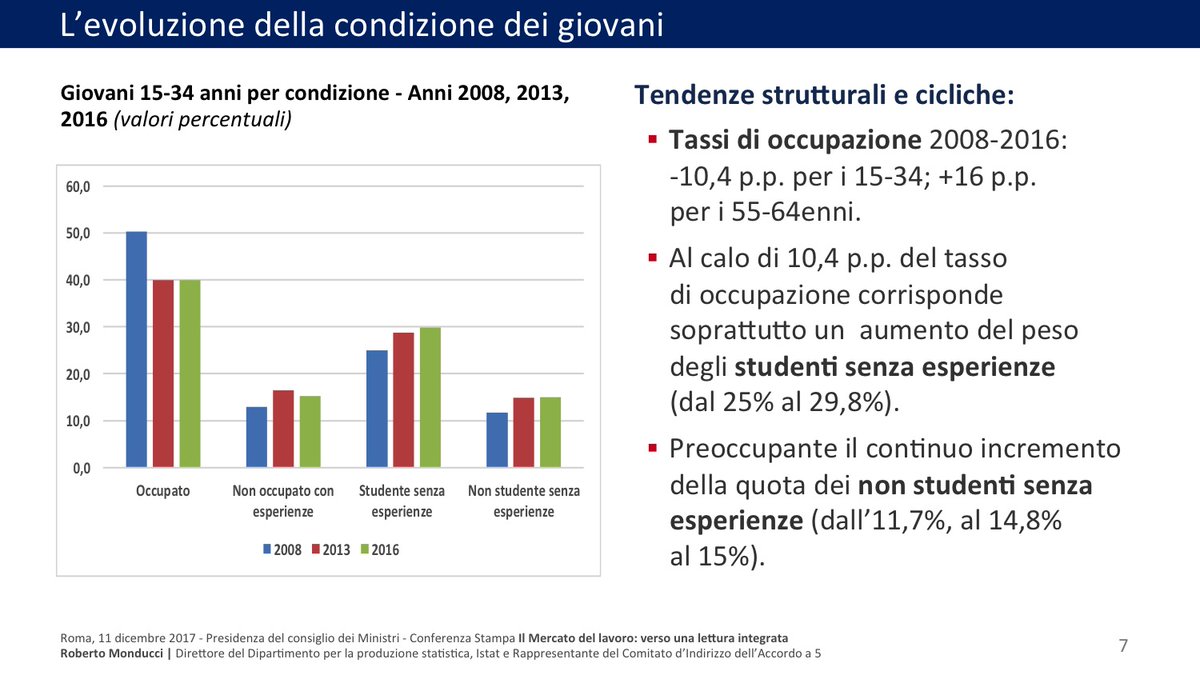
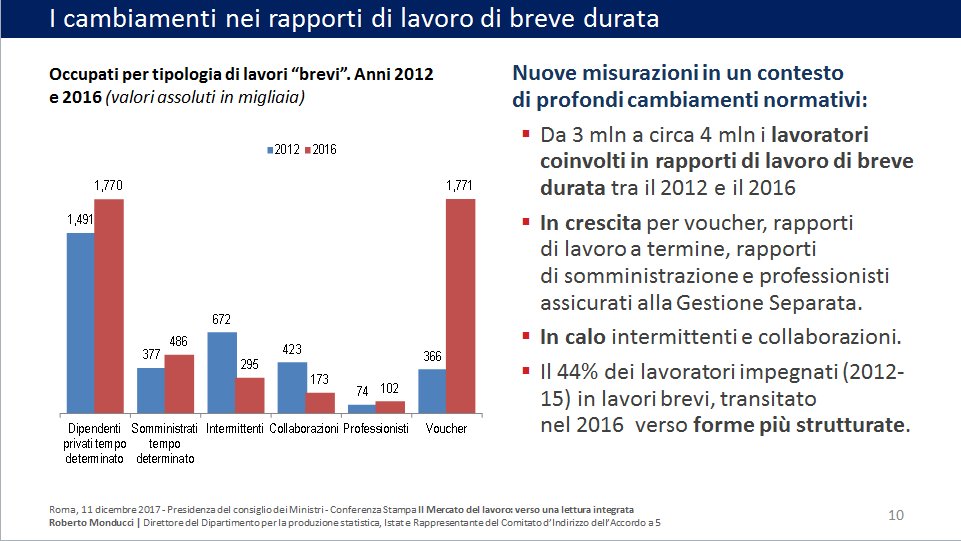
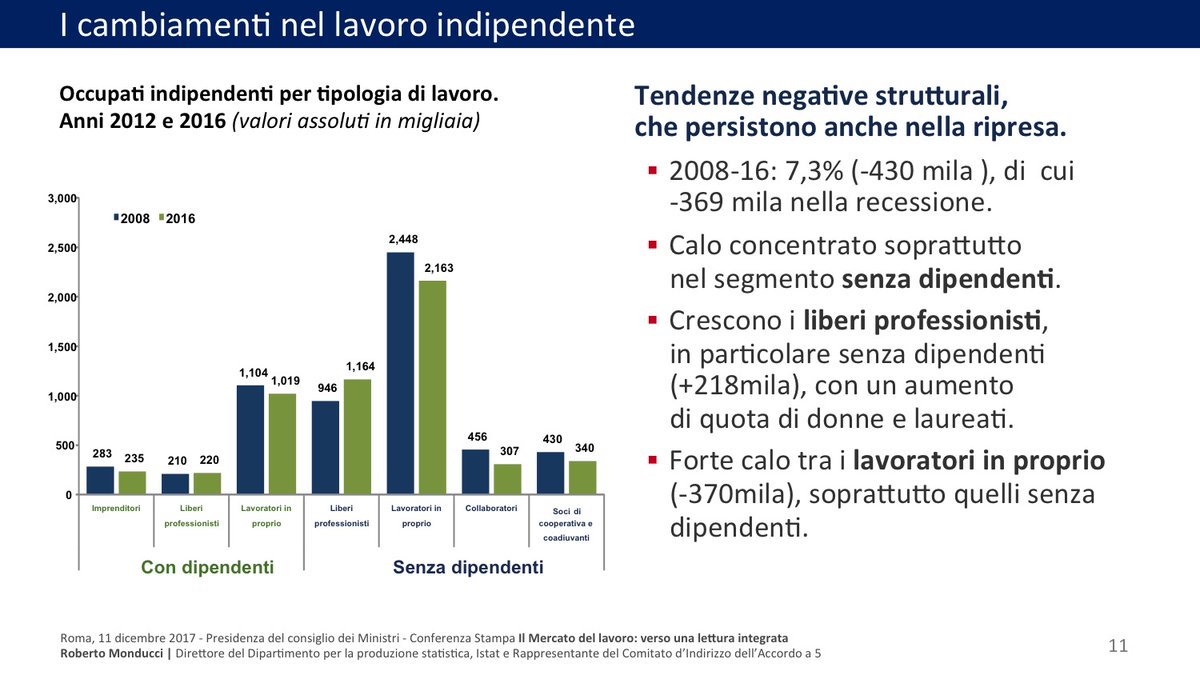
Mi rassicuro finché, poco fa, non viene presentato un rapporto congiunto fra Istat, ministero del Lavoro, Inps, Inail e Anpal dove si legge fra le altre cose che fra il 2013 e il 2016 sono stati attivati 40,68 milioni di posti di lavoro e ne sono stati cancellati 39,15. Sicché ne rimangono 916 mila “viventi”: il famoso milione di posti di lavoro d’antan.
Poi però cominciano ad uscire grafici come questo.
o questi
per non parlare di questo.
e per concludere con quest’altro.
Per fortuna calano le sofferenze. Delle banche
A domani.
 The Walking Debt
