
Etichettato: maurizio sgroi
Cronicario: L’Italia in rosso che se ne infischia di Moody’s
Proverbio del 15 gennaio La carta non può riavvolgere il fuoco
Numero del giorno: 291 Prodotti agroalimentari italiani con certificazione Ue di qualità
Siccome la sfiga ci vede benissimo, come ricorda il contro-proverbio sulla fortuna cieca, mi sorprendo poco osservando come la notizia che a novembre il debito pubblico italiano sia sceso (per modo di dire) di 14,7 miliardi, collocandosi all’invidiabile livello di 2.275 miliardi, esca in contemporanea con il vaticinio di Moody’s dedicato ai debiti sovrani dell’eurozona, che esibisce questa perla.

Non vi consumate gli occhi cercando di capirci qualcosa: noi siamo l’unico rosso che agita il toro della speculazione, passata, presente (anche se sonnacchia) e soprattutto futura, specie adesso che stiamo vedendo una campagna elettorale con dei programmi economici stellari.
Promesse talmente farlocche che ci credono tutti, e anche Moody’s a quanto pare – e poi dice che solo i fessi danno retta ai politici – tanto è vero che il nostro paese, secondo la nota agenzia, rimane l’unico con una prospettiva negativa sul rating proprio perché riflette il rischio che “le future politiche del governo non affrontino il maniera sostenibile le sue vulnerabilità a shock economici o finanziari”.

Personalmente l’unico shock non è tanto scoprire che persino la Grecia, secondo i fenomeni di Moody’s, ha prospettive migliori delle nostre sul suo rating sovrano. Quanto scoprire che l’Italia in rosso – finalmente dirà qualcuno – se ne infischia di Moody’s. Per dire, ecco come la vede il nostro ministro dell’Economia: “L’Italia ha dimostrato di avere una classe dirigente in grado di mettere i conti in ordine e allo stesso tempo di promuovere la crescita”.

Se questa è l’aria che tira, allora fa bene la Commissione Ue a lanciare la sua consultazione pubblica per trovare la soluzione al vero fenomeno del nostro tempo.
Che fare? Facile: non date retta ne a Moody’s né a Padoan. Leggete il Cronicario.
A domani.
Il mattone italiano s’è ammalato di vecchiaia
L’ultima release Istat sui prezzi delle abitazioni sottolinea una caratteristica purtroppo poco osservata nelle cronache immobiliari, ossia il crescente dualismo nei prezzi fra le abitazioni nuove e quelle esistenti. Eppure il dato è drammaticamente evidente, pure se celato dal dato aggregato dell’Ipab (indice prezzi abitazioni). Quest’ultimo, nel terzo trimestre del 2017 è diminuito dello 0,5%, che però è il saldo approssimato della diminuzione dei prezzi delle abitazioni esistenti, scese dello 0,7, e dell’aumento dei prezzi di quelle nuove (+0,3%).
Il dato congiunturale viene confermato anche da quello tendenziale, che si può osservare da questo grafico.

In sostanza il 2017 è stato l’anno in cui la divergenza fra le due classi di abitazioni si è confermata e si è ampliata. “Su base annua – scrive Istat – persiste la diminuzione dei prezzi (-0,8%), che si accentua rispetto al trimestre precedente (era -0,2%). La flessione tendenziale e il suo ampliamento sono imputabili esclusivamente ai prezzi delle abitazioni esistenti (-1,3%, da -0,5% del secondo trimestre 2017), mentre quelli delle abitazioni nuove salgono dello 0,6% (da +0,3%). Pertanto, il differenziale tra la variazione tendenziale dei prezzi delle abitazioni esistenti e quella dei prezzi delle abitazioni nuove si conferma negativo e si amplia portandosi a -1,9 punti percentuali (da -0,8)”.
Se allunghiamo lo sguardo il problema è ancora più visibile. “Rispetto alla media del 2010, primo anno per il quale è disponibile la serie storica dell’IPAB – scrive Istat – nel terzo trimestre 2017 i prezzi delle abitazioni sono diminuiti del 15,2% (-2,0% le abitazioni nuove; -20,5% le esistenti)”. Quindi il problema del nostro mercato immobiliare, che non riesce a superare una fase di stagnazione vagamente regressiva, dipende in larga parte dal patrimonio più datato, che evidentemente non riesce a vincere la sfida del mercato. Il mattone italiano s’è ammalato di vecchiaia e non si riesce bene a capire come dovrebbe ringiovanire.
Questa osservazione, ovviamente, si focalizza sui problemi dell’offerta. Ma qualcosina dev’essersi inceppato anche sul lato della domanda, visto che sempre Istat rileva come le compravendite del settore residenziale, pure se in aumento, abbiano ridotto la loro ampiezza per il quinto trimestre consecutivo, e ciò malgrado la “generosità” delle banche e i tassi rasoterra. Il picco si è raggiunto nel secondo trimestre 2016, quando le compravendite aumentarono del 23,2%. Nel terzo trimestre 2017 sono cresciute appena dell’1,5%, segno che anche la domanda sta rallentando. Forse qualche responsabilità in questa situazione ce l’ha l’andamento dei redditi, che malgrado sia in ripresa è ancora vagamente depresso.
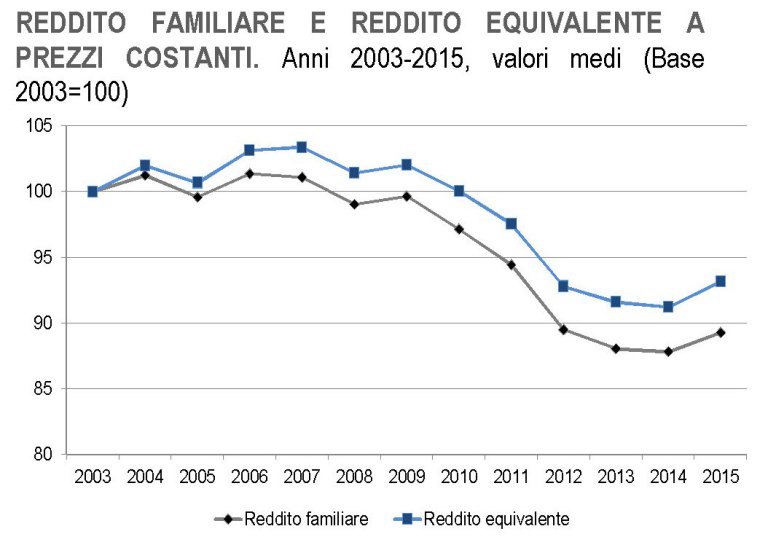
In ogni caso rimane il fatto: il mercato immobiliare italiano è ancora stagnante. E questo non fa bene a nessuno. A cominciare dalle banche.
Cronicario: Il quarto segreto di Anghela provoca un’eurezione
Proverbio del 12 gennaio Il destino è un mare senza sponde
Numero del giorno: 6,3 Incremento % produzione auto in Italia a novembre 2017
Dopo lo svelamento del terzo segreto di Fatima non ci resta che attendere quello del quarto segreto di Angela, che si legge Anghela, all’origine di grandi stupori nelle cancellerie europee, testimoni attonite del nuovo matrimonio del barbutissimo socialdemocratico Herr Schulz, che ha ceduto, alla faccia di chi ne dubitava, alle grazie della matrona Mutti.

E pensare che solo a novembre scorso…
E vabbé. Oggi il nostro Schulz celebra la ritrovata armonia coniugale parlando di “un risultato eccezionale”, come uno sposino dice di sé stesso dopo la prova del talamo. E come ha fatto Anghela, si chiedono basiti i corvacci che già ne disegnavano il tramonto, a fargli cambiare idea? Qual è il suo segreto?

Ma siccome un segreto è un segreto, probabilmente non lo sapremo mai. Contentiamoci del miracolo di un accordo sul quale nessuno avrebbe scommesso e che somiglia e un gigantesco salvagente per i destini dell’eurozona. Vi do giusto un paio di elementi su cui riflettere. Una delle prime dichiarazioni della neonata grande coalizione ha riguardato l’intenzione di voler aumentare i fondi destinati all’Unione europea “in modo che possa mettere in pratica meglio i suoi compiti”, pure a costo di “contributi maggiori della Germania nel bilancio europeo”.
Il secondo elemento è l’impennata dell’euro, ormai in fase eurone.
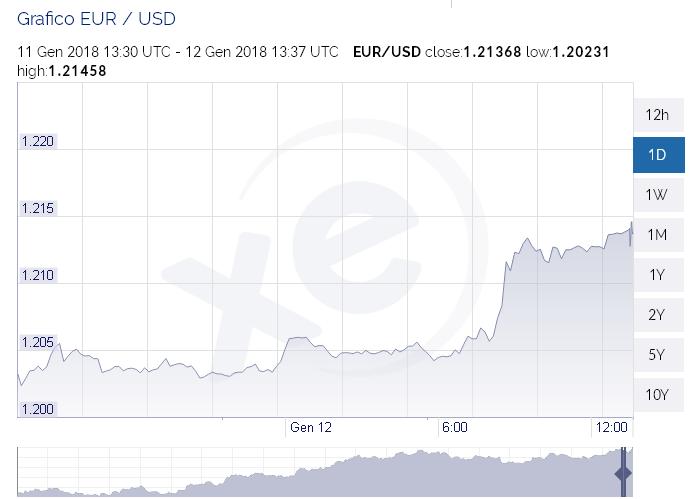
Notate l’eurezione all’orario in cui le agenzie battevano la notizia dell’accordo. Poi siccome sono notoriamente sadomaso mi dilungo persino a leggere i dettagli del contratto matrimoniale e scopro che fra le tante cose che han messo d’accordo moglie e marito ci sono anche robusti aumenti di paghetta per i figli, ossia i bambini tedeschi. Non dico per dire: aumenterà l’ammontare della Kindergeld, la somma che le istituzioni fanno arrivare ogni mese nelle tasche delle famiglie per ognuno dei figli, al momento poco meno di 200 euri a bambino. E poi ci saranno contributi per il doposcuola, gli asili nido gratuiti e tutte quelle cose meravigliose e perfettamente logiche in un paese che ha un enorme problema di natalità come si può vedere in questo grafico.
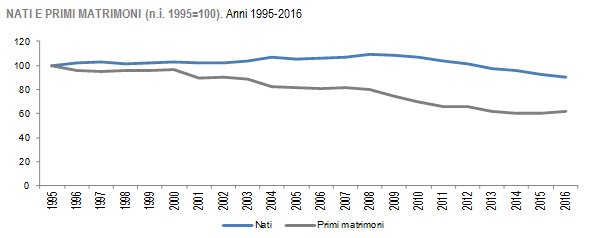
Come dite? Quello è il grafico della natalità in Italia? Caspita è vero. Infatti noi abbiamo il bonus bebé che dura un anno e l’Ape social per i nonni baby sitter.
Ora i saputelli dicono che bisognerà aspettare pasqua per vedere il nuovo governo tedesco in tutto il suo splendore, visto che serviranno più di due mesi, oltre ai quattro già trascorsi dalle elezioni finora per trovare un accordo, per individuare chi ne farà parte. Caso vuole che anche da noi la pasqua dovrebbe servire a far resuscitare un governo dopo le elezioni marzoline. Una vera rimpatriata.

Ma lasciamo da parte la politica, che già ce n’è fin troppa in giro, e torniamo un attimo a farci due conti perché c’è un’altra controindicazione in agguato, oltre a quella sulla bilancia delle merci, nel ritorno dell’eurone. Guardate qua.

Come vedete, le famiglie eurodotate risparmiano in media il 12% del loro reddito lordo e ne investono poco più dell’8%. Che ci fanno col resto?
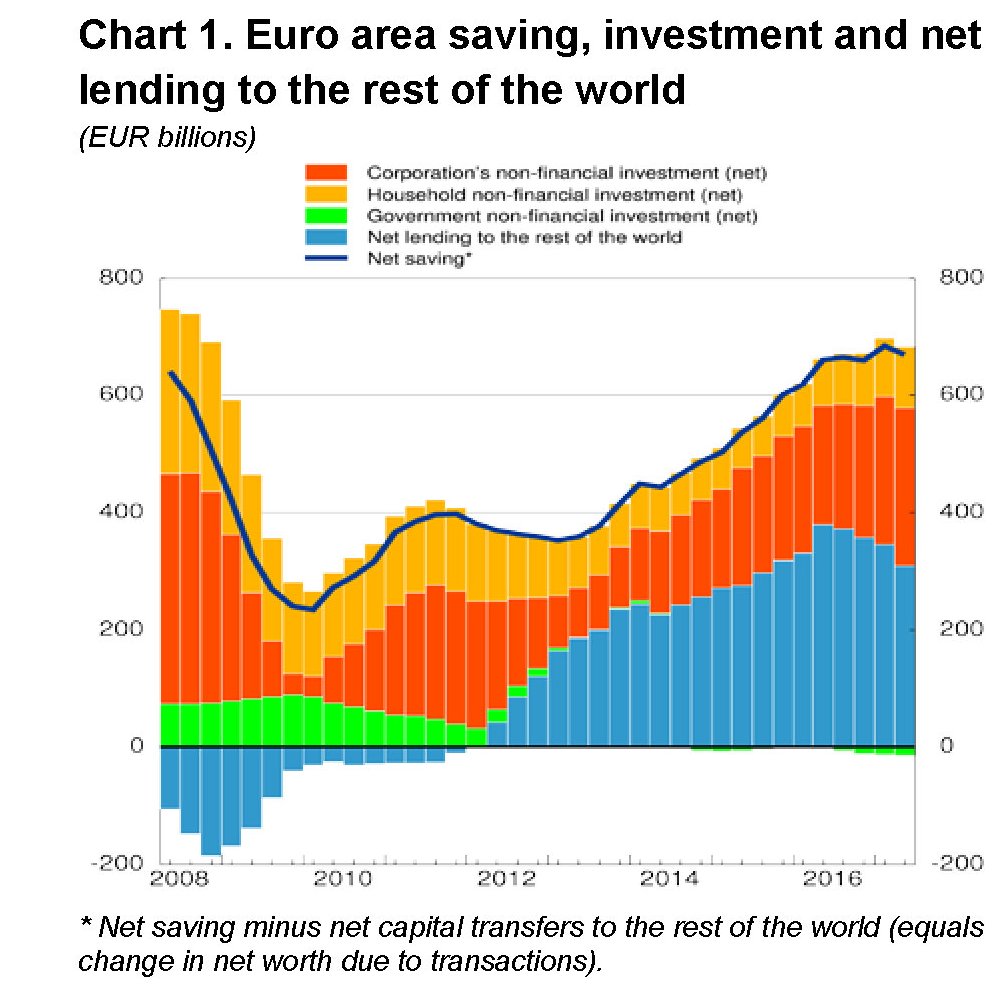
Ecco, questo non è un segreto: lo prestano al resto del mondo. E ci guadagnano pure bei soldini. Il saldo dei redditi primari, che misura la somma algebrica fra le rendite che l’eurozona incassa dall’estero e quelle che paga all’estero, nel terzo trimestre del 2017 è stato positivo per 38,7 miliardi, proseguendo una serie positiva che dura ormai da anni. I ricchi sono sempre tirchi, lo sanno tutti. E noi rischiamo di diventarlo sempre di più. Saluta Anghela.
A lunedì.
Cartolina: Il vero costo della vita negli Usa

Appartiene ai misteri socioeconomici la ragione per la quale la speranza di vita negli Usa sia la più bassa fra i principali paesi avanzati. E s’infittisce persino, questo mistero, osservando come laggiù si sperasse di arrivare a quasi 70 anni nel 1960 e da allora siano arrivati poco sopra i 78, nel 2015, malgrado gli straordinari progressi realizzati per ogni dove. In Giappone, ad esempio, ultimo nel 1960 con 67,6 anni e oggi a sfiorare gli 84, poco sopra di noi. Capire perché invece negli Usa il trend abbia iniziato a rallentare a partire dagli anni ’80 fino a diventare oggi il paese più ricco del mondo e insieme quello con la speranza di vita più bassa è molto difficile. Forse è colpa del cibo, come ipotizzano gli economisti della Fed, o magari dello stress, della mancanza di esercizio fisico o dell’assunzione di tossine. Ma, “anche se conoscessimo le ragioni precise, oggi le condizioni sarebbero diverse?”, si domandano. Probabilmente no. Il vero costo della vita negli Usa non ha a che fare col denaro. Riguarda il tempo.
Produttività: quello che la macroeconomia non vede
Semplificare troppo confonde, viene da pensare leggendo l’intervento di Claudio Borio, capo del dipartimento economico e monetario della Bis, alla conferenza organizzata da Bis, Ocse e Fmi sul tema “Produttività debole: il ruolo dei fattori finanziari”. Argomento per palati fini, sicuramente, e tuttavia di vitale importanza per comprendere, o almeno provare a farlo, le ragioni che rallentano da un ventennio la produttività nei paesi avanzati e che hanno alimentato le più diffuse teorie. Mettere al centro i fattori finanziari, per esaminarne gli effetti relativamente alla crescita del prodotto è di per sé un evento straordinario, come sa bene chi segue le questioni della macroeconomia. I modelli più diffusi fra i policy maker, infatti, dalle banche centrali al Fmi, sono costruiti sulla base di ipotesi che si rivelano sempre più inconsistenti, alla prova dei fatti, fra le quali spicca quella della neutralità della moneta nei processi dell’economia reale. In tal senso, mettere al centro delle ricerche sulla produttività i fattori finanziari suona di per sé eretico, o quantomeno segnala un’importante inversione culturale nel paradigma corrente.
La presenza di Borio alla conferenza, perciò, non è casuale. Borio ormai da tantissimo tempo studia gli effetti del ciclo finanziario e soprattutto è impegnato in una sapiente opera di smitizzazione dai tanti luoghi comuni che ancora insistono nella nostra visione delle cose economiche. La conferenza è l’occasione per puntarne un altro: ossia che la cattiva allocazione delle risorse non abbia conseguenze sull’output di un’economia. Mito che è frutto di una semplificazione che, a furia di essere utilizzata, è stata dimenticata: l’uso degli studiosi di considerare l’economia come un sistema dove una singola impresa produce un singolo bene, quando la realtà si compone di tante imprese che operano in settori diversi e che sono molto diverse anche all’interno dello stesso settore. Ciò impedisce di valutare le ricadute che una cattiva allocazione inter e intrasettoriale può avere sulla produttività e quindi sul prodotto finale. E’ questo il “punto cieco” della moderna macroeconomia, che titola l’intervento di Borio. Viene da domandarsi se questa cecità non appartenga proprio alla logica del ragionamento macroeconomico che privilegia gli aggregati piuttosto che alle ipotesi che la sorreggono. Ma questo discorso ci porterebbe troppo lontano. Meglio perciò seguire Borio nel suo ragionamento.
Il primo punto è osservare come il ciclo finanziario, ossia l’alternarsi di boom e bust creditizi, impatti sulla produttività. “La grande crisi finanziaria ha fatto risuonare il messaggio che il ciclo finanziario può causare grandi danni economici”, specialmente quando “si verificano crisi bancarie”, dice Borio. “Nel tentativo di spiegare questi fatti gli economisti si sono concentrati sul lato della domanda e inoltre hanno avuto la tendenza a trattare l’economia come se producesse un singolo bene. In altre parole si sono concentrati sull’output gap come se la sua composizione non importasse”. Ma è davvero così? Non può darsi che una cattiva allocazione delle risorse abbia giocato un ruolo, magari “interagendo strettamente con i risultati macroeconomici attraverso la loro influenza sul potenziale produttivo e sul loro legame con la domanda aggregata”?
La domanda sembra astratta, ma in realtà è assai concreta. Esaminando l’evoluzione della produttività del lavoro e lasciando per il momento quella del capitale, che pure si riconosce rilevante ai fini dell’analisi, si osserva come tale componente sia influenzata dai boom creditizi e poi da altri fattori, anche in corrispondenza di eventuali crisi bancarie. L’osservazione viene condotta su un campione di 21 economie avanzate (non a caso) nel periodo 1969-2013. Ed ecco il risultato.
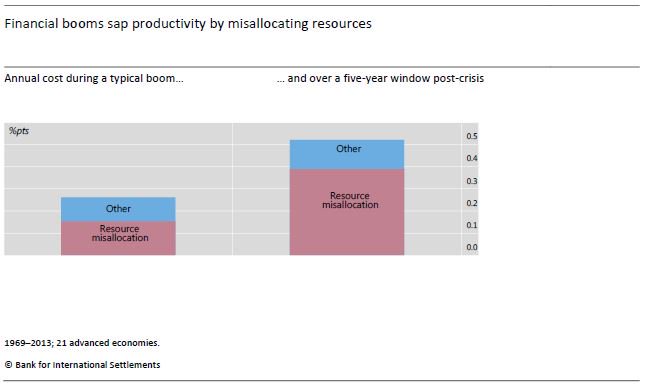
La produttività del lavoro viene indebolita da una cattiva allocazione delle risorse finanziarie sia durante il boom creditizio, ma soprattutto assai più quando il boom si esaurisce per un tempo che può arrivare e superare i cinque anni. E tale effetto si amplifica quando al boom segue una crisi bancaria. “La perdita media annua di produttività nei cinque anni dopo una crisi è più del doppio se si verifica una crisi bancaria”, spiega. Non si dovrebbe giocare col credito, insomma, esattamente come col fuoco. Anche perché gli effetti di un incendio durano a lungo, esattamente come accade in natura.
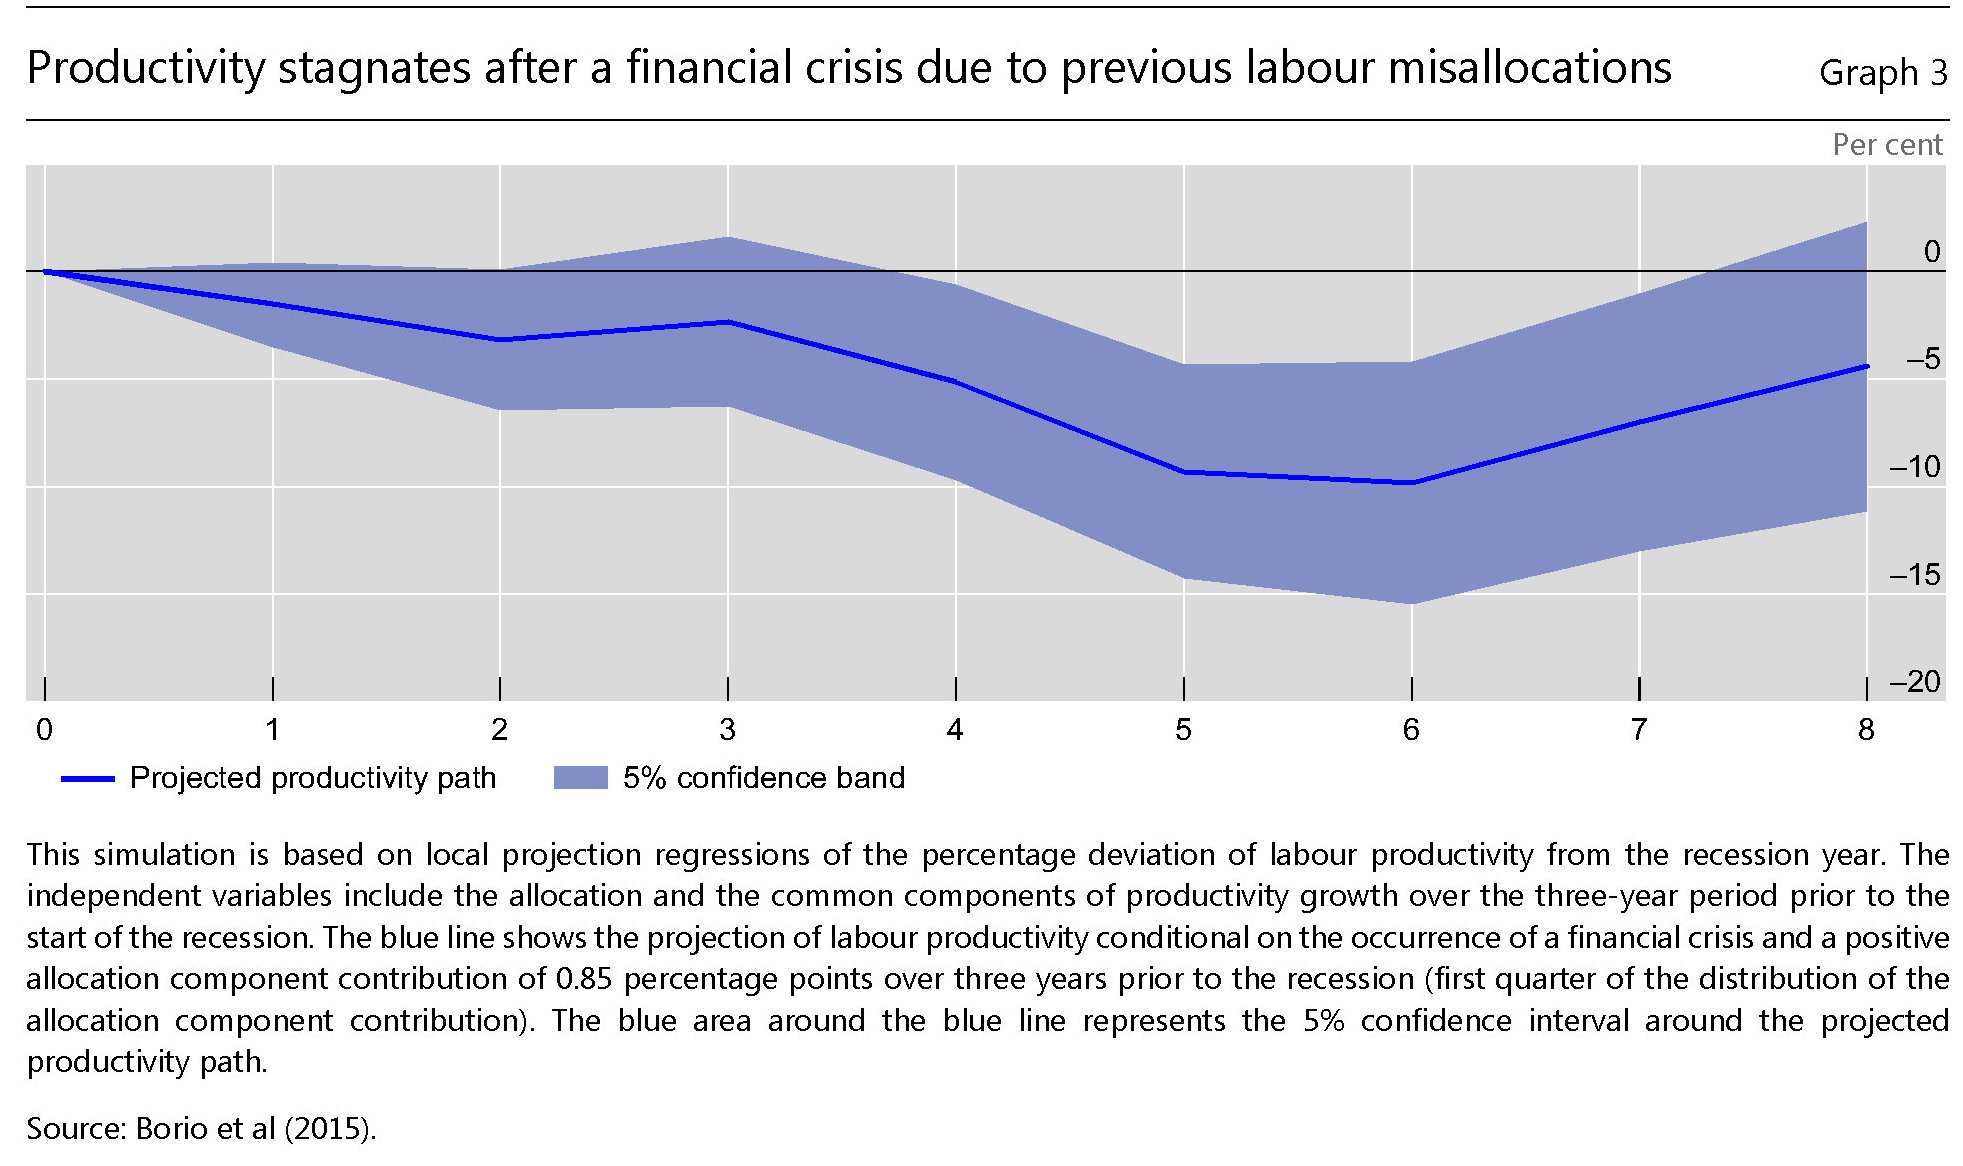
Se proviamo a tradurre in cifre questo effetto, la simulazione calcola che negli anni 2008-13 la produttività del lavoro nelle economie avanzate ha perduto circa lo 0,6% l’anno, che equivale circa alla stessa crescita che nel frattempo queste economie hanno registrato su questo versante. In pratica, la produttività è stata la metà di quella potenziale. “Il punto – avvisa Borio – non è tuttavia considerare questi numeri per il loro valore, ma notare che questi fattori sono materiali e quindi dovrebbero ricevere una maggiore attenzione”. Cosa che sembra ovvia, ma solo per chi di mestiere non si occupa di macroeconomia.
Un’altra cosa che suona come evidente per il senso comune, ma assai meno per l’accademia, è il link fra la produttività e i tassi di interesse, e in particola con un “persistente livello basso di tassi di interesse”, come sottolinea Borio. Il mainstream non nega che tale link possa esistere, ma eventualmente solo fra la produttività e i tassi di interesse reali. Ciò in quanto prevale l’ipotesi (mitologica) che la politica monetaria non abbia effetti nel lungo periodo sull’economia reale. Quella che in gergo viene chiamata l’ipotesi della neutralità della moneta, che già altrove lo stesso Borio ha egregiamente confutato. Il tema è che non solo i tassi reali possono influenzare la produttività, ma anche quelli nominali, con un nesso causale che parte proprio da questi ultimi, tramite l’interazione fra i tassi di interesse e il ciclo finanziario. Una cattiva allocazione delle risorse finanziarie, che viene favorita da una fase di tassi di interesse tenuti bassi per lungo tempo, può influenzare negativamente la produttività e per averne contezza si può osservare un fenomeno che di recente sta ricevendo – e non a caso – una crescente attenzione: quello delle cosiddette imprese zombie, ossia quelle che non riescono con i profitti neanche a pagare gli interessi sui debiti. La logica del ragionamento è chiara: “Tassi persistentemente bassi – spiega Borio – possono interagire con la debolezza di una banca e ritardare la risoluzione dei problemi di bilancio sottostanti. È più facile portare avanti cattivi prestiti quando il loro costo opportunità si abbassa. Ed è più difficile discriminare tra i mutuatari quando i tassi di interesse sono molto bassi. In definitiva, le imprese non redditizie potrebbero sopravvivere più a lungo, sottraendo le risorse alle altre”. Spiazzare le altre aziende, magari più produttive, a vantaggio di quelle zombie, che lo sono meno, non può far altro che diminuire la produttività globale.
Per dare sostanza al ragionamento si osserva che le imprese zombie sono notevolmente cresciute in numero negli ultimi decenni e soprattutto al declinare del tasso di interesse nominale.
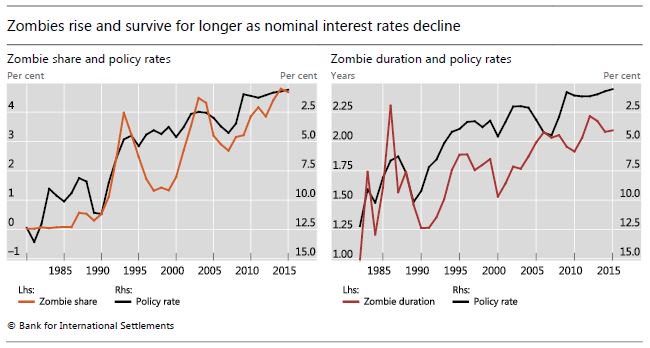
E soprattutto che la loro non-vita si è allungata al calare dei tassi di interesse. Forse sono coincidenze, ma il buon senso suggerisce il contrario. Soprattutto è interessante osservare che col passare del tempo (e il ribassare dei tassi) il comportamento delle aziende zombie e quello delle aziende normali tende a somigliarsi.

La scelta di usare il 2000 come anno di svolta non sembra casuale. E’ da quell’anno, per reagire alla bolla internet, che iniziano le politiche monetarie aggressive che alimenteranno il nuovo ciclo finanziario Usa che culmina con crash subprime.

con conseguenze devastanti sulla produttività pro capite del lavoro Usa.

Perciò se Borio ha ragione quando dice che guardare la macroeconomia senza osservare il ciclo finanziario è come guardare Amleto senza il principe, allora è vero altresì che bisogna esser disposti a rinunciare alle mitologie per vedere bene. Ma a quanto pare non siamo ancora pronti.
Anche la demografia impatta sulla produttività
Poiché la produttività declinante sembra la caratteristica del nostro evo economico, almeno nei paesi avanzati, è assai utile osservare cosa gli economisti tirino fuori dal loro cilindro per spiegare questo andamento che fa temere per la buona salute delle nostre economie. Fra le tante suggestioni diffuse di recente ne ho trovata una che vale la pena riassumere in poche righe perché mette al centro l’andamento demografico – il che di per sé non è una novità – ma in maniera controintuitiva: collega vale a dire la prevalenza di lavoratori in giovane età al declinare della produttività.
La studio è stato proposto dalla Fed di S.Louis che ipotizza una relazione fra il baby boom iniziato nel dopoguerra e durato per gran parte degli anni ’50, quando negli Usa il tasso di nascite crebbe del 20%, e il calo robusto della produttività registrato nella prima metà degli anni ’70, ossia quando la generazione dei baby boomers entrò in attività. “L’ipotesi non è che il baby boom sia interamente responsabile – precisa l’autore – piuttosto che vi abbia contribuito”. D’altronde come sa chi si occupa di queste cosa, la produttività è un concetto complesso. Innanzitutto perché si tratta di un rapporto che coinvolge categorie molto articolate, come quella di capitale e lavoro. Nel caso in esame, si analizza il concetto di prodotto pro capite, che si può definire come il rapporto fra le quantità prodotte e il numero dei lavoratori impiegati. I dati mostrano che questo indicatore oggi è tornato al minimo già visto proprio negli anni ’70. Da qui l’idea che la componente demografica abbia svolto un ruolo.
L’ipotesi alla base di questa teoria è che i lavoratori giovani siano meno produttivi in quanto meno dotati di capitale umano, ossia di ciò che deriva insieme dall’esperienza e dall’istruzione, che secondo le più diffuse teorie cresce da inizio carriera, raggiunge il picco fra i 50 e i 60 anni e poi inizia a declinare. Un lavoratore con maggiore capitale umano è più produttivo di uno che ne abbia meno, e quindi i più giovani sono meno produttivi dei lavoratori più attempati.
Se si ammette come vera questa ipotesi, qualora la quota dei giovani sia relativamente maggiore dei più adulti nel numero degli occupati la produttività pro capite tende a diminuire. Per testare questa ipotesi, l’autore ha confezionato un grafico che mette in relazione la quota di lavoratori più giovani con la produttività.

Come si osserva, al crescere della quota dei 25-33enni la produttività tende a declinare. La relazione è particolarmente visibile a partire dagli anni ’70, quando la generazione dei baby boom entrò nella popolazione attiva crescendo in percentuale parecchio rispetto al totale. Meno visibile, ma comunque presente, tale relazione sembra verificarsi anche negli anni più vicini a noi, quando la quota di giovani sul totale della popolazione attiva è tornata a crescere, anche se il trend declinante della produttività sembra risalire ad almeno un decennio prima. Sarà per questo che il nostro autore non si sbilancia troppo nel trarre conclusioni.
Rimane il fatto che osservare la composizione dell’età della forza lavoro può rivelarsi una buona intuizione, specie in società che invecchiano come le nostre. Perché se è vero che i giovani sono poco produttivi, anche gli anziani lo sono. E questi, a differenza dei giovani, sono destinati ad aumentare in futuro assai più di adesso.
Cronicario: Consigli per gli acquisti di messer Padoan
Proverbio del 9 gennaio Se cadi sette volte, rialzati per l’ottava
Numero del giorno: 11 Tasso % disoccupazione in Italia a novembre
E finalmente è arrivata la pubblicità. Dopo un primo tempo da indigestione di bufale, sotto forma di proposte di politica economica con la consistenza della famosa mozzarella ma assai meno saporite, è arrivato messer Padoan, all’anagrafe ministro dell’economia, che tuttoduntratto ha lanciato un meraviglioso spot indirizzato a tutti gli italiani che, dice il nostro illuminato, “hanno il compito di ricordare a se stessi che non tutte le promesse sono realizzabili”. Gli italiani, capite?
Non bastasse la nostra naturale credulità, specie quando il grande protagonista è il bilancio dello stato che in qualche modo la rinfocola da decenni, nel suo secondo consiglio per gli acquisti elettorali messer Padoan da prova di conoscerci pochino quando c’invita, sempre compunto, a “diffidare di coloro che dicono che i problemi sono semplici e le soluzioni sono a portata di mano: è vero il contrario”. A noi italiani capite? Che lo sanno tutti che facciamo bene qualunque cosa.
Ma il ministro raggiunge lo zenit quando invita i partiti, ossia la nostra migliore società, a “fare promesse credibili”. Ai partiti italiani, capite? Che hanno 2.300 miliardi di euro di promesse mantenute sotto forma di obbligazioni pubbliche.

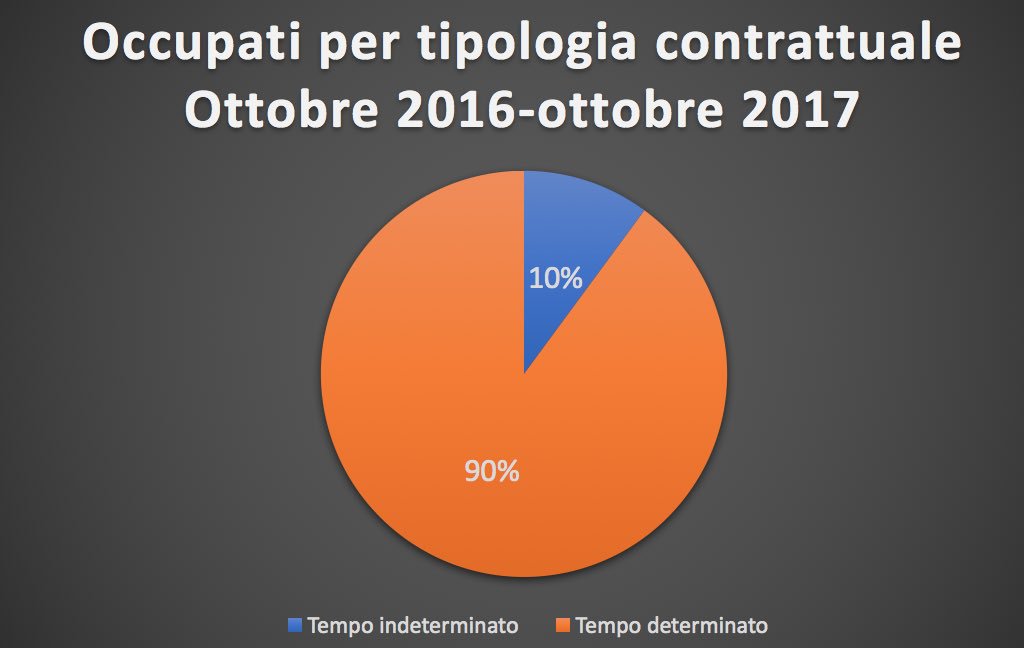
Per fortuna si trattava di pubblicità. Erano già lì tutti pronti a cambiar canale, ma è durata poco. L’attenzione del cronicario globale si è subito ripresa quando è arrivata la perla di giornata. Anzi le due perle di giornata, peraltro pescate proprio dal governo e dai suoi derivati. La prima ce l’ha offerta il ministro della giustizia Orlando dicendo che bisogna rendere il licenziamento più costoso, pure senza reintrodurre l’articolo 18. Che in un momento in cui i contratti a termine sono la stragrande maggioranza si commenta da solo.
Poi è arrivato l’ex premier, che comunque non è secondo a nessuno quando si tratta di intrattenere il pubblico votante.

A quel punto è risultato chiaro a tutti che nessuno aveva ascoltato i consigli di messer Padoan, tantomeno i suoi colleghi del governo, ed è partita la riffa. Anche perché nel frattempo erano usciti i dati Istat sulla disoccupazione che hanno mandato in sollucchero i governanti.
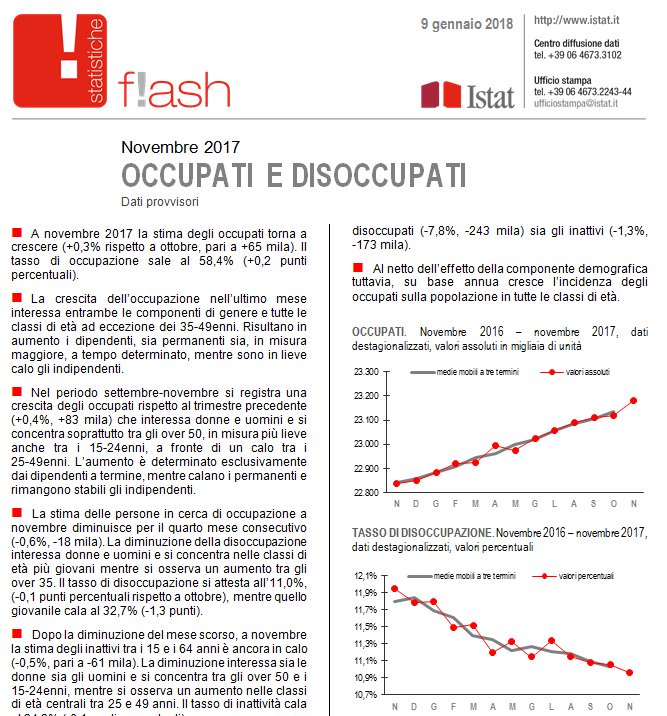
Tanto entusiasmo si è contagiato come un rialzo borstico anche nei luoghi più inaspettati. Per una qualche ragione inconfessabile qualcuno ha dato voce a un analista di Ubs Italia secondo il quale il risultato più probabile delle elezioni del 4 marzo sarà “una grande coalizione”. Mi sono reso subito conto che era stato fatto un refuso dal solito giornalista distratto. Non era coalizione.

Mi sono rassicurato. Era ricominciato il film. Altrove intanto, e segnatamente in Germania dove si è votato a settembre e ancora non c’è un nuovo governo, uscivano i dati del commercio di novembre, che segnavano un +8,2% rispetto a novembre 2016, con un attivo commerciale di oltre 23 miliardi.

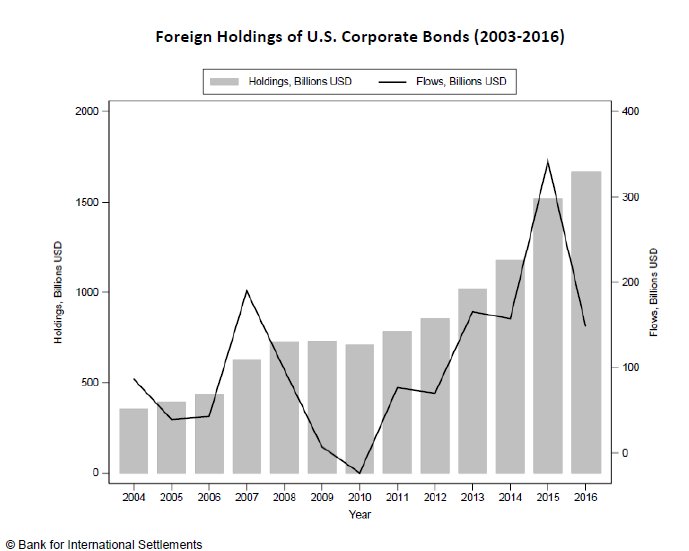
Sempre altrove, stavolta nel resto del mondo, ci si riempie con leggerezza di bond corporate Usa il cui valore è destinato a diminuire man mano che crescono i tassi, per la gioia degli acquirenti. Nessuno se ne preoccupa perché così va il mondo. E figuriamoci a casa nostra.
Ma la vera notizia del giorno ce la regala l’Ons britannico. L’istituto di statistica ha calcolato che negli ultimi quindici anni le donne britanniche hanno dovuto rinunciare a un’ora settimanale di tempo libero. Considerate che già era meno di quello che si godevano i maschietti. E poi che in questi quindici anni l’hanno pure aumentato.
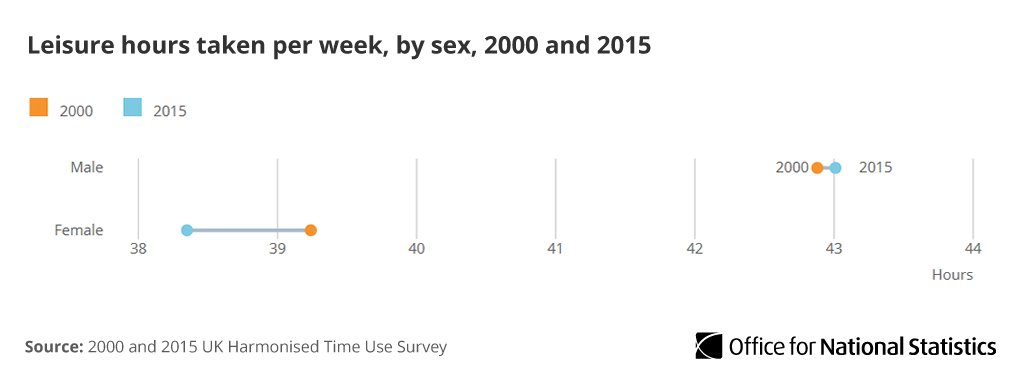
Questo in Uk, dove l’authority per i diritti umani ha pure aperto un’inchiesta sulla Bbc accusata di di pagare meno le giornaliste rispetto agli uomini. Forse invece che alla Brexit la patria delle suffragette dovrebbe pensare a una Sexit.
A domani.
La rivoluzione Usa dello shale oil spiazza Russia e Opec
La rivoluzione dello shale oil ha trasformato gli Usa in un serio concorrente di Russia e Opec talché i vecchi produttori hanno finito col trovarsi spiazzati di fronte all’incredibile accelerazione statunitense.
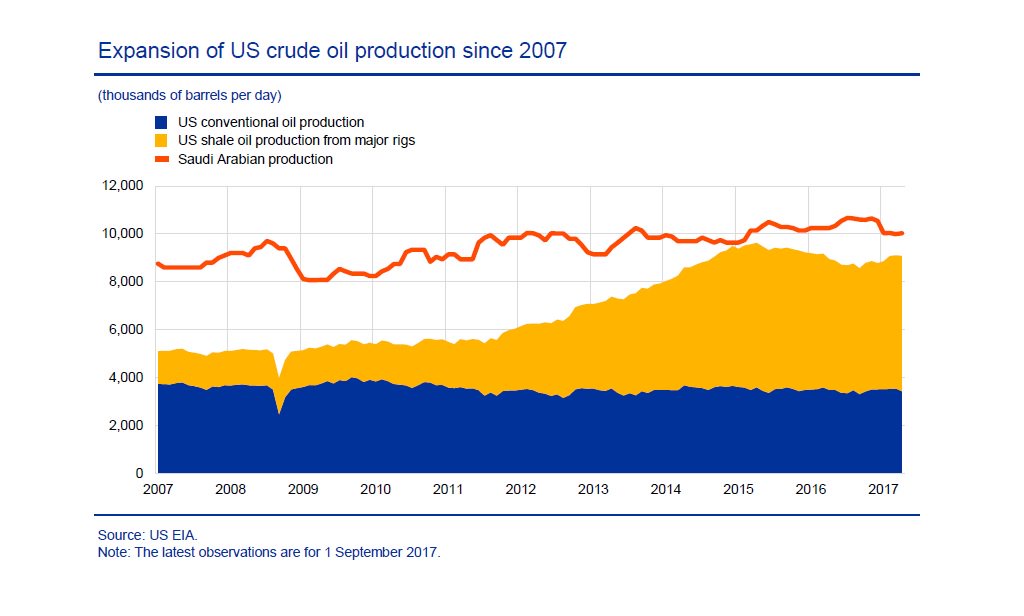
Questo grafico è più che sufficiente a dare un’idea di quello che successo in questi ultimi dieci anni. E serve anche a capire perché la Bce abbia deciso di dedicare alla rivoluzione dello shale made in Usa una approfondimento nel suo ultimo bollettino economico. Il prezzo del petrolio, infatti, è una delle componenti più volatili che influenza l’inflazione, ossia ciò di cui la banca centrale dovrebbe occuparsi. Sicché capire in profondità la rivoluzione della shale, che influenza decisamente il prezzo del petrolio, serve a fare previsioni ragionevoli sull’andamento generale dei prezzi. Abbiamo visto all’inizio di quest’anno come l’accordo del 30 novembre 2016 siglato all’interno dell’Opec e poi accettato dalla Russia sui tagli di produzione sia servito a rimettere in equilibrio la domanda e l’offerta di petrolio divenuta sovrabbondante. Nei primi mesi di quest’anno l’effetto sui prezzi del petrolio, cresciuti rapidamente, è stato rilevante e quello sugli indici di inflazione altrettanto, anche se poi si è esaurito. E tuttavia il fatto che l’accordo fra Opec e Russia sia stato prolungato a tutto il 2018 dimostra che l’ingresso degli Usa fra i grandi produttori, ormai anche esportatori (vedi grafico), abbia costretto Opec e Russia a rivedere sostanzialmente le loro strategie.

Oggi gli Usa rivaleggiano con l’Arabia Saudita quanto a capacità produttiva e dopo la rimozione del ban sull’export di greggio iniziano a rivaleggiare anche sui mercati internazionali, che nel caso del petrolio non vuol dire solo scambio di merce per denaro, ma anche peso geopolitico. E così lo shale oil, che nasce come fenomeno prettamente domestico, nell’arco di pochi anni è diventata una rivoluzione globale, come spesso accade con le cose statunitensi. Tanto è vero che “le decisioni dell’Opec – riporta il bollettino Bce – sono state particolarmente influenzate dall’evoluzione delle condizioni di offerta negli Stati Uniti”. A novembre del 2014, ad esempio, l’organizzazione rimosse le quote nel tentativo di recuperare spazi di mercato, riuscendoci ma al costo di un crollo delle quotazioni del greggio arrivate quasi alla metà di prima. Il costo di questa politica fu gravoso per il paesi Opec, la cui economia dipende sostanzialmente dalla vendita di risorse energetiche, al punto che si arrivò praticamente per sfinimento all’accordo di novembre 2016 non a caso appoggiato anche dalla Russia, anch’essa notevolmente danneggiata dal calo dei prezzi. Anche i produttori di shale statunitensi, dal canto loro, subirono danni, ma complessivamente riuscirono a sostenerli. Il grafico ci consente di osservare il calo della produzione lungo tutto il 2015, nel tempo che si consumava la deflazione petrolifera, e la conseguente ripresa dal finire del 2016, quando l’accordo di Vienna del 30 novembre si materializzò. In sostanza, come nota anche la Bce, i produttori di shale si sono dimostrati resilienti alla crisi dei prezzi e fortemente reattivi al suo terminare. E questo conferma che gli Usa sono entrati pesantemente nel grande gioco dell’energia spiazzando Russia e Opec che di questo gioco erano i mazzieri.
Prima dell’epoca shale, infatti, il boccino stava in mano ai produttori tradizionali. Il grande rialzo dei prezzi osservato dal 2003 al 2008, quando il petrolio passò da 23 dollari al barile a 145, fu causato secondo l’analisi della Bce dalla circostanza che mentre la domanda aumentava, spinta dai consumi (cinesi e non solo) in crescita, l’offerta rimaneva tirata. “La preferenza dell’Opec – riporta il bollettino – secondo alcune analisi empiriche era di mantenere il mercato teso per sfruttare il suo rinnovato potere di influenzare l’equilibrio del mercato”. Questo mentre i paesi produttori non Opec “provavano a seguire il passo dei consumi crescenti”. Il rialzo dei prezzi ebbe come conseguenza non intenzionale un generoso flusso di capitali verso l’industria dello shale, che a quelle quotazioni risultava molto conveniente. Tanto da fare entrare nel gioco anche compagnie di taglia media che contribuirono a far decollare la produzione.
La crisi fece crollare l’attività economica e di conseguenza la domanda di greggio. Le quotazioni scesero sotto i 40 dollari all’inizio del 2009. La risalita del greggio su favorita dal taglio sostanziale della produzione Opec, circa tre milioni di barili al giorno, che fu completamente eliminato solo nel 2012. Ma nel frattempo l’età dello shale, come la chiama la Bce, stava saldamente mettendo radici. L’epopea della shale si può dividere in tre fasi, quella da gennaio 2011 alla metà del 2014, quella che seguò da allora all’ottobre del 2016 e quella iniziata a novembre 2016 fino all’aprile di quest’anno e che in qualche modo prosegue ancora. “A ognuno di questi periodi – spiega il bollettino – corrisponde un cambiamento importante delle posizioni Opec e dei prezzi del petrolio”. Ciò a dimostrazione del fatto che fra i due litiganti che si disputavano l’egemonia sul mercato, ossia l’Opec sostanzialmente guidato dall’Arabia Saudita, e i paesi produttori non Opec, con la Russia capofila, si è insinuato un terzo – gli Usa – che di fatto hanno goduto i vantaggi di questa straordinaria rivoluzione.
Il primo periodo dei tre considerati vede la quota della produzione Usa su quella globale crescere da 7 al 12%, con un incremento del 54% dei barili pompati: erano 5,4 milioni al giorno all’inizio del 2010, diventano 9,5 milioni alla fine del 2014. Gran parte di questo progresso si deve ai siti Eagle Ford e della regione Permiana, noti alle cronache specialistiche. Nel frattempo i paesi non Opec diminuivano la produzione, in particolare Norvegia, Messco e Regno Unito, mentre l’Arabia Saudita la aumentava compensando anche i cali di alcuni paesi mediorientali afflitti da tensioni politiche. L’impatto dei produttori shale sulle dinamiche globali del mercato, in questa prima fase rimane contenuta. I produttori Opec puntano a mantenere il prezzo intorno ai 100 dollari al barile, almeno in Europa.
Alla fine del 2013 l’espansione della produzione shale era alle stelle. Come conseguenza le riserve esplosero dai due miliardi di barili del 2011 agli 11,6 miliardi di barili nel 2015. I produttori tradizionali si rendono conto che una nuova variabile è entrata nel grande gioco e l’opec, in particolare, vede un attore emergente che minaccia di scompaginare equilibri pazientemente perseguiti. Peraltro, sempre nel 2014, altri produttori non Opec, Brasile, Russia e Canada, aggiunsero un altro mlioni di barili di produzione sul mercato. ciò produsse due conseguenze: l’opec perse quote di mercato e la offerta superò ampiamente la domanda.

Ciò indusse l’Opec a cambiare nuovamente strategia. Gli esperti avevano sotto stimato non solo il livello di produzione dello shale, ma anche la durata di questa rivoluzione che secondo le ultime proiezioni ora sarebbe dovuta durare almeno fino al 2030. “Lo shale oil ha modificato il mercato permanentemente”, sottolinea il bollettino. I produttori tradizioni si rendono conto che tenere i prezzi alzi avrebbe continuato a favorire lo sviluppo di questa tecnologia. Così l’Opec, nel novembre 2014, decide di abbandonare le quote di produzione nel tentativo di recuperare quote di mercato. Ciò aggiunse pressioni al ribasso ai prezzi col risultato di scoraggiare gli investitori sullo shale. Ma se il pensiero era quello di metterli fuori mercato, il risultato fu molto differente. Qualcuno fu espulso, ma altri impararono ad efficientare i costi di produzione, La politica dei bassi prezzi è servita in sostanza a insegnare ai produttori shale a tagliare i costi. “L’industria shale è sopravvissuta attraverso fusioni e acquisizioni, con la compagnie più piccole assorbite da quelle grandi”, spiega la Bce. e così che lo shale è sopravvissuto anche a prezzi arrivati a 30 dollari al barile. e così si arriva al terzo periodo, da metà 2014 a metà 2017, quando sono i fattori dell’offerta a guidare i prezzi. I paesi Opec, pressati dalle tensioni fiscali patite a causa dei bassi prezzi, devono di nuovo cambiare strategia. E si arriva così all’accordo di novembre 2016 per il taglio della produzione.
Alla fine di questa storia, arriviamo a settembre 2017, con l’Opec che ancora quota il 42% dell’offerta globale di petrolio e l’industria Usa dello shale che ha recuperato e poi superato il record di produzione del 2014. Per i produttori shale il petrolio a 50 dollari e già un ottimo affare. Per questo lo shale “rimarrà un fattore importante nella produzione di petrolio anche in futuro”, osserva la Bce. Gli investimenti sono previsti in aumento rispetto al passato, quando già erano stati rilevanti.
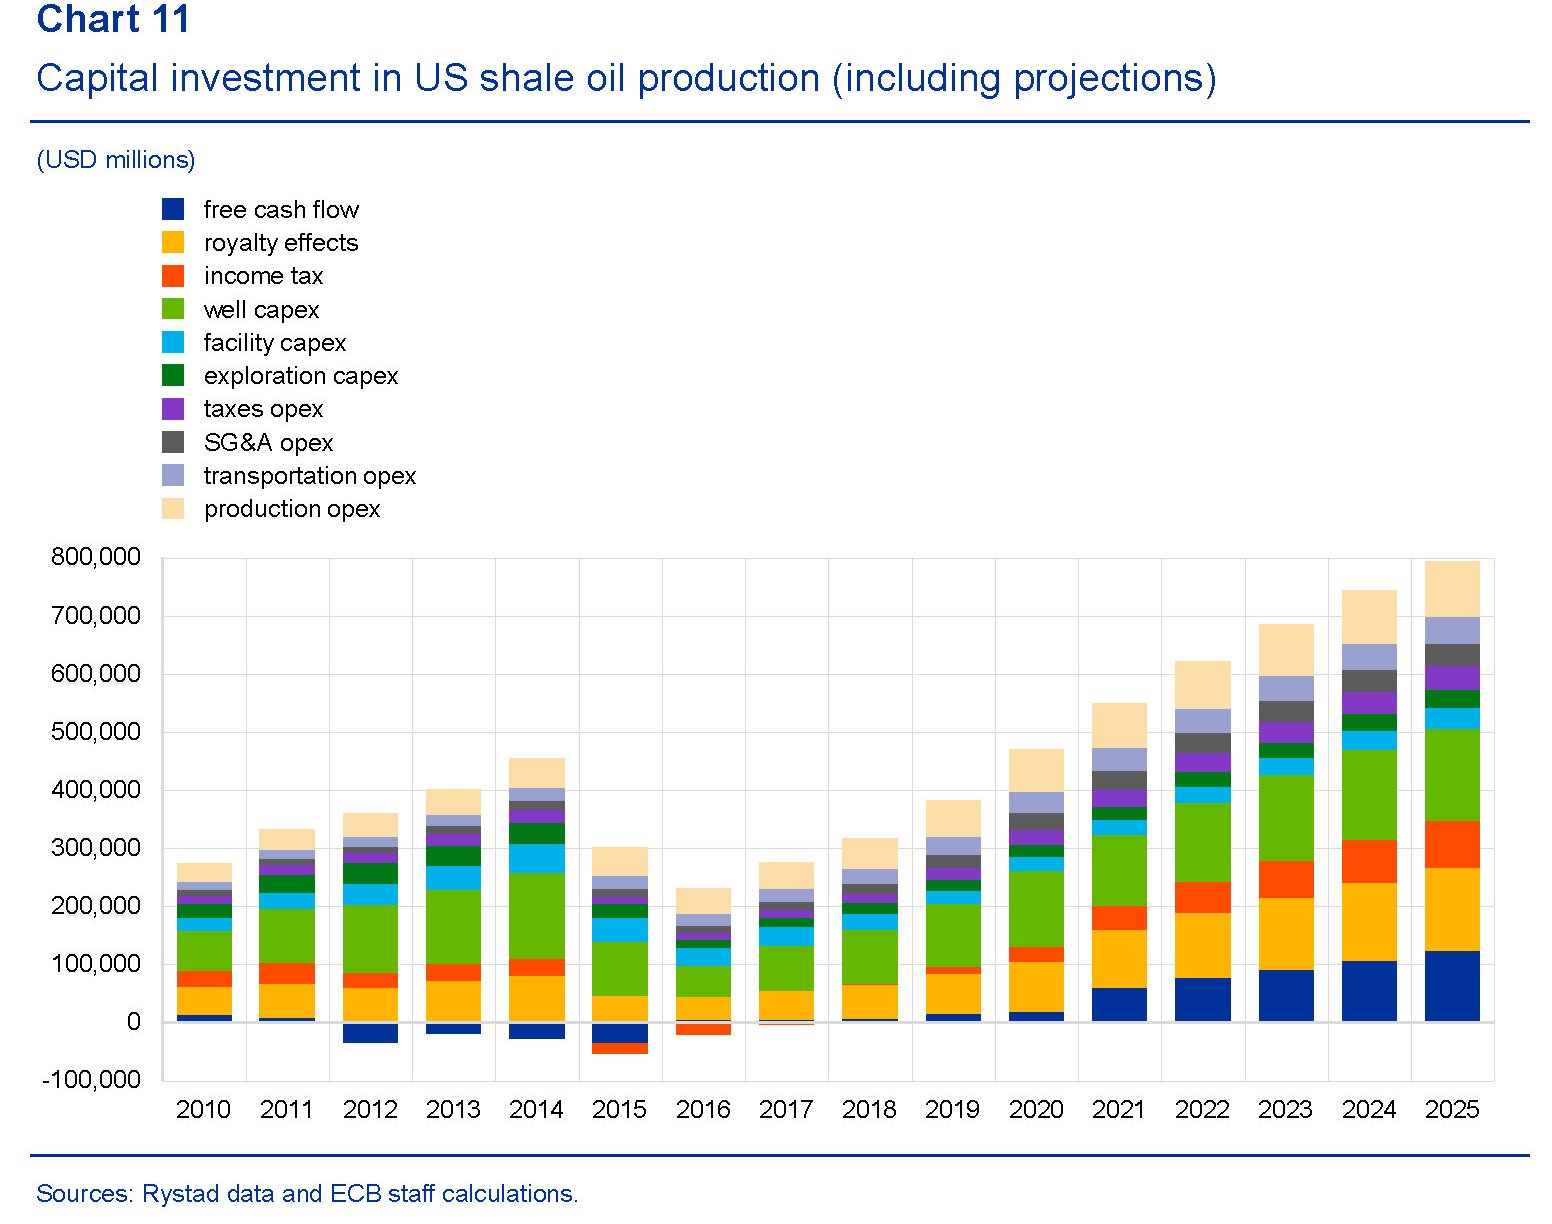
e la produzione è prevista in aumento. Questa piccola rivoluzione dovrebbe proseguire almeno per i prossimi quindici anni, almeno finché non si prevede che la produzione raggiunga il picco negli Usa. In ogni caso, nulla sarà più come prima.
Cronicario: Caro Babbo Natale, ti regalo un anno di successi
Proverbio del 22 dicembre Non c’è medicina per uno sciocco
Numero del giorno: 21 Perdita % di Bitcoin negli ultimi giorni
Caro Babbo Natale,
io lo so che ti sei scocciato di trainare pacchi con le renne manco fossi un corriere mistico di Amazon. So benissimo che sei un lavoratore precario a chiamata – lavori una volta l’anno – e che non andrai mai in pensione perché neanche in questi centinaia di anni di lavoro parasubordinato a progetto a collaborazione occasionale o come si chiama – e comunque avventizio e sottopagato – sei riuscito a raggranellare i contributi che servono ad andare in pensione. E infatti si capisce dalla barba bianca e dal pancione, sintomo di disordini alimentari e di stress, che sei vecchietto abbastanza e tuttavia stai sempre lì a smazzare pacchi e a leggere lettere illeggibili di bambini smaniosi di avere in regalo l’universo mondo.

Caro Babbo Natale, io lo so che ti sei scocciato di fare il postino e di fingere pure che te ne freghi qualcosa. Di fare il faccione sorridente e distribuire carezze. Di ridere di pancia quando qualche moccioso fa le smorfie, di mostrarti sempre solerte, attento e comprensivo, ben sapendo inoltre che quelli che credono in te sono sempre di meno, visto che i bambini si stanno lentamente estinguendo per la gioia dei millenaristi.
Ma soprattutto, caro Babbo Natale, io lo so che ti sei scocciato di portare pacchi e fare auguri mentre a te nessuno regala mai nulla, un po’ come accade ai contribuenti italiani col fisco. Di auguri, poi, manco a parlarne perché la gente, là fuori, si fa solo i fatti propri e di te si ricorda solo quando ha bisogno. Si e no una volta l’anno e per poco. E questo spiega perché ogni tanto ti senti triste e bevi.
Perciò, caro Babbo Natale, quest’anno ho pensato di scriverti la solita letterina – visto che non ho mai smesso di credere in te – non per chiederti qualcosa come faccio sempre, ma per offrirtene una. Un bell’augurio di un anno pieno di successi, alla faccia nostra che dovremo pure eleggere un nuovo parlamento, fare i conti con la Bce che smette di comprarci i titoli di stato, mentre l’universo mondo continua a rimproverarci i nostri debiti. Quest’anno invece sarà il tuo anno: un anno fortunatissimo e ricco. Anzi: opulento. Tanto che potrai concederti finalmente una vacanza per il prossimo Natale, visto che non riesci mai a festeggiarlo a casa con i tuoi amici cornuti. Per l’anno prossimo non serve che vieni a trovarci. Non servono i tuoi pacchi. Abbiamo imparato a farceli da soli. E ce li scambiamo volentieri.
Tanti auguri dal Cronicario.
Ci rivediamo nel 2018.
Gli Usa e la seduzione ingannevole delle barriere commerciali
Può sembrare ozioso ripetere cose che a molti sembrano ovvie, ossia che l’apertura commerciale favorisca un’economia aldilà dei deficit che può originare, esattamente come l’apertura agli scambi interpersonali genera più vantaggi degli indubitabili fastidi che pure ne derivano, ma ciò dipende dal fatto che oggi l’ovvio è diventato elitario mentre furoreggiano seduzioni ingannevoli divenute assai popolari da quando illustri uomini politici li hanno messi alla base delle loro campagne elettorali. Una di queste seduzioni ingannevoli, dalla quale si pensava di essere guariti dopo il disastro degli anni ’30 del secolo scorso, ma che evidentemente abbiamo rimosso, è quella del nazionalismo economico di stampo mercantilista, ossia il pensiero che un’economia dovrebbe trovare in se stessa la forza e la capacità necessaria ad assicurarsi il benessere senza dover ricorrere alle merci altrui, o quantomeno esporti assai più di quanto importi, che in quel tempo disgraziato nutrì ambizioni autarchiche e molte rovine.
Tale pensiero è diventato quasi un’ossessione negli ultimi anni. Alcuni ipotizzano che a scatenare certe nostalgie sia stata la crescente diseguaglianza che per una serie di ragioni viene associata alla globalizzazione, e quindi alla aumentata mobilità di cose e persone. Questa almeno è la tesi di un ricercatore della Fed di S. Louis che ha pubblicato un post che contiene una domanda molto interessante: “Il nazionalismo economico beneficerebbe gli Usa?”. Domanda attuale, peraltro, visto che il presidente statunitense non perde occasione per lamentare la situazione commerciale Usa, pesantemente deficitaria, e accusare i partner eccedentari di scarso fairplay. Questo grafico ci ricorda quale sia la situazione commerciale statunitense.
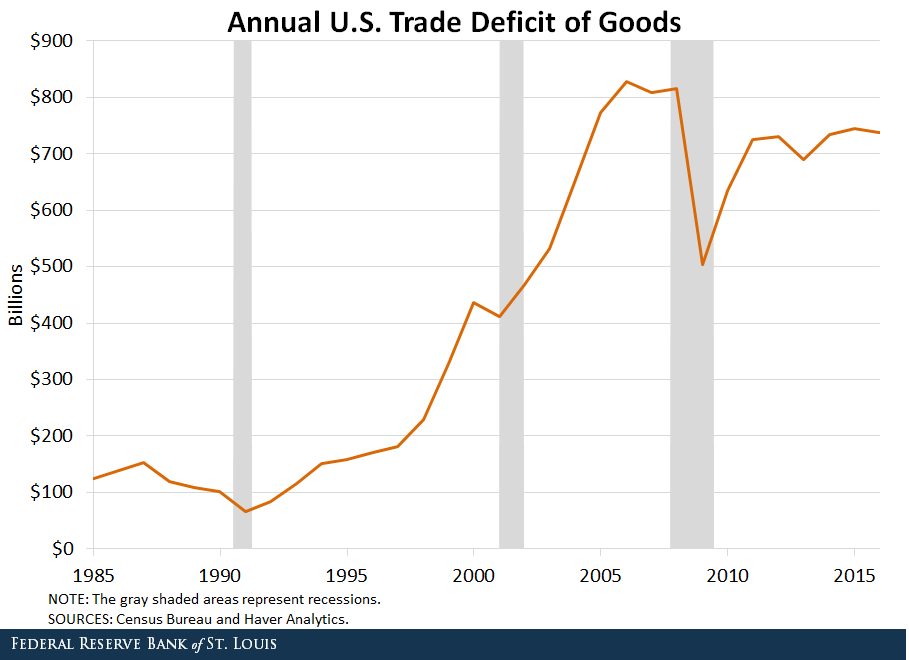
Notate che l’impennata del deficit Usa si osserva negli anni ’90 e nei primi anni Duemila. Casualmente (?) il primo periodo di crescita del deficit coincide con il più lungo periodo di crescita del pil registrato dal dopoguerra negli Usa. Il secondo periodo di aumento del deficit commerciale con un altro periodo di espansione, durato oltre sei anni che ha coinciso con l’ingresso della Cina nel WTO e quindi con l’internazionalizzazione delle sue merci. Notate altresì come il deficit abbia ripreso a crescere dal 2009, ossia da quando gli Usa hanno ripreso il loro percorso di crescita che ormai ha superato i 100 mesi consecutivi.
Gli Usa, come si può osservare, hanno un deficit significativo sulla bilancia delle merci. Ma questo, sostiene il nostro economista, non è necessariamente un problema. Oltre ad essere associato con periodi di crescita, come abbiamo visto, il deficit è anche associato “con una maggiore vitalità degli Usa, con consumi e investimenti al rialzo e una crescita dell’ottimismo”. Ed è anche facile capire perché: “Import ed export sono due facce della stessa medaglia, quanto più l’uno si espande, tanto deve espandersi anche l’altro. Questo è un processo critico per guadagnare dal commercio”. Il problema è quando l’export non tiene il passo dell’import. Ma anche qui bisogna capirsi. “Uno studio recente – scrive – mostra che i guadagni che il mercato del lavoro Usa ha ricavato dall’export hanno superato le perdite causate dall’import fra il 1995 e il 2011”. Argomento che certo non piacerà a chi sogna barriere commerciali contro la disoccupazione. Ma ancor di meno piacerà la considerazione che queste barriere possano essere inefficaci contro la disoccupazione. “Il progresso tecnologico e l’automazione incentiveranno i datori di lavoro a diminuire i posti di lavoro che possono essere facilmente sostituiti da macchine”. Infine, piacerà ancor meno la considerazione del nostro economista secondo il quale “invece di attribuire i deficit commerciali all’apertura commerciale dovremmo guardare ai fattori macroeconomici dietro questi deficit”. Anche perché questa osservazione richiede pazienza, riflessione e obiettività. E viviamo pur sempre nel periodo dell’emozione social.
 The Walking Debt
