
Etichettato: maurizio sgroi
Cronicario: Offresi cavia per sperimentare gli effetti del lusso
Proverbio del 29 gennaio Ingannami sul prezzo, ma non sulla qualità della merce
Numero del giorno: 656.000.000 Risarcimenti versati dallo stato italiano per ingiusta detenzione dal 1992 a oggi a 26.412 persone
L’ennesimo scandalo automobilistico che ha coinvolto i colossi tedeschi, che hanno fatto pippare gas di scarico di auto diesel – i peggiori – a un manipolo di cavie ha convinto tutti che non è possibile permettere a questi cattivoni di fare cose del genere e passarla liscia. Anche perché mica si sono limitati a inquinare gli uomini, ‘sti balordi, ma hanno usato anche cavie animali, capito? Delle povere scimmiette.

Ora usare cavie umane è un conto: dopotutto quella monnezza la respiriamo ogni giorno e siamo pure felici di estinguerci così. Ma le scimmie? La deriva del capitalismo pseudo-ambientalista deve essere assolutamente arrestata prima che vengano fuori altre nefandezze e magari le scimmie si incazzino sul serio.

Anche perché mica c’è bisogno di scomodare altri primati. Noi uomini, che siamo un po’ il top della fascia, siamo felicissimi di prestarci alle sperimentazioni. Lo facciamo con i farmaci, i gas di scarico e c’è una fila sicura di quelli che s’offrono di provare i nuovi IPhone e soffrono quando non ci riescono. Figuratevi se un giorno dovesse venire fuori che gli smartphone cuociono il cervello.

A me più che questo spaventa il fatto che, secondo il Financial Times, Apple si appresta a chiudere il miglior trimestre di sempre con gli analisti a stimare un utile superiore a 18 miliardi di dollari. Ma lo spavento diventa curiosità quando leggo che il quarto trimestre 2017, quello record, è il primo che incorpora le vendite del mitico IPhone X, per cui uno pensa che i 29 milioni di esemplari venduti abbiano in qualche modo contribuito. Epperò leggo altrove che le vendite non sono state considerate soddisfacenti, tanto che l’IPhone X scomparirà entro fine anno perché Apple pensa di far uscire tre nuovi modelli (tre) l’autunno prossimo per la gioia dell’esercito dei selfie.
Ora, cara industria delle cose belle e lussuose, oltre che vagamente futili, che non mi posso permettere: nel caso dovesse occorrerti una cavia disposta a sperimentare tutte le cose pericolose che produci conta pure su di me. Offro un impegno a tempo pieno, riservatezza e anche una rinuncia ad alcuni diritti civili, se serve.
Sono tentato di mettere a tacere il mio demone consumistico insoddisfatto, che divora quel che resta dei miei neuroni, quando leggo con un certo sconcerto che la Coldiretti è preoccupata che il nostro beneamato Mister T terremoti il nostro export di beni alimentari che negli Usa trova uno dei suoi bengodi. Ballano 40 miliardi di esportazioni che finiscono nel mucchio dei soldoni che gli Usa pagano al nostro commercio estero. Cerco di immaginarmi ritorsioni raffinate abbastanza da far pagare agli yankee un eventuale dazio sul parmigiano. Ma poi capisco che per loro il made in Italy è come per noi l’Iphone: sono dipendenti. E quindi mettessero pure i dazi. Noi aumenteremo la stagionatura.
A domani.
La crisi del mattone? Conta pure il pre-giudizio dei proprietari
Gli amanti delle quantità osservabili, fra i quali s’iscrivono d’ufficio anche gli economisti, guardano con una certa difficoltà a ciò che si fatica a impacchettare in un modello matematico. Per costoro, far riferimento a categorie sfuggenti come il giudizio, l’umore, la percezione e cose simili svilisce il rigore formale al quale ambiscono e così dimenticano, specialmente gli economisti, che sono amenità siffatte a informare il nostro essere uomini e quindi il nostro agire economico. Per un Keynes che è riuscito a far digerire agli economisti un concetto tutto sommato banale come quello delle aspettative, ci sono milioni di economisti formali che storcono il naso quando ad esempio si prova a capire, come ha fatto di recente la Fed di Boston, quanto i giudizi confusi sui valori immobiliari di proprietà impattino negativamente sull’economia reale e quella finanziaria. Per noi italiani la questione dovrebbe riservare un sicuro interesse. Specie adesso che gli ultimi dati Eurostat hanno certificato che l’andamento deludente dei nostri corsi immobiliari, in decrescita anche a novembre sia su base congiunturale che tendenziale, sia una nostra poco felice peculiarità, visto che nell’eurozona i prezzi sono saliti in media di oltre il 4%. Le domande che dovremmo porci sono semplici: aldilà dei fondamentali quanto pesa la percezione sbagliata dei nostri valori immobiliari sulla circostanza che questi ultimi abbiano andamenti poco soddisfacenti? E soprattutto che influsso ha tale cattiva percezione sul comportamento della domanda e dell’offerta?
In attesa che qualcuno risponda con una ricerca analitica dedicata al nostro paese, possiamo farcene un’idea scorrendo quella della Fed, che ha il pregio di quantificare qualcosa – sempre economisti sono – e soprattutto di far venire dei dubbi in un mondo che millanta troppe certezze. E dubitare del nostro giudizio quando valutiamo la casa in cui abitiamo è un atto di puro buon senso, visto che su tale valutazioni tendiamo a costruire importanti decisioni di consumo, risparmio e investimento. Ad esempio quando pensiamo di comprare una nuova abitazione, il primo passo è fare una valutazione della nostra per capire quale sia la base di partenza. Quindi ciò che pensiamo della nostra proprietà condiziona la ricerca di quella nuova. Tutto ciò è perfettamente naturale. Il problema è che è altrettanto naturale, almeno secondo quanto racconta la Fed, che tendiamo a sbagliarci. Gli autori, infatti, mostrano che nel periodo 1984-2013, circa la metà delle famiglie americane censite nel campione ha sistematicamente calcolato male il vero valore attuale della propria casa. Il 25% di queste famiglie lo ha sottovalutato dell’11% o più, mentre il 25% lo ha sopravvalutato di almeno il 9%. Il problema nasce dal fatto che poi la teoria economica, semplificando come fa su ogni cosa, genera equivoci. La maggior parte degli studi sulle scelte nella gestione dei portafogli individuali, infatti, presuppone che le famiglie abbiano una conoscenza accurata del valore di mercato della loro casa, e quindi non considerano in che modo le convinzioni imprecise sui valori delle case potrebbero distorcere le altre scelte di portafoglio.
Introdurre la realtà nella congettura della perfetta conoscenza del valore dei propri asset conduce al alcune scoperte poco gradevoli. Ne elenco solo alcune perché in fondo è il principio che è interessante prima delle sue conseguenze quantificabili. La prima scoperta interessante è che quelle famiglie che hanno acquistato una casa durante periodi in cui i prezzi delle case sono in calo tendono a sottostimare il valore della loro casa, mentre le famiglie che hanno acquistato una casa durante periodi di crescita positiva dei prezzi delle case tendono a sopravvalutare il valore della loro casa. Inoltre i valori soggettivi delle case, sottostimati o sopravvalutati che siano, tendono a rimanere fermi per circa sei o sette anni, in media. Quindi le famiglie rivedono solo raramente le loro convinzioni sul valore di mercato della casa. E anche la durata del possesso influenza la correttezza delle valutazioni. All’inizio, infatti, i proprietari tendono a conoscere con precisione il valore dell’abitazione, se non altro perché l’hanno comprata. Ma poi l’informazione, che ha un costo di aggiornamento come ogni cosa, tende a sbiadire e con essa il nostro giudizio.
Oltre a questi aspetti ce ne sono altri, che non vanno ignorati: l’influenza sulle altre scelte di investimento. “Un aumento dell’1% nella misura dell’errata percezione dei prezzi delle abitazioni riduce la quota media di altre attività rischiose dell’1,76% per tutte le famiglie, una diminuzione media di 4,56 per i partecipanti al mercato azionario e una diminuzione media del consumo non domestico del 2,72%. Un aumento dell’1% della sopravvalutazione porta, in media, a una diminuzione del 7,91% della probabilità di investire nel mercato azionario”. Ed ecco come il giudizio sbagliato influenza l’economia finanziaria e quella reale. Anche qui, non è tanto la correttezza dei numeri che interessa, ma il loro significato.

Se torniamo a guardare al mattone italiano è esercizio di puro buon senso chiedersi in che misura la nostra stagnazione immobiliare dipenda dai pre-giudizi dei proprietari. In attesa che qualcuno faccia i conti, contentiamoci di chiedercelo. Già è un notevole passo in avanti.
Cronicario: Il talento di Mister T: svaluta il dollaro e il commercio Usa peggiora
Proverbio del 26 gennaio Nella stagione cattiva le acque scorrono all’indietro
Numero del giorno: 14 Contrazione % del pil in Venezuela nel 2017 secondo il Fmi
Ora che pendiamo tutti dalle labbra di Mister Trump, davosiani e semplici umani, che ha regalato un bellissimo discorso ai magnati e ai loro derivati assiepati nel vertice innevato svizzero, mi accorgo che nelle mie orecchie risuonano espressioni antiche che danno la cifra della portata veramente innovativa del neo Presidente Usa. Parole nuove come protezionismo, dazi, svalutazione competitiva, guerra valutaria.

La cosa è talmente seria (si fa per dire) che stamattina persino un pezzo grosso della Bce, Benoit Coeuré, ha lamentato (dopo Draghi ieri) che “i recenti commenti sui cambi non sono stati utili”. Si riferiva al delfino di Trump, il segretario del Tesoro Usa Steve Mnuchin, che sempre a Davos aveva osservato di non spiacersi troppo dell’indebolimento del dollaro. Apriti cielo Sempre Couré, oggi: “In questo momento una guerra valutaria è l’ultima cosa di cui abbiamo bisogno”.

Riapriti cielo. Ai pennaioli non è parso vero poter contare su una bella lite euroamericana per rinfrescare le cronache davosiane, quest’anno più insipide del solito. Prima il dazio sulle lavatrici. Poi la svalutazione competitiva. Infine la guerra valutaria…
Pregustando la narrazione cinematografica della nuova guerra dei mondi, sdraiati sulla poltrona del luogo comune, i nostri illuminati osservatori hanno dimenticato di far caso alla fastidiosa realtà che, come al solito, appare dove non te l’aspetti, come quel diavolo dispettoso che è. E così, mentre volenterosi contabili notavano la straordinaria svalutazione del dollaro rispetto all’euro da quando Mister T è in carica – un bel 15% abbondante – e vi faccio grazie di quella verso il resto del mondo, la bilancia commerciale Usa esibiva inosservata il peggioramento più vistoso degli ultimi anni, sempre dall’arrivo di Trump.

Queste meraviglioso risultato – la svalutazione che peggiora il saldo commerciale anziché migliorarlo – che fa strame di un paio di secoli di teoria del commercio internazionale, stupirà solo coloro ai quali è sfuggito lo straordinario talento di Mister T. Capovolgere ciò che sembra per realizzare ciò che è.

Perciò mi chiedo davvero quale sarà l’esito dell’America First, che Trump ha ripetuto ai davosiani e anzi invitandoli a far lo stesso a ognuno a casa loro. Sta a vedere che il neoegoismo predicato da mister T farà degli Usa il paese più altruista al mondo. A sua insaputa.
A lunedì.
Cronicario: Fermi tutti, arriva il terrore di Davos
Proverbio del 25 gennaio Due buoni oratori non valgono un buon ascoltatore
Numero del giorno: 6,2 Avanzo commercio extra Ue Italia in miliardi a dicembre
E’ partito e non vedo l’ora che arrivi lassù, in mezzo ai davosiani, che già il suo segretario del Tesoro ha mandato in panico ieri dicendo che il dollaro basso fa bene alla bilancia commerciale Usa. La qualcosa ha provocato un’eurezione ancora più potente di quella che ha suscitato Angela, che si scrive Anghela, il giorno delle nozze con l’Spd.
E partito perciò, e arriva presto. Ma prima che gli sequestrassero lo smartphone come si fa coi figli minorenni in volo, è riuscito a twittare ancora.
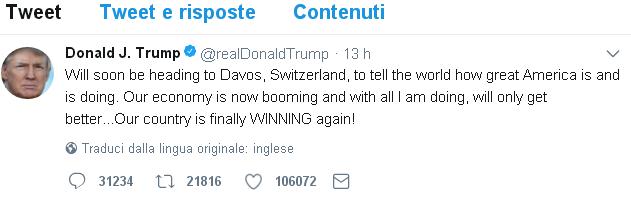
Si racconta di scene di panico in alta quota. Pare che le bianchissime nevi di Davos siano arrossite di vergogna, sciogliendosi persino per l’emozione. Anche perché nel frattempo le agenzie di stampa battevano delle perle come questa: “Trump vuole 25 miliardi di dollari per costruire muro Messico”. Anche se la mia preferita è questa: “Trump, piano per infrastrutture da 1700 miliardi dollari. Cifra piu’ alta di quella indicata finora”. Mi spiego meglio. All’epoca della campagna elettorale Trump aveva terremotato il mercato dei metalli (per non parlare del resto) spiegando che avrebbe messo sul tappeto un piano da 1.000 miliardi per le infrastrutture, generando appetiti pantagruelici fra i vari contractor. Oggi specifica che non saranno mille, ma 1.700. Caso più unico che raro di promessa non mantenuta al rialzo. Capirete che stress, per i nostri politici in campagna elettorale, doversi confrontare con un gigante del cazzeggio di tal fatta.

Conoscendoli, ci riusciranno di sicuro. Ma senza i soldi dello zio Sam sarà difficile andare oltre il cazzeggio puro e semplice. Intanto che aspettiamo l’arrivo di Mister T fra i davosiani, razza di sospetta provenienza aliena, non possiamo non notare che i cinesi hanno reagito molto signorilmente ai dazi usati contro i loro pannelli solari, sottolineando che la cooperazione è la direzione corretta nelle relazioni commerciali sino americane. Talmente dialogante, questa affermazione, che il segretario al commercio Wilbur Ross ha risposto al suo omologo cinese che gli Usa non vogliono una guerra commerciale ma solo riequilibrare i rapporti con gli asiatici respingendo il protezionismo cinese. Magari con quello Usa.
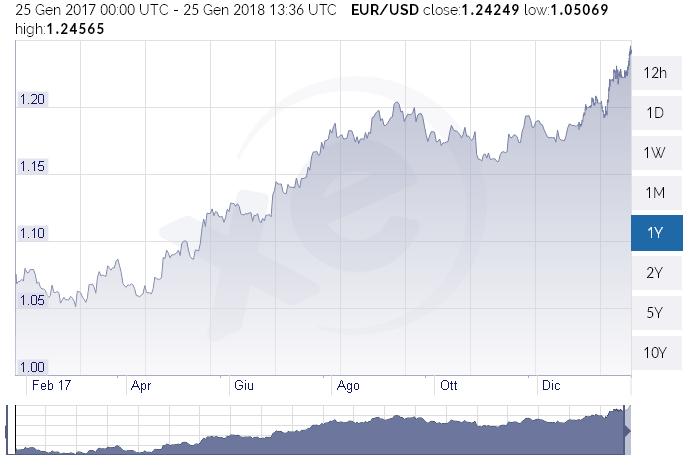
Capirete che di fronte a questo spettacolo il resto del Cronicario impallidisca. Dovrei raccontarvi della pallida Bce che tiene fermi i tassi e dice le stesse cose che ripete da settimane sul futuro del QE, magari credendoci pure mentre l’euro supera 1,25 sul dollaro come è successo poco fa? Figuriamoci. Oppure dovrei parlarvi del petrolio che ha superato i 7o dollari per il Brent? Tutta roba noiosa rispetto al Grande Cabarettista statunitense che peraltro, ci dice il nostro amato Supermario, ha suscitato alcuni timori in seno al consiglio direttivo Bce per le politiche della sua amministrazione. Però una cosa ve la voglio raccontare prima di salutarvi. Una bella statistica della Bis ci fa vedere una cosa molto interessante.
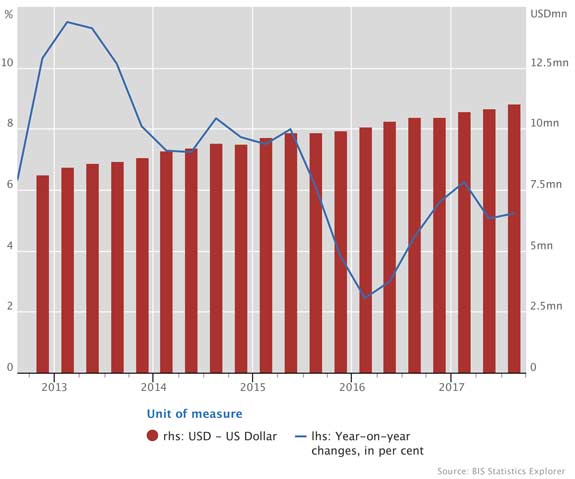
I crediti (o debiti se preferite) denominati in dollari fuori dagli Usa sono arrivati a 11 trilioni nel terzo trimestre 2017. La liquidità in valuta estera è sempre più abbondante là fuori e molti debitori hanno scelto il dollaro per nominare le proprie obbligazioni. Cosa succede a questi titoli quando il dollaro cala (per la gioia del segretario del Tesoro Usa)? Se foste creditori di questi debitori lo sapreste già.
A domani.
Perché all’Italia serve una strategia per esportare più servizi
Siamo in campagna elettorale, mi dico, e le cronache dimostrano con quanta facilità i nostri politici promettano le cose più fantasiose per accaparrarsi un voto, salvo poi dimenticarsene subito dopo. E poiché promettere è gratis, mi aspetterei di trovare uno qualunque di costoro almanaccare le folle con un giuramento solenne: venderemo più servizi e così facendo miglioreremo non solo la nostra posizione estera, ma anche la nostra produttività. Troppo complicato? Ok, proviamo così: dobbiamo migliorare i nostri servizi per avere un’economia più moderna e maggior benessere.
Purtroppo di tale argomento non trovo traccia nel nostro dibattito elettorale, che ha poche idee ma confuse su roba tipo flat tax, euro, pensioni, e altre amenità ma si guarda bene dall’osservare la realtà aldilà dei (presunti) desideri di chi vota. Un vero peccato perché la realtà offre tantissime occasioni di riflessione che purtroppo molto difficilmente riescono a guadagnarsi la ribalta della pubblica attenzione, completamente invasa dalle notizie futili. Come accade alla moneta, l’informazione cattiva scaccia quella buona.
Vale la pena tuttavia fare un tentativo assolutamente inattuale come in fondo è tutto questo blog. E per l’occasione decido di servirmi di un grafico pubblicato sull’ultimo bollettino economico di Bankitalia che contiene numerosissimi spunti di analisi.
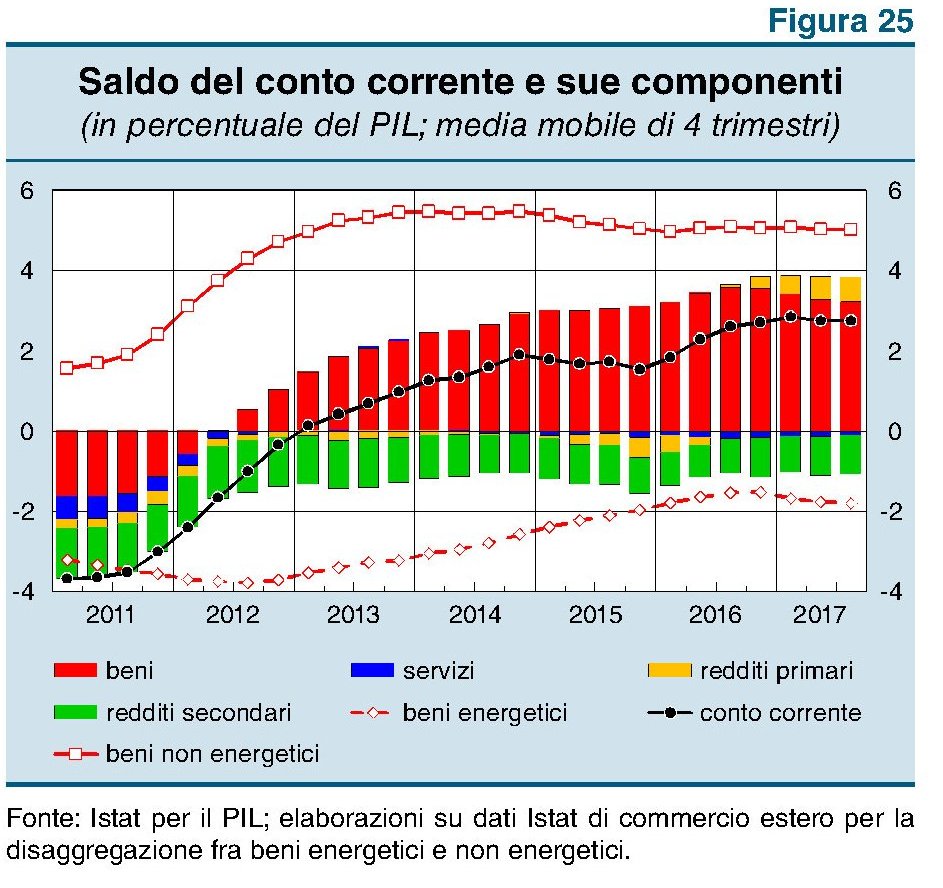
Come si può osservare il saldo del conto corrente (linea nera) si è stabilizzato a poco meno del 3% sul pil da circa un anno. A questa stabilizzazione ha contribuito il saldo dei redditi primari, cresciuto nel corso del 2017, che ha compensato la diminuzione del saldo delle merci. Su quest’ultimo ha sicuramente pesato l’aumento della nostra bolletta energetica (linea rossa tratteggiata con i rombi) che come si può osservare si avvia a pesare il 2% del pil e peggiora da fine 2016, quando l’Opec e la Russia hanno inaugurato la politica dei tagli. Col petrolio ai livelli attuali non c’è da aspettarsi miglioramenti. Noterete che nel 2012 questa bolletta pesava il 4% del pil e se guardate alle quotazioni potete anche farvi un’idea di che livello di prezzi serve per arrivare grossomodo a questo risultato.
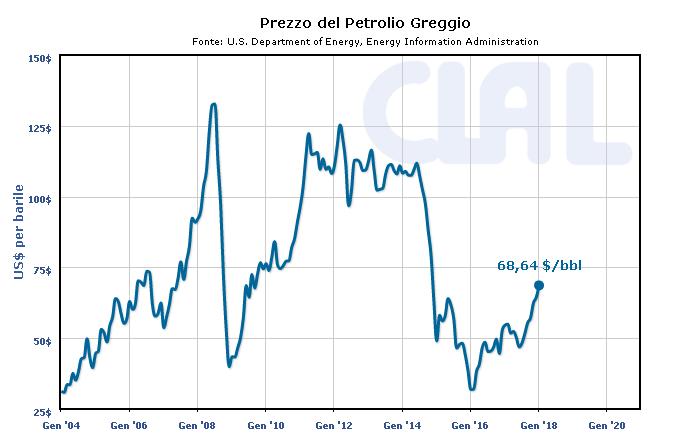
Pure ammettendo che il prezzo del petrolio rimanga ai livelli attuali, per mantenere il nostro livello attuale di saldo corrente, il cui attivo ci garantisce una importante stabilità finanziaria, dobbiamo continuare a esportare come stiamo facendo, e possibilmente anche meglio, sperare che i cambiamenti annunciati di politica monetaria impattino poco sui nostri investimenti esteri, dai quali dipendono i redditi primari, e soprattutto dovremmo provare a invertire alcune partite storiche sulle quali siamo ancora deficitari (lo eravamo anche sui redditi primari). La candidata naturale a questa inversione è quella dei servizi, visto che è improbabile cambiare segno a quella dei redditi secondari, dove si racchiudono ad esempio le rimesse degli immigrati.
L’economia dei servizi, peraltro, è quella dove si concentrano possibilità e aspettative di crescita. In un articolo pubblicato alcuni mesi fa trovo un grafico che rappresenta bene la situazione del nostro paese nel confronto internazionale.
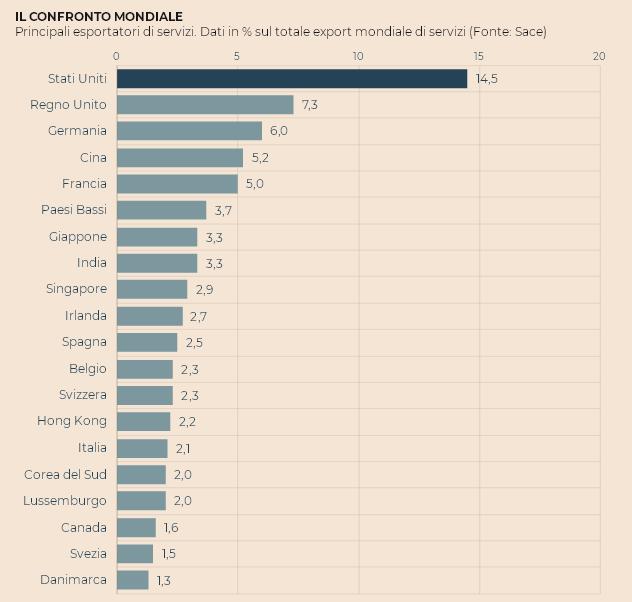
Come si può osservare il nostro export di servizi pesa poco più del 2% del totale globale e non basta neanche a evitarci una posizione deficitaria. In sostanza mentre siamo i decimi esportatori al mondo di bene, non riusciamo a superare il quindicesimo posto in quella dei servizi che pesano circa il 18% del nostro export complessivo a fronte di una media internazionale del 23. Le prospettive, secondo Sace, sono tuttavia in miglioramento. L’istituto stima una crescita annua dell’export di servizi al 4,3% a fronte del 4% per i beni da qui al 2020. Dal 2019 il valore dell’export dei servizi, attualmente intorno ai 95 miliardi, dovrebbe superare i 100. Ma certo sarebbe interessante capire se oltre a questi andamenti “prevedibili” fosse possibile imprimere una spinta a un settore che si dimostra sempre più vitale nelle economie moderne. Peraltro sembra che abbiamo anche le carte in regola per provarci. Basti considerare che circa il 40% dei nostri attuali introiti sui servizi deriva dal turismo.
Tuttavia è chiaro che occorrerebbe una robusta analisi preliminare, per capire ad esempio dove si collochino i nostri deficit sui servizi – alcuni puntano l’indice sul settore finanziario – e quali potrebbero essere eventuali punti di forza da sviluppare, ricordando che i paesi emergenti, India e Cina in testa, stanno approfittando delle opportunità offerta dallo sviluppo digitale per far salire rapidamente la loro quota di export di servizi sul totale del loro commercio estero. Trattandosi in molti casi di produzioni ad alto valore aggiunto, peraltro, puntare sui servizi farebbe bene alla nostra produttività complessiva e quindi alla crescita.
Ecco, di tutto questo mi piacerebbe si parlasse in campagna elettorale, almeno quando si parla del futuro del paese, invece che dell’ennesima bufala fiscale. Ma temo che dovrò rassegnarmi a parlare da solo.
Il sentiero stretto delle banche centrali
Il buio oltre la ripresa: I subprime a quattro ruote
Tornare dove tutto è cominciato, ormai oltre dieci anni fa, e trovare che tutto è ricominciato, come dieci anni fa, è conferma sicura del fatto che tendiamo a dimenticare le lezioni della storia. Tornare negli Usa, da dove la Grande Recessione si è originata, e trovare di nuovo parole dimenticate dalle cronache come subprime, cartolarizzazioni, ABS, e tutta la paccottiglia che ritmò le cronache di allora, potrà suscitare sconforto e preoccupazione, ma di sicuro non fra coloro che conoscono i meccanismi lungo i quali la rinascita dell’economia si è articolata in questi anni. Oltre la ripresa, diligentemente rendicontata dai volenterosi statistici dell’economia e dai policy maker, ci sono ampie zone oscure che crescono all’ombra della disattenzione dell’opinione pubblica. Ne abbiamo già osservata una, adesso scrutiamone un’altra: il boom dei debitori suprime nel settore dei prestiti auto.
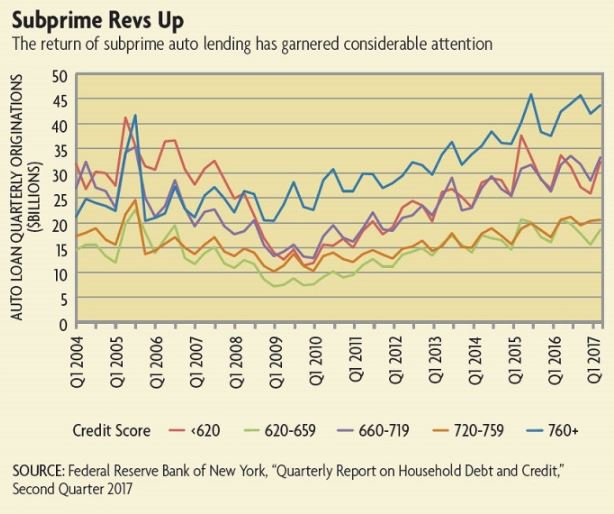
Per apprezzare questo grafico dovete sapere che la linea ocra indica l’ammontare di prestiti concessi a debitori con merito di credito basso, inferiore a 620, i cosiddetti subprime. Un articolo molto informato della Fed di Richmond riporta che tale crescita ripida, che solo di recente è stata vagamente frenata da misura macroprudenziali, ha portato la quota totale di debito per prestiti auto alla somma di 1.200 miliardi, il terzo dopo quello per i mutui (8.700 miliardi) e quello dei prestiti agli studenti (1.300 miliardi). La pendenza della curva dei prestiti ai subprime mostra che il tasso al quale questi prestiti crescono è paragonabile a quello delle altre categorie di debitori, sfiorando quello dei superprime, ossia i prestiti sicuri. Sicuri per modo di dire, ovviamente. Questi ultimi sono addirittura cresciuti in percentuale meno degli altri, ma hanno superato il picco del 2006 già da inizio 2015.
Gran parte di questi andamenti si deve alla forte competizione fra le società finanziarie collegate alle case automobilistiche e quelle indipendenti, che ha finito col proporre credito anche a chi rischia di non poterlo ripagare. Anno 2007, reloaded. Questa evoluzione si percepisce nella sua profondità facendo un po’ di storia. L’invenzione della finanza automobilistica si deve alla Generale Motor e risale al primo dopoguerra. Fra le altre cose la produzione di massa di auto rese necessario disporre di una rete di concessionari capaci di acquistare grandi quantità di prodotto dalla fabbrica e quindi di poterli rivendere agevolmente. Questo in un periodo dove le banche erano ancora molto restie a concedere credito per l’acquisti di automobili a scopo ricreativo, un bene che i risk manager di allora non sapevano ancora valutare. Sicché GM produsse l’innovazione di cui il mercato aveva bisogno: creò una società finanziaria, la General Motors Acceptance Corporation (GMAC) allo scopo di fornire ai suoi concessionari credito sufficiente per comprare le auto dalla casa madre, e potendo contare su rapporti con le banche che le garantivano tutte le risorse finanziarie che le abbisognavano. L’uovo di Colombo: mi indebito per te, visto che posso permettermelo, e poi ti presto i soldi a tasso più elevato e ci guadagno pure. Ovviamente il costo più salato sul prestito lo pagava l’acquirente dell’auto. Vendere un prestito insieme alle quattro ruote aveva persino il vantaggio di poter agire sulla scontistica o sul versante finanziario o su prezzo dell’auto.
Il sistema, come sa chiunque abbia comprato di recente un’automobile, è sostanzialmente lo stesso che funziona oggi. La differenza rispetto ad allora è che nel mercato sono entrati altri soggetti che offrono credito cercando sempre più di attirare clienti, più o meno solvibili, sia per il nuovo che per l’usato. GM vendette la quota di maggioranza della GMAC nel 2006, prima che nel 2008 il governo intervenisse con un investimento da 17 miliardi per tenerla in piedi. E tuttavia il gigante automobilistico Usa è rimasto nel giro della finanza automobilistica, con una nuova compagnia. Nel 2010, fra le altre cose, ha acquistato l’azienda specializzata in subprime AmeriCredit. L’aria è cambiata e nessuno vuole perdersi un buon affare.
Oggi la Fed ipotizza che i prestiti ai subprime a quattro ruote abbiano raggiunto il picco. Il flusso di prestiti su base trimestrale a questa categoria, infatti, ha rallentato a 30 miliardi nel 2016. E forse a tale rallentamento ha contributo la crescita dal 2,5 al 4,3% del tasso di delinquency sui debitori subprime. Un livello più elevato di quello raggiunto nel 2008, secondo i dati di S&P Global. Il problema è che, proprio come accadeva allora per qualunque categoria di prestiti, si è assistito a una notevole crescita delle cartolarizzazioni dei prestiti per auto, cresciute parecchio fin dal 2000. I dati mostrano che gli asset-backed securities (i famigerati ABS) crebbero fra il 2000 e il 2005 da 70 a 106 miliardi l’anno, portandosi a un totale che crebbe dai 185 ai 280 miliardi di dollari. L’emissione di Abs crollò dopo il 2008, ma dal 2010 in poi questi strumenti sono tornati ad essere molto popolari. Si è passati dal 45 ai 96 miliardi l’anno e oggi gli Abs con auto come sottostante rappresentano il 45% del totale degli ABS emessi.
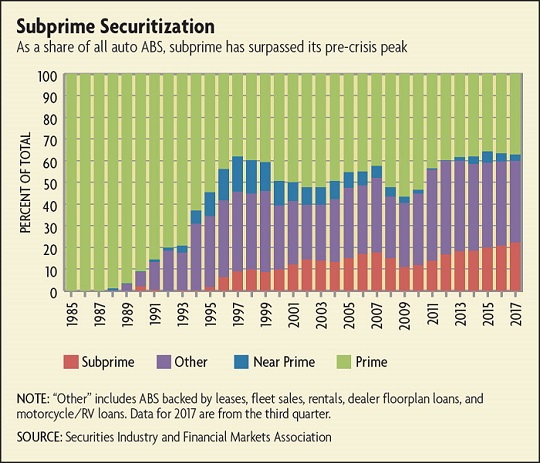
Il grafico ci consente di osservare come le emissioni di ABS spiccati su debiti subprime abbiano superato di 4,5 punti il picco del 2007, portandosi al 22,5% del totale, e questa è l’ennesima conferma che questo mercato è fonte di potenziale instabilità. Un altro dato vi convincerà: la percentuale di “deep suprime”, debitori da profondo rosso diciamo, sul totale dei prestiti subprime cartolarizzati è passata dal 5% del 2010 al 33% del 2017. Chi ricorda la crisi dei mutui subprime sa bene che all’epoca bastarono alcuni pagamenti saltati per generare il panico.
A qualcuno questi campanelli d’allarme sembrano esagerati. In caso di crisi, ha detto Christopher Killian, managing director and head of the securitization group alla SIFMA, “ci sarebbero perdite, non perdite a cascata”. Sarà, ma la storia (dimenticata) ci insegna un’altra cosa: nessuno può mai sapere con certezza cosa accadrà nel circuito finanziario quando si verifica uno shock, prima che lo shock si sia verificato. E la cronaca ce ne insegna un’altra, raccontata proprio dalla Fed. A marzo 2017 la sussidiaria Usa del banco spagnolo Santander, la Santander Consumer USA, specializzata in finanza automobilistica ha firmato un accordo per pagare 26 milioni di dollari così come previsto dalle autorità del Massachusetts e del Delaware che hanno accusato il colosso bancario sostanzialmente di drogare il mercato e raggirare i poveri debitori. Tanto è vero che ben 19 milioni di questi 26 sono stati versati a circa 2.000 di loro. Molti si sono allarmati, di conseguenza. Ma quello che di più dovrebbe allarmare è un altro grafico diffuso sempre dalla Fed.

Le vendite di veicoli, infatti, sono ben lontane da quelle degli anni d’oro e sono sostanzialmente stagnanti dal 2015, nonostante la crescita dei prestiti subprime. Il cavallo bene poco. Anche quello a motore.
(2/segue)
Cronicario: E se siete insoddisfatti, guardatevi in tasca
Proverbio del 17 gennaio Il cavallo sazio tira calci
Numero del giorno: 50 Calo % della quotazione di Bitcoin da dicembre
Ora che avete metabolizzato il bottocoin di Bitcoin, che ancora ci credevate che era il modo più facile per diventare ricchi, date un’occhiata a quello che dice Istat su noi italiani, che a furia di non essere mai contenti, finisce che non lo siamo per davvero. Talmente da essere diventati diffidenti e vagamente infidi. O almeno ce la raccontiamo così.
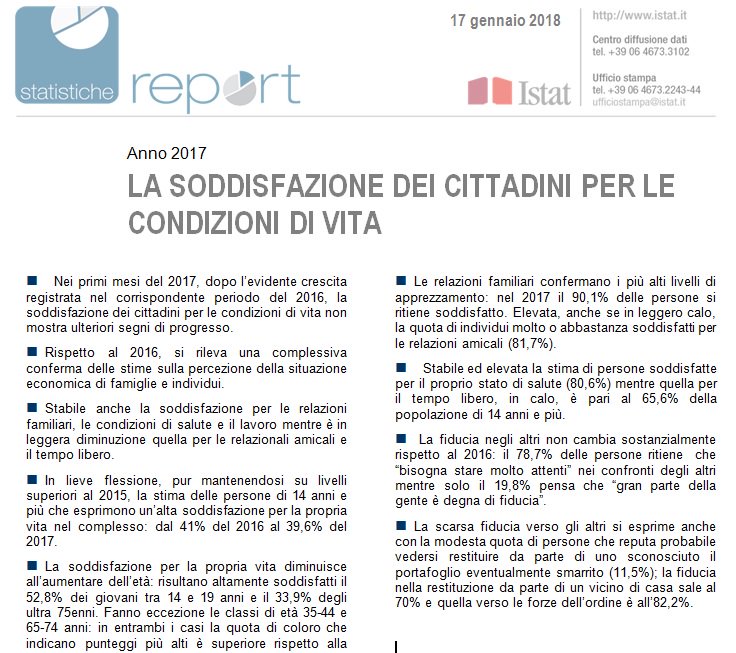
Se poi siete incontentabili sul serio, date un’occhiata questo grafichetto che vi spiega quanto siamo scontenti e illustra come da un paio d’anni a questa parte non c’è ottimismo di governo che tenga: stiamo lì a bordeggiare col muso lungo. E più invecchiamo più è peggio.
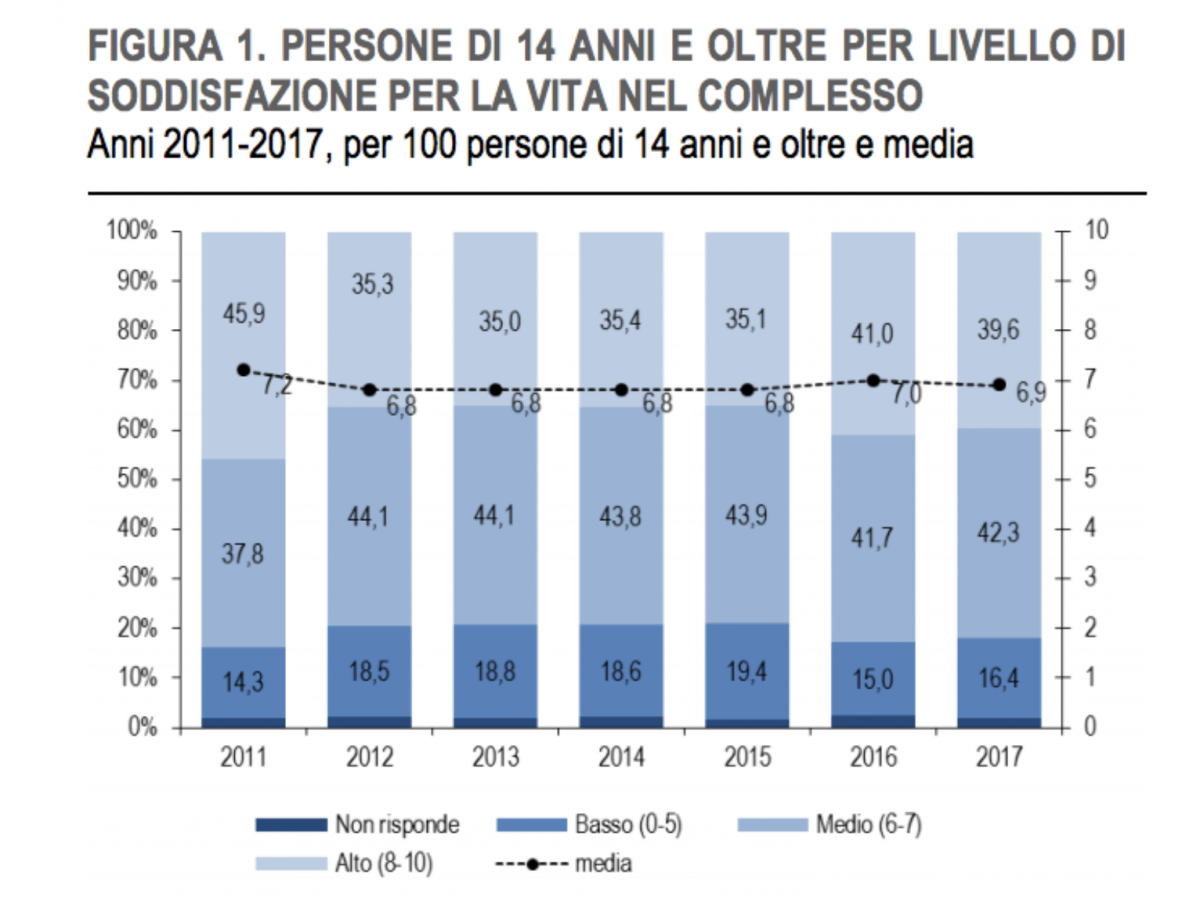
Mi sorprendo a scoprire che eravamo più soddisfatti nel 2011, quando ci dicono fossimo vicino al fallimento. Dipenderà dal fatto che siamo incoscienti oltre che incontentabili. E soprattutto rimango a bocca aperta quando leggo che “la quota di persone di 14 anni e più soddisfatte della propria situazione economica si è stabilizzata al 50,5% nel 2017 dopo la crescita del 2016”. Inoltre, “nel 2017 aumenta, invece, la quota di famiglie che giudicano la propria situazione economica stabile (dal 58,3% del 2016 al 59,5%) o migliorata (dal 6,4% al 7,4%)”, mentre “il giudizio sull’adeguatezza delle risorse economiche familiari mostra segnali di maggiore incertezza: la quota di famiglie che le valuta adeguate scende dal 58,8% del 2016 al 57,3%”.

Ma poi Bankitalia mi illumina.
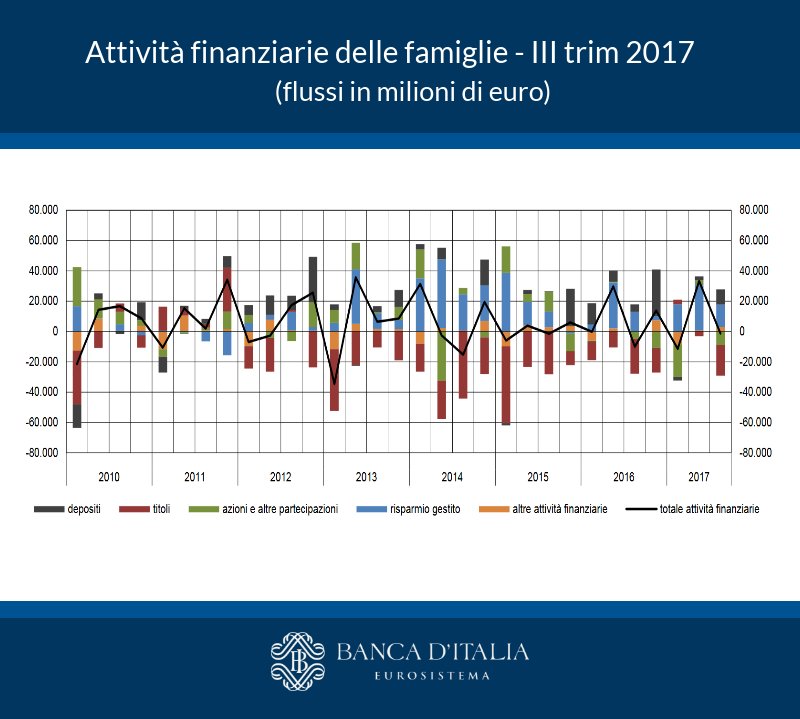
Dal 2013 ci stiamo liberando sempre più di azioni e soprattutto di obbligazioni e stiamo indirizzando cospicue risorse verso il risparmio gestito. Saremo pure insoddisfatti, ma sappiamo fare girare i soldi, in Italia e all’estero. E infatti le consistente degli attivi finanziari delle famiglie sono aumentate di una decina di miliardi, dai 4.174 miliardi del 2015 ai 4.184 del 2016. Perciò se siete insoddisfatti, guardatevi bene in tasca. C’è il rischio che l’insoddisfazione peggiori. Ma anche la possibilità che vi passi.
A domani.
Cronicario: Il bottocoin di Bitcoin
Proverbio del 16 gennaio Meglio non tagliare ciò che può legare
Numero del giorno: 27,9 Incremento % export italiano in Russia nel 2017
A un certo punto, un paio di mesi fa, una mia parente lontana mi scrive un messaggio tipo: “Ma che ne pensi di Ethereum, vale la pena investirci?”. Rimango esterrefatto perché ignoravo che costei conoscesse la differenza fra un’azione e un’obbligazione. E invece non solo conosce le criptovalute, ma persino quelle più esotiche, oltre al solito Bitcoin che in questi mesi sta regalando gioie da montagne russe ai suoi affezionati.

Memore dell’adagio che il rischio va a braccetto col rendimento, suggerisco alla mia congiunta di provare il casinò, che è di sicuro più divertente che guardare grafici o decrittare il pensiero astruso dei profeti delle monete esoteriche che fanno guadagni molto essoterici. Dopodiché me ne dimentico.
Qualche tempo dopo, per le feste di Natale, mi chiama un amico da Chicago, dove la borsa ha autorizzato il trading di strumenti finanziari con Bitcoin come sottostante. Mi dice che ha comprato non so cosa e ha guadagnano mille dollari comprando e vendendo lo stesso giorno. Mi congratulo. Gli dico di regalarsi una bella cena fuori e magari qualcos’altro. Mi risponde che no, ha subito reinvestito e che adesso ne perde 1.200. Gli ricordo che al casinò è buona pratica uscire dopo aver vinto, perché sennò si perde. Ne conviene, ma sta ancora lì.
L’altra sera poi, la minaccia Bitcoin mi si è materializzata direttamente in casa. La mia dolce metà mi ha domandato a bruciapelo se non dovessimo investire due spicci sulle criptovalute. Capisco che la seduzione dei soldi facili non ha tempo e si aggiorna con la tecnologia che, diabolicamente, li fa credere ancora più facili. Bitcoin ha fatto un boom e finirà col fare il botto, come sempre accade, una volta che i sedotti si trasformeranno in abbandonati. La cosa curiosa è che il botto parta da Oriente, dove si annida gran parte degli utilizzatori finali. Il primo schiaffone è arrivato dalla Cina qualche settimana fa. Più di recente ci ha pensato la Corea del Sud e oggi di nuovo la Cina che promette nuovi inasprimenti. Non so se gli orientali disprezzino i soldi facili, o più semplicemente ambiscano al loro controllo. Nel dubbio mi torna in mente Balzac, che odiava le lotterie perché le giudicava infidi strumenti del governo per sfruttare le disperazione dei poveri. Probabilmente avrebbe odiato Bitcoin.
A domani.
Il buio oltre la ripresa: Il tarlo che rosicchia il mercato del lavoro Usa
Ora che la congiuntura volge al bello e le nebbie della crisi sembrano dissolte dal sole della fiducia e della ripresa, finalmente sorto, è cosa saggia andare a scrutare negli angoli oscuri che il rinnovato entusiasmo dei partecipanti all’economia non riesce a illuminare per la semplice ragione che sono rimaste irrisolte molte delle questioni che pure la ripresa avrebbe dovuto risolvere. Ne faremo un’ampia rassegna nei mesi venturi, visto che la bella stagione distrarrà molti facendo sbiadire il ricordo dell’inverno alle nostre spalle. Se non altro perché è dalle molte debolezze che nutrono questa ripresa che sorgerà il suo inevitabile tramonto.
La prima storia che voglio raccontarvi riguarda la curiosa evoluzione del mercato del lavoro americano. Questa scelta si motiva per un duplice ordine di ragioni. Innanzitutto perché l’andamento dell’occupazione fa parte del mandato della Fed, e quindi motiva la politica monetaria Usa la quale a sua volta, ci piaccia o meno, ha effetti globali evidenti a tutti. Poi perché il pattern che vediamo all’opera nel mercato del lavoro Usa somiglia notevolmente a quello che abbiamo osservato in altre economie avanzate, a tal punto che non è esagerato considerarlo un case history. Siamo tutti americani, in un modo o in un altro. Anche questo, ci piaccia o meno.
Qualunque ragionamento sul mercato del lavoro non può che partire dal tasso di disoccupazione, ossia il numeretto che i policy maker mettono alla base delle loro politiche economiche, basandosi sulla semplice assunzione che un calo della disoccupazione sia una cosa positiva. Senonché tale affermazione auto-evidente nasconde alcune complessità che tendono ad essere sottovalutate dai titoli dei giornali. E il caso americano ne è un chiarissimo esempio. Il tasso di disoccupazione negli Usa, infatti, è arrivato ai suoi minimi di questo secolo dopo la straordinaria impennata che lo aveva condotto a superare il 10% con l’esplodere della grande crisi del 2008.
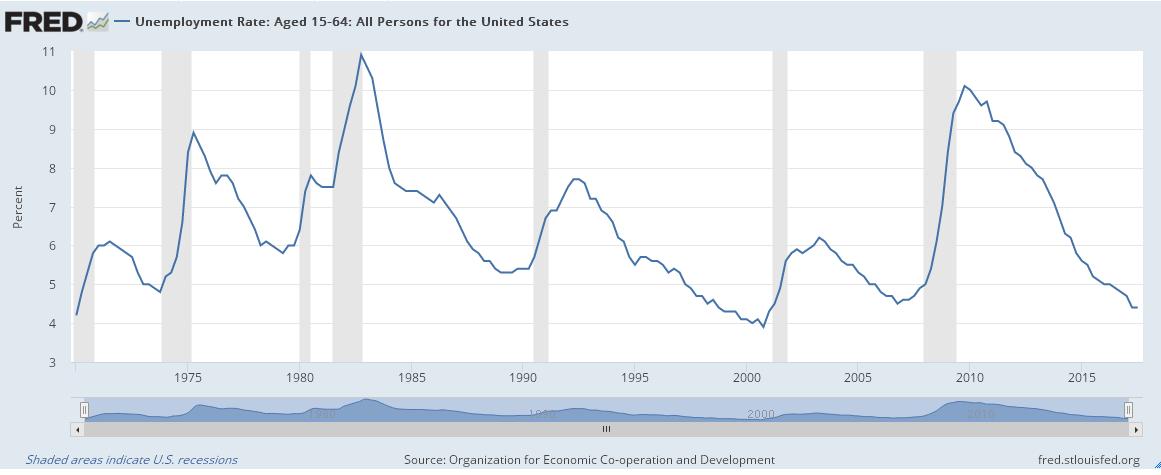
Sul finire del 2017 il tasso di disoccupazione era ben sotto il 5% (4,4%), poco sopra il minimo toccato agli inizi degli anni 2000 (3,9%), all’incirca al livello di fine 2006 (4,5%). Se andiamo alla coda della serie, notiamo che tale indice è all’incirca al livello del 1970. Se fosse tutto qua potremmo semplicemente complimentarci con la Fed, che è riuscita a centrare il primo dei suoi obiettivi (per l’inflazione il giudizio è ancora sospeso). Ma siccome il diavolo si annida nei dettagli, usualmente trascurati dalle cronache, vale la pena leggere il dato della disoccupazione associandolo con un altro, quella della partecipazione.
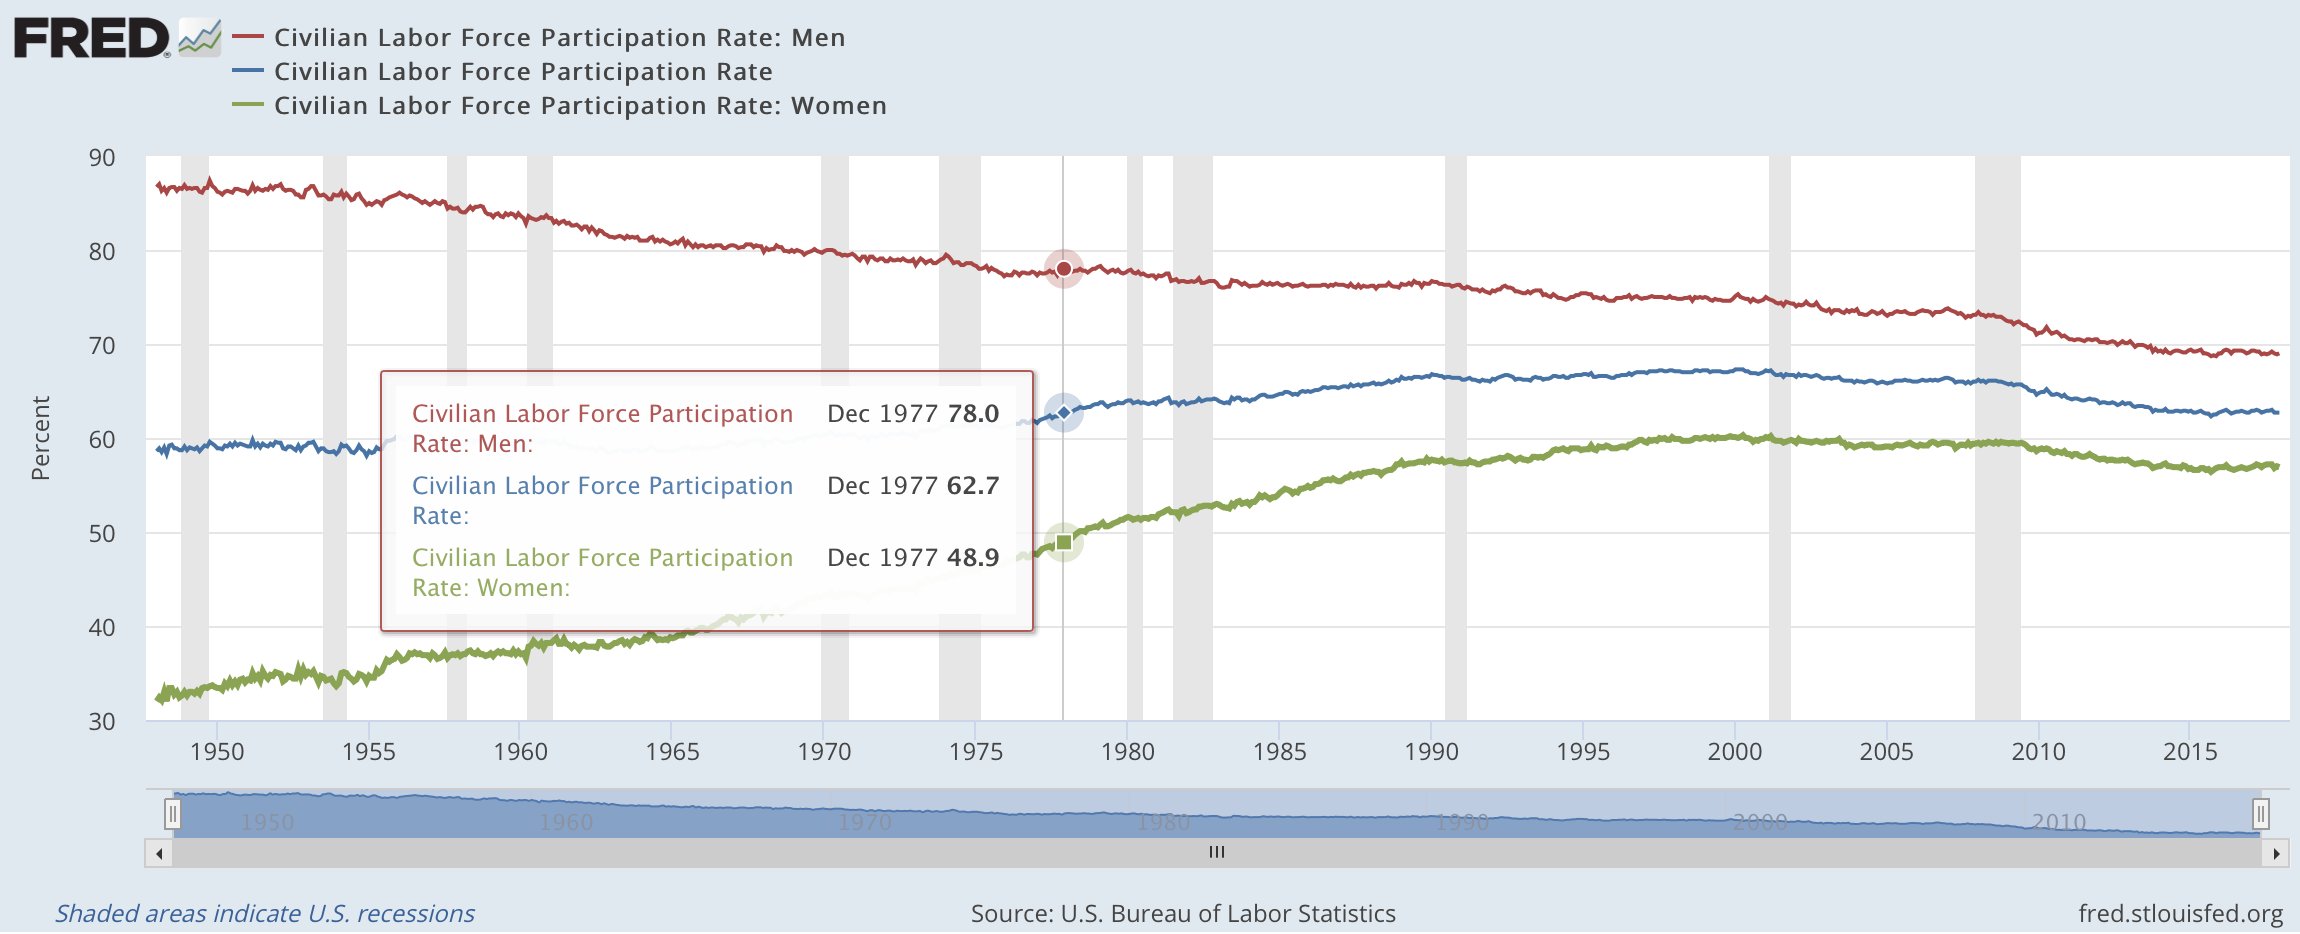
Questo grafico mostra come a dicembre del 2017 il tasso di partecipazione fosse lo stesso di quarant’anni fa, ossia il 62,7%. Con un’importante differenza: rispetto al 1977 è aumentata la partecipazione delle donne ed è diminuita quella degli uomini. Lo stesso numero fotografa due società molto diverse. E c’è un’altra importante differenza che dobbiamo osservare fra il dicembre 1977 e quello 2017: il tasso di disoccupazione di allora era al 6,7%.
Per apprezzare il significato di questi dati è bene ricordare che il tasso di partecipazione misura il rapporto fra la forza lavoro di un paese e la popolazione civile in età lavorativa. A sua volta la forza lavoro è la somma di lavoratori occupati e lavoratori in cerca di occupazione (e quindi disoccupati). Altrettanto importante ricordare che il tasso di disoccupazione è il rapporto fra il numero dei disoccupati e la forza lavoro. Trattandosi perciò di un rapporto, il suo valore può cambiare o perché muta il numeratore o perché cambia il denominatore, anche se è probabile che cambino entrambi. Nel caso del tasso di partecipazione le variabili che dobbiamo osservare sono la forza lavoro e la popolazione in età lavorativa. Per conoscere la forza lavoro dobbiamo sommare gli occupati (oltre 147 milioni di persone a dicembre 2016) ai senza lavoro (circa 6,5 milioni sempre a dicembre). E quindi, per calcolare il tasso di partecipazione, rapportare questa somma alla popolazione in età lavorativa.
E così arriviamo alla terza differenza fra il dato del 1977 e quello del 2017. Avere una disoccupazione più bassa a parità di tasso di partecipazione è possibile a patto che aumentino coloro che non cercano lavoro pur essendo in età lavorativa, ossia i cosiddetti inattivi. E in effetti i dati confermano questa tendenza.
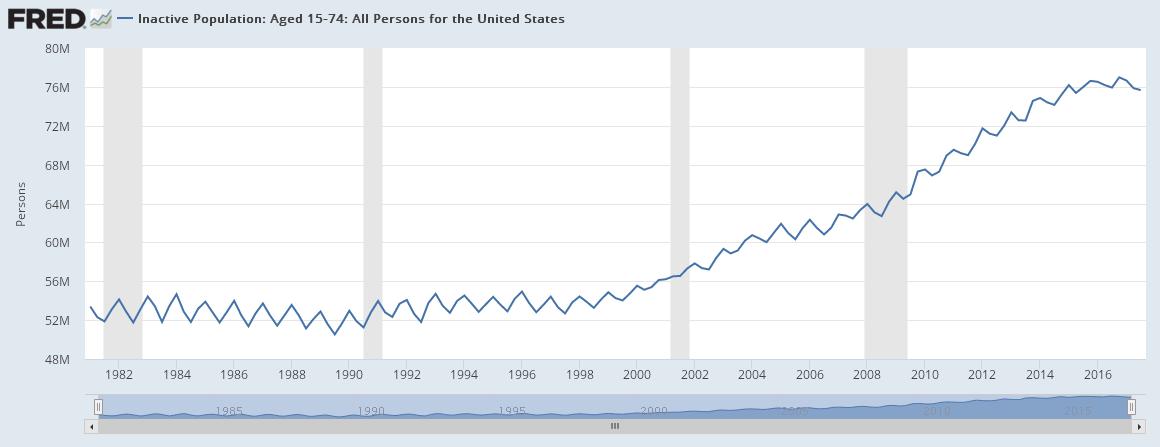
Pure ammettendo che una parte di questa notevole crescita del tasso di inattività dipenda dal fatto che molti preferiscono continuare gli studi, è curioso osservare che il numero degli inattivi è sostanzialmente stabile lungo gli anni ’80 e ’90 per cominciare a impennarsi a partire dagli anni 2000, un arco di tempo troppo breve per pensare che in qualche modo non sia connesso a fenomeni tendenziali. La stranezza si amplifica se questo grafico si confronta con quello che misura l’andamento della popolazione in età lavorativa.

Come si può osservare nell’ultimo ventennio del XX secolo la popolazione in età lavorativa è aumentata di quasi 40 milioni di unità senza che a ciò abbia corrisposto un sostanziale aumento degli inattivi. Al contrario, dal 2000 in poi la popolazione in età lavorativa è aumentata di circa 25 milioni di unità quasi quanto gli inattivi, passati dai 56 milioni dei primi anni 2000 a oltre 76 milioni. Non essendo entrati nella forza lavoro, questi inattivi non risultano disoccupati né occupati. E questo spiega perché il tasso di disoccupazione sia molto basso oggi mentre era più alto nel 1977, quando gli inattivi erano circa 52 milioni.
Questo curioso esito – ossia una ripresa del mercato del lavoro con bassa partecipazione a causa di elevata inattività – sembra dia nutrimento al vero tarlo che rode dall’interno la ripresa Usa (e non solo quella degli Usa): la bassa produttività. Anche qui c’è una curiosa similitudine con gli anni ’70: il tasso di crescita del pil pro capite per lavoratore è tornato al livello di quegli anni.

Se tale andamento dipenda da questioni demografiche, dall’alto debito, dal ciclo finanziario o dalla conformazione stessa del mercato del lavoro Usa – part time e lavoro autonomo – è questione aperta. Sappiamo solo che non si intravedono spiragli di miglioramento. La ritrovata fiducia potrà pure far dimenticare questa evidenza. Ma non per sempre.
(1/segue)
 The Walking Debt
