
Etichettato: maurizio sgroi
Cronicario: Il petrolio si sgonfia come la France e il nostro pil
Proverbio del 5 maggio Se ascolto dimentico, se vedo ricordo, se faccio capisco
Numero del giorno: 6.100.000 Auto prodotte in Cina nel I Q 2017
Sarà colpa del caldo incipiente, ma qui inizia ad ammosciarsi tutto. Ha iniziato il petrolio di prima mattina quando il WTI è scivolato sotto i 45 dollari, a 43,76 per poi rimbalzare in tarda mattinata e riportarsi sopra i 45. Ma ormai il danno era fatto: gli occhiuti ficcanaso che scrutano i listini si sono accorti che il petrolio ha un problema.
Leggo persino un ficcante analista spiegare che “il crollo è causato principalmente dalla ripresa della produzione americana di shale oil che di fatto sta coprendo il taglio attivato dai paesi del cartello Opec”. E allora mi sorge il sospetto che i fighetti del piano di sopra, quelli che scrivono cose serie – mica come il sottoscritto – e non dicono mai le parolacce, non avessero tutti i torti quando dicevano la stessa cosa a fine dicembre scorso. Ma non gli dico niente perché se la tirano e figuratevi se non lo sanno già.

Ma soprattutto mi s’ammoscia la ripresa in Italia. L’Istat, che fa di tutto per dare buone notizie, ha pubblicato la sua nota mensile dove si legge che l’indicatore anticipatore della crescita rimane positivo ma evidenzia una decelerazione.
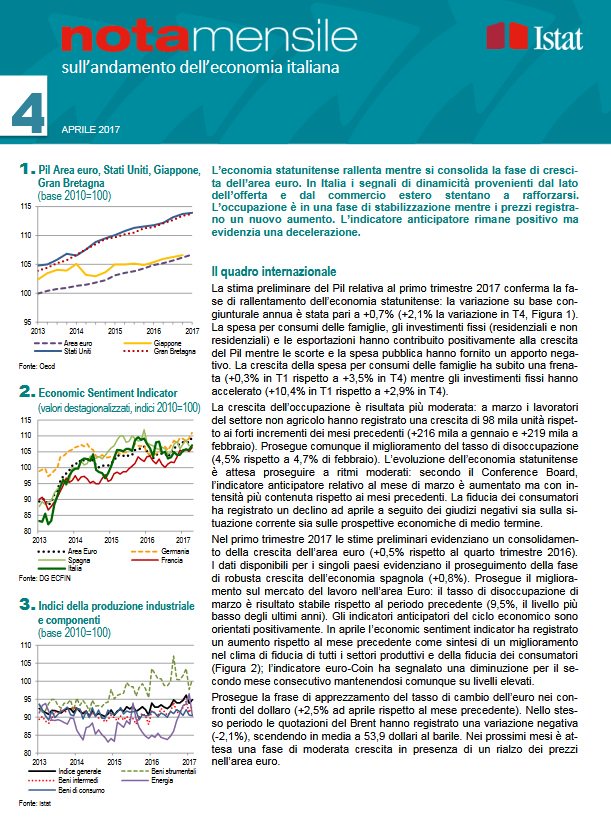
Che non sarebbe inquietante se non andassimo già così piano. Provateci voi a decelerare una tartaruga.

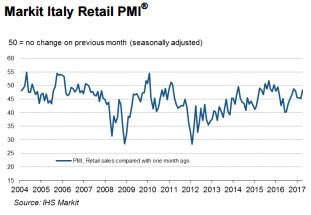
Se volete una rappresentazione del nostro stato letargico, vi basti guardare l’andamento delle nostre vendite retail, scese al livello più basso degli ultimi cinque mesi
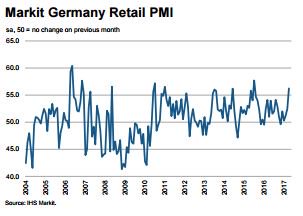
e poi confrontarle con quelle della Germania, che hanno registrato il rialzo più alto da luglio 2015.
Ma lo sgonfiamento più solenne è quello della Francia. Madame La France ha visto ammosciarsi il dibbbattito sulle sue elezioni che ci ha sfiancato per queste due settimane pre ballottaggio – e vi faccio grazia dei mesi precedenti – solo perché aveva una candidata minacciosa. E noi che dovremmo dire?
Poiché non si può dire che vincerà Macron perché tutti i cervelloni si sono scottati prima con la Brexit e poi col trionfo americano di Mister T, ecco allora che i soliti paraculi se ne escono con cose tipo Macron è in testa ma…chi può dire che succederà? Ecco:
E invece no. Non sarebbe il cronicario globale che è se non ci fossero povericristi che si pro-curano da vivere scrivendo queste cose. Il vostro Cronicario invece è speciale. Non lo paga nessuno, perciò non dice minchiate ma solo verità cristalline. E non ha certo paura di dire le cose come stanno.

Ed è in questo spirito di profonda riverenza della vostra intelligenza che esprimiamo la verità definitiva circa l’esito delle elezioni francesi.
Il nuovo presidente francese lo scoprirete dopo le elezioni.
A lunedì.
Cronicario: Spremuta fiscale all’italiana per Google
Proverbio del 4 maggio I bambini sono la luna che splende
Numero del giorno: 43.700.000.000 Deficit commerciale Usa a marzo
Non ci si crede, ma il nostro Fisco è riuscito a farsi pagare 306 milioni di euro da Google per non so quale pendenza che i californiani avevano maturato nei confronti del nostro erario. Adesso prepariamoci ai cazzari che parleranno di trionfo sulle multinazionali sanguisughe, del tipo Davide contro Golia, salvo poi dimenticare che quei colossi di fatto controllano l’economia a livelli mai visti prima.

Scopro ad esempio leggendo Bloomberg che Apple ha in cassaforte 257 miliardi di dollari fra cash e titoli. Questi ultimi pesano 148 miliardi e sono l’equivalente del valore del primo fondo comune a reddito fisso del mondo, il Vanguard Total Bond Market Index fund, che ne gestisce “appena” 145. Che vuol dire che Vanguard e Apple insieme fanno quasi trecento miliardi di debiti di qualcuno, che magari qualcuno è anche il vostro e neanche lo sapete. E tralasciamo il fatto che Google e i suoi compari abbiano inaugurato un trimestre iniziale record quest’anno.Solo lui ha fatto una robetta da oltre cinque miliardi di utile.
La spremuta fiscale all’italiana è un piacevole solletico per Google e fa notizia solo perché accade ogni tanto. Come quando si danno brioche al popolo.
Abbandono Google alle sue risatine e mi avventuro nei meandri del petrolio, di cui si sono occupati quelli più seri di me stamattina, per segnalarvi questo grafico che dice tutto quello che c’è da sapere.
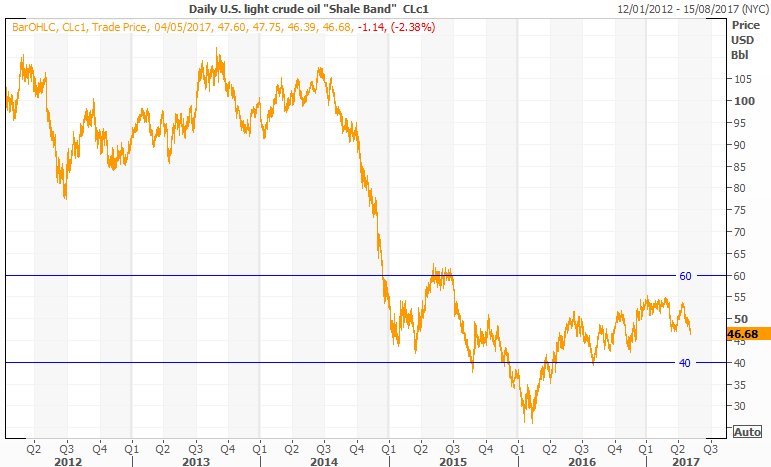
Il petrolio sta in quella confortevole fascia di oscillazione che rende assai conveniente ai produttori di shale darsi da fare perché ci guadagnano parecchio. E c’è da giurarci che da lì non si schioderà per lungo tempo. Guarda caso la Russia ha fatto sapere di non aver ancora deciso se proseguirà nel taglio della produzione concordato con i paesi Opec alla fine dell’anno scorso. Sarà mica che non ci rientra con questi prezzi?

Per una parola di speranza, si può sempre bussare alla porta della Bce dove la gentile numero due della vigilanza europea unificata, la signora Sabine Lautenschläger ha suggerito alle banche europee di prepararsi per la Brexit: “Devono decidere come affrontarla e preparasi al peggio sarebbe opportuno”.
Ma il premio cazzeggio del giorno lo vince senza dubbio la nostra biondissima Marine Le Pen che ha detto che la Francia verrà governata da una donna: da lei o dalla Merkel. Insuperabile, come il tonno.

A domani.
Crollano gli investimenti petroliferi, ma non per lo shale
Pochi giorni fa l’IEA, agenzia internazionale dell’energia, ha pubblicato alcuni dati che mostrano come sia regredita l’attività tradizionale di esplorazione e scoperta di nuovi pozzi petroliferi a fronte di un notevole aumento delle produzioni alternative, shale oil in testa. Le compagnie, infatti, continuano a tagliare i costi di esplorazione con la conseguenza che i progetti convenzionali autorizzati per cercare il petrolio sono al più basso livello degli ultimi 70 anni (vedi grafico).
In particolare, le scoperte di petrolio sono diminuite a 2,4 miliardi di barili nel 2016, a fronte di una media di 9 miliardi l’anno lungo gli ultimi 15 anni. Al tempo stesso il volume di risorse estratto da progetti autorizzati per lo sviluppo è diminuito a 4,7 miliardi di barile, il 30% in meno rispetto al 2015, conseguenza del fatto che i progetti che si sono tramutati in decisioni di investimento sono calati al livello più basso dagli anni ‘40. Che sta succedendo?
Secondo l’IEA questo brusco ribasso nell’attività del settore tradizionale dell’estrazione è la conseguenza dell’altrettanto brusco taglio degli investimenti provocato, o quantomeno incoraggiato, dal calo dei prezzi petroliferi. E’ interessante osservare, tuttavia, che il crollo del settore tradizionale si associa a una notevole resilienza dell’industria statunitense dello shale, rimbalzata dopo l’accordo di Vienna del 30 novembre scorso, anche grazie al notevole ribasso dei costi – circa il 50% in meno dal 2014 – che ha reso i prezzi attuali più che convenienti per far ripartire la produzione. La media del prezzo di equilibrio del Permian basin texano quota adesso intorno ai 40-45 dollari al barile e si prevede che la produzione aumenti di 2,3 milioni barili al giorno entro il 2022 al prezzo corrente, e anche di più se i prezzi dovessero salire ancora. Al contrario il settore offshore, che pesa un terzo delle produzione di petrolio, è stato duramente colpito dalla crisi. Nel 2016 solo il 13% dei progetti approvati era offshore a fronte di più del 40% osservato fra il 2000 e il 2015. Nel Mare del Nord, ad esempio, gli investimenti globali sono arrivati a 25 miliardi di dollari nel 2016, circa la metà del livello del 2014.
Al momento il settore tradizionale pompa ogni giorno 69 milioni di barili che coprono in grandissima parte il fabbisogno quotidiano globale di 85 milioni, ma rimane il fatto che la produzione di shale ormai ha superato i sei milioni di barili al giorno e che buona parte arriva dagli Usa che perciò sono diventati strategicamente importanti nel mercato petrolifero. Tanto più in un contesto dove si prevede una crescita globale della domanda di petrolio di 1,2 milioni di barili al giorno l’anno nei prossimi cinque anni a fronte della quale il crollo degli investimenti potrebbe condurre a una notevole restrizione dell’offerta.
Ciò malgrado la spesa per investimenti è prevista ancora in calo quest’anno e il livello dei progetti di esplorazione approvati rimane depresso. “Ogni evidenza mostra un mercato del petrolio a due velocità – ha dichiarato Fatih Birol, direttore esecutivo dell’IEA – con le nuove attività a un livello storicamente basso del settore tradizionale che contrasta con la notevole crescita del settore shale statunitense. La questione chiave del futuro del mercato del petrolio è per quanto tempo una crescita del settore shale può compensare il rallentamento del resto dei settori”. Questione che è economica, evidentemente, ma soprattutto strategica. Ammesso che lo shale riuscisse nel tempo a equilibrare l’offerta di petrolio, questo farebbe degli Usa una potenza energetica con potenziali effetti destabilizzanti sullo scenario globale. La dualità del mercato petrolifero rischia di essere molto più che un problema. Rischia di diventare un’opportunità. Per gli Usa.
Cronicario: Deutsche Bank studia il mandarino
Proverbio del 3 maggio Il giorno è breve per chi vuole lavorare
Numero del giorno: 3,9 Aumento % prezzi alla produzione nell’EZ su marzo 2016
Provate a pronunciarlo: Hna. Non Na: Hna, con l’ha aspirata che avrete orecchiato in qualche mercatino cinese mentre cercate carabattole a basso costo. Si perché il popolo – noi – conosce solo quei cinesi. Ma in realtà ce ne sono altri che girano in business o sui jet privati come quelli, immagino, della Hna, che è un conglomerato cinese dove dentro si trova di tutto, dagli aerei agli alberghi

e che, guardacaso, è diventata la prima azionista di Deutsche Bank col 9,92%, lasciandosi alle spalle i fenomeni di Blackrock, al 5,9%. Ce li vedo proprio i tedeschi a imparare il mandarino adesso.
Anche perché Mister Hna, al secolo Chen Feng, miliardario con fama di grande investitore in Europa, ha già in animo di spedire l’amministratore delegato del suo veicolo di investimenti europeo, tale Alexander Schuetz, che di sicuro il mandarino già lo sa, dritto nel consiglio di sorveglianza di DB, che di recente ha fatto un aumentino di capitale da un otto miliardi e ha pure postato un utile trimestrale gradevolmente in crescita.
Detto ciò, chiudo con le notizie serie perché anche oggi Eurostat, che come ricorderete ha lanciato la #YouthWeek ha postato questo grafico al fine di rispondere all’annosa domanda: ma i figli quando si levano dalle balle?

Ovviamente i nostri il più tardi possibile. Dopo i Croati e i maltesi ci siamo noi, con un’età media di 30,1 anni. Quindi considerando che mediamente facciamo i figli a quarant’anni, per lo più uno, ecco che finalmente ho scovato la vera vocazione della prole: farci da badanti al costo della nostra pensione. E così abbiamo pure bello che risolto il problema della disoccupazione giovanile.

Sempre per restare in zona Ue/EZ vi segnalo l’ultimo dato sul pil, quello relativo al primo trimestre 2017 che è in crescita su base mensile dello 0,5% e dell’1,7% su base annuale.
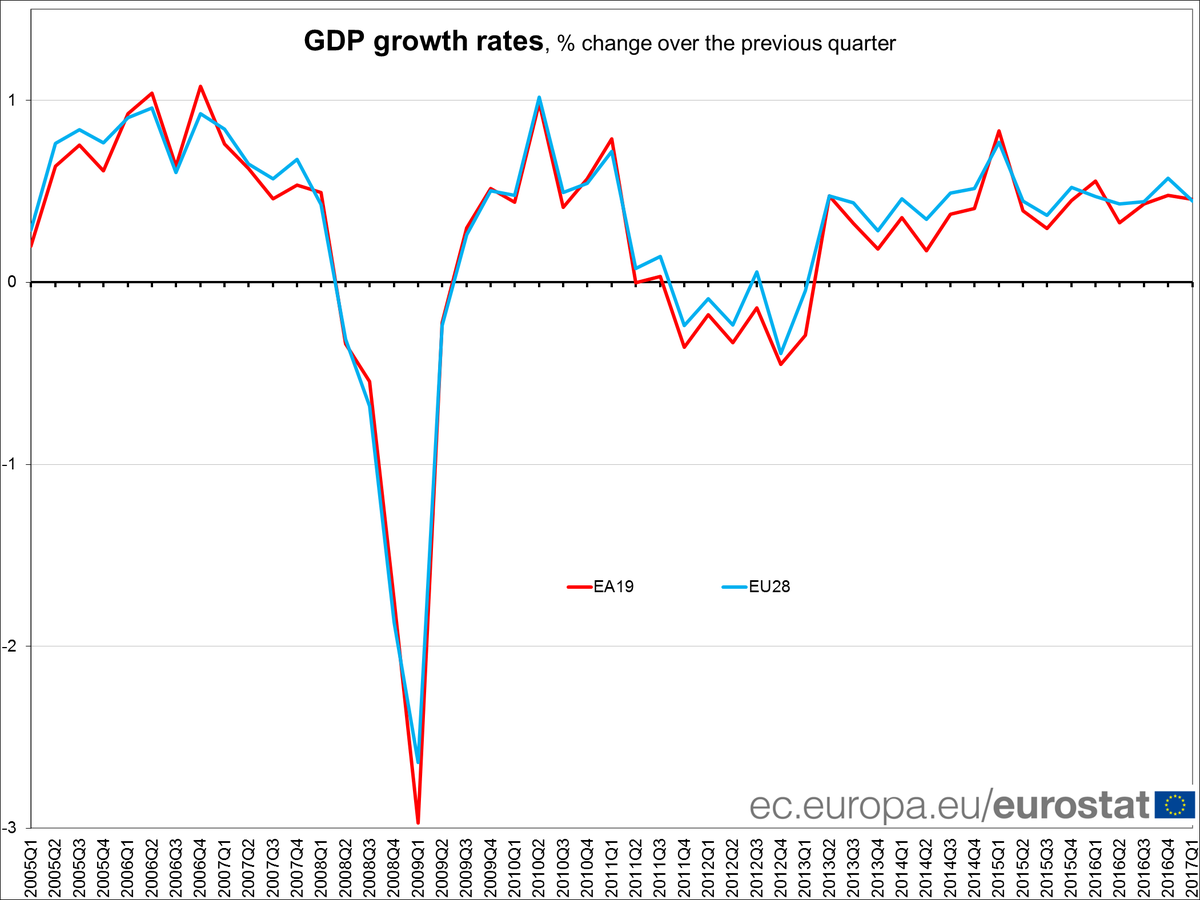
Se guardiamo all’Ue a 28, i dati diventano +0,4% e +1,9%. Insomma: l’Europa, eurodotata o meno, tira la carretta con una certa dignità.
In chiusura vi segnalo questa perla rilasciata dal presidente Istat che ci svela uno dei segreti meglio custoditi dalla statistica mondiale: “La disuguaglianza è un fenomeno multidimensionale: reddito, genere, educazione, tassazione, salute e aspettative di vita”. Ma anche colore dei capelli, girovita, numero di scarpa, altezza, bellezza, bruttezza, peso e forma. Rassegnatevi. Siamo diversi
A domani.
I deficit fiscali non diminuiscono la diseguaglianza in Cina
Si tende a credere – con grande fiducia – che le espansioni fiscali siano di per sé garanzia di una più equa redistribuzione del reddito. Tale suggestione si scontra con alcune evidenze che mostrano con chiarezza come il deficit non sia di per sé una garanzia di miglioramento della diseguaglianza. E ciò persino in economie dove la pianificazione statale è profonda e pervasiva, come in quella cinese.
Abbiamo già osservato alcuni effetti imprevisti dello stimolo fiscale cinese avviato dopo la crisi del 2008. L’ultimo Fiscal Monitor del Fmi ci consente di osservarne un altro che solleva dubbi circa il reale effetto degli stimoli fiscali, quando chi li pone in atto non si ponga espressamente la redistribuzione del reddito fra gli esiti della sua azione. Molte azioni pubbliche sono state improntate a questo principio. Si pensi ad esempio alle politiche di protezione sociale. Ma non è affatto detto che sia sempre così. A volte gli stimoli fiscali hanno effetti che possono andare nella direzione opposta a quella di una maggiore eguaglianza distributiva. Quando, ad esempio, si presta maggiore attenzione a politiche di stabilizzazione economica – si pensi a un intervento per aumentare la domanda effettiva – o di tipo allocativo, quando si sceglie di privilegiare un settore piuttosto che un altro. Non è affatto detto che interventi in questi due ambiti conducano naturalmente a una maggiore equità. Può anzi accadere il contrario. Alcune politiche, nota ad esempio il Fmi citando i tagli di tasse sui capitali, possono avere implicazioni negative per la distribuzione del reddito nel breve periodo.
“La politica fiscale – scrive il Fmi – gioca un ruolo importante per assicurare che i benefici della crescita siano condivisi all’interno della popolazione”. E tuttavia nella maggioranza delle economia avanzate le politiche fiscali “sono state sempre meno efficaci negli ultimi 20 anni” per lo più a causa, da una parte, della generosità dei benefit sociali erogati, dall’altra per una tassazione sempre meno progressiva. Fanno eccezione il Giappone e l’Italia che, osserva sempre il Fmi, “hanno migliorato il ruolo redistributivo del loro sistema di trasferimento fiscale e dei trasferimenti”.
Al contrario, nei paesi emergenti l’impatto redistributivo del sistema fiscale è rimasto modesto, con evidenti conseguenze sulla diseguaglianza, che rimane molto elevata. Vuoi perché gli incassi fiscali sono bassi, vuoi perché non esistono meccanismi efficienti di trasferimenti statali. Sicché si assiste al paradosso – e il caso cinese è l’esempio migliore – di un forte aumento del deficit fiscale senza che a ciò corrisponda una diminuzione del tasso di diseguaglianza, che anzi è in crescita. Ciò probabilmente è dovuto al fatto che il governo ha prediletto interventi di stabilizzazione e/o allocazione senza curarsi troppo dell’aspetto redistributivo.
Alcuni grafici aiuteranno a farsi un’idea più chiara. La Cina, insieme ai paesi esportatori di greggio, è stata il paese che più di tutti ha contributo all’aumento del deficit fiscale dei paesi emergenti dal 2012 ad oggi come si può vedere qui. La qualcosa ha condotto a un notevole aumento del proprio debito pubblico. Al tempo stesso però, la Cina è il paese che esibisce l’aumento più notevole di diseguaglianza, come si può riscontrare osservando l’evoluzione dell’indice di Gini nel trentennio fra il 1985-2015. In sostanza, i benefici della crescita straordinaria vissuti dalla Cina, e malgrado un imponente stimolo fiscale recente, sono stati condivisi assai meno di quanto si pensi. La politica fiscale non è stata efficace (vedi grafico) e la distribuzione del reddito è rimasta profondamente diseguale. Fatto strano per un paese comunista.
Cronicario: Siamo più attivi e quindi più disoccupati
Proverbio del 2 maggio Non si deve chiedere al sale di essere dolce
Numero del giorno: 14,2 Quota % di lavoratori in UE con contratto temporaneo
Sembra che agli italiani sia tornata la voglia di lavorare, solo che a quanto pare non basta la buona volontà, serve pure qualcuno che il lavoro te lo offra e ti deve pure piacere. Sicché le nuove stime Istat su occupati e disoccupati ci raccontano di un paese dove al calo degli inattivi ha finito col corrispondere un aumento della disoccupazione (+41 mila) salita all’11,7%.

Il calo degli inattivi (-34 mila) implica che più persone abbiano dichiarato di cercare lavoro, non che lo abbiano trovato. In sostanza, non lavoravano prima e neanche adesso. E infatti il tasso di occupazione è rimasto incagliato al 57.6%, in lieve crescita ma basso.

La novità è che, al netto della componente demografica, ossia l’effetto naturale dell’invecchiamento sulle coorti statistiche, la componente che più di tutte è cresciuta a marzo in termini occupazionali è stata quella dei giovani 15-34enni.

E rimango sinceramente colpito dal fatto che questa (mezza) buona notizia arriva proprio nel giorno in cui Eurostat pubblica non solo i suoi dati sulla disoccupazione, al minimo da aprile 2009 (ma non per noi),

ma soprattutto lancia la sua #Youthweek: la settimana della gioventù in una delle aree più vecchie del pianeta.
No è una cosa seria. E noi italiani riusciamo nell’invidiabile risultato di essere i quart’ultimi per tasso di disoccupazione dopo Grecia, Spagna e Cipro, e terz’ultimi per numero di under 20.

Stavolta peggio di noi stanno solo i bulgari e i tedeschi. Capite perché la Banca centrale tedesca nel suo ultimo bollettino mensile ha lanciato l’allarme demografico? Inutile festeggiare, noi non siamo messi meglio.
A domani.
L’evoluzione del mercato delle armi nel 2016
Questa settimana Crusoe esce con un altro numero speciale, un aggiornamento redatto da esperti sul mercato delle armi. Ne avevamo già parlato nel numero 14 della nostra newsletter, ma adesso abbiamo voluto proporre un approccio diverso: offrire agli abbonati documenti originali tradotti in italiano. La forza dell’approfondimento, noi crediamo, dipende in larga misura dalla sua capacità di tenere annodati i fili del ragionamento e della memoria. Questo è uno degli scopi di Crusoe.
L’occasione per proporre questo aggiornamento ci è stato offerta dalla recentissima pubblicazione ad opera del Sipri dei dati sul mercato delle armi. Una lettura utile ad osservarne, fra le altre cose, l’evoluzione geopolitica, nel corso del 2016. La traduzione del documento è stata realizzata da Maria Canelli, alla quale va il nostro personale ringraziamento per il contributo e il tempo che ci ha dedicato. La decisione di pubblicare questo approfondimento arriva proprio nei giorni in cui viene pubblicata la relazione al Parlamento italiano sull’import e l’export di armi del nostro Paese, che conferma il ruolo strategico che l’industria militare ha per la nostra economia. Nel 2016 le nostre esportazioni di armi, grazie alla vendita di alcuni Eurofighter al Kuwait, sono aumentate dell’85%, totalizzando un importo di 14,6 miliardi. Altri mercati di sbocco importanti per l’Italia sono il Regno Unito, la Germania, la Francia, la Spagna e l’Arabia Saudita. Il 2016 è stato un anno record anche per le nostre importazioni, cresciute del 169%, per un ammontare di 612 milioni di euro. L’82% arriva dagli Usa. Insomma, c’è molto da sapere e da comprendere. Speriamo che il documento Sipri contribuisca.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: Le ultime novità sul mercato delle armi
Questa settimana Crusoe propone un numero speciale costruito sulla traduzione dell’ultimo aggiornamento pubblicato dal Sipri sul mercato mondiale delle armi nel 2016. In questa occasione abbiamo pensato che potesse essere utile offrire la traduzione in italiano del documento, curata da Maria Canelli, che ringraziamo moltissimo per il tempo che ci dedicato, in modo che ognuno possa farsi la sua idea, inaugurando una novità che speriamo di replicare anche in futuro.
Anche in questo numero speciale abbiamo deciso di sacrificare la Chat, ma ci rifaremo le prossime settimane.
La lettura di questa settimana invece è l’outlook della Banca mondiale sul mercato delle commodity, un viaggio appassionante lungo mercati solitamente poco esplorati che però determinano gran parte della nostra vita di tutti i giorni, dal caffé della mattina, al pieno dell’automobile. Quindi troverai la zonsueta selezione dei fatti della settimana selezionati da Crusoe e le notizie invisibili, quelle che trovi solo qui su Crusoe. Buona lettura e buon primo maggio a tutti.
Crusoe torna il 5 maggio.
Crusoe è una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Il Pil Usa s’intona agli umori di Mister T
Proverbio del 28 aprile Per quanto sia alta la montagna si trova sempre un sentiero
Numero del giorno: 0,3 Incremento % Pil nel primo trimestre nel Regno Unito
E tutto d’un tratto arriva il pil del primo trimestre Usa, quello dei primi 100 giorni del nostro beneamato Mister T. E che ci dice?
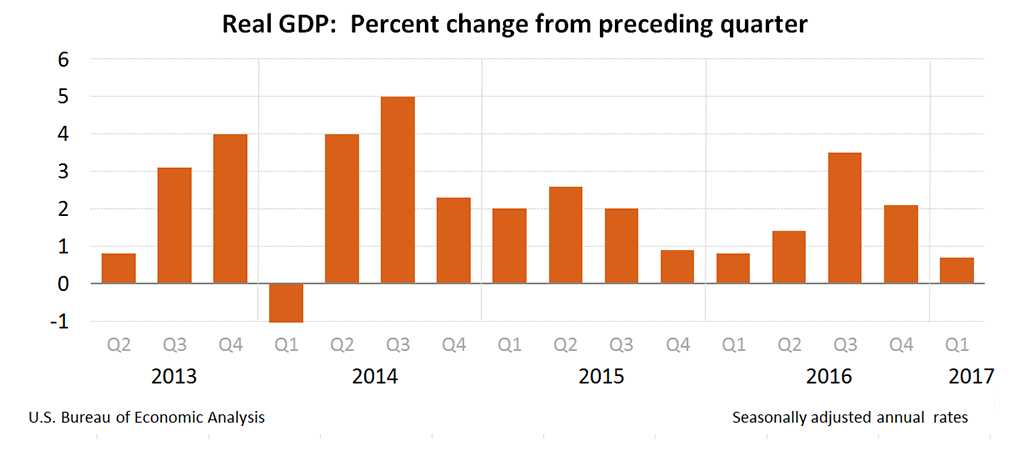
Ci dice che il primo quarto è andato così così: un più 0,7%, meno dle primo quarti 2016 e ancor meno di quello 2015. Ma questo in fondo sono quisquilie, anche perché il dato è solo la prima stima soggetta a revisione. La notizia interessante sta sempre nei dettagli, che ci raccontano di come in questo trimestre il pil abbia frenato a causa del rallentamento del consumo privato mentre l’export ha contribuito ad accelerare il prodotto, così come gli investimenti. Insomma, la corporation USA si è intonata agli umori del suo comandante: più commercio estero e più investimenti. Certo sarà interessante osservare cosa succederà il trimestre prossimo, quando verranno digeriti gli annunci sul taglio delle tasse.
Poiché il Cronicario si prepara al secondo ponte stagionale, mi sembra d’uopo salutarvi con un’altra buona notizia che riguarda il nostro mercato immobiliare che secondo l’ultimo rapporto sulla stabilità finanziaria diffuso poco fa da Bankitalia sta recuperando la salute. E non solo lui. Il rapporto delinea prospettive positive per i prezzi, le assicurazioni, le banche, le famiglie, le imprese, la liquidità, Pippo, Pluto e Paperino.

Se continua così per spaventarci torneranno a parlare dell’uomo nero. Nel frattempo accontentiamo dell’incertezza, che rimane alta.
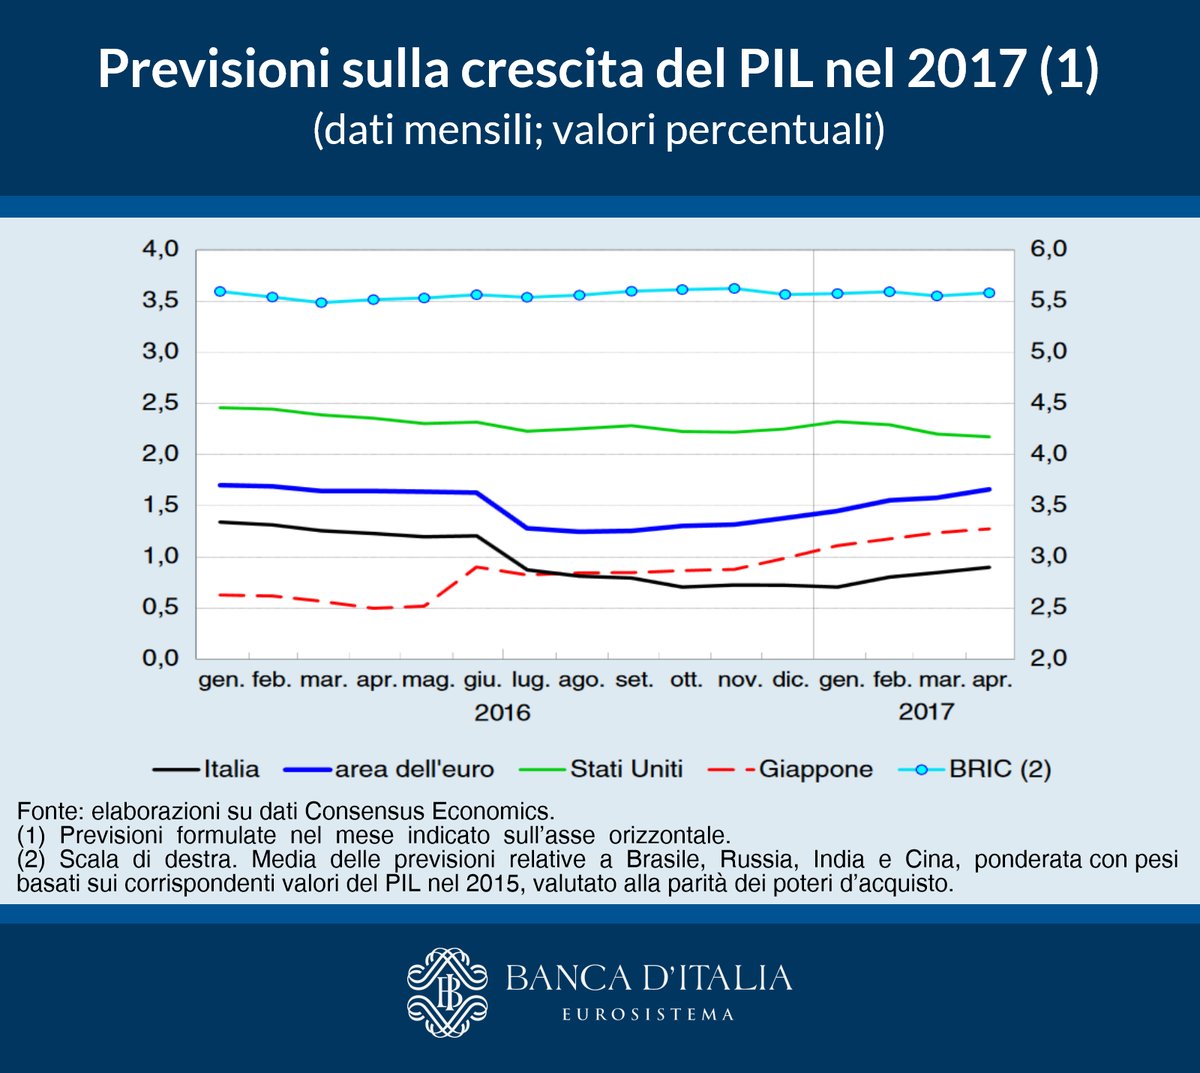
Ci ha superato persino il Giappone, per dire. Che non era facile. Ma che volete che sia. Godiamoci la festa.
Ci rivediamo dall’altra parte.
Cronicario: L’estinzione felice degli italiani
Proverbio del 26 aprile Sbattendo l’acqua non si ottiene il burro
Numero del giorno: 10,7 % 18-24enni europei che smettono di studiare
Reduce dal primo ponte del 2017 – prima di una lunga serie a quanto mi dicono – mi casca fra capo e collo, ancora indolenziti dall’abuso di cuscini, l’ultima previsione Istat sul futuro della popolazione italiana che somiglia al fossile di una lisca di pesce depresso.

Non state a diventare ciechi notando le sfumature neroazzurrine delle lische: quelli sono gli intervalli di confidenza, ossia il margine di approssimazione delle previsioni, laddove la linea dritta è la previsioni vera e propria. Per farvela semplice, Istat prevede che nel 2065 la popolazione italiana sarà di 53,7 milioni di persone, 2,1 milioni in meno rispetto all’anno scorso, ma con un minimo che potrebbe raggiungere i 46,1 milioni, mentre la probabilità che aumenti è pari al 7%.
In pratica saremo (chi ci sarà) un paese di vecchietti, con un’età media superiore ai 50 anni e una vita media (delle donne) intorno ai 90. La fecondità, al momento a 1,34 figli per donna fertile, è prevista in aumento a 1,59, ma non perché aumenteranno le nascite, che non riusciranno mai a compensare i decessi, ma perché diminuiranno le donne fertili, e la notizia che chiude in bellezza è che il Mezzogiorno perderà molta popolazione a vantaggio del Centro-Nord.

In sostanza il Sud diventerà un’ospizio mezzo deserto. Figuratevi che Pil.
Perciò mi ritrovo d’improvviso a perorare la causa dei ponti lunghi: magari avere tempo libero incrementa la natalità. Anche se ho il sospetto che questo crollo demografico sia il più raffinato degli espedienti per estinguere, insieme agli italiani il nostro fardello più conosciuto: il debito pubblico.

Nel dubbio per adesso ce la godiamo. Ci estingueremo, ma con due telefoni e tre auto a testa.

Nel caso vi fosse sfuggito – e visto che il tema di oggi è l’estinzione felice – vi segnalo che il Sipri ha rilasciato il suo ultimo aggiornamento sul mercato delle armi nel 2016, da dove si evince il notevole incremento della spesa militare dell’Europa, con l’Italia a dare un robusto contributo.
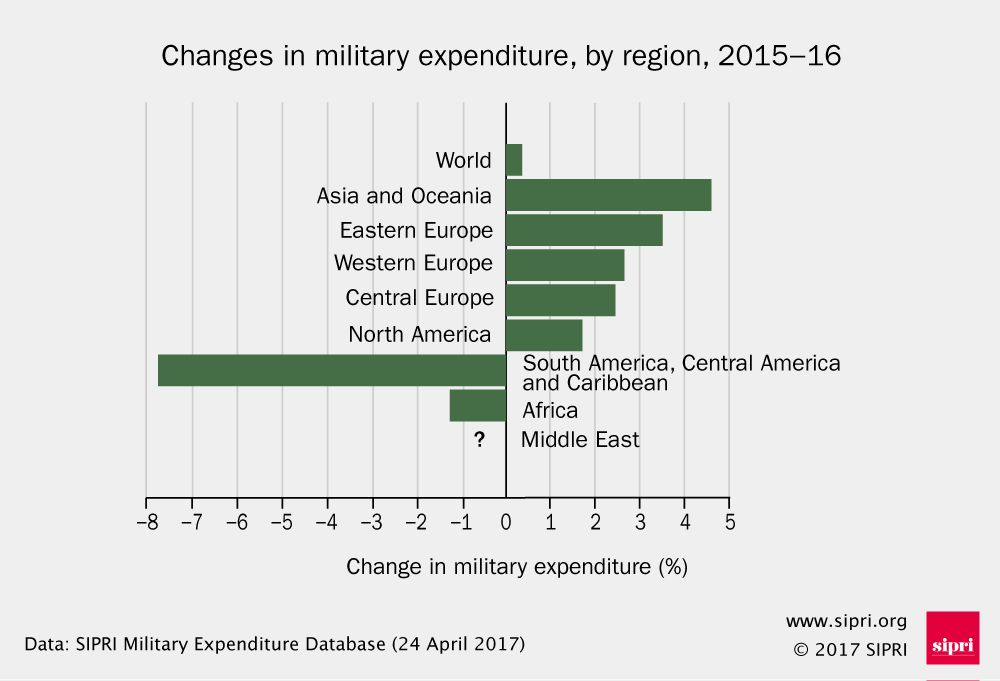
L’UE ha speso oltre 300 miliardi in armamenti. La stessa Ue che ha accolto 700 mila profughi, per lo più siriani che scappano dalla guerra.

Sarà un bel giorno quello in cui faremo pace col cervello.
Concludo in bellezza con la bank lending survey di Bankitalia fresca fresca di pubblicazione con i dati del primo trimestre 2017 sul credito bancario, che registrano un rallentamento della domanda di prestiti delle imprese mentre prosegue la crescita di quella delle famiglie.

Le banche sono più disponibili – i criteri si sono allentati – ma ancora la domanda beve poco. Figuratevi quanto berranno i novantenni del 2065.
A domani.
 The Walking Debt
