
Etichettato: maurizio sgroi
Il ritorno dell’ottimismo
Da qualche mese ormai l’umore degli osservatori esibisce un certo ottimismo ogni volta che si trovino a relazionare sullo stato dell’economia. Se parlare di ritorno dell’ottimismo a qualcuno può sembrare eccessivo, non lo è sottolineare almeno la fine del pessimismo che chiunque abbia frequentato in questi anni la reportistica internazionale osservava in ogni dove. L’economia volge al meglio, se non al bene, insomma, e se qualcosa potrà andar storto – sembra di capire – non dipenderà dai capricci dei mercati o degli investitori, che anzi dalla seconda metà del 2016 sembrano tornati a fare il loro mestiere. I veri rischi derivano dal contesto politico. Non bastassero le elezioni europee si temono le ondate di protezionismo che potrebbero generarsi dagli Stati Uniti, dove la nuova amministrazione si segnala per una notevole fantasia, ma soprattutto le fibrillazioni che possono arrivare da Oriente. La (quasi) crisi nordcoreana, che sotto Pasqua ha tenuto mezzo mondo a far scongiuri, o il referendum turco, che vede nascere un nuovo autocrate in una terra da sempre governata da autocrati, con gran sorpresa (?) degli europei, evidentemente convinti che bastasse tirar su grattacieli per diventare moderni. Ma tolte queste quisquilie, il cielo volge al sereno e con lui le aspettative. Quest’anno e il prossimo, addirittura, il Fmi vede una crescita in aumento nei paesi avanzati e in quelli emergenti, e notizia ancora più sorprendente, una crescita anche del commercio internazionale, malgrado Trump e i suoi sostenitori, viene da dire.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Il nuovo numero di Crusoe: Il ritorno dell’ottimismo. Grazie a @battleforeurope per la splendida Chat
Questa settimana Crusoe racconta di come qualcosa sia cambiato nell’umore dei mercati internazionali, che sembrano volgere al meglio se non al bello almeno dalla fine del 2016. Pure se ancora volatili, le borse sembrano avviate in un percorso di stabilizzazione, probabilmente incoraggiate dai dati macroeconomici e dagli indicatori di fiducia, che sono cresciuti notevolmente negli ultimi mesi. Il Fmi registra questi miglioramenti nel suo ultimo World economic outlook, dove vengono riviste al rialzo le stime di crescita per quest’anno e il prossimo, pure se rimangono sul tappeto molte criticità e, soprattutto, l’eredità della crisi che si manifesta in tassi di crescita ancora rallentati e profondi gap fra il pil potenziale e quello reale. Servirà un lungo processo di aggiustamento, che dovrà essere composito e coraggioso per sciogliere i nodi rimasti, e non è detto che si riesca. Ma il cambiamento di umore dei mercati e degli osservatori è un passo necessario pure se non sufficiente. La ripresa a venire non può che cominciare da qui.
La Chat di questa settimana con Thomas Fazi (@battleforeurope) osservatore appassionato e informato, che ci pone davanti al bivio cui ci ha condotto la crisi del paradigma neoliberale: da una parte un nuovo paradigma sociale, che non potrà che riguardare anche l’organizzazione dell’economia, dall’altro i fenomeni dal sapore retrò che stanno animando le cronache in queste settimana, dal protezionismo in poi. La lettura consigliata di questa settimana è l’ultimo capitolo del Fiscal monitor del Fmi, di cui abbiamo trattato in parte lo scorso numero.. Come sempre chiudono la newsletter i fatti della settimana selezionati da Crusoe e le notizie invisibili, quelle che trovi solo qui su Crusoe.
Buona lettura.
Ci rivediamo il 28 aprile.
Cronicario: Spauracchio francese per i ricchi europei
Proverbio del 21 aprile Un ricco che non si conosce è povero
Numero del giorno: 16.000.000.000 Prestiti bancari alla Cina nel IV Q 2016
Ma si può cominciare così una giornata, già uggiosa e fredda che manco fosse gennaio?

Evidentemente si può. Il cronicario globale è in pieno delirio allucinatorio e nessuno sfugge a questa mania di fare i conti senza l’oste, ossia il popolo francese che per fortuna domenica vota. Tantomeno sfugge Ubs, che produce questa perla, dove elargisce previsioni finanziarie, già incerte di loro, sulla base di un risultato elettorale di là da venire. Poi dice che sono io che cazzeggio.

La vicenda non merita neanche un bit di più. Anche perché ci aspettano le prossime due settimane di analisi del voto per chiudere in bellezza con un secondo turno accompagnato da altre previsioni del genere.
La cosa divertente in tutta questa vicenda è che lo spauracchio francese arriva in un momento in cui l’Europa è zuppa di soldi che non sa come spendere, con un conto corrente della bilancia dei pagamenti a febbraio 2017 arrivato al record di 37,9 miliardi.
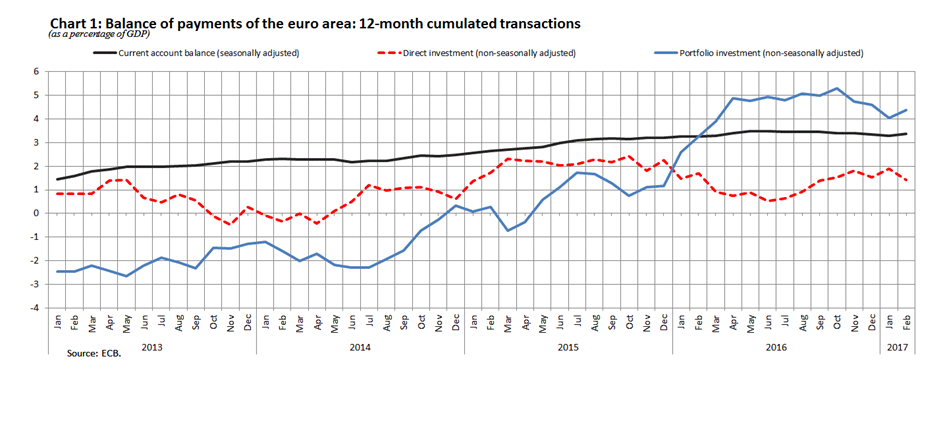
che nei dodici mesi terminati a febbraio ha totalizzato attivi per 360,2 miliardi, il 3,4% del pil dell’eurozona. Gli eurodotati, sempre nei dodici mesi, hanno cumulato un patrimonio di centinaia di miliardi in euro. Tanto è vero che stiamo molto meglio di alcuni anni fa che anche i tassi di deprivazione materiale sono crollati dal 2010.
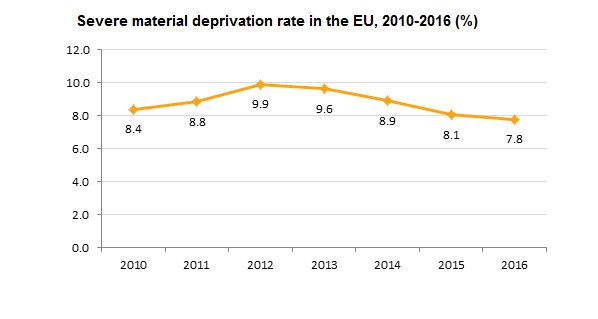
Ora non fatevi fregare. Quel 7,8% sono sempre 39 milioni di europei che fanno fatica a pagare i conti, riscaldare la casa, pagare una multa non prevista, mangiare carne una volta a settimana, fare una settimana l’anno di vacanza. E sono distribuiti un po’ in tutti i paesi, con forti concentrazioni nell’est europeo, anche se noi italiani da soli ne facciamo oltre sette milioni (ma la notizia è che la ricchissima Germania ne fa più di tre milioni).
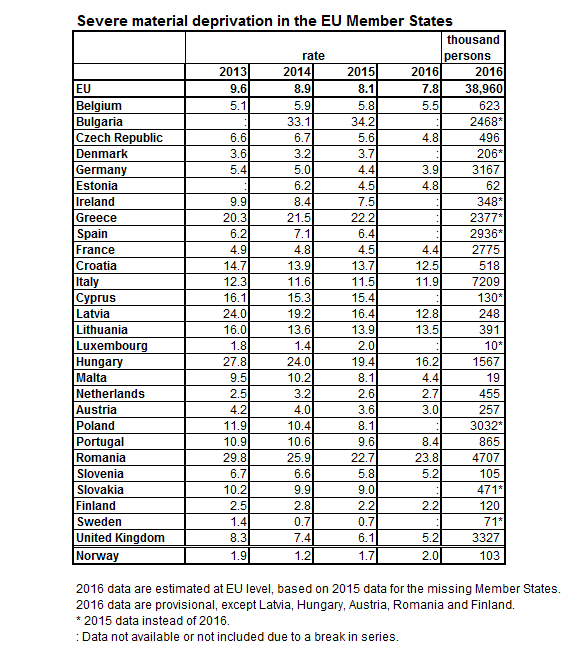
Epperò siamo lo stesso paese che continua a mandare soldi all’estero per investimenti di portafoglio, tanto da avere raggiunto persino un saldo positivo sui redditi primari, che vuol dire che le rendite dei nostri investimenti esteri superano il costo degli investimenti esteri da noi
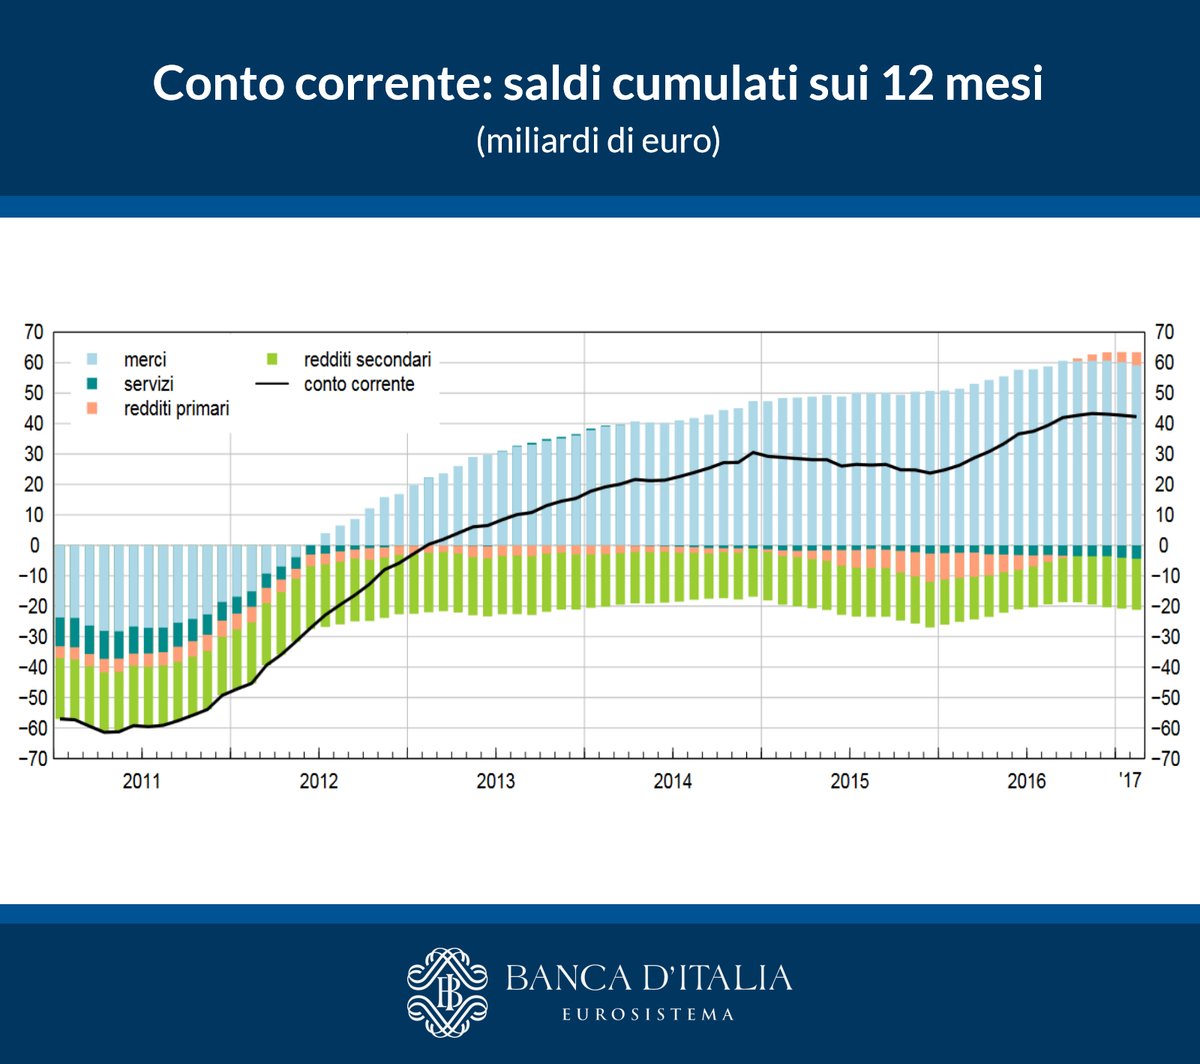
e ad aver cumulato, nel dodici mesi chiusi a febbraio 2017, 42,3 miliardi di attivi sul conto corrente, il 2,5% del Pil, più del 10% dell’attivo totale dell’eurozona, a fronte di circa il 20% di poveri censiti a livello europeo.

Detto ciò, sarebbero quest 39 milioni le plebi arrabbiate che nutrono i populisti? La storia ci dice che le maggioranza silenziose stanno altrove e hanno sempre la pancia piena. E siccome la nostra pancia non è stata mai così piena quanto in questi ultimi mesi forse è saggio iniziare a preoccuparsi.

Ma non oggi, neanche domenica e tantomeno lunedì. Sappiamo tutti quello che ci aspetta.
Tutto il resto è noia (cit.).
Ci rivediamo alla fine.
Cronicario: Il pugno d’acciaio di Mister T
Proverbio del 20 aprile Ogni fardello all’inizio pesa poco
Numero del giorno: 7,1 Incremento % produzione costruzioni nell’EZ
Mi mancava Mister T, a voi no? Io lo adoro. Per chi scrive minchiate sui giornali è come la manna biblica: una fonte inesauribile di nutrimento gratis.

Ora molti di voi ricorderanno che proprio nel giorno del suo insediamento Mister T ha ordinato via Twitter che gli oleodotti fossero costruiti esclusivamente con patrio acciaio, probabilmente sobillato dagli amici produttori che soffrono di un certo spiazzamento competitivo a causa dell’acciaio a basso costo importato dall’estero. E fin qui stiamo alla pubblicità social. Ora però vengo a sapere dai soliti che sanno tutto che Trump ha ordinato al Dipartimento del commercio di accertare se le importazioni di acciaio dall’estero mettano a rischio la sicurezza nazionale, visto che fra le altre cose servono a costruire le navi della gloriosa marina Usa.

No, non è uno scherzo. Il dipartimento avrà 270 giorni di tempo per stabilire se è una cosa seria. Ma intanto ieri il nostro beneamato incontrava i boss della ArcelorMittal, Nucor, U.S. Steel, TimkenSteel, AK Steel and United Steelworkers. E chi ha orecchi intenda.

Sedotto dal pugno d’acciaio di Mister T, capirete bene che ogni altra nuova scolorisca. M’impongo di tornare serio solo perché intanto Eurostat ha rilasciato il suo aggiornamento sul settore delle costruzioni, la cui produzione, per quanto in risalita, è ancora ben lontana dai giorni di gloria.

Notate che l’eurozona sta peggio dell’Ue a 28, ma solo i distratti si sorprenderanno: succede quasi sempre. Notate pure che siamo tornati con grande fatica al livello del 2010, comunque un 20% meno rispetto alle vacche grasse. La ripresina arriva anche in Italia, come certifica Istat.
Concludo con una perla che il cronicario globale in larghissima parte ignorerà, ma che invece dovreste sapere, perché è una perla di saggezza seminata in un mondo di stolti. Il gioielliere è Hyun Song Shin, capo della ricerca della Bis, la Banca che ci guarda dal cielo terso di Basilea, che ha rilasciato uno speech assai istruttivo su cosa sia la liquidità globale e le conseguenze che provoca nella vita di tutti noi. Vi do solo un assaggio, il resto leggetevelo da soli, che prima o poi ‘ste fatiche tocca farle: “L’economia globale non è una collezione di isole, ma una matrix di flussi finanziari”.

Nessuno è un’isola, diceva il poeta secoli fa.
A domani.
Il peso della demografia avversa schiaccia il mattone
Non c’era bisogno di chissà quale econometria per immaginare che l’invecchiamento della popolazione portasse con sé il raffreddarsi degli investimenti nel settore immobiliare. Popolazioni più anziane fanno raffreddare la domanda di nuove abitazioni, e se l’immigrazione non compensa, gli imprenditori edili, di fronte a una domanda debole, indeboliranno l’offerta. Lo dice il buon senso, ma a quanto pare non basta. Meglio attrezzarsi di pallottoliere e sviluppare un po’ di statistica, come ha fatto la Banca di Francia che ha pubblicato una pregevole analisi che quantifica il buon senso, come usa oggi, arrivando persino a misurare l’effetto di un calo della popolazione più attiva sul versante mattone – la classe 20-49enni – sul tasso di investimento residenziale. Addirittura secondo gli autori dello studio, l’andamento demografico è il miglior indicatore previsionale per stimare il tasso di investimento futuro. Altro che tassi a zero o credito lasco: a fare la differenza lasciano intendere, è l’età della popolazione.
L’analisi comincia notando come fra il 2007 e il 2015 il livello di investimento sul settore immobiliare è diminuito del 24% nell’eurozona. al contrario il livello del pil ha quasi recuperato quello del 2007. Come dire: la produzione è uscita dal cono d’ombra, ma l’immobiliare no. Al contrario era accaduto negli anni pre crisi: l’immobiliare cresceva più del pil, a tassi annui medi del 2,6% a fronte della media del 2% del prodotto interno lordo. Cosa è successo? “L’esperienza di alcuni paesi europei nei primi anni 2000 – scrivono – e la ben documentata relazione fra i prezzi delle case e il credito potrebbero suggerire che le condizioni finanziarie siano la determinante principale del livello degli investimenti nell’housing, ma noi abbiamo osservato che, contrariamente a questa ipotesi, sono i cambiamenti demografici il driver principale”. Per arrivare a questa conclusione gli autori hanno svolto analisi su un vasto assortimento di dati dalle quali hanno dedotto che “la crescita del gruppo dei 20-49enni è correlata con l’aumento del tasso di investimenti immobiliari”. In particolare, secondo i loro calcoli, un aumento della quantità di questa classe d’età dell’1% porta una crescita dello stesso importo sul livello degli investimenti. “Al contrario, i prezzi delle case – scrivono – il credito, la ricchezza disponibile o i tassi di interesse non sono variabili significative o spiegano molto poco”. E questo grafico, lo mostra con chiarezza.
Come si può osservare al cedere del tasso di crescita della popolazione 20-49 anni, corrisponde il declino del tasso di investimenti residenziali. Questo pattern è particolarmente evidente nel caso italiano e spagnolo. Al contrario quando la classe dei 20-49enni riprende a crescere – si osservi il caso norvegese – anche il tasso di investimento ne trae giovamento.
“I cambiamenti demografici hanno contribuito notevolmente al ciclo immobiliare degli anni 2000 – concludono gli autori – sia nel momento del boom che in quello del bust”. E se è vero che il credito ha favorito il boom, non vuol dire che la facilitazioni e gli stimoli finanziari delle banche centrali messi in campo dopo il bust siano in grado di far tornare un robusto tasso di investimenti sul mattone. L’economia è fatta di persone, pure se tendiamo a dimenticarlo, non di denaro. E questo ci dice qualcosa anche sul futuro, se si ritengono valide le proiezioni correnti sull’andamento della popolazione nei paesi avanzi e in quelli Ocse. Questa proiezioni vedono in costante diminuzione la classe dei 20-49 enni, con una stima che parla di un calo del 18% fino al 2050 al netto delle eventuali migrazioni. Dovremmo dedurne che i tassi di investimento sul mattone rimarranno stagnanti? Di sicuro dovremmo prendere in seria considerazione questa possibilità.
La Chat di Crusoe con @FabioGhironi: Il rischio del protezionismo “strisciante”
Questa settimana Crusoe (C) si è piacevolmente intrattenuto con Fabio Ghironi (F) @FabioGhironi.
C Buongiorno Fabio. I problemi del commercio internazionale hanno rubato la scena agli squilibri finanziari nel dibattito pubblico da quando è stato eletto Trump. Hai notato cambiamenti anche nell’ambiente accademico o tutto è rimasto confinato nelle pagine di cronaca dei giornali?
F Mi sembra ci sia fermento anche in ambito accademico. In parte, questo risponde all’interesse di istituzioni come IMF, OECD e WTO; in parte è una risposta del mondo della ricerca agli eventi recenti o in corso. Molti lavori hanno evidenziato il rallentamento del commercio internazionale avvenuto negli anni recenti. L’IMF ha dedicato all’argomento un capitolo del World Economic Outlook dello scorso ottobre. Da più parti, si è sollevata preoccupazione per protezionismo “strisciante” ancora prima che Trump venisse eletto (per esempio, questa VoxEU column di Simon Evenett e Johannes Fritz e altre. Tra rallentamento del commercio per una varietà di ragioni, protezionismo già esistente e la minaccia che il medesimo possa salire drasticamente, l’attenzione del mondo della ricerca è ovviamente in crescita. E questo vale sia per la ricerca fatta da accademici sia per la ricerca di tipo accademico (quella che viene pubblicata nelle riviste specializzate) fatta da ricercatori in istituzioni come IMF, OECD, eccetera. Per esempio, l’IMF sta co-organizzando con la Banca Centrale della Malesia una conferenza sulle minacce alla globalizzazione che si terrà a Kuala Lumpur in luglio. I problemi del commercio internazionale e la minaccia del protezionismo saranno uno degli argomenti principali, e i partecipanti includeranno alcuni dei migliori specialisti che stanno lavorando su questi argomenti, alcuni dei quali sono basati in istituzioni accademiche e altri in policy institution.
Il resto della Chat è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: L’economia ha smesso di far disastri. Ora tocca alla politica
Proverbio del 18 aprile Quando c’è una mèta anche il deserto diventa strada
Numero del giorno: 1 Incremento % annuo occupati nel manifatturiero tedesco
Come diceva quel tale, siamo fatti per soffrire. E infatti ci riusciamo benissimo. Mi stavo giusto curando la depressione da crisi del settimo anno, nel senso di settimo anno di vacche magre, piluccando con avidità le (rare) buone notizie economiche che arrivano da mezzo mondo, quando ecco farsi strada i disastri della politica. Anzi, dei politici. In un trimestre abbiamo avuto Trump che minaccia sfracelli, lo svitato nordcoreano che lancia missili, il turco che diventa imperatore d’oriente, il russo che fa il russo.

E noi europei non è che ci facciamo mancare niente. Siccome non ci bastavano le elezioni in Francia, che già sono quello che sono, e quelle tedesche di settembre, che saranno quello che saranno, ecco la vispa Theresa, tirare fuori l’annuncio di elezioni anticipate per l’UK a giugno, giusto in mezzo fra la Francia e la Germania, come sempre è stata l’UK.
Sicché capite bene perché gli aruspici del FMI, nel loro ultimo World economic outlook, accanto alla constatazione che “l’economia prende slancio”, si spertichino a parlare dei rischi che arrivano dalla politica per la timida ripresa economica che si prevede per quest’anno e il prossimo. A proposito: beccatevi questo.
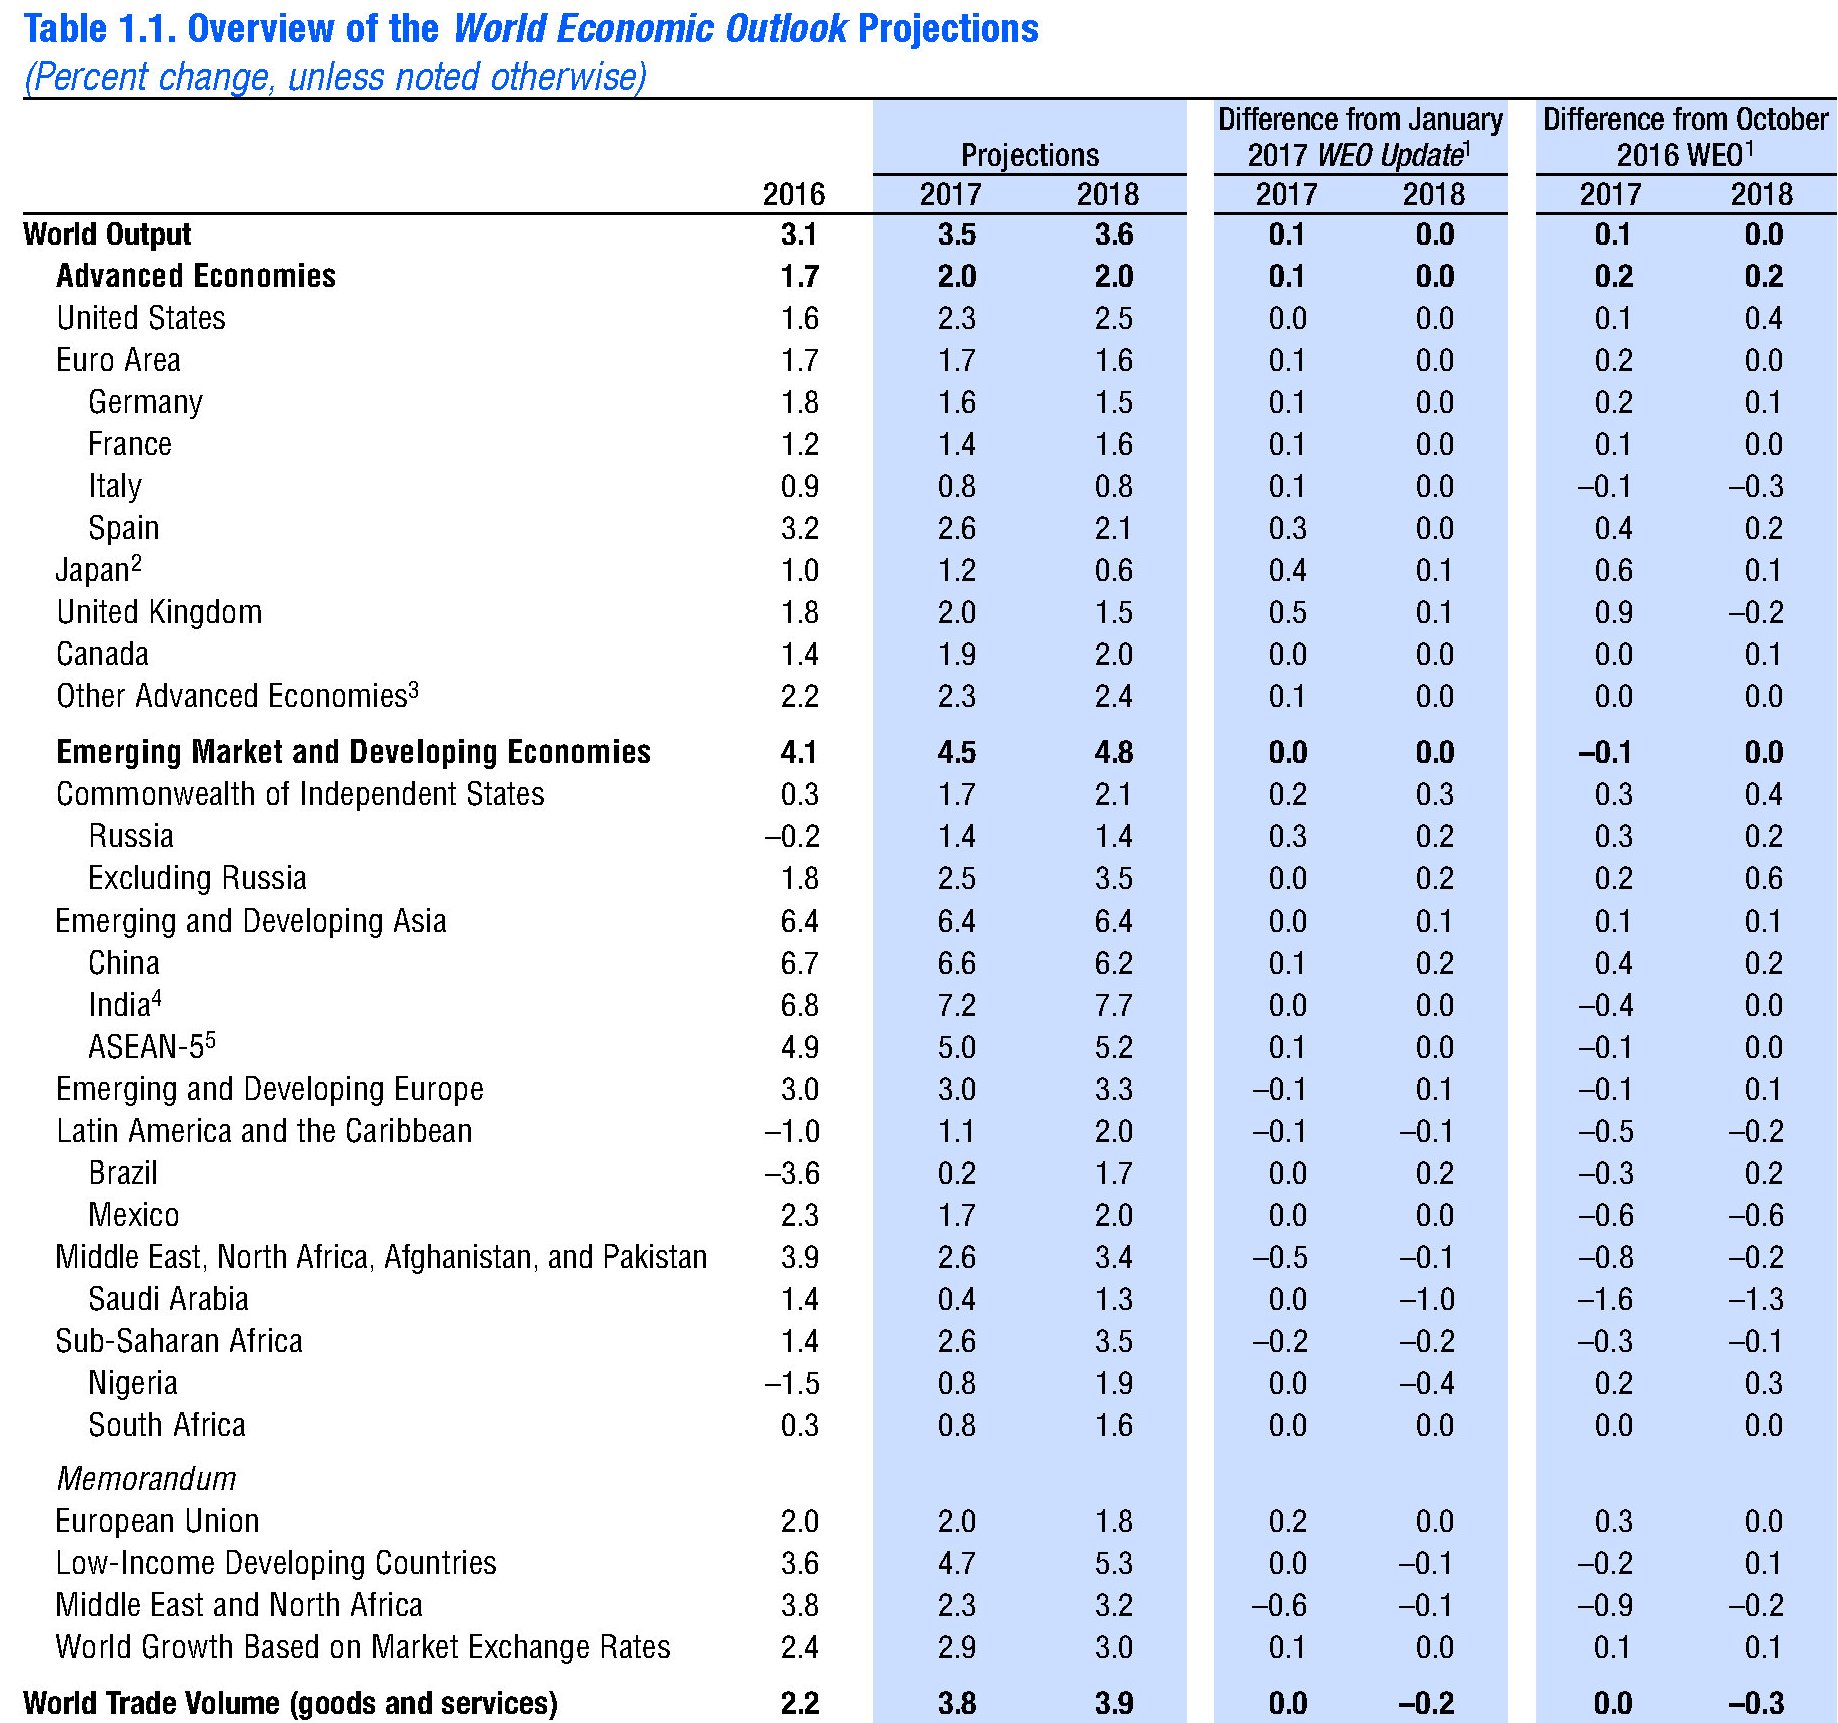
Notate che le previsioni sono buone persino per il commercio internazionale, che ogni giorno si becca una sberla da Mister T. L’ultima è la firma dell’ordine esecutivo per rivedere sistematicamente le leggi che determinano le policy con le quali gli Usa disciplinano gli acquisti di merci, e le esenzioni esistenti per i partner commerciali, oltre che rivedere gli accordi che disciplinano l’ingresso di lavoratori stranieri. Insomma, il solito simpaticone.
Giusto per ricordarvi chi passa i guai se Trump fa Trump, guardate questo specchietto messo a disposizione dal WEF.

Dopodiché guardate quest’altro grafico che vi fa capire quanto sia peloso il “protezionismo” Usa.

Quella che vedete, è la produzione di shale Usa cresciuta di circa 76 mila barili in un mese arrivando a al record di 2,36 milioni. Notate come la produzione si impenna sul finire del 2016, probabilmente a causa dell’accordo Opec del 30 novembre che ha condotto al taglio della produzione Opec e Russa. Non certo di quella Usa, che anzi è stata stimolata dal rialzo dei prezzi seguito all’intesa.

Vi saluto con una notizia che arriva dal paese della Grandi Speranze – quello col pil del primo trimestre al 6,9% – che mi ha provocato un certo prurito.
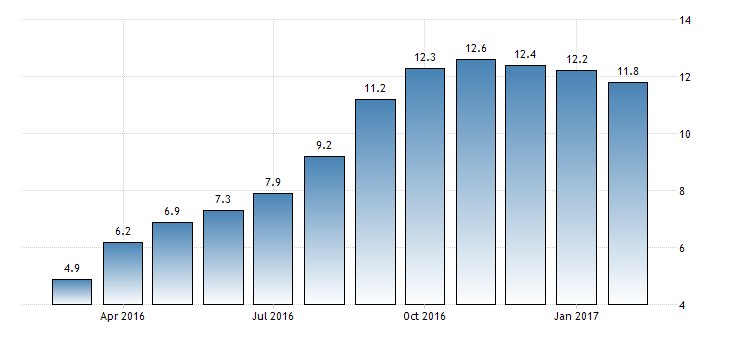
I prezzi delle case in Cina sono cresciuti dell’11,8% su base annuale a febbraio 2017. Ma non chiamatela bolla. E’ ben altro.

A domani.
La fine del denaro a basso costo
Benvenuta e insieme temuta, la normalizzazione monetaria iniziata negli Stati Uniti è destinata ad estendersi in tutto il mondo una volta che l’Europa confermerà l’andamento della ripresa in corso e inizierà a guardare con occhi diversi inflazione e tassi di interessi. Entro la fine dell’anno potremmo trovarci con altri due rialzi dei tassi Usa, e la fine dell’acquisto di asset da parte della Banca Centrale Europea, già ridotti da 80 a 60 miliardi al mese, con scadenza a dicembre 2017, mossa che evoca un rialzo dei tassi che anche di recente Francoforte ha ripetuto di non avere in programma nel breve termine, ma che comunque a un certo punto diverrà ineludibile. Specie se l’inflazione tornerà a puntare verso il 2%, come ha fatto in questo inizio d’anno prima di raffreddarsi insieme alle quotazioni petrolifere.
Benvenuta, la normalizzazione monetaria, perché ormai non si contano più gli allarmi degli osservatori circa gli effetti perversi che accompagnano gli accomodamenti monetari, giudicati il male minore quando l’economia non si reggeva in piedi, e adesso visti con sospetto e crescente preoccupazione a causa delle distorsioni che hanno provocato e tuttora provocano nel sistema finanziario, sia alle banche, cui sono stati erosi i margini di profitto, sia al sistema assicurativo e previdenziale che sta vivendo sulla sua pelle la difficoltà di dover far quadrare i conti in un sistema che ha praticamente azzerato i rendimenti a lungo termine nei prodotti di qualità mentre le compagnie devono farsi carico di piani assicurativi e pensionistici parecchio onerosi.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: Il genio cioccolataio Kinder e quello fiscale del governo
Proverbio del 14 aprile Noi prendiamo in prestito la terra dai nostri figli
Numero del giorno: 232.000.000 Surplus bilancia turistica italiana a gennaio
Confesso: avevo voglia di fare un Cronicario leggero oggi, visto che non solo è venerdì – e ci stava tutto il cazzeggio – ma è pure venerdì santo, che per i senza Dio significa solo ponte lungo, e quindi super cazzeggio.
Per darmi un tono, e rimanere in tema, visto che siamo tutti alle prese con l’uovo pasquale, avevo selezionato notizie del genere.

e per vellicare i bassi istinti di molti anche questa, che – lo confesso – mi ha lasciato a bocca aperta.
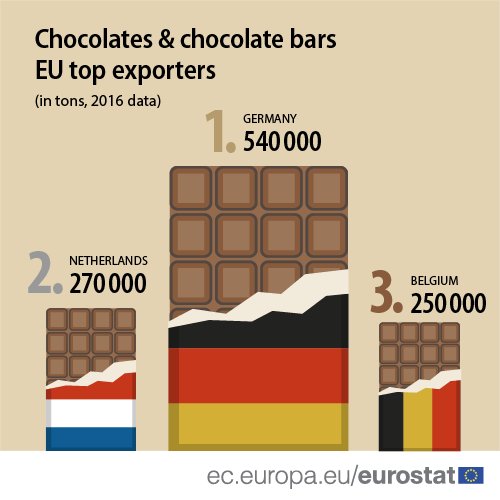
Cioé la Germania vince pure sull’export di cioccolata. Improvvisamente ho capito perché l’italiana Ferrero usa il marchio teutonico Kinder. In pratica usiamo il trucco del Parmesan per vendere cioccolata. Anzi, siamo gli antesignani del Parmesan.

Vabbé, insomma, il tono era il solito cazzeggio del venerdì. Ma poiché è venerdì santo, dicevo, mi sono ricordato che in questa ricorrenza si celebra anche la Via Crucis che quand’ero bambino mi spaventava a morte: mi faceva l’effetto di un film horror. Sicché, sempre per rimanere in tema, ho cercato qualcosa che fosse tragica abbastanza e, sfogliando l’ultimo Bollettino di Bankitalia, ho trovato questo:

Non so perché ma i quattro diversi periodi mi hanno fatto venire il mente le stazioni della Via Crucis, col governo a trainare sulla spalle una croce, quella del debito pubblico, che cresce di stazione in stazione, visto che siamo riusciti a peggiorare ogni anno gli obiettivi sia di indebitamento che di avanzo primario. Cioé il contrario di quello che avremmo dovuto fare se fossimo stati coscienziosi.

Poi – sarà il clima pre-resurrezione – mi dico che questa cosa di sottolineare la via crucis fiscale del nostro governo è un chiaro atto di contrizione. In realtà il genio fiscale del governo è paragonabile almeno a quello commerciale della Ferrero: entrambi vendono con italica destrezza dolcezze e buonumore, sotto forma di cacao e zucchero la prima, e di provvidenze il secondo. A pochissimi piace un governo amaro come la cioccolata al 90%, e il fatto che esista questa minoranza, non vuol dire che meriti di essere servita più di tanto: tanto si lamentano comunque. Però gli auguri li faccio pure agli amanti dell’amaro Ne avremo bisogno tutti.
Ci rivediamo dopo pasquetta.
Cartolina: La socializzazione delle perdite
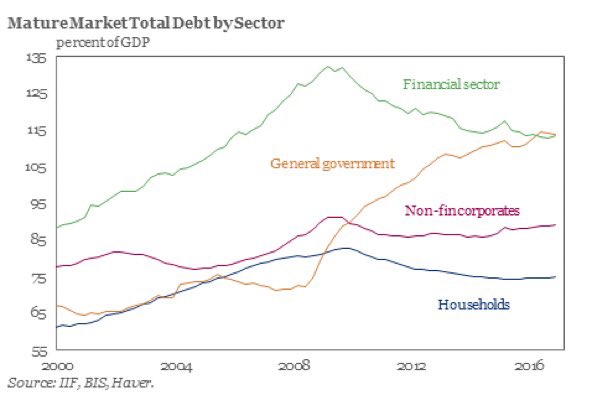
Nell’abbracciarsi quasi erotico col quale la curva in rialzo del debito dei governi incontra quella al ribasso del settore finanziario si raffigura il significato della gigantesca socializzazione pubblica delle perdite private che si è consumata in questi anni. Solo la cattiva coscienza di chi pensa le banche nemiche del popolo può alimentare la narrazione secondo la quale questo passo è stata una disgrazia, mentre lo sarebbe stata il non farlo. Usare i soldi di tutti per salvare i soldi di tutti: di questo si è trattato, e faremmo bene ad accettarlo. Anche perché diverso e più profondo è il danno che la socializzazione delle perdite genera in una società, ragion per cui dovremmo sempre evitare di farvi ricorso. Questi eventi, difatti, diffondono come una peste il senso del fallimento, da cui si originano lo sconforto e la paura. Poiché tutti perdiamo, nessuno crede più di poter vincere. E non basta una ulteriore iniezione di denaro di tutti – come ci vogliono far credere – per far tornare a tutti la voglia di far denaro. Serve altro. Nessuno sa cosa sia. Forse il tempo.
 The Walking Debt
