
Categoria: Annali
Le banche cinesi diventano protagoniste in Asia
Un approfondimento molto interessante contenuto nell’ultima rassegna trimestrale della Bis ci consente di osservare un altro pezzo del puzzle nel quale si compone la nostra contemporaneità. E mano a mano che l’immagine si mette a fuoco, ciò che emerge in bella vista è l’irresistibile ascesa del potere cinese che, dalla Mainland, si irradia sempre più verso la regione dell’Asia e da lì chissà. La Cina ha detto e ripetuto che ambisce a recitare un ruolo da protagonista nel sistema globale, e questo significa insediare supremazie finora senza rivali, ossia quelle statunitensi. Vale per i mari, per la ricerca scientifica, e perché non dovrebbe valere per il sistema finanziario?
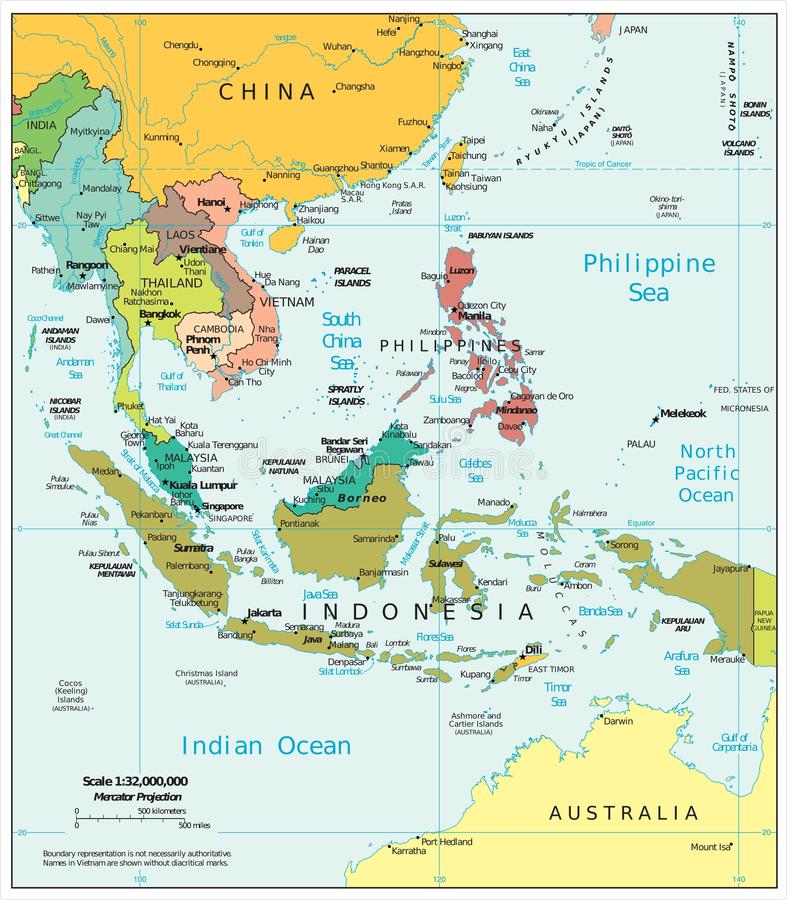
Proprio notare il ruolo crescente globale del sistema bancario cinese, a cominciare ovviamente dall’Asia, dove insidia innanzitutto la supremazia giapponese, è l’osservazione conclusiva dei ricercatori della Bis che in realtà focalizzano l’attenzione su quello che viene definito il “canale del prestatore comune”, ossia il meccanismo di propagazione di una crisi in virtù de quale una banca che subisce uno shock nel suo paese o in altri verso i quali è esposta, finisce col far pagare il conto anche ad altri paesi, che vedono ridursi i prestiti bancari anche se il loro paese non aveva subito alcuna crisi. Il meccanismo l’abbiamo visto all’opera tantissime volte, e per l’occasione gli studiosi della Bis fanno riferimento alla zona dell’Asia emergente, ossia quel gruppo di paesi che divennero improvvisamente celebri sul finire degli anni ’90 quando scoppiò la crisi delle cosiddette tigri asiatiche. Nel dettaglio, i paesi considerati sono la Corea del Sud, le Filippine, l’Indonesia, la Malaysia e la Thailandia che nel 2017 hanno assorbito prestiti per circa 2.000 miliardi di dollari. Questi cinque paesi rappresentavano il “69% del credito transfrontaliero totale della regione nel 2° trimestre 1997 e il 24% nel 3° trimestre 2017. Il calo considerevole della quota regionale rispecchia l’emergere della Cina come il maggior prenditore della regione dalle banche dichiaranti alla BRI”. Prima di inoltrarci nell’analisi dei flussi bancari, è meglio riportare una cartina che fotografa questa zona del mondo, che ci aiuta a capire di che mondo parliamo.
Come in ogni storia, anche in questa c’è un prima e un dopo. Il prima è quello antecedente alla crisi di fine anni ’90. Nel 1997 i paesi dell’Asia emergente sono grandi clienti della banche giapponesi, che hanno in attivo il 42% del totale dei prestiti a quest’area, seguite da quelle dell’aria euro, con il 36, dei quali gran parte in pancia a banche tedesche e francesi, e quella del Regno Unito con il 7%.
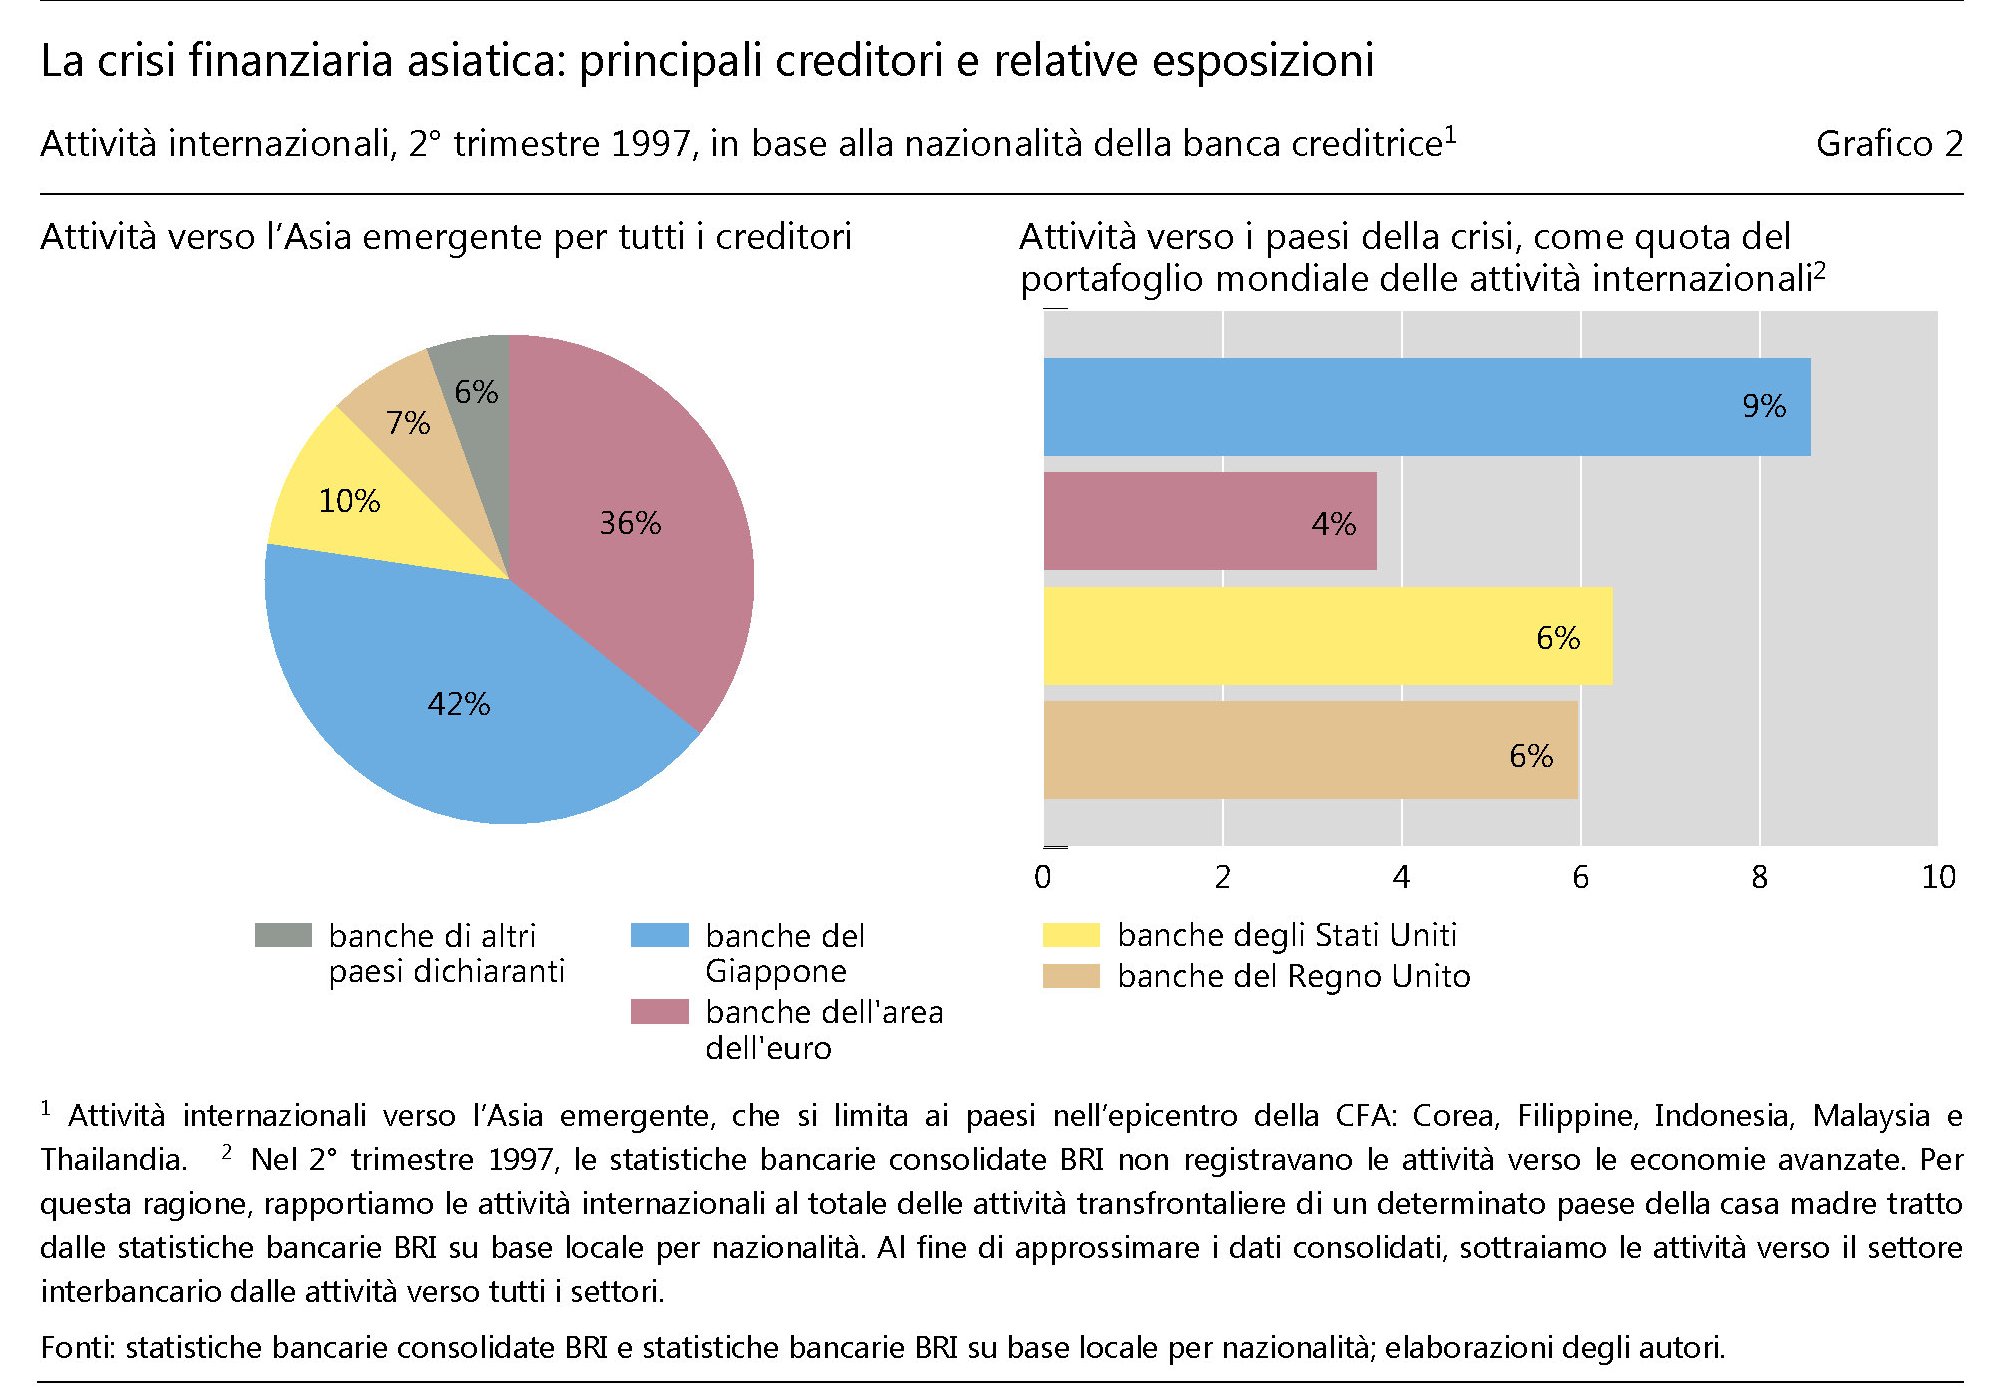
Notate (grafico a destra) che il peso specifico dell’esposizione giapponese era molto più elevato di quello europeo, e ciò spiega perché le banche di quel paese, a crisi consumata e peraltro avendo alle spalle quella del crash di fine anni ’80, si affrettarono a ritirare i prestiti non solo dall’Asia emergente, ma anche da altre economie emergenti che nulla avevano a che fare con l’Asia. Ecco il “canale del prestatore comune all’opera”. A conti fatti il credito giapponese all’Asia emergente crollò del 72% in sette anni, e scese del 36% anche quello verso altri paesi sparsi in Africa, Medio Oriente, America Latina e persino Europa. Ne risultò una ricomposizione dei flussi finanziari, che evidentemente implicano una diversa rete di influenze, come sa chiunque abbia dimestichezza con la diplomazia dei prestiti esteri, che spesso vanno di pari passo con gli accordi commerciali. La crisi del ’97 segnò la fine del dominio delle banche giapponesi a vantaggio sostanzialmente di quelle occidentali, con le europee in testa seguite da quelle britanniche e statunitensi.
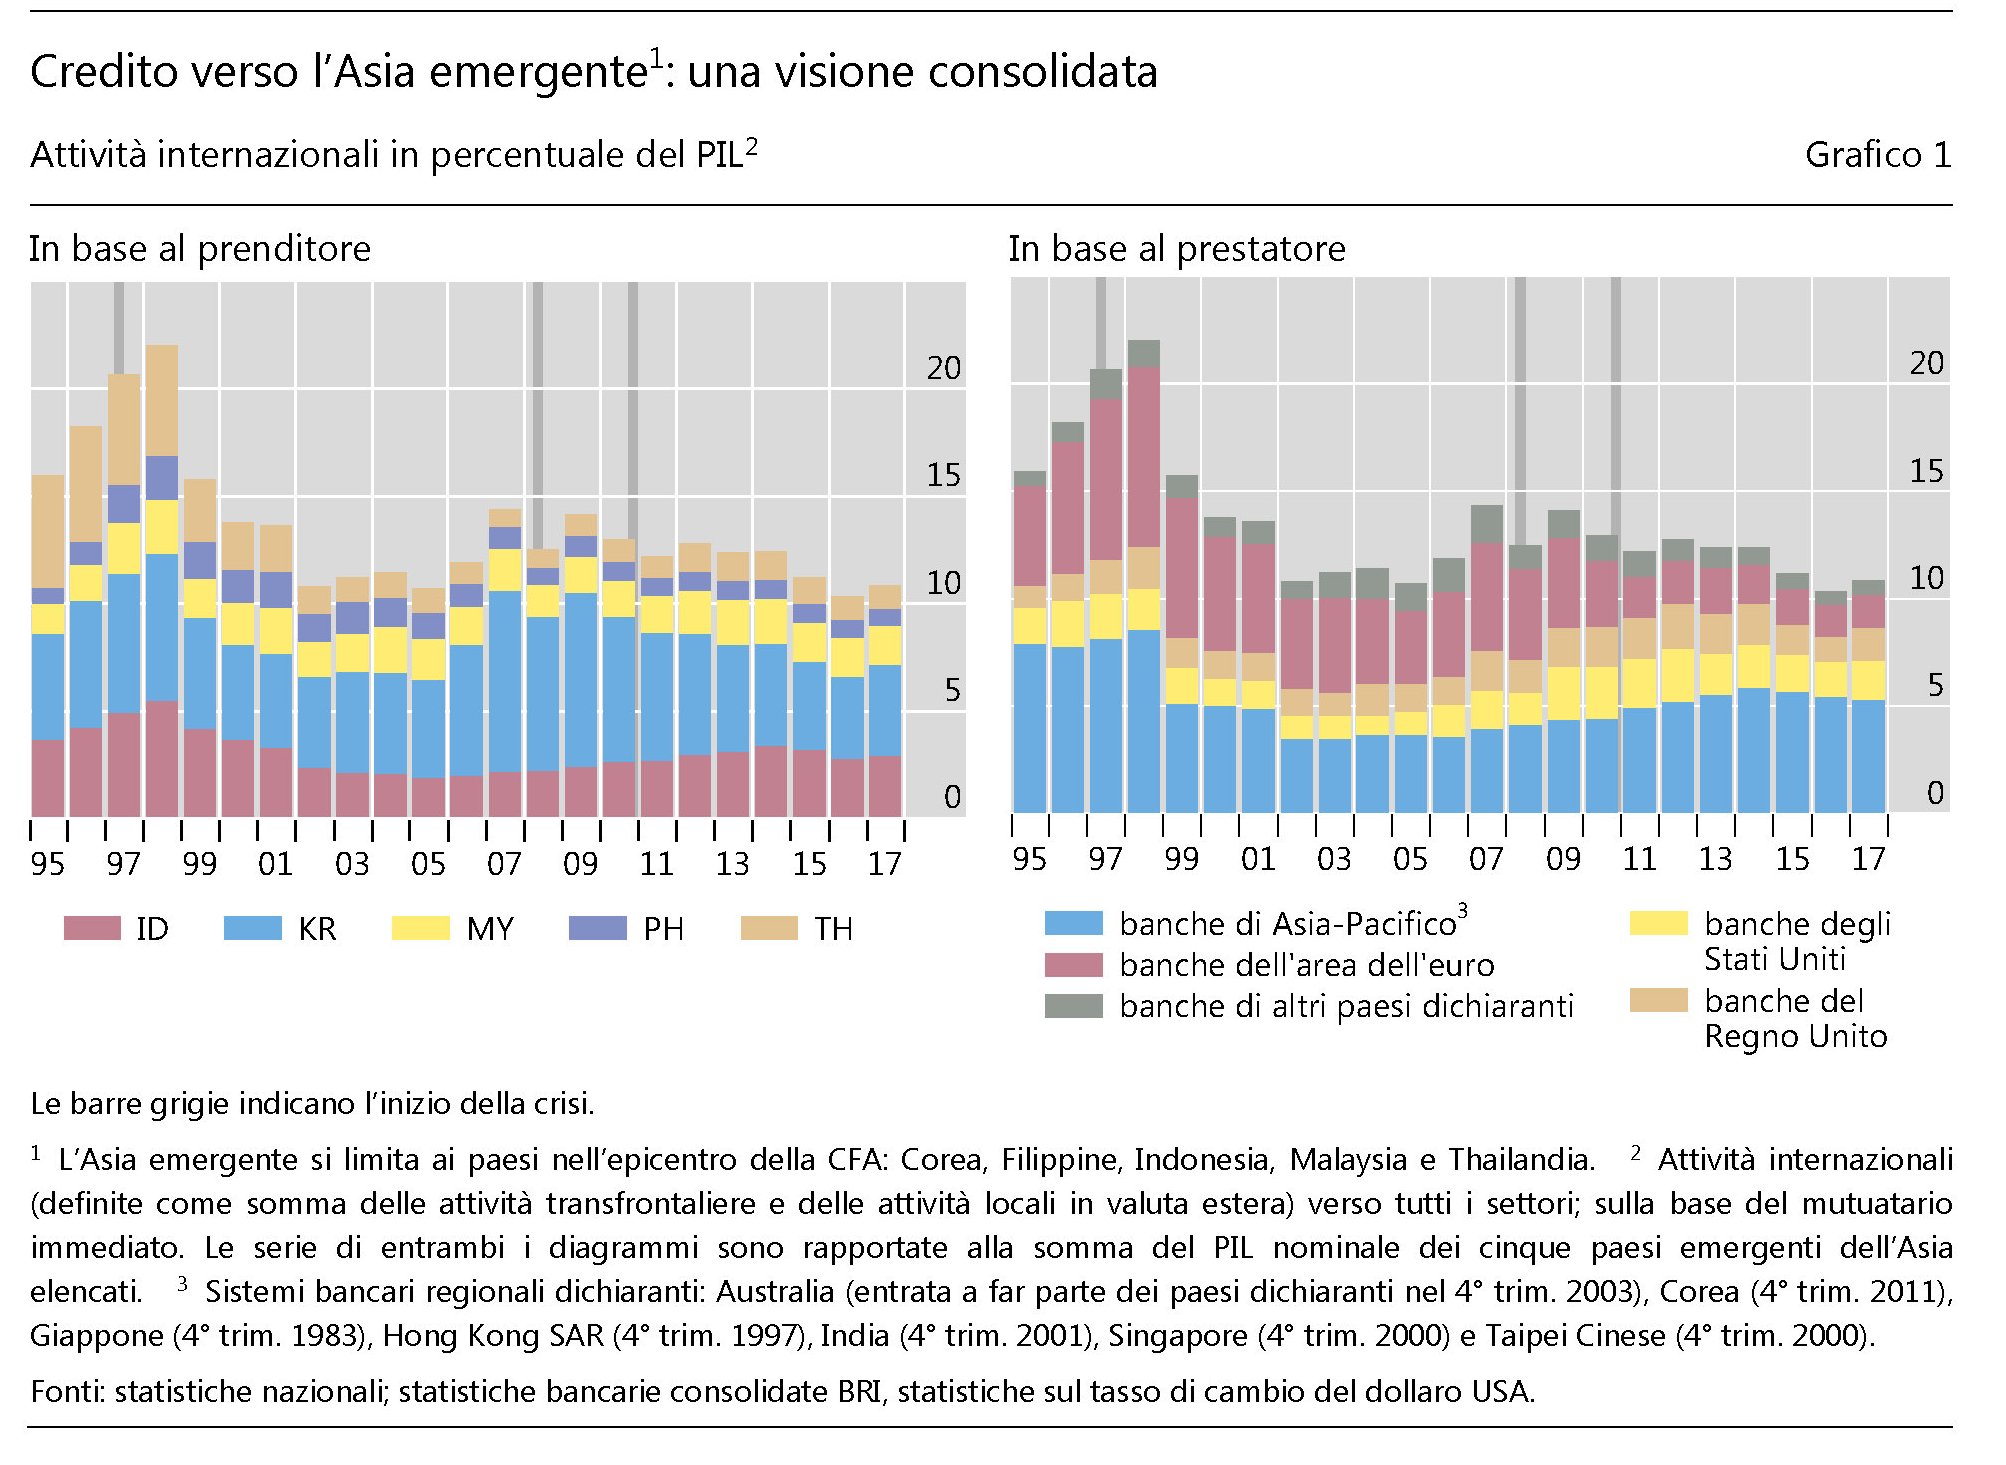
E così sarebbe rimasto, lo scenario, se non fosse capitato al mondo uno scossone ancora peggiore della cirisi di fine anni ’90: quella dei subprime, seguita da quella del debito sovrano nell’eurozona che ha coinvolto diversi paesi fra i quali il nostro. “Con l’inizio della crisi del debito sovrano europeo nel 2010, altre banche della regione Asia-Pacifico hanno avuto l’opportunità di farsi strada. A fine 2010, la quota complessiva delle banche giapponesi e delle banche regionali dei centri offshore e delle EME dell’Asia rappresentava quasi il 32% di tutte le attività internazionali. La
quota delle banche dell’area dell’euro e del Regno Unito era pari rispettivamente al
24 e al 15%”. In sostanza noi europei abbiamo tagliato i fondi a quell’area, applicando alla lettera la teoria del “prestatore comune”.

Ed ecco la situazione oggi. Il Giappone è tornato a investire nell’Asia emergente, anche se assai meno di prima: appena il 3% dei suoi attivi bancari. Ciò anche in conseguenza del fatto che l’Asia emergente sta contraendo meno prestiti rispetto al passato. Eè interessante osservare quel 29% di prestiti che fa riferimento ad altre banche dichiaranti, tuttavia. “La spinta verso un’integrazione bancaria regionale da parte dei paesi membri dell’ASEAN porterà probabilmente a un ulteriore aumento delle attività creditizie infraregionali” ricordano gli autori, che sottolineano anche come alcuni osservatori sostengano che “le banche cinesi ubicate in centri offshore come Hong Kong SAR contribuiscono significativamente all’attività creditizia di questi nuovi prestatori nell’Asia emergente”. D’altronde risulta ormai evidente che le banche cinesi “sono diventate dei fornitori sempre più importanti di credito
bancario internazionale, per prenditori sia all’interno sia all’esterno dell’Asia”. La Cina ancora non comunica le attività bancarie consolidate. Ma basandosi sulle informazioni disponibili si può stimare che le banche cinesi abbiano attivi transfrontalieri, ossia prestiti esteri, per circa 2.000 miliardi e che “si posizionano oggi al sesto posto nella classifica dei più grandi gruppi creditori del mondo”. Alcuni studi, inoltre, rilevano che “le banche cinesi sono creditori netti all’interno del sistema bancario internazionale” e che “per i prestiti all’estero, le banche cinesi utilizzano principalmente i dollari USA. In termini assoluti, le banche cinesi sono oggi i terzi maggiori fornitori di dollari USA nel sistema bancario internazionale”. Armata di dollari e dei suoi attivi commerciali, la Cina può essere un prestatore assai scomodo e tuttavia seducente per i paesi dell’Asia emergente che sovente coltivano con l’ingombrante vicino rapporti non facilissimi. Si pensi alle questioni legati alla sovranità sulle isole del Mare cinese meridionale. E tuttavia questa la conclusione della nostra storia. L’Oriente sino-giapponese ha scalzato l’Europa bancaria da una delle zone più strategiche del pianeta. Colpa della crisi, senza dubbio. Ma a volte le crisi nascondono opportunità. E i cinesi sembra ne abbiano colta una.
Cronicario: Solo pochi fortunati pagano le tasse in Italia
Proverbio del 3 aprile Acqua che non devi bere, lasciala scorrere
Numero del giorno: 448.000.000 Valore export cibo italiano in Cina nel 2017
Capisco d’improvviso perché in Italia ci sia tanto malcontento mentre scorro vecchie cronache su un ministro assai famoso ai suoi tempi che dice le tasse cosa bellissima, e poi leggo una ricognizione da azzeccarbugli della fiscalità, e infatti l’han prodotta i commercialisti, dove si osserva con grande disincanto che la vera ingiustizia del nostro paese non è la diseguaglianza patrimoniale, ma quella fiscale. I fortunatissimi che hanno il privilegio di pagare una quota dignitosa di tasse sono meno di uno su quattro. Tutti gli altri non arrivano al 15% del loro reddito, quando non sono direttamente tanto sfortunati da non contribuire in alcun modo. E davvero non riesco a pensare punizione peggiore per un cittadino che ama il suo paese non potere godere di una cosa bellissima come le tasse.

Ripeto perché forse vi è sfuggito il punto. Tre contribuenti Irpef su quattro pagano meno del 15% del reddito dichiarato, che peraltro è una delle varie soglie proposte per la “flat tax”. Il Consiglio nazionale dei commercialisti (anno d’imposta 2016) ha calcolato che il 30,78% dei contribuenti (12,6 milioni di persone) ha un Irpef a zero.

Questo mentre il 44,3% (18,1 milioni di persone) paga un’Irpef inferiore al 15% del reddito. Solo meno del 25% del totale (10,2 milioni di persone su 40,9 contribuenti complessivi) paga un’imposta sul reddito della persona fisica superiore al 15%.

Tutto ciò grazie all’attuale sistema di aliquote e scaglioni di reddito, deduzioni dal reddito, detrazioni dall’imposta e tutte le altre diavolerie che consentono agli italiani di riempire i ristoranti mentre piangono disperati. D’altronde bisogna capirli. Non pagano le tasse.
A domani.
Il problema dell’eurozona non è il lavoro, ma il reddito da lavoro
La lettura dei dati contenuti nell’ultimo bollettino economico della Bce conferma l’impressione che ormai da tempo va consolidandosi nel giudizio di molti osservatori. Ossia che la ripresa dell’eurozona, che si manifesta con una crescita robusta, mantenga un elemento di fragilità che non deriva dalla mancanza di lavoro ma dalla debolezza del reddito che arriva dal lavoro, e in particolare quello dipendente. Le circostanza si sono combinate in modo tale che al costante miglioramento dell’occupazione, che si è registrato in questi ultimi anni, non si associata una crescita del reddito altrettanto robusta. E questo può risultare problematico nel momento in cui si riconosce che buona parte della crescita si basa proprio su quella domanda interna che i redditi dovrebbero sostenere.
Il di partenza non può che essere l’analisi dell’andamento del prodotto interno lordo nelle sue componenti.
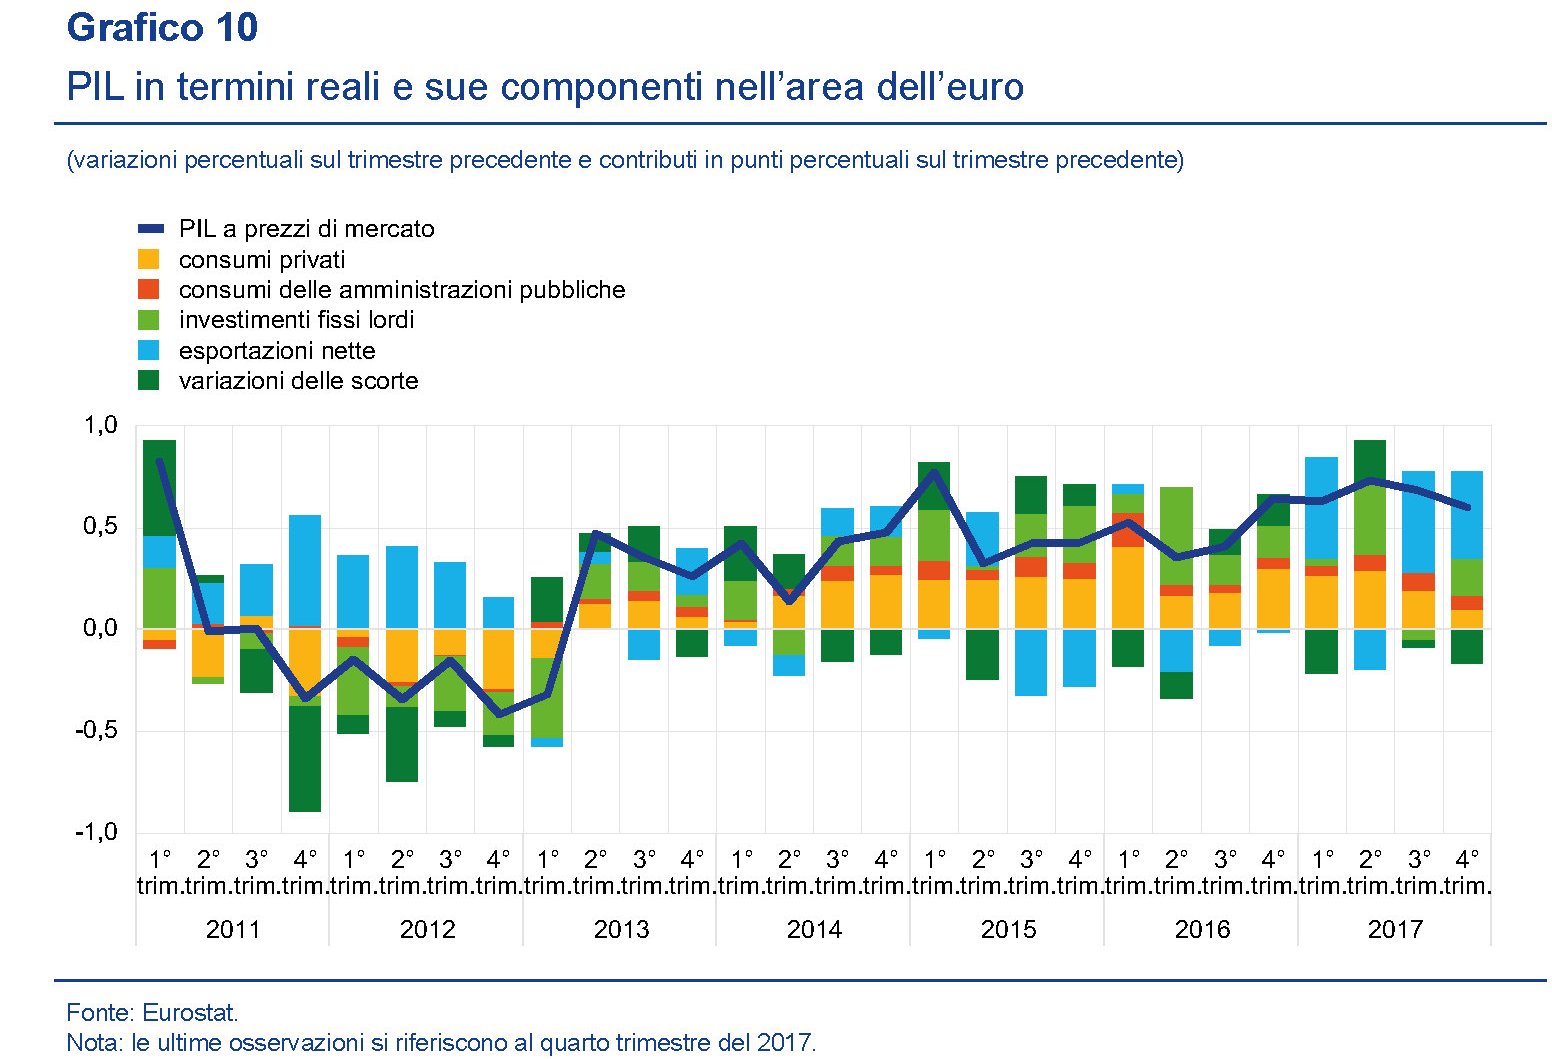
Aldilà degli andamenti stagionali, si osserva con chiarezza il rilevante peso specifico che i consumi privati (istogramma giallo) hanno finito con l’assumere nella determinazione del pil già dalla fine del 2013. Se a questi aggiungiamo la domanda pubblica e gli investimenti, notiamo che la ripresa si è basata in larga parta su quella delle domande interne dei paesi dell’area. Il peso dell’export netto (istogramma azzurro) è ancora degno di nota, ma il suo peso specifico è chiaramente diminuito, e non è detto che sia un male, in tempi in cui si paventano guerre commerciali.
Di sicuro questa dinamica è stata favorita anche dal mercato del lavoro. “Nel terzo trimestre del 2017 – spiega il bollettino – l’occupazione è aumentata di un ulteriore 0,4 per cento sul periodo precedente, portando l’incremento annuo all’1,7 per cento. L’occupazione si colloca attualmente a un livello dell’1,2 per cento superiore al massimo pre-crisi registrato nel primo trimestre del 2008”.

A gennaio di quest’anno il tasso di disoccupazione dell’area era arrivato all’8,6%, il livello più basso osservato da dicembre 2008. Si osserva che il calo della disoccupazione ha riguardato tutte le fasce di età e che anche la disoccupazione di lunga durata ha iniziato a diminuire, “pur rimanendo ben al di sopra del livello pre crisi”.
E qui arriviamo alla questione del reddito. “Nel terzo trimestre 2017 – spiega – la crescita dei redditi è rimasta sostenuta. I consumi privati, nel quarto trimestre, sono aumentati dello 0,2% portando l’incremento annuo all’1,5%”. E tuttavia, “nel terzo trimestre del 2017 il tasso di risparmio rispetto al reddito disponibile da parte delle famiglie è rimasto contenuto, toccando il minimo storico dal 1999, e ha continuato a supportare i consumi privati”. Anche le misure di politica monetaria allentate “hanno continuato a sostenere le spese delle famiglie”. Ma rimane il fatto che “i redditi dei lavoratori dipendenti rimangono il motore principale della crescita dei consumi privati” e che quindi questa crescita “continuerà ad essere sostenuta dall’incremento dei redditi reali”.
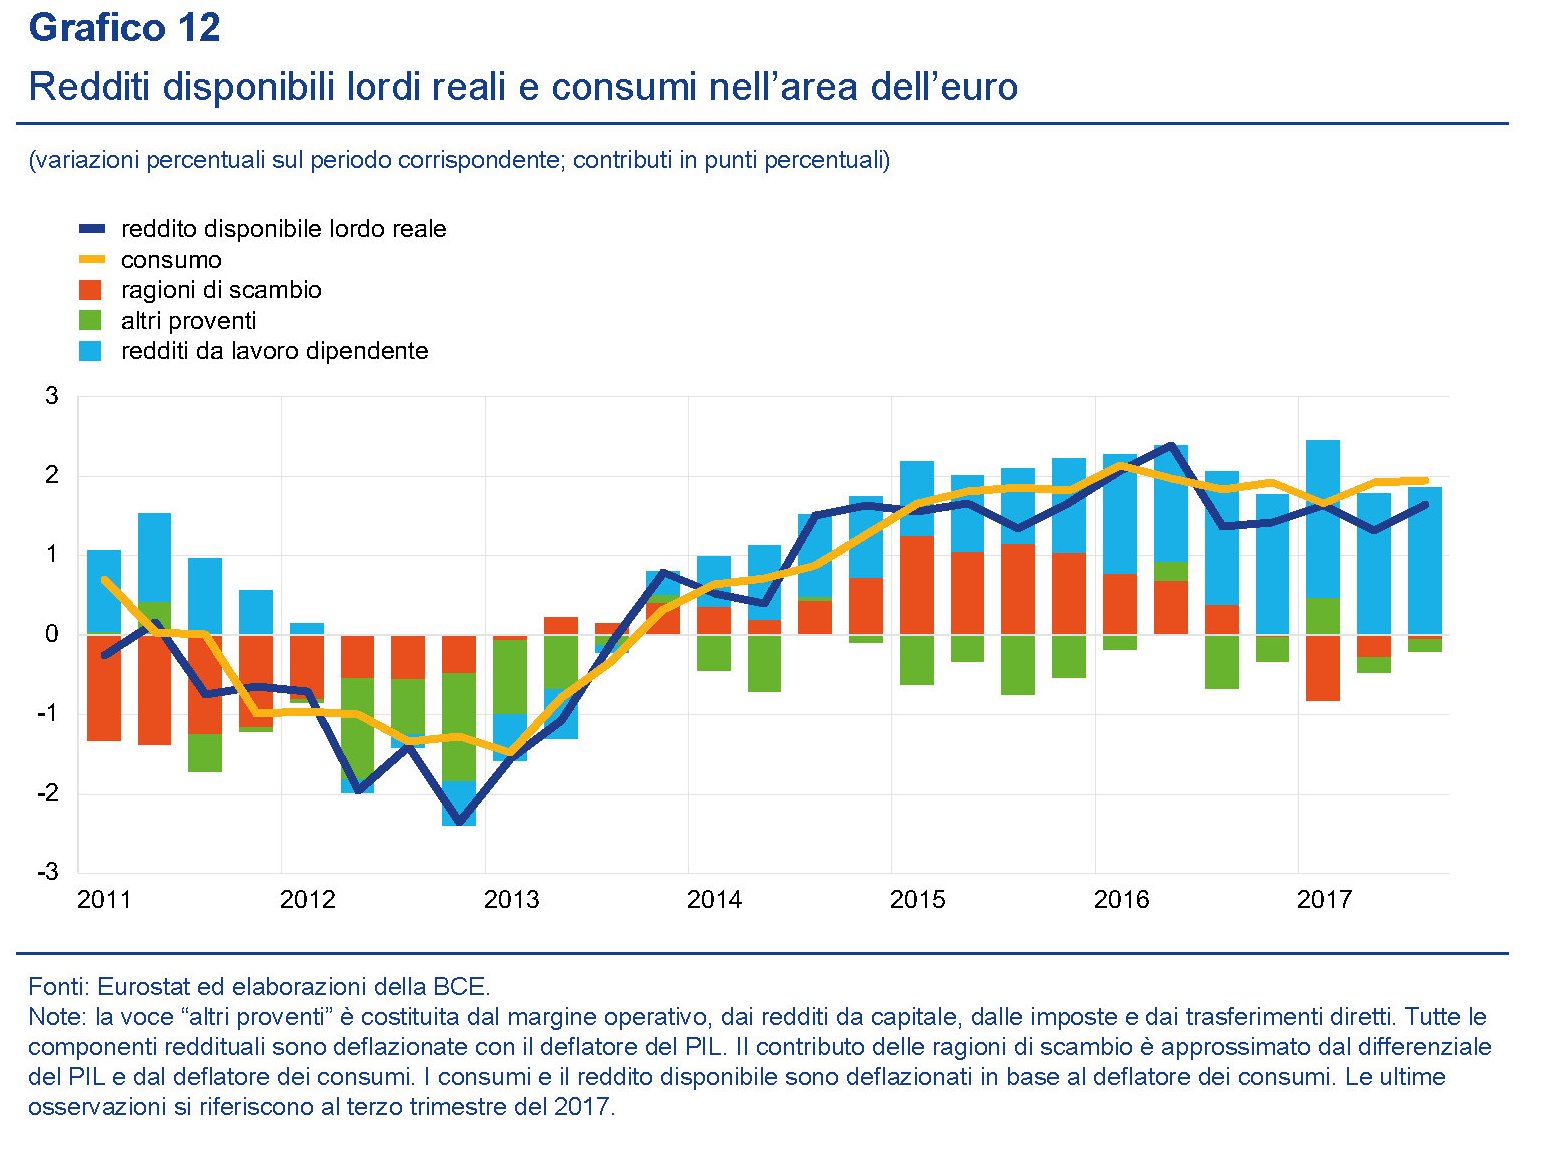
In sostanza, la crescita dei redditi, e in particolare quelli da lavoro dipendenti, deve esser tale, se si vuole continuare a sostenere la crescita, da poter gradualmente sostituire il venir meno degli stimoli monetari, una volta che la politica della Bce tornerà a normalizzarsi e sempre nell’ipotesi che i risparmi continuino a sostenere i consumi che continuano ad essere sopra la curva dei redditi. Ma quant’è probabile questo scenario?
La Bce prevede dinamiche salariali in accelerazione, che alla lunga dovrebbero finire con generare un po’ di pressione al rialzo sull’inflazione. Ma al momento i dati ci dicono che nel terzo trimestre 2016 la crescita del reddito per occupato è stata solo dell’1,6%, dal minimo del +1.1% registrato nel terzo trimestre 2016. A fronte di ciò si è osservata una crescita delle retribuzioni contrattuali dell’1,5% nei dodici mesi nel terzo trimestre 2017 e dell’1,6% nel quarto. Andamenti positivi ma non certo esaltanti. Giocoforza chiedersi quanto su tutto ciò abbia influito l’evoluzione del mercato del lavoro, che negli ultimi anni si è contraddistinto, fra le altre cose, per una notevole crescita dell’occupazione a tempo parziale. Lo stesso bollettino osserva che “la quota di lavoratori part-time è al momento pari al 22 per cento circa dell’occupazione complessiva e l’occupazione part-time ha rappresentato circa un quarto della crescita netta dell’occupazione nell’ambito della ripresa del mercato del lavoro nell’area dell’euro, a partire dal secondo trimestre del 2013”. Una buona parte di questi part time sono definiti sotto occupati, ossia persone che vorrebbero lavorare di più, ma non riescono. “Nell’area dell’euro, la sottoccupazione è aumentata sia nella prima fase della Grande recessione sia in seguito alla crisi del debito sovrano e, pur essendo diminuita di recente, rimane ancora al di sopra dei livelli pre-crisi”.
E questo ci porta al tema di fondo: essere occupati non implica che si abbia reddito a sufficienza, come mostra anche l’andamento crescente del numero di lavoratori in povertà censito da Eurostat.

Se guardiamo in casa nostra, osserviamo come l’Italia, insieme alla Spagna sia stato uno dei paesi in cui si è registrato un notevole aumento della sotto occupazione.

“In Italia, la sottoccupazione potrebbe aver risentito delle misure introdotte dal Governo a supporto della riduzione delle ore. Nonostante il calo recente, la sottoccupazione rimane al di sopra del livello pre-crisi in Italia e in Spagna, mentre si colloca ben al di sotto di tale livello in Germania”. E questo chiude il cerchio. Lavoratori sotto occupati, e per giunta impiegati in larga maggioranza con contratti a termine non sembrano un buon viatico per la stabilizzazione globale dei redditi. Il rischio più grosso per l’eurozona è che inciampi sul segreto del suo successo: la flessibilizzazione dei redditi.
Putin d’Arabia e la nuova geopolitica dell’Opec
Sono insistenti ormai le voci per cui il cosiddetto ”Opec plus”, ossia la versione allargata della vecchia Organizzazione dei paesi produttori di petrolio, allargata ad altri produttori come la Russia, finisca per essere istituzionalizzata. Se ne parla ormai dalla metà di febbraio, proprio in coincidenza con il bollettino mensile dell’Opec che fotografa la straordinaria crescita della produzione americana di shale oil, confermata anche di recente.
Una coincidenza importante: gli USA, che estraggono e raffinano petrolio ma non fanno parte dell’Organizzazione, con il nuovo aumento di produzione stanno praticamente vanificando i tagli ribaditi lo scorso 30 novembre per tutto il 2018 dall’Opec. Quei tagli avevano l’obiettivo di alzare ulteriormente i prezzi, per dare ossigeno a stati, come Russia e Arabia Saudita, che sulle risorse energetiche basano le loro stabilità economica e sociale.
Poche settimane dopo l’IEA, l’agenzia internazionale dell’energia, ha pubblicato le sue previsioni: l’aumento previsto della produzione statunitense (per quasi 4 milioni di barili da qui a cinque anni, fino a toccare i 17 milioni di barili nel 2023) è la vera novità strategica oltre alla fame crescente di greggio della Cina, e conferma che lo shale oil statunitense ha cambiato lo scenario globale. Non solo modifica la fisionomia dei mercati energetici, con gli Usa ormai primi produttori ed entrati stabilmente anche nel mercato delle esportazioni. Ma interviene anche sul modo in cui i produttori tradizionali interpretano il loro ruolo nello scacchiere internazionale. Per capire la portata di questo cambiamento, basta ricordare che di recente gli Emirati Arabi Uniti, che di barili ne producono 3 milioni l’anno, destinati quasi tutti all’export, complice la crisi col Qatar hanno comprato per la prima volta un carico di petrolio dagli Usa.
Il resto dell’articolo è disponibile sul sito dell’edizione on line di Aspenia, che l’ha ospitato, a questo link.
Buona lettura
Cartolina: Il reddito di figliolanza

Ora che mai come prima il popolo ha votato la fantasia al potere, ci sia consentito ricordare che l’Italia, malgrado sia sfuggito ai nostri promettenti politici, ha un problema più serio dei suoi cittadini senza reddito, che chissà quanto lo sono veramente. Ossia che nascono sempre meno cittadini. L’esperienza ci suggerisce che siano costoro – i cittadini di domani – ad aver diritto di essere considerati, persino più di quelli che oggi corrono a votare. Già adesso infatti abbiamo un numero di anziani che i lavoratori faticano sempre più a sostenere e peggio sarà in futuro. Gli ultra 65enni sono quasi il 35 per cento della popolazione lavorativa. Fra cinquant’anni, saranno più del 60. E siccome servono alcuni decenni per rendere capace di reddito una persona, sarebbe meglio iniziare da subito a stimolare la nostra natalità. Perciò, gentilissimi politici, invece del reddito di cittadinanza si potrebbe avere quello di figliolanza? Almeno pensateci, grazie.
Cronicario: Arrivano i soldoni dal bilancione di Bankitalia
Proverbio del 29 marzo I furfanti non ascoltano i discorsi sull’onestà
Numero del giorno: 907.000.000 Banconote prodotte da Bankitalia nel 2017
E adesso venitemi a parlare male del QE, ora che grazie alla Bce il bilancione di Bankitalia è diventato una cornucopia che genera superdividendi al governo. Non ci credete? Leggetevi che dice il governatore Visco mentre presenta il bilancio della banca ai suoi partecipanti – non chiamateli azionisti per carità – che peraltro grazie alla nota riforma di qualche anno fa portano a casa un bel 218 milioni di euro di dividendo.

Aspetta perché allo stato è andata meglio: fra tassi e dividendi, ha incassato 4,9 miliardi, che servono come il pane quando devi fare un governo.

L’utile 2017 è più alto di 1,2 miliardi di quello 2016. Persino Visco si è stupito: “”E’ il risultato più elevato mai raggiunto dall’istituto” ed è stato spinto “dalle misure di politica monetaria di natura straordinaria”. Inoltre “il margine di interesse beneficia dei più elevati interessi attivi sui titolo di Stato acquistati per finalità monetaria”.

Vabbé, traduco. Il QE di Francoforte ha riempito di titoli di stato, per lo più italiani, il bilancio di Bankitalia. Mica pensavate davvero che li comprava Francoforte? Oddio si, li ha comprati, ma il minimo sindacale. Il grosso se l’è incollati la Banca d’Italia, con la conseguenza che le banche commerciali hanno scaricato i titoli sul bilancio di Bankitalia.

Così il bilancio di via Nazionale è diventato un bilancione da 931 miliardi (+20% sul 2016) che tiene in pancia 358 miliardi di titoli (+45% nel 2017 pari a 112 miliardi), 289 dei quali sono titoli di stato italiani acquistati per il QE. Cosa sarà di tutto questo quando finirà il QE?

Non voglio rovinarvi la sorpresa. Preferisco intrattenervi con le ultime nuove – visto che è tempo di bilanci – che arrivano sul fronte delle pensioni, una delle nostre fissazioni che è necessario nutrire come si addice a ogni vizio. L’Inps ha dato i numeri. Tecnicamente, non in senso figurato. Ve li riepilogo con due infografiche gentilmente offerte dall’istituto.


Ora ne sapete abbastanza. Scatenatevi
A domani.
La Cina diventa una superpotenza scientifica
Una interessante ricognizione della Fed mostra l’ennesimo fronte lungo il quale si misurano la potenza in carica, ossia gli Usa, e quella emergente quindi la Cina: lo sviluppo della tecnologia generato dall’investimento in innovazione. Quest’ultimo si può per grandi linee misurare tramite due misure: l’investimento in ricerca e sviluppo, che si può misurare in relazione al pil, e il numero dei brevetti (patent application) che in qualche modo dà la misura dello sforzo intellettuale di innovazione. E’ evidente che entrambe questi sforzi interagiscono per il raggiungimento del risultato e ciò ha una evidente ricaduta anche nel sistema dell’istruzione, anche se questo la Fed non lo dice. L’istruzione tecnica può essere favorita rispetto a quella cosiddetta umanistica.
Se andiamo a vedere le metriche collegate a queste due voci, osserviamo alcune caratteristiche che mostrano con quanto serietà la Cina stia percorrendo la sua personalissima strada verso il successo tecnologico. Nel 1996 i cinesi investivano lo 0,56% del pil in ricerca e sviluppo, mentre gli Usa già allora stavano al 2,44%. Nel 2015 la Cina è arrivata al 2,06 mentre gli Usa sono arrivati al 2,79. In sostanza la spesa cinese è cresciuta a un tasso annuale dell’1,5% a fronte dello 0,3% Usa.

Se andiamo a guardare la voce brevetti, il risultato è ancora più stupefacente, tanto da spingere l’economista della Fed a domandarsi se non siano i cinesi i futuri leader dell’innovazione.
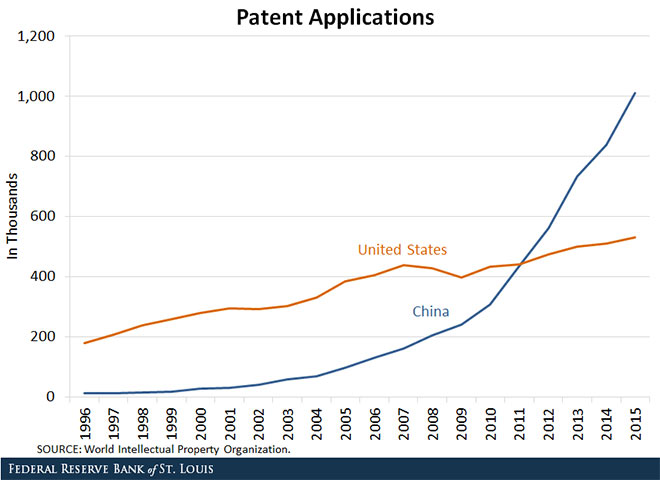
Il boom cinese parte da lontano, e va ricordato. Nel 2006 il governo annunciò la National Indigenous Innovation campaign, una iniziativa che prevedeva di trasformare il paese in una potenza tecnologica entro il 2020. Inoltre nel dodicesimo e tredicesimo piano quinquennale (2016-2020) furono fissati obiettivi precisi sia per l’intensità degli investimenti in R&D sia per i brevetti, per raggiungere i quali furono fissati sussidi, in particolare per la registrazione di brevetti. Il miracolo cinese, insomma, si nutre del segreto di pulcinella del successo cinese: una rigida pianificazione centralizzata guidata (anche finanziariamente) dalla mano pubblica. Bisognerebbe valutare nel merito la qualità di questi brevetti per capire se, aldilà delle quantità, ci sia materiale tale da giudicare i cinesi i nuovi campioni dell’innovazione, cosa della quale dubitano alcuni studi, che osservano come prevalgano i brevetti legati all’elettronica, mentre servirebbe anche altro per candidarsi al ruolo di leader. Ma che la corsa sia aperta ormai è chiaro a tutti.
Di recente il tema è stato trattato anche dal pensatoio europeo Bruegel, che utilizzando metriche diverse è arrivato comunque a un risultato simile, misurando la spesa in miliardi di dollari corrente in termini di potere d’acquisto.

La Cina ha già raggiunto l’Ue e punta al cuore del successo del modello americano, ossia la sua capacità di stupire (e dominare) il mondo con la sua innovazione. Come si può osservare, i cinesi spendevano nel 2013 più o meno quanto spendevano gli Usa dieci anni prima. Da allora sono passati altri cinque anni e la Cina ha costantemente aumentato la sua spesa in R&D. E come se non bastasse, c’è anche il capitolo istruzione.

Il 2020 non è poi così lontano.
Il contante conta, altro che Bitcoin
A tutti coloro che lamentano che l’uso di Bitcoin possa favorire l’economia illegale è utile ricordare che il notevole aumento dei pagamenti elettronici si è accompagnato a un uso del contante ancor più rimarchevole, e in particolare di quello di grosso taglio. Chi pensa che le criptovalute alimentino i traffici irregolare, dovrebbe perciò dedicare un poco della sua attenzione a tentare di capire come mai, e specialmente dopo la grande crisi finanziaria, si chiedano sempre più banconote. E non solo in Italia, che notoriamente è nella parti alte della classifica dei paesi che usano di più il contante. Ma anche in paesi insospettabili come il Giappone, che nella ricognizione che ha fatto la Bis nella sua ultima rassegna trimestrale è risultato il paese che, fra quelli considerati, ha visto crescere maggiormente l’utilizzo del contante negli ultimi anni.
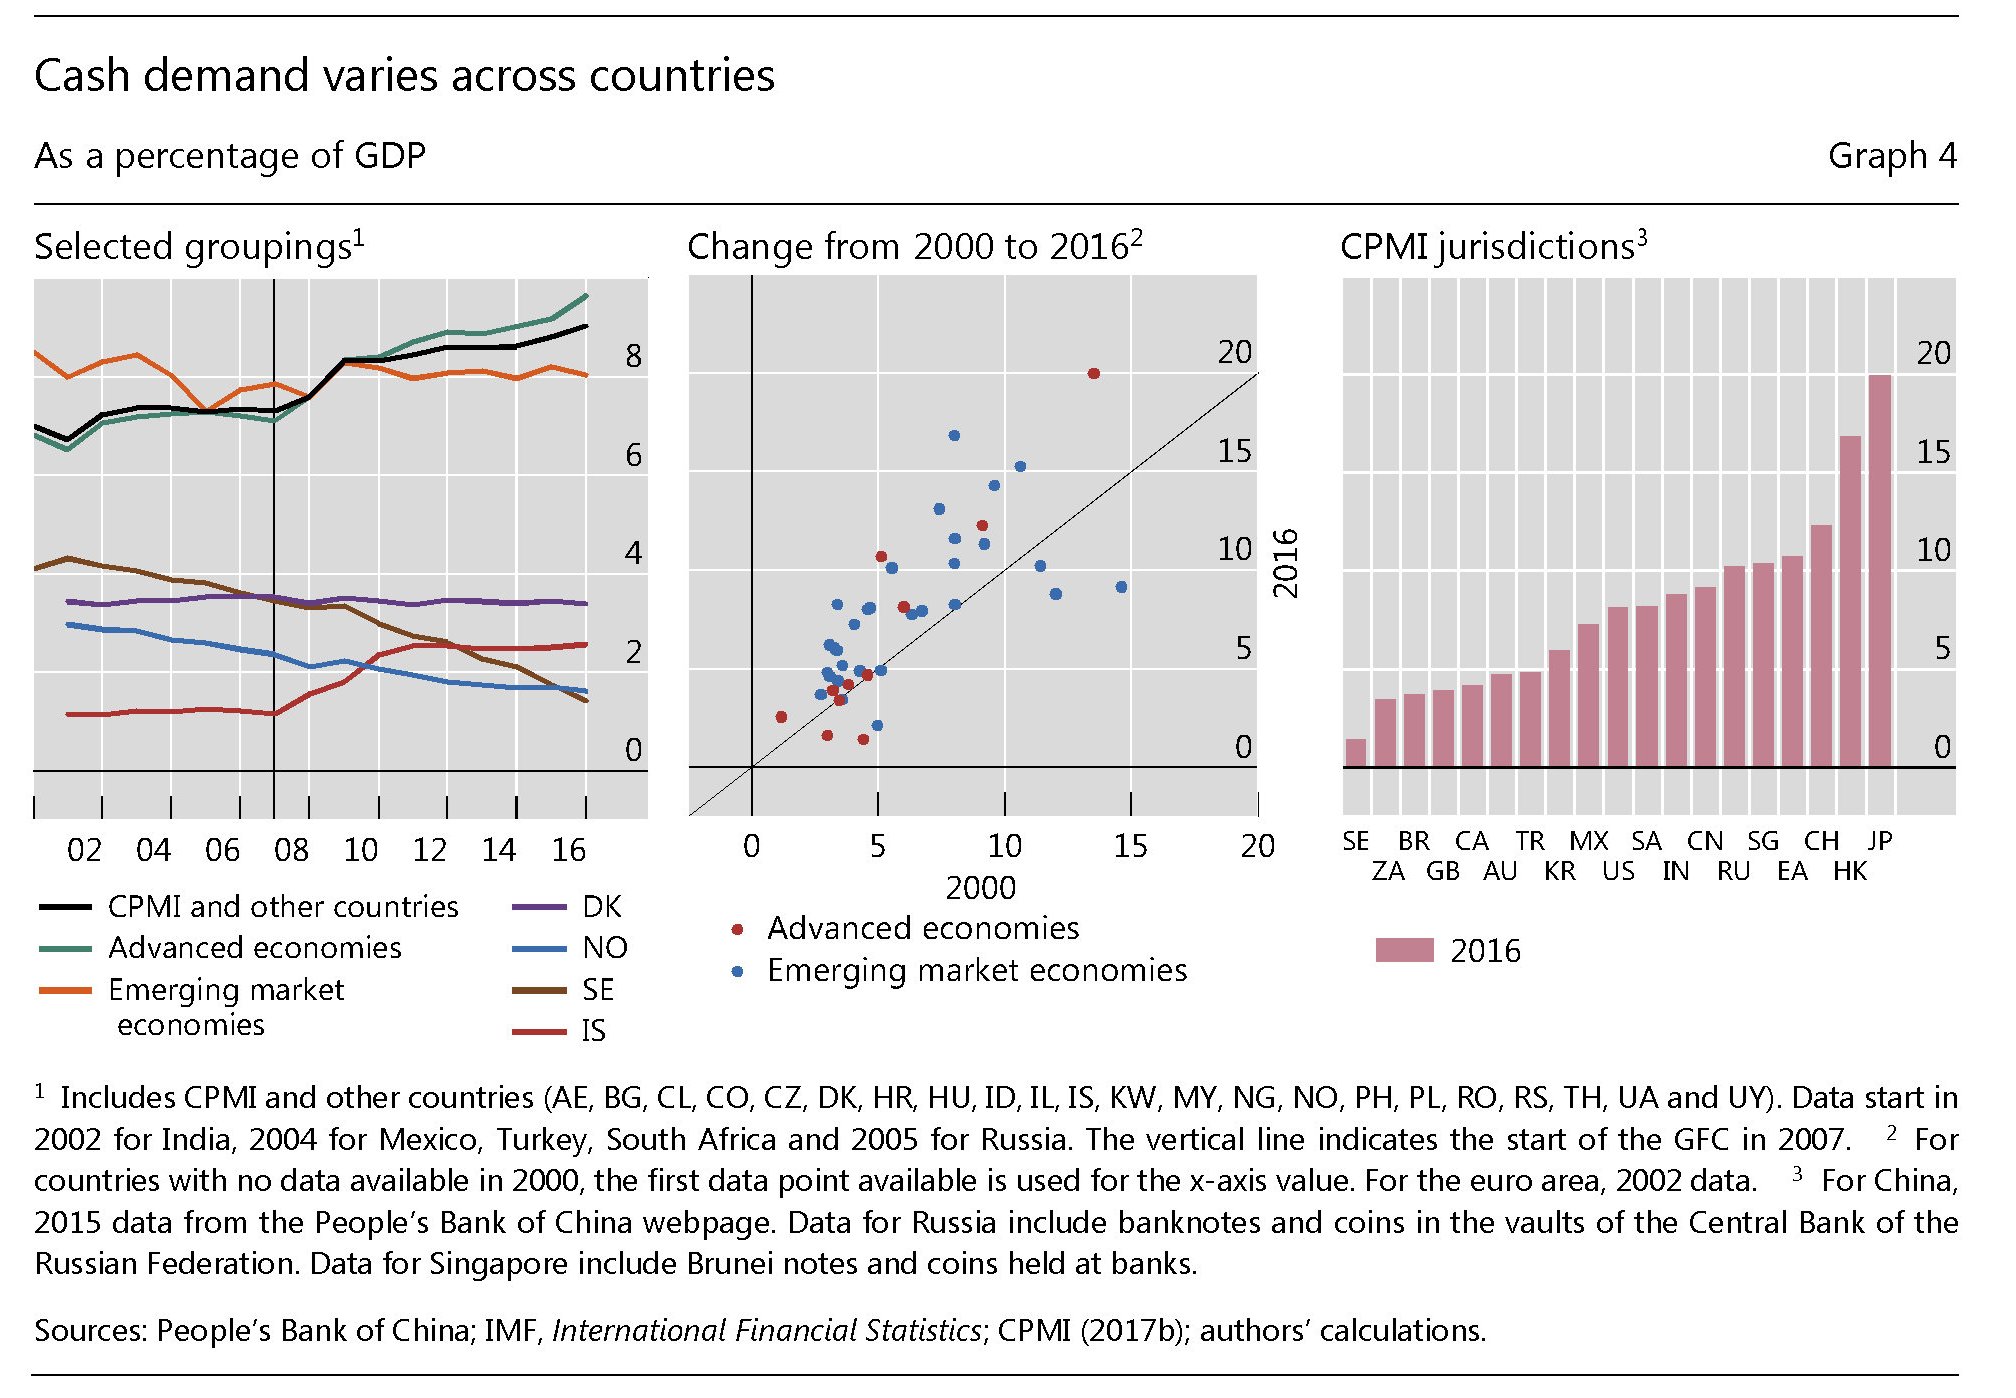
E’ interessante osservare che la crescita più rilevante di questa domanda di cartamoneta ha riguardato il denaro di grosso taglio, quello che normalmente non si vede in giro.

E anche qui i primato nell’uso delle banconote di grosso taglio spetta al Giappone e ha conosciuto un notevole incremento all’indomani della crisi, quindi dal 2007 in poi.
Prima di provare a comprendere cosa alimenti la domanda di cartamoneta da parte del pubblico – l’economia illegale può spiegare molto, ma non tutto – è interessante osservare come questa tendenza vada di pari passo con il diffondersi dei pagamenti elettronici, che ogni paese interpreta a modo suo, con le tradizionali card, ma anche con tutte le nuove possibilità offerte dalla tecnologia. In Danimarca, per esempio, è possibile è possibile lasciare le offerte in chiesa utilizzando i pagamenti mobili, e altrettanto avviene addirittura per gli oboli agli artisti di strada. In Cina alcuni fast food accettano i pagamenti che utilizzano la tecnologia del riconoscimento facciale. Negli Usa gli studenti possono comprare pizza e birra con app che si premurano persino di farlo sapere al loro circuito sociale di amici. In generale, spiegano gli economisti della Bis, “l’innovazione sta mettendo pressione al sistema tradizionale dei pagamenti basato sulle banche, sia all’interno che all’estero”. Non c’è soltanto bitcoin, insomma, che insidia l’egemonia del sistema bancario su quello dei pagamenti. Lo sviluppo tecnologico offre soluzioni di pagamento in continua evoluzione e questo non succede solo nei paesi avanzati, ma anche in quelli emergenti. In Kenya ad esempio, è possibile fare pagamenti mobili senza avere conti correnti bancari. “Le criptovalute, così come le applicazioni fintech probabilmente innoverà ulteriormente i modelli di business esistenti”.
In ogni caso, la voglia di smaterializzare i pagamenti è intensa almeno quanto quella di affidarsi alle vecchie banconote. Il valore dei pagamenti elettronici, rispetto al pil, oscilla molto, dal 10% in Germania, Giappone e Messico, a oltre il 40% in Corea del Sud, l’Arabia Saudita e il Regno Unito. “Le persone hanno più carte elettroniche e le usano più spesso”, nota la Bis. E al tempo stesso le usano più di frequente. Il numero delle transazioni, infatti, è cresciuto parecchio nell’ultimo quindicennio,, ovviamente con differenza profonde di paese in paese In Australia, Svezia, Corea e Usa, in media una persona una carta di pagamento 300 volte l’anno. In India e Messico appena 25. A tale frequenza di utilizzo si è associato un calo del valore relativo del pagamento, da circa 60 dollari a 40.

L’aumento dei pagamenti elettronici però non è andato a detrimento di quelli tradizionali. Il totale delle banconote in circolazione il relazione al pil, un modo comunemente usato per misurare la domanda di cash, è cresciuto dal 7 al 9% del pil nel panel dei paesi considerati. A guidare tale crescita sono stati proprio i paesi avanzati all’indomani della crisi finanziaria, con Hong Kong e il Giappone con gli incrementi più significativi registrati (dal 9 al 7% del pil rispettivamente). Al contrario l’uso del contante è diminuito in Cina del 5%.
Contrariamente a quanto si potrebbe pensare, non sono i paesi emergenti a guidare la domanda di cash. E anche all’interno dei paesi avanzati ci sono ampie differenza. A fronte del Giappone, dove circolano banconote per un importo pari al 20% del pil, c’è a Svezia dove il cash arriva appena al 2%. In Islanda, dove il cash era poco sopra l’1% (1,2%) nel 2000, la domanda di contante è praticamente raddoppiata dopo la crisi che ha sconvolto l’isola nel 2008, e adesso ha superato il livello che si osserva in Norvegia e Svezia. Il motivo precauzionale, insomma, che fa leva sulla funzione di riserva di valore a poco costo garantita dal cash, può spiegare molto di questo amore per il contante, che resiste a qualunque tipo di innovazione. Ma certo, anche le tradizioni contano e probabilmente anche la composizione della popolazione. Forse non è un caso che il Giappone, come d’altronde l’Italia, sia un paese molto anziano. Poi succede che anche lo sviluppo tecnologico faccia crescere, paradossalmente, la diffusione del contante. E’ il caso della diffusione di bancomat (ATM terminals) che sono aumentati del 50% dal 2007 a oggi, portandosi complessivamente da 0,4 terminali ogni mille abitanti a 0,6. Nello stesso tempo, l’ammontare di contante prelevato è crescito dal 12 al 20% del pil. Insomma: è più facile avere denaro cash, costa poco o nulla conservarlo, conferisce una certa sicurezza e piace inevitabilmente ai più anziani, che sono sempre più numerosi e hanno meno dimestichezze con il fintech. Il contante conta e probabilmente conterà ancora parecchio in futuro. Altro che Bitcoin.
Cronicario: L’evoluzione del Made in Usa: s’adda cumpra’
Proverbio del 26 marzo Dove c’è volontà, c’è soluzione
Numero del giorno: 2,6 Deficit/Pil Francia 2017. Prima volta sotto 3% in 10 anni.
Finalmente si comincia a vedere il futuro del commercio internazionale. Le vecchie teoria dei fair trade, che giocavano sui vantaggi comparati, le ragioni di scambio, la divisione del lavoro e tutto l’armamentario favoloso degli economisti primitivi, hanno chiaramente ceduto il passo all’arma finale: il dazio. Si negozia con la pistola sul tavolo, meglio se fumante.
Stamattina infatti è arrivata fresca fresca la notizia che la Corea del Sud sarà esentata vita natural durante dai dazi del 25% sull’acciaio visto che ha deciso di concedere un’ulteriore apertura dei suoi mercati alle auto Usa. E sempre stamattina, il solitamente bene informato (e pettegolo) Wall Street Journal ha detto che le diplomazie sino-statunitensi sono all’opera per fare seguire alle fiamme delle dichiarazioni ufficiali, condite di dazi, un bel getto di acqua fresca nella forma di un accordo fra i due litiganti che farà godere soprattutto Trump. Dicono sempre i bene informati che, oltre ad avere maggiori apertura sulle importazioni d’auto made in Usa, i cinesi dovranno infatti impegnarsi a concedere alcune cose all’industria finanziaria Usa e dovranno pure acquistare ancora più microchip dagli americani di quanti non ne comprino già.
Parliamo di oltre 100 miliardi di import dagli Usa di questa roba. Sicché la nuova teoria del commercio internazionale, che volenterose teste d’uovo accademiche. come sempre assai disponibili al costo modico di una qualche consulenza stanno già elaborando, si baserà su un semplice principio che finalmente trasformerà questa teoria, una delle disciplina più angosciose per gli studenti d’economia, in una passeggiata: il made in Usa s’adda cumpra’ (e scusate il napoletano approssimativo).
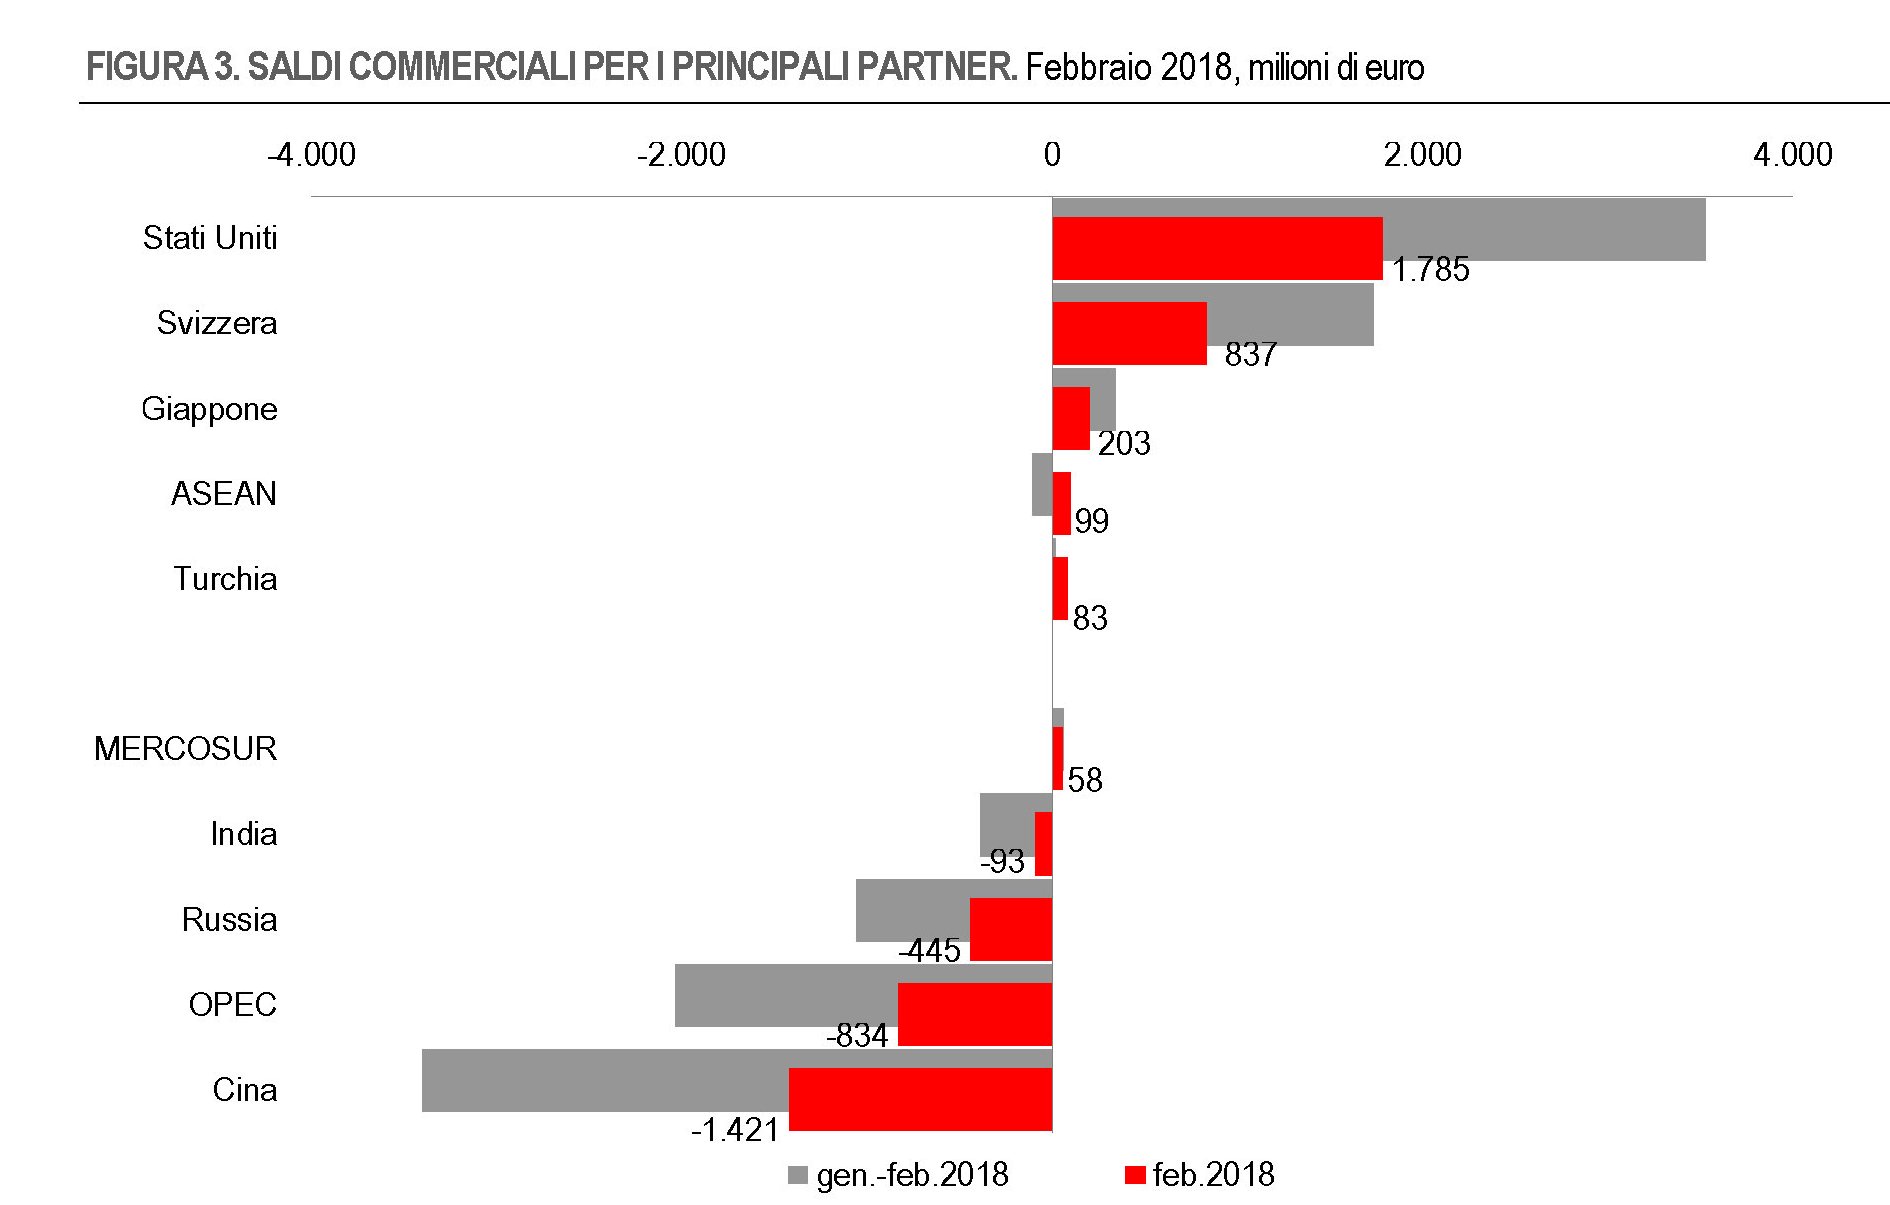
Detto ciò, noi italiani dovremmo iniziare a preoccuparci sul serio, visto che il confine fra teoria e pratica tende a sfumarsi di questi tempi. Giusto oggi è uscito il nostro commercio estero extra Ue che mostra un certo attivo, a febbraio, buona parte del quale è costruito sulla buona volontà di acquirenti degli Usa.
Ora che ci toccherà comprare a noi per non fare incazzare Mister T?
A domani.
Un altro fronte di tensione fra Usa e Cina: l’industria dei microchip
Il futuro sarà sempre più popolato da cervelli automatici: quadratini di silicio dove vengono stampate miriadi di informazioni che trasformano questo pezzo di materia morta in una vita animata da procedure logiche. Questa raffinatissima calcolatrice, che promette di divenire intelligente, è al centro dell’industria dei semiconduttori e dei microchip. Questa produzione, come quella dell’acciaio, dell’energia e delle armi – e per ragioni identiche – è un’altra tessera dell’intricatissimo mosaico che compone le nostre relazioni internazionali, dove le ragioni dell’economia si incrociano con quelle della politica, mescolandosi insieme concretissimi interessi finanziari a questioni legate alla sicurezza degli stati. Ne abbiamo avuto l’ennesima conferma ai primi di marzo, quando Trump ha bloccato la Broadcom di Singapore nella sua corsa all’acquisizione ostile della americanissima Qualcomm. Un affare da 117 miliardi sfumato dopo i primi rilievi del Committee on Foreign Investment statunitense per nulla favorevole all’idea che alcuni investitori esteri diventassero proprietari di un asset come Qualcomm, specie quando si stanno definendo le specifiche tecniche della prossima generazione di microprocessori tarati sulle reti a 5G, ossia il futuro delle comunicazioni mobili che gli Usa giudicano estremamente strategici. Gli appassionati ricorderanno la polemica – l’ennesima – esplosa poche settimane dopo che i servizi segreti Usa avevano detto al Congresso che fare entrare smartphone stranieri nel territorio Usa poteva essere pericoloso. Una polemica che a molti sembrò costruita ad personam contro la cinese Huawey.
La fabbrica dei cervelli, d’altronde, produce il chip del nostro smartphone, ma anche quello di un sistema missilistico. E soprattutto, sul crinale di queste produzioni vivono relazioni economiche fra gli stati che sono anche squisitamente politiche. E come esempio vale quello delle tensioni fra Cina e Stati Uniti – ancora loro e ancora un volta – dopo che gli asiatici avevano annunciato diversi mesi fa di voler mettere in cantiere un piano di investimenti da 150 miliardi in dieci anni proprio per il settore dei semiconduttori, suscitando commenti alquanto piccati da alcuni esponenti politici Usa evidentemente sobillati dall’industria. La Cina, difatti, è una grande consumatrice di chip made in Usa, ma al tempo stesso le grandi compagnie Usa hanno notevolmente dislocato in Cina. Quindi da una parte abbiamo un gigante emergente a cui – caso più unico che raro – è stato impedito dall’amministrazione Obama di comprare una compagnia Usa di microprocessori, e dall’altro le corporation Usa che vendono ai cinesi una quota rilevante dei 228 miliardi di dollari di importazioni collegate ai semiconduttori che i cinesi hanno speso nel 2016.
Queste cronache sono spia di una realtà economica sostanziale che purtroppo rimane confinata nelle letture degli specialisti e perciò poco conosciuta malgrado sviluppi un mercato di tutto rispetto per volumi di produzione e di ricavi. Gli ultimi dati diffusi dalla World Semiconductor trade statistics, associazione che monitora il settore, vede una crescita rilevante del mercato quest’anno e il prossimo, che fanno seguito a un’espansione che prosegue senza sosta da oltre un decennio.

Un andamento che si prevede sarà positivo anche quest’anno, nel quale è prevista una crescita del mercato del 7%.
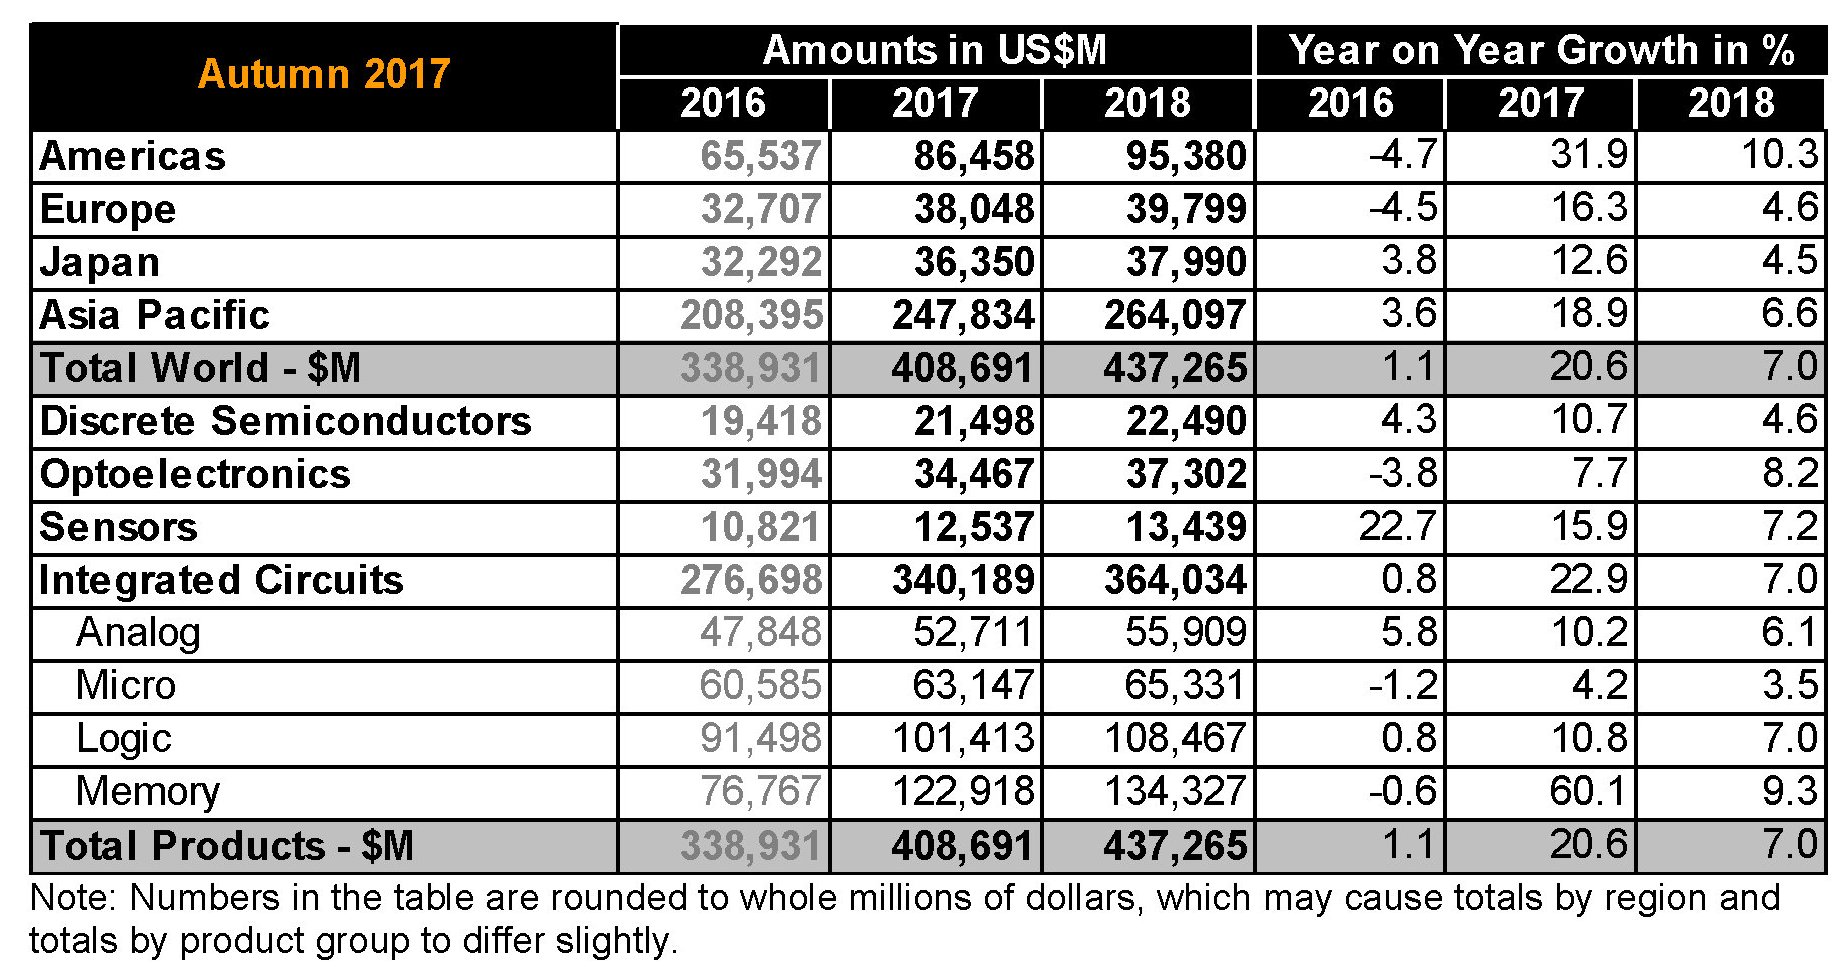
Quest’andamento assai vispo è una delle caratteristiche salienti di quest’industria che, seppure fra i normali alti e bassi, ha visto crescere regolarmente i suoi ritorni economici. Dalla metà degli anni ‘90 a oggi, infatti, i ricavi sono più che raddoppiati a livello globale e sarebbe strano il contrario, visto che la nostra fame di cervelli automatici cresce di continuo.

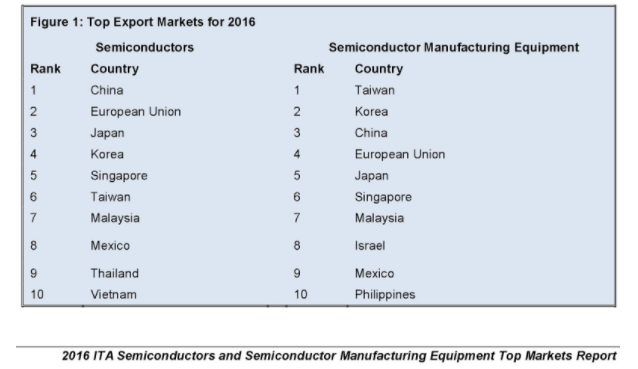
Per entrare un po’ più nel dettaglio e vedere chi si spartisce questa torta, può essere utile scorrere una pubblicazione diffusa dal Dipartimento del commercio internazionale Usa. Se vi chiedete perché mai il governo Usa si preoccupi di monitorare questo settore, è sufficiente osservare che gli Usa sono i primi fornitori al mondo non solo di semiconduttori ma anche di attrezzature per la produzione di chip, settore nel quale gli statunitensi pesano il 47% del mercato. “Oltre l’80% della produzione Usa di semiconduttori viene venduta all’estero, così come l’84% delle attrezzature”, spiega il Dipartimento. “Per competere in questa industria – sottolinea lo studio – le compagnia che producono chip e attrezzature devono esportare”. E i principali mercati di riferimento sono la Cina, l’Ue, il Giappone, la Corea del Sud e Singapore.
Il mercato asiatico, peraltro, è diventato una delle principali fabbriche di chip sia in conseguenza degli investimenti diretti delle compagnie Usa, sia per le decisioni dei governi di spingere sul pedale della produzione. Questa tabella riepiloga i principali mercati delle esportazioni Usa per chip e attrezzature.


Quest’altro grafico invece misura le quote di produzione degli stati interessati.
Come si può osservare, la produzione Usa è preponderante, anche se non mancano le sorprese. L’Olanda, ad esempio, è la terza produttrice di attrezzature per costruire chip, un mercato che vale circa 37 miliardi, mentre la Cina, nonostante i timori Usa e i massicci investimenti fatti in questi anni, pesa appena il 4% del totale della produzione di chip, poca cosa rispetto all’11% del Giappone o al 17% della Corea del Sud, che sono in questa industria da decenni. Anche qui come altrove, insomma, la Cina si trova a inseguire, ma lo fa con assoluta decisione e mal sopportata dai leader del mercato: gli Usa.
“Le politiche opache della Cina e gli investimenti massicci e senza precedenti della compagnie cinesi pubbliche per sviluppare aziende indigene” sono infatti in cima alle preoccupazioni del governo Usa, assai più di quanto accada per l’Ue o il Giappone che malgrado le dimensioni giocano all’interno delle regole del WTO, e quindi sono estremamente permeabili alla produzione Usa, esattamente come accade per la Corea del Sud, mentre Taiwan, che è uno dei pezzi forti dell’industria asiatica delle attrezzature per chip, è praticamente la porta d’ingresso per la Mainland cinese, oltre ad essere anch’essa nel WTO e perciò non impone dazi all’import dagli Usa. Questo scenario, ovviamente, è molto fragile e dipende in grandissima parte dall’evoluzione delle tensioni commerciali fra Cina e Usa. L’introduzione dei dazi sull’acciaio e i malumori che hanno provocato, sono capaci di cambiare la geografia della produzione.
Dal canto suo, la Cina sta facendo grandi sforzi per emanciparsi dal suo status di grande consumatore. Si calcola che la sua domanda di chip pesi il 45% di quella globale e oltre il 90% di questa domanda dipenda dalle importazioni. La decisione annunciata di investire nell’industria, perciò, mette a serio rischio quel 29% di vendite che la Cina rappresenta sul totale delle vendite estere Usa. Anche per questa ragione il governo ha ideato il piano da 150 miliardi che si propone di contribuire a trasformare la Cina da economia a basso valore aggiunto, che quindi guadagna sulla quantità dei prodotti, a paese che vende merci di qualità, essendo persino disposta a utilizzare la regolazione per spiazzare l’import. La forza della Cina, infatti, è il suo mercato interno e la sua fame davvero insaziabile di semiconduttori. Il piano del governo ha una durata prevista di dieci anni e il paese ha già cominciato ad attuarlo seguendo la strada delle fusioni e acquisizioni internazionali pure se fra mille difficoltà.
E’ chiaro che in prospettiva l’industria Usa è quella che rischia di patire i danni peggiori, vista la sostanziale esposizione delle fabbriche statunitensi alla domanda cinese, oltre a dover fare i conti con le perdite – 7,5 miliardi l’anno secondo alcune stime – provocate dal mercato dei chip contraffatti. Al momento la cinese Lenovo, così come la Huawei, stanno fra i 10 top buyer globali di semiconduttori, precedendo di poco altre grandi compagnie come la ZTE, la Datang Telecomm, e la Xiaomi and Hailer. Non c’è da stupirsi insomma, se proprio in questi giorni la Cina abbia ospitato anche quest’anno la Semicon, la grande fiera dei semiconduttori a Shanghai alla presenza di un notevole parterre de roi, fra i quali spiccava Ding Wenwu, presidente del China National IC Industry Investment Fund, che poi è una delle entità chiamata a guidare il piano di investimenti da 150 miliardi.
Se la Cina è la potenza emergente dell’industria, l’Asia, vista come un tutto, è l’autentica rivale degli americani, visto che sommati tutti i produttori asiatici arrivano a quotare il 38% della produzione di chip. La crescita della Cina, in tal senso, potrebbe far pendere definitivamente l’ago della bilancia verso l’Asia, che non solo ha le risorse per aumentare l’offerta, ma può contare soprattutto su una domanda molto forte. Forse anche considerazioni di questo genera hanno guidato la scelta di Trump di impedire l’acquisto di Qualcomm, malgrado Broadcom avesse proposto di spostare la sede centrale negli Stati Uniti, che peraltro ha fatto seguito allo stop imposto a un altro accordo scattato il settembre scorso, con il no alla proposta di un fondo di private equity di Pechino all’acquisto dell’americana Lattice Semiconductor.
L’Europa in questa partita fa l’ago della bilancia. Con il suo 10% circa di quota di mercato, l’Ue rappresenta al tempo stesso un mercato privilegiato della produzione americana, almeno finora, con la Germania in testa, seguita dalla Francia, l’Olanda, la Repubblica Ceca e l’Ungheria. Complessivamente l’Ue ha importato circa 28 miliardi di semiconduttori nel 2015, con la Germania a fare la parte del leone (18,1 miliardi) e seguita dall’Olanda con 7,8 mld. Il primato della Germania si spiega con la circostanza che il paese è un forte produttore di automobili, macchinari industriali e elettromedicali, ossia industrie ad alto contenuto di semiconduttori. Un mercato importante, ma maturo, che ospita ben 40 fabbriche di semiconduttori, alcune delle quali sono frutto di investimento diretto statunitense (ad esempio la Globalfoundries e la Texas Instruments). Anche la Francia, che pure rappresenta la seconda industria elettronica del continente, non ha certo volumi comparabili, malgrado sia molto forte nell’industria delle comunicazioni, fisse e wireless, nel settore dei radar della navigazione e della difesa elettronica.
Ma i numeri europei pesano poco nella partita globale. E’ evidente che la sfida dell’industria si combatterà ad Oriente, non certo in Europa. Non a caso il Dipartimento individua innanzitutto nel Giappone “un importante mercato e competitore per gli Usa”, patria di due delle più grandi compagnie che trattano chip, ossia la Sony e la Toshiba, ossia grandi produttori di apparecchiature elettriche che fanno uso intensivo di semiconduttori. Il Giappone infatti, che nel passato aveva un’industria formidabile poi duramente colpita da varie crisi, rimane comunque il terzo produttore al mondo e tiene relazioni commerciali con i cugini cinesi e sudcoreani che limitano a poco più del 38% la quota di mercato Usa al suo interno. Anche per i semiconduttori gli spazi di collaborazione fra queste economie, che sono molto simili, si stanno ampliando.
Infine, è interessante osservare il ruolo che Taiwan si è ritagliato nell’industria, divenendo il primo mercato per le attrezzature e il sesto per i semiconduttori, ma soprattutto perché ospita le principali manifatture delle attrezzature elettroniche che poi vengono assemblate in Cina, con la quale l’industria taiwanese dei semiconduttori tiene profonde relazioni commerciali. A Taiwan hanno trovato casa l’Acer, la AsusTek e l’HTC, e anche la Foxconn/Hon Hai leader nei servizi Ems (electronic manufacturing services). Al tempo stesso a Taiwan operano importanti compagnie di semiconduttori, Taiwan Semiconductor Manufacturing Company (TSMC) e la United Microelectronics Company (UMC), che sono importanti interfacce per le compagnie Usa. Insomma, Taiwan si è ritagliato il ruolo di perfetto ponte fra l’industria dei semiconduttori occidentale a guida Usa e quella asiatica, con la Cina a candidarsi al ruolo di leader. La piccola isola ha un grande ruolo strategico nell’alba del secolo asiatico dei semiconduttori. Anche per questo, probabilmente, Pechino non smette mai di ricordare al mondo che esiste una sola Cina.

