
Categoria: Annali
Cronicario: Le banche non sono più in crisi, beate loro
Proverbio del 16 aprile Una piccola falla affonda una grande nave
Numero del giorno: 68 Tasso % di occupazione nei paesi Ocse
Siccome è lunedì e tutti abbiamo un disperato bisogno di una buona notizia per digerire l’inizio della settimana, ho saccheggiato in lungo e largo il cronicario di giornata col risultato che mi sono intristito del tutto. La primavera 2018 sembra abbia fatto fiorire solo conflitti globali. I missili in Siria, per dire. Ma anche cose che non ti aspetti tipo una portavoce di Mister T(weet) che smentisce il presidente francese Macron che aveva detto in diretta tv di aver convinto Trump a lasciare i soldati in Siria. Al contrario Mister T, dice la portavoce, “si aspetta che i partner regionali e gli alleati degli Stati Uniti si assumano una maggiore responsabilità sia militare che finanziaria, per mettere in sicurezza la regione”.

E sono pure alleati Macron e Trump. E mica solo loro hanno problemi a capirsi: pensate allo psicodramma che si sta consumando nei palazzi romani del potere (per modo di dire) dove un giorno si scoprono governi di larghe intese che durano il tempo di un titolo di giornale e l’altro si sperimentano accordi politici transgenici che alimentano un lussureggiante filone di leggende metropolitane.

Finisco persino a sbirciare articolesse indigeste scritti da insospettabili e sedicenti specialisti di cose economiche che giurano di avere pronta la soluzione di tutti i nostri problemi, salvo scoprire poi che la lunghezza del curriculum spesso coincide con quella della capacità di dire cagate pazzesche, e andarne pure fieri. Vi farei l’elenco, ma poi finisce che vi intristite pure voi. Se non altro perché uno si rende conto del livello delle nostre cosiddette élite e si mette paura. Se certi professoroni, sedicenti esperti, dicono cose del genere, poi uno mica si può stupire di quello che gira sui social…

Finché a un certo punto non m’imbatto nell’unica notizia positiva del giorno, che per spessore dell’emittente e qualità dell’informazione emessa, mi rallegra al punto da volerla condividere con voi. Udite, udite: la crisi della banche è finita.

Proprio così. Queste paroline gioiose l’ha recitate il nostro Visco durante una delle sue magistrali lezioni, dove ha ricordato altre due tre cosette. Intanto che il giudizio dei mercati sulle prospettive” degli istituti italiani “è migliorato” e si “sono dissipati i timori sulla tenuta del sistema”. Poi che “la duplice recessione” che ha colpito l’Italia e i “gravi episodi di mala gestio” sono state le cause della crisi di alcune banche italiane. Mica il fatto che la vigilanza (di Bankitalia) non abbia funzionato. al contrario. Gli interventi di vigilanza “sono stati continui e pressanti” e hanno “contribuito a risolvere numerosi casi di dissesto”. E infine un capatina all’addendum Bce sui crediti deteriorati che in Italia potrebbe provocare “una indesiderata riduzione dell’offerta di credito in termini sia di costo sia di disponibilità delle banche a offrire i prestiti, specialmente non garantiti”.

Dulcis in fundo: “Io non ho mai detto che il sistema bancario italiano fosse il migliore a livello europeo”. Ho sostenuto che esistevano dei problemi ma che andavano messi nelle giuste proporzioni. “Pur nel loro insieme le banche italiane hanno resistito a una congiuntura particolarmente avversa ben oltre quanto previsto da numerosi analisti e commentatori”.
Le banche stanno bene, e presto staranno meglio ancora. Beate loro.
A domani.
L’Ue è servita al commercio italiano quanto a quello tedesco
Seducente come può esserlo solo una congettura controfattuale, un paper della Banca di Francia prova a stimare il costo della non Europa, ossia la perdita per il commercio e il benessere che i paesi europei avrebbero subito qualora non si fosse sviluppata la cornice istituzionale che conosciamo oggi come Unione europea. Come tutte le simulazioni, va presa col dovuto beneficio d’inventario. Ma al netto di ciò, le conclusioni a cui arrivano gli economisti francesi meritano di essere illustrate e discusse perché fanno mostrano una disarmante evidenza: l’Ue è convenuta ai commerci italiani almeno quanto a quelli tedeschi, mentre ha influito meno per il nostro livello di benessere rispetto alla Germania.
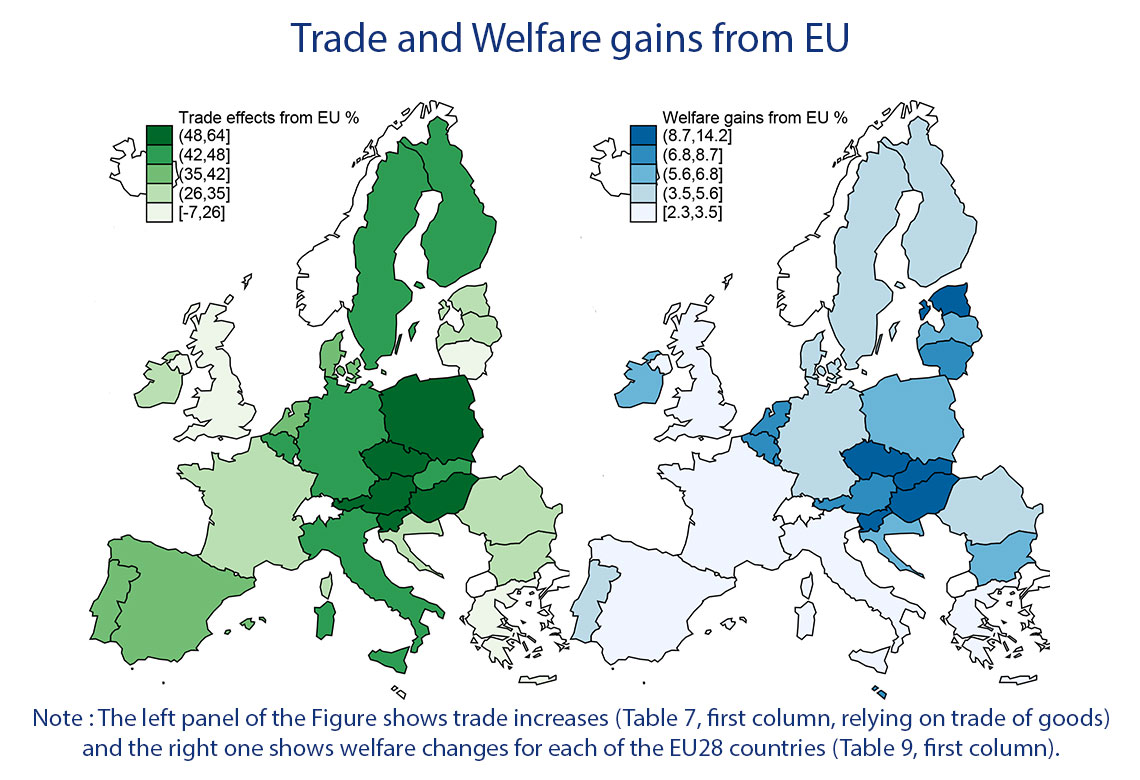
Al tempo stesso di osserva che i benefici commerciali sono stati minori per la Francia, che quindi avrebbe diritto a lamentarsi un po’ di più, e ancora meno per il Regno Unito. Risultato interessante in tempi di Brexit.
Per apprezzare queste conclusioni, tuttavia, tocca inerpicarsi lungo le colline dell’analisi sviluppata dalla Banca, se non altro per comprenderne la robustezza. Si parte ricordando che sono passati quasi venticinque anni da quando è stato realizzato il mercato unico (single market program, SPM) al quale si decise di dare il via nel 1987 per arrivare nel 1993 alla sua costruzione istituzionale. “Viviamo in un’era – scrivono gli autori – dove un possibile scenario futuro è quello della frammentazione del mercato unico, azzerando uno dei più profondi e prolungati processo di liberalizzazione commerciale della storia”. In tal senso la Brexit e i ripensamenti su Schengen vengono interpretati come segnali che validano questo scenario. Perciò “può essere un buon momento per rivisitare i guadagni che l’Ue ha raggiunto grazie all’integrazione commerciale iniziata nel 1957 e quale sarebbe il costo del tornare indietro”. Le stime sono state in qualche modo favorite dall’evoluzione delle tecniche econometriche che nel 1988, quando il costo della non Europa fu stimato per la prima volta, non erano ancora disponibili. Ciò ha consentito di elaborare diversi scenari di “disintegrazione” della Ue ancorati ai diversi regimi commerciali che si andrebbero a delineare, oltre che gli effetti che la Brexit avrà sugli altri paesi in termini di guadagni commerciali.
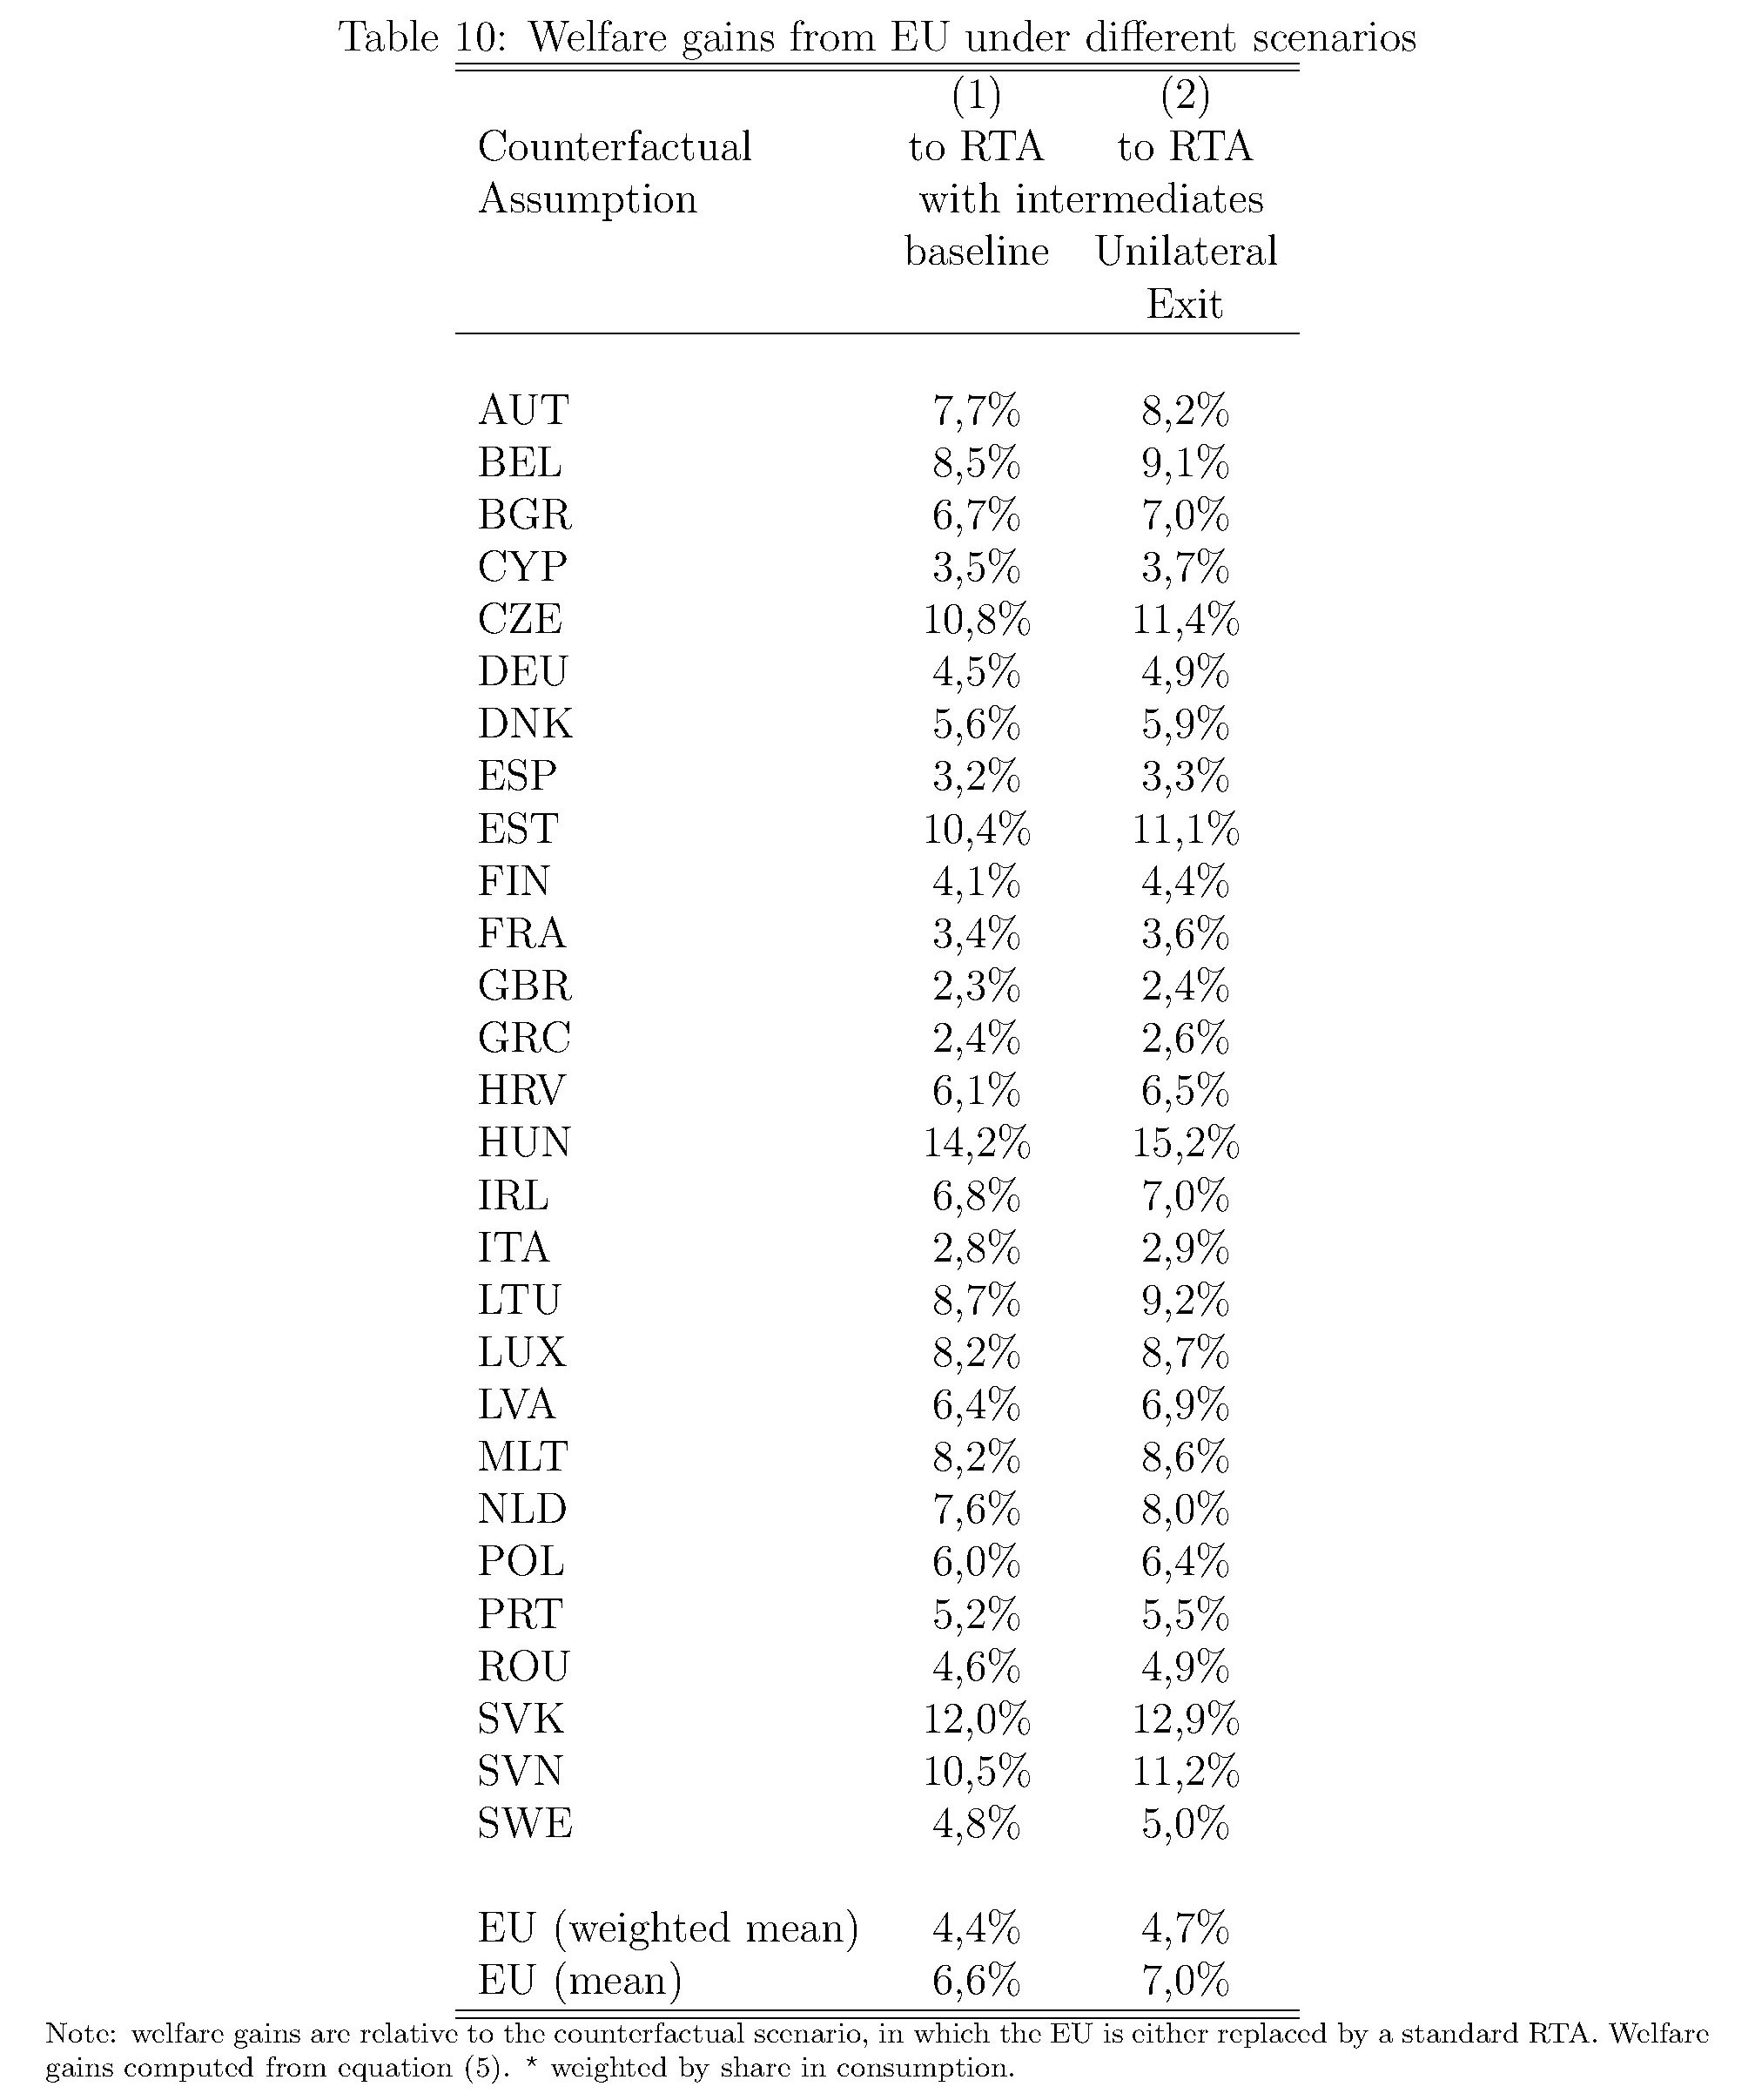
La prima conclusione è che l’Ue non fornisce solo una profonda integrazione commerciale. Aldilà e oltre le tariffe il mercato unico ha favorito gli scambi commerciali fra gli stati membri accrescendoli del 109% in media per i beni e del 58% per i servizi. “I benefici per il benessere associati derivanti dall’integrazione commerciale dell’UE sono stimati a 4,4% per il paese europeo medio”.
Come abbiamo visto però entrambi i guadagni si son distribuiti in maniera diseguale. Per stimare in numeri i guadagni per il commercio derivanti dall’Ue viene sviluppato un modello che contempla diversi scenari. Nel primo si ipotizza che l’Unione venga rimpiazzata da accordi regionali (Regional trade agreement, RTA). Nel secondo, peggiore, che gli accordi fra i paesi europei vengano disciplinati dalla regola della nazione maggiormente favorita in uso nel WTO. Questa tabella riepiloga alcuni esiti.
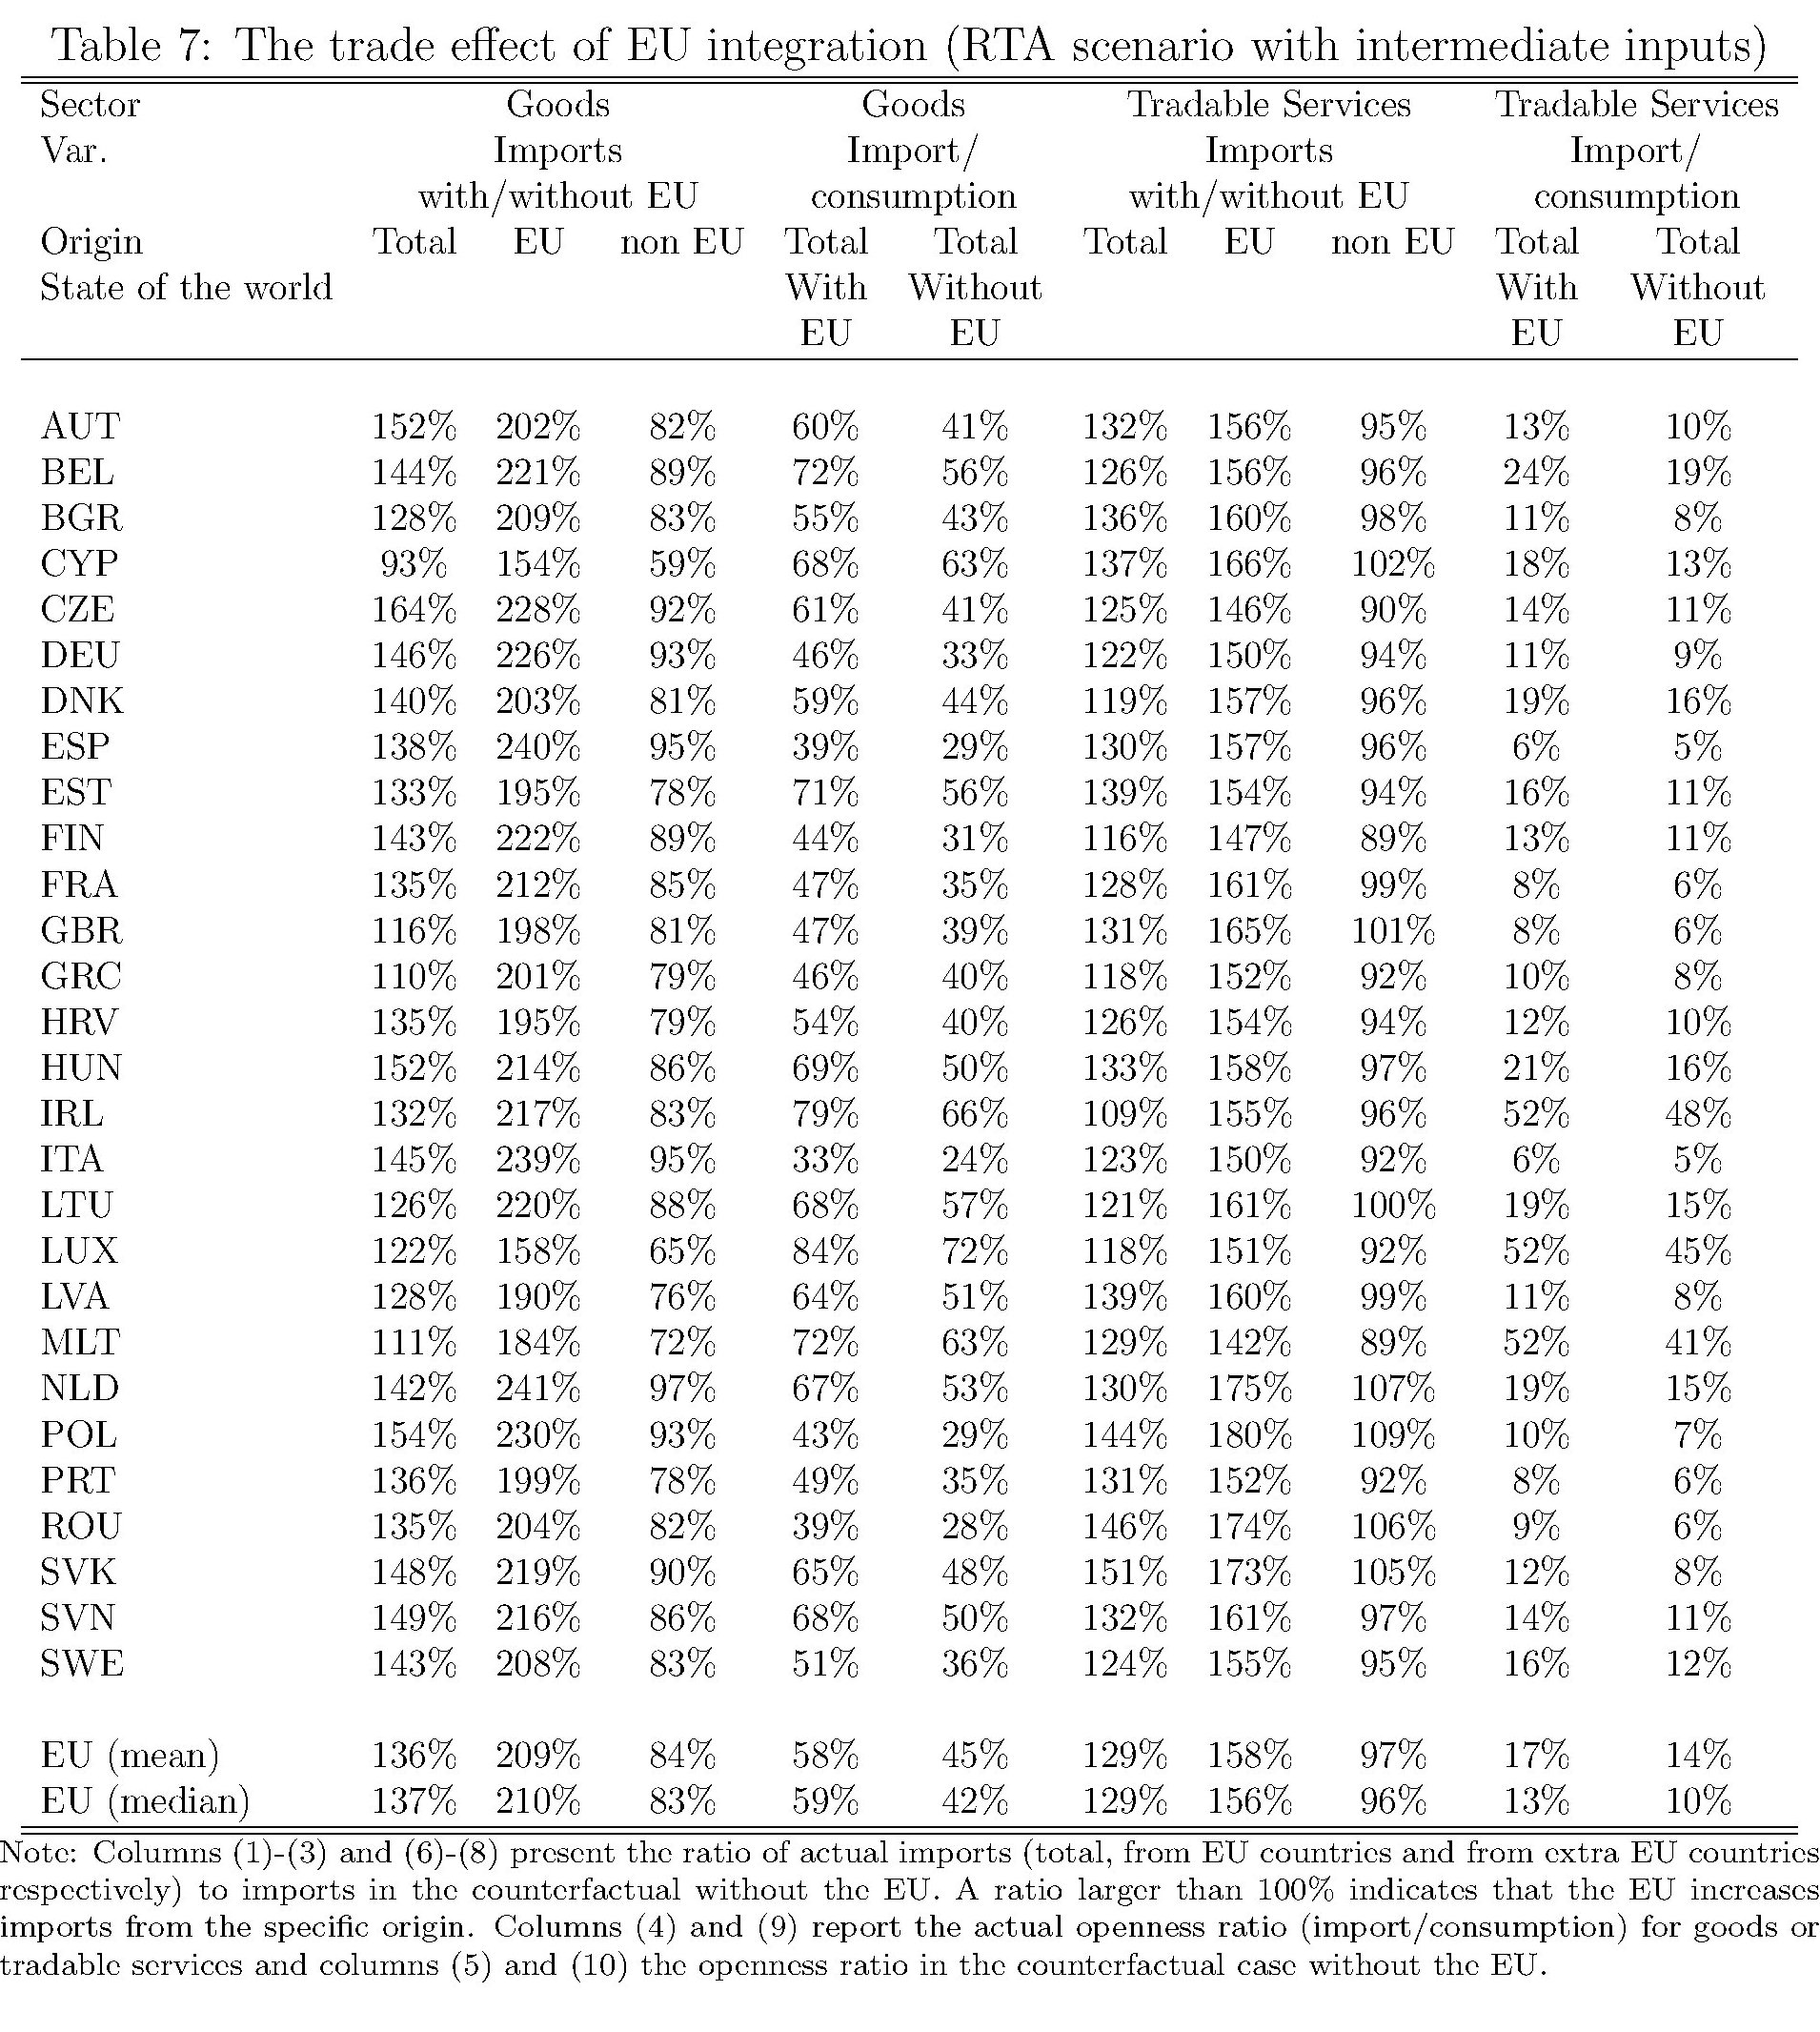
Notate che una percentuale superiore al 100% nella prima riga dei totali, implica che l’Ue ha stimolato le importazioni dal paese di origine. Se prediamo i casi Germania e Italia, osserviamo che la prima arriva a 146% totale, mentre l’Italia a 145%, con l’import dall’interno al 226% per la Germania e addirittura al 239% per l’Italia e l’extra Ue rispettivamente al 93 e al 95%. Italia e Germania, fra le grandi economie europee, sono quelle che guadagno di più in questo scenario.
Se guardiamo adesso al livello generale del benessere, vengono elaborati due scenari che però conducono a una conclusione simile: “Tutti i paesi membri hanno ottenuto inequivocabilmente considerevoli guadagni di benessere dall’UE così com’è. Il guadagno medio varia dal 2,3% all’8,2%”. Noi italiani stiamo nella parte bassa della forchetta.
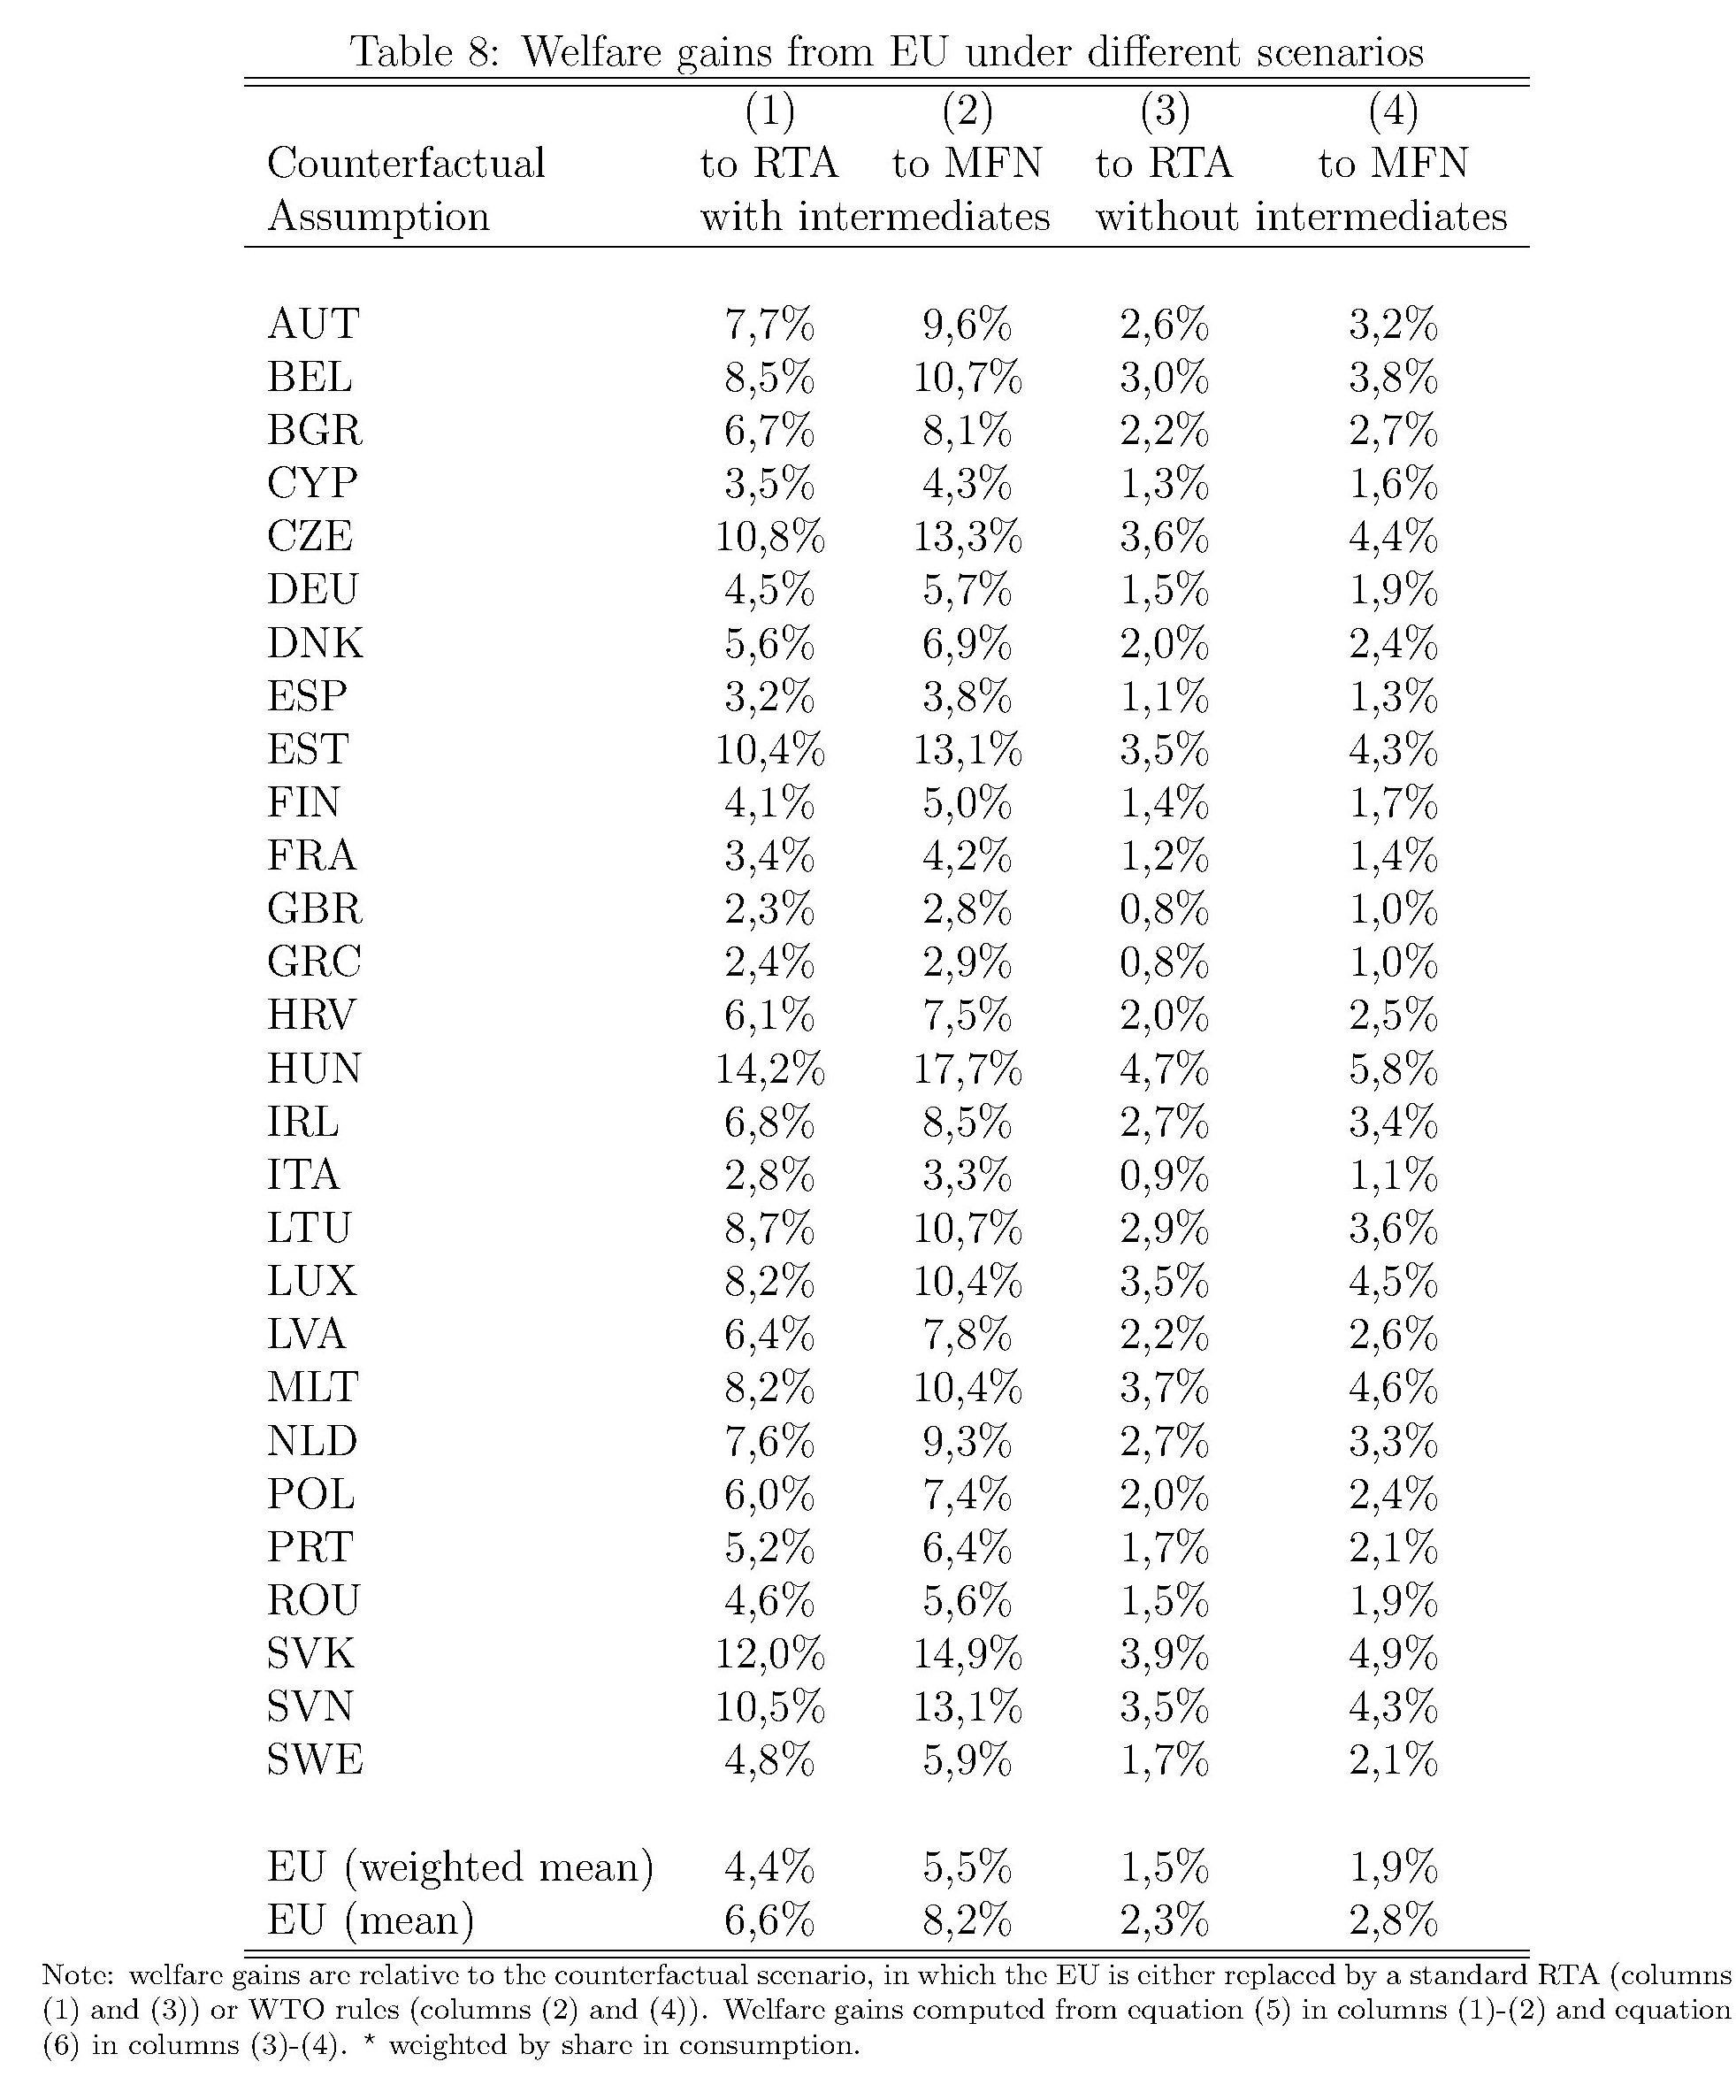
Tralasciamo gli scenari ulteriori mentre è utile osservare quest’altro, ossia quello derivante dall’uscita unilaterale in un contesto in cui l’Ue ancora esiste, in uno scenario di RTA. “Nel complesso, le perdite derivanti dalle uscite unilaterali sembrano marginalmente più grandi delle perdite derivanti dall’eliminazione completa dell’UE, specialmente per i piccoli paesi”.
Vale la pena anche dedicare un po’ di attenzione alla stime del costo della Brexit, sia per il Regno Unito che per gli altri ex partner. “I risultati – scrivono – mostrano sostanziali perdite di benessere per il Regno Unito da -0,8% a -2,9% del Pil a seconda dello scenario e delle ipotesi di modellizzazione. Le perdite sono maggiori in uno scenario post-Brexit governato dalle regole del WTO. E’ interessante notare che circa l’80% delle perdite proviene dall’uscita dal mercato unico. Quindi non sono correlate alla re-installazione di dazi o tariffe, che rimangono a zero nello scenario di un accordo RTA standard. Brexit impone anche perdite ad altri membri dell’Unione europea, ma questi sono generalmente un ordine di grandezza inferiore a quello del Regno Unito. Il Pil diminuisce dallo 0,2% allo 0,6% per il paese medio dell’UE. L’Irlanda, a causa dei suoi stretti legami geografici e storici con il Regno Unito rappresenta un’eccezione con perdite paragonabili a quelle del Regno Unito”. Per l’Italia la perdita oscilla fra lo 0,1 e lo 0,2%, per la Germania fra lo 0,1 e lo 0,3.
In conclusione, il costo della non Europa è alquanto elevato per i singoli paesi dell’Ue. “Smantellare l’Ue, in parte o completamente, avrebbe notevole effetti negativi sul benessere”, sottolineano gli economisti francesi che sottolineano di aver lavorato su conseguenze di lungo periodo e non di breve. Purtroppo come diceva qualcuno, nel lungo periodo saremo tutti morti. E nel breve non è detto che prevalga il buon senso.
Cronicario: Consumiamoci così, senza risparmio
Proverbio del 13 aprile I figli sono il tesoro del povero
Numero del giorno: 3.700.000.000 Mercato dell’IoT in Italia
Se ai tempi del vecchio Boezio, ci fosse stata la statistica, il nostro avrebbe scoperto che la vera consolazione arriva da lì, altro che dalla filosofia. Anzi viene dall’Istat che oggi ha rilasciato un bellissimo resoconto della nostra contabilità nazionale recente dove fra altre cose leggo che “nel 2017 le famiglie hanno aumentato la spesa per consumi finali (+2,5% in termini nominali) in misura superiore rispetto all’incremento del reddito disponibile (+1,7%) e che di conseguenza, la propensione al risparmio delle famiglie scende al 7,8% (-0,7 punti percentuali rispetto al 2016)”.

Poiché ormai tocca accontentarsi dei mezzi gaudii, capirete che sollievo quando ho scoperto che faccio media statistica nel mio esperto bordeggiare il deficit, visto che a furia di consumare più di quanto guadagno ormai consumo sempre più risparmio, dovendo persino fare i conti con un potere d’acquisto vagamente triste: lo 0,6% di incremento nel 2017, per giunta “in rallentamento rispetto alle tendenze registrate nel biennio precedente”. Che erano già lente peraltro.

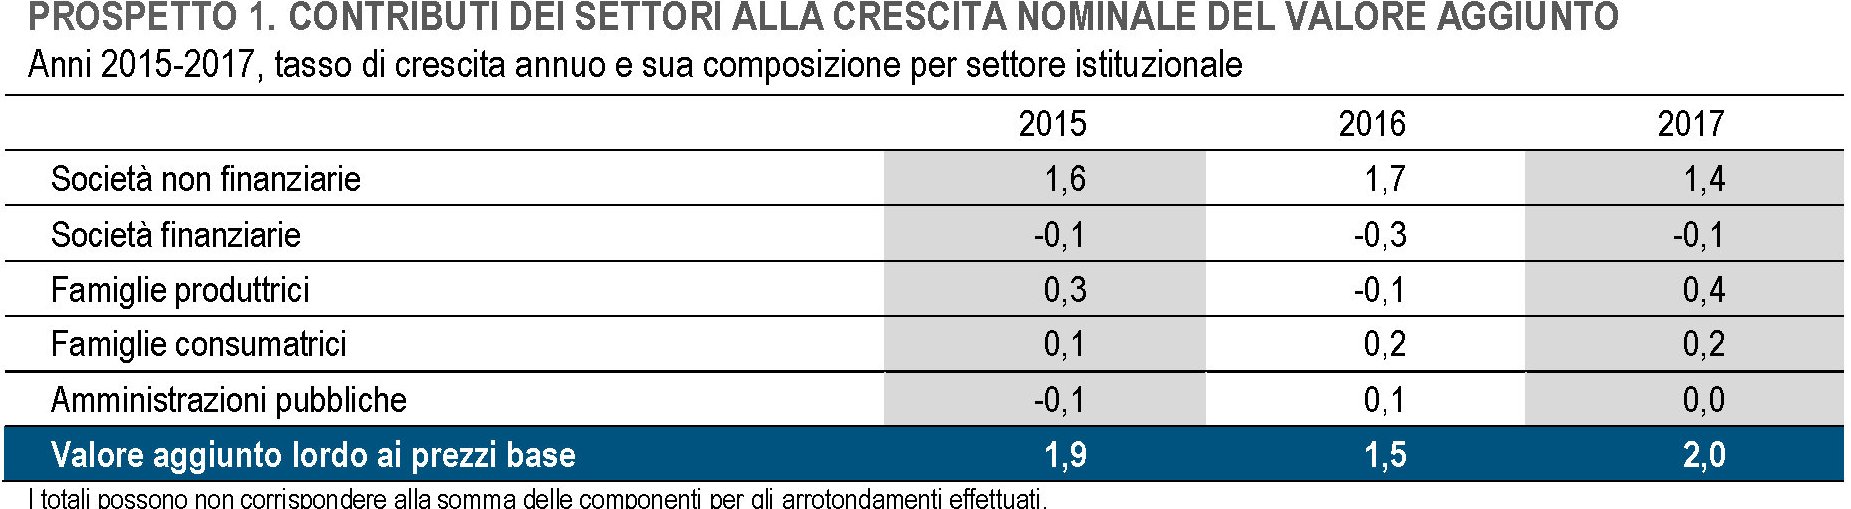
Poi se proprio vi volete perdere nei numeri, vi farà piacere sapere che il grosso della crescita del valore aggiunto lordo è arrivato dalle imprese, che hanno prodotto più del doppio del valore delle famiglie, il cui contributo peraltro è in aumento, mentre è risultato nulla il contributo dello stato.
Ora questo assottigliarsi del risparmio fa di noi degli eroi, è bene saperlo. Sacrificare il futuro seguendo l’emozione del presente è davvero esemplare e soprattutto serve a migliorare l’umore nazionale, costantemente gravato dai menagramo. Consumarsi così, senza risparmio, è sicuramente un atto di patriottismo che andrebbe premiato.
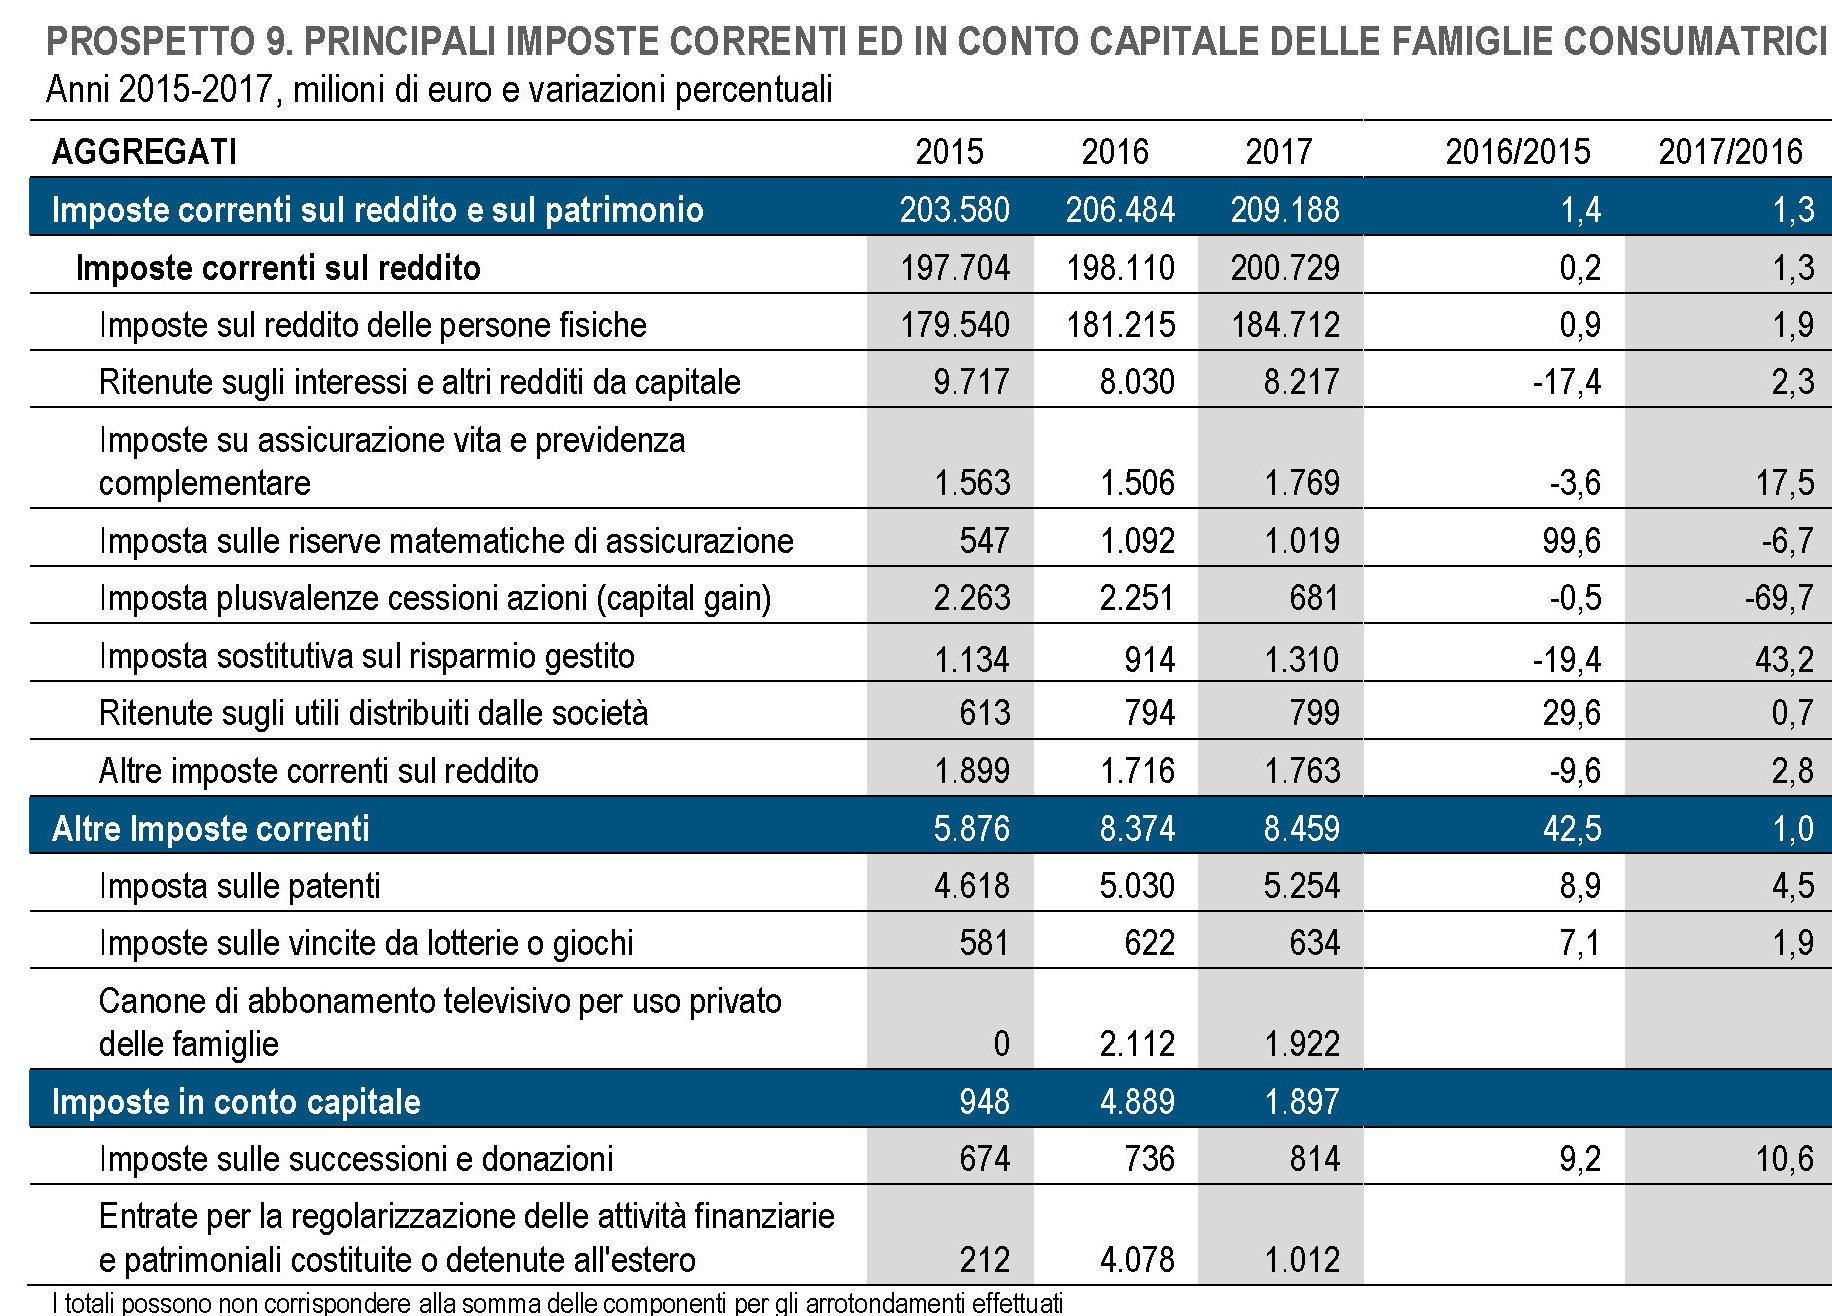
Prima di congedarmi dall’Istat, che ormai mi ha consolato abbastanza, vi do giusto un paio di elementi da digerire nel corso del fine settimana. Il primo è che nel 2017 c’è stata una robusta crescita delle prestazioni sociali ricevute dalle famiglie, aumentate dell’1,7% e, nel dettaglio , un +1,1% di pensioni e rendite. E poi ci sono le imposte di cui è meglio non parlare, ma che è bello far vedere.
E prima di dirvi ciao, vi lascio con una suggestione che mi ha suggerito la Banca di Francia, che ha notato una cosa che molti sanno ma moltissimi ignorano.
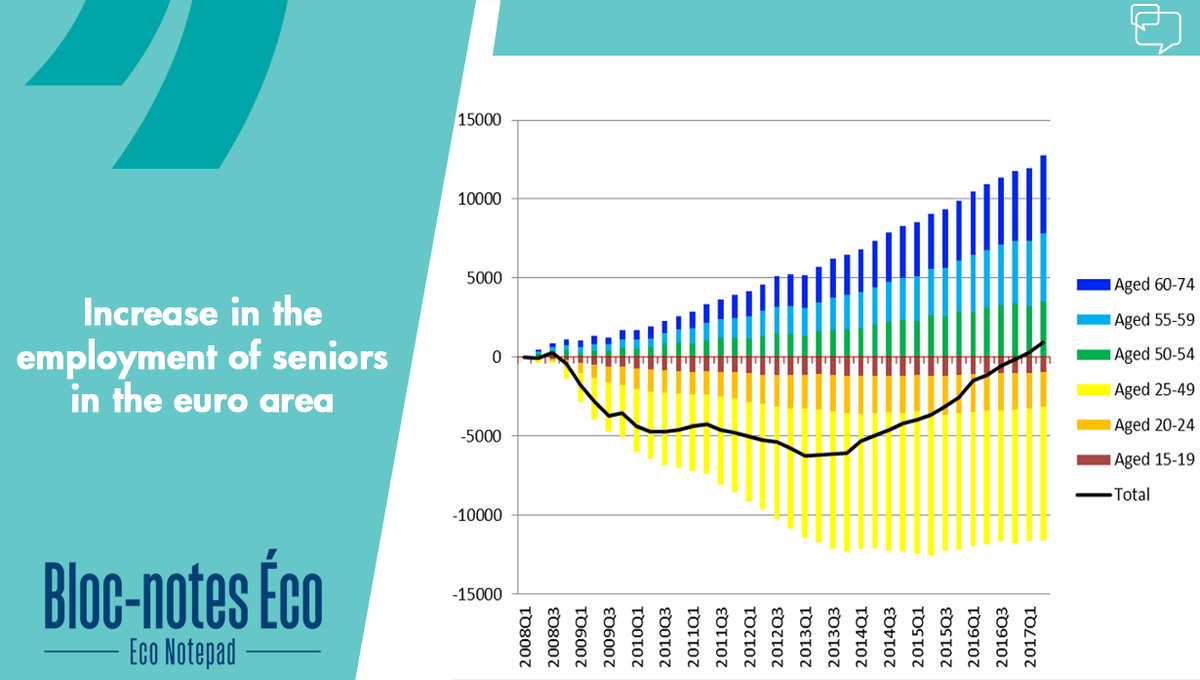
In pratica dal 2008 gli unici che hanno trovato lavoro sono gli ultra cinquantenni. E i giovani che fanno?

Godersela fino a 50 anni e lavorare fino alla morte: mi sembra il paradiso in terra.
A lunedì.
Cartolina: C’era una volta la banconota da 500 euro
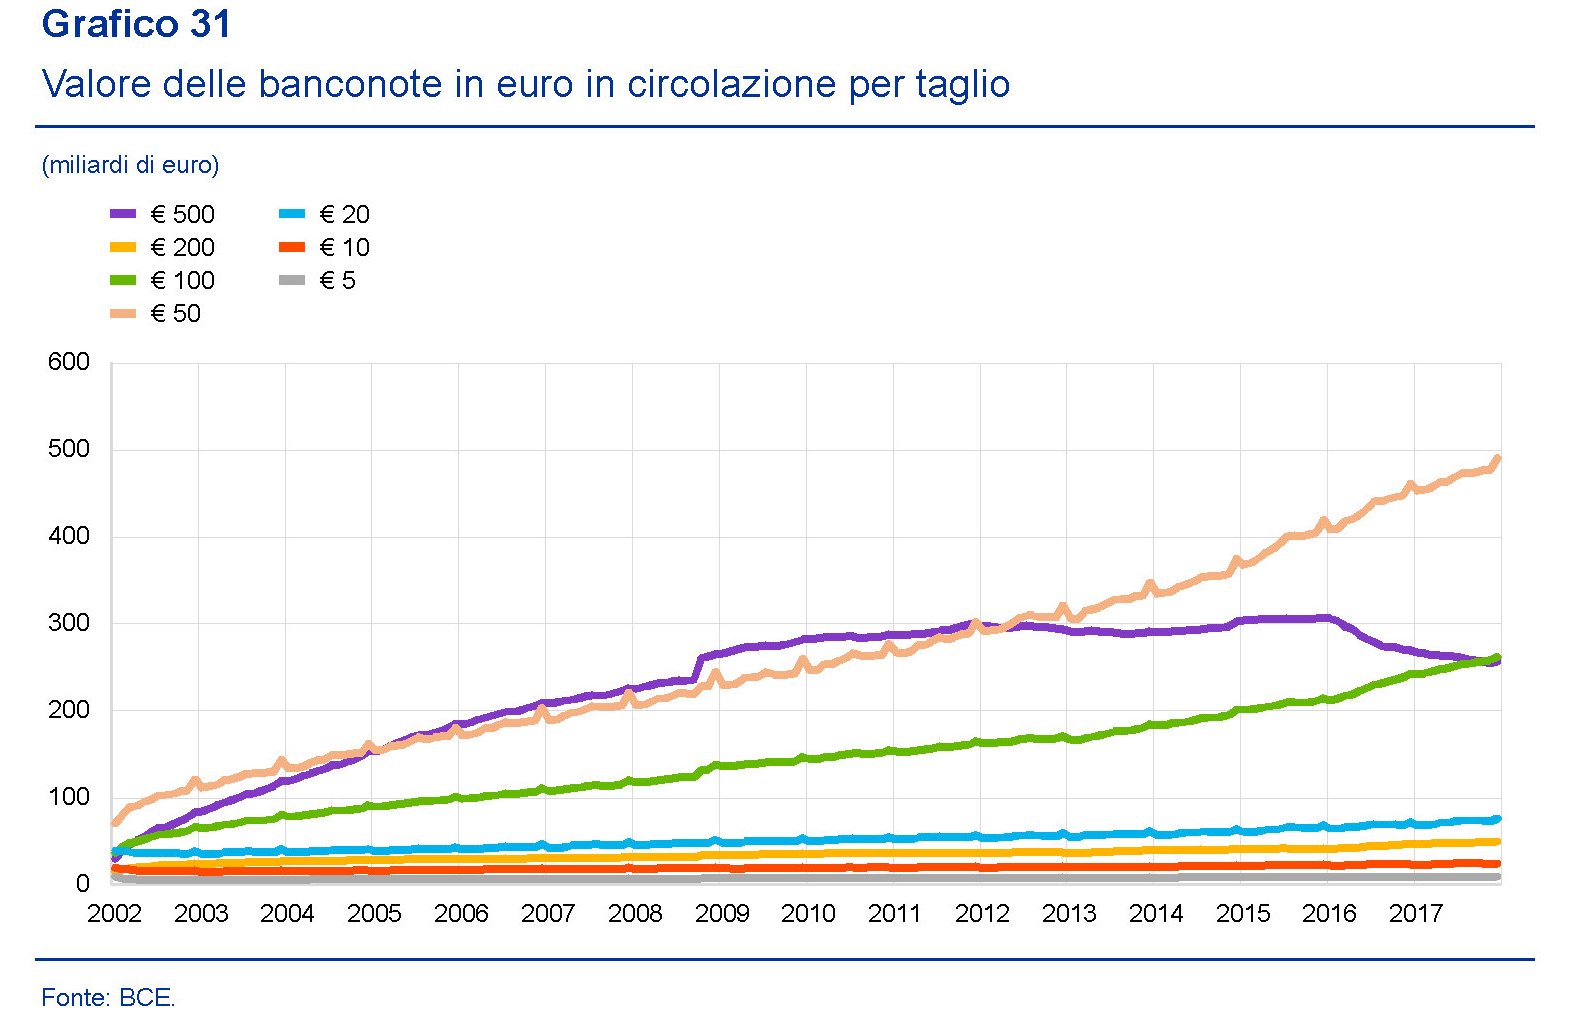
Si fatica a credere, noi che una banconota da 500 euro non l’abbiamo mai vista, che questo piccolo tesoro su carta abbia superato per anni il valore in circolazione dei 50 euro. E chissà come sarebbe andata se la Bce non avesse deciso, nel maggio 2016, di smettere di stamparlo, questo bigliettone ingestibile per noi comuni mortali. Quando annunciò che mai più avrebbe prodotto il taglio d 500 euro, la Bce ammise che dietro la decisione faceva capolino il timore che fosse utilizzata per attività illecite. Ma poi nell’ultimo rapporto annuale scrive che un terzo dei 1.171 miliardi di valore di banconote in circolazione sta fuori dall’eurozona e che viene utilizzato per riserva di valore e per regolarizzare pagamenti internazionali. Il resto chissà. Sappiamo solo che la sparizione della banconota da 500 euro ha coinciso con l’aumentata diffusione dei tagli da 200, 100 e 50 euro. E che in generale il valore del contate in euro è quasi triplicato in meno di quindici anni da 400 a quasi 1.200 miliardi, in barba al fintech. Una volta c’era il bigliettone da 500. Poi l’hanno scambiato.
Nel mondo girano 1.200 miliardi di euro in contanti
L’inestinguibile passione per il denaro cash, che abbiamo già osservato a livello globale, non poteva certo risparmiare l’euro che ormai è una valuta molto richiesta anche fuori dall’eurozona. Nel suo ultimo rapporto annuale la Bce fa un po’ di conti e osserva l’andamento crescente del numero e del valore delle banconote in euro in circolazione, che, come si può osservare non conosce crisi.
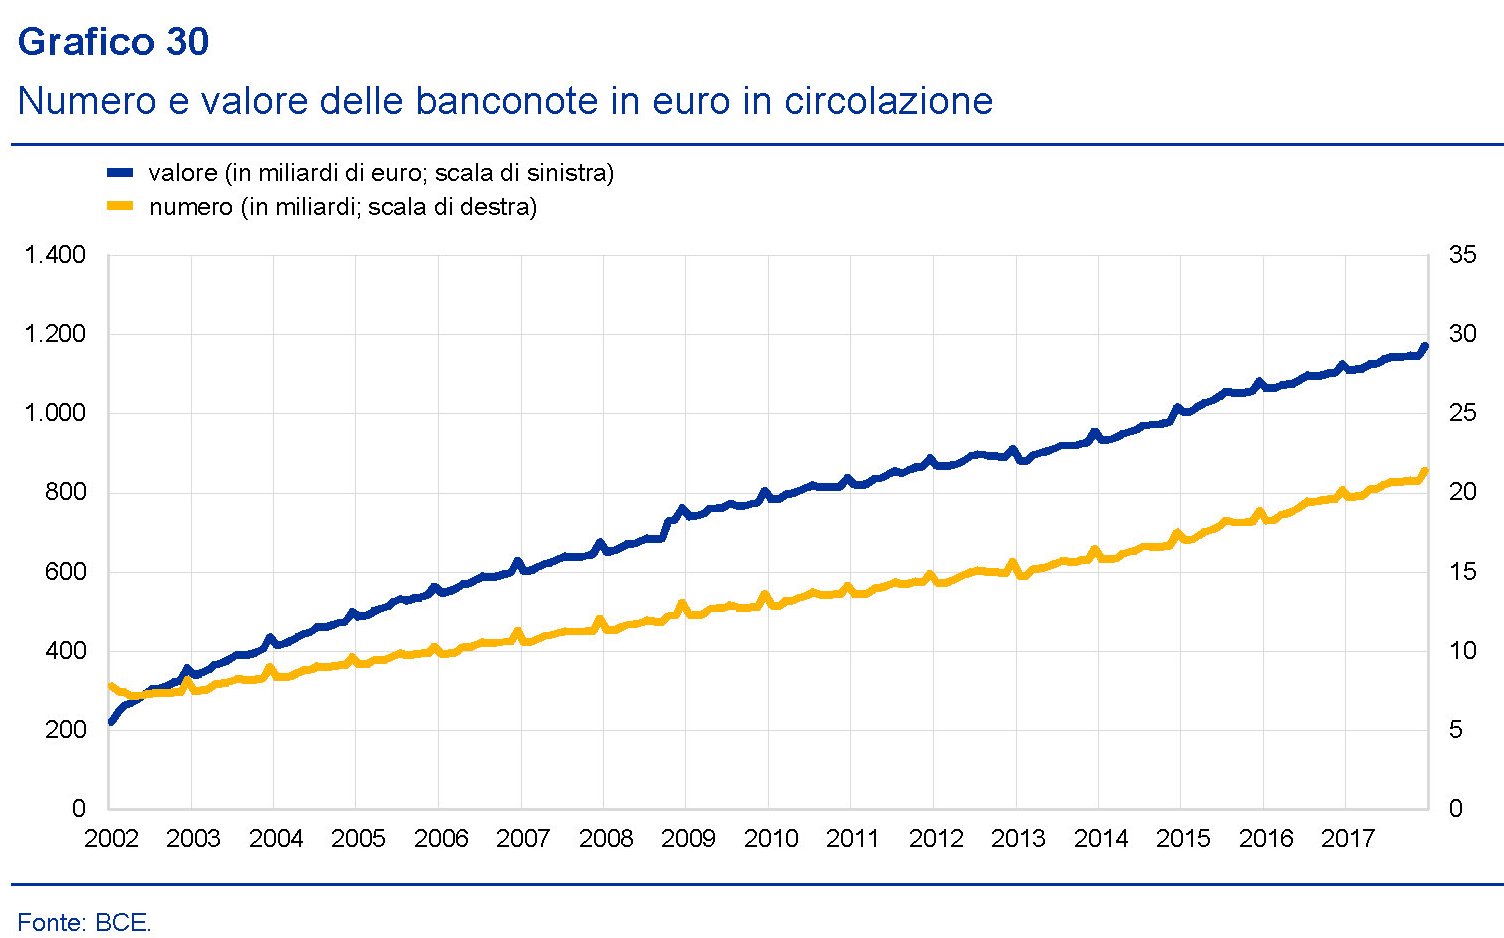
In particolare, nel 2017 il volume e il valore dell banconote sono cresciuti rispettivamente del 5,9 e del 4%. A dicembre scorso erano in circolazione 21,4 miliardi di banconote per un valore che sfiorava i 1.200 miliardi (1.170) e che li supera abbondantemente se ci mettiamo dentro anche le monete (126 miliardi). Se guardiamo alla distribuzione dei tagli, quello che ha registrato la domanda più forte è stato quello di 100 euro – non proprio comune fra i cittadini normali – cresciuto del 7,9%, persino superiore all’aumento di domanda delle banconote da 50 euro, di sicuro assai più diffuse (+6,4%).

“Si stima – riporta il rapporto – che, in termini di valore, circa un terzo delle banconote in euro in circolazione sia detenuto al di fuori dell’area dell’euro. Si tratta soprattutto dei tagli maggiori, che sono detenuti principalmente nei paesi confinanti e sono utilizzati come riserva di valore e per il regolamento delle transazioni sui mercati
internazionali”. Notate che le banconote da 500 euro, che la Bce ha smesso di produrre da maggio 2016, anche per il timore che favorissero transazioni illecite, sono state superate in valore solo di recente da quelle di 50 e sono state raggiunte da quelle da 100. Insomma: i grossi tagli che si vedono molto poco sono ancora molto utilizzati nei circuiti di pagamento.
Altro aspetto interessante, è notare le abitudini delle famiglie europee nell’uso del contante. La Bce ha condotto una survey nel novembre scorso dalla quale è stata ricavata questa mappa.

L’Italia, con Spagna e Slovenia, si colloca quarta per valore delle operazioni regolate in contanti, con una quota pari al 68%, dopo Malta, Grecia e Cipro. Nell’aggregato EZ la media è del 54%, a fronte di un 39% con carta di credito e un altro 7% con altri strumenti di pagamento.
Altra osservazione che vale la pena sottolineare: “Nell’area dell’euro, il contante è stato lo strumento di pagamento più diffuso per le operazioni fino a 45 euro. Le carte sono risultate il mezzo di pagamento utilizzato più spesso per importi superiori a 45 euro. Tuttavia, soltanto il 9 per cento di tutti i pagamenti registrati aveva un valore superiore ai 45 euro”. Inoltre “il fatto che la maggior parte delle operazioni sia avvenuta in luoghi dove i pagamenti in contanti rappresentano tra l’80 e il 90 per
cento del totale dei pagamenti, oltre al fatto che due terzi di tutte le operazioni hanno riguardato importi inferiori ai 15 euro, può in parte spiegare come mai il contante è più usato di quanto spesso si creda”. Ma soprattutto emerge che “il 6 per cento degli affitti, il 13 per cento delle utenze elettriche e il 31 per cento delle fatture mediche vengono pagate in contanti”.

Il contante conta, appunto. Ieri, oggi e domani.
I consigli del Maître: La guerra commerciale Usa-Cina fra dazi e riserve valutarie
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
Si stava meglio quando si stava peggio? Viviamo un tempo denso di nostalgie per un passato che abbiamo evidentemente dimenticato al punto da rimpiangerlo. Per fortuna che c’è sempre qualcuno che ci rinfresca la memoria, come ha fatto di recente Bankitalia in uno studio nel quale ha confrontato l’Italia del 1968 con quella del 2016. Senza entrare nel dettaglio, è interessare osservare uno dei tanti elementi che meritano una riflessione, ossia l’andamento della povertà.

Come si vede non è così sicuro che si stava meglio quando stavamo peggio. I poveri italiani erano di più nel 1992 rispetto ad oggi, anche se i poveri complessivamente sono aumentati a causa dell’arrivo degli immigrati. Ma se guardiamo ai residente, i poveri di oggi sono meno di quelli dell’epoca della lira e della Cina fuori dai mercati. Forse è il caso di pensarci sopra.
Denatalità, quanto mi costi. Sempre Bankitalia ha prodotto un altro studio molto interessante, stavolta però sui costi indiretti della denatalità che affligge il nostro paese misurata in termini di prodotto interno lordo. Due cose bisogna ricordare. La prima che c’è uno spread crescente fra i nati vivi e i morti nel nostro paese che si allargherà al punto che avremo circa sette milioni di residenti in meno da qui a 50 anni, pure considerando i flussi migratori, secondo le stime Istat. Poi che ciò provocherà un aumento notevole del già elevato tasso di dipendenza degli anziani, ossia del rapporto fra ultra65enni e persone in età da lavoro.
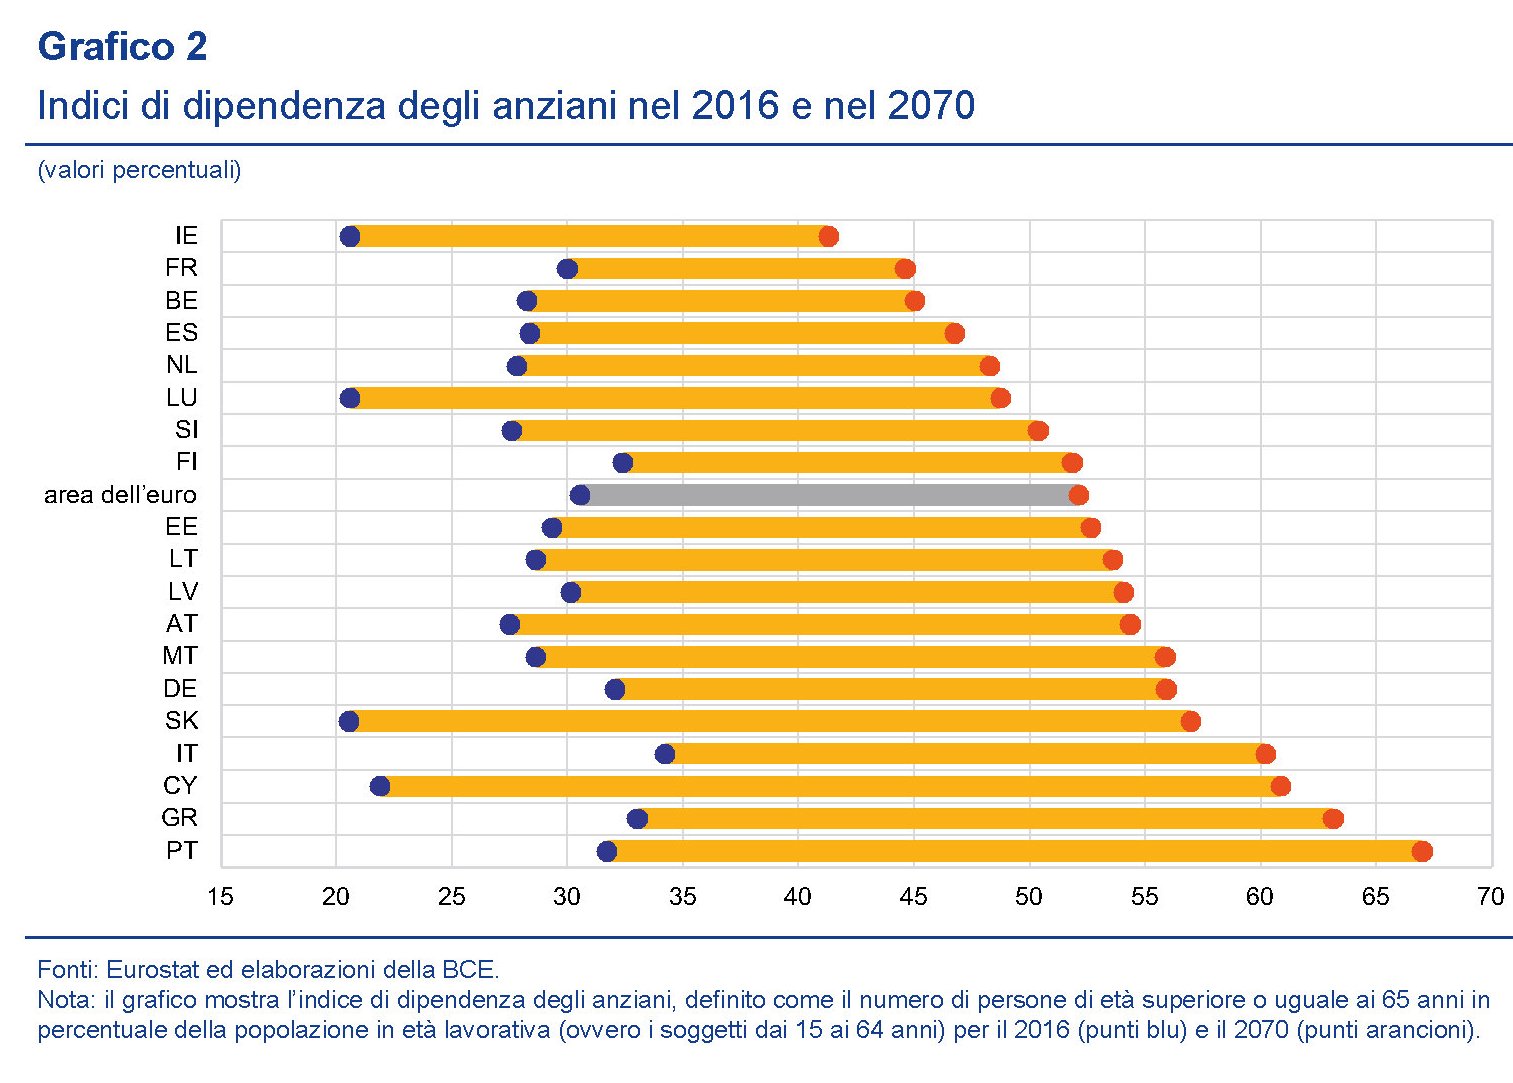
Poi che senza immigrati la situazione è destinata a peggiorare. Le stime calcolano in oltre il 3% il contributo degli immigrati al pil negli ultimi anni.
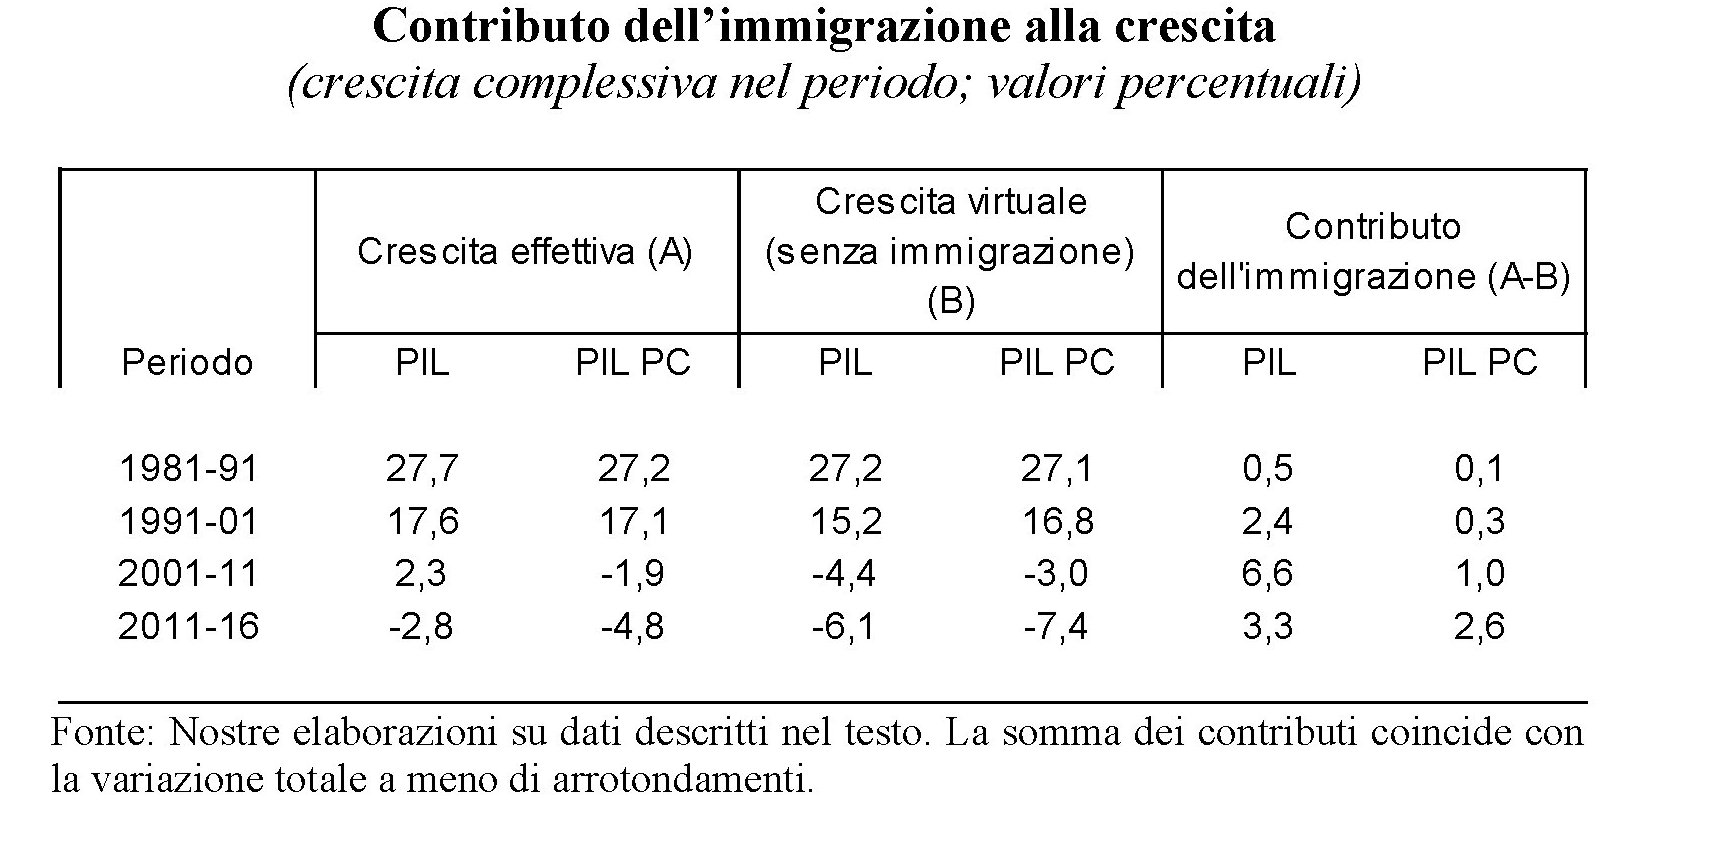
Infine che pure considerando gli immigrati, l’economia italiana sembra destinata a dimagrire parecchio.

Ce n’è abbastanza per richiedere un reddito di figliolanza? Pare proprio di no.
Quanto rischia l’Europa con una guerra commerciale? La lite ormai conclamata fra Usa e Cina sui dazi, che si arricchisce di dettagli ogni giorno, minaccia di far davvero male alla crescita e già si vedono le prime avvisaglie guardando gli andamenti del prezzo del petrolio, che si stanno raffreddando a causa dell’indebolirsi della domanda della imprese, preoccupate che il litigio degeneri in guerra. Peraltro passa sotto traccia il fatto che alla fine i dazi si scaricheranno sui consumatori. Dove non è riuscita la politica monetaria – far rialzare l’inflazione – potrebbe riuscire la politica protezionistica di Trump. Il problema è che fra i due litiganti sta l’Europa, che dopo la Cina è il maggiore esportatore netto negli Usa.

Che ne sarà degli attivi commerciali Europei – e noi italiani siamo nella parte alta della classifica – verso gli Usa se la guerra dei dazi dovesse continuare. Al momento l’Ue è stata esentata dai dazi su acciaio e alluminio, ma solo fino al primo maggio. Dopo si vedrà.

Intanto grazie a Bruegel sappiamo quali sono i settori più sensibili a una possibile stretta commerciale Usa.
L’altra faccia della trade war: le riserve cinesi. Le riserve cinesi in valuta estera sono aumentate a marzo 2018, superando i 3.140 miliardi di dollari, a fronte di un calo di 27 miliardi a febbraio, malgrado la continua debolezza del dollaro e l’intensificarsi delle tensioni commerciali tra il mondo le due maggiori economie abbiano rafforzato le aspettative di un apprezzamento della valuta cinese.
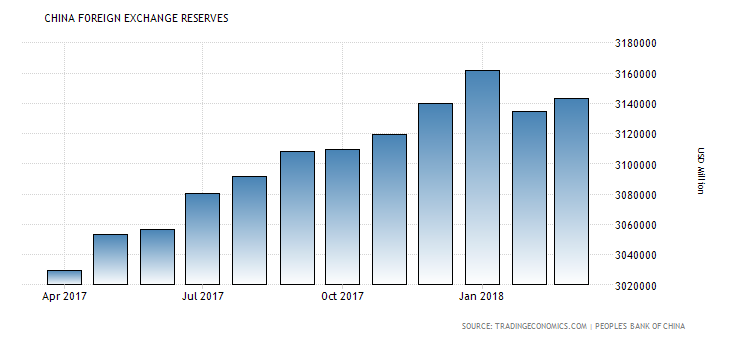
Paradossalmente (ma forse neanche tanto) le tensioni fra i due paesi hanno fatto salire il valore delle riserve cinesi. Nel frattempo, il valore delle riserve auree è salito a 78,419 miliardi di dollari alla fine di marzo, da 78,064 miliardi di dollari a fine febbraio. Le riserve in valuta estera in Cina sono state in media 958,506 miliardi di dollari dal 1980 al 2018, e hanno raggiunto il massimo storico di 3.993 miliardi nel giugno 2014 e il minimo storico di 2,262 miliardi di dollari nel dicembre del 1980.
I prezzi immobiliari dell’eurozona iniziano a surriscaldarsi
L’ultimo rapporto annuale della Bce contiene un approfondimento sull’andamento del mercato immobiliare che vale la pena scorrere perché fa il punto su uno dei settori più strategici della crescita presente, e soprattutto futura. Il 2017 è stato un anno buono, si potrebbe dire semplificando, perché ha confermato un’espansione ciclica iniziata già da qualche anno che si sta svolgendo sotto l’egida di prezzi che, nell’aggregato dei paesi EZ, crescono in maniera frizzante iniziando a mostrare segnali di sopravvalutazione. Non siamo ai livelli pre crisi, ma il trend sembra accelerare di anno in anno.

Tale accelerazione, tuttavia, non sembra preoccupare la Bce, che nota come “pur registrando un’accelerazione tendenziale fino a oltre il 4 per cento nel terzo trimestre del 2017, la crescita nominale dei prezzi degli immobili residenziali è rimasta al di
sotto della sua media storica e ben al di sotto dei valori precedenti la crisi”. A guidare l’andamento dei prezzi è stata ovviamente la forte domanda “sostenuta in
misura crescente dall’aumento del reddito delle famiglie” supportata anche dall’aumento dei prestiti per l’acquisto delle abitazioni che ha superato il 3% su base annua a fine 2017. A ciò si è aggiunto il calo dell’indebitamento delle famiglie, arrivato al 58% del pil nel terzo trimestre 2017.
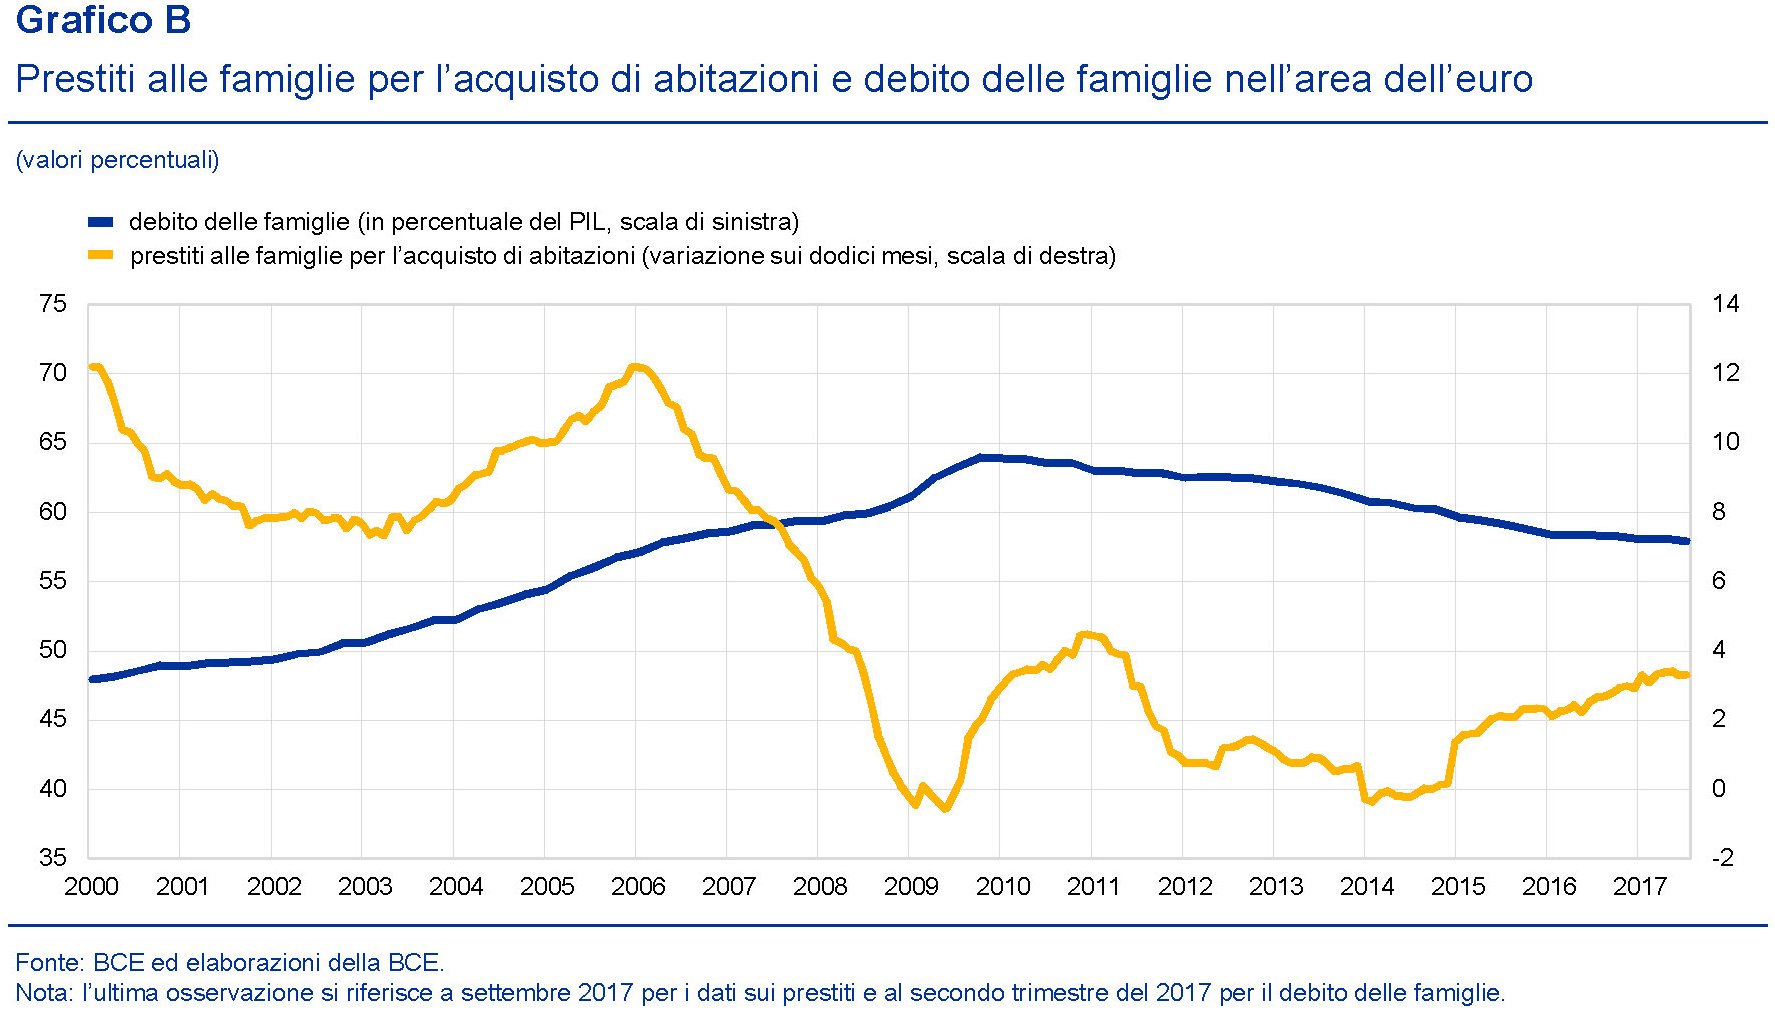
Più credito, meno debito e più reddito sono la trinità magica che ha permesso al mercato immobiliare, e in particolare a quello residenziale, di trovare la strada per una ripresa robusta che però si caratterizza per una notevole eterogeneità all’interno dell’area. Ciò che vale per il tutto, insomma, non vale per l’ognuno.
Nel corso del 2017, infatti, nell’ambito della sua funzione macroprudenziale, ossia di osservatrice degli equilibri macro in chiave preventiva, ha rivolto alcune raccomandazioni mirate propri a far fronte ad alcune criticità che stavano emergendo in alcuni paesi che hanno condotto a decisioni in Finlandia, Lituania, Belgio, Irlanda e Slovacchia, tutti paesi che mostrano un andamento dei prezzi giudicato evidentemente troppo esuberante. L’Italia non è stata interessata da misure macroprudenziali perché il nostro mercato soffre del problema opposto: è ancora in panne.
Sul versante degli immobili commerciali, qui il surriscaldamento dei prezzi è stato ancora più pronunciato. “Nel 2016, il tasso di crescita sui dodici mesi dei
prezzi degli immobili commerciali nell’area è salito al 5,1 per cento, dal 3,8 del 2015 e dall’1,9 per cento del 2014. Tale aumento dei prezzi è stato trainato dal segmento primario del mercato immobiliare commerciale (in cui i prezzi hanno registrato una crescita tendenziale del 18 per cento nel 2016, rispetto al 14 per cento dell’anno precedente) e, in particolare, dal segmento primario degli esercizi commerciali, in cui i prezzi hanno continuato a salire anche nel 2017.
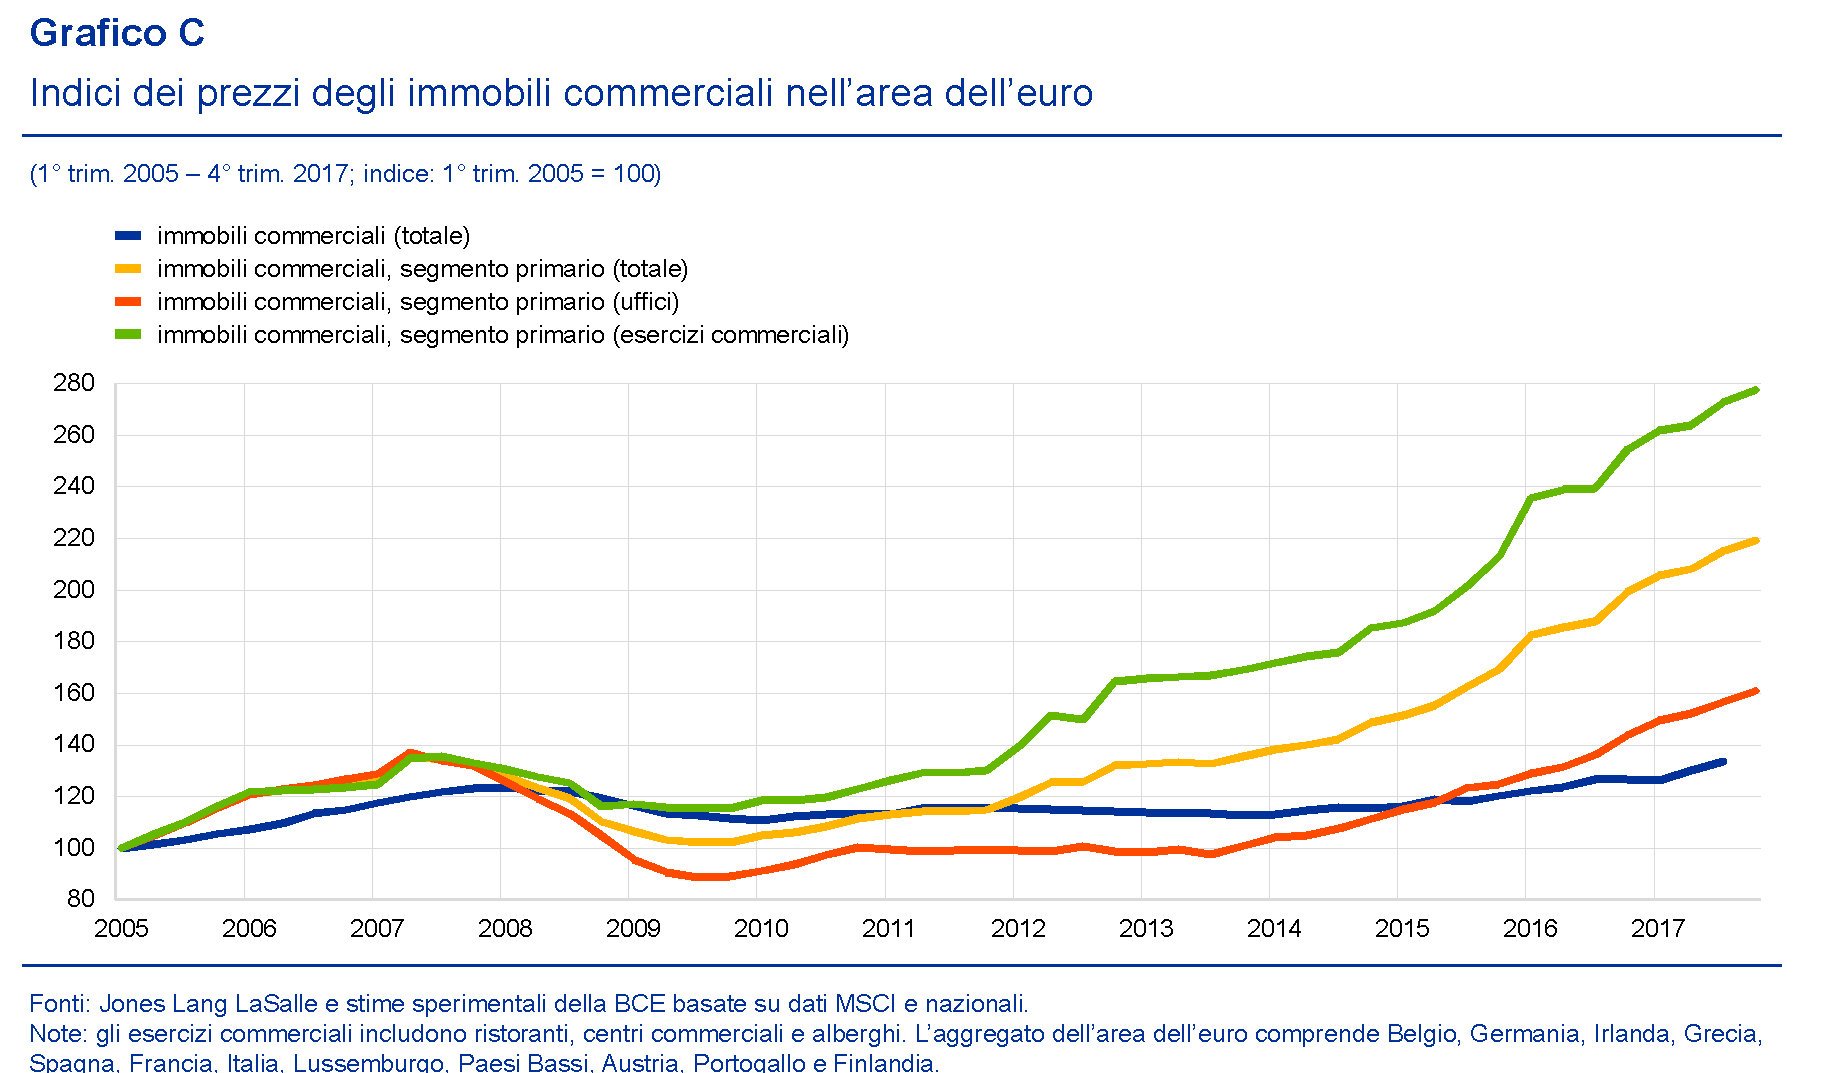
La Bce sottolinea che “in molti dei paesi che nel 2017 hanno registrato i più significativi incrementi dei prezzi degli immobili commerciali, questo settore è stato principalmente finanziato con investimenti diretti da parte di fondi e investitori istituzionali e meno sostenuto dai prestiti bancari. I fondi di investimento e i fondi
comuni immobiliari hanno acquisito importanza come strumenti attraverso i quali i gestori patrimoniali statunitensi e gli altri investitori esteri in cerca di rendimenti in un contesto di bassi tassi di interesse veicolano i propri investimenti nel settore”.
Ultima considerazione interessante: “Sebbene il credito bancario al settore degli immobili commerciali non sia in espansione, in alcuni paesi il settore bancario mantiene ampie esposizioni creditizie verso questo segmento del mercato immobiliare, rendendosi quindi vulnerabile a potenziali correzioni di prezzo negative. È evidente che, in ragione della sua natura e delle sue dimensioni, il settore degli immobili commerciali non è sistemico quanto il settore degli immobili residenziali”. Insomma, il pericolo non arriva da lì. Almeno non subito.
Ecco perché la monetizzazione Usa non genera inflazione
Questa storia si racconta meglio partendo dalla fine, ossia da un grafico pubblicato dalla Fed di S.Louis che ci consente di scovare il dettaglio dove si annida la spiegazione della debole pressione sui prezzi nonostante il diluvio monetario piovuto sugli Usa.

Le due curve rappresentano il livello del rendimento del titolo annuale del Tesoro, che cresce mano a mano che la Fed alza i tassi di riferimento, e il tasso che la Fed paga alle banche sulle riserve bancarie. Notate che la Fed ha iniziato a remunerare questo tasso solo di recente, visto che storicamente è stato sempre intorno allo zero.

Perché mai la Fed, che ha sempre tenuto la remunerazione della riserve bancarie a zero o quasi ha iniziato a pagare un rendimento alle banche?
Diamo per scontato che sappiate già come funziona il rapporto fra una banca centrale e una banca commerciale (ma se così non fosse qui trovate una guida facile per orientarvi), ma per farla breve, ricordo che queste ultime tengono le loro riserve presso la banca centrale. A sua volta la BC quando ad esempio acquista titoli pubblici, lo fa aumentando le riserve della banche commerciali, di fatto accrescendo potenzialmente la liquidità del sistema. Le banche commerciali infatti, sulla base della quantità di riserve di cui dispongono, decidono se e quanto dare a prestito all’economia, “creando” la moneta bancaria che poi genera i depositi di conto corrente sotto forma di prestiti a famiglie e imprese. Ma tutto questo accade potenzialmente, appunto. Le banche, essendo imprese come le altre, daranno a prestito se troveranno conveniente farlo. Quando ad esempio, come si vede nel grafico sopra, lo spread fra i ricavi dei prestiti a breve e la remunerazione delle riserve era ampio, le banche erano di sicuro stimolate a trasformare le proprie riserve in crediti all’economia, e in tal modo aggiungendo pressione inflazionistica al sistema. Una situazione che quest’altro grafico rappresenta bene.
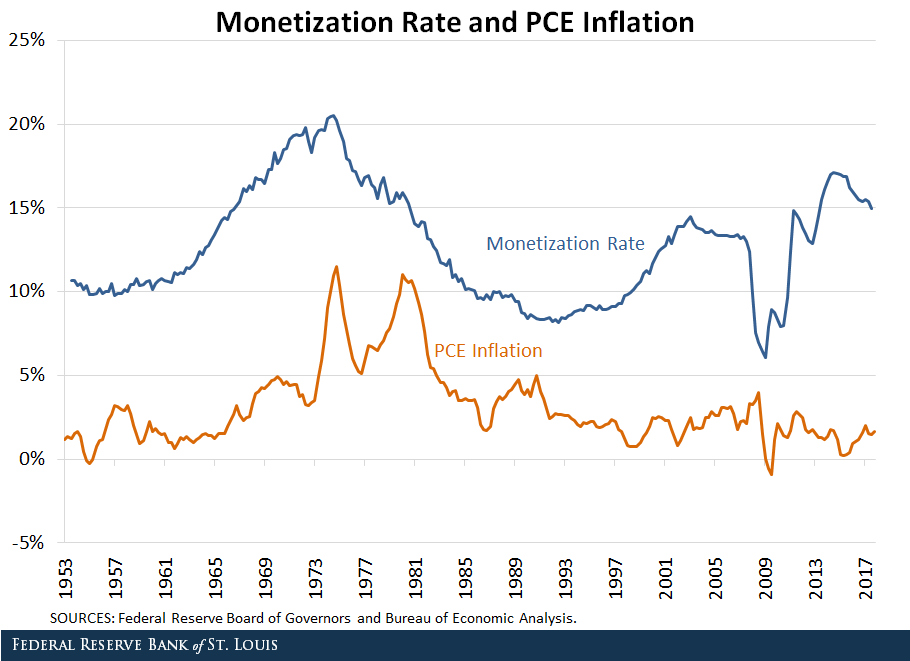
La monetizzazione viene definita come l’attitudine della banca centrale a trasformare i debiti ad alti interessi del governo in moneta, ossia o contante vero e proprio oppure riserve bancarie, che al contante sono assimilate in quanto non generano interessi. O meglio, non generavano interessi. Notate dal grafico sopra come negli anni ’70 la notevole monetizzazione del debito ebbe un effetto chiaro sulle dinamiche inflazionistiche che invece non si osserva negli anni più vicino a noi, dove a un tasso di monetizzazione persino più intenso di quello degli anni ’70, corrisponde un’inflazione fredda. Perché? La risposta più facile forse è quella giusta. Alle banche commerciali è risultato maggiormente conveniente incassare il rendimento sulle riserve invece che quelli del mercato monetario. In sostanza la Fed, alzando i tassi di remunerazione della riserve, è come se avesse “sterilizzato” l’aumento dei tassi di interesse che avrebbe allargato lo spread fra il tasso delle riserve e quello di mercato, e così facendo può aver raffreddato l’intenzione delle banche di dare a prestito. Queste ultime troveranno di sicuro più conveniente incassare i soldi sicuri della Fed piuttosto che avventurarsi concedendo prestiti, almeno finché gli spread stanno vicini. L’unica differenza è che nel secondo caso i profitti bancari li paga il mercato. Nel primo i contribuenti. Ma tanto neanche lo sanno.
Cartolina: La meglio povertà
I nostalgici dei bei tempi andati, che lamentano l’andamento crescente della povertà ai tempi dell’euro e della globalizzazione, dovrebbero leggere un bel resoconto pubblicato dalla Banca d’Italia dove, fra le altre cose, si osserva che la peggiore povertà recente gli italiani l’hanno conosciuta fra il 1992 e il 1993. Solo sul finire degli anni ’90 i poveri italiani sono diventati sempre meno, mentre aumentavano i poveri che abitano in Italia perché nel frattempo arrivavano gli immigrati. Poi è scoppiata quell’altra crisi, e i poveri italiani sono cresciuti, ma assai meno dei poveri che vivono in Italia, ossia dei nati all’estero. Senza costoro, i poveri italiani sarebbero all’incirca al livello d’inizio anni ’90 prima che arrivasse la peggio povertà del ’92. Chissà perché alcuni credono che quella, senza euro, globalizzazione e immigrati, fosse migliore.
Il costo salato della denatalità italiana
Quando si crede di aver ormai letto tutto sui rischi connessi alla grave denatalità che affligge il nostro paese esce un bel paper di Bankitalia che ci mostra un aspetto finora poco osservato, ossia l’influenza che tale situazione ha sul livello della nostra crescita economica, presente ma soprattutto futuro. Cominciamo da un dato, riportato dall’istituto tedesco di statistica che fotografa bene la nostra situazione: siamo il fanalino di coda in Europa, insieme con la Spagna, per indice di fertilità.
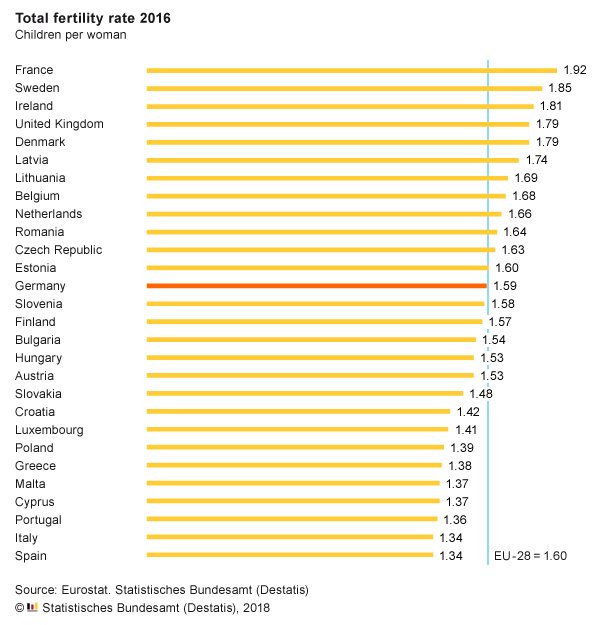
Il dato è sconfortante perché non rappresenta un episodio, ma una chiara tendenza confermata dalle rilevazioni Istat. Il paper di Bankitalia ci consente di avere una buona visione d’insieme nel lungo periodo. Il tasso di natalità in Italia ha un andamento declinante ormai secolare.

Tutto ciò ha un effetto evidente sull’andamento della popolazione, che non può che diminuire, in conseguenza del gap fra i nati vivi e i defunti.

Questo trend ha un effetto determinante su quello che gli statistici chiamano indice di dipendenza, ossia il rapporto fra la popolazione anziana e quella in età lavorativa. Anche su questo fronte, la posizione italiana, come documentato dal recente bollettino della Bce, non è delle migliori.
A trend inerziale, fra cinquant’anni il numero degli anziani inattivi sarà superiore al 60% di chi è in età lavorativa. Ciò non ha soltanto effetti sulla capacità dei governi di sostenere i sistemi previdenziali. Ma porta con sé altre conseguenza che sono squisitamente macroeconomiche, e della quali si occupa lo studio di Bankitalia. L’analisi (“Il contributo della demografia alla crescita economica: duecento anni di storia italiana“) è focalizzata nell’osservazione di come l’andamento demografico, e quindi la composizione della popolazione, abbiano influenzato nel passato gli andamenti economici e come li influenzino adesso. La conclusione lascia pochi spazi a dubbi: “Le modifiche nella struttura per età della popolazione hanno prodotto nel passato più lontano un demographic dividend positivo. Al contrario, negli ultimi venticinque anni e con ogni probabilità nel futuro, la demografia ha dato e darà un contributo diretto sensibilmente negativo alla crescita economica. I flussi migratori previsti limiteranno l’ampiezza di tale contributo negativo, ma non saranno in grado di invertirne il segno”.
In sostanza gli economisti di Bankitalia asseverano un principio molto semplice: la crescita di un’economia dove gli anziani sono una maggioranza relativa tende a rallentare. E’ una delle congetture alla base dell’ipotesi della cosiddetta stagnazione secolare, teoria che risale agli anni ’30 e che ha ripreso vigore all’indomani della crisi finanziaria. Il portato di questa congettura è assai semplice: la speranza di vita nel 2065 potrà pure arrivare a superare i 90 anni per le donne e gli 86 per gli uomini, come stimano le previsioni Istat. Ma a tale miglioramento è inevitabilmente connesso il peggioramento delle condizioni economiche. Non serve chissà quale inferenza per comprenderne le ragioni. Basta osservare che secondo le stime Istat, sempre nel 2065, la popolazione residente in Italia dovrebbe attestarsi sui 53,7 milioni nel 2065, ben 7 milioni in meno di oggi (-11%). E meno persone significa economia più piccola. “Il dividendo demografico – scrivono gli autori – la crescita economica che, sul piano contabile, può derivare dall’aumento nella quota di popolazione in età lavorativa è già divenuto negativo a partire dall’ultimo decennio del XX secolo”.
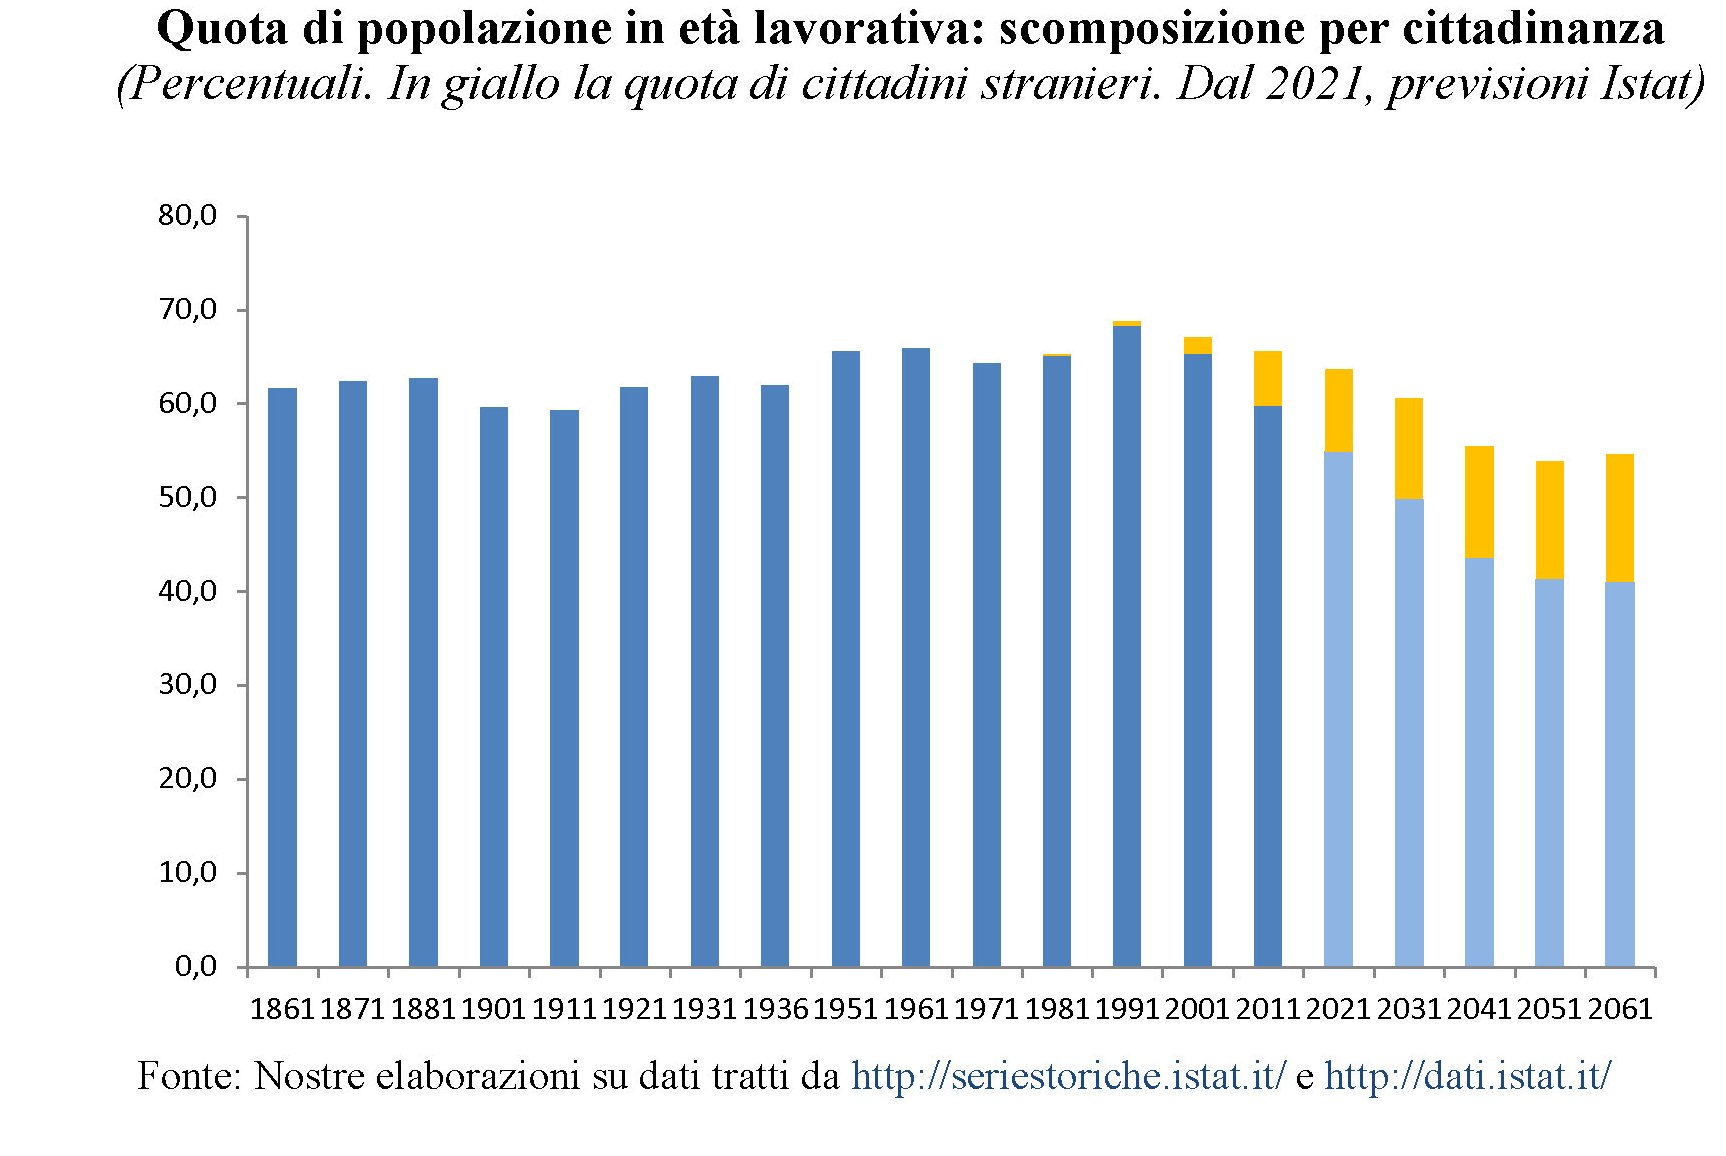
Ci sarebbe da chiedersi come mai il cambiamento strutturale della nostra popolazione, che ha condotto i più anziani a superare i più giovani, si sia innescato dal secondo dopoguerra per accelerare vistosamente dalla fine degli anni ’80. Ma il discorso ci porterebbe troppo lontano. Ci basti sapere che nel 2017 gli anziani sono il 165% dei giovani 0-14 enni, e tale rapporto è previsto in crescita. Ciò impatterà sul totale delle persone in età lavorativa, che diminuisce da venticinque anni. L’immigrazione contribuirà a rallentare questa flessione. Si stima che nel 2061 un quarto della popolazione in età lavorativa sarà composta da stranieri. Se così non fosse, la quota dei 15-64enni, ossia la popolazione in età lavorativa, scenderebbe al 40% del totale. Ma pure con l’ingresso degli stranieri non si supererà il 55%.
L’analisi degli economisti di Bankitalia consente di osservare che il contributo della demografia alla crescita, definito come dividendo demografico (DD) e calcolato come la differenza nelle dinamiche della popolazione in età da lavoro (WAG) e della popolazione complessiva (POP) ha iniziato a pesare negativamente sul pil pro capite a partire dagli anni ’90.

Interessante osservare anche il confronto con altri paesi, in particolare Germania, Francia, Spagna, Gran Bretagna e Usa. Emerge che “in Italia il contributo della produttività alla crescita del prodotto pro capite è per quasi tutto il Novecento più alto della media degli altri paesi, diviene significativamente negativo nel primo decennio del nuovo millennio”. In generale “il contributo della struttura demografica italiana è
decisamente negativo e inferiore agli altri paesi avanzati” che sarebbe stato anche peggiore “se non fosse intervenuto negli ultimi 25 anni un significativo flusso migratorio in entrata”. Nel 1981 i cittadini stranieri residenti in Italia erano poco più di 200.000, lo 0,4 per cento della popolazione, mentre sono diventati poco più di 5,1 milioni all’inizio del 2018, l’8,4 per cento della popolazione. L’immigrazione ha avuto effetti positivi sulla crescita, per la semplice ragione che ha aumentato il numero di persone in età lavorativa.
“Particolarmente importante -scrivono – è risultato il contributo alla crescita del PIL nel decennio 2001-2011: la crescita cumulata è stata positiva per 2,3 punti percentuali mentre sarebbe risultata negativa e pari a -4,4 per cento senza l’immigrazione”. E questo merita di essere sottolineato.
Quanto al futuro, c’è poco da essere ottimisti. Il dividendo demografi diverrà negativo, malgrado l’afflusso di stranieri, replicando una dinamica che si osserva anche in paesi dove la popolazione è prevista in aumento, come Francia e Gran Bretagna. Sulla base di alcune congetture Bankitalia elabora tre scenari, molto diversi quanto ai risultati che però hanno in comune un punto: in 45 anni il pil è previsto in calo a seguito delle dinamiche demografiche a meno che non si riesca ad aumentare drasticamente la produttività.
Nello scenario benchmark, “l’effetto meccanico delle dinamiche demografiche determinerebbe in 45 anni un calo del PIL del 24,4 per cento rispetto ai livelli del 2016 e del 16,2 per cento in termini pro capite (-0,4 medio annuo), a parità di altre condizioni”. Se si azzerasse l’immigrazione (scenario 3) “il livello del PIL aggregato risulterebbe dimezzato con un calo del 50 per cento (a fronte di -24,4 per cento nel caso benchmark)”. Il livello del reddito pro capite sarebbe un terzo rispetto al livello del 2016.
Compensare queste dinamiche demografiche avverse non è per nulla semplice. Bankitalia individua tre strumenti: aumento dell’età pensionabile, aumento della partecipazione delle donne al lavoro, aumentare la dotazione di capitale umano e per avere maggiore efficienza e quindi produttività. Purtroppo, “sotto questi tre profili – partecipazione femminile, età effettiva di pensionamento, grado di istruzione della forza lavoro – l’Italia si colloca su livelli nettamente inferiori alla media dei principali paesi avanzati”.
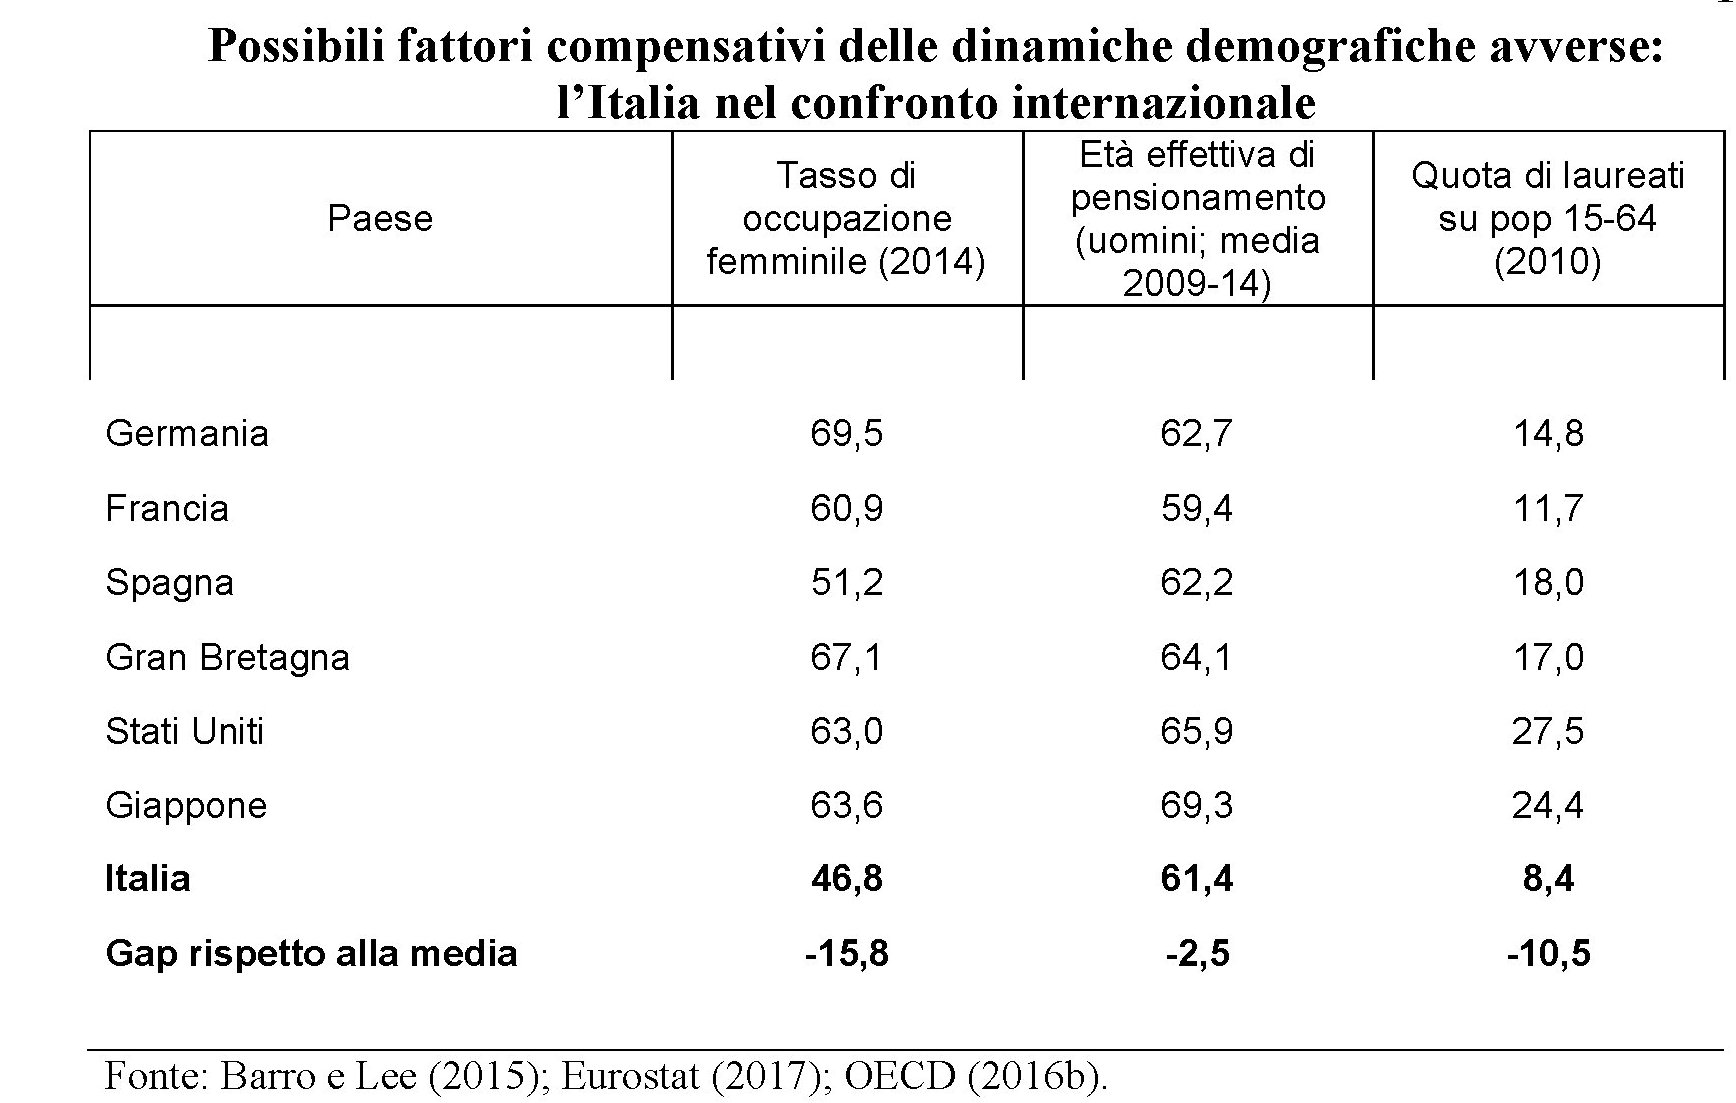
La qualcosa, malgrado possa scoraggiare, implica che abbiamo ampi spazi di miglioramento. Senonché se la politica finora ci ha condotto fino a questo punto, è lecito dubitare della sua (nostra) capacità di tirarci fuori da questa situazione. E’ più probabile che le cose seguano il loro corso naturale. Fino all’estinzione.

