
Categoria: Annali
Il segreto del successo dell’industria cinematografica UK
Vale la pena spendere qualche riga e raccontare dello straordinario successo dell’industria cinematografica britannica, che in meno di un decennio ha visto crescere il suo valore aggiunto lordo da meno di due miliardi a quasi otto. Non sarà Hollywood, che come sappiamo primeggia indisturbata nell’economia dell’immaginario, ma è comunque un risultato assai lusinghiero.

Non stupisce perciò che l’istituto di statistica britannico abbia dedicato un approfondimento a questo settore dove si concentrano studi prestigiosi e trovano casa film del calibro di Star Wars e Paddington. Lettura istruttiva perché oltre a snocciolare le cifre di questo invidiabile successo, l’istituto tenta anche di comprenderne le ragioni che alla fine hanno a che fare con la politica fiscale.
Vediamo prima i numeri. L’audiovisivo Uk fa scintille, al cinema come in tv. Crescono le produzioni, che hanno superato i 2,5 miliardi di valore nel 2016 quando nel 2008 erano negative per 500 milioni, ma aumenta anche il settore della distribuzione da meno di 1,5 miliardi a oltre 3,5, e migliora, anche se di poco, anche la post produzione, mentre rimane piatto il settore delle proiezioni. I film ormai si vedono sul telefonino. Di conseguenza è cresciuta parecchio anche l’occupazione: gli addetti del settore produzioni sono cresciuti di quasi il 50% fra il 2009 e il 2016 e ormai sfiorano le 22 mila unità.
La scintilla che ha fatto scoppiare questo piccolo incendio benefico sarebbe da individuarsi, secondo l’Ons, nel Creative industries tax reliefs, un programma di incentivi fiscali introdotto nel 2007 per l’industria cinematografica e più tardi esteso anche alla tv, l’industria dei videogames, le animazioni e i programmi per bambini. Queste norme “hanno giocato un ruolo importante nell’attrarre produzioni a grande budget nell’UK”. Il programma consente di avere rimborsi in contanti fino al 25% dei costi sostenuti per i film girati nel paese fino a un massimo dell’80% delle spese principali del film. Per ottenere questa agevolazione il film deve essere considerato come “British” e superare un “cultural test”. Questo consiste nel valutazione su quanto la storia, il setting, la produzione e la crew siano britannici (o almeno provenienti dall’eurozona). In alternativa deve esserci un programma ufficiale di co produzione da un paese con il quale l’Uk ha siglato accordi reciproci.
Il Tax reliefs sembra aver prodotto effetti positivi. Negli ultimi dieci anni quasi 2.000 film sono stati girati sotto la sua egida, fra i quali diversi blockbusters. Dal 2007 il governo ha versato 2,3 miliardi di rimborsi fiscali a fronte di circa 9 miliardi spesi per fare film in UK, gran parte quindi dei 12,2 miliardi spesi complessivamente. In sostanza l’espediente di spendere denaro per farne arrivare di più sembra abbia funzionato perché, aldilà dei flussi finanziari, è tutta l’industria che si è rianimata. L’intervento pubblico, quando è intelligente e ben gestito, fa solo bene. Specie quando restituisce denaro all’economia.
Gli Usa e la seduzione ingannevole delle barriere commerciali
Può sembrare ozioso ripetere cose che a molti sembrano ovvie, ossia che l’apertura commerciale favorisca un’economia aldilà dei deficit che può originare, esattamente come l’apertura agli scambi interpersonali genera più vantaggi degli indubitabili fastidi che pure ne derivano, ma ciò dipende dal fatto che oggi l’ovvio è diventato elitario mentre furoreggiano seduzioni ingannevoli divenute assai popolari da quando illustri uomini politici li hanno messi alla base delle loro campagne elettorali. Una di queste seduzioni ingannevoli, dalla quale si pensava di essere guariti dopo il disastro degli anni ’30 del secolo scorso, ma che evidentemente abbiamo rimosso, è quella del nazionalismo economico di stampo mercantilista, ossia il pensiero che un’economia dovrebbe trovare in se stessa la forza e la capacità necessaria ad assicurarsi il benessere senza dover ricorrere alle merci altrui, o quantomeno esporti assai più di quanto importi, che in quel tempo disgraziato nutrì ambizioni autarchiche e molte rovine.
Tale pensiero è diventato quasi un’ossessione negli ultimi anni. Alcuni ipotizzano che a scatenare certe nostalgie sia stata la crescente diseguaglianza che per una serie di ragioni viene associata alla globalizzazione, e quindi alla aumentata mobilità di cose e persone. Questa almeno è la tesi di un ricercatore della Fed di S. Louis che ha pubblicato un post che contiene una domanda molto interessante: “Il nazionalismo economico beneficerebbe gli Usa?”. Domanda attuale, peraltro, visto che il presidente statunitense non perde occasione per lamentare la situazione commerciale Usa, pesantemente deficitaria, e accusare i partner eccedentari di scarso fairplay. Questo grafico ci ricorda quale sia la situazione commerciale statunitense.
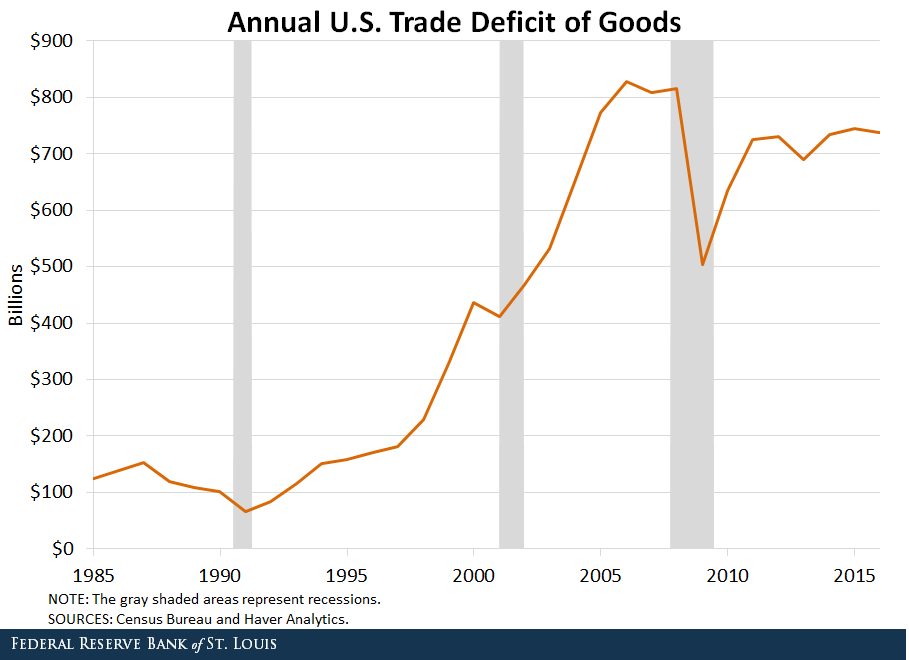
Notate che l’impennata del deficit Usa si osserva negli anni ’90 e nei primi anni Duemila. Casualmente (?) il primo periodo di crescita del deficit coincide con il più lungo periodo di crescita del pil registrato dal dopoguerra negli Usa. Il secondo periodo di aumento del deficit commerciale con un altro periodo di espansione, durato oltre sei anni che ha coinciso con l’ingresso della Cina nel WTO e quindi con l’internazionalizzazione delle sue merci. Notate altresì come il deficit abbia ripreso a crescere dal 2009, ossia da quando gli Usa hanno ripreso il loro percorso di crescita che ormai ha superato i 100 mesi consecutivi.
Gli Usa, come si può osservare, hanno un deficit significativo sulla bilancia delle merci. Ma questo, sostiene il nostro economista, non è necessariamente un problema. Oltre ad essere associato con periodi di crescita, come abbiamo visto, il deficit è anche associato “con una maggiore vitalità degli Usa, con consumi e investimenti al rialzo e una crescita dell’ottimismo”. Ed è anche facile capire perché: “Import ed export sono due facce della stessa medaglia, quanto più l’uno si espande, tanto deve espandersi anche l’altro. Questo è un processo critico per guadagnare dal commercio”. Il problema è quando l’export non tiene il passo dell’import. Ma anche qui bisogna capirsi. “Uno studio recente – scrive – mostra che i guadagni che il mercato del lavoro Usa ha ricavato dall’export hanno superato le perdite causate dall’import fra il 1995 e il 2011”. Argomento che certo non piacerà a chi sogna barriere commerciali contro la disoccupazione. Ma ancor di meno piacerà la considerazione che queste barriere possano essere inefficaci contro la disoccupazione. “Il progresso tecnologico e l’automazione incentiveranno i datori di lavoro a diminuire i posti di lavoro che possono essere facilmente sostituiti da macchine”. Infine, piacerà ancor meno la considerazione del nostro economista secondo il quale “invece di attribuire i deficit commerciali all’apertura commerciale dovremmo guardare ai fattori macroeconomici dietro questi deficit”. Anche perché questa osservazione richiede pazienza, riflessione e obiettività. E viviamo pur sempre nel periodo dell’emozione social.
I patrimoni esteri pagano la dolce vita dell’UK
Ora che fischia sempre più forte il vento della Brexit, val a pena spendere un po’ di tempo a interrogarsi sui possibili sviluppi futuri dell’economia britannica partendo da un dato che giustamente è stato messo in rilievo in una recente analisi pubblicata dagli economisti della Banca d’Inghilterra: il deficit del conto corrente UK nelle sue transazioni con l’estero. Ricordo che ogni paese, effettuando scambi col resto del mondo, genera attivi e passivi, sotto forma di crediti e debiti che possono riguardare merci, servizi o semplicente trasferimenti di denaro per investimenti diretti o di portafoglio. In generale questi flussi, sommandosi algebricamente, generano un saldo che può essere un surplus o un deficit. In quest’ultimo caso questo deficit, che in sostanza implica un consumo superiore alle proprie entrate, genera obbligazioni – e quindi debiti – che devono essere finanziati.
In tal senso gli osservatori guardano a un deficit di conto corrente eccessivo e persistente come a una possibile causa di instabilità finanziaria, esponendo il paese al rischio dei cosiddetti sudden stop: improvvise interruzioni di finanziamenti dall’estero che scompensano la stabilità finanziaria di un paese. Noi italiani abbiamo visto qualcosa di simile all’opera sul finire del 2011, quando esplose la crisi dello spread. La mancanza di denaro, è chiaro, fa salire il costo per il paese che ne abbisogna.
Il dato britannico espone un deficit del 5,9% del pil nel 2016, il più ampio da quando sono cominciate le raccolte ufficiali dei dati nel 1948, che in teoria sottopone l’UK alla “generosità degli stranieri”, ossia di coloro che questo deficit devono finanziarlo con i loro prestiti. La dolce vita dei britannici ha un costo salato e notoriamente non esistono pasti gratis. Senonché, nota il nostro autore, “se guardiamo ai flussi lordi anziché a quelli netti di capitale si osserva che dal 2012 gli afflussi di capitali dall’estero sono stati molto limitati in confronto con i livelli passati”. Emerge infatti che l’UK abbia beneficiato “da crescenti guadagni di capitale sui passati investimenti esteri e li ha usati per finanziarie le sue spese”. Insomma, i rentier inglesi, che certo hanno una tradizione antichissima alle spalle, sono stati capaci di finanziare con il ricavato dei propri investimenti esteri il deficit di partite correnti, un po’ come accadeva un secolo fa. Questo consumo di risorse accantonate ha il vantaggio, scrive il nostro economista, di portare assai meno rischi per la stabilità finanziaria rispetto al confidare sui prestiti esteri. Ma soprattutto ci dice molto sulla fisionomia dell’economia britannica. “Piuttosto che un povero che si affida alla carità degli stranieri, – scrivono gli autori – l’UK è come un membro della nobiltà terriera che usa i suoi investimenti esteri per finanziare gli eccessi del suo lifestyle”. Peccato ci siano già passati i gentiluomini inglesi. E non è finita bene.
Qualche dato in più aiuterà a dimensionare al meglio la questione. Il conto delle merci britannico, che è una delle componenti del conto corrente della bilancia dei pagamenti, è in deficit dal 1998, e per giunta consistentemente. Il saldo primario dei redditi, che è un’altra componente del conto corrente, si è deteriorato sensibilmente a partire dal 2011, forse a causa di un calo dei profitti delle compagnie multinazionali che fanno base a Londra. Un modo per finanziare questi investimenti è che l’estero compri asset fisici o finanziari in Uk per far entrar la valuta che serve a pareggiare i conti. Ma questo non si è verificato per i britannici. “Infatti – sottolinea – fra il 2012 e il 2016 non c’è stata alcuna generosità da parte degli stranieri: il deficit di conto corrente in quel periodo è stato di 480 miliardi di sterline e i flussi dall’estero sono stati negativi per 82 miliardi. In altre parole i non residenti hanno abbassato la quota di beni britannici in loro possesso anziché aiutare a finanziare il deficit”.
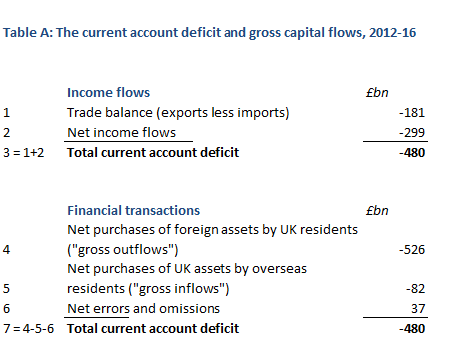
Come si può osservare dai conti finanziari della bilancia dei pagamenti, ciò che è accaduto è che i residenti hanno diminuito di 526 miliardi i loro stock di investimenti all’estero, circa il 6% del pil, più che finanziando così il deficit corrente. E’ ovvio chiedersi, sottolinea l’autore, per quanto tempo i ricchi britannici potranno continuare a finanziare con i propri patrimoni esteri i deficit correnti. La risposta è che “c’è un ampio stock di asset all’estero, pari al 420% del Pil”, quindi in teoria questo salasso potrebbe durare per decenni. Anche perché malgrado la vendita di questi 526 miliardi di asset, il valore complessivo di questi asset non è caduto dello stesso importo nel periodo considerato, grazie soprattutto al cosiddetto effetto di rivalutazione. Il valore degli asset, in sostanza, è aumentato nel tempo. Sicché alla fine la posizione netta degli investimenti esteri (NIIP), che dal 2012 si era molto deteriorata, a fine 2016 è arrivata di poco sotto lo zero.
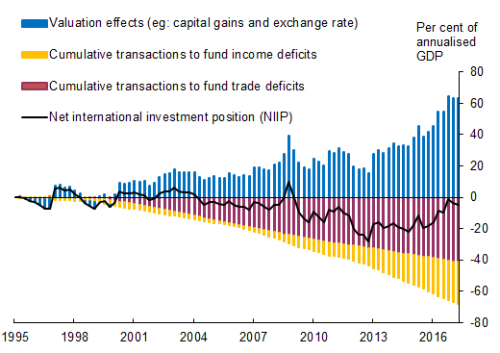
Che vuol dire tutto ciò? Che i britannici, oltre ad essere rentier molto dotati, sono stati anche molto bravi, o fortunati. Nel 2016, osserva l’autore, la crescita delle barre blu, quindi del valore dei patrimoni esteri, è stata spinta dai movimenti valutari, sostanzialmente la svalutazione della sterlina, ma non solo: anche l’aumento di valore degli asset all’estero ha contribuito. Sulle ragioni di questo aumento, gli autori svolgono alcune congetture, ipotizzando che agli effetti valutari si siamo sommati anche capital gain. Ma la questione rilevante di policy è un’altra: l’Uk è ben attrezzata per affrontare gli eventuali venti finanziari contrari della Brexit?
Prima della crisi del 2008 l’Uk è stata destinataria di rilevanti flussi lordi di capitali dall’estero che hanno raggiunto il 60% del Pil prima della crisi. Dopo il crollo questi flussi si sono prosciugati e adesso dall’estero questi finanziamenti lordi non hanno superato il 4% del pil negli ultimi tre anni.
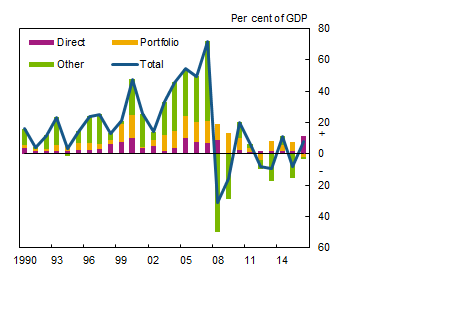
Abbiamo visto che per compensare questi minori afflussi i britannici hanno attinto ai loro capitali esteri, capienti abbastanza anche grazie all’aumento di valutazione determinato dalla svalutazione e ai capital gain. Ma ciò vuol dire semplicemente che la “resistenza” dell’Uk a un persistente deficit di conto corrente dipende da quella dei sui patrimoni esteri, che dipendono come abbiamo visto sia da questioni valutarie che finanziarie, sulle quali il paese può intervenire fino a un certo punto. Quindi alla domanda se l’Uk può permettersi la Brexit sarebbe saggio rispondere sì. Per adesso.
Ecco chi sono e quanto vendono i signori delle armi
E’ un mercato che gode di ottima salute, a quanto pare. E’ il mercato delle armi, che una recente elaborazione del Sipri ci consente di conoscere ancora più in profondità. L’Istituto, infatti, ha censito le prime 100 compagnie del mondo, con l’avvertenza che mancano le compagnie cinesi per la semplice ragione che i dati non sono noti. Un caveat importante, atteso che la Cina è la vera novità del XXI secolo in un mercato dominato dagli Stati Uniti, ma al quale l’Europa partecipa attivamente. La Cina, infatti, è diventata uno dei principali produttori ed esportatori, ma ancora conosciamo molto poco sia della struttura del suo settore militare, sia delle sue potenzialità. I dati sul totale delle vendite del 2016 diffusi dal Sipri, infatti, parliamo di oltre 374 miliardi di vendite, sono al netto del mercato cinese.
Se andiamo nel dettaglio, scopriamo che il fatturato 2016 è cresciuto dell’1.9% rispetto al 2015 e che l’anno scorso è stato il primo nel quale le vendite complessive sono aumentate per le prime 100 compagnie dopo un quinquennio di relativo declino. Anche se parlare di declino sembra eccessivo, atteso che la vendita di armi delle top 100 sono risultate il 38% più elevate rispetto al 2002.

Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cartolina: Le pensioni coreane in testa e quelle francesi nel cuore

Non so se mi impressionano più i coreani, che potrebbero andare in pensione poco dopo i 60 e invece rimangono al lavoro anche dopo i 70, o i francesi, che dovrebbero andarci un po’ prima dei 65 e invece riescono a scappare dal lavoro sul filo dei 60. Nel dubbio mi concentro su noi italiani, che secondo Ocse avremo l’età teorica di pensionamento più elevata dell’area dopo la Danimarca, talché un giovane nato nel 1996 andrà in pensione a 71,2 anni. E tuttavia, sempre secondo Ocse, abbiamo al contempo un dei gap più elevati fra l’età teorica di pensionamento e quella effettiva. Sia gli uomini che le donne la anticipano in media di oltre quattro anni. E anche le recenti modifiche discusse nell’attuale legge di bilancio confermano l’andazzo. Allora comprendo che noi italiani abbiamo la Corea nella testa e la Francia nel cuore. E al cuore non si comanda, com’è noto. Soprattutto qui da noi.
Cronicario: Trump+Superciuk=SuperTramp
Proverbio del 14 dicembre L’uomo senza libri è cieco
Numero del giorno: 10,2 Incremento % vendite al dettaglio in Cina a novembre
Leggo compiaciuto che il governo di Parigi vuole accelerare la creazione di un nuovo regime fiscale per attirare i manager finanziari pagati a sei zeri in fuga da Londra, dopo la Brexit, ed entrare così in competizione con Francoforte, che evidentemente ha già fatto la stessa cosa, forte anche della circostanza che sarà pur vero che sul Meno ci sono le banche, la Bce e la borsa, ma sulla Senna s’insedierà a breve l’Eba, altra vittima illustre della Brexit, che i francesi hanno vinto al sorteggio con l’Irlanda. Finalmente, mi dico, si sta compiendo e soprattutto globalizzando la visione di uno degli eroi preferiti della mia infanzia.

L’etilista che rubava ai poveri che sono brutti per dare ai ricchi che sono belli mi appare lo spirito guida della nostra illuminata contemporaneità, ispirata con tutta evidenza dal principio che guidava gli atti eroici dello spazzino supereroe dalla fiatata alcolica creato dal genio di Max Bunker. E infatti il campione contemporaneo di questa genìa ispiratrice è persona ricchissima e soprattutto bellissima: il nostro beneamato Mister T.

No, non questo. Quest’altro:
Mi domando se Trump conosca Superciuk e mi rispondo che comunque gli sarebbe piaciuto osservando gli effetti stimati della sua riforma fiscale, che dopo l’accordo di ieri fra Camera e Senato si avvia a diventare legge.

Notate che molto abilmente i più poveri vengono tosati, secondo gli economisti dell’EPI, che lo pensano in buona compagnia. Sono tutti odiatori professionisti di Trump? Può darsi. Ma d’altronde ci siamo già passati: le riforme reaganiane degli anni ’80 che tagliarono le tasse ai ricchi non hanno certo migliorato la distribuzione del reddito negli Usa e non è affatto vero che si ripagarono da sole come anche oggi si dice a proposito dei tagli di Mister T. Ho il sospetto invece che la somma di Superciuk e Trump avrà straordinari effetti di crescita per i Super Tramp.

No, non questi. Questi altri.

Sperando che l’aumento dei barboni affretti l’evoluzione della società in Morlock ed Eloi preconizzata da un altro genio, H.G. Wells, decido di infischiarmene della deriva fiscale contemporanea perché nel frattempo è arriva una notizia vera dagli Usa – per i tagli fiscali serviranno ancora un paio di mesi – ossia l’acquisizione che vale oltre 60 miliardi di dollari da parte della Disney di pezzi importanti dell’impero dell’ex squalo Murdoch, Dalla 21th Century Fox a Sky, che come tutti i predatori finì predato.
Che fine farà il vecchio Murdoch al momento non è noto, ma certo non c’è da preoccuparsi, vista la dote. E poi già si dice che lui (o il figlio) punti al posto di Iger, ad Disney. Ma certo è un bel cambio per lo scenario media Usa, dove i colossi tradizionali sembra si siano maritati per dare filo da torcere agli emergenti sgomitanti come Netflix e Amazon. Sempre che l’Antitrust, che già sta facendo penare AT&T che voleva fondersi con Time Warner, non ci metta lo zampino.

Qui da noi, che dei francesi ce ne infischiamo e abbiamo pure dimenticato Superciuk, l’unica cosa che fa cassetta, nel magico mondo del cronicario italiano, è la storia delle pensioni che oggi si arricchisce di un nuovo capitolo: è uscito sulla Gazzetta ufficiale il decreto che fissa a 67 anni e a oltre 43 anni di contributi per gli uomini, poco meno per le donne, la soglia del pensionamento.

Nella speranza (fondata) che una qualche Ape social ci salvi da noi stessi, vi saluto con un’altra speranza che sento risuonare nelle parole di un altro Super:

Nella usuale conferenza stampa del giovedì post meeting Bce, dopo aver lasciato tutto il mondo monetario com’era, Draghi ha ricordato che il QE dimezzato da 30 miliardi al mese continuerà da gennaio a settembre 2018, o anche oltre se necessario. “Condizioni finanziarie molto favorevoli sono ancora necessarie” per l’inflazione, che com’è noto serve ad alleviare il paccone di debiti che abbiamo sulle spalle. Non c’è da preoccuparsi: l’Europa mostra una forte tendenza alla crescita che aiuterà l’inflazione a risalire, conclude speranzoso Draghi.

E chi campa di speranza…
A domani.
La lezione Usa del Tarp sui salvataggi governativi
Ricordo bene quel tormentato 2008, divenuto ormai letteratura e racconto cinematografico, col faccione dell’ex banchiere di Goldman Sachs, Henry Paulson, divenuto segretario del Tesoro Usa nel peggiore momento della storia recente del suo ministero, a spiegare ai suoi stupiti contribuenti che bisognava mettere sul tappeto una vagonata di miliardi di denaro pubblico per evitare che i bancomat smettessero di funzionare. Così, semplicemente. Sembra assurdo a dirlo oggi, a quasi dieci anni da quel terribile autunno che seguì al fallimento di Lehman Brothers, eppure all’epoca era questo il clima che si respirava in giro per il mondo e che tutti noi abbiamo volenterosamente dimenticato per quella strana forma di superstizione che teme il ricordo perché lo sospetta gravido del futuro, ignorando il monito che spesso siamo costretti a rivivere ciò che dimentichiamo.
All’epoca il governo mise sul tappeto un arsenale di contromisure, fra le quali c’era anche il Tarp, acronimo di Troubled asset relief program, che potremmo tradurre con programma di recupero di asset in sofferenza, come erano gran parte di quelli custoditi nelle pance delle banche americane, e non solo delle banche, che improvvisamente scoprirono di non riuscire più a quotare il valore di moltissima della carta che avevano accumulato. Il governo, come sempre di manica larga, fece il prestatore di ultima istanza, svelando ancora una volta la finzione che vuole la banca centrale candidata a questo ruolo, e stanziò la cifra stellare di 700 miliardi per comprare tutta questa carta tossica col proposito di rivenderla appena le cose si fossero normalizzate, convinzione che all’epoca denotava un cero ottimismo tipicamente yankee.
Per capire come sia andata a finire ciò vale la pena leggere l’ultimo Agency financial report pubblicato per l’anno fiscale 2017 dall’Office of financial stability statunitense, creato insieme al Tarp, dedicato proprio ai rendiconti dell’operazione.

Nel suo messaggio di presentazione il CFO, Chief financial officer, spiega che i 412 miliardi effettivamente usati per sostenere banche e altri soggetti finanziari sono stati recuperati al 103%, quindi il governo ha riavuto indietro circa 425 miliardi, frutto della somma dei circa 376 miliardi effettivamente incassati dalla dismissione degli investimenti più i 48 miliardi derivanti dal frutto di questi investimenti nel corso degli anni e al netto dei 35 miliardi di perdite per svalutazioni o annullamento di titoli. In sostanza questi 35 miliardi rappresentano la perdita effettiva sugli asset comprati dal governo, più che compensata come abbiamo visto dalle rendite degli investimenti. Nessuno può sapere quanto sarebbe stata questa perdita se il governo non fosse intervenuto, ma chi ricorda quei tempi non avrà dubbi che sarebbe stata assai peggiore.
Dei dieci programmi iniziali varati nell’ambito del Tarp otto sono chiusi. I due che rimangono in piedi valgono insieme un centinaio di milioni. Oltre all’investment program il Tarp finanziò per oltre 26 miliardi anche un Housing program che ha consentito di dare assistenza finanziaria a più di 2,9 milioni di americani e che è ancora in attività. Ciò ha portato a 438 miliardi il totale impiegato nei vari programmi, dei quali come abbiamo visto ne sono stati recuperati oltre 425, che sarebbero 442 se si considerassero anche i 17,5 miliardi di valore azionario del Tesoro dentro AIG, American international group.
A conti fatti l’avventura del Tarp si può dire conclusa positivamente. E non solo perché il Tesoro, e quindi i contribuenti, hanno recuperato i loro soldi e anche qualcosina in più (anche se si potrebbe discutere a lungo sulla provenienza del denaro che ha ripagato quegli investimenti) ma soprattutto perché è servito allo scopo che si prefiggeva: tenere in piedi il sistema finanziario Usa e quindi quello globale. Un buon risultato pagato al prezzo di una pesante invasione del settore statale nell’economia finanziaria statunitense, che ancora oggi gode di garanzie pubbliche per oltre il 60% dei suoi debiti, e di un notevole aumento del debito pubblico. Il che non è certo un buon viatico contro l’azzardo morale. La lezione va ricordata, perciò. Perché dimenticarla rischia di renderla nuovamente necessaria.
Cronicario: La disoccupazione scende, i disoccupati no
Proverbio del 12 dicembre Se incontri qualcuno senza sorrisi regalagliene uno
Numero del giorno: 7,3 Incremento % export Italia nei primi nove mesi del 2017
Ora ditemi voi se uno deve essere triste o felice: la disoccupazione è diminuita dello 0,1% a ottobre 2017 nell’area Ocse, riportandosi al 5,6%, il livello di aprile 2008, prima della Grande Catastrofe, ma i disoccupati sono ancora 35,1 milioni, 2,5 milioni in più dell’epoca. Credere che la disoccupazione scenda e i disoccupati no richiede un chiaro atto di fede o un viaggio defatigante negli abissi dell statistica, che sono sicuro interessi a molti di voi.
Perciò sorvolo, anche perché tante altre sono le cosette gustose che ho piluccato oggi sul cronicario globale che dovete assolutamente sapere. La prima riguarda la nostra Bankitalia, che oggi è un po’ l’eroina del giorno. Intanto perché ha pubblicato alcuni dati aggiornati che fotografano con grande chiarezza perché via Nazionale, come la chiamano gli habitué, è così importante per noi.

Vedete quel grigino nell’istogramma, così discreto, quasi anonimo? Ecco quello è una cosa che abbiamo imparato a conoscere bene: è la spia del bilancione di Bankitalia, che ormai a occhio ha in pancia una quantità di titoli pubblici pari a quella del sistema bancario. Il che dovrebbe far felici tutti quelli che dicono che la banca centrale dovrebbe comprare debito pubblico e che invece se la prendono con la Bce che l’ha permesso.
Ma oggi molti scettici hanno pure scoperto che oltre al bilancione, Bankitalia dispone di un fine bilancino, di cui ha dato prova il capo della vigilanza, Carmelo Barbagallo audito nella fantasmagorica commissione di inchiesta sulle banche diventata ormai più avvincente di Star Trek.
E che dice Barbagatto? Che la vigilanza è stata incalzante sulle quattro banche marcite come i loro crediti, all’anagrafe Banca Etruria, Banca Marche, Cariferrara e Carichieti. E poi che “le irregolarità sono state portate tempestivamente a conoscenza dell’autorità giudiziaria”, e che nel frattempo “le autorità di vigilanza non possono sostituirsi ai soggetti vigilati per evitare che la situazione degeneri”. Salvo poi risolvere le situazioni con una bella risoluzione bancaria, che comunque è il male minore, giura Barbapapà. Potevamo andare molto peggio.
Sorvolo sul resto perché tanto è la solita solfa. Le banche appartengono al nostro tormentario quotidiano che adesso si è arricchito di un altra scocciatura: il bitcoin.

Anche oggi due palle con quelli che avvertono dei rischi – nell’ordine Blackrock e UBS – e quelli che urlano al gomplotto sperticandosi nelle lodi della criptovaluta che fa figo pronunciare. Poi magari i criticoni ci fanno i soldi grazie a noialtri fessi che ne parliamo, ma pure questo è un segnale dello spirito del tempo.
Sicché ho pensato di chiudere parlandovi di soldi veri, visto che tutti si ostinano a sognare i soldi falsi. E ne ho trovato un campione interessante nei 47 miliardi che secondo Assofondipensione raccolgono i risparmi previdenziali di quelli che li hanno versati nei fondi pensione negoziali credendo al fatto che un giorno quei soldi verranno restituiti in una qualche forma.

E come ti adescano questi simpatici fondi, che adesso sognano di investire nell’economia reale? Col rendimento: “La media dei rendimenti degli ultimi 5 anni è stata del +29,1% contro l’8,9% di rivalutazione del Tfr”, dicono astuti. Manco fossero minatori di Bitcoin.
A domani
La fuga dei giovani dall’ospizio Italia
Non riesco a dar torto a quei 38 mila giovani adulti, il 28,5% dei quali laureati, che nel 2016 hanno abbandonato l’Italia secondo quanto ci racconta Istat. Questo dato, che fa riferimento alla classe d’età dei 25-39enni, è solo la punta di un iceberg sul quale la nostra già periclitante demografia rischia di andare a sbattere, affrettando quella trasformazione dell’Italia in un gigantesco ospizio a cielo aperto, visto che sempre nel 2016 i dati Istat ci dicono che sono nati circa 12 mila bambini in meno.
Non riesco a dar loro torto per la semplice ragione che molto probabilmente là fuori troveranno quello che qui non c’è, malgrado se parli tantissimo. Un lavoro decente, quindi, ma soprattutto le grandi assenti nel nostro paese: le opportunità. Noto peraltro che questo pensiero sembra essere sempre più diffuso visto che Istat nota con un certo sconcerto che il saldo demografico dei residenti, ossia la differenza fra gli italiani che rientrano dall’estero e quelli che si cancellano dall’anagrafe per andare all’estero, è in costante peggioramento da dieci anni, passando da praticamente zero a 80 mila.
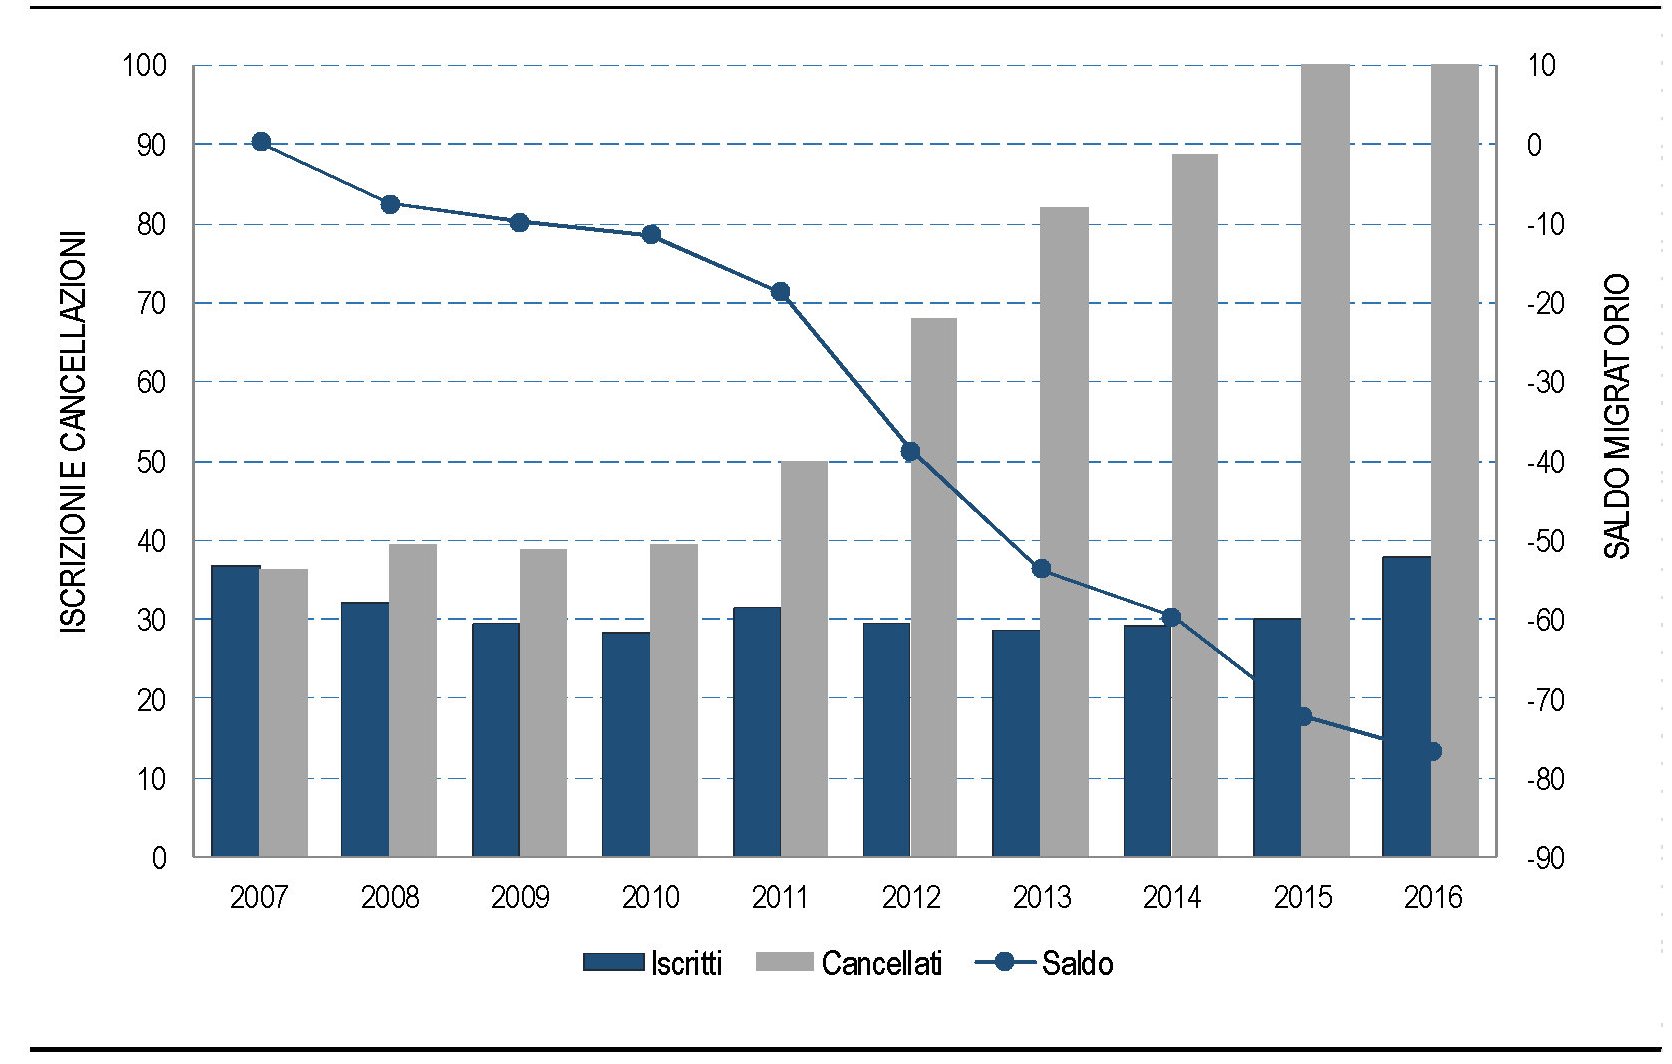
Per essere ancora più precisi, “sono 81 mila gli emigrati italiani con più di 24 anni nel corso del 2016, l’11% in più rispetto all’anno precedente. Di questi, quasi 25mila posseggono la laurea (31%)”, Parliamo quindi di tutte le classi di età superiori ai 24 anni. Complessivamente gli italiani finiti all’estero sono stati 115 mila, il 73% del totale delle emigrazioni dall’Italia per l’estero. “Il numero degli emigrati italiani si è più che triplicato rispetto a dieci anni prima passando da 36mila del 2007 a 115mila del 2016. Le immigrazioni, d’altro canto, interessano i nostri connazionali solo nel 13% dei casi (38mila). I due flussi danno origine così a un saldo migratorio dei soli cittadini italiani di -77mila unità”. Quanto alle destinazioni, il 2016 è stato l’anno del Regno Unito, probabilmente perché molti hanno pensato di farsi registrare laggiù nel timore che la Brexit chiudesse i cancelli di accesso. Ma poi rimangono le destinazioni classiche, nell’ordine la Germania, la Svizzera e la Francia, con la Spagna a chiudere la classifica dei principali paesi di arrivo. Quanto alle regioni di provenienza, si segnalano i movimenti migratori di confine, ossia dalle regioni del nord verso i paesi limitrofi, e poi dalla Sicilia. E’ interessante poi osservare che la voglia di stare in Italia scema anche fra gli stranieri.
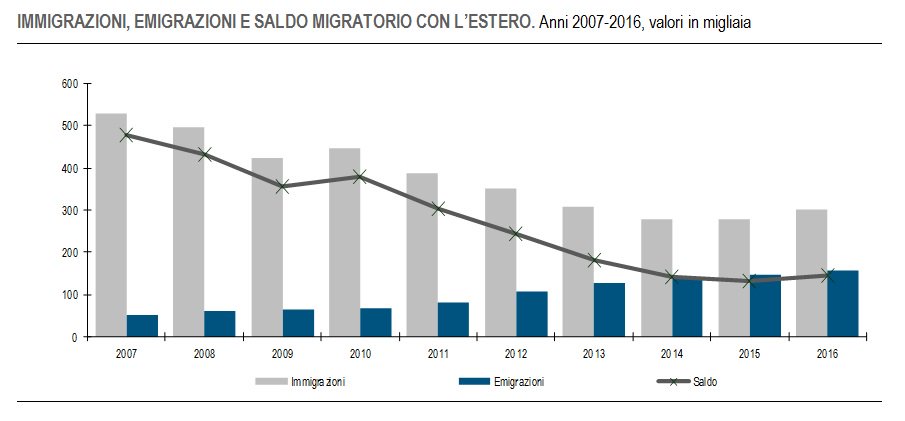
Arrivano sempre meno persone dall’estero, mentre aumentano sempre più le emigrazioni, in gran parte italiane, come abbiamo visto. Tutto ciò, che rende vagamente surreale il dibattito sull’immigrazione, non fa altro che peggiorare la nostra piramide demografica, ormai sempre più sbilanciata verso la cima (gli anziani) a scapito della base (i giovani). A fronte di questi numeri è più che legittimo chiedersi quanto il recente miglioramento della disoccupazione giovanile, registrato sempre da Istat negli ultimi dati relativi al mercato del lavoro in ottobre, dipenda dall’emigrazione piuttosto che dal miglioramento del mercato del lavoro. Cancellarsi dall’anagrafe italiana porta con sé anche la cancellazione dalle liste di disoccupazione, evidentemente.
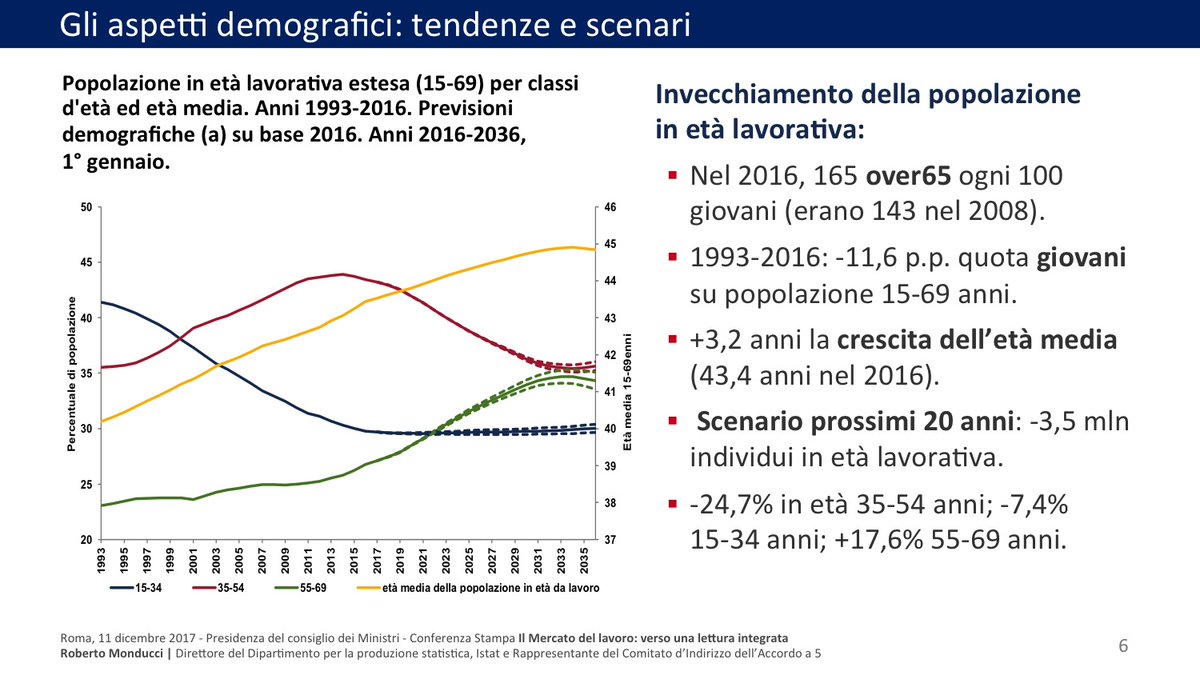
Ma aldilà di questa circostanza, non riesco a dar torto a questi giovani più o meno adulti e istruiti che hanno la (s)ventura di esser nati in un paese che ormai, per evidenti ragioni di senilità incipiente, volge la sua attenzione alla popolazione anziana assai più che a quelli che lo diventeranno. Basti ricordare l’ossessione del nostro dibattito pubblico per le pensioni che anche in occasione della ultima legge di bilancio ha dato ampia prova di sé. E’ sufficiente un semplice esperimento per verificarlo. La voce “pensioni”, ricercata in una agenzia di stampa, ha originato 920 record dall’1 novembre all’1 dicembre. La voce “lavoro giovani” più o meno la metà, circa 500. La voce bebé 217. Per quanto rudimentale, questo metodo consente di misurare l’attenzione della stampa e della politica su questi argomenti in occasione del Grande Dibattito che si sta consumando sulla manovra finanziaria. E se andiamo a vedere gli stanziamenti osserviamo anche come questa differenza si replichi nelle risorse che queste categorie mobilitano. L’ennesima riforma delle pensioni, che allarga la platea dell’Ape social, costerà circa 250 milioni in più di spesa pensionistica fino al 2020. Costi che certo non si esauriscono in un triennio. Al contrario durerà solo un triennio il bonus bebé per il quale sono pure stati ridotti i fondi. Ciò a fronte di una situazione di grave denatalità.
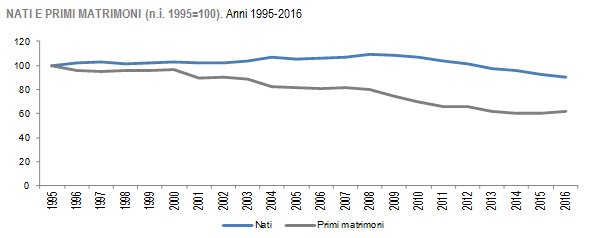
Ce n’è abbastanza per comprendere chi decida di tentare la fortuna fuori dall’ospizio Italia. Si comprende un po’ meno come sia possibile che tutto ciò non susciti granché attenzione: nel migliore dei casi, una rassegnata alzata di spalle.
Cronicario: Le banche soffrono meno, beate loro
Proverbio dell’11 dicembre Una freccia, quando è lanciata, non torna indietro
Numero del giorno: 16.700 Picco della quotazione in dollari raggiunto da Bitcoin dopo quotazione future a Chicago
E’ lunedì, giorno da cani notoriamente, specie dopo il ponticello immacolato. E perciò solo i sadici possono tirare fuori notizie amarostiche come ha fatto Istat che neanche il tempo di digerire il caffé della colazione, ha sparato una delle sue release insolitamente depressiva.
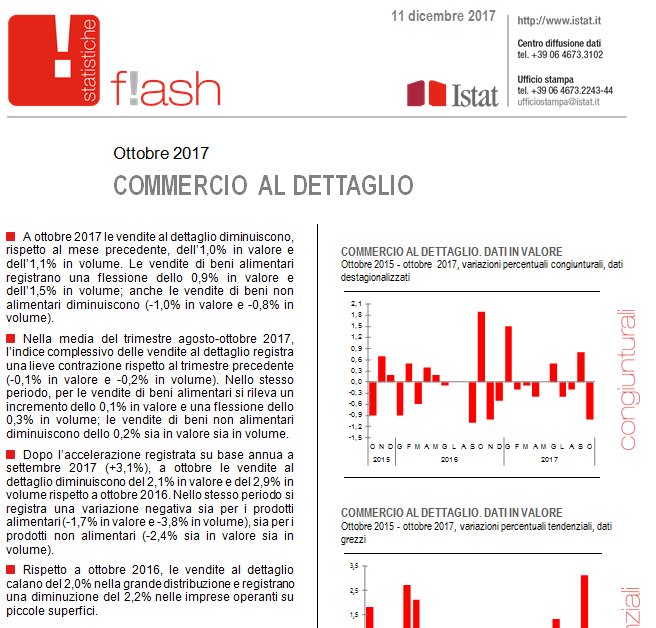
E che sarà mai successo ai nostri consumatori? Si saranno mica dimenticati di fare la spesa?
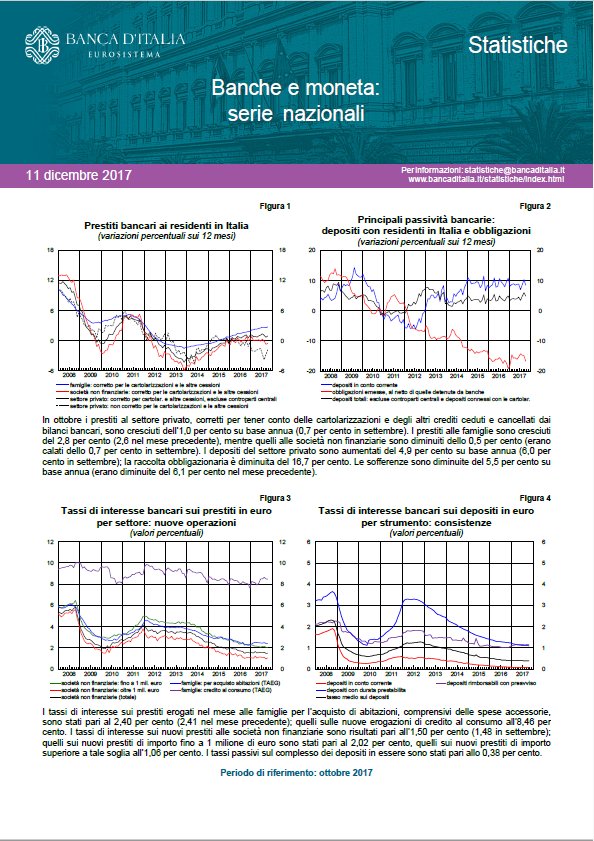
Maddai, ma chi ci crede. C’è gente che fa la fila per comprarsi i bitcoin, figuratevi. Poi però esce un’altra notizia da lunedì, stavolta da Bankitalia. E cosa dice? Che sempre a ottobre le sofferenze lorde sono aumentate di un’anticchia, dai 173 di settembre a 173,8 miliardi. Ma non preoccupatevi: su base annua le sofferenze sono scese del 5,5%, comunica senza indugio la Banca d’Italia.
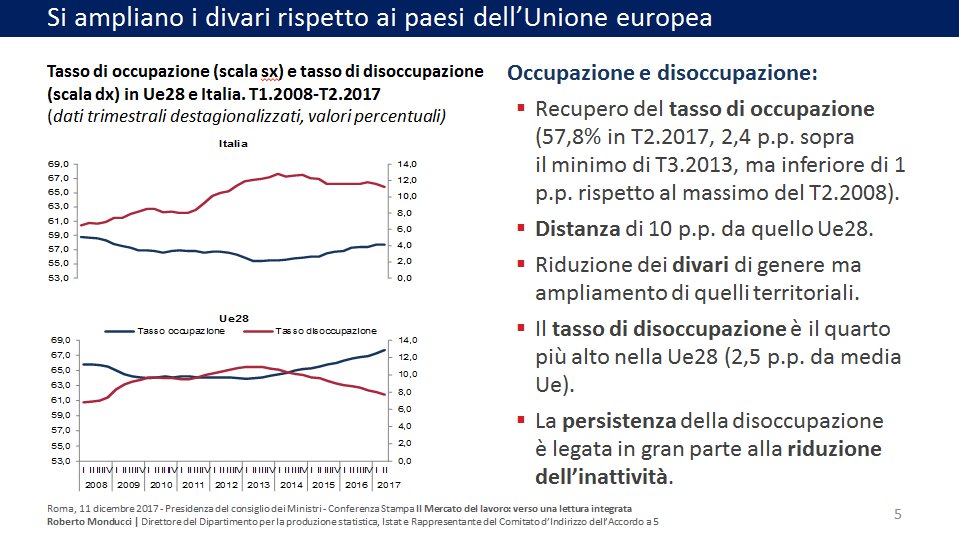
Mi rassicuro finché, poco fa, non viene presentato un rapporto congiunto fra Istat, ministero del Lavoro, Inps, Inail e Anpal dove si legge fra le altre cose che fra il 2013 e il 2016 sono stati attivati 40,68 milioni di posti di lavoro e ne sono stati cancellati 39,15. Sicché ne rimangono 916 mila “viventi”: il famoso milione di posti di lavoro d’antan.
Poi però cominciano ad uscire grafici come questo.
o questi
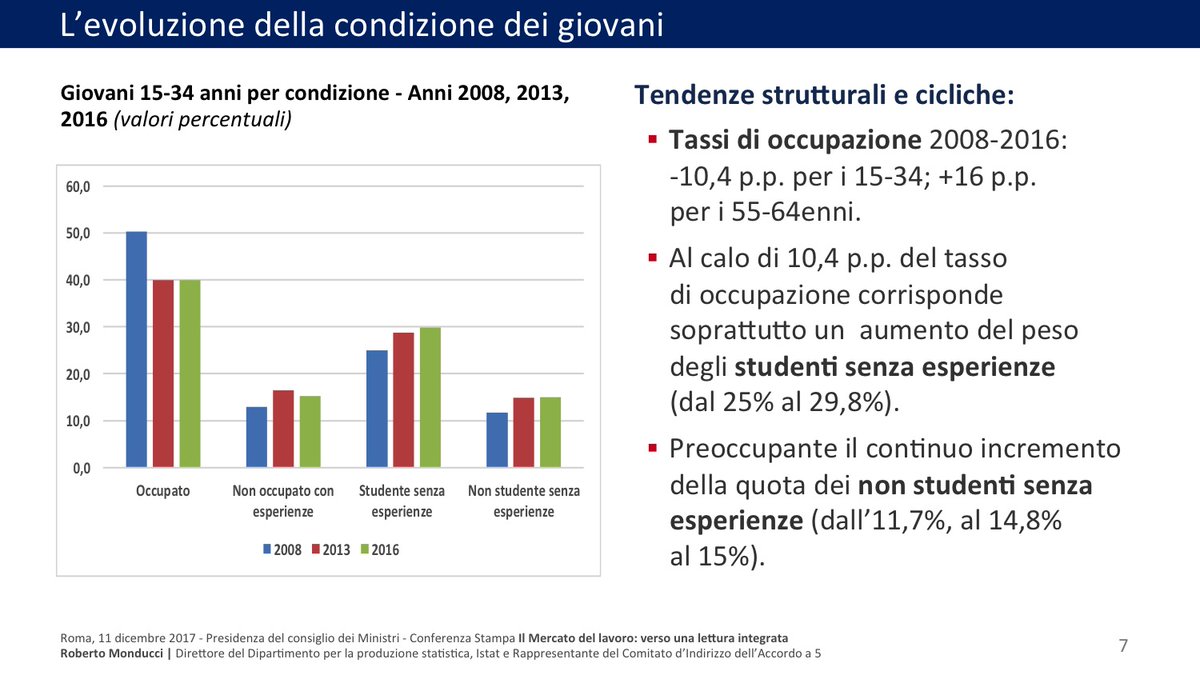
per non parlare di questo.
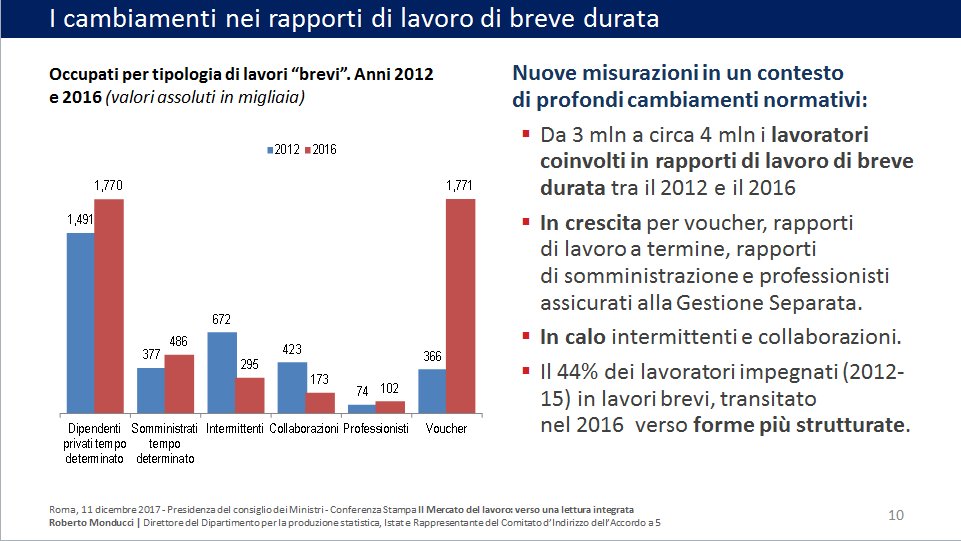
e per concludere con quest’altro.
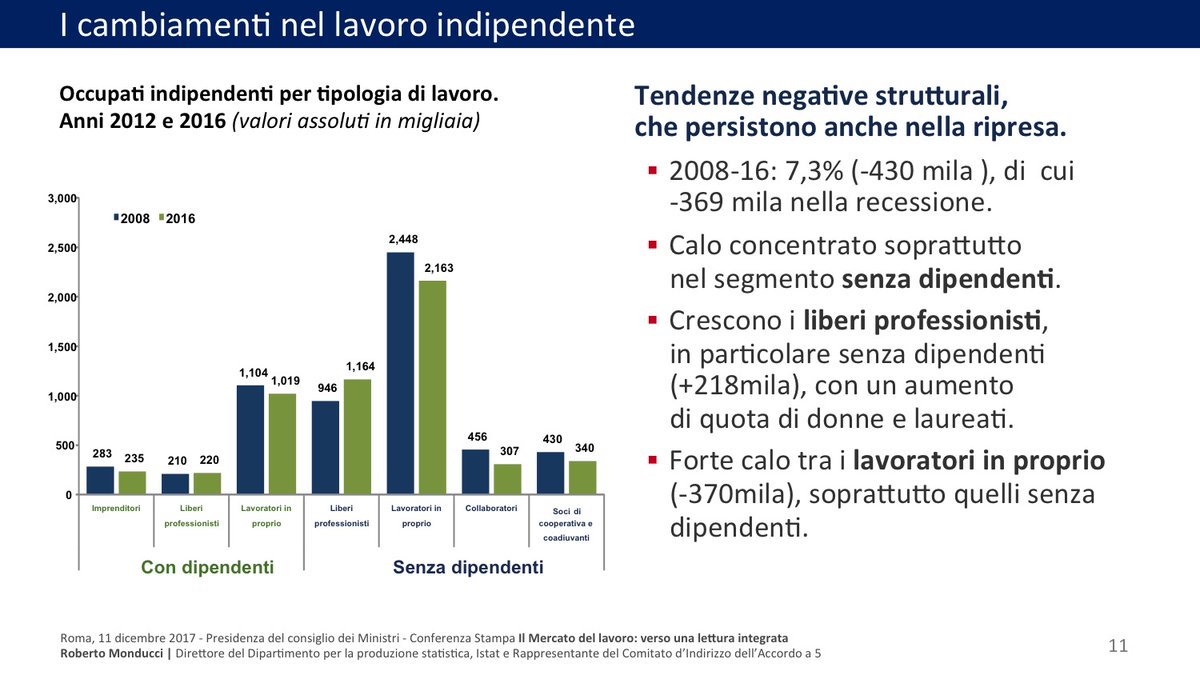
Per fortuna calano le sofferenze. Delle banche
A domani.

