
Categoria: Annali
Cartolina: Il vero costo della vita negli Usa

Appartiene ai misteri socioeconomici la ragione per la quale la speranza di vita negli Usa sia la più bassa fra i principali paesi avanzati. E s’infittisce persino, questo mistero, osservando come laggiù si sperasse di arrivare a quasi 70 anni nel 1960 e da allora siano arrivati poco sopra i 78, nel 2015, malgrado gli straordinari progressi realizzati per ogni dove. In Giappone, ad esempio, ultimo nel 1960 con 67,6 anni e oggi a sfiorare gli 84, poco sopra di noi. Capire perché invece negli Usa il trend abbia iniziato a rallentare a partire dagli anni ’80 fino a diventare oggi il paese più ricco del mondo e insieme quello con la speranza di vita più bassa è molto difficile. Forse è colpa del cibo, come ipotizzano gli economisti della Fed, o magari dello stress, della mancanza di esercizio fisico o dell’assunzione di tossine. Ma, “anche se conoscessimo le ragioni precise, oggi le condizioni sarebbero diverse?”, si domandano. Probabilmente no. Il vero costo della vita negli Usa non ha a che fare col denaro. Riguarda il tempo.
Cronicario: Il pil italiano al ballo del quaquaraquà
Proverbio dell’11 gennaio Quando non si ha l’ago, il filo serve a poco
Numero del giorno: -1,3 Perdita % pil in Sicilia nel periodo 2011-16
Siccome nome omen, come ricordano i nostri nonni, non bisogna stupirsi che uno che fa Sei di cognome sia portato a dare i numeri. Per sua fortuna costui è francese e perciò il signor Sei, che in Italia al massimo avrebbe un futuro da piazzista del Superenalotto, diventa monsieur Six, e per giunta Jean Michel, vincendo il campionato della sciccheria nonché l’incarico di capo economista di S&P, accordandosi perfettamente con la sua vocazione di numerologo.

Orbene, il nostro monsieur Six oggi ha dedicato un numero meraviglioso al nostro paese confermando a un nugolo di scribacchini assisi a bersi le sue previsioni sulle prospettive macroeconomiche francesi che “un’altra buona notizia (la prima era la crescita del Portogallo, ndr) è che gli italiani si sono uniti al ballo con il ritorno della ripresa”.

Poi, con quel filo di perfidia squisitamente parigina non dimentica di sottolineare che comunque “il pil italiano è ancora al di sotto di quello del 2007, ma in ogni caso ci sono segni di ripresa”, regalandomi un’improvvisa voglia di starnazzare di gioia.
L’entusiasmo scema giustappena leggo che monsier Six osserva come anche in Francia l’economia sia ripartita, salvo il fatto che c’è un problema: “Tende già a raggiungere il tetto massimo, che sembra del 2%”. Ciò in virtù del fatto che che “il problema francese è di offerta, non di domanda”.
Quando poi scopro che la Germania in termini di commercio estero è “riuscita a riequilibrare la bilancia commerciale” capisco che l’uomo dei numeri dà i numeri sul serio. Proprio l‘altro giorno la Germania ha comunicato un aumento dell’export a novembre dell’8,2% rispetto al 2016, e questo è il saldo fra export e import:

Se questo è equilibrio commerciale ho evidenti problemi di vista. Infine il capo economista conclude affermando di temere uno shock obbligazionario a causa dei rialzo dei tassi negli Usa e così improvviso capisco: ho sbagliato ballo.

E siccome son stanco di ballare a suon di numeri ballerini mi riposo leggendo le ultime sul commercio al dettaglio in Italia, cresciuto dell’1,4% su base annua e dell’1,1% rispetto a ottobre. Ma il ristoro dura poco perché si fa subito vivo il Codacons a guastare la festa giurando che il dato di novembre è drogato dal Black Friday. Neanche il tempo di digerirla, ‘sta notizia, che arriva Lufthansa che manda a dire al governo che serve una ristrutturazione “significativa” di Alitalia solo per cominciare a parlare di un accordo per l’acquisto. Mai ‘na gioia.
A domani.
Produttività: quello che la macroeconomia non vede
Semplificare troppo confonde, viene da pensare leggendo l’intervento di Claudio Borio, capo del dipartimento economico e monetario della Bis, alla conferenza organizzata da Bis, Ocse e Fmi sul tema “Produttività debole: il ruolo dei fattori finanziari”. Argomento per palati fini, sicuramente, e tuttavia di vitale importanza per comprendere, o almeno provare a farlo, le ragioni che rallentano da un ventennio la produttività nei paesi avanzati e che hanno alimentato le più diffuse teorie. Mettere al centro i fattori finanziari, per esaminarne gli effetti relativamente alla crescita del prodotto è di per sé un evento straordinario, come sa bene chi segue le questioni della macroeconomia. I modelli più diffusi fra i policy maker, infatti, dalle banche centrali al Fmi, sono costruiti sulla base di ipotesi che si rivelano sempre più inconsistenti, alla prova dei fatti, fra le quali spicca quella della neutralità della moneta nei processi dell’economia reale. In tal senso, mettere al centro delle ricerche sulla produttività i fattori finanziari suona di per sé eretico, o quantomeno segnala un’importante inversione culturale nel paradigma corrente.
La presenza di Borio alla conferenza, perciò, non è casuale. Borio ormai da tantissimo tempo studia gli effetti del ciclo finanziario e soprattutto è impegnato in una sapiente opera di smitizzazione dai tanti luoghi comuni che ancora insistono nella nostra visione delle cose economiche. La conferenza è l’occasione per puntarne un altro: ossia che la cattiva allocazione delle risorse non abbia conseguenze sull’output di un’economia. Mito che è frutto di una semplificazione che, a furia di essere utilizzata, è stata dimenticata: l’uso degli studiosi di considerare l’economia come un sistema dove una singola impresa produce un singolo bene, quando la realtà si compone di tante imprese che operano in settori diversi e che sono molto diverse anche all’interno dello stesso settore. Ciò impedisce di valutare le ricadute che una cattiva allocazione inter e intrasettoriale può avere sulla produttività e quindi sul prodotto finale. E’ questo il “punto cieco” della moderna macroeconomia, che titola l’intervento di Borio. Viene da domandarsi se questa cecità non appartenga proprio alla logica del ragionamento macroeconomico che privilegia gli aggregati piuttosto che alle ipotesi che la sorreggono. Ma questo discorso ci porterebbe troppo lontano. Meglio perciò seguire Borio nel suo ragionamento.
Il primo punto è osservare come il ciclo finanziario, ossia l’alternarsi di boom e bust creditizi, impatti sulla produttività. “La grande crisi finanziaria ha fatto risuonare il messaggio che il ciclo finanziario può causare grandi danni economici”, specialmente quando “si verificano crisi bancarie”, dice Borio. “Nel tentativo di spiegare questi fatti gli economisti si sono concentrati sul lato della domanda e inoltre hanno avuto la tendenza a trattare l’economia come se producesse un singolo bene. In altre parole si sono concentrati sull’output gap come se la sua composizione non importasse”. Ma è davvero così? Non può darsi che una cattiva allocazione delle risorse abbia giocato un ruolo, magari “interagendo strettamente con i risultati macroeconomici attraverso la loro influenza sul potenziale produttivo e sul loro legame con la domanda aggregata”?
La domanda sembra astratta, ma in realtà è assai concreta. Esaminando l’evoluzione della produttività del lavoro e lasciando per il momento quella del capitale, che pure si riconosce rilevante ai fini dell’analisi, si osserva come tale componente sia influenzata dai boom creditizi e poi da altri fattori, anche in corrispondenza di eventuali crisi bancarie. L’osservazione viene condotta su un campione di 21 economie avanzate (non a caso) nel periodo 1969-2013. Ed ecco il risultato.
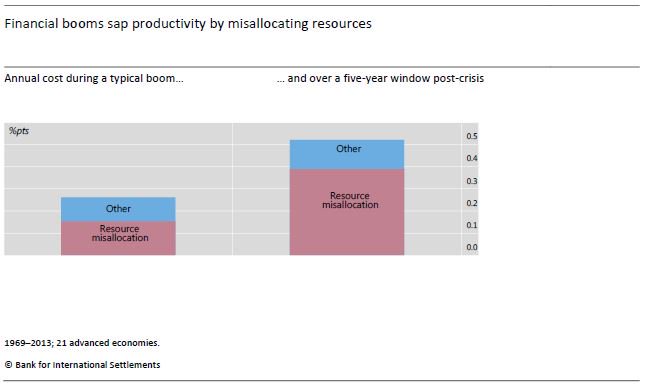
La produttività del lavoro viene indebolita da una cattiva allocazione delle risorse finanziarie sia durante il boom creditizio, ma soprattutto assai più quando il boom si esaurisce per un tempo che può arrivare e superare i cinque anni. E tale effetto si amplifica quando al boom segue una crisi bancaria. “La perdita media annua di produttività nei cinque anni dopo una crisi è più del doppio se si verifica una crisi bancaria”, spiega. Non si dovrebbe giocare col credito, insomma, esattamente come col fuoco. Anche perché gli effetti di un incendio durano a lungo, esattamente come accade in natura.
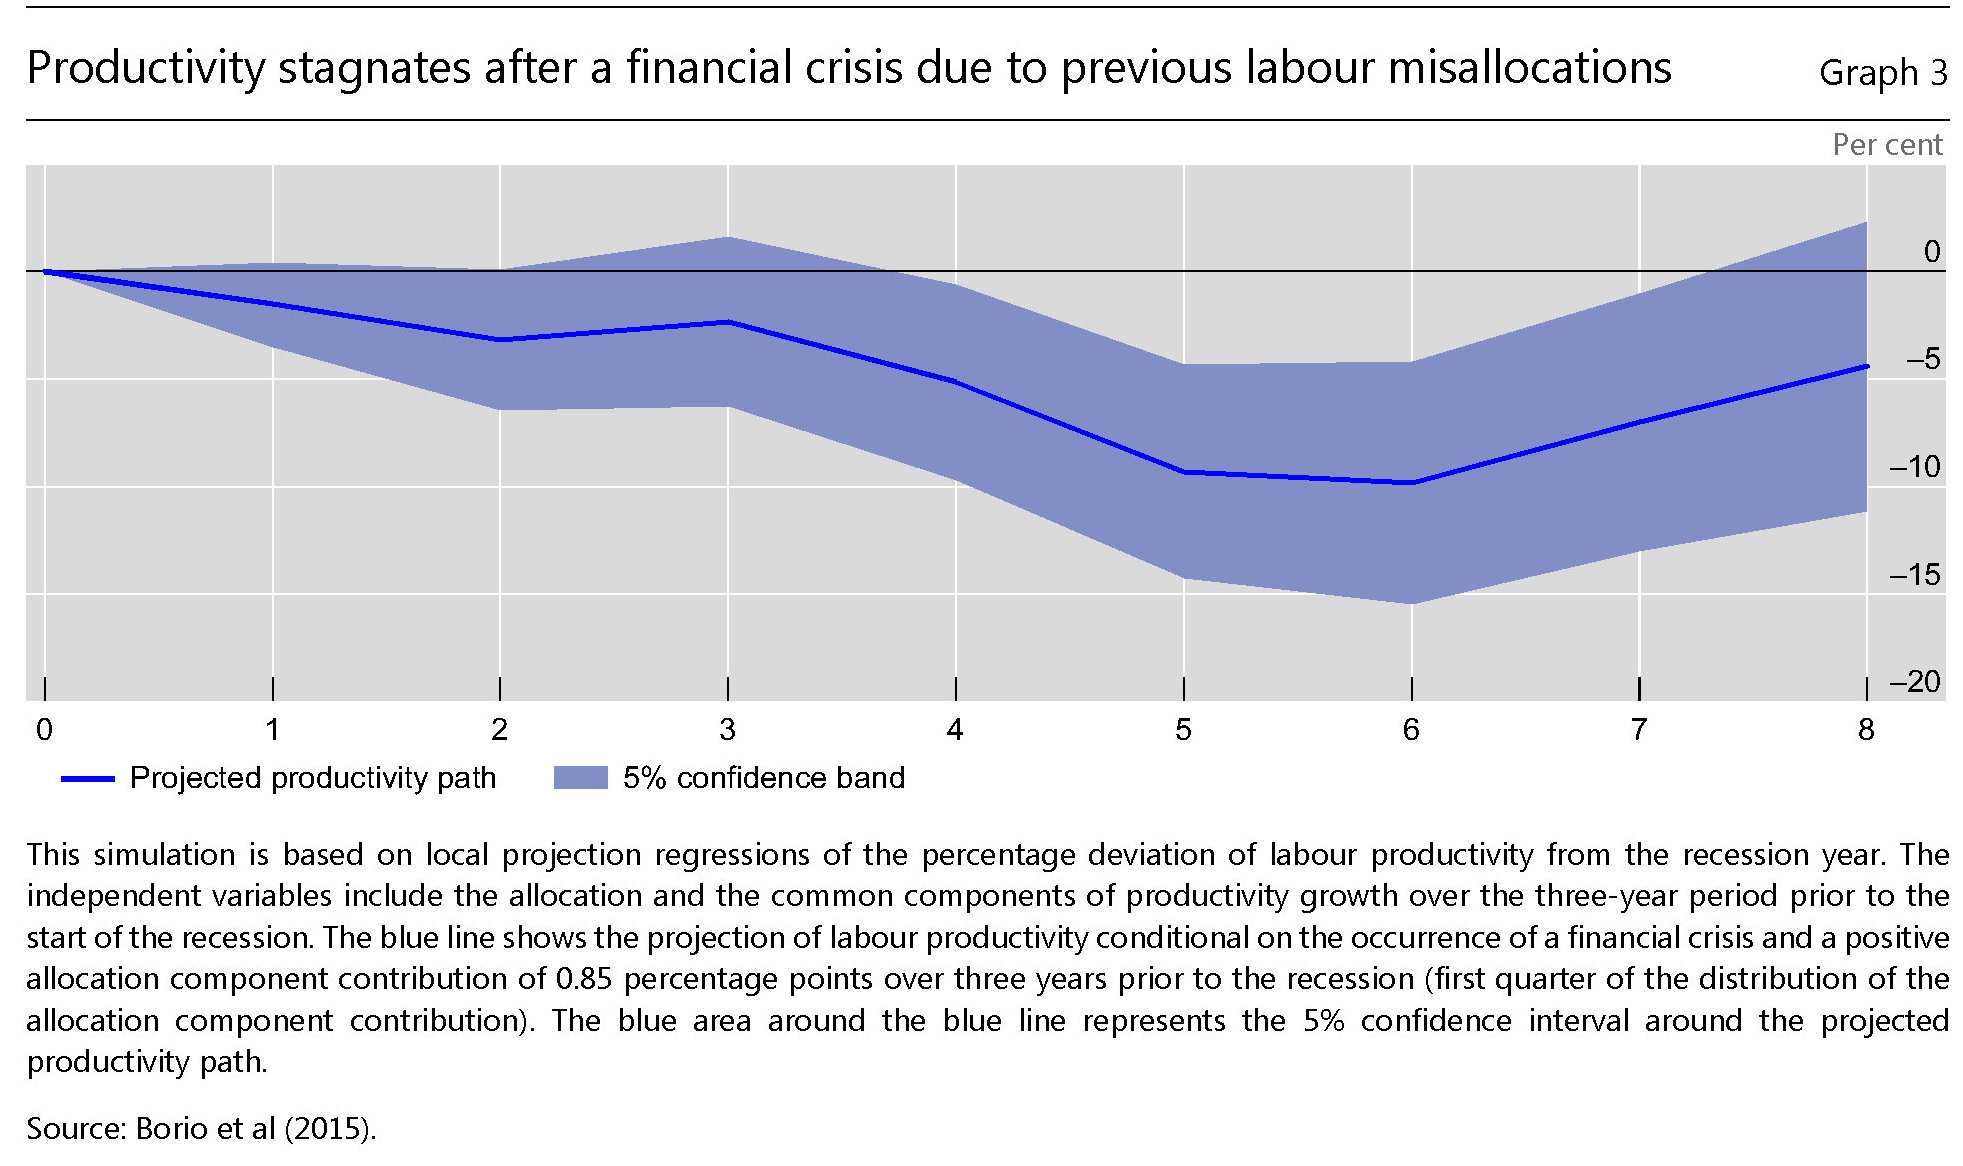
Se proviamo a tradurre in cifre questo effetto, la simulazione calcola che negli anni 2008-13 la produttività del lavoro nelle economie avanzate ha perduto circa lo 0,6% l’anno, che equivale circa alla stessa crescita che nel frattempo queste economie hanno registrato su questo versante. In pratica, la produttività è stata la metà di quella potenziale. “Il punto – avvisa Borio – non è tuttavia considerare questi numeri per il loro valore, ma notare che questi fattori sono materiali e quindi dovrebbero ricevere una maggiore attenzione”. Cosa che sembra ovvia, ma solo per chi di mestiere non si occupa di macroeconomia.
Un’altra cosa che suona come evidente per il senso comune, ma assai meno per l’accademia, è il link fra la produttività e i tassi di interesse, e in particola con un “persistente livello basso di tassi di interesse”, come sottolinea Borio. Il mainstream non nega che tale link possa esistere, ma eventualmente solo fra la produttività e i tassi di interesse reali. Ciò in quanto prevale l’ipotesi (mitologica) che la politica monetaria non abbia effetti nel lungo periodo sull’economia reale. Quella che in gergo viene chiamata l’ipotesi della neutralità della moneta, che già altrove lo stesso Borio ha egregiamente confutato. Il tema è che non solo i tassi reali possono influenzare la produttività, ma anche quelli nominali, con un nesso causale che parte proprio da questi ultimi, tramite l’interazione fra i tassi di interesse e il ciclo finanziario. Una cattiva allocazione delle risorse finanziarie, che viene favorita da una fase di tassi di interesse tenuti bassi per lungo tempo, può influenzare negativamente la produttività e per averne contezza si può osservare un fenomeno che di recente sta ricevendo – e non a caso – una crescente attenzione: quello delle cosiddette imprese zombie, ossia quelle che non riescono con i profitti neanche a pagare gli interessi sui debiti. La logica del ragionamento è chiara: “Tassi persistentemente bassi – spiega Borio – possono interagire con la debolezza di una banca e ritardare la risoluzione dei problemi di bilancio sottostanti. È più facile portare avanti cattivi prestiti quando il loro costo opportunità si abbassa. Ed è più difficile discriminare tra i mutuatari quando i tassi di interesse sono molto bassi. In definitiva, le imprese non redditizie potrebbero sopravvivere più a lungo, sottraendo le risorse alle altre”. Spiazzare le altre aziende, magari più produttive, a vantaggio di quelle zombie, che lo sono meno, non può far altro che diminuire la produttività globale.
Per dare sostanza al ragionamento si osserva che le imprese zombie sono notevolmente cresciute in numero negli ultimi decenni e soprattutto al declinare del tasso di interesse nominale.
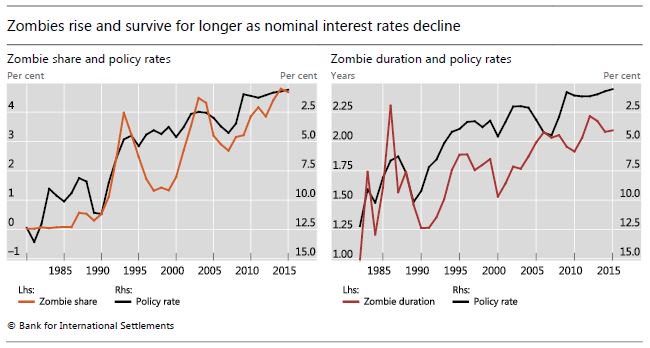
E soprattutto che la loro non-vita si è allungata al calare dei tassi di interesse. Forse sono coincidenze, ma il buon senso suggerisce il contrario. Soprattutto è interessante osservare che col passare del tempo (e il ribassare dei tassi) il comportamento delle aziende zombie e quello delle aziende normali tende a somigliarsi.

La scelta di usare il 2000 come anno di svolta non sembra casuale. E’ da quell’anno, per reagire alla bolla internet, che iniziano le politiche monetarie aggressive che alimenteranno il nuovo ciclo finanziario Usa che culmina con crash subprime.

con conseguenze devastanti sulla produttività pro capite del lavoro Usa.

Perciò se Borio ha ragione quando dice che guardare la macroeconomia senza osservare il ciclo finanziario è come guardare Amleto senza il principe, allora è vero altresì che bisogna esser disposti a rinunciare alle mitologie per vedere bene. Ma a quanto pare non siamo ancora pronti.
Cronicario: I grandi successi della Zombienomics all’italiana
Proverbio del 10 gennaio Oro puro non teme il fuoco
Numero del giorno -0,42 Rendimento % bot annuale venduto in asta
Casa dolce casa, come no. Guardate i dati Istat e poi ne riparliamo.
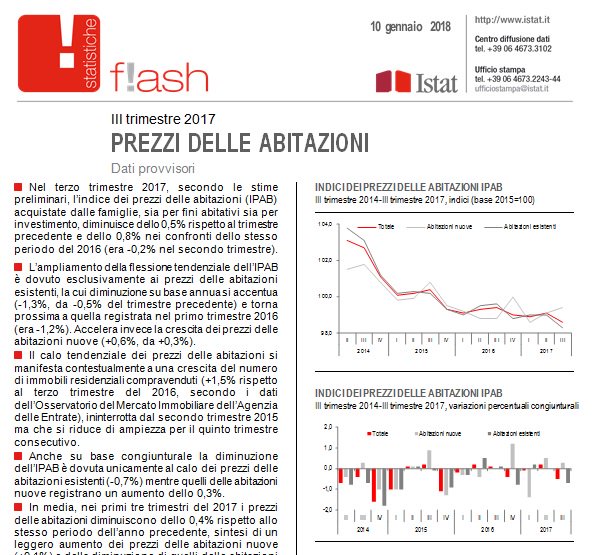
E giù lacrime, con la Confedilizia subito a ricordare che il mattone nostrano è gravato da balzelli per 50 miliardozzi l’anno che scoraggerebbero chiunque, tanto è vero che nel resto dell’Eurozona i prezzi salgono e da noi no. Voi ci credete?
A prescindere, rimane il fatto che da noi il mattone dà un contributo rilevante alla nostra zombienomics, categoria economica che non vi sarà sicuramente sfuggita visto che si tratta di uno dei nostri maggiori successi recenti. Vi è sfuggita? Perbacco, allora dovete sapere questo.
Oggi la Bis ha presentato una pregevole ricognizione sulla straordinaria evoluzione delle imprese zombie, quelle che coi profitti non riescono manco a pagare gli interessi sui debiti che hanno fatto per stare a galla, che come potete arguire dal grafico qua sopra sono in crescita da un trentennio. Casualmente, le zombie sono aumentate man mano che diminuivano i tassi di interesse.

Ora va detto che le nostre imprese concorrono magnificamente al campionato delle zombie firms messo in campo dall’Ocse qualche mese, con uno studio.

Quindi nel 2013 le imprese zombie made in Italy occupavano il 10% del personale di tutte le imprese italiane e soprattutto esprimevano il 20% dello stock di capitale. Non sappiamo come stiano oggi le cose, ma confido che siamo sempre in corsa per un primato. Soprattutto, questa situazione a me ricorda quella del nostro patrimonio immobiliare, zombizzato anch’esso a causa di una recessione patrimoniale che, sempre casualmente, è cominciata dopo il boom clamoroso d’inizio millennio.
Che il mattone continui a perdere peso (e prezzo) a sicuro detrimento della nostra ricchezza nazionale, già falcidiata da un settennio di crisi, oscura persino il lumicino acceso da Bankitalia con i dati di novembre sui prestiti bancari. Si segnala un incremento del credito al settore privato, gran parte del quale alle famiglie e assai meno alle imprese, che comunque è buono a sapersi.

Il credito alle famiglie dipende in gran parte dai mutui, ovviamente, e il fatto che le compravendite siano in aumento e i prezzi in calo può significare soltanto che si riesce a vendere solo perché si abbassano i prezzi e quindi che il mercato non ha trovato un equilibrio, figuriamoci un rimbalzo. Peraltro Istat segnala con chiarezza che la flessione riguarda in gran parte i prezzi delle abitazioni esistenti. Il mattone italiano, d’altronde, come sa chi ci lavora, è spesso di qualità infima e anche vecchiotto.
Cotanta mestizia s’allevia quando leggo, sempre sui dati di Bankitalia, che le sofferenze bancarie sono scese significativamente fra ottobre e novembre. Tenetevi forte: passano dai 173,8 miliardi di ottobre a nientepopòdimeno che 173,0.

In gran parte questi debiti derivano dal settore corporate, che sappiamo zombizzato anche a causa dei notevoli investimenti immobiliari sballati fatti nel periodo del boom. Il morso degli zombie, si sa, non perdona.
A domani
Anche la demografia impatta sulla produttività
Poiché la produttività declinante sembra la caratteristica del nostro evo economico, almeno nei paesi avanzati, è assai utile osservare cosa gli economisti tirino fuori dal loro cilindro per spiegare questo andamento che fa temere per la buona salute delle nostre economie. Fra le tante suggestioni diffuse di recente ne ho trovata una che vale la pena riassumere in poche righe perché mette al centro l’andamento demografico – il che di per sé non è una novità – ma in maniera controintuitiva: collega vale a dire la prevalenza di lavoratori in giovane età al declinare della produttività.
La studio è stato proposto dalla Fed di S.Louis che ipotizza una relazione fra il baby boom iniziato nel dopoguerra e durato per gran parte degli anni ’50, quando negli Usa il tasso di nascite crebbe del 20%, e il calo robusto della produttività registrato nella prima metà degli anni ’70, ossia quando la generazione dei baby boomers entrò in attività. “L’ipotesi non è che il baby boom sia interamente responsabile – precisa l’autore – piuttosto che vi abbia contribuito”. D’altronde come sa chi si occupa di queste cosa, la produttività è un concetto complesso. Innanzitutto perché si tratta di un rapporto che coinvolge categorie molto articolate, come quella di capitale e lavoro. Nel caso in esame, si analizza il concetto di prodotto pro capite, che si può definire come il rapporto fra le quantità prodotte e il numero dei lavoratori impiegati. I dati mostrano che questo indicatore oggi è tornato al minimo già visto proprio negli anni ’70. Da qui l’idea che la componente demografica abbia svolto un ruolo.
L’ipotesi alla base di questa teoria è che i lavoratori giovani siano meno produttivi in quanto meno dotati di capitale umano, ossia di ciò che deriva insieme dall’esperienza e dall’istruzione, che secondo le più diffuse teorie cresce da inizio carriera, raggiunge il picco fra i 50 e i 60 anni e poi inizia a declinare. Un lavoratore con maggiore capitale umano è più produttivo di uno che ne abbia meno, e quindi i più giovani sono meno produttivi dei lavoratori più attempati.
Se si ammette come vera questa ipotesi, qualora la quota dei giovani sia relativamente maggiore dei più adulti nel numero degli occupati la produttività pro capite tende a diminuire. Per testare questa ipotesi, l’autore ha confezionato un grafico che mette in relazione la quota di lavoratori più giovani con la produttività.

Come si osserva, al crescere della quota dei 25-33enni la produttività tende a declinare. La relazione è particolarmente visibile a partire dagli anni ’70, quando la generazione dei baby boom entrò nella popolazione attiva crescendo in percentuale parecchio rispetto al totale. Meno visibile, ma comunque presente, tale relazione sembra verificarsi anche negli anni più vicini a noi, quando la quota di giovani sul totale della popolazione attiva è tornata a crescere, anche se il trend declinante della produttività sembra risalire ad almeno un decennio prima. Sarà per questo che il nostro autore non si sbilancia troppo nel trarre conclusioni.
Rimane il fatto che osservare la composizione dell’età della forza lavoro può rivelarsi una buona intuizione, specie in società che invecchiano come le nostre. Perché se è vero che i giovani sono poco produttivi, anche gli anziani lo sono. E questi, a differenza dei giovani, sono destinati ad aumentare in futuro assai più di adesso.
L’eurozona spende e il Pil si espande
Un bel grafico diffuso dalla Bce nel suo ultimo bollettino economico, racconta meglio di mille parole un settennio di storia economica dell’eurozona e ci consente di trarre alcune interessanti osservazioni, che è bene sottolineare e ricordare, visto che tendiamo a dimenticare ciò che ci insegna la storia.

A quelli che non hanno dimestichezza con le astruserie delle statistiche economiche ricordo che il pil, che volgarmente viene utilizzato come indicatore della crescita economica di un paese, si compone di alcuni aggregati macroeconomici la cui somma algebrica determina il risultato finale. Se volete rinfrescarvi la memoria, potete leggere questo, mentre se siete interessati alla storia del pil, quest’altro.
Detto ciò, guardiamo da vicino le nostre componenti. Ricordate che la linea blu, che mostra l’andamento dell’indicatore, è la determinante del saldo di queste grandezze macro. La prima cosa che salta all’occhio è che l’eurozona è uscita definitivamente dal suo periodo “azzurro”, quello vale a dire in cui l’export netto (istogramma azzurro) era l’unica componente positiva, senza peraltro che ciò bastasse a garantire all’area una crescita positiva. E sarebbe strano il contrario: pensare che una regione che ospita alcune centinaia di milioni di persone possa crescere solo esportando beni e servizi appartiene a una certa seduzione mercantilista che ha sempre allignato dalle nostre parti, ma certo non è molto sensato. Peraltro, l’epoca mercantilista dell’eurozona, durata alcuni trimestri fra la metà del 2011 e quella del 2013, coincide col periodo peggiore del settennio, come si può osservare anche dal grafico sotto, che è bene leggere insieme a quello del pil.

Come si può osservare, il tasso di disoccupazione supera il 12% proprio a metà del 2013, come è logico aspettarsi in un’area dove nel frattempo gli investimenti e i consumi privati erano collassati. L’export netto ha ammortizzato la crisi, ma non poteva certo farla sparire. O, se volessimo dirla in altro modo, possiamo pure esportare fino a morire, ma alla fine è esattamente ciò che succede se esportiamo e basta.
Se facciamo un salto nel tempo e arriviamo al 2017, osserviamo che il contributo dell’export netto, oltre a sembrare più legato alla stagionalità che a questioni strutturali – sostanziale compressione della domanda interna in alcuni paesi – ha assunto una valenza fisiologica, e quindi un peso specifico relativo quando prima era assoluto. Oggi l’export netto concorre alla crescita del pil, ma le sue determinanti principali sono gli investimenti e la domanda per consumi, privata e pubblica. In sostanza, pure se l’eurozona rimane sostanzialmente eccedentaria sul commercio, la sua crescita ne viene assai poco influenzata, dipendendo piuttosto dal fatto che finalmente gli eurodotati si sono decisi a spendere i soldi, di cui sono abbondantemente forniti, investendo e consumando. “La domanda interna – scrive la Bce – in particolare la spesa per investimenti fissi, ha continuato a fornire il principale contributo, coadiuvata, in misura minore, dalle esportazioni nette e dalla variazione delle scorte”. E spendendo l’eurozona si espande: “Dal lato della produzione, l’attività economica si è espansa, con una forte crescita del valore aggiunto nell’industria (escluse le costruzioni) e una crescita lievemente inferiore nei settori delle costruzioni e dei servizi”. Ditelo a chi rimpiange l’eurozona mercantilista.
Cronicario: MAlitalia crescerà ancora malgrado la Fornerò
Proverbio dell’8 gennaio Non è il sapere che è difficile, ma il fare
Numero del giorno 233.000.000.000.000 Debito globale al III trimestre 2017
Tornare dalle vacanze e leggere Padoan che promette a un noto quotidiano milanese che “L’Italia crescerà ancora”, mi provoca una reazione automatica poco onorevole.
Specie dopo aver scorso l’intervista insieme al programma economico dei tre poli, e vi faccio grazie di una “l”, che si contendono i nostri voti per l’imminente elezione parlamentare. Siccome non riesco a scriverle, queste perle di politica economica, anche perché sorprendentemente simili, ve le faccio vedere.

Questa è la versione sovranista. Notate l’effendi, che sta a significare che coi soldi nostri siamo padroni a casa nostra. E apprezzate la tonalità vagamente anni ’70 alla quale tale nostalgia palesemente s’ispira.

Questa invece è la versione ‘sticazzista, nel senso di “chissenefrega di quanto mi costa, intanto io spendo”. A differenza di quella sovranista, che appare cupa e retrò, la versione ‘sticazzista si denota per una coloritura soave che lascia trasparire il gusto per l’effimero tipico di una certa Italia da bere che abbiamo conosciuto un trentennio fa. Un’Italia da cocktail e da show.
Questa invece è la versione trumpiana, limite per x che tende a infinito dell’allegria di bilancio d’invenzione keynesiana, che soddisfa il doppio requisito di spendere e insieme far crescere, e quindi rimuove pericolose crisi di coscienza del tutto nocive in campagna elettorale. La nouvelle vague del XXI secolo. Questa seduzione alligna specie fra i politici di più buone maniere. Capirete che tragedia. Le tre anime, che diventano una nel segreto dell’urna, si contendono la platea degli elettori, elencando le più fantasiose motivazioni di spesa, dalla rimozione delle tasse universitarie a quella del canone Rai, a quella della legge Fornero, detta anche Fornerò perché in un modo o nell’altro la riforma delle pensioni tornerà a galla alla prima crisi. Altre amenità ve le risparmio perché tanto ce le proporranno in tutti i modi da qui al 4 marzo, quando finalmente convoleremo a elezioni. Vi chiederete perché mai da noi le elezioni suscitino così tante attenzioni. Io un sospetto ce l’ho.
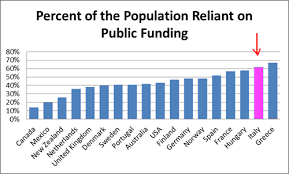
Poi magari mi sbaglio. Ma su una cosa covo una ragionevole certezza: l’Italia crescerà ancora, proprio come dice Padoan. Almeno quella dei debiti. Quanto al resto, chissà. Per dirne una, il ministro Calenda ci ha fatto sapere che sono rimasti in gara tre soggetti per conquistare Alitalia e che a giorni si deciderà con chi convolare, stavolta in trattativa esclusiva per le nozze. Un dossier che certo qualche danno può provocare, sempre ricordando le imminenti idi di marzo del governo e l’indotto politico della ex compagnia di bandiera. Alitalia, d’altronde, è uno dei malanni cronici del nostro paese che perciò a buon diritto merita di essere ricordato nel nostro cronicario.

Esattamente come merita di essere altrettanto ricordato, in questa alba di nuovo anno, il notevole contributo che la Cina ha dato alla crescita globale.

Sempre quella del debito, intendevo. Se vi spaventa il fatto che siamo passati dal 246% di debiti sul pil del 2002 al 327% nel 2017 vuol dire che non avete abbastanza fegato per l’attualità. Viviamo tempi frizzanti.
E se non vi sta bene, fatevi un drink liscio.
Buon 2018.
La rivoluzione Usa dello shale oil spiazza Russia e Opec
La rivoluzione dello shale oil ha trasformato gli Usa in un serio concorrente di Russia e Opec talché i vecchi produttori hanno finito col trovarsi spiazzati di fronte all’incredibile accelerazione statunitense.
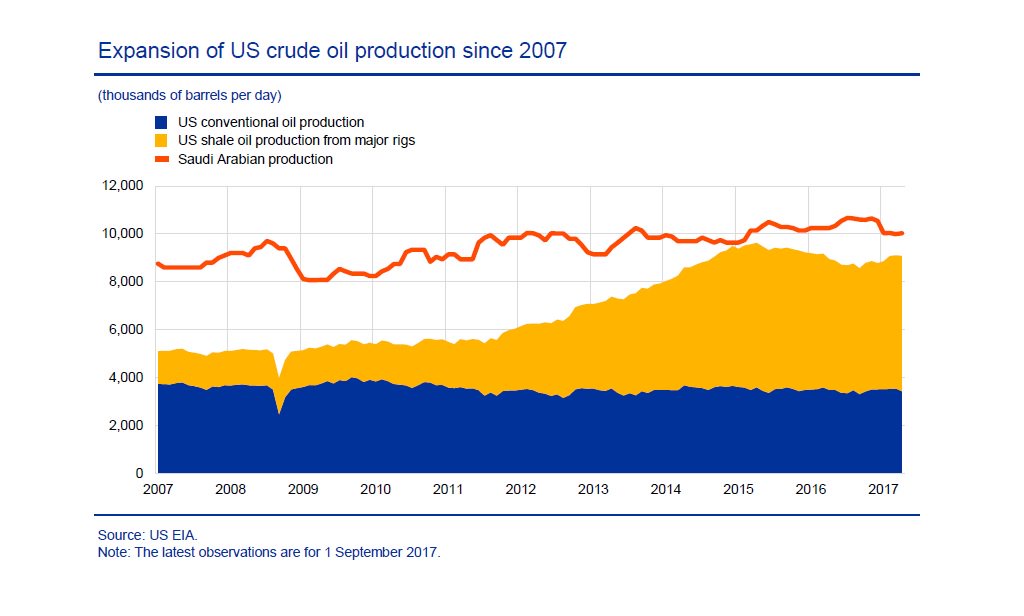
Questo grafico è più che sufficiente a dare un’idea di quello che successo in questi ultimi dieci anni. E serve anche a capire perché la Bce abbia deciso di dedicare alla rivoluzione dello shale made in Usa una approfondimento nel suo ultimo bollettino economico. Il prezzo del petrolio, infatti, è una delle componenti più volatili che influenza l’inflazione, ossia ciò di cui la banca centrale dovrebbe occuparsi. Sicché capire in profondità la rivoluzione della shale, che influenza decisamente il prezzo del petrolio, serve a fare previsioni ragionevoli sull’andamento generale dei prezzi. Abbiamo visto all’inizio di quest’anno come l’accordo del 30 novembre 2016 siglato all’interno dell’Opec e poi accettato dalla Russia sui tagli di produzione sia servito a rimettere in equilibrio la domanda e l’offerta di petrolio divenuta sovrabbondante. Nei primi mesi di quest’anno l’effetto sui prezzi del petrolio, cresciuti rapidamente, è stato rilevante e quello sugli indici di inflazione altrettanto, anche se poi si è esaurito. E tuttavia il fatto che l’accordo fra Opec e Russia sia stato prolungato a tutto il 2018 dimostra che l’ingresso degli Usa fra i grandi produttori, ormai anche esportatori (vedi grafico), abbia costretto Opec e Russia a rivedere sostanzialmente le loro strategie.

Oggi gli Usa rivaleggiano con l’Arabia Saudita quanto a capacità produttiva e dopo la rimozione del ban sull’export di greggio iniziano a rivaleggiare anche sui mercati internazionali, che nel caso del petrolio non vuol dire solo scambio di merce per denaro, ma anche peso geopolitico. E così lo shale oil, che nasce come fenomeno prettamente domestico, nell’arco di pochi anni è diventata una rivoluzione globale, come spesso accade con le cose statunitensi. Tanto è vero che “le decisioni dell’Opec – riporta il bollettino Bce – sono state particolarmente influenzate dall’evoluzione delle condizioni di offerta negli Stati Uniti”. A novembre del 2014, ad esempio, l’organizzazione rimosse le quote nel tentativo di recuperare spazi di mercato, riuscendoci ma al costo di un crollo delle quotazioni del greggio arrivate quasi alla metà di prima. Il costo di questa politica fu gravoso per il paesi Opec, la cui economia dipende sostanzialmente dalla vendita di risorse energetiche, al punto che si arrivò praticamente per sfinimento all’accordo di novembre 2016 non a caso appoggiato anche dalla Russia, anch’essa notevolmente danneggiata dal calo dei prezzi. Anche i produttori di shale statunitensi, dal canto loro, subirono danni, ma complessivamente riuscirono a sostenerli. Il grafico ci consente di osservare il calo della produzione lungo tutto il 2015, nel tempo che si consumava la deflazione petrolifera, e la conseguente ripresa dal finire del 2016, quando l’accordo di Vienna del 30 novembre si materializzò. In sostanza, come nota anche la Bce, i produttori di shale si sono dimostrati resilienti alla crisi dei prezzi e fortemente reattivi al suo terminare. E questo conferma che gli Usa sono entrati pesantemente nel grande gioco dell’energia spiazzando Russia e Opec che di questo gioco erano i mazzieri.
Prima dell’epoca shale, infatti, il boccino stava in mano ai produttori tradizionali. Il grande rialzo dei prezzi osservato dal 2003 al 2008, quando il petrolio passò da 23 dollari al barile a 145, fu causato secondo l’analisi della Bce dalla circostanza che mentre la domanda aumentava, spinta dai consumi (cinesi e non solo) in crescita, l’offerta rimaneva tirata. “La preferenza dell’Opec – riporta il bollettino – secondo alcune analisi empiriche era di mantenere il mercato teso per sfruttare il suo rinnovato potere di influenzare l’equilibrio del mercato”. Questo mentre i paesi produttori non Opec “provavano a seguire il passo dei consumi crescenti”. Il rialzo dei prezzi ebbe come conseguenza non intenzionale un generoso flusso di capitali verso l’industria dello shale, che a quelle quotazioni risultava molto conveniente. Tanto da fare entrare nel gioco anche compagnie di taglia media che contribuirono a far decollare la produzione.
La crisi fece crollare l’attività economica e di conseguenza la domanda di greggio. Le quotazioni scesero sotto i 40 dollari all’inizio del 2009. La risalita del greggio su favorita dal taglio sostanziale della produzione Opec, circa tre milioni di barili al giorno, che fu completamente eliminato solo nel 2012. Ma nel frattempo l’età dello shale, come la chiama la Bce, stava saldamente mettendo radici. L’epopea della shale si può dividere in tre fasi, quella da gennaio 2011 alla metà del 2014, quella che seguò da allora all’ottobre del 2016 e quella iniziata a novembre 2016 fino all’aprile di quest’anno e che in qualche modo prosegue ancora. “A ognuno di questi periodi – spiega il bollettino – corrisponde un cambiamento importante delle posizioni Opec e dei prezzi del petrolio”. Ciò a dimostrazione del fatto che fra i due litiganti che si disputavano l’egemonia sul mercato, ossia l’Opec sostanzialmente guidato dall’Arabia Saudita, e i paesi produttori non Opec, con la Russia capofila, si è insinuato un terzo – gli Usa – che di fatto hanno goduto i vantaggi di questa straordinaria rivoluzione.
Il primo periodo dei tre considerati vede la quota della produzione Usa su quella globale crescere da 7 al 12%, con un incremento del 54% dei barili pompati: erano 5,4 milioni al giorno all’inizio del 2010, diventano 9,5 milioni alla fine del 2014. Gran parte di questo progresso si deve ai siti Eagle Ford e della regione Permiana, noti alle cronache specialistiche. Nel frattempo i paesi non Opec diminuivano la produzione, in particolare Norvegia, Messco e Regno Unito, mentre l’Arabia Saudita la aumentava compensando anche i cali di alcuni paesi mediorientali afflitti da tensioni politiche. L’impatto dei produttori shale sulle dinamiche globali del mercato, in questa prima fase rimane contenuta. I produttori Opec puntano a mantenere il prezzo intorno ai 100 dollari al barile, almeno in Europa.
Alla fine del 2013 l’espansione della produzione shale era alle stelle. Come conseguenza le riserve esplosero dai due miliardi di barili del 2011 agli 11,6 miliardi di barili nel 2015. I produttori tradizionali si rendono conto che una nuova variabile è entrata nel grande gioco e l’opec, in particolare, vede un attore emergente che minaccia di scompaginare equilibri pazientemente perseguiti. Peraltro, sempre nel 2014, altri produttori non Opec, Brasile, Russia e Canada, aggiunsero un altro mlioni di barili di produzione sul mercato. ciò produsse due conseguenze: l’opec perse quote di mercato e la offerta superò ampiamente la domanda.

Ciò indusse l’Opec a cambiare nuovamente strategia. Gli esperti avevano sotto stimato non solo il livello di produzione dello shale, ma anche la durata di questa rivoluzione che secondo le ultime proiezioni ora sarebbe dovuta durare almeno fino al 2030. “Lo shale oil ha modificato il mercato permanentemente”, sottolinea il bollettino. I produttori tradizioni si rendono conto che tenere i prezzi alzi avrebbe continuato a favorire lo sviluppo di questa tecnologia. Così l’Opec, nel novembre 2014, decide di abbandonare le quote di produzione nel tentativo di recuperare quote di mercato. Ciò aggiunse pressioni al ribasso ai prezzi col risultato di scoraggiare gli investitori sullo shale. Ma se il pensiero era quello di metterli fuori mercato, il risultato fu molto differente. Qualcuno fu espulso, ma altri impararono ad efficientare i costi di produzione, La politica dei bassi prezzi è servita in sostanza a insegnare ai produttori shale a tagliare i costi. “L’industria shale è sopravvissuta attraverso fusioni e acquisizioni, con la compagnie più piccole assorbite da quelle grandi”, spiega la Bce. e così che lo shale è sopravvissuto anche a prezzi arrivati a 30 dollari al barile. e così si arriva al terzo periodo, da metà 2014 a metà 2017, quando sono i fattori dell’offerta a guidare i prezzi. I paesi Opec, pressati dalle tensioni fiscali patite a causa dei bassi prezzi, devono di nuovo cambiare strategia. E si arriva così all’accordo di novembre 2016 per il taglio della produzione.
Alla fine di questa storia, arriviamo a settembre 2017, con l’Opec che ancora quota il 42% dell’offerta globale di petrolio e l’industria Usa dello shale che ha recuperato e poi superato il record di produzione del 2014. Per i produttori shale il petrolio a 50 dollari e già un ottimo affare. Per questo lo shale “rimarrà un fattore importante nella produzione di petrolio anche in futuro”, osserva la Bce. Gli investimenti sono previsti in aumento rispetto al passato, quando già erano stati rilevanti.
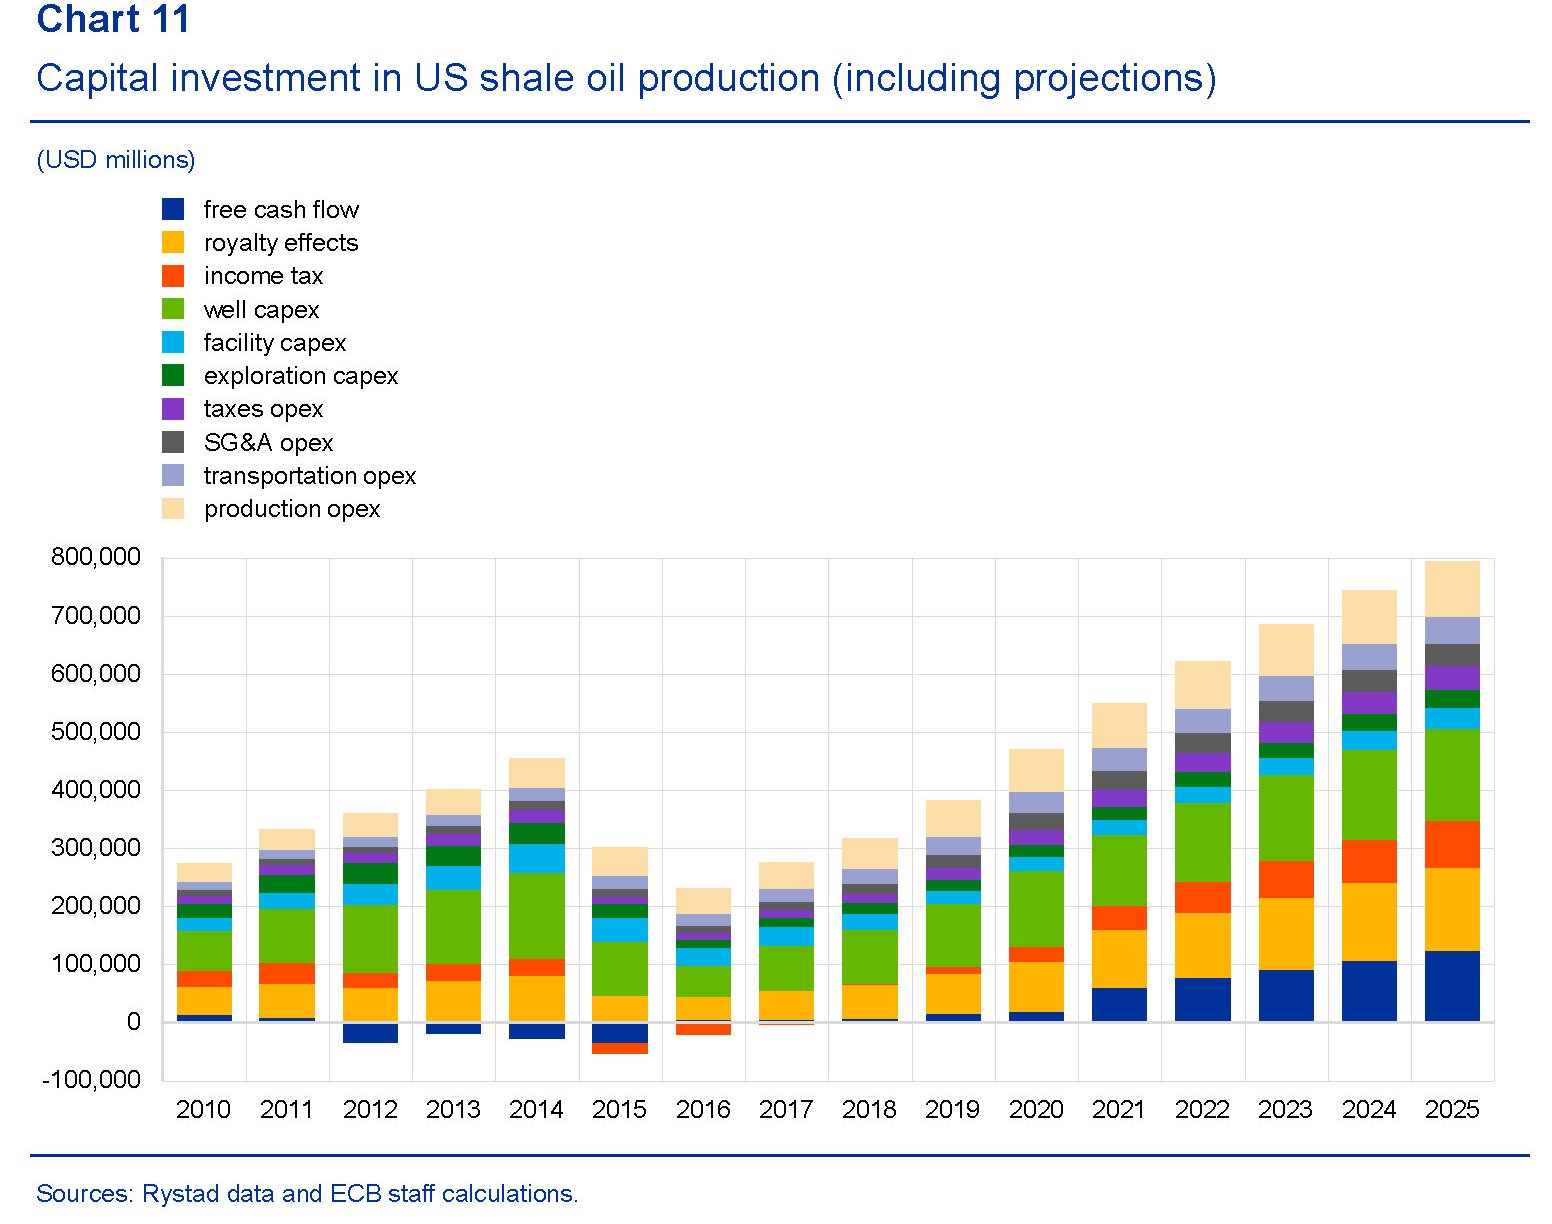
e la produzione è prevista in aumento. Questa piccola rivoluzione dovrebbe proseguire almeno per i prossimi quindici anni, almeno finché non si prevede che la produzione raggiunga il picco negli Usa. In ogni caso, nulla sarà più come prima.
Cartolina: L’economia dei record

Son quasi dieci anni che maciniamo eventi eccezionali che inaugurano primati. Si cominciò col fallimento di Lehman Brothers, che inaugurò il primato del Tarp, un assegno da 700 miliardi firmato dal governo per salvare il sistema finanziario Usa. Il prodotto interno del mondò collassò in stile Grande Depressione, inaugurando quella che ormai viene ricordata come Grande Recessione. Tutti i governi, con le loro banche centrali in testa, dovettero fare whatever it takes per arrestare la macchina della sfiducia che produceva disoccupati senza sosta e così facendo raggiungevano nuovi primati, a cominciare da quello del loro debito pubblico. L’aggettivo storico ormai si spreca nelle cronache economiche, inflazionandosi al punto da non emozionare più. Pure adesso che il debito al consumo delle famiglie statunitensi ha raggiunto il suo massimo del 26% sul reddito, livello mai osservato negli ultimi sessant’anni, si esita a utilizzare l’aggettivo storico, o parlare almeno di record. Quando tutto è storico e dietro ogni numero c’è un record non c’è più lo straordinario. C’è la regola. La regola di crescere sempre. E i debiti non le sfuggono.
Cronicario: Se questo è il lavoro, W le pensioni
Proverbio del 21 dicembre L’aceto regalato è più dolce del miele
Numero del giorno: 1.920.000 Produzione Eni di barili di petrolio nel 2017
Poi dice che uno vuole la pensione. E ti credo. E’ un inferno là fuori. Il lavoro intendo. E se non ci credete, date un’occhiata alle cronache che hanno ispirato il vostro Cronicario di oggi.
Nei primi 11 mesi di quest’anno l’ispettorato del lavoro ha effettuato oltre 150 mila controlli in aziende di casa nostra trovando irregolarità nel 65% dei casi, che sembra un tantino esagerato anche in un paese devastato dalla burocrazia come il nostro. Fra questi 150 mila sono stati trovati quasi 44 mila lavoratori in nero, che magari hanno pure i vantaggi statali riservati ai poveracci senza lavoro, oltre a far salire i tassi di disoccupazione, il numero degli inattivi e tutte quelle mestizie che ci raccontano.

E stendiamo un velo sulle condizioni di lavoro di questi “neri”, ferie, malattia e altre amenità, per la semplice ragione che non le conosciamo. Allora un dice: vabbé il nero è l’eccezione, per fortuna c’è la regola. Nel senso di quelli messi in regola. E come no, fatevi due risate.
L’Osservatorio del precariato Inps ci regala alcune perle di saggezza che vi faranno passare un sereno Natale. Nei primi dieci mesi del 2017 sono stati attivati 1,33 milioni di contratti a tempo indeterminato, in calo del 2,7% rispetto all’anno scorso nello stesso periodo, visto che le cessazioni sono state 1,343 milioni nel frattempo. Complessivamente i posti di lavoro sono aumentati di 729 mila unità, ma solo perché sono cresciuti quelli a termine (+28%) e dell’apprendistato (+26,3%) che hanno compensato il calo di quelli a tempo indeterminato.
E anche qui stendiamo un velo pietoso sulle condizioni di questo lavoro perché non è abbastanza natalizio raccontare di part time a termine pagati a 400 euro al mese. Meglio quindi tenersi sulle generali e raccontare dell’autentico boom del nostro mercato del lavoro: quello dei contratti a chiamata. Da quando hanno abolito i voucher sono cresciuti del 126%.
Di fronte a questo teatrino vagamente scoraggiante capite bene perché risulti così seducente l’isola felice della pensione pure a vent’anni. Per farvi un’idea di come vadano le cose laggù, leggetevi l’ultima release di Istat dedicata proprio ai nostri cari, nel senso di amati e dispendiosi, pensionati.
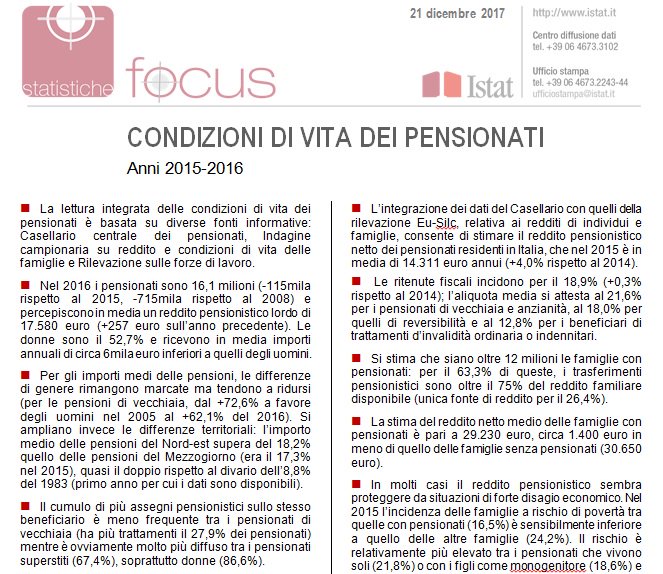
Ma non illudetevi, anche il paradiso non è più quello di una volta. Perché è pur vero che in media aumenta il reddito, ma i pensionati diminuiscono e con loro anche la pensione dei nuovi arrivati rispetto a quelli che ce l’hanno già. E’ un paradiso che si avvia a diventare un purgatorio. Meglio godersi il nostro piccolo inferno quotidiano, quindi. Almeno da vecchi e (im)probabili pensionati saremo abituati.
A domani.

