
Categoria: Annali
Il progresso ha depresso i matrimoni più delle guerre
E’ un semplice dato di fatto: l’istituto del matrimonio è entrato in una crisi forse irreversibile. La coppia tradizionale che si unisce sotto un vincolo religioso e/o legale resiste, ma malamente. Basta dare un’occhiata agli ultimi dati diffusi da Istat.
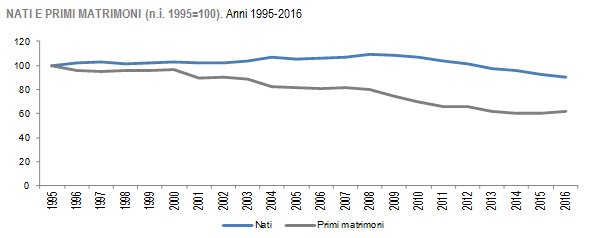
Il dato diventa meritevole di riflessione perché questo istituto ha precise implicazioni economiche, oltre che sociali. Il matrimonio, infatti, è il luogo tradizionale nel quale si sviluppa la natalità, non a caso parimenti declinante, e inoltre incorpora una serie di istituti giuridici che hanno chiare ricadute economiche: pensate alla reversibilità pensionistica.
Sarebbe errato immaginare che queste tendenze riguardino solo noi. E’ tutto un mondo di consuetudini sociali che è entrato in crisi da almeno mezzo secolo e possiamo averne contezza osservando un grafico molto illuminante diffuso dalla Fed di S. Louis che ha il pregio di farci osservare l’andamento dei nuovi matrimoni a partire dall’inizio del XIX secolo, e quindi indietro abbastanza da fotografare un trend.
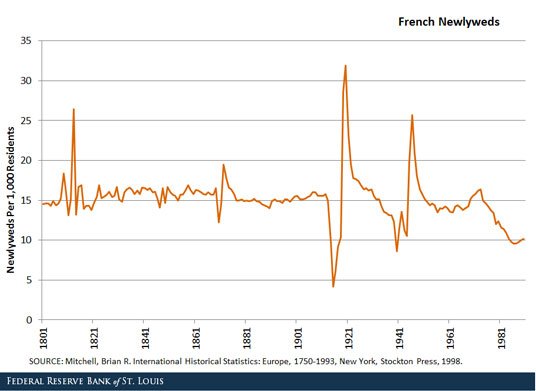
I dati sono relativi alla Francia e la serie si conclude all’inizio degli anni ’80. Da allora non bisogna aspettarsi certo inversioni di tendenze. Il trend francese si ricollega idealmente al nostro, che abbiamo visto data dalla metà degli anni ’90, e fa parte di un cambiamento che ha investito i costumi al punto che i matrimoni sono calati in tempo di pace più che in tempo di guerra.
Il picco al ribasso di cinque matrimoni per mille abitanti si è toccato infatti solo durante la prima guerra mondiale, che fu una devastazione demografica senza precedenti nella storia e lasciò un’ampia coorte di donne in età da marito senza più partner papabili. La generazione di donne nata in Francia fra il 1880 e il 1900, che quindi entrarono nell’età del matrimonio proprio sul limitare della guerra e del dopoguerra non avevano praticamente più coetanei con cui ammogliarsi, visto che moltissimi maschi erano morti o erano rimasti invalidi. I maschi della generazione successiva o erano già impegnati o erano morti anch’essi. E tuttavia il picco di matrimonio che si osserva nel grafico ci dice che queste donne riuscirono comunque a sposarsi. I dati confermano che solo il 12% di queste donne nate alla fine del XIX secolo erano single (una volta si chiamavano zitelle) all’età di 50 anni, appena l’1% in più delle donne della generazione precedente, ossia nate fra il 1850 e il 1880. Insomma: le donne dell’epoca oggi le definiremmo resilienti alla guerra. La seduzione del matrimonio era forte abbastanza da infischiarsene delle milionate di morti fatte dalla Grande Guerra.
Come riuscirono a sposarsi? Secondo i demografi non avendo coetanei o partner più attempati, iniziarono a puntare i maschi della coorte più giovane, mettendosi quindi in concorrenza con le donne nate dopo di loro ed evidentemente con successo. A dimostrazione anche questo di come la forza della tradizione tenda a sopperire alle difficoltà delle circostanze. “Questo meccanismo cambiò l’età della composizione dei nuovi matrimoni e riguardò non solo le generazioni direttamente esposte alla guerra, ma anche le generazioni seguenti”, spiegano gli autori della ricerca.
La guerra, insomma, modificò la composizione delle coppie – introducendo magari una nuova poetica matrimoniale – ma non incise profondamente nel numero dei matrimoni. Altrettanto accadde nella seconda guerra. Negli anni ’60 del XX secolo il numero dei nuovi matrimoni era praticamente lo stesso del 1801. Ma poi è arrivato il progresso, guidato dal benessere del dopoguerra, e nel 1981 i matrimoni stavano già al livello del 1941, nel pieno della guerra. Non c’è ragione di credere che la situazione sia migliorata. Forse siamo in guerra anche adesso. Ma non lo sappiamo.
Cartolina: Quando la crescita finisce

Il problema economico non è avere una crescita costante ma gestire la crisi. E’ quando la crescita si arresta, perché come ogni cosa prima o poi finisce, che occorre il talento economico, ossia la capacità di usare al meglio risorse scarse evitando facili illusionismi fiscali o monetari. E la storia ci ricorda che spesso l’inverno è tanto più rigido quanto più è durata la bella stagione. La più lunga espansione Usa dal dopoguerra, quella iniziata nel 1991, finì dopo 120 mesi col crollo della cosiddetta new economy, che aveva alimentato il meriggio di questa crescita fino all’inevitabile tramonto, che preparò una notte ricca di fortunali. Perciò adesso che gli Usa hanno di nuovo superato per la terza volta nella storia recente i 100 mesi di crescita consecutiva sarebbe saggio domandarsi se sono (e quindi se siamo) pronti alla fine. Se hanno (e quindi se abbiamo) lavorato come la formica d’estate in vista dell’inverno oppure se si sono (e quindi ci siamo) crogiolati come la cicala. Perché la questione non è se arriverà l’inverno. Ma quando.
La bomba nascosta nel debito privato delle famiglie
Molto opportunamente la Bis nella sua ultima rassegna trimestrale ci ricorda gioie e dolori del debito delle famiglie, ossia la seconda metà del cielo del settore privato (l’altra sono le imprese) che così cattiva prova di sé ha dato prima dell’esplodere della grande crisi del 2007. Le famiglie si aiutano col debito per tirare avanti, le più fortunate riescono persino a fare investimenti comprando casa o pagandosi una buona istruzione. Quelle meno fortunate si indebitano per pagare le bollette. Ma entrambe usano e spesso abusano di questa opportunità che scarica rischi nel settore bancario e soprattutto le rende assai fragili quando l’economia volge al brutto. E questo basta e avanza a spiegare perché la Bis abbia deciso di occuparsene.
Per evitare generalizzazioni inutili, è bene precisare che il debito delle famiglie non è uguale dovunque. Le consuetudini e le diversità dei sistemi finanziari rendono il quadro alquanto composito, e in tal senso il lavoro della Bis è utilissimo perché ci consente di isolare quattro tipologie di paesi e osservare come si sia evoluto quest’aggregato a far data dal 2009.

Come si può osservare, nella lista nera delle famiglie per le quali il debito è cresciuto dopo la crisi ci stanno sei paesi: l’Australia, il Canada, la Svizzera, la Norvegia. La Corea del Sud e la Svezia, tutti paesi, giova ricordarlo, dove si è osservata una certa crescita dei valori immobiliari.

Non a caso: buona parte della crescita di questo indebitamento, infatti, dipende dai mutui per le abitazioni. Questa tabella consente di apprezzare la quota di mutui sul totale dei debiti e anche le diverse caratteristiche dei mercati immobiliari nei vari paesi.
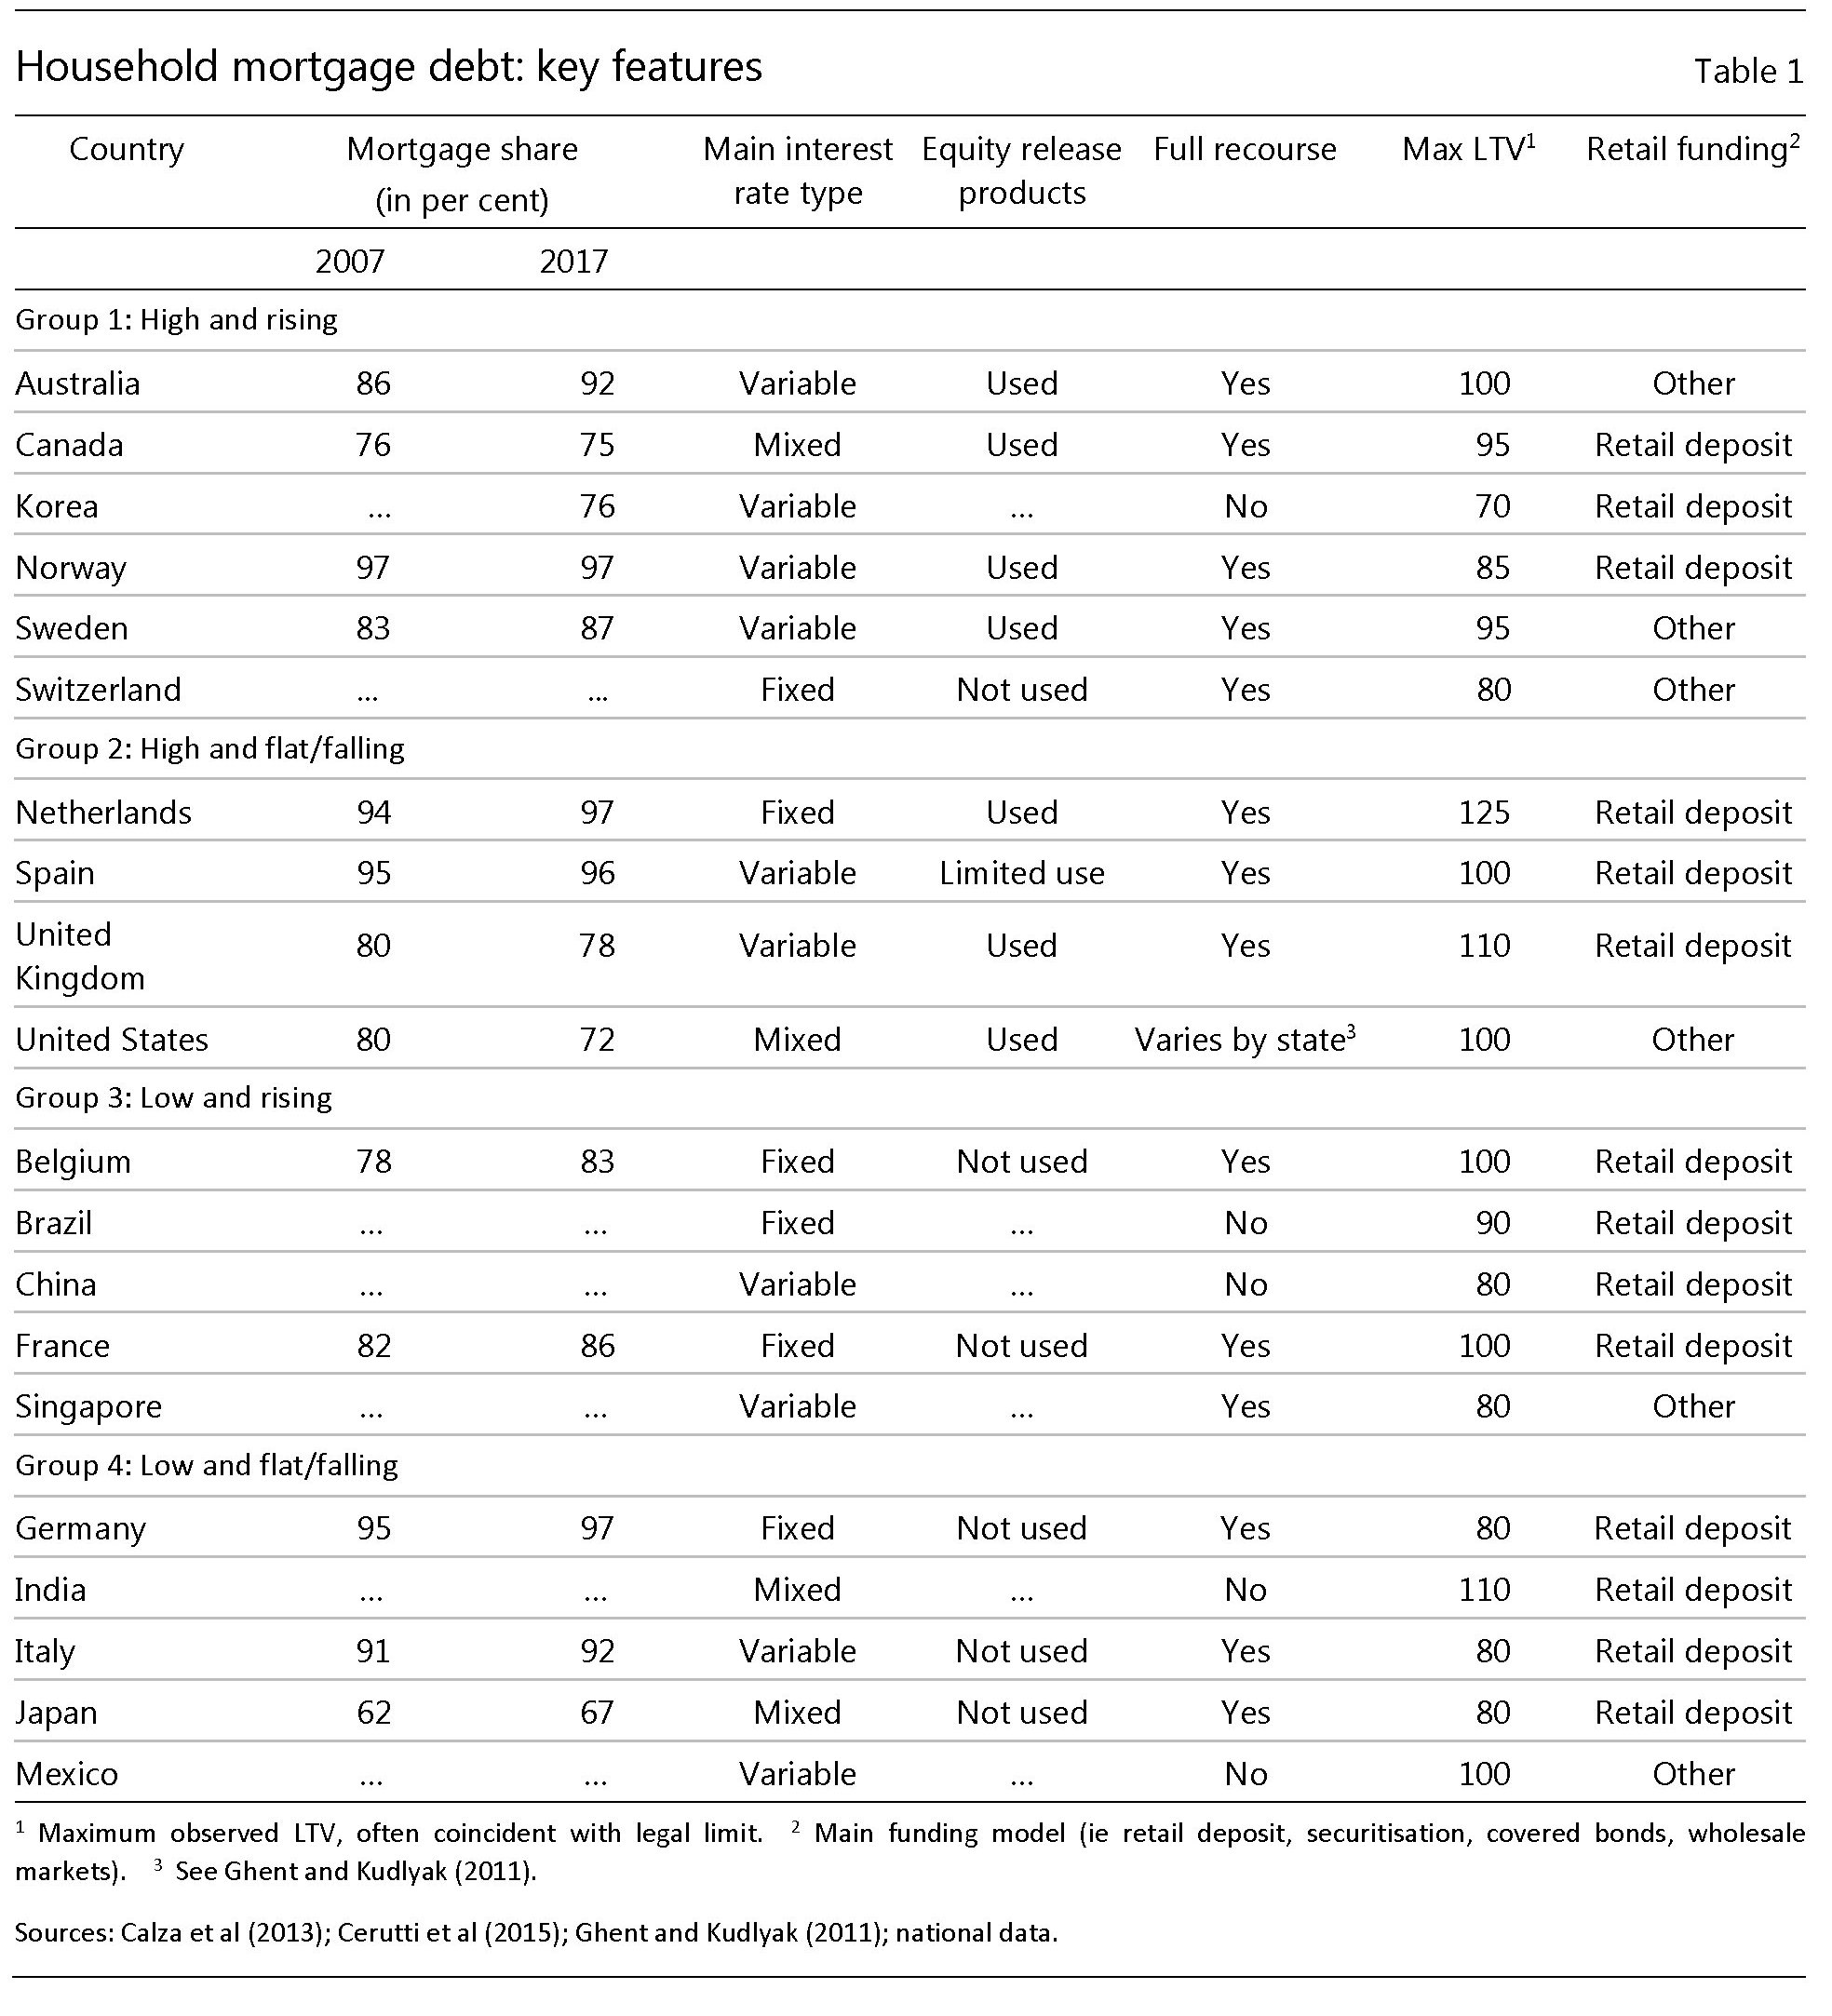
Nel secondo gruppo, ossia quello dei paesi con debiti alti ma in calo, si segnalano gli Usa, dove il debito/pil delle famiglie è sceso dal 100 per cento del 2009 a circa l’80, e poi l’Olanda, la Spagna e il Regno Unito, dove il processo di deleveraging sembra essersi interrotto. Nel terzo gruppo, quello dei paesi con debito basso ma in aumento, si nota invece la Cina, dove le famiglie hanno più che raddoppiato il debito/pil in pochi anni. Nel quarto gruppo, quello dei debiti bassi e stabili ci siamo noi italiani. La crisi, quindi, non ha cambiato le situazione finanziaria delle famiglie italiane, che hanno la terza quota minore di debiti sul pil dopo India e Messico. Il che se non altro dovrebbe rassicurarci. Ma d’altronde è noto: l’instabilità finanziaria italiana dipende dal debito pubblico assai più che da quello privato.
Un modo per valutare quanto questi debiti siano sostenibili per chi li contrae è utilizzare il rapporto fra la somma di quota interessi e ammortamento sul reddito. Si ottiene un indice che si chiama debt service ratio (DSR), che misura in sostanza la capacità di servire il debito: di pagare le rate del mutuo, insomma, o degli altri debiti. Bene. Nei paesi dove il debito è cresciuto negli ultimi anni (paesi del gruppo 1 e 3) “i DSR hanno consistentemente superato le loro medie di lungo termine nel dieci anni trascorsi dalla crisi”. E tutto ciò malgrado il notevole calo dei tassi di interesse. Ciò lascia ipotizzare che molte di queste economie stiano covando rischi notevoli. Da una parte sono esposti al rischio di aumento dei tassi. Dall’altro ai rischi collegati all’assetto illiquido del mattone, che in caso di necessità è assai più difficile da vendere rispetto a un generico asset finanziario. Ciò spiega perché le famiglie molto indebitate riducano in caso di crisi i consumi assai più delle altre. “Fra il 2007 e il 2009 – ricorda lo studio – i tagli di spesa delle famiglie con debiti superiori al 400% furono dieci volte più alti di quelli delle famiglie con debt ratios sotto il 100%” e si è notato inoltre che “più è illiquido il bene, più i consumi diminuiscono”.
E questo trasforma una crisi finanziaria in una crisi economica. Una crisi del debito delle famiglie ha impatti sulla domanda aggregata. “C’è una crescente evidenza di un pattern boom&bust fra il debito delle famiglie e la crescita del pil”, osserva lo studio. A significare il fatto che la crescita dell’uno è collegato a quella dell’altro. Quindi anche una crisi del debito finisce per tramutarsi in una crisi della crescita passando per il canale del calo di domanda aggregata. La conclusione è che un debiti più elevati fanno bene alla crescita di breve termine, ma la riducono lungo un arco di tempo più lungo. Infine, c’è la questione della stabilità finanziaria, visto che questi debiti corrispondono a crediti delle banche che li hanno concessi. Banche che in alcuni casi, la Bis cita quello svedese, emettono covered bond per prestare i soldi ai debitori che genericamente vengono acquistati dalle compagnie svedesi di assicurazione, in un girotondo che può diventare molto stressante qualora le cose vadano male. Da qualunque punto lo si osservi, insomma, il debito delle famiglie somiglia a una bomba nascosta. Il problema è che tendiamo a dimenticarlo.
I consigli del Maître: Gli italiani emigrano, i cinesi studiano da scienziati
Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.
L’emigrazione italiana non si ferma, anzi aumenta. Istat ha pubblicato i dati delle migrazioni dei nostri residenti che confermano un trend crescente di questo fenomeno che peraltro interessa sempre più i giovani laureati. Il numero degli emigrati italiani, infatti, si è più che triplicato rispetto a dieci anni prima passando dai 36mila del 2007 ai 115mila del 2016. Le immigrazioni, d’altro canto, ossia gli ingressi di persone nel nostro paese, interessano i nostri connazionali solo nel 13% dei casi (38mila). I due flussi danno origine così a un saldo migratorio dei soli cittadini italiani di -77mila unità.
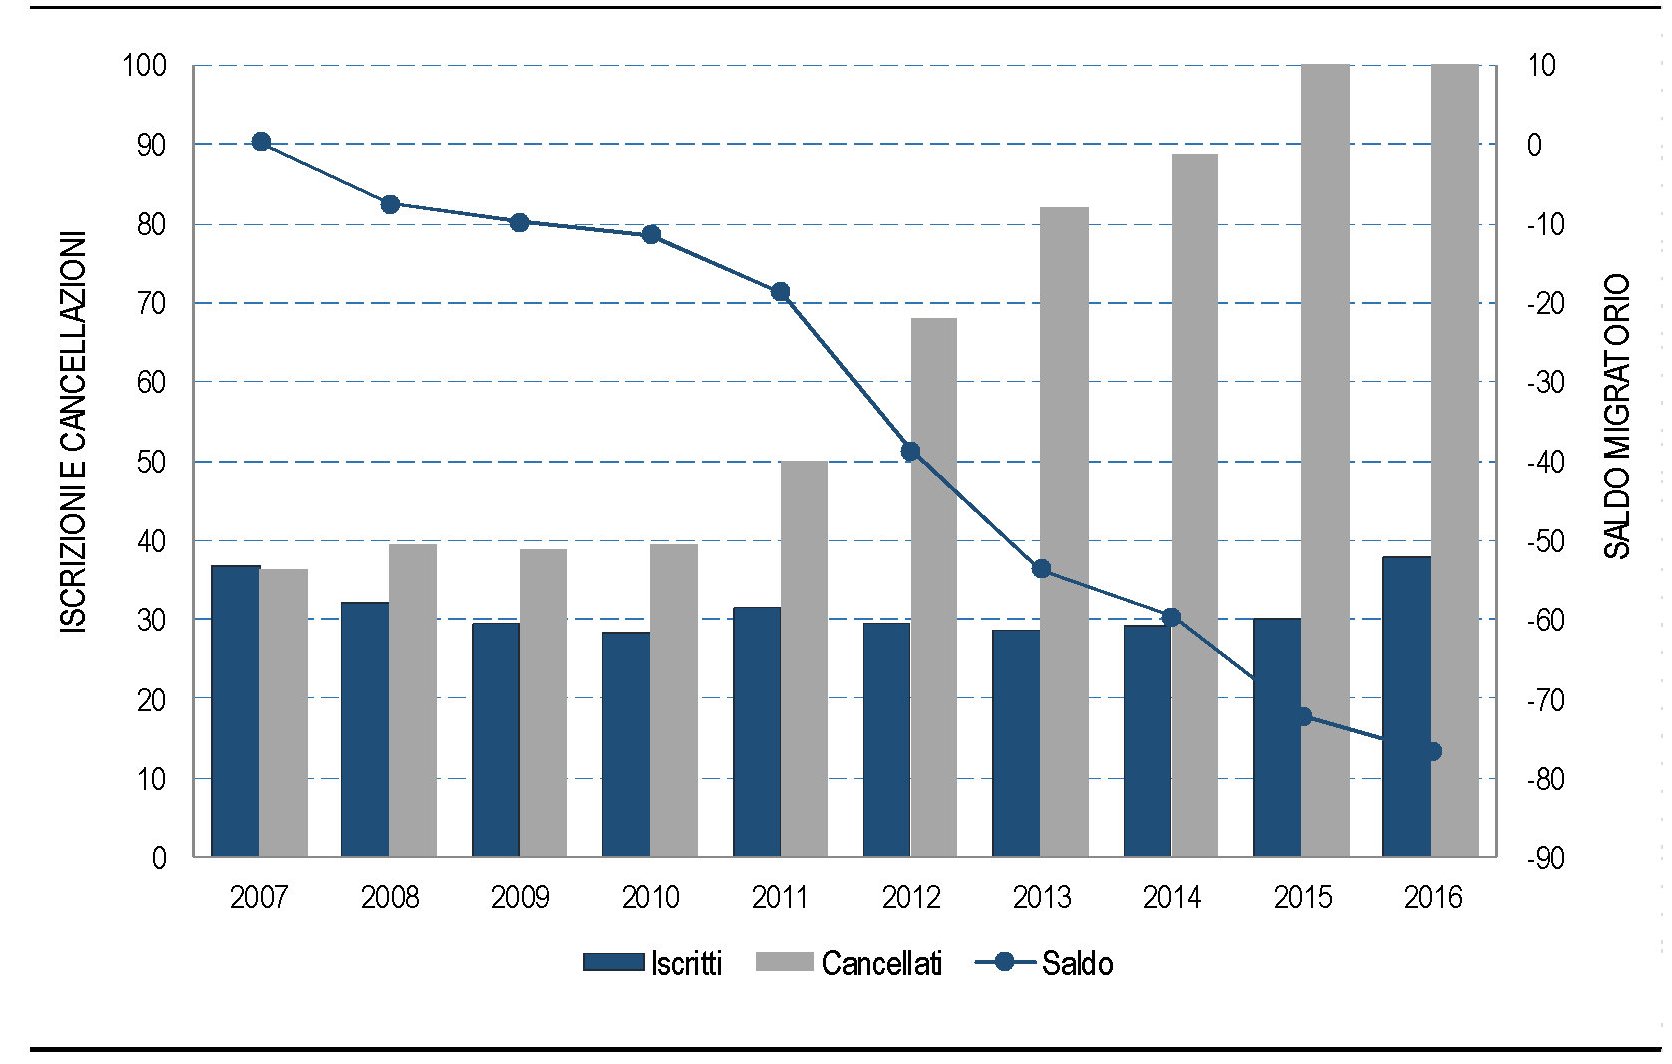
Si nota che nell’anno le emigrazioni verso l’UK sono passate da 17 mila a 25 mila. Istat ipotizza che ciò sia motivato dalla Brexit: può dipendere dalla necessità di registrarsi in AIRE (Anagrafe Italiani Residenti all’Estero) per poter dimostrare di essere residenti nel territorio britannico prima che vengano resi esecutivi i negoziati di uscita dall’Ue. È presumibilmente una “regolarizzazione” di italiani che già si trovano nel Regno Unito e che potrebbero quindi non essersi necessariamente trasferiti nel corso del 2016. Gli altri Paesi di destinazione degli emigrati di cittadinanza italiana sono prevalentemente dell’Europa occidentale: Germania (19mila emigrati), Svizzera e Francia (circa 11 mila), Spagna (6 mila). La fascia d’età in cui si registra la perdita più marcata è quella dei giovani dai 25 ai 39 anni: circa 38 mila unità in meno, con un’incidenza di laureati del 28,5%. Gli immigrati italiani, invece, provengono più frequentemente da Germania (5mila immigrati), Brasile (5 mila), Regno Unito e Svizzera con oltre 3mila immigrati. Infine, sono 81mila gli emigrati italiani con più di 24 anni nel corso del 2016, l’11% in più rispetto all’anno precedente. Di questi, quasi 25mila posseggono la laurea (31%). Per converso, gli immigrati italiani con più di 24 anni sono 27mila (+6mila sull’anno precedente). Di essi, oltre 10mila posseggono la laurea (37%), circa 17mila hanno un titolo di studio medio-basso (63%) e provengono prevalentemente da Germania, Brasile e Svizzera.
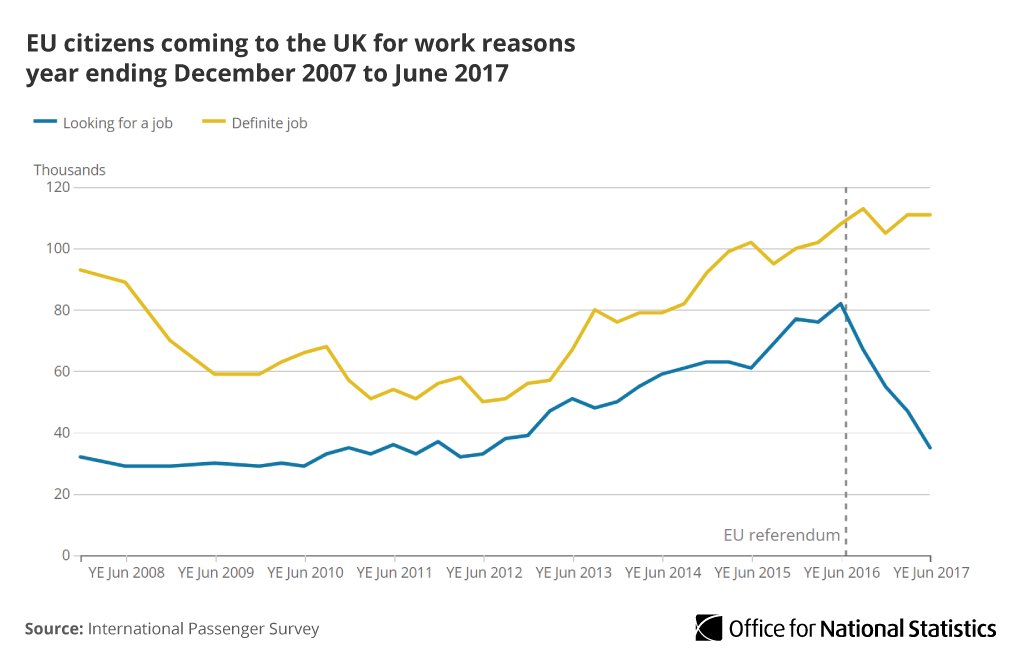
Effetto Brexit sull’immigrazione in Uk. Il dato italiano che fotografa un aumento delle domande di trasferimento nel Regno Unito nel 2016 sembra in controtendenza rispetto a quello generale rilevato dall’istituto di statistica britannico, che ha notato un notevole calo degli ingressi nel paese di persone in cerca di lavoro. Nei dodici mesi terminati a giugno di quest’anno, quindi a un anno esatto dal referendum sulla Brexit, sono stati 261.000, 51 mila in meno rispetto all’anno precedente. Buona parte del calo è stato provocato dai cittadini dell’EZ, diminuiti da 47 mila a 35 mila. Gli europei sono usciti dall’Uk, non il contrario.
I tagli delle tasse di Trump. La riforma fiscale Usa che prevede 1,4 trilioni di tasse ha suscitato diverse preoccupazioni durante il dibattito in Senato, dove era in discussione e infine è stata approvata, relativamente al fatto che alcuni repubblicani paventavano il rischio di un aumento rilevante del deficit pubblico come conseguenza immediata di questa riduzione. Alcuni esponenti repubblicani hanno pure provato a creare delle specie di clausola di salvaguardia, tali che i tagli alle tasse sarebbero stati rimossi qualora la ripresa economica non avesse generato entrate fiscali sufficienti a compensare il calo di gettito derivante dai tagli, ma la proposta non ha avuto successo. Preoccuparsi dell’incremento del deficit, peraltro, pare anche sensato considerando che il debito pubblico Usa è ormai stabilmente sopra il 100% del pil ed è visto in crescita.

Questo mentre gli oppositori sottolineano il paradosso che questi tagli favoriscono i ricchi a danno dei poveri. Un argomento che, plausibile o meno che sia, è fatto apposta per infiammare il dibattito e la polemica. Che però non hanno impedito chela riforma venisse approvata. E’ stato scritto che questo è il taglio fiscale più rilevante dai tempi di Reagan. E ciò dimostra ancora una volta un’evidenza poco osservata: gli anni ’80 non finiscono mai.

La Cina sogna un futuro di grande potenza, anche scientifica. La scienza ormai, con le sue applicazioni tecnologiche, detta le linee del progresso di una società. E quindi è comprensibile che le grandi potenza facciano grandi sforzi per mantenere la supremazia nella ricerca. E anche in questo campo la Cina ormai ha manifestato con chiarezza l’intenzione di insidiare il primato statunitense, visto che ormai la sua spesa equivale al 20% del totale globale.
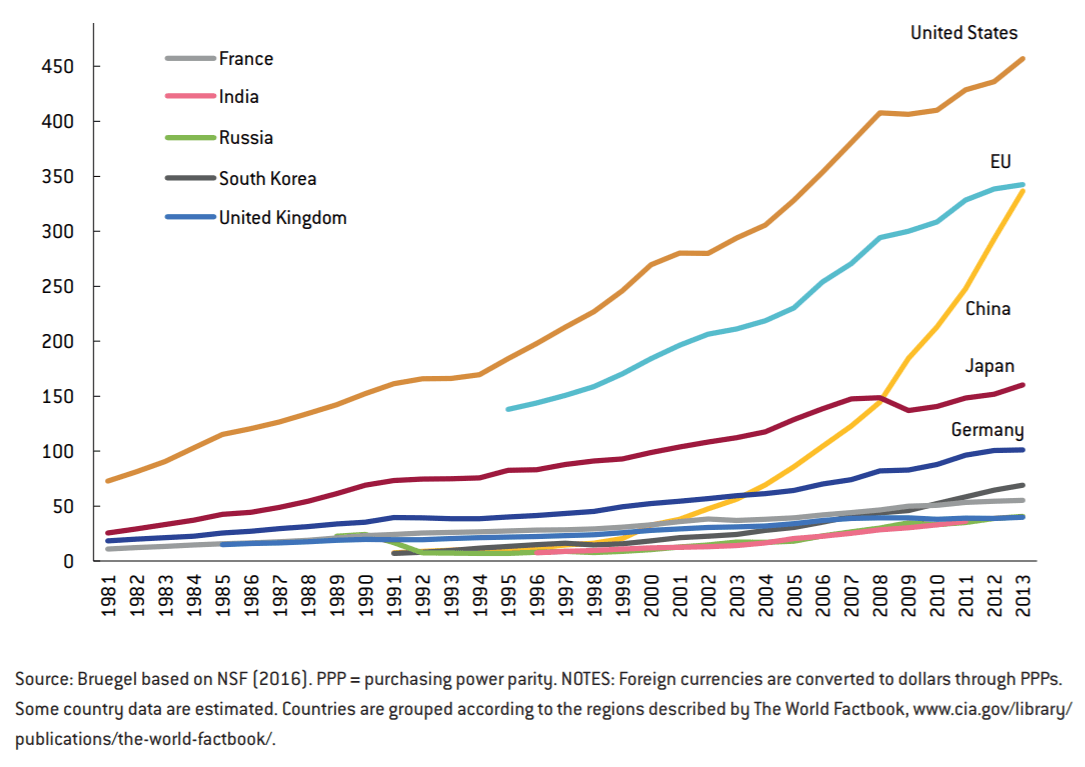
Ciò mostra i suoi effetti anche sulla quantità di pubblicazioni scientifiche. Il numero di quelle cinesi ormai è secondo solo a quello statunitense, e in particolare quelle dedicate ai computer e all’ingegneria. Questa sfida si vede anche nel versante dell’istruzione scientifica.

E questo è solo l’inizio.
Le banche centrali tirano le redini ma il freno non funziona
Le banche centrali, a cominciare dalla Fed, hanno da tempo iniziato a “tirare” le redini della politica monetaria – la Fed ha ripetutamente alzato i tassi e di recente ha annunciato anche la normalizzazione del suo bilancio – ma tutto ciò non sembra abbia generato quegli effetti che ci poteva aspettare. Il freno praticamente non funziona. E’ un paradosso secondo gli economisti della Bis, che pochi giorni fa ha pubblicato la sua Quarterly review, che constatano come le condizioni finanziarie rimangano insolitamente accomodanti. Gli indici trasmettono una sensazione di allentamento piuttosto che di restrizione. Per colmo di paradosso, il dollaro “si è effettivamente deprezzato dall’avvio dell’inasprimento avvenuto a fine 2015, quando la Fed ha alzato per la prima volta il tasso ufficiale”, nota Claudio Borio, capo del Dipartimento monetario ed economico della banca. Come si spiega tutto ciò?
“In realtà – sottolinea Borio – questa situazione paradossale non è completamente nuova. Essa ricorda le misure di inasprimento della Fed negli anni Duemila,
che avevano generato l’oramai noto “enigma di Greenspan”. Allora le condizioni finanziarie complessive erano rimaste pressoché stabili, e per certi versi si erano allentate, mano a mano che la Federal Reserve aumentava i tassi”. Paradossi ed enigmi, che si aggiungono a un’altra categoria di recente evocata dalla Fed, quella del mistero, riferito alla scomparsa dell’inflazione. E certo non è molto rassicurante l’idea di vivere un’economia popolata da enigmi, misteri e paradossi.
Oltre alla Fed, anche altre banche centrali hanno annunciato, con molta morbidezza, restrizioni monetarie. La BoE ha alzato i tassi di mezzo punto dopo dieci anni di immobilità, ma mantenendo inalterati gli acquisti di asset. La Bce ha annunciato che dimezzerà dall’anno prossimo gli acquisti di asset, ma che lascerà inalterati i tassi. Sicché anche per la Bce si potrebbe replicare quanto affermato dagli analisti per la BoE, che hanno parlato di “rialzo accomodante”. Solo la BoJ ha tenuto la politica monetaria ferma. Il paradosso si osserva nella circostanza che “persino nel contesto di graduale rimozione dello stimolo monetario da parte della Federal Reserve, le condizioni finanziarie si sono allentate ulteriormente negli Stati Uniti e a livello mondiale”, come spiega la Rassegna Bis. Solo le valute sembra ne abbiano risentito, arrestandosi e in parte invertendosi la tendenza al deprezzamento del dollaro che si osservava da un anno. I rendimenti a lungo termine, invece, sono rimasti molto bassi, portando in alto di conseguenza le valutazioni degli asset. La volatilità, infine, è rimasta ai minimi storici. “In definitiva, le sorti di quasi tutte le classi di attività sono parse legate all’andamento dei rendimenti dei titoli di Stato”, commenta la Bis.
E queste sorti sono state più che buone. “Agli inizi di settembre le borse sono sembrate acquisire ulteriore slancio”. A fine novembre l’S&P 500 era salito del 14% da inizio anno e del 5% da settembre. Le borse dei mercati emergenti sono crescite di quasi il 30% da inizio anno e quelle giapponesi del 15%. Meno di tutte le azioni europee, con il 7%, concentrato nel quarto trimestre. Queste performance sono state alimentate da dati economici positivi che arrivavano un po’ da tutto il mondo. La fiducia dei consumatori ha raggiunto i massimi in Germania, Giappone e Stati Uniti, stabilizzandosi nel Regno Unito. I consumi sono aumentati e con la loro anche la spesa per investimenti, grande assente in queste anni di crisi. C’è stata persino una ripresa del commercio e dei mercati del lavoro. Un quadro roseo nel quale spuntano come spine i dati sul livello dei prezzi: “Le spinte inflazionistiche sono rimaste
eccezionalmente modeste nella maggior parte delle economie avanzate”, nota la Bis. Fanno eccezione l’UK, dove i prezzi hanno superato l’obiettivo “sulla scia del notevole deprezzamento valutario” e il Giappone, dove si è intravisto un lieve rialzo. Il mistero dell’inflazione mancante che si sposa col paradosso della restrizione accomodante. L’analisi degli andamenti del spread societari e del mercato dei CDS (credit default swap) conduce alla conclusione che “le condizioni finanziarie internazionali si sono paradossalmente allentate nonostante il persistente, ancorché cauto, inasprimento della Fed”.
Se questi sono gli esiti, quali sono le ragioni? Come abbiamo detto, tali condizioni ricordano il ciclo di rialzo dei tassi iniziato a metà degli anni Duemila. Anche allora “i mercati azionari avevano segnato un rialzo, mentre i rendimenti dei titoli del Tesoro a lungo termine e gli spread creditizi erano diminuiti nonostante un’azione leggermente più decisa da parte della Fed”, dice la Bis, anche se all’epoca e a differenza di adesso il National Financial Conditions Index (NFCI) della Fed di Chicago, indicatore che misura il livello delle condizioni finanziarie, aveva mostrato un inasprimento. Secondo gli analisti della Bis una delle chiavi della spiegazione è l’evoluzione dei premi a termine, calati notevolmente, che ha spinto al ribasso i tassi attuali.
Vale la pena approfondire la natura e il significato dei premi a termine. Nel suo ultimo Bollettino, la Bce ci ricorda che “il livello e la pendenza della curva dei rendimenti possono essere influenzati agendo su due componenti dei tassi di interesse a lungo termine, vale a dire le aspettative e il premio a termine. La prima componente rispecchia le aspettative del mercato sull’andamento futuro dei tassi di interesse a breve termine, che sono influenzati in maniera più diretta dai tassi di riferimento. Il premio a termine rispecchia i rendimenti aggiuntivi che un investitore riceve quale compensazione per l’esposizione al rischio di durata finanziaria, ovvero le potenziali perdite di portafoglio che potrebbero originarsi da obbligazioni con una lunga vita residua se i tassi di interesse salissero inaspettatamente”. La Bce ricorda altresì che “acquistando obbligazioni a lunga scadenza, l’Eurosistema assorbe parte del rischio di durata finanziaria che altrimenti ricadrebbe sugli investitori privati”. In pratica la banca centrale socializza un rischio e così facendo lo abbassa per i privati abbassando di conseguenza il premio di questo rischio. Questo sommandosi all’effetto “annuncio” sui tassi di riferimento contenuto nelle forward guidance, genera l’effetto che deprime i tassi a lungo che, checché ne dicano i modelli macroeconomici, dipendono perciò significativamente dall’azione delle banche centrali. E le banche centrali lo sanno bene: “Comprimendo il premio a termine, l’acquisto di titoli esercita una pressione sui tassi di interesse a più lungo termine in modo da rendere l’indebitamento a lungo
termine meno oneroso e, così facendo, sostiene gli investimenti e il consumo di beni
durevoli”.
Chiudiamo la parentesi e torniamo alla rassegna Bis. Sia nell’episodio di metà anni Duemila che in quello contemporaneo, “la riduzione dei premi a termine stimati ha più che compensato la revisione al rialzo delle aspettative sul futuro andamento dei tassi di interesse a breve termine”. Ma “il recente calo dei premi a termine è persino più sorprendente adesso rispetto al 2005, in quanto l’attuale processo di progressiva
riduzione del bilancio è specificamente volto ad allentare la pressione sui premi a
termine, compressi dagli acquisti di attività su larga scala”. Insomma: i premi si sono ridotti malgrado l’annuncio che sarebbero diminuiti gli acquisti di titoli da parte della BC. Qualcosa insomma, sembra esser sfuggito al controllo degli apprendisti stregoni monetari. E ciò potrebbe essere la diretta conseguenza del fatto che hanno comunicato fin troppo esaurientemente ai mercato i propri intendimenti, insistendo sulla loro gradualità, sia relativamente al livello dei tassi che a quello dell’alleggerimento dei bilanci della banche centrali L’azione di restrizione ha perso di credibilità, ossia non ha funzionato, perché le banche centrali hanno credibilità: ecco il nostro squisito paradosso. Il paradosso delle restrizioni accomodanti, che sono tali perché immaginate e realizzate lungo il sottile crinale di un debito comunque in crescita che deve essere servito e che minaccia sfracelli qualora la sottile patina di ghiaccio sulla quale pattinano felici i trader dovesse crinarsi. “Ci troviamo ancora di fronte ad alti livelli di debito – avvisa Borio-, nelle valute sia locali sia straniere, e a valutazioni spumeggianti, sostenute a loro volta dai bassi rendimenti dei titoli di Stato, il benchmark per la valutazione di tutte le attività. Inoltre, più si protrarrà la fase di assunzione di rischio, più potrebbero crescere le esposizioni in bilancio. La quiete sul breve periodo si ottiene a scapito di possibili turbolenze nel lungo periodo”. Gli abissi del caos finanziario non sono spariti. Sono sotto quella patina sottile di ghiaccio. E laggiù fa molto freddo.
L’alba del secolo americano dell’energia
Figurarsi il futuro è esercizio prediletto delle persone dotate di grande immaginazione che, insospettabilmente, si annidano anche all’interno di blasonatissime organizzazioni tutt’altro che frivole. La complessità della nostra realtà, d’altronde, sembra sia fatta apposta per fornire alimento alle visioni di costoro, pudicamente definiti analisti, che con grande sussiego tentano l’impossibile: osservare il futuro a uso del presente. Ci sarebbe da sorridere di questo sforzo estenuante, se non fosse tremendamente serio. E lo dimostra il fatto che queste previsioni si aggiornano ogni anno generando grandi suggestioni che fluttuano aeree su grandi masse concrete di dati. E sono queste ultime a suscitare l’interesse maggiore degli osservatori come noi. Il futuro germina dal presente, ma è quest’ultimo che ha dignità di cronaca, appartenendo il resto al variopinto mondo delle opinioni, la cui maggiore o minore fondatezza dipende proprio dall’accuratezza della base dei dati a cui vengono riferite. In tal senso la lettura dell’ultimo World energy outlook dell’IEA è sicuramente fonte di grande ispirazione, visto che l’Agenzia raccoglie e ordina con grande accuratezza i dati del mercato energetico mondiale. Giocoforza le sue osservazioni sulle possibili evoluzioni del settore energetico diventano degne di attenzione elevandosi quasi al rango di previsioni fondate. Tanto più come quando, in occasione della recente edizione 2017, si individuano trend globali che l’Agenzia è convinta caratterizzeranno sempre più il futuro per la semplice circostanza che stanno già caratterizzando il presente, uno dei quali riguarda la crescente importanza della produzione statunitense nel mercato del petrolio e del gas. Gli Usa sono diventati da un pezzo i maggiori produttori del mondo e solo la nostra costante distrazione ci impedisce di cogliere la portata straordinaria di questa rivoluzione.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: L’Istat pilucca un pilino di pil
Proverbio del 1 dicembre Chi spreca tempo deruba se stesso
Numero del giorno: 0,8 Accelerazione % inflazione in Giappone ad ottobre
Vinceremo, altroché, tuona stentorea e anonina sulle agenzie di stampa la voce del MEF poco dopo che l’Istat rivede al ribasso la stima del pil per il terzo trimestre e il suo omologo annuale. L’occhiuta micragnosità dell’Istituto, evidentemente non ancora consono alle semplificazioni dei tempi moderni, atterra col fragore dell’elefante ubriaco nel negozio di bicchieri e scatena le notifiche dei telefonini di giornalisti e politici.
Stiamo parlando di un misero 0,1 per cento in meno, in pratica l’equivalente dell’errore statistico, che riduce a +0,4% il dato trimestrale e a 1,7 quello annuale, ma che nel paese dello zeroqualcosa scatena immancabilmente scene isteriche. Anche perché quelli che si spingono a leggere oltre il numero, e persino capendoci qualcosa, sono rari come fenicotteri gialli.

Panico che diventa orrore e raccapriccio quando i più istruiti leggono che la crescita acquisita per il 2017 è pari all’1,4% dopo che si è detto dovunque e da chiunque, a cominciare dal governo, che quest’anno ci aspetta almeno l’1,5%.

Insomma, l’Istat pilucca un filino di pil – un pilino diciamo – ed ecco che succede: week end rovinato. Capirete che il governo doveva intervenire. E perciò al fuoco di mezzogiorno arriva la fonte MEF che rassicura: i dati sul pil resi noti oggi dall’Istat confermano la tendenza al rafforzamento della crescita economica nel Paese. Capito? Nessun pilino di pil ci fermerà: avremo il nostro +1,5% di pil reale per il 2015.
Purtroppo è meno sicuro che vinceremo un po’ di inflazione in più, che sarebbe un toccasana per la nostra contabilità pubblica. Il pil nominale, infatti, che poi è quel numero che si ottiene sommando al pil reale il deflatore del pil, è arrivato al 2,4% e sarebbe molto bello se magari arrivasse al 3,6%, quale sarebbe se l’inflazione fosse al 2%. Ecco perché il beneamato Padoan si lamenta: “Il governo può forse (forse, ndr), sostenere la crescita reale ma non può fare quasi nulla sull’inflazione e oggi ci manca l’1% medio di inflazione”.
Ora dovete sapere che il pil nominale è quel numeretto che serve a stimare la sostenibilità del nostro debito pubblico e il denominatore dei vari debiti/pil coi quali ci affliggono e perciò l’inflazione bassa….. Oh, ma qui stiamo scivolando rischiosamente sul palloso, quindi emigro e vi porto altrove con me. Dove? A Chicago.
Non a caso laggiù prospera il CME, che sta per Chicago mercantile exchange che è il Mercatone di varie cose, fra i quali i derivati. Un ricettacolo di amanti del rischio col grilletto facile. Ebbene, le autorità americane, che poi sono le stesse che insieme con altre stigmatizzano i rischi che arrivano da Bitcoin, hanno autorizzato la borsa di Chicago a contrattare future sui Bitcoin dal prossimo 18 dicembre. Giusto in tempo per le feste.
That’s all folks.
Buon week end
Cartolina: Little (debt) Italy
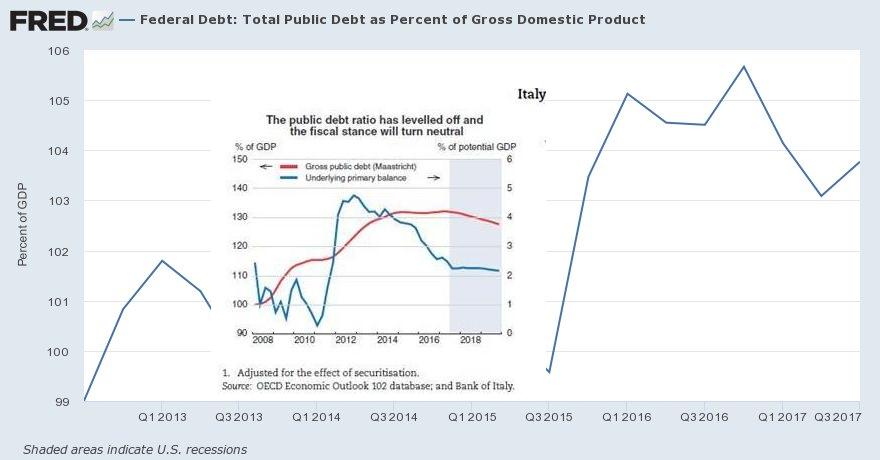
Il debito pubblico totale degli Stati Uniti, nota la Fed, è ormai stabilmente sopra il 100 per cento del pil dalla fine del 2012, dopo una lunga corsa in salita iniziata col nuovo secolo, quando i guasti della cosiddetta new economy, lo condussero dal 54 al 60 per cento in un paio d’anni. Fu un’anteprima del grande spettacolo andato in scena dal 2007 in poi, quando la consapevolezza di dover salvare da se stesso il sistema finanziario Usa, e quindi quello globale, condusse il governo a non risparmiarsi, e quindi non risparmiare. Sicché dal sonnacchioso 65 per cento di fine 2007 si arrivò all’80 per cento di fine 2009 e da lì, gradino dopo gradino ben oltre il tetto del 100 per cento del pil, che noi italiani frequentiamo da un ventennio abbondante. Eravamo più o meno da quelle parti prima del 2008. Ma mentre gli Usa arrivavano, noi stavamo già ritornando da dove venivamo: lassù e sempre più in alto, ormai a circa il 130 per cento del pil, prosciugando il nostro avanzo primario per servire le nostre mille prebende. La Little Italy (dal grande debito) fa tendenza negli Usa, tuttavia. E d’altronde è sempre stato così.
La Fed prova a spiegare il mistero dell’inflazione
Poiché l’inflazione che non riparte è diventata addirittura un mistero – così almeno l’ha definita la presidente uscente della Fed Janet Yellen – è del tutto evidente perché gli economisti appassionati di questioni monetarie stiano tirando qualunque coniglio fuori dal loro cilindro di presti-digitatori di dati. Svelare un mistero è seduzione antica. Specie quando si parla di un mistero che ha ricadute notevolissime sulle policy che le banche centrali sono chiamate a interpretare ed adottare. Ne abbiamo parlato diffusamente, fra l’altro qui e qui. Quindi non ci tornerò sopra.
Preferisco dedicare qualche riga all’ennesimo tentativo di far luce sul mistero pubblicato da alcuni economisti della Fed di Cleveland che si domandano se ai giorni nostri siano mutate le dinamiche inflazionistiche. Domanda retorica, viene da dire. Ma non c’è mai nulla di scontato nel mondo della macroeconomia che nutre le congetture dei banchieri centrali.
L’origine del mistero è nota. L’inflazione è risalita nella seconda metà del 2016 e nella prima parte di quest’anno, ma ha di nuovo cominciato a rallentare negli ultimi mesi malgrado un livello basso e declinante di disoccupazione, prezzi del petrolio stabili, per non dire vagamente depressi, e il deprezzamento del dollaro. Tutte variabili che nel migliore dei mondi possibili disegnato dai modelli macroeconomici non avrebbero dovuto certo favorire la discesa dell’inflazione, ma semmai il suo contrario.
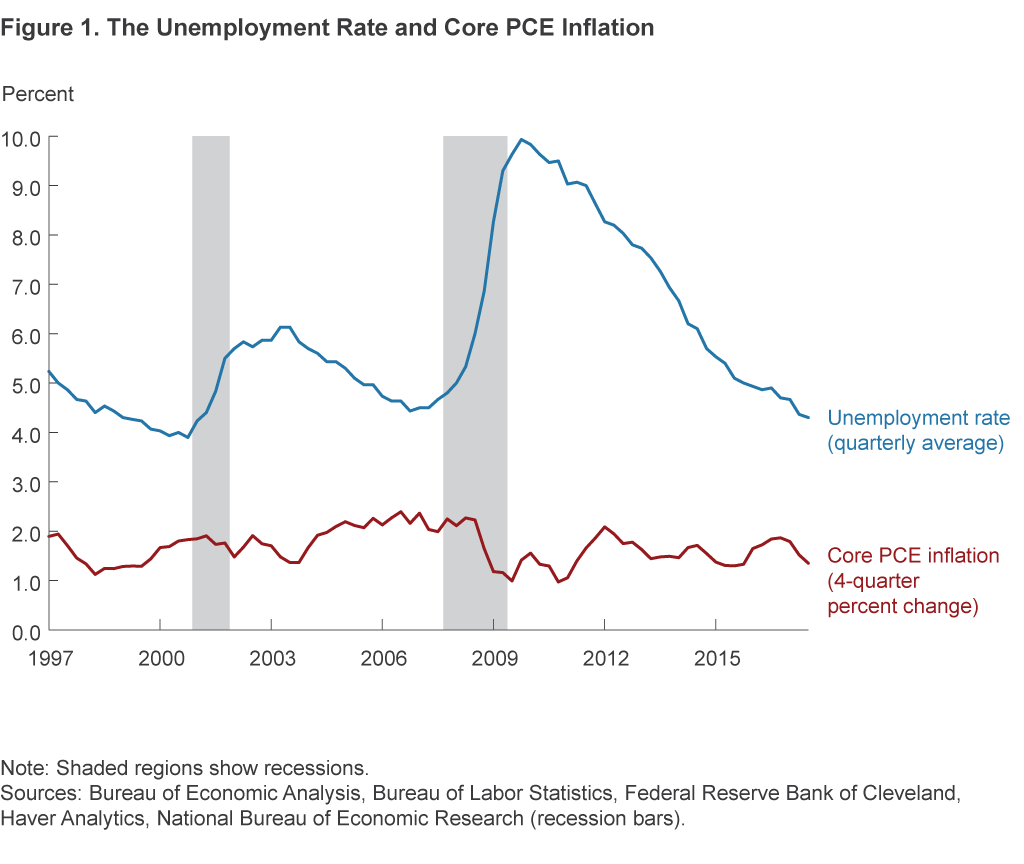
Per svelare il mistero invece è stato costruito un modello che costruisce due set di dati di previsioni. La prima basata sul comportamento più recente dell’inflazione e del tasso di disoccupazione. Nel secondo set di dati invece si presume che l’inflazione sia governata dai fattori già visibili nei tardi anni ’90, quando sia la disoccupazione che l’inflazione erano basse, pure se ancora le dinamiche inflazionistiche non erano sensibili alle conseguenze della globalizzazione e della tecnologia (si pensi al commercio elettronico ai giorni nostri) come lo sono oggi. Sulla base di questi assunti sono state tratte delle previsioni per i prossimi tre anni.
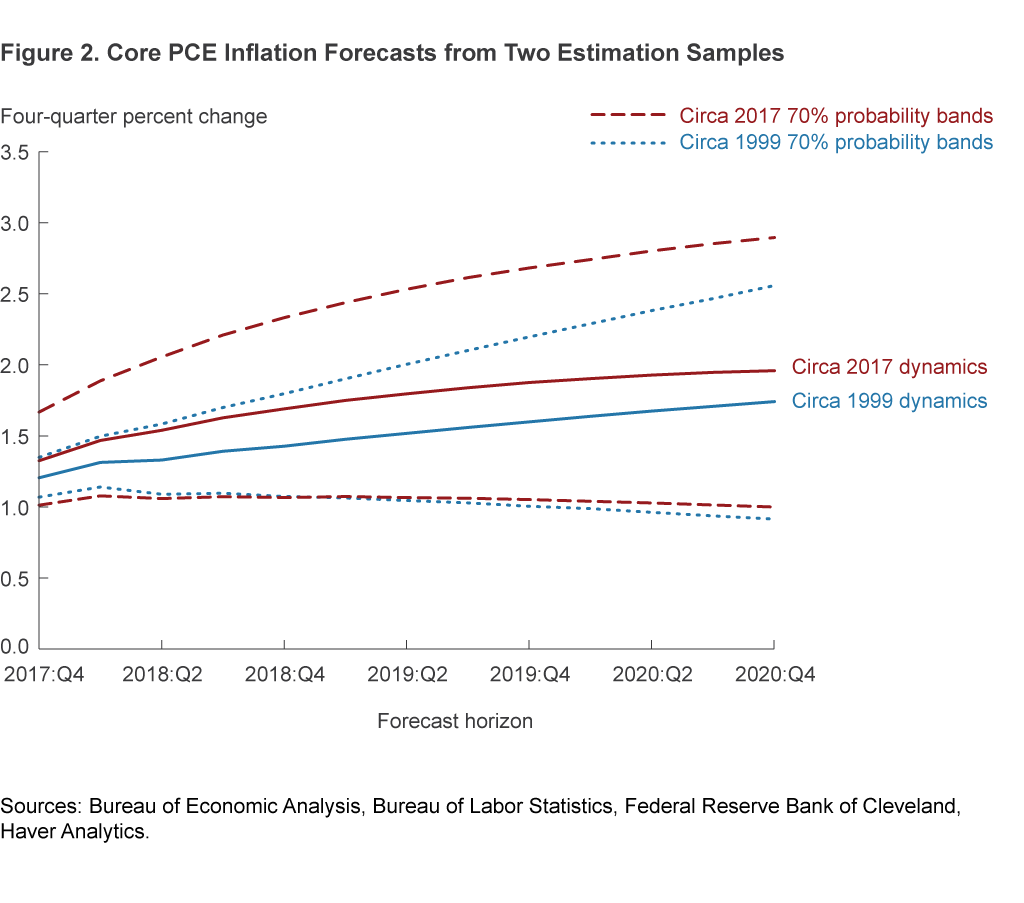
Da questo esercizio la Fed deduce che “la proiezione dell’inflazione basata sulle dinamiche del 2017 è più solida della proiezione basata sulle dinamiche del 1999”. Ciò in quanto “l’inflazione corrente è attualmente meno inerziale rispetto a prima” e ciò provoca che l’inflazione “ritorni al suo livello di lungo termine più rapidamente oggi di quanto non sarebbe avvenuto alla fine degli anni ’90”. Inoltre, “in entrambi i casi, il basso livello del tasso di disoccupazione sta esercitando pressioni al rialzo sull’inflazione attraverso gli effetti della curva di Phillips, ma la forza di questo effetto è quantitativamente simile per entrambe le previsioni. Questi risultati sono in contrasto con la congettura secondo cui le forze in crescita – come le crescenti pressioni derivanti dalla globalizzazione in corso e dall’aumento della concorrenza sui prezzi da Internet – stanno deprimendo l’inflazione e continueranno a farlo in futuro”.
Rimane la domanda su quanto siano fondate, queste congetture. Le previsioni basate sullo schema di fine anni ’90 lasciano credere che il rialzo dell’inflazione sia vicino, pure se la storia ci ricorda che tale progresso fu interrotto dalla crisi del 2001 e bisognò attendere la fine del 2004 per tornare a vedere i prezzi al 2%. Perciò la conclusione non può che essere una: non lo sappiamo. “L’economia oggi è soggetta a shock più grandi e un allentamento del rapporto fra inflazione e disoccupazione”. E così, anziché risolversi il mistero s’infittisce.
Cronicario: Niente Nazionale per l’Italia, solo multinazionali
Proverbio del 29 novembre Chi ti vuol bene ti fa piangere
Numero del giorno: 3,9 Crescita % Pil Usa nel III trimestre stimata da Trump
Vabbé la Nazionale è andata: ci faremo un mondiale senza la squadra del cuore e dovremo pure abituarci. La crisi della Nazionale è la spia del tempo che viviamo, in cui tutto ciò che inizia con nazione è sospetto e vagamente reazionario. Pure gli azzurri, per dire: quanti di voi hanno ancora il coraggio di alzarsi in coro e gridare Forza Italia eccetera eccetera?

D’altronde fa parte pure dello spirito del tempo che il nostro paese sia diventato una cellula del capitalismo internazionale – e già mi immagino le proteste – dove corporation sociopatiche – così ce le raccontano – hanno messo radici ai danni del nostro patrimonio socio-naturalistico.
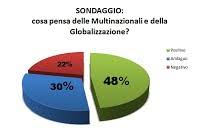
Oppure uno può dirla con l’Istat, secondo la quale ” le multinazionali consolidano il contributo positivo alla crescita del sistema produttivo italiano, rafforzandone la prospettiva di crescente apertura e integrazione internazionale. Le imprese a controllo estero in Italia sono 14.007 (+438, con quasi 6 miliardi di fatturato in più rispetto al 2014), le controllate italiane all’estero ammontano invece a 22.796 (+408 unità e +13 miliardi di fatturato all’estero).

Mentre decidete da che parte stare, magari sfogliate l’ultimo rapporto sulla stabilità finanziaria pubblicato dalla Bce proprio stamattina. Scoprirete che viviamo in un mondo ricco e fragile dove gli elevati debiti, privati e pubblici, pendono sul nostro capo come spade di damocle pronte a sganciarsi e che solo il miglioramento delle condizioni economiche evita di farci finire a fette. E molto di questo miglioramento dipende da quanto siamo bravi a stare al gioco, visto che è vagamente velleitario pensare di poter fissare le regole.

Se invece state seguendo come tifosi sfegatati della fu Nazionale le vicende di Bitcoin, che oggi ha superato gli 11 mila dollari, e magari tifate Bitcoin, notate che pure oggi la criptovaluta è stata oggetto delle amorevoli attenzioni dell’ennesimo banchiere centrale che ha spiegato all’universo mondo che è una roba pericolosa mentre il solito premio Nobel Stiglitz ha detto che è una bolla che dovrebbe essere vietato. Gente che non ama le bollicine, evidentemente.

Per concludere una considerazione che mi tengo sul gozzo da quando Istat ha pubblicato due statistiche che dicono la stessa cosa pure se non sembra. La prima riguarda la nostra popolazione imprenditoriale che, si osserva, ha un solo under 35 ogni quattro imprenditori.

Poi quell’altra che mostra il costante crollo della nostra natalità.

Come si fa ad avere imprenditori giovani se ci sono sempre meno bambini? Nel caso vi fosse sfuggito nel 2016 sono nati 12 mila bimbi in meno rispetto al 2015. Nell’arco di otto anni le nascite sono diminuite di 100 mila unità.
Giuro. E infatti il governo ha deciso di confermare il bonus bebé anche per il futuro. Purtroppo le finanze pubbliche sono quello che sono, e bisognava pure dare qualche centinaio di milioni di euro ai pensionati, sennò chi la sente la Camusso che comunque si lamenta? E quindi toccherà accontentarsi di 40 euro al mese di bonus bebé. Sempre se avete un Isee di 25 mila euro massimo.

A domani

