
Categoria: Annali
I problemi della Cina sono anche nostri
Parrà a molti un paradosso osservare che la gran parte delle imprese zombie cinesi, ossia soggetti che con i profitti non riescono neanche a ripagare gli interessi sui debiti, si concentri nel settore manifatturiero, ossia quello che ha consentito alla Cina di trasformarsi nel Grande Produttore globale a basso costo dell’ultimo quindicennio. Eppure è del tutto logico. Altrettanto la circostanza che il secondo classificato, in questa poco onorevole classifica preparata dalla Bce nel suo ultimo bollettino sia il settore immobiliare, dove da anni viene covata (e coccolata col credito) una pericolosa bolla alquanto minacciosa. I problemi dell’economia cinese, cresciuta spropositatamente nel bene e nel male, sono noti e discussi da tempo. E ricordarne gli squilibri è utile solo nella misura in cui ci consente di comprendere che ciò che accade in economie di questa grandezza non può non avere impatto sulle nostre. E in tal senso lo studio della Bce è un ottimo viatico per farsene un’idea abbastanza chiara.
Sugli squilibri cinesi basteranno alcuni rapidi accenni. La crescita esagerata del credito è visibile da questo grafico che dice tutto quello che c’è da sapere.
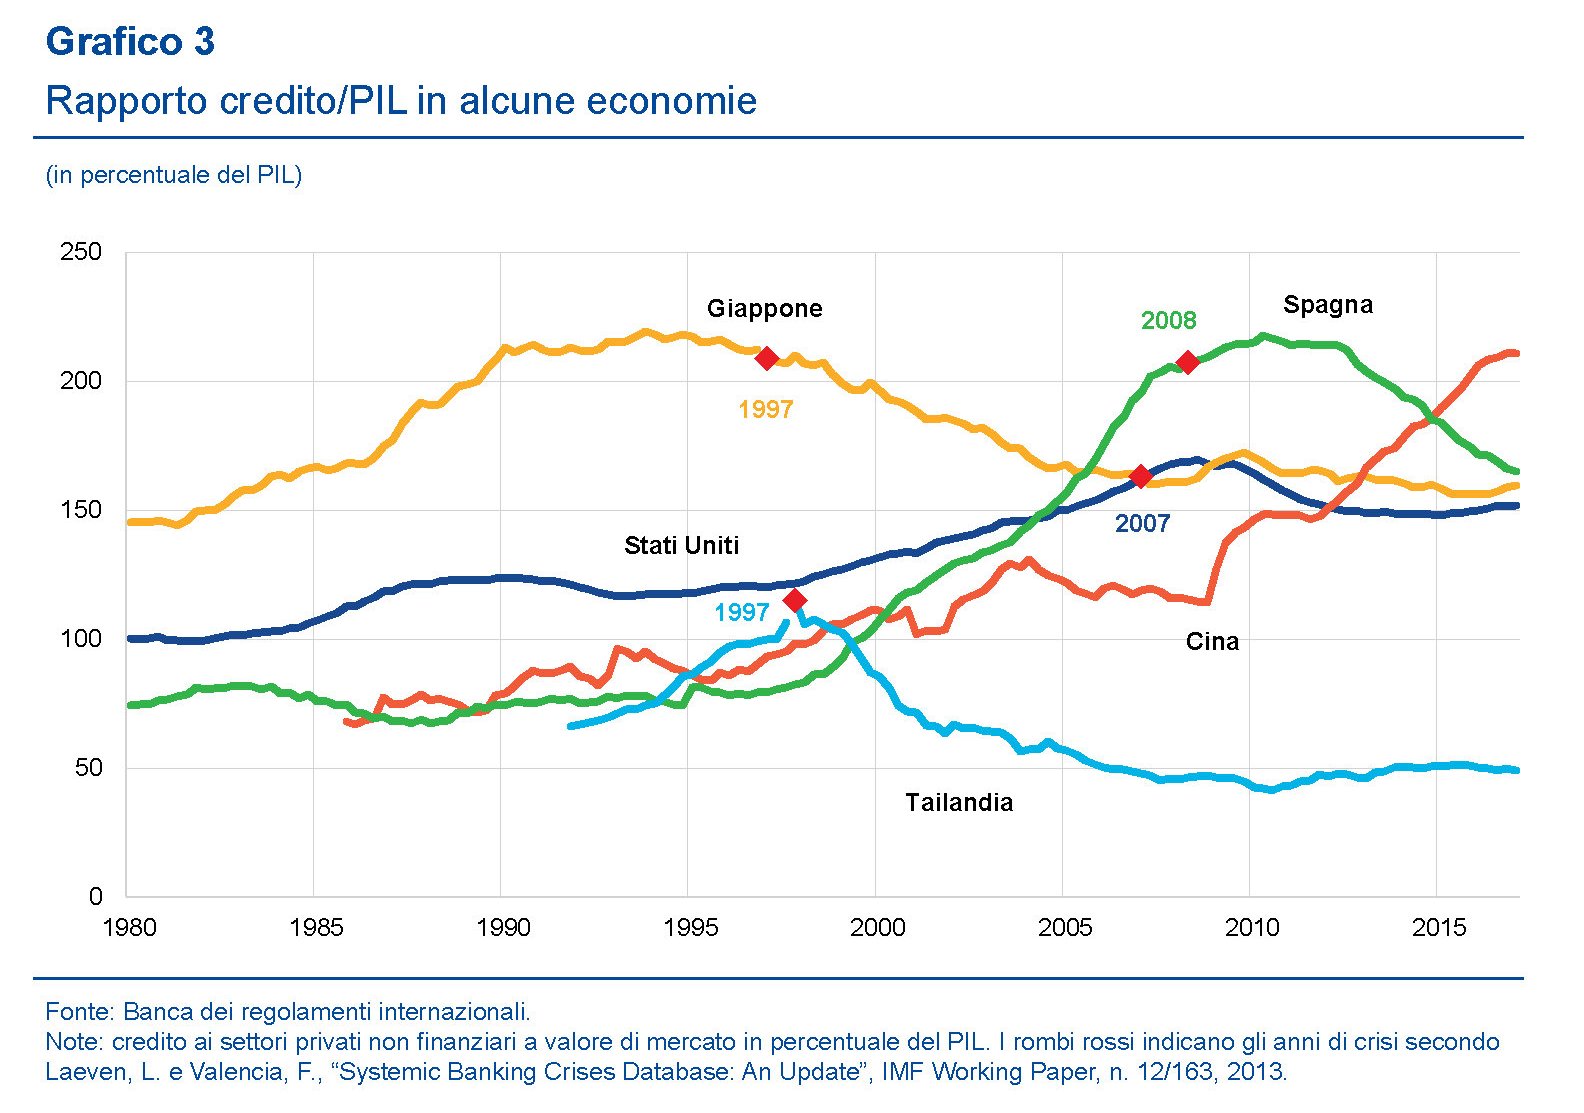
La Cina ha il rapporto credito/pil più alto fra i paesi censiti e buona parte di questo credito, che poi è un debito per chi l’ha ricevuto, è in capo alle aziende. La crescita si osserva particolarmente ripido dalle seconda metà degli anni Dieci e trova la sua ragione nell’ampio programma di stimolo impresso all’economia e fondato sugli investimenti, che il governo ha imposto al paese per assorbire lo shock post 2008. Ora la Cina sta cercando un modello di sviluppo più equilibrato, quindi meno basato sugli investimenti, ma si tratta di un percorso lungo e denso di incognite. Nel frattempo sono rimasti i problemi. E il debito è un di questo. Anche il settore pubblico ne soffre assai più di quanto dicano le statistiche ufficiali. Buona parte di questo debito, infatti, è implicito, allocato presso veicoli formalmente slegato dal settore pubblico, ma sostanzialmente ad esso connessi. La Bce propone anche una stima del deficit fiscale “esteso”, ossia al lordo di queste componenti.
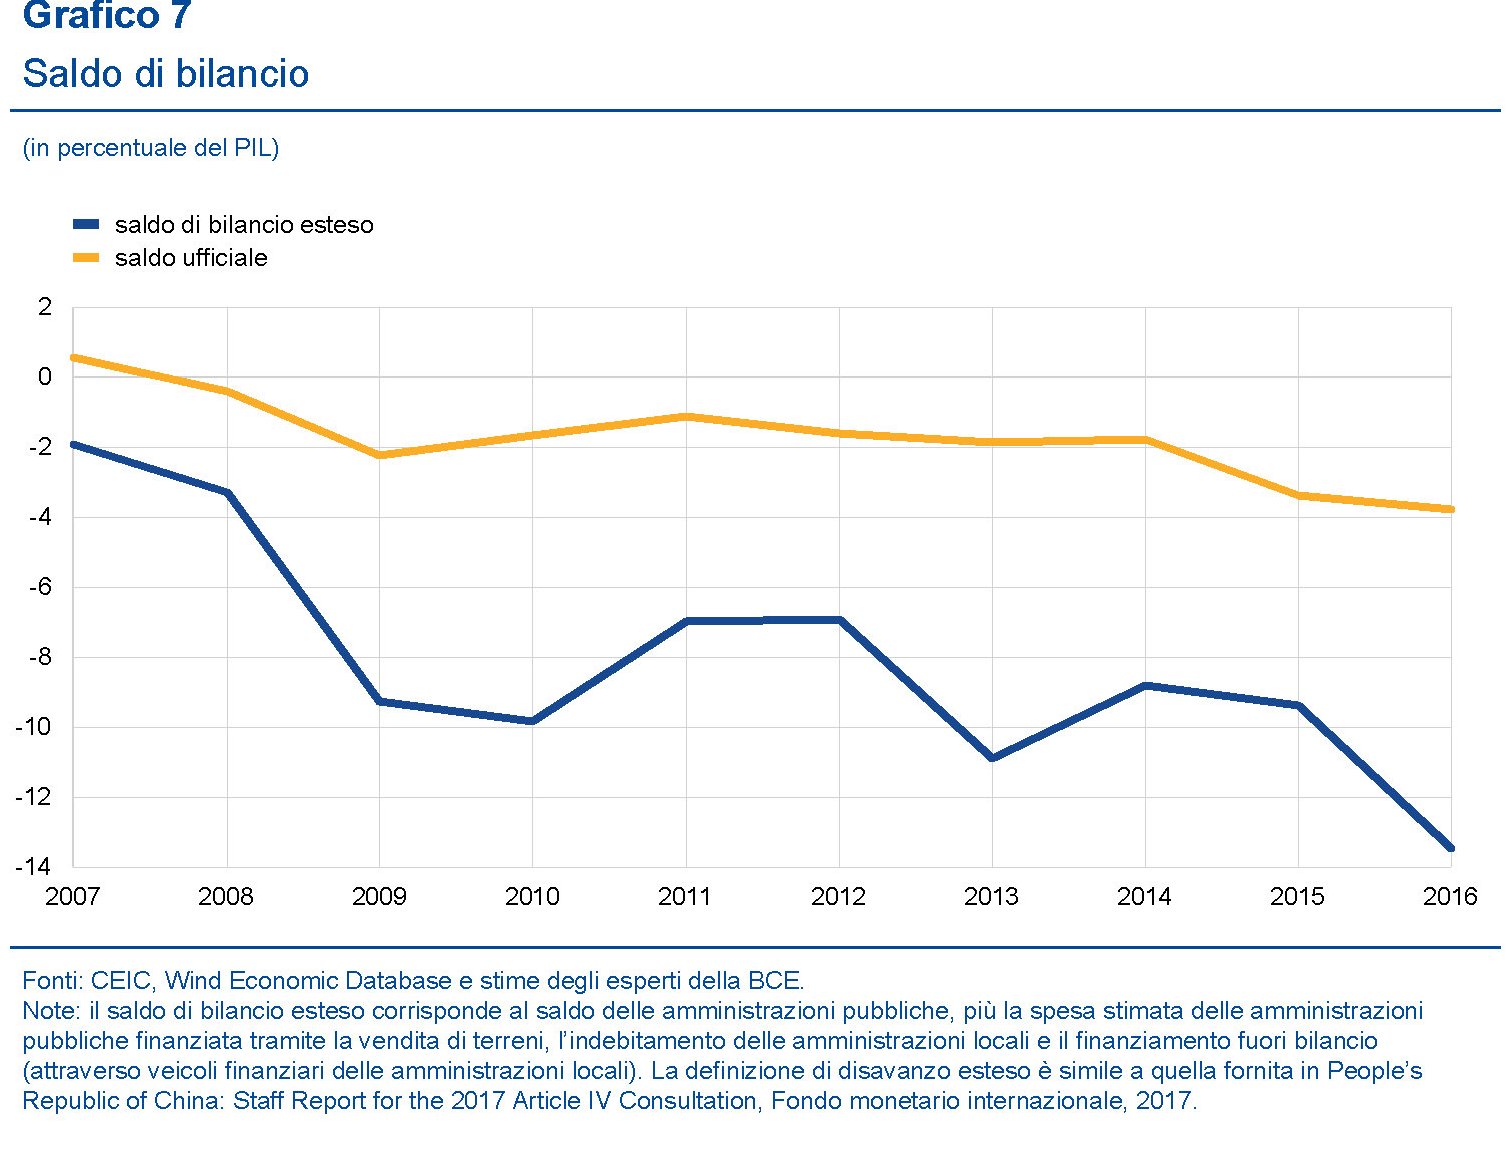
Come si osserva, il deficit fiscale è praticamente il triplo di quello ufficiale, e il debito segue un andamento simile e viene stimato intorno al 60%. Grande incognita è la tenuta del sistema bancario, che ha dovuto sobbarcarsi gran parte del finanziamento dell’economia, e che alimenta buona quota del sistema delle banche ombra, la cui crescita è stata rilevante.

La Bce riconosce che “nonostante l’accentuarsi delle vulnerabilità, la Cina mantiene margini di manovra per assorbire potenziali shock avversi. La Cina vanta un consistente risparmio nazionale, ampie riserve valutarie e un avanzo delle partite correnti che contribuiscono a metterla al riparo da crisi sul fronte del finanziamento
esterno”. Inoltre “il governo dispone anche di consistenti attività del settore pubblico fra cui il proprio stock di riserve valutarie (malgrado le flessioni registrate negli ultimi
due anni). Di particolare rilevanza, inoltre, il fatto che il governo mantiene delle leve
nella gestione dell’economia, specialmente tramite stretti rapporti con imprese di
proprietà pubblica e banche”. E tuttavia ciò non dovrebbe esimere le autorità a correggere una situazione che, se trascurata, rischia di diventare una notevole fonte di contagio internazionale. “Le dimensioni della Cina – ricorda la Bce -, la sua apertura commerciale e la posizione dominante quale paese consumatore di materie prime fanno sì che la sua transizione sia determinante per le prospettive mondiali”.
Secondo le stime degli economisti di Francoforte, dal 2005 la Cina ha contribuito per un terzo alla crescita mondiale complessiva, superando il contributo aggregato delle economie avanzate. Il paese importa il 10% del valore complessivo mondiale e rappresenta più del 50% del consumo mondiale di rame, alluminio e minerali ferrosi, oltre che una quota rilevante del consumo di risorse energetiche. Inferiore, ma non irrilevante, è il livello di integrazione della Cina nel sistema finanziario globale, ancora limitata dai vincoli che il paese mantiene sul proprio conto capitale. E tuttavia “gli eventi degli ultimi anni hanno tuttavia mostrato che gli shock provenienti dalla Cina possono avere ripercussioni sui mercati finanziari internazionali”. La Bce si riferisce ai fatti dell’estate 2015, quando la volatilità valutarie e azionaria cinese contribuirono a innescare un’avversione globale al rischio, dimostrazione del fatto che “anche a fronte di contenute esposizioni dirette nei confronti del settore finanziario, gli shock provenienti dalla Cina possono ripercuotersi sui mercati finanziari internazionali tramite il canale della fiducia”. La fiducia non ha prezzo, ma costa caro perderla.
Sicché è del tutto ragionevole chiedersi quale sia il livello di profondità dei rapporti della Cina con l’Europa, modo delicato per domandarsi quanta febbre ci può provocare un raffreddore cinese. La Bce calcola che circa il 7% delle esportazioni estere dell’eurozona sono dirette in Cina, mentre i legami finanziari verso Cina e Hong Kong rappresentano il 2,7% delle sue attività bancarie estere. Ce n’è abbastanza, al netto del canale della fiducia, per monitorare con attenzione quale sarà il pattern di aggiustamento del paese da qui ai prossimi anni. La Bce distingue tre scenari, un aggiustamento repentino, uno rapido e uno più contenuto.
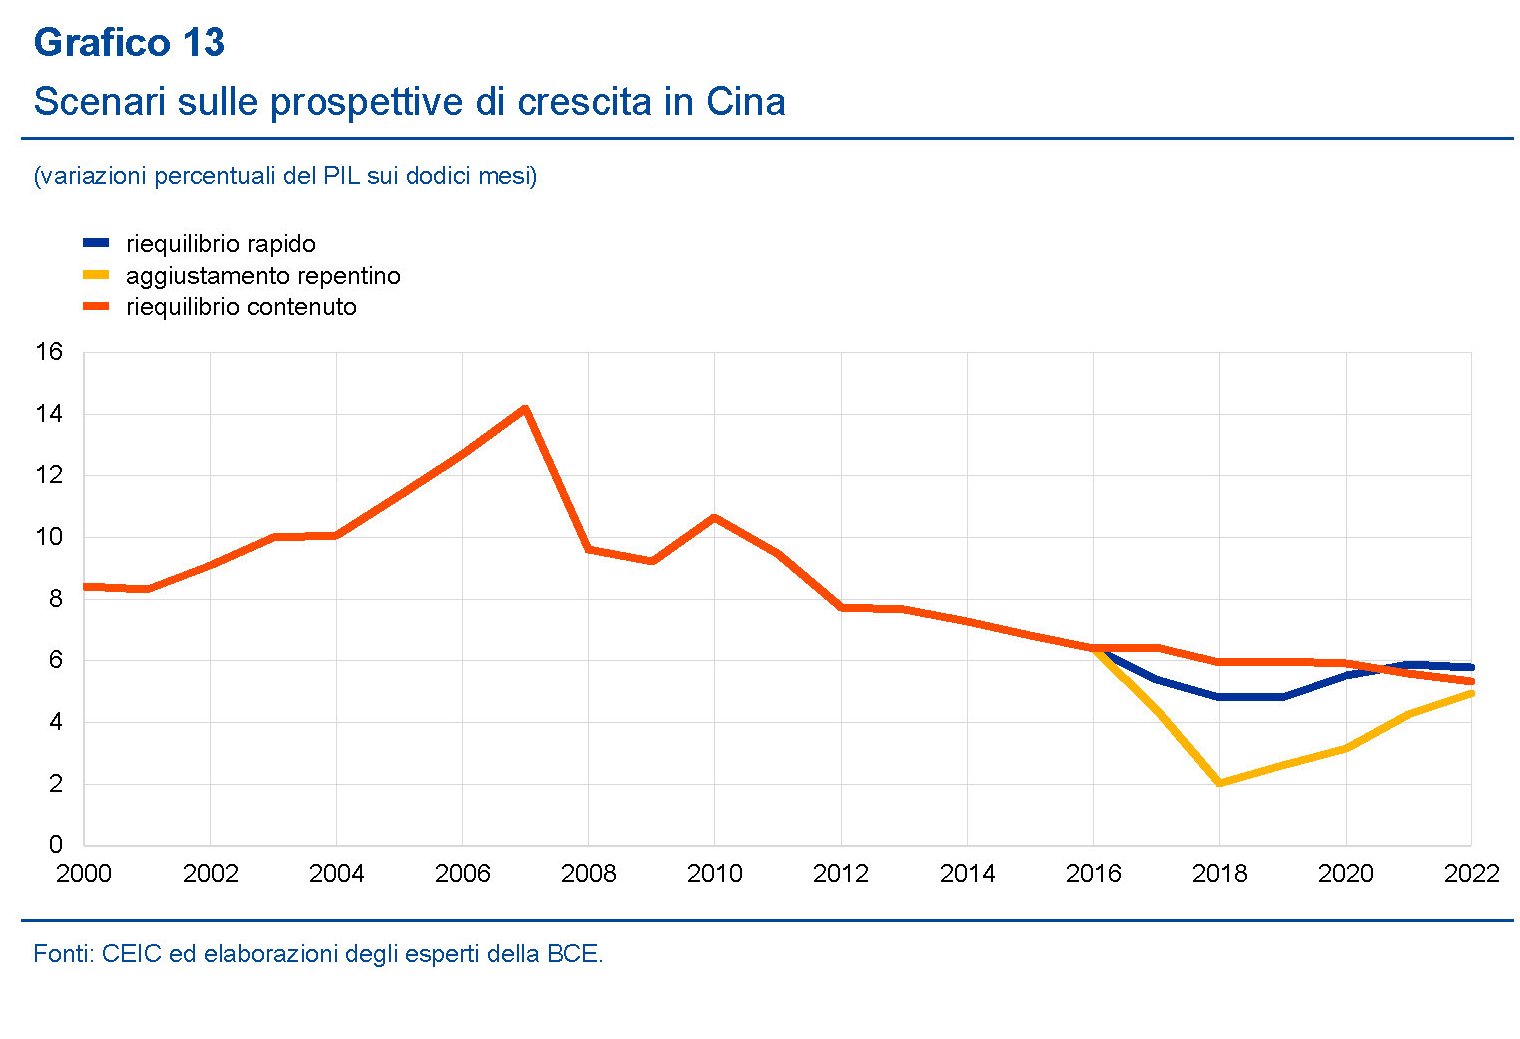
Ovviamente gli effetti internazionali cambiano a seconda del livello dell’aggiustamento, con oscillazioni anche notevoli. Sui prezzi della materia prima, ad esempio, un riequilibrio rapido potrebbe imporre cali al prezzo del petrolio fino al 6% in tre anni. Mentre sul versante del Pil l’area euro potrebbe subire un rallentamento dello 0,3%. “L’analisi basata sulle simulazioni – conclude la Bce – suggerisce limitati effetti di propagazione verso l’area dell’euro nel caso di un rallentamento modesto della crescita del PIL in Cina, ma effetti significativi nel caso di un brusco aggiustamento”. Tutto ciò va preso con le pinze, ovviamente, trattandosi di mere simulazioni. E non soltanto perché i dati sono frutto di congetture, ma perché la realtà potrebbe essere assai peggiore: “Negli ultimi quaranta anni la Cina è stata l’emblema del successo economico, ma la crescita dell’economia è in rallentamento e le vulnerabilità in aumento”, avverte la banca. “L’analisi di sensibilità sottolinea che gli effetti di propagazione dipendono dalla forza dei vari canali di trasmissione, nonché dalle risposte date da banche centrali e governi in termini di politiche”, osservano gli economisti. Un modo educato per dire che nessuno può sapere cosa accadrà, ma che sarebbe saggio avere pronto un piano.
L’età d’oro del gas è (quasi) dietro l’angolo
Correva l’anno 2011 quando l’IEA, Agenzia internazionale dell’energia, si chiedeva se il mondo fosse alle soglie di un’età d’oro del gas naturale. All’epoca il gas sembrava il candidato ideale per quel mondo a bassa emissione ed economicamente sostenibile che tanti sognavano e sognano tuttora. Ma poiché di sogno si trattava, cinque anni dopo l’amara realtà della contabilità mostra che la domanda di allora ha avuto una risposta negativa, pure se forse ciò è dipeso non tanto dal fatto che fosse insensata quanto dalla circostanza che sia stata posta nel momento sbagliato. Da allora infatti molte cose sono cambiate nel settore e gli analisti ritengono che è probabile siamo arrivati al punto di svolta intravisto nel 2011 dall’IEA ma poi compromesso dal calo della domanda di gas registrato da allora, con l’eccezione del mercato americano, che però ha vissuto un’altra rivoluzione, quella dello shale, che ha riguardato anche il gas. Adesso però sembra che la domanda sia ripartita. Negli ultimi dodici mesi, sottolinea il Global gas report presentato di recente da Snam in collaborazione con BCG, Center for Energy impact, “la domanda di gas sta risalendo nei mercati chiave”. “Inoltre – sottolineano – ci sono segnali positivi in termini di una maggiore offerta di liquidità e diminuzione dei costi che possono supportare un ulteriore aumento dei consumi”. A patto però che si facciano progressi lungo alcuni fattori chiave, come la competitività dei costi, la disponibilità e la sicurezza dell’offerta, circostanza quest’ultima che richiede investimenti economici e, soprattutto, politici. L’età dell’oro del gas non è ancora dietro l’angolo, ma quasi.
Il resto dell’articolo è disponibile su Crusoe, una newsletter che si può leggere solo abbonandosi. Tutte le informazioni le trovi qui.
Cronicario: E dopo Creval anche Carige finisce nel Branko
Proverbio del 17 novembre Si può aiutare a rialzarsi solo chi si sforza di farlo
Numero del giorno: 1,34 Incidenza % sul pil della spesa per R&S in Italia
Cheppalle ‘ste banche. Non smetti di preoccuparti di una che ne arriva un’altra a turbarti il prefestivo. M’ero appena ripreso dall’ansia per il Creval che arriva la Carige. L’avrete saputo: è saltato il consorzio di garanzia per l’aumento di capitale da 560 milioni caldamente suggerito dalla vigilanza. Panico, orrore e raccapriccio. E soprattutto caccia ai soldi. Che conoscendo i genovesi…
Ora non è tanto la disavventura in sé che mi stupisce – sui guai della Carige sono stati versati fiumi d’inchiostro – quanto il fatto che un’altra banca si è aggiunta al già affollato banco dove banche e banchette son sedute minacciando di banchettare a spese delle mie tasse, come diversi celeberrimi anticipatori.

Ormai ho perso il conto di quante siano, ‘ste banche: venete, senesi, liguri, e neanche me lo voglio ricordare, per non guastarmi il week end. Più che un banco ormai è un branco, e non mi consola affatto sentire l’ex commissario Cottarelli, noto alle cronache per aver tentato senza successo di esorcizzare la spesa pubblica italiana col rito della spending review, che in fondo è colpa della crisi, dello spirito del tempo o di chissà cos’altro. Mai che fosse colpa di qualcuno. Cottarelli più che a un branco mi fa pensare a un Branko.
No, non quello dell’oroscopo sul Messaggero. Quest’altro.

Anche lui fa oroscopi, a ben vedere, per sminuzzare lo spirito del tempo e azzardare previsioni. Solo che parla di soldi e fotografa flussi astrali sotto forma di statistiche sulla ricchezza, tema che appassiona i tantissimi che nascondono conflitti mal risolti con sentimenti inconfessabili.

Volete un esempio degli oroscopi del nostro Branko finanziario, oggi in grande spolvero a una conferenza Luiss? “Anche i cittadini più poveri degli Stati Uniti sono ricchi più della metà dei cittadini del resto del mondo”. Oppure: “Negli ultimi 20 anni, con crescita di Cina, India e Asia in generale assistiamo a un ribilanciamento globale”. E mi fermo qui perché il succo è chiaro: siamo infilati in un andamento cosmico che favorisce il contadino cinese e manda in disgrazia i banchieri genovesi, dopo quelli senesi, veneti, eccetera. Non è mai colpa di nessuno, insomma: è un’ingiustizia globale.

Si sa che contro le ingiustizie c’è poco da fare (ma molto da guadagnare), tranne che darne notizia, perciò prima di salutarvi ve ne confesso un’altra che mi ha tolto il sonno: ho scoperto che avere più figli non serve a stimolare nei padri la vocazione del lavoro part time. Al contrario di quanto accade alle madri.

Com’è possibile, mi dico, che avere tre figli in casa non motivi un qualunque bravo padre a passare più tempo con loro, a guadagnare di meno e al tempo stesso mantenerli con agiatezza?
Un giorno, appunto. Al massimo.
Buon week end.
Cartolina: La sfiducia dei benestanti
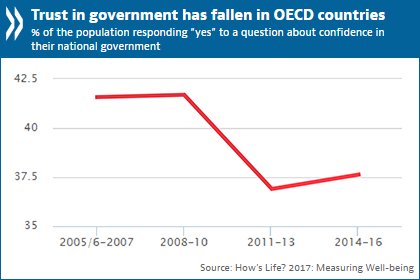
La fiducia nei governi è caduta nei paesi Ocse, dice l’organizzazione parigina, in uno dei suoi tanti studi che provano a fotografare lo spirito del tempo. E chissà perché mi sembra del tutto ovvio che sia così, né mi stupisce che questa caduta di fiducia nei paesi benestanti del mondo, ché tali in gran parte sono i partecipanti all’Ocse, si sia consumata fra il 2008 e il 2011, quando l’economia diede prova così cattiva di sé e i governi di conseguenza. Malgrado si tenda a dimenticarlo, dall’economia alla politica il passo è brevissimo e le popolazioni ci mettono poco ad accusare il governo ladro, quando piove. Perciò nessuno stupore che al picco del malumore, intorno al 2011, appena poco più del 35 per cento rispondesse sì alla domanda se avesse fiducia nel proprio governo. Ossia che più di due cittadini su tre non ne avessero affatto. Lo stupore semmai è che prima del disastro la quota di popolazione fiduciosa nel governo fosse di poco superiore al 40 per cento. Mi domando di cosa si fidino, queste popolazioni benestanti e li sospetto di una certa ingratitudine nei confronti del sistema che li ha coccolati per così tanti decenni. Ma in fondo non è questo il punto. Il problema è che la sfiducia è una malattia che dal capro espiatorio politico finisce col contagiarsi al sentimento economico. Dall’economia alla politica il passo è brevissimo, abbiamo detto. Vale anche il contrario.
La sfida per il central banking: parlare meglio e ascoltare di più
La comunicazione è una strada a doppio senso, dice Hyun Song Shin, capo della ricerca della Bis, invitato a parlare a un recente convegno a Francoforte (“Communications challenges for policy effectiveness, accountability and reputation”) svelando in poche battute la sostanza del problema. Ossia il fatto che comunicare non è soltanto parlare, pratica sempre più diffusa nel central banking in questi anni tormentati, ma significa anche ascoltare. “Prima che la banca centrale possa guidare l’economia – dice Shin – ha bisogno di ascoltare per imparare dove dirigerla”. Affermazione che svela il sottotesto della nostra contemporaneità che conta sempre più sul central bankin per la gestione delle questioni economiche.
E’ su questo presupposto che la questione di una buona comunicazione diventa dirimente. In fondo aspettative e percezioni sembra muovano le faccende economiche assai più delle quantità, che sono sfuggenti quando si parla di economia. Parrà proposizione eretica, ma focalizzarsi sull’importanza della comunicazione è tutto sommato coerente con quel mondo alla rovescia dove le banche centrali devono lottare per aumentare l’inflazione che fino a un decennio fa si sforzavano di non far salire e dove la reputazione, asset squisitamente effimero, conta assai più degli asset misurabili. Proposizione serissima, perciò, che spiega anche la ragione della conferenza organizzata a Francoforte alla quale hanno partecipeto il governatore della BoE Mark Carney, quello della Bce, Mario Draghi, Haruhiko Kuroda della BoJ e la collega della Fed Janet Yellen. In sostanza i pezzi grossi del centrale banking, alle prese con i dilemmi di Alice dietro lo specchio, per usare il titolo di un recente e illuminante speech di Claudio Borio, capo del dipartimento economico e monetario della Bis, dedicato proprio ai dilemmi inestricabili nei quali si agita il central banking contemporaneo. Nel mondo sottosopra illustrato da Borio è meglio credere che il boccino stia in mano alla comunicazione, piuttosto che accettare il pensiero che qualcosa nel migliore dei mondi possibili immaginato dalle banche centrali sia sbagliato. Come spiegare, ad esempio, la divergenza inflazionistica fra Usa e Uk, dove l’inflazione mostra segnali timidi di ripresa, e gli andamenti in Europa e Giappone, alle prese con revisioni al ribasso, che le politiche monetarie espansive non riescono a mitigare. Forse Bce e BoJ hanno un problema di comunicazione?. O forse farebbero meglio ad ascoltare Borio. “Potrebbe essere che l’inflazione sia come una bussola con l’ago rotto? Sarebbe una prospettiva spaventosa, il peggior incubo di un banchiere centrale. E quali sarebbero le implicazioni per il central banking?” Perdere la bussola non vuol dire solo muoversi alla cieca. Potrebbe significare anche fare il contrario di quel che serve. Ad esempio comunicare troppo.
L’intervento di Shin aggiunge qualche argomento a sostegno del sospetto che forse le banche centrali stiano parlando troppo per la semplice ragione che non sanno più bene cosa fare e così facendo aumentano il rumore di fondo. “Più forte la banca centrale parla, più è probabile che ascolti la propria eco”. Ed ecco il problema: l’autoreferenzialità. La banca centrale parla ai mercati che restituiscono segnali alterati dalla voce della banca che a sua volta li utilizza per dire altre cose dimenticando di averli in qualche modo provocati. E’ un po’ il meccanismo che vediamo all’opera sui tassi di interesse, ma traslato nel mondo più impalpabile, eppure altrettanto concreto, delle informazioni.
Nel suo speech Shin usa l’esempio degli swap sui tassi di inflazione che gli investitori possono attivare per proteggersi contro il rischi di rialzo dei prezzi come facevano i fondi pensione quando erano comuni gli schemi di fondi a prestazione definita. Col declinare di questi schemi, sostituiti ormai in gran parte da quelli a contribuzione definita, questi swap sono diventati assai più sensibili alle notizie economiche di breve termine, specialmente quando provengono dalle banche centrali. E lo stesso si è osservato anche per gli swap di lungo termine, che invece dovrebbero essere interessati da questi annunci di breve termine. Invece si è notato che il tasso swap di inflazione ha iniziato a muoversi in congiunzione con lo yield nominale. “Una possibile spiegazione – dice Shin ricordando che ce ne sono anche altre – è che ciò rifletta in parte l’impatto della forward guidance delle banche centrali”. Quando parlano, insomma, le BC non influenzano solo le aspettative sui tassi di interesse ma incidono su settori e variabili che magari neanche vengono considerate nei loro discorsi. “Questi sviluppi dovrebbero indurci a una maggiore riflessione quando ci fermiamo a leggere segnali di mercato – avverte Shin – . Come commentatori, diamo molto peso ai segnali del mercato. Tendiamo a personalizzarlo e a credere che sia dotato di lungimiranza. Ma il mercato non è una persona. I prezzi sono il risultato dell’interazione di molti attori e non le credenze di un attore in particolare. Parlare delle “aspettative del mercato” va bene come una semplificazione per i prezzi di mercato, ma dovremmo essere cauti nel cadere nella trappola di prendere letteralmente questa espressione, pensando al mercato come a una persona con cui puoi sederti e ragionare”. Il mercato, infatti, è pieno di irragionevolezze: risposte perverse, come le chiama Shin, ricordando il comportamento degli assicuratori tedeschi sul mercato dei bund discusso qualche tempo fa. Se il mercato è soggetto a questi comportamenti “la forward guidance delle banche centrali diventa più potente”. “Nel peggiore dei casi, la banca centrale potrebbe finire in un ciclo di feedback in cui agire sui segnali dal mercato potrebbe distorcere ulteriormente tali segnali”.
Allora è possibile che le banche centrali stiano parlando troppo? Shin immagina una sorta di trade off e suggerisce un rimedio: “Se le banche centrali parlano di più per influenzare i prezzi di mercato, dovrebbero ascoltare meno i segnali provenienti da
quegli stessi mercati”. Il rischio sennò è ascoltare l’eco della propria stessa voce e quindi fraintendere. L’alternativa, parlare di meno, “non è un’opzione praticabile”. “Le azioni della banca centrale contano troppo per le vite della gente comune per riportare l’orologio a un’epoca in cui il silenzio era d’oro. Questa responsabilità esige che le banche centrali chiariscano le basi delle loro azioni”.
Sicché l’unica soluzione praticabile è imparare ad ascoltare, una capacità sottovalutata, dice Shin. “Ascoltare meglio e con maggiore consapevolezza di sé darebbe spazio alle banche centrali per fare di più mantenendo una posizione distaccata e producendo decisioni più informate”. Ricordando che “più la banca centrale sussurra per non turbare i mercati, più i mercati si inclinano per ascoltare meglio”. E in tal senso “una maggiore consapevolezza di sé nella comunicazione è un’abilità di cui le banche centrali possono aver bisogno di sviluppare prima, piuttosto che dopo”. Il silenzio è d’oro. O almeno lo era. E questo i banchieri centrali dovrebbero continuare a ricordarlo pure adesso che sono costretti a parlare di più perché “le azioni della banca centrale contano troppo per le vite della gente comune”. E forse è questo il problema. La comunicazione è solo una conseguenza.
Cronicario: L’evoluzione del ministro da Padoa a Padoan
Proverbio del 15 novembre A gatto vecchio, topo tenero
Numero del giorno: 24.900.000.000 Avanzo commerciale a settembre dell’EZ
C’era una volta un ministro del Tesoro che diceva che le tasse sono una cosa bellissima e che all’Italia sarebbe toccata una correzione dura e lunga, che avrebbe sfinito la nostra già poca pazienza. Il ministro si chiamava Padoa e ispirava una sincera mestizia intrisa di ammirazione. Evocava una quaresima, ma molto perbene.

Poi il ministro si è evoluto. Gli sono caduti i capelli e gli è spuntata una n. E’ arrivato Padoan.
E che spettacolo: sempre grande ammirazione, soprattutto per le doti da incassatore (anche fiscale), ma senza mestizia. Un economista, allegro come mai nella storia, che dice che l’economia va che è una bellezza.
Persino quando esagera, alla fine, al ministro Padoan gli si vuol bene. Per dire oggi, evidentemente in grande forma, ha detto di aspettarsi “un calo deciso del debito in un prossimo futuro” e manco a farlo apposta una risata dopo è arrivata Bankitalia con i suoi dati sul debito pubblico, in grazioso aumento.

Oppure l’altra sera, quando ha detto al cattivissimo commissario Ue Jyrki Katainen, secondo cui l’economia italiana caracolla, che “la legge di Bilancio è una legge solida, utile al Paese e conforme alle regole”. Giurano sia rimasto serissimo mentre lo diceva.

Perciò speriamo che gli dei ci conservino Padoan, perché davvero non so immaginare a cosa ci possa condurre una nuova evoluzione, magari sganciata dalle regole comuni (quelle Ue) e da questa falsa personalità.

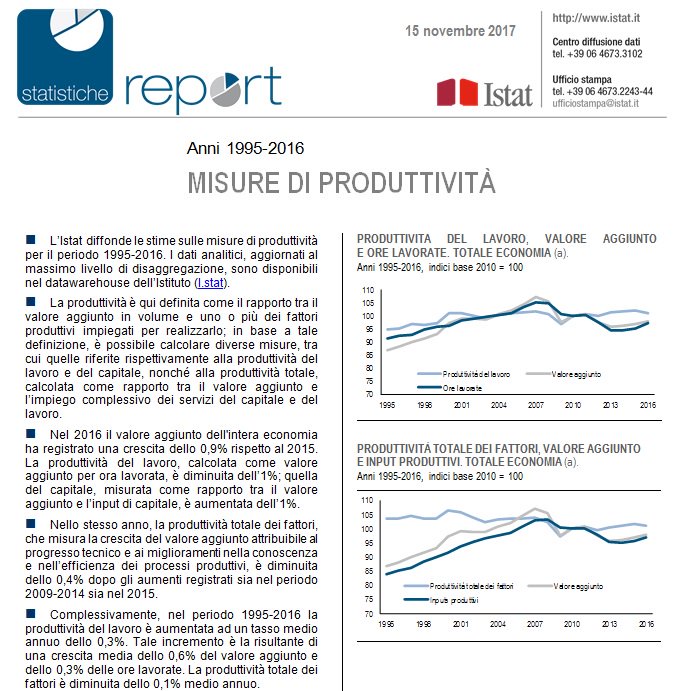
Ma comunque, visto che il tempo cambierà molte cose nella vita, speriamo che si occupi anche della nostra produttività del lavoro, vagamente catastrofica, se pure l’Istat, notoriamente ottimista, si è dovuta arrendere alla realtà.
E la realtà continua ad essere popolata dall’incredibile (e immancabile) dibattito sulle pensioni che anche quest’anno sta tediando l’opinione pubblica. E pure oggi non ci ha fatto mancare la nostra piccola gioia quotidiana. Il presidente Inps Boeri ha detto che compromettere il legame fra speranza di vita e raggiungimento della pensione rischia di costare 140 miliardi in più da oggi al 2040.
E poi ha elargito una delle sue perle di saggezza che si raccontano agli amici dopo il quarto bicchiere di amarone: piuttosto che pensare ancor di più alle persone con più di 65 anni che sono la fascia della popolazione colpita meno dalla crisi si dovrebbe invece prestare più attenzione alle famiglie con figli minori.

Concludo con una buona notizia diffusa da una nota istituzione finanziaria.

Proprio così: la ricchezza nel mondo è arrivata a 280 trilioni di dollari, che sono 280 mila miliardi, al netto degli spicci. Se vi sentiti esclusi da questa ricchezza la spiegazione è semplice: abitate su Marte.
A domani.
I consigli del Maître: La fine del QE e la ripresa del credito al consumo nell’EZ
La pacchia sta finendo. Le ultime decisioni della Bce e gli ultimi dati diffusi da Francoforte sugli acquisti di bond pubblici letti insieme ci dicono una semplice e amara verità: la pacchia sta finendo. Dimezzare gli acquisti di titoli , ridotti a 60 miliardi dagli 80 che erano, e poi a 30 da gennaio in poi rischia di mettere a dura prova i nostri conti pubblici.

L’Italia infatti ha goduto di oltre 309 miliardi di acquisti di titoli di stato dall’Eurosistema da quando è stato lanciato il QE e adesso che le banche centrali ridurranno gli acquisti vorrà dire che i governi dovranno tornare a chiedere fondi al mercato. Parliamo di decine di miliardi, visto che ogni anno dobbiamo rinnovare parecchi miliardi di euro di debito. Questo può condurre a un aumento del costo di questi debiti, ed è bene ricordarlo adesso, che stiamo discutendo di manovra di bilancio, ossia di impegni di spesa per i prossimi anni.
Trump e la Cina. Si è molto parlato del viaggio in Asia di Trump, iniziato in Giappone e durato una settimana, durante la quale il presidente ha visitato anche la Cina, il suo partner commerciale più rilevante, almeno relativamente al deficit commerciale che gli Usa esprimono nei suoi confronti.

Come si può osservare dal grafico, questo deficit è lungi da restringersi, anzi si allarga ogni anno. E questo è uno dei motivi di tensione più rilevanti fra le relazioni dei due paesi. Alla fine Trump ha spuntato una serie di accordi che valgono 250 miliardi per gli Usa che dovrebbero anche raffreddare il fronte commerciale, mentre rimane denso di incognite quello finanziario. Come è noto, infatti, le riserve cinesi sono in calo da due anni e molti temono che questa diminuzione, provocata dalla vendite di valuta estera della banca centrale per sostenere il cambio cinese, finisca alla lunga per interferire con il mercato dei titoli di stato Usa.

Gli Usa possono pure comprare meno merci cinesi, ma i cinesi possono pure comprare meno dollari americani. Simul stabunt…
Gli ogm all’italiana. In Italia la legge vieta la coltivazione di Ogm, e non si è sviluppata alcuna coltivazione Ogm a fini commerciali. Tuttavia un recente rapporto rileva che “i prodotti animali italiani sono probabilmente derivati da animali nutriti con ingredienti Ogm ed è probabile che anche alcuni prodotti siano processati con ingredienti Ogm”. L’Italia infatti importa fra l’85 e il 90% di soia e farina di soia. Nel 2016, in particolare, abbiamo acquistato 1,3 di MMT (milioni di tonnellate) di soia, per lo più dal Brasile (536,24), dagli Stati Uniti (272,375 MT) e dal Canada (172,793 MT). Sempre nel 2016 abbiamo importato 2,1 MMT di farina di soia, in gran parte dall’Argentina (1.425 MT), dal Paraguay e sempre dal Brasile. Poiché la soia Ogm “rappresenta una porzione significativa dell’offerta globale, l’Italia sta probabilmente usando soia Ogm nei suoi mangimi”. Di recente tuttavia la Commissione parlamentare dell’agricoltura ha dato parere positivo a uno schema di decreto del ministero delle politiche agricole per finanziare con 21 milioni un piano triennale di ricerca proprio sul genoma editing e le cisgenica da realizzarsi in collaborazione con il CREA, Consiglio per la ricerca in agricoltura e l’analisi dell’economia agraria. Insomma, gli organismi geneticamente non ci piacciono, ma li importiamo per nutrire gli animali che alimentano anche molte produzioni DOP. E nel frattempo ci facciamo i nostri. Chissà se la “via italiana” alla modifica genetica convincerà l’Ue. E soprattutto i consumatori.
Il credito al consumo in Europa. Negli ultimi mesi, il tasso di crescita annuale dei prestiti totali concessi alle famiglie si è rafforzato ulteriormente nell’area dell’euro, ma la parte del leone la fanno i mutui. Il contributo apportato dal credito al consumo alla crescita complessiva dei prestiti alle famiglie rimane contenuto e inferiore ai livelli pre-crisi, sia perché il credito al consumo costituisce una quota relativamente modesta dei prestiti totali alle famiglie, e poi perché i mutui per l’acquisto di abitazioni, che costituiscono il 75 per cento dei prestiti totali concessi alle famiglie dalle IFM, hanno continuato ad aumentare negli ultimi anni.

Il credito al consumo viene principalmente utilizzato per finanziare l’acquisto di articoli dal prezzo considerevole come mobili, elettrodomestici e autoveicoli. Queste dinamiche sono state sostenute dalle accomodanti misure convenzionali e non convenzionali di politica monetaria della BCE che, in associazione alla ripresa economica, hanno notevolmente ridotto il rischio di credito dei prenditori, contribuendo in tal modo alla crescita dell’offerta di credito e all’allentamento dei criteri di erogazione dello stesso.

In Italia la crescita è ben lontana dal livello spagnolo, dove il credito al consumo sta crescendo a due cifre. Le famiglie italiane rimangono più prudenti, ma meno di prima.

Il problema è che acquistare beni durevoli a credito fa sentire i propri effetti a distanza di anni, mai subito.
Gli Ogm non ci piacciono, però li importiamo e progettiamo i nostri
Un interessante rapporto sull’uso delle biotecnologie agricole in Italia rileva una curiosa caratteristica del nostro paese, che così tanto fieramente avversa l’introduzione di coltivazioni Ogm, ossia la circostanza che importiamo significative quantità di commodity biotech, per lo più soia, sotto forma di mangimi per animali visto che non riusciamo a produrne abbastanza. Ciò malgrado “l’attitudine generale verso le coltivazioni ogm rimanga ostile”. I finanziamenti, pubblici e privati, a queste ricerche si sono sostanzialmente azzerati, mentre al contempo l’aumento del costo dei mangimi rende la scelta italiana, che ha precise ragioni economiche legate soprattutto alla difesa delle nostre specificità locali prima che ai timori sulla pericolosità di queste colture, alquanto onerosa.
Ciò determina che mentre in Italia non si è sviluppata alcuna coltivazione Ogm a fini commerciali, “i prodotti animali italiani sono probabilmente derivati da animali nutriti con ingredienti Ogm ed è probabile che anche alcuni prodotti siano processati con ingredienti Ogm”. L’Italia infatti importa fra l’85 e il 90% di soia e farina di soia. Nel 2016, in particolare, abbiamo acquistato 1,3 di MMT (milioni di tonnellate) di soia, per lo più dal Brasile (536,24), dagli Stati Uniti (272,375 MT) e dal Canada (172,793 MT). Sempre nel 2016 abbiamo importato 2,1 MMT di farina di soia, in gran parte dall’Argentina (1.425 MT), dal Paraguay e sempre dal Brasile. Poiché la soia Ogm “rappresenta una porzione significativa dell’offerta globale, l’Italia sta probabilmente usando soia Ogm nei suoi mangimi”.
Il rapporto ricorda che nel nostro paese vige il divieto di coltivazioni Gm fin dal luglio 2013 e che nel 2015 il nostro ministro dell’agricoltura comunicò all’Ue la decisione del governo di non voler adottare coltivazioni del genere sul territorio. Ci furono anche alcuni strascichi giudiziari. Alcuni coltivatori furono perseguiti dai magistrati di Udine per aver coltivato sui propri terreni il mais Monsanto 810, violando la legge del 2013. Il procedimento finì davanti alla Corte di Giustizia europea che nel settembre scorso ha accolto la tesi degli agricoltori concludendo che gli stati membri non possono adottare misure d’emergenza riguardanti cibo e semi Ogm, visto che “non è evidente che i prodotti autorizzati costituiscano un rischio per la salute e l’ambiente”. Ciò malgrado l’orientamento nei confronti di queste colture rimane fortemente restrittivo. “Il dibattito sui media – commenta l’autrice del rapporto – sulle coltivazioni e le sperimentazioni ha reso politicamente insostenibile il sostegno alla ricerca”. E ovviamente anche la pratica. Nel 2008, ricorda il rapporto, le regioni Toscana e Marche avevano approvato nove siti a coltivazione GM dove sperimentare alcune colture (kiwi, fragole, olive, pomodori e altre), ma dal ministero dell’agricoltura nonè mai arrivati il decreto necessario ad autorizzare queste attività. Nello stesso periodo altre 16 regioni (Valle D’Aosta, Piemonte, Emilia Romagna, Toscana, Lazio, Marche, Umbria, Abruzzo, Campania, Basilicata, Puglia, Sardegna, Alto Adige, Friuli Venezia Giulia, Liguria, e Molise), 41 province e 2.350 comuni si dichiaravano Ogm-free “ostacolando ulteriormente la possibilità di nuove ricerche e piantagioni”.
Ciò non vuol dire che la nostra tecnologia agricola rifiuti l’innovazione. Solo che invece dell’approccio Gm, che implica l’ingegnerizzazione del genoma con geni anche distanti da quelli originali, preferisce quello cisgenico o del genoma editing, che sostanzialmente arriva allo stesso risultato – la modifica del patrimonio genetico di un organismo – ma utilizzando il patrimonio genetico di un organismo simile. E proprio su questo approccio si conta per “superare una forte dipendenza dall’approvigionamento di materiali genetici dall’estero anche attraverso la valorizzazione della agrobiodiversità”, come si legge in un documento depositato in Senato.
Di recente infatti la Commissione parlamentare dell’agricoltura ha dato parere positivo a uno schema di decreto del ministero delle politiche agricole per finanziare con 21 milioni un piano triennale di ricerca proprio sul genoma editing e le cisgenica da realizzarsi in collaborazione con il CREA, Consiglio per la ricerca in agricoltura e l’analisi dell’economia agraria. Parere che contiene alcune informazioni interessanti. La prima riguarda il fatto che ” il confine tra il genoma editing e le tecniche di ricerca che comportano la modificazione genetica degli organismi non è ancora chiaro”. La seconda che ” il Parlamento ha da sempre espresso una posizione nettamente contraria all’uso delle tecniche di modificazione genetica in campo agroalimentare, non tanto per ragioni ideologiche, quanto perché la distintività dei prodotti italiani viene preservata proprio evitando contaminazioni con prodotti modificati geneticamente, a difesa, quindi, del valore commerciale del Made in Italy e del suo marchio distintivo nel mondo”. Il che ha il merito di riportare la questione nel suo alveo naturale: l’interesse economico e, in subordine, quello ambientale.
L’obiettivo della ricerca, tuttavia, è lo stesso degli Ogm: creare organismi più resistenti, ma i problemi sono analoghi. Bisognerà innanzitutto convincere l’Ue che questa tecnologia non deve essere considerata alla stregua degli Ogm. Ed è di pochi mesi fa l’iniziativa della Società italiana di genetica e della Federazione Italiana Scienza della vita di lanciare una campagna-appello per promuovere il genoma editing, dove al punto 1 si legge che “La Storia è cominciata con il miglioramento genetico delle piante” e al punto 6 che “il miglioramento genetico è stato sempre sicuro” e al punto 12 che “il genoma editing ci permette di scegliere una via italiana al nuovo miglioramento genetico”. Insomma, gli organismi geneticamente non ci piacciono, ma li importiamo per nutrire gli animali che alimentano anche molte produzioni DOP. E nel frattempo ci facciamo i nostri. Chissà se la “via italiana” alla modifica genetica convincerà l’Ue. E soprattutto i consumatori.
Cartolina: Il disinteresse “imperiale” verso il costo del denaro
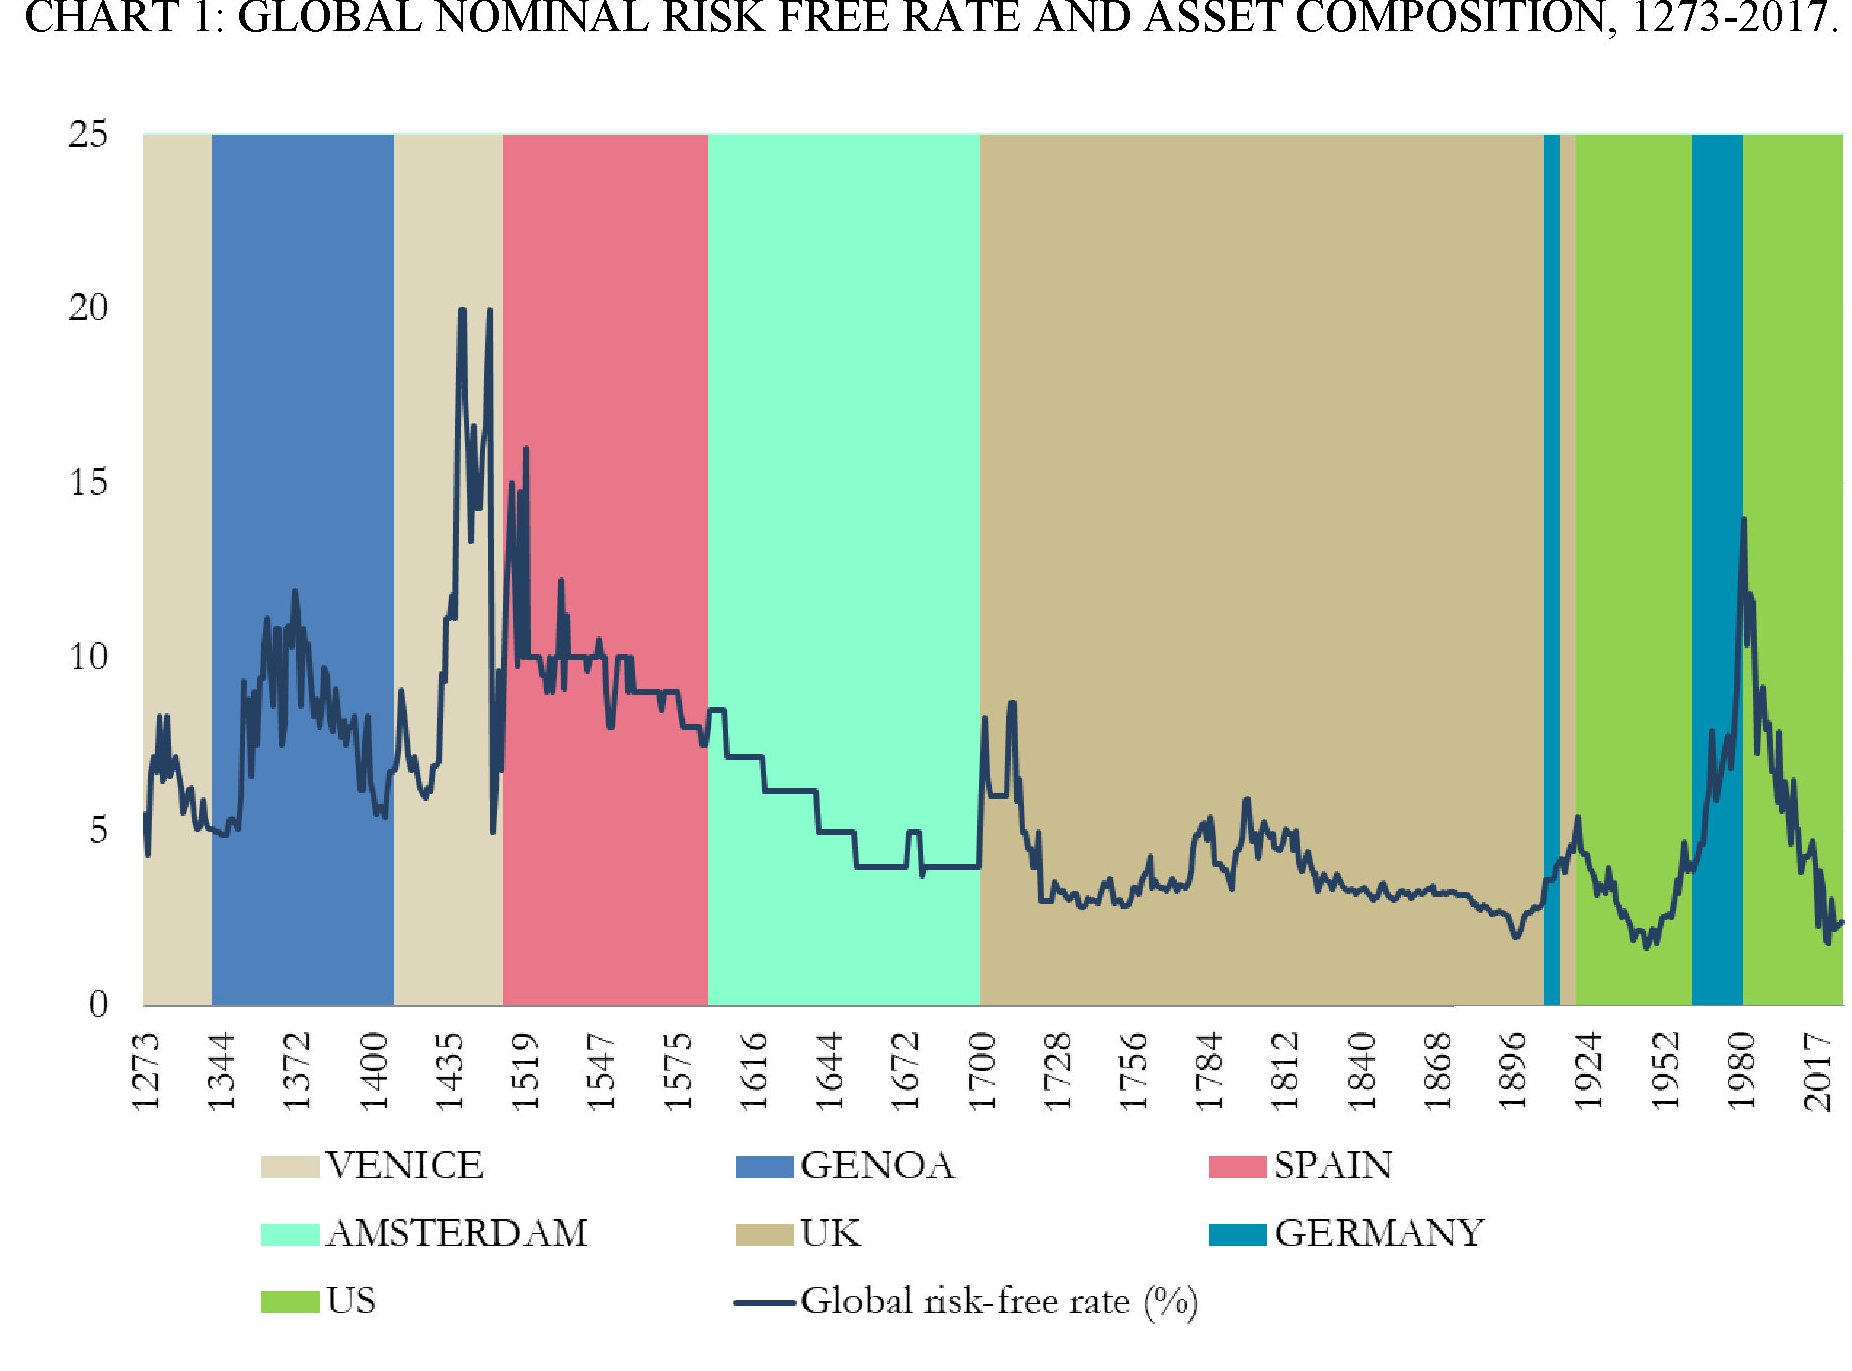
Sfoglio un bel paper della BoE che racconta sette secoli di tasso di interesse, letti attraverso la lente del cosiddetto tasso risk free, ossia quello che si assegna ad asset considerati privi di rischio, ruolo ai quali si candidano naturalmente i bond dei governi. Di alcuni almeno. E osservo che la storia e la geografia di questi tassi illustra ogni volta un racconto simile: una nazione diventa finanziariamente dominante, e quindi i suoi bond vengono considerati risk-free, e da quel momento in poi i tassi cominciano a calare. Si osserva con chiarezza nel passaggio dal periodo veneziano a quello olandese, così come in quello da quest’ultimo a quello britannico, e persino nel piccolo intervallo fra il 1961 e il 1980, quando il bund tedesco surclassò per un breve periodo come asset risk free il treasury Usa, sconvolto dall’inflazione, almeno fino a quando Paul Volcker, all’epoca presidente della Fed, non decise di dichiararle guerra. Ma pure da allora, ossia da quando gli Usa riaffermarono il loro dominio imperiale sui mercati finanziari, il tasso non ha mai cessato di scendere, arrivando oggi al suo minimo da settecento anni. Sia colpa di quella che i teorici chiamano stagnazione secolare o di un abuso di manipolazioni monetarie, come sospettano altri, non lo sappiamo. Sappiamo solo che gli imperi hanno la tendenza a disinteressarsi del costo del denaro. E si vede.
Cronicario: Botte da orbi sulle banche fra Bce ed Europarlamento. E in Italia…
Proverbio del 9 novembre Beltà e follia si fanno spesso compagnia
Numero del giorno: 1,4 Previsione inflazione % eurozona nel 2018
Non c’è niente come le cronache bancarie per farti capire come gira il mondo. Quindi questi tempi, con guai delle banche per ogni dove, sono l’ideale per far crescere e prosperare eserciti di intelligentoni pronti a istruirti sui misteri della nostra società.

Ma nessuno poteva immaginare che la fregola bancaria arrivasse al punto di far litigare la Bce e l’Europarlamento, che se le sono mandati a dire a mezzo stampa per le note vicende delle nuove regole sugli Npl che la Bce vorrebbe far valere da gennaio prossimo. E così, proprio mentre la Madonna della vigilanza, Madame Nouy almanacca l’Europarlamento ribadendo che la Bce può fare sostanzialmente il cavolo che le pare sulla supervisione bancaria, qualcuno le ha ricordato il responso dei legali dell’Europarlamento, interpellati dal prode presidente Tajani, italiano come l’Abi, che guarda un po’ diceva il contrario.

Quel qualcuno era tale Gualtieri Roberto, italianissimo anche lui sempre come l’Abi, nonché presidente della commissione problemi economici del Parlamento europeo. Al che Madame, furba come tutti i vigilanti ha subito ripreso la palla e l’ha rilanciata dicendo che sicuramente le regole Bce possono essere migliorate e anzi lo saranno: terremo conto dei pareri, ha detto, potremmo persino far slittare la loro entrata in vigore. Sottotitolo: comunque le regole le faccio io e decido io quando farle funzionare. E per concludere ha pure assicurato che leggerà con grande attenzione il parere dei legali.

Il sottotitolo però non è sfuggito all’orecchiutissimo Tajani, che nel caso qualcuno nutrisse dubbi ha spiegato come va il mondo, appunto: “Qualcuno, sbagliando, ha interpretato la mia scelta di rivolgersi alla Bce sui crediti deteriorati come una scelta tecnica. Invece è stata una decisione politica. Deve essere il luogo della rappresentanza, il Parlamento europeo, assieme al Consiglio, a scrivere le leggi, non possono farlo funzionari, tecnocrati che non sono eletti e non rispondono a nessuno”.

E siccome repetita juvant, specie quando si parla di banche, ecco il seguito: “Non faccio alcuna polemica. Ho solo posto il problema dei limiti della Vigilanza Bce sul tema delle banche nei confronti del potere del Parlamento Europeo. Non può andare oltre i propri poteri, deve rispettare le nostre competenze”. Il Tajani furioso, caso più unico che raro, la dice lunga sulla posta in gioco. Specie quando gli eco Guzzetti, che non è dell’Abi ma della Fondazione Cariplo, azionista di peso di Intesa, che dice esattamente le stesse cose.

E nel caso aveste dubbi, è sufficiente fare un salto da noi, dove sulla vicenda bancaria è stata addirittura aperta una commissione parlamentare di inchiesta che ogni giorno ci intrattiene meglio di un qualsiasi feuilleton. La puntata di oggi: le audizioni di Consob e Bankitalia.

Queste audizioni, s sono chiesti i commissari, dovrebbero essere private, pubbliche, miste? E poi il confronto si fa, non si fa, si immagina, si ipotizza?

Fatto sta che a un certo punto il capo della vigilanza di Bankitalia ha detto di aver segnalato alla Consob stranezze sul caso delle banche venete, quando poco prima il direttore generale Consob aveva detto che la loro attività era stata ostacola da dati falsi. E per finire in bellezza ha aggiunto che Banca d’Italia non segnalò alla Consob “problemi” di Veneto Banca in vista dell’aumento di capitale del 2013 anzi indicò che l’operazione era “strumentale a obiettivi previsti dal piano per effettuare eventuali acquisizioni coerenti con il modello strategico della banca salvaguardando liquidità e solidità”. Il capo della vigilanza di Bankitalia, con rara perfidia tipicamente bancaria ha replicato così: Nel novembre 2013 – ha detto il capo della vigilanza di Bankitalia, Carmelo Barbagallo – la Banca d’Italia segnalò alla Consob che il prezzo per l’aumento di capitale di Veneto Banca era “incoerente con il contesto economico, vista la crisi in atto” e considerate anche le “negative performance reddituali dell’ esercizio 2012”. E poi che “se la Consob dice che non aveva i mezzi avremmo ispezionato noi, ce lo poteva dire, avrebbe potuto tranquillamente farlo”. Capito l’aria che tira?

A domani.
PS Nel caso foste fra quelli preoccupati: la Ferrero ha appena rilasciato un comunicato smentendo voci che parlavano di mutamenti nella ricetta della Nutella. La Nutella non cambierà. Proprio come le banche.

