
Categoria: Annali
Cronicario: Il problema dei giovani italiani è che sono troppo educati
Proverbio del 27 ottobre Chi prende più di quello che gli serve ruba a un altro
Numero del giorno: 3 Crescita % Pil Usa nel terzo trimestre
Lo so che educated in inglese significa istruito, e quindi so pure che overeducated vuol dire troppo istruito, ma quando leggo nell’ultimo capolavoro dell’Istat che i nostri giovani sono overeducated, prevale il false friend tipico dell’italiano undereducated e perciò equivoco: i giovani italiani sono troppo educati: per questo non trovano lavoro.

Anzi peggio. Nel 2016 il 38,5% dei giovani diplomati o laureati di 15-34 anni, parliamo di 1,5 milioni di ragazzi, hanno dichiarato che per svolgere adeguatamente il proprio lavoro sarebbe sufficiente un più basso livello di istruzione. Addirittura il 41,2% dei diplomati. Quindi delle due l’una: o abbiamo una scuola che sforna cervelloni, e non ce ne siamo mai accorti, o abbiamo una scuola inutile.
Se poi andiamo a vedere i dettagli, fra gli stranieri gli overeducated che si percepiscono tali sono il 69,1%. Dal che deduco che esiste anche una terza possibilità: che molti giovani facciano un lavoro poco qualificato.

Comunque sia, mi rimane fisso in testa che questo esercito di ragazzi soffra davvero di troppa educazione, più che di sovraistruzione. E se date un’occhiata al resto della release capirete anche voi il perché.

Parliamo di un 21% della popolazione che quando gli dice bene diventa celebre tre quattro volte l’anno – oggi è uno di quei giorni – per lo più quando si frigna sul tasso di disoccupazione giovanile, e dei quali ci si occupa con raro menefreghismo nei palazzi che contano. E soltanto la buona educazione, penso io, impedisce a questi 12 milioni 681 mila giovani di intonare una pernacchia all’unisono al Palazzo ogni volta che sentono parlare di riforma delle pensioni, come sta succedendo in questi giorni, che inevitabilmente scarica i costi peggiori su di loro.
E sempre la buona educazione frena questi ragazzi dal mandare a quel paese chi, commentando i dati, nota come solo quattro su dieci si dicono disposti ad emigrare, come se ormai non avessero altra scelta.
Per non parlare dell’opinione che dovrebbero coltivare (e manifestare con forza) di un paese le cui strutture pubbliche, elefantiache e costose, sono appena in grado di aiutare a trovar lavoro appena l’11,9% di chi lo cerca. Gli altri per una robusta maggioranza (quasi il 40%), si affidano a parenti e amici, altri ancora fanno da soli. Molti non ce la fanno e rimangono a spasso, senza manco avere più voglia di studiare, perché tanto sono già overeducated.

Ma no. Forse invece, cari ragazzi, dovreste iniziare a incazzarvi. Ma mi rendo conto che è venerdì e dovete affrontare il week end che è sempre impegnativo.
Ne riparliamo lunedì.
Egonomia – Il Secolo economico: Introduzione e indice
Questo è un nuovo progetto che cerca partecipanti e soprattutto sostenitori. Si tratta di un lungo viaggio nella storia economica dell’ultimo secolo, motivato dalle ragioni che trovate in questa introduzione e sulle quali perciò non mi dilungo. E’ un progetto ambizioso che richiede la risorsa più preziosa di cui disponiamo: il tempo. E, per conseguenza, il suo succedaneo più conosciuto: il denaro. Si tratta di un libro che segue idealmente la traccia iniziata con Tedioevo e precisata con le Metamorfosi dell’economia, usciti entrambi a puntate in questo blog. Cerchiamo sostenitori, quindi anche editori disposti a investire su una strategia di medio termine. Chiunque voglia dare una mano è benvenuto. Può contattarmi qui sul blog e studieremo insieme il da farsi. Grazie.
Introduzione – Fuori dal labirinto
Dobbiamo riavvolgere il filo per uscire dal labirinto. Sbrogliare la ragnatela della storia, intricata e naturalmente fraintesa, che ci imprigiona in ragionamenti sterili e prospettive false: nebbie sul nostro cammino che finiscono col confonderci. Ci smarriamo nel garbuglio della cronaca, di per sé caotica, immemori delle radici che hanno fiorito la trama del presente. E così perdiamo noi stessi.
Riavvolgere il filo significa trasformarsi in cacciatori di tartufi. Usare l’olfatto invece della ragione. Cercare la suggestione invece della spiegazione. Tornare da dove tutto è cominciato – senza pretese storiografiche, che sarebbero insensate – e da lì tracciare un affresco sulla parete del presente. Trasformare la scrittura in pittogramma.
La traduzione di tale geroglifico è affidata all’anima, non al pregiudizio della mente, perché l’anima comprende senza sapere ed è capace di rigenerare il nostro tessuto interiore, guastato dalle cicatrici della storia.
Uscire dal labirinto vuol dire smascherare l’Egonomia, grave malattia dello spirito, ossia del principio ordinatore della nostra realtà. Tale malanno, degenerato in ossessione maligna, risulta dal proliferare del capitale fittizio, ormai fuori controllo, manifestazione materica e insieme astratta del desiderio di eternità che maschera la nostra paura della morte. Questo travestirsi illusorio trova fondamento politico nella forza di pochi e nella debolezza di molti: masse omologate e complici senza più fisionomia che non sia quella di una bocca spalancata; pronte ad ingoiare i frutti velenosi di un benessere economico purchéssia. L’uomo economico, concepito secoli fa, è diventato l’individuo comune di oggi che misura egonomicamente tutte le cose. Un calcolatore a-relazionale. Misuriamo il mondo e noi stessi col metro monetario. Ciò che vale genera una corrispettivo o non vale. Quindi non è. L’avere
è diventato l’essere e il non avere implica il non essere. La riduzione dell’essere
all’economico è il peccato compiuto in un passato lontano ed ereditato dal nostro tempo, ignaro persino di doverlo espiare e anzi compiaciuto della sua maestosità.
La bulimia di oggetti coi quali ci circondiamo testimonia della nostra ansia di esistenza che sublimiamo con desideri effimeri, sapientemente indotti, che durano il tempo di essere esauditi, possibilmente a debito, giacché il sistema richiede di non poter essere limitato dalla finitezza delle risorse. Se il capitale fittizio fosse finito, noi saremmo finiti. Ossia proprio ciò che l’economania vuole celare e l’egonomista dimenticare. Pure a costo di vivere un simulacro di vita.
Dobbiamo perciò affilare i sensi per ritrovare il filo, tornare all’ingresso del labirinto e
lasciarcelo alle spalle, incamminandoci lungo una nuova storia che sia caotica ma vitale, fidando nel potere magico e taumaturgico della parola, principio risanatore perché creatore di logos.
Questo cammino inizia qui.
Indice
Definizioni
Introduzione- Fuori dal labirinto
Parte I Illustrazione
Puzzle (1918-2018)
Parte II Via coi Venti
Prove generali (1919-1929)
Parte III I Trenta ingloriosi
Echi del presente (1930-1939)
Parte IV L’economia in guerra
Le nuove armi dell’economia (1940-1945)
Parte V I Trenta (in)gloriosi
Ouverture: Exit strategy (1946-1951)
Andante: Ripartenza (1952-1957)
Allegresse: Boom (1958-1967)
Grave: Bust (1968-1971)
Furioso: Redde rationem (1972-1979)
Parte VI Il ciclo(ne) degli Ottanta
Danni collaterali (1980-1989)
Nel cuore del Regno (1990-1993)
La quieta tempesta (1994-2007)
Spiaggiamento (2008-2018)
Conclusione: La fine del Secolo economico
Cartolina: L’inflazione francamente se ne infischia

Hiroshi Nakaso non tradisce mai, neppure per un attimo, la sua fede granitica nella teoria del central banking, mentre racconta l’epopea della politica monetaria del Giappone durante un seminario alla Fed di New York. Rivendica con patriottico orgoglio, lui che da vent’anni lavora nella banca centrale di cui è vicegovernatore, che la sua BoJ, prima al mondo, ha sperimentato lo zero lower bound – i tassi a zero – nel 1999 e il QE nel 2001, aprendo la via alla nostra contemporaneità. E illustra con grande compiacimento le ultime diavolerie messe in campo dalla sua banca, che hanno nomi astrusi come Yield curve control o inflation-overshooting commitment. In pratica vogliono solo dire che la BoJ non si risparmierà, né risparmierà moneta, per trasportare un’inflazione riluttante verso l’agognata soglia del 2% che in Giappone non si vede da vent’anni, ossia da quando sono iniziati gli sforzi eroici della BoJ. L’ultimo dei quali risale al settembre 2016, quando la banca ha annunciato che avrebbe aumentato la base monetaria finché l’indice dei prezzi al consumo (CPI) non avesse accelerato ben oltre il 2% di target su base annua per un periodo prolungato, aprendo di fatto le porte alla nouvelle vague delle moderne banche centrali: alzare i target che non riescono a raggiungere. Come un centometrista che si proponga di raddoppiare la velocità che non riesce a raggiungere. Tale eroismo non ha impedito che il CPI si affossasse. E solo quando ammette che il target sui prezzi non è stato ancora raggiunto che il nostro banchiere sembra dubitare della sua medicina. Ma è solo un attimo. La BoJ continuerà a fare quello che ha sempre fatto, e con sempre maggiore impegno e fantasia, per far risalire l’inflazione. La quale, purtroppo, francamente se ne infischia.
Cronicario: L’Odissea dell’altro Supermario: quello della Bce
Proverbio del giorno Un piccolo tarlo può far cadere un grande albero
Numero del giorno: 150 Numero dei comuni italiani che si sono uniti
Sarà capitato anche a voi di avere a che fare con un moccioso sotto i dieci (o sopra i trenta oggi tutto è possibile) che fa il conto alla rovescia nell’attesa di un nuovo videogioco, questa peste internazionale che ormai non risparmia (e non fa risparmiare) più nessuno. Per cose che succedono, a me è capitato di finire in un giro di comunicazioni informali – diciamo così – che conteggiavano alla rovescia l’uscita del prossimo Supermario che io, deviato da questioni noiose come quelle economiche, ho subito scambiato per il solo e l’unico: quello che abita a Francoforte. Mi sbagliavo.
Era questo Supermario che aspettavano tutti. E l’ho capito solo perché a un certo punto è venuto fuori che sarebbe uscito domani, mentre io facevo la fila già da stamattima per il Supermario che oggi deve spiegare il futuro del QE. Ho sbagliato di poco però. Con l’originale, il mio Supermario ha in comune di dover affrontare un’odissea niente male: il viaggio di ritorno verso la normalità monetaria, la sua Itaca.
La prima tappa dell’Odissea di Supermario di Francoforte è cominciata oggi con l’annuncio dei tassi fermi “ben oltre l’orizzonte del QE” e dell’acquisto di titoli dimezzato da 60 a 30 miliardi al mese da gennaio a settembre prossimi. Ma hai visto mai, possono pure cambiare idea se lo cose vanno male. Gli acquisti di titoli potranno aumentare o essere prolungati anche dopo settembre, dice il consiglio della Bce, che conferma che reinvestirà i titoli in scadenza in strumenti di pari durata e quantità. Investimenti che a un certo punto saranno “massicci”, dice Draghi.
Ovviamente seguendo la stella cometa dell’inflazione, il mitico target del 2%: la bussola sulla cui sensatezza è ragionevole nutrire ampi dubbi.
Una cosa sulla quale non dovremmo dubitare, invece, è che la pacchia monetaria sta finendo. L’Eurosistema ha 300 miliardi di titoli di stato italiano in pancia, l’80% dei quali nel bilancio della Banca d’Italia, di fatto divenuta l’investitrice di ultima istanza del nostro governo al posto delle banche commerciali, che infatti stanno lentamente cedendo titoli di stato. Su cosa ci aspetta dal 2018 e soprattutto dal 2019, specie se l’inflazione torna a salire, ci sono ben pochi dubbi.
Anche per noi si prepara una bella Odissea, se ci pensate: dovremmo imparare a far quadrare i conti senza l’auto di mamma Bce. La normalità fiscale è la nostra Itaca, popolata da eserciti di proci affamati di prebende da dare e da avere. Non a caso Draghi, nel corso della conferenza stampa, ha ribadito l’importanza che i paesi adottino comportamenti coerenti con i loro obblighi europei, a cominciare dal rispetto dei trattati. Voi ci credete?
Perciò sia che vi abbeveriate alle parole del Supermario di Francoforte, sia che aspettiate di giocare (da domani) col Supermario di Nintendo, chiedetevi quale sia la vostra personalissima Odissea, visto che a quanto pare ci tocca a tutti.

A domani.
Le colpe del fisco nella diseguaglianza Usa
Abbiamo già accennato a come le scelte fiscali contribuiscano non poco a determinare, almeno secondo quanto dice il Fmi, i trend crescenti di diseguaglianza che affliggono molti paesi avanzati. Un’analisi recente pubblicata dalla Fed di S.Louis ci consente di stringere il fuoco sul caso statunitense che ha il pregio di manifestare alcune particolarità che contraddicono alcune evidenze empiriche abbastanza assodate. Una delle quali mostra una sorta di correlazione fra il livello del reddito pro capite e il tasso di diseguaglianza all’interno di un paese. Per dirla in altro modo, i paesi più ricchi tendono ad avere tassi di diseguaglianza minori di quelli più poveri per una serie di ragioni, non ultima i sistemi di redistribuzione più efficienti.
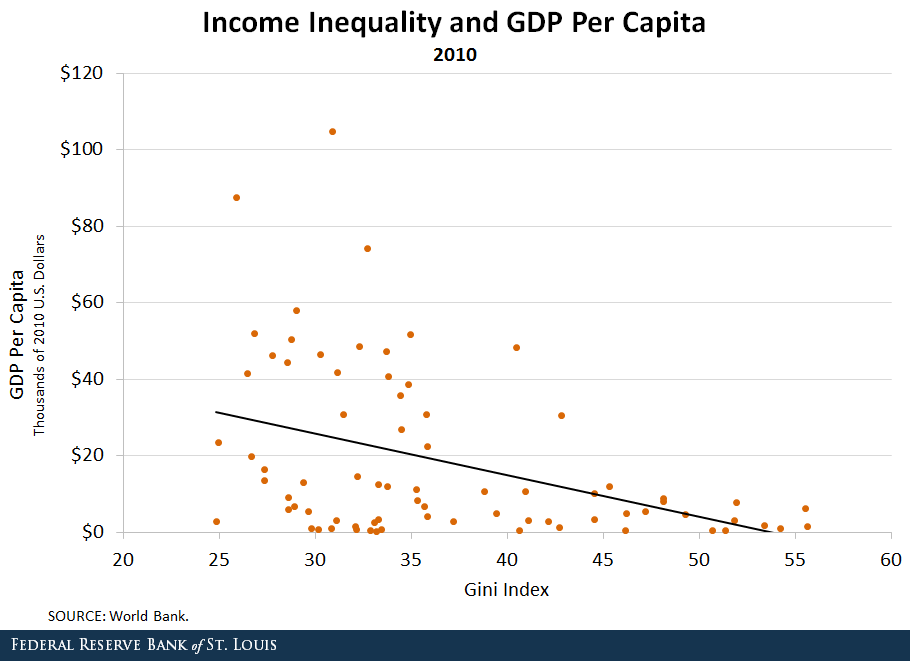
Come si può osservare dal grafico, c’è una relazione indiretta fra il pil pro capite e l’indice di Gini, un indicatore statistico che si utilizza per misurare la distribuzione della ricchezza all’interno di una società. Più l’indice è elevato, più la distribuzione è diseguale. La pendenza della curva mostra con chiarezza questa relazione. Per testarne la robustezza, oltre che osservare come sia distribuita nel mondo tale diseguaglianza, i ricercatori hanno isolato i paesi in regioni.

Emerge perciò che America Latina e Africa siano le regioni più affette da diseguglianza mentre curiosamente l’indice più basso si registra nell’Asia centrale nell’est Europa, che non si possono certo considerare paesi avanzati, ma tant’è: il bello delle costruzioni mentali è che sono rassicuranti, al netto delle eccezioni.
Ma non è tanto questo il punto, quanto l’ulteriore disaggregazione che gli economisti della Fed fanno dei dati della regione Usa e Canada, dalla quale emerge che gli Usa hanno un indice di 40,46, un pugno di punti sotto la media africana. Al contrario, in alcuni paesi europei come la Finlandia e la Svezia, dove il reddito pro capite è simile a quello statunitense, la diseguaglianza è molto più bassa, forse perché in questi paesi il sistema garantisce, per via fiscale, un’ampia redistribuzione dei servizi. Ma soprattutto, gli autori ricordano un paper del 2013 che mostrava come il top tax rate declinasse al crescere dal reddito prima delle tasse “supportato dalla convinzione che premiare chi guadagna di più avrebbe condotto a più crescita e stimolato l’imprenditoria”.
Sarà pure vero, ma rimane il fatto che così facendo si è nutrita la diseguaglianza nazionale. A ciò si aggiunga il progresso tecnologico, che ha aumentato la produttività e diminuito il prezzo relativo del capitale, e quindi favorito la sostituzione di lavoro con capitale. L’assottigliamento della labor share, in declino ultradecennale, ha fatto il resto. Ma il Fisco ha fatto la sua parte.
Cronicario: “Bilanciamenti non irragionevoli” per i pensionati
Proverbio del giorno Sbagliando strada si impara a riconoscere la propria
Numero del giorno: 10.800.000.000.000 Debiti in $ fuori dagli Usa
And the winner is...Nessun dubbio oggi. Il sicuro vincitore del premio Supercazzola del giorno, appena istituito dal vostro Cronicario preferito è la Corte Costituzionale, alla cui maestà m’inchino, nella mia qualità di cittadino, ma soprattutto di contribuente.
E che dice la Corte Costituzionale? Metto tutto il comunicato stampa perché è un capolavoro. Titolo: perequazione trattamenti pensionistici. E già qua serve il vocabolario. Eccolo

Perequare significa perciò perseguire un criterio di equità. Piena eguaglianza, quindi. E poi il resto: “La Corte costituzionale ha respinto le censure di incostituzionalità del decreto-legge n. 65 del 2015 in tema di perequazione delle pensioni, che ha inteso “dare attuazione ai principi enunciati nella sentenza della Corte costituzionale n. 70 del 2015”. Pro memoria: il governo Monti provò a togliere per un paio d’anni l’adeguamento automatico delle pensioni a chi superava tre volte la minima, beccandosi nel 2015 una sonora bocciatura della Consulta. Tutta la storia la trovate qua, se proprio volete guastarvi il fegato. Morale della favola: la pensione non si tocca, e neanche gli adeguamenti. Sennò che perequazione è?

Nel merito stavolta la Corte doveva giudicare su alcune censure di incostituzionalità proposte sul decreto legge 65 del 2015 che diede seguito alla sentenza che aveva condannato il governo, costringendolo a ristorare i pensionati sperequati. Il conto teorico superava i 17 miliardi, fra arretrati e competenze 2015. Il governo fece un decreto magico e li fece diventare 2,2 per il 2015, un bel 0,13% di pil che generò una crescita dell’indebitamento netto – leggi deficit – dello 0,03%. Ma che volete che sia di fronte alla salvezza della perequazione? Peraltro c’è da mettere in conto altri due miliardi di spesa in quattro anni. Ma comunque alla fine un robusto risparmio. Tanto che qualcuno ha fatto ricorso alla Consulta per far cancellare il decreto.
Per fortuna la Consulta vigila sulle perequazioni, purché siano ragionevoli. E così arriviamo alla parte finale del comunicato: “La Corte ha ritenuto che – diversamente dalle disposizioni del “Salva Italia” annullate nel 2015 con tale sentenza – la nuova e temporanea disciplina prevista dal decreto-legge n. 65 del 2015 realizzi un bilanciamento non irragionevole tra i diritti dei pensionati e le esigenze della
finanza pubblica”. Bilanciamento non irragionevole è espressione meravigliosa, ne converrete. D’altronde lo sbilanciamento ragionevole provocato dalla (im)previdenza italiana sulla finanza pubblica merita solo il meglio. E la Consulta lo sa bene.

Purtroppo che oggi si sarebbe parlato di pensioni era chiaro a tutti, dopo che l’Istat ieri aveva osservato l’allungamento della speranza di vita di cinque mesi, immediatamente traslata in aumento di vita lavorativa. E infatti, ecco alcuni titoli delle agenzie:
Pensioni: Martina (ministro agricoltura), rinviare aumento età pensionabile
Pensioni: Poletti (ministro del lavoro), c’è un anno di tempo per discutere legge
Pensioni: Guerini, giusto ripensare regole, tempi ci sono
Pensioni: Cuperlo, bloccare automatismo aumento età
Pensioni: Furlan, importante presa posizione Martina
Pensioni: Consulta; Spi-Cgil, irrisolto problema reddito pensionati
Pensioni: Barbagallo; senza un accordo, lotta sindacale
Pensioni: Istat, quasi metà donne sotto i mille euro
Pensioni: Istat, 16 donne su 100 sono senza
Pensioni: Conapo, aumento età assurdo per Vigili fuoco
Pensioni: Polverini (Fi), con Consulta ingiustizia è fatta
Pensioni:Sacconi, senza correzione bilancio false promesse
Pensioni:Orlando,bene riflessione.Riapra dialogo a sinistra
Pensioni: Della Vedova, no a controriforme contro i giovani

Ne avete abbastanza? Io sì
A domani
Cronicario: Viviamo più a lungo, scordatevi la pensione
Proverbio del 24 ottobre I difetti sonnecchiano, ma non muoiono
Numero del giorno: 3.540.000.000 Surplus commerciale Italia a settembre
E anche oggi vince l’Istat. Nel senso che come ormai accade da un pezzo ci regala la migliore notizia del giorno. Ma che dico del giorno: dell’anno. Ma che dico dell’anno: del quinquennio. Non la sapete? Certo che la sapete: viviamo di più, che in pratica vuol dire che moriamo di meno.

Certo è bellissimo leggere che rispetto a 40 anni fa i bambini di meno di un anno muoiono sette volte meno – alla faccia di quelli che odiano il progresso – ma in fondo fa il paio col fatto che l’abbassamento del rischio di morte degli 80-89enni abbia spiegato da solo il 37% del guadagno della sopravvivenza maschile.

La parte più interessante però arriva a metà dell’opera. “La speranza di vita aumenta in ogni classe di età. All’età di 65 anni, ad esempio, arriva a 20,7 anni per il totale dei residenti, allungandosi di cinque mesi sul 2013”. Vi ricordano qualcosa i 65 anni? Dai pensateci bene: era l’età in cui una volta si andava in pensione. Anzi, c’è stato un tempo in cui a 65 anni eri pensionato anche da un ventennio se eri fortunato. Perché una volta, quando si moriva prima, ci si pensionava prima. Anzi, a dirla tutta, ci si pensionava prima a prescindere, per godersi la vita il più possibile. Oggi invece, che si muore dopo, si lavora di più.

E infatti dal 2019 si andrà in pensione di vecchiaia a 67 anni, oppure serviranno 43 anni e tre mesi di contributi per gli uomini e 42 e tre mesi per le donne: quei cinque mesi giusto di aumento di speranza di vita rispetto all’ultima revisione che Istat ha certificato oggi. Della serie: vuoi campare di più? Allora fatica! Non siete contenti di vivere di più? Immagino di sì. Allora vi do un’altra informazione che vi renderà definitivamente felici. Le pensioni scompariranno, a furia di aumentare la speranza di vita. Ma tranquilli: non le rimpiangeremo. Saremo troppo rincoglioniti da una vita di lavoro più o meno precario.
A proposito di lavorare. Vi sarà piacere sapere che sempre l’Istat ci informa che l’indice delle retribuzioni contrattuali orarie, a settembre, è aumentato dello 0,6 a settembre rispetto a un anno fa e che nei primi nove mesi di quest’anno la retribuzione oraria media è cresciuta dello 0,4% rispetto allo stesso periodo del 2016. Quindi abbiamo realizzato il mondo perfetto: si lavora per poco, ma per sempre e si vive a lungo.
State allegri.
A domani.
La sparizione della classe media dipende pure dal fisco
Nel grande libro della nostre cronache economiche cresce di volume il capitolo dedicato al tema assai popolare della diseguaglianza al cui interno occupa uno spazio crescente un’altra questione ad esso correlata: la sparizione della classe media, o quantomeno il suo assottigliamento, alla quale stiamo assistendo da almeno un paio di decenni. Sulle ragioni di tale tendenza sono stati versati i canonici fiumi d’inchiostro, con la globalizzazione grande indiziata nel processo intentato dalle opinioni pubbliche di mezzo mondo.
Mezzo mondo letteralmente, visto che la globalizzazione trova illustri difensori fra i campioni dei paesi emergenti, e non a caso. Il teorema dell’aumento della diseguaglianza, del quale la sparizione della classe media è un corollario, cela infatti una natura bifronte che viene messa bene in evidenza nell’ultimo Fiscal Monitor del Fmi. L’analisi cela in sostanza un dilemma di difficile scioglimento, visto che, come si può osservare da questo grafico, la diseguaglianza è diminuita globalmente mentre è aumentata all’interno dei paesi. In sostanza l’indice di Gini, che lo ricordo è uno degli indicatori statistici utilizzati per misurare l’equità della distribuzione di reddito e ricchezza all’interno di una società, è diminuito di alcuni decimi di punto negli ultimi trent’anni su scala globale, mentre è aumentato all’interno di alcuni paesi a partire dal XXI secolo. In sostanza, la diminuzione della povertà globale, guidata dai progressi registrati in Cina e in altri paesi emergenti, è stata in qualche modo associata a una maggiore diseguaglianza a livello locale, con i paesi avanzati a guidare la classifica per la semplice ragione che qui la classe media è cresciuta e ha prosperato a partire dal secondo dopoguerra. Quindi chi dice che la diseguaglianza è aumentata dice una mezza verità e una mezza bugia, dipende da come la si vede.
Se focalizziamo la nostra attenzione sull’aumento della diseguaglianza all’interno dei singoli paesi, ci ritroviamo nel pieno nella narrazione che va per la maggiore, con i ricchi che diventano più ricchi e i poveri che aumentano. Questo effetto è la conseguenza oppure la causa, dipende sempre da come la si veda, proprio dell’assottigliarsi della classe media. L’analisi del Fmi diventa interessante allorquando prende in esame un altro possibile indiziato in questo processo: il declino pluridecennale della progressività fiscale, associato al suo compagno di ventura: la liberalizzazione dei flussi di capitale. Ecco come la racconta il Fondo.

In sostanza, ci viene raccontato che c’è stato un notevole calo delle imposte sui redditi elevati dall’inizio degli anni ’80. Questo viene associato al fatto che oggi il 10% più ricco detiene il 50% della ricchezza globale, mentre si nota che ci sono poche prove che un aumento delle tasse scoraggi la crescita. Se unite i fili, il sottotesto è molto chiaro. I policymaker dovrebbero prendere in considerazione l’idea di tornare a far crescere le tasse sui redditi più elevati, che però, nota il Fondo, appartengono ai grandi influencer della vita pubblica. E questo rende l’opzione politicamente poco praticabile. Vale la pena ricordare tuttavia che all’inizio degli anni ’80 in alcuni paesi (il Giappone) l’aliquota più alta sfiorava il 90%, come si può vedere da questo grafico. Si tratta di un’informazione ormai acquisita da un pezzo nel dibattito pubblico. “La progressività è molto diminuita negli anni ’80 e negli anni ’90 ed è rimasta sostanzialmente stabile da allora”, scrive il Fmi. Sappiamo dunque cosa successe negli anni ’80: nei tre decenni trascorsi da allora il top income tax rate, ossia l’aliquota più elevata, nella media dei paesi Ocse è passata dal 62% del 1981 al 35% del 2015.
Al contrario si tende a dimenticare quello che è successo negli anni ’90. “Molte riforme fiscali fin dagli anni ’90 – scrive il Fmi – hanno riguardato un aumento delle soglie di esenzione, associato a un minor tasso di progressività, causando uno spostamento nel peso della tassazione dai redditi molto bassi e molto alti a quelli medi”. La famosa classe media. I ricchi sono diventati più ricchi e i poveri meno poveri, solo che al contempo, anche per le varie crisi che si sono succedute, è iniziato quel processo di scivolamento di molti della classe media che si trovavano ai margini e che hanno finito col far aumentare il numero complessivo dei poveri. Come dire: i poveri sono diventati meno poveri, ma più numerosi. E questo non è accaduto solo per colpa della globalizzazione o dei capitalisti, ma anche per precise scelte dei governi. Questo mutamento è osservabile dal grafico che abbiamo visto prima: l’indice di Gini all’interno dei paesi inizia a peggiorare proprio dagli anni ’90, in confronto alla fine degli anni ’60, e poi di nuovo agli inizi del XXI secolo, mentre la crisi del 2008 non l’ha mutato.
Il Fmi non analizza le ragioni di questa scelta, che ha riguardato pressoché tutti i paesi avanzati. Però osserva un’altra caratteristica di questo trentennio: lo spostamento crescente della tassazione sul lavoro a vantaggio del capitale, motivata in parte con l’esigenza della competizione in un mondo dove i capitali venivano lasciati sempre più liberi di circolare. Sia come sia, il risultato è chiaro. La diseguaglianza all’interno di molti paesi paesi è aumentata. Molto sarà dipeso dalla crisi, o dall’internazionalizzazione, come dicono i No global. Ma pure il Fisco ha fatto a sua parte.
Cronicario: Redditieri di tutta Italia, unitevi!
Proverbio del 20 ottobre Un oggetto rubato non dà gioia al cuore
Numero del giorno: 0,5 Stima crescita pil secondo Bankitalia nel III trimestre
Prima che chiudo bottega, visto che è venerdì e per 48 ore sparisco, devo dirvi un paio di cose che non potete ignorare. Ecco la prima:

Che vuol dire? Che siamo diventati dei discreti redditieri che incassano un dignitosissimo gruzzoletto dai propri investimenti esteri (e vi risparmio quello che incassiamo da quelli patriottici). L’istogramma ocra misura proprio i redditi primari della bilancia dei pagamenti, che da una vita registravano deficit e adesso hanno segnalato un surplus di quasi dieci miliardi in un anno contribuendo al miglioramento del saldo di conto corrente. In pratica vuol dire che dall’estero sono arrivati più soldi di quanti gliene abbiamo mandati noi.
Esagero? Ma avete visto come stavamo nel 2011? Avevamo un saldo negativo per 60 miliardi. Bastava lo starnuto di un pigmeo e rischiavamo l’apocalisse. E in effetti ci siamo andati vicini. Com’è successo ‘sto miracolo è materia per i secchioni, categoria alla quale mi guardo bene dall’iscrivermi, però qualche sospetto ce l’ho…
Prima che corriate a toccare ferro vi do un’altro possibile candidato.
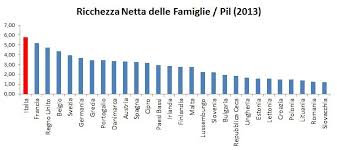
Il dato è vecchiotto, ma la dice lunga. Oggi le famiglie italiane contano più di 4.000 miliardi di ricchezza finanziaria che genera belle rendite, che diventano bellissime se ci mettete dentro anche quelle che ricavano dagli immobili. Ecco i dati più aggiornati diffusi da Consob.

In pratica siamo seduti sulla nostra fortuna. E non è tanto strano che siamo diventati redditieri, ma che non lo fossimo prima. Come sia possibile che un paese ricco come il nostro abbia un’economia anemica è un mistero, ma una cosa possiamo dirla, per rinsaldare lo spirito di corpo: redditieri di tutta Italia, unitevi!!

Potrebbe pure bastare per oggi, mi dico, ma poi mi casca davanti agli occhi uno di quei grafici che ti fanno venire voglia di studiare (ma solo per un minuto) Lo metto qui, magari viene a voi (ma non credo).
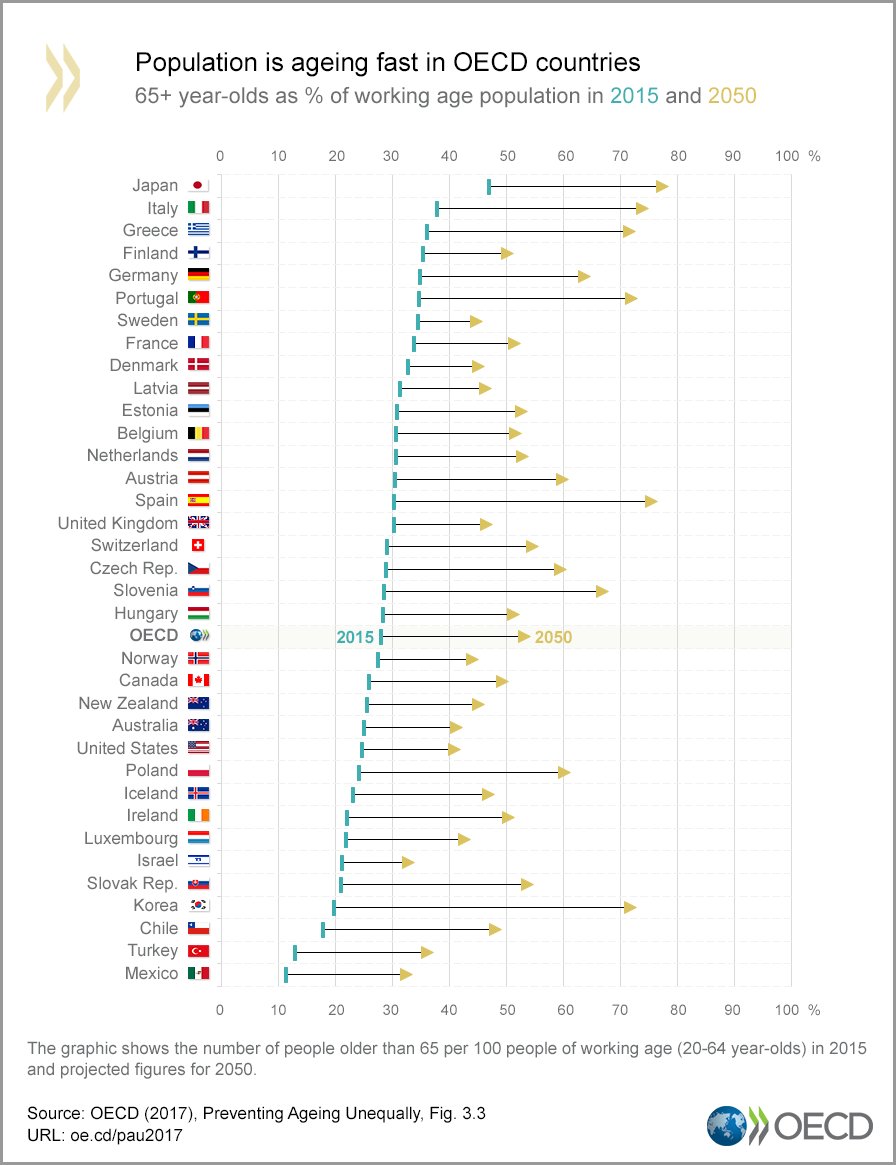
Osservo alquanto scioccato quell’esercito di giapponesi di oltre 65 anni che pesa quasi il 50% sul totale della forza lavoro, e a seguire vedo il nostro quasi 40%, avviato a diventare un buon 75%, quasi quanto il Giappone, nel 2050.
E allora mi sorge il sospetto che sia questa demografia l’autentica protagonista della nostra economia, che somiglia sempre più a quella del Giappone: ricca e pigra. Ma è tardi per cercare una risposta.
A lunedì.
Cartolina: Casa dolce casa

Cosa rimane del ciclo immobiliare espansivo che ha investito tutto il mondo, travolgendolo all’inizio del XXI secolo? Rimane una notevole ricchezza patrimoniale che nell’ultimo quindicennio è cresciuta per tutti e che per molti, dove l’espansione dura ancora, continua ad aumentare. La ricchezza è cresciuta anche per coloro che hanno riempito di cronache piagnucolose gli anni delle vacche magre, quando sono arrivate le perdite. Il calo spagnolo, uno fra i più vistosi e commentati, è stato di un robusto 33 per cento, ma a fronte di guadagni che hanno sfiorato il 150 per cento nei primi otto anni del secolo. L’Irlanda, altro caso di scuola, ha perduto il 36 per cento, ma ha guadagnato il 102 per cento quando il mattone volava. E persino noi italiani abbiamo spuntato un guadagno reale netto del 45 per cento sull’intero periodo. Certo spaventa quel 150 per cento di crescita del mattone neozelandese, di sicuro eccezionale, così come stupisce la deflazione immobiliare del Giappone, che ha perso il 27 per cento di valore nei tempi buoni e ha guadagnato un povero 1 per cento mentre i prezzi calavano un po’ ovunque. Ma aldilà degli estremi, la storia ci dice che in media, e quindi al lordo di tante eccezioni, i paesi avanzati hanno avuto rendimenti reali dal mattone del 7 per cento l’anno negli ultimi 45 anni. Il mattone, nel lungo periodo, resiste a tutto. Salvo che ai terremoti, ovviamente. E al Fisco.

