Cronicario: La vera decrescita felice italiana: quella demografica

Proverbio dell’8 febbraio Com’è l’insegnante, così sarà l’allievo

Numero del giorno: 112.000 Italiani emigrati nel 2017

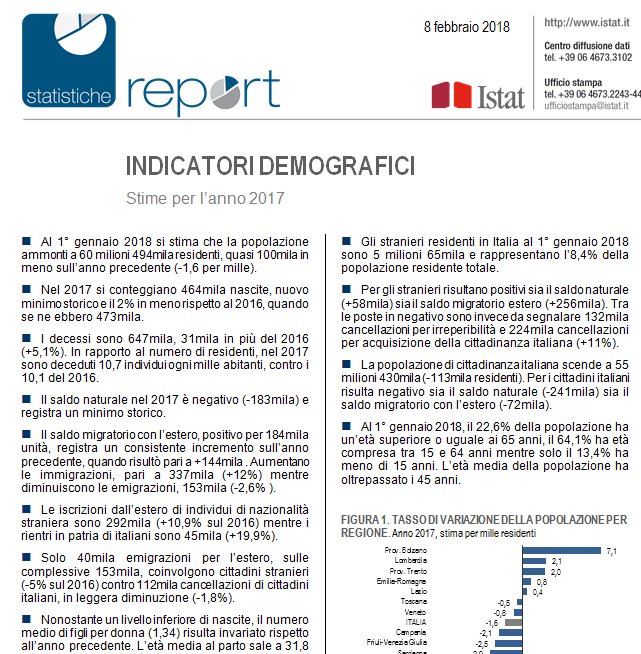
Visto che non possiamo più lamentarci che non cresciamo – ormai il nostro pil veleggia stabilmente verso l’unovirgola – i teorici della decrescita felice troveranno di che consolarsi con l’autentico calo che non accenna ad arrestarsi: quello demografico. Date un’occhiata a questo:

Ricapitolo perché magari qualcuno fraintende. La popolazione è diminuita di 100 mila unità, nel 2017, e la nascite sono al minimo storico, decresciute anch’esse del 2% rispetto all’anno prima. L’età media del parto si è allungata ancora e ormai sfiora i 32 anni. Gli immigrati, che ormai sono circa cinque milioni, hanno limitato il calo della popolazione, visto che il saldo naturale dei cittadini italiani, ossia la differenza fra il numero dei nati vivi e i morti, è negativo per 241 mia unità, così come anche il saldo migratori degli italiani con l’estero (-72 mila).

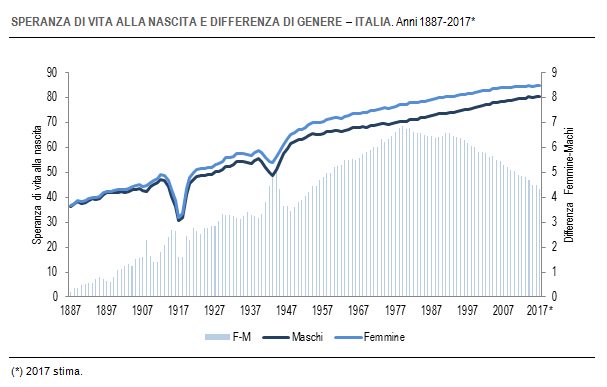
E per concludere in bellezza, ricordatevi queste cifre: “Al 1° gennaio 2018, il 22,6% della popolazione ha un’età superiore o uguale ai 65 anni, il 64,1% ha età compresa tra 15 e 64 anni mentre solo il 13,4% ha meno di 15 anni. L’età media della popolazione ha oltrepassato i 45 anni”. Ora, non so a voi, ma a me sembra già un miracolo che un paese dove più di un su cinque è ultrasessantacinquenne cresca all’unovirgola. E temo che quest’andazzo dovremo pure farcelo piacere, visto che non s’intravedono spiragli di miglioramenti possibili. Anzi no, uno c’è: migliora la speranza di vita alla nascita. Guardate questo grafico che è il segnale più evidente del progresso.

La nostra speranza di vita alla nascita è stabile: 80,6 anni per gli uomini, 84,9 per le donne. Siamo sempre più vecchi e invecchiamo felicemente, a quanto pare. E mentre che ci penso, mi casca l’occhio su un’altra notizia, stavolta diffusa dall’istituto statistico francese.

Lasciate perdere la curva. E’ il commento la notizia. “Più si è agiati, più si allunga la speranza di vita”. Per dire: in Francia lo scarto fra un poveraccio e un riccone è di 13 anni. Non so da noi. Ma so che siamo sempre più vecchi. E improvvisamente capisco perché non c’abbiamo più tutta ‘sta voglia di crescere.

A domani.

Ecco perché il mattone italiano non riesce a superare la crisi

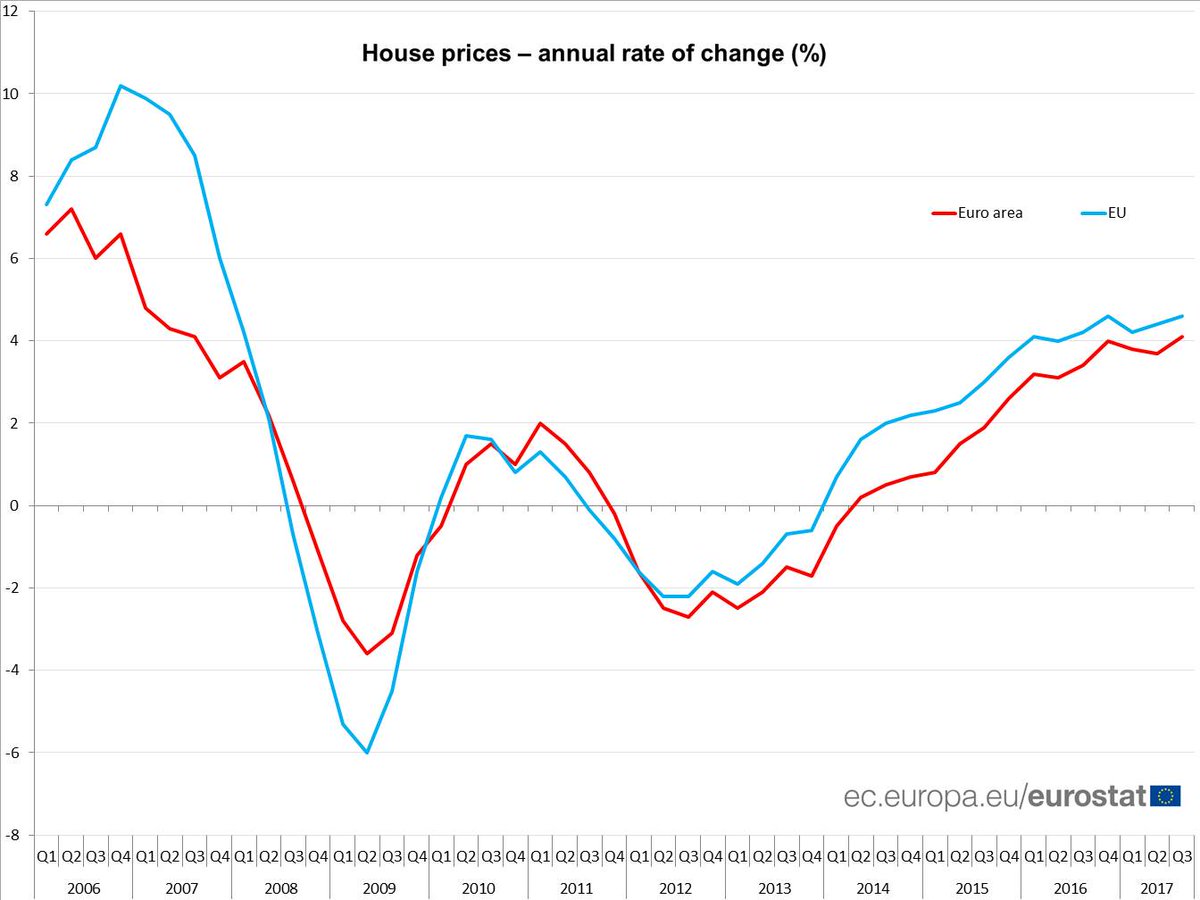
L’ultima release di Istat sull’entità della ricchezza non finanziaria italiana aggiunge un altro tassello al quadro dei fondamentali che appesantiscono il mercato immobiliare italiano, fra i pochi dell’eurozona a non mostrare segnali di ripresa, risultando anzi ancora in calo. Gli ultimi dati Eurostat, relativi al terzo trimestre 2017 mostrano una diminuzione dei prezzi dello 0,5% sul trimestre precedente e dello 0,9 rispetto al terzo trimestre 2016. Ciò a fronte di un aumento, nello stesso periodo, del 4,1% per l’intera eurozona.

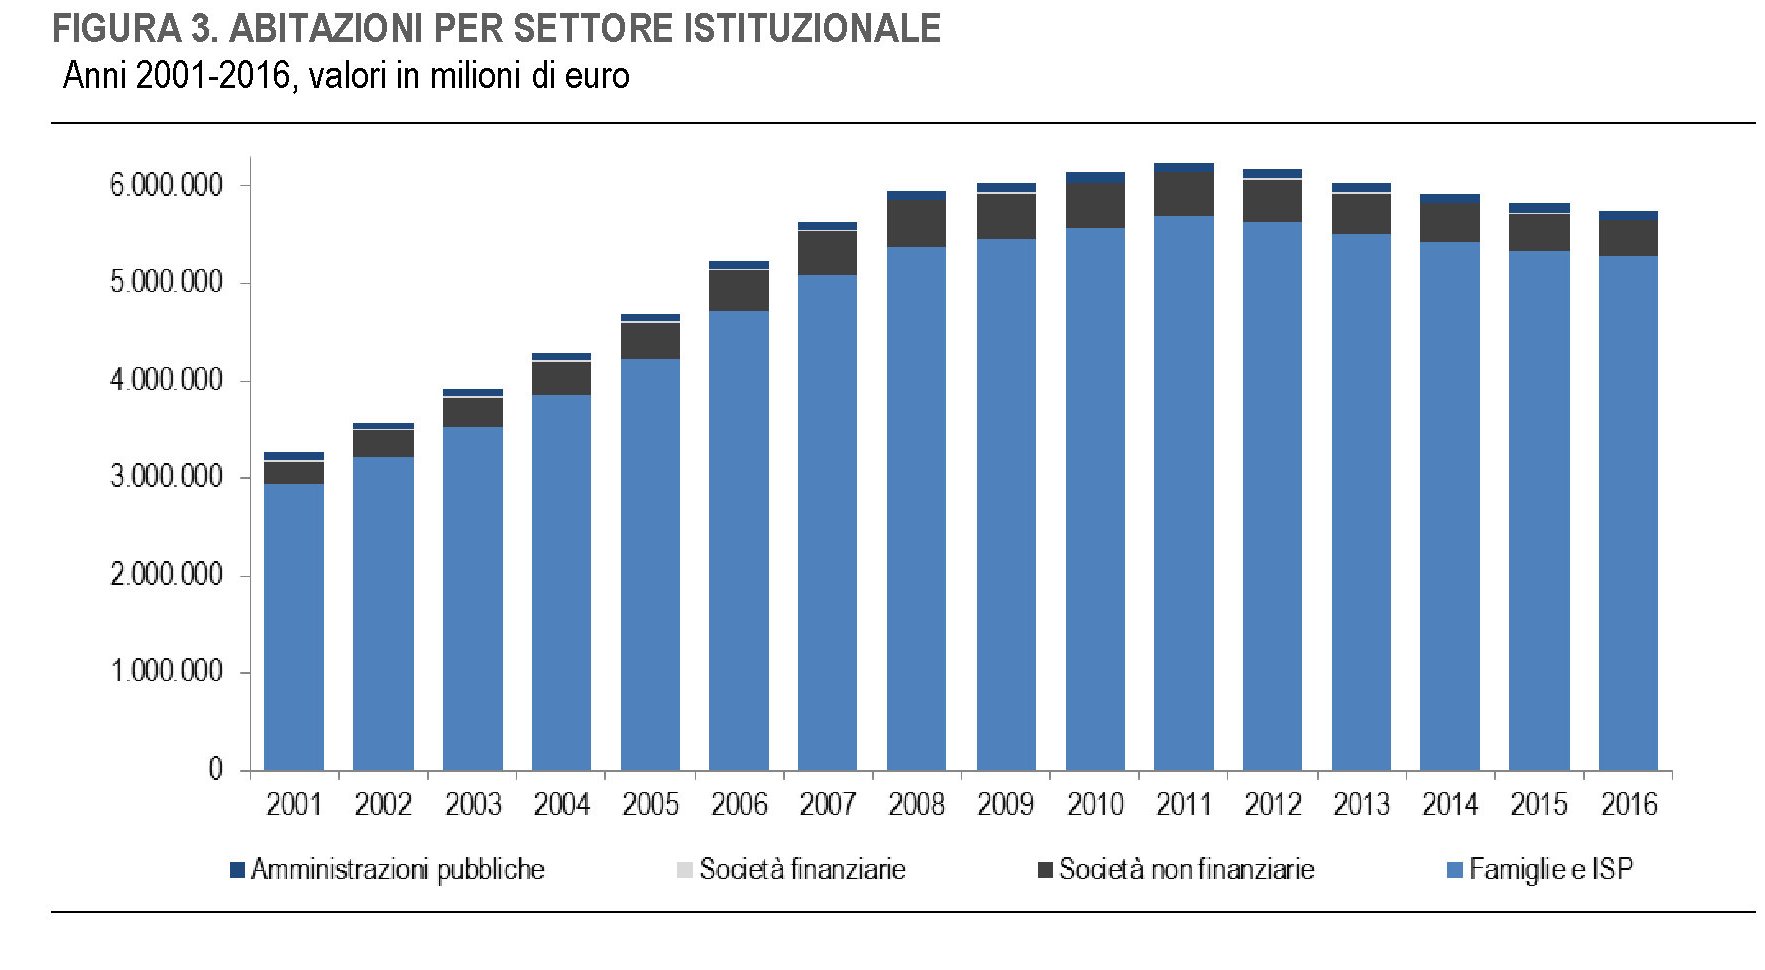
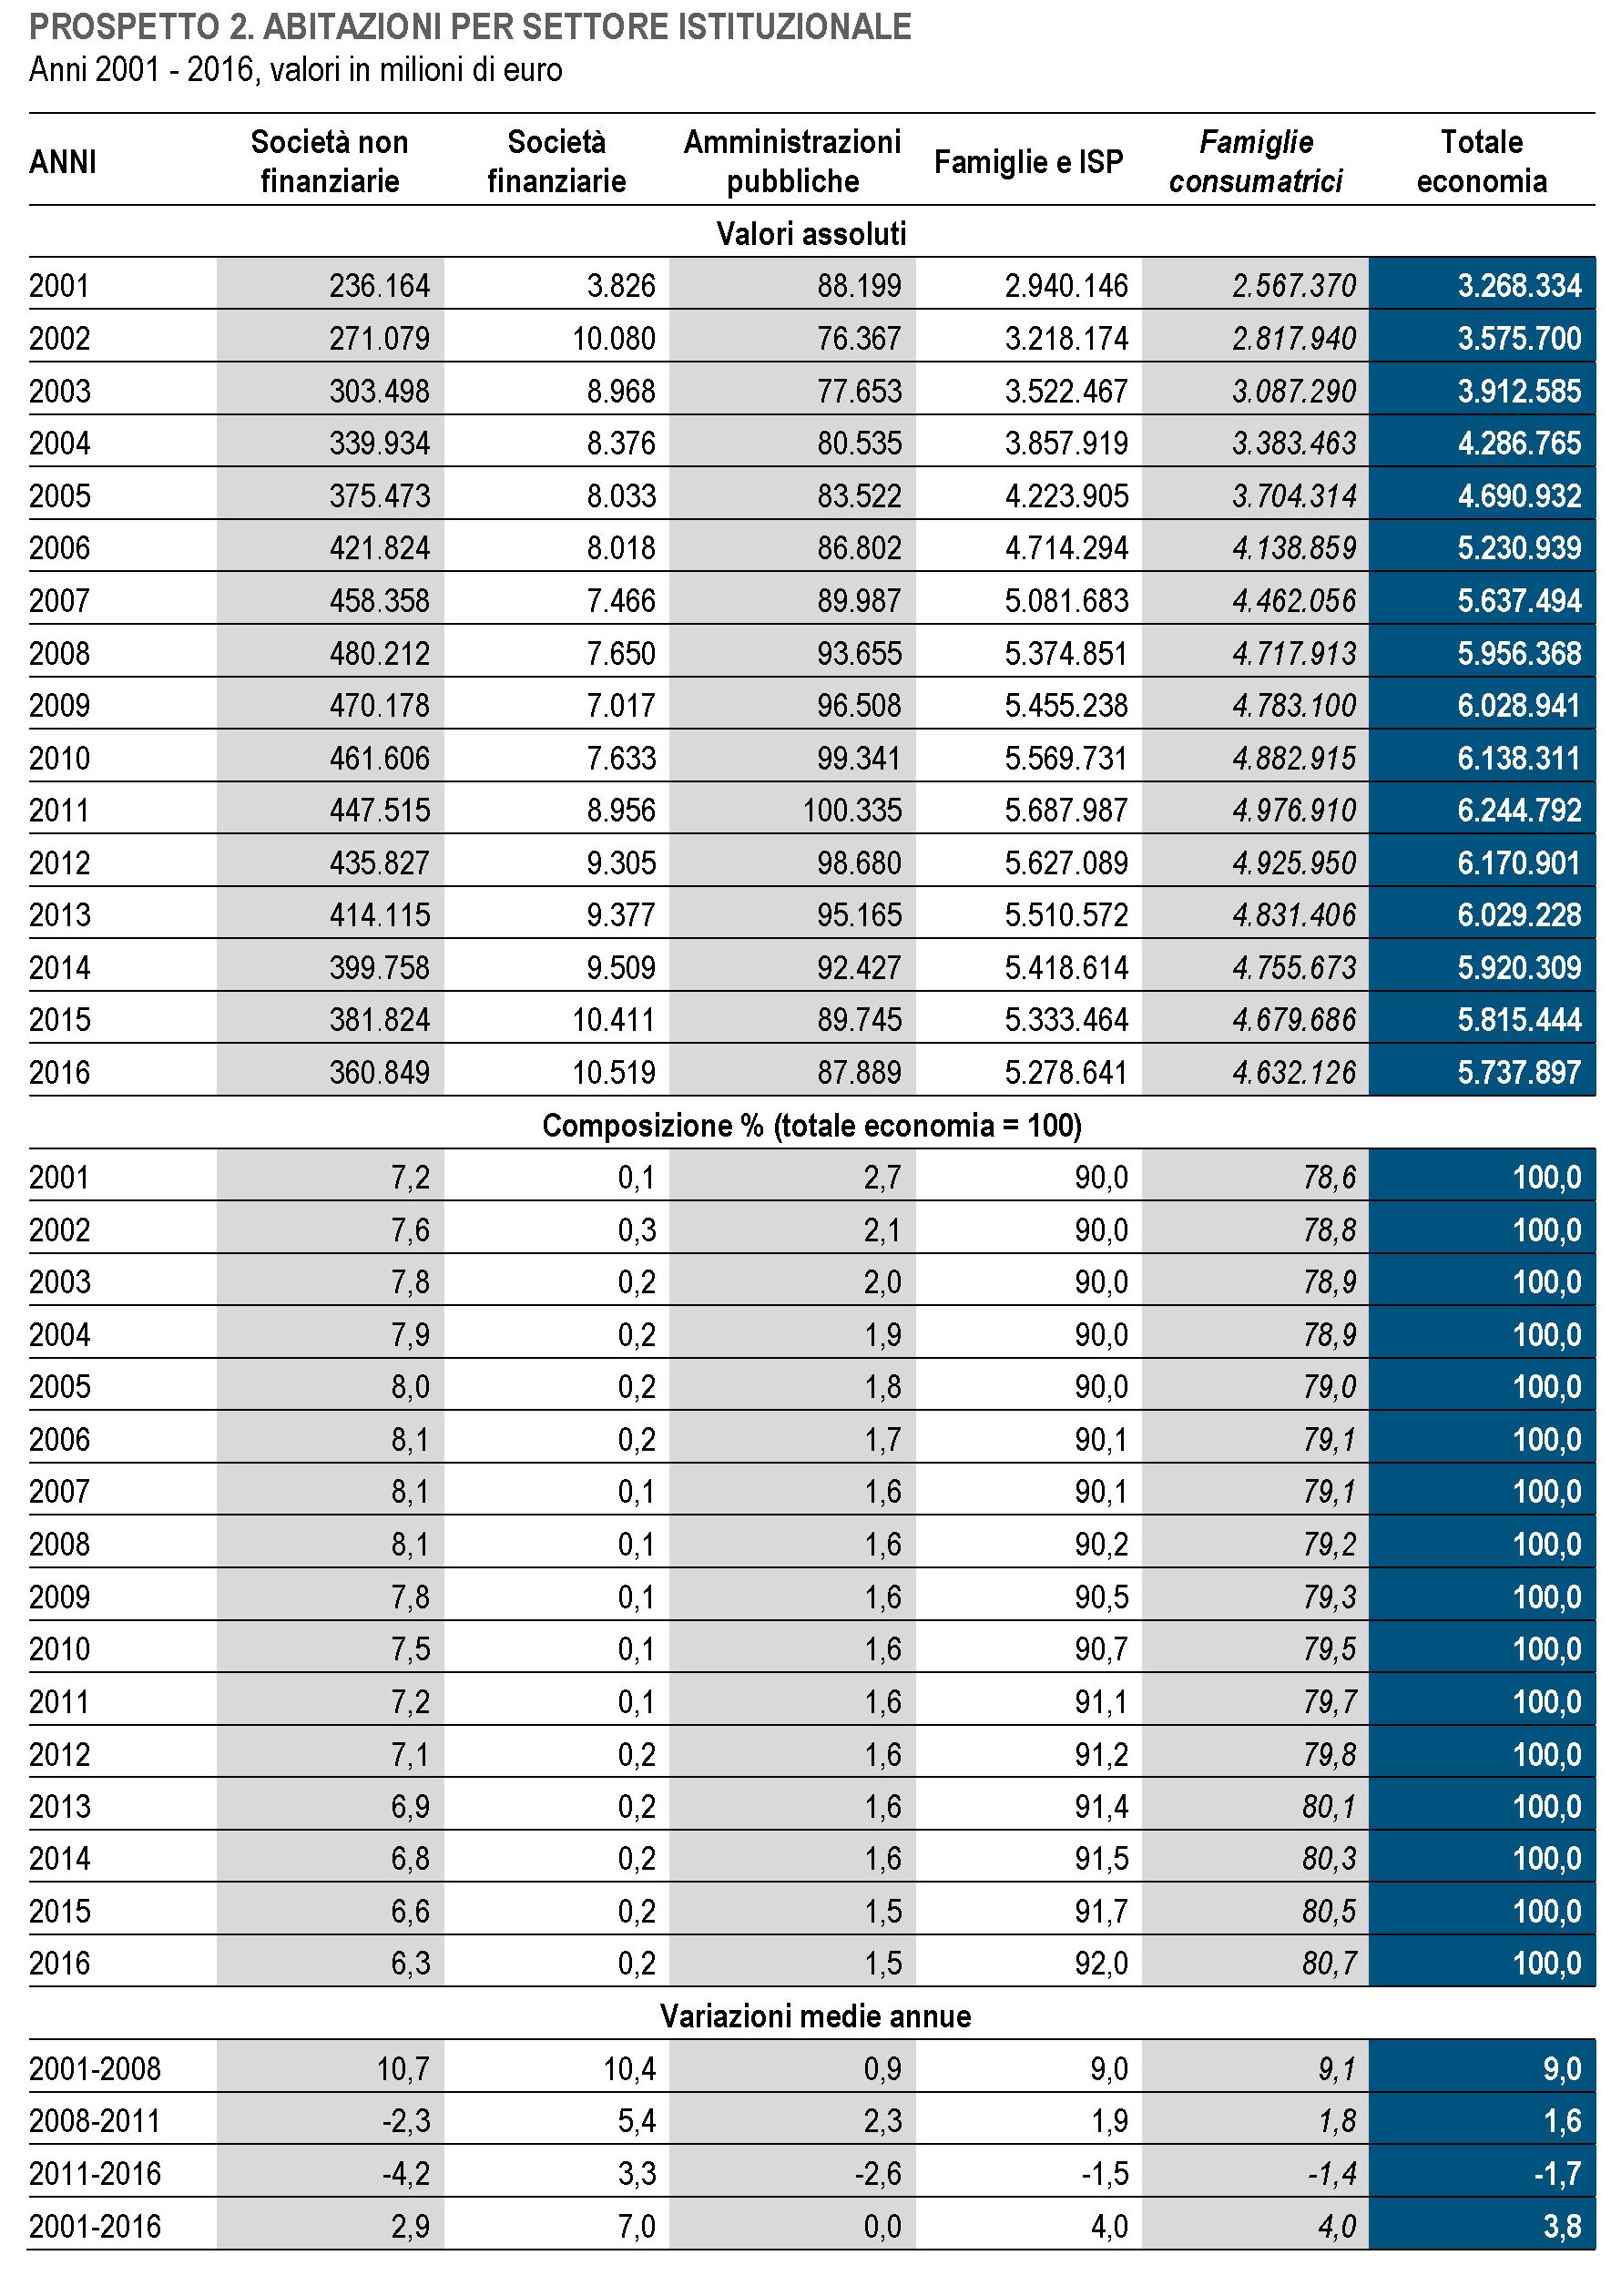
Se si ricorda l’importanza relativa che ha il mercato immobiliare sia per il nostro sistema bancario che per la solidità delle famiglie, si comprende bene come mai tali andamenti generino diverse preoccupazioni. Anche perché il grafico Eurostat mostra con chiarezza che la ripresa dei prezzi nell’euroarea è in corso dalla metà del 2014, a differenza di quanto avviene da noi. Nella sua osservazione storica sui valori patrimoniali, infatti, Istat osserva che dal 2001 al 2008 la crescita di valore dello stock di abitazioni, la gran parte delle quali sono di proprietà delle famiglie, avveniva a un tasso medio annuo del 9%, per rallentare, fra il 2008 e il 2011, all’1,6%. La discesa, iniziata nel 2012, non si è ancora interrotta e ha pesato un tasso medio annuo negativo dell’1,7%, cumulando una diminuzione del valore dello stock dell’8,1%. Nel 2016 si è osservato un rallentamento del calo a -1,3%, ma comunque il mercato è ancora vagamente depresso.

Complessivamente il settore abitativo, a partire dal 2012, ha perso circa 500 miliardi di valore, la gran parte del quale, circa 350, sopportato delle famiglie.

E che sia stato il settore immobiliare la grande vittima della nostra recessione patrimoniale lo dicono i numeri complessivi. La perdita complessiva per tutte le varie classi di asset – immobili a uso abitativo e commerciale, scorte, brevetti, terreni agricoli eccetera – per tutti i settori istituzionali, dal 2011, quota circa 700 miliardi, 650 dei quali riguardano proprio l’immobiliare.

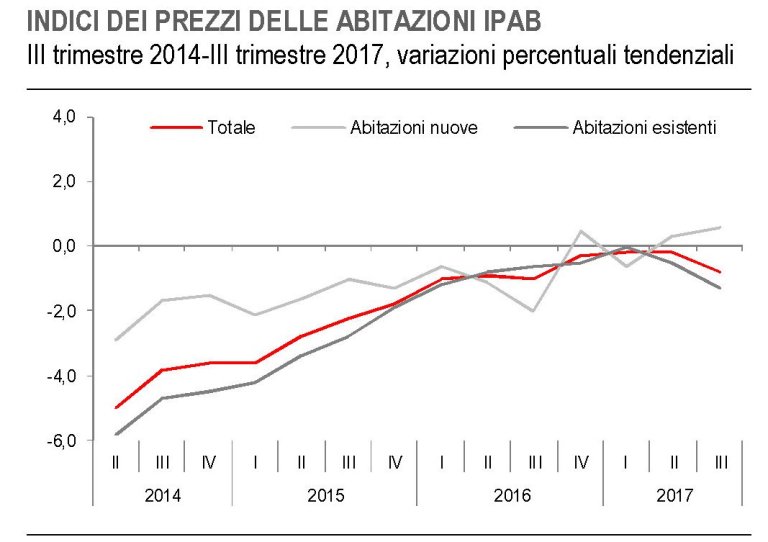
Prima di approfondire l’analisi è utile ricordare che l’ultimo aggiornamento Istat sull’indice dei prezzi delle abitazioni, con dati sempre riferiti al terzo trimestre 2017, mostra un’altra singolarità del nostro settore abitativo, ossia la crescente divaricazione dei prezzi fra le abitazioni nuove e quelle esistenti.

“Rispetto alla media del 2010, primo anno per il quale è disponibile la serie storica dell’IPAB – scrive Istat – nel terzo trimestre 2017 i prezzi delle abitazioni sono diminuiti del 15,2% (-2,0% le abitazioni nuove; -20,5% le esistenti)”. Quindi il problema del nostro mercato immobiliare, che non riesce a superare una fase di stagnazione vagamente regressiva, dipende in larga parte dal patrimonio più datato, che evidentemente non riesce a vincere la sfida del mercato.

Questo dato va letto insieme a un altro, ossia la crescita del valore complessivo del valore abitativo dal 2001 al 2016, al netto della recessione degli ultimi sei anni. Ebbene, secondo Istat “nel periodo 2001-2016, il valore nominale dello stock di abitazioni è cresciuto del 76%, passando da 3.268 a 5.738 miliardi”. Ciò significa che comunque abbiamo a che fare con immobili il cui valore è notevolmente cresciuto nel corso degli anni, con una quota rilevante di abitazioni esistenti che appesantiscono l’indice dei prezzi. Per dirla semplicemente: abbiamo un’offerta molto più attempata e insieme cara di quanto fosse nel 2001. Una configurazione che non sembra favorisca la dinamica dei prezzi.

Se guardiamo al lato della domanda, le prospettive non migliorano. Se partiamo dal presupposto che la domanda degli acquirenti debba essere sostenuta principalmente dall’andamento positivo dei loro redditi, notiamo che quest’ultimo risulta notevolmente squilibrato rispetto alla crescita dei valori immobiliari.

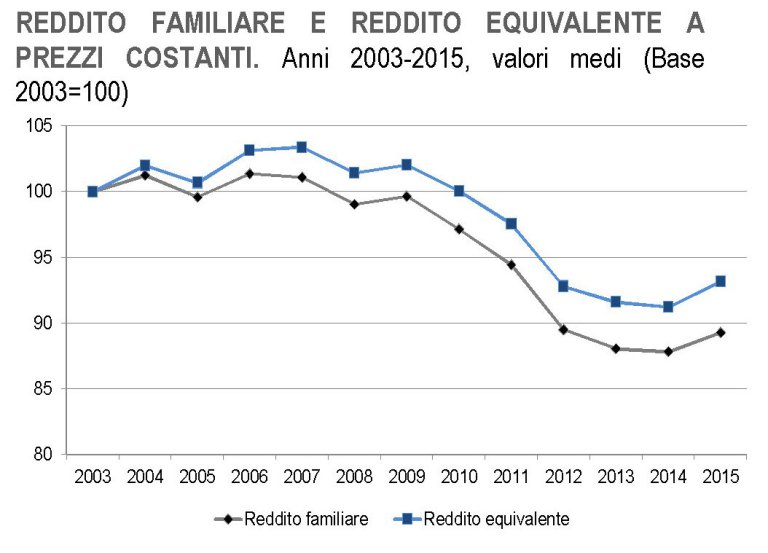
Il grafico è stato estratto dall’ultima release Istat sull’andamento del redditi e mostra con chiarezza come negli anni del boom, quando il mattone cresceva come abbiamo visto a un tasso annuo del 9%, i redditi aumentassero ma assai meno, diminuendo persino fra il 2004 e il 2005, all’apice del boom. Negli anni fra il 2008 e il 2011, quando, malgrado la crisi, il mattone continuava ad aumentare, pure se a tassi più contenuti, i redditi familiari perdevano in media il 10%, e la ripresa che si osserva dal 2014 (quando infatti ripartono le compravendite ma non i prezzi) in poi non basta a recuperare il gap col livello dei redditi nel 2003. In sostanza, l’andamento dei redditi non sembra in alcun modo in grado di sostenere l’aumento di valore osservato dal 2001. Quindi a un’offerta cara e più o meno scadente perché vetusta, si associa una domanda fiacca a causa delle debolezza dei redditi che dovrebbe sostenerla. A ciò si aggiunge la variabile fiscale. Molti osservatori imputano alla tassazione gran parte della responsabilità della nostra stagnazione/regressione immobiliare e i costanti riferimenti a cambiamenti nella normativa certo non favoriscono la formazione di aspettative chiare.

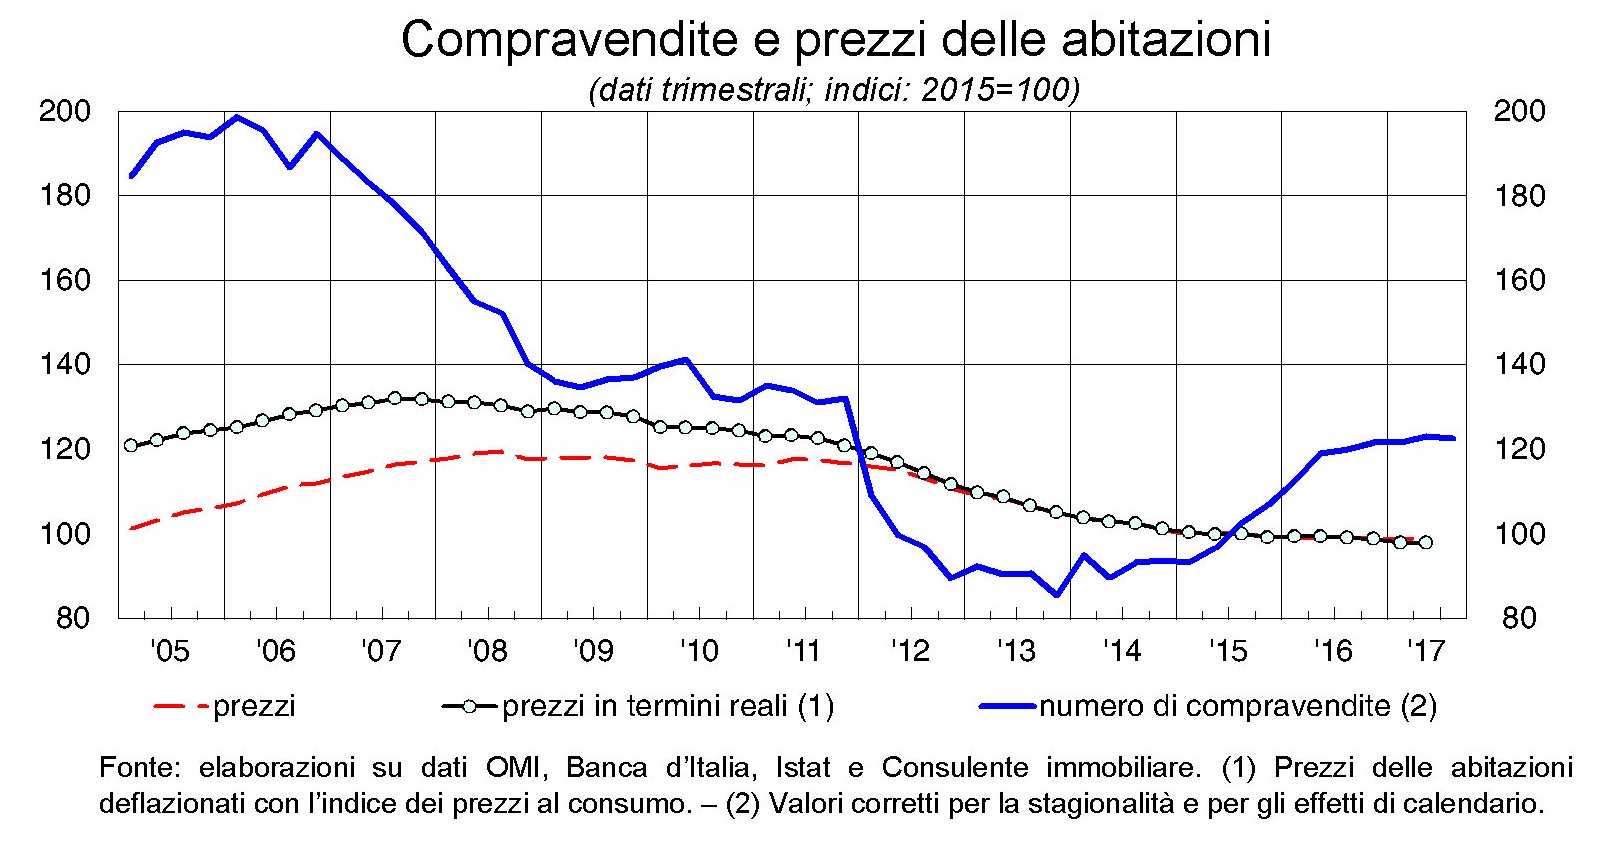
Sia come sia, investire oggi sul mattone sembra una scommessa non solo azzardata ma anche costosa. Persino la nostra tradizionale propensione a comprare abitazioni sembra risentirne. Le compravendite sono aumentate, infatti, ma sono ancora ben lontane dai livelli degli anni precedenti e mostrano anch’esse segni di stagnazione.

Considerato l’insieme delle cose sembra già un ottimo risultato.

Cronicario: Cresciamo poco, ma meno intensamente

Proverbio del 7 febbraio Meglio mezzo pane da libero che un banchetto in prigione

Numero del giorno: 1.700.000 Famiglie italiane che hanno difficoltà a pagare l’affitto

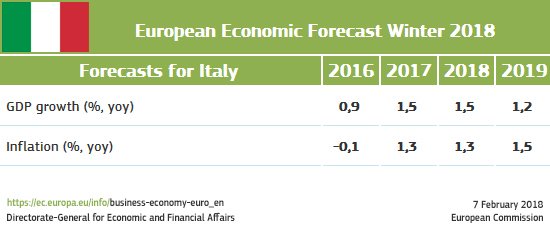
Certe cose fanno bene all’orgoglio nazionale, non c’è dubbio. Leggere le previsioni d’inverno della Commissione Ue è un esercizio spirituale che consiglio ai tanti sapientoni che oggi si buttano in politica: è insieme una punizione e una scuola di comportamento. Quello degli altri. Per dire, sapevate che nell’eurozona ci sono anche i cinesi del Mediterraneo?

Già. La piccola Malta è cresciuta  quanto la grande Cina, nel 2017. E ci sono anche le tigri celtiche, che si fanno un baffo di quelle asiatiche.

Peccato che con l’Irlanda noi condividiamo solo un pezzo di tricolore.

Di fronte al 7,3% irlandese, il nostro sparuto unoemezzo, che ci colloca ancora una volta come gli ultimi della classe, mi ricorda il commento degli insegnanti alle mie pagelle: è bravo, ma non si applica. Per dire, persino la Grecia ha fatto un decimale più di noi.

Di fronte a tutto ciò, la Commissione, che deve pur dispensare una qualche parola per tutti, se ne esce così: “La ripresa è partita, leggermente”.

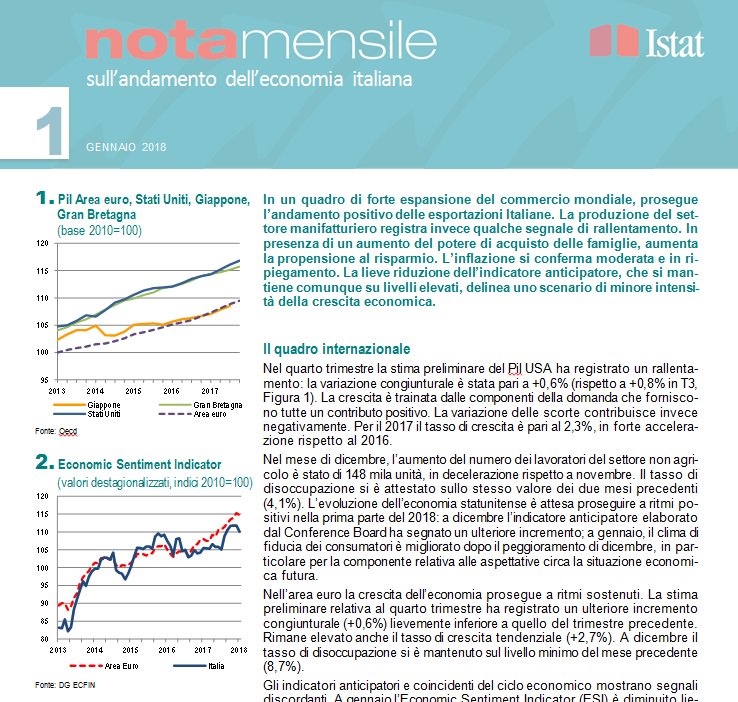
Mi dico che questo nostro esser ultimi nasconde la saggezza profonda di chi primeggia in tante altre qualità che quello stupido del pil non è in grado di considerare. Chessò: le meraviglie dell’ozio o l’aurea mediocritas del pensionato baby. E che in fondo, chi va piano va lontano e tutte quelle menate lì che ci fanno fessi e contenti. Ma poi mi ricordo che alcune seccature nostrane – tipo la salute del nostro debito pubblico – hanno a che fare con l’andamento di quel malnato indicatore. E soprattutto arriva l’Istat.

“Si delinea uno scenario di minore intensità della crescita economica”. Cresciamo poco, ma meno intensamente. Mi sorge il sospetto che ci applichiamo assai più di quanto siamo bravi.

A domani.


I consigli del Maître: Il salasso degli italiani e l’America Saudita

Anche questa settimana siamo stati ospiti in radio degli amici di Spazio Economia. Ecco di cosa abbiamo parlato.

Il salasso immobiliare degli italiani. Istat ha pubblicato i dati aggiornati al 2016 della ricchezza patrimoniale dei settori istituzionali italiani, dallo stato ai privati. Emerge che il totale della ricchezza non finanziaria è di poco superiore ai 9.500 miliardi, gran parte della quale è rappresentata da abitazioni. Queste ultime hanno concorso in larga parte al dimagrimento di tale ricchezza, che superava i 10.200 miliardi nel 2011. Gran parte del calo, infatti, si è concentrato sul settore residenziale, che ha perso oltre 500 miliardi, con le famiglie a subire la gran parte di questa perdita, per circa 350.

Tuttavia, malgrado il notevole calo, il saldo rimane ampiamente positivo. Istat ha calcolato che rispetto al 2001, quando inizia la serie, il valore delle abitazione è comunque cresciuto del 76%. Siamo in media più ricchi, anche se il nostro mercato immobiliare non mostra segni di ripresa. Forse dipende anche dai redditi, che sono più bassi di quanto non fossero nel 2003.

Il costo della pace. Gli economisti della Fed di S.Louis hanno calcolato il costo. Dal 2009, quando fu promulgato, al 2016 dell’American Recovery and Reinvestment Act, il maxi piano di stimolo varato da Obama poco dopo la sua elezione per rimettere in piedi l’economia Usa ancora in grave affanno dopo la crisi del 2008. Questo piano seguì quello di salvataggio del sistema finanziario, denominato Tarp, troubled asset relief program, per il quale furono stanziati dall’amministrazione Bush 700 miliardi, anche se poi ne furono impiegati solo circa 450. Se a questi aggiungiamo gli 840 miliardi spesi per il piano di stimolo, viene fuori che il governo Usa ha dovuto spende quasi 1.300 miliardi per tenere in piedi l’economia Usa. Come termine di paragone può essere interessante notare che per la guerra in Iraq, dal 2002 al 2014 sono stati spesi solo 815 miliardi.

La pace costa più della guerra, tendiamo sempre a dimenticarlo.

L’euro va forte perché l’Europa va bene. Il timore di guerre valutarie, magari alimentate dall’amministrazione Usa che tende a svalutare il dollaro con l’intento di irrobustire la sua bilancia commerciale, tende a sottovalutare alcune evidenze messe in rilievo in un recente studio di un pensatoio di stanza a Bruxelles collegato alla Commissione Ue: i fondamentali dell’Europa a 27 sono notevolmente migliorati e questo spiega la forza dell’euro, aldilà delle ragioni della debolezza voluta o indotta del dollaro. Alcuni elementi lo mostrano con chiarezza.

L’euro peraltro è sempre più concorrente del dollaro come valuta per i pagamenti internazionali, quotando il 36% del totale, che sono denominati in euro, con il 39% del dollaro. Insomma, ci sono ragioni sostanziali dietro la forza della valuta europea. Questo certo non impedisca che la ragion politica ci metta lo zampino.

L’ufficializzazione dell’America Saudita. L’IEA, agenzia internazionale per l’energia prevede che da qui al 2040 il ruolo degli Stati Uniti nel settore della produzione di gas e petrolio sarà sempre più rilevante. Addirittura viene paragonato alla grande espansione della produzione di petrolio osservata in Arabia Saudita negli anni ’60-70, mentre quella del gas viene paragonata alla grande espansione nella produzione osservata nell’ex Unione Sovietica. La grande variabile che cambia il gioco e inaugura l’ufficializzazione dell’America Saudita è ovviamente lo shale.

Già oggi la produzione Usa di petrolio ha superato quella dell’Arabia Saudita. Capirete perché Trump nel suo ultimo discorso sullo stato dell’Unione ha sottolineato la circostanza che l’America sia diventata esportatrice di petrolio. Un evento che cambia il gioco dell’energia e dai risvolti ancora poco comprensibili.


La scomunica definitiva delle criptovalute rischia di renderle simpatiche

Un bel paper della Bis, corredato da uno speech insieme argomentato e tremendamente chiaro nelle conclusioni del direttore generale Augustin Carstens, sembrano dire le parole definitive sulla moda delle criptovalute, a cominciare da Bitcoin, che ha agitato i sogni finanziari di mezzo mondo negli ultimi anni, e in particolare negli ultimi mesi, durante i quali si sono moltiplicati gli allarmi contro i rischi di questa tecnologia da parte delle banche centrali, di pezzi grossi della finanza e dei governi, mentre il Bitcoin raggiungeva record inusitati di quotazione sul dollaro.

Ora che dai 20.000 dollari per un Bitcoin di pochi mesi fa si è arrivati sotto i 6.000 i materiali diffusi dalla Bis di Basilea pochi giorni fa rivestono un’importanza ancora maggiore perché forse qualcuno vorrà sul serio provare a capire, leggendoli, di cosa si tratta prima di comprare questa roba. E soprattutto comprenderà perché i signori dei piani alti del credito e della moneta vedano questa tecnologia come il fumo negli occhi. Basta ascoltare Carstens, che ha parlato con toni fin troppo chiari per gli standard un banchiere centrale: ” Il Bitcoin, sebbene sia stato forse concepito come un sistema di pagamento alternativo che non necessita dell’intervento del governo, si è ora trasformato in una bolla, uno schema Ponzi e un disastro ambientale”. Parole che risuonano particolarmente importanti in un momento in cui tutto il mondo della finanza è scosso da un momento ribassista che sta mettendo a dura prova l’ottimismo di molti osservatori.

In tal senso la Bis, analizzando i fondamenti teorici, con piacevoli incursioni in eventi storici sulle disavventure monetarie accadute in epoche diverse in posti fra loro molto differenti come la Germania della Guerra dei trent’anni del XVII secolo, gli Usa all’epoca del free banking ante Fed, e nel Messico durante la rivoluzione d’inizio XX secolo, arriva a conclusioni che per certi versi è ovvio aspettarsi da chi rappresenta l’élite del central banking. “L’ascesa fulminea delle criptovalute non dovrebbe farci dimenticare l’importante ruolo che le banche centrali hanno in quanto depositarie della fiducia pubblica”, dice il direttore generale della Bis. Ciò in quanto “affinché la moneta mantenga il suo valore, deve essere sostenuta da istituzioni affidabili che godono della fiducia dei cittadini. Ecco perché le banche centrali hanno un ruolo chiave”. Detto in soldoni: la scomunica delle valute digitali della punta di lancia delle banche centrali verso le monete digitali appare definitiva e senza possibilità di appello. Almeno in parte: “Le nuove tecnologie sono molto promettenti, ad esempio per quanto riguarda una maggiore efficienza dei sistemi di pagamento. Ma per questo non c’è bisogno delle nuove valute”. E inoltre “le autorità hanno il dovere di assicurarsi che i progressi tecnologici non siano usati per legittimare profitti derivanti da attività illegali nonché quello di educare e proteggere gli investitori e i consumatori. Devono inoltre garantire che le criptovalute non si consolidino e non rappresentino un rischio per la stabilità finanziaria”.

Se questa è l’aria che si respira ai piani alti del credito e della moneta quando ci si avventura nei territori ancora troppo esotici (e perciò pericolosi) delle valute digitali, allora si comprende che il vero rischio è che Main street, che ormai odia sempre di più Wall street, interpreti questi moniti come la dimostrazione che “loro” hanno paura di Bitcoin perché rischia di metterli fuori gioco. Sparare contro le valute virtuali con tanta potenza di fuoco rischia insomma di fare il contrario di quel che i banchieri centrali, i finanzieri e i governi, si propongono di fare. Rischia di rendere simpatici i Bitcoin.

Cronicario: La bolla che si sgonfia fa più paura del Bottocoin

Proverbio del 6 febbraio Sorridi alla vita e la vita ti sorriderà

Numero del giorno: 2,3  Percentuale inflazione nell’area Ocse a dicembre 2017

Ora, e lo dico col massimo rispetto, ma chissenefrega di Bitcoin? Che il Bottocoin fosse nell’aria, oltre che nelle cose, il vostro Cronicario ve l’aveva già detto il 16 gennaio scorso, quando la moneta virtuale (ma fregatura molto reale) stava ancora intorno ai 12.000 dollari, provenendo nientemeno che da quota 20.000, e da allora si è dimezzata. Oggi è scesa sotto i 6.000 dollari e quel quel fenomeno di Roubini, passato alla storia come l’economista che aveva previsto la crisi del 2008 (ma solo perché gli altri preferivano non pre-vedere), ha detto che Bitcoin ormai somiglia ai dinosauri, preconizzandone quindi l’estinzione, e di prevedere (daje) che arriverà presto a 5.000.

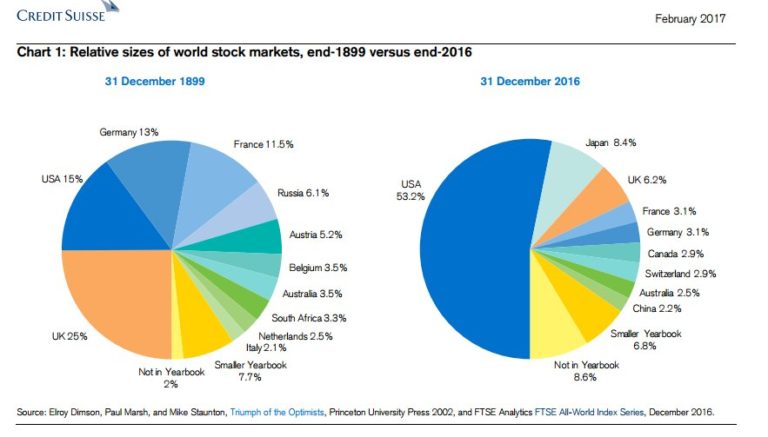
Figuratevi adesso a chi importa che Bitcoin faccia il botto in un momento in cui la borsa Usa prende uno schiaffone di oltre il 4% come quello di ieri che non si vedeva dai bei tempi bui della crisi. Nel caso vi domandaste perché i timori e i tremori della borsa Usa si comunicano con la velocità dei terremoti all’Europa e all’Asia, che stamane hanno scavato dei bei buchi nella loro capitalizzazione, date un’occhiata a questo grafico. E’ del 2017 ma rende l’idea.

In un mondo in cui oltre la metà del valore di borsa si fa negli Usa è vagamente illusorio pensare che la tremarella americana non la pagheremo tutti. Ma attenzione a scomodare la paura della bolla che si sgonfia, che sicuramente fa capolino come un fungo dopo la pioggia nelle nostre testoline affaticate dal rumore di fondo delle news. E’ in azione una brutta bestia che fa molti più danni del pssss delle bolle che si bucano. Una bestiaccia sempre troppo poco riconosciuta: la volatilità.

Ora ve lo spiego. Prima però portiamo un po’ di realtà nella fantasia. Gli espertoni che vivono di contabilità hanno calcolato che con ieri si è interrotto un periodo durato 312 giorni, il più lungo della storia borsistica Usa, durante il quale non si sono mai visti ribassi superiori al 3%. In pratica le azioni hanno corso, incespicando ogni tanto ma senza cadere mai davvero, col risultato che la giornataccia di ieri ha portato il guadagno delle borse Usa al 23% rispetto a un anno fa. Ora, se voi aveste guadagnano il 23% in un anno su uno qualunque dei vostri asset, non vi verrebbe voglia di venderlo?

Ora a voi magari no, però a molti sì. Ed ecco che improvvisamente i mercati diventano elettrici e arriva la volatilità. Ogni stormir di fronde è un pretesto per scappare col malloppo – la storia dell’aumento dei salari Usa e della paura dell’inflazione (e dei rialzi Fed) che vi stanno propinando in ogni salsa per giustificare il crollo è credibile almeno quanto quella che il calo dipenda dal vostro mal di pancia – pure al costo dei circa 4.000 miliardi che la stampa sensazionalistica calcola siano andati perduti in capitalizzazione globale in questi giorni di vendite, sempre trascurando di far notare quanto le borse siano cresciute prima. Chissà perché le perdite fanno più notizia dei guadagni.

La volatilità prosciuga le borse e produce occasioni d’oro sotto forma di titoli rinsecchiti dal fortunale. Detto in altre parole: i fessi perdono e i furbi guadagnano. Se avete paura della bolla che si sgonfia, a fronte di fondamentali ancora solidi della mitologica economia reale e pure in presenza di notevoli storture di quella finanziaria (a cominciare dal livello esagerato dei debiti), avete già deciso da che parte stare. La volatilità, che molti osservatori prevedono in crescita nel 2018, farà strame dei vostri preziosi soldini. E state pur certi che qualcuno comprerà a basso costo quello che avete comprato a caro prezzo. Bitcoin compresi.

A domani.

Il minidollaro fa bene anche agli investimenti globali

Un paper recente della Bis (“The dollar exchange rate as a global risk factor: evidence from investment”) aggiunge un altro tassello alla nostra comprensione degli effetti della svalutazione del dollaro sull’economia internazionale. Abbiamo già osservato alcune singolarità collegate al commercio, notando come la svalutazione del dollaro possa generare un miglioramento degli scambi, pure se al costo di un maggior deficit commerciale Usa. Adesso il paper della Bis ci consente di osservare gli effetti sul canale finanziario, che in qualche modo è il complemento di quello commerciale, ma sul quale le oscillazioni valutarie hanno effetti profondamente diversi.

L’impatto, infatti, si osserva sul canale degli investimenti e in particolare per le economie emergenti, che hanno forti esposizioni denominate in dollari, sia bancarie che obbligazionarie, ormai arrivate a più di 3.500 dollari.

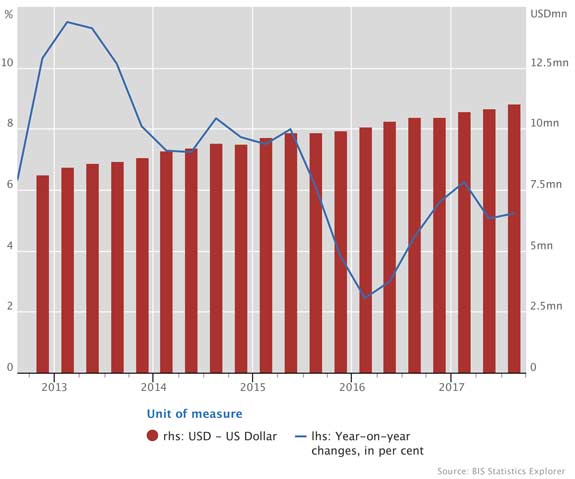
In particolare lo studio osserva la relazione fra la forza del dollaro, i flussi transfrontalieri di credito bancario e gli investimenti reali. Gli autori hanno svolto alcuni esercizi empirici al termine dei quali hanno riscontrato che un rafforzamento del dollaro è associato con una crescita minore dei prestiti bancari internazionali denominati nella valuta Usa e a una diminuzione degli investimenti reali nei paesi emergenti. Come si può osservare dalla tabella, che riporta le statistiche bancarie nei primi tre quarti del 2017, i prestiti in dollari verso le economie emergenti, Cina in testa, sono cresciuti regolarmente. E nel 2017 è noto che il dollaro si è molto indebolito nei confronti delle principali valute.

E mentre questo accadeva cresceva la quota di debiti denominati in dollari complessiva, ormai superiore agli 11 trilioni.

Un’evidenza che conferma la regola empirica osservata nella studio secondo la quale “quando il dollaro si deprezza rispetto alla valuta di un determinato paese, i residenti di quel paese tendono a prendere in prestito più dollari”. Tale regolarità si basa su alcuni driver che riguardano sia la domanda di dollari che l’offerta. La prima viene influenzata dalla circostanza che prendere a prestito in dollari che si svalutano, avendo obbligazioni in valuta locale, rende più forte il bilancio del debitore. Al tempo stesso i creditori, notando il rafforzamento della posizione di bilancio del debitore conseguente alla svalutazione del dollaro, possono essere spinti a prestare ancora di più. La concretezza di questo canale finanziario, collegato alle oscillazioni valutarie, viene documentata in diversi studi che la Bis passa in rassegna e sviluppa ulteriormente, arrivando alle conclusioni che abbiamo già detto.

Sottolineare che l’apprezzamento del dollaro scoraggia gli investimenti nelle economie emergenti è di sicuro una notevole indicazione di policy che dovrebbe essere tenuta in considerazione in un momento in cui si parla di guerra valutaria. Specie considerando che “nell’impatto netto dell’attività economica generale, il canale finanziario attualmente domina il tradizionale canale commerciale”. Come dire: si fanno grandi discussioni sulla bilancia delle merci, ma poi il problema sta altrove. Un calo degli investimenti fa più male dei benefici che possono arrivare dal commercio. I sostenitori delle svalutazioni competitive farebbero bene a ragionarci sopra.

Cronicario: L’IPhone X non ti fa rispondere al telefono, però ti riconosce

Proverbio del 5 febbraio  Per innalzare una muraglia devi mettere pietra su pietra

Numero del giorno: 57,7 Indice Pmi servizi Italia a gennaio. Top da giugno 2006

Ora vi dovrei dare una notizia seria ogni tanto, come ad esempio l’offerta incredibile che Broadcom ha messo sul piatto per acquisire Qualcomm, in una delle battaglie più epiche nel mondo misterioso dell’industria dei semiconduttori. Per dire: 121 miliardi di dollari, che sono 82 dollari per azione a fronte dei 70 proposti e rifiutati a novembre, oltre all’accollo di 25 miliardi di debiti che fanno 146 miliardi tondi. Una roba mai vista. Ma d’altronde sia l’acquirente che l’acquisito, ammesso che accetti, sono due giganti del settore e il fatto che queste notizie volino basse nell’attenzione generale è solo la dimostrazione che siamo distratti da ben altro.

Dovrei darvi ‘sta notizia seria ogni tanto, dicevo, specie considerando che Qualcomm è finito davanti al bazooka della cattivissima commissaria europea Margrethe Vestager, che gli ha inflitto una multarella delle sue (997 milioni) per aver pagato suon di miliardi ad Apple per convincerla a comprare i suoi chip a danno di altri. Salvo poi litigare furiosamente con la stessa Apple. Ed è stata l’apparizione di Apple nelle cronache Qualcomm a far naufragare, come i tre quarti delle mie buone intenzioni, l’idea di fare un pezzo serio.

Eppure l’intenzione c’era tutta. Stavo persino leggendo il serissimo Financial Times, giornale notoriamente noioso e cattivissimo a differenza del Cronicario, e improvvisamente mi è apparsa la notizia del giorno: il telefono dell’IPhone X non funziona. No aspettate: non vi sto dicendo che avete speso mille e chissà quanti euri per niente. Avete innanzitutto la soddisfazione che il vostro telefono vi riconosca come un cagnolino. E se questa gioia la dovete pagare col prezzo di qualche telefonata persa perché non vi appare subito la chiamata che volete che sia? D’altronde solo un troglodita usa ancora il telefono quando si può comunicare in silenzio.

Ora questa cosa del telefono farlocco è capitata a qualche centinaio di utenti, che evidentemente non hanno capito che il ritardo nell’arrivo delle chiamate non è un baco ma una funzione del super intelligente IPhone X che individua gli scocciatori prima dell’ignaro ricevente e li silenzia. Apple ha preferito tenere segreta questa informazione, che il Cronicario vi rivela in esclusiva internazionale, e ha liquidato la cosa dicendo che farà approfondimenti. In compenso il grande capo di Apple ha annunciato il migliore trimestre della storia di Apple (il quarto del 2017) con l’IPhone X che “ha superato le nostre attese”. Che non dovevano essere alte se alla fine Cupertino ha venduto 77,3 milioni di IPhone, l’1% in meno rispetto al quarto trimestre 2016. Subito purgata dalla borsa, Apple pensa di rifarsi tirando fuori un altro sistema operativo per gli smartphone, tre nuovi Mac e altre tre IPhone entro il 2018. Così dicono i bene informati. Ormai per meno di tre modelli alla volta Apple neanche si scomoda. Ma la vera svolta di Apple non arriva dall’IPhone: arriva da Mister T.

Con la riforma fiscale Apple ha già fatto sapere che rimpatrierà una quarantina di miliardi dall’estero e creerà un ventimila posti di lavori negli Usa oltre che un nuovo campus. Quindi se il telefono non funziona, pazienza: hanno molto da fare a Cupertino. A proposito di Mister T. Oggi la Bce se è uscita con una delle sue perle secondo la quale la riforma fiscale di Trump, sempre quella, rischia di provocare una corsa al ribasso delle aliquote fiscali internazionali, erodendo le basi imponibili in anche in Europa.

Un modo forbito per dire che Mister T. rischia di provocare una diminuzione delle tasse anche da noi. Fosse vero potrei pure cambiare pettinatura.

A domani.

I tassi bassi? Dipendono anche dal fisco

Un paper molto interessante pubblicato dal NBER, (“Are interest rates really low?”) solleva una questione usualmente poco considerata nei ragionamenti degli esperti sul livello dei tassi di interesse, ossia l’influenza che la politica fiscale ha sul rendimento delle obbligazioni, a cominciare dai titoli di stato. Usualmente siamo abituati a calcolare i rendimenti (yield) depurando il tasso di inflazione dal tasso nominale. O almeno questa è la congettura alla base di gran parte della modellistica che sussume le decisioni di politica monetaria e le analisi dei policy maker. Non si tiene conto, vale a dire, dell’influenza che la tassazione ha sui rendimenti effettivi che vanno in tasca ai creditori.

La questione non è di poco conto. Trascurare gli effetti del fisco sui rendimenti rischia di falsare l’analisi dell’efficacia delle decisioni di politica monetaria. Se la banca centrale tiene i tassi a un certo livello, tentando di “indovinare” il tasso naturale di interesse, che come sappiamo è una congettura utile a stimare il livello di attività dell’economia, ma i suoi modelli non tengono conto dell’effetto della tassazione sui rendimenti, si possono fraintendere i segnali che arrivano dal mercato, che al contrario tiene conto dei rendimenti più che del livello dei tassi, e quindi fare scelte di policy errate. E soprattutto si rischia di avere una percezione falsata del livello effettivo dei tassi.

Gli autori insistono proprio su questo punto. “Contrariamente alla comune percezione – scrivono – gli investitori obbligazionari non hanno subito tassi di interesse inusualmente bassi durante e dopo la grande recessione del 2008. Ciò in quanto gli investitori tassabili (non tutti lo sono, ndr) devono pagare le tasse sui rendimenti nominali, prima che l’inflazione riduca i loro guadagni reali sul tasso di interesse”. I calcoli degli autori mostrano che i Treasury Usa a lungo termine “non sono stati meno attrattivi per gli investitori tassabili nel 2016 rispetto al 2006”. Tutt’altro. Nel 2016, infatti, il rendimento reale dopo le tasse è stato dell’1% a fronte dello 0,5% del 2006. Quindi non è neanche vero, come siamo portati a credere, che i rendimenti siano inusualmente bassi. Nel 1976 erano addirittura negativi per l’1,7%, erano allo 0,6% nel 1966 e addirittura allo 0,8% nel 1956. I rendimenti del 2016 sono bassi rispetto al 2,4% del 1996 e al 2,9% del 1986. Ma come si vede l’idea corrente che oggi i tassi siano a livello inusualmente basso “sembra esagerata”.

Questa esagerazione, che appartiene sicuramente al sentire comune di tanti di noi, certo non incanta gli investitori più sofisticati, osservano gli autori, e questo scardina un altro luogo comune assai diffuso nel nostro discorrere, ossia che il livello basso dei tassi generi quella “fame di rendimento” che spinge gli investitori a rischiare di più. Il “search for yield”, come si chiama, esiste di sicuro. Ma non è più pressante di quanto sia stato in passato. Dovremo trovare altrove i segnali dell’eccezionalità del nostro tempo. Uno ce lo suggerisce il governatore della banca di Spagna, che qualche giorno fa ha parlato delle sfide di fronte alle quali si trovano le banche centrali. Le BC hanno moltiplicato per quattro, nel caso del Giappone addirittura per cinque il proprio bilancio, che ormai pesa il 40% del pil dell’eurozona per la Bce (4,4 trilioni di euro), il 24% del pil per la Fed (4,4 trilioni di dollari) e quasi il 100% del pil per il Giappone (5,2 trilioni di yen). Questo, a differenza dei tassi bassi, è una novità assoluta.

Cronicario: L’abbraccio cinese è peggio del braccialetto elettorale di Amazon

Proverbio del 2 febbraio Meglio accendere una candela che maledire l’oscurità

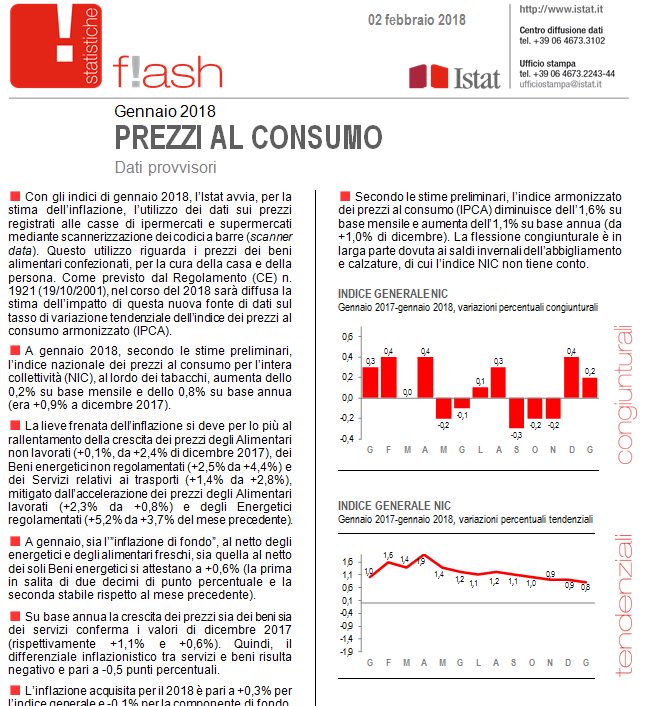
Numero del giorno: 0,8 Crescita inflazione su base annua in Italia a gennaio 2018

No dico, ma questa storia del braccialetto di Amazon, ma davvero c’avete creduto? Io ho iniziato a dubitare appena mi sono accorto che i nostri politici in eterna campagna elettorale, sono arrivati a dire bestialità tipo che l’uomo non è un robot, non so se mi spiego…

Come se il taylorismo fosse un’invenzione di Amazon e non, appunto, di mister Taylor che, lo ricordo, scriveva dell’organizzazione scientifica della produzione nel 1911, 25 anni prima dei Tempi moderni di Charlot. Si lo so quello che state pensando: eh ma da allora ci siamo evoluti, mica possiamo più essere considerati ingranaggi di una macchina. E poi ci sono leggi, sindacati, regole di comportamento. Certo come no. Ma soprattutto, visto che la cagnara politica non accennava a diminuire, ho pensato di approfondire e ho scoperto che il braccialetto elettronico di Amazon, è un brevetto che non sappiamo se sarà mai utilizzato che serve a far riconoscere più velocemente i pacchi agli Charlot di Amazon, che ci sono come ci sono sempre stati e come ci saranno sempre almeno finché i robot davvero  non prenderanno il loro posto, e non ha nulla a che vedere con l’evocazione da galera e da controllo di polizia che ispira la sua definizione coniata da politici e giornalisti, disperati seppure per diversi motivi. Più che un braccialetto elettronico è un braccialetto elettorale, diciamo, che di questi tempi fa brodo come tutto. A un certo punto anche il jobs act è entrato nei commenti ed è arrivata pure una smentita dal ministero…

Ora, ce ne potremmo pure infischiare di questa ennesima bolla (o meglio balla) mediatica se non fosse che distratti dal braccialetto elettorale, verso cui si è focalizzato il sacro fuoco della nostra indignazione, c’è sfuggito quello che sta succedendo al cambio cinese.

Già, la Cina. Le anime belle che si indignano per i brevetti del cattivo capitalista americano, dovrebbero ricordare il contributo sicuramente determinante che il capitalismo di stato cinese ha fornito alla civilizzazione dei rapporti di lavoro.

E poi magari osservare la curiosa evoluzione del cambio cinese quantomeno divergente nel suo rapporto con euro e dollaro. Guardate bene: nei confronti del dollaro lo yuan si sta rapidamente apprezzando, avvicinandosi sempre più al livello che nell’estate 2015 condusse alla svalutazione decisa dalle autorità di Pechino. Nei confronti dell’euro, al contrario, lo yuan si svaluta. Ora secondo voi farà più danno ai lavoratori italiani il braccialetto elettorale di Amazon, o l’abbraccio valutario cinese?

Fuocherello. Vi do un’altra notizia di giornata che completa il disegnino sulla Cina.

Fa un certo effetto scoprire, nell’epoca in cui tutti sperano che i consumi privati della Cina salveranno il mondo, a cominciare dalla Cina stessa che fa quasi metà del suo pil con gli investimenti, che i consumi privati della Cina erano più alti ai tempi di Deng Xiaoping. Vi sorge il sospetto che questa politica abbia qualche effetto anche su di noi? Fuochino: vi do un altro indizio.

Con grande scorno del nostro amato Supermario di Francoforte i prezzi hanno la vitalità di un gatto che abbia finito le vite. Dite che c’entra la Cina? Fuoco!

Ora magari vorreste pure che vi spiegassi questo grafico. Scordatevelo. E’ venerdì pomeriggio: non lavoro per Amazon e non sono cinese. Almeno finché posso.

A lunedì.